 글: Marcus Reeve
1990년 이후 VIX 공포지수 급등 총정리: 고점, 원인, 그리고 미국 증시(S&P 500)의 이후 흐름
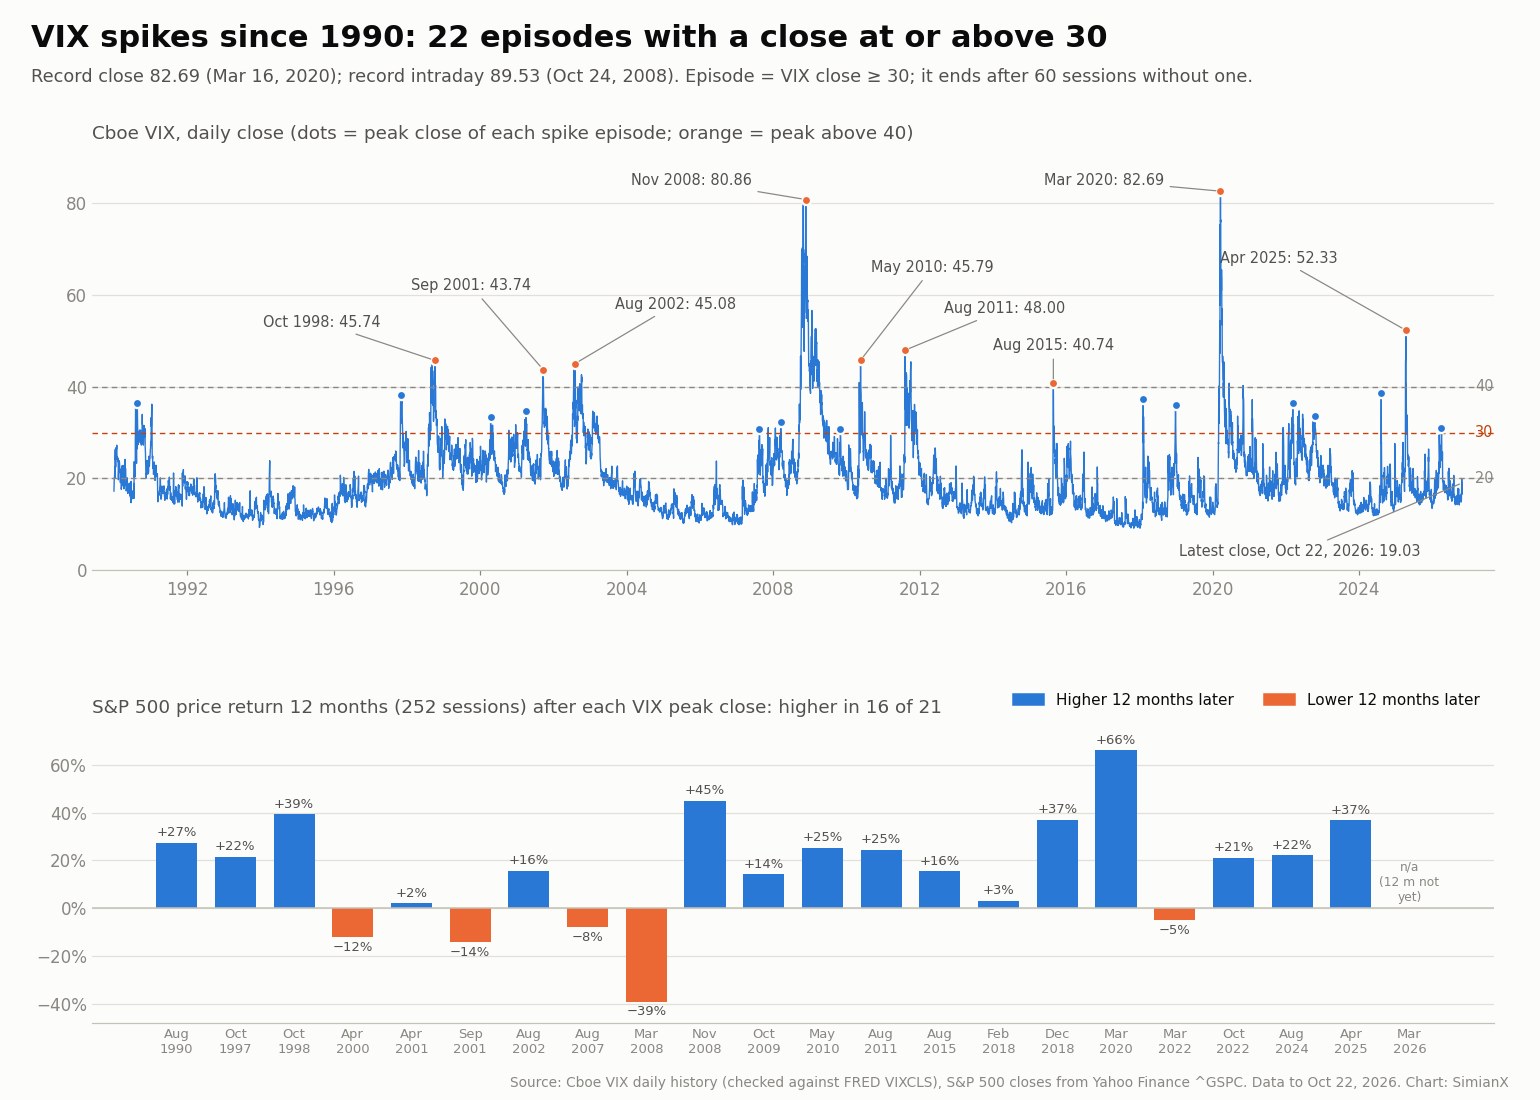
핵심 요약: 1990년 이후 Cboe 변동성지수(VIX)는 종가 30 이상을 기록한 급등을 22차례 겪었고, 그중 9차례는 고점이 40을 넘었습니다. 사상 최고 종가는 82.69(2020년 3월 16일), 장중 최고치는 89.53(2008년 10월 24일)입니다. VIX 고점 종가를 기준으로 S&P 500의 가격 수익률 중앙값은 1개월 후 +7.4%, 3개월 후 +10.5%, 12개월 후 +21.2%였으며, 12개월이 지난 21번 중 16번 주가가 더 높았습니다. 급등 이후 VIX가 종가 기준으로 다시 20 아래로 내려오기까지 걸린 기간의 중앙값은 40거래일입니다. 2026년 10월 22일 VIX 종가는 19.03이었습니다.
2026년 10월 23일 업데이트. 데이터는 2026년 10월 22일 종가까지입니다. 이 페이지의 업데이트 방식: 현재 VIX 수준은 매주 갱신하며, 표는 새로운 급등이 시작되거나 아직 확정되지 않은 칸(예: 2026년 3월 급등의 12개월 수익률)을 채울 수 있게 되면 Cboe 공식 일별 파일로 다시 계산합니다. 자세한 방법은 글 끝에 있습니다.
VIX는 월스트리트의 '공포지수'입니다. Cboe가 발표하는 이 숫자는 옵션 시장이 앞으로 30일 동안 S&P 500이 얼마나 움직일 것으로 예상하는지를 보여 줍니다. VIX가 치솟는 것은 투자자들이 한꺼번에 비싼 값을 치르고서라도 보호 수단을 사들이기 때문입니다. 이 페이지는 Cboe 공식 일별 데이터를 바탕으로 1990년 이후 VIX의 주요 급등을 모두 정리한 참고표입니다. 각 급등마다 고점 종가, 장중 고점, 원인, 그때까지 S&P 500이 얼마나 하락했는지, 1개월·3개월·12개월 뒤 지수가 어떻게 움직였는지, 그리고 VIX가 20 아래로 진정되기까지 얼마나 걸렸는지를 기록했습니다.
아래의 모든 숫자는 방법 섹션에 적은 데이터 파일에서 나온 것입니다. 추정하거나 기억에 의존해 반올림한 숫자는 없습니다.
이 표에서 VIX 급등을 정의하는 방법
'VIX 급등' 목록은 기준이 분명해야 쓸모가 있습니다. 기준은 다음과 같습니다.
- 시작: VIX가 처음으로 종가 기준 30 이상을 기록한 날 급등이 시작됩니다.
- 종료: VIX가 60거래일 연속(약 3개월) 종가 30 이상을 다시 기록하지 않으면 급등이 끝난 것으로 봅니다. 그 기간 안에 나온 종가 30 이상은 모두 같은 급등에 포함되므로, 2008년처럼 여러 차례 파도가 밀려온 위기도 한 번으로 셉니다.
- 고점: 급등 기간 중 가장 높은 종가입니다. 이후 수익률은 모두 그 고점 날짜의 S&P 500 종가를 기준으로 측정합니다.
왜 30일까요? 1990년 이후 VIX의 장기 평균은 19.42, 중앙값은 17.56입니다. 1990년 1월 2일 이후 9,300거래일 가운데 종가가 30 이상이었던 날은 7.9%, 40 이상은 2.2%에 불과합니다. 종가 30은 대체로 변동성이 '불안' 단계에서 '스트레스' 단계로 넘어가는 지점이며, 대부분의 투자자가 기억하는 사건을 담으면서도 작은 흔들림으로 표가 가득 차는 것을 막아 줍니다. 장중 고점은 거래가 얇은 몇 분 동안 왜곡될 수 있기 때문에 기준에는 종가를 사용하고, 장중 고점은 따로 표시했습니다.
1990년 이후 모든 VIX 급등: 참고표
고점 종가가 40 이상인 경우는 굵게 표시했습니다. '하락률'은 VIX 고점 날짜의 S&P 500 종가를 직전 12개월(252거래일)의 최고 종가와 비교한 값입니다. 이후 수익률은 다음 21·63·252거래일 동안의 S&P 500 가격 수익률(배당 제외)입니다. 마지막 열은 VIX 고점부터 처음으로 종가가 20 아래로 내려올 때까지의 거래일 수입니다.
| 고점 종가 날짜 | 원인 | VIX 고점 종가 | 장중 고점 | S&P 500 하락률 | S&P 500 1개월 후 | 3개월 후 | 12개월 후 | VIX 20 미만까지 거래일 |
|---|---|---|---|---|---|---|---|---|
| 1990년 8월 23일 | 이라크의 쿠웨이트 침공, 걸프전 유가 충격 | 36.47 | n/a | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| 1997년 10월 30일 | 아시아 외환위기, 10월 27일 미니 폭락 | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| 1998년 10월 8일 | 러시아 디폴트와 LTCM 붕괴 | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| 2000년 4월 14일 | 닷컴 버블 붕괴 | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| 2001년 4월 3일 | 닷컴 약세장, 2001년 경기침체 | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| 2001년 9월 20일 | 9·11 테러 | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| 2002년 8월 5일 | WorldCom 등 회계 스캔들 | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| 2007년 8월 16일 | 서브프라임 신용경색 시작 | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| 2008년 3월 17일 | Bear Stearns 붕괴 | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| 2008년 11월 20일 | Lehman Brothers 파산, 글로벌 금융위기 | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| 2009년 10월 30일 | 위기 이후 조정 | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| 2010년 5월 20일 | 플래시 크래시, 그리스 부채 위기 | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| 2011년 8월 8일 | 미국 신용등급 강등, 유로존 위기 | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| 2015년 8월 24일 | 중국 위안화 평가절하 매도세 | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| 2018년 2월 5일 | 'Volmageddon'(숏 변동성 청산) | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| 2018년 12월 24일 | 연준 긴축, 미중 무역전쟁 | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| 2020년 3월 16일 | 코로나19 폭락 | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| 2022년 3월 7일 | 연준 긴축, 러시아의 우크라이나 침공 | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| 2022년 10월 11일 | 2022년 약세장, 연준 금리인상, 영국 국채(길트) 위기 | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| 2024년 8월 5일 | 엔 캐리 트레이드 청산 | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| 2025년 4월 8일 | 'Liberation Day'(해방의 날) 관세 충격 | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| 2026년 3월 27일 | 이란 전쟁, 호르무즈 해협 유가 충격 | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | 미확정 | 8 |
장중 고점 = 급등 기간 중 어느 시점이든 기록된 VIX 장중 최고치(Cboe 파일 기준)입니다. Cboe 일별 파일에는 1992년 이전 장중 범위가 없어서 1990년 행은 n/a로 표시했습니다. 2026년 3월 급등의 12개월 수익률은 2027년 3월 이후에 확정됩니다.
요약 통계: 이후 대체로 일어난 일
| 구분 | 급등 횟수 | 1개월 후 중앙값 | 3개월 후 중앙값 | 12개월 후 중앙값 | 12개월 후 상승 | 고점 시 S&P 500 하락률 중앙값 | VIX 20 미만까지 거래일 중앙값 |
|---|---|---|---|---|---|---|---|
| 전체 급등 | 22 | +7.4% | +10.5% | +21.2% | 21번 중 16번 | −17.3% | 40 |
| 고점 종가 40 이상 | 9 | +9.0% | +12.7% | +25.4% | 9번 중 8번 | −19.2% | 113 |
| 고점 종가 30~40 | 13 | +7.0% | +10.5% | +8.7% | 12번 중 8번 | −11.2% | 28 |
눈에 띄는 패턴은 세 가지입니다.
- 첫 1개월은 거의 항상 플러스였습니다. VIX 고점 종가 1개월 뒤 S&P 500은 22번 중 21번 더 높았고, 유일한 예외는 1990년 8월(−0.8%)이었습니다. 3개월 뒤에도 22번 중 21번 더 높았으며, 예외는 2022년 3월(−1.9%)이었습니다.
- 공포가 클수록 평균 반등도 컸고, 진정되는 데는 더 오래 걸렸습니다. 고점이 40 이상이었던 급등의 12개월 수익률 중앙값은 +25.4%로, 고점이 30~40이었던 급등의 +8.7%보다 높았습니다. 하지만 VIX가 안정되는 데도 훨씬 오래 걸려, 종가가 20 아래로 내려오기까지의 중앙값이 113거래일로 후자의 28거래일보다 길었습니다.
- 12개월 뒤에는 확정된 21번 중 16번 주가가 더 높았습니다. 12개월 수익률의 평균은 +16.1%였습니다. 최고는 2020년 3월 이후의 +66.1%, 최악은 2008년 3월 이후의 −39.0%였습니다.
이는 22개 사례에서 얻은 과거 관찰일 뿐, 매매 규칙이 아닙니다. 표본이 작고 원인도 제각각이어서 개별 급등은 얼마든지 다르게 움직일 수 있습니다.
가장 큰 두 번의 급등: 2008년과 2020년
VIX가 종가 80을 넘은 것은 단 두 번뿐입니다.
글로벌 금융위기(2008년). VIX가 처음 종가 30을 넘은 날은 Lehman Brothers가 파산보호를 신청한 2008년 9월 15일이었고, 같은 급등이 2009년 7월까지 이어지며 종가 30 이상을 186번 기록했습니다. 2008년 10월 24일에는 사상 최고 장중치 89.53을 찍었고, 고점 종가 80.86은 2008년 11월 20일에 나왔습니다. 이때 S&P 500은 직전 12개월 고점보다 50.4% 낮았습니다. 그래도 주가는 아직 바닥이 아니었습니다. S&P 500은 10.1% 더 하락해 72거래일 뒤인 2009년 3월 9일에 저점을 찍었습니다. VIX 고점을 기준으로 지수는 3개월 뒤 2.8%, 12개월 뒤 45.0% 상승했습니다. VIX가 다시 종가 20 아래로 내려오기까지는 2009년 12월 22일까지 273거래일이 걸려, 표에서 가장 긴 기다림이 되었습니다. 이 폭락의 전체 맥락은 1929년 이후 S&P 500 베어마켓에서 볼 수 있습니다.
코로나19 폭락(2020년). VIX는 2020년 3월 16일 사상 최고 종가 82.69를 기록했고, 이때 S&P 500은 12개월 고점보다 29.5% 낮았습니다. 지수는 불과 5거래일 뒤인 3월 23일에 6.2% 더 낮은 수준에서 저점을 찍은 뒤 빠르게 반등했습니다. VIX 고점 1개월 뒤 +16.6%, 3개월 뒤 +28.5%, 12개월 뒤 +66.1%로 표에서 가장 좋은 결과입니다. 그럼에도 VIX가 종가 20 아래로 내려온 것은 고점 이후 231거래일이 지난 2021년 2월 12일이었습니다.
VIX 고점이 정확한 바닥인 경우는 드물다
흔히 'VIX 고점이 저점을 알려 준다'고 말합니다. 하지만 데이터를 보면 적어도 정확한 바닥인 경우는 드뭅니다. 22번 중 18번의 급등에서 S&P 500은 VIX 고점 종가 이후 12개월 안에 그보다 낮은 종가를 기록했습니다. 추가 하락의 중앙값은 4.2%로 작지만, 최악의 경우는 결코 작지 않았습니다.
- 2008년 3월(Bear Stearns): S&P 500은 47.0% 더 하락해, VIX 고점 이후 246거래일 뒤인 2009년 3월 9일에 저점을 찍었습니다.
- 2001년 9월(9·11): 19.0% 더 하락해 2002년 7월 23일에 저점을 찍었습니다. 이 충격은 9·11과 초기 테러와의 전쟁 글에서 자세히 다룹니다.
- 2000년 4월(닷컴 붕괴): 18.7% 더 하락해 2001년 4월 4일에 저점을 찍었습니다.
- 2022년 3월(연준 긴축과 러시아의 우크라이나 침공): 14.9% 더 하락해 2022년 10월 12일에 저점을 찍었습니다. 러시아-우크라이나 전쟁의 주식시장 영향도 참고하세요.
VIX 고점 날이 그 후 1년 동안 S&P 500의 최저 종가이기도 했던 경우는 1997년 10월, 1998년 10월, 2018년 12월, 2025년 4월의 네 번뿐입니다. 즉 VIX 급등은 공포가 극에 달했다는 사실은 알려 주지만, 매도가 끝났다는 사실까지 알려 주지는 않습니다.
12개월 뒤 주가가 더 낮았던 경우
1년 뒤 S&P 500이 더 낮았던 급등은 다섯 번입니다. 2000년 4월(−12.1%), 2001년 9월(−14.1%), 2007년 8월(−8.0%), 2008년 3월(−39.0%), 2022년 3월(−5.0%)입니다. 공통점은 하나로, 모두 더 긴 약세장이 아직 진행 중일 때 일어났다는 점입니다. 2000~2002년 닷컴 약세장, 2007~2009년 금융위기, 그리고 2022년 약세장입니다. 2001년과 2007~2009년의 경우는 NBER이 판정한 미국 경기침체와도 겹쳤습니다.
반면 1998년 LTCM 위기, 2010년 플래시 크래시, 2015년 위안화 평가절하, 2024년 엔 캐리 트레이드 청산처럼 경제 자체는 건강한 상황에서 갑작스러운 충격으로 생긴 급등은 모두 1년 뒤 S&P 500이 더 높았습니다. 그래서 VIX는 장단기 금리차 역전 기록 같은 경기침체 관점, 그리고 역대 하락장의 회복 기간과 함께 보는 것이 도움이 됩니다.
VIX가 20 아래로 돌아오기까지 걸린 기간
VIX 종가 20 미만은 장기 평균에 가깝기 때문에 '정상으로 돌아왔다'는 신호로 적절합니다. 22번의 급등 전체에서 기다린 기간의 중앙값은 40거래일이지만, 편차가 큽니다.
- 가장 빠른 경우: 2024년 8월 6거래일(2024년 8월 13일에 20 미만 복귀), 2018년 2월 7거래일, 2026년 3월 8거래일, 2018년 12월 10거래일.
- 가장 느린 경우: 2008년 11월 273거래일, 2020년 3월 231거래일, 2002년 8월 192거래일, 1998년 10월 183거래일.
이 패턴은 직관적입니다. 2018년 숏 변동성 청산이나 2024년 엔 캐리 트레이드처럼 포지션 쏠림이 만든 급등은 며칠 만에 사라집니다. 실제 경제위기나 금융위기가 만든 급등은 주가가 회복하는 동안에도 변동성을 몇 달씩 높게 유지시킵니다.
장중 급등과 종가 급등
유명한 VIX 장면 가운데 일부는 종가보다 장중에 훨씬 크게 보입니다.
- 2024년 8월 5일: 엔 캐리 트레이드 청산 중 VIX는 장중 65.73까지 올랐지만 종가는 38.57이었고, 6거래일 뒤에는 20 아래로 돌아왔습니다.
- 2015년 8월 24일: 중국발 매도세 속에 장중 53.29, 종가는 40.74였습니다.
- 2018년 2월('Volmageddon'): 고점 종가는 2월 5일의 37.32였고, 장중 고점은 다음 날 50.30에 달했습니다.
- 2025년 4월: 관세 발표 후 4월 7일 장중 60.13, 이어 4월 8일 고점 종가 52.33을 기록했습니다.
'VIX 60 돌파' 같은 헤드라인을 보면 그것이 장중 수치인지 확인하세요. 이 표는 기준에 종가를 쓰고, 장중 고점은 참고용으로 보여 줍니다.
표에 나타난 전쟁과 지정학적 충격
지정학적 사건이 표에 등장하는 횟수는 생각보다 적습니다. 분명한 사례는 이라크의 쿠웨이트 침공(1990년), 9·11 테러(2001년), 러시아의 우크라이나 침공(2022년, 연준 긴축이 이끈 하락장 속), 그리고 2026년 이란 전쟁입니다. 가장 큰 급등의 대부분은 신용위기, 폭락, 정책 충격 같은 금융적 요인에서 나왔습니다. 12개 전쟁을 분석한 '전쟁과 주가' 글은 주식 쪽에서 같은 결론을 보여 줍니다. 전쟁은 짧은 하락을 일으킨 뒤 회복으로 이어지는 경우가 많았습니다.
2026년 현재까지. 올해 급등은 한 번이었습니다. 이란 전쟁과 호르무즈 해협의 유조선 위협으로 S&P 500이 5주 연속 하락한 2026년 3월 27일, VIX는 종가 31.05를 기록했습니다. 그날 S&P 500 종가는 6,368.85로 12개월 고점보다 8.7% 낮았습니다. VIX는 불과 8거래일 뒤인 2026년 4월 9일 20 아래로 돌아왔고, S&P 500은 고점 1개월 뒤 12.1%, 3개월 뒤 16.8% 올랐습니다. 이 국면의 유가와 섹터 흐름은 이란 전쟁이 주식에 미친 영향과 오일쇼크 때 S&P 500의 움직임에서 볼 수 있습니다.
오늘의 VIX는?
Cboe 일별 데이터에 따르면 2026년 10월 22일 VIX 종가는 19.03이었습니다. 장기 평균 19.42를 약간 밑돌고, 이 표에서 급등의 시작점인 30보다는 크게 낮은 수준입니다. 같은 날 S&P 500 종가는 7,663.43이었습니다. 현재 진행 중인 급등은 없습니다.
미국 밖의 공포지수
VIX는 S&P 500의 예상 변동성만 측정하지만 전 세계 시장과 함께 움직이며, 대부분의 주요 시장은 현지 지수 옵션을 바탕으로 한 자체 지수를 갖고 있습니다. Euro Stoxx 50의 VSTOXX, 일본의 닛케이평균 변동성지수(Nikkei Stock Average Volatility Index), 한국 코스피200의 VKOSPI, Nifty 50의 India VIX, 홍콩의 항셍 변동성지수(VHSI), 대만의 TAIFEX VIX, 모스크바 거래소의 RVI 등입니다. 기초 지수가 다르기 때문에 VIX와 수준을 직접 비교할 수는 없지만, 급등은 같은 글로벌 사건을 전후해 몰리는 경향이 있습니다. 한국 투자자에게는 코스피200 옵션으로 산출하는 VKOSPI(코스피200 변동성지수)가 VIX에 해당하는 지표입니다. 미국 밖에서 폭락이 어떻게 전개되는지 보려면 1990년 이후 모든 코스피 폭락을 참고하세요.
이 표를 활용하는 법
- 신호가 아니라 맥락으로. VIX 종가 30 돌파는 시장이 스트레스 상태라는 뜻입니다. 그것만으로는 원인이 짧은 충격인지, 긴 약세장의 시작인지 알 수 없습니다.
- 기간을 보세요. 이 표본에서 고점 이후 1개월·3개월 수익률은 22번 중 21번 플러스였지만, 12개월 결과는 이후 경기침체나 약세장이 왔는지에 따라 갈렸습니다.
- 뒷받침하는 신호를 확인하세요. 시장 폭(breadth), 신용 스프레드, 실적 전망 수정은 유동성 패닉과 펀더멘털 재평가를 구분하는 데 도움이 됩니다. 어떤 신호가 중요한지는 월스트리트 드로다운 워치와 다우존스 리스크 펄스에서 설명합니다. 같은 위기 속 최악의 하루들은 S&P 500 역사상 최악의 20일에서 볼 수 있습니다.
- 연간 성과와 비교하세요. 급등이 있었던 해에도 연간으로는 플러스로 끝난 해가 많습니다. 1928년 이후 매년의 성과는 S&P 500 연도별 수익률에서 확인하세요.
변동성, 시장 폭, 투자 심리를 함께 지켜보고 싶다면 SimianX의 AI 애널리스트 에이전트가 이러한 신호를 실시간으로 추적하고, 오토파일럿으로 24시간 운영할 수도 있습니다. 이 페이지는 교육용이며 투자 조언이 아닙니다.
자주 묻는 질문
VIX 사상 최고치는 얼마인가요? 최고 종가는 코로나19 폭락 중이던 2020년 3월 16일의 82.69입니다. 장중 최고치는 글로벌 금융위기 중이던 2008년 10월 24일의 89.53입니다.
VIX가 얼마면 높은 편인가요? 1990년 이후 VIX의 평균은 19.42입니다. 20을 넘으면 높은 편이고, 종가 30 이상은 이 표에서 급등으로 보는 기준이며, 종가 40 이상은 1990년 이후 거래일의 2.2%에서만 나타났습니다.
VIX가 종가 30을 넘는 일은 얼마나 자주 있나요? 1990년 이후 종가 30 이상을 기록한 급등은 22번이었고, 그 이후 전체 거래일의 7.9%가 종가 30 이상이었습니다. 그 대부분은 2008~2009년과 2020년 국면에 몰려 있습니다.
VIX 급등은 증시가 바닥을 쳤다는 뜻인가요? 반드시 그렇지는 않습니다. 22번 중 18번의 급등에서 S&P 500은 이후 12개월 안에 더 낮은 종가를 기록했고, 2008년 3월에는 47.0% 더 하락했습니다. 추가 하락의 중앙값은 4.2%였습니다.
VIX 급등 이후 주가는 어떻게 움직였나요? VIX 고점 종가를 기준으로 S&P 500 수익률의 중앙값은 1개월 후 +7.4%, 3개월 후 +10.5%, 12개월 후 +21.2%였고, 확정된 21번 중 16번 1년 뒤 더 높았습니다.
2026년 VIX는 어땠나요? 2026년 들어 지금까지 종가 30 이상은 이란 전쟁 중이던 3월 27일의 31.05가 유일합니다(이어 3월 30일 30.61). 가장 최근 종가는 2026년 10월 22일의 19.03입니다.
방법과 출처, 이 페이지의 업데이트 방식
- VIX: Cboe 공식 VIX 과거 데이터 파일(VIX_History.csv)의 일별 시가·고가·저가·종가, 1990년 1월 2일부터 2026년 10월 22일까지. FRED VIXCLS(겹치는 모든 날짜에서 동일) 및 CNBC의 .VIX 기록(동일)과 대조했습니다. VIX는 1993년에 처음 발표되었고, S&P 500 옵션에 기반한 현재 산출 방식은 2003년부터 적용되었습니다. Cboe는 1990년까지 거슬러 올라가 시계열을 산출합니다.
- S&P 500: Yahoo Finance ^GSPC의 일별 종가. 최근 10년은 FRED SP500, 전체 기간은 CNBC의 .SPX 기록과 대조했습니다(가장 큰 차이는 하루 0.12%). 수익률은 배당을 제외한 가격 수익률입니다.
- 기준: 급등 = VIX 종가 30 이상. 그런 종가 없이 60거래일이 연속되면 급등 종료. 고점 = 최고 종가. 1개월 = 21거래일, 3개월 = 63거래일, 12개월 = 252거래일. 하락률 = 고점 날짜의 S&P 500 종가를 직전 252거래일의 최고 종가와 비교한 값.
- 업데이트: '오늘의 VIX는?' 섹션과 맨 위 핵심 요약은 매주 갱신합니다. 표와 통계는 새로운 급등이 시작될 때, 미확정 칸을 채울 수 있게 될 때(2026년 3월 급등의 12개월 수익률은 2027년 3월 이후), 그리고 최소 분기에 한 번 다시 계산합니다. 맨 위의 '업데이트' 날짜가 마지막 갱신일입니다.
글: Marcus Reeve
관련 글
- 1929년 이후 S&P 500 베어마켓: 낙폭과 회복 기간
- S&P 500 하락장 회복 기간 총정리(1929–2022)
- S&P 500 폭락 역사: 최악의 20일과 그 이후
- S&P500 연도별 수익률: 1928–2026년 전체 표
- 코스피 폭락 2026: 역대 코스피 폭락 순위와 회복 기간
- 전쟁과 주가 2026: 12전쟁 중 9번 S&P500 상승
- 9/11 초기 테러전: S&P -14%, 4개월 회복분석
- 이란 전쟁 충격: 주식 리스크오프, 유가 $100-$120
- 장단기 금리차 역전과 미국 경기침체: 역대 역전 참고표
- 오일쇼크와 주가: S&P 500 1973~2026 참조표
더 많은 참고표는 시장의 역사 토픽 허브에서 볼 수 있습니다.
참고 자료
- Cboe — VIX 지수 개요
- Cboe — VIX 과거 데이터(VIX_History.csv, 1990년 이후 일별)
- FRED — CBOE 변동성지수: VIX(VIXCLS)
- FRED — S&P 500(SP500)
- Yahoo Finance — S&P 500(^GSPC) 과거 가격
- NBER — 미국 경기 확장기와 수축기
- Wikipedia — VIX
- Wikipedia — Long-Term Capital Management
- Wikipedia — 2010년 플래시 크래시
- Wikipedia — 2008년 금융위기
- Wikipedia — 2020년 주식시장 폭락
- Wikipedia — 2015~2016년 중국 주식시장 혼란
- Wikipedia — 2025년 주식시장 폭락
- AP via WBTV — 이란 전쟁 속 유가 상승, 주가 하락(2026년 3월 27일)


