S&P 500 역사상 최악의 20일 — 그리고 그 뒤에 일어난 일
S&P 500 역사상 최악의 하루는 1987년 10월 19일, '블랙 먼데이'로, 이날 지수는 종가 기준 20.47% 폭락했다. 거의 한 세기에 이르는 시장 데이터 가운데 이날에 견줄 만한 날은 없다. 하지만 블랙 먼데이는 표제어에 불과하다. 그 아래로는 대공황에서 코로나19 폭락까지 이어지는 공황 매매의 날들이 줄지어 있다. 그리고 이 날들을 연구해서 가장 쓸모 있는 점은 하락 폭 자체가 아니라, 폭락 직후의 며칠, 몇 주, 나아가 몇 년 동안 실제로 무슨 일이 벌어졌는가에 있다.
이 글은 S&P 500(그리고 1957년 이전의 전신인 S&P Composite 종합지수) 역사상 하루 하락률이 가장 컸던 20일을 종가 손실 기준으로 정렬하고, 각 폭락의 방아쇠를 덧붙인 완전한 참고표다. 이 글은 의도적으로 본 사이트의 두 장편 글과 자매편으로 설계되었다. 1929년 이후 모든 S&P 500 약세장 은 고점에서 저점까지의 느린 하락을 측정하고, 모든 약세장이 회복까지 걸린 시간 은 다시 기어올라가는 과정을 측정한다. 그 두 글이 마라톤 전체를 좇는다면, 이 글은 그 마라톤 안에서 가장 격렬한 한 걸음을 좇는다.
무엇이 '폭락의 날'인가 — 방법론
폭락의 날 과 약세장은 같은 것이 아니다. 약세장 은 고점에서 저점까지 20% 이상 하락하는 것으로, 마무리되기까지 몇 달에서 몇 년이 걸릴 수 있다. 반면 폭락의 날은 단일 거래일 — 종가에서 종가로의 한 번의 변동 — 으로서, 그 하락 폭이 역사상 최대급 일일 하락에 이름을 올린 날을 가리킨다.
아래 표는 S&P 500 종가 수준의 변동률 로 정렬했으며, 1957년부터는 현행 지수를, 그 이전에는 직접적 전신인 S&P Composite를 사용했다. 순위를 정직하게 유지하기 위한 몇 가지 기본 규칙이 있다.
- 포인트가 아니라 퍼센트로 본다. 2026년에 500포인트 떨어지는 것은 일상이지만, 1929년에 50포인트 떨어지는 것은 파국이었다. 한 세기를 가로질러 비교할 수 있는 것은 변동률뿐이다.
- 장중이 아니라 종가로 본다. 장중 수치(예컨대 2010년 5월의 '플래시 크래시'는 한때 급락했다가 종가 전에 일부 회복했다)는 순위를 뒤섞는다. 종가에서 종가로의 비교가 더 깔끔하고 더 널리 인용되는 기준이다.
- 총수익이 아니라 가격만 본다. 배당을 제외하는 것이 폭락표의 관례다. 총수익 기준으로 계산하면 그 뒤의 모든 회복은 표에 적힌 것보다 약간 더 빠르다.
데이터 공급사마다 가장 오래된 며칠에 대해서는 소수점 아래 몇 자리의 차이가 있으므로, 소수점은 약 0.1포인트 단위의 정확도로 받아들이기 바란다. 하지만 이 표의 구조 — 어느 시대가 지배적인지, 폭락일이 어떻게 뭉치는지 — 는 S&P 500 최대 일일 변동을 정리한 위키백과 목록 을 포함해 신뢰할 만한 모든 출처에서 안정적이다.
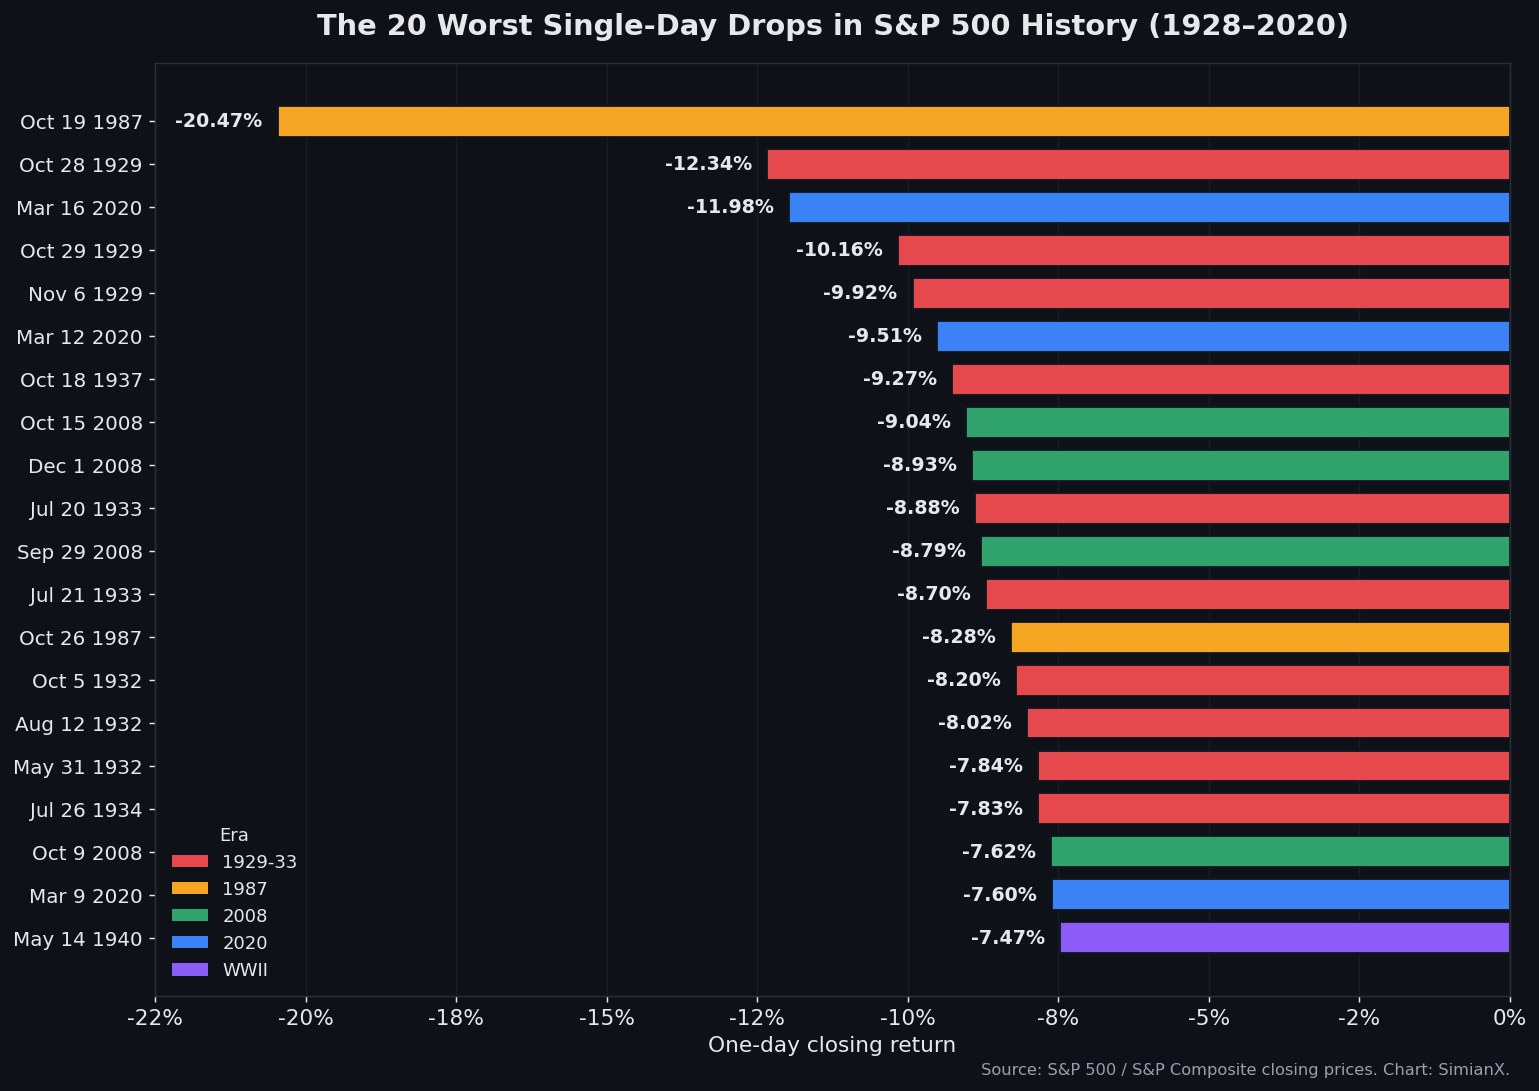
S&P 500 역사상 하루 하락률이 가장 컸던 20일
다음은 최악에서 상대적으로 가벼운 순으로 정렬한 완전한 표다. 같은 지수는 S&P 500 ETF 페이지 에서 실시간으로 추적할 수 있다.
| 순위 | 날짜 | 일일 종가 | 방아쇠 / 배경 |
|---|---|---|---|
| 1 | 1987년 10월 19일 | −20.47% | 블랙 먼데이 — 포트폴리오 보험과 프로그램 매매의 연쇄 매도 |
| 2 | 1929년 10월 28일 | −12.34% | 월스트리트 대폭락 — 대공황으로의 진입 |
| 3 | 2020년 3월 16일 | −11.98% | 코로나19 — 전국 봉쇄 시작 |
| 4 | 1929년 10월 29일 | −10.16% | '검은 화요일' — 기록적 거래량의 공황 매도 |
| 5 | 1929년 11월 6일 | −9.92% | 1929년 폭락의 여진 |
| 6 | 2020년 3월 12일 | −9.51% | 코로나19 '검은 목요일' — WHO 팬데믹 선언 |
| 7 | 1937년 10월 18일 | −9.27% | 1937~38년 '루스벨트 침체' |
| 8 | 2008년 10월 15일 | −9.04% | 글로벌 금융위기 — 신용시장 경색 |
| 9 | 2008년 12월 1일 | −8.93% | NBER가 경기침체를 공식 선언 |
| 10 | 1933년 7월 20일 | −8.88% | 대공황기, 봄 반등 이후의 반락 |
| 11 | 2008년 9월 29일 | −8.79% | 하원이 첫 TARP 구제안을 부결 |
| 12 | 1933년 7월 21일 | −8.70% | 대공황기의 연속 매도 |
| 13 | 1987년 10월 26일 | −8.28% | 블랙 먼데이의 여진 |
| 14 | 1932년 10월 5일 | −8.20% | 대공황 |
| 15 | 1932년 8월 12일 | −8.02% | 대공황 |
| 16 | 1932년 5월 31일 | −7.84% | 대공황 바닥 형성 과정 |
| 17 | 1934년 7월 26일 | −7.83% | 대공황기의 매도 |
| 18 | 2008년 10월 9일 | −7.62% | 글로벌 금융위기 |
| 19 | 2020년 3월 9일 | −7.60% | 코로나19 + 사우디·러시아 유가 전쟁 |
| 20 | 1940년 5월 14일 | −7.47% | 제2차 세계대전 — 나치군이 프랑스로 돌파 |
네 개의 군집: 폭락일은 떼를 지어 다닌다
이 표에서 가장 중요한 패턴은, 하루 하락률이 가장 컸던 20일이 95년에 걸쳐 고르게 흩어져 있지 않다는 점이다. 그것들은 거의 예외 없이 네 개의 군집 으로 수렴한다.
1929~1937년: 대공황
최악의 20일 가운데 11일이 대공황기(1929~1937년)에 속한다. 이는 한 번의 폭락이 아니라 여러 해에 걸쳐 천천히 진행된 붕괴였으며, 지수는 1929년 고점에서 1932년 저점까지 약 86%를 잃었다 — 이것이 S&P 500 역사상 가장 깊은 약세장 이다. 최악의 날들은 파도처럼 밀려왔다. 1929년 10월의 공황, 1932년의 투매, 1933년의 거짓 회복, 그리고 1937년의 재발이다. 경제가 정말로 무너지면 폭락일은 몇 배로 늘어난다.
1987년 10월: 블랙 먼데이
블랙 먼데이가 가장 기이한 사례인 까닭은 그 어떤 경기침체도 동반하지 않았기 때문이다. 경제는 계속 성장했고 기업 이익도 계속 늘었다. 20.47%의 하루 폭락은 대부분 기계적인 사건이었다 — '포트폴리오 보험' 헤지 프로그램이 가격이 떨어지면 자동으로 선물을 팔았고, 그것이 가격을 더 끌어내리며, 다시 더 많은 매도를 촉발하는 피드백 고리였다. 그럼에도 S&P 500은 그해를 소폭 상승으로 마감했다. 경제의 펀더멘털로는 설명되지 않는 폭락의 가장 순수한 실례다.
2008년: 글로벌 금융위기
최악의 20일 가운데 4일이 2008년 가을에 속한다. 리먼 브라더스(Lehman Brothers)의 파산과 신용시장의 경색이 -7%에서 -9%에 이르는 거래일을 잇따라 만들어냈다. 9월 29일의 하락은 미국 하원이 첫 TARP 은행 구제안을 부결 한 바로 그날 일어났다 — 단 한 번의 호명 투표를 가리키며, 종가까지 시가총액의 거의 9%가 증발하는 것을 지켜볼 수 있는 드문 사례다.
2020년: 코로나19 폭락
모든 군집 가운데 가장 빨랐다. 최악의 20일 가운데 4일이 2020년 3월의 단 3주 구간에 일어났다. 팬데믹이 세계 경제를 멈춰 세운 때다. 그것은 역사상 세 번째로 나쁜 날(3월 16일 -11.98%)을 낳았고 — 그 뒤 기록상 가장 빠른 회복이 되어, 지수는 약 6개월 만에 옛 고점을 되찾았다.
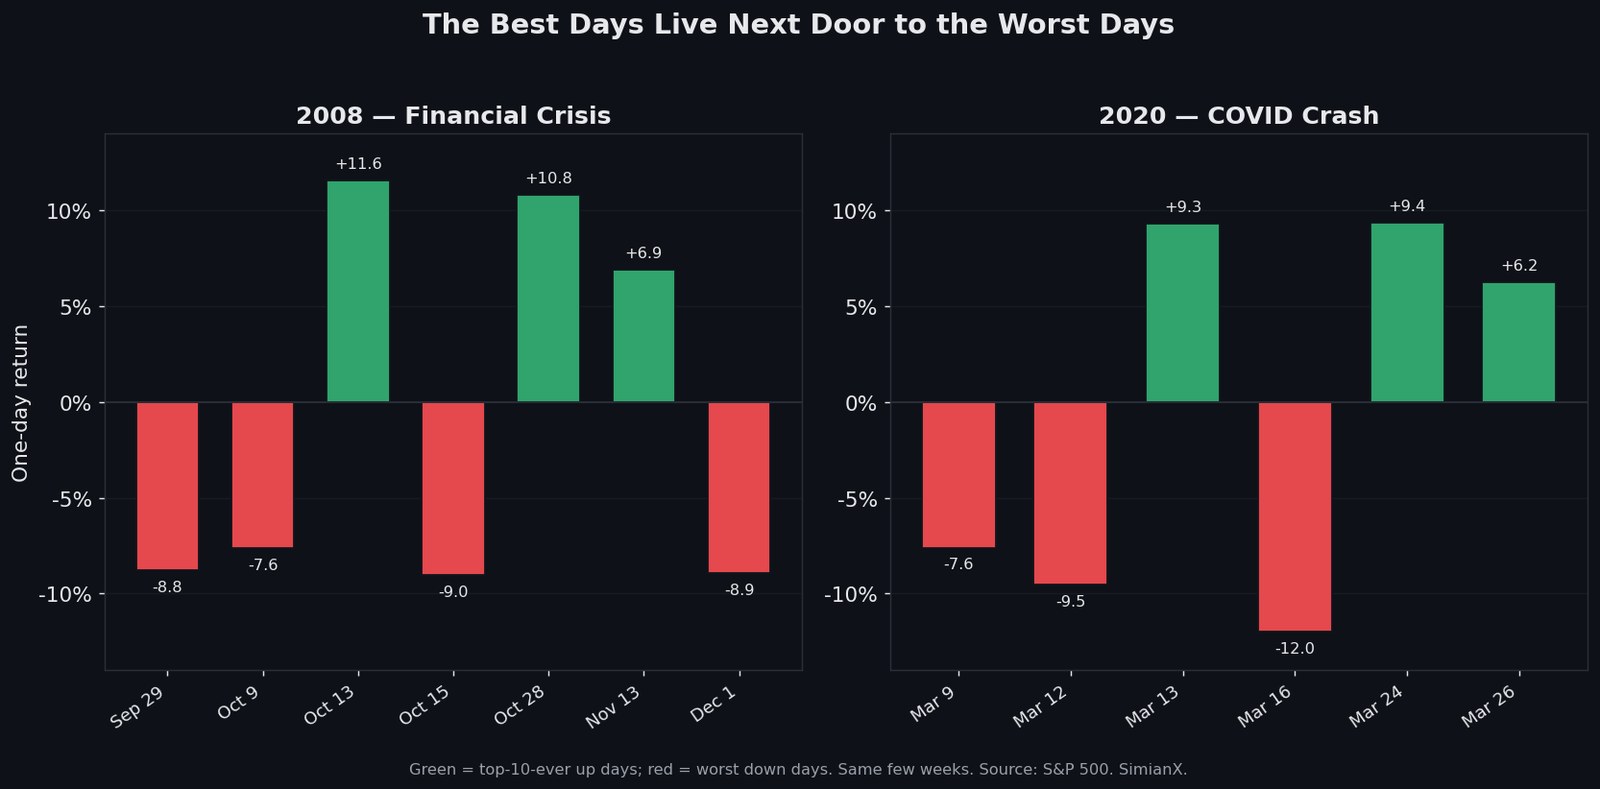
왜 최고의 날은 최악의 날 바로 옆에 사는가
위의 2008년과 2020년 그래프를 자세히 들여다보면, 이 글 전체에서 가장 실행 가능한 사실이 떠오른다. 시장 역사상 최대 상승일은 최대 하락일의 한복판에서 일어난다. 그것은 잔잔한 강세장 속이 아니라 폭풍의 한가운데에서 일어난다.
증거는 압도적이다.
- 블랙 먼데이의 -20.47% 다음 날 S&P는 반등했고, 두 거래일 뒤(1987년 10월 21일)에는 +9.10% 올랐다 — 이 자체가 기록상 최대급 하루 상승이다.
- 2008년 위기의 가장 깊은 국면에서 2008년 10월 13일은 +11.58% 올랐다 — 1930년대 이후 최대 하루 상승률 — 더구나 불과 며칠 전에 -7.62%의 급락이 있었다. 2주 뒤 10월 28일에는 다시 +10.79% 를 보탰다.
- 코로나 폭락의 와중에 2020년 3월 24일은 +9.38% 급등했고(1933년 이후 최고의 날), 3월 16일 -11.98% 바닥 직후였다. 그보다 앞서 3월 13일에는 이미 -9.51%였던 날의 다음 날에 +9.29% 뛰어올랐다.
이는 우연이 아니다. 극단적 변동성은 대칭적이다. -9%의 날을 만들어내는 공포, 강제 매도, 얕은 유동성은 한두 거래일 뒤 똑같이 +9%의 날을 만들어낸다. 과매도 상태가 되튀고, 저가 매수자와 숏 커버링(환매수)이 몰려들기 때문이다. 변동성은 뭉친다. 폭락일과 급등일은 같은 어지러운 시세의 양면이다.
공황 속에서 파는 일의 산수
바로 이 대칭성이 '폭락에 팔고 잠잠해지면 다시 산다'를 그토록 위험하게 만든다. 최고의 날이 최악의 날 바로 옆에 있다면, 폭락 뒤 도망친 투자자는 반등 때 거의 틀림없이 현금을 쥔 채 시장 밖에 있게 된다.
그 산수는 잔혹하다. J.P. Morgan Asset Management의 『Guide to the Markets』 에 따르면, 2003년부터 2022년까지 20년 동안 S&P 500에 줄곧 완전 투자한 1만 달러는 약 6만 4,844달러 로 불어났다 — 연환산 수익률 9.8%에 가깝다. 이 20년에서 최고의 10일 만 놓쳐도 같은 1만 달러는 결국 약 2만 9,708달러 에 그친다. 최고의 20일을 놓치면 1만 8,000달러 아래로 떨어지고, 최고의 30일을 놓치면 명목상 가까스로 본전이다. 이 회사 자신의 데이터는 최고의 10일 가운데 7일이 최악의 10일로부터 약 2주 이내에 일어났음 을 보여준다.
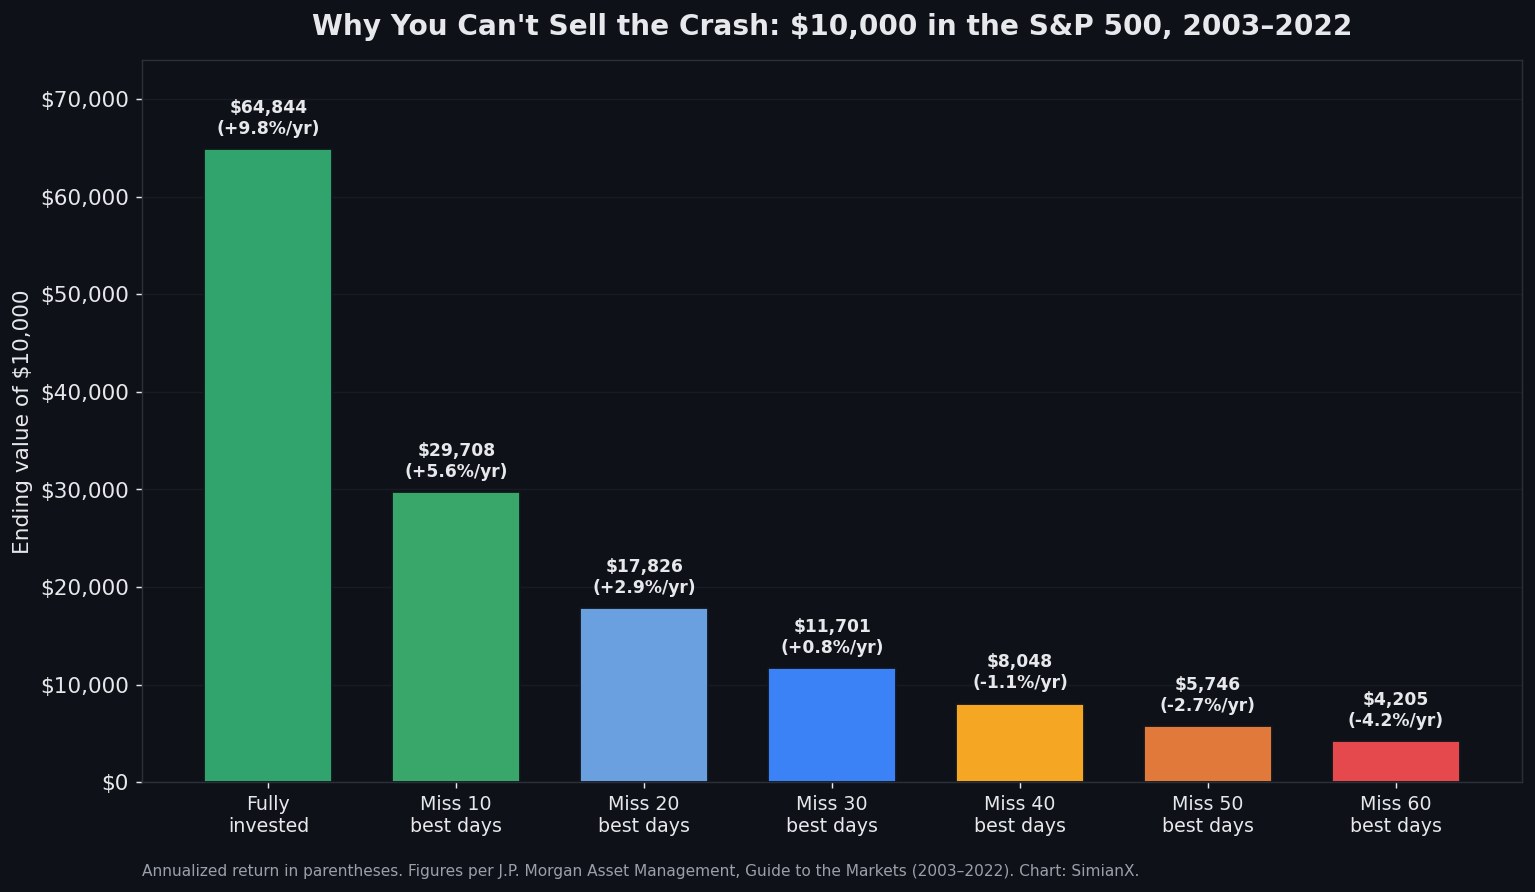
이 교훈은 '폭락은 중요하지 않다'가 아니다. 폭락은 분명히 중요하다 — 그것들이 속한 약세장 은 완전한 회복까지 6개월에서 25년이 걸렸다. 교훈은 더 좁고 더 정확하다. 폭락의 날 그 자체는 거의 절대로 팔기에 옳은 날이 아니다. 반등의 날은 대개 손 닿는 곳에 있고, 그 반등을 한 줌 놓치는 것이 하락 전체를 견뎌내는 것보다 장기적으로 더 큰 타격을 주기 때문이다.
이 최악의 날들이 당신의 투자에 의미하는 것
이 표에서 변치 않는 세 가지 결론이 도출된다.
- 하루 하락의 크기가 하루의 중요성은 아니다. 1987년 블랙 먼데이는 역사상 최대 폭락이었지만 약 2년 만에 거의 완전히 회복했고, 경기침체도 없었다. 그보다 작은 대공황기의 많은 날들은 약 86% 붕괴의 일부였고, 회복에 한 세대가 걸렸다. 배경 — 경기침체 유무, 구조적인가 기계적인가 — 이 눈길을 끄는 퍼센트보다 훨씬 더 중요하다.
- 폭락일은 경기침체와도 반등과도 이웃한다. -7%의 거래일을 보고 있다면, 통계적으로 +7%의 거래일도 가까이 있다. 둘 다 같은 고변동성 국면에 속한다.
- 시장에 머무르는 것이 폭락을 저격하는 것보다 낫다. J.P. Morgan Asset Management 의 '최고의 날을 놓치다' 그래프가 전문 금융계에서 가장 많이 인용되는 이유는 단 하나 — 그것이 사실이고, 또 직관에 반하기 때문이다.
AI 트레이딩 모델은 최악의 날에 공황에 빠질까?
인간 투자자는 폭락의 날에 판다. 그것이야말로 이 표가 드러내는 문제 그 자체다. 그래서 2026년의 자연스러운 질문은 이것이다 — 시세가 새빨갛게 물들 때, AI 기반 트레이딩 시스템은 조금이라도 더 규율 있는가.
SimianX는 수십 개의 첨단 AI 모델을 라이브 시장에서 겨루게 하고 모든 결정을 기록한다. 그래서 추측이 아니라 실제로 측정 할 수 있다. 자매 연구 AI 모델은 폭락에서 공황 매도하는가? 는 가격이 거세게 떨어질 때 31개의 서로 다른 모델 봇이 어떻게 행동했는지 — 어느 것이 얼어붙고, 어느 것이 사들이고, 어느 것이 바로 최악의 순간에 투매했는지 — 를 낱낱이 분석한다. 라이브 커맨드 룸 에서는 모델이 생생한 낙폭을 실시간으로 추론하는 모습을 볼 수 있고, AI 모델 리더보드 에서는 그 성적을 비교할 수 있으며 — 화면에 매달리지 않고 규율만 원한다면 — 다음 -9%의 날에 규칙 기반의 선을 지키도록 오토파일럿(autopilot) 에 맡길 수 있다. (디지털 자산에서의 대응 글은 50%를 넘는 모든 비트코인 폭락과 회복 기간 을 참고하라.)
자주 묻는 질문
증시 역사상 최악의 하루는 언제인가?
퍼센트로 보면 S&P 500 역사상 최악의 날은 1987년 10월 19일, '블랙 먼데이'로, 종가에서 종가로 20.47% 하락이다. 다우존스 산업평균지수(Dow)는 같은 날 22.6% 떨어졌다. 원래 포인트로 보면 최대 하락은 모두 최근(2020년 3월)이지만, 포인트는 시대를 가로질러 비교할 수 없다. 퍼센트만이 공정한 척도다.
1929년 폭락이 1987년보다 나빴는가?
단일한 하루로 보면 그렇지 않다 — 1929년 10월 28일(-12.34%)은 블랙 먼데이보다 작다. 하지만 1929년은 약 86%, 여러 해에 걸친 붕괴의 서막이었고 대공황을 규정했다. 반면 1987년은 그 뒤에 경기침체가 없었고 약 2년 만에 회복했다. 최악의 하루 와 최악의 폭락 은 다른 질문이다.
폭락의 날 뒤, 시장은 보통 얼마나 빨리 반등하는가?
대개 며칠 안이다. 역사상 최대 하루 상승(2008년 10월 13일 +11.58%, 2020년 3월 24일 +9.38%, 1987년 10월 21일 +9.10%)은 모두 기록적 하락의 1~2 거래일 안에 일어났다. 반면 신고점으로의 완전한 회복은 그와는 별개의, 더 느린 과정이다 — 모든 약세장이 회복까지 걸린 시간 을 보라.
크게 떨어진 뒤 나는 팔아야 하는가?
역사는 강력하게 반대한다. 최고의 날이 최악의 날 바로 옆에 있기에 공황 속에서 파는 투자자는 반등을 놓치기 쉽고, J.P. Morgan의 데이터 는 20년 동안 최고의 10일만 놓쳐도 최종 자산이 대략 절반이 됨을 보여준다. 이는 교육 목적의 분석이며 개인 투자 조언이 아니다.
관련 읽을거리
- 1929년 이후 모든 S&P 500 약세장: 기간과 회복
- 모든 약세장이 회복까지 걸린 시간: 1929~2022
- AI 모델은 폭락에서 공황 매도하는가? 31개의 봇이 밝히는 것
- 50%를 넘는 모든 비트코인 폭락: 2011년 이후 회복 기간
- 라이브 도구: S&P 500 트래커, AI 모델 리더보드, 라이브 커맨드 룸, 그리고 오토파일럿.
데이터 출처: S&P 500과 S&P Composite 종가, S&P 500 최대 일일 변동을 정리한 위키백과 목록 에서 정리. '최고의 날을 놓치다' 수치는 J.P. Morgan Asset Management 『Guide to the Markets』(2003~2022)에서. 모든 그래프는 SimianX 제작. 이 글은 교육 목적이며 투자 조언이 아니다.