 글: Marcus Reeve
1990년 이후 모든 미국 중간선거 전후의 VIX
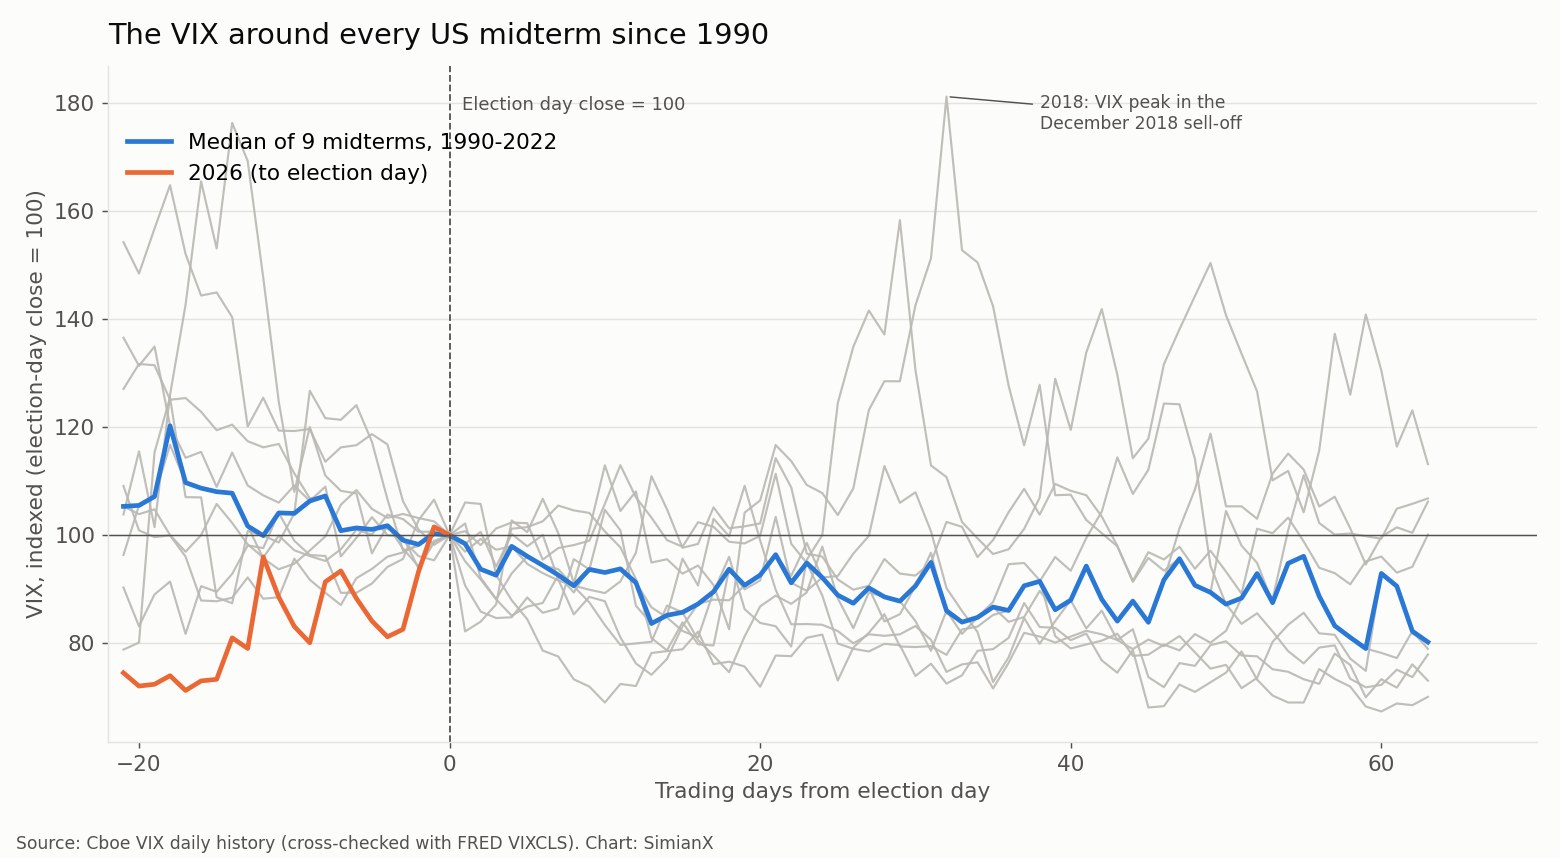
2026년 11월 3일 종가까지의 데이터입니다. 아래의 모든 수치는 Cboe의 공식 일간 VIX 이력에서 다시 계산했으며, 세인트루이스 연방준비은행이 제공하는 같은 시계열과 대조해 확인했습니다.
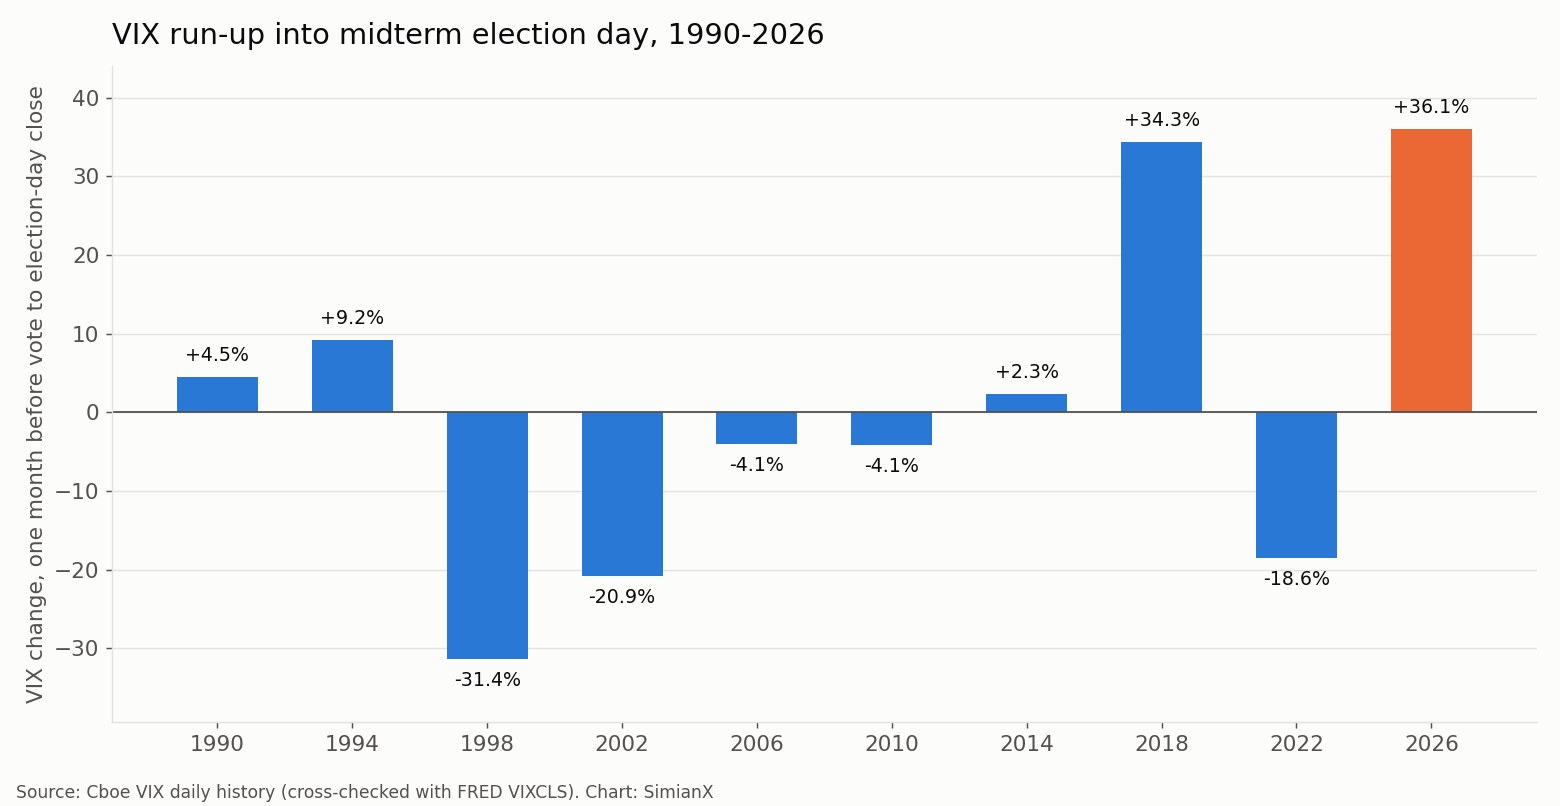
핵심 요약: VIX 데이터가 시작되는 1990년 이후 치러진 9번의 중간선거에서, 투표 뒤의 "변동성 붕괴(volatility crush)"는 실제로 있었지만 믿을 만하지는 않았습니다. 선거일 종가를 기준으로 보면 VIX는 중간선거 9번 중 6번 다음 날 하락했고(중앙값 −1.6%), 한 달 뒤에는 9번 중 5번만 하락했으며(중앙값 −3.6%, 아무 달이나 골라도 나오는 수준), 석 달 뒤에는 9번 중 6번 하락했습니다(중앙값 −19.8%). 대통령 선거는 다릅니다. VIX는 9번 중 8번 선거일을 향해 올랐고, 석 달 뒤에는 9번 중 8번 더 낮았습니다. 2026년에는 투표 전날인 11월 2일 월요일 VIX가 21.15, 선거일에는 20.83으로 마감했습니다. 직전 한 달 동안 +36.1% 올라, 데이터상 어떤 중간선거보다도 큰 선거 전 상승폭을 기록했습니다.
결과(미 동부시간 2026년 11월 4일 오전 1시 50분 기준): 민주당이 상원과 하원을 모두 장악했다. AP와 NBC News가 당선 확정을 발표했다. 오전 1시 30분(미 동부시간) AP 집계로 민주당은 공화당이 갖고 있던 상원 7석과 하원 16석을 빼앗았다. 2027년 1월 3일부터 의회는 더 이상 백악관 여당이 온전히 장악하지 못한다.
선거철마다 같은 주장이 나옵니다. 불확실성 때문에 투표 전에는 Cboe 변동성지수(VIX)가 오르고, 결과가 나오면 불확실성이 사라지면서 VIX가 "꺾인다"는 것입니다. SimianX의 중간선거 이후 주식시장 레퍼런스는 매 주기의 S&P 500 흐름을, 1990년 이후 모든 VIX 급등은 큰 공포 국면을 다룹니다. 이 글은 두 글 모두 다루지 않는 더 좁은 질문에 답합니다. 미국 중간선거 전후에 VIX 자체는 어떻게 움직였을까?
짧게 말하면, 한 달 기준의 중간선거 변동성 붕괴는 대체로 속설에 가깝고, 석 달 기준으로 나타나는 하락은 선거 효과라기보다 높은 출발점에서의 평범한 평균 회귀에 더 가까워 보입니다. 세부 내용이 중요하므로 전체 표를 먼저 보겠습니다.
수치를 만든 방법
- 지수: Cboe 변동성지수(VIX). 일간 종가는 1990년 1월 2일부터 시작하는 Cboe 공개 지연 시세 이력에서 가져왔습니다. 모든 종가를 FRED 시계열 VIXCLS와 비교했으며, 두 파일은 9,308거래일 전부에서 일치합니다.
- 대상 중간선거: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018, 2022년. 선거 9번뿐이므로 표본이 작습니다. 아래의 모든 횟수는 확률이 아니라 실제로 일어난 일에 대한 기술로 읽어 주십시오.
- 선거일: 11월 첫 번째 월요일 다음 화요일. 이 모든 선거일에 미국 주식·옵션 시장은 정상 개장했습니다.
- 측정 구간: "투표 전" 수준은 선거일 직전 종가(월요일)입니다. 선거 전 상승폭은 한 달 전 같은 날짜 또는 그 이전의 마지막 종가에서 선거일 종가까지의 변화입니다. 다음 날, 1개월, 3개월 변화는 선거일 종가를 기준으로 다음 거래일까지, 그리고 1개월·3개월 뒤 같은 날짜 또는 그 이전의 마지막 종가까지 측정했습니다.
- 비교 연도: 1992~2024년 9번의 대통령 선거 해와, 11월에 연방 선거가 없는 1991~2025년의 홀수 해 18번에서 같은 달력 구간을 적용했습니다.
- 기준 비율: 참고용으로, 1990년 이후 모든 VIX 거래일 가운데 하루, 한 달, 석 달 뒤 지수가 더 낮았던 비율입니다.
VIX 변화는 퍼센트로 표시합니다. VIX가 20에서 18로 움직이면 −10%, 즉 −2포인트입니다.
모든 중간선거 전후의 VIX, 1990–2022: 레퍼런스 표
| 중간선거(선거일) | 투표 전 마지막 VIX 종가 | 선거일 종가 | 직전 1개월 상승폭 | 다음 날 | +1개월 | +3개월 |
|---|---|---|---|---|---|---|
| 1990년 11월 6일 | 29.85 | 29.11 | +4.5% | +6.0% | −22.3% | −22.1% |
| 1994년 11월 8일 | 17.37 | 16.30 | +9.2% | +0.7% | +11.3% | −29.9% |
| 1998년 11월 3일 | 27.26 | 27.76 | −31.4% | −1.4% | +3.4% | +0.4% |
| 2002년 11월 5일 | 30.82 | 31.23 | −20.9% | −1.6% | −3.6% | +5.8% |
| 2006년 11월 7일 | 11.16 | 11.09 | −4.1% | −3.1% | +14.2% | −6.9% |
| 2010년 11월 2일 | 21.83 | 21.57 | −4.1% | −9.3% | −10.1% | −19.8% |
| 2014년 11월 4일 | 14.73 | 14.89 | +2.3% | −4.8% | −16.9% | +23.1% |
| 2018년 11월 6일 | 19.96 | 19.91 | +34.3% | −17.8% | +6.4% | −22.8% |
| 2022년 11월 8일 | 24.35 | 25.54 | −18.6% | +2.2% | −12.7% | −23.1% |
| 중앙값, 1990–2022 | 21.83 | 21.57 | −4.1% | −1.6% | −3.6% | −19.8% |
| VIX 하락 횟수 | 9번 중 5번 | 9번 중 6번 | 9번 중 5번 | 9번 중 6번 | ||
| 2026년 11월 3일 | 21.15 | 20.83 | +36.1% | 2026년 11월 4일: 장 마감 후 추가 예정 | 대기 중 | 대기 중 |
선거 전 상승폭 열은 투표 직전 한 달을 측정합니다(예를 들어 1990년은 1990년 10월 5일 종가 27.85에서 선거일 종가 29.11까지). 2026년의 상승폭은 10월 2일 종가 15.31에서 시작합니다.
두 번째 표는 VIX가 실제로 어디서 끝났는지, 투표 후 석 달 동안 얼마나 높이 올랐는지, 같은 석 달 동안 S&P 500 지수가 어떻게 움직였는지를 보여 줍니다.
| 중간선거 | VIX +1개월 | VIX +3개월 | 3개월 내 최고 종가(날짜) | 3개월 내 최저 종가 | S&P 500, +3개월 |
|---|---|---|---|---|---|
| 1990 | 22.62 | 22.68 | 36.20 (1991년 1월 14일) | 20.09 | +14.9% |
| 1994 | 18.15 | 11.42 | 18.41 (1994년 11월 23일) | 10.98 | +3.3% |
| 1998 | 28.70 | 27.88 | 32.98 (1999년 1월 14일) | 20.21 | +14.5% |
| 2002 | 30.10 | 33.04 | 34.69 (2003년 1월 27일) | 23.16 | −7.8% |
| 2006 | 12.67 | 10.32 | 12.67 (2006년 12월 7일) | 9.89 | +4.9% |
| 2010 | 19.39 | 17.30 | 23.54 (2010년 11월 30일) | 15.45 | +9.3% |
| 2014 | 12.38 | 18.33 | 23.57 (2014년 12월 16일) | 11.82 | +1.5% |
| 2018 | 21.19 | 15.38 | 36.07 (2018년 12월 24일) | 15.38 | −0.9% |
| 2022 | 22.29 | 19.63 | 26.09 (2022년 11월 9일) | 17.87 | +7.6% |
S&P 500 열은 선거일 종가 기준 가격지수이며 배당은 포함하지 않습니다. 주식시장 전체 그림은 S&P 500 중간선거 레퍼런스를 참고하십시오.
"변동성 붕괴" 성적표
횟수를 한데 모으면 중간선거의 변동성 붕괴는 평판보다 훨씬 약해 보입니다.
| 구간(선거일 종가 기준) | VIX 하락 횟수 | 변화 중앙값 | 변화 중앙값(포인트) | 1990년 이후 전체 거래일: 하락 비율 |
|---|---|---|---|---|
| 다음 거래일 | 9번 중 6번 | −1.6% | −0.39 | 52.9% |
| +1개월 | 9번 중 5번 | −3.6% | −1.13 | 55.1% |
| +3개월 | 9번 중 6번 | −19.8% | −4.27 | 56.0% |
| +12개월 | 9번 중 6번 | −25.4% | −4.60 | — |
눈에 띄는 점은 세 가지입니다.
투표 다음 날 아침은 대체로 더 차분하지만, 극적인 수준은 아닙니다. 다음 날 움직임 9번 중 6번이 하락이었지만 중앙값은 −1.6%에 그쳤고, 가장 큰 두 번의 하락은 다른 뉴스와 함께 나왔습니다. 2018년에는 투표 다음 날 VIX가 17.8% 떨어졌고, 2010년에는 연준이 두 번째 채권 매입을 발표한 11월 3일에 9.3% 떨어졌습니다. 1990년과 2022년에는 다음 날 VIX가 올랐습니다.
한 달 뒤 중간선거의 기록은 동전 던지기 수준입니다. VIX는 중간선거 9번 중 5번 더 낮았습니다. 1990년 이후 전체 거래일을 보면 VIX는 한 달 뒤 55.1%의 확률로 더 낮았고 변화 중앙값은 −2.1%였습니다. 중간선거의 중앙값 −3.6%는 이와 의미 있게 다르지 않으며, 중간선거 9번 중 4번(1994, 1998, 2006, 2018년)은 투표 한 달 뒤 VIX가 더 높았습니다.
석 달 기준 하락은 실재하지만 표본이 작고 출발 수준에 좌우됩니다. 중간선거 9번 중 6번은 석 달 뒤 VIX가 더 낮았고 하락폭 중앙값은 20%에 가까웠습니다. 그러나 그 6번 중 3번은 VIX가 20 이상에서 출발했는데, 이 구간에서는 계절과 관계없이 하락이 일반적입니다(아래 참조). 1998년은 보합(+0.4%)이었고, 2002년과 2014년은 반대로 움직였습니다. 이라크 전쟁이 다가오던 시기, 그리고 2014년 말 유가 폭락 이후 1월 말과 2월 초의 VIX가 더 높았습니다.
중간선거 대 대통령 선거 대 선거 없는 해
"선거 효과"를 가장 깔끔하게 시험하는 방법은 성격이 다른 11월, 또는 선거가 아예 없는 11월에 똑같은 달력 구간을 적용해 보는 것입니다.
| 11월 유형 | 사례 수 | 선거일 VIX 중앙값 | 선거 전 상승 횟수 | 다음 날 VIX 하락 | +1개월 하락 | +3개월 하락 | +3개월 중앙값 |
|---|---|---|---|---|---|---|---|
| 중간선거 해, 1990–2022 | 9 | 21.57 | 9번 중 4번 | 9번 중 6번 | 9번 중 5번 | 9번 중 6번 | −19.8% |
| 대통령 선거 해, 1992–2024 | 9 | 18.74 | 9번 중 8번 | 9번 중 6번 | 9번 중 6번 | 9번 중 8번 | −23.7% |
| 홀수 해(연방 선거 없음), 1991–2025 | 18 | 16.26 | 18번 중 6번 | 18번 중 11번 | 18번 중 10번 | 18번 중 8번 | +4.0% |
홀수 해 행에서 "선거일"은 단순히 11월 첫 번째 월요일 다음 화요일, 즉 같은 달력상의 위치를 뜻합니다.
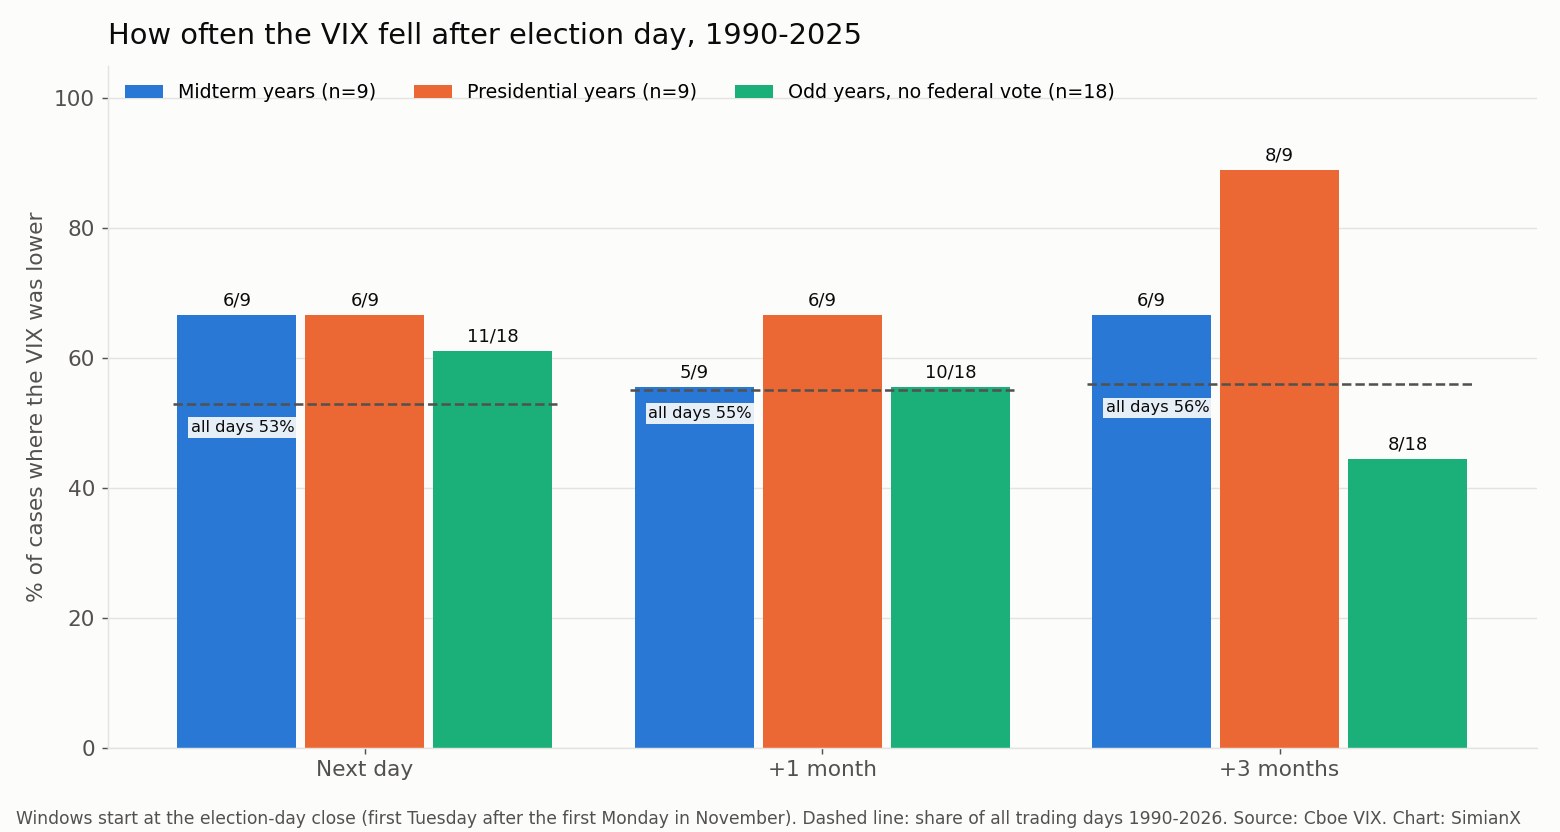
"변동성 붕괴" 이야기가 묘사하는 패턴은 존재하지만, 그것은 대통령 선거의 것입니다. 대통령 선거 해에는 VIX가 9번 중 8번 선거일을 향해 올랐고(한 달 상승폭 중앙값 +19.3%), 그 뒤 하락했습니다. 한 달 뒤에는 9번 중 6번 더 낮았고(중앙값 −19.8%), 석 달 뒤에는 9번 중 8번 더 낮았습니다. 2016년, 2020년, 2024년 선거에서는 VIX가 한 달 안에 각각 가치의 약 3분의 1을 잃었습니다(−32.6%, −40.1%, −33.9%). 석 달 뒤 VIX가 더 높았던 유일한 대통령 선거 해인 1996년은 17.65라는 차분한 수준에서 출발했습니다.
중간선거는 보통 그런 선거 프리미엄을 쌓지 않습니다. 중간선거 9번 중 5번은 투표 전 한 달 동안 VIX가 하락했고 상승폭 중앙값은 −4.1%였으므로, 투표 후 해소될 것이 대체로 적었습니다. 연방 선거가 없는 해에는 11월 패턴이 전혀 없습니다. 홀수 해 18번 중 10번은 석 달 뒤 VIX가 더 높았는데, 저점 부근에서 출발한 경우가 많았기 때문입니다.
달력보다 출발 수준이 더 중요한 이유
VIX는 장기 중간값 쪽으로 되돌아가는 경향이 있습니다(1990년 이후 종가 중앙값은 17.56). 높은 곳에서 출발하면 대개 떨어지고, 낮은 곳에서 출발하면 자주 오릅니다. 중간선거 9번을 투표 전 수준으로 나누면 이 점이 분명해집니다.
| 투표 전 VIX | 중간선거 | 한 달 뒤 VIX 하락 |
|---|---|---|
| 20 이상 | 1990, 1998, 2002, 2010, 2022 | 5번 중 4번(예외는 1998년, +3.4%) |
| 20 미만 | 1994, 2006, 2014, 2018 | 4번 중 1번(2014년, −16.9%) |
이 구분은 기준 비율이 예측하는 것과 거의 정확히 같습니다. 1990년 이후 VIX가 20 이상에서 출발한 모든 거래일을 보면, 한 달 뒤 66.9%의 확률로 더 낮았고 변화 중앙값은 −8.3%였습니다. 선거가 9번뿐이라 선거 효과를 평범한 평균 회귀와 분리하기는 불가능하며, 데이터는 중간선거에 그런 효과가 있다고 볼 강한 근거를 주지 않습니다.
2026년의 선거 전 상승: 역대 중간선거 중 최대
2026년 주기는 중간선거의 관행을 깼습니다. VIX는 2026년 10월 2일 15.31, 선거일 20.83으로 마감해 +36.1% 올랐는데, 이는 VIX 데이터가 시작된 이후 중간선거를 앞둔 최대 상승폭입니다. 월요일 종가 21.15는 2026년 6월 10일(22.22) 이후 최고치이자 투표 전 석 달 중 최고 종가였습니다. 이런 특징을 공유하는 해는 1994년뿐입니다.
비교할 만한 상승폭은 2018년(+34.3%) 하나뿐입니다. 당시 VIX는 2018년 10월 매도세 속에 10월 초 14.82에서 선거일 19.91로 올랐습니다. 그 뒤에 일어난 일은 첫날의 움직임을 지나치게 해석하지 말라는 유용한 경고입니다. 2018년 투표 다음 날 아침 VIX는 17.8% 떨어져 중간선거 중 최대의 다음 날 하락을 기록했습니다. 한 달 뒤에는 6.4% 더 높았고, 2018년 12월 24일에는 선거일 수준의 거의 두 배인 36.07로 마감했습니다. 석 달 뒤인 2019년 2월 초에는 선거일보다 22.8% 낮았습니다. 세 가지 서술 모두 같은 선거에 대해 사실입니다.
따라서 2026년의 구도는 전형적인 중간선거보다 전형적인 대통령 선거 해(투표를 향해 오른 VIX)에 더 가깝습니다. 다만 수준으로 보면 2026년은 중간에 있습니다. 투표 전 종가 21.15는 1990년 이후 중간선거 10번의 투표 전 수준 가운데 6위로, 2010년(21.83) 바로 아래, 2018년(19.96)보다 위입니다. 1990년 이후 전체 VIX 종가의 68.5%보다 높지만, 불안이 컸던 1990년(29.85)과 2002년(30.82) 중간선거보다는 훨씬 낮습니다. 2026년 현재까지의 최고치는 31.05(3월 27일), 최저치는 14.21(9월 22일)입니다.
이 가운데 어느 것도 예측이 아닙니다. 과거 중간선거가 9번뿐이고 그중 큰 선거 전 상승이 있었던 것은 2번이므로, 역사만으로는 2026년 11월 3일 이후 VIX가 어떻게 움직일지 말할 수 없습니다.
중간선거별 정리
- 1990년. 미국이 경기 침체에 들어가고 걸프 지역에 병력이 배치되던 때라 VIX는 투표 전부터 이미 30 가까이 있었습니다. 한 달 안에 22.62로 내려왔다가, 이라크의 쿠웨이트 철수 시한(유엔) 하루 전인 1991년 1월 14일 36.20으로 뛰었습니다.
- 1994년. 차분했던 VIX(선거일 16.30)는 이후 한 달 동안 11.3% 올랐습니다. 이 기간에는 1994년 11월 15일 연준의 0.75%포인트 금리 인상이 있었고, 이후 1995년 2월까지 11.42로 떨어졌습니다.
- 1998년. VIX는 러시아 디폴트와 LTCM 위기 속에 1998년 10월 초 정점을 찍었고 선거일까지 31.4% 내려와 있었습니다. 그 뒤로는 제자리였습니다. 한 달 뒤 +3.4%, 석 달 뒤 +0.4%였고, 1999년 1월 고점은 32.98이었습니다.
- 2002년. 약세장이 2002년 10월 막 바닥을 찍은 시점으로, 선거일 VIX는 31.23으로 중간선거 중 가장 높았습니다. 연준은 다음 날 금리를 인하했습니다. VIX는 한 달 동안 3.6% 내리는 데 그쳤고, 이라크와의 전쟁이 다가오던 2003년 2월 초에는 5.8% 더 높았습니다.
- 2006년. 데이터상 가장 조용한 중간선거입니다. 선거일 VIX는 11.09, 한 달 뒤 14.2% 오른 12.67(여전히 매우 낮은 수준), 2007년 2월에는 10.32였습니다.
- 2010년. 투표 다음 날 9.3% 하락은 연준의 QE2 발표와 겹쳤습니다. VIX는 유로존 부채 위기 속에 11월 30일 23.54까지 올랐다가 2011년 2월까지 17.30으로 떨어졌습니다.
- 2014년. 한 달 동안의 16.9% 하락이 유가 폭락과 함께 석 달 기준 23.1% 상승으로 뒤집혔고, VIX는 2014년 12월 16일 23.57로 마감했습니다.
- 2018년. 2026년 이전 최대의 투표 전 상승과 최대의 다음 날 하락을 기록했고, 이어 2018년 12월 매도세와 크리스마스이브의 36.07 마감이 뒤따랐습니다.
- 2022년. 투표 다음 날 VIX는 2.2% 올라 26.09를 기록했는데, 이것이 이후 석 달간의 고점이었습니다. 그 뒤 2023년 2월까지 꾸준히 내려 19.63이 되었습니다.
1990년 이전: 1986년 중간선거와 옛 VXO
Cboe의 현재 VIX 산출 방식은 1990년부터 시작하므로 1986년 중간선거는 본 표에 없습니다. 지금은 VXO라 불리는 Cboe의 원래 변동성지수는 S&P 100 옵션으로 산출되었고 1986년까지 데이터가 있습니다. Cboe 자체의 지연 이력 엔드포인트는 VXO를 1993년 1월 29일부터만 제공하므로, 여기의 1986년 수치는 1986년 1월 2일부터 시작하는 FRED 시계열 VXOCLS에서 가져왔습니다. VXO와 VIX는 서로 다른 지수이므로(2002년 선거일 VXO 종가는 34.28, VIX는 31.23), 1986년 행은 따로 표시했고 위의 어떤 횟수에도 포함하지 않았습니다.
| 중간선거 | 투표 전 마지막 VXO 종가 | 선거일 종가 | 직전 1개월 상승폭 | 다음 날 | +1개월 | +3개월 |
|---|---|---|---|---|---|---|
| 1986년 11월 4일(VXO) | 18.57 | 18.71 | −27.8% | −1.9% | +9.1% | +24.7% |
낮은 수준에서 출발한 대부분의 중간선거처럼, 1986년에도 이후 석 달 동안 변동성이 올랐습니다.
이 표가 말해 주지 않는 것
- 9번은 작은 표본입니다. 결과 하나만 달라져도 한 달 기준 횟수가 9번 중 5번에서 4번이나 6번으로 바뀝니다. 여기 있는 어떤 것도 통계적으로 견고하지 않습니다.
- VIX는 향후 30일간 S&P 500의 예상 변동성을 측정합니다. 옵션 가격으로 산출되며, 선거 위험만을 재는 지표가 아닙니다. 11월과 12월의 연준 회의, 물가 지표, 지정학적 사건이 표에 있는 여러 움직임을 이끌었습니다.
- 퍼센트 변화는 낮은 출발점에서의 움직임을 과장합니다. 2006년처럼 11에서 12.7로 오르면 +14.2%이지만 여전히 매우 차분한 시장입니다. 성적표에 포인트 열을 둔 이유가 그것입니다.
- VIX에는 직접 투자할 수 없습니다. VIX 선물과 VIX 연계 상장지수상품은 여기서 보여 주는 현물 지수와 다르게 움직이며, 특히 몇 달 단위에서 차이가 큽니다.
이 표를 활용하는 방법
- 선거 후 VIX 하락이 이례적인지 확인하려면 다음 날 열과 비교하십시오. 2018년의 17.8%보다 큰 하락이라면 중간선거 사상 처음입니다.
- "선거 프리미엄"이 얼마나 있었는지 판단하려면 선거 전 상승폭 열을 보십시오. 중간선거에서는 대개 작거나 마이너스였습니다.
- VIX 수준을 맥락 속에서 보려면 투표 전 열과 장기 중앙값 17.56과 비교하십시오. 진짜 공포 국면은 1990년 이후 모든 VIX 급등을 참고하십시오.
- 같은 구간에서 주식이 어떻게 움직였는지는 S&P 500 중간선거 레퍼런스, 중간선거 후 업종별 수익률, 분점정부 대 단점정부를 참고하십시오. 금리와 통화는 중간선거 후 미국 국채 금리와 달러를 참고하십시오.
투표 후 S&P 500을 실시간으로 지켜보고 싶다면, VIX의 기반이 되는 지수를 추종하는 상장지수펀드 SPY의 실시간 AI 분석을 실행해 볼 수 있습니다.
자주 묻는 질문
중간선거 후 VIX는 떨어지나요?
때때로 그렇습니다. 1990년 이후 VIX는 중간선거 다음 날 9번 중 6번 더 낮았고(중앙값 −1.6%), 한 달 뒤 9번 중 5번(중앙값 −3.6%), 석 달 뒤 9번 중 6번(중앙값 −19.8%) 더 낮았습니다. 한 달 기준 기록은 평범한 한 달보다 나을 것이 없습니다.
선거 후 "변동성 붕괴"란 무엇인가요?
투표의 불확실성이 해소되면 VIX가 급락한다는 생각입니다. 데이터는 중간선거보다 대통령 선거에서 이를 훨씬 강하게 뒷받침합니다(1992년 이후 석 달 뒤 VIX 하락 9번 중 8번).
중간선거 전에 VIX가 오르나요?
대개 그렇지 않습니다. 1990년 이후 중간선거 9번 중 투표 전 한 달 동안 오른 것은 4번뿐이며 변화 중앙값은 −4.1%였습니다. 대통령 선거 해에는 9번 중 8번 올랐습니다.
2026년 중간선거 전 VIX는 얼마였나요?
2026년 11월 2일 월요일 21.15, 선거일인 11월 3일 20.83으로 마감했습니다. 10월 2일의 15.31에서 36.1% 오른 것으로, 1990년 이후 중간선거를 앞둔 최대 상승폭입니다.
중간선거 후 VIX의 최대 하락은 언제였나요?
2018년 투표 다음 날인 2018년 11월 7일의 17.8% 하락입니다. 한 달 뒤 VIX는 선거일보다 높았습니다.
VIX가 가장 높았던 중간선거는?
2002년입니다. 투표 전 마지막 종가 30.82, 선거일 31.23으로, 2002년 10월 약세장 저점 직후였습니다.
1990년 이전의 VIX 데이터가 있나요?
현재의 VIX로는 없습니다. 옛 VXO 지수는 FRED를 통해 1986년부터 데이터가 있으며, Cboe의 VXO 지연 이력 파일은 1993년부터 시작합니다.
관련 글
- VIX 급등의 역사: 1990년 이후 모든 공포지수 급등
- 미국 중간선거 해와 주식시장: 1950–2026 완전 정리
- 분점정부는 증시에 좋을까? 49개 의회 1927–2025
- 중간선거 이후 가장 강한 업종은? 100년 자료의 답
- 중간선거 후 미국 국채 금리와 달러 1962–2022
- 중간선거 후 소형주 대 대형주: 1926-2022 데이터
- 중간선거 후 은행주: 1926~2022년 25번의 기록
- 미국 대선의 해와 S&P 500: 1928~2024 데이터
- 대통령 주기: 임기 연차별 S&P 500 수익률 98년
출처
- Cboe: VIX 과거 데이터
- Cboe: VIX 지수 개요
- FRED: CBOE 변동성지수 VIX (VIXCLS)
- FRED: CBOE S&P 100 변동성지수 VXO (VXOCLS)
- Wikipedia: 미국 선거일
이 페이지는 역사적 참고 자료이며 투자 조언이 아닙니다. 중간선거 9번의 과거 패턴은 미래의 결과를 예측하지 않습니다.


