 Por Muke
Lendo linha a linha o acordo antilavagem do Bank of America
Em 13 de outubro de 2026, o Departamento do Tesouro dos Estados Unidos anunciou três ações coordenadas de fiscalização contra o Bank of America, N.A. O número da manchete passou de US$ 1,21 bilhão. O número que importa mais está enterrado na ordem de consentimento: o Bank of America precisa abrir cerca de 16 mil investigações adicionais de lavagem de dinheiro por mês, o que o próprio banco informou aos reguladores que dobra seu volume anterior e exige 750 funcionários permanentes a mais, além de 800 consultores.
Esta página é um livro-razão, não uma reação. Expõe o que cada órgão impôs, quanto dinheiro de fato sai do banco, o que os reguladores disseram que o sistema de monitoramento deixou passar, o que o terceiro trimestre realmente mostrou depois de isolar o encargo e quanto o mercado pagou por tudo isso. Cada número vem de um documento primário: a ordem de consentimento do FinCEN, o anúncio do Tesouro, o comunicado do OCC, o comunicado de sanções do OFAC e os próprios resultados do terceiro trimestre de 2026 do Bank of America.
Os números refletem documentos publicados até 15 de outubro de 2026. Isto é pesquisa e informação, não recomendação personalizada de investimento.
O que cada regulador impôs e o que o Bank of America realmente paga
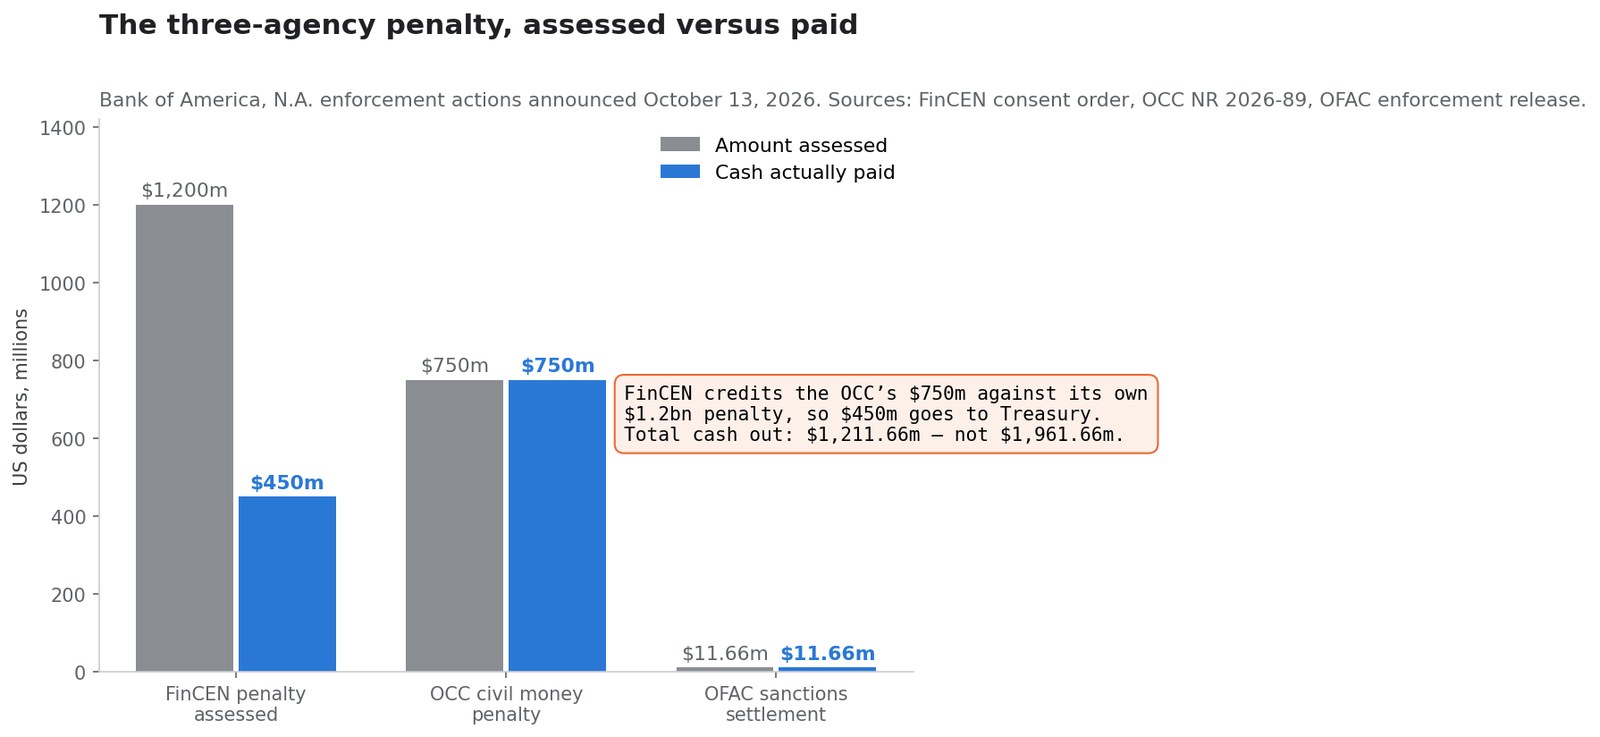
Três órgãos agiram no mesmo dia, e os valores não se somam de forma simples. O FinCEN concordou em creditar a penalidade do OCC contra a sua própria, de modo que US$ 1,2 bilhão e US$ 750 milhões não são duas contas separadas.
| Órgão | Valor imposto | Caixa pago | Base legal | O que tratou |
|---|---|---|---|---|
| FinCEN | US$ 1.200.000.000 | US$ 450.000.000 ao Tesouro dos EUA | 31 U.S.C. 5321; Bank Secrecy Act | Não manter um programa antilavagem mínimo, falhas na diligência de contas de correspondentes e na entrega de relatórios de atividade suspeita |
| OCC | US$ 750.000.000 | US$ 750.000.000 | 12 CFR 21.21 e 12 CFR 21.11 | Programa de conformidade BSA/AML deficiente e ineficaz |
| OFAC | US$ 11.662.930 | US$ 11.662.930 | Múltiplos programas de sanções | 475 aparentes violações envolvendo Rússia, Belarus, Irã, Mianmar, Somália, narcóticos e terrorismo global |
| Total | — | US$ 1.211.662.930 | — | — |
A ordem de consentimento é explícita sobre o crédito: "O FinCEN concordou em creditar contra a Penalidade Monetária Civil o pagamento de US$ 750.000.000 ao OCC. Assim, o Bank of America fará o pagamento de US$ 450.000.000 ao Departamento do Tesouro."
Portanto, o valor correto de saída de caixa é de US$ 1,2117 bilhão, e não os US$ 1,96 bilhão obtidos ao somar os três valores impostos. O próprio Bank of America provisionou exatamente US$ 1,2 bilhão de despesa não dedutível para fins fiscais referente às penalidades do FinCEN e do OCC no terceiro trimestre, o que confirma a compensação.
Onde a ação se posiciona
O Tesouro descreveu o pacote como "a terceira maior penalidade da história do Tesouro e a maior da história do Office of the Comptroller of the Currency (OCC)". O comunicado do próprio OCC é mais direto. O Comptroller Jonathan V. Gould afirmou que as "violações flagrantes e continuadas da BSA" do Bank of America justificam que o OCC imponha "a maior penalidade monetária civil já aplicada a um banco".
Para dimensionar: a ação BSA de maior destaque anterior do OCC — contra TD Bank, N.A. e TD Bank USA, N.A. em 10 de outubro de 2024 — trouxe uma penalidade de US$ 450 milhões junto a uma ordem de cessação e uma restrição ao crescimento de ativos. A penalidade de 2026 contra o Bank of America é 67% maior em valor, mas não traz teto de ativos. Essa diferença é a distinção estrutural mais importante entre os dois casos e é a razão pela qual uma penalidade de US$ 750 milhões não provocou uma reprecificação ao estilo TD.
| Bank of America, 13 out. 2026 | TD Bank, N.A., 10 out. 2024 | |
|---|---|---|
| Penalidade monetária civil do OCC | US$ 750 milhões | US$ 450 milhões |
| Ordem de cessação | Ordem de 2024 segue em vigor | Nova ordem emitida |
| Restrição ao crescimento de ativos | Não | Sim |
| Revisão retroativa independente exigida | Sim | Sim |
| Autodenúncia | Não | Não |
O que os reguladores realmente disseram
O secretário do Tesouro, Scott Bessent, enquadrou a ação em termos de segurança nacional: "Quando um banco deste porte deixa de cumprir suas obrigações de combate à lavagem de dinheiro e de sanções, as consequências vão muito além de suas próprias paredes e expõem todo o sistema financeiro dos EUA a riscos significativos de finanças ilícitas."
A declaração do Comptroller Gould é a que deveria preocupar os acionistas, porque trata de gestão e não de um controle específico:
"O Bank of America, N.A., é o segundo maior banco dos EUA e o sexto maior do mundo. Todos os anos processa centenas de trilhões de dólares em transações pelo mundo. Tem um perfil de risco alto e crescente… a resposta fraca do banco às suas deficiências de BSA é inaceitável."
Três constatações específicas do comunicado do OCC vão além de uma falha técnica:
- O monitoramento de transações do banco resultou em "não monitorar adequadamente trilhões de dólares em transações".
- O banco "sabia havia anos" que não estava encaminhando atividade potencialmente suspeita aos investigadores, e não corrigiu isso.
- Mais de um ano depois de aceitar a ordem de dezembro de 2024, o banco ainda não encaminhava atividade potencialmente suspeita.
O enquadramento do FinCEN é ainda mais duro. A investigação concluiu que "o Bank of America priorizou suas receitas e minimizou o impacto sobre os recursos exigidos de conformidade" e que o banco "efetivamente terceirizou a terceiros uma parcela substancial de suas obrigações proativas de detecção e comunicação" ao apoiar-se em consultas de autoridades policiais e avisos de outros bancos em vez de seus próprios sistemas.
Quanta atividade suspeita ficou sem ser reportada
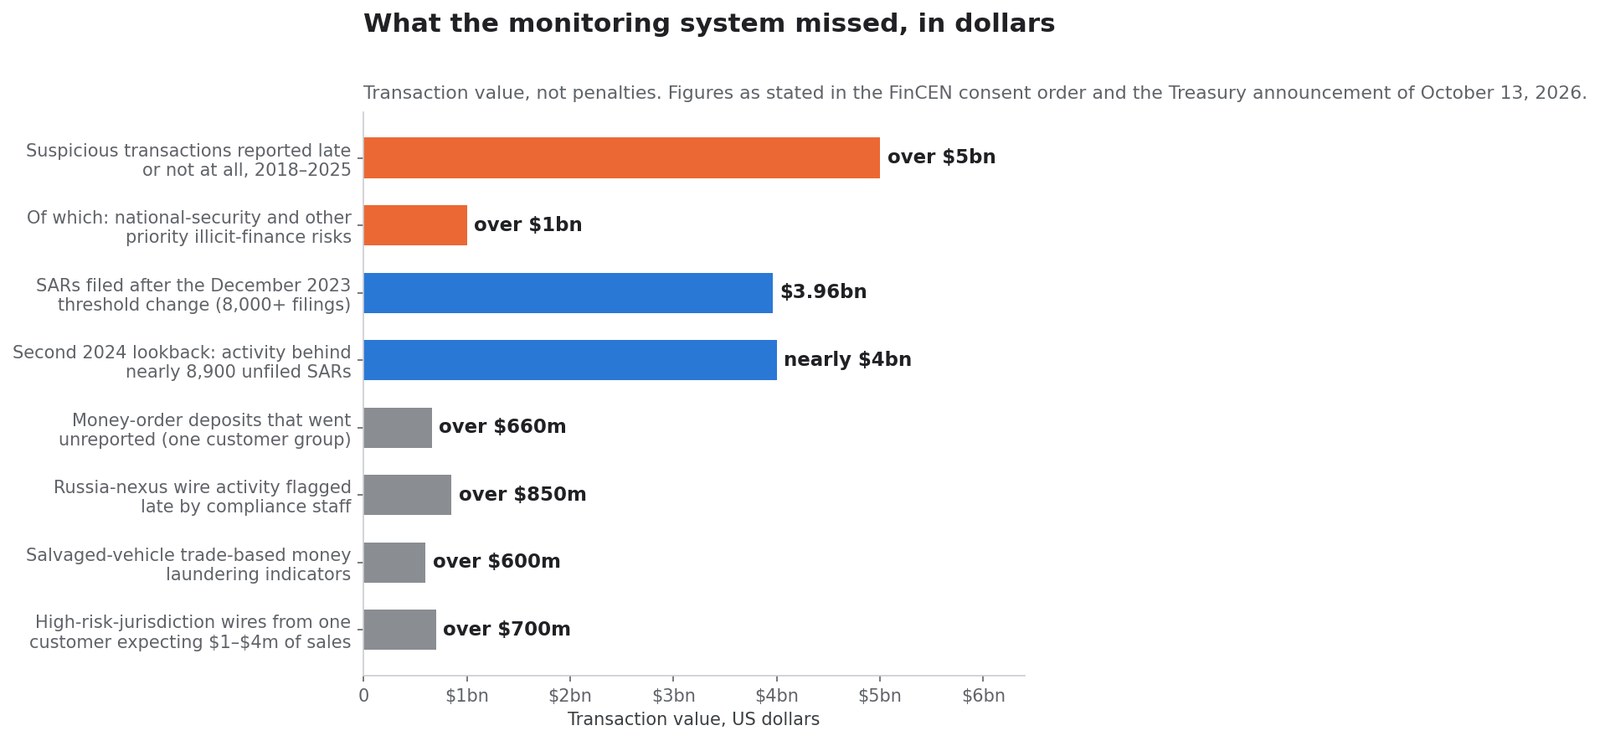
São valores de transações, não penalidades. Descrevem dinheiro que passou pelo banco sem um relatório de atividade suspeita entregue no prazo.
| Medida | Valor | Fonte |
|---|---|---|
| Transações suspeitas não reportadas no prazo, jan. 2018 – jul. 2025 | mais de US$ 5 bilhões | Ordem de consentimento do FinCEN |
| Das quais: riscos de segurança nacional e outros riscos prioritários de finanças ilícitas | mais de US$ 1 bilhão | Ordem de consentimento do FinCEN |
| Relatórios entregues após a mudança de limiar de dezembro de 2023 (mais de 8 mil relatórios) | cerca de US$ 3,96 bilhões | Ordem de consentimento do FinCEN |
| Uma revisão retroativa separada de 2024: atividade por trás de quase 8.900 relatórios não entregues | quase US$ 4 bilhões | Ordem de consentimento do FinCEN |
| Depósitos de ordens de pagamento não reportados, um grupo de clientes | mais de US$ 660 milhões | Ordem de consentimento do FinCEN |
| Transferências com nexo russo encaminhadas tardiamente | mais de US$ 850 milhões | Ordem de consentimento do FinCEN |
| Transações com indícios de lavagem baseada em comércio de veículos sinistrados | mais de US$ 600 milhões | Ordem de consentimento do FinCEN |
| Transferências para jurisdições de alto risco de um cliente com vendas anuais previstas de US$ 1 a 4 milhões | mais de US$ 700 milhões | Ordem de consentimento do FinCEN |
Duas dessas linhas merecem destaque porque são medições autoinfligidas. Quando o Bank of America reduziu seu próprio limiar de investigação em dezembro de 2023, a revisão limitada da atividade situada entre o limiar antigo e o novo produziu mais de 8 mil relatórios cobrindo cerca de US$ 3,96 bilhões de atividade suspeita antes não reportada. Uma segunda revisão de 2024 sob os parâmetros revisados constatou que o banco não havia identificado nem entregue quase 8.900 relatórios cobrindo quase US$ 4 bilhões.
Em outras palavras, a própria remediação do banco produziu a prova de quanto os ajustes anteriores haviam ocultado. É também por isso que os reguladores tratam o problema como sistêmico e não episódico: a lacuna não foi descoberta por um examinador que tropeçou em um arquivo ruim, ela apareceu aritmeticamente no momento em que um único parâmetro foi alterado.
Event Processor: o sistema no centro do caso
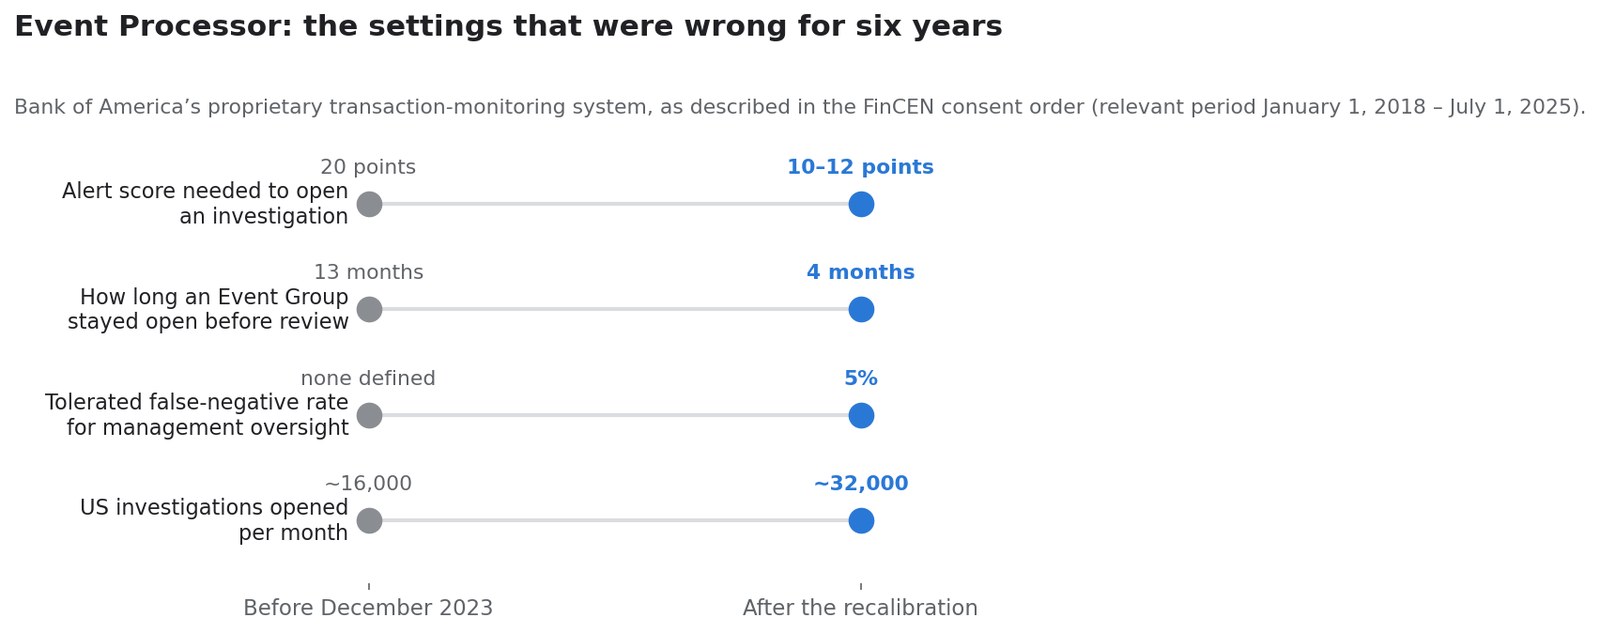
O sistema proprietário de monitoramento de transações do Bank of America aparece nomeado na ordem de consentimento: Event Processor, ou EP. Era "o controle primário que o Banco usava para cumprir sua obrigação de identificar e reportar atividade suspeita", e o período relevante do FinCEN vai de 1º de janeiro de 2018 a 1º de julho de 2025.
A ordem reconstrói como o EP funcionava, e os parâmetros são incomumente concretos para um documento público de fiscalização.
| Parâmetro | Antes de dezembro de 2023 | Depois da recalibração |
|---|---|---|
| Pontuação de alerta necessária para abrir uma investigação | 20 pontos | 10 ou 12 pontos, conforme o Event Group |
| Quanto tempo um Event Group ficava aberto antes da revisão humana | 13 meses | 4 meses |
| Taxa de falsos negativos tolerada para a supervisão da gestão | nenhuma definida | 5% (7,5% para escalonamento ao conselho) |
| Investigações abertas por mês nos EUA | cerca de 16 mil | cerca de 32 mil |
O FinCEN identificou cinco defeitos principais no EP:
- As escolhas de projeto careciam de respaldo empírico, de modo que as investigações eram acionadas muito depois — em alguns casos mais de um ano depois — das transações subjacentes.
- Aspectos centrais do EP nunca foram atualizados de forma relevante. De 2018 a 2023, 76% dos pesos dos fatores de risco nunca mudaram; dos cerca de 25% que mudaram, aproximadamente 80% das mudanças foram reduções.
- O banco não respondeu aos próprios testes. Trabalhos internos mostraram tipos de alerta com taxa de conversão em relatórios acima de 40% a 50% carregando pesos de apenas 1 ou 2 pontos, e uma validação de modelo concluiu que baixar o limiar "descobriria mais relatórios (85,4% contra 20,2% em amostras abaixo da linha)".
- Regras de repontuação e supressão retiraram atividade da investigação sem governança adequada, incluindo fatores de risco com taxas de 37%, 53% e 58%.
- Depósitos de títulos negociáveis tinham cobertura limitada, apesar de o banco saber que clientes de maior risco usavam esse produto em padrões suspeitos.
A consequência estrutural é a que aparece na declaração do Tesouro: por vários anos, mais de um terço das investigações de atividade suspeita do Bank of America foram acionadas por eventos externos — encaminhamentos de autoridades policiais, solicitações 314(a) e 314(b), intimações de grande júri, avisos de outros bancos — e não pelos próprios controles automatizados.
Os arquivos de clientes descritos na ordem
A ordem anonimiza os clientes, mas os quantifica. O padrão recorrente é um perfil de negócio declarado pequeno associado a fluxos muito grandes.
- Um cliente com vendas anuais previstas de US$ 1 milhão a US$ 4 milhões processou mais de US$ 700 milhões em transferências envolvendo jurisdições de alto risco ao longo de cerca de três anos.
- O mesmo cliente recebeu aproximadamente US$ 1,1 bilhão em transferências de sua afiliada nos Emirados Árabes Unidos, aumento de mais de 200% em relação ao período comparável de 2021.
- Mais de 18 mil transferências somando cerca de US$ 850 milhões foram realizadas em setembro de 2022 ou depois — após a invasão da Ucrânia em fevereiro de 2022 — com cerca de 98% da atividade suspeita em valor atrelada a um nexo russo. Um relatório cobrindo apenas cerca de 10% dessa atividade foi entregue em agosto de 2023.
- Um padrão de ordens de pagamento produziu mais de US$ 660 milhões em depósitos suspeitos, em grupos repetidos de três instrumentos sequenciais somando pouco menos de US$ 3.000 cada — estrutura deliberadamente situada abaixo do limiar de registro de US$ 3.000 aplicável às empresas emissoras de serviços monetários.
- A equipe de conformidade gerou mais de 250 encaminhamentos e mais de 125 investigações antilavagem sobre um único relacionamento, cerca de 90% deles relacionados a fraude, enquanto o banco continuava a atendê-lo.
Não são casos extremos resgatados de uma década atrás. O último deles chega a 2023 e 2024.
A conta de conformidade que sobrevive à multa
É aqui que o livro-razão deixa de ser sobre US$ 1,2 bilhão.
Em conexão com a mudança de limiar de dezembro de 2023, o Bank of America estimou aos reguladores que o limiar revisado produziria um aumento de 16 mil investigações nos EUA por mês, descrito como "o dobro do volume mensal anterior". Sustentar esse volume exigia "750 incrementais" de pessoal permanente, além de 800 consultores necessários para concluir a revisão retroativa única.
Isso é uma mudança estrutural na base de custos, não um encargo. Uma penalidade pontual é paga uma vez; dobrar a carga de investigação é pago todos os anos.
O banco nunca divulgou um custo total por investigador de conformidade, então a aritmética abaixo é do leitor, não do banco. A um custo total de US$ 150 mil por pessoa — conservador para um investigador de crimes financeiros nos EUA, incluindo encargos, tecnologia e supervisão — 750 vagas permanentes somam cerca de US$ 113 milhões por ano, antes dos consultores, antes das revisões independentes agora exigidas pelo FinCEN e antes da remediação da governança de dados. Ao longo de um ciclo de remediação de cinco anos, a conta recorrente plausivelmente alcança a mesma ordem de grandeza da própria penalidade. O relevante não é a precisão desse número; é que o item recorrente se acumula e a penalidade não.
Compare com o que o Bank of America já gasta. Na carta aos acionistas de 2026, Brian Moynihan escreveu que a companhia "investiu mais de US$ 100 bilhões em tecnologia" na última década e gastou "mais de US$ 4 bilhões apenas em novas iniciativas tecnológicas" em 2025, dentro de um orçamento total de tecnologia de cerca de US$ 13 bilhões por ano.
Um banco que gasta US$ 13 bilhões por ano em tecnologia operava um sistema de monitoramento de transações cujo limiar principal não tinha respaldo empírico e cujos pesos de risco ficaram praticamente intocados por seis anos. Essa lacuna — entre o gasto em conformidade e a eficácia da conformidade — é a verdadeira conclusão de investimento deste caso.
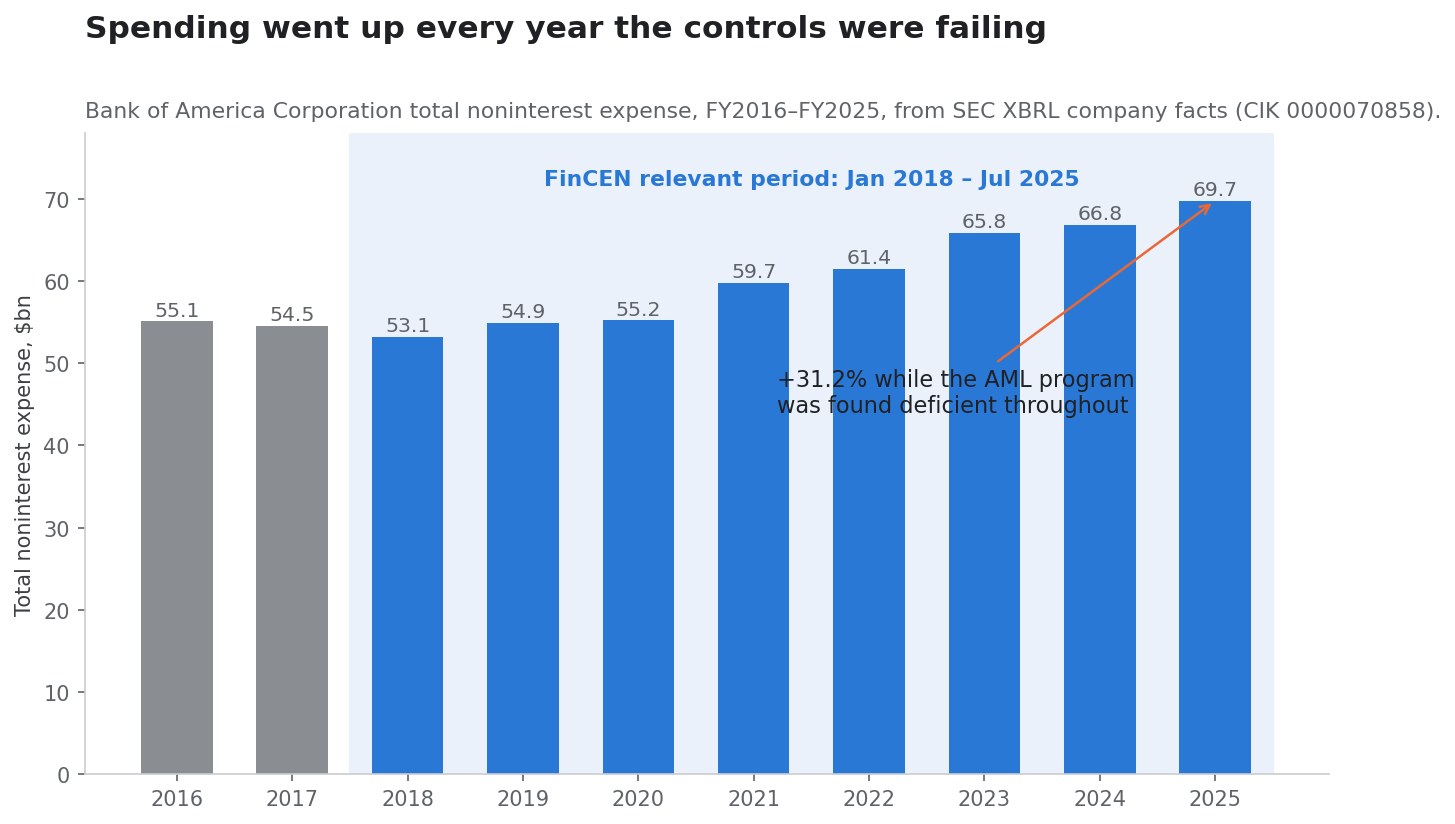
A trajetória de despesas mostra o mesmo. As despesas totais não decorrentes de juros passaram de US$ 53,2 bilhões em 2018 para US$ 69,7 bilhões em 2025, alta de 31% exatamente na janela examinada pelo FinCEN.
| Exercício | Despesas não decorrentes de juros | Lucro líquido |
|---|---|---|
| 2018 | US$ 53,2 bi | US$ 28,1 bi |
| 2019 | US$ 54,9 bi | US$ 27,4 bi |
| 2020 | US$ 55,2 bi | US$ 17,9 bi |
| 2021 | US$ 59,7 bi | US$ 32,0 bi |
| 2022 | US$ 61,4 bi | US$ 27,5 bi |
| 2023 | US$ 65,8 bi | US$ 26,3 bi |
| 2024 | US$ 66,8 bi | US$ 27,0 bi |
| 2025 | US$ 69,7 bi | US$ 30,5 bi |
Fonte: dados XBRL da SEC, CIK 0000070858.
Por que dezembro de 2024 importa: esta é a segunda punição
A cronologia é a parte do caso que uma manchete de um dia não consegue carregar.
| Data | Evento |
|---|---|
| 1º jan. 2018 | Início do período relevante do FinCEN |
| 2018–2023 | 76% dos pesos de fatores de risco do EP ficam inalterados; testes apontam repetidamente limiares ineficazes |
| Dez. 2023 | Após contato com os reguladores, o limiar de investigação cai de 20 para 10-12 pontos; a janela do Event Group passa de 13 para 4 meses |
| 2024 | Revisões retroativas identificam quase 8.900 relatórios não entregues cobrindo quase US$ 4 bi; outra revisão entrega mais de 8 mil relatórios cobrindo US$ 3,96 bi |
| 23 dez. 2024 | Ordem de cessação do OCC por deficiências de BSA/AML e sanções, incluindo falha em corrigir uma deficiência previamente identificada na diligência de clientes |
| Jun. 2025 | Relatório de terceiro exigido por um regulador prudencial encontra problemas de EP coerentes com os do FinCEN |
| 1º jul. 2025 | Fim do período relevante do FinCEN |
| 13 out. 2026 | Ações do FinCEN, OCC e OFAC anunciadas; US$ 1,2 bi provisionado |
| 14 out. 2026 | Resultados trimestrais divulgados um dia depois |
Lendo a ordem de dezembro de 2024 com atenção, esta não é sequer a segunda punição. Aquela ordem já citava uma "falha em corrigir uma deficiência previamente identificada relativa a seus processos de Diligência Devida do Cliente" — ou seja, a ação de 2024 já era um agravamento. A ação de 2026 é o agravamento do agravamento.
Para um investidor em bancos, isso muda a taxa-base. Uma primeira ação de fiscalização é um evento; uma terceira é um processo. A conclusão do OCC de que "mais de um ano após a Ordem de 2024, o Banco ainda deixava de encaminhar atividades potencialmente suspeitas aos investigadores" é a frase que deveria definir a expectativa sobre quanto tempo a remediação levará.
O que o terceiro trimestre realmente mostrou
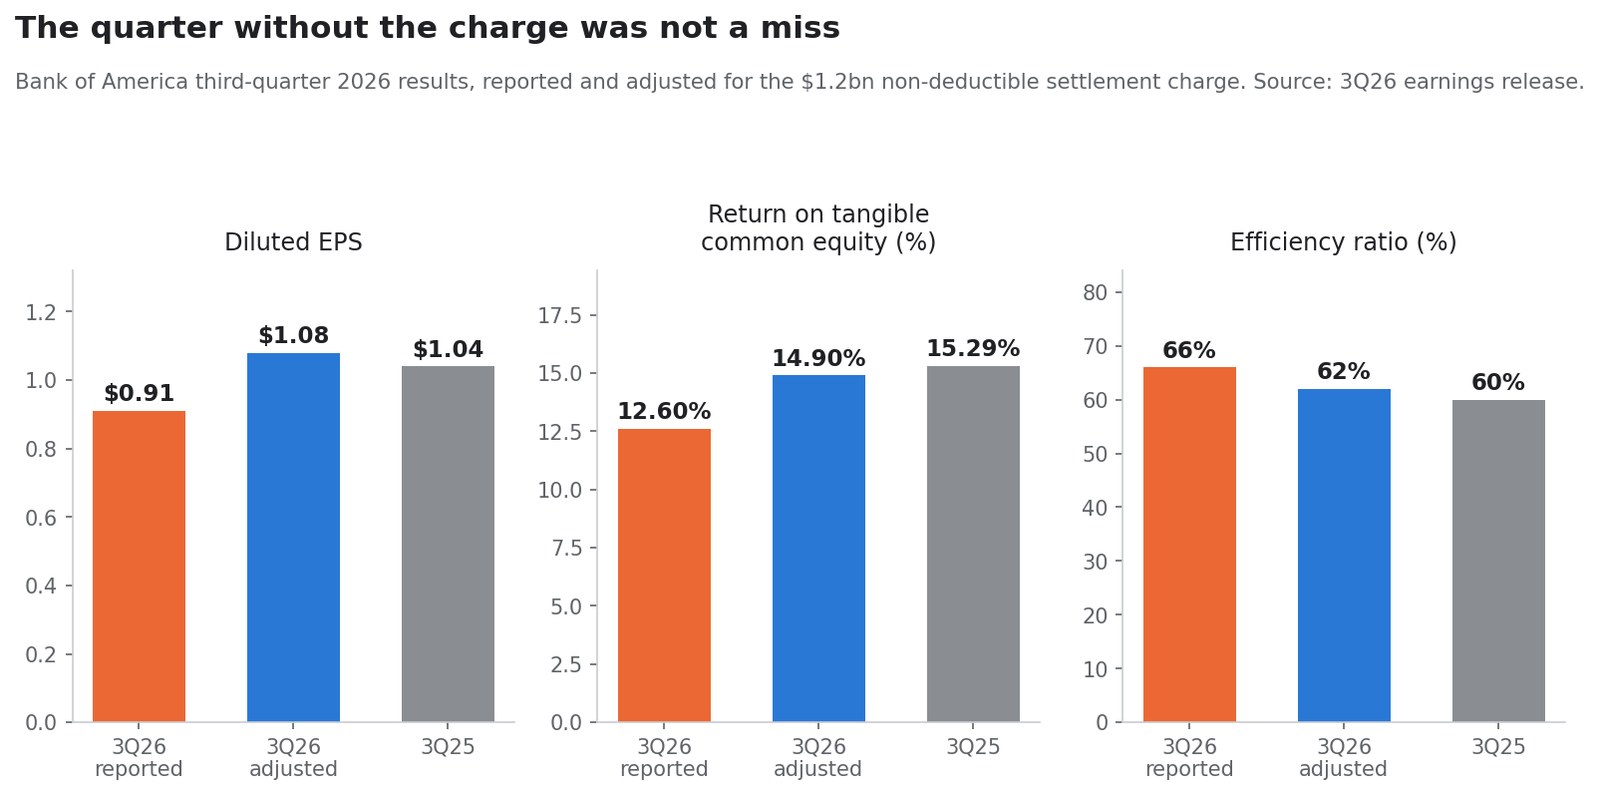
Um enquadramento muito repetido diz que a penalidade chegou "durante um resultado abaixo do esperado". Os números entregues não sustentam isso. A receita cresceu, a margem financeira cresceu e o lucro por ação ajustado cresceu na comparação anual.
| Métrica | 3T 2026 reportado | 3T 2026 ajustado | 3T 2025 | Anual, ajustado |
|---|---|---|---|---|
| Receita líquida de despesa de juros | US$ 29.958 mi | US$ 29.958 mi | US$ 29.040 mi | +3,2% |
| Margem financeira | US$ 16.449 mi | US$ 16.449 mi | US$ 15.233 mi | +8,0% |
| Despesas não decorrentes de juros | US$ 19.722 mi | US$ 18.522 mi | US$ 17.337 mi | +6,8% |
| Provisão para perdas de crédito | US$ 1.269 mi | US$ 1.269 mi | US$ 1.295 mi | −2,0% |
| Lucro líquido | US$ 6.933 mi | US$ 8.100 mi | US$ 8.332 mi | −2,8% |
| LPA diluído | US$ 0,91 | US$ 1,08 | US$ 1,04 | +3,8% |
| Retorno sobre patrimônio tangível | 12,60% | 14,90% | 15,29% | −39 pb |
| Índice de eficiência | 66% | 62% | 60% | +200 pb |
| Alíquota efetiva de imposto | 23% | 20% | — | — |
O LPA ajustado de US$ 1,08 ficou 3,8% acima dos US$ 1,04 do ano anterior. O acordo custou US$ 0,17 por ação. O que é verdade é que o trimestre foi mais fraco sequencialmente: as receitas não decorrentes de juros caíram de US$ 15.561 milhões no segundo trimestre para US$ 13.509 milhões, e as comissões de banco de investimento recuaram 11% no ano, de modo que a linha de receita caiu dos US$ 31,6 bilhões do 2T26. Isso é uma questão de mix em Global Markets e Global Banking, não uma frustração causada pela multa.
O detalhe por segmento merece ficar no livro-razão:
| Segmento | Lucro líquido 3T26 | Receita | Observação |
|---|---|---|---|
| Consumer Banking | US$ 3,5 bi | US$ 11,6 bi, +4% | Depósitos médios US$ 949 bi |
| Global Wealth & Investment Management | US$ 1,5 bi | US$ 7,1 bi, +13% | Ativos sob gestão US$ 2,4 tri, +12% |
| Global Banking | US$ 2,0 bi | US$ 6,2 bi | Comissões de banco de investimento US$ 1,8 bi, −11% |
| Global Markets | US$ 1,2 bi | — | Índice de eficiência 72% |
| All Other | −US$ 1,4 bi | — | Inclui o encargo de US$ 1,2 bi |
O prêmio da não dedutibilidade
O encargo não é dedutível para fins fiscais, o que representa um custo real e muitas vezes ignorado. A alíquota efetiva subiu de 20% ajustada para 23% reportada, aumento de 267 pontos-base, puramente porque a penalidade não pode ser deduzida.
A aritmética: uma despesa dedutível de US$ 1,2 bilhão a uma alíquota marginal de 20% teria custado cerca de US$ 960 milhões depois dos impostos. Não dedutível, custa os US$ 1,2 bilhão integrais. A penalização após impostos pela não dedutibilidade é, portanto, de cerca de US$ 240 milhões, aproximadamente um quinto a mais sobre o número da manchete.
O que realmente mexeu no CET1 neste trimestre
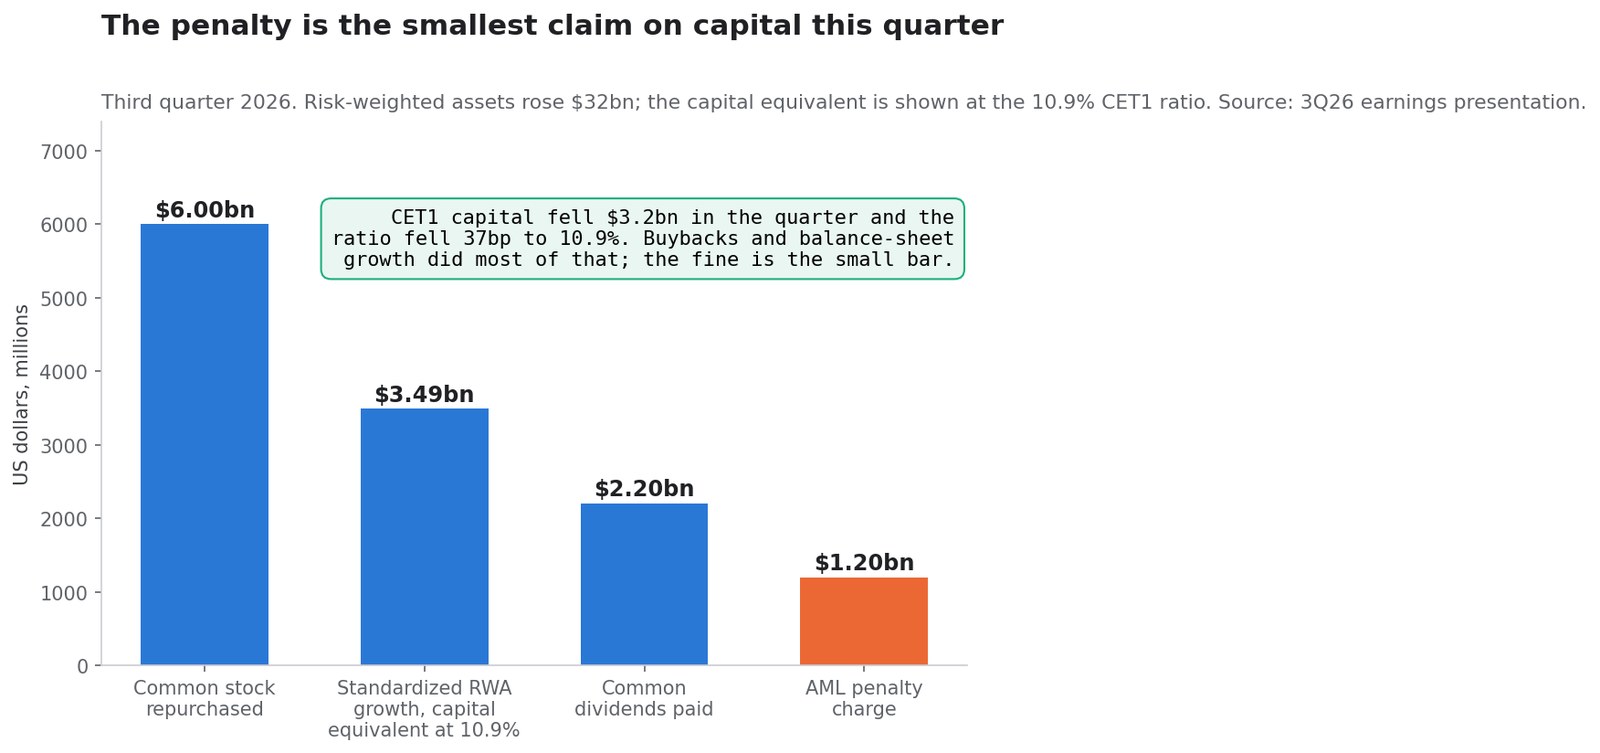
O capital CET1 caiu US$ 3,2 bilhões no trimestre, de US$ 201,6 bilhões para US$ 198,4 bilhões, e o índice CET1 recuou 37 pontos-base, para 10,9%. É tentador atribuir isso à penalidade. A atribuição não sobrevive à aritmética.
| Uso de capital, 3T26 | Valor |
|---|---|
| Recompra de ações ordinárias | US$ 6,0 bi |
| Crescimento de RWA padronizado de US$ 32 bi, equivalente em capital a 10,9% | ~US$ 3,5 bi |
| Dividendos ordinários pagos | US$ 2,2 bi |
| Encargo da penalidade antilavagem | US$ 1,2 bi |
O banco devolveu US$ 8,2 bilhões aos acionistas ordinários no mesmo trimestre em que provisionou a penalidade — 6,8 vezes o encargo. Os ativos ponderados pelo risco no método padronizado subiram US$ 32 bilhões, para US$ 1,824 trilhão, o que absorve mais capital do que a multa. Contra US$ 1,824 trilhão de RWA, uma redução de capital de US$ 1,2 bilhão equivale a cerca de 6,6 pontos-base de CET1.
Medida contra o balanço, a penalidade é quase invisível:
| Denominador | Valor em 30 set. 2026 | Penalidade como proporção |
|---|---|---|
| Ativos totais | US$ 3.427,7 bi | 0,035% |
| Depósitos totais | US$ 2.038,8 bi | 0,059% |
| Patrimônio líquido ordinário | US$ 271,8 bi | 0,44% |
| RWA padronizado | US$ 1.824 bi | 0,066% |
| Lucro líquido de 2025 | US$ 30,5 bi | 3,9% |
| Lucro líquido ajustado 3T26 | US$ 8,1 bi | 14,8% |
| Gasto anual com tecnologia | ~US$ 13 bi | 9,2% |
Por isso um enquadramento de solvência ou de dividendo é o errado. O Bank of America pode assinar o cheque com o orçamento de recompras de um único trimestre. A pergunta em aberto é o que acontece com esse orçamento se os supervisores decidirem que a constatação de governança justifica um colchão de capital maior — e isso é uma decisão, não um lançamento contábil.
Como o mercado precificou
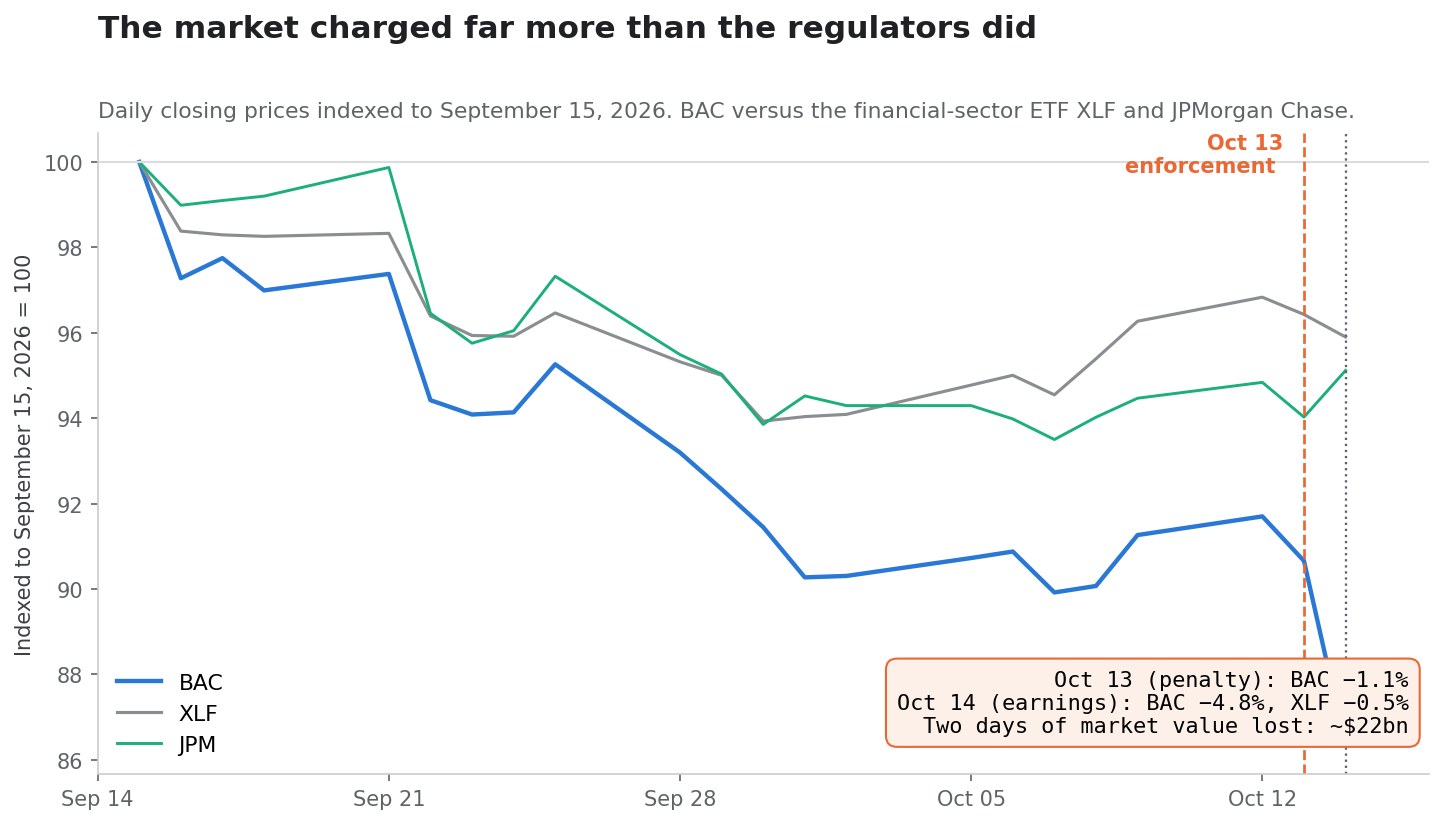
A reação de dois pregões é a leitura de mercado mais limpa disponível, porque a ação de fiscalização e a divulgação de resultados caíram em dias consecutivos.
| Data | Fechamento BAC | Variação | Variação XLF | Evento |
|---|---|---|---|---|
| 9 out. 2026 | US$ 54,32 | — | — | — |
| 12 out. 2026 | US$ 54,58 | +0,5% | +0,6% | Último pregão antes do anúncio |
| 13 out. 2026 | US$ 53,96 | −1,1% | −0,4% | Ações de fiscalização anunciadas |
| 14 out. 2026 | US$ 51,39 | −4,8% | −0,5% | Resultados do terceiro trimestre |
Dois pregões levaram o papel de US$ 54,58 para US$ 51,39. Sobre 6,923 bilhões de ações em circulação, isso representa cerca de US$ 22 bilhões de valor de mercado, cerca de 18 vezes a penalidade e 49 vezes os US$ 450 milhões que de fato vão ao Tesouro.
Note a divisão. O dia do anúncio custou 1,1% — o mercado leu a multa em si como suportável, e ela é. Os 4,8% vieram no dia seguinte, com o setor estável, quando os investidores viram o trimestre e tiveram de decidir o que a constatação de governança implica para a trajetória futura de despesas e de retorno de capital. O mercado precificou o custo recorrente, não o cheque.
Duas ressalvas mantêm a análise honesta. Primeiro, o BAC já vinha com desempenho inferior antes do evento: indexado a 15 de setembro, o BAC caía cerca de 8% antes da ação de fiscalização, enquanto JPMorgan e o ETF setorial XLF recuavam de 4% a 5%. Segundo, o Citigroup caiu 5,6% em 13 de outubro por motivos próprios, de modo que comparações setoriais daquele dia são ruidosas.
Avaliação depois da penalidade
A US$ 51,39 e 6,9227 bilhões de ações, o valor de mercado do Bank of America é de aproximadamente US$ 356 bilhões.
| Métrica | Valor |
|---|---|
| Valor patrimonial por ação | US$ 39,26 |
| Valor patrimonial tangível por ação | US$ 29,14 |
| Preço / valor patrimonial | 1,31x |
| Preço / valor patrimonial tangível | 1,76x |
| Retorno ajustado sobre patrimônio tangível 3T26 | 14,9% |
| Retorno sobre patrimônio tangível 3T25 | 15,3% |
A comparação que enquadra o múltiplo é a do concorrente óbvio. Como exposto em Ações JPMorgan 2026: 23% de ROTCE contra 3,2x o livro, o mercado tem se disposto a pagar um prêmio grande sobre o valor patrimonial tangível por um banco que rende bem acima de seu custo de capital. O Bank of America a 1,76 vez o valor patrimonial tangível com retorno ajustado de 14,9% está precificado por competência, não por excelência — e a diferença entre os múltiplos dos dois bancos é sobretudo uma diferença de retorno, não de conformidade.
Isso importa para modelar a penalidade. Um encargo pontual de US$ 1,2 bilhão equivale a US$ 0,17 de LPA, valendo talvez US$ 2 de preço a um múltiplo de 12 vezes se fosse recorrente — e não é. Mas 100 pontos-base de retorno tangível permanentemente menor, sobre US$ 202 bilhões de patrimônio tangível, somam cerca de US$ 2 bilhões por ano. A questão de conformidade vale mais de dez vezes a multa se alterar o retorno sustentável.
Cenários
| Cenário | O que precisa ser verdade | Trajetória financeira | Implicação de avaliação |
|---|---|---|---|
| Otimista | As ordens de 2026 são terminais; as revisões retroativas fecham no prazo; as revisões independentes saem limpas; sem teto de ativos nem adicional de capital | A eficiência ajustada volta na direção de 60%; recompras seguem perto de US$ 6 bi por trimestre | 1,76 vez o valor patrimonial tangível é defensável e pode expandir rumo ao prêmio do concorrente |
| Base | A remediação dura de três a cinco anos; a carga de conformidade segue dobrada; sem nova penalidade | Arrasto de 100 a 200 pb no índice de eficiência; recompras continuam, mas a flexibilidade de capital é monitorada | O múltiplo fica um pouco acima do valor patrimonial tangível, com desconto persistente frente ao líder |
| Pessimista | Uma nova constatação, uma restrição ao crescimento de ativos ou um adicional supervisório de capital | Recompras contidas; retorno tangível abaixo de 13% | Uma reprecificação ao estilo TD, rumo ao ou abaixo do valor patrimonial tangível |
O cenário base não é "somar de volta os US$ 1,2 bilhão e seguir em frente". É que a despesa recorrente é real, moderada e duradoura, e que a trajetória de retorno de capital — não a demonstração de resultados — é onde uma decisão supervisória apareceria primeiro.
O que resolveria a questão
A tese se resolve por divulgações, não por garantias da administração. Estes são os pontos concretos e verificáveis:
- Conclusão da revisão retroativa. O FinCEN exige uma revisão por terceiro para identificar e reportar as transações perdidas em razão das falhas descritas. Sua conclusão e seus achados são o primeiro dado duro.
- Revisões independentes. O FinCEN também exige revisões do monitoramento de atividade suspeita, da diligência de clientes, da diligência de contas de correspondentes estrangeiros e da governança de dados, voltadas a três riscos prioritários: a fronteira sudoeste e os cartéis, o Irã e a Rússia.
- Encerramento da ordem de dezembro de 2024. Até que o OCC a encerre, o banco opera sob uma ordem de cessação viva.
- Despesas não decorrentes de juros excluindo o encargo. A despesa ajustada foi de US$ 18,5 bilhões no 3T26 contra US$ 17,3 bilhões um ano antes. Vale observar se a diferença aumenta.
- Índice de eficiência ajustado. 62% contra 60% um ano atrás. O custo recorrente de conformidade aparece aqui antes de aparecer em qualquer outro lugar.
- Ritmo de recompras. US$ 6,0 bilhões no 3T26. Uma desaceleração sem explicação nos lucros é o sinal mais claro de que os supervisores pediram mais capital.
- Trajetória do CET1. 10,9% após queda de 37 pb. Vale observar se a administração reconstrói o colchão em vez de devolver capital.
- Linguagem de fatores de risco no relatório anual. Especificamente, se aparecem "deficiências significativas", investigações adicionais ou possíveis novas ações.
- Qualquer nova ação do OFAC. O acordo de outubro não incluiu nenhuma mitigação por medidas corretivas ou cooperação, o que indica que o OFAC não se impressionou com o programa de sanções na data do acordo.
Você pode ligar vários desses pontos a uma lista de acompanhamento automatizada com as ferramentas de ações da SimianX AI, que acompanham juntos documentos regulatórios, linhas de despesa e reações de preço:
- SimianX AI — a plataforma de pesquisa
- Sala de comando de análise ao vivo — análise multiagente em tempo real de
BAC - Market Pulse — detecção de eventos em papéis individuais
- Crypto Leaderboard — acompanhamento de desempenho modelo a modelo
- Pontos e preços — como funciona o uso
Perguntas frequentes
De quanto é a multa antilavagem do Bank of America?
As três ações coordenadas anunciadas em 13 de outubro de 2026 somam US$ 1.211.662.930 em caixa. O FinCEN impôs US$ 1,2 bilhão, mas creditou os US$ 750 milhões do OCC contra esse valor, de modo que US$ 450 milhões vão ao Tesouro dos EUA, US$ 750 milhões ao OCC e US$ 11.662.930 ao OFAC. Somar os valores impostos dá US$ 1,96 bilhão, o que conta duas vezes.
O Bank of America admitiu lavagem de dinheiro?
Não. Admitiu que violou deliberadamente o Bank Secrecy Act ao não manter um programa antilavagem mínimo, não realizar a diligência devida de contas de correspondentes para instituições financeiras estrangeiras e não entregar relatórios de atividade suspeita. São falhas de controle e de comunicação. A ordem não alega que o próprio banco tenha lavado dinheiro.
O que é o Event Processor?
Event Processor, ou EP, é o sistema proprietário de monitoramento de transações do Bank of America e o objeto central da ordem de consentimento do FinCEN. Seu limiar de investigação de 20 pontos, sua janela de Event Group de 13 meses e seus pesos de risco praticamente estáticos são o que a ordem identifica como causa mecânica da atividade não reportada.
A multa ameaça o dividendo do BAC?
Não pela aritmética. O banco pagou US$ 2,2 bilhões de dividendos ordinários e recomprou US$ 6,0 bilhões em ações no mesmo trimestre em que provisionou o encargo de US$ 1,2 bilhão. O risco realista é uma recompra mais lenta se os supervisores exigirem um colchão de capital maior, não um corte de dividendo.
O terceiro trimestre foi um resultado abaixo do esperado?
Não na comparação anual. A receita subiu 3,2%, a margem financeira subiu 8,0% e o LPA diluído ajustado de US$ 1,08 superou os US$ 1,04 do ano anterior. O trimestre foi mais fraco sequencialmente em receitas não decorrentes de juros e comissões de banco de investimento, e os números reportados carregam o encargo de US$ 0,17 por ação.
Existe teto de ativos como no caso do TD Bank?
Não. Diferentemente da ação de outubro de 2024 contra o TD Bank, as ordens de 2026 contra o Bank of America não impõem restrição ao crescimento de ativos. Impõem, sim, uma revisão retroativa por terceiro e revisões independentes de monitoramento, diligência de clientes, diligência de contas de correspondentes e governança de dados.
Leitura relacionada
- Ações JPMorgan 2026: 23% de ROTCE contra 3,2x o livro
- Warsh ignora Trump: Fed sobe juros pela 1ª vez desde 2023
- Todos os ciclos de alta de juros do Fed desde 1983: S&P 500
Referências
- Tesouro dos EUA — ações de fiscalização recordes contra o Bank of America
- FinCEN — ordem de consentimento, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — anúncio da penalidade de US$ 1,2 bilhão
- FinCEN — índice de ações de fiscalização
- OCC — penalidade monetária civil de US$ 750 milhões, NR 2026-89
- OCC — ordem de cessação de dezembro de 2024, NR 2024-140
- OCC — penalidade de US$ 450 milhões ao TD Bank, N.A., NR 2024-116
- OFAC — acordo com o Bank of America, 475 aparentes violações
- Bank of America — resultados do terceiro trimestre de 2026
- Bank of America — apresentação a investidores do terceiro trimestre de 2026
- Bank of America — carta aos acionistas de 2026
- SEC EDGAR — documentos do Bank of America Corporation, CIK 0000070858


