 Por Muke
dLocal no 3T 2026: os pagamentos cresceram 77%, mas a receita por dólar continuou caindo
A dLocal divulgou os resultados do terceiro trimestre de 2026 após o fechamento do mercado americano em 12 de novembro. O volume total de pagamentos (TPV) subiu 77% e a receita, 41%, mas a receita ficou praticamente estável em relação ao segundo trimestre e abaixo do consenso publicado pelo Investing.com. A administração também afirmou que o crescimento do lucro operacional do ano inteiro agora caminhava para o piso de sua faixa de guidance. A DLO caiu cerca de 3% no after-market e abriu em baixa de 3,4% em 13 de novembro, mas depois se recuperou e fechou a US$ 13,69, queda de apenas 0,07%.
A aparente contradição desaparece quando os investidores separam o volume de pagamentos da receita e do lucro gerados por esse volume.
Uma empresa de pagamentos pode processar muito mais dinheiro e, ao mesmo tempo, ganhar menos receita por dólar processado. Também pode melhorar a eficiência operacional enquanto enfrenta um mix de crescimento menos favorável.
Essa é a questão central desta análise dos resultados da dLocal no 3T 2026: a empresa demonstrou alavancagem operacional, mas os investidores receberam um sinal menos convincente sobre a monetização e o ritmo dos lucros no curto prazo. Esta página acompanha os resultados da dLocal trimestre a trimestre, para que as mesmas tabelas possam ser comparadas com o próximo balanço.
Atualizado em 15 de novembro de 2026. Os números da empresa vêm do Form 6-K da dLocal de 12 de novembro (release de resultados e demonstrações financeiras intermediárias) e de releases trimestrais anteriores no SEC EDGAR. Os comentários sobre o guidance vêm do release de resultados e da teleconferência de 12 de novembro. Os preços das ações são fechamentos oficiais da Polygon.io, conferidos com a Nasdaq.com. Estimativas de terceiros e cálculos próprios estão identificados separadamente.
Resultados da dLocal no 3T 2026 em resumo
Os resultados trouxeram tanto avanços quanto decepções.
| Indicador do 3T 2026 | Resultado reportado | Variação anual |
|---|---|---|
| Volume total de pagamentos | US$ 18,345 bilhões | +77% |
| Receita | US$ 398,0 milhões | +41% |
| Lucro bruto | US$ 132,0 milhões | +28% |
| Lucro operacional | US$ 76,2 milhões | +37% |
| Lucro líquido | US$ 68,0 milhões | +31% |
| LPA diluído | US$ 0,23 | Ante US$ 0,17 |
| Fluxo de caixa livre ajustado (definição da empresa) | US$ 99,1 milhões | +163% |
| Retenção líquida de receita | 140% | Ante 152% no 1T 2026 |
Valores em dólares arredondados. Os resultados referem-se ao trimestre encerrado em 30 de setembro de 2026; as demonstrações seguem o IFRS. Fonte: release de resultados do 3T 2026 da dLocal (Form 6-K, Anexo 99.1).
A tabela descreve um negócio lucrativo e em crescimento, não um colapso dos lucros. O lucro operacional chegou a 58% do lucro bruto, a maior proporção desde o quarto trimestre de 2023, e o lucro líquido foi recorde trimestral.
O mercado, porém, compara os resultados com as expectativas e com as perspectivas de lucro futuro, não apenas com o ano anterior.
A leitura pessimista tem três componentes:
- A receita ficou abaixo da referência publicada pelos analistas.
- O volume de pagamentos cresceu mais rápido que a receita e o lucro bruto.
- Os comentários da administração ficaram mais cautelosos dentro de faixas anuais de guidance inalteradas.
Nossa interpretação é que essa combinação oferece uma explicação plausível para a reação negativa inicial. Ela não prova que todos os vendedores agiram pelo mesmo motivo.
Resultados da dLocal por trimestre: nove trimestres de números
A manchete de um único trimestre esconde a tendência. A tabela abaixo reúne nove trimestres com base nos próprios releases da dLocal. O TPV está em bilhões de dólares; todo o resto, em milhões de dólares, exceto os índices.
| Trimestre | TPV (US$ bi) | Receita | Lucro bruto | Margem bruta | Receita ÷ TPV | Lucro bruto ÷ TPV | Lucro operacional | Lucro líquido | LPA diluído |
|---|---|---|---|---|---|---|---|---|---|
| 3T 2024 | 6,5 | 185,8 | 78,2 | 42,1% | 2,85% | 1,20% | 41,1 | 26,8 | US$ 0,09 |
| 4T 2024 | 7,7 | 204,5 | 83,7 | 40,9% | 2,65% | 1,09% | 42,3 | 29,7 | US$ 0,10 |
| 1T 2025 | 8,1 | 216,8 | 84,9 | 39,2% | 2,67% | 1,05% | 45,8 | 46,7 | US$ 0,15 |
| 2T 2025 | 9,2 | 256,5 | 98,9 | 38,6% | 2,78% | 1,07% | 55,8 | 42,8 | US$ 0,14 |
| 3T 2025 | 10,4 | 282,5 | 103,2 | 36,5% | 2,72% | 0,99% | 55,6 | 51,8 | US$ 0,17 |
| 4T 2025 | 13,1 | 337,9 | 115,8 | 34,3% | 2,58% | 0,88% | 62,7 | 55,6 | US$ 0,18 |
| 1T 2026 | 14,1 | 335,9 | 118,7 | 35,3% | 2,39% | 0,84% | 52,8 | 41,9 | US$ 0,14 |
| 2T 2026 | 17,7 | 399,7 | 127,2 | 31,8% | 2,26% | 0,72% | 64,2 | 54,8 | US$ 0,18 |
| 3T 2026 | 18,3 | 398,0 | 132,0 | 33,2% | 2,17% | 0,72% | 76,2 | 68,0 | US$ 0,23 |
Fontes: releases trimestrais de resultados da dLocal arquivados como anexos do Form 6-K no SEC EDGAR. Os índices são cálculos próprios a partir do TPV, da receita e do lucro bruto reportados. O lucro operacional do 1T 2026 inclui uma despesa tributária não recorrente de US$ 4,4 milhões referente a períodos anteriores; sem ela, o lucro operacional foi de US$ 57,2 milhões.
Três padrões se destacam:
- O TPV quase triplicou em dois anos, de US$ 6,5 bilhões para US$ 18,3 bilhões por trimestre.
- A receita por dólar processado caiu em seis dos últimos oito trimestres, de 2,85% para 2,17%.
- O lucro bruto por dólar processado se manteve em 0,72% no 3T 2026, o primeiro trimestre sem queda depois de quatro recuos seguidos. É o número isolado mais construtivo do balanço.
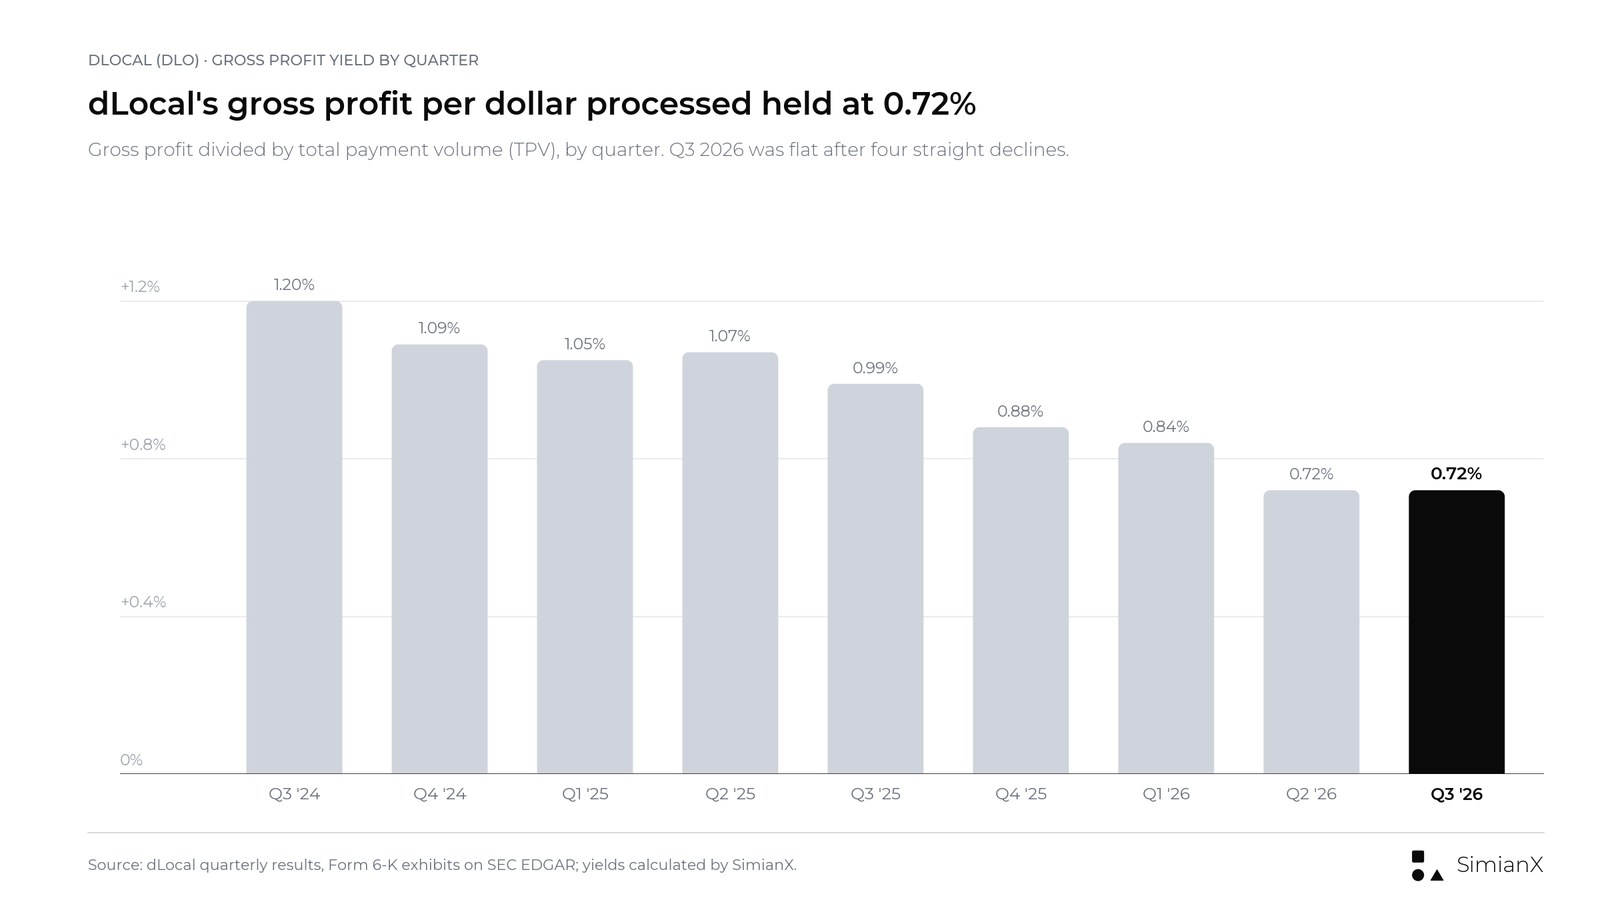
O rendimento do lucro bruto caiu de 1,20% para 0,72% em dois anos e parou de cair no 3T 2026.
Como a ação DLO reagiu: queda no after-market, fechamento estável
O momento importa. A dLocal divulgou os resultados após o fechamento de 12 de novembro e realizou a teleconferência às 18h (horário de Nova York).
| Referência de negociação | Preço | Variação ante o fechamento de 12/11 |
|---|---|---|
| Fechamento do pregão regular de 12 de novembro (antes dos resultados) | US$ 13,70 | −1,86% ante 11/11 |
| After-market de 12 de novembro, por volta das 19h45 (horário de Nova York) | Cerca de US$ 13,30 | −2,9% |
| Abertura de 13 de novembro | US$ 13,24 | −3,4% |
| Mínima intradiária de 13 de novembro | US$ 12,89 | −5,9% |
| Fechamento de 13 de novembro | US$ 13,69 | −0,07% |
Fontes: barras diárias oficiais da Polygon.io, conferidas com as cotações históricas da DLO na Nasdaq.com; nível do after-market com base nas barras de um minuto da Polygon.io.
A queda do pregão regular de 12 de novembro ocorreu antes da divulgação dos resultados após o fechamento e não deve ser atribuída a eles.
O movimento no after-market e a abertura de 13 de novembro foram a reação negativa inicial. O pregão completo contou outra história: os compradores absorveram a queda e a DLO fechou um centavo abaixo do preço anterior aos resultados, com volume de cerca de 4,37 milhões de ações, aproximadamente 2,2 vezes o do dia anterior.
O mercado em geral estava mais fraco naquele dia. O ETF SPY, do S&P 500, caiu 0,36% e o ETF QQQ, do Nasdaq-100, caiu 1,20%, de modo que a DLO terminou ligeiramente à frente de ambos.
O histórico recente já era volátil: a DLO fechou a US$ 13,95 em 6 de novembro e a US$ 14,39 em 9 de novembro, antes de recuar para US$ 13,96 em 11 de novembro. A US$ 13,69, a ação estava 3,2% abaixo do fechamento do fim de 2025, de US$ 14,14, e 15,2% abaixo da máxima intradiária de 52 semanas, de US$ 16,15, registrada em 3 de setembro de 2026.
A descrição mais justa, portanto, não é "a ação da dLocal caiu após o balanço", e sim "a ação da dLocal caiu no after-market e depois se recuperou até um fechamento estável". As preocupações com a receita e o guidance foram reais o bastante para mexer no preço de abertura, mas não o suficiente para mantê-lo em baixa.
Reações da DLO em dias de balanço, de 2024 a 2026
A dLocal tem histórico de movimentos violentos após os resultados, o que torna incomum um fechamento estável. A tabela mede o primeiro pregão após cada divulgação de resultados, de fechamento a fechamento.
| Balanço | Pregão de reação | Fechamento anterior | Fechamento da reação | Variação |
|---|---|---|---|---|
| 1T 2024 | 15 de mai. de 2024 | US$ 13,58 | US$ 10,00 | −26,4% |
| 2T 2024 | 15 de ago. de 2024 | US$ 7,76 | US$ 8,03 | +3,5% |
| 3T 2024 | 14 de nov. de 2024 | US$ 9,04 | US$ 10,20 | +12,8% |
| 4T 2024 | 28 de fev. de 2025 | US$ 13,75 | US$ 9,555 | −30,5% |
| 1T 2025 | 15 de mai. de 2025 | US$ 10,19 | US$ 11,24 | +10,3% |
| 2T 2025 | 14 de ago. de 2025 | US$ 11,69 | US$ 15,35 | +31,3% |
| 3T 2025 | 13 de nov. de 2025 | US$ 14,86 | US$ 13,85 | −6,8% |
| 4T 2025 | 19 de mar. de 2026 | US$ 11,45 | US$ 12,53 | +9,4% |
| 1T 2026 | 15 de mai. de 2026 | US$ 12,66 | US$ 11,01 | −13,0% |
| 2T 2026 | 14 de ago. de 2026 | US$ 14,76 | US$ 14,17 | −4,0% |
| 3T 2026 | 13 de nov. de 2026 | US$ 13,70 | US$ 13,69 | −0,07% |
Fonte: fechamentos diários da Polygon.io, conferidos com a Nasdaq.com. Datas de divulgação conforme os Form 6-K da dLocal; a dLocal divulga resultados após o fechamento do mercado americano, por isso cada reação é medida no pregão seguinte.
Nos 11 balanços, a DLO subiu cinco vezes e caiu seis. O movimento absoluto médio foi de 13,5%. O dia 13 de novembro de 2026 teve o menor movimento da série e foi o segundo dia de balanço seguido em que a ação reverteu o movimento inicial: no 2T 2026 abriu em alta de 3,5% e fechou em queda de 4,0%, e no 3T 2026 abriu em queda de 3,4% e fechou estável.
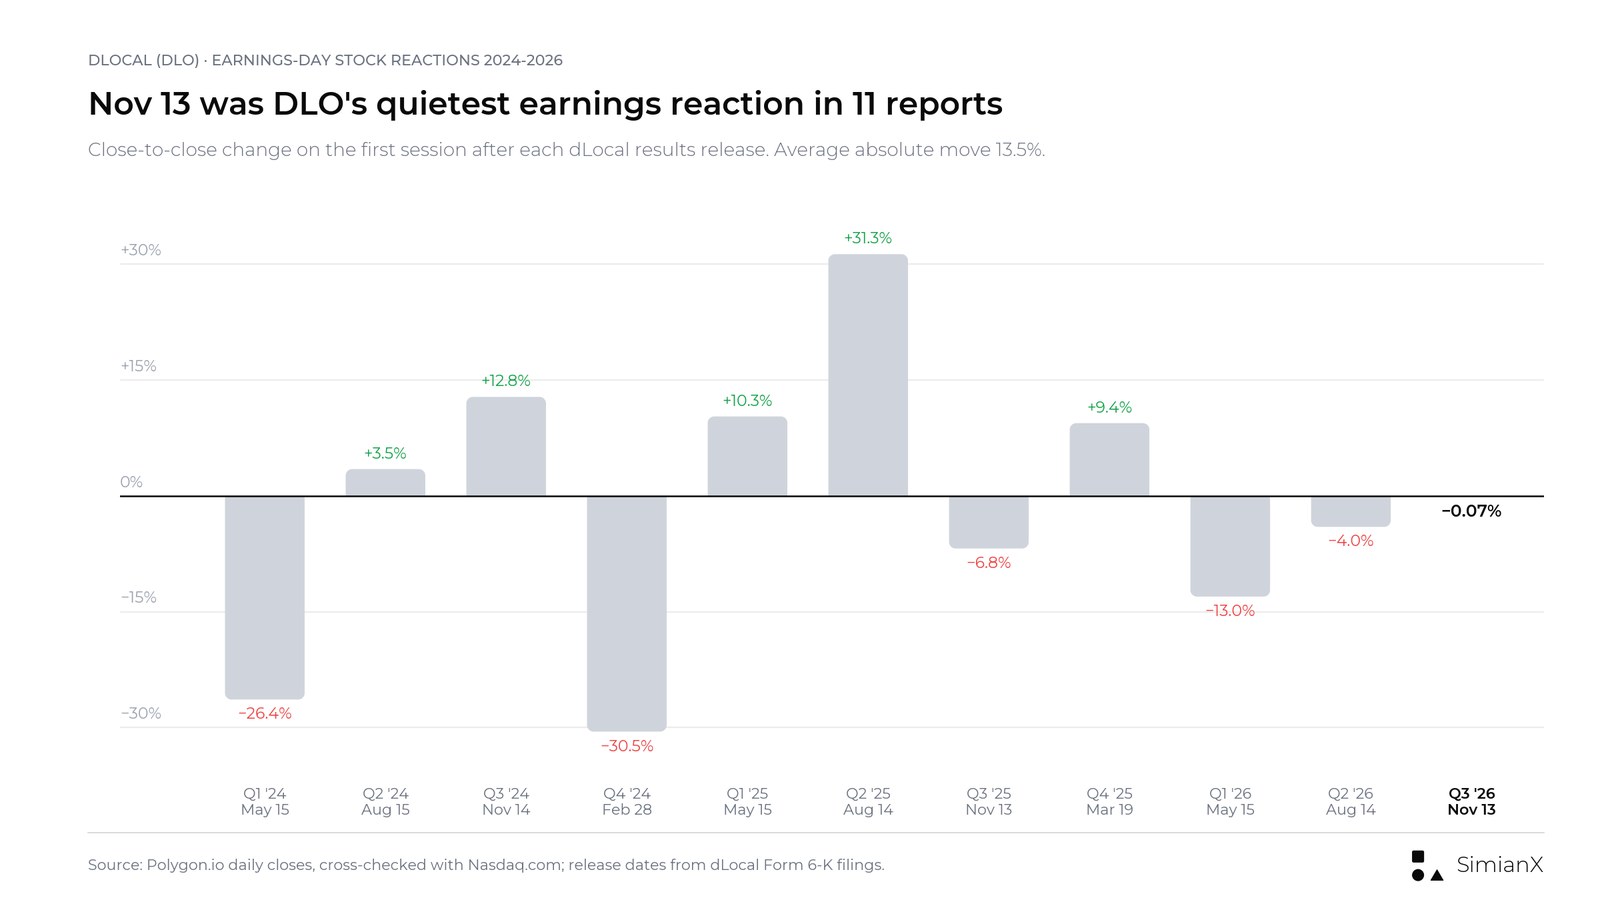
A reação ao 3T 2026 foi a mais tranquila dos últimos 11 balanços.
A receita abaixo do esperado importa mais do que a manchete de crescimento sugere
A tabela de resultados do Investing.com registrou receita de aproximadamente US$ 398,05 milhões ante uma previsão de US$ 406,72 milhões, e LPA de US$ 0,23 ante uma estimativa de US$ 0,22. A tabela de surpresas de resultados da Nasdaq.com, baseada na Zacks, mostra o mesmo consenso de LPA de US$ 0,22, superado em 4,55%.
| Métrica | Estimativa publicada | Realizado | Diferença |
|---|---|---|---|
| Receita | US$ 406,72 milhões | US$ 398,05 milhões | −US$ 8,67 milhões |
| LPA | US$ 0,22 | US$ 0,23 | +US$ 0,01 |
Fonte da estimativa: Investing.com no momento da publicação; o consenso de LPA também foi confirmado na Nasdaq.com. Outros provedores de dados publicam estimativas de receita e horários diferentes. A diferença de receita é cálculo próprio.
A receita ficou cerca de 2,1% abaixo do esperado:
(US$ 398,05 milhões ÷ US$ 406,72 milhões − 1) × 100 ≈ −2,1%.
Não é uma frustração catastrófica. Sua importância depende do que os investidores acreditavam, antes do balanço, sobre a durabilidade do crescimento e a monetização.
O LPA acima do esperado também merece um tratamento proporcional. Um bom resultado na última linha não responde necessariamente se a trajetória da receita está melhorando.
Em um negócio de pagamentos voltado ao crescimento, os investidores podem aceitar gastos no curto prazo se eles criarem uma base de receita futura mais sólida. Por outro lado, um melhor controle de despesas pode não compensar totalmente a decepção com essa base futura.
A comparação relevante, portanto, não é simplesmente "crescimento versus ausência de crescimento". É o crescimento entregue versus o crescimento e a economia que já eram esperados.
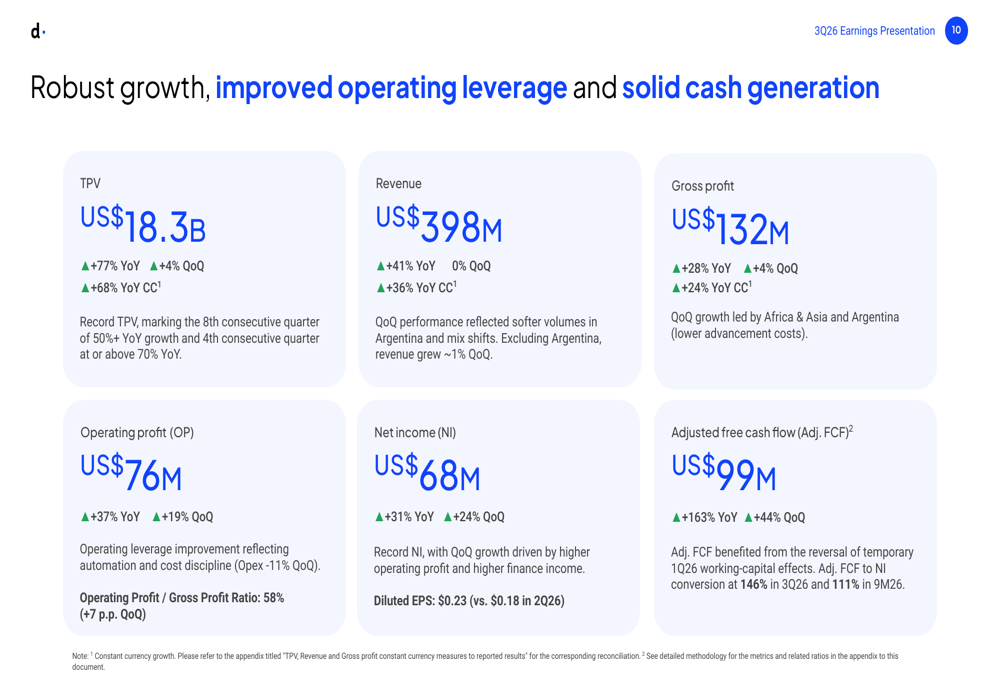
Slide-resumo do 3T 2026 da própria dLocal: TPV de US$ 18,3 bilhões, receita de US$ 398 milhões, lucro bruto de US$ 132 milhões, lucro operacional de US$ 76 milhões, lucro líquido de US$ 68 milhões e fluxo de caixa livre ajustado de US$ 99 milhões.
Como a dLocal ganha dinheiro e por que TPV não é receita
A dLocal permite que comerciantes globais aceitem pagamentos e enviem payouts (repasses a beneficiários) em mercados emergentes por meio de uma única API. O volume total de pagamentos mede o valor dos pagamentos processados. Não é o valor que a dLocal ganha.
Um modelo analítico útil é:
Receita = TPV × rendimento agregado da receita.
O rendimento é calculado como receita dividida pelo TPV. É um índice contábil combinado, não necessariamente uma tarifa contratual cobrada do comerciante.
Ele pode mudar por causa de:
- Métodos de pagamento.
- Mix de produtos e transações.
- Mix de países.
- Fluxos internacionais (cross-border) versus domésticos.
- Porte dos comerciantes e condições comerciais.
- Efeitos econômicos ligados ao câmbio.
A mesma distinção vale para o lucro bruto:
Lucro bruto = TPV × rendimento do lucro bruto.
O rendimento do lucro bruto incorpora a relação entre a receita e os custos de prestar os serviços de pagamento. Por isso, é um complemento útil ao rendimento da receita.
Nenhum dos dois índices deve ser interpretado isoladamente. Um rendimento menor pode ser aceitável se o negócio adicional gerar lucro incremental atraente, boa retenção e pouca despesa operacional adicional.
A preocupação surge quando o crescimento do volume continua impressionante, mas sua contribuição econômica fica menos previsível.
A ponte do take rate: mais volume, menos receita por dólar
Com base nos números reportados pela dLocal, nossos cálculos mostram uma mudança anual relevante nos rendimentos agregados.
| Indicador calculado | 3T 2025 | 2T 2026 | 3T 2026 |
|---|---|---|---|
| Receita dividida pelo TPV | 2,72% | 2,26% | 2,17% |
| Lucro bruto dividido pelo TPV | 0,99% | 0,72% | 0,72% |
Os cálculos usam TPV, receita e lucro bruto reportados. São rendimentos agregados, não preços cotados aos comerciantes.
A queda explica por que as taxas de crescimento diferem tanto.
Uma base de pagamentos maior gerou mais receita e lucro em dólares absolutos, mas menos de cada um por dólar processado. O mesmo aperto entre volume e margem por transação marcou os resultados trimestrais do PayPal, embora os dois negócios atendam mercados muito diferentes.
É importante notar que isso não basta para concluir que a dLocal reduziu o preço de todos os clientes. Mudanças na composição das transações podem produzir o mesmo efeito agregado.
A administração apontou uma participação maior de volumes local-to-local e de pay-outs, além de volumes mais fracos na Argentina após o pico sazonal do Hot Sale no segundo trimestre, como fatores que influenciaram a receita do trimestre. Excluindo a Argentina, a receita cresceu cerca de 1% na comparação trimestral.
No lucro bruto, o release listou como pontos positivos menores custos de antecipação na Argentina, crescimento de volume na África e na Ásia, uma recuperação de custos não recorrente na Nigéria e ganhos com hedge cambial. Em sentido contrário, houve uma mudança no mix de métodos de pagamento no Brasil em direção ao Pix e ao Boleto, custos de processamento mais altos no México, incluindo ajustes de períodos anteriores, e mais fluxos local-to-local em outros mercados da América Latina.
A questão de investimento é se esses fluxos de menor rendimento aprofundam relações comercialmente valiosas ou se simplesmente exigem mais atividade de processamento para sustentar determinado ritmo de crescimento do lucro.
Uma resposta construtiva combinaria atividade crescente dos comerciantes com contribuição atraente e custos operacionais escaláveis.
Uma resposta menos favorável envolveria uma compressão persistente do rendimento que superasse a capacidade da empresa de crescer em volume com eficiência.
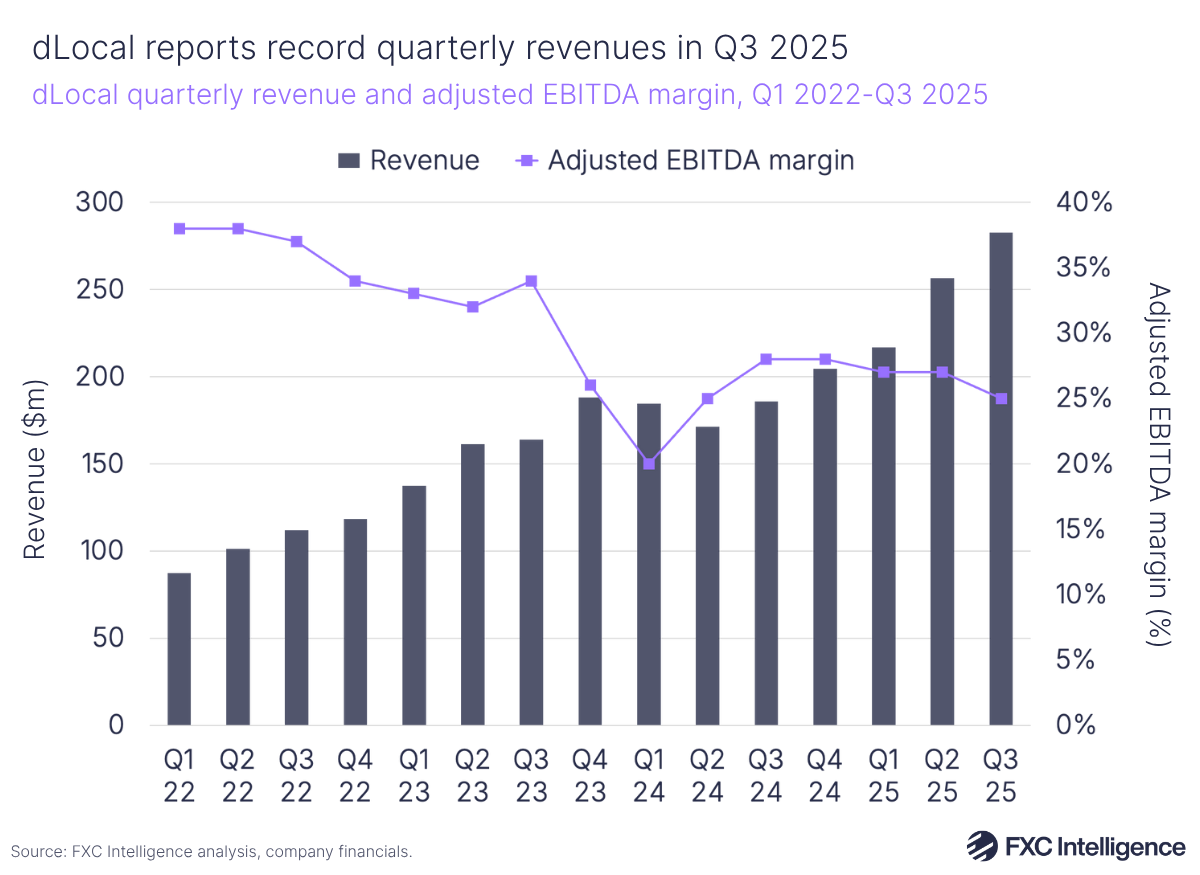
Gráfico de terceiros (FXC Intelligence) com a receita trimestral e a margem EBITDA ajustada da dLocal até o 3T 2025, antes de a empresa passar a dar guidance de lucro operacional em 2026.
A comparação trimestral foi menos impressionante que a anual
O crescimento anual e o ritmo trimestral respondem a perguntas diferentes.
O release do 2T reportou receita de US$ 399,7 milhões, lucro bruto de US$ 127,2 milhões e lucro operacional de US$ 64,2 milhões.
Em comparação com esses números, a receita do 3T foi ligeiramente menor, enquanto o lucro bruto e o lucro operacional aumentaram.
Pelos números das demonstrações financeiras, a receita recuou cerca de 0,4% na comparação trimestral. O TPV, por outro lado, ainda cresceu 4% em relação ao segundo trimestre.
Isso não prova que a demanda subjacente encolheu. Sazonalidade e mix de transações podem influenciar a comparação.
Prova, sim, que a manchete de crescimento anual da empresa não veio acompanhada de aceleração trimestral da receita.
Para os investidores, essa distinção muda as perguntas seguintes:
- A comparação foi principalmente sazonal?
- Os produtos de menor rendimento responderam por mais atividade?
- As relações com os comerciantes estão se ampliando economicamente, e não só operacionalmente?
- O próximo trimestre trará evidências de retomada do ritmo da receita?
Uma resposta convincente exige mais do que uma única taxa de crescimento agregada.
A margem bruta piorou na comparação anual, mas melhorou na trimestral
A história da margem é mais equilibrada do que sugere uma simples manchete de "compressão".
Com base nos números da demonstração de resultados, a margem bruta calculada foi aproximadamente:
| Período | Lucro bruto dividido pela receita |
|---|---|
| 3T 2025 | 36,5% |
| 2T 2026 | 31,8% |
| 3T 2026 | 33,2% |
Fontes: release do 2T e demonstrações financeiras intermediárias do 3T da dLocal; os percentuais são cálculos próprios.
A empresa obteve menos lucro bruto por dólar de receita do que um ano antes, mas mais do que no trimestre anterior.
As duas observações importam.
A comparação anual levanta dúvidas sobre a economia do mix de negócios. A melhora trimestral é uma evidência contra uma deterioração ininterrupta.
Seria, portanto, impreciso descrever todos os indicadores de margem como em piora.
Os investidores devem, em vez disso, avaliar se a melhora trimestral pode persistir quando mudarem o mix de métodos de pagamento, os custos de processamento e as condições geográficas. Parte da ajuda do 3T, a recuperação de custos na Nigéria, foi descrita pela empresa como não recorrente.
Uma disciplina útil é separar três medidas:
- Margem bruta: lucro bruto dividido pela receita.
- Rendimento do lucro bruto: lucro bruto dividido pelo TPV.
- Conversão operacional: lucro operacional dividido pelo lucro bruto.
Esses índices medem partes diferentes da cadeia econômica.
A evidência otimista mais forte foi a alavancagem operacional
A melhora do lucro operacional merece atenção.
Com base nas demonstrações de resultados do 2T e do 3T, a ponte trimestral é aproximadamente:
| Ponte do 2T para o 3T 2026 | Contribuição |
|---|---|
| Lucro bruto adicional | +US$ 4,9 milhões |
| Despesas operacionais menores (de US$ 63,0 milhões para US$ 55,9 milhões) | +US$ 7,1 milhões |
| Lucro operacional adicional | +US$ 12,0 milhões |
Cálculo próprio: despesas operacionais equivalem ao lucro bruto menos o lucro operacional. Pequenas diferenças se devem a arredondamentos.
Cerca de 60% da melhora trimestral do lucro operacional veio de despesas menores, e não de lucro bruto adicional.
É uma distinção relevante, não uma crítica à disciplina de despesas.
Para uma plataforma escalável, converter uma parcela maior do lucro bruto em lucro operacional pode ser uma fonte importante de valor para o acionista. A empresa atribuiu a queda trimestral de 11% nas despesas operacionais a menores gastos com terceiros, quadro de funcionários menor e automação.
No entanto, melhorias de despesas podem ter graus diferentes de durabilidade. Automação e processos estruturalmente melhores são diferentes de gastos que apenas mudam de trimestre.
Na teleconferência, o CFO Guillermo López Pérez separou economias estruturais de efeitos de calendário: os gastos com marketing tinham se concentrado no primeiro semestre e as despesas não recorrentes foram menores que o normal. Ele disse que não trataria o resultado do trimestre como meta de margem e que teria cuidado ao extrapolar a partir de um único trimestre.
A interpretação otimista mais forte é que a infraestrutura da dLocal consegue sustentar o crescimento sem aumentos equivalentes nas despesas gerais.
A interpretação mais cautelosa é que parte da melhora trimestral pode não se repetir.
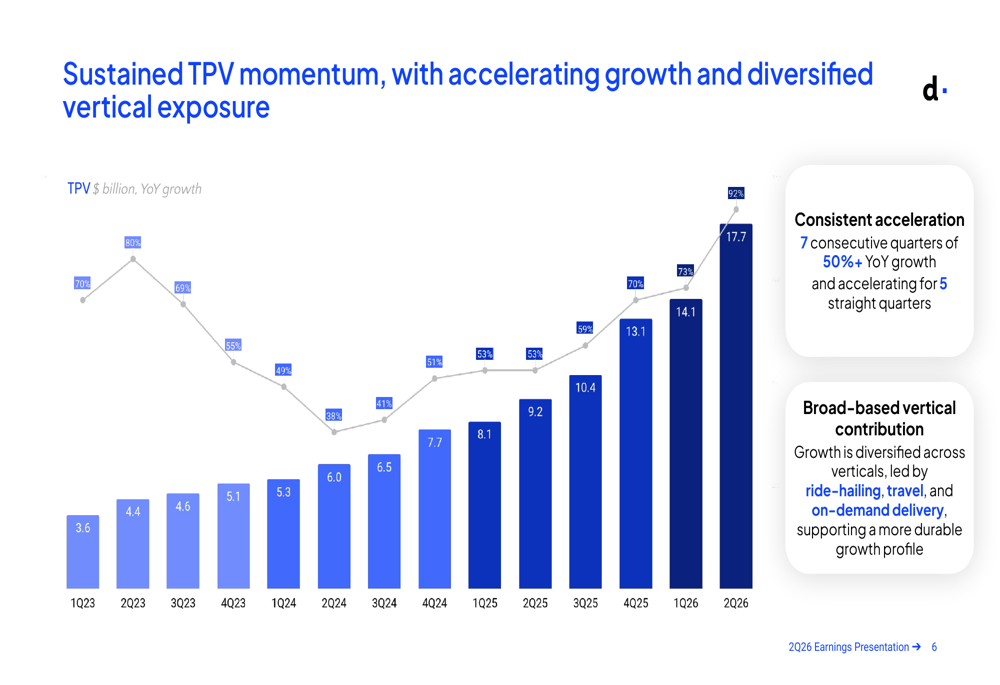
Slide da apresentação do 2T 2026 da dLocal: TPV por trimestre até o 2T 2026, quando o crescimento anual atingiu o pico de 92%.
Guidance inalterado ainda trazia uma mensagem mais cautelosa
Manter uma faixa de guidance não significa manter a mesma expectativa dentro dessa faixa.
As projeções para 2026 mudaram duas vezes neste ano:
| Indicador de 2026 | Guidance inicial (18/mar) | Guidance atualizado (13/ago) | Posição indicada em 12/nov |
|---|---|---|---|
| Crescimento do TPV | 50%–60% | 60%–70% | Rumo ao teto |
| Crescimento do lucro bruto | 22,5%–27,5% | 25%–30% | Perto do ponto médio |
| Crescimento do lucro operacional | 27,5%–32,5% | 27,5%–32,5% (mantido) | Rumo ao piso |
Fontes: releases de resultados do 4T 2025, do 2T 2026 e do 3T 2026 da dLocal e teleconferência de 12 de novembro. Na própria tabela do release do 3T, o lucro operacional excluindo o ajuste tributário de exercícios anteriores registrado no 1T fica no ponto médio; o guidance em si usa números reportados.
Esse padrão reforça a tensão central: o forte crescimento do volume não se traduz proporcionalmente em expectativas de lucro.
A empresa apontou os motivos: ventos contrários cambiais antes não previstos no Brasil, no México e na Argentina, e desempenho mais fraco em mercados menores e de take rate elevado na África e na Ásia. Na teleconferência, o CEO Pedro Arnt estimou que esses ventos contrários cambiais representavam uma oscilação de cerca de seis pontos percentuais no crescimento anual do lucro bruto do 4T. Tratava-se de uma sensibilidade trimestral, não de um corte de seis pontos no guidance do ano inteiro. Ele também lembrou que os resultados do quarto trimestre dependem do pico da temporada de compras e podem variar em qualquer direção.
O que as posições indicadas implicam para o quarto trimestre (cálculo próprio a partir das bases de 2025 e dos resultados de nove meses de 2026):
| 4T 2026 implícito pela posição no guidance | Valor implícito do 4T | Ante o 4T 2025 |
|---|---|---|
| TPV com crescimento anual de 65%–70% | US$ 17,3–19,3 bilhões | +32% a +47% |
| Lucro bruto no ponto médio de 27,5% | Cerca de US$ 135,7 milhões | Cerca de +17% |
| Lucro operacional no piso de 27,5% | Cerca de US$ 87,3 milhões | Cerca de +39% |
Bases de 2025: TPV de US$ 40,8 bilhões, lucro bruto de US$ 402,8 milhões, lucro operacional de US$ 219,9 milhões. Nove meses de 2026: TPV de US$ 50,1 bilhões, lucro bruto de US$ 377,8 milhões, lucro operacional de US$ 193,1 milhões.
Para o valuation, a posição provável dentro de uma faixa pode importar tanto quanto a própria faixa formal.
Os investidores podem reduzir suas projeções internas sem que a empresa anuncie um corte explícito de guidance.
A interpretação correta, portanto, é faixas inalteradas com uma trajetória de lucro mais cautelosa, e não uma retirada completa das projeções.
A forte geração de caixa exige checar a definição
O fluxo de caixa é uma parte positiva do balanço, mas a terminologia importa.
A dLocal define o fluxo de caixa livre ajustado partindo do fluxo de caixa operacional, ajustando pelas variações de capital de giro dos comerciantes e subtraindo os investimentos em ativo imobilizado (capex). É uma medida não IFRS, e não simplesmente o fluxo de caixa operacional menos o capex. Para uma explicação simples da medida padrão, veja o guia da Investopedia sobre fluxo de caixa livre.
No 3T, a reconciliação foi:
| Componente do fluxo de caixa | Valor |
|---|---|
| Fluxo de caixa operacional | US$ 179,234 milhões |
| Ajuste de capital de giro dos comerciantes | −US$ 71,116 milhões |
| Investimentos (capex) | −US$ 9,068 milhões |
| Fluxo de caixa livre ajustado (definição da empresa) | US$ 99,050 milhões |
Fonte: reconciliação da empresa no release de resultados do 3T 2026.
A conta fecha:
US$ 179,234 milhões − US$ 71,116 milhões − US$ 9,068 milhões = US$ 99,050 milhões.
Em nove meses, o fluxo de caixa livre ajustado foi de US$ 182,3 milhões, ou 111% do lucro líquido, após a reversão de efeitos temporários de capital de giro que haviam reduzido o do 1T 2026 a US$ 14,7 milhões.
O ajuste é importante porque a atividade de liquidação de pagamentos pode afetar a movimentação de caixa.
Os investidores também devem separar geração de caixa de financiamento. Em 12 de agosto, a dLocal assinou uma linha de crédito sênior sem garantia de US$ 150 milhões, com vencimento em 14 de agosto de 2029, juros de Term SOFR mais 2,00% e amortização em 11 parcelas trimestrais de US$ 13,6 milhões. O caixa corporativo subiu US$ 167,8 milhões no trimestre, para US$ 536,9 milhões, e a empresa explicou esse aumento pelo empréstimo.
Recursos de empréstimos melhoram a liquidez, mas não são fluxo de caixa operacional. A demonstração dos fluxos de caixa também mostra US$ 34,0 milhões em recompras de ações no 3T; no âmbito do programa de US$ 300 milhões autorizado em março de 2026, a dLocal havia recomprado cerca de 9,1 milhões de ações Classe A por US$ 120,1 milhões até o fim de setembro.
O objetivo analítico não é rejeitar a medida ajustada. É entender o que ela exclui, compará-la com o fluxo de caixa em IFRS e evitar tratar todo aumento de caixa como lucro gerado internamente.
Por que a expansão dos comerciantes não protege automaticamente as margens
As divulgações da dLocal mostram como os comerciantes existentes impulsionam sua expansão.
O relatório do 1T 2026 registrou retenção líquida de receita de 152%. No release do 3T, o CEO situou a retenção líquida de receita em 140% e, na teleconferência, citou retenção de TPV de 173%. Os dois números mostram que os comerciantes existentes estão enviando muito mais volume, mas a diferença entre eles é, de novo, a história do rendimento: os clientes existentes aumentaram seu volume de pagamentos mais rápido do que a receita que a dLocal obtém deles.
Isso é estrategicamente relevante: conquistar mais atividade de um comerciante já estabelecido pode reduzir a necessidade de reconstruir a relação comercial do zero.
No entanto, retenção e monetização respondem a perguntas diferentes.
Um comerciante pode passar mais atividade por uma plataforma enquanto essa atividade incremental tem um mix geográfico ou de produtos diferente.
Um valor crescente da relação em dólares absolutos pode coexistir com rendimentos combinados menores.
Os investidores devem, portanto, examinar a expansão dos comerciantes junto com a geração de lucro bruto, e não usar a retenção como substituta dela.
A vantagem competitiva duradoura seria a capacidade de conquistar mais negócios mantendo retornos incrementais atraentes e um desempenho de pagamentos confiável.
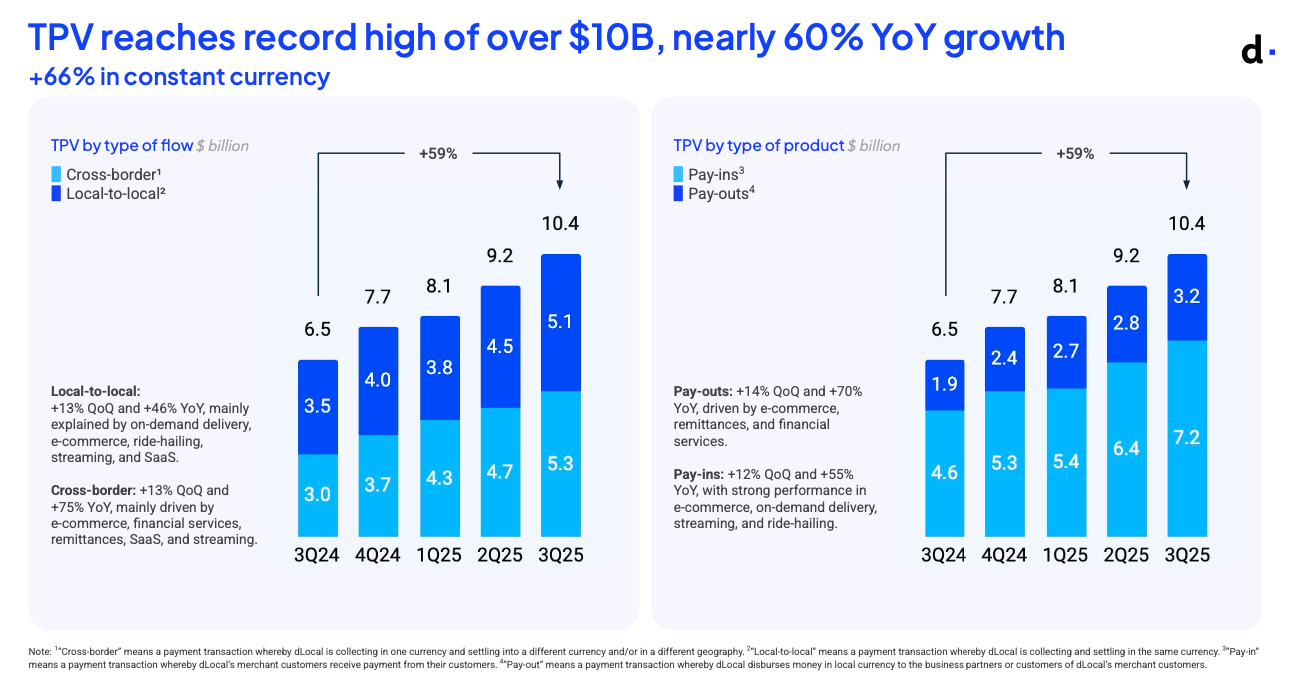
TPV da dLocal no 3T 2025 dividido por fluxo (cross-border versus local-to-local) e por produto (pay-ins versus pay-outs), o mix que determina o rendimento combinado.
O que mudaria a interpretação de investimento?
O cenário pessimista perderia força se os próximos resultados mostrassem:
- Receita mais sensível ao crescimento do volume de pagamentos.
- Estabilização dos rendimentos após considerar o mix, a partir do rendimento do lucro bruto estável em 0,72% no 3T.
- Crescimento do lucro bruto sustentado por fatores operacionais recorrentes.
- Ganhos de eficiência persistentes sem falta de investimento.
- Conversão de caixa saudável depois que os efeitos de calendário se normalizarem.
O cenário otimista perderia força se:
- O volume adicional gerasse uma contribuição econômica cada vez menor.
- O crescimento do lucro dependesse cada vez mais de contenção temporária de gastos.
- As projeções continuassem se deslocando para resultados mais fracos.
- A melhora do caixa dependesse muito de financiamento ou do calendário de liquidações.
Nenhum dos dois cenários deve ser decidido por um único percentual de manchete.
Uma sequência operacional útil é:
Volume de pagamentos → receita → lucro bruto → lucro operacional → geração de caixa sustentável.
Cada etapa testa se o crescimento está criando valor, e não apenas aumentando a atividade.
Perguntas frequentes
Quando a dLocal divulgou os resultados do 3T 2026?
A dLocal divulgou os resultados do terceiro trimestre de 2026 após o fechamento do mercado americano em 12 de novembro de 2026 e realizou a teleconferência de resultados às 18h (horário de Nova York) na mesma noite.
Por que a ação da dLocal caiu após o balanço?
A DLO caiu cerca de 3% no after-market e abriu em baixa de 3,4% em 13 de novembro. A receita ficou abaixo da referência publicada pelo Investing.com, ficou estável em relação ao segundo trimestre e as perspectivas de lucro da administração ficaram mais cautelosas dentro de faixas inalteradas. No fechamento, porém, a ação havia se recuperado para US$ 13,69, queda de apenas 0,07%.
A dLocal superou as expectativas de lucro?
O LPA diluído de US$ 0,23 superou o consenso de US$ 0,22 mostrado pelo Investing.com e pela Nasdaq.com. Esse resultado acima do esperado na última linha conviveu com uma receita cerca de 2,1% abaixo do esperado, de modo que o balanço foi misto, e não uniformemente melhor que o previsto.
O take rate da dLocal está caindo?
A receita calculada dividida pelo TPV caiu de 2,72% para 2,17% na comparação anual. O lucro bruto dividido pelo TPV caiu de 0,99% para 0,72%, mas ficou estável em relação ao segundo trimestre. Esses rendimentos combinados não devem ser lidos como prova de que o preço contratual de todos os comerciantes caiu.
Todos os indicadores de margem pioraram?
Não. A margem bruta melhorou na comparação trimestral, de 31,8% para 33,2%, embora tenha permanecido abaixo do nível do ano anterior. O lucro operacional subiu para 58% do lucro bruto, com queda de 11% nas despesas operacionais.
A dLocal cortou o guidance de 2026?
Não. A dLocal manteve as faixas definidas em agosto, mas indicou crescimento do lucro operacional rumo ao piso de 27,5%–32,5%, lucro bruto perto do ponto médio e TPV rumo ao teto. São perspectivas mais cautelosas sem redução formal da faixa.
O fluxo de caixa livre ajustado é o mesmo que o fluxo de caixa livre comum?
Não. A dLocal ajusta, além disso, pelas variações de capital de giro dos comerciantes. Os investidores devem ler a reconciliação em vez de supor que a métrica equivale ao fluxo de caixa operacional menos os investimentos em capex.
Quando é a próxima data de resultados da dLocal?
A dLocal não anunciou a data dos resultados do quarto trimestre de 2026. A empresa divulgou o 4T 2025 em 18 de março de 2026, então o próximo balanço deve sair por volta de meados ou do fim de março de 2027.
Veredito: o mercado queria monetização melhor, não apenas mais pagamentos
Os resultados não mostraram um negócio quebrado. Mostraram por que o crescimento rápido, sozinho, não basta para encerrar um debate de valuation.
As evidências pessimistas dizem respeito às expectativas, aos rendimentos dos pagamentos e às perspectivas de curto prazo. As otimistas dizem respeito à lucratividade, à disciplina de despesas, à geração de caixa e a um rendimento do lucro bruto que finalmente parou de cair.
Todas essas observações podem ser verdadeiras ao mesmo tempo, e foi mais ou menos isso que o pregão de 13 de novembro mostrou: abertura em baixa e, depois, fechamento estável.
O próximo teste é se a dLocal consegue combinar forte atividade dos comerciantes com uma relação mais previsível entre volume e resultado econômico.
Até lá, a pergunta mais útil não é "com que rapidez os pagamentos estão crescendo?".
É esta:
Quanto lucro e quanto caixa duradouros cada nova onda de pagamentos cria?
Notas de metodologia
- Precisão da receita: as demonstrações financeiras reportam US$ 398,049 milhões. O número de destaque da empresa arredonda para US$ 398,0 milhões; algumas páginas de dados de mercado exibem US$ 398,05 milhões.
- Rendimento da receita calculado: receita ÷ TPV × 100. 3T 2026: US$ 398,049 milhões ÷ US$ 18.345 milhões ≈ 2,17%. 3T 2025: US$ 282,483 milhões ÷ US$ 10.390 milhões ≈ 2,72%.
- Rendimento do lucro bruto calculado: lucro bruto ÷ TPV × 100. 3T 2026: US$ 132,013 milhões ÷ US$ 18.345 milhões ≈ 0,72%. 3T 2025: US$ 103,189 milhões ÷ US$ 10.390 milhões ≈ 0,99%.
- Ponte trimestral: o lucro bruto adicional foi de aproximadamente US$ 4,863 milhões. As despesas operacionais menores contribuíram com aproximadamente US$ 7,1 milhões. Juntos, explicam aproximadamente US$ 12,0 milhões de lucro operacional adicional.
- Reações em dias de balanço: fechamento do último pregão antes de cada divulgação após o fechamento do mercado, comparado com o fechamento do pregão seguinte. Nenhum ajuste por pares é aplicado.
- Causalidade: as explicações da reação da ação são interpretações analíticas coerentes com as divulgações, e não prova das motivações de investidores individuais.
Este artigo oferece pesquisa e interpretação analítica, não recomendação de investimento personalizada nem recomendação de compra ou venda.
Leitura Relacionada
- Ação do PayPal após o 3T 2026: resultados e queda de 13%
- Stablecoins 2026: Visa, Stripe e a Corrida USDT vs USDC
- Ações da Coinbase 2026: receita trimestral e COIN vs Bitcoin
- Ações da Robinhood 2026: receita por trimestre, cripto só 8%
- Resultados da Stratasys por trimestre: 3T26 e ação SSYS
- Resultados do Airbnb por trimestre: T3 2026 e ação ABNB
- Resultados da Tetra Tech por trimestre: 4T FY2026 e TTEK
Referências
- dLocal: release de resultados do 3T 2026, 12 de novembro de 2026 (Form 6-K, Anexo 99.1)
- dLocal: demonstrações financeiras intermediárias não auditadas de 30 de setembro de 2026 (Form 6-K, Anexo 99.2)
- dLocal: capa e índice de anexos do Form 6-K de 12 de novembro de 2026
- dLocal: release de resultados do 2T 2026, 13 de agosto de 2026
- dLocal: release de resultados do 1T 2026, 14 de maio de 2026
- dLocal: relatório de resultados do 1T 2026 com a retenção líquida de receita
- dLocal: release de resultados do 4T 2025 e guidance de 2026, 18 de março de 2026
- dLocal: release de resultados do 3T 2025, 12 de novembro de 2025
- SEC EDGAR: arquivamentos de Form 6-K da dLocal
- Stock Analysis: transcrição da teleconferência de resultados do 3T 2026 da dLocal
- Investing.com: histórico de resultados e estimativas da dLocal
- Investing.com: reportagem sobre a receita abaixo do esperado e a queda no after-market da dLocal, 12 de novembro de 2026
- Nasdaq.com: cotações históricas da DLO
- Nasdaq.com: histórico de surpresas de resultados da DLO
- Polygon.io: dados do mercado de ações dos EUA
- dLocal: site da empresa
- Banco Central do Brasil: Pix
- Federal Reserve Bank of New York: Secured Overnight Financing Rate (SOFR)
- IFRS Foundation: IAS 34 Demonstração Intermediária
- Investopedia: fluxo de caixa livre


