 Por Muke
Como a Fair Isaac precificou o próprio monopólio hipotecário até destruí-lo
Em 29 de setembro de 2026, a Fair Isaac Corporation perdeu 26,52% do seu valor em um único pregão — o pior dia da história em bolsa da companhia. Dois dias depois, subiu 11,69%. Oito pregões adiante, subiu mais 10,85%, fechando a 740,00 dólares em 12 de outubro. Esses três números foram lidos, em quase todo lugar, como uma história de choque e alívio: o regulador quebrou o monopólio, o mercado entrou em pânico e depois os investidores repensaram.
Essa leitura está errada de um modo concreto e verificável. O regulador não quebrou o monopólio da FICO em 29 de setembro de 2026. Ele já havia sido quebrado — formalmente, publicamente e por escrito — em 8 de julho de 2025, quando a Federal Housing Finance Agency publicou uma política provisória permitindo que credores entregassem empréstimos conformes pontuados com VantageScore 4.0. A FICO caiu 8,91% naquele dia e passou os catorze meses seguintes negociando como se nada tivesse acontecido, chegando a 1.118,93 dólares ainda em 3 de setembro de 2026.
O que aconteceu em 29 de setembro não foi a perda da exclusividade. Foi a perda do preço. A FHFA alinhou a grade de tarifas iniciais de modo que um credor que escolhesse VantageScore 4.0 deixasse de pagar uma penalidade econômica por isso. Vinte dias antes, quando a mesma agência removeu a última barreira operacional e abriu o VantageScore 4.0 a todos os credores aprovados, a ação da FICO subiu 5,35%. O mercado precificou acesso em mais cinco por cento e paridade de preço em menos vinte e sete.
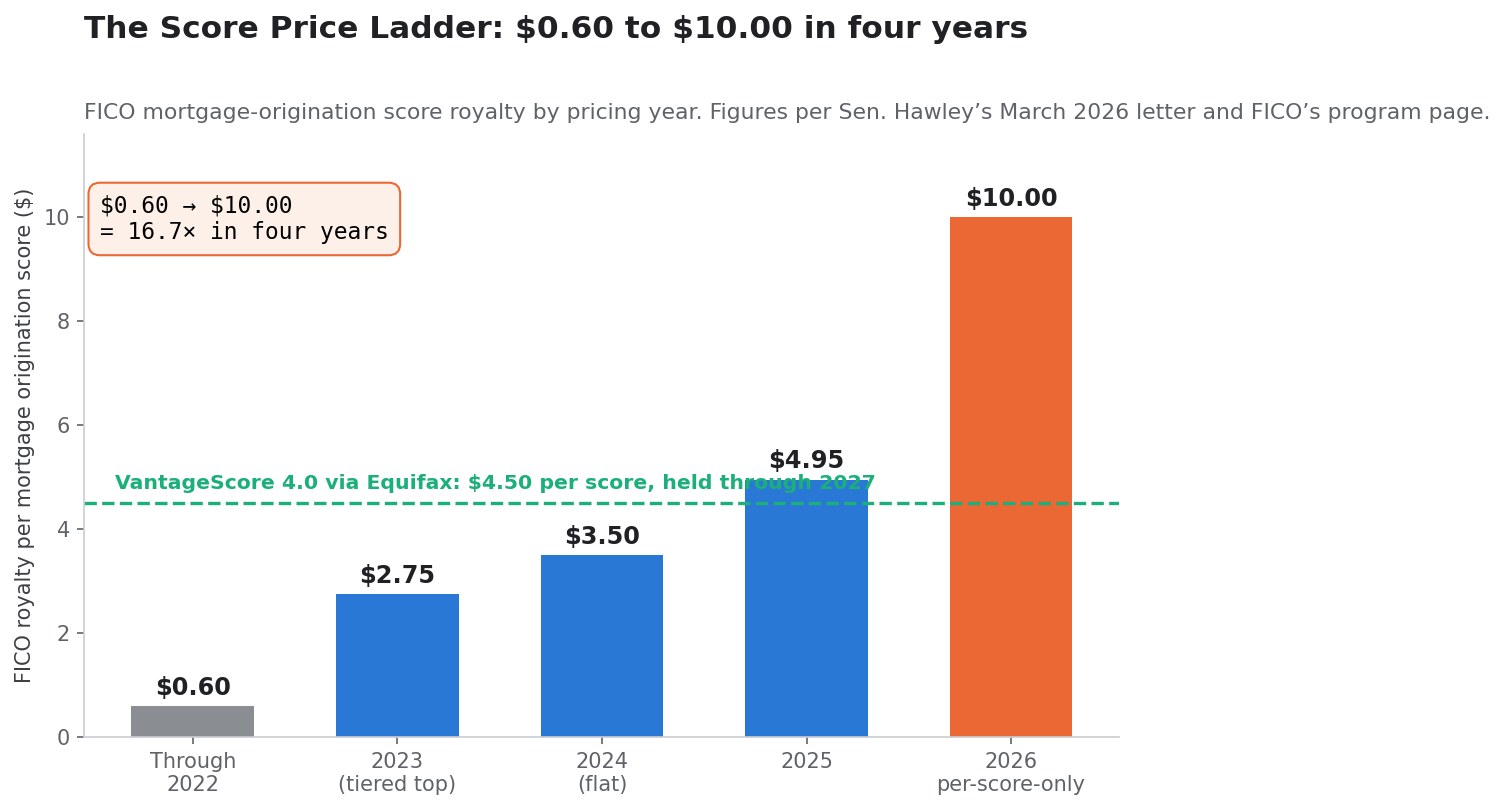
Essa assimetria é a história inteira, e não é acidental. Entre 2022 e 2026, a FICO elevou sua tarifa de score de originação hipotecária de cerca de 0,60 para 10,00 dólares por score — um aumento de 16,7 vezes em quatro anos. Cada dólar desse aumento fluiu quase sem obstáculos para o resultado operacional, porque o segmento Scores carrega cerca de 42 milhões de dólares de custo trimestral contra 459 milhões de receita trimestral. O aumento também fez outras duas coisas: tornou um concorrente de 4,50 dólares economicamente racional pela primeira vez em vinte anos e atraiu um senador americano, uma representação antitruste e, por fim, um regulador disposto a nivelar a grade de tarifas.
Então, nos nove meses até 30 de junho de 2026, a FICO tomou emprestados cerca de 2,53 bilhões de dólares e gastou 3,05 bilhões recomprando as próprias ações a um custo médio entregue próximo de 1.409 dólares — contra 778 milhões de fluxo de caixa operacional no mesmo período. Em 12 de outubro de 2026, a ação fechou a 740,00 dólares.
Este artigo é um documento de referência, não uma recomendação de operação. Ele reconstrói, a partir de documentos regulatórios primários e tabelas de preços publicadas, quatro coisas: o registro completo de avisos da FHFA com a reação da FICO a cada marco; a escada de preços do score que produziu os lucros; o registro de alocação de capital que alavancou esses lucros; e a aritmética por segmento que determina quanto vale de fato uma reinicialização na economia do score hipotecário. Você pode acompanhar tudo em tempo real com a SimianX AI, que reúne documentos da SEC, dados por segmento e reações de preço em um único fluxo de pesquisa para FICO.
O que realmente aconteceu com a ação da FICO, em ordem
A sequência de setembro e outubro de 2026 costuma ser resumida como "a FHFA abriu o mercado e a FICO desabou". Os documentos e o pregão mostram cinco eventos distintos com cinco reações de mercado distintas. Separá-los é o primeiro passo analítico, porque carregam informações diferentes.
3 e 4 de setembro de 2026: a diretriz de Pulte
No fim da noite de 3 de setembro de 2026, o diretor da FHFA, Bill Pulte, determinou que Fannie Mae e Freddie Mac permitissem que todos os credores hipotecários usassem o VantageScore 4.0, e não apenas aqueles com aprovação prévia por escrito. A FICO fechou a 1.118,93 dólares em 3 de setembro e a 932,26 em 4 de setembro — uma queda de 16,68%, ou cerca de 4,03 bilhões de dólares em valor de mercado ao número de ações atual da companhia.
Esse foi o evento de acesso. Removeu a exigência de que um credor obtivesse permissão escrita antes de entregar às agências um empréstimo pontuado com VantageScore. Não mudou o que qualquer um dos modelos custava.
9 de setembro de 2026: a publicação formal
A página de política de scores de crédito da FHFA data a abertura formal em 9 de setembro de 2026, descrevendo-a como a remoção da exigência de aprovação prévia por escrito. Àquela altura, a diretriz tinha cinco dias e já estava no preço. A FICO fechou a 983,19 dólares naquele pregão, alta de 5,35% em relação a 933,30.
Um regulador desmontar formalmente a última barreira administrativa diante de um concorrente, e a ação da incumbente subir no mesmo dia, é o dado mais informativo de toda esta sequência. O mercado já havia concluído que o acesso não era a restrição vinculante.
28 de setembro de 2026: a Rocket Mortgage sai na frente
Em 28 de setembro de 2026, a Rocket Mortgage anunciou que o VantageScore 4.0 se tornaria seu modelo de pontuação de crédito padrão para empréstimos elegíveis vendidos diretamente ao consumidor e entregues à Fannie Mae ou Freddie Mac, além de empréstimos VA e outras hipotecas elegíveis, a partir do quarto trimestre de 2026. A empresa afirmou que a decisão seguiu cerca de quatro meses de testes em aproximadamente 1,4 milhão de relatórios de crédito puxados sob os dois modelos durante 2026, e que os tomadores que economizaram dinheiro economizaram em média 1.600 dólares no fechamento.
A Rocket também revelou o que permanece na FICO: hipotecas de imóveis de investimento e segundas residências, produtos de home equity, empréstimos FHA e empréstimos jumbo. Seu canal de corretores, Rocket Pro, fornecerá os dois scores. Essas exclusões importam e são discutidas adiante.
A FICO fechou a 840,89 dólares em 28 de setembro, queda de 2,57%.
29 de setembro de 2026: a grade de preços
No pregão seguinte, a FHFA publicou ajustes de tarifas iniciais alinhando os preços entre Classic FICO e VantageScore 4.0. A FICO abriu a 668,08 dólares ante o fechamento anterior de 840,89, chegou a negociar a 595,19 e fechou a 617,87 — queda de 26,52% em volume de 4.914.500 ações, cerca de doze vezes as 394.300 do pregão anterior. No dia seguinte caiu mais 4,11%, para 592,47, tocando 586,05, que segue sendo a mínima de 52 semanas.
Ao longo dos dois pregões, o valor de mercado da FICO caiu de cerca de 18,16 bilhões para 12,80 bilhões de dólares — uma queda de 5,37 bilhões.
1º de outubro de 2026: o corte de pessoal
Em 1º de outubro de 2026, a administração da FICO comprometeu-se com um plano de redução de pessoal. A companhia o divulgou cinco dias depois em um Formulário 8-K protocolado sob o Item 2.05. Vale citar o texto com precisão, porque é a declaração mais clara que a administração já fez sobre como enxerga o futuro:
Em 1º de outubro de 2026, a administração da Fair Isaac Corporation comprometeu-se com um plano de redução de pessoal, reduzindo o número de camadas hierárquicas na organização, simplificando a estrutura operacional, otimizando processos e ferramentas e integrando o desenvolvimento de produtos impulsionado por IA. Este plano envolve a eliminação de aproximadamente 15% das posições em toda a companhia.
Os funcionários afetados foram notificados a partir da semana de 5 de outubro. Espera-se que o plano esteja substancialmente concluído até o fim do terceiro trimestre fiscal de 2027, com encargos agregados antes de impostos de aproximadamente 27,0 milhões de dólares no quarto trimestre fiscal de 2026, substancialmente todos em caixa.
A ação da FICO subiu 11,69% em 1º de outubro, para 661,75 dólares.
A leitura que a sequência impõe
Coloque esses cinco eventos lado a lado e surge uma narrativa diferente da que aparece na maior parte da cobertura. A alta de 1º de outubro não foi investidores decidindo que a ameaça estava exagerada. Coincidiu exatamente com a administração se comprometendo a remover permanentemente 15% das posições da companhia. Não são sinais opostos — são o mesmo sinal lido de dois lados. O mercado estava reprecificando um futuro de margem menor; a administração estava redimensionando a companhia para esse futuro.
| Data | Evento | Fechamento FICO | Variação do dia | Variação de valor de mercado |
|---|---|---|---|---|
| 3 set 2026 | Fechamento anterior | US$ 1.118,93 | — | — |
| 4 set 2026 | Pulte determina que as agências abram o VantageScore 4.0 a todos os credores | US$ 932,26 | −16,68% | −US$ 4,03 bi |
| 9 set 2026 | A FHFA publica formalmente a abertura | US$ 983,19 | +5,35% | +US$ 1,08 bi |
| 28 set 2026 | Rocket Mortgage anuncia VantageScore 4.0 como padrão | US$ 840,89 | −2,57% | −US$ 0,48 bi |
| 29 set 2026 | A FHFA alinha a grade de tarifas iniciais entre modelos | US$ 617,87 | −26,52% | −US$ 4,82 bi |
| 30 set 2026 | Continuação da redução de risco; mínima de 52 semanas US$ 586,05 intradiária | US$ 592,47 | −4,11% | −US$ 0,55 bi |
| 1º out 2026 | FICO se compromete com corte de pessoal de ~15% | US$ 661,75 | +11,69% | +US$ 1,50 bi |
| 12 out 2026 | Último fechamento | US$ 740,00 | +10,85% | +US$ 1,56 bi |
As variações de valor de mercado são calculadas sobre 21.597.635 ações em circulação, o número na capa do Formulário 10-Q do terceiro trimestre fiscal de 2026 da FICO em 17 de julho de 2026.
O registro de avisos da FHFA: cada marco, precificado
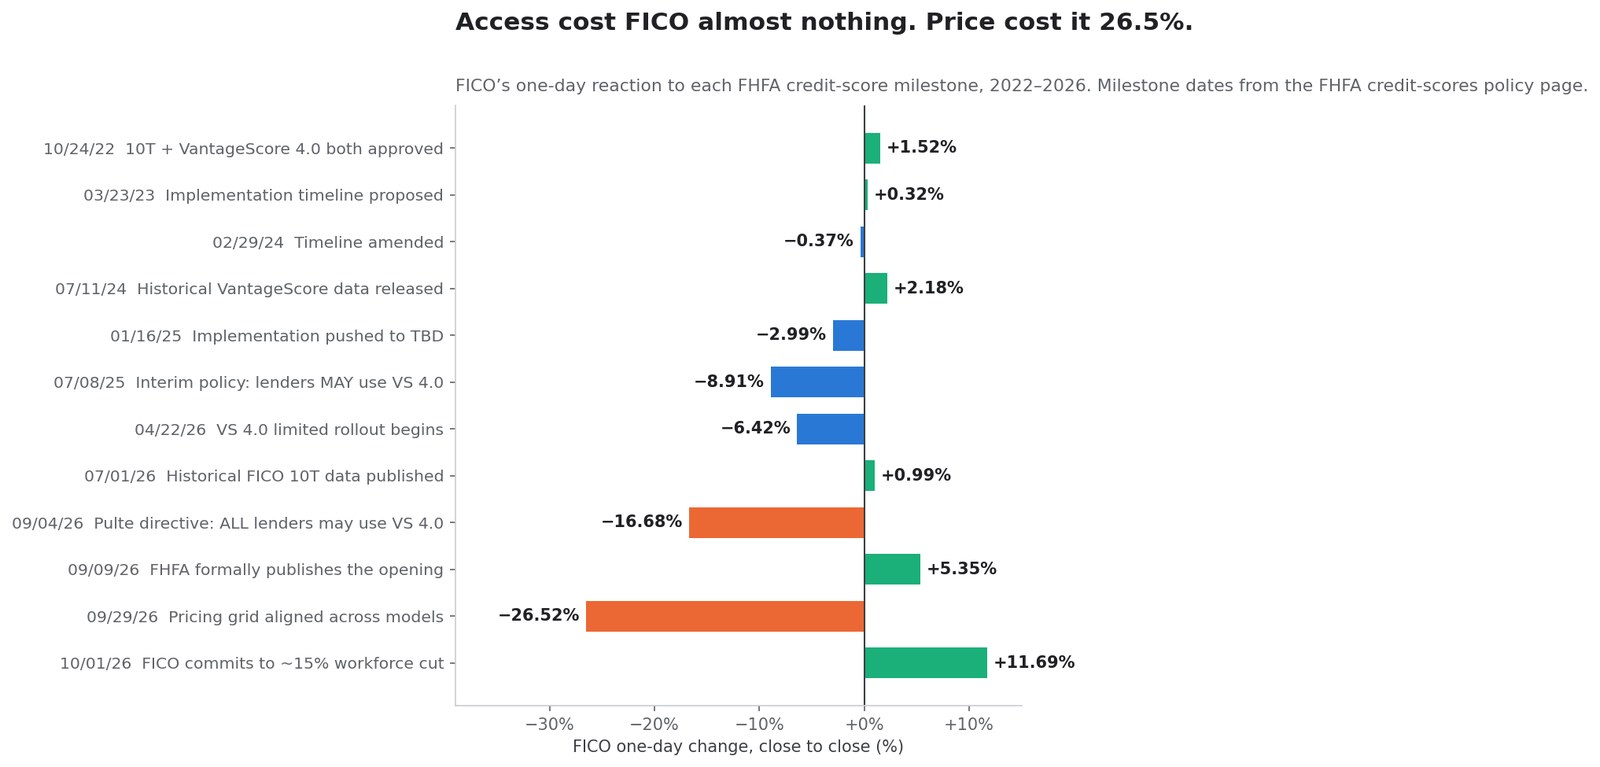
A FHFA vem modernizando o arcabouço de scores de crédito no mercado hipotecário conforme desde que a Seção 310 da Economic Growth, Regulatory Relief, and Consumer Protection Act foi promulgada em 2018. Cada marco relevante desde então foi publicado com data em uma página pública de política. Isso torna possível construir algo que de outro modo não existe: um registro completo de aviso regulatório contra reação de mercado.
O registro
| Marco da FHFA | Data | O que mudou | Variação diária da FICO |
|---|---|---|---|
| FICO 10T e VantageScore 4.0 validados e aprovados | 24 out 2022 | Ambos os modelos liberados para uso potencial pelas agências | +1,52% |
| Atualização de implementação e cronograma proposto | 23 mar 2023 | Sequenciamento publicado | +0,32% |
| Cronograma alterado; dados do VantageScore acelerados | 29 fev 2024 | Bi-merge alinhado à transição do Classic FICO | −0,37% |
| Publicados os scores históricos do VantageScore 4.0 | 11 jul 2024 | Credores puderam retrotestar o concorrente | +2,18% |
| Implementação adiada do 4T 2025 para data a definir | 16 jan 2025 | Atraso | −2,99% |
| Política provisória: credores podem usar VantageScore 4.0 | 8 jul 2025 | Exclusividade termina formalmente | −8,91% |
| Lançamento limitado do VantageScore 4.0; 10T adicionado aos Selling Guides | 22 abr 2026 | Primeira janela prática de adoção | −6,42% |
| Publicados os dados históricos do FICO 10T (abr 2013 – set 2025) | 1º jul 2026 | Apoia eventual aprovação do 10T | +0,99% |
| VantageScore 4.0 aberto a todos os credores aprovados | 9 set 2026 | Aprovação prévia por escrito deixa de ser exigida | +5,35% |
| Tarifas iniciais alinhadas entre modelos aprovados | 30 set 2026 | Penalidade econômica da troca removida | −26,52% |
As datas dos marcos são as publicadas na página de política de scores de crédito da FHFA, atualizada pela última vez em 2 de outubro de 2026. O alinhamento de tarifas de 30 de setembro refletiu-se na negociação de 29 de setembro; a reação do mercado é datada do pregão em que ocorreu.
O que o registro mostra
Leia a coluna da direita como uma série única e três fatos tornam-se inevitáveis.
Primeiro, o FICO 10T está aprovado há quatro anos e continua não entregável. Em 24 de outubro de 2022, a FHFA validou e aprovou o FICO 10T e o VantageScore 4.0 no mesmo dia. Na atualização de 2 de outubro de 2026 da página de política, o VantageScore 4.0 está disponível para todos os credores aprovados e o FICO 10T não é atualmente elegível para entrega. Quatro anos de igualdade regulatória produziram um modelo implantado e outro que não está. Isso não é detalhe: toda a tese otimista da FICO repousa na chegada eventual do 10T, e o registro mostra quatro anos de não chegada.
Segundo, o mercado absorveu cada aviso estrutural e reprecificou no aviso de preço. Os nove marcos de acesso, aprovação, dados e cronograma entre outubro de 2022 e setembro de 2026 produziram uma variação diária acumulada de cerca de −8,3 pontos percentuais em nove pregões — espalhados por quase quatro anos. O único marco de preço produziu −26,52% em um só.
Terceiro, as duas maiores quedas de toda a sequência tratam de dinheiro, não de permissão. Menos 16,68% em 4 de setembro, quando a diretriz de Pulte ameaçou o volume de scores hipotecários. Menos 26,52% em 29 de setembro, quando a grade de tarifas ameaçou o preço. Em contraste, os seis marcos de validação, aprovação, publicação de dados e sequenciamento de cronograma nunca moveram a ação mais de três por cento em qualquer direção.
Por que o acesso nunca foi a restrição vinculante
Isso não é irracionalidade de mercado. Reflete algo estruturalmente verdadeiro sobre a distribuição de scores de crédito.
Um credor não troca de modelo de pontuação porque um modelo foi permitido. Ele troca quando a troca compensa. Substituir um modelo de score exige retrotestes contra desempenho histórico, recalibragem de pontos de corte de aprovação, reescrita dos códigos de motivo de recusa, revalidação sob a política de gestão de risco de modelos, retreinamento de pessoal e reconfiguração da concessão automatizada. São custos reais, e são pagos uma vez. Um diferencial de tarifa por score é pago em cada empréstimo, para sempre.
Enquanto usar o VantageScore 4.0 acarretava uma penalidade de tarifa inicial na entrega, o custo único da troca ficava de um lado da balança e uma economia recorrente abafada do outro. Remova a penalidade e a aritmética se inverte: o custo da troca é amortizado contra uma vantagem tarifária permanente e cumulativa. Foi isso que 30 de setembro de 2026 fez, e é por isso que um único aviso de preço valeu cerca de três vezes o maior aviso de acesso do registro.
A escada de preços do score: de 0,60 a 10,00 dólares em quatro anos
O aumento de preço que acionou o regulador é de domínio público e foi noticiado em cada etapa. Reunido em um só lugar, é a tabela mais importante deste artigo.
A escada
| Ano de preço | Royalty da FICO por score de originação hipotecária | Estrutura | Múltiplo de 2022 |
|---|---|---|---|
| Até 2022 | US$ 0,60 por score | Fixo, inalterado por anos | 1,0× |
| 2023 | US$ 0,60 – 2,75 por score | Escalonado por volume do credor | até 4,6× |
| 2024 | US$ 3,50 por score | Fixo para todos os credores, escalonamento abolido | 5,8× |
| 2025 | US$ 4,95 por score | Fixo; aviso enviado aos bureaus em 30 out 2024 | 8,3× |
| 2026 | US$ 10,00 por score | Opção apenas por score | 16,7× |
A base de 0,60 dólar e o número de 10,00 dólares de 2026 são ambos citados na carta de representação do senador Josh Hawley de março de 2026; os degraus de 3,50 e 4,95 dólares foram noticiados na época. A própria página do Mortgage Direct License Program da FICO descreve os 10,00 dólares como o preço médio dos bureaus de crédito em 2025, e não como seu próprio royalty — uma disputa de enquadramento tratada a seguir.
A disputa sobre os 10 dólares
Há duas formas honestas de descrever o número de 10 dólares, e a diferença importa.
O enquadramento da FICO. Os 10 dólares são o que os revendedores de tri-merge pagavam aos bureaus de crédito por um score FICO, incluídas as margens dos bureaus. Ao licenciar diretamente, argumenta a FICO, ela remove a camada de margem: um credor no modelo de desempenho paga à FICO 4,95 dólares, o que a FICO caracteriza como uma redução de cerca de 50% nas tarifas médias por score que chegam aos revendedores.
O enquadramento do Senado. A carta do senador Hawley descreve o preço de atacado por score subindo de 0,60 para 10 dólares em cinco anos, com o degrau de 2026 de 4,95 para 10 dólares acrescentando cerca de 500 milhões de dólares por ano em custo para o setor. Ele cita uma margem operacional de 88% como prova de um mercado não competitivo e pediu ao presidente da FTC, Andrew Ferguson, que abrisse uma investigação, após já ter pedido duas vezes à Divisão Antitruste do Departamento de Justiça que o fizesse.
As duas descrições podem ser verdadeiras simultaneamente, porque medem pontos diferentes da cadeia de distribuição. O que não está em disputa é a direção e a magnitude. Qualquer que seja a camada medida, o custo de um score hipotecário da FICO subiu mais de uma ordem de grandeza em quatro anos, em um mercado onde o comprador não tinha alternativa.
O número de margem que se moveu no sentido errado
Os 88% de Hawley não são estimativa de um crítico. É a margem operacional do segmento Scores divulgada pela própria FICO para os nove meses encerrados em 30 de junho de 2025, conforme a nota por segmento.
Nos nove meses encerrados em 30 de junho de 2026 — o período posterior à representação — essa margem subiu para 90,2%. Só no trimestre de junho de 2026 chegou a 90,8%, e o 10-Q da FICO declara a razão com as próprias palavras: o aumento deveu-se "principalmente a maiores receitas de scores entre empresas, impulsionadas por um preço unitário mais alto dos scores de originação hipotecária".
Uma companhia que enfrenta uma representação antitruste sobre seus preços elevou sua margem em dois pontos, disse à SEC que a razão era o aumento de preço e elevou a projeção anual. Três meses depois, o regulador nivelou a grade de tarifas.
Aonde leva a escada
Esta é a cadeia causal, exposta com clareza e documentada em cada elo:
- A FICO elevou o royalty do score hipotecário cerca de 16,7 vezes em quatro anos.
- Esse aumento impulsionou a receita de Scores em 44,5% nos primeiros nove meses do exercício 2026 e elevou a margem do segmento a 90,2% — segundo o próprio relatório da administração da FICO.
- O aumento criou espaço econômico suficiente para que a Equifax precificasse o VantageScore 4.0 a 4,50 dólares e se comprometesse a mantê-lo por dois anos.
- O mesmo aumento gerou uma representação do Senado ao Departamento de Justiça e à FTC.
- A FHFA alinhou a grade de tarifas iniciais, removendo a penalidade de entrega do modelo mais barato.
- A ação da FICO caiu 60,2% desde a máxima de 52 semanas, e a administração se comprometeu a eliminar 15% das posições.
Cada etapa é verificável de forma independente. Em conjunto, descrevem uma companhia que monetizou uma franquia protegida com força suficiente para financiar, provocar e por fim legitimar a própria concorrência.
Quanto custa de fato pontuar um empréstimo conforme
Preços de manchete por score não são o que um credor paga. Entender a posição competitiva real exige calcular o custo sobre uma transação completa — e é aqui que a estrutura de licença direta da FICO faz algo sutil que quase nenhuma cobertura destrinchou.
As tabelas de preços
Conforme publicado na página do Mortgage Direct License Program da FICO:
- Classic FICO, modelo de desempenho: 4,95 dólares de royalty por score, mais uma taxa de empréstimo financiado de 33 dólares por tomador, por score, cobrada quando um empréstimo pontuado com FICO é fechado.
- Classic FICO, modelo apenas por score: 10,00 dólares por score pagos aos revendedores de tri-merge, sem taxa de empréstimo financiado. A FICO descreve isso como equivalente ao preço médio dos bureaus de crédito em 2025.
- FICO Score 10T, modelo de desempenho autônomo: 0,99 dólar por score, com uma taxa de empréstimo financiado de 65 dólares por tomador.
- FICO Score 10T combinado com Classic FICO: gratuito, sem taxa adicional de empréstimo financiado.
E do concorrente: a Equifax anunciou scores de crédito hipotecário VantageScore 4.0 a 4,50 dólares por score, com o CEO Mark Begor se comprometendo a manter esse preço por dois anos, até o fim de 2027. A Equifax descreveu seu preço como mais de 50% abaixo do preço de 10 dólares da FICO para 2026.
A aritmética do empréstimo fechado
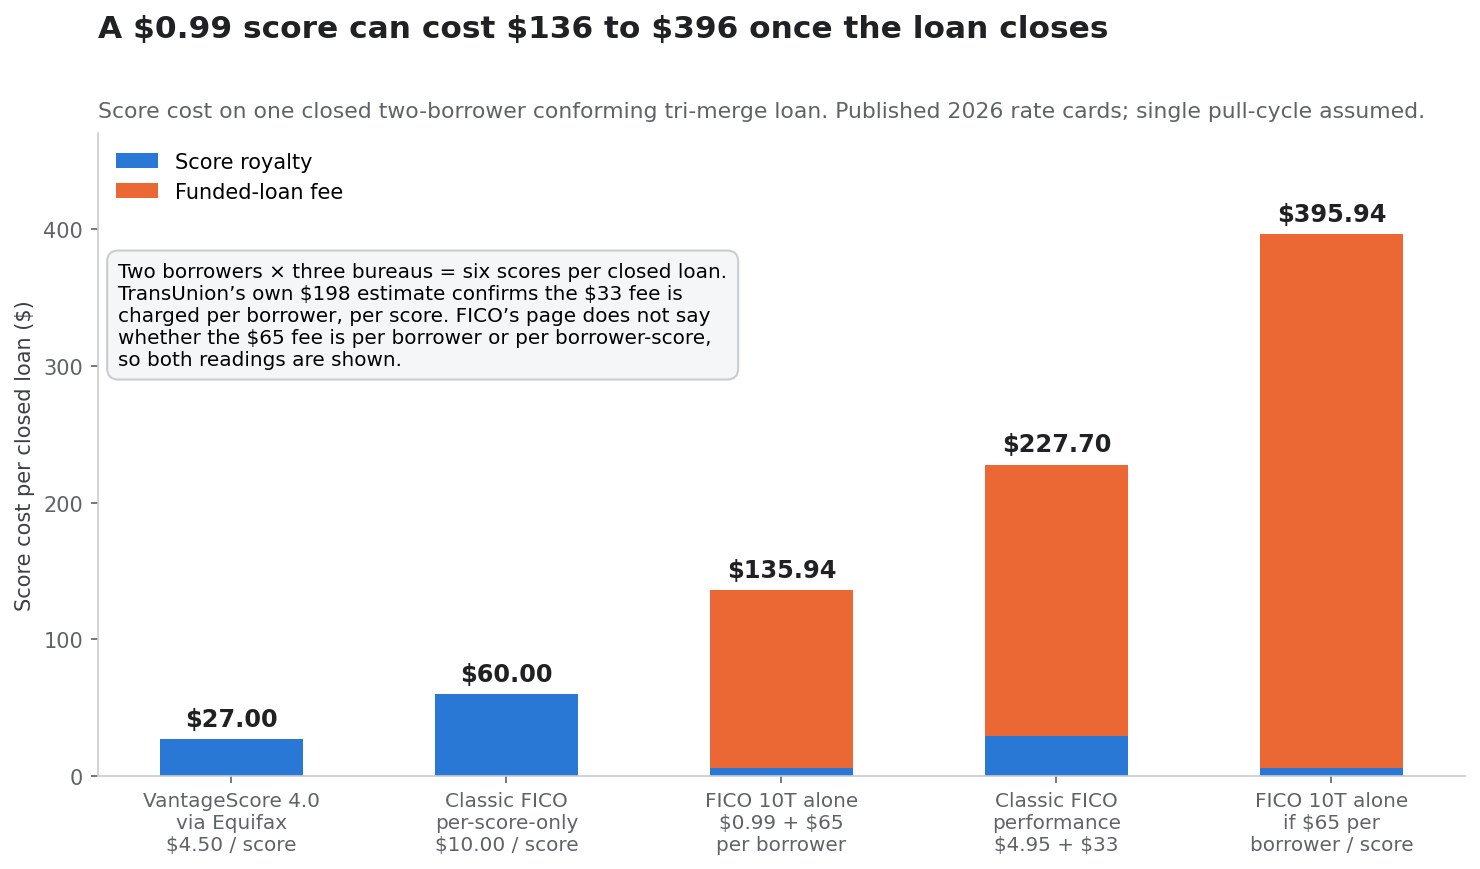
Um tri-merge conforme puxa um score de cada um dos três bureaus nacionais. Uma solicitação com dois tomadores gera, portanto, seis scores por ciclo de consulta. Suponha um único ciclo de consulta e um empréstimo fechado:
| Opção | Royalty por score | Taxa de empréstimo financiado | Total por empréstimo fechado |
|---|---|---|---|
| VantageScore 4.0 via Equifax, US$ 4,50 | US$ 27,00 | US$ 0,00 | US$ 27,00 |
| Classic FICO, apenas por score, US$ 10,00 | US$ 60,00 | US$ 0,00 | US$ 60,00 |
| FICO Score 10T autônomo, US$ 0,99 + US$ 65 por tomador | US$ 5,94 | US$ 130,00 | US$ 135,94 |
| Classic FICO desempenho, US$ 4,95 + US$ 33 por tomador por score | US$ 29,70 | US$ 198,00 | US$ 227,70 |
| FICO Score 10T autônomo, se os US$ 65 valerem por tomador por score | US$ 5,94 | US$ 390,00 | US$ 395,94 |
A linha de 198 dólares não é uma suposição. A TransUnion caracterizou publicamente a taxa de empréstimo financiado como uma "taxa de penalidade" e a estimou em 198 dólares para um casal comprando casa — exatamente dois tomadores × três scores × 33 dólares. Isso confirma que a taxa de 33 dólares é cobrada por tomador, por score, e ancora toda a tabela.
A página do programa da FICO não informa se os 65 dólares atrelados à opção de 0,99 dólar do 10T são por tomador ou por tomador por score, de modo que ambas as leituras são mostradas. Sob qualquer uma delas, a economia aponta na mesma direção.
Por que a manchete de 0,99 dólar não é um corte de preço
O programa de licença direta é rotineiramente descrito como a FICO baixando o preço para competir. Em um empréstimo fechado, ele faz o contrário na opção de vitrine.
Um score de 0,99 dólar é 90% mais barato que um de 10,00 dólares. Mas anexar uma taxa de empréstimo financiado de 65 dólares por tomador converte uma transação de 60 dólares em uma de 136 a 396 dólares. A opção genuinamente mais barata da FICO continua sendo o antigo modelo fixo por score, a 60 dólares, e mesmo essa é 2,2 vezes os 27 dólares que o mesmo empréstimo custa com VantageScore 4.0 ao preço da Equifax.
A arma competitiva do programa não é a linha de 0,99 dólar. É o pacote: compre Classic FICO a 4,95 dólares mais a taxa de empréstimo financiado e o FICO Score 10T vem de graça, sem taxa adicional. Esse é um incentivo genuíno — mas só importa quando o 10T se tornar elegível para entrega, o que a FHFA diz que não é.
O que a estrutura realmente mudou
Tire os números de manchete e o programa de licença direta fez uma única coisa estrutural: deslocou parte da receita hipotecária da FICO de uma tarifa por tentativa para uma tarifa por fechamento.
Isso não é diferença cosmética. Sob um modelo por score, a FICO ganha em cada consulta de crédito — incluindo consultas de comparação, pré-qualificações, reemissões e solicitações que nunca são financiadas. Sob o modelo de desempenho, o componente grande só é cobrado quando um empréstimo fecha. A consequência é que a receita hipotecária da FICO passa a ser alavancada ao volume de originação em vez da atividade de solicitações.
Para investidores isso corta nos dois sentidos. Em um mercado de originação forte, uma tarifa ponderada pelo fechamento captura mais valor por empréstimo financiado. Em um fraco, remove o colchão de volume que a atividade de comparação antes fornecia. Também torna a receita de Scores da FICO materialmente mais correlacionada às taxas de juros hipotecárias do que era — uma sensibilidade que não existia quando a companhia cobrava 0,60 dólar em cada consulta.
A assimetria que tornou isso inevitável
Os testes da Rocket constataram que os tomadores que economizaram economizaram em média 1.600 dólares no fechamento. Todo o royalty da FICO sobre um tri-merge de dois tomadores, na sua opção por score mais cara de 2026, é de 60 dólares. O royalty do score é, portanto, cerca de 4% da economia citada; o resto é margem dos bureaus, margem dos revendedores, taxas de reemissão e o restante da cadeia do relatório de crédito.
A defesa histórica da FICO — de que seu royalty é uma parcela pequena dos custos totais de fechamento — está, com esses números, correta. E é precisamente esse o problema.
Uma taxa pequena demais para um tomador notar na mesa de fechamento é grande o bastante para ser a maior parte do lucro operacional de uma companhia de 16 bilhões de dólares. Scores foi 68,1% da receita no trimestre de junho de 2026 e 88,3% do resultado operacional por segmento. A taxa é irrelevante para quem paga e existencial para quem recebe. Qualquer assimetria desse formato acaba quebrando pelo preço, porque a parte para quem é irrelevante não tem motivo para defendê-la e a parte para quem é existencial não consegue parar de aumentá-la.
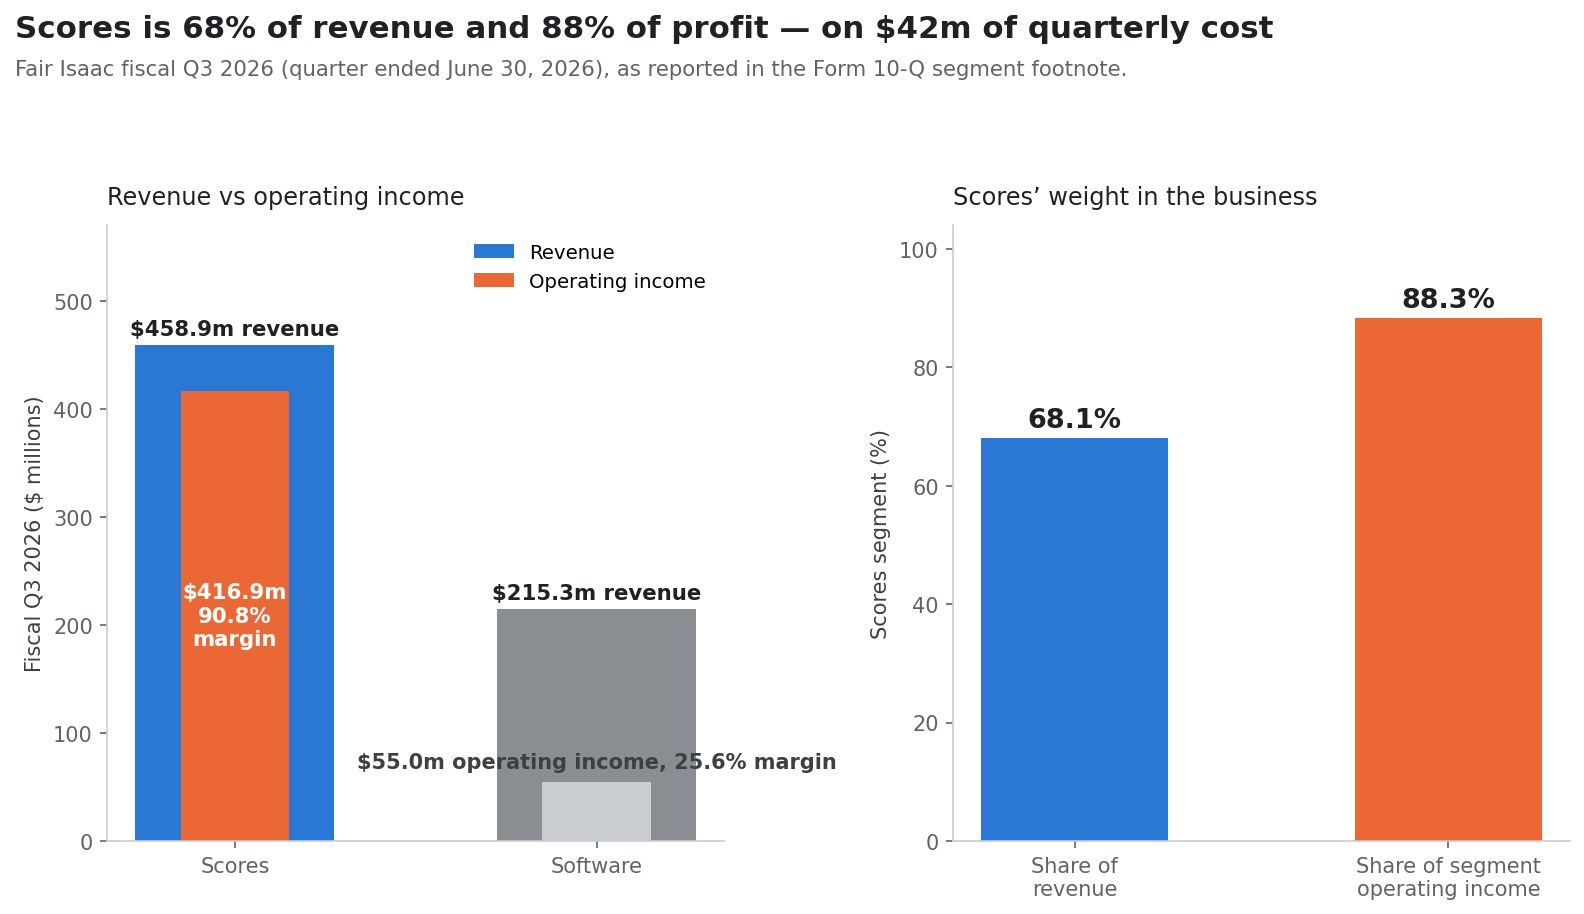
A aritmética por segmento: 68% da receita, 88% do lucro
Tudo o que foi dito só é investível se você entender como os dois segmentos realmente ganham. A nota por segmento da FICO deixa isso incomumente claro, e a clareza não é lisonjeira.
Scores: margem de 90,8% sobre 42 milhões de dólares de custo trimestral
Para o trimestre encerrado em 30 de junho de 2026:
| Terceiro trimestre fiscal 2026 | Scores | Software | Total |
|---|---|---|---|
| Receita do segmento | US$ 458.897 mil | US$ 215.291 mil | US$ 674.188 mil |
| Despesa operacional do segmento | (US$ 42.011 mil) | (US$ 160.251 mil) | (US$ 202.262 mil) |
| Resultado operacional do segmento | US$ 416.886 mil | US$ 55.040 mil | US$ 471.926 mil |
| Margem operacional do segmento | 90,8% | 25,6% | 70,0% |
| Participação na receita total | 68,1% | 31,9% | 100% |
| Participação no resultado operacional por segmento | 88,3% | 11,7% | 100% |
Despesas corporativas não alocadas de 56.967 mil dólares e remuneração baseada em ações não alocada de 52.331 mil dólares reduzem os 471.926 mil dólares de resultado operacional por segmento aos 362.628 mil dólares de resultado operacional consolidado reportado.
O número para se deter é 42.011 mil dólares. Esse é todo o custo direto e alocado de operar um negócio que produziu 458,9 milhões de dólares de receita em três meses. O segmento Scores é, operacionalmente, um acordo de licenciamento: o modelo existe, os bureaus o distribuem, e o custo incremental do próximo score é próximo de zero.
Isso corta nas duas direções, e a maior parte dos comentários pega apenas uma.
A leitura otimista: com margens de 90,8%, a FICO não precisa reter cada dólar de receita de pontuação hipotecária para continuar muito lucrativa. Mesmo uma reinicialização severa de receita deixa um negócio com economia estruturalmente excelente.
A leitura aritmética: com margens de 90,8%, não há custo a cortar quando a receita cai. Um dólar de receita de Scores perdido é aproximadamente um dólar de resultado operacional perdido. Não há base de custo variável para flexibilizar, nem colchão de margem bruta, nem alavancagem operacional funcionando ao contrário. Negócios com margens de 25% absorvem uma queda de 20% de receita cortando custo. Negócios com margens de 91% simplesmente ganham 20% a menos.
Software: a diversificação que está encolhendo
A tese otimista para a FICO após o tombo se apoia no segmento de software. A nota por segmento a complica.
| Segmento Software | 3T ex. 2026 | 3T ex. 2025 | Variação |
|---|---|---|---|
| Receita | US$ 215.291 mil | US$ 212.106 mil | +1,5% |
| Despesa operacional do segmento | (US$ 160.251 mil) | (US$ 144.164 mil) | +11,2% |
| Resultado operacional do segmento | US$ 55.040 mil | US$ 67.942 mil | −19,0% |
| Margem operacional do segmento | 25,6% | 32,0% | −6,4 p.p. |
A receita de software cresceu 1,5% enquanto o resultado operacional de software caiu 19,0%, porque a despesa operacional cresceu 11,2%. No período de nove meses o padrão se mantém: receita de 639.420 mil contra 618.095 mil dólares, e resultado operacional de 176.248 mil contra 192.008 mil — uma queda de 8,2%.
Os números de plataforma mais citados são reais, mas parciais. A FICO reportou ARR de Software 10% maior na comparação anual em 30 de junho de 2026, composto por ARR de plataforma 62% maior e ARR fora de plataforma 17% menor. A retenção líquida em dólares foi de 148% para o software de plataforma e de 82% para o não plataforma, para um total de 109%.
Os 148% são o número que aparece na maioria das análises. Os 109% são o número que descreve o segmento inteiro. Uma companhia em plena transição de uma base on-premises em declínio para uma plataforma em nuvem em crescimento legitimamente mostra os dois, mas um investidor que dimensiona a diversificação precisa usar o número consolidado — e 109% de retenção líquida com resultado operacional do segmento em queda não é um negócio atualmente capaz de substituir uma franquia de 91% de margem.
A concentração, dita com clareza
Anualizando os números de nove meses, o segmento Scores gera cerca de 1,49 bilhão de dólares de resultado operacional contra cerca de 0,23 bilhão de Software. Se o resultado operacional de Scores caísse pela metade, o de Software teria de subir de cerca de 0,23 para cerca de 0,98 bilhão de dólares — um aumento de mais de quatro vezes — apenas para manter o total estável.
Esse é o problema de concentração. Não é que a FICO seja frágil — um negócio que ganha 90% de margem sobre um padrão enraizado não é frágil. É que a narrativa de diversificação da companhia e sua realidade de lucros estão separadas por um fator de seis.
O registro de recompras: US$ 3,05 bi a US$ 1.409 por ação
Esta é a parte da história completamente ausente da cobertura do tombo, e é a parte que converte um problema de preço em um problema de balanço.
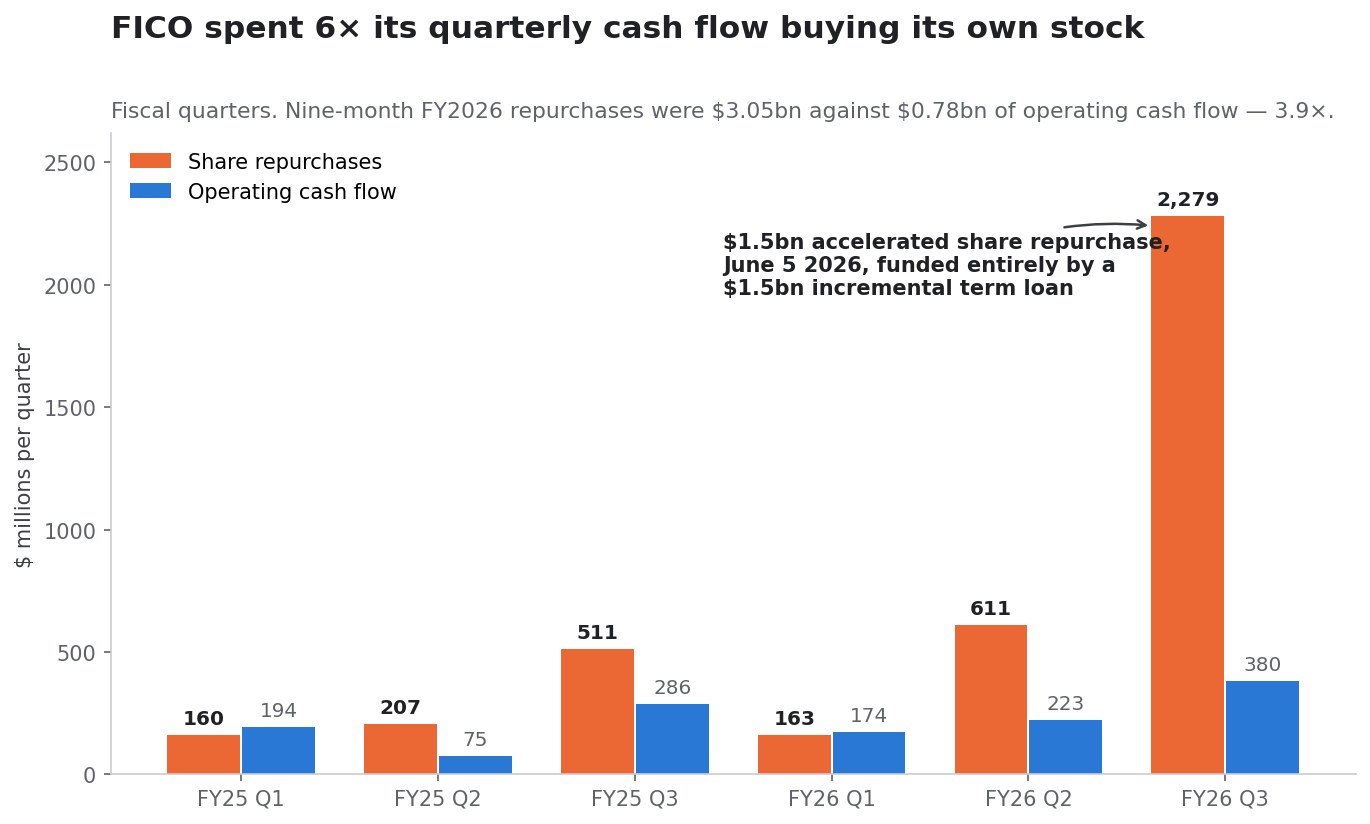
Três autorizações em doze meses
O conselho da FICO aprovou três programas sucessivos de recompra de ações em um único ano, cada um substituindo o anterior antes de expirar:
| Data | Programa | Valor autorizado | Substituiu |
|---|---|---|---|
| Junho 2025 | Programa de junho de 2025 | US$ 1,0 bi | Programa de julho de 2024 |
| Fevereiro 2026 | Programa de fevereiro de 2026 | US$ 1,5 bi | Programa de junho de 2025 |
| Junho 2026 | Programa de junho de 2026 | US$ 2,0 bi | Programa de fevereiro de 2026 |
Cada escalada está divulgada no 10-Q do terceiro trimestre fiscal de 2026. O padrão — encerrar um programa antes do prazo para substituí-lo por um maior, três vezes em doze meses — é o de uma companhia acelerando para dentro do próprio papel.
O gasto contra o fluxo de caixa
| Período fiscal | Recompras de ações | Fluxo de caixa operacional | Razão |
|---|---|---|---|
| 1T ex. 2025 | US$ 159,7 mi | US$ 194,0 mi | 0,8× |
| 2T ex. 2025 | US$ 207,0 mi | US$ 74,9 mi | 2,8× |
| 3T ex. 2025 | US$ 511,3 mi | US$ 286,2 mi | 1,8× |
| Exercício 2025 completo | US$ 1.419,5 mi | US$ 778,8 mi | 1,8× |
| 1T ex. 2026 | US$ 162,7 mi | US$ 174,1 mi | 0,9× |
| 2T ex. 2026 | US$ 611,3 mi | US$ 223,4 mi | 2,7× |
| 3T ex. 2026 | US$ 2.278,9 mi | US$ 380,4 mi | 6,0× |
| Nove meses ex. 2026 | US$ 3.052,9 mi | US$ 777,9 mi | 3,9× |
As recompras são aquisições de ações em tesouraria conforme divulgado no 10-Q; a demonstração de fluxo de caixa mostra 3.045.992 mil dólares de caixa pago por recompras, incluídos o imposto especial e o pagamento antecipado do ASR. Os números trimestrais são derivados das divulgações acumuladas do exercício.
Uma companhia que gasta 3,9 vezes seu fluxo de caixa operacional em recompras ao longo de nove meses as está financiando, por definição, com algo que não é a operação.
A recompra acelerada de ações
Em 5 de junho de 2026, a FICO firmou um acordo de recompra acelerada de ações com a Wells Fargo Securities no valor de 1,5 bilhão de dólares em ações ordinárias, divulgado em um 8-K em 8 de junho. A mecânica, segundo o 10-Q:
- A FICO pagou 1,5 bilhão de dólares adiantados.
- Recebeu uma entrega inicial de 1.055.103 ações, avaliadas em cerca de 1,2 bilhão de dólares — aproximadamente 1.137 dólares por ação, representando cerca de 80% do total esperado.
- Os 300,0 milhões de dólares restantes foram registrados como pagamento antecipado, com essas ações a serem entregues na liquidação.
- O número final de ações é determinado pelo preço médio ponderado por volume da ação da FICO ao longo do prazo do ASR, menos um desconto.
- A liquidação era esperada para o quarto trimestre fiscal de 2026 — o trimestre encerrado em 30 de setembro de 2026.
Esse último ponto produz uma das consequências mais estranhas de todo o episódio, tratada no fim desta seção.
O custo implícito e a marcação a mercado
As ações em tesouraria subiram de 65.093.000 em 30 de setembro de 2025 para 67.260.000 em 30 de junho de 2026 — 2.167.000 ações adquiridas nos nove meses, por 3.052.893 mil dólares de valor em tesouraria. Isso implica um custo médio entregue de aproximadamente 1.408,81 dólares por ação.
A FICO fechou a 740,00 dólares em 12 de outubro de 2026.
| Recompra de nove meses do exercício 2026 | Valor |
|---|---|
| Caixa empregado | US$ 3.045.992 mil |
| Valor em tesouraria adquirido | US$ 3.052.893 mil |
| Ações entregues à tesouraria | 2.167.000 |
| Custo médio implícito por ação | US$ 1.408,81 |
| Preço de fechamento, 12 out 2026 | US$ 740,00 |
| Variação a mercado por ação | −US$ 668,81 (−47,5%) |
| Variação a mercado da posição | −US$ 1,449 bilhão |
Esse 1,449 bilhão é 1,86 vez todo o fluxo de caixa operacional da companhia nos mesmos nove meses. Se a FICO tivesse mantido os 3.045.992 mil dólares em caixa e os empregado a 740,00 dólares, o mesmo dinheiro compraria 4.116.205 ações — 1,90 vez o que de fato retirou de circulação.
Isso não é crítica retrospectiva a um juízo de valor. A recompra acelerou ao longo de um período em que a FHFA já havia publicado uma política provisória encerrando a exclusividade (julho de 2025), iniciado um lançamento limitado do VantageScore (abril de 2026) e publicado dados históricos do FICO 10T enquanto o 10T permanecia inelegível para entrega (julho de 2026). A maior tranche isolada — o ASR de 1,5 bilhão — foi executada em junho de 2026, dois meses depois do início do lançamento.
A única coisa que o tombo melhorou
Há uma compensação genuína, e genuinamente contraintuitiva.
Como o número final de ações do ASR se baseia no preço médio ponderado por volume ao longo do seu prazo, menos um desconto, e como esse prazo ia do início de junho até a liquidação esperada no quarto trimestre fiscal de 2026, o colapso de setembro caiu dentro da janela de medição. Um VWAP menor significa mais ações entregues pelos mesmos 1,5 bilhão.
Usando preços de fechamento diários como aproximação do VWAP do ASR: de 5 de junho a 30 de setembro de 2026, o fechamento médio ponderado por volume foi de aproximadamente 995 dólares, contra cerca de 1.092 se as duas últimas sessões do tombo forem excluídas. Sobre 1,5 bilhão, essa diferença são cerca de 134.000 ações adicionais — valendo cerca de 99 milhões de dólares ao preço de 12 de outubro.
Isso é uma aproximação, não uma divulgação. O cálculo real usa VWAP intradiário com desconto contratual e ajustes, e o número liquidado aparecerá no Formulário 10-K do exercício 2026 da FICO. Mas a direção é certa: as duas sessões que destruíram 5,37 bilhões de dólares em valor de mercado entregaram à companhia cerca de 99 milhões de dólares em ações extras sobre uma recompra que já havia pago. Os investidores devem observar a divulgação final da liquidação do ASR, porque é a única linha do 10-K do exercício 2026 em que o tombo aparece como crédito.
O balanço depois da recompra
A recompra não foi financiada por caixa. Foi financiada com dívida, e a dívida é específica, datada e divulgada.
O que foi tomado emprestado, e em que condições
20 de março de 2026 — US$ 1,0 bilhão em Senior Notes de 6,250% com vencimento em 2034. A FICO concluiu uma oferta privada de 1,0 bilhão de dólares de principal agregado em Senior Notes de 6,250% com vencimento em 15 de setembro de 2034, com juros semestrais em 15 de março e 15 de setembro. Uso declarado dos recursos: pagar saques sob o contrato de crédito, financiar o resgate integral de 400 milhões de dólares em Senior Notes de 5,25% com vencimento em 2026 emitidas em maio de 2018, pagar taxas, "e para fins corporativos gerais, que podem incluir recompras de suas ações ordinárias".
5 de junho de 2026 — empréstimo a prazo incremental de US$ 1,5 bilhão. Uma Primeira Alteração ao Terceiro Contrato de Crédito Alterado e Consolidado forneceu um empréstimo a prazo incremental sem garantia de 1,5 bilhão de dólares com vencimento em 15 de maio de 2028. A FICO sacou o valor integral em 5 de junho de 2026 e, nas palavras do próprio 8-K, "usará esses recursos conforme o programa de recompra acelerada de ações". Os juros são SOFR mais uma margem aplicável de 1,500% a 2,250%, determinada pelo índice de alavancagem consolidado. O principal amortiza em parcelas trimestrais de 75 milhões de dólares de 30 de setembro de 2026 a 30 de junho de 2027, e depois 112,5 milhões.
A posição resultante
| Item do balanço | 30 set 2025 | 30 jun 2026 | Variação |
|---|---|---|---|
| Dívida de longo prazo, circulante | US$ 399.541 mil | US$ 300.000 mil | −US$ 99.541 mil |
| Dívida de longo prazo, não circulante | US$ 2.656.150 mil | US$ 5.282.389 mil | +US$ 2.626.239 mil |
| Dívida total | US$ 3.055.691 mil | US$ 5.582.389 mil | +US$ 2.526.698 mil (+82,7%) |
| Caixa e equivalentes | US$ 134.136 mil | US$ 248.444 mil | +US$ 114.308 mil |
| Dívida líquida | US$ 2.921.555 mil | US$ 5.333.945 mil | +82,6% |
| Patrimônio líquido total | (US$ 1.745.784 mil) | (US$ 4.097.135 mil) | −US$ 2.351.351 mil |
O patrimônio contábil já era negativo antes deste ciclo — condição normal em uma companhia que recompra ações há anos. Agora é negativo em 4,1 bilhões de dólares, e a deterioração em nove meses corresponde quase exatamente à dívida incremental captada.
Quanto custa a alavancagem
| Despesa de juros, líquida | Ex. 2026 | Ex. 2025 | Variação |
|---|---|---|---|
| Terceiro trimestre fiscal | US$ 59.877 mil | US$ 32.899 mil | +82,0% |
| Nove meses | US$ 146.462 mil | US$ 93.765 mil | +56,2% |
A despesa líquida de juros do trimestre de junho de 2026 anualiza em cerca de 240 milhões de dólares. Contra um resultado operacional anualizado do 3T de cerca de 1.451 milhões, uma dívida líquida de 5.334 milhões representa aproximadamente 3,68 vezes o EBIT.
Não é um balanço em dificuldade. A FICO gera fluxo de caixa livre substancial — 370,3 milhões de dólares só no trimestre de junho — e o empréstimo a prazo é pré-pagável sem prêmio ou penalidade. Mas é um balanço materialmente diferente do que existia um ano antes, e foi construído sobre a premissa de que os lucros de Scores eram duradouros.
O cronograma de amortização que ninguém está modelando
A partir de 30 de setembro de 2026, o empréstimo a prazo incremental começa a amortizar. Quatro parcelas trimestrais de 75 milhões de dólares, de 30 de setembro de 2026 a 30 de junho de 2027, e depois 112,5 milhões por trimestre. Isso são 300 milhões de dólares de principal obrigatório nos primeiros quatro trimestres, subindo a um ritmo anual de 450 milhões a partir do trimestre de setembro de 2027, além de cerca de 240 milhões de juros anuais.
Chame de 690 milhões de dólares por ano de serviço contratual da dívida depois que o degrau se aplicar, contra 778 milhões de fluxo de caixa operacional em nove meses. A FICO cobre isso confortavelmente com os lucros atuais. A questão não é solvência; é opcionalidade. A diferença entre uma companhia com 3,1 bilhões de dívida e outra com 5,6 bilhões entrando numa reinicialização de receita é quanto espaço ela tem para investir, adquirir ou continuar comprando ações enquanto a reinicialização se desenrola.
O corte de 15% do quadro, lido contra os dados por segmento
O corte de 15% do quadro costuma ser noticiado como disciplina de custos. Lido contra a nota por segmento, diz algo mais específico.
A aritmética do corte
A FICO empregava 3.876 pessoas em 30 de junho de 2026, ante 3.855 um ano antes. Aproximadamente 15% são cerca de 581 posições. O encargo divulgado antes de impostos é de 27,0 milhões de dólares — cerca de 46.400 dólares por posição eliminada em rescisão e custos relacionados.
Onde o custo de fato está
Aqui está o problema de ler o corte como defesa da franquia Scores. Para os nove meses encerrados em 30 de junho de 2026:
| Segmento | Despesa operacional de nove meses | Participação na despesa por segmento |
|---|---|---|
| Scores | US$ 121.189 mil | 20,7% |
| Software | US$ 463.172 mil | 79,3% |
| Despesa operacional total por segmento | US$ 584.361 mil | 100% |
| Despesa corporativa não alocada | US$ 152.411 mil | — |
| Remuneração em ações não alocada | US$ 141.910 mil | — |
O segmento Scores custa cerca de 40 milhões de dólares por trimestre para operar e produz cerca de 417 milhões de resultado operacional trimestral. Não há nada significativo a cortar ali. Quatro quintos da base de custos por segmento — e a esmagadora maioria do quadro — estão em Software e no corporativo.
Um corte de 15% do quadro, portanto, recai desproporcionalmente sobre o segmento que a administração posicionou como motor de diversificação, o segmento cujo resultado operacional já caiu 19,0% na comparação anual, e o segmento que teria de mais que quadruplicar seu resultado operacional para compensar uma Scores reduzida à metade.
Com o que o texto do 8-K realmente se compromete
O documento não descreve uma ação temporária de custos. Descreve "reduzir o número de camadas hierárquicas na organização, simplificar a estrutura operacional, otimizar processos e ferramentas e integrar o desenvolvimento de produtos impulsionado por IA", substancialmente concluído até o fim do terceiro trimestre fiscal de 2027.
Essa é uma reorganização estrutural de nove meses assumida no primeiro pregão depois de a ação perder 29,5% em duas sessões. Companhias não se reorganizam por um susto passageiro. A leitura honesta é que a administração acredita que o perfil de receita e margem para o qual está construindo é permanentemente diferente daquele que produziu o exercício 2026.
Essa leitura é mais pessimista do que a alta de 11,69% da ação naquele dia sugeria — e vem da companhia, não do mercado.
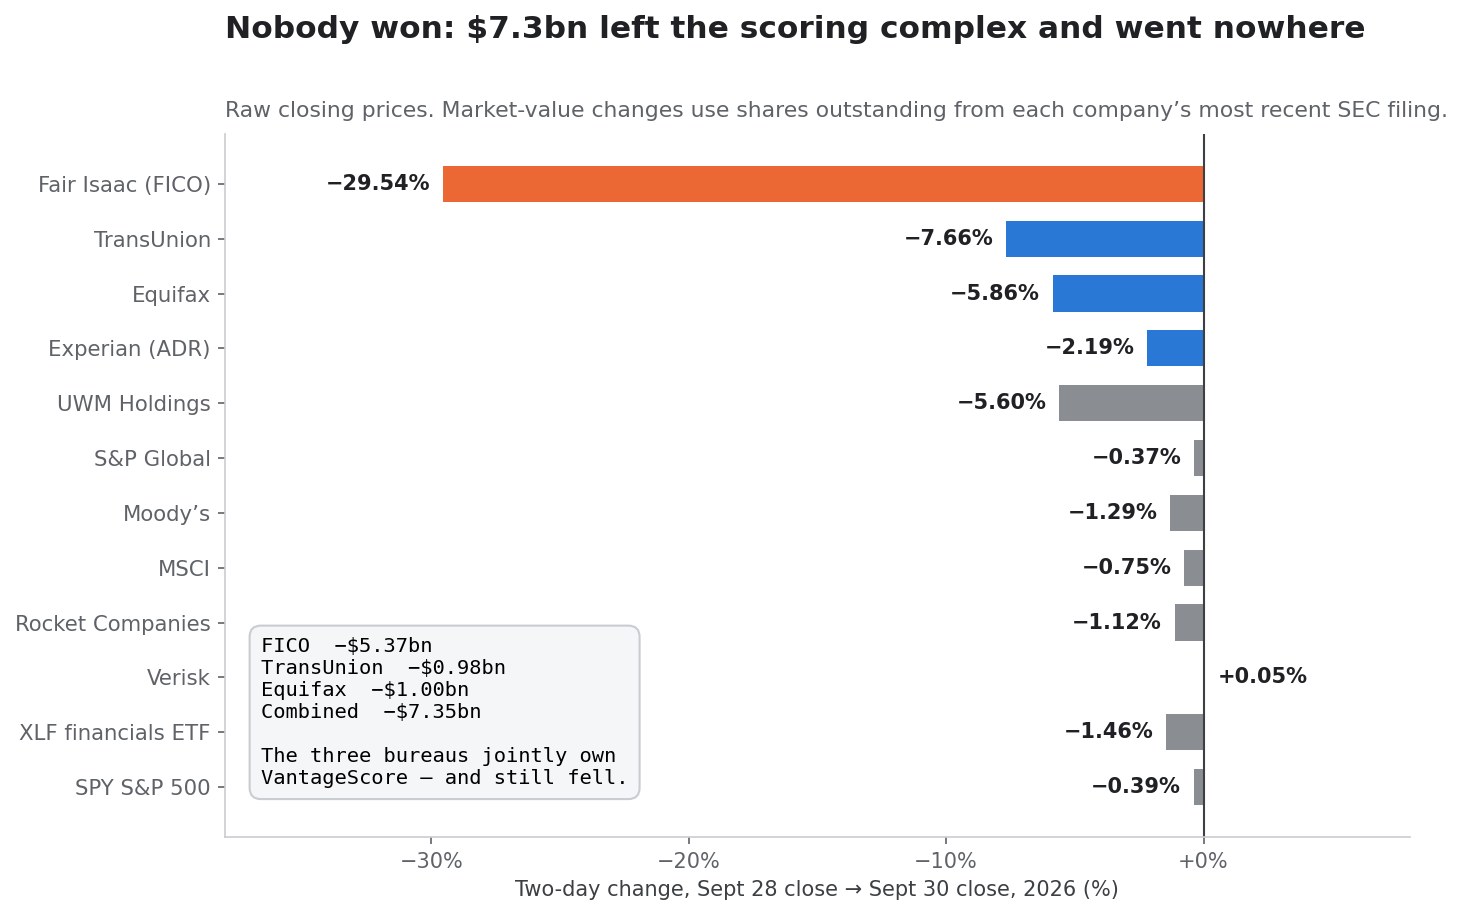
Quem realmente ganhou? O corte transversal do dia da reação
A forma mais simples de testar se um evento transfere valor ou o destrói é olhar quem recebeu o dinheiro. Em 29 e 30 de setembro de 2026, ninguém recebeu.
O corte transversal do dia da reação
| Empresa | Fechamento 28 set | Fechamento 30 set | Variação de dois dias | Variação de valor de mercado |
|---|---|---|---|---|
| Fair Isaac (FICO) | US$ 840,89 | US$ 592,47 | −29,54% | −US$ 5,365 bi |
| TransUnion | US$ 66,19 | US$ 61,12 | −7,66% | −US$ 0,977 bi |
| Equifax | US$ 145,78 | US$ 137,24 | −5,86% | −US$ 1,003 bi |
| Experian (ADR) | US$ 33,38 | US$ 32,65 | −2,19% | — |
| UWM Holdings | US$ 1,25 | US$ 1,18 | −5,60% | — |
| Rocket Companies | US$ 11,64 | US$ 11,51 | −1,12% | — |
| S&P Global | US$ 395,92 | US$ 394,47 | −0,37% | — |
| Moody's | US$ 460,08 | US$ 454,13 | −1,29% | — |
| MSCI | US$ 542,72 | US$ 538,66 | −0,75% | — |
| Verisk | US$ 167,77 | US$ 167,85 | +0,05% | — |
| ETF financeiro XLF | US$ 54,19 | US$ 53,40 | −1,46% | — |
| SPY (S&P 500) | US$ 765,61 | US$ 762,63 | −0,39% | — |
As variações de valor de mercado usam as ações em circulação do documento mais recente de cada companhia na SEC: FICO 21.597.635; TransUnion 192.800.000; Equifax 117.484.896. Juntas, as três perderam 7,35 bilhões de dólares em dois pregões, contra um S&P 500 que se moveu −0,39%.
Os bureaus são donos do vencedor e ainda assim caíram
Esta é a constatação que reenquadra todo o evento.
A VantageScore Solutions LLC foi constituída em 2006 como uma joint venture de Equifax, Experian e TransUnion — uma estrutura descrita no próprio Formulário 10-K do exercício 2006 da Equifax, que data o anúncio em 14 de março de 2006. Os três bureaus de crédito nacionais são donos conjuntos do modelo que acaba de tirar participação da FICO.
E os três caíram. TransUnion −7,66%, Equifax −5,86%, o ADR da Experian −2,19%.
Se isso tivesse sido uma transferência de participação — valor passando da FICO para um concorrente — os donos do concorrente teriam ganhado. Eles perderam cerca de 2,0 bilhões de dólares entre si. O veredicto do mercado não foi "os lucros da FICO passam para os bureaus". Foi "o bolo de tarifas da pontuação hipotecária encolhe, e todos que arrecadam dele ganham menos".
Essa distinção importa enormemente para projeções. Um evento de transferência de participação tem um piso: a perda da FICO é limitada pela participação que ela pode perder. Uma compressão do bolo de tarifas não tem esse piso, porque o preço sobrevivente é definido pela concorrência e não por quem fica com o volume remanescente.
E os pagadores também não ganharam
Se o bolo de tarifas encolheu, as economias deveriam ir para os credores. A Rocket Companies caiu 1,12% e a UWM Holdings caiu 5,60% nos mesmos dois pregões — nenhuma subiu.
A explicação é de escala. Os próprios testes da Rocket puseram a economia média em 1.600 dólares por fechamento para os tomadores que economizaram, e essa economia vai em grande parte para o tomador, não para o credor. Um originador hipotecário repassa os custos do relatório de crédito; um score mais barato reduz o caixa necessário ao tomador no fechamento, melhora marginalmente as taxas de qualificação e deixa a economia do originador praticamente inalterada.
Assim, a contabilidade completa de 29 e 30 de setembro de 2026 é: 7,35 bilhões de dólares de valor de mercado destruídos em todo o complexo de pontuação, nenhum beneficiário listado, e um benefício difuso distribuído entre compradores de casa americanos a cerca de 1.600 dólares por transação. É assim que se parece uma reinicialização de preços regulada em um mercado de capitais — e é um padrão que vale a pena reconhecer, porque tem a mesma forma do que está no teste da quarta operadora da Crown Castle, onde uma reprecificação setorial destruiu muito mais valor do que transferiu.
O precedente de 2006 que a FICO já litigou e perdeu
O problema competitivo da FICO não é novo, e a companhia já o enfrentou nos tribunais e perdeu.
A VantageScore Solutions foi anunciada em 14 de março de 2006. A Fair Isaac processou, alegando violações antitruste, violação de marca e publicidade enganosa. A joint venture venceu.
Vinte anos depois, a VantageScore tem presença de distribuição voltada ao consumidor por meio de serviços de monitoramento de crédito, relações com os bureaus e uma geração de modelo — a 4.0 — validada pela FHFA no mesmo dia que o FICO 10T. O que não tinha, por vinte anos, era uma razão para um credor hipotecário conforme usá-la.
O que mudou não foi a qualidade do modelo, seu status de aprovação ou sua distribuição. O que mudou foi que a FICO elevou seu preço de 0,60 para 10,00 dólares e a Equifax respondeu com 4,50.
Essa é a lição que o registro ensina, e ela se generaliza muito além da pontuação de crédito. Um concorrente que não consegue vencer no produto pode esperar indefinidamente que a incumbente o torne competitivo no preço. Por vinte anos a VantageScore não conseguiu bater a FICO. Não precisava. Só precisava estar lá quando a própria política de preços da FICO a tornasse a escolha racional.
Quanto vale a ação da FICO a US$ 740
Com o mecanismo estabelecido, a questão de valuation torna-se tratável: o que 740 dólares assume?
Os múltiplos
A 740,00 dólares sobre 21.597.635 ações, o valor de mercado da FICO é de 15,98 bilhões de dólares. Somando uma dívida líquida de 5,33 bilhões chega-se a um valor da firma de aproximadamente 21,32 bilhões de dólares.
Contra a própria projeção da FICO, elevada em 29 de julho de 2026:
| Métrica | Projeção atualizada ex. 2026 | A US$ 740,00 |
|---|---|---|
| Receita | US$ 2,53 bi | EV/receita 8,4× |
| Lucro líquido GAAP | US$ 850 mi | P/L 18,8× |
| LPA GAAP | US$ 36,86 | P/L 20,1× |
| Lucro líquido não GAAP | US$ 979 mi | P/L 16,3× |
| LPA não GAAP | US$ 42,43 | P/L 17,4× |
A projeção foi elevada de 2,45 bilhões de receita, 825 milhões de lucro líquido GAAP e 35,60 dólares de LPA GAAP. Anualizar o resultado operacional do trimestre de junho de 362.628 mil dólares dá cerca de 1,45 bilhão, para um EV/EBIT de cerca de 14,7×; anualizar o número de nove meses dá 1,33 bilhão e 16,0×.
Não são múltiplos caros para um negócio com margem operacional consolidada de 70%. Também não são baratos se os lucros aos quais se aplicam forem o pico.
A pergunta que os múltiplos não respondem
Os lucros da FICO no exercício 2026 são, por divulgação da própria companhia, uma história de aumento de preço. A pergunta relevante não é se 20 vezes lucros é barato. É quais lucros.
Quatro possibilidades:
- Uma nova base sustentável. O preço de 10 dólares sobrevive porque o tri-merge, as exigências de securitização de MBS e o crédito não hipotecário mantêm os volumes da FICO intactos. Os lucros do exercício 2026 são o piso.
- Um benefício temporário de precificar antes de uma reinicialização de volume. O preço subiu, o volume aguenta por ora, e ambos se normalizam quando os credores concluírem suas trocas. Os lucros do exercício 2026 são um pico.
- Um último impulso antes de um deslocamento real de participação. A Rocket é a primeira de muitas. Os lucros do exercício 2026 são o topo de um ciclo que não se repete.
- Uma mistura. A economia do score hipotecário se reinicia de forma relevante enquanto a franquia não hipotecária — concessão de cartões, automóveis, empréstimos pessoais, crédito a pequenas empresas, gestão de risco bancário, analítica de seguros, cobranças e myFICO — permanece intacta. Os lucros do exercício 2026 são em parte estruturais e em parte transitórios.
O cenário quatro é o mais provável e o mais difícil de precificar, porque exige separar a receita de Scores hipotecários de todo o resto — uma divisão que a FICO não divulga.
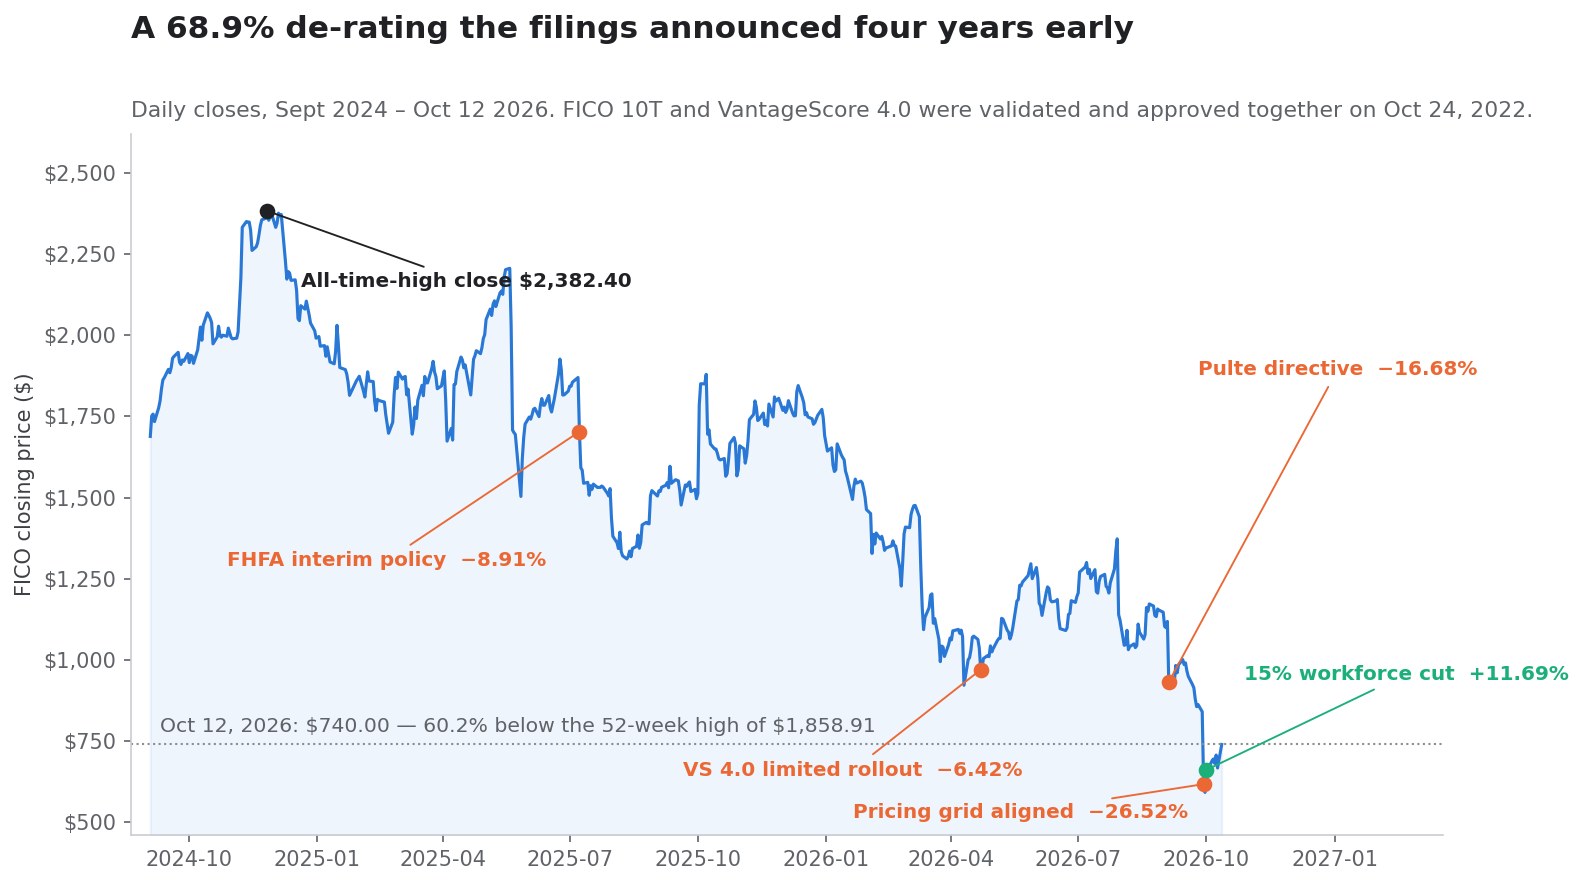
O teste de estresse que importa
Como ninguém pode conhecer a participação hipotecária com precisão, a abordagem honesta é estressar o segmento Scores diretamente e ler o múltiplo resultante. Partindo de um resultado operacional consolidado anualizado de aproximadamente 1.332 milhões de dólares, contra um resultado operacional do segmento Scores anualizado de aproximadamente 1.490 milhões — o número do segmento é maior porque despesas corporativas não alocadas e remuneração em ações ficam abaixo dele:
| Queda do resultado operacional de Scores | Resultado operacional total implícito | EV/EBIT a US$ 740 |
|---|---|---|
| 0% | US$ 1.332 mi | 16,0× |
| −10% | US$ 1.183 mi | 18,0× |
| −20% | US$ 1.034 mi | 20,6× |
| −30% | US$ 885 mi | 24,1× |
| −40% | US$ 736 mi | 28,9× |
| −50% | US$ 587 mi | 36,3× |
Leia a tabela ao contrário para achar o que o mercado assume. Para a FICO a 740 dólares negociar a um múltiplo EV/EBIT de 20× — comum para um negócio de analytics de alta qualidade — o resultado operacional de Scores não pode cair mais do que cerca de 18%. A um múltiplo de 25×, a tolerância é de cerca de 32%.
Portanto, o cenário-base implícito do mercado é uma queda do resultado operacional de Scores entre perto de vinte e pouco mais de trinta por cento. Se isso está certo é todo o debate de investimento. O que não é: um mercado precificando a FICO para a extinção.
A dívida amplifica a sensibilidade do patrimônio
Note o que a alavancagem faz com esta tabela. O valor da firma é de 21,32 bilhões de dólares, dos quais 5,33 bilhões são dívida líquida. Uma queda de 20% no resultado operacional de Scores reduz o valor da firma proporcionalmente se o múltiplo se mantiver — mas a dívida é fixa em termos nominais, de modo que o patrimônio absorve toda a variação.
Faça a conta: a um EV/EBIT constante de 16,0× e um corte de 20% em Scores, o valor da firma cai para cerca de 16,5 bilhões, o patrimônio para cerca de 11,2 bilhões e o preço da ação para cerca de 519 dólares — uma queda de 30% desde 740 dólares por uma queda de 20% no lucro de um único segmento. Essa amplificação é o que a recompra de nove meses comprou, e é o custo prático de ter convertido 2,5 bilhões de dólares de flexibilidade de balanço em ações retiradas a 1.409 dólares. A mesma aritmética aparece no registro de recompras de US$ 4,33 bilhões da Lululemon, onde uma recompra executada perto das máximas se tornou a explicação dominante para a queda posterior do papel.
No que os otimistas têm razão
Um documento de referência que só defende um lado não é um documento de referência. Três pontos a favor da FICO são genuinamente fortes e subponderados na cobertura pessimista.
O não hipotecário é a maior parte da franquia e nada o tocou
A FHFA rege a entrega de hipotecas conformes. Não rege a concessão de cartões de crédito, o crédito automotivo, os empréstimos pessoais, o crédito a pequenas empresas, a gestão de risco bancário, a analítica de seguros, as decisões de cobrança, os fluxos antifraude nem o monitoramento de crédito do consumidor. O FICO Score é usado por 90% dos principais credores americanos e está disponível em mais de 40 países além dos Estados Unidos.
Nada na sequência de 2025-2026 muda isso. A receita B2C de Scores — o negócio de assinatura myFICO e os royalties sobre scores vendidos indiretamente a consumidores — cresceu 5% no trimestre de junho e permanece inteiramente fora do perímetro regulatório.
A exigência de securitização é um piso real
O mercado de títulos lastreados em hipotecas continua exigindo scores FICO para fins de securitização. Um credor que origina um empréstimo pontuado com VantageScore ainda opera dentro de um mercado secundário cujas convenções, dados históricos de desempenho e expectativas dos investidores foram construídos sobre a FICO. Convenções mudam devagar, e a mudança não está só nas mãos da FHFA.
Custos de troca são reais, e as exclusões da própria Rocket provam
A Rocket é o caso de teste mais forte possível: um originador grande e tecnologicamente sofisticado que rodou quatro meses de testes paralelos em 1,4 milhão de relatórios de crédito e está publicamente alinhado ao impulso competitivo do diretor da FHFA. Mesmo a Rocket manteve a FICO para hipotecas de imóveis de investimento, segundas residências, home equity, empréstimos FHA e jumbo.
Essa lista de exclusões é a tese otimista tornada concreta. As partes do mercado hipotecário fora do perímetro conforme não mudaram, e o credor mais motivado a trocar não as trocou.
Como monitorar a ação da FICO daqui em diante: seis passos
Uma tese que você não consegue acompanhar é uma tese que você não consegue manter. Seis coisas determinam qual dos cenários acima está se desenrolando, e todas as seis são observáveis.
Passo 1 — Acompanhe o preço unitário, não a manchete
O relatório da administração da FICO atribui explicitamente o crescimento da receita de Scores ao preço unitário. Cada 10-Q seguinte fará o mesmo, ou deixará de fazer. A frase a procurar em cada documento é a que explica a variação da receita de Scores entre empresas. Quando ela passar de "um preço unitário mais alto dos scores de originação hipotecária" para "um aumento de volume" ou, pior, para uma queda atribuída ao preço, a reinicialização terá começado.
Passo 2 — Separe royalties de taxas de empréstimo financiado
O programa de licença direta divide a receita hipotecária da FICO entre royalties por score e taxas por fechamento. Eles se comportam de forma diferente ao longo do ciclo de originação. Qualquer divulgação que os separe — no 10-K, na teleconferência de resultados ou nos relatórios de um revendedor — é mais informativa do que o agregado.
Passo 3 — Observe a elegibilidade de entrega do FICO 10T
Este é o binário de maior alavancagem de toda a história. A FHFA afirma que o FICO 10T não é atualmente elegível para entrega e que as agências emitirão orientação quando ele se tornar. A aprovação reativa o pacote — Classic FICO mais 10T grátis, sem taxa adicional de empréstimo financiado — que é o instrumento competitivo mais forte da FICO. Quatro anos de aprovação conjunta sem elegibilidade de entrega são a taxa-base; trate qualquer aprovação como um catalisador altista genuíno, não como expectativa.
Passo 4 — Leia o resultado operacional de Software, não o ARR de Software
ARR de plataforma de +62% e retenção líquida de plataforma de 148% são os números das manchetes. O resultado operacional do segmento Software caiu 19,0% na comparação anual. Os dois são verdadeiros. Só um diz se a diversificação está rendendo. O mesmo problema de métrica seletiva está por trás do item não recorrente que infla o P/L da Netflix. Acompanhe o resultado operacional do segmento e a retenção líquida total em dólares de 109%, não o subconjunto da plataforma.
Passo 5 — Modele a amortização do empréstimo a prazo
O empréstimo a prazo incremental amortiza 75 milhões de dólares por trimestre de setembro de 2026 a junho de 2027, e depois 112,5 milhões por trimestre. Esse cronograma é contratual e reduz o capital discricionário. Modele-o explicitamente contra o fluxo de caixa livre antes de supor que as recompras continuam em qualquer ritmo.
Passo 6 — Observe a liquidação do ASR no 10-K do exercício 2026
O ASR de 1,5 bilhão liquida no quarto trimestre fiscal de 2026 e o número final de ações e o preço médio serão divulgados no relatório anual. Essa divulgação diz duas coisas: o verdadeiro custo total da maior recompra da história da companhia, e quanto de ganho inesperado o tombo de setembro trouxe sobre a tranche não entregue de 300 milhões.
Você pode conectar os seis a uma lista de observação automatizada com as ferramentas de ações da SimianX AI, que acompanham documentos regulatórios, divulgações por segmento e reações de preço em conjunto:
- SimianX AI — a plataforma de pesquisa
- Sala de comando de análise ao vivo — análise multiagente em tempo real de
FICO - Market Pulse — detecção de eventos em ações individuais
- Ranking de cripto — acompanhamento de desempenho modelo a modelo
- Pontos e preços — como funciona o uso
Otimista, base e pessimista: a tabela de cenários
| Cenário | Premissas centrais | Trajetória do resultado operacional de Scores | Enquadramento implícito |
|---|---|---|---|
| Pessimista | VantageScore 4.0 vira padrão na maioria dos grandes originadores conformes; o preço por score da FICO se reinicia rumo a US$ 4,50; o FICO 10T segue inelegível; o resultado operacional de Software continua caindo | −35% a −50% | EV/EBIT reprecifica a 24–36× sobre o EV atual; o patrimônio absorve toda a queda dados US$ 5,33 bi de dívida líquida; novas recompras limitadas por US$ 450 mi/ano de amortização |
| Base | A participação hipotecária conforme se desloca de forma relevante, mas o não hipotecário, o B2C e as convenções de securitização aguentam; o preço se reinicia parcialmente; Software se estabiliza | −15% a −25% | EV/EBIT 19–22×; reinicialização de lucros sem perda de franquia; a alavancagem reduz em vez de se agravar |
| Otimista | O FICO 10T obtém elegibilidade de entrega; o pacote neutraliza a diferença de preço; credores usam os dois modelos; o crescimento da plataforma de Software finalmente eleva o resultado operacional do segmento | −5% a +10% | EV/EBIT 14–17×; a desvalorização desde US$ 1.858,91 revela-se ter descontado uma reinicialização maior do que a que ocorre |
O cenário pessimista não exige que a FICO perca sua franquia. Exige apenas que a economia do score hipotecário se reinicie enquanto o software não compensa. O cenário otimista não exige que o VantageScore fracasse; exige que o FICO 10T seja entregue.
Note o que falta nas três colunas: uma premissa sobre a ação estar "barata". A 16–20 vezes lucros, a FICO não é nem obviamente barata nem obviamente cara. O múltiplo não é a variável. O denominador é.
Perguntas frequentes
Por que a ação da FICO desabou 26,52% em 29 de setembro de 2026?
A FHFA publicou ajustes de tarifas iniciais alinhando a precificação hipotecária entre Classic FICO e VantageScore 4.0, removendo a penalidade econômica que um credor pagava por escolher o modelo mais barato. No pregão anterior, a Rocket Mortgage havia anunciado que o VantageScore 4.0 seria seu modelo padrão para empréstimos conformes elegíveis vendidos diretamente ao consumidor a partir do quarto trimestre de 2026. A FICO caiu de 840,89 para 617,87 dólares em 4.914.500 ações, cerca de doze vezes o volume normal.
A FICO perdeu seu monopólio do score de crédito hipotecário em setembro de 2026?
Não — ela o perdeu em 8 de julho de 2025, quando a política provisória da FHFA permitiu pela primeira vez que credores entregassem empréstimos conformes pontuados com VantageScore 4.0. O que mudou em setembro de 2026 foi o preço, não a permissão. A FICO caiu 8,91% no dia da política de 2025 e 26,52% no dia do preço de 2026.
Quanto custa um score hipotecário da FICO em 2026?
Depende do modelo escolhido. Sob o Mortgage Direct License Program da FICO: Classic FICO custa 4,95 dólares por score mais uma taxa de empréstimo financiado de 33 dólares por tomador por score, ou 10,00 dólares por score sem taxa de empréstimo financiado. O FICO Score 10T autônomo custa 0,99 dólar por score mais uma taxa de empréstimo financiado de 65 dólares por tomador, e é gratuito quando combinado com o Classic FICO. O royalty da FICO era de aproximadamente 0,60 dólar por score até 2022.
O VantageScore 4.0 é mais barato que o FICO?
Pelas tarifas publicadas, sim. A Equifax precifica os scores de crédito hipotecário VantageScore 4.0 a 4,50 dólares por score e se comprometeu a manter esse preço até o fim de 2027. Em um empréstimo tri-merge fechado com dois tomadores — seis scores — isso são 27,00 dólares contra 60,00 dólares da opção apenas por score mais barata da FICO e 227,70 dólares no modelo de desempenho do Classic FICO.
Quem é dono do VantageScore?
A VantageScore Solutions LLC foi constituída em 2006 como joint venture de Equifax, Experian e TransUnion, anunciada em 14 de março de 2006. A Fair Isaac processou a joint venture em 2006 alegando violações antitruste, violação de marca e publicidade enganosa; a joint venture venceu.
Por que a FICO recomprou US$ 3 bilhões em ações antes do tombo?
O conselho da FICO aprovou três autorizações crescentes de recompra em doze meses — US$ 1,0 bi em junho de 2025, US$ 1,5 bi em fevereiro de 2026, US$ 2,0 bi em junho de 2026 — e a companhia empregou 3,05 bilhões de dólares nos nove meses até 30 de junho de 2026 contra 778 milhões de fluxo de caixa operacional. A maior tranche foi uma recompra acelerada de 1,5 bilhão firmada em 5 de junho de 2026 e financiada integralmente por um empréstimo a prazo incremental de 1,5 bilhão. O custo médio entregue implícito foi de aproximadamente 1.408,81 dólares por ação.
O que é o FICO Score 10T e por que os credores não podem usá-lo?
O FICO Score 10T é o modelo de pontuação hipotecária mais recente da FICO, validado e aprovado pela FHFA em 24 de outubro de 2022 — no mesmo dia que o VantageScore 4.0. Foi adicionado aos Selling Guides das agências em abril de 2026 e seus dados históricos foram publicados em julho de 2026, mas a FHFA afirma que ele não é atualmente elegível para entrega. As agências emitirão orientação quando se tornar.
A ação da FICO está barata a US$ 740?
A 740,00 dólares a FICO negocia a cerca de 20,1 vezes o LPA GAAP projetado de 36,86 dólares e cerca de 16,0 vezes o resultado operacional anualizado sobre um valor da firma de 21,32 bilhões de dólares. Esses múltiplos são comuns para um negócio com margem operacional consolidada de 70%. A questão não é o múltiplo, mas os lucros: os resultados do exercício 2026 foram impulsionados, segundo os próprios documentos da FICO, por um preço unitário mais alto do score de originação hipotecária que o regulador agora tornou opcional.
Quanto custou o corte de pessoal e quantas pessoas abrange?
A FICO empregava 3.876 pessoas em 30 de junho de 2026. A redução de aproximadamente 15% assumida em 1º de outubro de 2026 abrange cerca de 581 posições, com encargos antes de impostos de aproximadamente 27,0 milhões de dólares registrados no quarto trimestre fiscal de 2026 — cerca de 46.400 dólares por posição. Espera-se que o plano esteja substancialmente concluído até o fim do terceiro trimestre fiscal de 2027.
Conclusão: o fosso sempre foi precificado, nunca construído
A vantagem competitiva da Fair Isaac na pontuação hipotecária nunca foi principalmente a qualidade preditiva do seu modelo. O VantageScore 4.0 foi validado pelo mesmo regulador no mesmo dia que o modelo mais recente da própria FICO. A vantagem era que o score da FICO era aquele em torno do qual o sistema havia sido construído, e que trocar era caro em relação a uma tarifa recorrente barata.
A FICO passou quatro anos tornando essa tarifa cara. Cada aumento foi individualmente racional — a companhia tinha poder de precificação e o usou, e o resultado foi uma margem de segmento de 90% e uma ação que chegou a 2.382,40 dólares. Cumulativamente, os aumentos dissolveram a única coisa que mantinha o sistema no lugar: o fato de que trocar não valia o incômodo.
Então, com a política provisória da FHFA já com catorze meses e o lançamento limitado já em curso, a FICO tomou emprestados 2,5 bilhões de dólares e retirou de circulação 2,17 milhões de ações a um custo médio próximo de 1.409 dólares — uma aposta de que os lucros produzidos pelos aumentos de preço eram permanentes. Nove meses depois, essas ações estão marcadas a 740,00 dólares, o patrimônio contábil é negativo em 4,1 bilhões, e a companhia se comprometeu a remover 15% de suas posições.
Nada disso faz da FICO um negócio ruim. Uma companhia que ganha 90,8% de margem sobre um padrão enraizado, com 90% dos principais credores americanos como clientes e uma franquia não hipotecária intocada, é um negócio muito bom negociando a um múltiplo comum. O preço de 740 dólares não embute extinção — embute algo como uma reinicialização de 20% a 30% no resultado operacional de Scores, o que é um caso central defensável.
O que a sequência estabelece é um padrão com nome que vale a pena levar para outras situações de franquias reguladas:
Quando um negócio protegido monetiza sua proteção mais rápido do que o custo de troca do qual depende, ele financia a entrada do próprio concorrente. A permissão do regulador nunca é a restrição vinculante. O preço é.
Esse padrão se repete. É a mesma estrutura de um REIT de torres descobrindo que sua opção de quarta operadora valia menos do que o mercado pagou por ela, e a mesma de uma incumbente de pagamentos descobrindo que crescer em volume sem crescer em margem não é um fosso. Vale a pena reconhecer cedo, porque o registro que o documenta é sempre público — no caso da FICO, quatro anos antes de o preço se mover.
Para uma visão continuamente atualizada dos documentos da FICO, divulgações por segmento, reações de preço e as interpretações concorrentes delas, explore a SimianX AI. Suas ferramentas de pesquisa multiagente acompanham automaticamente os seis passos de monitoramento acima e sinalizam quando a linguagem de um documento muda.
Leitura Relacionada
- Crown Castle e a quarta operadora: SpaceX contra a DISH
- Ações da Lululemon abaixo de 100 $: marca quebrada?
- Netflix −4,7%: os US$ 2,8 bi da Warner inflam seu P/L
- Ação do PayPal cai 13%: TPV +10%, margem sobe só +1,5%
- Espectro da SpaceX: AT&T, Verizon e T-Mobile comparadas
Referências
- FHFA — Política de scores de crédito e atualizações de implementação — o cronograma canônico de marcos e a elegibilidade atual dos modelos
- FHFA — A compra da casa própria avança para uma nova era de concorrência em scores de crédito — o enquadramento da própria agência sobre a abertura
- Formulário 10-Q da Fair Isaac Corporation, trimestre encerrado em 30 de junho de 2026 — nota por segmento, dívida, tesouraria, nota do ASR e quadro de pessoal
- Formulário 8-K da Fair Isaac, 6 de outubro de 2026 (Item 2.05) — o corte de pessoal de ~15% e o encargo de 27,0 milhões
- Formulário 8-K da Fair Isaac, 8 de junho de 2026 — o empréstimo a prazo incremental de 1,5 bilhão e o ASR de 1,5 bilhão
- Formulário 8-K da Fair Isaac, 20 de março de 2026 — as Senior Notes de 6,250% com vencimento em 2034, de 1,0 bilhão
- Resultados do terceiro trimestre fiscal 2026 da FICO (Anexo 99.1) — receita por segmento, ARR, retenção e projeção elevada
- Relações com Investidores da FICO — resultados do terceiro trimestre fiscal 2026 — o anúncio da própria companhia
- FICO Mortgage Direct License Program — a tabela de preços publicada para 2026
- Equifax responde ao programa de licença direta da FICO com plano de preços — o compromisso de US$ 4,50 para o VantageScore 4.0 até 2027
- Senador Hawley pede à FTC que investigue a precificação hipotecária da FICO — a progressão de US$ 0,60 a US$ 10 e a citação da margem de 88%
- FICO eleva o preço do score hipotecário para US$ 4,95 — o degrau de preço de 2025, noticiado na época
- Ação da FICO despenca em meio ao temor de concorrência em scores de crédito — cobertura do mesmo dia do pregão de 29 de setembro
- Freddie Mac — Iniciativa de modelos e relatórios de score de crédito — orientação de implementação do lado das agências
- VantageScore Solutions — propriedade, gerações e distribuição do modelo
- Índice de documentos da Fair Isaac Corporation na SEC — todos os documentos citados acima
- Preços históricos da ação da FICO — os fechamentos diários usados nas tabelas do registro
- Investopedia — Recompra acelerada de ações — a mecânica do ASR de junho de 2026
- Investopedia — Valor da firma — a medida de valuation usada acima
- Investopedia — SOFR — a taxa de referência do empréstimo a prazo incremental
- Investopedia — Recompras de ações — a mecânica e os trade-offs das recompras
- Investopedia — Preço médio ponderado por volume — como se determina o número final de ações do ASR
- Investopedia — Dívida líquida — a medida de alavancagem usada em todo o texto
- Investopedia — Fosso econômico — o conceito contra o qual este artigo testa o histórico de preços da FICO


