Quanto vale de fato uma quarta operadora para quem aluga torres
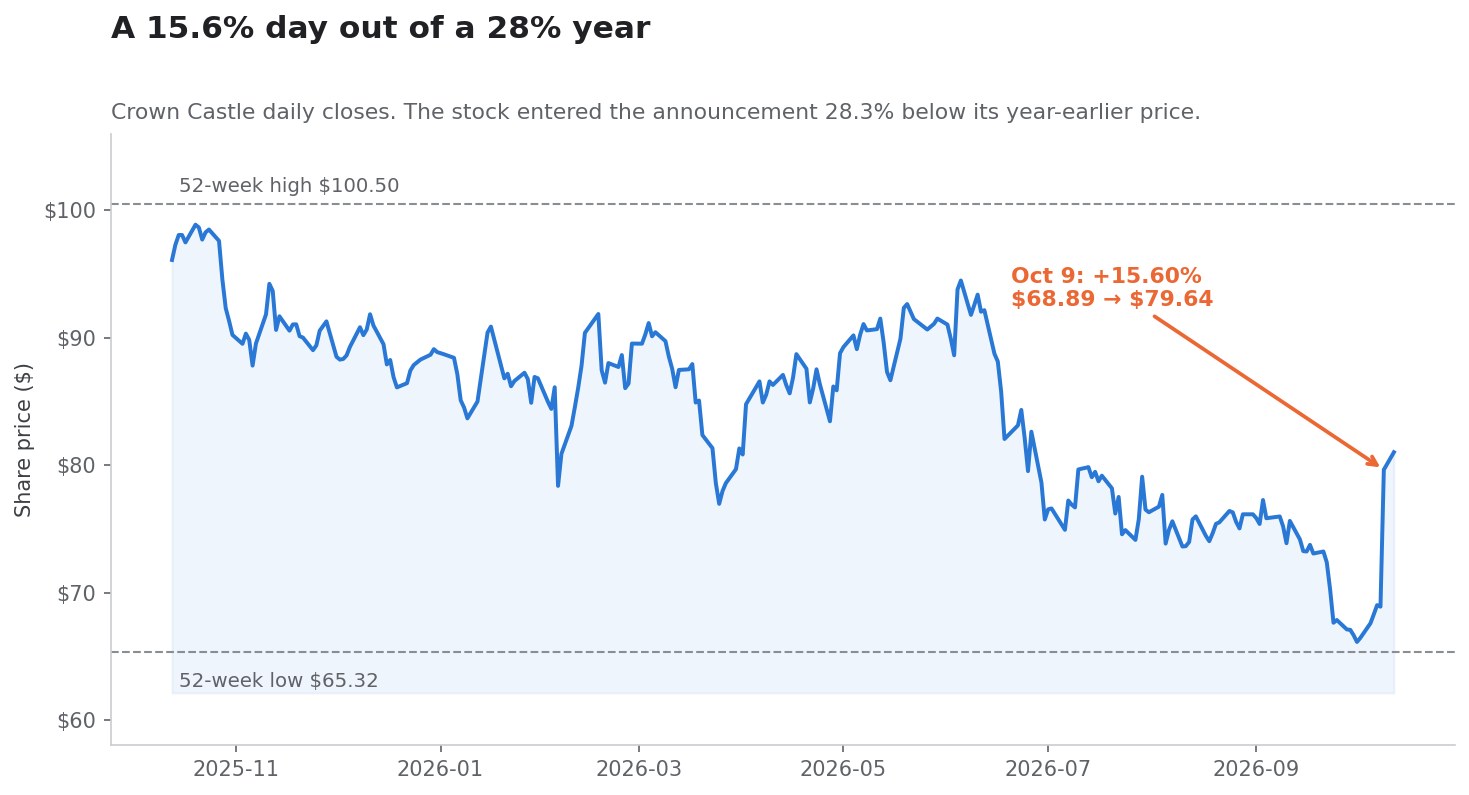
Na sexta-feira, 9 de outubro de 2026, a Crown Castle (CCI) fechou a 79,64 dólares, uma alta de 15,60% sobre os 68,89 dólares do pregão anterior. O catalisador não foi um comunicado da Crown Castle. Foi o anúncio de uma empresa privada que não é, e nunca foi, inquilina da Crown Castle: a SpaceX havia concordado em adquirir uma carteira nacional de espectro de 800 MHz da Grain Management.
A operação era legível em minutos. Se a SpaceX construir uma rede móvel terrestre, precisará de torres. A Crown Castle possui cerca de 40.000 delas. Portanto, a Crown Castle vale mais.
O que torna este caso digno de estudo é que a Crown Castle já realizou exatamente esse experimento, com outro protagonista, e o resultado está arquivado na SEC. Entre 2020 e 2026, uma empresa chamada DISH Wireless se propôs a ser a quarta operadora nacional dos Estados Unidos, assinou um contrato-mestre de locação com a Crown Castle, construiu e então parou de pagar. Em 12 de janeiro de 2026, a Crown Castle entregou uma notificação de inadimplência e rescisão. A companhia agora sustenta que a DISH lhe deve mais de 3,5 bilhões de dólares em pagamentos remanescentes.
Portanto, não precisamos especular sobre quanto vale uma quarta operadora para um REIT de torres. Podemos consultar. A DISH, em seu auge, gerava 222 milhões de dólares por ano de faturamento de aluguel de sites para a Crown Castle: 5,7% da base de faturamento do ano anterior. Esse é o lançamento contábil. A pergunta que este artigo responde é como a reprecificação da Crown Castle em um único dia se compara a ele.
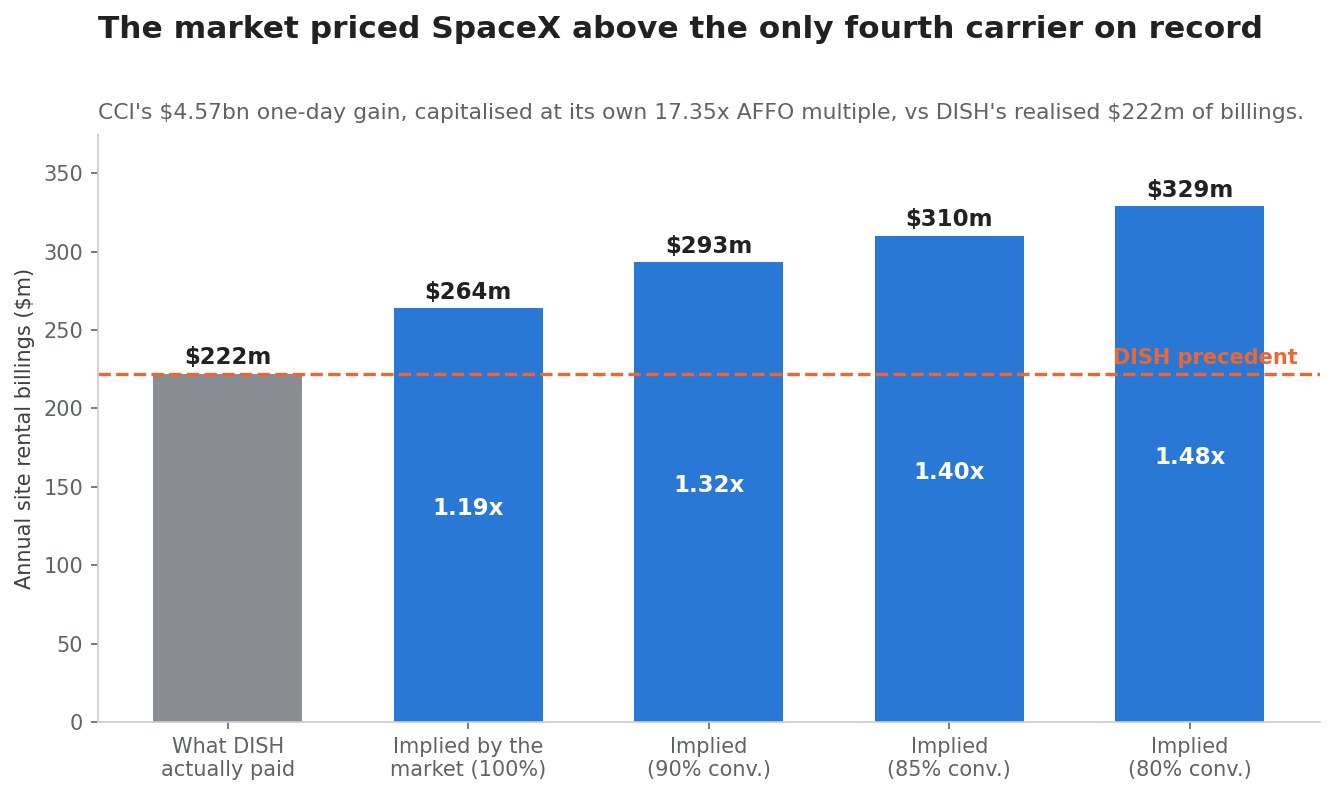
A resposta, desenvolvida adiante: os 4,57 bilhões de dólares que o mercado acrescentou ao valor de mercado da Crown Castle em 9 de outubro implicam cerca de 264 milhões de dólares por ano de AFFO incremental ao próprio múltiplo da Crown Castle após a alta, ou seja, entre 1,2 e 1,4 vez tudo o que a DISH chegou a pagar, concedidos em um único pregão, a uma contraparte que não assinou contrato algum, por uma rede que não existe.
Para investidores que acompanham essas situações com a SimianX AI, a Crown Castle é um estudo de caso limpo sobre a diferença entre uma opção e um recebível. O artigo complementar a este, Espectro da SpaceX: AT&T, Verizon e T-Mobile comparadas, trabalha o mesmo anúncio pelo lado das operadoras.
O corte transversal de 9 de outubro: quem realmente ganhou
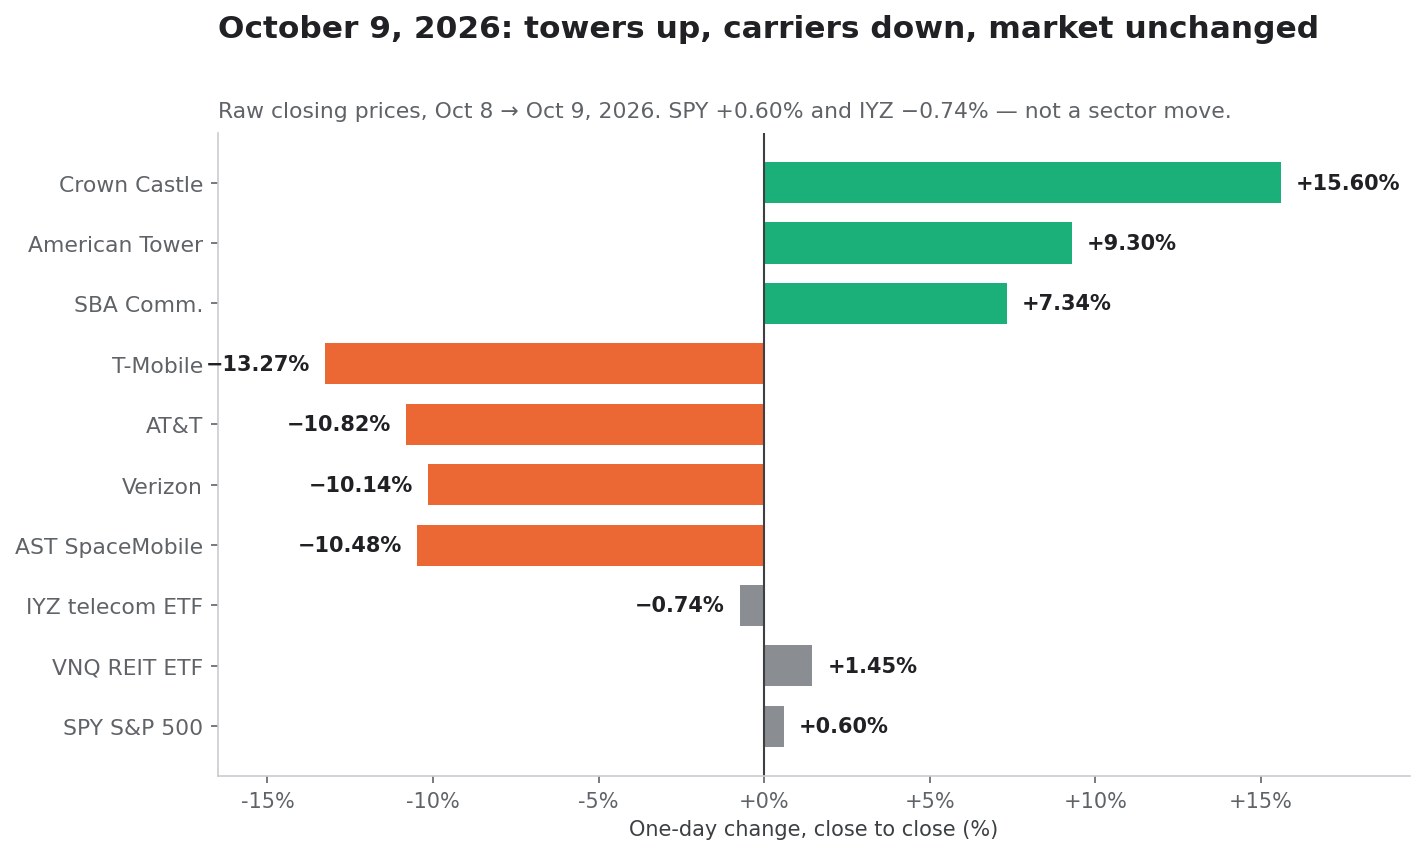
A primeira disciplina ao ler um dia desses é medir todo o corte transversal, e não apenas o nome da manchete. Abaixo estão as variações brutas de fechamento a fechamento de 8 para 9 de outubro de 2026. São preços não ajustados; nenhum ajuste de dividendos é aplicado, porque nenhum desses seis papéis negociou ex-dividendo em 9 de outubro.
| Ativo | Fech. 8 out | Fech. 9 out | Variação | Variação de valor de mercado em um dia |
|---|---|---|---|---|
Crown Castle (CCI) | US$ 68,89 | US$ 79,64 | +15,60% | +US$ 4,57 bi |
American Tower (AMT) | US$ 166,73 | US$ 182,24 | +9,30% | +US$ 7,23 bi |
SBA Communications (SBAC) | US$ 170,01 | US$ 182,49 | +7,34% | +US$ 1,32 bi |
T-Mobile (TMUS) | US$ 171,31 | US$ 148,58 | −13,27% | −US$ 24,38 bi |
AT&T (T) | US$ 24,87 | US$ 22,18 | −10,82% | −US$ 18,43 bi |
Verizon (VZ) | US$ 46,35 | US$ 41,65 | −10,14% | −US$ 19,53 bi |
AST SpaceMobile (ASTS) | US$ 56,93 | US$ 50,97 | −10,48% | — |
ETF de telecom dos EUA (IYZ) | US$ 42,99 | US$ 42,67 | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | US$ 89,35 | US$ 90,65 | +1,45% | — |
ETF do S&P 500 (SPY) | US$ 773,93 | US$ 778,57 | +0,60% | — |
A quantidade de ações vem da informação de capa mais recente de cada companhia no SEC EDGAR (dei:EntityCommonStockSharesOutstanding, formulários 10-Q do segundo trimestre de 2026).
Três observações decorrem imediatamente.
Isso não foi um movimento setorial
O SPY subiu 0,60% e o IYZ, o ETF do setor de telecomunicações, caiu apenas 0,74%. O mercado amplo não se importou. Um punhado de papéis individuais foi reprecificado violentamente dentro de um pregão de resto comum. Essa é a assinatura de uma reprecificação de expectativas contratuais específicas, não de uma mudança na taxa de desconto macroeconômica. Quem quiser ver como um choque de juros de fato se propaga por ações que funcionam como substitutas de títulos deve comparar este pregão com Warsh ignora Trump: Fed sobe juros pela 1ª vez desde 2023.
O complexo de REITs não se moveu; a Crown Castle sim
O VNQ ganhou 1,45%. A Crown Castle ganhou 15,60%. O que aconteceu em 9 de outubro não foi "os REITs subiram". Foi específico da economia de torres, e dentro das torres a dispersão foi ampla: 15,60% para a CCI contra 7,34% para a SBAC.
A maior perdedora foi a T-Mobile, e isso importa para a Crown Castle
A TMUS caiu 13,27%, a pior entre as três operadoras. A T-Mobile é também a maior inquilina da Crown Castle, com 40% das receitas consolidadas de 2025. O mesmo anúncio lido como criação de uma possível nova inquilina para a Crown Castle destruiu simultaneamente 24,4 bilhões de dólares de valor de mercado em seu maior cliente atual. O mercado julgou esses dois efeitos conjuntamente positivos para a CCI. Essa conclusão merece escrutínio, e o recebe adiante.
A realocação que não fechou
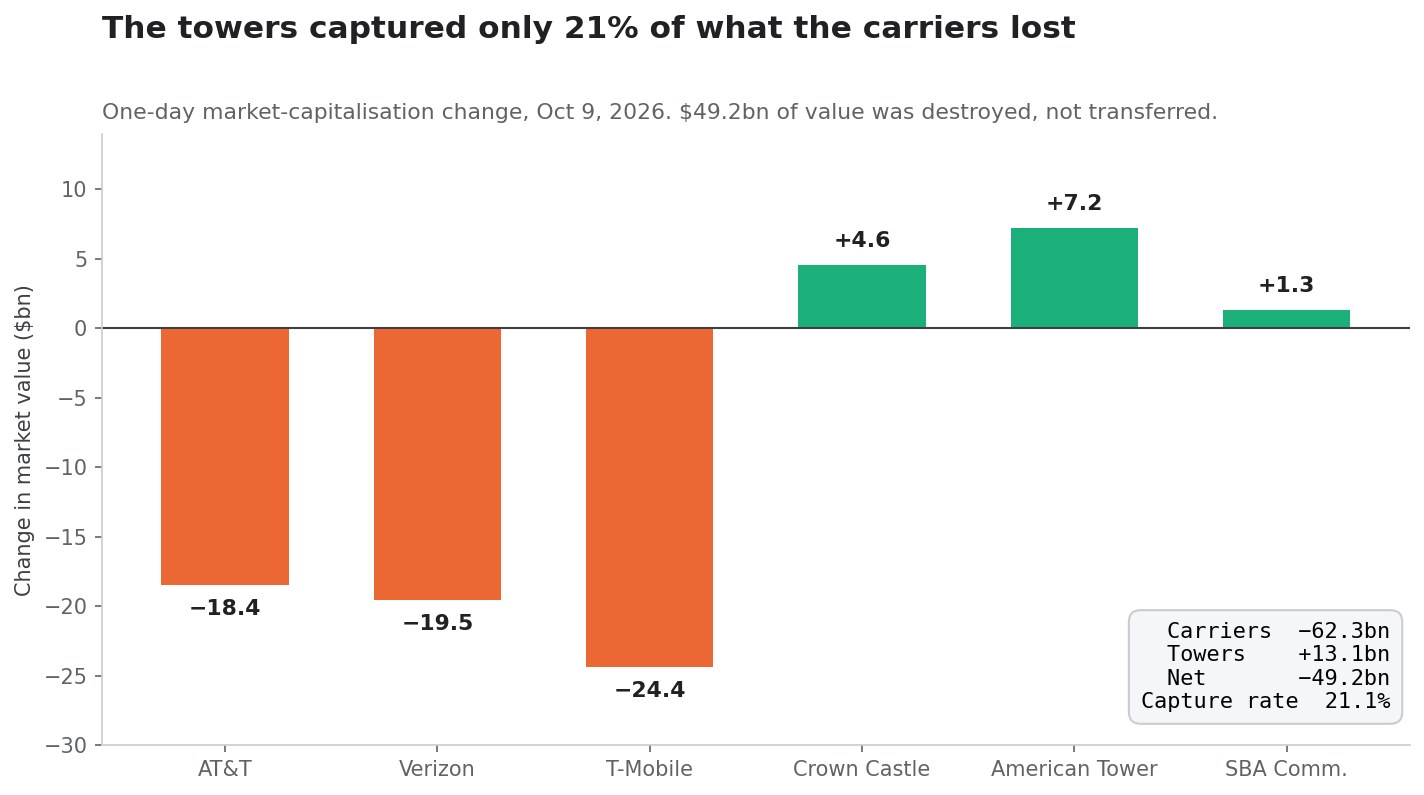
Agregando os seis papéis com quantidade de ações conhecida:
| Grupo | Variação de valor de mercado em um dia |
|---|---|
Operadoras (T, VZ, TMUS) | −US$ 62,34 bi |
Torres (CCI, AMT, SBAC) | +US$ 13,13 bi |
| Líquido | −US$ 49,21 bi |
As torres capturaram 21,1% do que as operadoras perderam. Cerca de 49 bilhões de dólares de valor de mercado não foram transferidos a ninguém: foram simplesmente extintos.
Esse é o enquadramento mais útil para a pergunta do "vencedor oculto". Se o mercado realmente acreditasse que a entrada da SpaceX é uma transferência de riqueza das operadoras para os locadores, os dois números seriam mais simétricos. Não são. O julgamento real do mercado em 9 de outubro foi que a chegada da SpaceX destrói mais valor no setor sem fio americano do que cria para os proprietários de torres americanos, numa proporção de aproximadamente 4,7 para 1.
Um locador cujos inquilinos estão perdendo coletivamente 62 bilhões de dólares de valor de mercado não é um beneficiário inequívoco, ainda que um novo inquilino possa eventualmente aparecer. Essa tensão percorre o restante desta análise. O mesmo método de dia de reação, aplicado a um anúncio bem diferente em que um acordo elevou uma parte e afundou a outra, é desenvolvido em Accenture sobe 6% com o acordo Dell, mas Dell recuou.
O livro-razão da quarta operadora: o que a DISH realmente pagou
Esta é a tabela de referência pela qual este artigo existe. Todos os números vêm dos próprios arquivos da Crown Castle.
| Item | Valor | Fonte |
|---|---|---|
| Faturamento de aluguel da DISH, último ano completo | US$ 222 mi | Projeções 2026, componentes de variação |
| Como % do faturamento de aluguel do ano anterior | 5,7% | US$ 222 mi ÷ US$ 3.923 mi |
| Não renovações de 2026 pela rescisão com a DISH | −US$ 220 mi | Projeções 2026 |
| Não renovações de 2026 por cancelamentos da Sprint | −US$ 20 mi | Projeções 2026 |
| Pagamentos remanescentes que a Crown Castle cobra da DISH | >US$ 3.500 mi | 10-K de 2025, nota 18 |
| Exposição líquida em balanço, sem provisão | ~US$ 165 mi | 10-K de 2025, nota 18 |
| Data da notificação de inadimplência e rescisão | 12 jan 2026 | 10-K de 2025, nota 15 |
O detalhe da inadimplência da DISH está na nota 18 do formulário 10-K de 2025. Em 31 de dezembro de 2025, a Crown Castle mantinha cerca de 50 milhões de dólares em "Contas a receber, líquidas" e cerca de 150 milhões em "Contas a receber diferidas de aluguel" relativas à DISH, parcialmente compensadas por cerca de 34 milhões em receitas diferidas e outros passivos de longo prazo. A administração espera recuperar os ~165 milhões líquidos e não constituiu provisão alguma. Também deixou de reconhecer receita sob esses contratos.
Leia esse livro-razão como o custo das mercadorias vendidas da tese da quarta operadora. A Crown Castle passou seis anos atendendo a uma quarta operadora nacional. A receita anual máxima foi de 222 milhões de dólares. A saída foi uma inadimplência, uma reivindicação de 3,5 bilhões de valor incerto, 165 milhões sem provisão no balanço e um buraco de 220 milhões na receita de 2026 do qual a companhia ainda está saindo.
Por que 222 milhões é a referência correta, e não um piso
Vale antecipar duas objeções.
Primeiro, a DISH nunca completou sua rede, então 222 milhões subestimam o que uma quarta operadora plenamente construída pagaria. Verdade em princípio. Mas a DISH de fato alcançou uma implantação 5G nacional cobrindo ampla maioria da população americana antes de suas finanças falharem, e 222 milhões é o que isso produziu na Crown Castle especificamente. É a melhor observação empírica disponível, não um teto teórico.
Segundo, a SpaceX é muitíssimo mais bem capitalizada que a DISH, então poderia implantar com mais agressividade. Também é verdade, e corta nos dois sentidos. Um entrante mais bem capitalizado está mais apto a construir seus próprios sites, comprar seus próprios terrenos e negociar aluguel a partir da força. Capital é exatamente o que permite a um inquilino não ser inquilino. A DISH alugou porque não podia bancar a propriedade.
O que o mercado precificou em um único dia
Agora a aritmética que responde à pergunta do título. Cada passo é mostrado para que possa ser refeito com outras premissas.
Passo 1: o valor de mercado adicionado. A Crown Castle tinha 425.455.439 ações em circulação em 3 de agosto de 2026, conforme a capa de seu formulário 10-Q do segundo trimestre de 2026. A ação subiu 10,75 dólares.
425.455.439 ações x US$ 10,75 = US$ 4,574 bilhõesPasso 2: o múltiplo que o próprio mercado aplicou. No fechamento de 79,64 dólares, contra o ponto médio de AFFO por ação de 4,59 dólares projetado pela administração para 2026:
US$ 79,64 / US$ 4,59 = 17,35 vezes o AFFO projetadoPasso 3: inverter. Se o mercado adicionou 4,574 bilhões de dólares de valor e capitaliza o fluxo de caixa da Crown Castle a 17,35 vezes, o AFFO anual incremental implícito é:
US$ 4.574 mi / 17,35 = US$ 264 mi por anoPasso 4: converter o AFFO de volta em aluguel. O AFFO é líquido de custos operacionais dos sites, despesas gerais, juros e investimento de manutenção. Uma colocalização em uma torre já construída e já energizada tem margem incremental muito alta, mas não de 100%. As despesas financeiras da Crown Castle não caem porque chega um novo inquilino. A taxas de conversão plausíveis:
| Conversão em AFFO | Faturamento de aluguel incremental implícito | Múltiplo dos US$ 222 mi da DISH |
|---|---|---|
| 100% (limite superior) | US$ 264 mi | 1,19x |
| 90% | US$ 293 mi | 1,32x |
| 85% | US$ 310 mi | 1,40x |
| 80% | US$ 329 mi | 1,48x |
Passo 5: traduzir em torres. A Crown Castle informou em seu 10-K de 2025 que o número médio de inquilinos por torre era de aproximadamente 2,4. Sobre cerca de 40.000 torres, isso dá aproximadamente 96.000 contratos de locação sustentando 4.049 milhões de dólares de receita de aluguel em 2025:
US$ 4.049 mi / 96.000 contratos = US$ 42.177 de receita média anual por contratoAplicando essa média:
| Cenário | Faturamento anual | Novos contratos implícitos | % das ~40.000 torres da CCI |
|---|---|---|---|
| O que a DISH realmente pagou | US$ 222 mi | ~5.264 | 13,2% |
| Implícito pelo mercado (conversão de 90%) | US$ 293 mi | ~6.944 | 17,4% |
| Implícito pelo mercado (conversão de 85%) | US$ 310 mi | ~7.353 | 18,4% |
Ou seja, o movimento de 9 de outubro precifica a SpaceX como inquilina de aproximadamente 17% a 18% da carteira americana da Crown Castle, cerca de 1,3 a 1,4 vez a presença que a DISH alcançou, antes de um único contrato ter sido assinado, antes de a FCC ter aprovado a transferência do espectro e antes de a SpaceX ter declarado publicamente que pretende alugar torres de terceiros.
Isso não é um argumento de que o movimento foi irracional. É uma afirmação sobre o que precisa acontecer para que o movimento seja mantido. Sem rodeios: a tese altista agora exige que a SpaceX seja uma cliente da Crown Castle maior do que a DISH jamais foi, e mais confiável.
A conferência desconfortável
Há uma segunda maneira de aferir o número, e é menos lisonjeira. A Crown Castle sustenta que a DISH lhe deve mais de 3,5 bilhões de dólares. O mercado adicionou 4,57 bilhões ao valor da Crown Castle em um único dia, com base numa perspectiva não assinada. Em outras palavras, o mercado acionário atribuiu mais valor a um relacionamento hipotético com a SpaceX em seis horas e meia do que vale nominalmente toda a reivindicação contratual da Crown Castle contra a última quarta operadora, uma reivindicação lastreada em contrato-mestre assinado e notificação de rescisão.
A cadeia de custódia do espectro
A carteira de 800 MHz no centro desta história tem um histórico instrutivo, e ele passa diretamente pela demonstração de resultados da Crown Castle.
| Data | Transação | Contraprestação |
|---|---|---|
| 2020 | As licenças de 800 MHz da Sprint passam à T-Mobile pela fusão | — |
| 2021-2023 | A DISH se compromete a adquirir a carteira de 800 MHz e falha em financiá-la | — |
| 2024 | Os ativos vão a leilão após a desistência da DISH | — |
| Mar 2025 | A T-Mobile concorda em vender a carteira à Grain Management | US$ 2,9 bi em caixa + as licenças de 600 MHz da Grain |
| 1º jul 2026 | A FCC aprova a permuta T-Mobile–Grain | — |
| Ago 2026 | A transação T-Mobile–Grain é concluída | ~14 MHz de profundidade nacional combinada para a Grain |
| 8 out 2026 | A Grain concorda em vender à SpaceX | Termos não divulgados; US$ 8 bi segundo reportagem do Wall Street Journal |
O escopo reportado da compra da SpaceX é de 14 MHz de espectro pareado na faixa de 800 MHz, identificado pela imprensa especializada como 817-824 MHz pareado com 862-869 MHz. A operação está sujeita à aprovação da FCC e às condições usuais de fechamento. Os detalhes foram cobertos pela Light Reading, e o fechamento T-Mobile–Grain foi documentado pela Cleary Gottlieb, que assessorou a venda.
Dois pontos importam para um acionista da Crown Castle.
Nenhuma das duas empresas divulgou preço
Os 8 bilhões de dólares que ancoraram todas as manchetes de 9 de outubro são uma informação de imprensa, não um documento regulatório. A SpaceX é privada; a Grain é uma gestora privada. Não há 8-K, nem anexo de contrato de compra, nem contraprestação auditada. Toda avaliação por MHz que circula sobre esta operação, inclusive as do artigo complementar, está explicitamente condicionada a um número que nenhuma das contrapartes confirmou.
Vale registrar porque a cobertura secundária do anúncio já distorceu isso. Ao menos um veículo publicou a manchete "ações da SpaceX sobem com acordo de espectro de 8 bilhões". A SpaceX não tem ações listadas. Não existe um código da SpaceX que possa subir. A consequência prática desse fato é exatamente a razão pela qual essa operação se expressou por meio da Crown Castle, da American Tower e das operadoras: quando uma empresa privada move um mercado listado, os investidores são forçados a usar substitutos. Essa dinâmica, e os riscos de operar uma empresa privada por meio de uma listada, são o tema de O IPO da SpaceX e a ação Tesla: a aposta de 12 de junho.
É espectro da Sprint, e a Crown Castle ainda está pagando por ele
Seguindo a cadeia para trás, a faixa que a SpaceX está comprando é a antiga carteira de 800 MHz da Sprint. A Crown Castle absorve atualmente 20 milhões de dólares por ano de "cancelamentos da Sprint", não renovações oriundas da consolidação de redes da T-Mobile e da Sprint, e divulgou que representam cerca de 2% das receitas anuais de aluguel do negócio de torres a cada ano até 2034. Simultaneamente absorve 220 milhões pela rescisão com a DISH, sendo a DISH a parte que supostamente compraria esse mesmo espectro.
A Crown Castle perdeu, portanto, cerca de 240 milhões de dólares por ano de faturamento como consequência direta do histórico de propriedade dessas licenças. O veredito do mercado em 9 de outubro foi que o próximo proprietário delas vale 4,57 bilhões para a companhia. Ambas as coisas podem ser verdadeiras. Mas a assimetria entre as perdas realizadas e o ganho hipotético é o fato central deste caso de investimento, e não aparece num gráfico de preços de um único dia.
A Crown Castle depois da venda da fibra
A companhia que recebeu essa dádiva é materialmente diferente da Crown Castle de 18 meses atrás.
Em 1º de maio de 2026, a Crown Castle concluiu a venda de seus negócios de fibra e small cells por 8,4 bilhões de dólares de recursos líquidos, segundo o diretor financeiro Sunit Patel no comunicado de resultados do segundo trimestre de 2026. O negócio de fibra é apresentado como operações descontinuadas até 30 de abril de 2026. O que resta é um REIT de torres americano puro, de um único segmento, dirigido pelo presidente e CEO Chris Hillabrant.
Uso dos recursos, segundo o mesmo comunicado:
- 1,0 bilhão de dólares em recompras de ações concluídas
- Mais de 7 bilhões de dívida amortizados
- Dívida 100% a taxa fixa no fechamento do trimestre
- Prazo médio ponderado da dívida de aproximadamente 7 anos
- Cerca de 4,5 bilhões de dólares de linha de crédito rotativa não sacada
- Outros 2,0 bilhões disponíveis sob um programa de notas comerciais sem garantia, integralmente não utilizado em 30 de junho
Trata-se de um balanço genuinamente melhorado, e é o elemento mais sólido da tese altista. É também por isso que a ação conseguiu abrir com gap de 15,6% sem pressão de financiamento.
Números reais do segundo trimestre de 2026
| Métrica | 2T 2026 | 2T 2025 | Variação |
|---|---|---|---|
| Receita de aluguel de sites | US$ 967 mi | US$ 1.008 mi | −4,1% |
| EBITDA ajustado | US$ 675 mi | US$ 705 mi | −4,3% |
| Lucro líquido | US$ 94 mi | US$ 291 mi | −67,7% |
| AFFO | US$ 488 mi | — | +10% |
| AFFO por ação | US$ 1,13 | — | +10% |
| Investimentos | US$ 59 mi | US$ 40 mi | +48% |
| Dividendo por ação | US$ 1,0625 | US$ 1,0625 | inalterado |
Note a divergência: receita de aluguel, EBITDA e lucro líquido caíram, enquanto o AFFO subiu 10%. A explicação está no comunicado: menores despesas financeiras e maiores receitas financeiras provenientes dos recursos da venda da fibra. O AFFO melhorou por causa do balanço, não das torres. Essa distinção importa quando o AFFO é o denominador tanto do múltiplo de avaliação quanto do índice de distribuição.
Projeções para 2026
| Métrica | Ponto médio 2026 | Real 2025 | Variação |
|---|---|---|---|
| Receita de aluguel de sites | US$ 3.855 mi | US$ 4.049 mi | −5% |
| EBITDA ajustado | US$ 2.690 mi | US$ 2.863 mi | −6% |
| Lucro líquido | US$ 870 mi | US$ 444 mi | +96% |
| AFFO | US$ 1.975 mi | US$ 1.904 mi | +4% |
| AFFO por ação | US$ 4,59 | US$ 4,36 | +5% |
A faixa anual de AFFO por ação é de 4,53 a 4,65 dólares. Os investimentos discricionários são projetados entre 150 e 250 milhões. O salto de 96% no lucro líquido é um artefato contábil da desinvestidura da fibra, não melhora operacional; o resultado de operações descontinuadas é projetado entre −360 e −80 milhões.
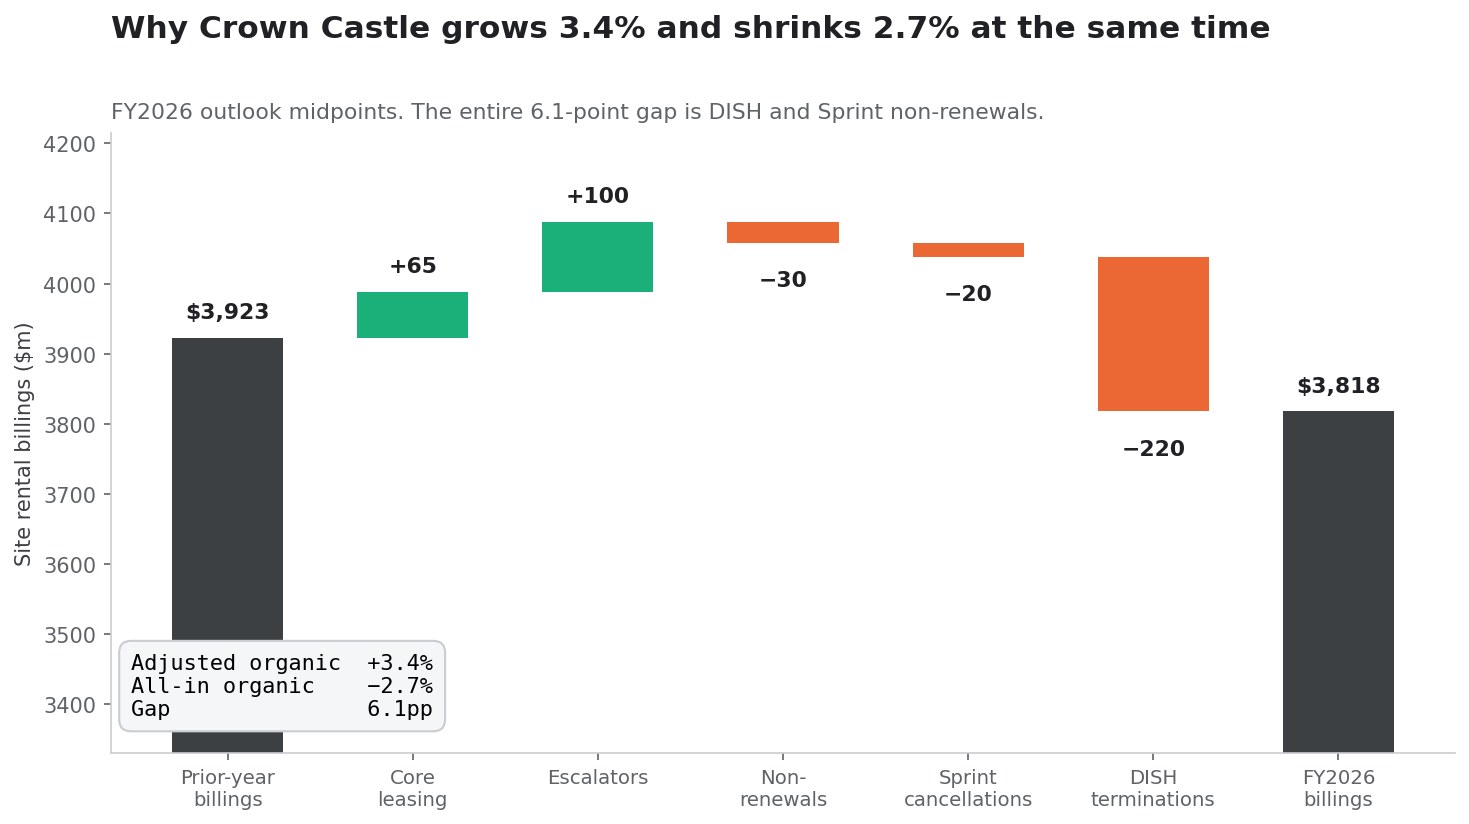
A ponte do aluguel: +3,4% e −2,7% ao mesmo tempo
Este é o número mais frequentemente mal reportado na cobertura da Crown Castle, e o que mais muda a conclusão de investimento. A companhia publica dois números de crescimento orgânico, e eles têm sinais opostos.
A partir dos componentes das projeções de 2026, em milhões de dólares:
| Linha | Valor |
|---|---|
| Faturamento de aluguel do ano anterior excluindo a DISH | 3.701 |
| Faturamento de aluguel do ano anterior à DISH | 222 |
| Faturamento de aluguel do ano anterior | 3.923 |
| Atividade comercial principal | +60 a +70 |
| Reajustes contratuais | +95 a +105 |
| Não renovações | −35 a −25 |
| Outros faturamentos | — |
| Contribuição orgânica, ajustada por Sprint e DISH | +120 a +150 |
| Não renovações por cancelamentos da Sprint | −20 |
| Não renovações pela rescisão com a DISH | −220 |
| Contribuição orgânica ao faturamento (total) | −120 a −90 |
Expressas como percentual da base do ano anterior, a companhia divulga as três:
- Contribuição orgânica ajustada, sobre a base que exclui o faturamento da DISH: +3,6%
- Contribuição orgânica ajustada, sobre a base completa: +3,4%
- Contribuição orgânica total: −2,7%
A diferença entre o amigável +3,4% de manchete e o −2,7% total é de 6,1 pontos percentuais, e tudo isso é DISH e Sprint. Ambos os números são honestos; respondem a perguntas diferentes. "+3,4%" responde a o negócio subjacente de torres está crescendo? — sim, impulsionado mais pelos reajustes (+US$ 100 mi) do que por nova comercialização (+US$ 65 mi). "−2,7%" responde a a receita da Crown Castle está crescendo? — não.
Um investidor que compre CCI pela tese da SpaceX deveria ter clareza sobre qual número a tese precisa consertar. O número ajustado não precisa de conserto. O total precisa, e um novo inquilino entrando gradualmente ao longo de vários anos é um remédio lento para um buraco anual de 240 milhões de dólares que já está na base recorrente.
De onde o crescimento realmente vem
Decompondo a contribuição orgânica ajustada, para a projeção de 2026 e os dois trimestres comparáveis mais recentes:
| Componente | Projeção 2026 | % da base | 2T 2026 | 2T 2025 |
|---|---|---|---|---|
| Atividade comercial principal | US$ 65 mi | 1,8% | US$ 15 mi (1,7%) | US$ 16 mi (1,7%) |
| Reajustes contratuais | US$ 100 mi | 2,7% | US$ 25 mi (2,7%) | US$ 24 mi (2,6%) |
| Não renovações | −US$ 30 mi | −0,8% | −US$ 7 mi (−0,7%) | −US$ 7 mi (−0,7%) |
| Outros faturamentos | — | — | +US$ 5 mi (0,5%) | +US$ 2 mi (0,2%) |
| Contribuição orgânica ajustada | US$ 135 mi | 3,6% | US$ 38 mi (4,2%) | US$ 34 mi (3,7%) |
Os reajustes trabalham mais do que a comercialização. Os aumentos contratuais de aluguel contribuem com 2,7% da base; a atividade comercial efetiva contribui com 1,8%. Esse é o fato estrutural silencioso dos REITs de torres americanos em 2026: o crescimento é substancialmente aluguel indexado sobre contratos existentes, não nova demanda de inquilinos. Uma quarta operadora mudaria essa composição. Nada mais no horizonte mudará.
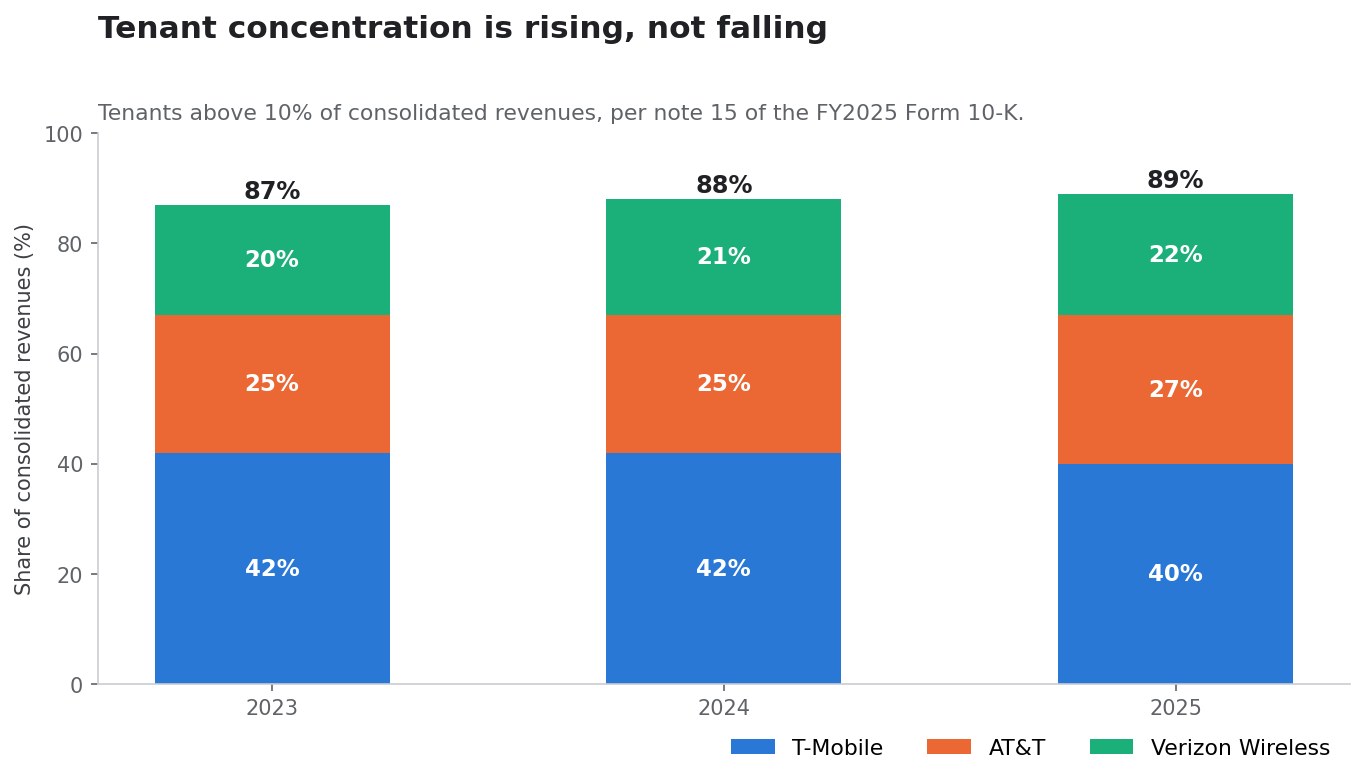
Concentração de inquilinos: o problema dos 89%
A nota 15 da Crown Castle divulga todo inquilino acima de 10% das receitas consolidadas. A tabela é curta.
| Inquilino | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Total | 89% | 88% | 87% |
Em outro ponto do 10-K a companhia afirma que esses três inquilinos representaram aproximadamente 90% das receitas de aluguel de 2025, e que as receitas de aluguel foram 95% das receitas líquidas de 2025.
A concentração está subindo, não caindo: 87% → 88% → 89% em três anos. Essa tendência é em parte aritmética — à medida que o faturamento da DISH desaparece, a fatia das Três Grandes no que resta aumenta —, mas a direção é o que importa. A Crown Castle está ficando mais dependente de três clientes, dois dos quais acabaram de perder cerca de um quinto de seu valor de mercado em um dia, e o maior dos quais perdeu 13,27%.
Por que essa é a verdadeira pergunta sobre a SpaceX
A tese altista diz que a SpaceX se torna a inquilina número quatro e dilui essa concentração. Há uma leitura baixista dos mesmos fatos: um novo entrante crível com melhor economia de espectro dá à AT&T, à Verizon e à T-Mobile uma razão para gastar menos em capacidade terrestre, consolidar sites, compartilhar infraestrutura e negociar renovações com mais dureza. Os contratos da Crown Castle têm prazo médio ponderado remanescente de aproximadamente seis anos, excluindo opções de renovação do inquilino, representando 23,7 bilhões de dólares de entradas de caixa futuras esperadas (sem a DISH):
| Ano | Valores contratados |
|---|---|
| 2026 | US$ 3.777 mi |
| 2027 | US$ 3.810 mi |
| 2028 | US$ 3.668 mi |
| 2029 | US$ 2.961 mi |
| 2030 | US$ 2.778 mi |
| Em diante | US$ 6.661 mi |
| Total | US$ 23.655 mi |
Note o formato. A receita contratada é estável até 2028 e depois cai 22% em 2029, de 3.668 para 2.961 milhões. É aí que as negociações de renovação com as Três Grandes começam a apertar de verdade. Um contrato com a SpaceX assinado em, digamos, 2028 chegaria exatamente quando a posição negocial da Crown Castle diante de seus 89% existentes é mais fraca, o que é um argumento a favor da importância desse contrato e também um argumento de que a contraparte saberá disso.
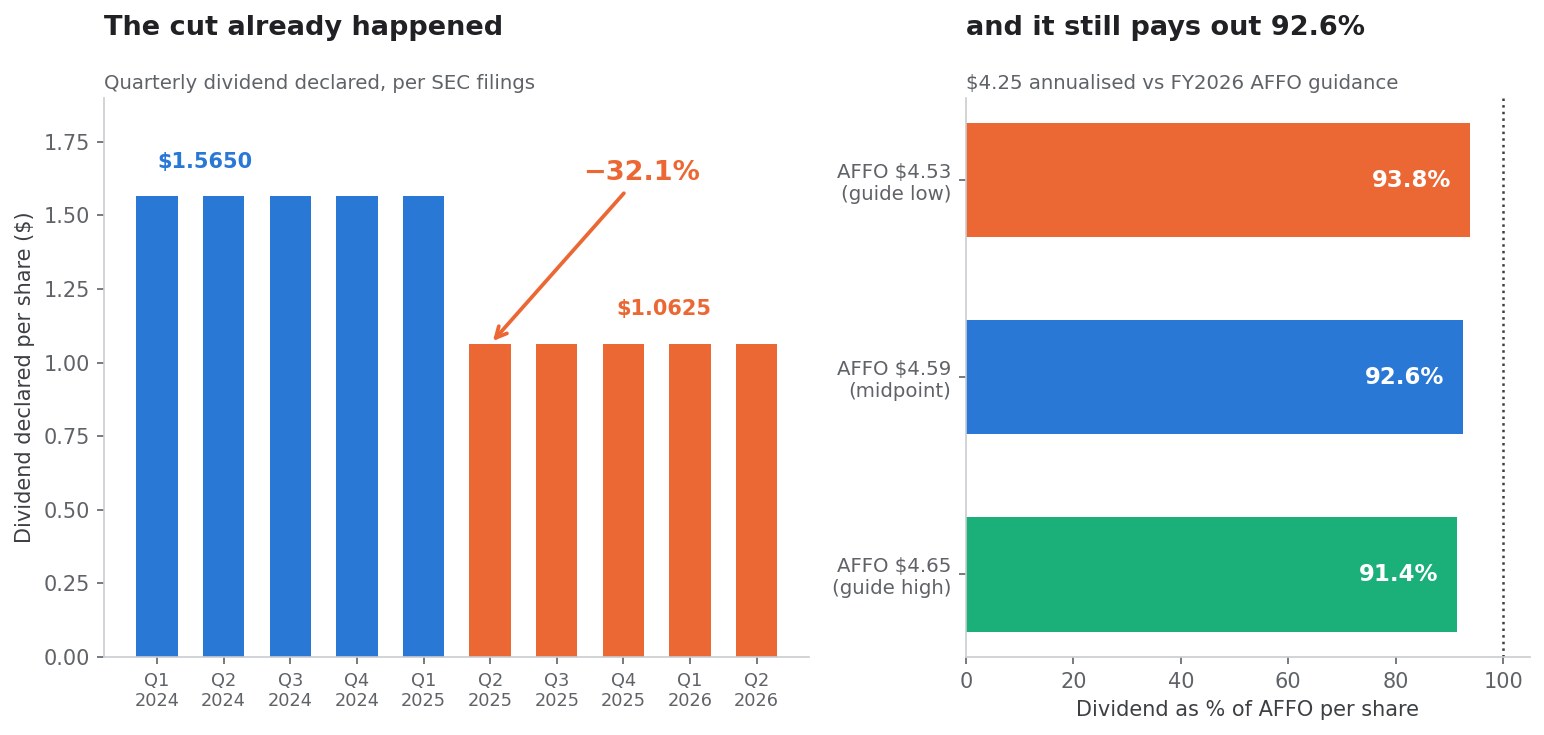
O dividendo é seguro? Comece pelo corte que já aconteceu
O dividendo indicado da Crown Castle é de 4,25 dólares por ação anualizados: quatro pagamentos trimestrais de 1,0625 dólar. No fechamento de 9 de outubro de 79,64 dólares, isso é um retorno de 5,34%; no fechamento de 12 de outubro de 81,01 dólares, de 5,25%.
Quase toda descrição desse retorno omite o fato que o torna interpretável: já é um dividendo pós-corte.
| Período | Dividendo trimestral declarado | Anualizado |
|---|---|---|
| 2024 (cada trimestre) | US$ 1,5650 | US$ 6,26 |
| 1T 2025 | US$ 1,5650 | US$ 6,26 |
| A partir do 2T 2025 | US$ 1,0625 | US$ 4,25 |
A redução de 1,565 para 1,0625 dólar é de −32,1%, efetiva a partir do segundo trimestre de 2025. A Crown Castle não manteve seu dividendo durante o colapso da DISH e a desinvestidura da fibra: cortou-o em quase um terço. Um investidor que avalie a "segurança do dividendo" em outubro de 2026 está avaliando a segurança do segundo nível de dividendo, fixado depois que o primeiro se mostrou insustentável.
O índice de distribuição
Contra as próprias projeções de AFFO da administração para 2026:
US$ 4,25 de dividendo / US$ 4,59 de AFFO por ação = 92,6% de distribuiçãoAo longo da faixa de projeção, a distribuição vai de 91,4% (no topo de 4,65 dólares) a 93,8% (na base de 4,53 dólares). Como contexto, as distribuições de REITs são convencionalmente avaliadas contra o AFFO e não contra o lucro contábil, porque a depreciação de infraestrutura de vida longa faz do lucro líquido um mau substituto do caixa distribuível. Mesmo nessa base mais permissiva, 92,6% é apertado. A metodologia para interrogar conjuntamente um índice de distribuição e um índice de alavancagem, e as armadilhas de fazê-lo com números ajustados, é desenvolvida em Venda de $1B da Sysco: LPA pro forma cai 23% para $2,83.
Para o que uma distribuição de 92,6% não deixa margem:
- Melhorias e reforços estruturais de torres além dos 150-250 milhões projetados
- Compras de terrenos sob as torres, prioridade estratégica declarada e motor do aumento de 48% nos investimentos do segundo trimestre
- Mais redução de dívida além dos recursos da fibra já empregados
- Recompras adicionais após o primeiro bilhão
- Incentivos ao inquilino para conquistar uma implantação da SpaceX
- Custos de litígio sobre a reivindicação contra a DISH
- Qualquer surpresa negativa no ciclo de renovações de 2029
A realidade do fluxo de caixa
A Crown Castle pagou cerca de 460 milhões de dólares em dividendos ordinários apenas no segundo trimestre de 2026, e 932 milhões no primeiro semestre. Contra o AFFO do primeiro semestre, o dividendo está coberto. Está coberto por uma margem de cerca de sete centavos por dólar.
Alavancagem após amortizar 7 bilhões
O balanço está muito melhor do que estava, e ainda não é conservador.
Do suplemento do segundo trimestre de 2026, em 30 de junho de 2026:
| Item | Valor |
|---|---|
| Dívida garantida total | US$ 1.033 mi |
| Dívida sem garantia total | US$ 17.320 mi |
| Caixa, equivalentes e caixa restrito | US$ 1.254 mi |
| Dívida líquida (definição da companhia) | US$ 17.099 mi |
O valor contábil da dívida caiu de US$ 24.805 mi em 31 de março de 2026 para US$ 18.353 mi em 30 de junho de 2026: uma redução de 6,45 bilhões em um único trimestre, financiada pela venda da fibra.
A alavancagem, calculada de duas formas:
US$ 17.099 mi / (US$ 675 mi de EBITDA ajustado do 2T x 4) = 6,33x
US$ 17.099 mi / US$ 2.690 mi de EBITDA ajustado médio de 2026 = 6,36x
Ou seja, cerca de 6,3 a 6,4 vezes dívida líquida sobre EBITDA ajustado. Para um REIT com vida média remanescente de 35 anos nos arrendamentos de terreno sob suas torres e contratos de inquilino com prazo médio ponderado de seis anos, isso é defensável. Não é baixo. Uma dívida líquida sobre EBITDA acima de 6 vezes num REIT com 89% de concentração de clientes é uma restrição significativa à flexibilidade estratégica, que é exatamente a flexibilidade que uma implantação grande da SpaceX poderia exigir.
O mitigante é real: 100% da dívida é a taxa fixa, com prazo médio ponderado de cerca de 7 anos. A Crown Castle não tem muro de refinanciamento de curto prazo nem exposição a taxa flutuante à trajetória de política monetária. Diante de um Federal Reserve que retomou as altas, isso é uma vantagem genuína sobre concorrentes alavancados, e é a linha mais subestimada do comunicado do segundo trimestre. As taxas de referência atuais podem ser acompanhadas no FRED.
O cronograma de vencimentos de curto prazo é administrável:
| Vencimento | Emissão | Valor de face |
|---|---|---|
| Jul 2026 | Notas sênior de 1,050% | US$ 1.000 mi (amortizadas no vencimento) |
| Mar 2027 | Notas sênior de 2,900% | US$ 718 mi |
| Mar 2027 | Notas sênior de 4,000% | US$ 500 mi |
| Set 2027 | Notas sênior de 3,650% | US$ 979 mi |
| Jan 2028 | Notas sênior de 5,000% | US$ 977 mi |
| Fev 2028 | Notas sênior de 3,800% | US$ 978 mi |
Diante de 4,5 bilhões de linha rotativa não sacada e 2,0 bilhões de capacidade em notas comerciais, nada aqui é ameaçador.
Avaliação: o que 17,4 vezes o AFFO pressupõe
| Medida | Em 9 out (US$ 79,64) | Em 12 out (US$ 81,01) |
|---|---|---|
| Preço / AFFO por ação 2026 | 17,35x | 17,65x |
| Retorno de dividendo indicado | 5,34% | 5,25% |
| Índice de distribuição sobre AFFO | 92,6% | 92,6% |
| Dívida líquida / EBITDA ajustado | ~6,3x | ~6,3x |
Onde a ação está em sua própria faixa:
- Máxima de 52 semanas: US$ 100,50, a ação está 20,8% abaixo
- Mínima de 52 semanas: US$ 65,32, o fechamento de 9 de outubro ficou 21,9% acima
- Preço um ano antes: US$ 96,10; chegando ao anúncio a US$ 68,89, isso era −28,3%
Essa última linha é o contexto honesto da alta. A Crown Castle não saltou 15,6% a partir de um preço justo; saltou de um preço que já havia caído 28% em um ano por causa da DISH, do corte do dividendo e da reestruturação da fibra. Uma parcela significativa do movimento de 9 de outubro é reversão à média a partir de uma mínima de 52 semanas, não valor da opção SpaceX. Separar as duas com precisão não é possível, mas a ordem de grandeza importa: a ação recuperou cerca de um terço de sua queda de 12 meses em um único pregão.
A 17,4 vezes o AFFO, com distribuição de 92,6% e alavancagem de 6,3 vezes, o múltiplo não é exigente para um REIT de torres americano puro com reajustes contratuais. Nem está em patamar de estresse. O preço agora incorpora a opção SpaceX explicitamente, o que significa que a opção pode ser retirada.
A SpaceX pode realmente usar as torres da Crown Castle?
Tecnicamente sim, e sem dificuldade. As torres da Crown Castle são projetadas exatamente para isso: antenas, unidades de rádio, energia, espaço para equipamentos e espaço no solo, regidos por contratos-mestres de locação. A faixa baixa de 800 MHz propaga-se bem e penetra em edifícios, que é precisamente a lacuna que a SpaceX diz estar endereçando: suas atuais faixas de 2 GHz para conexão direta ao dispositivo servem muito melhor a céu aberto do que interiores de prédios.
Usos plausíveis de uma carteira de torres por uma operadora de satélites que constrói uma camada terrestre:
- Antenas macro de faixa baixa para cobertura interna e de longo alcance
- Equipamentos de rádio interconectados à rede Starlink
- Capacidade terrestre complementar em mercados urbanos densos onde a capacidade satelital por unidade de área é restrita
- Equipamentos de interconexão de gateways e transporte
- Ampliação de capacidade em estádios, aeroportos, campi e corredores de transporte
A economia de uma colocalização favorece os dois lados. Uma vez que uma torre tem direitos de solo, capacidade estrutural, energia e manutenção, um inquilino adicional é quase margem pura para o locador e muito mais barato que construção nova para o inquilino. Com 2,4 inquilinos por torre em média, a Crown Castle tem folga física e estrutural em boa parte de sua carteira.
Portanto, a questão de engenharia não é a restrição. A comercial é.
Por que a SpaceX pode não precisar da Crown Castle
Esta é a parte da tese que o pregão de 9 de outubro ignorou.
A Crown Castle é um entre vários fornecedores
A SpaceX pode negociar com a American Tower, a SBA Communications, proprietários de lajes, operadoras de torres privadas e regionais, concessionárias, municípios e cooperativas de energia. A instalação de torres é competitiva e substancialmente fungível dentro de um mercado. Um inquilino com 14 MHz de faixa baixa de alcance nacional e uma ameaça crível de autoconstrução tem poder incomum sobre o aluguel.
Uma arquitetura centrada no satélite pode precisar de muitos menos sites
A lógica estratégica de comprar faixa baixa para uma constelação de satélites é ampliar cobertura, não substituir uma rede macro nacional. Se a camada terrestre existe para preencher lacunas — interiores, núcleos densos, áreas com muita interferência —, o número de sites necessário é uma fração de uma construção convencional de operadora. Uma rede desenhada em torno de satélites que por acaso usa algumas torres é um evento de receita muito diferente de uma quarta operadora que precisa de 20.000 sites.
A preferência demonstrada da SpaceX é possuir sua infraestrutura
A empresa constrói seus próprios foguetes, seus próprios satélites, suas próprias estações terrestres e suas próprias instalações de lançamento. Integração vertical é o estilo da casa, e está financiada. Supor que ela escolherá tornar-se pagadora de aluguel de longo prazo a um REIT exige evidências, e nenhuma foi produzida.
A transferência de espectro não está aprovada
A operação requer aprovação da FCC. Condições de implantação, marcos de construção e regras de interferência atreladas a essa aprovação moldarão — e poderiam restringir materialmente — a arquitetura terrestre.
Nenhum contrato existe
Não há acordo público entre a Crown Castle e a SpaceX de qualquer natureza na data desta análise. Nem carta de intenções, nem contrato-mestre de locação, nem menção em comentários da administração ou na carteira de contratação. A Crown Castle possui uma opção, e uma opção não exercida não é um ativo no balanço.
Crown Castle contra American Tower e SBA Communications
Se a tese é "exposição a torres americanas diante de uma possível quarta operadora", vale perguntar se a CCI é o instrumento certo.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Variação em 9 out | +15,60% | +9,30% | +7,34% |
| Fechamento em 9 out | US$ 79,64 | US$ 182,24 | US$ 182,49 |
| Receita 2025 | US$ 4.049 mi | US$ 10.645 mi | US$ 2.815 mi |
| Dividendo anualizado por ação | US$ 4,25 | ~US$ 7,16 | ~US$ 5,05 |
| Retorno indicado em 9 out | 5,34% | 3,93% | 2,77% |
| Máxima / mínima de 52 semanas | US$ 100,50 / US$ 65,32 | US$ 196,08 / US$ 160,06 | US$ 224,46 / US$ 156,60 |
| Perfil geográfico | Apenas EUA | Internacional + EUA | EUA + América Latina |
Os dividendos derivam das declarações por ação e dos pagamentos de cada companhia em seus arquivos na SEC; o da SBAC é anualizado a partir dos pagamentos do primeiro semestre e é aproximado.
A leitura cruzada é limpa. A Crown Castle é a de maior retorno, mais concentrada nos EUA e mais castigada das três, que é exatamente a razão pela qual mais se moveu. É a expressão de maior beta da mesma tese. Quem quiser exposição a torres com menos risco de país único e base de inquilinos única tem alternativas que não subiram tanto e não carregam uma distribuição de 92,6%.
Os 3,93% da American Tower contra os 5,34% da Crown Castle não são 141 pontos-base de graça. São o preço da diversificação, de um índice de distribuição menor e de não ter a DISH.
O caso altista, em sua versão mais forte
A SpaceX se torna uma quarta inquilina nacional
Se a Starlink Mobile alugar apenas 7.000 sites a preços de mercado, isso representa cerca de 295 milhões de dólares anuais de faturamento de alta margem, chegando a uma carteira cujos custos fixos já estão amortizados. Os reajustes então o capitalizariam por uma década.
A camada terrestre ganha importância à medida que o satélite tem sucesso
Quanto melhor for o serviço direto ao dispositivo, mais assinantes atrairá e mais capacidade precisará onde os assinantes de fato estão: em interiores e em núcleos densos. Satélites fornecem cobertura; torres fornecem capacidade. O sucesso comercial da Starlink Mobile plausivelmente aumenta, e não reduz, sua necessidade de infraestrutura terrestre.
A comercialização subjacente é genuinamente positiva
A contribuição orgânica ajustada é de +3,4%, e o vento contrário da DISH é finito. Os 220 milhões da rescisão com a DISH são um evento de 2026, não uma dedução anual recorrente. A partir de 2027 a base de comparação se reinicia e o crescimento reportado deve convergir para o número ajustado, sem que a SpaceX contribua com nada.
O balanço está desalavancado
Dívida 100% a taxa fixa, prazos de ~7 anos, 4,5 bilhões de linha rotativa, 2,0 bilhões de capacidade em notas comerciais, 6,45 bilhões de dívida retirados em um único trimestre. A Crown Castle pode esperar.
O negócio é finalmente simples
Um segmento, um país, uma classe de ativos. Após anos de intensidade de capital em fibra e complexidade em small cells, a CCI é um REIT de torres legível. Negócios legíveis são reavaliados.
A ação ainda está 20,8% abaixo de sua máxima de 52 semanas
Mesmo após um dia de 15,6%, há espaço até a faixa anterior se a tese for validada.
O caso baixista, em sua versão mais forte
O mercado comprou um recebível que não existe
Todo o movimento repousa sobre uma inferência quanto à futura alocação de capital de uma empresa privada. Foram criados 4,57 bilhões de dólares de valor com um comunicado sobre a compra de espectro de um terceiro.
A exigência implícita supera o precedente da DISH
O movimento precifica a SpaceX em 1,3-1,4 vez a presença realizada da DISH. A última quarta operadora deu calote. A tese altista exige um desfecho melhor que o único comparável que temos, e esse comparável terminou numa reivindicação de 3,5 bilhões.
As receitas reportadas seguem encolhendo
Receita de aluguel: −5% em 2026. EBITDA ajustado: −6%. Faturamento orgânico total: −2,7%. Nenhum anúncio de inquilino muda 2026 nem 2027.
A concentração está piorando
89% de três inquilinos, ante 87% dois anos atrás, e o degrau descendente da receita contratada de 2029 é de 22%.
O dividendo já foi cortado uma vez
Uma redução de −32,1% em 2025, e o dividendo substituto consome 92,6% do AFFO projetado. A margem de segurança é de cerca de sete centavos por dólar de AFFO.
Uma SpaceX mais forte pode prejudicar os inquilinos mais do que ajuda o locador
O próprio veredito do mercado foi uma destruição líquida de 49,21 bilhões de dólares de valor, com as torres capturando apenas 21,1% das perdas das operadoras. Os clientes da Crown Castle estão mais fracos depois de 9 de outubro do que antes. Clientes mais fracos negociam com mais dureza e gastam menos.
Boa parte da alta foi reversão à média
A ação chegou ao anúncio 28,3% abaixo de seu nível de um ano antes e 5,5% acima de uma mínima de 52 semanas. Parcela substancial dos 15,6% é o desfazer do pessimismo, não a precificação de um novo inquilino, o que significa que pode se desfazer de volta sem que a SpaceX faça nada.
O crescimento do AFFO veio do balanço, não das torres
O AFFO do segundo trimestre subiu 10% por menores despesas financeiras e maiores receitas financeiras oriundas dos recursos da venda. Isso é um degrau pontual, não uma taxa de crescimento. Receita de aluguel, EBITDA e lucro líquido caíram todos.
Um arcabouço de monitoramento
A pergunta útil não é "a CCI é compra". É "qual evidência observável confirmaria ou invalidaria esta tese". Por valor informativo:
- A aprovação pela FCC da transferência de Grain para SpaceX, e especificamente quaisquer condições de implantação terrestre atreladas. Acompanhe o processo em fcc.gov.
- Qualquer divulgação da Crown Castle que nomeie a SpaceX: comentários da administração, carteira de contratação ou um novo contrato-mestre de locação. Até que isso exista, a tese não está financiada. Monitore os arquivamentos pela busca de texto completo do EDGAR.
- A atividade comercial principal, não a receita total. A linha a observar é a atividade comercial principal como percentual da base: 1,8% projetado para 2026. Uma quarta inquilina real aparece ali primeiro, antes de aparecer na receita.
- O número orgânico total virando positivo. Projetado em −2,7% para 2026. Se a projeção de 2027 não convergir para o +3,4% ajustado à medida que a base da DISH se dissipa, o negócio subjacente é mais fraco do que o número ajustado sugere.
- O AFFO por ação contra a faixa de 4,53 a 4,65 dólares. O índice de distribuição e a avaliação dependem ambos desse único número.
- O degrau descendente da receita contratada de 2029. Qualquer anúncio de renovação com T-Mobile, AT&T ou Verizon que estenda prazo ou redefina reajustes é mais relevante para o valor da CCI que uma manchete sobre a SpaceX.
- Os desdobramentos da reivindicação contra a DISH. Tanto uma recuperação sobre os 3,5 bilhões cobrados quanto uma baixa dos 165 milhões sem provisão são eventos de caixa reais.
- As projeções dos concorrentes. Se a American Tower e a SBA Communications elevarem suas expectativas de comercialização nos EUA, a demanda é real e setorial. Se apenas a ação da CCI se mover, era sentimento.
- Recalcule a avaliação após cada movimento.
preço / AFFO por açãoedividendo / AFFO por açãolevam dez segundos e evitam a maioria dos erros.
Os arquivamentos da Crown Castle são a fonte primária para cada item acima: o 10-K, os comunicados e suplementos de resultados trimestrais e as tabelas de projeção de 2026. O contexto de preço e sinais ao vivo do papel está na página da CCI na SimianX, e uma análise multiagente do ticker pode ser iniciada a partir da mesa de análise ao vivo.
Cenários
| Cenário | O que a SpaceX faz | Faturamento anual incremental | Implicação para a CCI |
|---|---|---|---|
| Altista | Implantação urbana nacional; contrato-mestre assinado até 2028 | US$ 300 mi ou mais | O orgânico ajustado reacelera acima de 5%; a distribuição cai abaixo de 85%; reavaliação rumo a 20 vezes o AFFO |
| Base | Implantação metropolitana seletiva após aprovação da FCC; em fases de 2028 a 2031 | US$ 75-150 mi | Ganho moderado sobre uma base de −2,7%; dividendo mantido; múltiplo praticamente inalterado |
| Baixista | Autoconstrói, usa concorrentes ou adia a camada terrestre | ~US$ 0 | Valor da opção removido; a ação recua rumo à faixa de 65-70 dólares pré-anúncio |
| Risco de cauda | As Três Grandes cortam investimentos diante de um quarto entrante crível | Negativo | As renovações de 2029 são redefinidas para baixo; a cobertura do dividendo se rompe |
O cenário base merece ênfase porque é o que o preço não reflete. A 75-150 milhões de dólares de faturamento eventual, a SpaceX é uma cliente real mas comum — cerca de metade da DISH — chegando em três a cinco anos, descontada. Isso vale talvez um terço do que o mercado pagou por ela em 9 de outubro.
A CCI é a vencedora oculta?
Pelas evidências: a Crown Castle é uma vencedora plausível e uma detentora confirmada de uma opção, e esses são títulos diferentes.
A versão honesta mais forte da tese é estreita e vale sustentar: a SpaceX possui satélites e agora espectro de faixa baixa; a Crown Castle possui 40.000 torres estrutural e juridicamente implantadas, com energia, direitos de solo e carga média de 2,4 inquilinos. Há complementaridade genuína, e se uma camada terrestre da Starlink for construída nas cidades americanas, a Crown Castle estará na conversa.
O problema é que o mercado já pagou pela conversa a um preço que excede o único precedente histórico, e esse precedente é um calote.
O que tornaria isso uma posição de primeira linha em vez de uma operação de manchete é simples e não aconteceu: um contrato assinado, uma elevação da projeção de comercialização, o número orgânico total cruzando o zero e um índice de distribuição com mais de sete centavos de cobertura. Até lá, a posição defensável é que a CCI é um retorno de 5,3% com distribuição de 92,6%, alavancagem de 6,3 vezes, concentração de clientes de 89% e uma opção gratuita sobre a SpaceX anexada, e que a opção está agora precificada mais perto do justo do que do barato.
Acumule na fraqueza rumo à faixa pré-anúncio se o dividendo se sustentar e a rotatividade de inquilinos se estabilizar. Não pague pela opção duas vezes.
Perguntas frequentes
A SpaceX pode alugar torres da Crown Castle?
Tecnicamente sim: as torres da Crown Castle suportam antenas, rádios, energia e equipamentos de solo sob contratos-mestres de locação, e a faixa baixa de 800 MHz é adequada a implantação macro. Mas não existe contrato público entre a Crown Castle e a SpaceX de qualquer natureza na data desta análise, e a SpaceX não declarou que pretende alugar torres de terceiros.
Quanto vale realmente uma quarta operadora para a Crown Castle?
A única resposta empírica disponível: a DISH Wireless, em seu auge, gerava 222 milhões de dólares por ano de faturamento de aluguel, cerca de 5,7% da base de faturamento do ano anterior da Crown Castle, antes de dar calote em janeiro de 2026. O ganho de valor de mercado da Crown Castle em 9 de outubro implica 264 milhões de AFFO anual incremental, equivalentes a cerca de 293-310 milhões de faturamento, ou 1,3-1,4 vez o precedente da DISH.
A ação da CCI é compra após subir 15,6%?
Já não está barata e ainda não está cara: 17,4 vezes o AFFO de 2026 com retorno de 5,34%. O enquadramento honesto é que a opção SpaceX já está no preço. A adequação depende da tolerância a uma concentração de receita de 89% em três inquilinos, dívida líquida sobre EBITDA ajustado de 6,3 vezes e índice de distribuição sobre AFFO de 92,6%.
O dividendo da Crown Castle é seguro?
O dividendo anualizado atual de 4,25 dólares consome 92,6% do ponto médio de AFFO de 2026, com faixa de 91,4% a 93,8%. Mais importante, já é um dividendo reduzido: a Crown Castle cortou o pagamento trimestral de 1,565 para 1,0625 dólar — −32,1% — com efeito no segundo trimestre de 2025. Está coberto, com cerca de sete centavos de cobertura por dólar de AFFO, e sem colchão para uma surpresa negativa.
Por que a Crown Castle subiu mais que American Tower e SBA?
A Crown Castle é a expressão mais pura e de maior beta da operação: 100% EUA, apenas torres após a venda da fibra de maio de 2026, o maior retorno dos três com 5,34% e a mais castigada: chegou ao anúncio 28,3% abaixo de seu preço de um ano antes e perto de uma mínima de 52 semanas de 65,32 dólares. A reversão à média amplificou a tese.
Os REITs de torres capturaram o que as operadoras perderam?
Não. Em 9 de outubro, AT&T, Verizon e T-Mobile perderam 62,34 bilhões de dólares de valor de mercado combinado enquanto Crown Castle, American Tower e SBA Communications ganharam 13,13 bilhões: uma taxa de captura de 21,1%, deixando 49,21 bilhões de valor destruído em vez de transferido.
A SpaceX construirá uma rede móvel terrestre nacional?
Desconhecido, e a compra de espectro não resolve isso. A operação requer aprovação da FCC, o preço nunca foi divulgado por nenhuma das partes, e o propósito declarado da SpaceX é ampliar a cobertura satelital direta ao dispositivo, o que pode exigir muito menos sites que uma construção convencional de operadora.
Qual é o único número a observar?
A atividade comercial principal como percentual da base de faturamento, projetada em 1,8% para 2026. Uma quarta inquilina genuína aparece ali antes de aparecer na receita, na projeção ou no dividendo.
Leitura Relacionada
- Espectro da SpaceX: AT&T, Verizon e T-Mobile comparadas
- Warsh ignora Trump: Fed sobe juros pela 1ª vez desde 2023
- Accenture sobe 6% com o acordo Dell, mas Dell recuou
- Venda de $1B da Sysco: LPA pro forma cai 23% para $2,83
- O IPO da SpaceX e a ação Tesla: a aposta de 12 de junho
Referências
- Crown Castle Inc. — site institucional
- Crown Castle — Relações com Investidores
- Formulário 10-K de 2025 da Crown Castle — concentração de inquilinos (nota 15), inadimplência e rescisão da DISH (nota 18), inquilinos por torre, receita contratada
- Comunicado de resultados do 2T 2026 da Crown Castle — números do trimestre, projeções 2026, dívida líquida, estrutura de capital
- Suplemento trimestral do 2T 2026 da Crown Castle — ponte do faturamento de aluguel, componentes de DISH e Sprint
- Busca de texto completo da SEC EDGAR — quantidade de ações e histórico de arquivamentos
- API de dados XBRL da SEC — dividendos declarados, valores contábeis de dívida, receitas
- Federal Communications Commission — aprovações de transferência de espectro e licenciamento
- FCC — política de espectro — planos de faixa e condições de implantação
- SpaceX e Starlink — programas de satélite e conexão direta ao dispositivo
- Grain Management — vendedora da carteira de 800 MHz
- Light Reading — a SpaceX sobre a compra de faixa baixa da Grain
- Cleary Gottlieb — T-Mobile conclui venda de 800 MHz de US$ 2,9 bilhões à Grain Management
- T-Mobile US, AT&T, Verizon — divulgações sobre inquilinos e materiais para investidores
- American Tower e SBA Communications — REITs de torres comparáveis
- AST SpaceMobile — operadora rival de conexão direta ao dispositivo
- EchoStar — controladora da DISH Wireless
- Nareit — padrões de divulgação de REITs e convenções de AFFO
- Investopedia — fundos ajustados das operações
- Investopedia — índice de distribuição de dividendos
- Investopedia — dívida líquida sobre EBITDA
- FRED — título do Tesouro americano de 10 anos
- NYSE — cotação da CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Ferramentas usadas nesta análise:
- SimianX AI
- Mesa de análise ao vivo da SimianX
- Página da CCI na SimianX
- Ranking de cripto da SimianX
- Artigos da SimianX
- Pontos e preços da SimianX
Este artigo tem fins exclusivamente de pesquisa e educação. Não constitui aconselhamento de investimento personalizado. Preços e variações de valor de mercado são calculados a partir de preços de fechamento não ajustados de 8 e 9 de outubro de 2026 e da quantidade de ações dos arquivamentos mais recentes na SEC; a contraprestação de 8 bilhões de dólares reportada entre SpaceX e Grain não foi confirmada por nenhuma das partes. Investidores em REITs devem revisar arquivamentos, cobertura do dividendo, concentração de inquilinos, alavancagem e sensibilidade a juros frente a seus próprios objetivos antes de comprar qualquer título.


