Accenture, Dell e a aposta na IA privada: ler o pregão, não o comunicado
A ação da Accenture após a parceria de IA privada com a Dell não conta a história simples que a manchete sugere. Em 8 de outubro de 2026 a Accenture fechou a 208,36 dólares, alta de 5,96%, com 12,1 milhões de papéis negociados ante 5,2 milhões na sessão anterior, horas depois de a empresa e a Dell Technologies anunciarem a criação do Accenture Dell Business Group.
A colaboração é real e estrategicamente coerente. A Accenture vai treinar mais de 3.000 profissionais no portfólio da Dell; a Dell fornece servidores preparados para IA, armazenamento, redes e a infraestrutura subjacente. O alvo são empresas que querem IA agêntica sem entregar dados, propriedade intelectual ou conformidade a uma nuvem pública.
Mas três fatos complicam a leitura óbvia, e nenhum apareceu na cobertura:
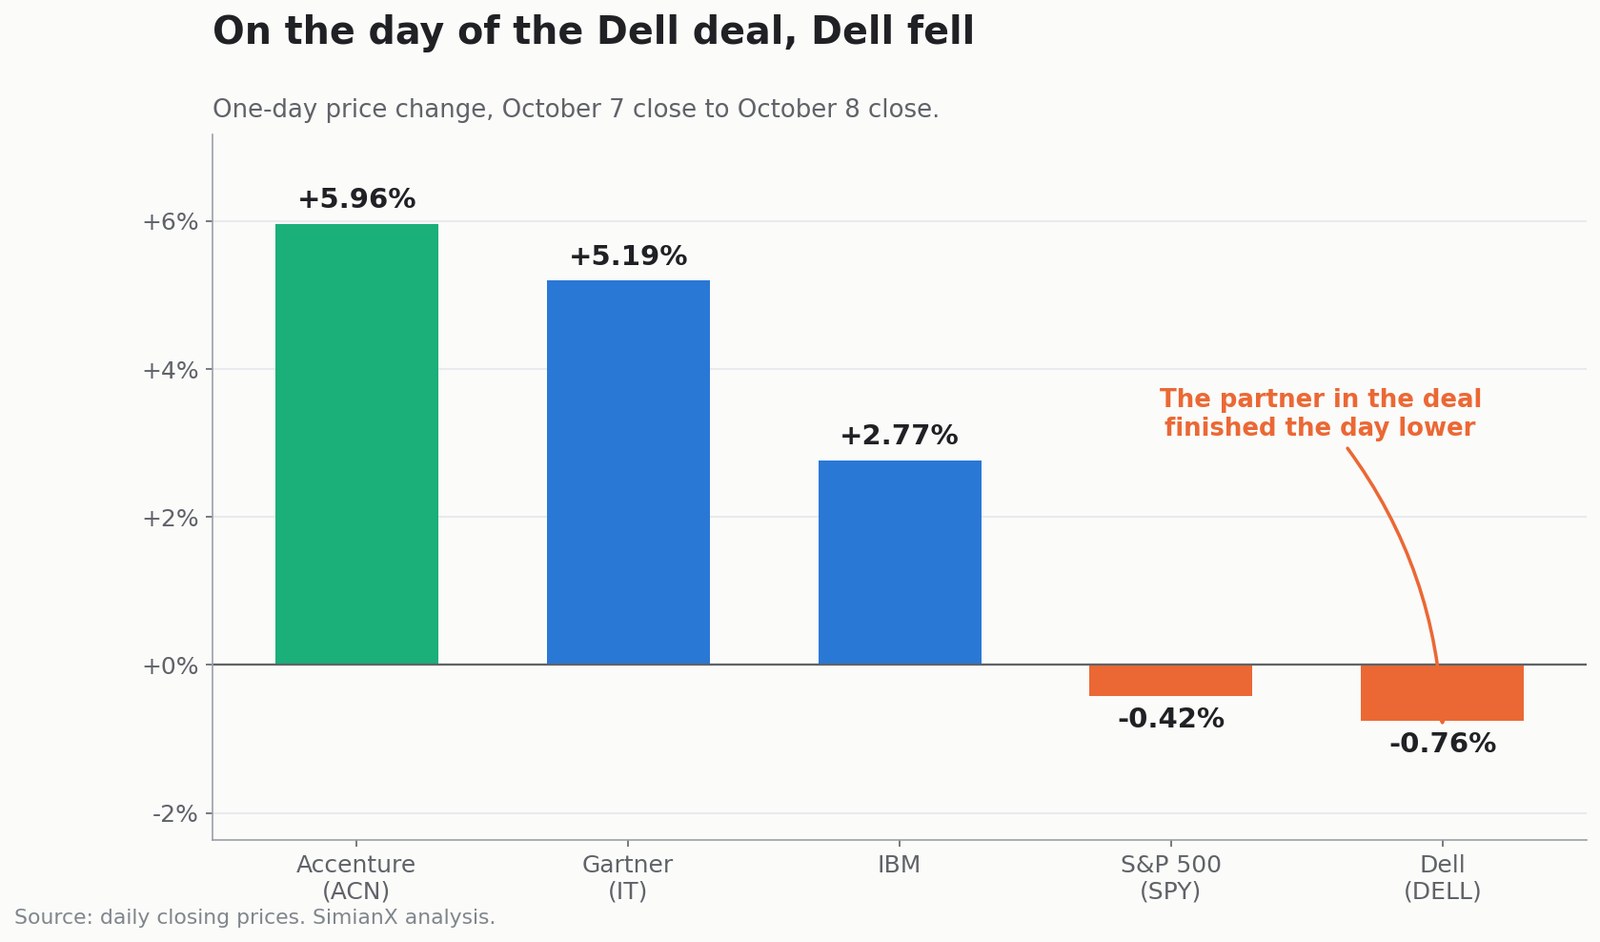
- A Dell caiu naquele dia. A contraparte da parceria fechou em baixa de 0,76% enquanto a Accenture subia 5,96%.
- A Gartner, que não anunciou nada, subiu 5,19% — e o S&P 500 caiu 0,42%. Todo o complexo de serviços de tecnologia se moveu junto.
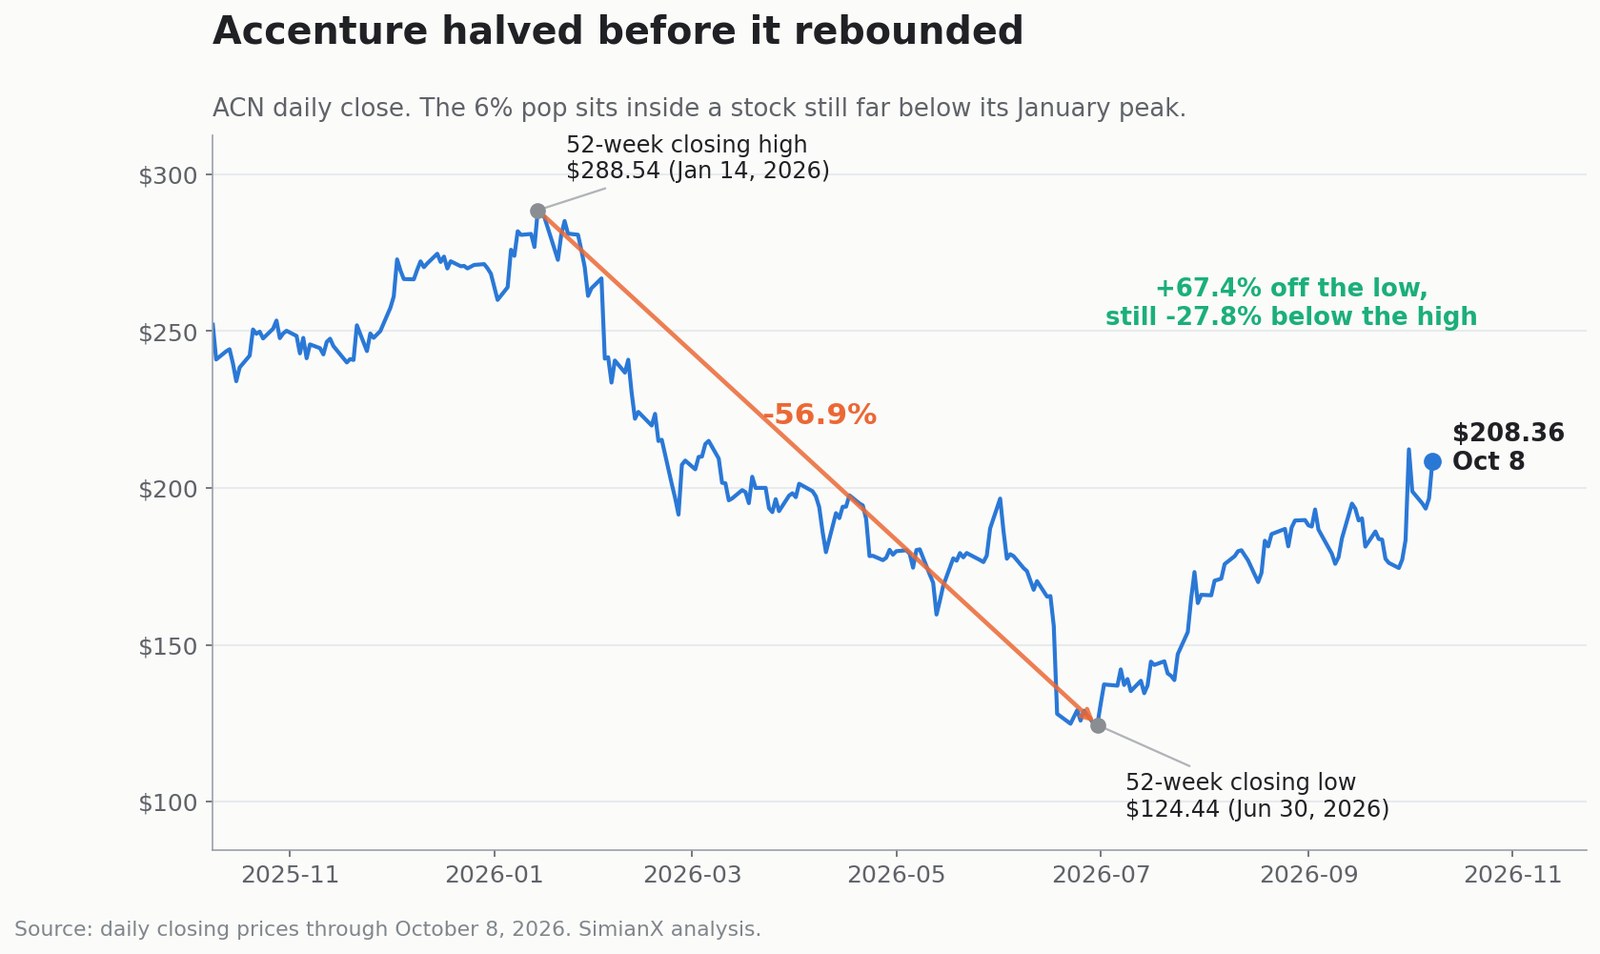
- A Accenture segue 27,8% abaixo da máxima de janeiro. O papel atingiu 288,54 dólares em 14 de janeiro de 2026, caiu 56,9% até 124,44 em 30 de junho e subiu 67,4% desde então. O salto de 6% é um movimento tardio dentro de um percurso muito maior.
O anúncio também não revelou nenhum valor de contrato, compromisso de receita, carteira, cláusula de exclusividade ou projeção de margem. A própria seção de declarações prospectivas da Accenture admite que "a parceria pode não alcançar os benefícios previstos".
Esta análise parte do anúncio assinado, dos resultados e da teleconferência do exercício de 2026 da Accenture, do último trimestre divulgado pela Dell e do pregão real. Abaixo são desenvolvidos seis pontos que a primeira onda de cobertura deixou passar: a evidência transversal de que foi um movimento setorial, o tamanho da queda em que ele se insere, a diferença de escala entre o negócio de IA da Dell e toda a Accenture, as duas histórias distintas contadas pela projeção de margem de 2027, a dívida que financiou o retorno recorde ao acionista e o que a projeção implica para o crescimento orgânico.
A parceria fortalece a posição da Accenture em um mercado real. Ainda não muda uma única linha do modelo financeiro, e a ação que subiu com ela continua muito longe de onde começou o ano.
Todas as informações de mercado e financeiras refletem dados disponíveis até o fechamento de 8 de outubro de 2026. Este artigo tem finalidade educativa e não constitui recomendação personalizada de investimento.
A ação da Accenture subiu mesmo 6% por causa da Dell?
A sequência importa. A Accenture fechou a 196,64 dólares em 7 de outubro e a 208,36 em 8 de outubro, alta de 5,96%. O volume passou de 5,2 para 12,1 milhões de papéis.
O momento coincide com o anúncio do Accenture Dell Business Group, então é razoável tratar a colaboração como um catalisador contribuinte. Não é razoável tratá-la como a explicação inteira.
A Accenture havia divulgado os resultados do quarto trimestre fiscal apenas uma semana antes. Em 1º de outubro a ação subiu 15,78% — seu maior ganho diário do último ano — depois que a receita superou o teto do guidance e a projeção para 2027 veio melhor do que se temia.
A sequência completa, incluindo as duas sessões que a cobertura inicial pulou:
| Data | Fechamento ACN | Variação | Contexto |
|---|---|---|---|
| 30 de setembro de 2026 | 183,37 $ | +3,53% | Posicionamento antes do balanço |
| 1º de outubro de 2026 | 212,30 $ | +15,78% | Balanço acima do esperado e projeção 2027 |
| 2 de outubro de 2026 | 198,90 $ | −6,31% | Realização de lucros |
| 5 de outubro de 2026 | 195,05 $ | −1,94% | Devolução continua |
| 6 de outubro de 2026 | 193,40 $ | −0,85% | Deriva de baixa |
| 7 de outubro de 2026 | 196,64 $ | +1,68% | Estabilização |
| 8 de outubro de 2026 | 208,36 $ | +5,96% | Parceria com a Dell anunciada |
A ACN abriu a 197,73 dólares, caiu até 193,22 e fechou perto da máxima da sessão, 209,06. A demanda intradiária se fortaleceu com clareza.
O corte transversal diz que não foi um evento específico da Accenture
O teste mais limpo de um catalisador específico de uma empresa é se o movimento foi específico dela. Não foi.
| Ativo | Variação em 8 de outubro |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
Duas observações decorrem daí. Primeiro, a Dell — a outra parte da parceria — fechou em queda. Se o mercado acreditasse que o grupo de negócios valia bilhões, teria pagado isso à Dell. Segundo, a Gartner subiu 5,19% sem qualquer anúncio com a Dell, e a IBM subiu 2,77%, enquanto o índice caía. Todo um grupo de nomes de serviços e pesquisa em tecnologia foi reprecificado junto num dia de baixa do mercado.
Esse padrão combina muito mais com uma reprecificação setorial — uma mudança em como os investidores veem o efeito da IA sobre negócios de serviços — do que com um único comunicado. A notícia da Dell plausivelmente forneceu o pretexto e a direção; não forneceu 6% de valor autônomo.
Dentro de que esse movimento de 6% se insere
Um ganho de um único dia diz pouco sem o caminho que o produziu.
| Referência da ACN | Nível | Data |
|---|---|---|
| Máxima de fechamento em 52 semanas | 288,54 $ | 14 de janeiro de 2026 |
| Mínima de fechamento em 52 semanas | 124,44 $ | 30 de junho de 2026 |
| Queda do topo ao fundo | −56,9% | de 14/1 a 30/6 |
| Recuperação desde o fundo | +67,4% | de 30/6 a 8/10 |
| Ainda abaixo do topo | −27,8% | em 8 de outubro |
| Pior sessão | −17,97% | 18 de junho de 2026 |
A Accenture perdeu mais da metade do valor de mercado em cinco meses e meio e depois recuperou dois terços da queda. A pergunta "a ACN é compra depois do salto de 6%?" é na verdade a pergunta "a desvalorização de 57% estava correta?" — porque o mercado passou o primeiro semestre de 2026 precificando a IA como ameaça existencial aos serviços de tecnologia intensivos em mão de obra, e passou o segundo semestre retirando parte disso.
Nada no anúncio da Dell encerra esse debate. É um dado dentro de uma discussão bem maior sobre se a IA amplia ou comprime a oportunidade de consultoria.
O que Accenture e Dell realmente anunciaram?
Accenture e Dell trabalham juntas há mais de 20 anos. O anúncio de outubro formaliza isso em um grupo de negócios dedicado a implantar IA dentro de ambientes controlados pelo cliente. Julie Sweet, presidente do conselho e CEO da Accenture, descreveu como ajudar clientes a "passar da ambição em IA para a execução em escala e resultados de negócio mensuráveis". Michael Dell descreveu como ajudar empresas a "passar do interesse em IA para a adoção".
O grupo combina:
- A consultoria estratégica e a expertise setorial da Accenture
- A capacidade de implantação e serviços gerenciados da Accenture
- Servidores, armazenamento e redes preparados para IA da Dell
- Arquiteturas Dell AI Factory
- Provedores privados, soberanos e de neonuvem
- Modelos abertos e de pesos abertos com roteamento por tarefa
- Aceleradores de IA agêntica
- Suporte de infraestrutura e operação de ciclo completo
Os setores-alvo iniciais são serviços financeiros, ciências da vida, saúde, manufatura, indústria, alta tecnologia e governo e defesa — aqueles em que residência de dados e auditabilidade pesam mais.
O anúncio cita ainda a RHAELM, provedora britânica de infraestrutura e soluções de IA, como cliente de referência cuja construção de nuvem soberana é acelerada pela combinação. A RHAELM é a empresa que apareceu no anúncio da Accenture de janeiro de 2026 sob o nome Sovereign AI (S-AI), ao lado da Palantir, construindo data centers de IA movidos por Dell e NVIDIA na região EMEA. Bradd Lewis é citado como executivo-chefe em ambos os comunicados.
O que faltava no anúncio
O comunicado não revelou:
- Qualquer compromisso mínimo de gasto do cliente
- Receita anual esperada para qualquer dos parceiros
- Carteira contratada ou pedidos
- O número de clientes comprometidos
- O investimento exigido de cada lado
- Acordos de divisão de receita
- Exclusividade
- Margens por projeto
- Um cronograma de contribuição financeira material
Formar um grupo de negócios melhora coordenação comercial, treinamento e entrega. Não gera receita por si só. A própria linguagem de risco da Accenture é explícita: a parceria "pode não alcançar os benefícios previstos".
É a mesma distância entre manchete e compromisso que rastreamos no acordo Generac-Amazon, em que uma manchete de 8 bilhões se apoiava em 2,4 bilhões de entregas efetivamente comprometidas, e no contrato de 11,6 bilhões da Akamai com a Anthropic, que exigia 4,8 bilhões de gasto antes da receita. Aqui não há número de manchete algum — o que, a seu modo, é mais honesto.
A colaboração com a Dell fortalece a posição competitiva da Accenture. Ainda não pode ser lançada em um modelo de valuation como fluxo de caixa.
O que é IA privada?
IA privada são sistemas de IA implantados dentro de infraestrutura controlada por uma organização ou por um prestador rigorosamente governado: um data center próprio, uma nuvem privada, uma borda, uma colocation dedicada, uma nuvem soberana nacional ou uma combinação híbrida.
IA privada não é rejeição da nuvem pública. A maioria das empresas usará arquiteturas híbridas em que cargas sensíveis ficam privadas enquanto cargas elásticas ou menos sensíveis usam capacidade pública.
| Critério | IA privada | IA em nuvem pública |
|---|---|---|
| Controle do dado | Controle direto maior | Responsabilidade compartilhada |
| Custo inicial | Normalmente maior | Compromisso inicial menor |
| Previsibilidade de custo | Atraente com utilização estável | Flexível, pode encarecer em escala |
| Escalabilidade | Limitada pela capacidade própria | Muito elástica |
| Personalização | Alta | Depende do provedor |
| Residência do dado | Mais fácil de definir com precisão | Depende de regiões e termos |
| Risco de renovação de hardware | Assumido pelo cliente | Assumido pelo provedor |
| Complexidade de implantação | Maior | Mais fácil de começar |
| Melhor encaixe | Cargas sensíveis, reguladas e previsíveis | Cargas variáveis e experimentação |
A urgência vem da autonomia. Um chatbot responde perguntas. Um agente autônomo pode recuperar registros confidenciais, alterar um objeto de negócio, executar código, aprovar uma transação ou chamar outro sistema. Quanto mais autoridade um agente tem, mais a governança importa — e mais atraente fica manter todo o ciclo dentro de um perímetro controlado.
Por que a IA privada pode virar um grande tema de investimento?
Quatro forças sustentam o mercado, e são mais duráveis que qualquer estatística isolada de fornecedor.
1. Soberania de dados vira requisito de compra
As organizações precisam controlar cada vez mais onde o dado reside, qual jurisdição se aplica, quem pode acessar, quais modelos processam, se prompts e saídas são retidos, se informação proprietária treina modelos externos e como decisões automatizadas são auditadas.
Pesquisa da Accenture citada em seu próprio comunicado de janeiro de 2026 apontou que 60% das organizações europeias planejavam aumentar investimento em IA soberana ao longo de dois anos.
2. A inferência se aproxima do dado
Treinamento de fronteira segue concentrado em poucos laboratórios bem financiados. A adoção corporativa é sobretudo inferência. Mover grandes bases privadas para um modelo hospedado cria problemas de latência, banda, segurança e custo de saída; às vezes é mais simples levar o modelo ao dado.
3. Modelos de pesos abertos ampliam a escolha
Empresas não dependem mais de uma única API hospedada. Em sua estratégia de modelos de pesos abertos, a Accenture descreve combinar modelos abertos e proprietários a cada carga e rotear entre eles: um modelo local pequeno para rotina, um especializado para fluxos setoriais, um de fronteira em nuvem para raciocínio difícil, um privado para propriedade intelectual sensível.
4. Utilização previsível pode melhorar a economia unitária
A nuvem pública ganha em velocidade de partida e elasticidade. Uma carga de inferência estável e de alto volume pode acabar mais barata em capacidade dedicada. A Dell promove sua AI Factory como redutora substancial de gasto ante APIs de modelos públicos em certas cargas, mas qualquer número assim depende de utilização, hardware, energia, desenho do modelo e premissas de depreciação: aritmética de fornecedor, não uma constante universal.
O princípio é mais sólido que o percentual: infraestrutura privada fica atraente quando as cargas são sensíveis, previsíveis e consistentemente utilizadas. Quando não são, é um jeito caro de possuir depreciação.
Por que a Accenture está posicionada para se beneficiar?
A Accenture não fabrica GPUs nem servidores. Sua oportunidade é ser a camada de integração entre hardware, modelos, dados corporativos e processo de negócio.
Uma implantação de IA privada costuma exigir selecionar casos de uso, modernizar dados, escolher infraestrutura e modelos, desenhar governança e segurança, integrar agentes ao software existente, redesenhar processos, treinar pessoal, monitorar comportamento dos modelos e operar o ambiente por anos. Essa lista coincide quase exatamente com os negócios de consultoria e serviços gerenciados da Accenture.
Acesso a clientes
A Accenture atende aproximadamente 9.000 clientes e encerrou o exercício de 2026 com 317 clientes Diamond, sua designação para as maiores relações. Registrou 141 contratações trimestrais de clientes de 100 milhões de dólares ou mais no ano — um novo recorde.
Neutralidade de ecossistema
A Accenture trabalha com Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir e Databricks, entre outros. A maioria das empresas não quer estratégia de IA de fornecedor único, e a Accenture é remunerada por ajudá-las a comparar, combinar e governar sistemas concorrentes.
No exercício de 2026, seus dez maiores parceiros de ecossistema representaram mais de 60% da receita; as contratações ligadas a oito parceiros emergentes de IA e dados mais que triplicaram. A Dell entra no grupo de ecossistema que a Accenture pretende comentar anualmente a partir de 2027.
Força de trabalho em IA
A Accenture informou quase 110.000 profissionais de IA e dados ao fim do exercício de 2026, contra meta anterior de 80.000. Os funcionários completaram cerca de 46 milhões de horas de treinamento; a companhia gastou aproximadamente 1 bilhão de dólares em aprendizagem e desenvolvimento e 1 bilhão em pesquisa e desenvolvimento.
Os 3.000 profissionais treinados pela Dell são cerca de 0,37% das aproximadamente 814.000 pessoas da Accenture. O número importa menos como efetivo e mais como equipe comercial dedicada, apontada para uma única pilha de infraestrutura.
Os números da Accenture sustentam a tese de alta?
A Accenture chegou a este ponto de uma posição mais forte do que o primeiro semestre de 2026 sugeria. Pelos resultados do exercício de 2026:
| Indicador do exercício 2026 | Resultado | Variação |
|---|---|---|
| Receita | 74,18 bi $ | +6% em dólares, +5% em moeda local |
| Receita de Consultoria | 36,88 bi $ | +5% em dólares, +3% ML |
| Receita de Serviços Gerenciados | 37,30 bi $ | +8% em dólares, +6% ML |
| Novas contratações | 84,54 bi $ | +5% ML |
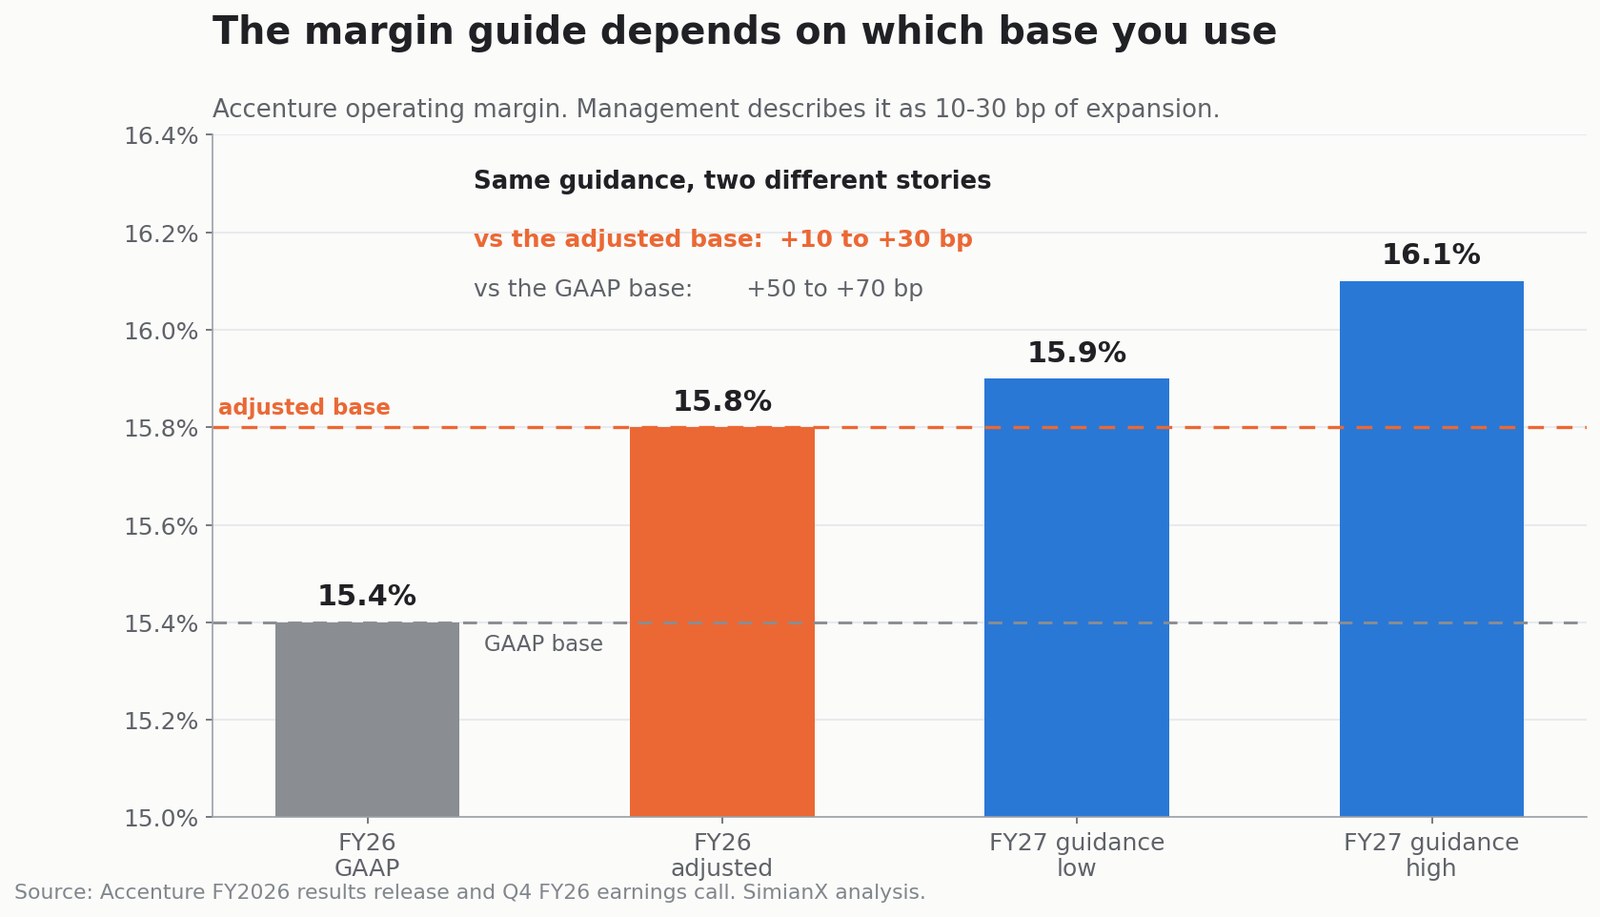
| Margem operacional contábil | 15,4% | +70 pb |
| Margem operacional ajustada | 15,8% | +20 pb |
| LPA diluído contábil | 13,56 $ | +12% |
| LPA diluído ajustado | 13,97 $ | +8% |
| Fluxo de caixa operacional | 12,36 bi $ | +8% |
| Fluxo de caixa livre | 11,62 bi $ | +7% |
| Devolvido aos acionistas | 11,5 bi $ | +38% |
A receita do quarto trimestre, 18,68 bilhões, superou o teto do guidance. As contratações trimestrais de 22,17 bilhões geraram um book-to-bill de 1,2, com Serviços Gerenciados em 1,4 e Consultoria em 1,0. Quase 100 clientes adicionais iniciaram seu primeiro trabalho avançado de IA no trimestre, levando o total do exercício a mais de 400.
Esses números mostram que a IA cria demanda. Não isolam receita atribuível à IA privada e não mencionam a Dell.
O que a projeção para 2027 realmente implica?
A Accenture projeta crescimento de receita de 3% a 6% em moeda local em 2027, com:
- Margem operacional contábil de 15,9% a 16,1%
- LPA diluído contábil de 14,39 a 14,81 dólares
- Fluxo de caixa operacional de 11,9 a 12,7 bilhões
- Fluxo de caixa livre de 11,0 a 11,8 bilhões
- Ao menos 9,5 bilhões devolvidos aos acionistas
- Adições de imobilizado de 900 milhões, ante 743 milhões
- Aumento de 5% no dividendo trimestral, para 1,71 dólar por ação
O número que importa é o crescimento orgânico
A direção espera contribuição inorgânica de 2% a 2,5%. Subtraia isso de 3%–6% e a faixa orgânica implícita fica em aproximadamente 0,5% a 4%. No piso, o negócio subjacente da Accenture quase não cresce.
A projeção de margem conta duas histórias diferentes
Aqui o enquadramento merece atenção. Uma margem operacional de 15,9%–16,1% está 50 a 70 pontos-base acima da margem contábil de 2026, de 15,4% — o que soa como expansão relevante. Medida contra a margem ajustada de 2026, de 15,8%, a mesma projeção vale 10 a 30 pontos-base.
Julie Sweet usou o segundo enquadramento na teleconferência, e anexou uma condição: os preços em 2026 foram "de modo geral estáveis", mas "no quarto trimestre vimos preços mais baixos em muitas áreas do nosso negócio", e a projeção de 2027, "incluindo nossa expansão de margem de 10 a 30 pontos-base, pressupõe que teremos concorrência intensa continuada".
É a direção dizendo aos investidores que a projeção de margem é quase estável e já embute pressão de preço.
Quão relevante pode se tornar a parceria com a Dell?
Nenhuma meta de receita foi dada, então qualquer estimativa é ilustrativa. Um jeito de enquadrar o obstáculo de escala é a receita anual hipotética por profissional treinado pela Dell. Isso não é uma previsão, e esses profissionais não trabalharão em tempo integral em projetos Dell.
| Receita ilustrativa por profissional | 3.000 profissionais | Parcela da receita de 2026 |
|---|---|---|
| 200.000 $ | 600 mi $ | 0,8% |
| 300.000 $ | 900 mi $ | 1,2% |
| 400.000 $ | 1,20 bi $ | 1,6% |
Mesmo uma prática muito produtiva de 3.000 pessoas contribui sozinha com uma parcela de receita de um dígito baixo. Seu valor real estaria nos programas de transformação maiores que puxa: estratégia, modernização de dados, cibersegurança, desenvolvimento de aplicações, redesenho de processos, treinamento, integração de nuvem, infraestrutura gerenciada e operação plurianual.
A equipe treinada pela Dell se entende melhor como catalisador comercial e de entrega, não como segmento de reporte.
O momento da Dell é real — e em parte esse é o problema
A Dell chega com números extraordinários de infraestrutura de IA. No segundo trimestre do exercício de 2027, encerrado em 31 de julho de 2026, a Dell reportou receita recorde de 47,0 bilhões de dólares, alta de 58%, incluindo:
- 60,9 bilhões em pedidos de servidores de IA
- 16,4 bilhões em receita de servidores de IA, o dobro de um ano antes
- 95 bilhões de carteira de servidores de IA
- Receita do Infrastructure Solutions Group de 31,8 bilhões, alta de 89%
- Resultado operacional do ISG de 4,78 bilhões, alta de 225%
A Dell elevou o guidance de receita de 2027 em 25 bilhões, para 192 bilhões, e subiu a perspectiva de receita de servidores otimizados para IA a aproximadamente 74,0 bilhões.
Esse último número merece uma pausa. A Dell espera vender cerca de 74,0 bilhões de dólares em servidores de IA em um exercício. A receita total da Accenture em 2026 foi de 74,18 bilhões.
| Comparação | Dell | Accenture |
|---|---|---|
| Guidance de servidores de IA 2027 da Dell ante receita total 2026 da ACN | 74,0 bi $ | 74,18 bi $ |
| Pedidos de servidores de IA do 2T da Dell ante contratações 2026 da ACN | 60,9 bi $ | 84,54 bi $ |
| Resultado operacional do ISG no 2T ante resultado operacional anual da ACN | 4,78 bi $ | ~11,42 bi $ |
| Receita de servidores de IA do 2T ante receita do 4T da ACN | 16,4 bi $ | 18,68 bi $ |
Uma linha de produto da Dell, em um trimestre, contrata 72% do que a Accenture contrata em um ano. O segmento de infraestrutura da Dell ganha em um único trimestre 42% do resultado operacional anual da Accenture.
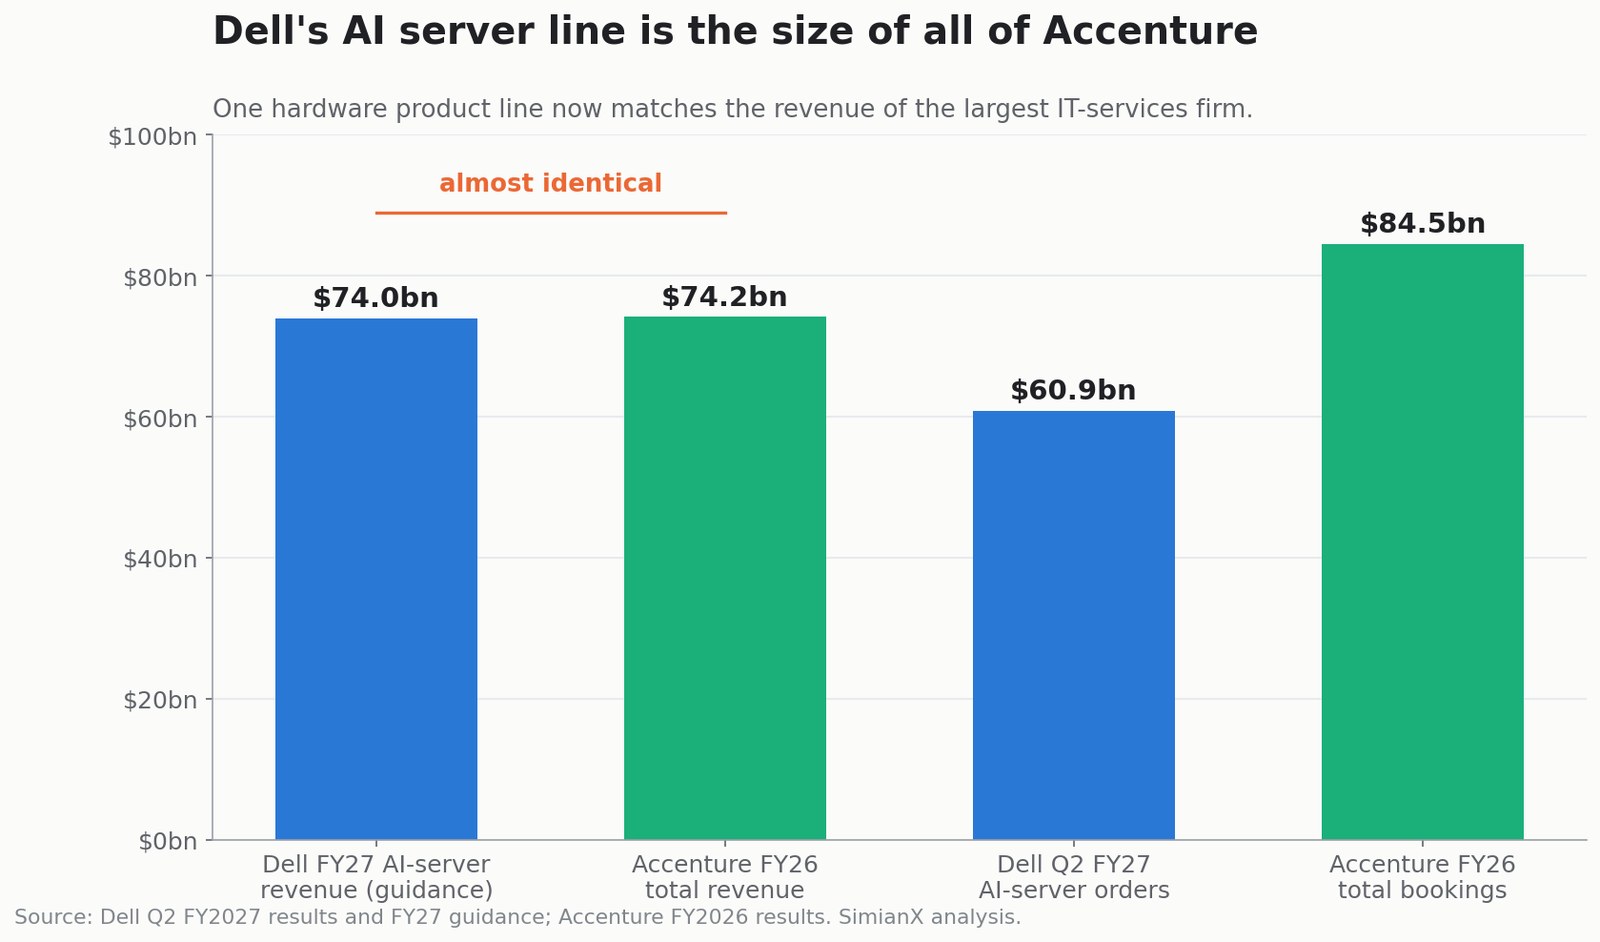
Isso corta nos dois sentidos. Faz da Dell um parceiro poderoso, com real tração corporativa. Também mostra onde está hoje o lucro da IA — e não é na camada de serviços.
O mercado já escolheu um lado
A evidência mais clara é o último ano de retornos.
| Ativo | Variação em um ano |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Todo o grupo de serviços e pesquisa em tecnologia cai cerca de um quinto num ano em que o índice subiu 15% e o principal fornecedor de hardware de IA quase quadruplicou. Os investidores vêm pagando pela camada que vende capacidade e descontando a que vende pessoas.
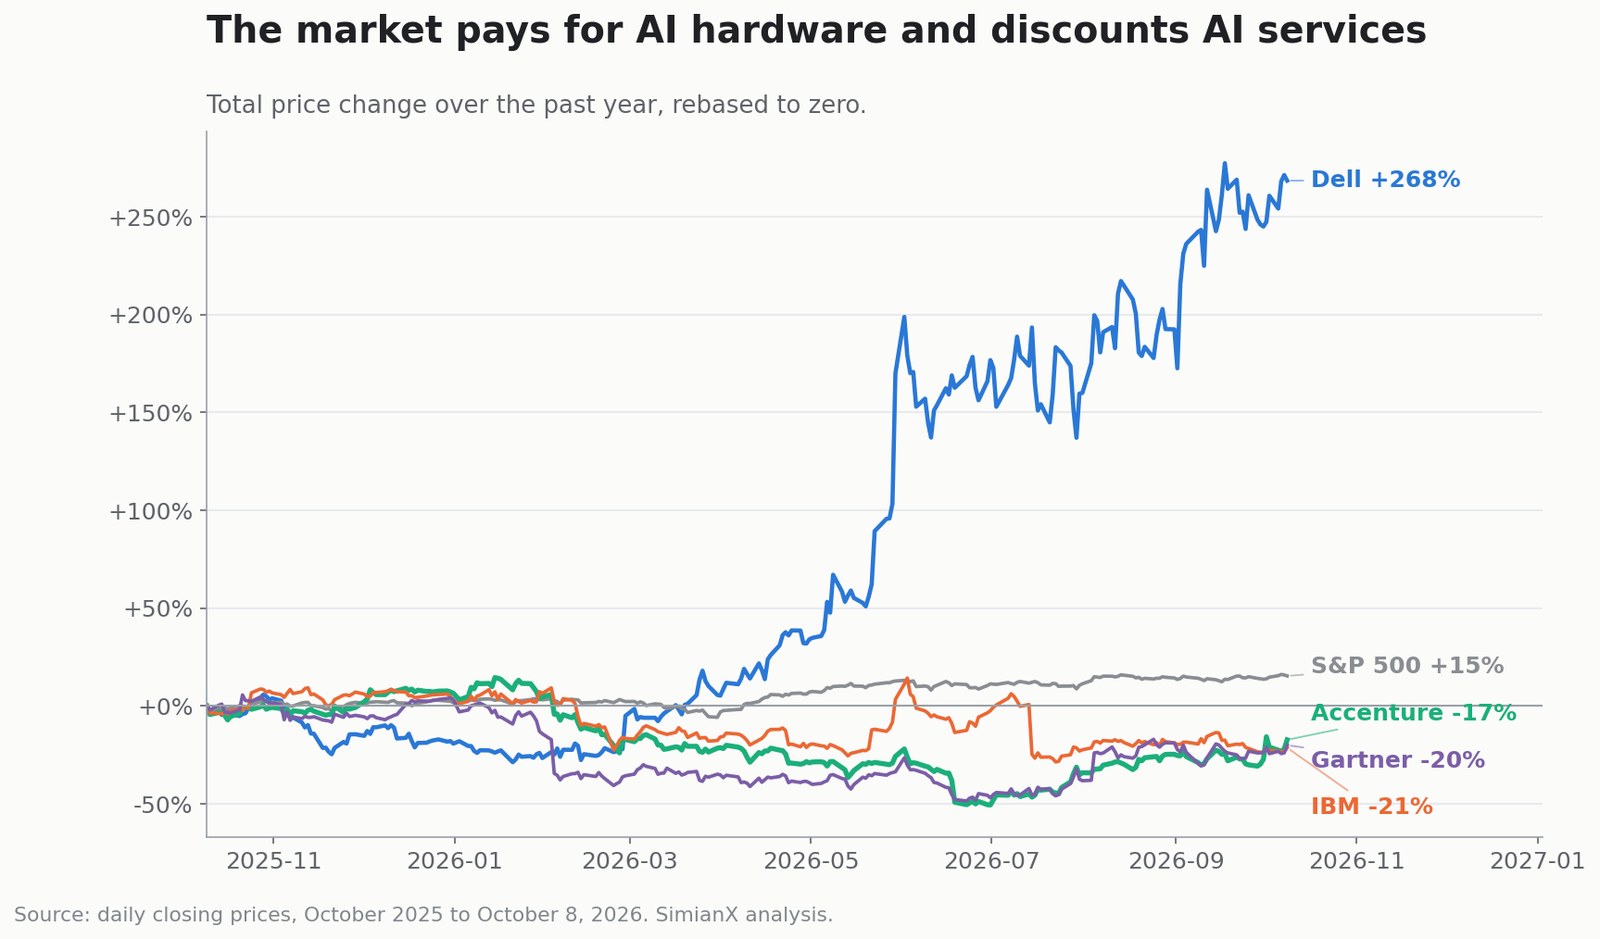
O Accenture Dell Business Group une esses dois lados. Para os otimistas com a Accenture, esse é justamente o ponto: uma rota para o boom de hardware sem comprar hardware. Para os pessimistas, um lembrete de quem detém o poder de preço na relação.
Essa rotação dentro da aposta em IA é a mesma dinâmica que examinamos quando executivos de IA começaram a pedir uma fronteira mais lenta e os nomes de semicondutores caíram enquanto as grandes plataformas subiam. O capital não sai da IA; segue migrando entre camadas.
A IA privada é mais atraente que a IA em nuvem pública?
IA privada não deve ser lida como substituto que leva tudo. A arquitetura duradoura é híbrida.
| Carga de trabalho | Local provável |
|---|---|
| Protótipo experimental | Nuvem pública |
| Demanda muito variável de curto prazo | Nuvem pública |
| Treinamento de grandes modelos de fronteira | Hiperescalador ou nuvem de IA especializada |
| Dados sensíveis de pacientes ou financeiros | Privado ou soberano |
| Inferência no chão de fábrica | Borda ou privado |
| Inferência previsível de alto volume | Privado, dedicado ou híbrido |
| Produtividade geral do funcionário | SaaS ou nuvem pública |
| Carga governamental classificada | Soberano, isolado ou sem conexão |
| Fluxo agêntico multimodelo | Híbrido |
Uma implantação privada falha economicamente quando é subutilizada, e pode ficar obsoleta rápido conforme chips e modelos avançam. A nuvem pública segue transferindo ao provedor o risco de capacidade e renovação.
Então a tese duradoura não é "privado vence público". É: a IA corporativa exigirá mais diversidade arquitetural, e as empresas capazes de integrar sistemas privados, soberanos, de borda e públicos podem capturar valor desproporcional. Isso favorece a Accenture mais do que qualquer projeção de tudo on-premises.
Qual é a tese de alta para a ACN?
A IA gera programas de transformação maiores
Implantar um modelo é fácil. Redesenhar processos, arquitetura de dados, controles e força de trabalho ao redor dele não é. A Accenture participa de todo esse ciclo.
A IA privada destrava orçamentos regulados
Bancos, seguradoras, farmacêuticas, indústrias e governos têm sido lentos em colocar cargas sensíveis em IA pública. Infraestrutura privada e soberana pode liberar orçamentos que a conformidade bloqueava.
Serviços Gerenciados podem compor
Serviços Gerenciados gerou 37,30 bilhões em 2026, cresceu mais que Consultoria e teve book-to-bill de 1,4 no quarto trimestre. Operar infraestrutura, monitorar agentes, atualizar modelos e gerir segurança é trabalho recorrente.
O negócio gera caixa de verdade
O fluxo de caixa livre de 2026 foi de 11,62 bilhões com investimento em imobilizado de apenas 743 milhões — uma fração do que um provedor de nuvem ou hardware precisa gastar. Isso financia dividendos, recompras e aquisições.
O valuation não é exigente
No fechamento de 8 de outubro de 208,36 dólares, com 605,3 milhões de ações diluídas médias ponderadas, o valor de mercado da Accenture era de aproximadamente 126,1 bilhões.
| Medida | Valor |
|---|---|
| Preço / LPA contábil 2027, ponto médio (14,60 $) | 14,3x |
| Valor de mercado / fluxo de caixa livre 2026 | 10,9x |
| Valor de mercado / fluxo de caixa livre 2027, médio | 11,1x |
| Rendimento do fluxo de caixa livre (médio 2027) | 9,0% |
| Valor de mercado / receita 2026 | 1,70x |
Um rendimento de fluxo de caixa livre de 9% num negócio com 9.000 clientes e 84,5 bilhões de contratações anuais não é um ativo caro.
Qual é a tese de baixa para a ACN?
A tese de baixa não é que a Accenture desapareça. É que a IA corroa a economia de serviços baseados em mão de obra mais rápido do que o novo trabalho de IA a reponha.
A IA reduz horas faturáveis
Se um programa que exigia 100 consultores agora exige 70, o cliente acabará pedindo preço menor. A direção confirmou preços mais baixos em muitas áreas no quarto trimestre.
Os clientes podem ficar com o ganho de produtividade
Mais de 65% das contratações já são a preço fixo, incluindo trabalho por resultado. Isso cria alavancagem operacional quando a entrega vai bem e risco de margem quando não vai.
A contratação já desacelera por causa da IA
O efetivo cresceu 5% em 2026 e a receita por pessoa subiu. Ao conciliar isso com entrega agêntica, Sweet disse que a Accenture espera contratar em todos os mercados no próximo ano "mas a um ritmo menor, em parte por causa da IA". Uma empresa de serviços que projeta contratação mais lenta está dizendo algo sobre o modelo de receita por cabeça.
Parcerias não são fossos
A Dell trabalha com outros integradores; a Accenture trabalha com fornecedores de infraestrutura concorrentes. A relação parece não exclusiva. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys e TCS perseguem os mesmos orçamentos.
O crescimento reportado se apoia em aquisições
A Accenture aplicou 4,9 bilhões em 17 aquisições em 2026 e projeta cerca de 5 bilhões a mais em 2027, com 2%–2,5% do crescimento de 2027 vindo de receita comprada. O ágio subiu de 22,5 para 26,8 bilhões.
O retorno recorde ao acionista foi parcialmente financiado por dívida
Este é o item que a cobertura sistematicamente ignora. Em 2026 a Accenture gerou 11,62 bilhões de fluxo de caixa livre e devolveu 11,5 bilhões — 99% dele — aos acionistas, enquanto também gastava 4,9 bilhões em aquisições.
Retornos mais aquisições somaram 16,40 bilhões ante 11,62 bilhões de fluxo de caixa livre, uma diferença de 4,78 bilhões. Essa diferença foi coberta por uma emissão de dívida de 5 bilhões no quarto trimestre. A dívida de longo prazo dobrou de 5,03 para 10,0 bilhões, e o caixa líquido caiu de cerca de 6,33 para 2,72 bilhões.
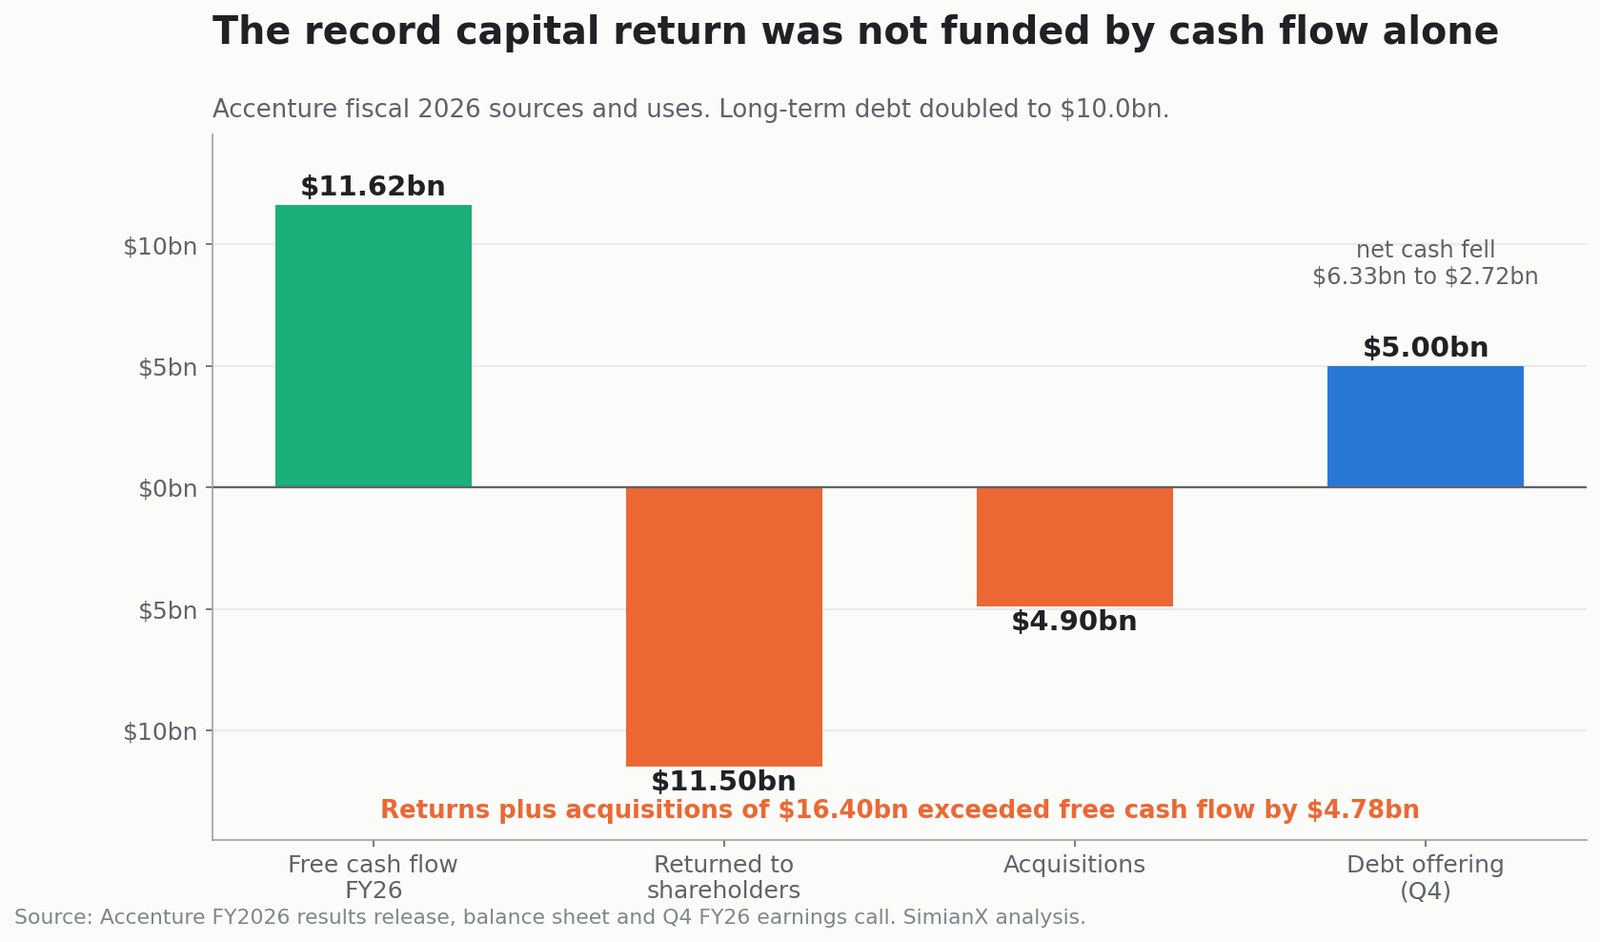
Nada disso é aperto — a Accenture segue em posição de caixa líquido com grau de investimento. Mas "retorno recorde de 11,5 bilhões aos acionistas" se lê diferente quando se sabe que o balanço se mexeu para abrir espaço, e a projeção de 2027 já promete ao menos 9,5 bilhões a mais.
A recuperação já aconteceu
A ACN subiu 13,6% nas seis sessões de 30 de setembro a 8 de outubro e está 67,4% acima da mínima de junho. Boa parte do alívio com o balanço e do otimismo com IA privada já está no preço.
Análise de cenários de valuation da ACN
Usando o ponto médio de 14,60 dólares da projeção de LPA contábil para 2027:
| P/L 2027 | Preço implícito | Interpretação |
|---|---|---|
| 12x | 175 $ | A IA comprime preços e o crescimento orgânico fica perto de zero |
| 15x | 219 $ | Crescimento estável de empresa madura com fortes retornos de caixa |
| 18x | 263 $ | A IA privada eleva o crescimento orgânico e as margens se sustentam |
| 21x | 307 $ | A Accenture recupera um prêmio de transformação em IA |
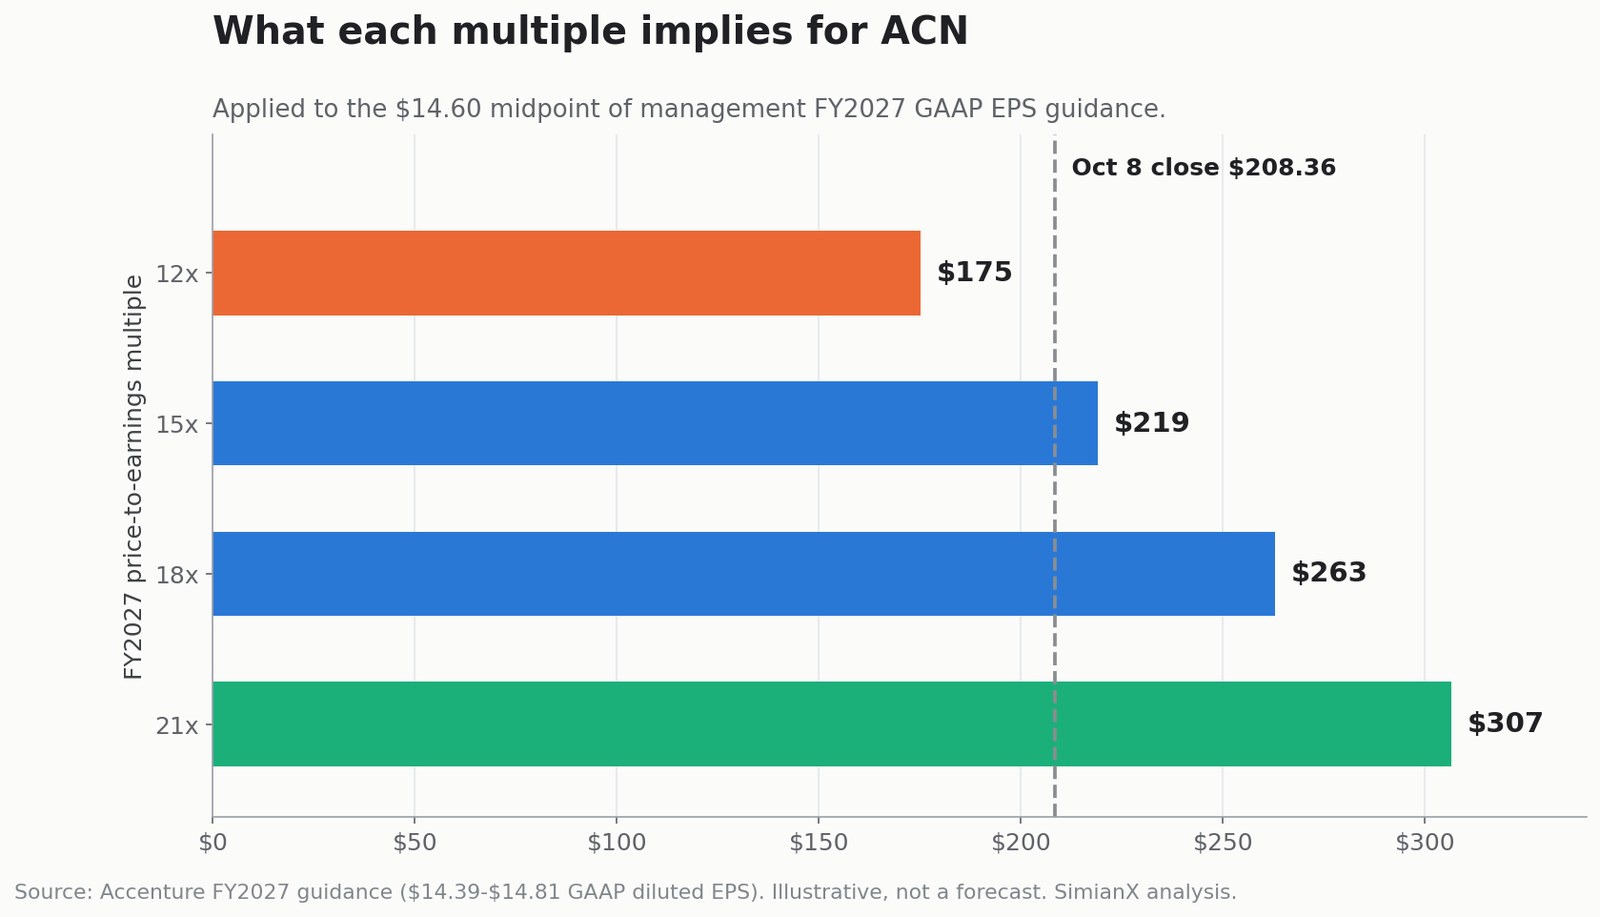
A 208,36 dólares o mercado precifica a Accenture entre o cenário cauteloso e o base, cerca de 14,3 vezes. Note o que isso implica: mesmo o caso de 18x, a 263 dólares, deixaria a ação ainda 9% abaixo da máxima de janeiro de 2026. Voltar a 288 exige ao mesmo tempo expansão de múltiplo e crescimento de lucro.
Esta análise mantém o LPA fixo e ignora aquisições, câmbio e condições macro. Mostra que um ganho moderado não exige múltiplo heroico — e que uma recuperação completa exige.
Quais ações podem se beneficiar da aposta em IA privada?
| Camada | Empresas representativas | Como se beneficiam | Risco principal |
|---|---|---|---|
| Chips e aceleradores | NVIDIA, AMD | Demanda por aceleradores | Valuation e ciclos de oferta |
| Servidores e armazenamento | Dell, HPE, Supermicro | Infraestrutura de IA corporativa | Margens de hardware, custo de componentes |
| Redes | Broadcom, Arista, Cisco | Interconexão de alta velocidade | Concentração de clientes |
| Consultoria e integração | Accenture, IBM, Capgemini | Estratégia, implantação, serviços gerenciados | A IA automatiza trabalho faturável |
| Software de nuvem privada | Broadcom/VMware, Red Hat, Nutanix | Orquestração de cargas | Licenciamento e concorrência |
| Cibersegurança | Palo Alto Networks, CrowdStrike, Zscaler | Proteger modelos, dados e agentes | Mercado lotado |
| Plataformas de dados | Snowflake, Databricks, Oracle | Preparar o dado corporativo | Concorrência na nuvem |
| Provedores de modelos | OpenAI, Anthropic, ecossistemas abertos | Adoção corporativa de modelos | Comoditização, custo de computação |
A Accenture é o jeito leve em capital de participar: não precisa pôr bilhões em GPUs no próprio balanço. O trade-off é que seu potencial de alta é proporcionalmente menos explosivo que o de um fabricante bem-sucedido de servidores ou aceleradores, como o último ano demonstrou com alguma força.
A mesma disciplina vale para nomes vizinhos de software corporativo. A queda de 18% da MongoDB mostrou com que rapidez o mercado reprecifica um negócio de software quando duvida de sua história de IA, e o debate sobre o capex da Meta mostra o mesmo escrutínio aplicado aos compradores de toda essa infraestrutura. O software industrial converge para a mesma pergunta, como a oferta de 22,6 bilhões da Schneider Electric pela PTC deixou explícito — aquela operação também combina infraestrutura Dell AI Factory com uma camada de serviços e dados.
Uma plataforma de pesquisa multiagente como a SimianX AI ajuda a comparar fundamentos, documentos e interpretações opostas em vez de operar a manchete:
- SimianX AI — pesquisa multimodelo e análise de mercado ao vivo
- Ranking Cripto da SimianX — desempenho dos modelos concorrentes, acompanhado ao vivo
- Artigos da SimianX — pesquisa no nível dos documentos regulatórios, em ações e ativos digitais
O que os investidores da ACN devem acompanhar?
- Clientes nomeados via Accenture Dell Business Group
- Se a direção algum dia quantificar contratações ligadas à Dell ou à IA privada
- Crescimento orgânico de receita ante os 0,5%–4% implícitos na projeção de 2027
- Book-to-bill de Consultoria — foi 1,0 no 4T; manter-se acima de 1,0 sinalizaria volta da demanda discricionária
- Crescimento de Serviços Gerenciados, onde operações recorrentes de IA privada apareceriam primeiro
- Comentários sobre preço — o 4T já mostrou preços menores em muitas áreas
- Receita por funcionário, que deve subir se a IA funcionar internamente
- Margem operacional ante a faixa de 15,9%–16,1%, medida sobre a base ajustada
- Número de profissionais treinados pela Dell além de 3.000
- Referências de produção em setores regulados, que importam mais que pilotos
- Como os retornos de capital são financiados — caixa ou mais dívida
- Contribuição das aquisições, separando crescimento comprado de demanda orgânica
A ação da Accenture é compra depois do salto de 6%?
O valuation é razoável ante a geração de caixa. O anúncio da Dell, sozinho, não é motivo para comprar.
A tese funciona para quem acredita que a implantação de IA corporativa exigirá muita consultoria, que o modelo privado e soberano destrava orçamentos regulados, que a Accenture mantém sua neutralidade de ecossistema, que Serviços Gerenciados compõe e que o crescimento orgânico melhora depois de 2027.
Não funciona para quem acredita que a IA encolhe estruturalmente a demanda por consultores, que os clientes capturam o ganho de produtividade, que a IA privada segue nicho, que as aquisições mascaram demanda orgânica fraca ou que o rali se adiantou às evidências.
A leitura equilibrada: a Accenture é uma empresa de serviços moderadamente avaliada e altamente geradora de caixa, no meio de uma discussão não resolvida sobre se a IA é seu vento a favor ou seu disruptor. O mercado precificou essa discussão em −57% no primeiro semestre de 2026 e desde então retirou dois terços. Nenhum dos dois movimentos foi provocado por um comunicado de parceria.
Perguntas frequentes sobre Accenture e IA privada
O que é a parceria de IA privada entre Accenture e Dell?
Accenture e Dell formaram o Accenture Dell Business Group para ajudar empresas a implantar IA em infraestrutura privada, híbrida e soberana. A Accenture fornece estratégia, integração e serviços gerenciados; a Dell fornece infraestrutura e software preparados para IA. A Accenture pretende treinar mais de 3.000 profissionais no portfólio da Dell.
Por que a ação da Accenture subiu 6% em 8 de outubro de 2026?
A ACN fechou 5,96% acima no dia do anúncio. Mas a Dell caiu 0,76% no mesmo dia, a Gartner subiu 5,19% sem qualquer anúncio do tipo e o S&P 500 caiu 0,42% — então o movimento parece em boa medida setorial. Também veio depois de resultados fortes em 1º de outubro, quando a ação subiu 15,78%.
A IA privada vai aumentar a receita da Accenture?
Pode gerar consultoria, modernização de dados, cibersegurança, integração e serviços gerenciados. Mas a Accenture não revelou meta de receita, carteira ou compromisso de clientes ligado ao Accenture Dell Business Group, e não abre receita de IA privada.
A IA privada é mais barata que a nuvem pública?
Para cargas sensíveis, previsíveis e consistentemente utilizadas, pode ser. A nuvem pública costuma seguir mais barata para experimentação, demanda variável e organizações que não conseguem operar infraestrutura com eficiência. Capacidade privada subutilizada sai cara.
Quão longe a ACN está da máxima?
A máxima de fechamento em 52 semanas foi 288,54 dólares em 14 de janeiro de 2026. O fechamento de 8 de outubro, 208,36, está 27,8% abaixo, após queda de 56,9% até a mínima de 124,44 em 30 de junho e recuperação de 67,4% desde então.
A ação da ACN está subavaliada depois do anúncio?
A cerca de 14,3 vezes o ponto médio da projeção de LPA contábil de 2027 e com rendimento de fluxo de caixa livre perto de 9%, o valuation é moderado, nem barato nem esticado. O desfecho depende de crescimento orgânico, preços e de a IA se provar um benefício líquido para um modelo intensivo em mão de obra.
Conclusão: a IA privada é a próxima grande aposta?
A IA privada tem os ingredientes de um ciclo corporativo duradouro: dados sensíveis, pressão regulatória, cargas agênticas, modelos de pesos abertos, demanda previsível de inferência e preocupação real com custos de nuvem. A parceria Accenture-Dell está bem desenhada para isso. A Dell fornece a infraestrutura; a Accenture a conecta a dados, processos, governança e operações.
A Accenture entra com forças genuínas: 74,2 bilhões de receita, 84,5 bilhões de contratações, 11,6 bilhões de fluxo de caixa livre, quase 110.000 profissionais de IA e dados, cerca de 9.000 clientes e um múltiplo projetado moderado.
Mas a evidência tem de vir das demonstrações financeiras, não do anúncio. O acordo não traz economia divulgada. A projeção de 2027 implica até apenas 0,5% de crescimento orgânico. A projeção de margem é de 10–30 pontos-base sobre a base ajustada e já pressupõe concorrência intensa. O retorno recorde ao acionista exigiu uma emissão de dívida de 5 bilhões. E o veredicto de um ano do mercado — Dell +268%, Accenture −17% — diz que os investidores hoje acreditam que o valor da IA corporativa vai para quem vende a capacidade.
O veredicto é construtivamente neutro e dependente de evidências. A IA privada pode muito bem virar uma grande aposta. A Accenture está posicionada para participar. Mas a confirmação virá em contratações, crescimento orgânico e margens — não em outra manchete de parceria, nem num dia de 6% que o resto do setor dividiu.
Use a SimianX AI para acompanhar ACN com fundamentos ao vivo, documentos, notícias e leituras opostas de alta e baixa, e siga testando a tese da IA privada contra o que as demonstrações de fato reportam.
Leitura Relacionada
- Ação PTC: oferta de US$ 205 abaixo da máxima do ano
- Ação AKAM: acordo com a Anthropic exige US$ 4,8 bi de capex
- Generac e Amazon: US$ 2,4 bi atrás de uma manchete de 8
- Por que as ações da MongoDB caíram 18%: CEO vai para a Meta
- CEOs de IA freiam: chips caem e gigantes de tecnologia sobem
- Ações da META após o Muse: IA justifica capex de US$ 145 bi?
- Jensen Huang alimenta uma bolha de IA? O boom da Nvidia
Fontes de pesquisa
- Accenture e Dell anunciam o Accenture Dell Business Group
- Resultados do quarto trimestre e do exercício de 2026 da Accenture
- Transcrição da teleconferência do 4T do exercício 2026 da Accenture
- Estratégia de modelos de pesos abertos da Accenture
- Sovereign AI escolhe Accenture e Palantir para infraestrutura de IA na região EMEA
- Relações com investidores da Accenture
- Resultados do segundo trimestre do exercício 2027 da Dell
- Dell AI Factory com NVIDIA
- Visão geral de IA soberana da Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Dados históricos de cotação da ACN
- Valuation e estatísticas de mercado da ACN


