A oferta da Schneider pela PTC lida contra o próprio histórico de preços da PTC
A ação da PTC após a aquisição pela Schneider já não é negociada por resultados trimestrais, lançamentos de produtos ou valuation independente. Desde 5 de outubro de 2026 ela é um papel de arbitragem de fusão atrelado ao acordo da Schneider Electric para comprar a PTC por US$ 205 por ação em dinheiro.
A operação avalia o capital da PTC em aproximadamente US$ 22,6 bilhões e implica um valor de firma de US$ 23,7 bilhões. Representa um prêmio de 42,3% sobre o fechamento não afetado e seria a maior aquisição da história da Schneider Electric.
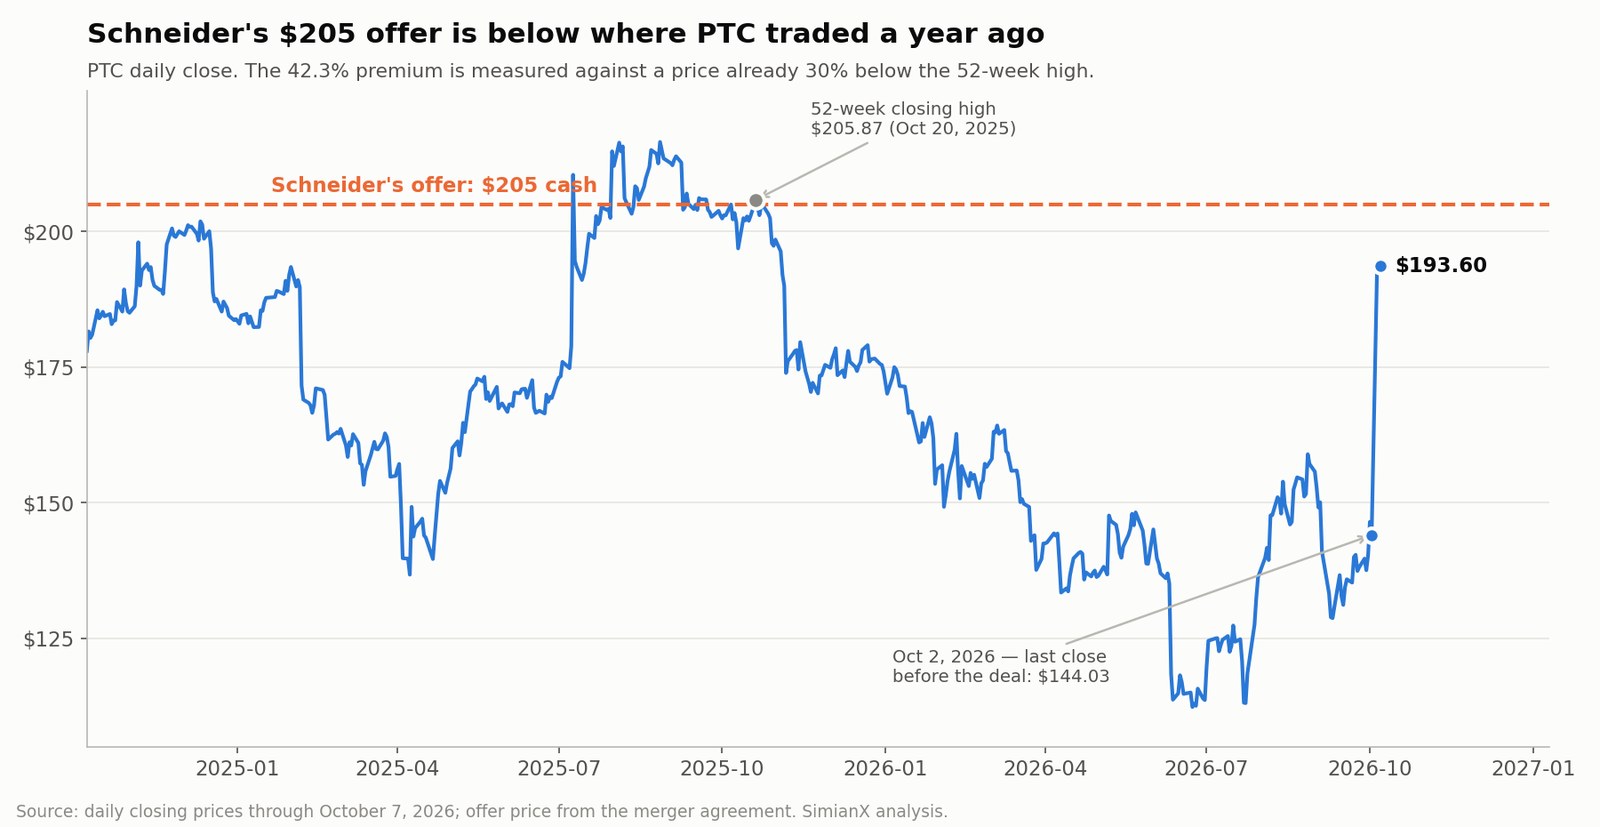
Mas o prêmio é medido a partir de uma base deprimida. A PTC fechou a US$ 205,87 em 20 de outubro de 2025, seu maior fechamento das 52 semanas anteriores. A oferta em dinheiro de US$ 205 da Schneider fica 0,4% abaixo desse nível. Quem comprou há um ano está sendo convidado a aceitar uma manchete de "prêmio de 42%" que lhe devolve um pouco menos do que teria obtido vendendo sem operação alguma.
As ações da PTC saltaram 33,5% no dia do anúncio e fecharam a US$ 193,60 em 7 de outubro, ainda US$ 11,40 abaixo da contraprestação em dinheiro. Essa diferença levanta duas perguntas distintas:
- O spread restante compensa adequadamente o risco regulatório, de prazo e de conclusão?
- A compra da Schneider sinaliza que a IA industrial entra numa era mais ampla de megafusões?
Esta análise responde às duas usando o acordo de fusão assinado, os documentos do terceiro trimestre fiscal da PTC e a cotação real, não o comunicado à imprensa. Seis pontos ignorados pela cobertura inicial são desenvolvidos abaixo: a máxima de 52 semanas, a probabilidade implícita embutida no spread, a ausência de qualquer multa de rescisão reversa, um ganho não recorrente que infla a projeção contábil da PTC, um peso de desinvestimento dentro da projeção de fluxo de caixa livre e o verdadeiro tamanho do castigo sofrido pela ação da própria Schneider.
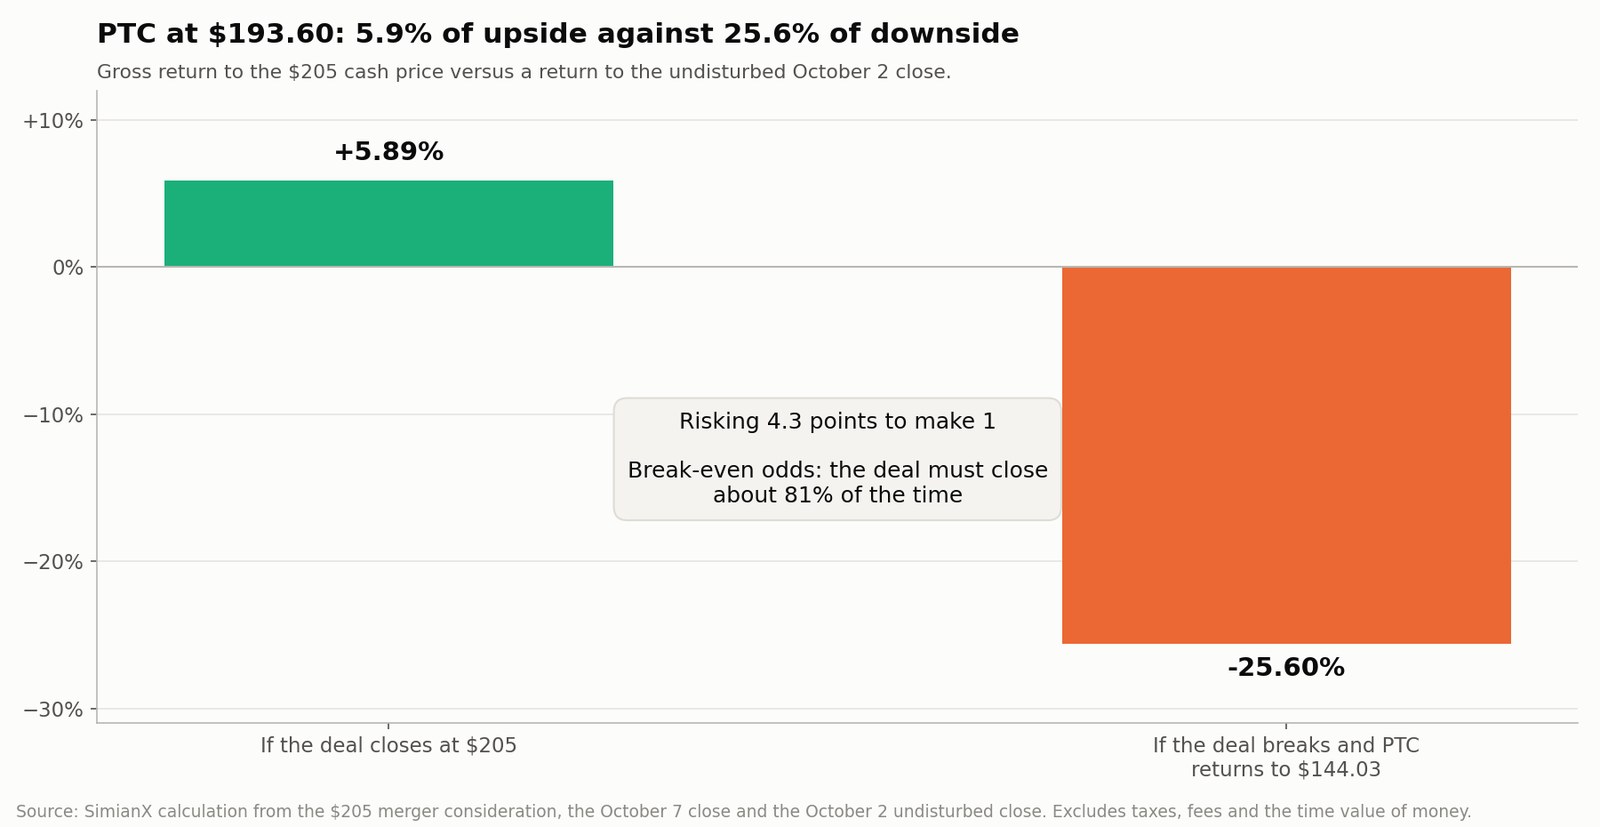
A aquisição valida a posição estratégica da PTC. A US$ 193,60 a ação oferece cerca de 5,9% de alta contra cerca de 25,6% de queda — uma aposta de que o negócio se conclui aproximadamente quatro vezes em cinco.
Esta pesquisa reflete informações públicas disponíveis até 8 de outubro de 2026. Tem caráter informativo e não constitui recomendação personalizada de investimento.
Quais são os termos da aquisição da PTC pela Schneider Electric?
Schneider Electric e PTC assinaram o acordo definitivo de fusão em 4 de outubro de 2026 e o anunciaram no dia seguinte.
Segundo o anúncio oficial da aquisição e o acordo arquivado como anexo ao Formulário 8-K da PTC, os termos principais são:
| Item da operação | Termo anunciado |
|---|---|
| Contraprestação em dinheiro | US$ 205 por ação da PTC |
| Valor do capital da PTC | Aproximadamente US$ 22,6 bi |
| Valor de firma implícito | Aproximadamente US$ 23,7 bi |
| Prêmio sobre o fechamento de 2 de outubro | 42,3% |
| Prêmio sobre o VWAP dos 30 dias anteriores | 46,1% |
| Máxima de fechamento de 52 semanas da PTC | US$ 205,87 (20 de outubro de 2025) |
| Conclusão esperada | Até o terceiro trimestre de 2027 |
| Data-limite inicial | 4 de abril de 2027 |
| Data-limite com todas as prorrogações | 4 de janeiro de 2028 |
| Aprovação dos acionistas da PTC | Maioria das ações em circulação |
| Multa de rescisão da PTC | US$ 700 mi em circunstâncias específicas |
| Multa de rescisão do comprador | Nenhuma |
| Condição de financiamento | Nenhuma |
| Linha ponte | US$ 25 bi, integralmente comprometida |
| Aprovações regulatórias | HSR, CFIUS e revisões de investimento estrangeiro aplicáveis |
Ambos os conselhos aprovaram por unanimidade. Os conselheiros da PTC concordaram em recomendar a operação, sujeito às exceções fiduciárias habituais. Na conclusão, a PTC passará a ser subsidiária integral da Schneider, suas ações deixarão a Nasdaq e os titulares elegíveis receberão US$ 205 em dinheiro por ação.
Os US$ 22,6 bilhões são o preço total de compra?
Os US$ 22,6 bilhões amplamente noticiados correspondem ao valor do capital da PTC. O valor de firma é de cerca de US$ 23,7 bilhões, refletindo a dívida líquida e ajustes relacionados.
A Schneider descreve contraprestação total em dinheiro de aproximadamente € 22 bilhões e assegurou uma linha ponte de US$ 25 bilhões integralmente comprometida com Morgan Stanley e Société Générale. A própria fusão não está condicionada a financiamento.
O plano de financiamento permanente deve incluir:
- Aproximadamente € 5 bilhões a € 6 bilhões de capital novo
- Aproximadamente € 16 bilhões a € 17 bilhões de dívida nova
- Dívida emitida em várias moedas
- Uma pausa temporária nas recompras de ações da Schneider em 2027 e 2028
A Schneider espera manter classificação de grau de investimento na categoria "A", sujeita à confirmação das agências.
O termo que falta: não há multa de rescisão reversa
Ao ler o próprio acordo de fusão, uma omissão salta aos olhos. O documento define uma "Company Termination Fee" de US$ 700 milhões devida pela PTC em circunstâncias específicas: uma oferta superior, uma mudança na recomendação do conselho, certas falhas na conclusão. Não define nenhuma "Parent Termination Fee" correspondente. A expressão não aparece no acordo.
Isso importa mais do que qualquer outro termo isolado para quem decide se mantém a posição.
Na maioria das grandes operações transfronteiriças de tecnologia sujeitas a uma revisão antitruste ou de investimento estrangeiro séria, o comprador deposita uma multa de rescisão reversa: um pagamento à empresa-alvo se os reguladores bloquearem a transação. Ela compensa os acionistas por um ano de capital imobilizado, pela opcionalidade estratégica perdida e pela desorganização operacional que um processo de venda fracassado deixa. Aqui não existe. Se o CFIUS ou as autoridades antitruste barrarem o negócio, os acionistas da PTC não recebem nada e a ação volta a precificar por seus próprios fundamentos.
A assimetria corre numa direção só. A PTC pode dever US$ 700 milhões à Schneider. A Schneider não deve nada à PTC. O risco regulatório é suportado integralmente, e sem compensação, pelo lado vendedor.
Esta é a razão mais importante para tratar o spread cotado como o piso de uma compensação justa, e não como algo generoso. Um spread de amplitude semelhante numa operação com multa reversa de US$ 1 bilhão é um risco materialmente melhor.
Por que a ação da PTC disparou mas parou abaixo de US$ 205?
A PTC fechou a US$ 144,03 em 2 de outubro, último pregão antes do anúncio. Em 5 de outubro saltou 33,5% para US$ 192,26, chegando a US$ 196,05 no intradia. Em 7 de outubro fechou a US$ 193,60.
| Referência de preço da PTC | Preço |
|---|---|
| Máxima de fechamento de 52 semanas, 20 de outubro de 2025 | US$ 205,87 |
| Fechamento não afetado, 2 de outubro de 2026 | US$ 144,03 |
| Preço da oferta | US$ 205,00 |
| Fechamento de 5 de outubro | US$ 192,26 |
| Fechamento de 7 de outubro | US$ 193,60 |
| Spread remanescente a US$ 193,60 | US$ 11,40 |
| Alta bruta até o preço da oferta | 5,89% |
Dois fatos convivem de forma desconfortável. A PTC começou 2026 em torno de US$ 175 e caía cerca de 17% no ano antes de o anúncio, sem vazamentos, chegar. O "prêmio de 42,3%" é aritmética real contra um preço não afetado real, e também é um prêmio medido a partir de uma zona de mínimas de doze meses, e não de algo parecido com a faixa de negociação recente da PTC.
A ação não é negociada a US$ 205 porque o dinheiro só é recebido na conclusão. Quem mantém precisa precificar:
- Risco de revisão antitruste e do CFIUS
- Risco da votação dos acionistas
- Atrasos na conclusão e prorrogações automáticas da data-limite
- Custo de oportunidade do capital por até quinze meses
- A possibilidade de uma proposta superior
- A possibilidade de rescisão sem multa de rescisão reversa
- Mudanças nos juros e no retorno exigido na arbitragem de fusões
A US$ 193,60, o retorno bruto até o preço da oferta é:
(US$ 205 ÷ US$ 193,60) − 1 = 5,89%
É um retorno definido. Não é um retorno sem risco.
Que probabilidade o mercado está realmente precificando?
O cálculo mais útil em qualquer fusão em dinheiro é aquele que quase nenhuma cobertura faz: converter o spread na probabilidade implícita de conclusão.
Dois desfechos dominam. O negócio se conclui e o titular recebe US$ 205. O negócio se rompe e a ação reverte em direção aos US$ 144,03 não afetados.
- Ganho se concluir: US$ 205,00 − US$ 193,60 = +US$ 11,40, ou +5,89%
- Perda se romper: US$ 144,03 − US$ 193,60 = −US$ 49,57, ou −25,60%
- Relação risco-retorno: 4,35 para 1
Igualando o valor esperado a zero e resolvendo para a probabilidade de conclusão p:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
O mercado está precificando cerca de 81,3% de chance de conclusão. Quem compra a US$ 193,60 não está "ganhando 5,9%". Está aceitando uma aposta que dá certo quatro vezes em cinco e que, na quinta, perde mais de quatro vezes o ganho.
É um preço coerente para um negócio assinado, totalmente financiado, estrategicamente sensato e sem condição de financiamento. É um preço apertado para um que ainda carrega exposição ao CFIUS em software aeroespacial e de defesa, uma data-limite a quinze meses e nenhuma multa de rescisão reversa. A arbitragem só é atraente para quem estime a probabilidade de conclusão bem acima de 81%.
O mesmo arcabouço, aplicado a uma operação doméstica menor com caminho regulatório mais curto, levou a uma conclusão muito diferente em nossa análise da operação Copart-ACV Auctions, onde um spread residual de 0,9% implicava 97% de probabilidade de conclusão. Comparar as duas é a forma mais rápida de ver quanto o mercado acha que vale o risco regulatório.
A ação da PTC é um bom investimento de arbitragem de fusão?
A resposta depende tanto do prazo quanto da probabilidade.
O cenário de conclusão no prazo
Comprar a PTC a US$ 193,60 com conclusão a US$ 205:
- Ganho por ação: US$ 11,40
- Retorno bruto: 5,89%
- Prazo esperado de manutenção: potencialmente cerca de um ano
- Dividendos: a PTC não paga dividendo relevante
- Alta acima de US$ 205: apenas se surgir proposta superior
O cenário de conclusão atrasada
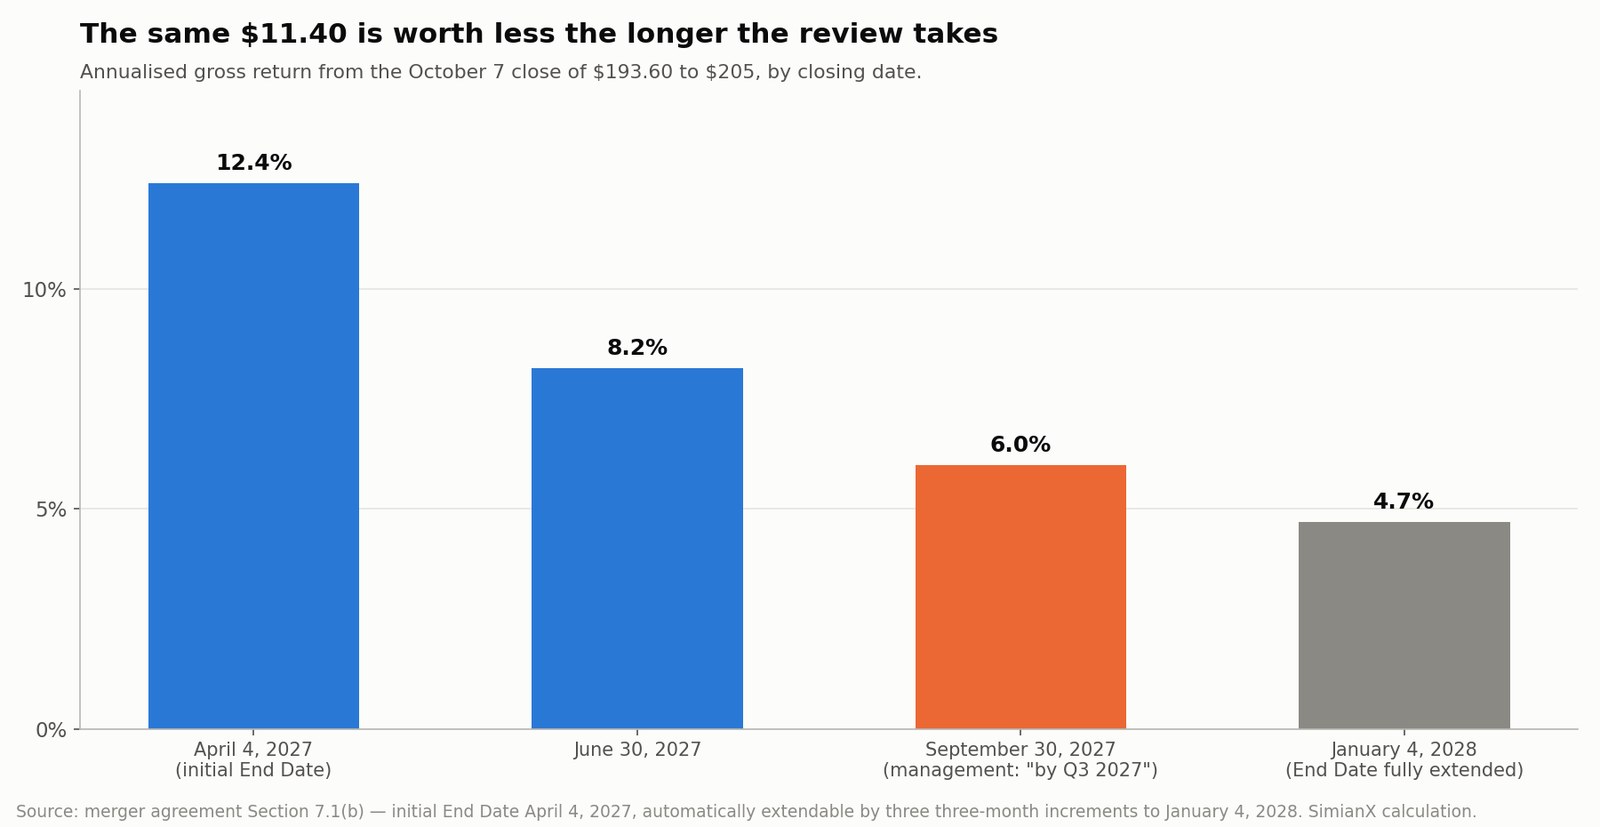
O acordo fixa data-limite inicial em 4 de abril de 2027. Ela se prorroga automaticamente em parcelas de três meses enquanto permanecerem pendentes certas condições regulatórias, até três vezes. O limite contratual é, portanto, 4 de janeiro de 2028, quinze meses após o anúncio.
A administração projeta conclusão "até o terceiro trimestre de 2027", já nove meses depois da data-limite inicial, o que pressupõe implicitamente ao menos duas prorrogações. Os mesmos US$ 11,40 rendem de forma muito diferente conforme a data em que chegam:
| Data de conclusão ilustrativa | Prazo desde 7 de outubro | Retorno bruto anualizado aproximado |
|---|---|---|
| 4 de abril de 2027 (data-limite inicial) | Cerca de 6 meses | ~12,4% |
| 30 de junho de 2027 | Cerca de 9 meses | ~8,2% |
| 30 de setembro de 2027 (projeção da administração) | Cerca de 12 meses | ~6,0% |
| 4 de janeiro de 2028 (data-limite totalmente prorrogada) | Cerca de 15 meses | ~4,7% |
Essas estimativas excluem impostos, corretagens e custo de capital. Note o formato da distribuição: a data projetada pela própria administração já está na metade inferior, e a expectativa declarada da empresa não é o caso otimista.
O cenário de negócio rompido
O preço não afetado da PTC era US$ 144,03. Voltar a esse nível desde US$ 193,60 é uma perda de:
(US$ 144,03 ÷ US$ 193,60) − 1 = −25,60%
O preço não afetado é referência, não piso garantido. Uma venda fracassada deixa desorganização: decisões de produto adiadas, equipes comerciais abaladas, uma administração que concordou publicamente que a empresa vale US$ 205. Também pode deixar um piso, se o mercado concluir que outro comprador poderia aparecer.
A PTC pode ser uma empresa estrategicamente valiosa, mas a US$ 193,60 a ação é sobretudo uma aposta na conclusão da transação, e não um investimento convencional em software subavaliado.
Como o mercado realmente reagiu, dos dois lados?
O anúncio foi lido de forma muito distinta pelos acionistas do comprador e pelos da empresa-alvo.
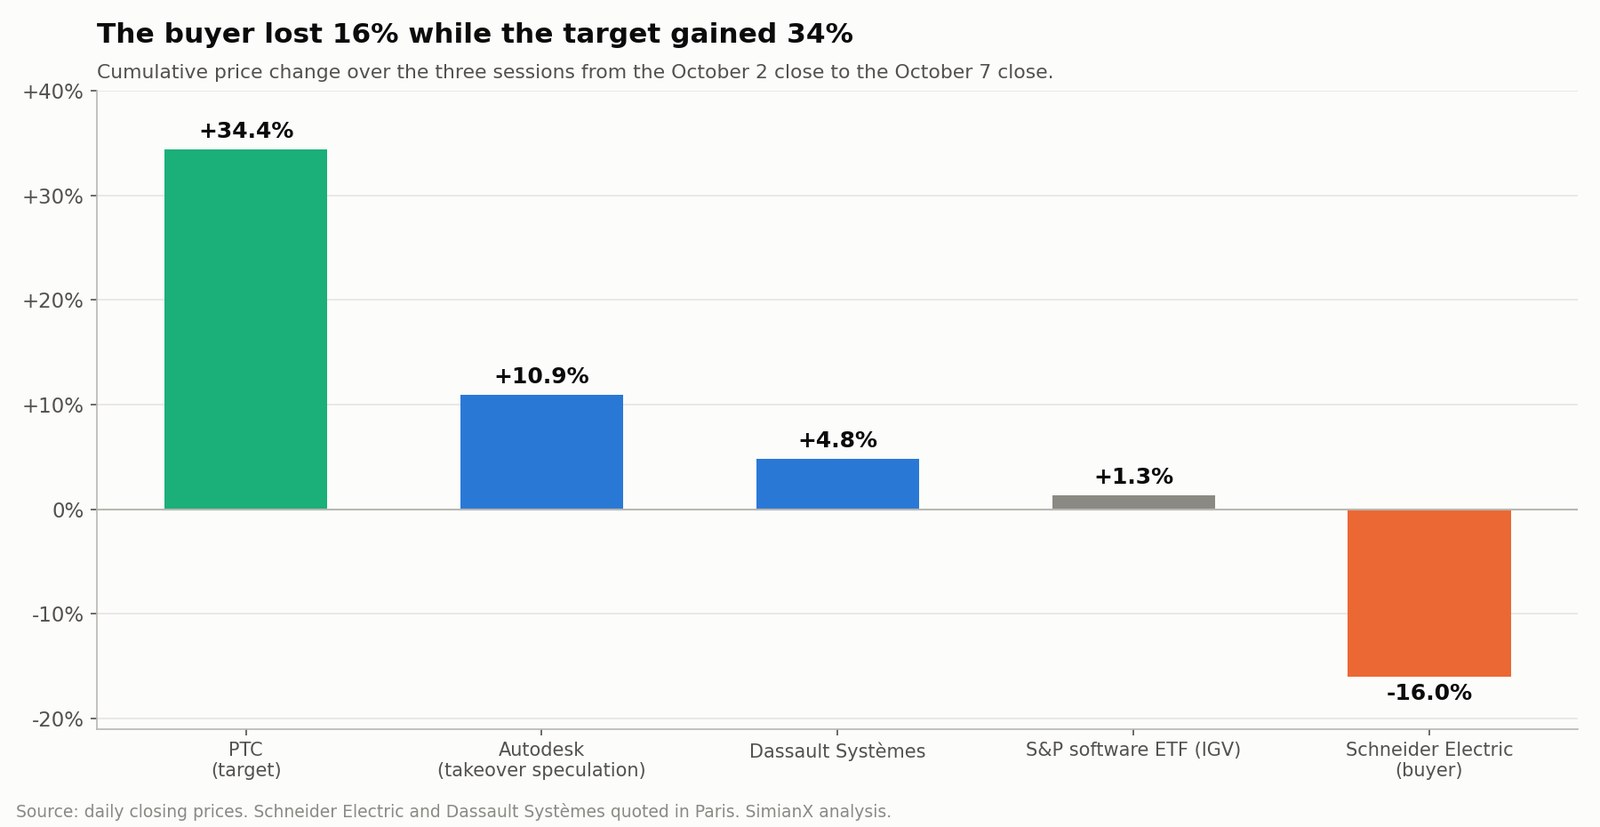
| Ativo | Variação acumulada, fechamento de 2 ao fechamento de 7 de outubro |
|---|---|
| PTC (alvo) | +34,4% |
| Autodesk (especulação de aquisição) | +10,9% |
| Dassault Systèmes | +4,8% |
| ETF de software do S&P (IGV) | +1,3% |
| Schneider Electric (compradora) | −16,0% |
A queda da Schneider não foi o "até 10%" amplamente noticiado a partir do pregão de abertura. Medida de fechamento a fechamento ao longo dos três pregões seguintes ao anúncio, a Schneider Electric perdeu 15,99% do valor de mercado. Contra um setor de software que subiu 1,3% no mesmo intervalo, é um veredicto incomumente severo sobre um negócio que a compradora descreve como transformador.
O +10,87% da Autodesk contra +1,3% do IGV é a leitura mais limpa do movimento por simpatia. O mercado não reprecificou software de projeto de forma ampla; reprecificou o único ativo grande, independente e plausivelmente adquirível da categoria.
Esse padrão — o número da manchete celebrado de um lado e discretamente punido do outro — se repete em grandes operações estratégicas. Apareceu ao contrário em nosso estudo do acordo Generac-Amazon, em que uma manchete de US$ 8 bilhões se apoiava em US$ 2,4 bilhões de entregas efetivamente comprometidas. Ler os documentos regulatórios em vez do comunicado é normalmente onde está a diferença.
O que poderia impedir a Schneider Electric de comprar a PTC?
Aprovação dos acionistas da PTC
Titulares da maioria das ações em circulação da PTC precisam aprovar a fusão em assembleia especial.
O prêmio de 42,3%, a estrutura integralmente em dinheiro e a recomendação unânime do conselho tornam a aprovação provável. Mas a comparação com a máxima de 52 semanas dá a um acionista dissidente determinado um argumento genuíno, e o documento definitivo de convocação fornecerá o material que decide o debate:
- O histórico de negociação e se outras partes foram contatadas
- As alternativas estratégicas consideradas pelo conselho
- A análise de valuation e a opinião de justiça da Evercore
- As projeções da administração entregues ao conselho
- Os interesses de conselheiros e executivos na operação
- O cronograma previsto da votação
Aprovação antitruste nos Estados Unidos
A operação está sujeita à revisão pela Lei Hart-Scott-Rodino.
Schneider e PTC ocupam partes adjacentes da tecnologia industrial. A PTC é mais forte em projeto assistido por computador, gestão do ciclo de vida do produto, gestão do ciclo de vida de aplicações e gestão do ciclo de vida de serviços. O negócio AVEVA da Schneider pesa mais em software operacional, de processos e de gestão de energia.
Essa complementaridade favorece a aprovação, mas os reguladores ainda podem examinar:
- A concentração do mercado de software industrial
- O empacotamento entre software e hardware de automação
- A interoperabilidade com sistemas de controle concorrentes
- A portabilidade dos dados do cliente
- O acesso à infraestrutura do fio digital
- Se a Schneider poderia prejudicar plataformas de automação rivais
CFIUS e revisões de investimento estrangeiro
A PTC é uma empresa americana de software industrial que atende fabricantes globais; a Schneider é uma compradora francesa. A operação exige aval do Comitê de Investimento Estrangeiro nos Estados Unidos.
A exposição da PTC a clientes de aeroespacial, defesa, manufatura avançada e governo convida a escrutínio adicional. O acordo também contempla revisões antitruste e de investimento estrangeiro em outras jurisdições.
Grandes operações transfronteiriças de software industrial de fato se concluem. A aquisição da Ansys pela Synopsys exigiu aprovações de várias jurisdições relevantes e acabou se concluindo com condicionantes. Mas "conclui-se eventualmente" e "conclui-se na data-limite inicial" são desfechos distintos, e as três prorrogações automáticas do acordo dizem qual deles os redatores esperavam.
Quão sólidos são os números da PTC isoladamente?
A Schneider não está comprando uma empresa em dificuldades. A PTC tem receita recorrente alta, forte conversão em caixa e posições defensáveis nos fluxos de desenvolvimento de produto.
Em seus resultados do terceiro trimestre fiscal de 2026 e no Formulário 10-Q correspondente, a PTC reportou:
- ARR excluindo negócios desinvestidos de US$ 2,412 bilhões
- Crescimento do ARR em moeda constante de 9,1%
- Receita trimestral de US$ 600 milhões
- Margem operacional contábil de 28%
- Margem operacional ajustada de 41%
- Fluxo de caixa operacional trimestral de US$ 261 milhões
- Fluxo de caixa livre trimestral de US$ 249 milhões
A receita reportada do terceiro trimestre caiu 7%, distorcida pela venda dos negócios ThingWorx e Kepware e pela duração encurtada de uma grande renovação com expansão.
Projeções da PTC para o exercício de 2026
| Métrica | Projeção exercício 2026 |
|---|---|
| Crescimento do ARR em moeda constante excluindo desinvestimentos | 9%–9,5% |
| Receita | US$ 2,69 bi–US$ 2,75 bi |
| Fluxo de caixa operacional | Aproximadamente US$ 880 mi |
| Fluxo de caixa livre | Aproximadamente US$ 850 mi |
| Lucro por ação contábil | US$ 8,46–US$ 9,18 |
| Lucro por ação ajustado | US$ 7,87–US$ 8,42 |
A armadilha da projeção: lucro contábil acima do ajustado
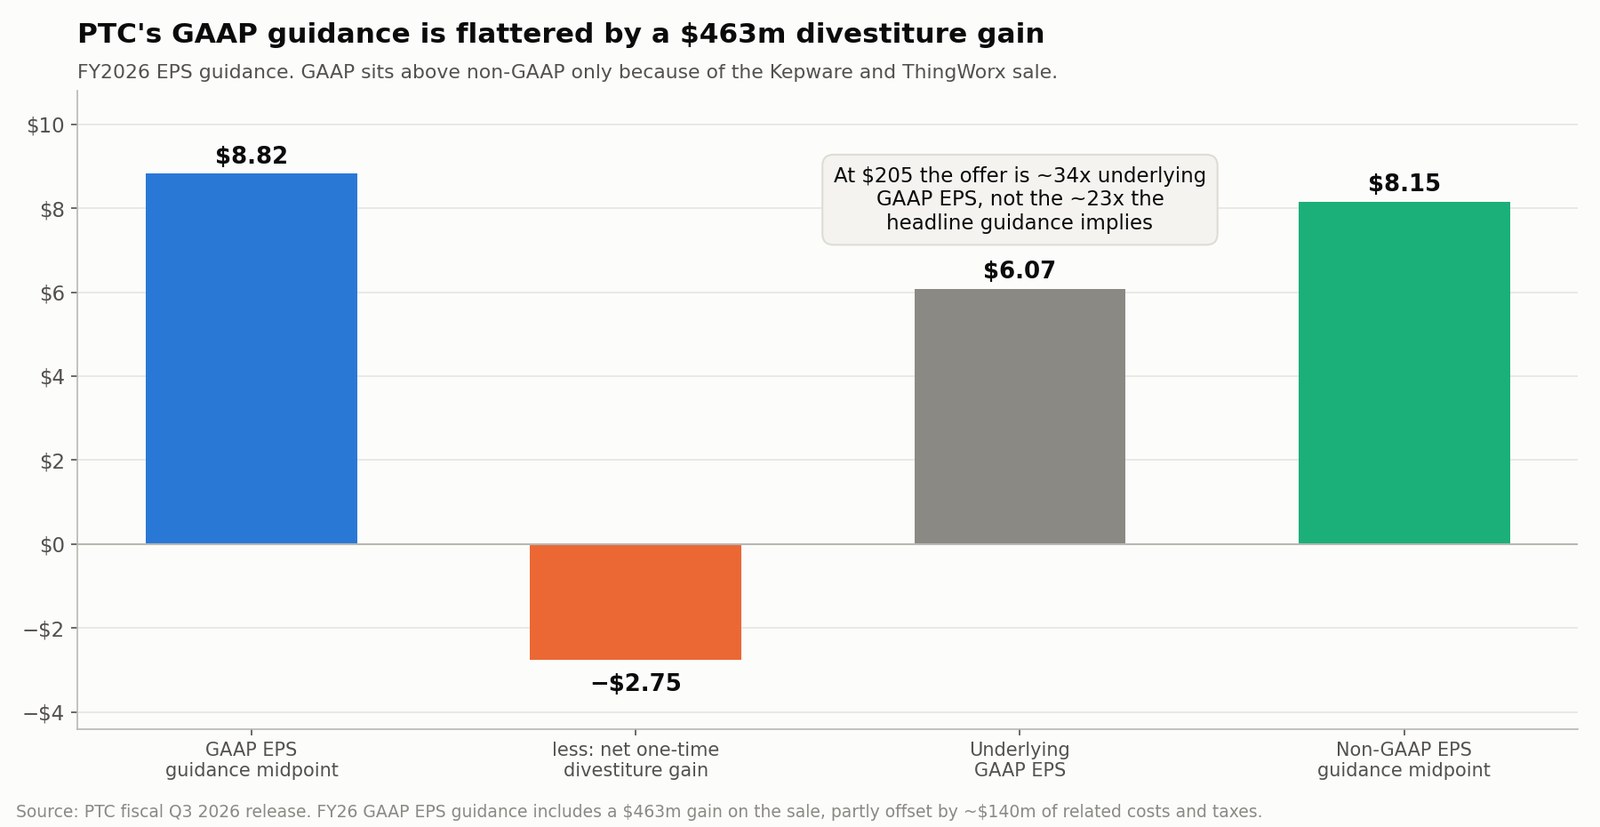
Olhe de novo as duas últimas linhas. O ponto médio do lucro por ação contábil da PTC, US$ 8,82, está acima do ponto médio ajustado de US$ 8,15. Para uma empresa de software com pesada remuneração em ações e amortização de intangíveis adquiridos, essa ordem é quase impossível, a menos que haja algo não recorrente dentro do número contábil.
E há. A PTC concluiu a venda de ThingWorx e Kepware para a TPG em março de 2026, recebendo US$ 523 milhões no fechamento. Os resultados contábeis de 2026 incluem um ganho de US$ 463 milhões nessa venda, parcialmente compensado por cerca de US$ 140 milhões de custos e impostos relacionados. Líquida dessas compensações, a contribuição não recorrente é de aproximadamente US$ 2,75 por ação.
Excluindo-a, o lucro contábil subjacente por ação fica em cerca de US$ 6,07.
Esse único ajuste muda o quanto a oferta parece cara:
| Base de lucro | LPA exercício 2026 | Preço da oferta ÷ LPA |
|---|---|---|
| Ponto médio contábil (como reportado) | US$ 8,82 | 23,2x |
| Ponto médio ajustado | US$ 8,15 | 25,2x |
| Contábil subjacente, excluindo o ganho da venda | US$ 6,07 | 33,8x |
A projeção de manchete sugere que a Schneider paga cerca de 23 vezes o lucro contábil. Sobre o lucro que o negócio realmente gerará no próximo ano, ela paga mais perto de 34 vezes. Qualquer argumento de valuation construído sobre a linha contábil publicada compara a oferta a um número que não vai se repetir.
A mesma distorção está na projeção de caixa
A projeção de US$ 850 milhões de fluxo de caixa livre carrega uma versão menor do mesmo problema. Está formulada líquida de cerca de US$ 80 milhões de peso relacionado ao desinvestimento: custos de transação, impostos e a contribuição perdida dos negócios vendidos, parcialmente compensados por itens ligados aos recursos da venda.
O fluxo de caixa livre normalizado fica, portanto, mais perto de US$ 930 milhões, o que reduz o múltiplo da transação dos 27,9x projetados para aproximadamente 25,5x. Isso corta no sentido oposto: em termos de caixa, o negócio é ligeiramente mais barato do que a cifra projetada sugere. O ponto não é que um ajuste favorece e o outro penaliza. É que nenhum dos dois números de manchete é aquele pelo qual avaliar a empresa.
A venda estreitou o foco da PTC em torno de sua estratégia de ciclo de vida inteligente do produto. O portfólio remanescente:
- Creo: projeto assistido por computador
- Windchill: gestão do ciclo de vida do produto
- Codebeamer: gestão do ciclo de vida de aplicações
- ServiceMax: gestão do ciclo de vida de serviços
- Onshape: CAD nativo em nuvem e colaboração
- Arena: PLM nativo em nuvem
- Servigistics: otimização de peças de serviço
- Vuforia: aplicações de realidade aumentada
Esses sistemas guardam os dados de produto autorizados sobre os quais a IA industrial se apoia.
A Schneider Electric está pagando caro demais pela PTC?
A lógica estratégica é clara. O valuation é discutível.
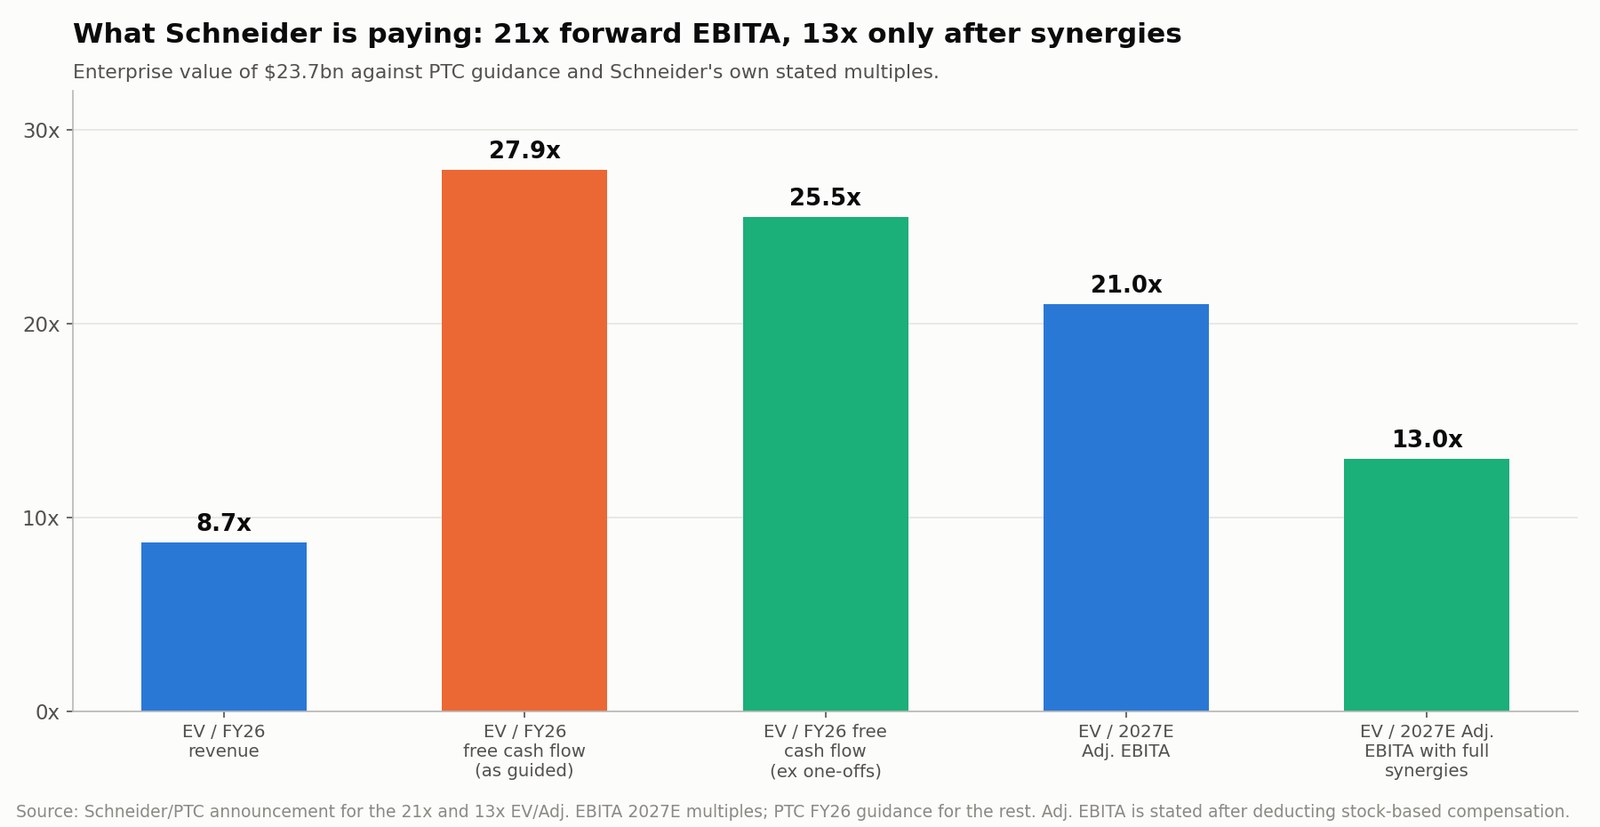
A Schneider afirma que o valor de firma de US$ 23,7 bilhões representa:
- 21 vezes o EBITA ajustado estimado de 2027
- 13 vezes o EBITA ajustado estimado de 2027 após sinergias plenas em regime
Somar as projeções da PTC completa o quadro:
| Medida de valuation | Múltiplo aproximado da transação |
|---|---|
| VF / receita 2026, ponto médio | ~8,7x |
| VF / fluxo de caixa livre 2026, como projetado | ~27,9x |
| VF / fluxo de caixa livre 2026, excluindo não recorrentes | ~25,5x |
| Preço da oferta / LPA ajustado 2026, ponto médio | ~25,2x |
| Preço da oferta / LPA contábil subjacente | ~33,8x |
| VF / EBITA ajustado estimado 2027 | 21x |
| VF / EBITA ajustado com sinergias plenas | 13x |
São múltiplos substanciais para crescimento de ARR de um dígito alto. A Schneider paga tanto por venda cruzada, desenvolvimento de IA industrial e controle dos dados de ciclo de vida do produto quanto pelo caixa atual.
A administração espera:
- € 250 milhões de sinergias anuais de custo até o terceiro ano
- Aproximadamente € 800 milhões de sinergias de receita
- Acréscimo de lucro por ação ajustado de um dígito baixo antes de efeitos de alocação do preço de compra no primeiro ano completo
- Acréscimo de um dígito médio a alto com sinergias plenas
- Retorno sobre capital investido acima do custo de capital a partir do quinto ano
Três ressalvas importam.
Primeiro, € 800 milhões de sinergia de receita não são € 800 milhões de lucro. A Schneider precisa conquistar essas vendas, arcar com a despesa comercial e de desenvolvimento associada e aplicar uma margem incremental realista.
Segundo, a medida de acréscimo exclui a alocação do preço de compra. Uma operação deste porte gerará amortização substancial de intangíveis adquiridos.
Terceiro, o múltiplo de 13x "pós-sinergias" não é um preço que alguém esteja pagando hoje. É o preço que a Schneider teria pago se cada euro de sinergia já existisse. O múltiplo efetivamente transacionado é 21x, e a distância entre os dois é o risco de execução transferido aos acionistas da Schneider, que o marcaram a menos 16% em três pregões.
Por que a Schneider Electric quer a PTC?
A Schneider está montando uma pilha tecnológica industrial integrada que abrange equipamentos físicos, software operacional, dados de engenharia e inteligência artificial.
| Camada industrial | Ativo ou plataforma da Schneider | Papel principal |
|---|---|---|
| Sistemas físicos | Equipamentos de gestão de energia e automação da Schneider | Controlam fábricas, data centers, prédios e sistemas de energia |
| Dados de operações e processos | AVEVA | Modela e gerencia ativos e processos industriais |
| Dados contextualizados e IA | Cognite | Conecta dados operacionais, de engenharia e corporativos |
| Ciclo de vida de produto e engenharia | PTC | Controla projeto, requisitos, listas de materiais e dados de serviço |
| Aplicações de IA industrial | Plataforma combinada | Converte dados confiáveis de ciclo de vida em recomendações e ações automatizadas |
A Schneider concluiu a aquisição integral da AVEVA em janeiro de 2023. Em junho de 2026, acordou comprar a empresa de dados e IA industrial Cognite por US$ 3,1 bilhões. A PTC adiciona a camada de desenvolvimento de produto que faltava a montante.
A AVEVA mostra como plantas e processos operam. A Cognite contextualiza dados entre sistemas industriais. A PTC fornece a intenção de projeto, os requisitos de engenharia, as estruturas de produto, os requisitos de software e o histórico de serviço de produtos manufaturados complexos.
O objetivo da Schneider é um fio digital contínuo cobrindo:
- Projeto do produto
- Gestão de software e requisitos
- Preparação da manufatura
- Operação da fábrica
- Consumo de energia
- Manutenção e serviço de campo
- Melhoria e redesenho do produto
É isso que a Schneider quer dizer com uma plataforma que vai "do projeto e da construção à operação e à manutenção".
Por que o fio digital é importante para a IA industrial?
Sistemas genéricos de IA geram texto plausível sem entender as consequências físicas de um erro. Aplicações industriais exigem ancoragem muito mais forte.
Um agente de IA operando numa fábrica pode precisar saber:
- Qual revisão de componente está instalada
- Se uma mudança de projeto foi aprovada
- Quais requisitos de segurança se aplicam
- Qual fornecedor produziu um componente
- Como uma máquina está operando no momento
- Se um técnico de serviço tem a certificação exigida
- Como uma mudança operacional afeta o consumo de energia
- Se uma recomendação viola uma exigência regulatória
Essa informação está espalhada por sistemas de CAD, PLM, ALM, serviço, automação e gestão de energia.
O valor econômico da PTC não está, portanto, em ter acrescentado IA generativa ao seu software. Está em a PTC controlar a base confiável de dados de produto usada para ancorar essas aplicações. A PTC já incorpora capacidade generativa e agêntica em Creo, Windchill, Codebeamer e ServiceMax: busca de dados de produto em linguagem natural, detecção de peças duplicadas, processamento automatizado de requisitos, serviço de campo assistido por IA. A própria página de estratégia de IA da empresa coloca a questão da mesma maneira.
Em mercados industriais, o ativo escasso pode não ser o modelo de linguagem. Pode ser o contexto de engenharia governado que impede o modelo de cometer um erro caro ou perigoso.
A IA industrial está entrando numa era de megafusões?
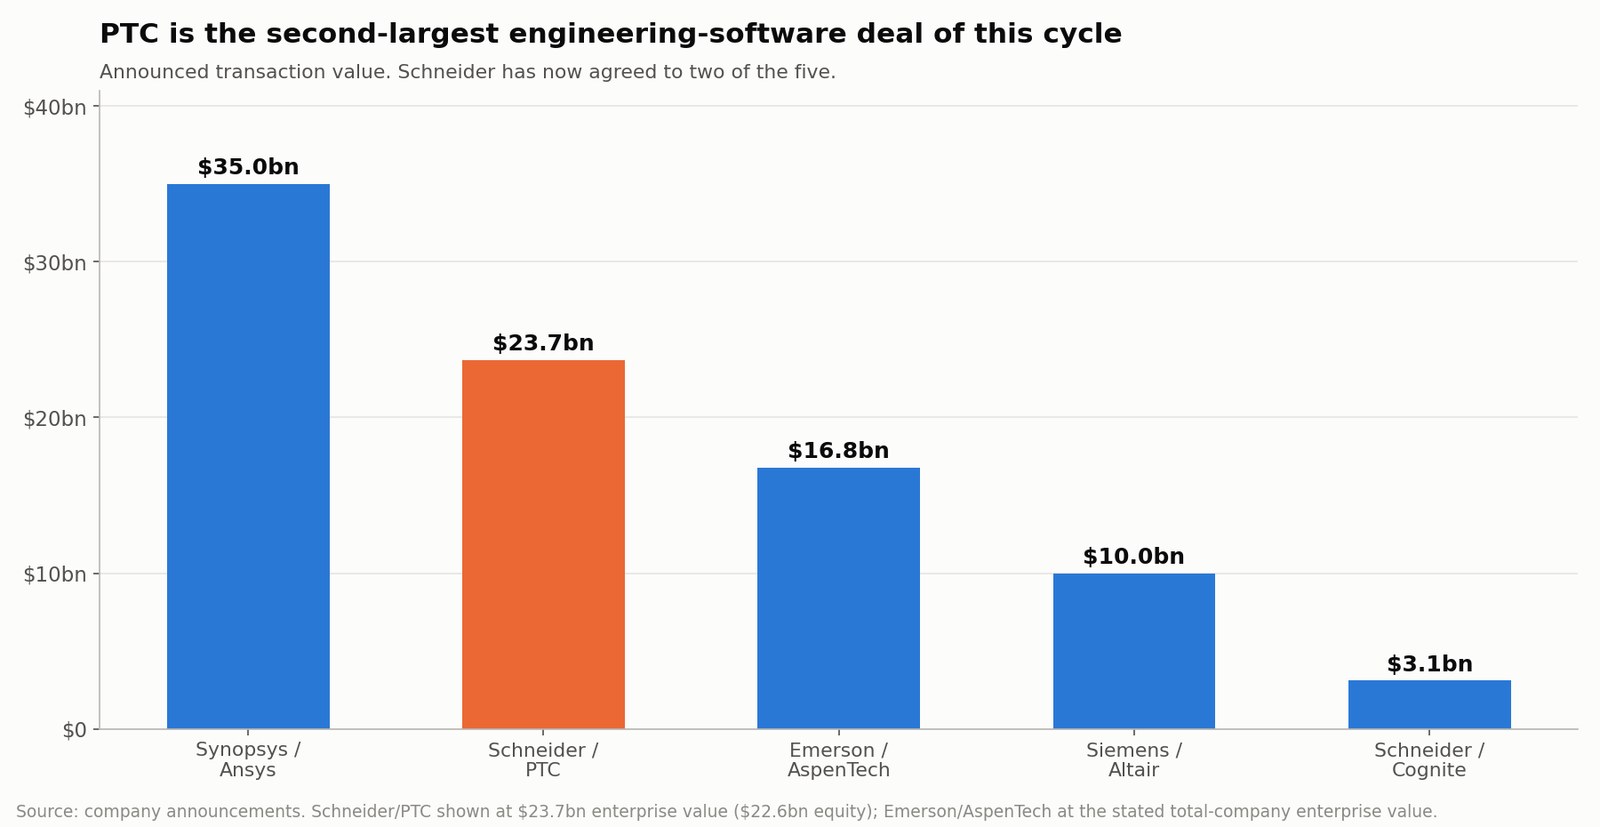
Schneider-PTC não é um caso isolado. É a segunda maior transação de software de engenharia deste ciclo.
| Comprador | Alvo | Valor anunciado | Foco estratégico |
|---|---|---|---|
| Synopsys | Ansys | ~US$ 35,0 bi | Projeto do chip ao sistema e simulação de engenharia |
| Schneider Electric | PTC | US$ 23,7 bi VF / US$ 22,6 bi capital | Ciclo de vida do produto, fio digital e IA industrial |
| Emerson | AspenTech | US$ 16,8 bi de valor de firma | Automação de processos e software industrial |
| Siemens | Altair Engineering | ~US$ 10,0 bi VF | Simulação, HPC, ciência de dados e IA |
| Schneider Electric | Cognite | US$ 3,1 bi | Contextualização de dados industriais e IA |
A Schneider já acordou duas das cinco. A Siemens concluiu sua aquisição da Altair em março de 2025. A Synopsys concluiu sua aquisição da Ansys em julho de 2025. A Emerson assumiu a propriedade integral da AspenTech em março de 2025.
Uma era de consolidação está claramente em curso. Mas chamá-la de onda de aquisições de IA simplifica demais o que os compradores estão comprando. Os alvos atraentes compartilham:
- Fluxos de engenharia críticos para o negócio
- Modelos proprietários de dados industriais
- Receita recorrente alta
- Alta retenção de clientes
- Integração profunda nos processos de desenvolvimento de produto
- Altos custos de troca
- Expertise técnica especializada
- Potencial de venda cruzada por meio de uma plataforma industrial maior
A IA é o acelerante. Receita recorrente, relacionamento com clientes e dados estruturados justificam a maior parte do preço.
Quais empresas podem ser afetadas pela consolidação do software industrial?
Autodesk
A Autodesk subiu 10,87% nos três pregões seguintes ao anúncio, contra 1,3% do setor de software. É um movimento de especulação de aquisição, não uma reprecificação setorial.
A Autodesk tem posições fortes em arquitetura, engenharia, construção, manufatura e mídia. Seu mix de clientes e perfil regulatório diferem dos da PTC, e uma aquisição exigiria um comprador excepcionalmente capitalizado.
Dassault Systèmes
A Dassault Systèmes compete com a PTC por meio de CATIA, SOLIDWORKS, ENOVIA e a plataforma 3DEXPERIENCE. Sua combinação de software de projeto, simulação e ciclo de vida lhe dá dados industriais valiosos e relevância estratégica real. Seu tamanho e sua estrutura societária complicam uma aquisição integral, mas o múltiplo da PTC influenciará como os investidores avaliam esse portfólio.
Siemens
A Siemens já detém um dos portfólios de software industrial mais amplos: NX, Teamcenter, Siemens EDA e Altair. O movimento da Schneider aumenta a pressão para conectar software de engenharia com automação e dados operacionais.
Emerson, Rockwell Automation e Honeywell
Essas empresas estão construindo estratégias de automação definida por software. É mais provável que busquem aquisições menores em dados industriais, simulação, cibersegurança, gêmeos digitais e operações autônomas do que tentem outra transação acima de US$ 20 bilhões.
Empresas privadas de IA industrial
A venda da Cognite por US$ 3,1 bilhões mostrou que plataformas privadas de dados industriais podem alcançar valuations estratégicos. Compradores buscarão tecnologia defensável em contextualização de dados, robótica, fio digital e IA informada pela física.
Ainda assim, convém evitar comprar qualquer ação de software industrial por especulação de aquisição. Os candidatos mais fortes combinam qualidade financeira com um ativo que preenche uma lacuna específica no portfólio de um comprador crível. A mesma disciplina vale para a consolidação de semicondutores, em que a oferta de US$ 7 bilhões da ON Semiconductor pela Synaptics foi uma aposta em IA física, não numa narrativa de IA.
Uma plataforma de pesquisa multiagente como a SimianX AI ajuda a comparar fundamentos, notícias atuais e documentos da SEC em vez de operar por rumor:
- SimianX AI — pesquisa multimodelo e análise de mercado ao vivo
- Ranking Cripto da SimianX — desempenho dos modelos concorrentes, acompanhado ao vivo
- Artigos da SimianX — pesquisa no nível dos documentos regulatórios, em ações e ativos digitais
Quais são os maiores riscos para a Schneider Electric?
Acionistas da PTC enfrentam risco de conclusão. Os da Schneider enfrentam um conjunto muito mais amplo de riscos de longo prazo, e já precificaram parte deles com os −16%.
Risco de financiamento
A Schneider planeja emitir € 5 bilhões a € 6 bilhões em capital e € 16 bilhões a € 17 bilhões em dívida, ponteados no intervalo por uma linha comprometida de US$ 25 bilhões. O capital dilui os acionistas atuais. A dívida eleva a despesa financeira e reduz a flexibilidade. Juros de mercado mais altos antes de colocar o financiamento permanente encareceriam ainda mais a operação.
Complexidade de integração
A Schneider precisa integrar a PTC enquanto segue desenvolvendo a AVEVA e concluindo a aquisição da Cognite. Juntas poderiam formar uma plataforma poderosa. Também poderiam produzir:
- Sobreposição de produtos
- Incentivos comerciais confusos
- Complexidade organizacional
- Desenvolvimento de produto mais lento
- Saída de funcionários
- Preocupação dos clientes com a estabilidade do roteiro de produtos
- Dificuldade de preservar cultura de empresa de software dentro de um grupo industrial
Risco de sinergias de receita
A meta de € 800 milhões em sinergias de receita depende de venda cruzada, expansão geográfica e desenvolvimento conjunto de produtos. Sinergias de receita são mais difíceis de materializar do que economias de custo porque os clientes precisam comprar voluntariamente os produtos combinados. Grandes clientes industriais costumam resistir à concentração de fornecedores e preferem sistemas best-of-breed.
Risco de interoperabilidade
A Schneider descreve repetidamente a plataforma como aberta e interoperável. Precisa provar que os clientes podem continuar usando produtos da PTC com sistemas de automação de outros fabricantes. Se a PTC passar a parecer uma extensão cativa do hardware da Schneider, concorrentes atacarão a base instalada.
Risco de retorno sobre capital
Não se espera que o retorno sobre capital supere o custo de capital antes do quinto ano, incluindo sinergias plenas. Isso deixa pouca margem para atrasos de integração, crescimento mais lento de software, custos de financiamento mais altos, perda de clientes, adoção mais lenta de IA ou venda cruzada mais fraca.
O que os atuais acionistas da PTC devem fazer?
Não há uma resposta única; depende de impostos, objetivos, tolerância a risco e alternativas. Um arcabouço disciplinado tem seis passos.
1. Calcular o spread atual
Spread de fusão = (US$ 205 − preço atual da PTC) ÷ preço atual da PTC
A US$ 193,60 o spread bruto é 5,89%. Ele muda diariamente. Um preço mais alto reduz o retorno prospectivo; um preço mais baixo o aumenta, mas pode sinalizar risco crescente de não conclusão.
2. Converter o spread em probabilidade implícita
Probabilidade implícita = queda ÷ (alta + queda)
Aos preços atuais isso dá 49,57 ÷ 60,97 = 81,3%. Recalcule a cada movimento de preço. Se sua própria estimativa de probabilidade de conclusão estiver abaixo da do mercado, a posição não vale a pena, por mais atraente que pareça o percentual.
3. Estimar uma data de conclusão realista
A administração projeta o terceiro trimestre de 2027, já duas prorrogações automáticas além da data-limite inicial. Não modele a data mais cedo possível. Calcule um retorno anualizado para cada data plausível, inclusive 4 de janeiro de 2028.
4. Construir uma faixa de valuation para o negócio rompido
Os US$ 144,03 não afetados são referência, não conclusão. Uma faixa mais robusta considera o ARR atualizado, fluxo de caixa livre autônomo de cerca de US$ 930 milhões normalizados, múltiplos de software comparáveis, o mercado em geral, possíveis compradores alternativos e a desorganização que um negócio fracassado deixa.
5. Precificar a ausência de multa de rescisão reversa
Se os reguladores bloquearem a transação, nenhum pagamento vai para os acionistas da PTC. Compare o spread oferecido com spreads de operações que têm multa reversa. Um spread de 5,9% com proteção e um de 5,9% sem ela não são o mesmo investimento.
6. Dimensionar a posição pensando no fracasso
Dimensione pela perda no cenário adverso, não pelo ganho esperado. Quem busca US$ 11,40 por ação precisa ser capaz de absorver uma queda de cerca de US$ 49,57 por ação se o negócio romper.
Outra empresa poderia fazer uma oferta maior pela PTC?
Uma proposta superior é juridicamente possível. O acordo permite ao conselho da PTC considerar certas propostas não solicitadas quando os deveres fiduciários exigirem.
Vários fatores dificultam uma oferta concorrente:
- A Schneider já paga prêmio de 42,3%
- A operação implica 21x o EBITA ajustado de 2027 e cerca de 34x o lucro contábil subjacente
- A Schneider tem encaixe estratégico genuíno via AVEVA e Cognite
- Um comprador concorrente precisaria de um pacote de financiamento enorme
- A PTC poderia dever à Schneider uma multa de rescisão de US$ 700 milhões
- Outros compradores estratégicos enfrentariam preocupações antitruste iguais ou maiores
Um fator corta no sentido oposto: o preço de US$ 205 está abaixo da máxima de fechamento de 52 semanas da própria PTC, o que enfraquece a defesa do "valor pleno e justo" em qualquer contestação de acionistas e reduz a barreira que um licitante rival precisaria superar para parecer crível.
No conjunto, uma oferta maior deve ser tratada como potencial opcional, não como cenário-base.
Análise de cenários para a ação da PTC
| Cenário | Desfecho possível | Implicação para os acionistas da PTC |
|---|---|---|
| Conclusão antecipada | US$ 205 em dinheiro no primeiro semestre de 2027 | ~12% anualizados a partir de US$ 193,60 |
| Conclusão conforme projetado | US$ 205 em dinheiro até o 3T de 2027 | ~6% anualizados a partir de US$ 193,60 |
| Revisão regulatória causa atraso | US$ 205 recebidos no fim de 2027 ou em janeiro de 2028 | ~4,7% anualizados e capital imobilizado por mais tempo |
| Surge oferta superior | Oferta acima de US$ 205 | Potencial adicional, probabilidade aparentemente limitada |
| A transação fracassa | A PTC volta a negociar isolada, sem multa reversa | Cerca de −25,6% rumo ao preço não afetado |
| Termos renegociados | Preço em dinheiro ou prazo mudam | Depende das condições de mercado e do motivo |
A ideia central: o desempenho operacional da PTC pode continuar forte enquanto a ação cai, se a probabilidade percebida de conclusão diminuir. Assinada uma fusão definitiva em dinheiro, probabilidade e prazo dominam o valuation tradicional.
O negócio é altista para as ações de IA industrial?
É altista para o valor estratégico percebido do software industrial, mas as implicações variam por empresa. Dá suporte a valuations mais altos para negócios que detenham:
- Dados de ciclo de vida de produto
- Simulação de engenharia
- Tecnologia de gêmeos digitais
- Grafos de conhecimento industrial
- CAD nativo em nuvem
- Gestão do ciclo de vida de aplicações
- Cibersegurança industrial
- Serviço de campo assistido por IA
- Software de robótica e manufatura autônoma
Ainda assim é preciso distinguir uma plataforma valiosa de IA industrial de uma empresa que acrescenta "IA" à apresentação a investidores. Os ativos mais fortes resolvem três problemas difíceis:
- Contexto de dados: entendem as relações entre produtos, componentes, processos e ativos físicos
- Integração ao fluxo de trabalho: seu software está dentro do trabalho diário de engenheiros e operadores
- Governança: seus resultados podem ser rastreados, autorizados e auditados
É por isso que a PTC obtém prêmio elevado apesar de um crescimento de ARR mais próximo de 9% do que das taxas associadas a software de IA em estágio inicial.
Veredicto final: a IA industrial entra numa era de megafusões?
Sim, mas uma era seletiva, centrada em dados industriais confiáveis e fluxos de trabalho de ponta a ponta, não no marketing de IA generativa.
A Schneider Electric paga US$ 22,6 bilhões pela PTC porque a PTC controla informações críticas de produto e engenharia ao longo dos fluxos de CAD, PLM, ALM e serviço. Combinada aos equipamentos de automação da Schneider, ao software operacional da AVEVA e à plataforma de dados contextualizados da Cognite, poderia completar um verdadeiro fio digital industrial.
Para os acionistas da PTC, a maior parte desse valor estratégico já está no preço. A US$ 193,60:
- A alta até a oferta de US$ 205 é de 5,89%
- A queda até o preço não afetado é de 25,60%
- A probabilidade implícita de conclusão é de 81,3%
- A data projetada de conclusão está a quase um ano, com limite contratual a quinze meses
- Não há multa de rescisão reversa se os reguladores intervierem
- O preço da oferta está 0,4% abaixo da máxima de fechamento de 52 semanas da própria PTC
- Uma oferta concorrente maior é possível, mas não deve ser presumida
A aquisição é evidência forte da tese de consolidação em IA industrial. Não torna a PTC automaticamente atraente a qualquer preço.
Vale acompanhar o documento de fusão, a data da assembleia, o andamento do HSR, a revisão do CFIUS, a emissão de ações da Schneider e o spread em dinheiro. A SimianX AI reúne movimentos de preço ao vivo, documentos da SEC, análise de notícias e leituras altistas e baixistas concorrentes exatamente para isso.
A conclusão maior: a IA industrial está saindo de funcionalidades isoladas de software para uma disputa pelo controle de todo o ciclo de vida do produto e do ativo. As empresas que detêm dados de engenharia confiáveis podem se tornar os ativos mais valiosos — e mais disputados — da tecnologia industrial.
Perguntas frequentes sobre a operação Schneider Electric-PTC
O que acontecerá com a ação da PTC após a fusão com a Schneider Electric?
Se a transação se concluir nos termos atuais, cada ação elegível da PTC será convertida no direito de receber US$ 205 em dinheiro, sem juros e sujeito às retenções aplicáveis. A PTC se tornará subsidiária integral da Schneider e deixará de ser negociada na Nasdaq.
Por que a ação da PTC está abaixo do preço de aquisição de US$ 205?
A diferença reflete o tempo até a conclusão e o risco de que condições regulatórias, de acionistas ou outras impeçam a operação. No fechamento de 7 de outubro, a US$ 193,60, o spread bruto era de 5,89%, o que implica que o mercado precifica cerca de 81,3% de probabilidade de conclusão.
US$ 205 é um bom preço para os acionistas da PTC?
É um prêmio de 42,3% sobre o fechamento não afetado de 2 de outubro, e 0,4% abaixo da máxima de fechamento de 52 semanas da PTC, de US$ 205,87, registrada em 20 de outubro de 2025. As duas afirmações são verdadeiras. Qual delas importa depende de quando o acionista comprou.
Quando a Schneider Electric concluirá a aquisição da PTC?
As empresas esperam concluir até o terceiro trimestre de 2027. O acordo fixa data-limite inicial em 4 de abril de 2027, com três prorrogações automáticas de três meses por condições regulatórias específicas, estendendo o limite contratual a 4 de janeiro de 2028.
O que acontece com os acionistas da PTC se os reguladores bloquearem o negócio?
Os acionistas da PTC não recebem nada. O acordo contém multa de rescisão de US$ 700 milhões devida pela PTC em circunstâncias específicas e nenhuma multa de rescisão reversa devida pela Schneider. O risco regulatório é suportado pelo lado vendedor, sem compensação.
A ação da PTC é compra antes de a aquisição se concluir?
A PTC é agora sobretudo uma posição de arbitragem de fusão. O retorno está limitado perto de US$ 205, a menos que surja oferta superior, e a queda é cerca de quatro vezes a alta se o negócio fracassar. Compare o spread anualizado com risco de conclusão, impostos e alternativas antes de manter.
A aquisição da PTC significa que virão mais compras em IA industrial?
Aumenta a probabilidade de mais consolidação, especialmente entre empresas que controlam dados de engenharia, gêmeos digitais, simulação e fluxos industriais. Os próximos negócios devem mirar plataformas diferenciadas mais do que companhias apoiadas numa narrativa de marketing de IA.
Leitura Relacionada
- Copart-ACV 2026: ACVA sobe 44% e deixa só 0,9% de alta
- Generac e Amazon: US$ 2,4 bi atrás de uma manchete de 8
- Acoes ON Semiconductor 2026: aposta em IA fisica Synaptics
- Acordo Nvidia-Hugging Face 2026: 86 vezes a receita
- Ação AKAM: acordo com a Anthropic exige US$ 4,8 bi de capex
- Acordo Amazon Qualcomm: 54 milhões de ações em jogo
- Ação Caterpillar 2026: o trade de energia para a IA
Fontes primárias de pesquisa
- Anúncio da operação entre Schneider Electric e PTC
- Formulário 8-K da PTC anunciando o acordo de fusão
- Acordo de fusão integral entre Schneider Electric e PTC
- Resultados do terceiro trimestre fiscal de 2026 da PTC
- Formulário 10-Q do terceiro trimestre fiscal de 2026 da PTC
- Conclusão da venda de ThingWorx e Kepware pela PTC
- Estratégia de inteligência artificial industrial da PTC
- Listagem e dados de mercado da PTC na Nasdaq
- Relações com investidores e resultados financeiros da Schneider Electric
- Aquisição proposta da Cognite pela Schneider Electric
- Software industrial AVEVA
- Conclusão da aquisição da Altair pela Siemens
- Conclusão da aquisição da Ansys pela Synopsys
- Sala de imprensa da Emerson
- Autodesk · Dassault Systèmes · Siemens
- Programa de notificação prévia Hart-Scott-Rodino da FTC
- Comitê de Investimento Estrangeiro nos Estados Unidos
- Dados históricos de cotação da PTC


