Precificar a ameaça Starlink: o que 8 bilhões de dólares em 800 MHz realmente compram
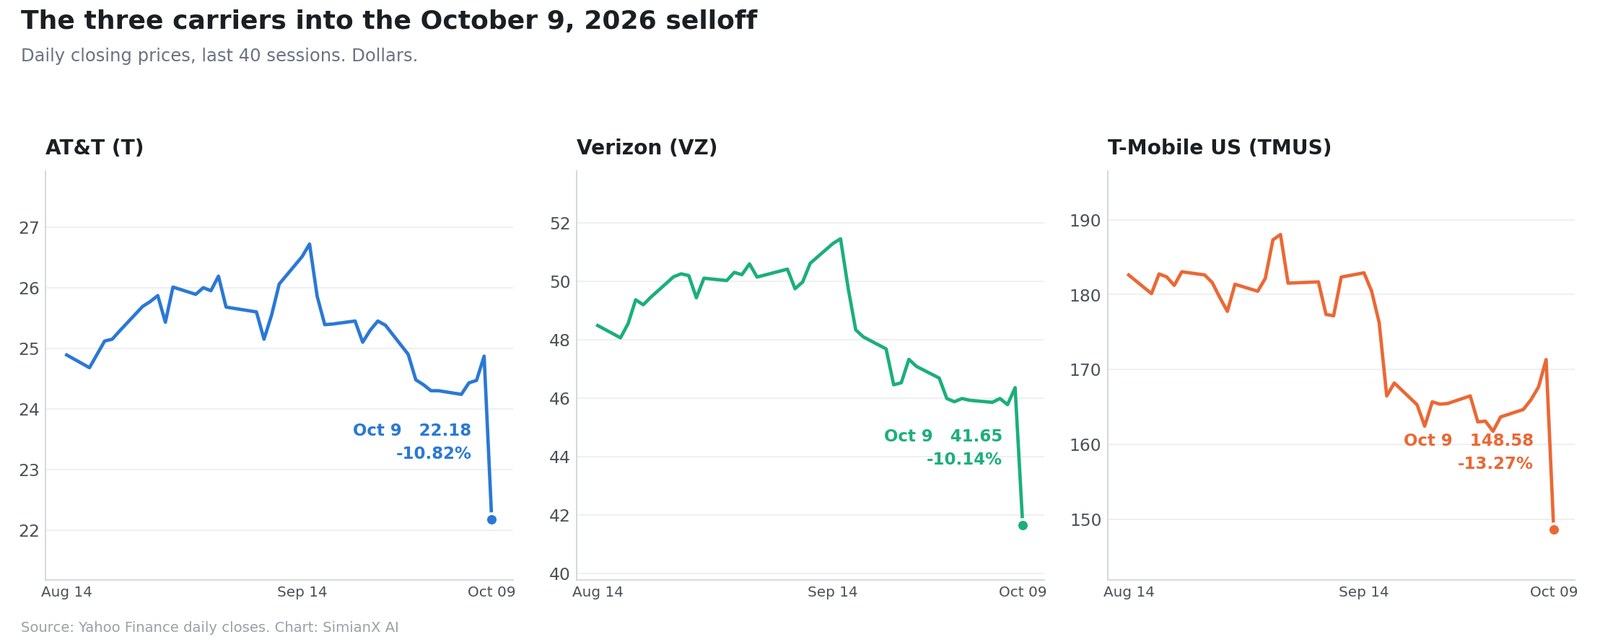
Na noite de 8 de outubro de 2026, após o fechamento do pregão, a Grain Management anunciou um acordo definitivo para vender 100% de sua carteira nacional de espectro de 800 MHz à SpaceX. No pregão seguinte, AT&T, Verizon e T-Mobile US perderam cerca de 62 bilhões de dólares de valor de mercado somado.
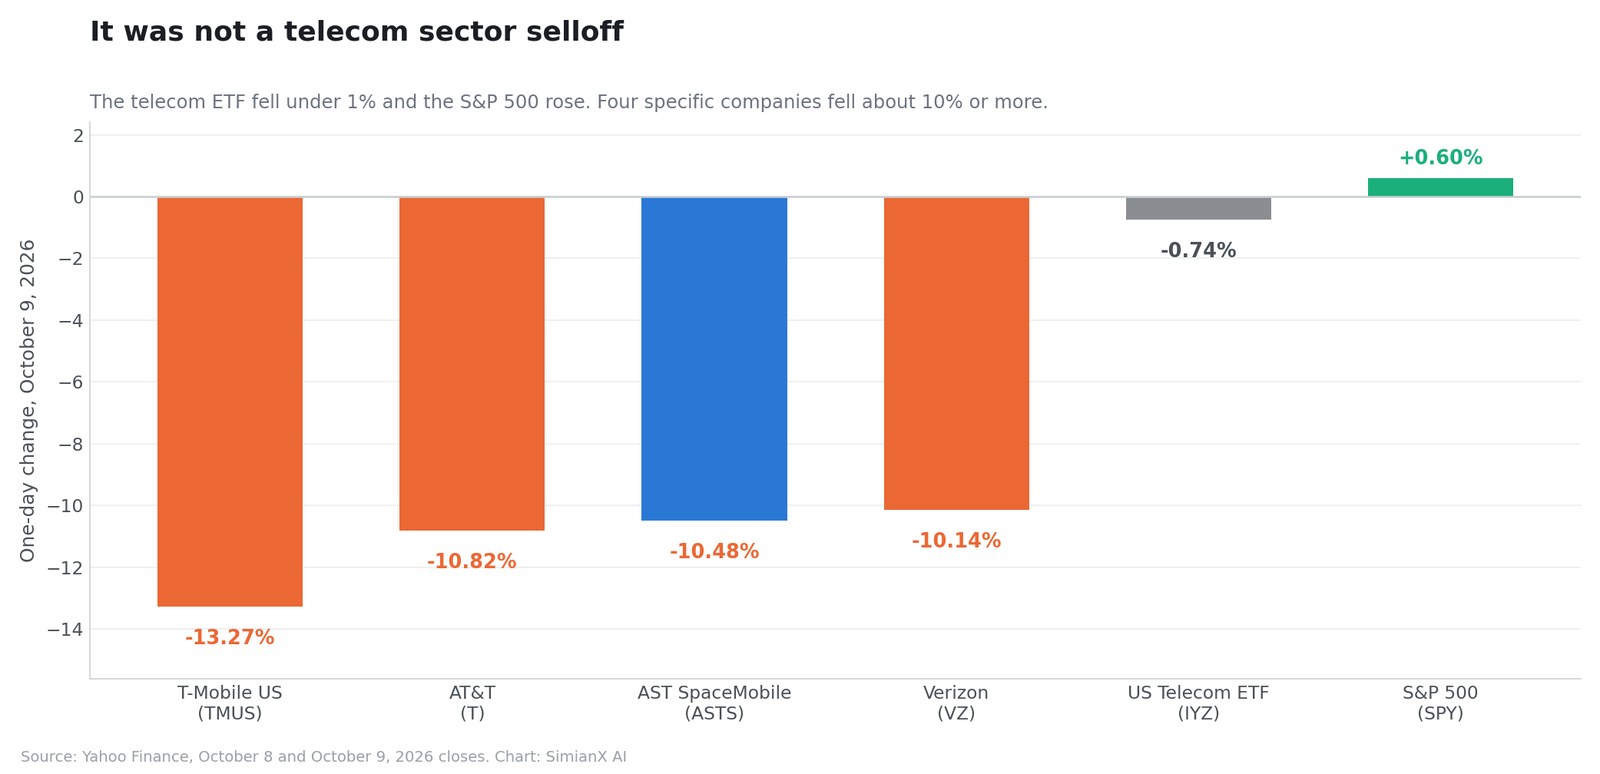
Quase todos os relatos daquele dia descreveram um setor de telecomunicações em retirada. O setor não estava em retirada. Em 9 de outubro o ETF iShares U.S. Telecommunications caiu 0,74% e o S&P 500 subiu 0,60%. O que caiu foi uma lista de quatro empresas específicas: as três operadoras e uma concorrente de satélite.
Este artigo faz duas coisas que a primeira onda de cobertura não fez.
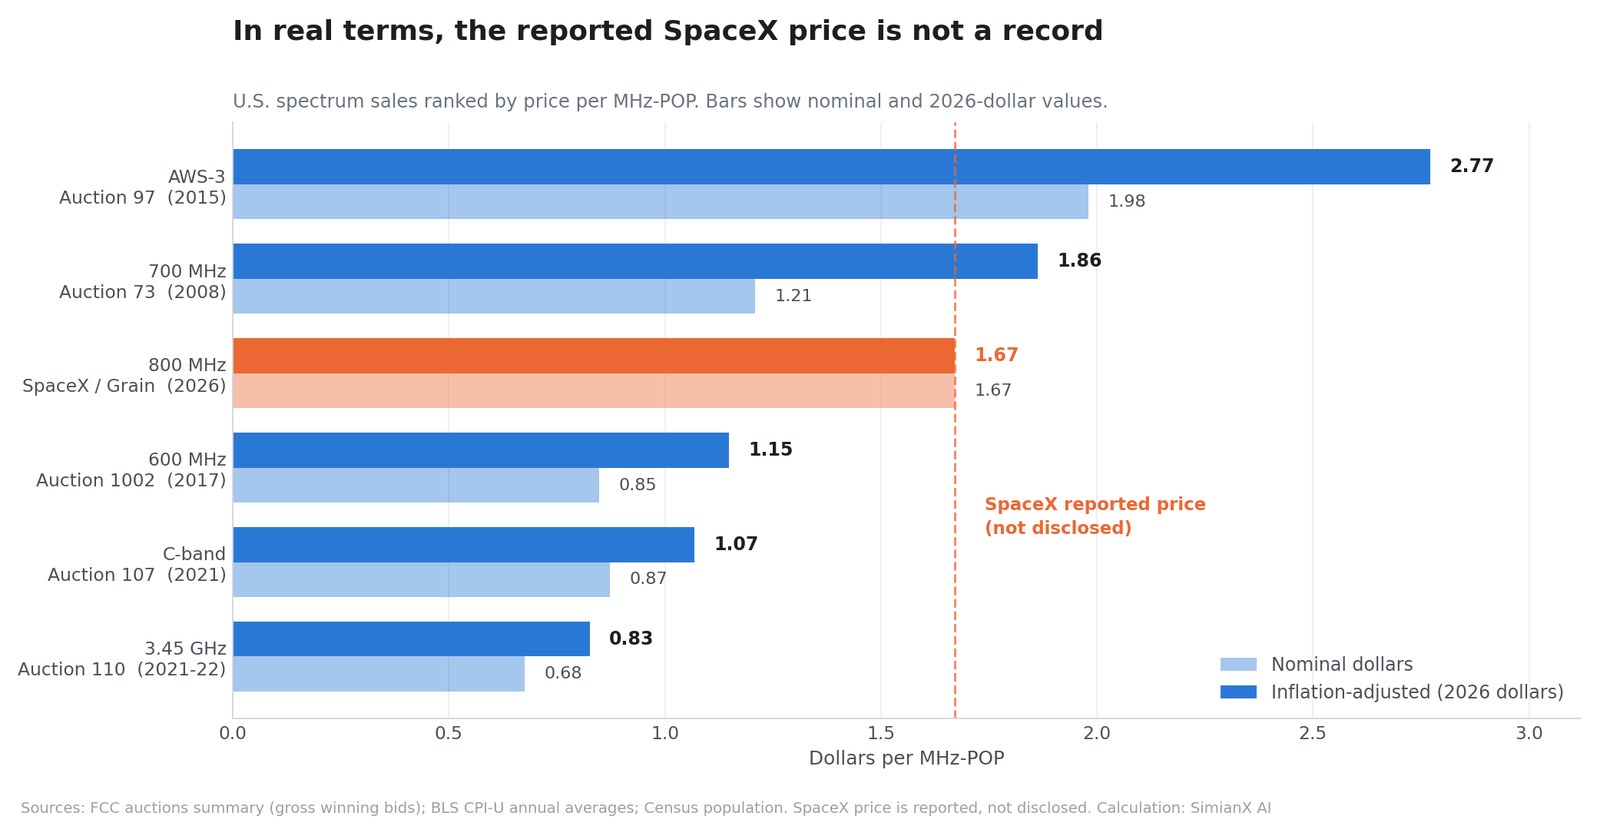
Primeiro, precifica o negócio. Os 8 bilhões de dólares noticiados equivalem a cerca de 1,67 dólar por MHz-POP, e o único jeito de julgar esse número é compará-lo com o histórico real de vendas de espectro nos Estados Unidos. Medido em dólares de 2026 contra cinco leilões da FCC, o preço noticiado não é um recorde para espectro de banda baixa: fica aproximadamente 10% abaixo do leilão de 700 MHz de 2008.
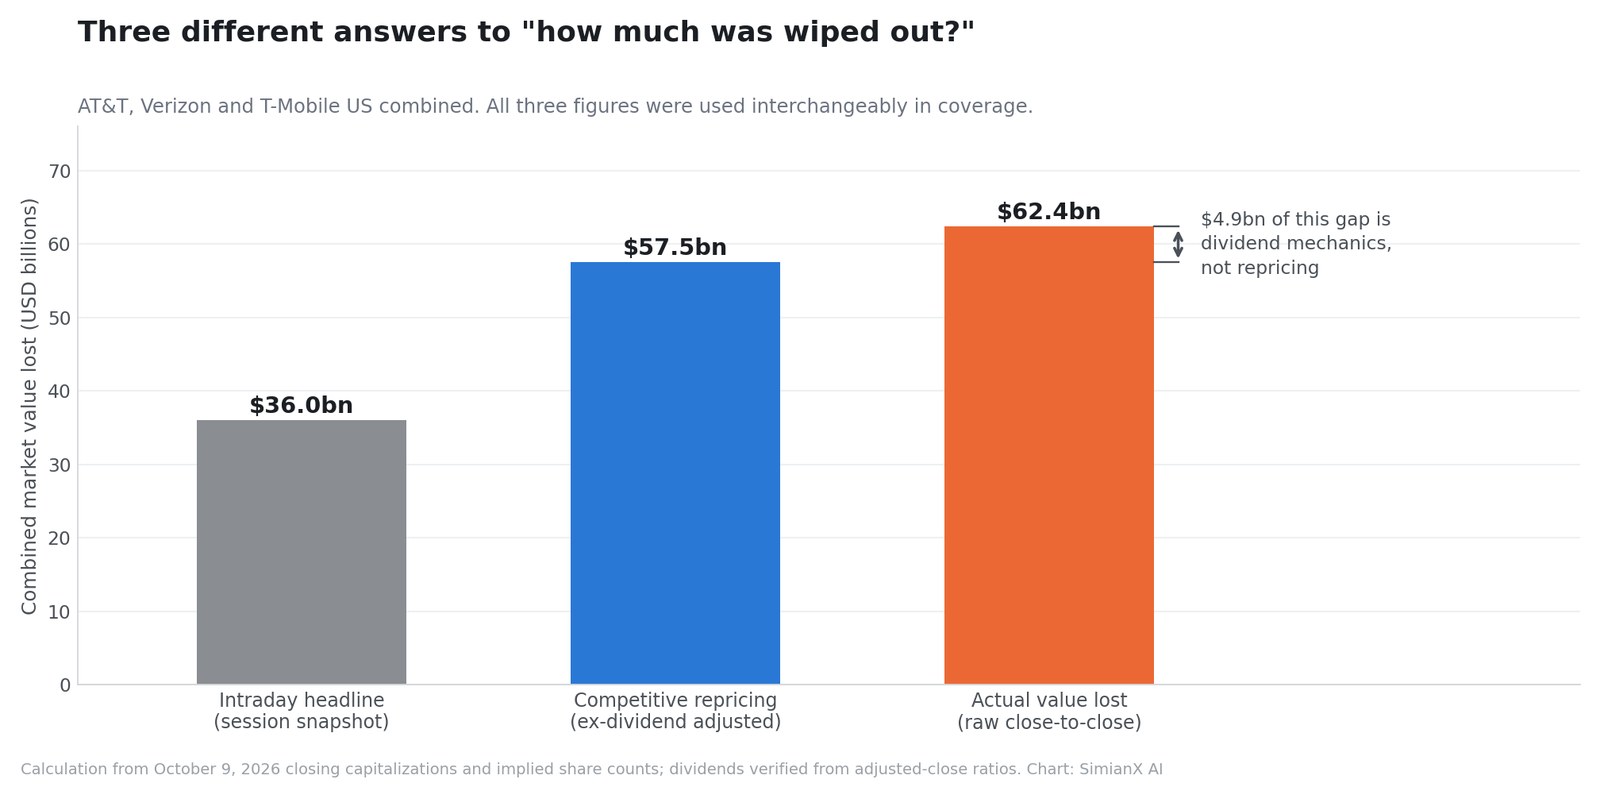
Segundo, separa três números diferentes de "valor destruído" que foram usados de forma intercambiável: os ~36 bilhões que circularam durante o pregão, os ~57,5 bilhões de pura reprecificação competitiva e os ~62,4 bilhões que de fato desapareceram entre os fechamentos de 8 e 9 de outubro.
O acordo é real, a reprecificação foi racional na direção, e o preço que a SpaceX teria pago é alto, mas não histórico. As três operadoras não estão igualmente expostas, e aquela que o mercado puniu com mais força já havia perdido seu prêmio de crescimento meses antes.
Todos os dados de mercado e financeiros refletem as informações disponíveis até o fechamento de 9 de outubro de 2026, o último pregão completo antes da publicação. Este artigo tem finalidade educativa e não constitui recomendação personalizada de investimento.
O que a Grain Management e a SpaceX realmente assinaram
O comunicado da Grain Management foi distribuído pela PR Newswire às 20h17 de 8 de outubro de 2026. Ele afirma que a SpaceX adquirirá 100% da carteira nacional de espectro de 800 MHz da Grain e que a operação está sujeita à aprovação da FCC e a outras condições usuais de fechamento.
Quatro pontos desse comunicado pesam mais que a manchete.
Nenhum preço foi divulgado
O anúncio não traz nenhum termo financeiro. O valor aproximado de 8 bilhões de dólares em dinheiro foi noticiado pelo The Wall Street Journal e depois amplamente repetido, inclusive pela Reuters via Investing.com e pelo Axios.
Todo cálculo por MHz-POP neste artigo — inclusive a tabela de referência abaixo — está portanto condicionado a um número não confirmado. Se o preço real for de 6 ou de 10 bilhões, as conclusões de valuation se movem junto. Essa ressalva pertence à análise, não a uma nota de rodapé.
A FCC já havia construído o caminho
Este é o detalhe que reenquadra toda a narrativa do "a Grain revendeu em dois meses". O comunicado diz que o acordo "avança os objetivos da ordem da FCC de julho de 2026" que aprovou a aquisição da Grain junto à T-Mobile e que estabeleceu um processo de seleção competitivo e um caminho condicional para a implantação de D2D.
Em outras palavras, o regulador que aprovou a compra da Grain já havia contemplado um comprador de comunicação direta ao dispositivo e montado um processo de seleção para encontrá-lo. A Grain não tropeçou em um ganho inesperado diante de um regulador surpreso: executou dentro de um arcabouço que a Comissão havia escrito três meses antes.
A carteira veio da T-Mobile, em uma troca e não em uma venda
A Grain adquiriu a carteira nacional de 800 MHz da T-Mobile em agosto de 2026, e o comunicado é explícito sobre a estrutura: a firma "adquiriu a carteira em troca de dinheiro e do espectro de 600 MHz da Grain".
Então o enquadramento tão repetido — a T-Mobile vendeu por 2,9 bilhões, a Grain revendeu por 8 bilhões, a T-Mobile deixou 5 bilhões na mesa — descreve mal a operação. A T-Mobile recebeu dinheiro mais uma carteira de 600 MHz que se encaixa em sua rede existente muito melhor do que a de 800 MHz. Se a troca foi boa depende do valor desse espectro de 600 MHz, que também nunca foi divulgado.
A escala do que foi transferido
A carteira cobre quase toda a população dos Estados Unidos com até aproximadamente 14 MHz de espectro pareado de banda baixa. David Grain, fundador e presidente-executivo da Grain Management, apresentou a operação como direcionar "espectro escasso de banda baixa para seu uso mais alto e melhor". A BDT & MSD Partners assessorou a Grain financeiramente, com o Milbank como assessor jurídico e o Latham & Watkins como assessor regulatório.
A referência MHz-POP: 8 bilhões é caro?
O espectro é precificado em dólares por MHz-POP: o preço dividido pela largura de banda em megahertz e dividido novamente pela população coberta. É a única forma de comparar uma carteira nacional de 14 MHz com um leilão de 280 MHz.
A um preço noticiado de 8 bilhões por cerca de 14 MHz cobrindo uma população americana de aproximadamente 342 milhões:
8.000.000.000 ÷ (14 MHz × 342.000.000 pessoas) ≈ 1,67 dólar por MHz-POP
A questão é se 1,67 é muito. A cobertura em geral deu a entender que era algo extraordinário. Diante do registro oficial, é alto, mas não é o mais alto, e em termos ajustados pela inflação não chega perto.
A tabela abaixo usa os lances vencedores brutos divulgados pela FCC, a largura de banda licenciada de cada leilão, a população residente americana aproximada de cada época e as médias anuais do índice de preços ao consumidor urbano do Bureau of Labor Statistics para reexpressar cada valor em dólares de 2026.
| Venda de espectro | Faixa | Ano | Arrecadação | MHz | População | $/MHz-POP nominal | Em dólares de 2026 |
|---|---|---|---|---|---|---|---|
| Leilão 97 | AWS-3 (faixa média) | 2015 | 41,33 bi $ | 65 | 321 mi | 1,98 $ | 2,77 $ |
| Leilão 73 | 700 MHz (faixa baixa) | 2008 | 19,12 bi $ | 52 | 304 mi | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (faixa baixa) | 2026 | ~8,0 bi $ | 14 | 342 mi | 1,67 $ | 1,67 $ |
| Leilão 1002 | 600 MHz (faixa baixa) | 2017 | 19,31 bi $ | 70 | 325 mi | 0,85 $ | 1,15 $ |
| Leilão 107 | Banda C de 3,7 GHz (média) | 2021 | 81,11 bi $ | 280 | 332 mi | 0,87 $ | 1,07 $ |
| Leilão 110 | 3,45 GHz (faixa média) | 2021-22 | 22,42 bi $ | 100 | 332 mi | 0,68 $ | 0,83 $ |
Lido em dólares nominais, o preço noticiado da SpaceX parece agressivo: 38% acima do leilão de 700 MHz de 2008 e 97% acima do leilão de incentivo de 600 MHz.
Lido em dólares de 2026, a ordem muda:
- 10% abaixo do Leilão 73, a venda de 700 MHz de 2008
- 40% abaixo do Leilão 97, o leilão AWS-3 de 2015
- 46% acima do Leilão 1002, o leilão de incentivo de 600 MHz
- 56% acima do leilão de banda C e 102% acima de 3,45 GHz
O veredicto honesto é portanto mais estreito que "a SpaceX pagou absurdamente a mais" e mais estreito que "a SpaceX fez uma pechincha". Sobre o preço noticiado, a SpaceX pagou um prêmio frente a qualquer outra venda de banda baixa da última década e um pouco menos do que os compradores pagaram por espectro de 700 MHz dezoito anos atrás, uma vez contabilizada a inflação.
O que a referência não consegue resolver
Quatro limites da tabela acima, ditos com clareza:
- Os 8 bilhões são noticiados, não divulgados. Toda a linha é condicional.
- A arrecadação dos leilões mistura milhares de licenças de mercados parciais; uma carteira nacional limpa normalmente exige um prêmio sobre a média de um leilão, o que sugere que o número da SpaceX deveria ficar acima das linhas de leilão.
- "Até aproximadamente 14 MHz" é um limite superior. Menos largura de banda utilizável significa um preço efetivo por MHz-POP mais alto.
- As bases populacionais são aproximadas, e os leilões medem a população por área de licença em vez de totais nacionais.
Nenhuma dessas ressalvas derruba o ponto central: quem ouviu que 8 bilhões é um preço impressionante agora tem o registro real para medi-lo. Julgar uma operação pela referência pertinente em vez da manchete é a mesma disciplina que mostrou que a oferta de 205 dólares da Schneider Electric pela PTC ficava abaixo da própria máxima anual do alvo.
Foi mesmo uma debandada das telecomunicações? O corte transversal diz que não
O teste mais limpo para saber se uma queda é sobre um setor ou sobre empresas específicas é olhar todo o setor no mesmo dia.
| Ativo | Fechamento de 8 de outubro | Fechamento de 9 de outubro | Variação |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| ETF iShares U.S. Telecom (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
Duas observações saem daí.
Primeira, o mercado amplo subiu. O S&P 500 avançou em 9 de outubro. Não foi um dia de aversão ao risco que de passagem pegou as telecomunicações: foi uma reprecificação dirigida a um punhado de papéis num dia em que todo o resto ia bem.
Segunda, o ETF de telecomunicações mal se moveu. O IYZ caiu menos de 1%, porque o índice contém operadoras de torres, cabo, fibra e fabricantes de equipamentos que não estão ameaçados — e em alguns casos são ajudados — por um novo entrante móvel que precisará de torres, transporte e hardware. "As ações de telecomunicações desabaram" era a descrição errada. Desabaram três operadoras de rede móvel e uma concorrente de satélite.
É a mesma armadilha que fez o anúncio de Accenture e Dell parecer um veredicto sobre uma única empresa quando todo o grupo de serviços de tecnologia se moveu junto, só que invertida. Lá, a alta de 6% de uma ação era na verdade um movimento setorial; aqui, uma suposta "queda setorial" eram na verdade quatro papéis. O corte transversal é a checagem nas duas direções.
O sinal da ASTS que quase ninguém mencionou
A linha mais interessante daquela tabela é AST SpaceMobile, em queda de 10,48%, tanto quanto a AT&T.
A AST SpaceMobile não é uma operadora estabelecida. É a outra empresa de satélite séria em comunicação direta ao dispositivo. Se o mercado estivesse simplesmente precificando "satélites vencem torres", a ASTS deveria ter subido. Caiu quase tanto quanto as operadoras.
Isso revela o que foi de fato reprecificado em 9 de outubro: não satélite contra terrestre, mas SpaceX contra todos os demais em comunicação direta ao dispositivo, estabelecidos e desafiantes de satélite. O mercado concluiu que uma empresa verticalmente integrada, com capacidade própria de lançamento, marca de consumo, espectro de faixa média e agora faixa baixa nacional, havia se distanciado ainda mais de qualquer outro concorrente de D2D.
Quanto valor realmente desapareceu?
Três números diferentes circularam, e não são intercambiáveis. Os três podem ser defendidos, mas só se a base for declarada.
Usando as capitalizações de fechamento de 9 de outubro e as contagens implícitas de ações (AT&T ~6,85 bi de ações, Verizon ~4,16 bi, T-Mobile ~1,07 bi):
| Base | O que mede | Valor |
|---|---|---|
| Manchete intradiária | Uma fotografia tirada durante o pregão | ~36 bi $ |
| Ajustado pelo dividendo | Apenas a reprecificação competitiva | ~57,5 bi $ |
| Bruto de fechamento a fechamento | Valor de mercado efetivamente perdido | ~62,4 bi $ |
A diferença entre os dois últimos é de 4,9 bilhões de dólares, e não é análise: é mecânica de dividendos.
O detalhe do dividendo que muda os percentuais
9 de outubro foi a data ex-dividendos tanto da AT&T quanto da Verizon. Isso é verificável nos próprios dados de preço: a razão entre o fechamento bruto de cada ação e seu fechamento ajustado despenca para exatamente 1,00 nessa data, vindo de 1,0113 na AT&T e 1,0155 na Verizon.
Essas razões implicam dividendos trimestrais de 0,2775 dólar por ação da AT&T e 0,708 dólar por ação da Verizon, coerentes com o dividendo anualizado declarado de 1,11 dólar da AT&T e com os aproximadamente 2,83 da Verizon.
Uma ação abre mecanicamente mais baixa, em cerca do valor de seu dividendo, na data ex. Portanto:
| Empresa | Movimento bruto | Dividendo | Movimento ajustado pelo dividendo |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | nenhum naquele dia | −13,27% |
É aqui que boa parte dos comentários publicados errou. As quedas frequentemente citadas de "9,8%" e "8,8%" para AT&T e Verizon são os números ajustados pelo dividendo — os corretos para medir uma mudança de expectativas competitivas. As quedas brutas foram de −10,82% e −10,14%.
Vários relatos então usaram os percentuais ajustados pelo dividendo para calcular perdas de valor de mercado. Esse pareamento é errado: o valor de mercado cai pelo total da queda do preço, porque o dividendo sai da empresa. Misturar as duas bases subestima a destruição real em cerca de 4,9 bilhões de dólares.
Por que os 800 MHz são a peça que faltava à SpaceX
Sinais de baixa frequência viajam mais longe e atravessam paredes melhor que os de alta frequência. Esse fato físico é toda a lógica estratégica desta operação.
O serviço de satélite da Starlink é mais forte onde há céu: áreas rurais, rodovias, oceanos, campo aberto. É mais fraco exatamente onde vive a maior parte da receita: dentro de prédios, no subsolo e entre estruturas urbanas densas.
Uma camada nacional de 800 MHz ataca essa fraqueza diretamente. Serve para:
- Cobertura móvel de área ampla com menos sítios
- Penetração em ambientes internos
- Serviço rural e em rodovias
- Confiabilidade de voz
- Enlaces de internet das coisas e veículos conectados
- Comunicações de emergência
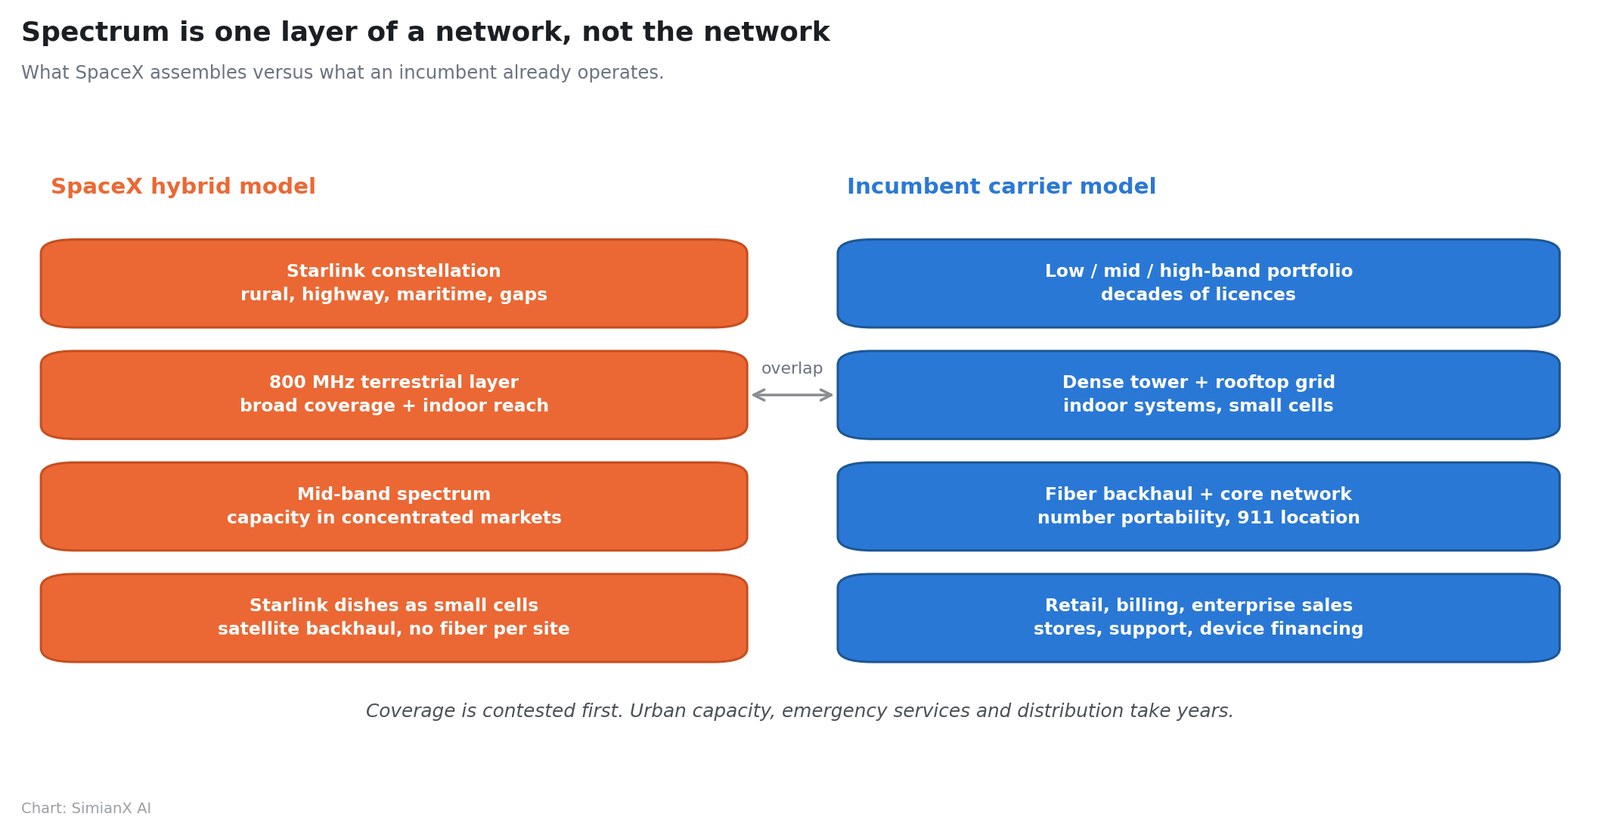
Combinada com o que a SpaceX já possui, a arquitetura passa de aspiracional a coerente:
| Camada de rede | Função |
|---|---|
| Constelação Starlink | Áreas rurais, marítimas, rodovias e vazios de cobertura |
| 800 MHz terrestre | Cobertura ampla e penetração em ambientes internos |
| Espectro de faixa média | Capacidade em mercados concentrados |
| Terminais Starlink como células pequenas | Transporte local sem fibra em cada sítio |
No mesmo período, a FCC autorizou a SpaceX a implantar uma grande nova constelação de satélites otimizados para o serviço direto ao dispositivo. A SpaceX falou em iniciar a implantação de nova geração em 2027 e ampliar o serviço móvel no fim daquele ano, com a construção seguindo em 2028. São declarações de intenção da empresa, não compromissos, e a página de atualizações da SpaceX segue sendo a fonte principal para confrontá-las.
Por que espectro ainda não é uma rede
Espectro é necessário e está longe de ser suficiente. Para competir com uma operadora nacional, a SpaceX precisaria ainda de sítios de acesso de rádio, transporte, rede central, chamadas de emergência com localização precisa, portabilidade numérica, interceptação legal, certificação de aparelhos, roaming, distribuição no varejo, faturamento, gestão de fraude, vendas corporativas, atendimento ao cliente e capacidade urbana em horários de congestionamento.
A restrição de capacidade é a que os investidores mais costumam ignorar. Um canal de banda baixa entrega cobertura, não vazão. Catorze megahertz de espectro pareado produzem sinal excelente numa área enorme e capacidade total modesta em qualquer ponto específico. Uma rede pode exibir sinal máximo e ainda assim ter desempenho ruim quando usuários demais dividem um canal estreito.
As três estabelecidas detêm em conjunto muito mais espectro nas faixas baixa, média e alta, e passaram décadas construindo torres, sítios em telhados, sistemas internos e fibra. A proposta da SpaceX de montar estações base baratas ao lado das antenas Starlink e usar transporte por satélite é genuinamente engenhosa em áreas rurais e suburbanas dispersas. É um argumento bem mais difícil em Manhattan, Chicago ou Los Angeles.
É por isso que a operação é ameaçadora sem ser iminente.
O risco real são os preços do setor, não um colapso de assinantes
A economia do móvel é dominada por custos fixos. Uma vez construída a rede, assinantes adicionais trazem margens muito altas — e o inverso vale com a mesma força. Uma queda modesta em preços ou no crescimento de assinantes atinge o lucro de forma desproporcional.
A SpaceX não precisa conquistar um quarto do mercado para prejudicar os lucros das operadoras. Precisa mudar o que elas conseguem cobrar. Há vários caminhos:
Um plano nacional barato
Cobertura por satélite mais serviço terrestre adequado, vendidos a preço baixo, sem precisar vencer testes de velocidade em cidades densas.
Pacotes com a banda larga Starlink
Domicílios que já pagam Starlink recebem serviço móvel com desconto, reduzindo o custo de aquisição de clientes e elevando a fricção de troca.
Linhas rurais, secundárias e de máquinas
Linhas reserva, viajantes, transporte e logística, agricultura, veículos conectados e dispositivos conectados: segmentos em que a cobertura geográfica importa mais que a vazão de pico.
Capacidade no atacado
Vender capacidade a operadoras móveis virtuais, montadoras e frotas logísticas, ou mesmo a operadoras convencionais que preenchem vazios de cobertura.
Resiliência para empresas e governos
Uma rede que combina terrestre e satélite atrai órgãos públicos e empresas cujas comunicações precisam sobreviver a desastres.
Mesmo uma fatia modesta no varejo obrigaria AT&T, Verizon e T-Mobile a gastar mais em promoções, subsídios de aparelhos, retenção, parcerias de satélite e espectro. O dano mais provável para os acionistas são retornos setoriais menores, não o desaparecimento das operadoras — que é também o desfecho mais difícil de enxergar nos números de assinantes de um único trimestre.
Esse padrão — um número de manchete muito maior que a economia imediata que ele implica — é o mesmo que rastreamos no acordo Generac-Amazon, em que uma manchete de 8 bilhões se apoiava em 2,4 bilhões de entregas efetivamente comprometidas, e no contrato de 11,6 bilhões da Akamai com a Anthropic, que exigia 4,8 bilhões de gasto antes de chegar a receita.
Como as operadoras já estão respondendo
As estabelecidas não foram pegas de surpresa em comunicação direta ao dispositivo.
Em 14 de maio de 2026, AT&T, T-Mobile e Verizon anunciaram um acordo de princípio para formar uma sociedade conjunta voltada a acabar com as zonas sem sinal, reunindo recursos limitados de espectro e dando aos operadores de satélite uma plataforma unificada para alcançar clientes.
O estágio exato importa: é um acordo de princípio, "sujeito à negociação de acordos definitivos entre as partes e ao cumprimento das condições usuais de fechamento". Não é uma sociedade conjunta finalizada, e nenhum termo comercial ou data de lançamento foi publicado.
John Stankey, presidente do conselho e presidente-executivo da AT&T, formulou o objetivo como manter os clientes conectados "numa estrada rural, num parque nacional, num barco ou durante uma emergência". Dan Schulman, presidente-executivo da Verizon, descreveu-o como construir "infraestrutura digital resiliente". Srini Gopalan, presidente e presidente-executivo da T-Mobile, observou que a T-Mobile já havia "lançado a primeira rede nacional direta ao dispositivo alimentada por satélite para texto e dados".
O paradoxo da T-Mobile
Essa última citação contém o fato mais estranho de toda esta história.
O serviço nacional de satélite direto ao dispositivo da T-Mobile funciona sobre satélites Starlink. A T-Mobile é ao mesmo tempo a parceira comercial de D2D mais importante da SpaceX e a operadora que o mercado julgou mais exposta à SpaceX virar concorrente.
Ela também vendeu a carteira de 800 MHz que a SpaceX está comprando agora. Uma empresa não pode ser ao mesmo tempo fornecedora da distribuição de um rival e dona do ativo de que esse rival precisa, e esperar que o arranjo siga confortável.
Defesas estruturais que permanecem intactas
- Fricção de troca. Planos familiares, financiamento de aparelhos, contratos corporativos e pacotes de banda larga.
- Capacidade urbana. Grandes carteiras de faixa baixa, média e alta que 14 MHz não conseguem reproduzir.
- Convergência. AT&T e Verizon podem empacotar móvel com fibra ou acesso sem fio fixo.
- Distribuição. Lojas, equipes de venda corporativa, relações com fabricantes de aparelhos, operações de suporte.
- Paridade regulatória. A SpaceX terá de cumprir as mesmas obrigações de confiabilidade, serviços de emergência e proteção ao consumidor.
AT&T após a queda: o argumento da convergência
A AT&T fechou 9 de outubro a 22,18 dólares, com valor de mercado próximo de 152 bilhões.
Seus resultados do segundo trimestre de 2026 foram sólidos:
- Receita de 31,6 bilhões de dólares, alta de 2,3%
- EBITDA ajustado de 12,3 bilhões
- Fluxo de caixa livre de 4,7 bilhões, ante 4,4 bilhões um ano antes
- 432 mil adições líquidas de linhas pós-pagas com taxa de cancelamento de 0,86%
- Mais de 1 milhão de adições de clientes de Conectividade Avançada
- 646 mil adições líquidas de internet: 367 mil em fibra e 279 mil em acesso sem fio fixo
- Dívida líquida de 126,4 bilhões (dívida total de 144,0 bilhões menos 17,6 bilhões de caixa)
As projeções da direção são específicas:
| Projeção da AT&T | Valor |
|---|---|
| Lucro por ação ajustado 2026 | 2,25-2,35 $ |
| Fluxo de caixa livre | Mais de 18 bi $ (2026), 19 bi $ (2027), 21 bi $ (2028) |
| Investimento de capital | 23-24 bi $ ao ano até 2028 |
| Dividendo anualizado | 1,11 $ por ação, mantido |
| Recompras de ações | ~10 bi $ em 2026; ~24 bi $ plurianuais |
| Retorno total ao acionista 2026-2028 | Mais de 45 bi $ |
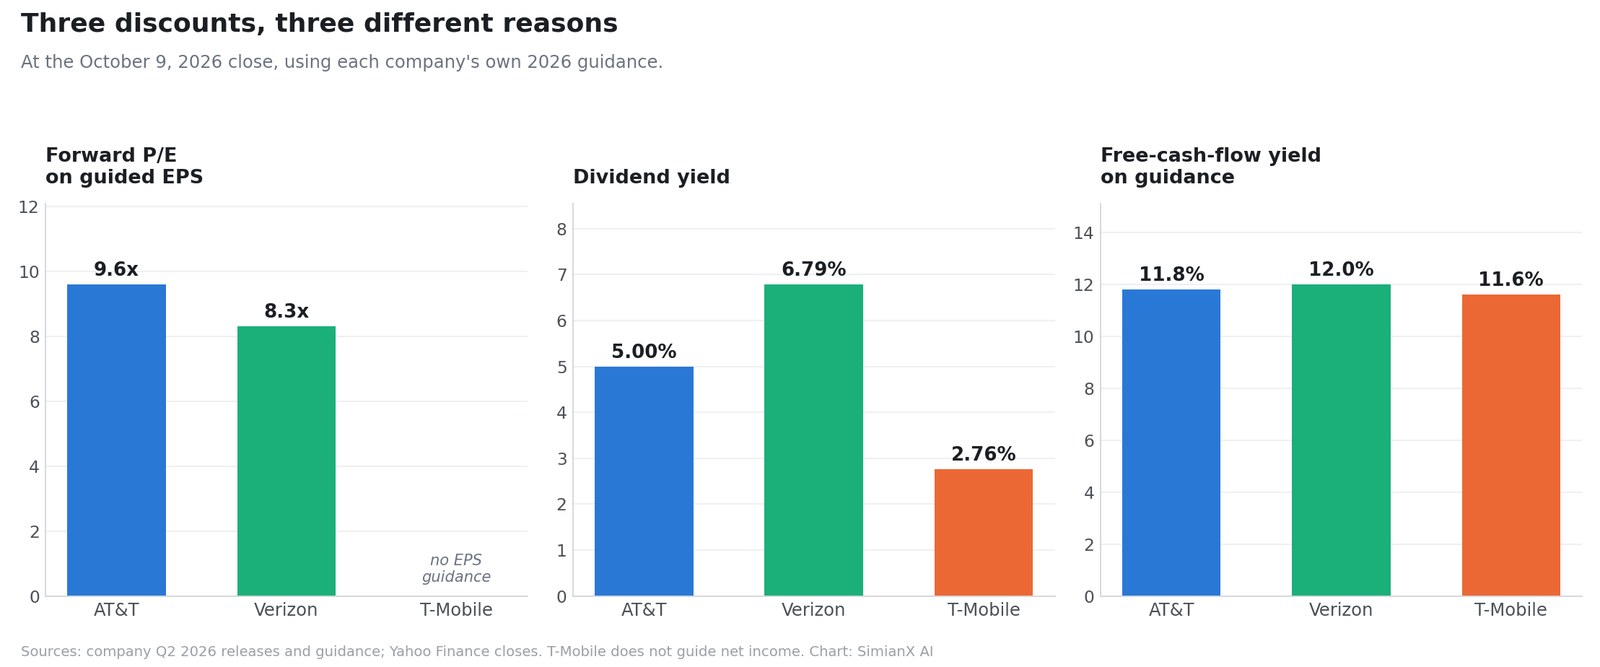
A 22,18 dólares frente ao ponto médio da própria projeção de 2,25-2,35 dólares de lucro ajustado por ação, a AT&T negocia perto de 9,6 vezes os lucros ajustados projetados. Frente à meta de mais de 18 bilhões de fluxo de caixa livre, o rendimento do fluxo de caixa livre após a queda fica em cerca de 11,8%. O dividendo rende 5,00%.
Por que a AT&T é a menos exposta
Fibra. Um domicílio que compra banda larga de fibra e serviço móvel da AT&T é bem menos propenso a trocar de operadora móvel por uma diferença de preço. A Starlink concorre com a banda larga residencial em áreas pouco atendidas, mas a fibra segue superior para serviço residencial de alta capacidade sustentada em mercados densos. Essa convergência é um ativo que a SpaceX não consegue replicar com espectro.
O risco da AT&T
Alavancagem. Dívida líquida de 126,4 bilhões frente ao EBITDA ajustado coloca a razão perto de 2,7 vezes, e a direção espera que volte à faixa de 2,5 vezes apenas em aproximadamente três anos após o fechamento de sua operação com a EchoStar. O investimento de capital de 23-24 bilhões por ano está comprometido até 2028. O balanço da AT&T tem menos espaço para uma guerra de preços do que seu demonstrativo de fluxo de caixa sugere.
Verizon após a queda: o argumento da renda
A Verizon fechou a 41,65 dólares, com valor de mercado próximo de 173 bilhões, frente a uma faixa anual de 38,39 a 51,68 dólares.
Seus resultados do segundo trimestre de 2026 foram os melhores em anos:
- EBITDA ajustado de 13,7 bilhões, alta de 7,2% — o maior já reportado pela empresa
- Margem de EBITDA ajustado de 40,1%, também um recorde
- Fluxo de caixa livre de 6,4 bilhões no trimestre, alta de 24,4%
- Fluxo de caixa livre do primeiro semestre de 10,2 bilhões, alta de 16,0%
- Caixa operacional do primeiro semestre de 18,4 bilhões, alta de 9,9%
- 184 mil adições líquidas de linhas pós-pagas e 348 mil adições líquidas de banda larga, alta de 12,3%
- Aproximadamente 17,1 milhões de conexões de acesso sem fio fixo e fibra
- Dívida total não garantida de 136,5 bilhões; dívida líquida não garantida de 128,7 bilhões, equivalente a 2,5 vezes o EBITDA ajustado
- 9,4 bilhões devolvidos aos acionistas no primeiro semestre; meta de recompra elevada para até 4,5 bilhões
A projeção foi elevada: lucro ajustado por ação de 4,99-5,04 dólares (alta de 6-7%) e crescimento do fluxo de caixa livre de 9-10%.
O detalhe contábil que vale conhecer
O lucro por ação reportado da Verizon no segundo trimestre foi de 0,92 dólar, queda de 22,0%, refletindo 397 milhões de dólares em despesas de rescisão. O lucro ajustado por ação foi de 1,30 dólar, alta de 6,6%. Ambos são verdadeiros; apenas um apareceu na maioria dos resumos. É a mesma distância entre resultado reportado e ajustado que distorceu o múltiplo no trimestre da Netflix, e vale checá-la antes de aceitar qualquer afirmação de que uma ação está "barata por lucros".
O valuation da Verizon depois da queda
A 41,65 dólares frente ao ponto médio do lucro ajustado por ação projetado, a Verizon negocia perto de 8,3 vezes os lucros projetados — mais barata que as cerca de 9 vezes frequentemente citadas, porque o número citado é anterior à queda. O dividendo, verificado em 0,708 dólar trimestral, rende 6,79%.
Aplicar o crescimento projetado de 9-10% do fluxo de caixa livre a um primeiro semestre que já produziu 10,2 bilhões implica fluxo de caixa livre anual na parte baixa dos 20 bilhões, para um rendimento do fluxo de caixa livre em torno de 12%. O dividendo consome cerca de metade disso.
Por que a Verizon pode seguir barata
Esperava-se que a receita de serviços móveis ficasse aproximadamente estável no conjunto de 2026, mesmo com melhora na receita total de serviços de mobilidade e banda larga. A marca da Verizon se apoia substancialmente em confiabilidade e cobertura de rede — exatamente o terreno que um concorrente focado em cobertura vai disputar. E sua alavancagem, embora melhorando, segue em 2,5 vezes.
T-Mobile após cair 13%: o prêmio já havia sumido
A T-Mobile US fechou a 148,58 dólares, queda de 13,27%, com valor de mercado próximo de 159 bilhões.
Eis o contexto quase totalmente ausente na cobertura da queda:
| T-Mobile US | Valor |
|---|---|
| Fechamento de 9 de outubro | 148,58 $ |
| Máxima de 52 semanas | 230,65 $ |
| Mínima de 52 semanas | 147,90 $ |
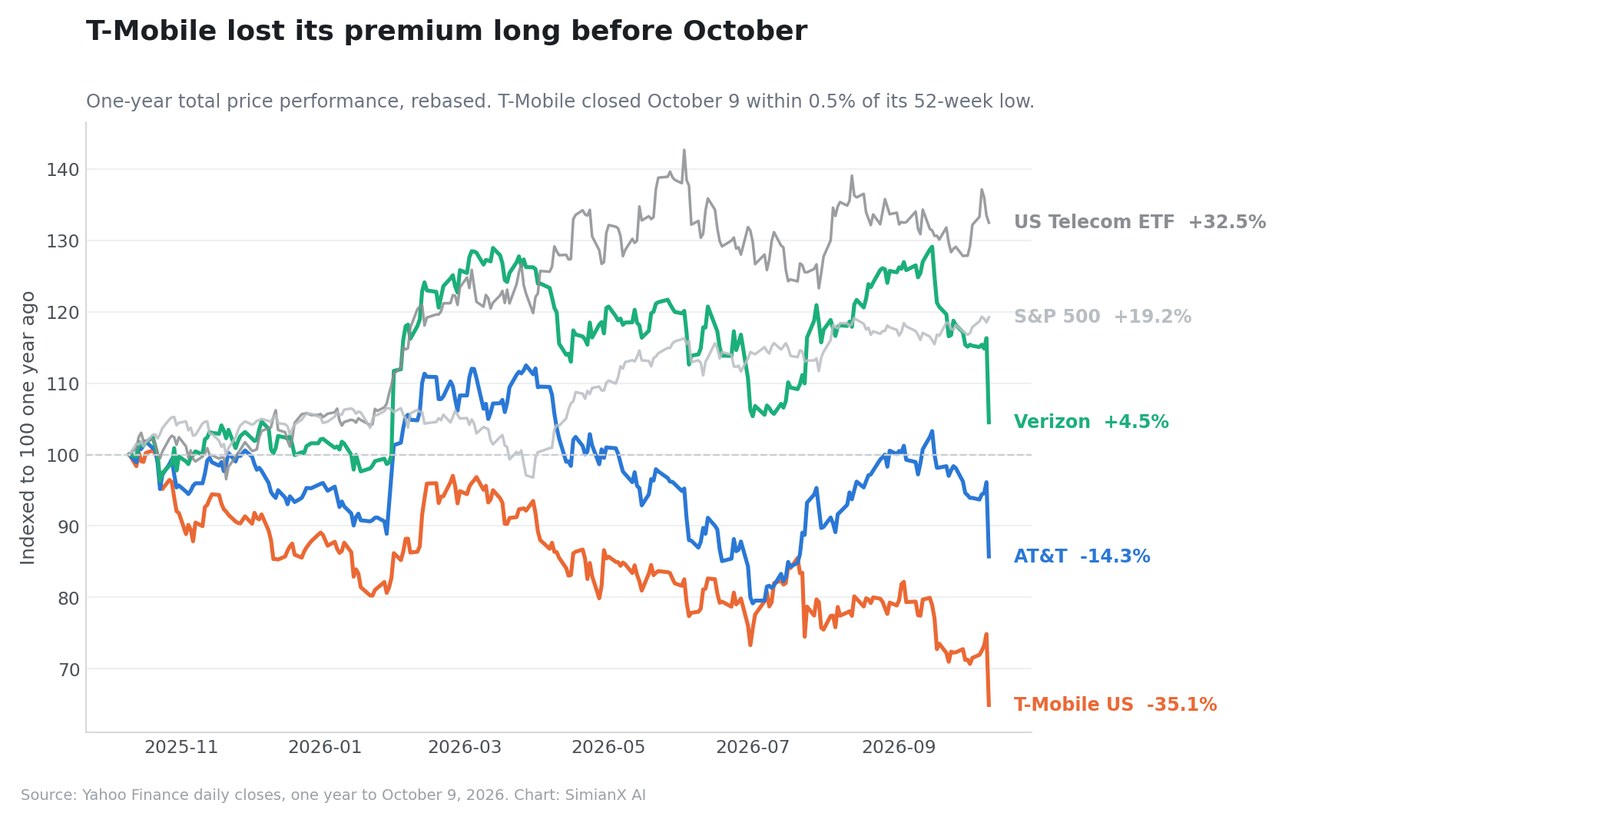
| Distância da mínima de 52 semanas | 0,46% |
| Queda desde a máxima de 52 semanas | −35,6% |
| Variação de preço em um ano | −35,1% |
A T-Mobile não caiu 13% de uma posição de força. Caiu 13% para ficar a menos de meio ponto percentual de sua mínima de 52 semanas, após já ter recuado cerca de 35% no ano anterior. Nesse mesmo ano o S&P 500 subiu 19,2% e o ETF de telecomunicações subiu 32,5%.
A descrição comum — de que a T-Mobile "ostentava o valuation de crescimento mais forte" e o perdeu em 9 de outubro — está de cabeça para baixo. O mercado vinha desmontando esse prêmio havia doze meses. O 9 de outubro foi o fim de uma longa desvalorização, não o começo dela.
A métrica operacional que já estava virando
Os resultados do segundo trimestre de 2026 da T-Mobile foram genuinamente fortes em receita e caixa:
- Receita de serviços de 19,0 bilhões, alta de 9%
- Receita de serviços pós-pagos de 15,9 bilhões, alta de 13%
- EBITDA ajustado principal de 9,5 bilhões, alta de 12%
- Caixa líquido gerado pelas atividades operacionais de 7,5 bilhões, alta de 7%
- Fluxo de caixa livre ajustado de 4,8 bilhões, alta de 4%
- Receita média por conta pós-paga de 152,91 dólares, alta de 2%
- Lucro líquido de 3,2 bilhões, alta de 1%, e lucro diluído por ação de 2,99 dólares, alta de 5% (incluindo custos da fusão com a UScellular)
- Um índice recorde de recomendação de clientes em móvel, de 46
Mas uma linha já se deteriorava: as adições líquidas de contas pós-pagas, de 277 mil, caíram 13% na comparação anual.
O crescimento de contas é o indicador antecedente de uma empresa cuja tese de investimento inteira é ganho de participação. Estava desacelerando antes de a SpaceX assinar qualquer coisa. O lucro líquido cresceu apenas 1% e incluía custos da fusão com a UScellular. A história de crescimento estava amolecendo por conta própria.
As defesas da T-Mobile
- Uma carteira de 600 MHz ampla e bem ajustada, agora maior graças à troca com a Grain
- Crescimento de receita de serviços e desempenho 5G líderes do setor
- Projeção de fluxo de caixa livre ajustado elevada para 18,4-18,8 bilhões, ante 18,1-18,7
- Projeção de caixa operacional de 28,4-28,8 bilhões, com investimento de capital em torno de 10,0 bilhões
- Um número de ações em queda: 3,3 bilhões devolvidos no trimestre (2,2 bilhões em recompras e 1,1 bilhão em dividendos) sob autorização de até 18,2 bilhões até o fim de 2026, e 54,6 bilhões acumulados
- Obrigações de dividendo menores que as de AT&T ou Verizon: o desembolso trimestral de 1,1 bilhão equivale a uma taxa anualizada perto de 2,8% do preço atual
- Experiência operacional direta com D2D por satélite, sobre a Starlink
No fechamento de 9 de outubro, a projeção elevada de fluxo de caixa livre ajustado implica um rendimento do fluxo de caixa livre de aproximadamente 11,5-11,8% — para a que mais cresce das três.
Qual operadora está de fato mais exposta?
Exposição não é o tamanho da queda de um dia. Ordenando as três pelas dimensões que determinam o estrago:
| Dimensão | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Peso do móvel na receita | O menor | Intermediário | O maior |
| Defesa de convergência (fibra/sem fio fixo) | A mais forte | Forte | A mais fraca |
| Profundidade em faixa baixa | Grande | Grande | A maior (600 MHz) |
| Suporte de valuation | 9,6x, 5,0% de rendimento | 8,3x, 6,8% de rendimento | ~11,5% de rendimento de caixa, sem projeção de lucro |
| Flexibilidade de balanço | A menor (2,7x) | Intermediária (2,5x) | A maior |
| Crescimento já desvalorizado | Em parte | Em parte | Totalmente (−35% em um ano) |
| Relação com a SpaceX | Nenhuma | Nenhuma | Parceira e alvo |
As três estão expostas de maneiras genuinamente distintas:
- AT&T tem a composição de receita menos dependente do móvel e a melhor defesa de convergência, e a pior flexibilidade de balanço.
- Verizon tem o maior suporte de renda e a marca mais diretamente disputada por um entrante focado em cobertura.
- T-Mobile tem o modelo mais concentrado em móvel e o balanço mais forte, já entregou seu prêmio de crescimento e está entrelaçada com a SpaceX dos dois lados.
Cenários que vale modelar
| Cenário | Desfecho da SpaceX | Impacto nas operadoras | Implicação |
|---|---|---|---|
| Estabelecidas vencem | Revisão da FCC se arrasta; capacidade urbana sai cara; Starlink Mobile fica como complemento rural | Pressão limitada sobre preços | A queda de outubro foi uma oportunidade |
| Caso base | Serviço entra no ar no fim de 2027 e conquista clientes rurais, linhas secundárias e de máquinas | Pressão promocional moderada, margens ligeiramente menores | Múltiplos baixos e dividendos compensam o crescimento menor |
| Estabelecidas perdem | A rede híbrida funciona; a Starlink empacota; grandes contratos de atacado | Cancelamentos sobem, preços enfraquecem, investimento sobe | Os múltiplos atuais não estão baratos o bastante |
O caso base segue o mais plausível. É improvável que a SpaceX reproduza a capacidade urbana das estabelecidas em poucos anos, e ela é capaz demais para ser descartada. O resultado provável é que as operadoras mantenham a maioria dos assinantes perdendo algum poder de precificação — o suficiente para sustentar a geração de caixa e limitar a expansão de múltiplos.
O vento contrário dos juros que ninguém deveria ignorar
O 9 de outubro não foi só sobre espectro. O rendimento do Tesouro americano de 10 anos fechou em 5,244%, a um fio de sua máxima anual de 5,311% e acima dos 4,148% de um ano antes — cerca de 110 pontos-base em doze meses.
Isso importa mecanicamente para estas três ações. Quando um título do governo paga acima de 5%, um dividendo de 5,0% de uma operadora deixa de ser escasso. Parte da desvalorização de AT&T e Verizon no último ano é uma história de taxa de desconto que nada tem a ver com satélites, como documentamos quando os rendimentos de 30 anos atingiram máximas de 19 anos.
Funciona nos dois sentidos: se os juros caírem, essas ações podem se revalorizar ainda que o quadro competitivo não melhore em nada.
O que monitorar daqui em diante
- O processo na FCC: condições da transferência de licenças e data prevista de fechamento
- Obrigações de implantação: se a SpaceX herda ou renegocia as exigências de implantação terrestre da Grain sob a ordem de julho de 2026
- Se um preço será algum dia confirmado: os 8 bilhões seguem sem verificação
- A precificação da Starlink Mobile: um plano ilimitado muito barato seria a versão ameaçadora
- O calendário de lançamento frente à meta de fim de 2027
- Evidências terrestres: pedidos de equipamentos, arrendamentos de torres, acordos de células pequenas, licenças municipais
- Compatibilidade com aparelhos sem hardware especial
- A taxa de cancelamento pós-paga nas três operadoras em 2027 e 2028
- As adições de contas pós-pagas da T-Mobile, já 13% abaixo na comparação anual
- A intensidade promocional: subsídios e descontos como primeiro sinal de pressão sobre preços
- O crescimento da receita de serviços móveis, que enfraquece antes de aparecerem perdas de assinantes
- A projeção de fluxo de caixa livre, que importa mais que a contagem de assinantes
- A cobertura do dividendo depois do investimento em rede
- A sociedade conjunta de D2D das operadoras: se acordos definitivos chegarão a ser assinados
- Os rendimentos do Tesouro, um motor independente dos três valuations
AT&T, Verizon e T-Mobile divulgam resultados do terceiro trimestre no fim de outubro. Os comentários da direção sobre Starlink, preços e cancelamentos importarão mais que os números trimestrais retrospectivos.
Os investidores devem comprar esta queda?
Comprar de forma seletiva é defensável. Tratar as três como intercambiáveis não é.
O mercado acertou ao elevar a probabilidade de surgir um quarto concorrente nacional; essa probabilidade não é mais zero. Também castigou empresas que geram dezenas de bilhões de dólares de fluxo de caixa livre por ano e operam infraestrutura que nenhuma quantidade de espectro recria depressa.
O que a evidência sustenta:
- A reprecificação foi racional na direção, mas aplicou um corte indiferenciado a três negócios muito distintos.
- O preço noticiado é alto mas não histórico: abaixo do leilão de 700 MHz de 2008 em termos reais.
- Cerca de 4,9 bilhões da perda de manchete foram mecânica de dividendos, e o mercado amplo subiu naquele dia.
- A desvalorização da T-Mobile já estava praticamente concluída, o que corta nos dois sentidos: resta menos prêmio a perder, e há uma tendência própria de enfraquecimento do crescimento de contas.
O que a evidência não sustenta: afirmar com confiança que alguma das três está obviamente barata. Cada uma negocia com desconto por razões identificáveis — alavancagem na AT&T, receita de serviços móveis estável na Verizon, crescimento de contas desacelerado na T-Mobile — e um concorrente novo e crível foi acrescentado sobre uma taxa livre de risco de 5,24%.
Uma abordagem escalonada se ajusta melhor à incerteza do que uma compra única: uma posição inicial, uma segunda após os resultados do terceiro trimestre e uma alocação final quando o processo na FCC ficar mais claro. Não é timidez: é dimensionar a posição conforme o quanto ainda é desconhecido, inclusive o próprio preço de compra.
Use a SimianX AI para acompanhar T, VZ e TMUS com fundamentos ao vivo, documentos oficiais e leituras opostas em vez de operar a manchete:
- SimianX AI — pesquisa multimodelo e análise de mercado ao vivo
- Ranking Cripto da SimianX — desempenho dos modelos concorrentes, acompanhado ao vivo
- Artigos da SimianX — pesquisa no nível dos documentos regulatórios, em ações e ativos digitais
Perguntas frequentes
O que exatamente a SpaceX está comprando da Grain Management?
Cem por cento da carteira nacional de espectro de 800 MHz da Grain Management: até aproximadamente 14 MHz de espectro pareado de banda baixa cobrindo quase toda a população americana. A operação exige aprovação da FCC.
O preço de 8 bilhões de dólares foi confirmado?
Não. O comunicado da Grain não divulgou termos financeiros. O valor aproximado de 8 bilhões foi noticiado pelo The Wall Street Journal e repetido por outros veículos. Todo cálculo por MHz-POP baseado nele é condicional.
1,67 dólar por MHz-POP é caro?
É um prêmio frente a qualquer outra venda americana de banda baixa da última década em termos nominais. Ajustado pela inflação fica cerca de 10% abaixo do leilão de 700 MHz de 2008 e 40% abaixo do leilão AWS-3 de 2015, embora cerca de 46% acima do leilão de incentivo de 600 MHz de 2017.
O setor de telecomunicações caiu em 9 de outubro de 2026?
Não. O ETF iShares U.S. Telecommunications caiu 0,74% e o S&P 500 subiu 0,60%. As quedas se concentraram em AT&T, Verizon, T-Mobile e na empresa de satélite AST SpaceMobile.
Quanto valor de mercado as operadoras perderam?
Aproximadamente 62,4 bilhões de dólares entre os fechamentos de 8 e 9 de outubro. Descontando os ajustes ex-dividendos de AT&T e Verizon, a reprecificação competitiva foi de cerca de 57,5 bilhões. O número de ~36 bilhões amplamente citado era uma fotografia intradiária.
A Starlink pode substituir uma rede celular normal?
No curto prazo, não. O serviço de satélite oferece cobertura geográfica excepcional com capacidade bem menor que a de uma rede terrestre densa. A SpaceX planeja combinar satélites com estações base terrestres, o que exige aprovação da FCC, anos de implantação e investimento adicional substancial.
Qual operadora está mais exposta à Starlink Mobile?
A T-Mobile tem a composição de receita mais concentrada em móvel e é ao mesmo tempo parceira de D2D da SpaceX e vendedora do espectro em questão. Mas seu prêmio de crescimento já havia desaparecido com uma queda de 35% em um ano, de modo que a exposição remanescente é mais operacional que de valuation.
Os dividendos de AT&T e Verizon são seguros?
Ambas geram atualmente fluxo de caixa livre bem acima de seus dividendos: a AT&T projeta mais de 18 bilhões frente a cerca de 8 bilhões de dividendos, e o dividendo da Verizon consome cerca de metade de seu fluxo de caixa livre. Ambas carregam mais de 125 bilhões de dívida líquida, então a cobertura deve ser monitorada junto com o investimento de capital.
Quando a Starlink Mobile poderá realmente competir?
A SpaceX indicou que um serviço móvel ampliado poderia começar no fim de 2027, com a construção seguindo em 2028. Esse calendário depende de aprovações da FCC, de lançamentos de satélites e da implantação terrestre, e os cronogramas das empresas neste setor historicamente escorregaram.
Conclusão
O acordo de espectro da SpaceX muda de fato a estrutura competitiva do setor móvel americano. Uma empresa com capacidade própria de lançamento, marca de consumo, espectro de faixa média, autorização de satélite e agora uma camada nacional de faixa baixa tem um caminho crível para se tornar uma quarta operadora nacional.
Mas a reação de 9 de outubro foi narrada com menos cuidado do que foi executada. O setor não desabou: três operadoras e uma desafiante de satélite desabaram, enquanto o ETF de telecomunicações ficava estável e o S&P 500 subia. A perda não foi de 36 bilhões, e sim de cerca de 62,4 bilhões em termos brutos, ou 57,5 bilhões depois de retirada a mecânica de dividendos. O preço noticiado não é um recorde histórico para a faixa baixa: em dólares de 2026 está abaixo do que os compradores pagaram por 700 MHz em 2008. E a ação que o mercado atingiu com mais força já havia perdido 35% de seu valor no ano anterior, com um crescimento de contas que desacelerava antes de este acordo existir.
Nenhuma dessas correções torna as operadoras uma compra simples. Elas tornam a decisão diferenciada: AT&T por convergência e caixa com o balanço mais fraco, Verizon por renda a 8,3 vezes os lucros projetados com terreno de marca disputado, T-Mobile por uma história de crescimento já inteiramente desvalorizada que é também a mais exposta ao móvel e a mais entrelaçada com a SpaceX.
Os indicadores que vão resolver isso são cancelamentos, preços, crescimento de contas e projeção de fluxo de caixa livre — não o tamanho da manchete, nem um único pregão de outubro.
Leitura Relacionada
- Generac e Amazon: US$ 2,4 bi atrás de uma manchete de 8
- Ação AKAM: acordo com a Anthropic exige US$ 4,8 bi de capex
- Accenture sobe 6% com o acordo Dell, mas Dell recuou
- Venda global de títulos 2026: o 30 anos na máxima desde 2007
- Netflix −4,7%: os US$ 2,8 bi da Warner inflam seu P/L
- Ação PTC: oferta de US$ 205 abaixo da máxima do ano
Fontes de pesquisa
- Grain Management anuncia a venda de sua carteira nacional de 800 MHz à SpaceX
- Resumo de leilões da FCC: arrecadação oficial dos Leilões 73, 97, 107, 110 e 1002
- Bureau of Labor Statistics: índice de preços ao consumidor urbano, média das cidades americanas, todos os itens
- Resultados da AT&T no segundo trimestre de 2026
- Resultados da Verizon no segundo trimestre de 2026
- Resultados da T-Mobile US no segundo trimestre de 2026
- AT&T, T-Mobile e Verizon planejam uma sociedade conjunta de comunicação direta ao dispositivo
- Reuters via Investing.com: ações de telecomunicações dos Estados Unidos e da Europa recuam
- Axios: o acordo de espectro da SpaceX e a reação do mercado
- Atualizações da SpaceX · Starlink
- Comissão Federal de Comunicações · Estimativas populacionais do Census Bureau dos Estados Unidos
- AST SpaceMobile · ETF iShares U.S. Telecommunications
- Relações com investidores da AT&T · Relações com investidores da Verizon · Relações com investidores da T-Mobile
- Dados históricos de cotação da AT&T · Verizon · T-Mobile US


