 Автор: Muke
Разбираем соглашение Bank of America по противодействию отмыванию построчно
13 октября 2026 года Министерство финансов США объявило о трёх скоординированных мерах воздействия в отношении Bank of America, N.A. Цифра в заголовке превысила 1,21 млрд долларов. Более важная цифра спрятана в самом согласительном предписании: Bank of America должен открывать примерно 16 000 дополнительных расследований по отмыванию денег каждый месяц, что, по собственным словам банка регуляторам, вдвое превышает прежний объём и требует ещё 750 штатных сотрудников плюс 800 консультантов.
Эта страница — бухгалтерская книга, а не реакция. В ней изложено, что назначило каждое ведомство, сколько денег реально уходит из банка, что, по словам регуляторов, пропустила система мониторинга, что на самом деле показал третий квартал после выделения разового расхода и сколько рынок заплатил за всё это. Каждая цифра опирается на первоисточник: согласительное предписание FinCEN, сообщение Минфина, релиз OCC, релиз OFAC и собственные результаты за третий квартал 2026 года Bank of America.
Данные отражают документы, опубликованные по состоянию на 15 октября 2026 года. Это исследовательский и просветительский материал, а не персональная инвестиционная рекомендация.
Что назначил каждый регулятор и что Bank of America платит на самом деле
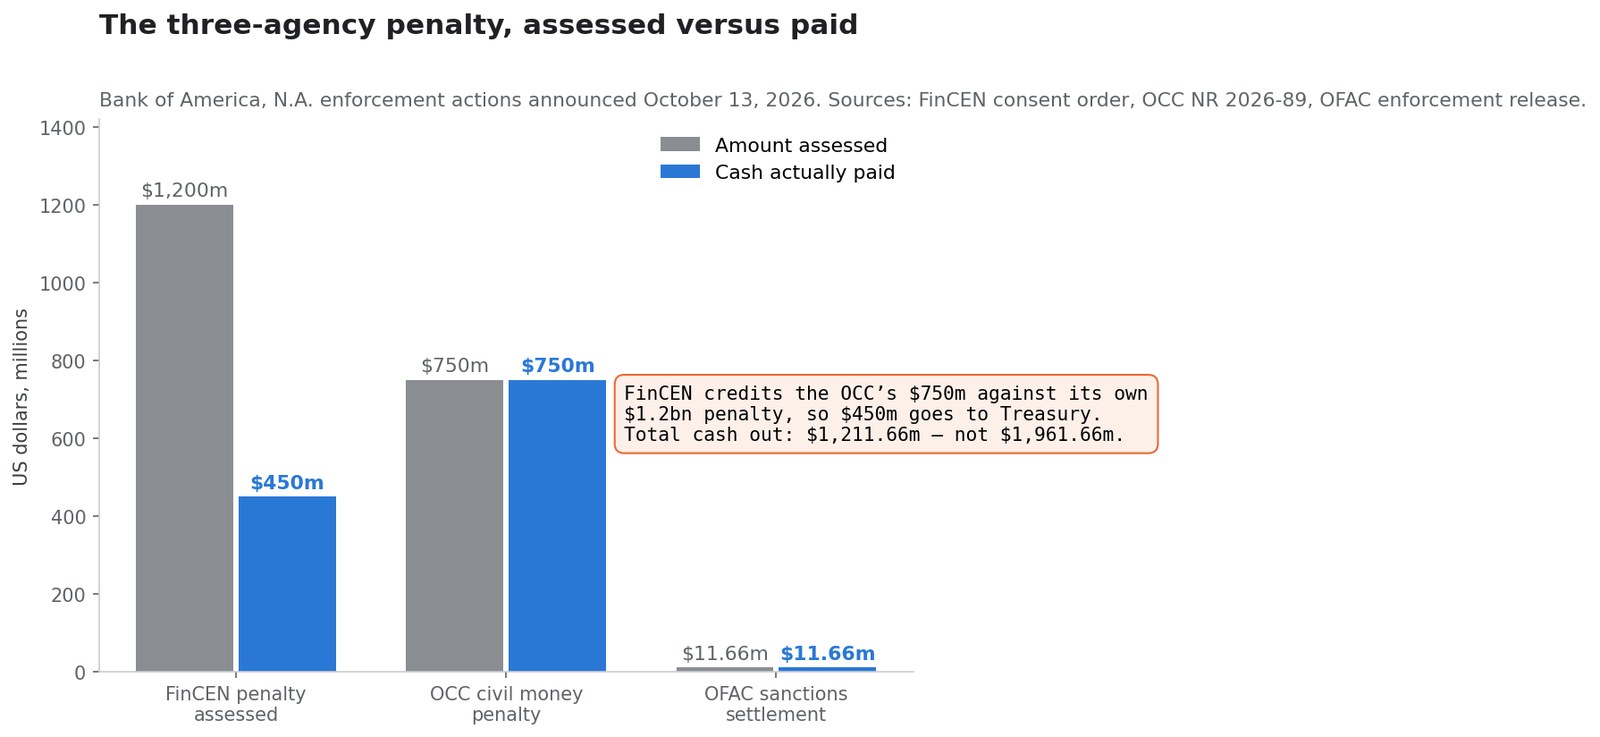
Три ведомства выступили в один день, и суммы не складываются напрямую. FinCEN согласился зачесть штраф OCC в счёт собственного, поэтому 1,2 млрд и 750 млн долларов — не два отдельных счёта.
| Ведомство | Назначено | Уплачено | Правовое основание | Предмет |
|---|---|---|---|---|
| FinCEN | 1 200 000 000 $ | 450 000 000 $ в казну США | 31 U.S.C. 5321; Bank Secrecy Act | Отсутствие минимальной программы ПОД, непроведение проверки корреспондентских счетов и неподача сообщений о подозрительных операциях |
| OCC | 750 000 000 $ | 750 000 000 $ | 12 CFR 21.21 и 12 CFR 21.11 | Недостаточная и неэффективная программа комплаенса BSA/AML |
| OFAC | 11 662 930 $ | 11 662 930 $ | Несколько санкционных программ | 475 предполагаемых нарушений, связанных с Россией, Беларусью, Ираном, Мьянмой, Сомали, наркотиками и международным терроризмом |
| Итого | — | 1 211 662 930 $ | — | — |
Согласительное предписание прямо описывает зачёт: «FinCEN согласился зачесть в счёт гражданско-правового штрафа платёж в размере 750 000 000 долларов в пользу OCC. Соответственно Bank of America перечислит 450 000 000 долларов Министерству финансов».
Таким образом, корректная сумма денежного оттока — 1,2117 млрд долларов, а не 1,96 млрд, которые получаются при сложении трёх назначенных сумм. Сам Bank of America в третьем квартале начислил ровно 1,2 млрд долларов непроцентных расходов, не уменьшающих налогооблагаемую базу, по штрафам FinCEN и OCC, что подтверждает зачёт.
Где находится это решение
Минфин назвал пакет «третьим по величине штрафом в истории Министерства финансов и крупнейшим в истории Управления контролёра денежного обращения (OCC)». Собственный релиз OCC звучит жёстче. Контролёр Джонатан В. Гулд заявил, что «вопиющие и продолжающиеся нарушения BSA» со стороны Bank of America оправдывают наложение OCC «крупнейшего гражданско-правового штрафа, когда-либо назначенного банку».
Для масштаба: предыдущее громкое решение OCC по BSA — против TD Bank, N.A. и TD Bank USA, N.A. от 10 октября 2024 года — включало штраф в 450 млн долларов вместе с предписанием о прекращении нарушений и ограничением роста активов. Штраф 2026 года для Bank of America на 67% больше в деньгах, но без потолка активов. Это важнейшее структурное различие между двумя делами и причина того, почему штраф в 750 млн долларов не вызвал переоценки в стиле TD.
| Bank of America, 13 окт. 2026 | TD Bank, N.A., 10 окт. 2024 | |
|---|---|---|
| Гражданско-правовой штраф OCC | 750 млн $ | 450 млн $ |
| Предписание о прекращении нарушений | Предписание 2024 года остаётся в силе | Выдано новое предписание |
| Ограничение роста активов | Нет | Да |
| Обязательная независимая ретроспективная проверка | Да | Да |
| Самостоятельное раскрытие | Нет | Нет |
Что именно сказали регуляторы
Министр финансов Скотт Бессент поместил решение в рамку национальной безопасности: «Когда банк такого размера не выполняет свои обязательства по противодействию отмыванию и соблюдению санкций, последствия выходят далеко за его стены и подвергают всю финансовую систему США серьёзным рискам незаконного финансирования».
Заявление контролёра Гулда должно беспокоить акционеров сильнее, потому что речь идёт об управлении, а не об отдельном контроле:
«Bank of America, N.A., — второй по величине банк США и шестой в мире. Ежегодно он проводит сотни триллионов долларов операций по всему миру. У него высокий и растущий профиль риска… слабая реакция банка на его недостатки в области BSA неприемлема».
Три конкретных вывода в релизе OCC выходят за рамки технического сбоя:
- Мониторинг операций банка привёл к «ненадлежащему контролю триллионов долларов операций».
- Банк «годами знал», что не передаёт потенциально подозрительную активность следователям, и не исправил это.
- Более чем через год после согласия с предписанием декабря 2024 года банк по-прежнему не передавал потенциально подозрительную активность.
Формулировки FinCEN ещё жёстче. Расследование заключило, что «Bank of America ставил выручку выше и минимизировал влияние на обязательные ресурсы комплаенса» и что банк «фактически передал третьим лицам существенную часть своих обязанностей по проактивному выявлению и отчётности», полагаясь на запросы правоохранительных органов и сигналы других банков вместо собственных систем.
Сколько подозрительной активности осталось без сообщения
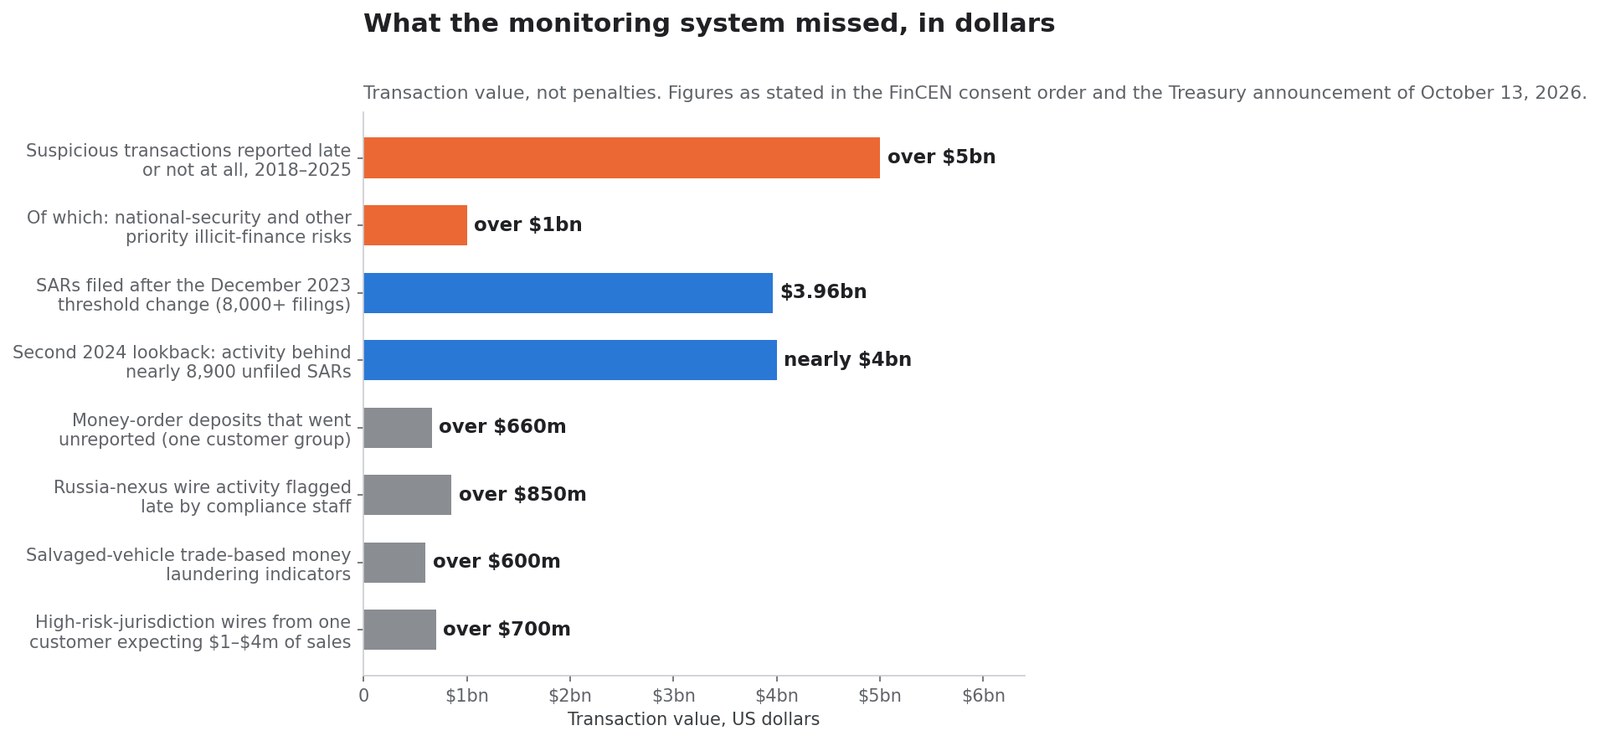
Это суммы операций, а не штрафы. Они описывают деньги, прошедшие через банк без своевременного сообщения о подозрительной операции.
| Показатель | Сумма | Источник |
|---|---|---|
| Подозрительные операции, не сообщённые вовремя, янв. 2018 – июль 2025 | свыше 5 млрд $ | Согласительное предписание FinCEN |
| Из них: риски национальной безопасности и иные приоритетные риски незаконного финансирования | свыше 1 млрд $ | Согласительное предписание FinCEN |
| Сообщения, поданные после изменения порога в декабре 2023 года (более 8000 сообщений) | около 3,96 млрд $ | Согласительное предписание FinCEN |
| Отдельная ретроспективная проверка 2024 года: активность за почти 8900 неподанными сообщениями | почти 4 млрд $ | Согласительное предписание FinCEN |
| Несообщённые депозиты платёжных поручений, одна группа клиентов | свыше 660 млн $ | Согласительное предписание FinCEN |
| Переводы с российской связью, переданные с опозданием | свыше 850 млн $ | Согласительное предписание FinCEN |
| Операции с признаками торгового отмывания через повреждённые автомобили | свыше 600 млн $ | Согласительное предписание FinCEN |
| Переводы в юрисдикции высокого риска от клиента с ожидаемой годовой выручкой от 1 до 4 млн $ | свыше 700 млн $ | Согласительное предписание FinCEN |
Две из этих строк заслуживают особого внимания, потому что это измерения, сделанные самим банком. Когда в декабре 2023 года Bank of America снизил собственный порог расследования, ограниченная проверка активности между старым и новым порогом дала более 8000 сообщений на сумму около 3,96 млрд долларов ранее не сообщённой подозрительной активности. Вторая ретроспективная проверка 2024 года по пересмотренным параметрам показала, что банк не выявил и не подал почти 8900 сообщений на почти 4 млрд долларов.
Иначе говоря, собственная программа устранения нарушений банка и произвела доказательство того, сколько скрывали прежние настройки. Именно поэтому регуляторы считают проблему системной, а не эпизодической: разрыв обнаружил не проверяющий, случайно наткнувшийся на плохое досье, — он проявился арифметически в тот момент, когда изменили единственный параметр.
Event Processor: система в центре дела
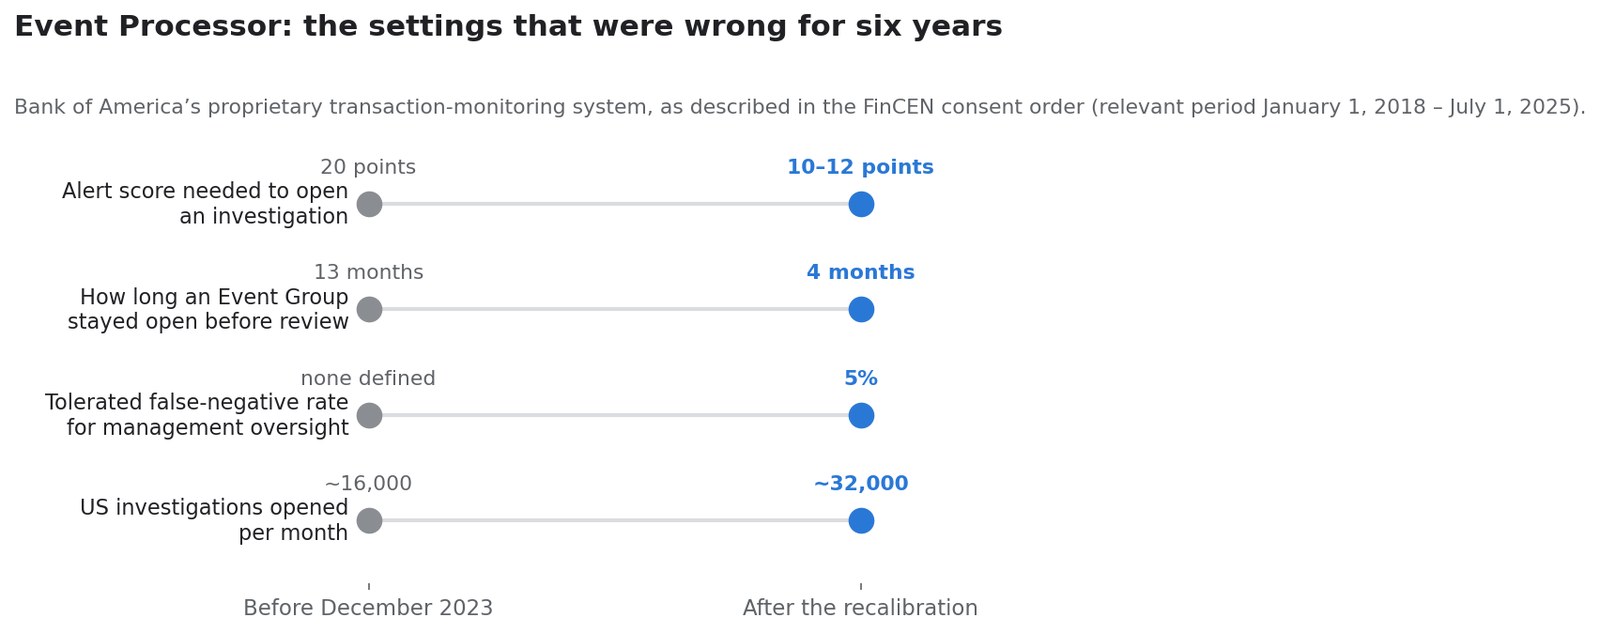
Собственная система мониторинга операций Bank of America названа в предписании прямо: Event Processor, или EP. Это был «основной контроль, который Банк использовал для исполнения обязанности выявлять и сообщать о подозрительной активности», а релевантный период FinCEN охватывает с 1 января 2018 года по 1 июля 2025 года.
Предписание восстанавливает работу EP, и параметры непривычно конкретны для публичного документа о привлечении к ответственности.
| Параметр | До декабря 2023 | После перекалибровки |
|---|---|---|
| Балл тревоги, необходимый для открытия расследования | 20 баллов | 10 или 12 баллов в зависимости от Event Group |
| Сколько Event Group оставался открытым до проверки человеком | 13 месяцев | 4 месяца |
| Допустимая доля ложноотрицательных для надзора руководства | не определена | 5% (7,5% для эскалации в совет директоров) |
| Расследований открывается в месяц в США | около 16 000 | около 32 000 |
FinCEN выделил пять основных дефектов EP:
- Проектные решения не имели эмпирического обоснования, поэтому расследования запускались много позже — а иногда более чем через год — после самих операций.
- Ключевые элементы EP никогда существенно не обновлялись. С 2018 по 2023 год 76% весов факторов риска не менялись вовсе; среди примерно 25% изменённых около 80% изменений были понижениями.
- Банк не реагировал на собственное тестирование. Внутренние работы показывали типы тревог с долей подтверждения выше 40-50%, имевшие вес всего 1 или 2 балла, а одна валидация модели установила, что снижение порога «выявит больше сообщений (85,4% против 20,2% на выборках ниже линии)».
- Правила переоценки и подавления выводили активность из расследования без достаточного управления, включая факторы риска с долей подтверждения 37%, 53% и 58%.
- Депозиты оборотных инструментов покрывались лишь частично, хотя банк знал, что клиенты повышенного риска используют этот продукт по подозрительным схемам.
Структурное следствие видно в заявлении Минфина: в течение нескольких лет более трети расследований подозрительной активности Bank of America запускались внешними событиями — обращениями правоохранительных органов, запросами по статьям 314(a) и 314(b), повестками большого жюри, сигналами других банков — а не собственными автоматическими контролями.
Клиентские досье, описанные в предписании
Предписание обезличивает клиентов, но приводит цифры. Повторяющаяся схема — небольшой заявленный профиль бизнеса при очень крупных потоках.
- Клиент с ожидаемой годовой выручкой от 1 до 4 млн долларов за примерно три года провёл более 700 млн долларов переводов с участием юрисдикций высокого риска.
- Тот же клиент получил около 1,1 млрд долларов переводов от своей аффилированной структуры в Объединённых Арабских Эмиратах, что более чем на 200% выше сопоставимого периода 2021 года.
- Более 18 000 переводов на сумму около 850 млн долларов прошли в сентябре 2022 года или позже — после вторжения в Украину в феврале 2022 года — причём около 98% подозрительной переводной активности по сумме было связано с Россией. Сообщение, покрывавшее лишь около 10% этой активности, было подано в августе 2023 года.
- Схема с платёжными поручениями дала более 660 млн долларов подозрительных депозитов в виде повторяющихся групп из трёх последовательных инструментов, каждая чуть меньше 3000 долларов, — структура сознательно удерживается ниже порога документирования в 3000 долларов, который действует для выпускающих организаций денежных услуг.
- Сотрудники комплаенса сформировали более 250 обращений и свыше 125 расследований по отмыванию по одному клиентскому отношению, примерно 90% из них связаны с мошенничеством, при этом банк продолжал его обслуживать.
Это не редкие случаи десятилетней давности. Последний из них доходит до 2023 и 2024 годов.
Счёт за комплаенс, который переживёт штраф
Здесь бухгалтерская книга перестаёт быть про 1,2 млрд долларов.
В связи с изменением порога в декабре 2023 года Bank of America сообщил регуляторам, что пересмотренный порог даст прирост в 16 000 расследований в США ежемесячно, назвав это «удвоением прежнего месячного объёма». Для такого объёма потребовалось «дополнительно 750» штатных сотрудников плюс 800 консультантов для завершения разовой ретроспективной проверки.
Это структурное изменение базы расходов, а не разовое начисление. Разовый штраф платят один раз; удвоенная нагрузка расследований оплачивается каждый год.
Банк никогда не раскрывал полную стоимость одного специалиста по комплаенсу, поэтому расчёт ниже принадлежит читателю, а не банку. При полной стоимости 150 000 долларов на человека — консервативно для американского следователя по финансовым преступлениям с учётом выплат, технологий и надзора — 750 постоянных позиций дают примерно 113 млн долларов в год, не считая консультантов, не считая независимых проверок, которых теперь требует FinCEN, и не считая исправления управления данными. За пятилетний цикл устранения нарушений регулярный счёт вполне может достичь того же порядка, что и сам штраф. Важна не точность этой цифры, а то, что регулярная статья накапливается, а штраф — нет.
Сопоставьте это с тем, что Bank of America уже тратит. В письме акционерам 2026 года Брайан Мойнихан написал, что компания «инвестировала более 100 млрд долларов в технологии» за последнее десятилетие и потратила «более 4 млрд долларов только на новые технологические инициативы» в 2025 году при общем технологическом бюджете около 13 млрд долларов в год.
Банк, тратящий 13 млрд долларов в год на технологии, эксплуатировал систему мониторинга операций, основной порог которой не имел эмпирического обоснования, а веса риска оставались практически нетронутыми шесть лет. Этот разрыв — между расходами на комплаенс и эффективностью комплаенса — и есть настоящий инвестиционный вывод по делу.
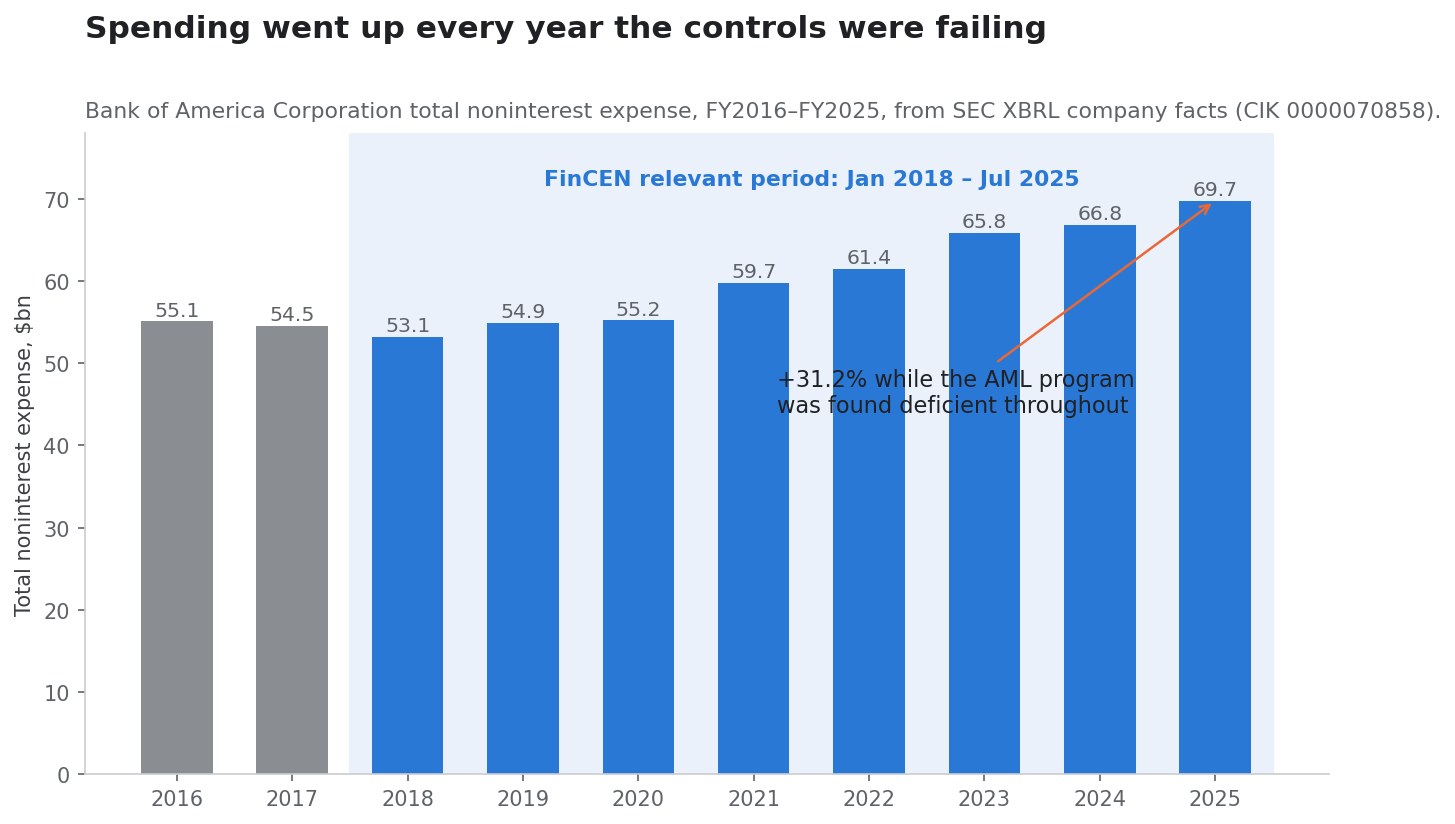
Траектория расходов говорит о том же. Совокупные непроцентные расходы выросли с 53,2 млрд долларов в 2018 году до 69,7 млрд в 2025 году, то есть на 31% ровно в том окне, которое изучал FinCEN.
| Финансовый год | Совокупные непроцентные расходы | Чистая прибыль |
|---|---|---|
| 2018 | 53,2 млрд $ | 28,1 млрд $ |
| 2019 | 54,9 млрд $ | 27,4 млрд $ |
| 2020 | 55,2 млрд $ | 17,9 млрд $ |
| 2021 | 59,7 млрд $ | 32,0 млрд $ |
| 2022 | 61,4 млрд $ | 27,5 млрд $ |
| 2023 | 65,8 млрд $ | 26,3 млрд $ |
| 2024 | 66,8 млрд $ | 27,0 млрд $ |
| 2025 | 69,7 млрд $ | 30,5 млрд $ |
Источник: данные XBRL SEC, CIK 0000070858.
Почему важен декабрь 2024 года: это второе нарушение
Хронология — та часть дела, которую однодневный заголовок передать не может.
| Дата | Событие |
|---|---|
| 1 янв. 2018 | Начало релевантного периода FinCEN |
| 2018–2023 | 76% весов факторов риска EP остаются неизменными; тестирование раз за разом указывает на неэффективные пороги |
| Дек. 2023 | После взаимодействия с регуляторами порог расследования снижается с 20 до 10-12 баллов; окно Event Group сокращается с 13 месяцев до 4 |
| 2024 | Ретроспективные проверки выявляют почти 8900 неподанных сообщений почти на 4 млрд $; отдельная проверка подаёт более 8000 сообщений на 3,96 млрд $ |
| 23 дек. 2024 | Предписание OCC о прекращении нарушений из-за недостатков BSA/AML и санкционного комплаенса, включая неустранение ранее выявленного недостатка в проверке клиентов |
| Июнь 2025 | Отчёт третьей стороны, затребованный пруденциальным регулятором, находит проблемы EP, совпадающие с выводами FinCEN |
| 1 июля 2025 | Конец релевантного периода FinCEN |
| 13 окт. 2026 | Объявлены меры FinCEN, OCC и OFAC; начислено 1,2 млрд $ |
| 14 окт. 2026 | Квартальные результаты опубликованы днём позже |
Если внимательно прочитать предписание декабря 2024 года, это даже не второе нарушение. Уже в том предписании говорилось о «неустранении ранее выявленного недостатка, связанного с процессами надлежащей проверки клиентов» — то есть решение 2024 года само по себе было эскалацией. Решение 2026 года — эскалация эскалации.
Для инвестора в банки это меняет базовую вероятность. Первая мера воздействия — событие; третья — процесс. Вывод OCC о том, что «более чем через год после Предписания 2024 года Банк по-прежнему не передавал потенциально подозрительную активность следователям», — та фраза, которая должна задавать ожидание по срокам устранения нарушений.
Что на самом деле показал третий квартал
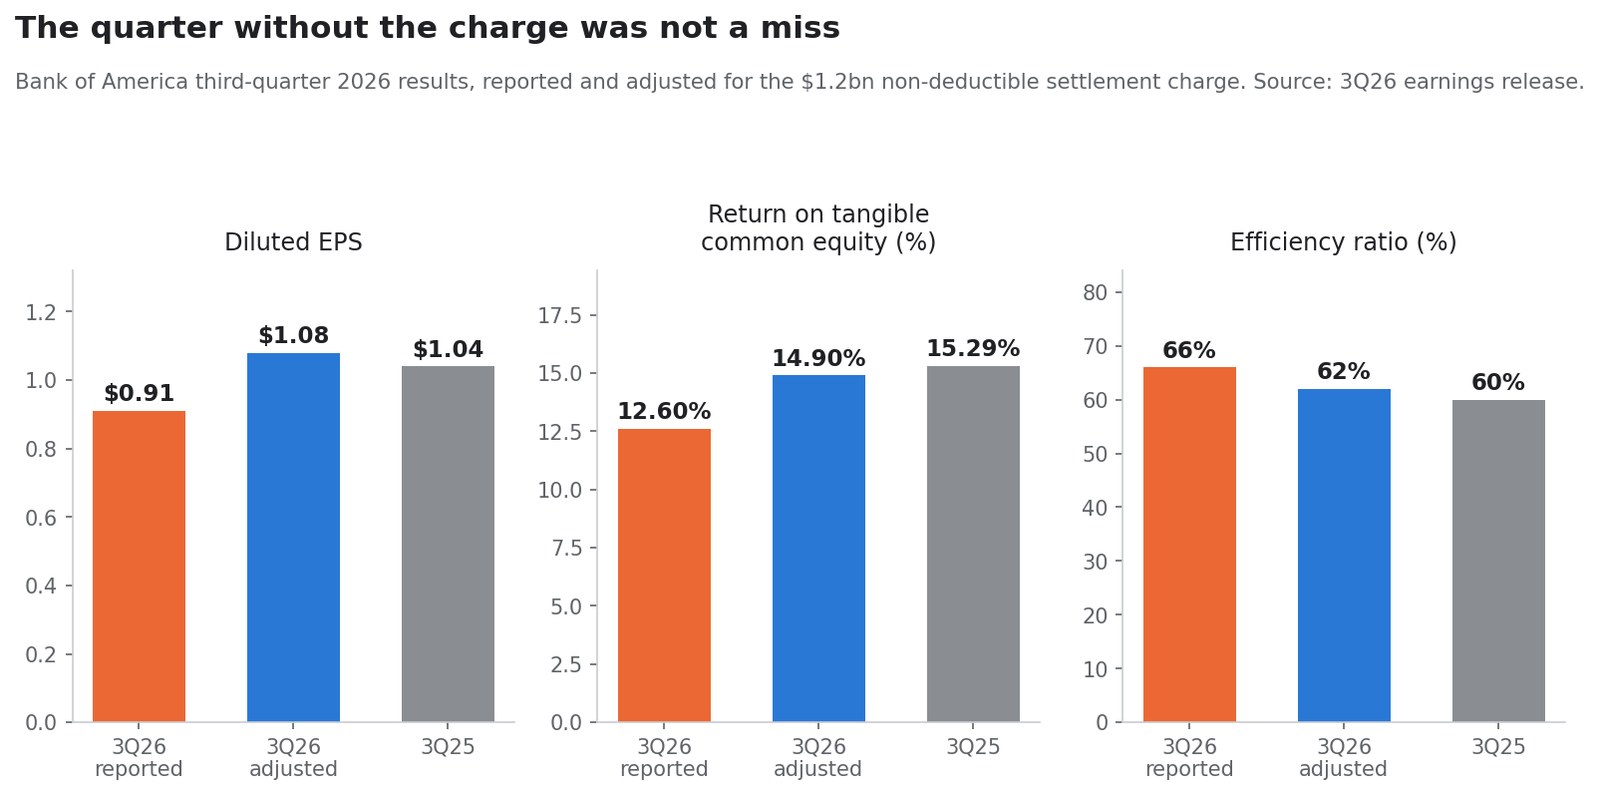
Широко повторяемая формулировка гласит, что штраф пришёлся «на слабую отчётность». Поданные цифры этого не подтверждают. Выручка выросла, чистый процентный доход вырос, скорректированная прибыль на акцию выросла год к году.
| Показатель | 3 кв. 2026 отчётный | 3 кв. 2026 скорр. | 3 кв. 2025 | Год к году, скорр. |
|---|---|---|---|---|
| Выручка за вычетом процентных расходов | 29 958 млн $ | 29 958 млн $ | 29 040 млн $ | +3,2% |
| Чистый процентный доход | 16 449 млн $ | 16 449 млн $ | 15 233 млн $ | +8,0% |
| Непроцентные расходы | 19 722 млн $ | 18 522 млн $ | 17 337 млн $ | +6,8% |
| Резерв под кредитные потери | 1269 млн $ | 1269 млн $ | 1295 млн $ | −2,0% |
| Чистая прибыль | 6933 млн $ | 8100 млн $ | 8332 млн $ | −2,8% |
| Разводнённая прибыль на акцию | 0,91 $ | 1,08 $ | 1,04 $ | +3,8% |
| Рентабельность материального капитала | 12,60% | 14,90% | 15,29% | −39 б. п. |
| Коэффициент эффективности | 66% | 62% | 60% | +200 б. п. |
| Эффективная налоговая ставка | 23% | 20% | — | — |
Скорректированная прибыль на акцию 1,08 доллара на 3,8% выше прошлогодних 1,04 доллара. Соглашение стоило 0,17 доллара на акцию. Верно другое: квартал был слабее по сравнению с предыдущим: непроцентные доходы снизились с 15 561 млн долларов во втором квартале до 13 509 млн, а комиссии инвестбанкинга упали на 11% год к году, поэтому строка выручки опустилась с 31,6 млрд долларов второго квартала. Это вопрос структуры в Global Markets и Global Banking, а не провал из-за штрафа.
Разбивку по сегментам стоит оставить в книге:
| Сегмент | Чистая прибыль 3 кв. 2026 | Выручка | Примечание |
|---|---|---|---|
| Consumer Banking | 3,5 млрд $ | 11,6 млрд $, +4% | Средние депозиты 949 млрд $ |
| Global Wealth & Investment Management | 1,5 млрд $ | 7,1 млрд $, +13% | Активы под управлением 2,4 трлн $, +12% |
| Global Banking | 2,0 млрд $ | 6,2 млрд $ | Комиссии инвестбанкинга 1,8 млрд $, −11% |
| Global Markets | 1,2 млрд $ | — | Коэффициент эффективности 72% |
| All Other | −1,4 млрд $ | — | Включает штрафное начисление 1,2 млрд $ |
Надбавка за невычитаемость
Начисление не уменьшает налогооблагаемую базу, и это реальная, часто игнорируемая стоимость. Эффективная налоговая ставка выросла с 20% скорректированных до 23% отчётных, то есть на 267 базисных пунктов, исключительно потому, что штраф нельзя вычесть.
Арифметика: вычитаемый расход в 1,2 млрд долларов при предельной ставке 20% обошёлся бы примерно в 960 млн долларов после налогов. Как невычитаемый он стоит все 1,2 млрд. Таким образом, посленалоговая надбавка за невычитаемость составляет около 240 млн долларов, то есть примерно ещё одну пятую сверх заголовочной суммы.
Что действительно двигало CET1 в этом квартале
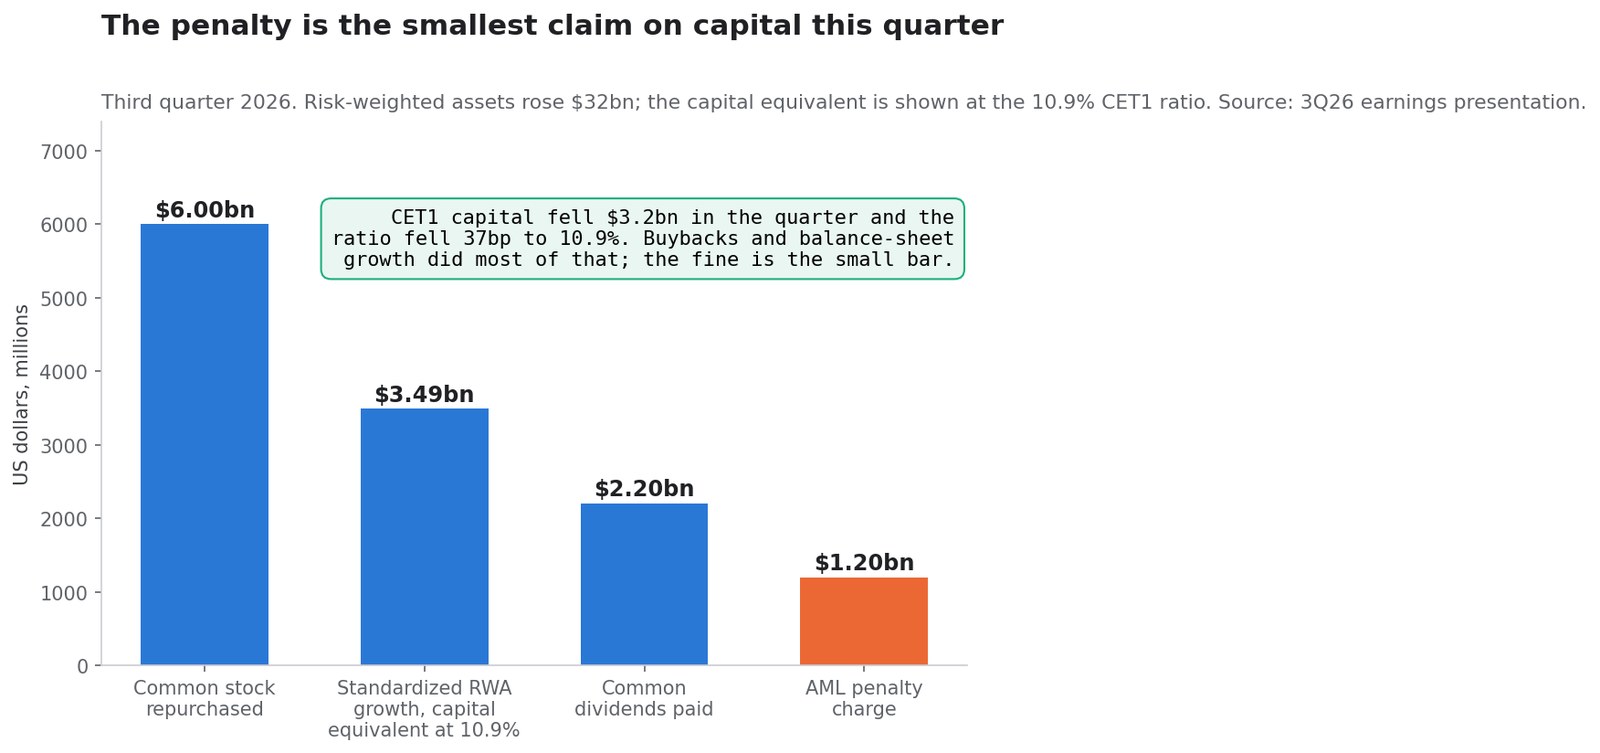
Базовый капитал первого уровня за квартал сократился на 3,2 млрд долларов, с 201,6 до 198,4 млрд, а коэффициент CET1 снизился на 37 базисных пунктов до 10,9%. Соблазнительно приписать это штрафу. Такое объяснение не выдерживает арифметики.
| Требование к капиталу, 3 кв. 2026 | Сумма |
|---|---|
| Выкуп обыкновенных акций | 6,0 млрд $ |
| Прирост стандартизированных RWA на 32 млрд $, эквивалент капитала при 10,9% | ~3,5 млрд $ |
| Выплаченные дивиденды по обыкновенным акциям | 2,2 млрд $ |
| Начисление штрафа по ПОД | 1,2 млрд $ |
В том же квартале, когда был начислен штраф, банк вернул 8,2 млрд долларов держателям обыкновенных акций — в 6,8 раза больше суммы начисления. Стандартизированные активы, взвешенные по риску, выросли на 32 млрд до 1824 млрд долларов, что поглощает больше капитала, чем штраф. Против 1824 млрд RWA сокращение капитала на 1,2 млрд составляет примерно 6,6 базисного пункта CET1.
На фоне баланса штраф почти незаметен:
| Знаменатель | Значение на 30 сент. 2026 | Доля штрафа |
|---|---|---|
| Совокупные активы | 3427,7 млрд $ | 0,035% |
| Совокупные депозиты | 2038,8 млрд $ | 0,059% |
| Капитал держателей обыкновенных акций | 271,8 млрд $ | 0,44% |
| Стандартизированные RWA | 1824 млрд $ | 0,066% |
| Чистая прибыль 2025 | 30,5 млрд $ | 3,9% |
| Скорр. чистая прибыль 3 кв. 2026 | 8,1 млрд $ | 14,8% |
| Годовые расходы на технологии | ~13 млрд $ | 9,2% |
Поэтому рамка платёжеспособности или дивидендов здесь неверна. Bank of America может выписать чек из бюджета выкупа акций одного квартала. Открытый вопрос в том, что будет с этим бюджетом, если надзор решит, что вывод об управлении требует более толстой подушки капитала, — а это решение, а не проводка.
Как это оценил рынок
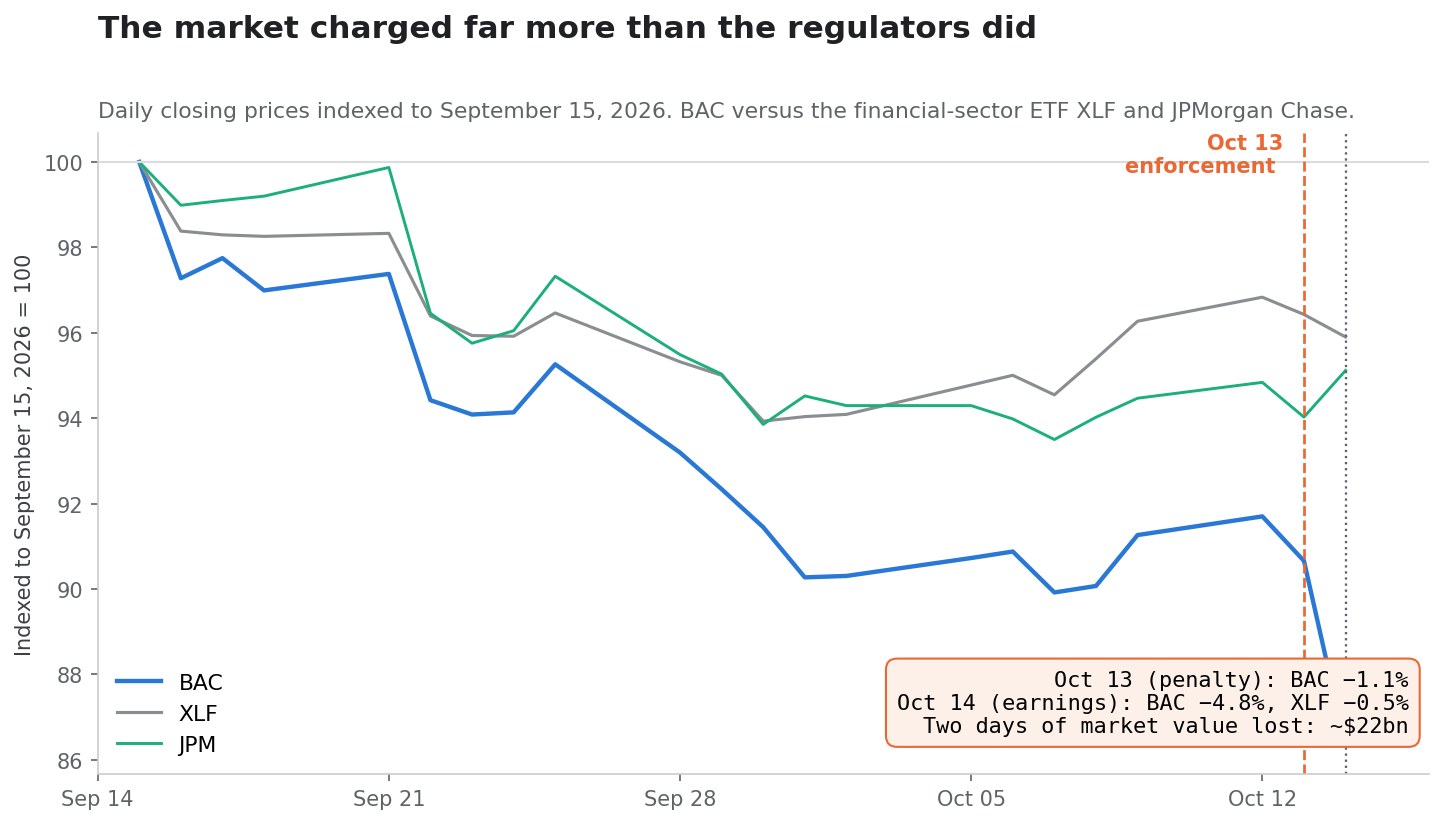
Двухдневная реакция — самое чистое доступное рыночное прочтение, потому что мера воздействия и публикация результатов пришлись на соседние дни.
| Дата | Закрытие BAC | Изменение | Изменение XLF | Событие |
|---|---|---|---|---|
| 9 окт. 2026 | 54,32 $ | — | — | — |
| 12 окт. 2026 | 54,58 $ | +0,5% | +0,6% | Последняя сессия до объявления |
| 13 окт. 2026 | 53,96 $ | −1,1% | −0,4% | Объявлены меры воздействия |
| 14 окт. 2026 | 51,39 $ | −4,8% | −0,5% | Результаты третьего квартала |
Две сессии увели котировку с 54,58 до 51,39 доллара. При 6,923 млрд акций в обращении это примерно 22 млрд долларов рыночной стоимости, около 18 штрафов и 49 сумм в 450 млн долларов, реально уходящих в казну.
Обратите внимание на распределение. День объявления стоил 1,1% — рынок прочитал сам штраф как посильный, и это так. Снижение на 4,8% пришло на следующий день при неподвижном секторе, когда инвесторы увидели квартал и должны были решить, что вывод об управлении означает для будущей траектории расходов и возврата капитала. Рынок заложил регулярные издержки, а не чек.
Две оговорки сохраняют честность. Во-первых, BAC отставал ещё до события: при индексации к 15 сентября BAC терял около 8% до меры воздействия, тогда как JPMorgan и отраслевой ETF XLF снижались на 4-5%. Во-вторых, Citigroup упал 13 октября на 5,6% по собственным причинам, поэтому отраслевые сравнения того дня зашумлены.
Оценка после штрафа
При 51,39 доллара и 6,9227 млрд акций рыночная капитализация Bank of America составляет примерно 356 млрд долларов.
| Показатель | Значение |
|---|---|
| Балансовая стоимость на акцию | 39,26 $ |
| Материальная балансовая стоимость на акцию | 29,14 $ |
| Цена / балансовая стоимость | 1,31x |
| Цена / материальная балансовая стоимость | 1,76x |
| Скорр. рентабельность материального капитала 3 кв. 2026 | 14,9% |
| Рентабельность материального капитала 3 кв. 2025 | 15,3% |
Сравнение, которое задаёт рамку мультипликатору, — очевидный конкурент. Как показано в материале Акции JPMorgan 2026: ROTCE 23 % против 3,2x капитала банка, рынок готов платить крупную премию к материальной балансовой стоимости за банк, зарабатывающий существенно выше стоимости капитала. Bank of America при 1,76 материальной балансовой стоимости и скорректированной рентабельности 14,9% оценён за компетентность, а не за выдающиеся результаты, и разрыв между мультипликаторами двух банков — прежде всего разрыв в доходности, а не в комплаенсе.
Это важно для моделирования штрафа. Разовое начисление в 1,2 млрд долларов — это 0,17 доллара прибыли на акцию, то есть, может быть, 2 доллара цены при мультипликаторе 12, если бы оно повторялось, — а оно не повторяется. Но 100 базисных пунктов устойчиво более низкой рентабельности материального капитала на 202 млрд долларов материального капитала — это около 2 млрд долларов в год. Вопрос комплаенса стоит более чем в десять раз дороже штрафа, если он меняет устойчивую доходность.
Сценарии
| Сценарий | Что должно оказаться верным | Финансовая траектория | Следствие для оценки |
|---|---|---|---|
| Оптимистичный | Предписания 2026 года окончательны; ретроспективные проверки закрываются в срок; независимые проверки чисты; нет потолка активов и надбавки к капиталу | Скорректированная эффективность возвращается к 60%; выкуп держится около 6 млрд $ в квартал | 1,76 материальной балансовой стоимости обоснованы и могут расшириться к премии конкурента |
| Базовый | Устранение нарушений занимает от трёх до пяти лет; нагрузка комплаенса остаётся удвоенной; новых штрафов нет | Давление 100-200 б. п. на коэффициент эффективности; выкуп продолжается, но гибкость капитала под наблюдением | Мультипликатор держится чуть выше материальной балансовой стоимости, дисконт к лидеру сохраняется |
| Пессимистичный | Новый вывод, ограничение роста активов или надзорная надбавка к капиталу | Выкуп придушен; рентабельность материального капитала опускается ниже 13% | Переоценка в стиле TD, к материальной балансовой стоимости или ниже |
Базовый сценарий — не «прибавить обратно 1,2 млрд и жить дальше». Он в том, что регулярные расходы реальны, умеренны и долговечны, а траектория возврата капитала — а не отчёт о прибылях и убытках — это место, где надзорное решение проявится первым.
Что решит вопрос
Тезис разрешается раскрытием информации, а не заверениями менеджмента. Вот конкретные проверяемые пункты:
- Завершение ретроспективной проверки. FinCEN требует проверки третьей стороной, чтобы выявить и сообщить об операциях, упущенных из-за описанных сбоев. Её завершение и выводы — первая твёрдая точка данных.
- Независимые проверки. FinCEN также требует проверок мониторинга подозрительной активности, надлежащей проверки клиентов, проверки иностранных корреспондентских счетов и управления данными, нацеленных на три приоритетных риска: юго-западная граница и картели, Иран и Россия.
- Отмена предписания декабря 2024 года. Пока OCC его не отменит, банк работает под действующим предписанием о прекращении нарушений.
- Непроцентные расходы без учёта начисления. Скорректированные расходы составили 18,5 млрд долларов в третьем квартале против 17,3 млрд годом ранее. Следите, не расширяется ли разрыв.
- Скорректированный коэффициент эффективности. 62% против 60% год назад. Регулярные расходы на комплаенс проявляются здесь раньше, чем где-либо ещё.
- Темп выкупа акций. 6,0 млрд долларов в третьем квартале. Замедление без объяснения со стороны прибыли — самый ясный признак того, что надзор потребовал больше капитала.
- Траектория CET1. 10,9% после снижения на 37 б. п. Следите, восстанавливает ли руководство подушку вместо возврата капитала.
- Формулировки факторов риска в годовом отчёте. В частности, появляются ли «существенные недостатки», дополнительные расследования или возможные новые меры.
- Любая новая мера OFAC. Октябрьское соглашение не содержало никакого смягчения за корректирующие меры или сотрудничество, что говорит: на дату соглашения OFAC не впечатлила санкционная программа.
Несколько из этих пунктов можно подключить к автоматическому списку наблюдения через инструменты по акциям SimianX AI, которые отслеживают отчётность, статьи расходов и ценовые реакции вместе:
- SimianX AI — исследовательская платформа
- Командный центр живого анализа — мультиагентный анализ
BACв реальном времени - Market Pulse — обнаружение событий по отдельным бумагам
- Crypto Leaderboard — отслеживание результативности по моделям
- Баллы и тарифы — как устроено использование
Часто задаваемые вопросы
Каков размер штрафа Bank of America по противодействию отмыванию?
Три скоординированные меры, объявленные 13 октября 2026 года, составляют в деньгах 1 211 662 930 долларов. FinCEN назначил 1,2 млрд долларов, но зачёл против этой суммы 750 млн долларов OCC, поэтому 450 млн идут в казну США, 750 млн — OCC и 11 662 930 — OFAC. Сложение назначенных сумм даёт 1,96 млрд долларов, что означает двойной счёт.
Признал ли Bank of America отмывание денег?
Нет. Банк признал, что умышленно нарушал Bank Secrecy Act, не поддерживая минимальную программу ПОД, не проводя надлежащую проверку корреспондентских счетов иностранных финансовых институтов и не подавая сообщения о подозрительных операциях. Это нарушения отчётности и контроля. Предписание не утверждает, что банк сам отмывал деньги.
Что такое Event Processor?
Event Processor, или EP, — собственная система мониторинга операций Bank of America и центральный предмет согласительного предписания FinCEN. Её порог расследования в 20 баллов, окно Event Group в 13 месяцев и почти статичные веса риска предписание называет механической причиной несообщённой активности.
Угрожает ли штраф дивидендам BAC?
Арифметически нет. В том же квартале, когда было начислено 1,2 млрд долларов, банк выплатил 2,2 млрд дивидендов по обыкновенным акциям и выкупил акций на 6,0 млрд. Реалистичный риск — замедление выкупа, если надзор потребует более толстой подушки капитала, а не сокращение дивиденда.
Был ли третий квартал слабым по прибыли?
Год к году — нет. Выручка выросла на 3,2%, чистый процентный доход — на 8,0%, а скорректированная разводнённая прибыль на акцию 1,08 доллара превысила прошлогодние 1,04 доллара. Квартал был слабее по сравнению с предыдущим по непроцентным доходам и комиссиям инвестбанкинга, а отчётные цифры несут начисление 0,17 доллара на акцию.
Есть ли потолок активов, как у TD Bank?
Нет. В отличие от меры против TD Bank в октябре 2024 года, предписания 2026 года в отношении Bank of America не вводят ограничение роста активов. Но они требуют ретроспективной проверки третьей стороной и независимых проверок мониторинга, надлежащей проверки клиентов, проверки корреспондентских счетов и управления данными.
Похожие материалы
- Акции JPMorgan 2026: ROTCE 23 % против 3,2x капитала банка
- Уорш игнорирует Трампа: первое повышение ставки ФРС с 2023
- Все циклы повышения ставки ФРС с 1983 года: акции и чипы
Источники
- Минфин США — рекордные меры воздействия в отношении Bank of America
- FinCEN — согласительное предписание, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — объявление о штрафе в 1,2 млрд долларов
- FinCEN — указатель мер воздействия
- OCC — гражданско-правовой штраф 750 млн долларов, NR 2026-89
- OCC — предписание о прекращении нарушений, декабрь 2024, NR 2024-140
- OCC — штраф 450 млн долларов для TD Bank, N.A., NR 2024-116
- OFAC — соглашение с Bank of America, 475 предполагаемых нарушений
- Bank of America — финансовые результаты третьего квартала 2026 года
- Bank of America — презентация для инвесторов за третий квартал 2026 года
- Bank of America — письмо акционерам 2026 года
- SEC EDGAR — документы Bank of America Corporation, CIK 0000070858


