 Автор: Muke
dLocal за Q3 2026: объём платежей вырос на 77%, но выручка на доллар продолжила снижаться
dLocal опубликовала результаты за третий квартал 2026 года 12 ноября, после закрытия американского рынка. Общий объём платежей (total payment volume, TPV) вырос на 77%, выручка — на 41%, однако по сравнению со вторым кварталом выручка почти не изменилась и оказалась ниже консенсус-прогноза, опубликованного Investing.com. Кроме того, руководство заявило, что рост операционной прибыли по итогам года теперь движется к нижней границе прогнозного диапазона. На внебиржевых торгах после закрытия DLO подешевела примерно на 3%, а 13 ноября открылась на 3,4% ниже, после чего отыграла потери и закрылась на уровне $13,69, всего на 0,07% ниже.
Кажущееся противоречие исчезает, если отделить объём платежей от выручки и прибыли, которые этот объём приносит.
Платёжная компания может проводить значительно больше денег и при этом зарабатывать меньше выручки на каждый проведённый доллар. Она также может повышать операционную эффективность, сталкиваясь с менее благоприятной структурой роста.
В этом и состоит главный вопрос нашего разбора отчётности dLocal за Q3 2026: компания продемонстрировала операционный рычаг, но инвесторы получили менее убедительный сигнал о монетизации и динамике прибыли в ближайшей перспективе. На этой странице мы отслеживаем квартальную отчётность dLocal, чтобы те же таблицы можно было сопоставить со следующим отчётом.
Обновлено 15 ноября 2026 года. Данные компании взяты из формы 6-K dLocal от 12 ноября (пресс-релиз о результатах и промежуточная финансовая отчётность) и из предыдущих квартальных релизов в SEC EDGAR. Комментарии по прогнозу — из пресс-релиза и телефонной конференции 12 ноября. Цены акций — официальные цены закрытия Polygon.io, сверенные с Nasdaq.com. Оценки третьих сторон и наши собственные расчёты обозначены отдельно.
Результаты dLocal за Q3 2026: краткий обзор
В результатах были и успехи, и разочарования.
| Показатель Q3 2026 | Отчётный результат | Изменение год к году |
|---|---|---|
| Общий объём платежей | $18,345 млрд | +77% |
| Выручка | $398,0 млн | +41% |
| Валовая прибыль | $132,0 млн | +28% |
| Операционная прибыль | $76,2 млн | +37% |
| Чистая прибыль | $68,0 млн | +31% |
| Разводнённая прибыль на акцию (EPS) | $0,23 | Против $0,17 |
| Скорректированный свободный денежный поток в определении компании | $99,1 млн | +163% |
| Удержание чистой выручки (net revenue retention) | 140% | Против 152% в Q1 2026 |
Суммы в долларах округлены. Результаты относятся к кварталу, закончившемуся 30 сентября 2026 года; отчётность составляется по МСФО (IFRS). Источник: пресс-релиз dLocal о результатах за Q3 2026 (форма 6-K, приложение 99.1).
Таблица описывает растущий прибыльный бизнес, а не обвал прибыли. Операционная прибыль достигла 58% валовой прибыли — это максимальное соотношение с четвёртого квартала 2023 года, а чистая прибыль стала рекордной за квартал.
Однако рынки сравнивают результаты с ожиданиями и перспективами будущей прибыли, а не только с прошлым годом.
Медвежья интерпретация складывается из трёх элементов:
- Выручка не дотянула до опубликованного ориентира аналитиков.
- Объём платежей рос быстрее выручки и валовой прибыли.
- Комментарии руководства стали осторожнее при неизменных годовых прогнозных диапазонах.
По нашей оценке, это сочетание даёт правдоподобное объяснение первоначальной негативной реакции. Но оно не доказывает, что все продавцы действовали по одной и той же причине.
Квартальная отчётность dLocal: результаты за девять кварталов
Заголовок одного квартала скрывает тренд. В таблице ниже собраны девять кварталов по собственным релизам dLocal. TPV указан в миллиардах долларов, все остальные показатели, кроме коэффициентов, — в миллионах долларов.
| Квартал | TPV (млрд $) | Выручка | Валовая прибыль | Валовая маржа | Выручка ÷ TPV | Валовая прибыль ÷ TPV | Операционная прибыль | Чистая прибыль | Разводнённая EPS |
|---|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 6,5 | 185,8 | 78,2 | 42,1% | 2,85% | 1,20% | 41,1 | 26,8 | $0,09 |
| Q4 2024 | 7,7 | 204,5 | 83,7 | 40,9% | 2,65% | 1,09% | 42,3 | 29,7 | $0,10 |
| Q1 2025 | 8,1 | 216,8 | 84,9 | 39,2% | 2,67% | 1,05% | 45,8 | 46,7 | $0,15 |
| Q2 2025 | 9,2 | 256,5 | 98,9 | 38,6% | 2,78% | 1,07% | 55,8 | 42,8 | $0,14 |
| Q3 2025 | 10,4 | 282,5 | 103,2 | 36,5% | 2,72% | 0,99% | 55,6 | 51,8 | $0,17 |
| Q4 2025 | 13,1 | 337,9 | 115,8 | 34,3% | 2,58% | 0,88% | 62,7 | 55,6 | $0,18 |
| Q1 2026 | 14,1 | 335,9 | 118,7 | 35,3% | 2,39% | 0,84% | 52,8 | 41,9 | $0,14 |
| Q2 2026 | 17,7 | 399,7 | 127,2 | 31,8% | 2,26% | 0,72% | 64,2 | 54,8 | $0,18 |
| Q3 2026 | 18,3 | 398,0 | 132,0 | 33,2% | 2,17% | 0,72% | 76,2 | 68,0 | $0,23 |
Источники: квартальные пресс-релизы dLocal, поданные как приложения к форме 6-K в SEC EDGAR. Коэффициенты — наши расчёты на основе отчётных TPV, выручки и валовой прибыли. Операционная прибыль за Q1 2026 включает разовый налоговый расход за прошлые периоды в размере $4,4 млн; без него операционная прибыль составила $57,2 млн.
Выделяются три закономерности:
- TPV почти утроился за два года — с $6,5 млрд до $18,3 млрд в квартал.
- Выручка на проведённый доллар снижалась в шести из последних восьми кварталов — с 2,85% до 2,17%.
- Валовая прибыль на проведённый доллар удержалась на уровне 0,72% в Q3 2026 — первый квартал без снижения после четырёх падений подряд. Это самая обнадёживающая отдельная цифра отчёта.
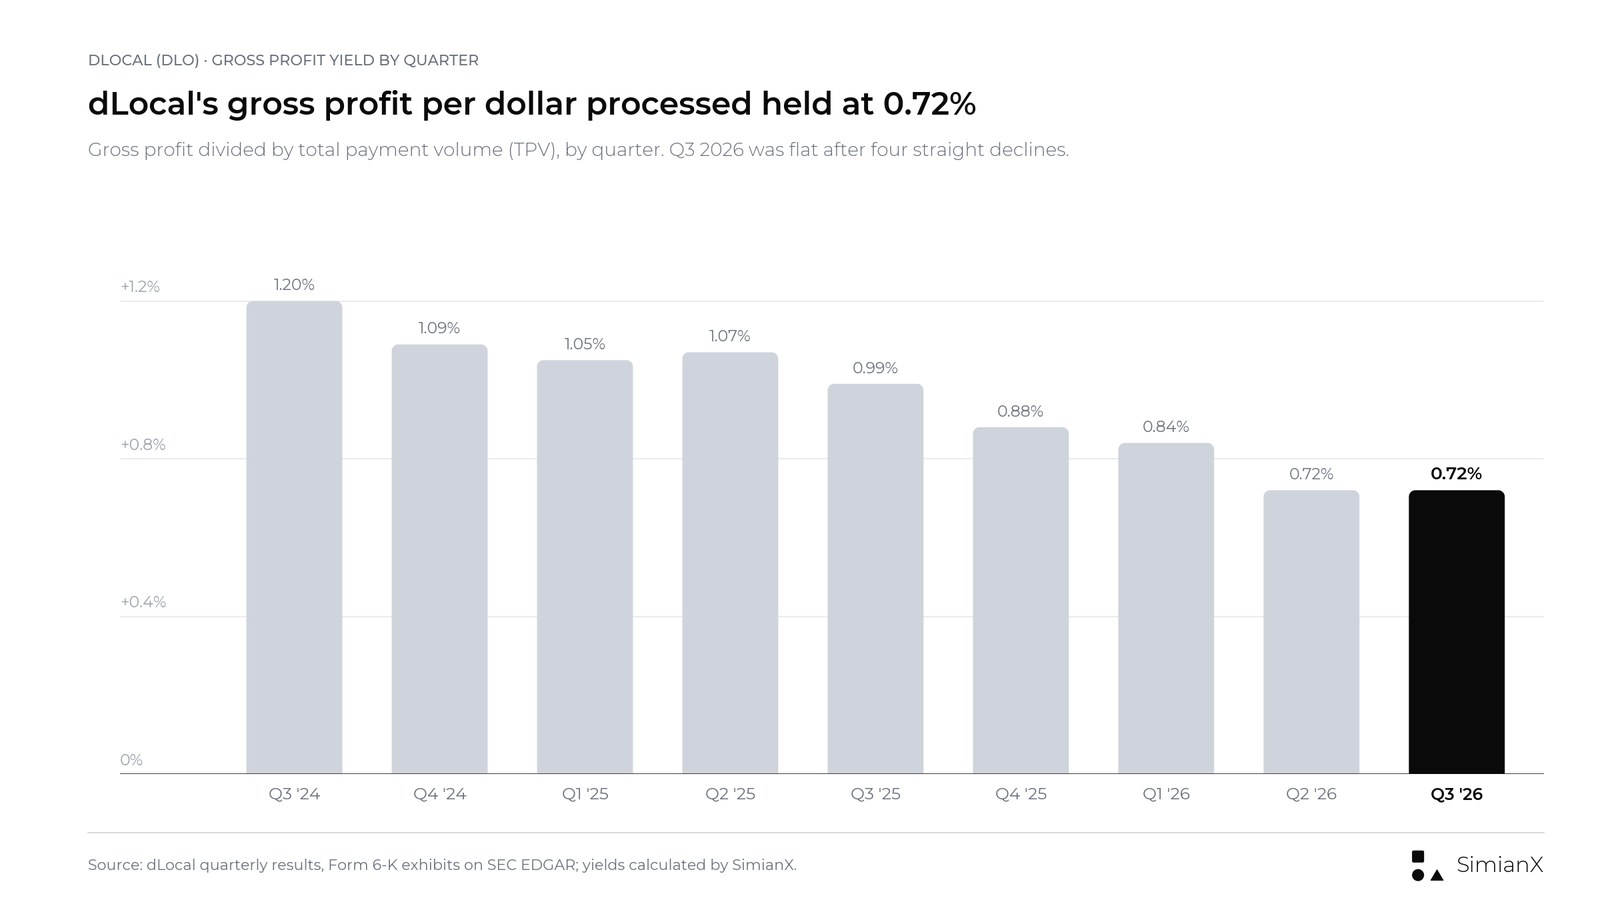
Доходность по валовой прибыли за два года снизилась с 1,20% до 0,72%, а в Q3 2026 перестала падать.
Как отреагировали акции DLO: падение после закрытия, закрытие без изменений
Важна последовательность событий. dLocal опубликовала результаты после закрытия торгов 12 ноября и провела конференцию в 18:00 по восточному времени (ET).
| Торговый ориентир | Цена | Изменение к закрытию 12 ноября |
|---|---|---|
| Закрытие основной сессии 12 ноября (до публикации результатов) | $13,70 | −1,86% к 11 ноября |
| Торги после закрытия 12 ноября, около 19:45 ET | Около $13,30 | −2,9% |
| Открытие 13 ноября | $13,24 | −3,4% |
| Внутридневной минимум 13 ноября | $12,89 | −5,9% |
| Закрытие 13 ноября | $13,69 | −0,07% |
Источники: официальные дневные данные Polygon.io, сверенные с историческими котировками DLO на Nasdaq.com; уровень на торгах после закрытия — по минутным данным Polygon.io.
Снижение в основную сессию 12 ноября произошло до публикации отчётности после закрытия рынка, и его не следует связывать с опубликованными результатами.
Движение на торгах после закрытия и открытие 13 ноября были первоначальной негативной реакцией. Полная сессия рассказала другую историю: покупатели выкупили снижение, и DLO закрылась на один цент ниже цены до отчёта при объёме около 4,37 млн акций — примерно в 2,2 раза больше, чем днём ранее.
Рынок в целом в тот день был слабее. ETF SPY на S&P 500 снизился на 0,36%, а ETF QQQ на Nasdaq-100 — на 1,20%, так что DLO завершила день чуть лучше обоих.
Предшествующая динамика и без того была волатильной: 6 ноября DLO закрылась на $13,95, 9 ноября — на $14,39, а 11 ноября опустилась до $13,96. При цене $13,69 акция была на 3,2% ниже закрытия конца 2025 года ($14,14) и на 15,2% ниже 52-недельного внутридневного максимума $16,15, установленного 3 сентября 2026 года.
Поэтому точнее говорить не «акции dLocal упали после отчёта», а «акции dLocal упали на торгах после закрытия, а затем восстановились и закрылись без изменений». Опасения по поводу выручки и прогноза были достаточно серьёзными, чтобы сдвинуть цену открытия, но недостаточно сильными, чтобы удержать её внизу.
Реакция DLO в дни отчётности, 2024–2026
У dLocal есть история резких движений после отчётов, поэтому закрытие без изменений необычно. Таблица измеряет первую сессию после каждой публикации результатов — от закрытия до закрытия.
| Отчёт | Сессия реакции | Предыдущее закрытие | Закрытие в день реакции | Изменение |
|---|---|---|---|---|
| Q1 2024 | 15 мая 2024 | $13,58 | $10,00 | −26,4% |
| Q2 2024 | 15 авг. 2024 | $7,76 | $8,03 | +3,5% |
| Q3 2024 | 14 нояб. 2024 | $9,04 | $10,20 | +12,8% |
| Q4 2024 | 28 февр. 2025 | $13,75 | $9,555 | −30,5% |
| Q1 2025 | 15 мая 2025 | $10,19 | $11,24 | +10,3% |
| Q2 2025 | 14 авг. 2025 | $11,69 | $15,35 | +31,3% |
| Q3 2025 | 13 нояб. 2025 | $14,86 | $13,85 | −6,8% |
| Q4 2025 | 19 марта 2026 | $11,45 | $12,53 | +9,4% |
| Q1 2026 | 15 мая 2026 | $12,66 | $11,01 | −13,0% |
| Q2 2026 | 14 авг. 2026 | $14,76 | $14,17 | −4,0% |
| Q3 2026 | 13 нояб. 2026 | $13,70 | $13,69 | −0,07% |
Источник: дневные цены закрытия Polygon.io, сверенные с Nasdaq.com. Даты публикаций — по формам 6-K dLocal; компания публикует результаты после закрытия рынка США, поэтому каждая реакция измеряется в следующую сессию.
За 11 отчётов DLO росла пять раз и падала шесть раз. Среднее абсолютное движение составило 13,5%. 13 ноября 2026 года стало самым небольшим движением в выборке и уже вторым подряд днём отчётности, когда акция развернула своё первоначальное движение: после Q2 2026 она открылась на 3,5% выше и закрылась на 4,0% ниже, а после Q3 2026 открылась на 3,4% ниже и закрылась без изменений.
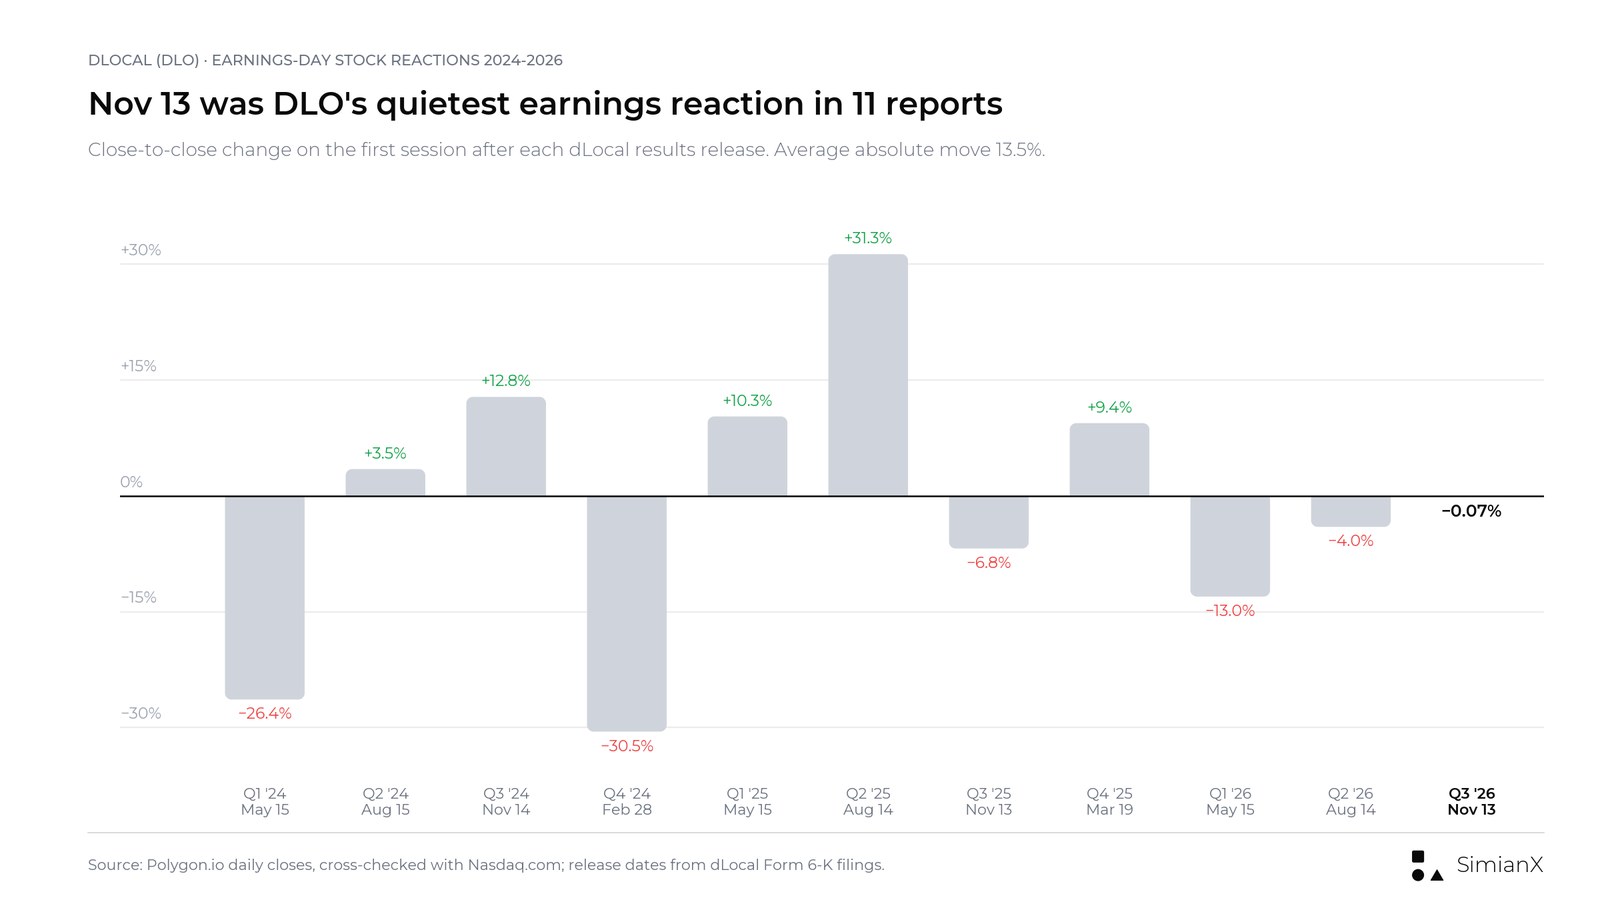
Реакция на отчёт за Q3 2026 оказалась самой спокойной за последние 11 отчётов.
Промах по выручке важнее, чем можно подумать по заголовку о росте
В таблице отчётности Investing.com указана выручка около $398,05 млн при прогнозе $406,72 млн и EPS $0,23 при оценке $0,22. Таблица сюрпризов по прибыли на Nasdaq.com, основанная на данных Zacks, показывает тот же консенсус по EPS в $0,22, то есть превышение на 4,55%.
| Показатель | Опубликованная оценка | Факт | Разница |
|---|---|---|---|
| Выручка | $406,72 млн | $398,05 млн | −$8,67 млн |
| EPS | $0,22 | $0,23 | +$0,01 |
Источник оценки: Investing.com на момент публикации; консенсус по EPS также подтверждён на Nasdaq.com. Другие поставщики данных публикуют иные оценки выручки и с иными отметками времени. Недобор выручки — наш расчёт.
Промах по выручке составил примерно 2,1%:
($398,05 млн ÷ $406,72 млн − 1) × 100 ≈ −2,1%.
Это не катастрофический недобор. Его значимость зависит от того, что инвесторы думали об устойчивости роста и монетизации до отчёта.
Превышение по EPS тоже заслуживает соразмерной оценки. Благоприятный итоговый результат сам по себе не отвечает на вопрос, улучшается ли траектория выручки.
В случае платёжного бизнеса, ориентированного на рост, инвесторы могут мириться с расходами в ближайшей перспективе, если они создают более сильную базу будущей выручки. И наоборот, лучший контроль над расходами может не полностью компенсировать разочарование относительно этой будущей базы.
Поэтому уместное сравнение — это не просто «рост против отсутствия роста». Это фактический рост против уже ожидавшегося роста и экономики бизнеса.
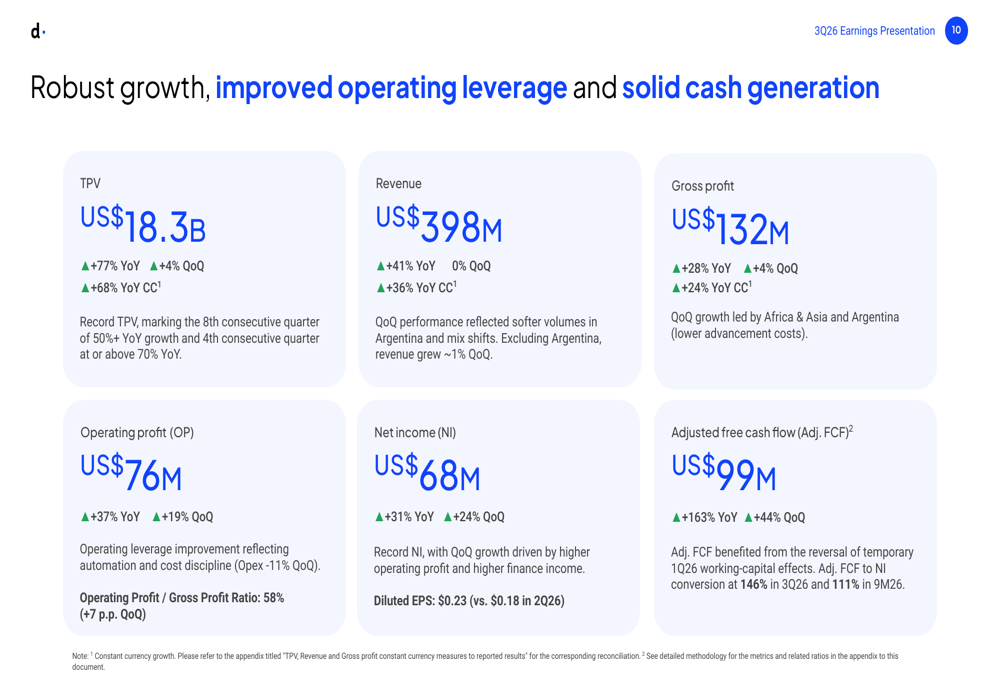
Собственный итоговый слайд dLocal за Q3 2026: TPV $18,3 млрд, выручка $398 млн, валовая прибыль $132 млн, операционная прибыль $76 млн, чистая прибыль $68 млн и скорректированный свободный денежный поток $99 млн.
Как зарабатывает dLocal и почему TPV — это не выручка
dLocal позволяет глобальным продавцам принимать платежи и отправлять выплаты на развивающихся рынках через единый API. Общий объём платежей измеряет стоимость проведённых платежей. Это не та сумма, которую зарабатывает dLocal.
Полезная аналитическая схема выглядит так:
Выручка = TPV × совокупная доходность по выручке.
Доходность рассчитывается как выручка, делённая на TPV. Это смешанный учётный коэффициент, а не обязательно договорная комиссия для продавца.
Он может меняться из-за:
- Способов оплаты.
- Структуры продуктов и транзакций.
- Структуры по странам.
- Соотношения трансграничных и внутренних потоков.
- Масштаба продавцов и коммерческих условий.
- Экономики, связанной с валютными курсами.
То же различие относится и к валовой прибыли:
Валовая прибыль = TPV × доходность по валовой прибыли.
Доходность по валовой прибыли учитывает соотношение между выручкой и затратами на оказание платёжных услуг. Поэтому она служит полезным дополнением к доходности по выручке.
Ни один из коэффициентов не следует интерпретировать изолированно. Более низкая доходность может быть приемлемой, если дополнительный бизнес приносит привлекательную дополнительную прибыль, высокое удержание клиентов и ограниченный рост операционных расходов.
Беспокойство возникает тогда, когда рост объёма остаётся впечатляющим, но его экономический вклад становится менее предсказуемым.
Мост по take rate: больше объёма, меньше выручки на доллар
Наши расчёты на основе отчётных данных dLocal показывают существенное изменение совокупных доходностей год к году.
| Расчётный показатель | Q3 2025 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Выручка, делённая на TPV | 2,72% | 2,26% | 2,17% |
| Валовая прибыль, делённая на TPV | 0,99% | 0,72% | 0,72% |
Расчёты основаны на отчётных TPV, выручке и валовой прибыли. Это совокупные доходности, а не объявленные цены для продавцов.
Это снижение объясняет, почему темпы роста так сильно расходятся.
Более крупная платёжная база принесла больше выручки и прибыли в абсолютных долларах, но меньше того и другого на каждый проведённый доллар. То же сжатие между объёмом и транзакционной маржой определяет и квартальную отчётность PayPal, хотя две компании работают на очень разных рынках.
Важно: этого недостаточно, чтобы сделать вывод, будто dLocal снизила цену каждому клиенту. Изменения в структуре транзакций могут дать тот же совокупный эффект.
В качестве факторов, повлиявших на квартальную выручку, руководство назвало рост доли операций local-to-local (приём и расчёт в одной валюте) и выплат, а также более слабые объёмы в Аргентине после сезонного пика Hot Sale во втором квартале. Без учёта Аргентины выручка выросла примерно на 1% квартал к кварталу.
По валовой прибыли в релизе в качестве позитивных факторов перечислены снижение затрат на авансирование расчётов в Аргентине, рост объёмов в Африке и Азии, разовое возмещение затрат в Нигерии и доходы от валютного хеджирования. Их компенсировали смещение структуры способов оплаты в Бразилии в сторону Pix и Boleto, рост затрат на обработку в Мексике, включая доначисления за прошлые периоды, и увеличение потоков local-to-local на других рынках Латинской Америки.
Инвестиционный вопрос в том, углубляют ли эти потоки с более низкой доходностью коммерчески ценные отношения или просто требуют больше операций для поддержания заданного темпа роста прибыли.
Конструктивный ответ сочетал бы растущую активность продавцов с привлекательным вкладом в прибыль и масштабируемыми операционными затратами.
Менее благоприятный ответ означал бы устойчивое сжатие доходности, опережающее способность компании эффективно наращивать объём.
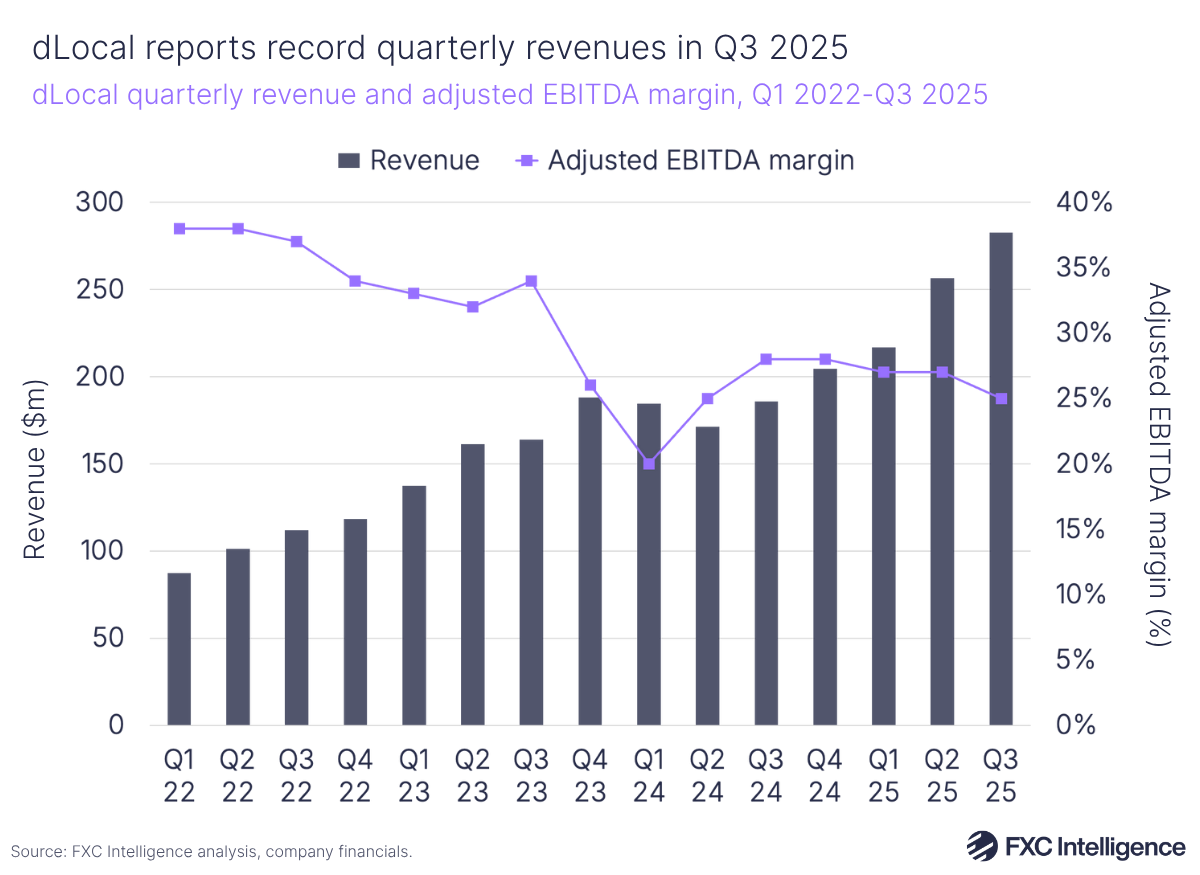
Сторонний график (FXC Intelligence) квартальной выручки dLocal и маржи скорректированной EBITDA до Q3 2025 включительно, до того как в 2026 году компания перевела свой прогноз на операционную прибыль.
Сравнение с предыдущим кварталом впечатлило меньше, чем годовое
Рост год к году и динамика квартал к кварталу отвечают на разные вопросы.
В релизе за Q2 сообщалось о выручке $399,7 млн, валовой прибыли $127,2 млн и операционной прибыли $64,2 млн.
По сравнению с этими цифрами выручка в Q3 оказалась немного ниже, тогда как валовая и операционная прибыль выросли.
По расчёту на основе финансовой отчётности выручка снизилась примерно на 0,4% квартал к кварталу. TPV, напротив, всё же вырос на 4% по сравнению со вторым кварталом.
Это не доказывает, что базовый спрос сократился. На сравнение могут влиять сезонность и структура транзакций.
Но это показывает, что заголовочный годовой рост компании не сопровождался ускорением выручки квартал к кварталу.
Для инвесторов это различие меняет последующие вопросы:
- Было ли сравнение в основном сезонным?
- Пришлась ли большая часть активности на продукты с более низкой доходностью?
- Расширяются ли отношения с продавцами экономически, а не только операционно?
- Даст ли следующий квартал признаки возобновления роста выручки?
Убедительный ответ требует большего, чем один совокупный темп роста.
Валовая маржа снизилась год к году, но выросла квартал к кварталу
История с маржой сбалансированнее, чем предполагает простой заголовок о «сжатии».
По исходным данным отчёта о прибылях и убытках расчётная валовая маржа составила примерно:
| Период | Валовая прибыль, делённая на выручку |
|---|---|
| Q3 2025 | 36,5% |
| Q2 2026 | 31,8% |
| Q3 2026 | 33,2% |
Источники: релиз dLocal за Q2 и промежуточная финансовая отчётность за Q3; проценты — наши расчёты.
Компания заработала меньше валовой прибыли на доллар выручки, чем годом ранее, но больше, чем в предыдущем квартале.
Важны оба наблюдения.
Годовое сравнение ставит вопросы об экономике структуры бизнеса. Квартальное улучшение свидетельствует против непрерывного ухудшения.
Поэтому было бы неточно утверждать, что ухудшаются все показатели маржи.
Инвесторам стоит, скорее, проверить, сохранится ли квартальное улучшение при изменении структуры способов оплаты, затрат на обработку и условий в разных регионах. Часть поддержки в Q3 — возмещение затрат в Нигерии — компания сама назвала разовой.
Полезно разделять три показателя:
- Валовая маржа: валовая прибыль, делённая на выручку.
- Доходность по валовой прибыли: валовая прибыль, делённая на TPV.
- Операционная конверсия: операционная прибыль, делённая на валовую прибыль.
Эти коэффициенты измеряют разные звенья экономической цепочки.
Самым сильным аргументом быков стал операционный рычаг
Улучшение операционной прибыли заслуживает внимания.
По отчётам о прибылях и убытках за Q2 и Q3 квартальный мост выглядит примерно так:
| Мост от Q2 к Q3 2026 | Вклад |
|---|---|
| Дополнительная валовая прибыль | +$4,9 млн |
| Снижение операционных расходов (с $63,0 млн до $55,9 млн) | +$7,1 млн |
| Дополнительная операционная прибыль | +$12,0 млн |
Наш расчёт: операционные расходы равны валовой прибыли за вычетом операционной прибыли. Небольшие расхождения объясняются округлением.
Примерно 60% квартального улучшения операционной прибыли обеспечило снижение расходов, а не дополнительная валовая прибыль.
Это существенное различие, а не критика дисциплины в расходах.
Для масштабируемой платформы способность превращать большую долю валовой прибыли в операционную может быть важным источником стоимости для акционеров. Компания объяснила снижение операционных расходов на 11% квартал к кварталу сокращением расходов на сторонних подрядчиков, уменьшением численности персонала и автоматизацией.
Однако улучшения в расходах могут быть устойчивыми в разной степени. Автоматизация и структурно более эффективные процессы — это не то же самое, что расходы, переходящие из квартала в квартал.
На конференции финансовый директор Guillermo López Pérez отделил структурную экономию от эффектов времени: маркетинговые расходы были сосредоточены в первом полугодии, а разовые расходы оказались ниже обычного. Он сказал, что не стал бы рассматривать результат квартала как целевой уровень маржи и с осторожностью отнёсся бы к экстраполяции на основе одного квартала.
Самая бычья интерпретация состоит в том, что инфраструктура dLocal способна поддерживать рост без соразмерного увеличения накладных расходов.
Более осторожная интерпретация — часть квартального улучшения может не повториться.
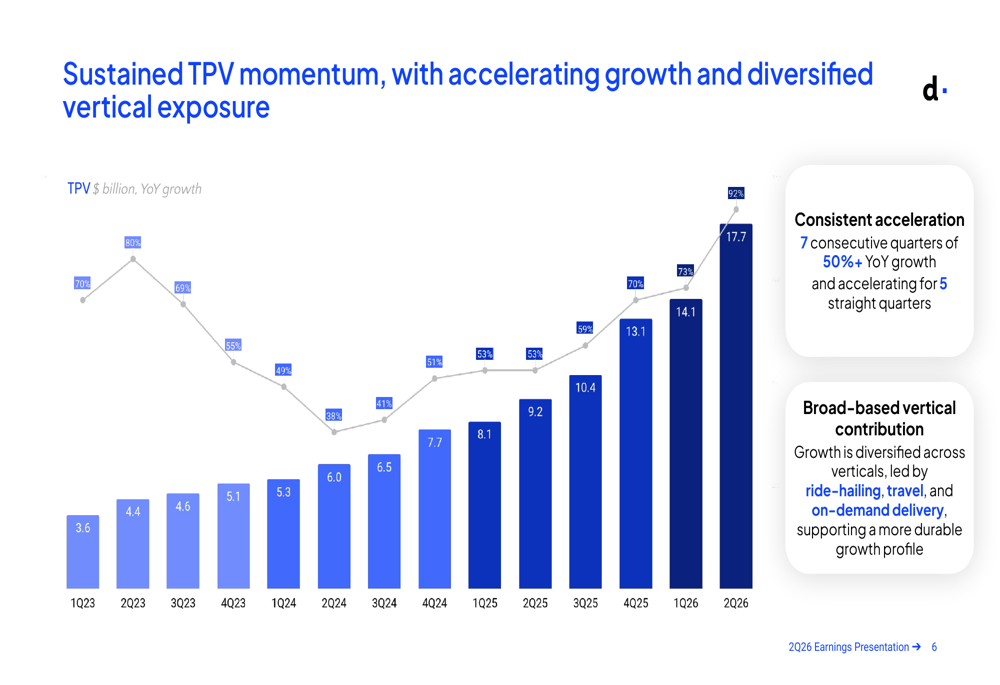
Слайд из презентации dLocal за Q2 2026: TPV по кварталам до Q2 2026, когда рост год к году достиг пика в 92%.
Неизменный прогноз всё же содержал более осторожный сигнал
Сохранение прогнозного диапазона не означает сохранения тех же ожиданий внутри этого диапазона.
Прогноз на 2026 год за этот год менялся дважды:
| Показатель 2026 года | Первоначальный прогноз (18 марта) | Обновлённый прогноз (13 авг.) | Позиция, названная 12 нояб. |
|---|---|---|---|
| Рост TPV | 50%–60% | 60%–70% | Ближе к верхней границе |
| Рост валовой прибыли | 22,5%–27,5% | 25%–30% | Около середины |
| Рост операционной прибыли | 27,5%–32,5% | 27,5%–32,5% (сохранён) | Ближе к нижней границе |
Источники: пресс-релизы dLocal за Q4 2025, Q2 2026 и Q3 2026 и конференция 12 ноября. В собственной таблице релиза за Q3 операционная прибыль без учёта налоговой корректировки за прошлый год в Q1 находится в середине диапазона; сам прогноз использует отчётные цифры.
Эта картина усиливает главное противоречие: сильный рост объёма не транслируется пропорционально в ожидания по прибыли.
Компания назвала причины: ранее не ожидавшееся негативное влияние валютных курсов в Бразилии, Мексике и Аргентине, а также более слабые результаты на небольших рынках Африки и Азии с высоким take rate. На конференции генеральный директор Pedro Arnt оценил валютное давление примерно в шесть процентных пунктов колебания годового роста валовой прибыли в Q4. Речь шла о квартальной чувствительности, а не о снижении годового прогноза на шесть пунктов. Он также напомнил, что результаты четвёртого квартала зависят от пикового сезона покупок и могут отклониться в любую сторону.
Что названные позиции означают для четвёртого квартала (наш расчёт на основе базы 2025 года и результатов за девять месяцев 2026 года):
| Q4 2026 исходя из позиции в прогнозе | Подразумеваемое значение Q4 | К Q4 2025 |
|---|---|---|
| TPV при годовом росте 65%–70% | $17,3–$19,3 млрд | От +32% до +47% |
| Валовая прибыль в середине диапазона, 27,5% | Около $135,7 млн | Около +17% |
| Операционная прибыль на нижней границе, 27,5% | Около $87,3 млн | Около +39% |
База 2025 года: TPV $40,8 млрд, валовая прибыль $402,8 млн, операционная прибыль $219,9 млн. Девять месяцев 2026 года: TPV $50,1 млрд, валовая прибыль $377,8 млн, операционная прибыль $193,1 млн.
Для оценки стоимости вероятная позиция внутри диапазона может значить не меньше, чем сам формальный диапазон.
Инвесторы могут понизить свои внутренние прогнозы без того, чтобы компания объявила о снижении прогноза.
Поэтому корректная интерпретация — неизменные диапазоны при более осторожной траектории прибыли, а не отказ от прогноза.
Сильная генерация денежных средств требует проверки определения
Денежный поток — позитивная часть отчёта, но терминология имеет значение.
dLocal определяет скорректированный свободный денежный поток так: операционный денежный поток с корректировкой на изменения оборотного капитала продавцов за вычетом капитальных затрат. Это показатель вне МСФО (non-IFRS), а не просто операционный денежный поток минус капзатраты. Простое объяснение стандартного показателя см. в материале Investopedia о свободном денежном потоке.
За Q3 сверка выглядела так:
| Компонент денежного потока | Сумма |
|---|---|
| Операционный денежный поток | $179,234 млн |
| Корректировка на оборотный капитал продавцов | −$71,116 млн |
| Капитальные затраты | −$9,068 млн |
| Скорректированный свободный денежный поток в определении компании | $99,050 млн |
Источник: сверка компании в пресс-релизе о результатах за Q3 2026.
Арифметика сходится:
$179,234 млн − $71,116 млн − $9,068 млн = $99,050 млн.
За девять месяцев скорректированный свободный денежный поток составил $182,3 млн, или 111% чистой прибыли, после разворота временных эффектов оборотного капитала, которые в Q1 2026 снизили его до $14,7 млн.
Корректировка важна, поскольку расчёты по платежам могут влиять на движение денежных средств.
Инвесторам также следует отделять генерацию денежных средств от финансирования. 12 августа dLocal подписала необеспеченную старшую кредитную линию на $150 млн со сроком погашения 14 августа 2029 года, ставкой Term SOFR плюс 2,00% и погашением 11 квартальными платежами по $13,6 млн. Корпоративные денежные средства за квартал выросли на $167,8 млн, до $536,9 млн, и компания объяснила этот рост кредитом.
Заёмные средства улучшают ликвидность, но не являются операционным денежным потоком. Отчёт о движении денежных средств также показывает обратный выкуп акций на $34,0 млн в Q3; в рамках программы на $300 млн, утверждённой в марте 2026 года, к концу сентября dLocal выкупила около 9,1 млн акций класса A на $120,1 млн.
Цель анализа — не отвергать скорректированный показатель. Цель — понимать, что он исключает, сравнивать его с денежным потоком по МСФО и не считать каждое увеличение денежных средств заработанной самой компанией прибылью.
Почему рост продавцов не защищает маржу автоматически
Раскрытия dLocal показывают, как расширение бизнеса обеспечивают существующие продавцы.
В отчёте за Q1 2026 удержание чистой выручки составило 152%. В релизе за Q3 генеральный директор назвал удержание чистой выручки на уровне 140%, а на конференции привёл удержание по TPV в 173%. Обе цифры говорят о том, что существующие продавцы проводят гораздо больший объём, но разрыв между ними — это снова история о доходности: существующие клиенты наращивали объём платежей быстрее, чем выручку, которую dLocal от них получает.
Это стратегически важно: получение большей активности от уже работающего продавца может снизить необходимость выстраивать коммерческие отношения с нуля.
Однако удержание и монетизация отвечают на разные вопросы.
Продавец может проводить через платформу больше операций, при этом дополнительная активность может иметь иную географическую или продуктовую структуру.
Растущая ценность отношений в абсолютных долларах может сосуществовать с более низкой смешанной доходностью.
Поэтому инвесторам следует рассматривать рост продавцов вместе с генерацией валовой прибыли, а не использовать удержание как её замену.
Устойчивым конкурентным преимуществом была бы способность привлекать больше бизнеса, сохраняя привлекательную дополнительную доходность и надёжную работу платежей.
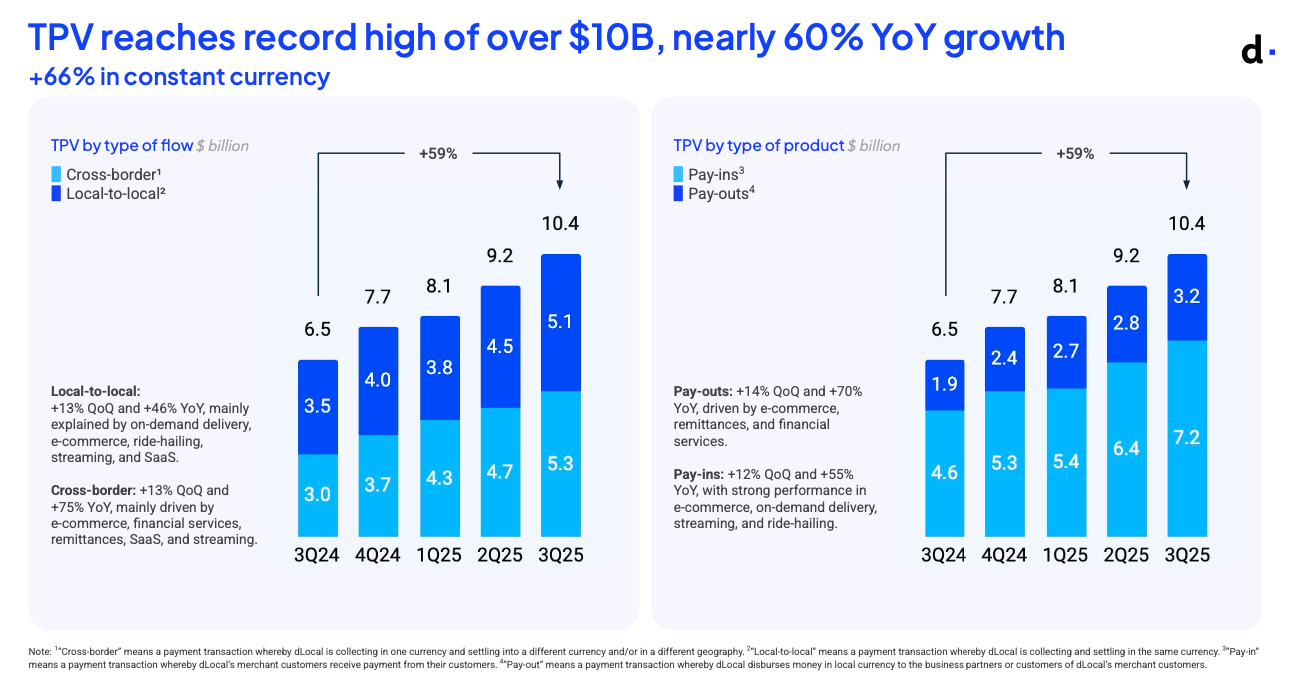
Структура TPV dLocal в Q3 2025 по типу потока (трансграничные против local-to-local) и по продукту (приём платежей против выплат) — именно эта структура определяет смешанную доходность.
Что изменило бы инвестиционную интерпретацию?
Медвежий сценарий ослаб бы, если бы последующие результаты показали:
- Выручка сильнее реагирует на рост объёма платежей.
- Доходность стабилизируется с поправкой на структуру, развивая достигнутую в Q3 неизменную доходность по валовой прибыли в 0,72%.
- Рост валовой прибыли опирается на воспроизводимые операционные драйверы.
- Рост эффективности сохраняется без недоинвестирования.
- Конверсия в денежные средства остаётся здоровой после нормализации эффектов времени.
Бычий сценарий ослаб бы, если:
- Дополнительный объём приносит всё меньший экономический вклад.
- Рост прибыли всё больше зависит от временного сдерживания расходов.
- Прогнозы продолжают смещаться в сторону более слабых результатов.
- Улучшение денежной позиции сильно зависит от финансирования или сроков расчётов.
Ни один из сценариев не следует решать по одному заголовочному проценту.
Полезная операционная последовательность выглядит так:
Объём платежей → выручка → валовая прибыль → операционная прибыль → устойчивая генерация денежных средств.
Каждый шаг проверяет, создаёт ли рост стоимость, а не просто увеличивает активность.
Часто задаваемые вопросы
Когда dLocal отчиталась за Q3 2026?
dLocal опубликовала результаты за третий квартал 2026 года 12 ноября 2026 года после закрытия рынка США и в тот же вечер в 18:00 по восточному времени провела конференцию по итогам квартала.
Почему акции dLocal упали после отчёта?
DLO подешевела примерно на 3% на торгах после закрытия и 13 ноября открылась на 3,4% ниже. Выручка не дотянула до ориентира, опубликованного Investing.com, не изменилась по сравнению со вторым кварталом, а прогноз руководства по прибыли стал осторожнее при неизменных диапазонах. Однако к закрытию акция восстановилась до $13,69, потеряв лишь 0,07%.
Превзошла ли dLocal ожидания по прибыли?
Разводнённая EPS в $0,23 превысила консенсус в $0,22, указанный на Investing.com и Nasdaq.com. Это превышение по итоговой прибыли сочеталось с промахом по выручке примерно на 2,1%, поэтому отчёт оказался смешанным, а не однозначно лучше ожиданий.
Снижается ли take rate dLocal?
Расчётное отношение выручки к TPV снизилось год к году с 2,72% до 2,17%. Отношение валовой прибыли к TPV упало с 0,99% до 0,72%, но по сравнению со вторым кварталом не изменилось. Эти смешанные доходности не следует считать доказательством того, что договорная цена для каждого продавца снизилась.
Ухудшились ли все показатели маржи?
Нет. Валовая маржа выросла квартал к кварталу с 31,8% до 33,2%, хотя и осталась ниже уровня прошлого года. Операционная прибыль выросла до 58% валовой прибыли благодаря снижению операционных расходов на 11%.
Понизила ли dLocal прогноз на 2026 год?
Нет. dLocal сохранила диапазоны, установленные в августе, но указала, что рост операционной прибыли движется к нижней границе диапазона 27,5%–32,5%, валовая прибыль — около середины, а TPV — к верхней границе. Это более осторожный прогноз без формального снижения диапазона.
Совпадает ли скорректированный свободный денежный поток с обычным свободным денежным потоком?
Нет. dLocal дополнительно делает корректировку на изменения оборотного капитала продавцов. Инвесторам следует читать сверку, а не предполагать, что показатель равен операционному денежному потоку за вычетом капитальных затрат.
Когда следующая отчётность dLocal?
dLocal пока не объявила дату публикации результатов за четвёртый квартал 2026 года. Отчёт за Q4 2025 вышел 18 марта 2026 года, поэтому следующий отчёт ожидается примерно в середине или конце марта 2027 года.
Вывод: рынок хотел лучшей монетизации, а не просто больше платежей
Результаты не показали сломанного бизнеса. Они показали, почему одного лишь быстрого роста недостаточно, чтобы разрешить спор об оценке.
Медвежьи аргументы касаются ожиданий, доходности платежей и прогноза на ближайшее время. Бычьи — прибыльности, дисциплины в расходах, генерации денежных средств и доходности по валовой прибыли, которая наконец перестала падать.
Все эти наблюдения могут быть верны одновременно, и примерно об этом сказали торги 13 ноября: открытие ниже, затем закрытие без изменений.
Следующая проверка — сможет ли dLocal сочетать высокую активность продавцов с более предсказуемой связью между объёмом и экономическим результатом.
До тех пор самый полезный вопрос — не «Как быстро растут платежи?».
А вот какой:
Сколько устойчивой прибыли и денежных средств создаёт каждая новая волна платежей?
Примечания о методике
- Точность выручки: в финансовой отчётности указано $398,049 млн. В заголовке компании эта сумма округлена до $398,0 млн; некоторые сайты с рыночными данными показывают $398,05 млн.
- Расчётная доходность по выручке: выручка ÷ TPV × 100. Q3 2026: $398,049 млн ÷ $18 345 млн ≈ 2,17%. Q3 2025: $282,483 млн ÷ $10 390 млн ≈ 2,72%.
- Расчётная доходность по валовой прибыли: валовая прибыль ÷ TPV × 100. Q3 2026: $132,013 млн ÷ $18 345 млн ≈ 0,72%. Q3 2025: $103,189 млн ÷ $10 390 млн ≈ 0,99%.
- Квартальный мост: дополнительная валовая прибыль составила примерно $4,863 млн. Снижение операционных расходов дало около $7,1 млн. Вместе они объясняют около $12,0 млн дополнительной операционной прибыли.
- Реакция в дни отчётности: закрытие последней сессии перед каждой публикацией после закрытия рынка сравнивается с закрытием следующей сессии. Корректировка относительно аналогов не применяется.
- Причинность: объяснения реакции акций — это аналитические интерпретации, согласующиеся с раскрытой информацией, а не доказательство мотивов отдельных инвесторов.
Эта статья содержит исследование и аналитическую интерпретацию, а не персональную инвестиционную рекомендацию или совет покупать либо продавать.
Читайте также
- Акции PayPal после 3 кв. 2026: отчёты по кварталам и обвал
- Стейблкоины 2026: Visa, Stripe и гонка USDT против USDC
- Акции Coinbase 2026: выручка по кварталам, COIN и биткоин
- Акции Robinhood 2026: выручка по кварталам, крипто лишь 8%
- Квартальные результаты Stratasys: итоги Q3 2026 и акции SSYS
- Отчёты Airbnb по кварталам: итоги III кв. 2026 и акции ABNB
- Квартальная отчётность Tetra Tech: итоги Q4 FY2026 и TTEK
Источники
- dLocal: пресс-релиз о результатах за Q3 2026, 12 ноября 2026 года (форма 6-K, приложение 99.1)
- dLocal: неаудированная промежуточная финансовая отчётность на 30 сентября 2026 года (форма 6-K, приложение 99.2)
- dLocal: титульная страница и перечень приложений формы 6-K от 12 ноября 2026 года
- dLocal: пресс-релиз о результатах за Q2 2026, 13 августа 2026 года
- dLocal: пресс-релиз о результатах за Q1 2026, 14 мая 2026 года
- dLocal: отчёт за Q1 2026 с данными об удержании чистой выручки
- dLocal: пресс-релиз о результатах за Q4 2025 и прогноз на 2026 год, 18 марта 2026 года
- dLocal: пресс-релиз о результатах за Q3 2025, 12 ноября 2025 года
- SEC EDGAR: формы 6-K dLocal
- Stock Analysis: стенограмма конференции dLocal по итогам Q3 2026
- Investing.com: история отчётности и оценки по dLocal
- Investing.com: материал о промахе dLocal по выручке и снижении после закрытия, 12 ноября 2026 года
- Nasdaq.com: исторические котировки DLO
- Nasdaq.com: история сюрпризов по прибыли DLO
- Polygon.io: данные фондового рынка США
- dLocal: сайт компании
- Banco Central do Brasil: Pix
- Federal Reserve Bank of New York: Secured Overnight Financing Rate (SOFR)
- IFRS Foundation: МСФО (IAS) 34 «Промежуточная финансовая отчётность»
- Investopedia: свободный денежный поток


