 作者:Marcus Reeve
聯準會點陣圖2012–2026:中位數曾預測什麼,利率最後落在哪裡
更新於2026年10月16日——資料截至2026年9月16日的經濟預測摘要。下一次更新將在2026年12月9日點陣圖公布之後。
簡短回答: 點陣圖是聯準會每季公布的經濟預測摘要(SEP)中的一張圖表,呈現每位FOMC與會者認為未來幾年每年年底以及長期的聯邦資金利率應落在什麼水準。它每年公布四次,在3月、6月、9月和12月會議結束後,於美東時間下午2:00與政策聲明一同發布。最新一期(2026年9月16日):2026年底中位數為4.1%,2027年為4.1%,2028年為3.9%,2029年為3.6%,長期為3.2%。 下一次點陣圖:2026年12月9日(週三)美東時間下午2:00。
>
準確度如何? 在「隔年」結果已知的52張點陣圖中,對隔年年底的中位數預測與實際利率平均相差0.89個百分點——大約相當於三次半的一碼調整。整個2010年代,點陣圖的預測一直偏高;而在2022年升息之前,又嚴重偏低。
台灣時間下一次:聯準會利率決議將於2026年12月9日(週三)美東時間下午2:00公布,即台灣時間12月10日(週四)凌晨3:00;記者會於凌晨3:30開始。新的點陣圖同時發布。
本頁記錄的是點陣圖本身的歷史:自2012年1月首度公布點陣圖以來,聯準會發布的每一個中位數預測,並與每年年底實際的利率水準逐一對照。如需了解最新利率決議、目前的聯邦資金利率以及最新一期點陣圖的完整分布,請參閱我們持續更新的聯準會利率決議頁面。這兩個頁面都屬於我們的聯準會與利率專題。
什麼是聯準會點陣圖
自2012年1月起,聯準會請聯邦公開市場委員會(FOMC)的每一位與會者——理事會的7名理事與12位地區聯邦準備銀行總裁,沒有出缺時共19人——寫下他們認為在當年年底、之後兩到三年每年年底以及「長期」適當的聯邦資金利率水準。每一個答案就是圖上的一個點。每次會議只有12位與會者具有投票權,但所有人都會提交預測點,因此這張圖是對整個委員會的一次調查,而不是一次投票。
點陣圖中位數是登上新聞標題的那個數字。點數為奇數時,中位數就是正中間的那個點;點數為偶數時,聯準會取中間兩個預測的平均值。自2015年9月起,中位數以保留一位小數的形式列在SEP的表1中;在此之前,中位數只能從圖上判讀。聯準會關於經濟預測的常見問題強調,這些點是每位與會者依據自己對「適當貨幣政策」的判斷所提出的個人看法,既不是委員會的計畫,也不是承諾。
點的數量會隨委員會成員變動而改變。2018年3月和6月,由於理事會有多個席位出缺,點數降至15個;2026年則為18個:主席凱文·沃什(Kevin Warsh)在他主持的兩次SEP會議(6月和9月)上都沒有提交預測。他在2026年6月17日的記者會上表示:「不過,我一直沒有提出我自己的任何預測,這與我長期以來對SEP的看法一致,至少就它目前的架構而言是如此。」9月他再次表示自己沒有提出預測。
如何看懂點陣圖
- 找出目前的中點。 每個點代表對目標區間中點(或目標水準)的預測。目標區間自2026年9月17日起為3.75%–4.00%,中點為3.875%。
- 數一數有幾碼。 落在4.125%的點代表到當年年底還要再升息一碼;落在3.625%的點代表降息一碼。各點落在以1/8個百分點為間距的刻度上,因為它們是一碼寬的目標區間的中點。
- 先看中位數,再看分布。 中位數顯示委員會的中間立場在哪裡;分布則顯示彼此的分歧有多大。2026年9月,針對2026年底的18個點中有16個高於目前的中點。
- 與上一張點陣圖比較。 與上一期SEP相比的變化,通常比絕對水準更能說明問題。2026年底的中位數從3月的3.375%升至6月的3.75%,再升至9月的4.125%。
- 把長期點視為對中性利率的估計。 長期中位數是委員會對這樣一種利率的估計:在衝擊消退之後,它既不會刺激經濟,也不會抑制經濟。
最新點陣圖:2026年9月16日
| 年底 | 中位數(表1) | 點陣圖中位數 | 相對目前3.875%中點的隱含變動 | 最低點與最高點 | 上一期SEP(2026年6月)中位數 |
|---|---|---|---|---|---|
| 2026 | 4.1% | 4.125% | 再升息一碼 | 3.875% – 4.375% | 3.8% |
| 2027 | 4.1% | 4.125% | 升息一碼後按兵不動 | 3.125% – 4.375% | 3.6% |
| 2028 | 3.9% | 3.875% | 回到目前水準 | 3.125% – 4.125% | 3.4% |
| 2029 | 3.6% | 3.625% | 較目前水準降息一碼 | 2.875% – 3.875% | — |
| 長期 | 3.2% | 3.25% | — | 2.875% – 3.875% | 3.1% |
共有18位與會者提交了預測;其中一位沒有提交2028年和2029年的預測,因此這兩欄只有17個點。表1將中位數四捨五入到一位小數,而圖表則把每個點取到最接近的1/8個百分點,這就是為什麼長期中位數在表中是3.2%,在圖上卻落在3.25%。這個長期中位數是2016年3月以來的最高水準。我們對這次會議本身的分析請見沃什不理川普:聯準會2023年以來首次升息,6月轉向升息的經過則請見沃什首次主持聯準會會議。
2012年以來每一張聯準會點陣圖:中位數預測與實際利率對照
下表依時間由近到遠列出從2012年1月25日到2026年9月16日的全部59張點陣圖。「當年」和「隔年」均以每份SEP的公布日期為基準計算。所有數字皆以百分比表示。「實際」欄為當年12月31日聯邦資金利率目標區間的中點;「待定」表示該年尚未結束。
| SEP發布日期 | 中位數:當年年底 | 當年年底實際 | 中位數:隔年年底 | 隔年年底實際 | 中位數:長期 |
|---|---|---|---|---|---|
| 2026年9月16日 | 2026: 4.125 | 待定 | 2027: 4.125 | 待定 | 3.25 |
| 2026年6月17日 | 2026: 3.75 | 待定 | 2027: 3.625 | 待定 | 3.0625 |
| 2026年3月18日 | 2026: 3.375 | 待定 | 2027: 3.125 | 待定 | 3.125 |
| 2025年12月10日 | 2025: 3.625 | 3.625 | 2026: 3.375 | 待定 | 3.00 |
| 2025年9月17日 | 2025: 3.625 | 3.625 | 2026: 3.375 | 待定 | 3.00 |
| 2025年6月18日 | 2025: 3.875 | 3.625 | 2026: 3.625 | 待定 | 3.00 |
| 2025年3月19日 | 2025: 3.875 | 3.625 | 2026: 3.375 | 待定 | 3.00 |
| 2024年12月18日 | 2024: 4.375 | 4.375 | 2025: 3.875 | 3.625 | 3.00 |
| 2024年9月18日 | 2024: 4.375 | 4.375 | 2025: 3.375 | 3.625 | 2.875 |
| 2024年6月12日 | 2024: 5.125 | 4.375 | 2025: 4.125 | 3.625 | 2.75 |
| 2024年3月20日 | 2024: 4.625 | 4.375 | 2025: 3.875 | 3.625 | 2.5625 |
| 2023年12月13日 | 2023: 5.375 | 5.375 | 2024: 4.625 | 4.375 | 2.50 |
| 2023年9月20日 | 2023: 5.625 | 5.375 | 2024: 5.125 | 4.375 | 2.50 |
| 2023年6月14日 | 2023: 5.625 | 5.375 | 2024: 4.625 | 4.375 | 2.50 |
| 2023年3月22日 | 2023: 5.125 | 5.375 | 2024: 4.25 | 4.375 | 2.50 |
| 2022年12月14日 | 2022: 4.375 | 4.375 | 2023: 5.125 | 5.375 | 2.50 |
| 2022年9月21日 | 2022: 4.375 | 4.375 | 2023: 4.625 | 5.375 | 2.50 |
| 2022年6月15日 | 2022: 3.375 | 4.375 | 2023: 3.75 | 5.375 | 2.50 |
| 2022年3月16日 | 2022: 1.875 | 4.375 | 2023: 2.75 | 5.375 | 2.375 |
| 2021年12月15日 | 2021: 0.125 | 0.125 | 2022: 0.875 | 4.375 | 2.50 |
| 2021年9月22日 | 2021: 0.125 | 0.125 | 2022: 0.25 | 4.375 | 2.50 |
| 2021年6月16日 | 2021: 0.125 | 0.125 | 2022: 0.125 | 4.375 | 2.50 |
| 2021年3月17日 | 2021: 0.125 | 0.125 | 2022: 0.125 | 4.375 | 2.50 |
| 2020年12月16日 | 2020: 0.125 | 0.125 | 2021: 0.125 | 0.125 | 2.50 |
| 2020年9月16日 | 2020: 0.125 | 0.125 | 2021: 0.125 | 0.125 | 2.50 |
| 2020年6月10日 | 2020: 0.125 | 0.125 | 2021: 0.125 | 0.125 | 2.50 |
| 2019年12月11日 | 2019: 1.625 | 1.625 | 2020: 1.625 | 0.125 | 2.50 |
| 2019年9月18日 | 2019: 1.875 | 1.625 | 2020: 1.875 | 0.125 | 2.50 |
| 2019年6月19日 | 2019: 2.375 | 1.625 | 2020: 2.125 | 0.125 | 2.50 |
| 2019年3月20日 | 2019: 2.375 | 1.625 | 2020: 2.625 | 0.125 | 2.75 |
| 2018年12月19日 | 2018: 2.375 | 2.375 | 2019: 2.875 | 1.625 | 2.75 |
| 2018年9月26日 | 2018: 2.375 | 2.375 | 2019: 3.125 | 1.625 | 3.00 |
| 2018年6月13日 | 2018: 2.375 | 2.375 | 2019: 3.125 | 1.625 | 2.875 |
| 2018年3月21日 | 2018: 2.125 | 2.375 | 2019: 2.875 | 1.625 | 2.875 |
| 2017年12月13日 | 2017: 1.375 | 1.375 | 2018: 2.125 | 2.375 | 2.75 |
| 2017年9月20日 | 2017: 1.375 | 1.375 | 2018: 2.125 | 2.375 | 2.75 |
| 2017年6月14日 | 2017: 1.375 | 1.375 | 2018: 2.125 | 2.375 | 3.00 |
| 2017年3月15日 | 2017: 1.375 | 1.375 | 2018: 2.125 | 2.375 | 3.00 |
| 2016年12月14日 | 2016: 0.625 | 0.625 | 2017: 1.375 | 1.375 | 3.00 |
| 2016年9月21日 | 2016: 0.625 | 0.625 | 2017: 1.125 | 1.375 | 2.875 |
| 2016年6月15日 | 2016: 0.875 | 0.625 | 2017: 1.625 | 1.375 | 3.00 |
| 2016年3月16日 | 2016: 0.875 | 0.625 | 2017: 1.875 | 1.375 | 3.25 |
| 2015年12月16日 | 2015: 0.375 | 0.375 | 2016: 1.375 | 0.625 | 3.50 |
| 2015年9月17日 | 2015: 0.375 | 0.375 | 2016: 1.375 | 0.625 | 3.50 |
| 2015年6月17日 | 2015: 0.625 | 0.375 | 2016: 1.625 | 0.625 | 3.75 |
| 2015年3月18日 | 2015: 0.625 | 0.375 | 2016: 1.875 | 0.625 | 3.75 |
| 2014年12月17日 | 2014: 0.125 | 0.125 | 2015: 1.125 | 0.375 | 3.75 |
| 2014年9月17日 | 2014: 0.125 | 0.125 | 2015: 1.375 | 0.375 | 3.75 |
| 2014年6月18日 | 2014: 0.125 | 0.125 | 2015: 1.125 | 0.375 | 3.75 |
| 2014年3月19日 | 2014: 0.125 | 0.125 | 2015: 1.00 | 0.375 | 4.00 |
| 2013年12月18日 | 2013: 0.125 | 0.125 | 2014: 0.125 | 0.125 | 4.00 |
| 2013年9月18日 | 2013: 0.125 | 0.125 | 2014: 0.125 | 0.125 | 4.00 |
| 2013年6月19日 | 2013: 0.125 | 0.125 | 2014: 0.125 | 0.125 | 4.00 |
| 2013年3月20日 | 2013: 0.125 | 0.125 | 2014: 0.125 | 0.125 | 4.00 |
| 2012年12月12日 | 2012: 0.125 | 0.125 | 2013: 0.125 | 0.125 | 4.00 |
| 2012年9月13日 | 2012: 0.125 | 0.125 | 2013: 0.125 | 0.125 | 4.00 |
| 2012年6月20日 | 2012: 0.125 | 0.125 | 2013: 0.125 | 0.125 | 4.25 |
| 2012年4月25日 | 2012: 0.125 | 0.125 | 2013: 0.125 | 0.125 | 4.25 |
| 2012年1月25日 | 2012: 0.125 | 0.125 | 2013: 0.125 | 0.125 | 4.25 |
註:中位數為各期SEP圖2中所繪各點的中間值(自2014年9月起取到最接近的1/8個百分點,之前為1/4個百分點)。2014年6月之前,圖表把預期利率維持在0%–0.25%區間不變的與會者畫在0.25%的位置;聯準會後來公布的個別預測將其記為0.13,因此表中顯示為該區間的中點0.125。點數為偶數時,中位數為中間兩個點的平均值,因而產生兩個不在1/8刻度上的數值:2.5625(2024年3月)與3.0625(2026年6月),在表1中分別列為2.6與3.1。2020年3月沒有公布SEP:FOMC將會議提前到3月15日(週日)召開,把利率降至接近零的水準,主席傑洛姆·鮑爾(Jerome Powell)表示預測「還沒有填寫」(記者會逐字稿)。
點陣圖的準確度如何?
我們將表中每一個中位數與其所指年份年底的實際利率進行比較。結果如下(單位:百分點):
| 預測期間 | 結果已知的預測數 | 平均誤差(絕對值) | 中位數偏高 | 中位數偏低 | 完全準確 | 誤差在一碼以內 |
|---|---|---|---|---|---|---|
| 當年年底 | 56 | 0.16 | 13 | 4 | 39 | 51 |
| 隔年年底 | 52 | 0.89 | 24 | 15 | 13 | 26 |
| 後年年底 | 48 | 1.67 | 29 | 15 | 4 | 8 |
有五項發現特別突出。
1. 點陣圖是一種短期工具。 對當年的預測,中位數相當接近:平均誤差為0.16個百分點,9月點陣圖在14年中有12年完全準確。3月點陣圖對同一年年底的預測平均相差0.40個百分點。預測期間拉長到一年後,平均誤差跳升至0.89個百分點,只有一半的預測誤差在一碼以內。拉長到兩年後,平均誤差為1.67個百分點。
2. 在2010年代,點陣圖一再預測遲遲未到甚至從未到來的升息。 在2012年至2019年公布的點陣圖中,「隔年」中位數偏高18次、偏低5次,平均偏高0.60個百分點。2014年12月的點陣圖預測2015年底利率為1.125%;結果只升息一次,2015年底利率為0.375%。2015年12月的點陣圖暗示2016年升息四次(中位數1.375%);聯準會實際只升息一次。2018年12月的點陣圖仍指向2019年再升息兩次;結果聯準會反而降息三次,2019年底利率為1.625%。
3. 最大的誤差出現在2022年升息之前。 在2021年3月與2021年6月,中位數預測利率將從接近零的水準維持不變直到2022年底。而2022年底利率為4.375%——誤差達4.25個百分點,是表中最大的一次。就連在首次升息前三個月公布的2021年12月點陣圖,也只顯示2022年升息三次(0.875%)。正如我們的1983年以來聯準會每一輪升息循環頁面所示,聯準會當年分七次累計緊縮4.25個百分點,其中包括四次三碼(75個基點)的升息。在2020年至2024年公布的點陣圖中,「隔年」中位數偏低10次、偏高6次,平均偏低1.03個百分點。
4. 近年來方向判斷正確,但幅度偏小。 每年12月的點陣圖是最乾淨的檢驗,因為它恰好在所預測的年份開始前公布:
| 12月點陣圖 | 當年年底利率 | 隔年年底中位數 | 隱含變動 | 隔年年底實際 | 實際變動 | 誤差 |
|---|---|---|---|---|---|---|
| 2025年12月10日 | 3.625 | 3.375 | −0.25 | 待定(2026年10月16日為3.875) | — | — |
| 2024年12月18日 | 4.375 | 3.875 | −0.50 | 3.625 | −0.75 | −0.25 |
| 2023年12月13日 | 5.375 | 4.625 | −0.75 | 4.375 | −1.00 | −0.25 |
| 2022年12月14日 | 4.375 | 5.125 | +0.75 | 5.375 | +1.00 | +0.25 |
| 2021年12月15日 | 0.125 | 0.875 | +0.75 | 4.375 | +4.25 | +3.50 |
| 2020年12月16日 | 0.125 | 0.125 | 0 | 0.125 | 0 | 0 |
| 2019年12月11日 | 1.625 | 1.625 | 0 | 0.125 | −1.50 | −1.50 |
| 2018年12月19日 | 2.375 | 2.875 | +0.50 | 1.625 | −0.75 | −1.25 |
| 2017年12月13日 | 1.375 | 2.125 | +0.75 | 2.375 | +1.00 | +0.25 |
| 2016年12月14日 | 0.625 | 1.375 | +0.75 | 1.375 | +0.75 | 0 |
| 2015年12月16日 | 0.375 | 1.375 | +1.00 | 0.625 | +0.25 | −0.75 |
| 2014年12月17日 | 0.125 | 1.125 | +1.00 | 0.375 | +0.25 | −0.75 |
| 2013年12月18日 | 0.125 | 0.125 | 0 | 0.125 | 0 | 0 |
| 2012年12月12日 | 0.125 | 0.125 | 0 | 0.125 | 0 | 0 |
12月中位數在13年中有11年方向正確;兩個例外是2019年(預測升息,實際降息)與2020年(預測不變,隨後疫情期間降息)。它有四次完全預測對了幅度,其中三次是利率一直停留在接近零的年份。2023年、2024年和2025年,聯準會每年的調整幅度都比當年12月的中位數多出一碼。12月預測的平均誤差為0.67個百分點,若排除2021年12月則為0.44個百分點。
5. 2026年再次打破規律。 2025年12月的點陣圖預測2026年降息一碼,降至3.375%。結果聯準會一路按兵不動到7月,並在9月升息,而9月的中位數如今指向年底達到4.125%。10月中旬中點為3.875%,除非聯準會在年底前降息兩次,否則2025年12月的預測已經偏低了兩碼(0.5個百分點)。
長期點隨著時代而漂移。 對中性利率的中位數估計在2012年1月起步時為4.25%,2019年6月降至2.5%,在截至2023年12月的18張點陣圖中有17張為2.5%(2022年3月為2.375%),之後到2024年12月升至3.0%,2026年9月在圖上升至3.25%——表1中為3.2%。
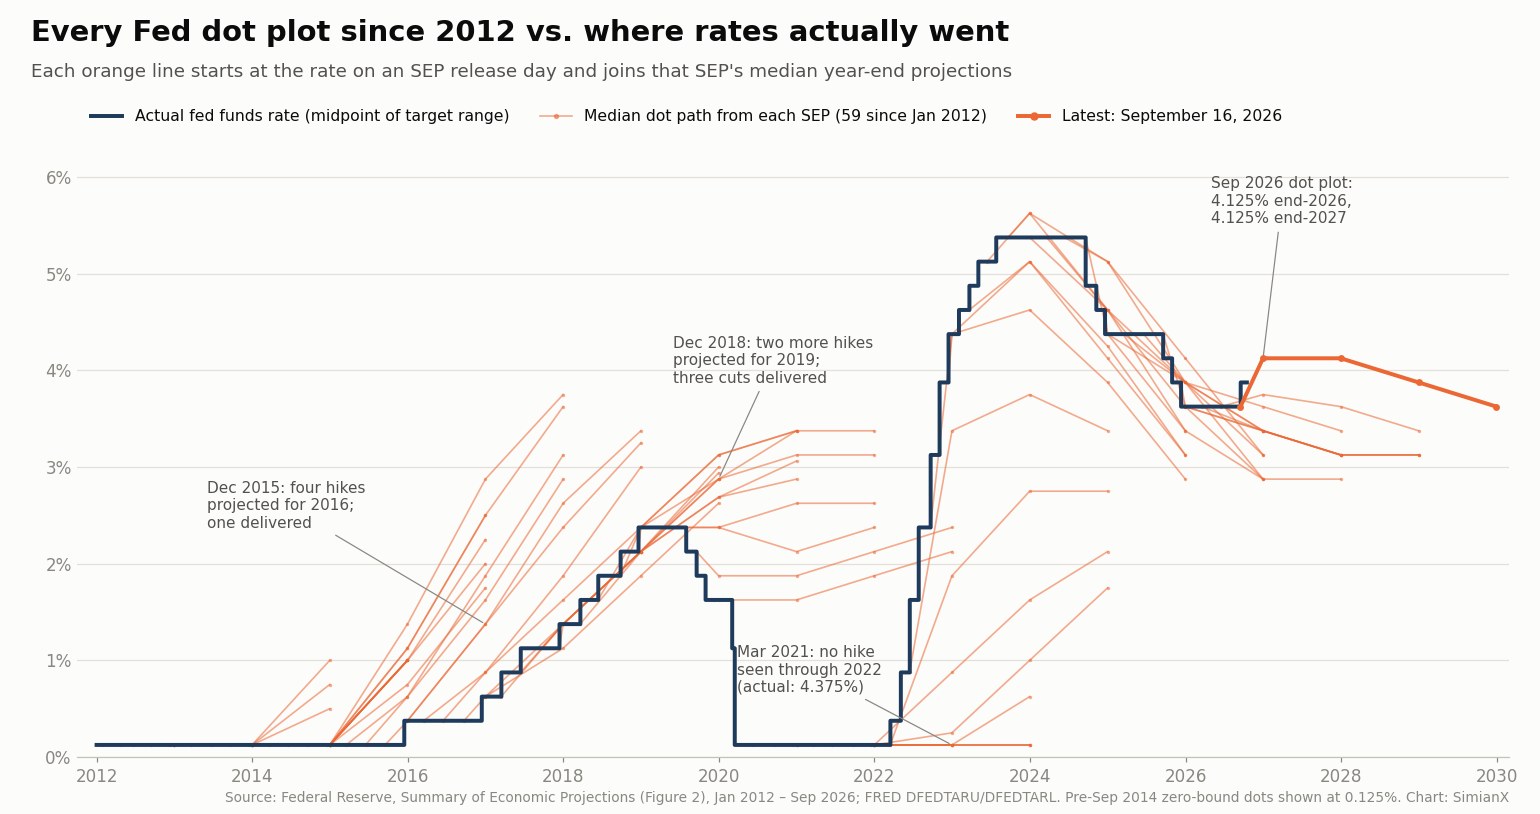
為什麼會出現這些誤差?點陣圖是有條件的預測:每位與會者寫下的是,如果經濟依照自己的預期發展,他們認為適當的政策。當經濟出現意外時——2015年的油價崩跌與美元走強、2019年的貿易戰放緩、2021年的通膨飆升、2026年能源推動的通膨反彈——點陣圖是跟著數據走,而不是走在數據前面。市場很清楚這一點。以期貨為基礎的工具,例如亞特蘭大聯邦準備銀行的Market Probability Tracker(市場機率追蹤器),經常與點陣圖中位數看法不同。
下一次點陣圖什麼時候公布?
下一份經濟預測摘要將於2026年12月9日(週三)與利率決議一同公布。聯準會在美東時間下午2:00發布政策聲明與預測資料,主席記者會於美東時間下午2:30開始。FOMC會議時間表以星號標出每一次公布SEP的會議。
| FOMC會議 | 利率決議與點陣圖 | 美東時間 | 台灣時間 |
|---|---|---|---|
| 2026年12月8–9日 | 2026年12月9日(週三) | 下午2:00 | 凌晨3:00(週四) |
| 2027年3月16–17日 | 2027年3月17日(週三) | 下午2:00 | 凌晨2:00(週四) |
| 2027年6月8–9日 | 2027年6月9日(週三) | 下午2:00 | 凌晨2:00(週四) |
| 2027年9月14–15日 | 2027年9月15日(週三) | 下午2:00 | 凌晨2:00(週四) |
| 2027年12月7–8日 | 2027年12月8日(週三) | 下午2:00 | 凌晨3:00(週四) |
沃什在6月的記者會上表示,如果到2026年底「SEP出現一些變化」,他「不會感到意外」,這是委員會一個工作小組正在檢討的新溝通架構的一部分。如果格式改變,本頁將記錄這項變化,並完整保留歷史紀錄。如需2027年完整時間表以及聯準會決議日股市的表現,請參閱2027年FOMC會議日期。
本頁更新方式:每次公布SEP的會議後更新。 每次3月、6月、9月和12月決議之後,我們會把新的點陣圖新增為主表的第一列,更新「最新點陣圖」表格與簡短回答,在一年結束後填入當年年底的實際利率,重新計算每一項準確度統計並重新繪製圖表。最後更新:2026年10月16日。 下一次更新將在2026年12月9日點陣圖公布之後。
常見問題
什麼是聯準會點陣圖?
它是聯準會經濟預測摘要中的一張圖表,每位FOMC與會者對未來幾年每年年底以及長期適當聯邦資金利率的看法,都以一個點來呈現。聯準會自2012年1月起公布這張圖。
怎麼看點陣圖?
把每個點與目前目標區間的中點比較——自2026年9月17日起為3.875%。每高出一碼代表升息一次,每低一碼代表降息一次。點陣圖中位數代表委員會的中間立場;各點的分布顯示分歧程度。
下一次點陣圖什麼時候公布?
2026年12月9日(週三)美東時間下午2:00,與FOMC聲明一同公布。2027年的點陣圖將依序於2027年3月17日、6月9日、9月15日和12月8日公布。
聯準會點陣圖準確嗎?
對當年的預測相當接近——平均誤差為0.16個百分點。對隔年年底的預測,2012年以來的平均誤差為0.89個百分點,兩年後的預測平均誤差為1.67個百分點。中位數在2010年代預測了過多的升息,而在2021年又預測得遠遠不夠:當時它顯示利率將維持不變直到2022年,而不久之後聯準會就升息了4.25個百分點。
2026年9月的點陣圖顯示了什麼?
2026年底中位數為4.1%——即在3.75%–4.00%區間的基礎上再升息一碼——2027年為4.1%,2028年為3.9%,2029年為3.6%,長期為3.2%。18位與會者中有16位預期2026年至少還會再升息一次。
點陣圖是承諾嗎?
不是。每個點都只是一位官員依據自己對經濟的看法所做的預測,整個委員會並不會對其進行投票。數據改變時聯準會就會調整方向:2018年12月的點陣圖在幾個月內就被證明方向錯誤,而2021年12月的點陣圖把隔年的升息幅度低估了3.5個百分點。
方法與資料來源
- 預測資料: 取自全部59份SEP中的圖2(「FOMC與會者對適當貨幣政策的評估」),解析自federalreserve.gov上的無障礙HTML版本(
monetarypolicy/fomcprojtabl<YYYYMMDD>.htm;2012年12月的頁面歸檔在20121217之下)。中位數依各點的數量計算得出。 - 交叉核對(每一列至少兩個來源): 同期SEP表1中的中位數(自2015年9月起);自2015年12月起每份SEP公布後生效的FRED FEDTARMD與FEDTARMDLR序列的歷史版本(ALFRED);以及聯準會在五年後公布的個別預測彙編,目前可取得2012年1月至2020年12月的彙編(例如2014年12月彙編)。每一列至少有兩個獨立來源:2012年至2015年年中為圖2加彙編,2015年9月為圖2加表1加彙編,自2015年12月起為圖2加表1加FRED(2020年以前另加彙編)。所有核對結果在四捨五入範圍內一致;四捨五入後表1與圖表之間唯一的差異是2026年9月的長期中位數(3.2%對3.25%)。
- 實際利率: 年底目標區間取自聯準會的公開市場操作表,並與FRED DFEDTARU和DFEDTARL在每年12月31日的數值交叉核對(全部14年一致)。以區間中點作為「實際」利率。
- 準確度: 誤差 = 實際年底中點減去中位數;「偏高」指中位數高於實際結果。2014年9月之前處於零利率下限的點以0.125計算,與表中一致。
- 點數與主席的預測: 2026年6月與9月SEP的附註(「18位與會者提交了資料」);2026年6月17日與2026年9月16日的記者會逐字稿。
本頁僅供參考,不構成投資建議。如需即時追蹤市場如何交易下一次聯準會決議,請在SimianX中開啟即時分析,或查看Market Pulse。
延伸閱讀
- 聯準會利率決議2026:FOMC會議時間、最新結果與降息紀錄
- 聯準會升息循環全表:1983年以來標普500與晶片股表現
- 1980年以來聯準會每一輪降息循環:股市、債券與黃金全復盤
- 美國CPI數據:最新通膨報告、公布時間表與歷年月度數據一覽
- 美國PCE物價指數:最新通膨數據、公布時間表與歷月數據一覽
- 2027 FOMC會議時間表:聯準會8次會議與標普500表現
- 沃什首次主持聯準會利率會議:點陣圖意外轉向2026年升息
- 聯準會與利率:SimianX全部相關頁面


