Bởi Muke
Vì sao Alphabet giảm khi Google Cloud tăng gấp đôi: hãy nhìn dòng tiền
Dòng tiền tự do của Alphabet giảm xuống âm $9.065 tỷ trong Q3 2026 dù doanh thu Google Cloud tăng 103%. Công ty tạo ra $42.290 tỷ dòng tiền hoạt động và chi $51.355 tỷ mua tài sản cố định hữu hình. Tiến bộ thương mại của Cloud là có thật; nhu cầu tiền mặt tức thời để đáp ứng hoạt động đó đang tăng nhanh hơn lượng tiền mà tập đoàn tạo ra.
Sự khác biệt này lý giải nhiều điều hơn riêng con số lợi nhuận hụt kỳ vọng. Cloud có thể củng cố hoạt động kinh doanh của Alphabet, trong khi chi hạ tầng, hàng tồn kho, nghiên cứu dùng chung và huy động vốn trì hoãn phần tiền thu về cho cổ đông phổ thông. Giá cổ phiếu thấp hơn chỉ cải thiện tiềm năng đầu tư khi hiệu quả kinh tế tương lai đủ để biện minh cho giá mua.
Phân tích này dùng các báo cáo quý chính thức của Alphabet và cuộc gọi công bố kết quả ngày 28/10. Các bảng tài chính dùng đơn vị tỷ USD, trừ khi có ghi chú khác. Các số dùng dấu chấm làm dấu phân cách thập phân. Phép tính giữ độ chính xác của nguồn; tỷ lệ phần trăm hiển thị đã làm tròn. Các kịch bản dòng tiền minh họa là giả định, không phải dự báo của ban lãnh đạo.
Kết quả Alphabet Q3 2026: câu trả lời ngắn gọn
Báo cáo kết quả Q3 chính thức cho thấy doanh thu và lợi nhuận hoạt động tăng trong khi khả năng chuyển đổi thành tiền suy yếu.
| Chỉ tiêu | Q3 2025 | Q3 2026 |
|---|---|---|
| Doanh thu hợp nhất | $102.346 | $127.577 |
| Doanh thu Google Cloud | $15.157 | $30.709 |
| Lợi nhuận hoạt động hợp nhất | $31.228 | $40.576 |
| Lãi suy giảm trên mỗi cổ phiếu phổ thông, USD | $2.87 | $2.12 |
| Dòng tiền tự do | $24.461 | −$9.065 |
Cloud đóng góp khoảng 61.6% phần doanh thu tăng thêm của tập đoàn, tính bằng mức tăng $15.552 tỷ của Cloud chia cho mức tăng $25.231 tỷ của Alphabet. Đây là động lực tăng trưởng đáng kể, không còn là một thử nghiệm nhỏ. Nhưng nhà đầu tư sở hữu toàn bộ tập đoàn, nơi dòng tiền phải hỗ trợ hạ tầng và nghiên cứu phục vụ nhiều sản phẩm.
Associated Press đưa tin doanh thu thấp hơn mức ước tính FactSet mà hãng trích dẫn là $127.97 tỷ và EPS thấp hơn kỳ vọng khoảng $3.01. Đây là ước tính từ một nhà cung cấp cụ thể. Không nên xem EPS $2.12 của công ty và con số điều chỉnh cơ học được bàn bên dưới là các thước đo đồng thuận có thể thay thế cho nhau.
Ảnh chụp dữ liệu thị trường GOOGL hiển thị giá đóng cửa phiên chính ngày 28/10 là $324.89 và giá ngoài giờ $292.50 lúc 19:59 EDT, giảm 9.97% so với giá đóng cửa đó. Báo giá ngoài giờ gắn với thời điểm cụ thể này mô tả phản ứng ban đầu; đây không phải mức sinh lời tính đến đóng cửa phiên chính ngày 29/10.
Dòng tiền tự do Alphabet theo quý: bối cảnh của sự đảo chiều
Alphabet định nghĩa dòng tiền tự do phi GAAP là dòng tiền hoạt động trừ tiền mua tài sản cố định hữu hình. Công thức này không khấu trừ mọi khoản chi đầu tư hoặc tài trợ. Mua doanh nghiệp, mua các khoản đầu tư, cổ tức và trả nợ cần được xử lý riêng.
Báo cáo Q4 2025, báo cáo Q1 2026 và các báo cáo tiếp theo cung cấp lịch sử dưới đây. Mỗi hàng là một quý riêng lẻ.
| Quý | Dòng tiền hoạt động | Chi đầu tư bằng tiền | Dòng tiền tự do | Chi đầu tư / dòng tiền hoạt động |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
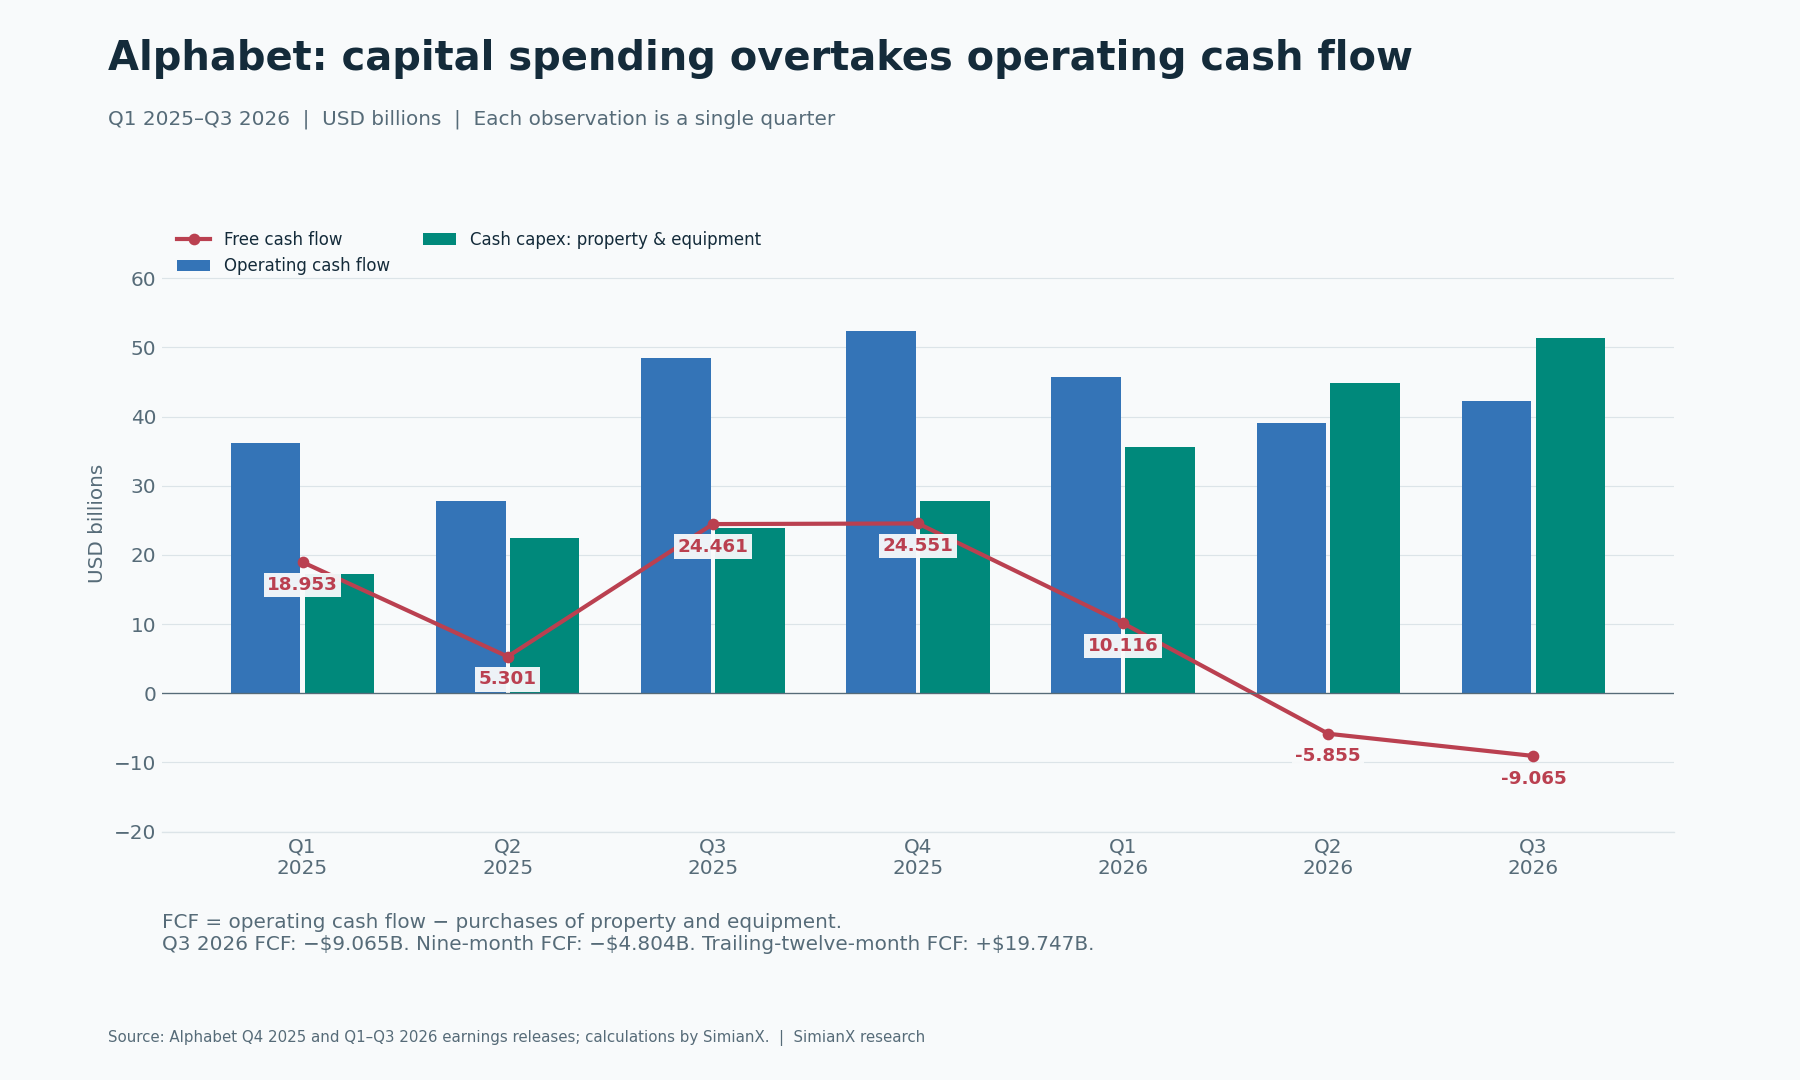
Sự suy giảm này lớn hơn một quý yếu. Chi đầu tư tăng qua từng quý trong chuỗi trên, còn lượng tiền hoạt động tạo ra biến động. Trong Q3, tiền mua tài sản cố định hữu hình cao hơn gấp đôi cùng kỳ năm trước, còn dòng tiền hoạt động thấp hơn. Kết quả là FCF giảm $33.526 tỷ so với cùng kỳ.
Kỳ đo lường rất quan trọng. FCF chín tháng 2026 âm $4.804 tỷ, tính từ $127.149 tỷ dòng tiền hoạt động trừ $131.953 tỷ chi đầu tư. FCF mười hai tháng gần nhất vẫn dương $19.747 tỷ, nhờ bao gồm quý IV 2025 mạnh. Cả hai con số đều không phải dự báo cả năm 2026. Quy đổi quý âm mới nhất thành số cả năm sẽ bỏ qua tính mùa vụ, chu kỳ tồn kho và thời điểm thanh toán.
Bài tham khảo trước về kết quả Alphabet Q2 và Cloud ghi lại chu kỳ đầu tư trước báo cáo này. Bằng chứng mới là quý FCF âm thứ hai liên tiếp đi cùng một lần tăng nữa của chi đầu tư bằng tiền.
Phân tích chi đầu tư và dòng tiền theo quý của Meta cho thấy sức ép tương tự giữa đầu tư và tiền mặt tại một doanh nghiệp AI khác. Hãy so sánh định nghĩa dòng tiền và kỳ báo cáo trước khi so cường độ vốn; cùng có tiêu đề FCF âm không chứng minh hiệu quả kinh tế kinh doanh giống nhau.
Điều gì gây thiếu hụt tiền: đầu tư, tồn kho và tiền phạt
Báo cáo kết quả kinh doanh và báo cáo lưu chuyển tiền tệ trả lời những câu hỏi khác nhau. Lợi nhuận hoạt động ghi nhận chi phí theo quy tắc kế toán. Dòng tiền phản ánh thời điểm khách trả tiền, tài trợ hàng tồn kho, thanh toán nghĩa vụ và mua hạ tầng.
Trong cuộc gọi kết quả Q3, ban lãnh đạo xác định tồn kho hệ thống TPU và khoản thanh toán phạt $5.2 tỷ cho Ủy ban châu Âu là các sức ép tiền mặt bổ sung. Cộng lại khoản thanh toán đó một cách cơ học sẽ đổi FCF quý từ âm $9.065 tỷ thành âm $3.865 tỷ. Con số sau là phân tích độ nhạy, không phải FCF được báo cáo. Tiền phạt là nghĩa vụ tiền mặt thực tế.
Hàng tồn kho đặt ra vấn đề khác. Báo cáo lưu chuyển tiền tệ của Alphabet ghi nhận dòng tiền ra cho tồn kho trong quý là $3.220 tỷ. Ban lãnh đạo mô tả việc sản xuất hệ thống TPU trước khi giao hàng và lập hóa đơn cho khách. Khoản đầu tư tồn kho này đi qua dòng tiền hoạt động; nó khác với khoản mua thiết bị mà Alphabet tự vận hành.
Do đó, bán hệ thống TPU có thể tăng doanh thu Cloud trong khi chu kỳ sản xuất tạm thời hút tiền. Thu tiền về sau có thể giải phóng vốn lưu động, nhưng thời điểm thu tiền, biên lợi nhuận và tồn kho thay thế sẽ quyết định mức độ. Coi toàn bộ tiền tài trợ tồn kho là khoản lỗ vĩnh viễn là quá sớm; cộng lại tất cả như thể doanh nghiệp không cần vốn lưu động cũng gây hiểu lầm.
Phép kiểm tra hữu ích là liệu tiền thu có bắt kịp hoạt động giao hệ thống đang tăng trưởng trong khi chi hạ tầng vẫn cao hay không. Cần theo dõi riêng ghi nhận doanh thu, thu tiền từ khách hàng và mua tài sản tạo thu nhập.
Tăng trưởng Google Cloud: quy mô, khả năng sinh lời và cơ cấu doanh thu
Các công bố Q1, Q2 và Q3 cho thấy hoạt động thực sự tăng tốc. Biên dưới đây được tính từ doanh thu và lợi nhuận hoạt động của bộ phận.
| Chỉ tiêu | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Doanh thu Google Cloud | $20.028 | $24.768 | $30.709 |
| Tăng trưởng doanh thu Cloud so với cùng kỳ | 63% | 82% | 103% |
| Lợi nhuận hoạt động Cloud | $6.598 | $8.814 | $11.121 |
| Biên lợi nhuận hoạt động Cloud | 32.9% | 35.6% | 36.2% |
| Doanh thu Search và hoạt động khác | $60.399 | $63.271 | $63.350 |
| Tăng trưởng doanh thu Search so với cùng kỳ | 19% | 17% | 12% |
| Lợi nhuận hoạt động hợp nhất | $39.696 | $40.770 | $40.576 |
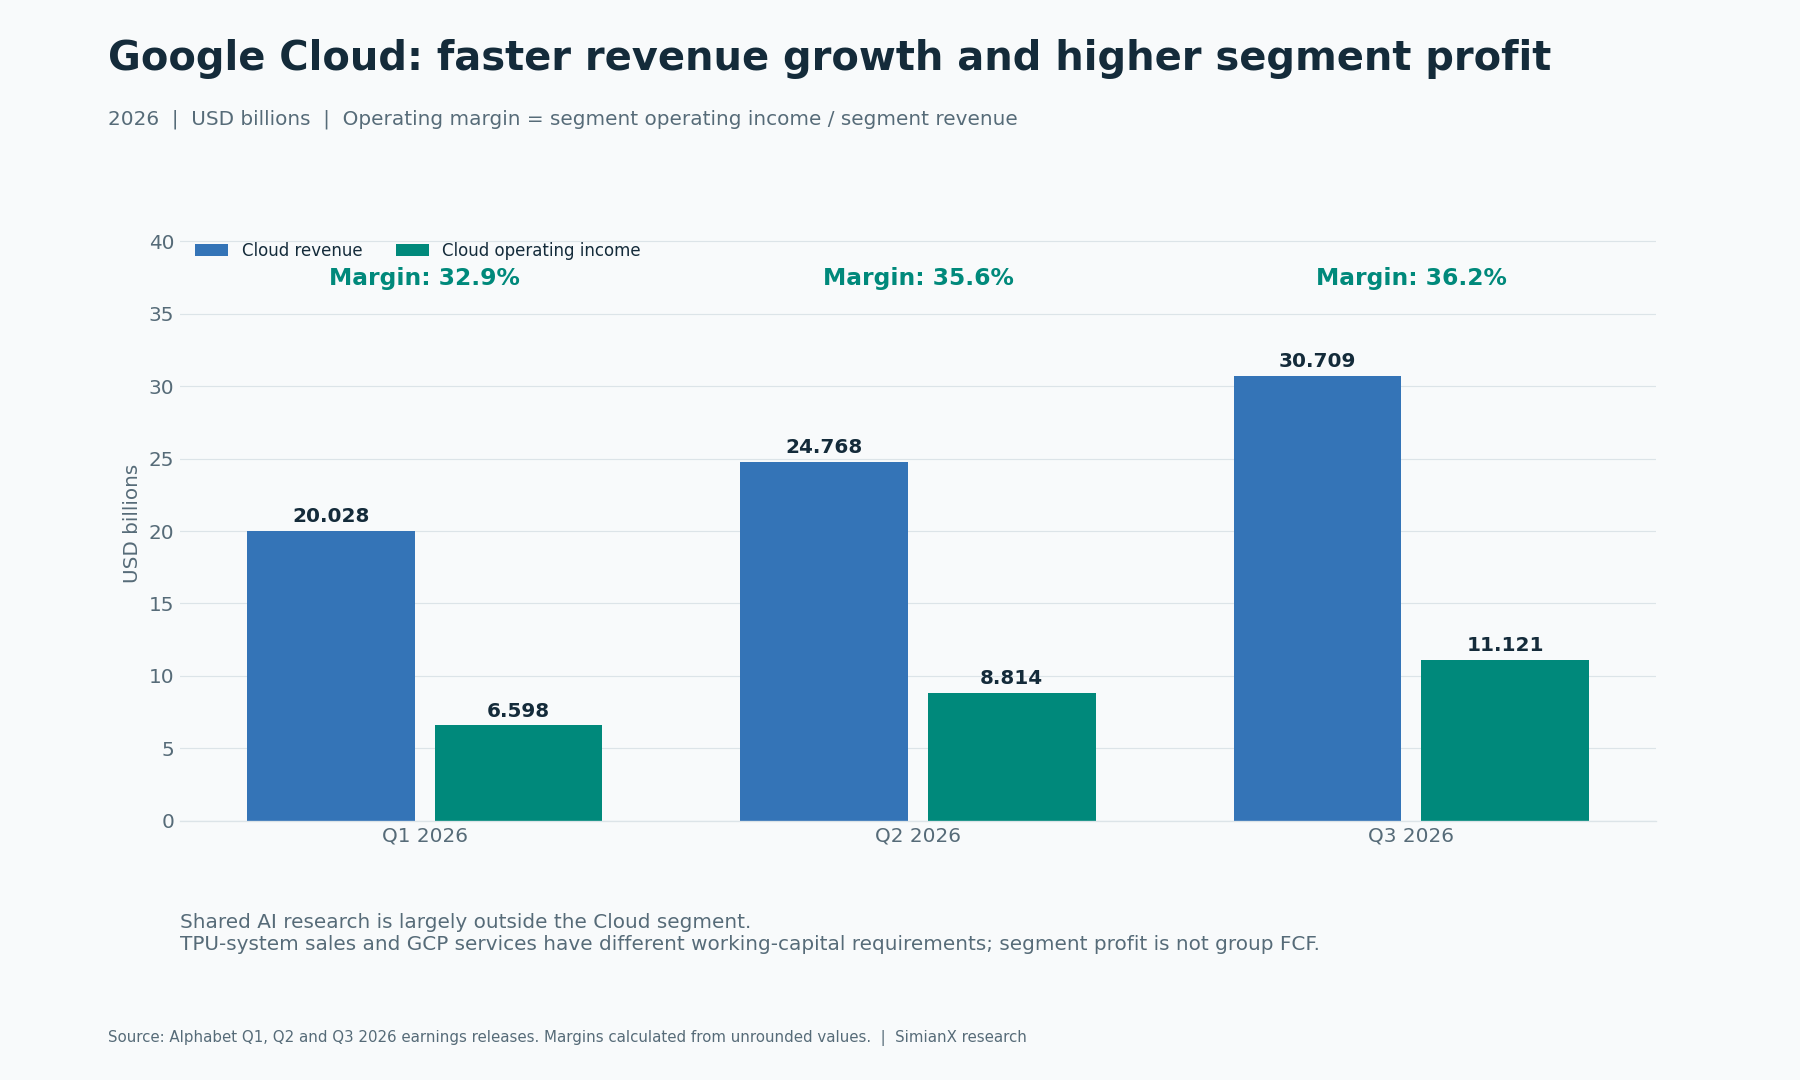
Cloud chiếm 24.1% doanh thu tập đoàn trong Q3. Lợi nhuận hoạt động tăng hơn ba lần so với cùng kỳ. Điều này hỗ trợ luận điểm thương mại cho hạ tầng, nền tảng và sản phẩm doanh nghiệp của Alphabet.
Chất lượng tăng trưởng vẫn quan trọng. Báo cáo xác định việc bán hệ thống TPU là đóng góp đáng kể bên cạnh dịch vụ GCP. Giao hệ thống phần cứng và thuê bao phần mềm định kỳ có nhu cầu tồn kho, thu tiền và vốn khác nhau. Alphabet chưa công bố đủ chi tiết tài chính cấp sản phẩm để coi toàn bộ mức tăng Cloud là doanh thu phần mềm AI định kỳ hoặc tính chính xác lợi suất vốn TPU.
Phân tích doanh thu theo quý và chi đầu tư AWS cùng phân tích kết quả Microsoft Azure cung cấp đối chiếu hữu ích về mô hình kinh doanh. Lịch báo cáo, phạm vi bộ phận và định nghĩa chi tiêu khác nhau, vì vậy không nên gộp số liệu thành một bảng xếp hạng biên lợi nhuận cùng kỳ.
Cầu nối lợi nhuận hoạt động: phần tăng của Cloud đi đâu
Nghiên cứu AI dùng chung phần lớn được báo cáo trong các hoạt động cấp Alphabet. Phân bổ toàn bộ chi phí đó cho Cloud sẽ làm sai lệch hiệu quả kinh tế bộ phận vì cùng nghiên cứu còn hỗ trợ Search và sản phẩm khác. Bỏ qua nó lại thổi phồng phần đến tay cổ đông. Đối chiếu hợp nhất tránh cả hai lối tắt.
| Lợi nhuận hoặc lỗ hoạt động | Q3 2025 | Q3 2026 | Thay đổi so với cùng kỳ |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Hoạt động cấp Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Lợi nhuận hoạt động hợp nhất | $31.228 | $40.576 | +$9.348 |
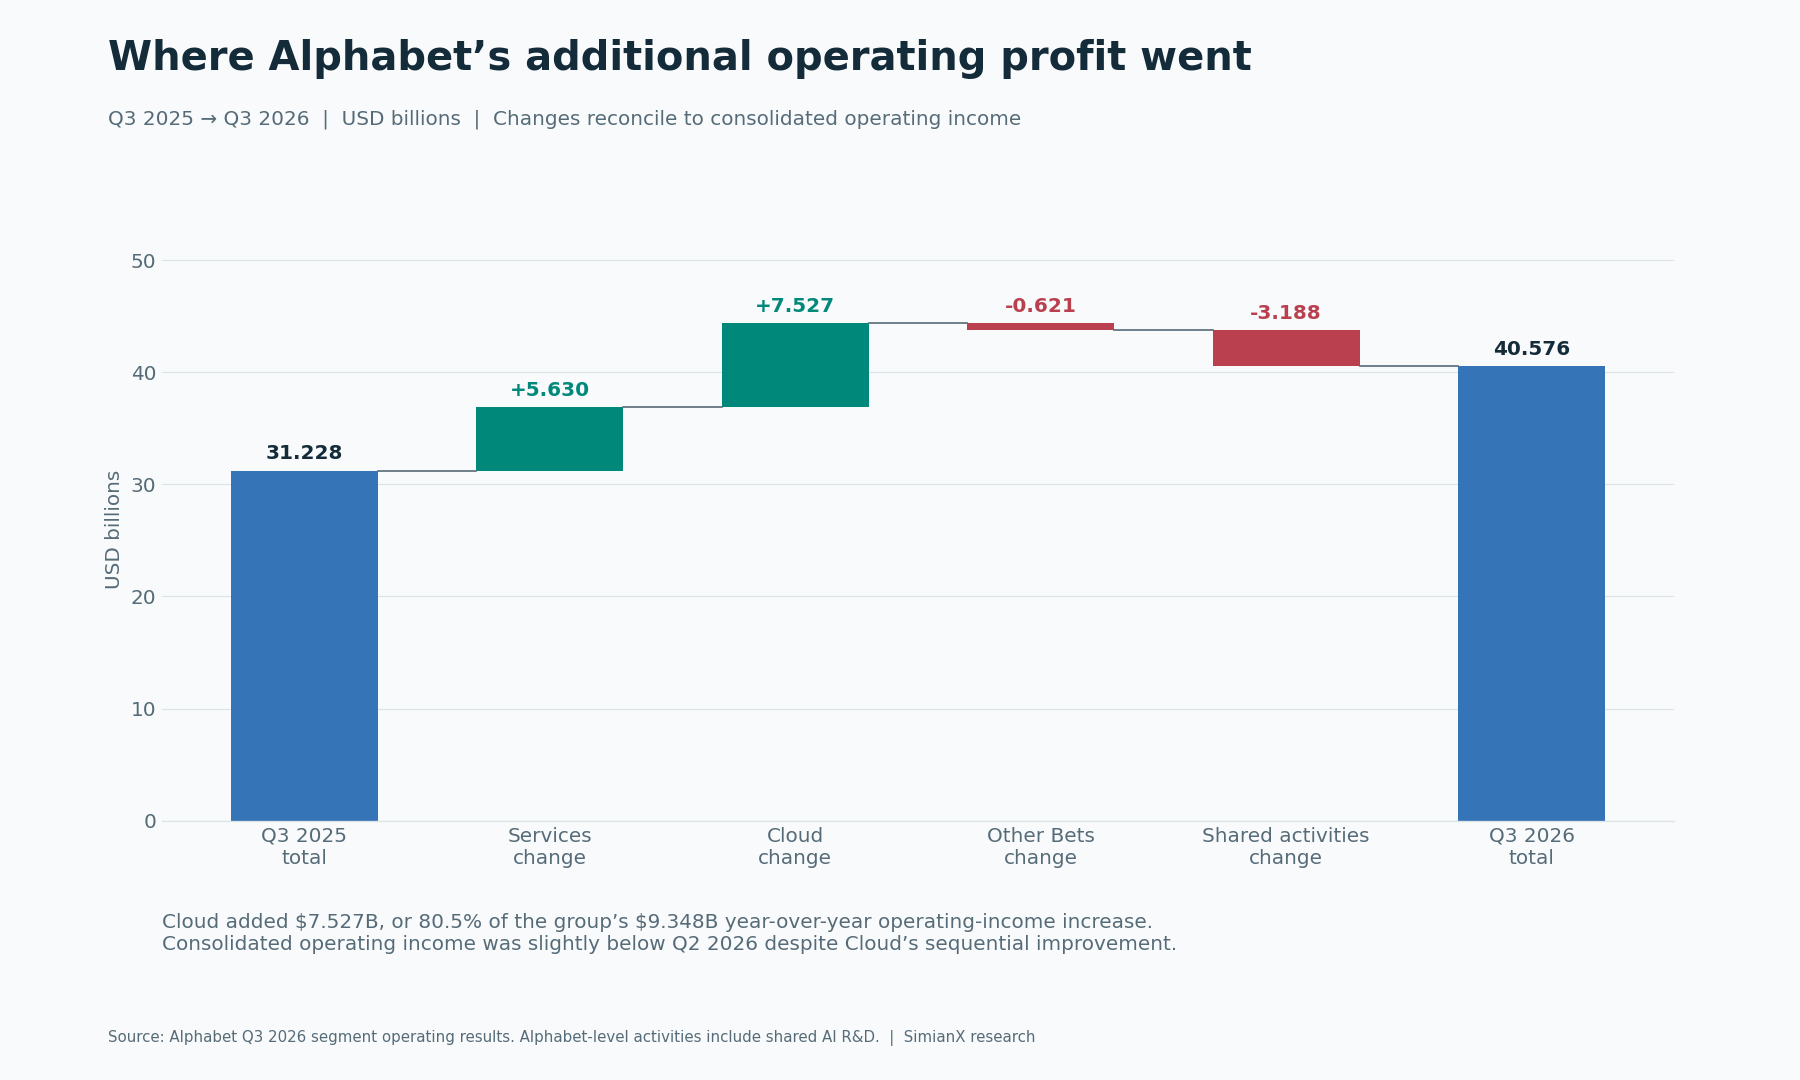
Cloud đóng góp khoảng 80.5% mức tăng lợi nhuận hoạt động hợp nhất so với cùng kỳ. Đây là kết quả mạnh. Tuy nhiên, lợi nhuận hoạt động tập đoàn thấp hơn đôi chút so với $40.770 tỷ của Q2 dù Cloud cải thiện theo quý. Chi phí dùng chung tăng và biến động tại các bộ phận khác đã hấp thụ phần lợi nhuận Cloud tăng thêm.
Biên Cloud 36.2% cũng có giới hạn khi nhìn tới tương lai. Ban lãnh đạo dự kiến việc tăng dùng năng lực tính toán cầu nối từ bên thứ ba sẽ gây sức ép biên trong ngắn hạn khi hạn chế nguồn cung tiếp diễn. Một quý có lãi không xác lập biên lợi nhuận cho đơn vị công suất tiếp theo.
Phân tích doanh thu chip AI Broadcom xem xét phía nhà cung cấp trong quá trình xây hạ tầng. Nhà cung cấp tăng trưởng và phần tiền dư ngắn hạn của nhà vận hành đám mây giảm có thể xảy ra cùng lúc: chúng phản ánh những vị trí khác nhau trong cùng chu kỳ chi tiêu.
Vì sao mức sử dụng Search chưa giải quyết được tranh luận định giá
Doanh thu Search tăng 12% lên $63.350 tỷ. Phát biểu chính thức của CEO mô tả lượng truy vấn tăng mạnh. Hai điều này tương thích: hoạt động nhiều hơn không nhất thiết tạo mức tăng tương ứng về doanh thu quảng cáo hoặc lợi nhuận.
Cơ chế phụ thuộc vào cơ cấu truy vấn, nhu cầu nhà quảng cáo, khả năng kiếm tiền và chi phí phục vụ. Những cuộc trao đổi thông tin dài hơn có thể tạo cơ hội quảng cáo khác với tìm kiếm thương mại ngắn. AI có thể mở rộng tương tác hữu ích và cải thiện độ phù hợp quảng cáo, trong khi tính toán đắt đỏ hoặc khả năng kiếm tiền yếu hơn làm giảm giá trị của mỗi tương tác tăng thêm.
Trong cuộc gọi, ban lãnh đạo quy tốc độ tăng doanh thu chậm lại cho nhiều ảnh hưởng, gồm tỷ giá và nền so sánh quảng cáo, cùng khả năng kiếm tiền thấp hơn trong AI Mode. Đóng góp tài chính tương đối chưa được định lượng đầy đủ. Kết quả không chứng minh AI một mình gây chậm lại ở Search hay mảng quảng cáo đang sụp đổ.
Luận điểm tăng giá vững hơn cần doanh thu và biên lợi nhuận bền vững khi mức dùng AI mở rộng. Luận điểm giảm giá vững hơn cần bằng chứng rằng khả năng kiếm tiền và chi phí xấu đi lấn át giá trị của hoạt động tăng thêm. Chỉ số người dùng hoặc điểm chuẩn mô hình tự chúng không trả lời được câu hỏi nào.
Định hướng chi đầu tư AI Alphabet: yêu cầu tiền mặt quý IV
Ban lãnh đạo giữ định hướng chi đầu tư 2026 ở $195 tỷ đến $205 tỷ và dự kiến tăng đáng kể trong 2027, với chi tiết tại cuộc gọi Q4. Trừ chi đầu tư bằng tiền chín tháng là phép kiểm tra cơ học hữu ích cho phần chi còn lại hàm ý từ khoảng cả năm.
| Phép tính chi đầu tư bằng tiền | Tỷ USD |
|---|---|
| Định hướng 2026, cận dưới | $195.000 |
| Định hướng 2026, cận trên | $205.000 |
| Thực tế chín tháng 2026 | $131.953 |
| Chi Q4 hàm ý, cận dưới | $63.047 |
| Chi Q4 hàm ý, cận trên | $73.047 |
Khoảng Q4 hàm ý cao hơn chừng 23% đến 42% so với $51.355 tỷ của Q3. Đây là phép trừ từ định hướng cả năm, không phải dự báo quý riêng của công ty. Thời điểm dự án và thanh toán có thể thay đổi thực tế. Tài trợ tồn kho và các biến động tiền hoạt động khác vẫn nằm ngoài khoản chi đầu tư này.
Chi đầu tư còn đi vào lợi nhuận sau đó thông qua khấu hao và chi phí vận hành cơ sở. Khấu hao tài sản cố định hữu hình Q3 tăng lên $8.369 tỷ từ $5.611 tỷ một năm trước. Chi tiêu đi ngang trong tương lai không tự động loại bỏ khấu hao hoặc chi phí năng lượng khỏi báo cáo kết quả kinh doanh.
Khung cường độ vốn Big Tech kết nối những yêu cầu tiền mặt này giữa các nhà vận hành. Cần phân biệt ảnh chụp kỳ báo cáo trước của bài đó với quý Alphabet vừa được công bố.
Lỗ đầu tư, EPS và rủi ro của mẫu số gây hiểu lầm
Báo cáo Q3 cho biết khoản lỗ ròng $8.664 tỷ từ chứng khoán vốn làm giảm EPS pha loãng của cổ phiếu phổ thông $0.55 sau tác động thuế liên quan. Cộng $0.55 vào EPS báo cáo $2.12 được $2.67. Đây là cầu nối giới hạn, không phải chỉ tiêu EPS điều chỉnh chính thức hoặc ước tính đầy đủ về lợi nhuận bền vững.
Biến động giá trị đầu tư này khác với chi tiền xây trung tâm dữ liệu. Biến động đầu tư phi tiền mặt được điều chỉnh trong phần đối chiếu dòng tiền hoạt động. Loại tác động EPS thêm lần nữa khỏi dòng tiền sẽ trộn lẫn báo cáo và có nguy cơ tính hai lần.
Vấn đề ngược lại xuất hiện ở Q2, khi lãi đầu tư lớn bất thường đẩy EPS báo cáo lên $9.11. Bội số lợi nhuận mười hai tháng gần nhất hoặc quy đổi cả năm có thể trông thấp một cách sai lệch khi các khoản lãi đó chi phối mẫu số. Quy đổi EPS Q3 chịu ảnh hưởng lỗ thành cả năm tạo ra một méo mó khác.
Do vậy, định giá cần cái nhìn minh bạch về hoạt động thường xuyên, thuế, tài trợ vốn, cổ tức ưu đãi và số cổ phiếu sau pha loãng thay đổi. EPS một quý hay lợi nhuận bộ phận Cloud đều không đủ đại diện cho tiền dành cho cổ đông phổ thông.
Huy động vốn và pha loãng: tăng trưởng phải có ích trên mỗi cổ phiếu
Báo cáo lưu chuyển tiền tệ cung cấp các khoản mục tài trợ Q3 sau. Đây là dòng tiền, không phải khẳng định mỗi USD huy động đều được dành riêng cho AI.
| Biến động tiền từ hoạt động tài trợ Q3 2026 | Tỷ USD |
|---|---|
| Phát hành cổ phiếu phổ thông, sau chi phí | +$12.371 |
| Phát hành nợ, sau chi phí | +$28.996 |
| Trả nợ | −$3.626 |
| Chi trả ròng cho các khoản thưởng bằng cổ phiếu | −$5.368 |
| Cổ tức ưu đãi và phổ thông | −$2.936 |
| Mua lại cổ phiếu | $0.000 |
| Dòng tiền vào tài trợ ròng | +$29.437 |
Thuyết minh bổ sung báo cáo riêng $28.7 tỷ tiền thu ròng từ trái phiếu ưu tiên. Khoản $28.996 tỷ trên báo cáo lưu chuyển tiền tệ bao gồm toàn bộ phát hành nợ; phạm vi hai số khác nhau. Tương tự, số tiền thu từ cổ phiếu Loại A và Loại C đã làm tròn không nên thay cho tổng chính xác hơn trong báo cáo.
Phát hành cổ phiếu, nợ và vốn ưu đãi có thể hỗ trợ đầu tư trước khi tài sản mới tạo tiền. Chúng cũng tác động đến quyền sở hữu, lãi vay, trả nợ và nghĩa vụ phân phối. Số cổ phiếu phổ thông bình quân gia quyền sau pha loãng tăng lên 12.368 tỷ từ 12.203 tỷ một năm trước; không nên quy toàn bộ thay đổi cho đợt phát hành phổ thông trong quý này.
Phân tích tiêu hao tiền và huy động vốn Anthropic xem xét rủi ro liên quan từ phía khách hàng AI. Khả năng huy động vốn của khách hàng lớn quan trọng khi đánh giá nhu cầu hạ tầng, nhưng không chứng minh tác động của một khách hàng cụ thể lên doanh thu hoặc khoản phải thu Alphabet đã báo cáo.
Dòng tiền tự do âm có đồng nghĩa khó khăn tài chính?
Một quý âm không chứng minh khó khăn tài chính. Alphabet có nguồn lực tài chính lớn, nhưng gọi mọi tài sản có thể giao dịch là tiền mặt sẽ thổi phồng độ chắc chắn của thanh khoản.
| Khoản mục bảng cân đối ngày 30/9/2026 | Tỷ USD |
|---|---|
| Tiền và tương đương tiền | $56.334 |
| Chứng khoán có thể giao dịch | $208.764 |
| Tổng tiền và chứng khoán có thể giao dịch | $265.098 |
Ban lãnh đạo cho biết tổng số này gồm khoảng $90.4 tỷ chứng khoán vốn có thể giao dịch. Các khoản đầu tư đó chịu rủi ro giá thị trường; chúng không tương đương tiền mặt. Dòng tiền huy động và định giá đầu tư cũng có thể tăng nguồn lực tài chính mà không cải thiện khả năng tạo tiền tự do từ kinh doanh cốt lõi.
Câu hỏi đầu tư là chi phí và lợi suất để duy trì xây dựng hạ tầng, thay vì liệu một quý âm có chứng minh khủng hoảng vốn ngay lập tức hay không. Cần đánh giá nợ, nghĩa vụ ưu đãi, cam kết mua và nhu cầu vốn lưu động cùng thanh khoản và dòng tiền hoạt động tương lai.
Dòng tiền nào đủ biện minh cho chu kỳ chi AI?
Một mô hình định giá hữu ích cần nêu rõ giả định dòng tiền trước khi gán bội số. Bảng dưới giữ chi đầu tư năm tại ba mức trong khoảng định hướng 2026 hiện nay và thay đổi dòng tiền hoạt động năm giả định. Mỗi kết quả đơn giản là hiệu giữa hai đầu vào. Đây không phải dự báo 2027 hoặc giá mục tiêu.
| Dòng tiền hoạt động năm giả định | Chi đầu tư $195 | Chi đầu tư $200 | Chi đầu tư $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
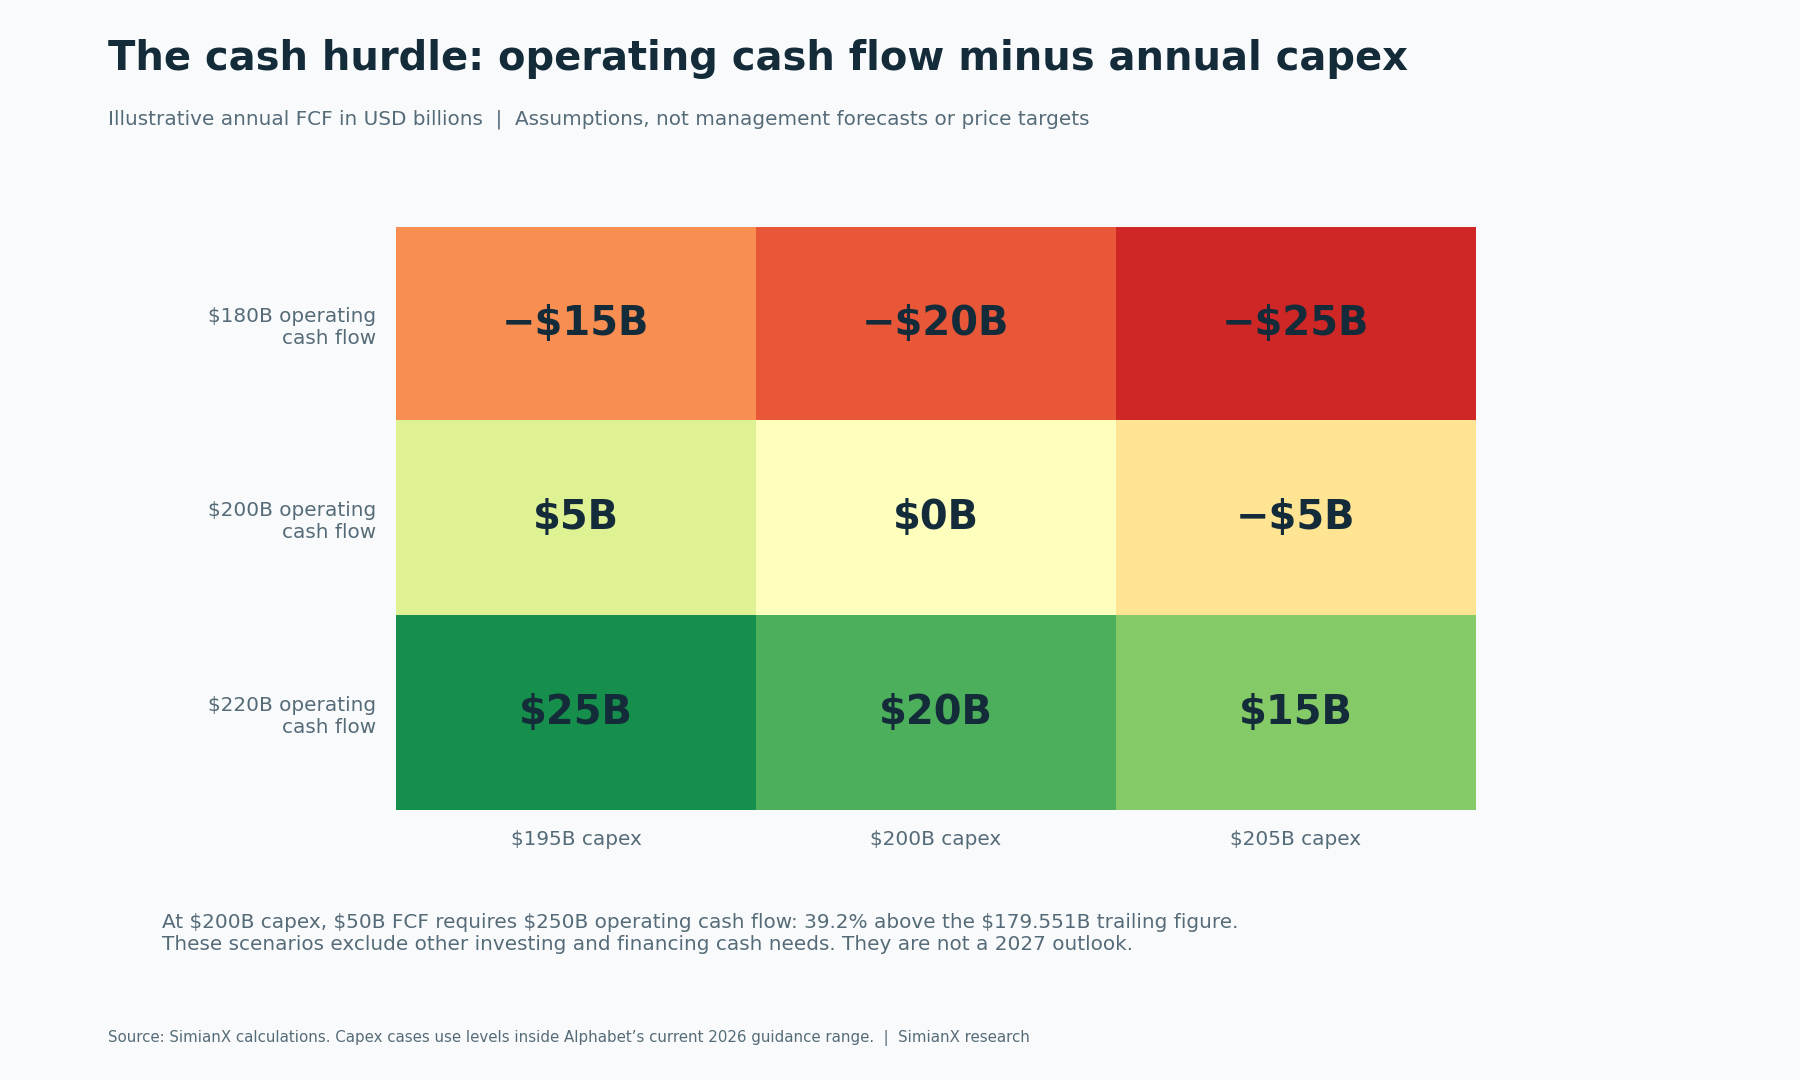
Ví dụ, FCF năm $50 tỷ với chi đầu tư $200 tỷ cần dòng tiền hoạt động năm $250 tỷ. Mức này cao hơn khoảng 39.2% so với số mười hai tháng gần nhất đã báo cáo là $179.551 tỷ. Phép tính là ngưỡng cần đạt, không dự đoán tốc độ tăng tiền. Cổ tức, mua doanh nghiệp và trả nợ vẫn cần xem xét riêng.
Kịch bản tích cực là mức sử dụng, thu tiền và khả năng kiếm tiền cải thiện đủ để tài trợ hạ tầng đồng thời nâng lượng tiền trên mỗi cổ phiếu. Kịch bản trung tính là nhu cầu vẫn mạnh nhưng lợi suất đến chậm hơn vì chi đầu tư và khấu hao còn cao. Kịch bản tiêu cực là cạnh tranh giá, hiệu quả kinh tế Search và chi thay thế tiêu thụ phần lớn lợi ích tăng trưởng Cloud.
Có thể kiểm chứng các kịch bản này. Hãy theo dõi liệu tiền hoạt động bắt kịp chi đầu tư; tồn kho biến thành tiền thu từ khách; khả năng sinh lời Cloud giữ vững khi công suất cầu nối tăng; và lợi nhuận tập đoàn tăng sau nghiên cứu dùng chung và khấu hao. Định hướng chi 2027 chính thức tiếp theo là mốc cập nhật quan trọng. Đơn hàng tồn đọng lớn không phải tiền đã thu, và mục tiêu lợi suất của ban lãnh đạo không phải lợi suất cổ đông đã thực hiện.
Câu hỏi thường gặp
Vì sao cổ phiếu Alphabet giảm khi doanh thu Google Cloud tăng gấp đôi?
Cloud tăng 103%, nhưng tập đoàn cũng báo cáo lợi nhuận gây thất vọng, FCF quý âm và triển vọng chi tiêu nặng nề. Nhà đầu tư định giá tiền tương lai kỳ vọng trên mỗi cổ phiếu của toàn Alphabet, thay vì chỉ doanh thu Cloud. Báo giá ngoài giờ ban đầu là phản ứng thị trường tại thời điểm cụ thể, không phải phán quyết vĩnh viễn về nhu cầu AI.
Dòng tiền tự do Alphabet có âm trong Q3 2026 không?
Có. Dòng tiền hoạt động $42.290 tỷ trừ $51.355 tỷ mua tài sản cố định hữu hình bằng âm $9.065 tỷ. FCF chín tháng âm $4.804 tỷ; FCF mười hai tháng gần nhất dương $19.747 tỷ. Không được đánh đồng các kỳ này.
Google Cloud có lãi không?
Bộ phận báo cáo lợi nhuận hoạt động Q3 $11.121 tỷ trên doanh thu $30.709 tỷ, tương ứng biên tính toán 36.2%. Nghiên cứu AI dùng chung phần lớn được ghi nhận ngoài bộ phận và ban lãnh đạo dự kiến sức ép biên ngắn hạn từ công suất bên thứ ba. Lợi nhuận bộ phận không phải toàn bộ lợi suất đầu tư AI của tập đoàn.
Mua tồn kho TPU có thuộc chi đầu tư của Alphabet không?
Hệ thống xây để bán cho khách tác động đến tồn kho và dòng tiền hoạt động. Thiết bị Alphabet mua để tự dùng nằm trong tiền mua tài sản cố định hữu hình. Cả hai có thể hút tiền nhưng có chu kỳ kế toán và thu tiền khác nhau. Gộp chúng thành một khoản chi đầu tư có nguy cơ tính hai lần.
Cầu nối EPS $2.67 có phải định hướng lợi nhuận điều chỉnh của Alphabet?
Không. Nó cộng tác động lỗ đầu tư vốn $0.55 đã công bố vào EPS báo cáo $2.12. Phép tính không chuẩn hóa mọi khoản lợi nhuận và không phải định hướng EPS điều chỉnh chính thức. So sánh với ước tính chuyên viên phân tích cần cùng định nghĩa.
Định hướng 2026 hàm ý bao nhiêu chi đầu tư Q4?
Lấy khoảng cả năm không đổi $195 tỷ đến $205 tỷ trừ chi đầu tư chín tháng $131.953 tỷ cho khoảng $63.047 tỷ đến $73.047 tỷ. Đây là hàm ý cơ học của định hướng năm, không phải dự báo quý độc lập.
GOOG khác GOOGL thế nào?
GOOGL đại diện cổ phiếu phổ thông Loại A của Alphabet có quyền biểu quyết; GOOG đại diện cổ phiếu Loại C không có quyền biểu quyết thông thường. Đây là quyền lợi đối với cùng công ty với cơ cấu biểu quyết khác nhau và giá giao dịch có thể khác. Ảnh chụp giao dịch gắn thời điểm trong bài dùng GOOGL.
Biến tiêu đề kết quả kinh doanh thành luận điểm đầu tư có thể kiểm chứng
Alphabet đã thể hiện nhu cầu đối với hạ tầng AI và mảng Cloud tăng trưởng, có lãi. Công ty cũng cho thấy thành công thương mại có thể đến trước dòng tiền thu về từ chương trình đầu tư lớn hơn nhiều.
Bằng chứng quyết định sẽ là chuyển tiến bộ hoạt động thành tiền bền vững trên mỗi cổ phiếu sau chi phí thực hiện. Hãy phân biệt kết quả báo cáo, triển vọng ban lãnh đạo, điều chỉnh phân tích giới hạn và độ nhạy giả định. Cập nhật lịch sử dòng tiền mỗi lần công bố thay vì coi biến động giá một ngày là mô hình định giá.
Dùng công cụ phân tích cổ phiếu SimianX để đối chiếu các luận điểm với hồ sơ công bố mới và mức giá thực sự có thể giao dịch. Câu hỏi cần tiếp tục trả lời rất cụ thể: Alphabet có thể tạo bao nhiêu tiền hoạt động, và phải tái đầu tư bao nhiêu để tiếp tục tạo ra nó?
Đọc thêm
- Báo cáo tài chính Alphabet Q2 2026: Google Cloud +82%, capex
- Capex AI 2026: 96% dòng tiền của các đại gia công nghệ
- Doanh thu AWS Amazon theo quý: Q2/2026 +37%, capex 54 tỷ USD
- Microsoft Q4 2026: tăng trưởng Azure và rủi ro capex AI
- Chi tiêu vốn Meta theo quý: Quý III/2026 đạt 34,9 tỷ USD
- Dòng tiền và Doanh thu Anthropic: Giải mã Lỗ 80,7 Tỷ USD
- Doanh thu AI Broadcom theo quý: Vì sao cổ phiếu AVGO giảm
Nguồn tham khảo
- Alphabet — báo cáo kết quả và báo cáo tài chính Q3 2026 chính thức
- Alphabet — báo cáo kết quả Q2 2026 chính thức
- Alphabet — báo cáo kết quả Q1 2026 chính thức
- Alphabet — báo cáo Q4 và cả năm 2025 chính thức
- Google — phát biểu CEO tại cuộc gọi kết quả Q3 2026
- Alphabet — bản ghi cuộc gọi Q3 trên Stock Analysis
- Associated Press — kết quả Q3 và kỳ vọng FactSet được trích dẫn
- Quan hệ nhà đầu tư Alphabet — công bố hàng quý