
 โดย Muke
IPO ของ Elice: ร่วงหนักวันแรก ชนเพดานวันที่สอง และหุ้น IPO สาย AI ของเกาหลีเคลื่อนไหวเทียบราคาจองอย่างไรตั้งแต่ปี 2025
คำตอบโดยสรุป: Elice (KOSDAQ: 0158S0) กำหนดราคาจอง IPO ไว้ที่ ₩90,500 ซึ่งเป็นเพดานของช่วงราคา ₩70,400–₩90,500 หลังจากมีอัตราการจองซื้อของนักลงทุนรายย่อย 408 ต่อ 1 และการสำรวจความต้องการของนักลงทุนสถาบัน (book-building) 388.84 ต่อ 1 ในวันเปิดซื้อขายวันแรก 20 ตุลาคม 2026 หุ้นเปิดที่ ₩75,700 ร่วงลงต่ำสุดที่ ₩56,500 และปิดที่ ₩61,500 ลดลง 32.04% — เป็นผลงานวันแรกที่แย่ที่สุดอันดับหกจาก IPO ของเกาหลี 37 รายในปี 2026 วันถัดมาหุ้นปิดที่ราคาเพดานรายวัน ₩79,900 (+29.92%) แต่ยังต่ำกว่าราคาจอง 11.7% และในเช้าวันที่ 22 ตุลาคม หุ้นซื้อขายเหนือราคาจองเป็นครั้งแรก โดยขึ้นไปถึง ₩99,900 ในบรรดา IPO สาย AI ของเกาหลี 10 รายตั้งแต่เดือนมกราคม 2025 ที่ติดตามไว้ด้านล่าง มีเจ็ดรายที่ซื้อขายต่ำกว่าราคาจองเมื่อวันที่ 20 ตุลาคม 2026
IPO ของ Elice ส่งสัญญาณเตือนที่ชัดเจนถึงนักลงทุนในหุ้นศูนย์ข้อมูล AI: ความต้องการจองซื้อที่สูงผิดปกติไม่ได้รับประกันว่าการเข้าจดทะเบียนจะประสบความสำเร็จ และการเติบโตของรายได้อย่างรวดเร็วก็ไม่ได้ทำให้การประเมินมูลค่าแบบพรีเมียมสมเหตุสมผลโดยอัตโนมัติ
บริษัทโครงสร้างพื้นฐาน AI สัญชาติเกาหลีใต้รายนี้กำหนดราคาหุ้นไว้ที่ ₩90,500 ซึ่งเป็นเพดานของช่วงราคาเสนอขาย หลังจากดึงดูดความต้องการจากนักลงทุนรายย่อยได้ราว 408 เท่า เมื่อวันที่ 20 ตุลาคม 2026 หุ้นปิดที่ ₩61,500 ลดลง 32.04% จากราคาเสนอขาย ในวันที่ดัชนี KOSDAQ ร่วง 3.33%
การซื้อขายวันถัดมาเคลื่อนไหวไปในทางตรงข้าม ในวันที่ 21 ตุลาคม Elice ชนราคาเพดานรายวันที่ ₩79,900 ประมาณสิบนาทีหลังตลาดเปิด เพิ่มขึ้น 29.92% จากราคาปิดวันแรก — ซึ่งเป็นการปรับขึ้นสูงสุดในหนึ่งวันที่กฎของเกาหลีอนุญาต หุ้นปิดที่ราคาเพดานนั้น โดยยังคงต่ำกว่าราคา IPO ประมาณ 11.7% ในเช้าวันที่ 22 ตุลาคม หุ้นขึ้นเหนือราคาจองเป็นครั้งแรก และทำราคาสูงสุดระหว่างวันที่ ₩99,900 (+10.4% จากราคาจอง) ภายในเวลา 10:00 KST
การเคลื่อนไหวทั้งสองครั้งมีความหมาย ครั้งแรกเผยให้เห็นช่องว่างระหว่างความคาดหวังในการเสนอขายและการตั้งราคาในตลาดสาธารณะ ครั้งที่สองแสดงให้เห็นว่าอุปทานหุ้นที่ซื้อขายได้อย่างจำกัดและความรู้สึกของตลาดที่เปลี่ยนไปสามารถขับเคลื่อนหุ้นที่เพิ่งเข้าจดทะเบียนได้รวดเร็วเพียงใด
งานวิจัยของ SimianX AI ชิ้นนี้ตรวจสอบคำถามทางการเงินเบื้องหลังความผันผวนของราคาเหล่านั้น: Elice สามารถสร้างผลตอบแทนเป็นเงินสดจากโครงสร้างพื้นฐาน GPU ได้เพียงพอที่จะรองรับมูลค่าและเป็นทุนสำหรับการขยายกิจการครั้งต่อไปหรือไม่? นอกจากนี้ยังวางการเข้าตลาดครั้งนี้ไว้ในบริบท ด้วยตารางอ้างอิงของ IPO สาย AI ทุกรายในเกาหลีตั้งแต่ปี 2025
หลักฐานสนับสนุนข้อสรุปแบบเลือกพิจารณา Elice มีธุรกิจที่กำลังเติบโตและรายงานกำไรจากการดำเนินงาน แต่ IPO ของบริษัทก็สะท้อนความเสี่ยงจากการกระจุกตัวของลูกค้า การใช้จ่ายด้านอุปกรณ์จำนวนมาก และการประเมินมูลค่าที่สร้างขึ้นโดยอิง EBITDA
วันที่ทำการวิจัย: 22 ตุลาคม 2026 (เวลาเกาหลี) ราคาของวันที่ 20 และ 21 ตุลาคมเป็นราคาปิด ส่วนราคาของวันที่ 22 ตุลาคมเป็นราคาระหว่างวัน (ณ เวลา 10:00 KST) ไม่ใช่ราคาปิดที่ยืนยันแล้ว การคำนวณทางการเงินด้านล่างระบุไว้ว่าเป็นการเปรียบเทียบข้อมูลในอดีตหรือสมมติฐานเพื่อการอธิบาย
แหล่งที่มา: รายงานการซื้อขายวันที่ 21 ตุลาคมของ MoneyToday
IPO ของ Elice โดยสังเขป: บันทึกราคา
Elice ซื้อขายในตลาด KOSDAQ ของเกาหลีใต้ภายใต้รหัส 0158S0 บริษัทระดมทุนได้ประมาณ 201,100 ล้านวอน หรือราว 151 ล้านดอลลาร์สหรัฐ ตามอัตราแลกเปลี่ยนที่ใช้ในการรายงานข่าวช่วงเวลานั้น โดยขายหุ้นออกใหม่ 2,222,000 หุ้น ที่ราคาจอง มูลค่าตลาดของบริษัทอยู่ที่ประมาณ 1.005 ล้านล้านวอน
| เหตุการณ์ | ราคาหุ้น | เปลี่ยนแปลงจากราคา IPO |
|---|---|---|
| ราคา IPO (เพดานของช่วง ₩70,400–₩90,500) | ₩90,500 | — |
| ราคาเปิดวันที่ 20 ตุลาคม | ₩75,700 | −16.35% |
| ราคาสูงสุดระหว่างวัน 20 ตุลาคม | ₩77,700 | −14.14% |
| ราคาต่ำสุดระหว่างวัน 20 ตุลาคม | ₩56,500 | −37.57% |
| ราคาปิดวันที่ 20 ตุลาคม | ₩61,500 | −32.04% |
| ราคาเปิดวันที่ 21 ตุลาคม | ₩69,500 | −23.20% |
| ราคาปิดวันที่ 21 ตุลาคมที่ราคาเพดาน (ชนเพดานราว 10 นาทีหลังตลาดเปิด) | ₩79,900 | −11.71% |
| ราคาสูงสุดระหว่างวันของวันที่ 22 ตุลาคม (ณ เวลา 10:00 KST) | ₩99,900 | +10.39% |
กล่าวคือ หุ้นเปิดต่ำกว่าราคาจองก่อนจะเผชิญแรงขายเพิ่มเติม ในวันแรกมีการซื้อขายราว 5.9 ล้านหุ้น มากกว่าสองเท่าครึ่งของ 2.22 ล้านหุ้นที่ขายในการเสนอขาย
นักลงทุนที่ได้รับการจัดสรรหุ้น IPO ได้รับผลตอบแทนต่างจากนักลงทุนที่ซื้อที่ราคาเปิด จาก ₩75,700 ลงมาที่ ₩61,500 การลดลงจากราคาเปิดถึงราคาปิดอยู่ที่ประมาณ 18.8%
ความแตกต่างนี้ยังสำคัญเมื่อประเมินการฟื้นตัว การฟื้นจาก ₩61,500 กลับไปที่ราคาเสนอขาย ₩90,500 ต้องอาศัยการปรับขึ้นราว 47.2% การลดลง 32% ไม่สามารถชดเชยได้ด้วยการเพิ่มขึ้นในอัตราร้อยละเท่ากัน เพราะการฟื้นตัวเริ่มจากฐานที่เล็กลง แม้จากราคาปิดที่เพดาน ₩79,900 ก็ยังต้องปรับขึ้นอีก 13.3% จึงจะกลับไปถึงราคาจอง ซึ่งหุ้นทำได้ในเช้าวันที่ 22 ตุลาคม
สภาพตลาดโดยรวมไม่เป็นใจ ดัชนี KOSDAQ ปิดที่ 781.97 ในวันที่ 20 ตุลาคม ลดลง 3.33% ในวันนั้น และต่ำกว่าราคาปิด 919.92 ของวันที่ 6 ตุลาคมถึง 15.0% หลังจากร่วงลง 7.65% ภายในวันเดียวเมื่อวันที่ 15 ตุลาคม
แหล่งที่มา: ประกาศเสนอขายหุ้นของ Elice, รายงานการซื้อขายช่วงแรกของ Reuters, รายงานราคาปิดของ ZDNet Korea, อัปเดตการซื้อขายต่อมาของ MoneyToday
กรอบราคาวันแรกของเกาหลีกำหนดการเคลื่อนไหวนี้อย่างไร
หุ้น IPO ของเกาหลีซื้อขายภายใต้กรอบราคาพิเศษในวันแรก ตั้งแต่วันที่ 26 มิถุนายน 2023 ราคาฐานของหุ้นที่เพิ่งเข้าจดทะเบียนคือราคาจองโดยตรง และในวันเข้าจดทะเบียนอาจซื้อขายได้ตั้งแต่ 60% ถึง 400% ของราคานั้น ตั้งแต่วันที่สองเป็นต้นไปจะใช้กรอบราคารายวันปกติ ±30% โดยวัดจากราคาปิดของวันก่อนหน้า
| กฎ | ความหมายสำหรับ Elice |
|---|---|
| ราคาต่ำสุดวันแรก: 60% ของราคาจอง | ₩54,300 ราคาต่ำสุดระหว่างวันที่ ₩56,500 เข้าใกล้ระดับนี้จนห่างเพียง ₩2,200 |
| ราคาสูงสุดวันแรก: 400% ของราคาจอง | ₩362,000 ไม่ได้เข้าใกล้เลย |
| กรอบราคาวันที่สอง: ±30% จากราคาปิดวันก่อนหน้า | ₩61,500 × 1.3 = ₩79,950 ปัดลงตามช่วงราคา ₩100: ₩79,900 |
ผลที่ตามมามีสองประการ การลดลง 32% ในวันแรกเป็นสัดส่วนที่มากของการขาดทุนสูงสุด 40% ที่กรอบราคาอนุญาต และการฟื้นตัวในวันที่ 21 ตุลาคมถูกจำกัดเพดานโดยกลไก: ผู้ซื้อที่ต้องการหุ้นเพิ่มแม้ในราคาที่สูงขึ้นก็ไม่สามารถซื้อขายเหนือ ₩79,900 ได้ในวันนั้น กฎเดียวกันนี้สร้างสุดขั้วในทางตรงข้ามให้กับ MakinaRocks ในเดือนพฤษภาคม 2026 ซึ่งเปิดและปิดวันแรกที่ 400% ของราคาจองพอดี (ระดับสูงสุด ซึ่งในเกาหลีเรียกว่า ttadabul หรือ "สี่เท่าของราคาจอง")
แหล่งที่มา: Financial News เรื่องการเปลี่ยนกฎเมื่อวันที่ 26 มิถุนายน 2023
IPO สาย AI ของเกาหลีปี 2025–2026: วันแรกเทียบกับปัจจุบัน
การเข้าตลาดของ Elice ผิดปกติแค่ไหน? ตารางด้านล่างแสดง IPO ของเกาหลี 10 รายตั้งแต่เดือนมกราคม 2025 ที่มีธุรกิจหลักเป็นซอฟต์แวร์ AI ชิป AI หรือโครงสร้างพื้นฐาน AI พร้อมผลงานวันแรกและราคาปิดล่าสุด
| บริษัท | วันเข้าจดทะเบียน | ราคาจอง | ราคาปิดวันแรก | วันแรกเทียบราคาจอง | ราคาปิด 20 ต.ค. 2026 | เทียบราคาจอง | เทียบราคาปิดสูงสุด |
|---|---|---|---|---|---|---|---|
| Wisenut | 24 ม.ค. 2025 | ₩17,000 | ₩10,800 | −36.5% | ₩5,040 | −70.4% | −73.8% |
| LG CNS (KOSPI) | 5 ก.พ. 2025 | ₩61,900 | ₩55,800 | −9.9% | ₩67,600 | +9.2% | −53.0% |
| Neurophet | 25 ก.ค. 2025 | ₩14,000 | ₩20,300 | +45.0% | ₩6,100 | −56.4% | −83.4% |
| Nota | 3 พ.ย. 2025 | ₩9,100 | ₩31,000 | +240.7% | ₩15,070 | +65.6% | −73.3% |
| Acryl | 16 ธ.ค. 2025 | ₩19,500 | ₩67,000 | +243.6% | ₩14,010 | −28.2% | −79.1% |
| SemiFive | 29 ธ.ค. 2025 | ₩24,000 | ₩27,650 | +15.2% | ₩15,020 | −37.4% | −69.2% |
| MakinaRocks | 20 พ.ค. 2026 | ₩15,000 | ₩60,000 | +300.0% | ₩16,400 | +9.3% | −79.0% |
| StradVision | 30 มิ.ย. 2026 | ₩12,000 | ₩7,200 | −40.0% | ₩2,465 | −79.5% | −65.8% |
| Neosapience | 21 ก.ย. 2026 | ₩10,000 | ₩36,900 | +269.0% | ₩7,920 | −20.8% | −78.5% |
| Elice | 20 ต.ค. 2026 | ₩90,500 | ₩61,500 | −32.0% | ₩61,500 | −32.0% | — |
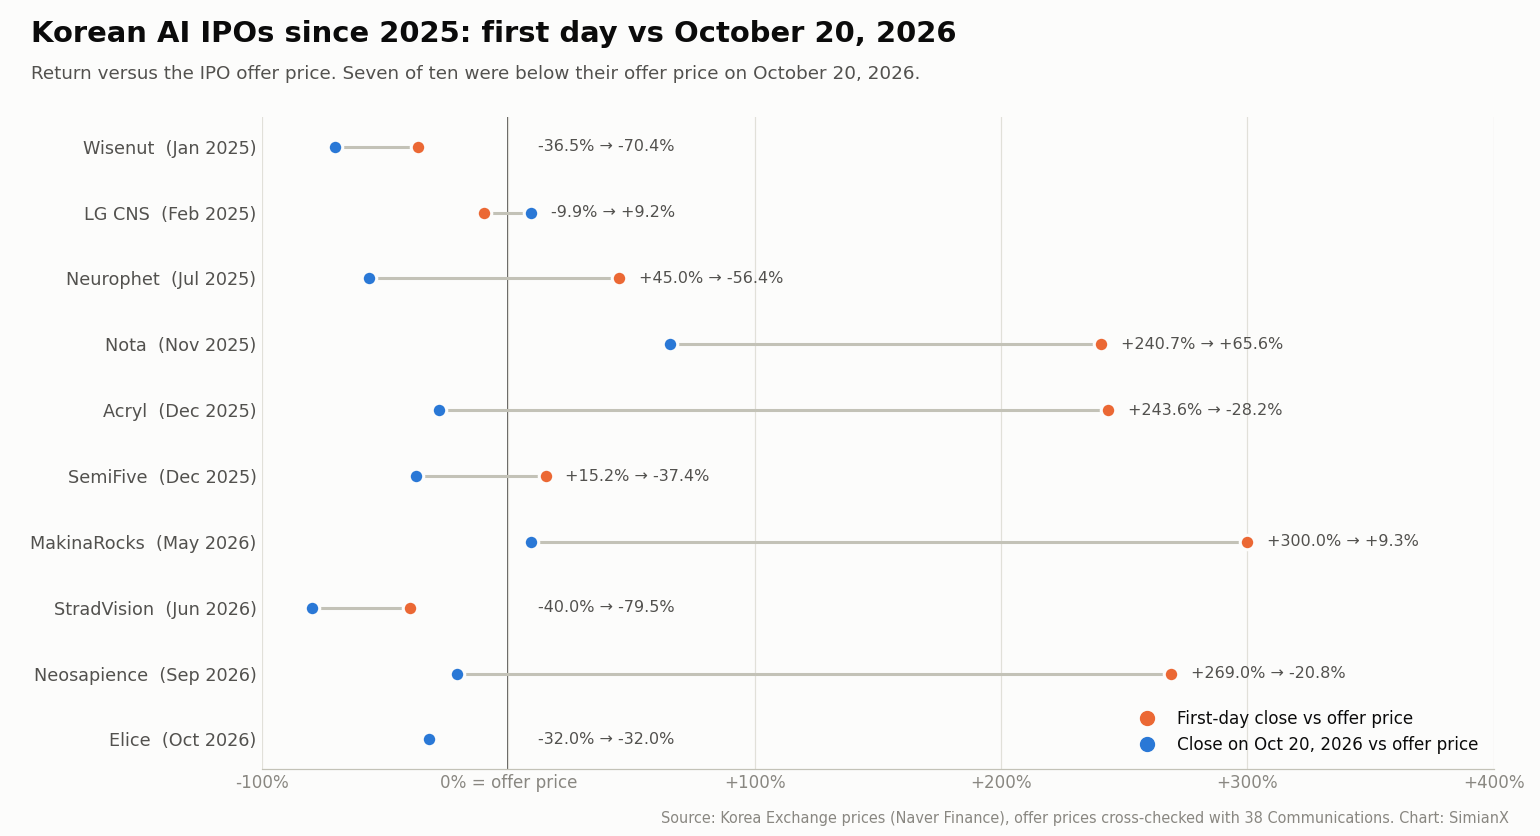
ธุรกิจของแต่ละบริษัท: Wisenut (ซอฟต์แวร์แชตบอตและการค้นหาด้วย AI), LG CNS (บริการไอที AI และคลาวด์ จดทะเบียนใน KOSPI ส่วนรายอื่นทั้งหมดอยู่ใน KOSDAQ), Neurophet (ซอฟต์แวร์ AI สำหรับภาพถ่ายสมอง), Nota (การบีบอัดและปรับแต่งโมเดล AI), Acryl (ซอฟต์แวร์แพลตฟอร์ม AI), SemiFive (ออกแบบชิป AI แบบสั่งทำ), MakinaRocks (ซอฟต์แวร์ AI สำหรับอุตสาหกรรม), StradVision (AI ด้านการมองเห็นสำหรับยานยนต์), Neosapience (การสร้างเสียงด้วย AI) และ Elice (การศึกษา AI ควบคู่กับคลาวด์ GPU และศูนย์ข้อมูลแบบโมดูลาร์)
มีรูปแบบที่โดดเด่นสี่ประการ:
- ค่ามัธยฐานของวันแรกคือบวกราว 30% แต่ค่ามัธยฐานของสถานะ ณ วันที่ 20 ตุลาคม 2026 คือขาดทุนราว 30% เจ็ดในสิบรายซื้อขายต่ำกว่าราคาจองในวันนั้น
- สี่รายที่พุ่งแรงที่สุดในวันแรกต่างคืนกำไรส่วนใหญ่ไป Nota, Acryl, MakinaRocks และ Neosapience แต่ละรายปิดวันแรกสูงกว่าราคาจองอย่างน้อย 240% และแต่ละรายต่ำกว่าราคาปิดสูงสุดของตนเกิน 70% ภายในวันที่ 20 ตุลาคม Neosapience ร่วงจาก ₩36,900 เหลือ ₩7,920 ในเวลาไม่ถึงหนึ่งเดือน
- วันแรกที่อ่อนแอก็ไม่ใช่สัญญาณซื้อเช่นกัน Wisenut และ StradVision สองรายที่ร่วงในวันแรกมากกว่า Elice ลดลงต่ออีก 53% และ 66% จากราคาปิดวันแรกภายในวันที่ 20 ตุลาคม
- Elice เป็นรายเดียวในสี่รายที่ขาดทุนวันแรกซึ่งชนราคาเพดานในการซื้อขายวันที่สอง Wisenut เพิ่มขึ้น 4.8% ในวันที่สอง LG CNS เพิ่มขึ้น 3.4% และ StradVision ร่วงต่ออีก 18.9% เส้นทางต่อจากนี้ของ Elice ยังไม่อยู่ในบันทึก
นี่คือประวัติราคา ไม่ใช่การพยากรณ์ กลุ่มตัวอย่างมีขนาดเล็ก รวมเฉพาะบริษัทที่มีธุรกิจหลักเป็น AI และช่วงที่อ่อนแอที่สุดตรงกับการร่วงลงของ KOSDAQ ในเดือนตุลาคม 2026
Elice อยู่อันดับใดใน IPO ของเกาหลีปี 2026
ในบรรดา IPO ของเกาหลี 37 รายในปี 2026 จนถึงวันที่ 20 ตุลาคม (ไม่รวม SPAC และ REIT) ค่ามัธยฐานของราคาปิดวันแรกสูงกว่าราคาจองราว 45% และ 10 จาก 37 รายปิดวันแรกต่ำกว่าราคาจอง ผลงาน −32.04% ของ Elice เป็นการร่วงลงในวันแรกที่มากที่สุดเป็นอันดับหกของปี ห้ารายที่ร่วงมากกว่าคือ StradVision (−40.0%, 30 มิถุนายน), Hatchtech (해치텍, −39.4%, 25 สิงหาคม), Jincostech (진코스텍, −38.5%, 15 ตุลาคม), PeacePeace Studio (피스피스스튜디오, −36.1%, 8 มิถุนายน) และ Kido Industry (기도산업, −34.6%, 21 สิงหาคม)
แหล่งที่มา: News1 เรื่องการจัดอันดับปี 2026, ผลการเข้าจดทะเบียน IPO จาก 38 Communications
IPO ของ Elice ร่วงได้อย่างไรแม้มีความต้องการ 400 เท่า?
ความขัดแย้งที่ดูเหมือนจะเกิดขึ้นนี้จะชัดเจนขึ้นเมื่อนิยามตัวเลขการจองซื้อให้ถูกต้อง
นักลงทุนรายย่อยยื่นจองซื้อ 226,737,440 หุ้น เทียบกับโควตาจัดสรร 555,500 หุ้น หรือหนึ่งในสี่ของการเสนอขาย ทำให้อัตราการจองซื้ออยู่ที่ประมาณ 408 ต่อ 1 ในการสำรวจความต้องการ (book-building) ก่อนหน้านั้น สถาบัน 2,367 แห่งเสนอซื้อด้วยอัตรา 388.84 ต่อ 1 และราคาถูกกำหนดที่เพดานของช่วง
เงินมัดจำการจองซื้อของนักลงทุนรายย่อยสูงถึงประมาณ 10.26 ล้านล้านวอน
เงินมัดจำเหล่านั้นเป็นเงินที่ใช้ยื่นจองซื้อ ไม่ใช่จำนวนเงินที่ Elice ระดมได้ และไม่ใช่คำมั่นว่าจะซื้อหุ้นเดียวกันหลังเข้าจดทะเบียน บริษัทระดมทุนได้ประมาณ 201,100 ล้านวอนก่อนหักค่าใช้จ่ายในการเสนอขาย
แหล่งที่มา: รายงานผลการจองซื้อหุ้น Elice ของ Newspim
มีกลไกหลายประการที่อธิบายว่าเหตุใดหุ้นที่มีผู้จองซื้อล้นหลามจึงยังร่วงลงได้
ปริมาณที่ขอจัดสรรอาจเกินจำนวนที่นักลงทุนตั้งใจถือจริง
เมื่อนักลงทุนคาดว่าจะได้รับการจัดสรรน้อย พวกเขาอาจขอจองหุ้นมากกว่าจำนวนที่ต้องการถือจริงอย่างมาก อัตราการจองซื้อวัดปริมาณการยื่นจองเทียบกับโควตาจัดสรรที่มีจำกัด
อัตรานี้ไม่ได้บอกว่านักลงทุนจะยอมรับราคาใดเมื่อหุ้นซื้อขายได้อย่างเสรี
กำไรจากการเข้าจดทะเบียนอาจเป็นเหตุผลการลงทุนในตัวเอง
ผู้จองซื้อบางรายเข้าร่วมเพราะคาดว่าราคาจะขึ้นทันที หากหุ้นเปิดต่ำกว่าราคาจอง เหตุผลดังกล่าวก็ล้มเหลว
นักลงทุนที่เดิมดูเหมือนเป็นตัวแทนของความต้องการที่แข็งแกร่งอาจกลายเป็นผู้ขายในเวลาเดียวกัน
ตลาดอาจเปลี่ยนไประหว่างการกำหนดราคาและการเข้าจดทะเบียน
ราคาเสนอขายของ Elice ถูกกำหนดไว้ก่อนเริ่มการซื้อขาย การเปลี่ยนแปลงในมูลค่าของบริษัทคู่เทียบ สภาวะการระดมทุน และความกล้ารับความเสี่ยง อาจทำให้ราคาเสนอขายที่ตกลงกันไว้ดูแพงเมื่อถึงวันเข้าจดทะเบียน ระหว่างการสิ้นสุด book-building ในวันที่ 1 ตุลาคมจนถึงการเข้าจดทะเบียนในวันที่ 20 ตุลาคม KOSDAQ ร่วงลงราว 13% และสื่อเกาหลีเชื่อมโยงแรงขายในวันแรกกับความกังขารอบใหม่เกี่ยวกับความสามารถทำกำไรของผู้ให้บริการนีโอคลาวด์ (neocloud) ในสหรัฐฯ อย่าง CoreWeave
ความต้องการต้องคงอยู่ที่ระดับราคาถัดไป
IPO ที่ประสบความสำเร็จต้องมีผู้ซื้อที่เต็มใจหลังจากนักลงทุนที่ได้รับจัดสรรเริ่มขาย สถิติการจองซื้อให้ข้อมูลเกี่ยวกับความต้องการต่อเนื่องดังกล่าวได้อย่างจำกัด
สมุดคำสั่งซื้อที่มีผู้จองเกินบอกเราถึงกระบวนการจัดสรร ราคาหุ้นที่ยั่งยืนต้องอาศัยความต้องการต่อเนื่องที่มีมูลค่าธุรกิจรองรับ
Elice ดำเนินธุรกิจอะไรจริงๆ?
Elice เริ่มต้นในปี 2015 ด้วยการสอนเขียนโค้ด และขยายไปสู่แพลตฟอร์มฝึกอบรม AI โซลูชัน AI สำหรับองค์กร และโครงสร้างพื้นฐานคลาวด์
ปัจจุบันธุรกิจครอบคลุมสองด้านหลัก:
- การเปลี่ยนผ่านสู่ AI และการศึกษา: แพลตฟอร์มการเรียนรู้ การประเมินผล แอปพลิเคชัน AI สำหรับองค์กร และบริการติดตั้งใช้งาน
- คลาวด์และโครงสร้างพื้นฐาน AI: การประมวลผล GPU ซอฟต์แวร์โครงสร้างพื้นฐาน และศูนย์ข้อมูล AI แบบโมดูลาร์
บริการด้านโครงสร้างพื้นฐานรวมถึง Elice Cloud Infrastructure หรือ ECI และ Portable Modular Data Center (ศูนย์ข้อมูลโมดูลาร์แบบเคลื่อนย้ายได้) ของบริษัท หรือ PMDC
แพลตฟอร์มคลาวด์ของ Elice รองรับการใช้ GPU แบบจองล่วงหน้า (reserved) แบบตามความต้องการ (on-demand) และแบบสปอต (spot) เอกสารผลิตภัณฑ์ที่เปิดเผยต่อสาธารณะระบุ GPU ของ NVIDIA หลายรุ่น ได้แก่ A100, H100, B200 และ B300
การผสมผสานนี้ทำให้ Elice มีแหล่งรายได้ที่เป็นไปได้หลายทาง: การให้เช่ากำลังประมวลผล การจัดหาโครงสร้างพื้นฐาน การดูแลระบบของลูกค้า และการขายซอฟต์แวร์หรือบริการที่เกี่ยวข้อง
นักลงทุนจำเป็นต้องแยกแยะแหล่งรายได้เหล่านั้น การส่งมอบฮาร์ดแวร์ การดำเนินโครงการ และการใช้คลาวด์แบบต่อเนื่อง อาจมีอัตรากำไร ความต้องการเงินสด และการรักษาลูกค้าที่แตกต่างกันมาก
ดังนั้นบริษัทที่ถูกเรียกอย่างกว้างๆ ว่าเป็น "หุ้นศูนย์ข้อมูล AI" อาจประกอบด้วยธุรกิจที่มีเศรษฐศาสตร์แตกต่างกันอย่างมาก
แหล่งที่มา: ภาพรวมบริษัท Elice, ข้อมูลผลิตภัณฑ์คลาวด์ GPU ของ Elice
นีโอคลาวด์คืออะไร?
นีโอคลาวด์ (neocloud) คือผู้ให้บริการคลาวด์ที่มุ่งเน้นการประมวลผล AI เป็นหลัก โดยเฉพาะโครงสร้างพื้นฐาน GPU
บริษัทเหล่านี้มักแข่งขันกันด้วยประสิทธิภาพการประมวลผล ความพร้อมของฮาร์ดแวร์ ซอฟต์แวร์เฉพาะทาง การสนับสนุน หรือราคา รูปแบบธุรกิจของพวกเขาแตกต่างจากแพลตฟอร์มคลาวด์ครบวงจรอย่าง AWS, Microsoft Azure และ Google Cloud ซึ่งให้บริการฐานข้อมูล ซอฟต์แวร์องค์กร และบริการแอปพลิเคชันอย่างกว้างขวาง
Elice เกี่ยวข้องกับการอภิปรายนี้เพราะการเติบโตของบริษัทพึ่งพาโครงสร้างพื้นฐาน AI มากขึ้นเรื่อยๆ อย่างไรก็ตาม กิจกรรมด้านการศึกษาและแอปพลิเคชันองค์กรทำให้การเปรียบเทียบกับบริษัทที่เน้นการให้เช่า GPU เกือบทั้งหมดยังไม่สมบูรณ์แบบ
อะไรทำให้กลยุทธ์ศูนย์ข้อมูลแบบโมดูลาร์ของ Elice น่าสนใจ?
แนวทาง PMDC ของ Elice รวมอุปกรณ์ประมวลผล เครือข่าย พลังงาน และระบบระบายความร้อนไว้ในโมดูลสำเร็จรูป
บริษัทโฆษณาว่าสามารถติดตั้งได้ในราว 12 สัปดาห์ ขึ้นอยู่กับเงื่อนไขของพื้นที่และโครงสร้างพื้นฐานที่เกี่ยวข้อง นอกจากนี้ยังโฆษณาระบบระบายความร้อนด้วยของเหลวและค่าประสิทธิภาพการใช้พลังงาน (PUE) ราว 1.1 และในประกาศ IPO บริษัทอ้างว่าแนวทางนี้ลดต้นทุนโครงสร้างพื้นฐานเริ่มต้นได้สูงสุด 40%
ข้อมูลเหล่านี้เป็นคำกล่าวอ้างของบริษัทและข้อมูลจำเพาะของผลิตภัณฑ์ ไม่ควรถือเป็นประสิทธิภาพที่ได้รับการตรวจสอบอย่างอิสระในทุกการติดตั้ง
อย่างไรก็ตาม การออกแบบแบบโมดูลาร์อาจมีข้อได้เปรียบในทางปฏิบัติ อุปกรณ์ที่ได้มาตรฐานสามารถลดความซับซ้อนของการก่อสร้าง รองรับการขยายทีละขั้น และทำให้กำลังการผลิตพร้อมใช้งานได้เร็วขึ้น
แหล่งที่มา: ข้อมูลจำเพาะผลิตภัณฑ์ PMDC ของ Elice
PUE 1.1 หมายความว่าอะไร?
ค่าประสิทธิภาพการใช้พลังงาน หรือ PUE เปรียบเทียบการใช้ไฟฟ้าทั้งหมดของสถานที่กับไฟฟ้าที่อุปกรณ์ประมวลผลใช้
ที่ PUE 1.1 สถานที่ซึ่งใช้ไฟ 1 เมกะวัตต์สำหรับอุปกรณ์ไอที จะใช้ไฟรวมประมาณ 1.1 เมกะวัตต์ ส่วนเพิ่ม 0.1 เมกะวัตต์ใช้กับระบบระบายความร้อนและการทำงานอื่นๆ ของสถานที่
ภาระส่วนเกินที่ต่ำลงสามารถปรับปรุงเศรษฐศาสตร์การดำเนินงานได้ แต่ไม่ได้วัดอัตราการใช้งานของลูกค้า รายได้ ต้นทุนทางการเงิน หรือผลตอบแทนจากการลงทุน
การก่อสร้างภายในสิบสองสัปดาห์แก้ปัญหาคอขวดด้านพลังงานได้หรือไม่?
โมดูลสามารถผลิตและติดตั้งได้อย่างรวดเร็วเมื่อเงื่อนไขสำคัญครบถ้วน แต่การเชื่อมต่อโครงข่ายไฟฟ้า ใบอนุญาต ที่ดิน หม้อแปลง และลูกค้าที่ทำสัญญาแล้ว อาจใช้เวลานานกว่ามาก
สำหรับนักลงทุน วันที่มีความหมายคือเมื่อโครงสร้างพื้นฐานพร้อมสำหรับงานของลูกค้าที่เรียกเก็บเงินได้
รอบการผลิตที่รวดเร็วมีคุณค่า แต่ผลตอบแทนขึ้นอยู่กับกำหนดการพัฒนาทั้งหมด
Elice มีกำไรหรือไม่?
มี ในระดับการดำเนินงานตามผลประกอบการครึ่งปีแรกที่รายงาน — และนั่นเป็นการเปลี่ยนแปลงเมื่อไม่นานมานี้
ข้อมูลเปิดเผยก่อน IPO ของ Elice และรายงานของสื่อเกาหลีให้ตัวเลขดังนี้:
| ตัวชี้วัดทางการเงิน | ครึ่งแรกของปี 2025 | ทั้งปี 2025 | ครึ่งแรกของปี 2026 |
|---|---|---|---|
| รายได้ | 11,400 ล้านวอน | 39,500 ล้านวอน | 34,400 ล้านวอน |
| กำไร (ขาดทุน) จากการดำเนินงาน | (3,600 ล้านวอน) | 5,200 ล้านวอน | 10,300 ล้านวอน |
| EBITDA | — | — | 23,200 ล้านวอน |
| อัตรากำไรจากการดำเนินงานที่คำนวณได้ | ขาดทุน | ประมาณ 13.2% | ประมาณ 29.9% |
| อัตรากำไร EBITDA ที่คำนวณได้ | — | — | ประมาณ 67.4% |
รายได้ครึ่งปีแรกเพิ่มขึ้นราวสามเท่า (+202%) และกำไรจากการดำเนินงานหกเดือนของปี 2026 ก็สูงกว่าทั้งปี 2025 แล้ว บริษัทปัดเศษอัตรากำไร EBITDA เป็นประมาณ 68%
ตัวเลขเหล่านี้แสดงว่ามูลค่าของ Elice มีสิ่งรองรับมากกว่าแค่รายได้คาดการณ์ ธุรกิจได้รายงานกำไรจากการดำเนินงานที่มีนัยสำคัญแล้ว
ประเด็นสำคัญคือกำไรเหล่านั้นจะเกิดซ้ำได้มากเพียงใดเมื่อโครงสร้างพื้นฐานและฐานลูกค้าขยายตัว
แหล่งที่มา: ประกาศการนำเสนอ IPO เดือนกันยายนของ Elice, ChosunBiz เรื่องผลประกอบการทั้งปี 2025, EToday เรื่องการเปรียบเทียบกับครึ่งแรกของปี 2025
ทำไมอัตรากำไร EBITDA จึงสูงกว่าอัตรากำไรจากการดำเนินงานมาก?
ส่วนต่างระหว่าง EBITDA 23,200 ล้านวอนกับกำไรจากการดำเนินงาน 10,300 ล้านวอน อยู่ที่ประมาณ 12,900 ล้านวอน
รายงานทางการเงินของเกาหลีระบุค่าเสื่อมราคาครึ่งปีแรกที่ 12,900 ล้านวอน ซึ่งสูงกว่าระดับทั้งปีของปีก่อนแล้ว ตัวเลขนี้มีขนาดใหญ่เมื่อเทียบกับรายได้ของ Elice และสะท้อนว่าธุรกิจต้องใช้อุปกรณ์อย่างเข้มข้น
ค่าเสื่อมราคากระจายต้นทุนของโครงสร้างพื้นฐานตลอดอายุการใช้งานโดยประมาณ ในงวดที่รายงานไม่ใช่ค่าใช้จ่ายที่เป็นเงินสด แต่บริษัทก็ยังต้องซื้ออุปกรณ์และอาจต้องเปลี่ยนใหม่ในที่สุด
สำหรับผู้ให้บริการโครงสร้างพื้นฐาน AI EBITDA ให้ข้อมูลที่มีประโยชน์เกี่ยวกับการดำเนินงานก่อนค่าเสื่อมราคา แต่ให้ภาพที่ไม่สมบูรณ์ของเงินสดที่ผู้ถือหุ้นจะได้รับ
รายได้ครึ่งปีแรกมาจากสัญญาภาครัฐที่ชำระล่วงหน้ามากเพียงใด?
นี่คือรายละเอียดที่ข่าววันเข้าตลาดส่วนใหญ่มองข้าม Elice เก็บเงินสดล่วงหน้าสำหรับงานให้เช่า GPU แก่ภาครัฐ และรับรู้เป็นรายได้ตามการให้บริการ ยอดคงเหลือของเงินรับล่วงหน้าเหล่านั้น (หนี้สินตามสัญญา) เคลื่อนไหวดังนี้:
| วันที่ | หนี้สินตามสัญญา |
|---|---|
| สิ้นปี 2024 | 1,500 ล้านวอน |
| สิ้นปี 2025 | 30,500 ล้านวอน |
| สิ้นเดือนมิถุนายน 2026 | 11,400 ล้านวอน |
เงินรับล่วงหน้าราว 23,000 ล้านวอน ถูกรับรู้เป็นรายได้ในครึ่งแรกของปี 2026 — คิดเป็นราวสองในสาม (ประมาณ 67%) ของรายได้ 34,400 ล้านวอนที่รายงานในงวดนั้น เงินสดสำหรับรายได้ส่วนนี้เข้ามาส่วนใหญ่ในปี 2025
นัยสำคัญมีสองประการ ประการแรก กำไรที่พุ่งขึ้นในครึ่งปีแรกพึ่งพางานภาครัฐที่ชำระล่วงหน้าอย่างมาก จึงบอกเกี่ยวกับความต้องการเชิงพาณิชย์ที่เกิดซ้ำได้น้อยกว่าที่อัตราการเติบโตบนหน้าข่าวชี้นำ ประการที่สอง ยอดเงินรับล่วงหน้าถูกใช้ลดลงแล้ว การทำผลงานซ้ำต้องอาศัยสัญญาชำระล่วงหน้าใหม่หรือลูกค้าใหม่
แหล่งที่มา: บทวิเคราะห์แบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ของ Elice โดย EToday
การใช้จ่ายลงทุนเผยอะไรเกี่ยวกับกำไรของ Elice?
การซื้อที่ดิน อาคาร และอุปกรณ์ในครึ่งปีแรกที่รายงานอยู่ที่ประมาณ 41,300 ล้านวอน เทียบกับ EBITDA 23,200 ล้านวอน
ซึ่งให้การเปรียบเทียบที่มีประโยชน์สองประการ:
- การซื้ออุปกรณ์อยู่ที่ประมาณ 1.8 เท่าของ EBITDA
- การซื้ออุปกรณ์สูงกว่า EBITDA ประมาณ 18,100 ล้านวอน
ส่วนต่างนี้ไม่ใช่การคำนวณกระแสเงินสดอิสระ การวิเคราะห์กระแสเงินสดที่ถูกต้องต้องรวมกระแสเงินสดจากการดำเนินงาน เงินทุนหมุนเวียน ภาษี การจัดหาเงินทุน และจังหวะเวลาการชำระค่าอุปกรณ์
แต่ก็แสดงให้เห็นว่าเหตุใดอัตรากำไร EBITDA ที่สูงจึงไม่สามารถตัดสินกรณีการลงทุนได้
รายงานก่อน IPO ยังระบุอัตราส่วนสภาพคล่องของ Elice ณ เดือนมิถุนายน 2026 ไว้ที่ประมาณ 52.3% ลดลงจากราว 267% ณ สิ้นปี 2023 และสัดส่วนเงินกู้ยืมต่อสินทรัพย์รวมอยู่ที่ราว 28.7% การเพิ่มทุนที่ตามมาเปลี่ยนภาพสภาพคล่อง ดังนั้นไม่ควรนำเสนออัตราส่วนในอดีตเหล่านั้นว่าเป็นสถานะของบริษัทหลัง IPO
แหล่งที่มา: บทวิเคราะห์แบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ของ Elice โดย EToday
นักลงทุนควรแยกการลงทุนเพื่อการเติบโตออกจากการลงทุนเพื่อทดแทนอย่างไร?
การซื้ออุปกรณ์บางส่วนสร้างกำลังการผลิตเพิ่มเติม บางส่วนรักษาความสามารถในการแข่งขันของกำลังการผลิตที่มีอยู่
ความแตกต่างนี้สำคัญ:
- capex เพื่อการเติบโตอาจสร้างรายได้ในอนาคต
- capex เพื่อการบำรุงรักษาและทดแทนช่วยรักษากำไรที่มีอยู่
- การอัปเกรดเทคโนโลยีอาจทำหน้าที่ทั้งสองอย่าง
สำหรับผู้ให้บริการ GPU สินทรัพย์อาจยังใช้งานได้ในทางเทคนิค แต่ได้ค่าเช่าต่ำลงเพราะฮาร์ดแวร์รุ่นใหม่ให้ประสิทธิภาพที่ดีกว่า
ดังนั้นนักลงทุนจึงต้องประมาณการการสร้างเงินสดตลอดอายุทางเศรษฐกิจของอุปกรณ์ รวมถึงมูลค่าคงเหลือ การสมมติว่า EBITDA ปัจจุบันจะดำเนินต่อไปได้ไม่สิ้นสุดโดยไม่ต้องลงทุนเพิ่มจะทำให้ประเมินผลตอบแทนผู้ถือหุ้นสูงเกินจริง
Elice พึ่งพาความต้องการที่เกี่ยวข้องกับภาครัฐมากเพียงใด?
การกระจุกตัวของลูกค้าเป็นหนึ่งในความเสี่ยงที่ชัดเจนที่สุด
ChosunBiz รายงานว่ารายได้ครึ่งแรกของปี 2026 ประมาณ 22,500 ล้านวอน หรือ 65.6% เกี่ยวข้องกับสำนักงานส่งเสริมอุตสาหกรรมไอทีแห่งชาติของเกาหลีใต้ (National IT Industry Promotion Agency) หรือ NIPA
ตัวเลขเทียบเคียงของปี 2025 อยู่ที่ 13,400 ล้านวอน หรือราว 34% ของรายได้ ความต้องการที่เกี่ยวข้องกับภาครัฐจึงมีความสำคัญมากขึ้นเมื่อธุรกิจขยายตัว
รายงานเดียวกันระบุว่าการประเมินมูลค่า IPO ของ Elice ใช้ค่าเฉลี่ย EV/EBITDA ประมาณ 27.13 เท่า ซึ่งนำมาจากบริษัทคู่เทียบด้านคลาวด์และศูนย์ข้อมูลในสหรัฐฯ รวมถึง CoreWeave และ DigitalOcean บริษัทขนาดเล็กที่มีรายได้กระจุกตัวและเพิ่งหันมาเน้นโครงสร้างพื้นฐานไม่นาน ควรได้รับการเปรียบเทียบอย่างระมัดระวังกับผู้ให้บริการที่ใหญ่กว่าและกระจายธุรกิจมากกว่า
แหล่งที่มา: บทวิเคราะห์การประเมินมูลค่าก่อน IPO ของ ChosunBiz
โครงการภาครัฐสามารถให้รายได้ที่มีคุณค่า ความน่าเชื่อถือในการจัดซื้อจัดจ้าง และการเข้าถึงลูกค้าด้านการวิจัย ประกาศสาธารณะของ Elice ยืนยันการเข้าร่วมในโครงการลักษณะนี้หลายโครงการ
ตัวอย่างเช่น Elice ได้รับเลือกเป็นหนึ่งในผู้จัดหากำลังประมวลผล GPU รุ่น H100 และ B200 สำหรับโครงการยกระดับศูนย์ข้อมูล AI แห่งชาติปี 2026 ซึ่งดำเนินการโดย AICA หรือ Gwangju Artificial Intelligence Industry Cluster Agency บริษัทระบุว่าข้อตกลงมีระยะเวลาตั้งแต่เดือนพฤษภาคมถึงธันวาคม 2026
นี่คือหลักฐานของกิจกรรมเชิงพาณิชย์ และยังแสดงให้เห็นว่าเหตุใดนักลงทุนต้องตรวจสอบระยะเวลาสัญญาและเงื่อนไขการต่ออายุ
แหล่งที่มา: ประกาศของ Elice เรื่องการเป็นผู้จัดหาให้ AICA
ความต้องการจากภาครัฐทำให้รายได้ปลอดภัยขึ้นหรือไม่?
อาจลดความเสี่ยงด้านการชำระเงินบางส่วน แต่ก็สร้างการพึ่งพาในรูปแบบอื่น
รายได้อาจได้รับผลกระทบจากการจัดสรรงบประมาณ กำหนดการจัดซื้อจัดจ้าง การคัดเลือกผู้จัดหา และการตัดสินใจต่ออายุโครงการ ผู้ใช้ปลายทางกลุ่มใหญ่อาจยังคงพึ่งพาการจัดซื้อที่รัฐเป็นผู้ให้ทุนเพียงช่องทางเดียวในเชิงเศรษฐกิจ
หลักฐานที่แข็งแกร่งที่สุดของการกระจายรายได้คือรายได้จากภาคเอกชนที่เพิ่มขึ้นควบคู่ไปกับธุรกิจภาครัฐที่ดำเนินต่อไป
สัดส่วนรายได้จากภาครัฐที่ลดลงเพราะเสียสัญญาไปนั้นน่ายินดีน้อยกว่ามาก
เหตุใดเงินชำระล่วงหน้าของลูกค้าจึงสำคัญ?
ดังที่ตารางหนี้สินตามสัญญาข้างต้นแสดง เงินค่า GPU จากภาครัฐได้รับล่วงหน้าและรับรู้เป็นรายได้ตามการให้บริการ
เงินชำระล่วงหน้าสามารถสนับสนุนการลงทุนและลดความจำเป็นในการจัดหาเงินทุน แต่ก็หมายความว่าการเก็บเงินสดและการรับรู้รายได้เกิดขึ้นในงวดที่ต่างกัน
นักลงทุนควรติดตามหนี้สินตามสัญญา การต่ออายุ และเงินชำระล่วงหน้าใหม่ควบคู่ไปกับกำไรที่รายงาน มิฉะนั้นรายได้ทางบัญชีที่เพิ่มขึ้นอาจถูกเข้าใจผิดว่าเป็นการรับเงินสดในงวดปัจจุบันที่เพิ่มขึ้นเท่ากัน
Elice ถูกแล้วหรือยังหลังร่วงลง 32%?
การร่วงลงอย่างหนักทำให้ราคาต่ำลง แต่จะสร้างมูลค่าที่ดีหรือไม่ขึ้นอยู่กับกำไรและกระแสเงินสดที่ได้รับ ณ ราคานั้น
มูลค่าตลาดที่ราคาจองประมาณ 1.005 ล้านล้านวอน บ่งชี้ว่ามีหุ้นที่ออกจำหน่ายแล้วราว 11.11 ล้านหุ้น บนพื้นฐานนั้น ราคาปิดวันแรกบ่งชี้มูลค่าส่วนของผู้ถือหุ้นราว 683,000 ล้านวอน และราคาเพดาน ₩79,900 ของวันที่ 21 ตุลาคมบ่งชี้ราว 888,000 ล้านวอน
การคำนวณต่อไปนี้ใช้ตัวเลขทางการเงินสาธารณะที่ปัดเศษแล้ว ผลประกอบการครึ่งปีแรกแบบปรับเป็นรายปีเป็นเพียงการคูณผลงานหกเดือนด้วยสอง ไม่ใช่คำแนะนำหรือประมาณการของบริษัท และสัดส่วนรายได้รับล่วงหน้าที่อธิบายข้างต้นทำให้การปรับเป็นรายปีแบบง่ายนี้มองโลกในแง่ดีเป็นพิเศษ
| ตัวชี้วัดมูลค่าส่วนของผู้ถือหุ้น | ที่ราคา IPO ₩90,500 | ที่ราคาปิดวันแรก ₩61,500 | ที่ราคาเพดานวันที่สอง ₩79,900 |
|---|---|---|---|
| มูลค่าตลาดโดยประมาณ | 1.005 ล้านล้านวอน | 683,000 ล้านวอน | 888,000 ล้านวอน |
| มูลค่าตลาด / รายได้ปี 2025 ที่ 39,500 ล้านวอน | 25.5× | 17.3× | 22.5× |
| มูลค่าตลาด / รายได้ครึ่งปีแรกปรับเป็นรายปี 68,800 ล้านวอน | 14.6× | 9.9× | 12.9× |
| มูลค่าตลาด / กำไรจากการดำเนินงานครึ่งปีแรกปรับเป็นรายปี 20,600 ล้านวอน | 48.8× | 33.2× | 43.1× |
การเปรียบเทียบกับกำไรจากการดำเนินงานไม่ใช่ทั้งอัตราส่วน P/E และ EV/EBIT ไม่ได้รวมการปรับปรุงที่จำเป็นสำหรับตัวชี้วัดเหล่านั้น และนำเสนอเพื่อตรวจสอบขนาดเท่านั้น
แม้ที่ราคาปิดวันแรก Elice ก็ยังต้องการการเติบโตในอนาคตอย่างมากเพื่อรองรับมูลค่า
แหล่งที่มาของขนาดการเสนอขายและมูลค่าตลาด: Newspim; รายได้และกำไรจากการดำเนินงานในอดีต: ChosunBiz ตัวคูณเป็นการคำนวณของผู้เขียน
เหตุใดจึงหลีกเลี่ยงการประมาณ EV/EBITDA หลัง IPO อย่างแม่นยำ?
มูลค่ากิจการ (enterprise value) ต้องใช้งบดุลที่สอดคล้องและเป็นปัจจุบัน รวมถึงเงินสด เงินกู้ยืม และหนี้สินตามสัญญาเช่าที่เกี่ยวข้อง
เงินระดมทุนจาก IPO ก่อนหักค่าใช้จ่ายของ Elice ส่งผลอย่างมีนัยสำคัญต่อการคำนวณนั้น ค่าใช้จ่ายในการเสนอขาย การลงทุนและการจัดหาเงินทุนที่ตามมาก็มีความสำคัญเช่นกัน
ตัวคูณมูลค่ากิจการที่ประกอบจากหนี้ก่อน IPO และส่วนของผู้ถือหุ้นหลัง IPO อาจสร้างความแม่นยำที่ไม่จริง การเปิดเผยข้อมูลทางการเงินครั้งถัดไปจะให้พื้นฐานที่แข็งแกร่งกว่า
เงินจาก IPO เปลี่ยนแปลงอะไรจริงๆ?
การเสนอขายประกอบด้วยหุ้นออกใหม่ทั้งหมด เงินทุนจึงเข้าสู่ Elice (ก่อนหักค่าใช้จ่าย) แทนที่จะไปยังผู้ถือหุ้นที่ขายหุ้น
นี่เป็นปัจจัยบวกที่มีความหมาย บริษัทได้เงินทุนสำหรับขยายโครงสร้างพื้นฐาน แม้ว่าราคาตลาดจะลดลงในเวลาต่อมา
การขาดทุนของราคาหุ้นไม่ได้ทำให้เงินระดมทุนจาก IPO หายไปจากบัญชีธนาคารของบริษัท
อย่างไรก็ตาม เงินส่วนใหญ่มีไว้เพื่อการลงทุน Elice ได้อธิบายแผนขยายศูนย์ข้อมูล AI แบบเอดจ์ในภูมิภาคต่างๆ ของเกาหลี ส่วนใหญ่อยู่นอกเขตมหานครโซล และแสวงหาธุรกิจต่างประเทศผ่านตลาดต่างๆ รวมถึงสหรัฐอเมริกา ญี่ปุ่น และสิงคโปร์
การขยายกิจการสามารถสร้างมูลค่าได้หากนำอุปกรณ์ไปใช้กับความต้องการที่ทำกำไรได้ แต่ก็อาจเพิ่มความเสี่ยงทางการเงินหากสร้างกำลังการผลิตก่อนที่ลูกค้าจะผูกพัน
แหล่งที่มา: กลยุทธ์การขยายกิจการที่ Elice ประกาศไว้
สำหรับผู้อ่าน SimianX AI ที่เปรียบเทียบการลงทุนในโครงสร้างพื้นฐาน หลักปฏิบัติที่มีประโยชน์คือการแยก เงินสดที่มีอยู่แล้ว เงินทุนที่ผูกพันตามสัญญา และ เงินทุนที่ยังต้องการ แต่ละส่วนตอบคำถามที่ต่างกันเกี่ยวกับการเติบโตระยะถัดไป
ผลตอบแทนของคลาวด์ GPU อ่อนไหวต่ออัตราการใช้งานและราคาเพียงใด?
โครงสร้างพื้นฐาน GPU มีต้นทุนคงที่สูง การเปลี่ยนแปลงเล็กน้อยของอัตราการใช้งานหรือราคาค่าเช่าจึงอาจทำให้กำไรเปลี่ยนแปลงมากกว่ามาก
ลองพิจารณาตัวอย่างสมมุติต่อไปนี้ ซึ่งไม่ได้แสดงถึงอัตราการใช้งานหรือโครงสร้างต้นทุนที่ Elice เปิดเผย:
| สมมติฐาน | กรณีเริ่มต้น | กรณีภาวะกดดัน |
|---|---|---|
| อัตราการใช้งานที่เรียกเก็บเงินได้ | 80% | 65% |
| ดัชนีราคาค่าเช่าที่ได้รับจริง | 100 | 80 |
| ดัชนีรายได้ | 100 | 65 |
| ต้นทุนการดำเนินงานคงที่ที่เป็นเงินสด | 50 | 50 |
| ต้นทุนผันแปรตามสัดส่วนการใช้งาน | 20 | 16.25 |
| ส่วนเกินจากการดำเนินงานที่เป็นเงินสด | 30 | −1.25 |
รายได้ลดลงเหลือ 65% ของระดับเริ่มต้นเพราะ:
(65% ÷ 80%) × 80% = 65%
แม้ลูกค้ายังคงใช้งานต่อเนื่อง การผสมกันของอัตราการใช้งานที่ต่ำลงและราคาที่ต่ำลงก็ทำให้ส่วนเกินจากการดำเนินงานที่เป็นเงินสดในตัวอย่างนี้หายไป
ตัวอย่างแบบง่ายนี้ไม่รวมค่าเสื่อมราคา ดอกเบี้ย ภาษี และอุปกรณ์ทดแทน หากรวมต้นทุนเหล่านั้น ผลตอบแทนที่ต้องการจะสูงขึ้นอีก
อะไรจะช่วยปรับปรุงเศรษฐศาสตร์ได้?
ผู้ให้บริการที่แข็งแกร่งกว่าสามารถปกป้องผลตอบแทนด้วยสัญญาระยะยาว การชำระขั้นต่ำ เงินชำระล่วงหน้าจากลูกค้า การจัดตารางงานที่มีประสิทธิภาพ เครือข่ายที่ดีกว่า และซอฟต์แวร์ที่มีคุณค่า
Elice ให้บริการทั้งกำลังการผลิตแบบจองล่วงหน้าและแบบสปอต บริการสปอตช่วยสร้างรายได้จากอุปกรณ์ที่ไม่เช่นนั้นจะว่างงาน ขณะที่สัญญาแบบจองล่วงหน้าให้ความชัดเจนมากกว่า
ข้อมูลที่ควรเปิดเผยคือสัดส่วนรายได้และอัตรากำไรที่แต่ละรูปแบบสร้างขึ้น การใช้งานที่สูงขึ้นจากการให้ส่วนลดมากอาจสร้างมูลค่าน้อยกว่าการใช้งานที่ต่ำกว่าแต่ได้อัตราตามสัญญาที่น่าดึงดูด
แหล่งที่มา: คำอธิบายบริการแบบจองล่วงหน้า ตามความต้องการ และสปอตของ Elice
Elice มีความหมายอย่างไรต่อ CoreWeave และ Nebius?
การเข้าตลาดของ Elice เกี่ยวข้องกับผู้ให้บริการคลาวด์ AI ที่จดทะเบียนแล้ว รวมถึง CRWV และ NBIS เพราะนักลงทุนกำลังพิจารณาคำถามคล้ายกันเกี่ยวกับการลงทุนในโครงสร้างพื้นฐานและผลตอบแทน — และเพราะ CoreWeave เป็นหนึ่งในบริษัทคู่เทียบที่ใช้กำหนดราคา IPO ของ Elice
อย่างไรก็ตาม บริษัทเหล่านี้มีลูกค้า การจัดหาเงินทุน ขอบเขตทางภูมิศาสตร์ และฐานสินทรัพย์ที่แตกต่างกัน
CoreWeave: การเติบโตแข็งแกร่งอยู่ร่วมกับต้นทุนทางการเงินที่หนักได้
งบผลประกอบการไตรมาสสองปี 2026 ของ CoreWeave รายงาน:
- รายได้ 2,575 ล้านดอลลาร์
- EBITDA ที่ปรับปรุงแล้ว 1,510 ล้านดอลลาร์
- ขาดทุนจากการดำเนินงาน 49 ล้านดอลลาร์
- ค่าใช้จ่ายดอกเบี้ยสุทธิ 640 ล้านดอลลาร์
- ขาดทุนสุทธิ 626 ล้านดอลลาร์
ตัวเลขเหล่านี้แสดงระยะห่างระหว่าง EBITDA กับกำไรที่เป็นของผู้ถือหุ้น การดำเนินงานขนาดใหญ่สามารถสร้าง EBITDA จำนวนมาก ขณะที่ค่าเสื่อมราคาและต้นทุนทางการเงินดูดซับประโยชน์นั้นไป การแลกกันระหว่างงานในมือกับหนี้สินมีรายละเอียดเพิ่มเติมใน หุ้น CoreWeave 2026: แบ็คล็อก AI แสนล้านดอลลาร์ปะทะหนี้สิน
การเปรียบเทียบนี้ไม่ได้หมายความว่า Elice มีโครงสร้างหนี้แบบ CoreWeave แต่แสดงให้เห็นว่าเหตุใดการประเมินมูลค่าที่อิง EBITDA จึงต้องวิเคราะห์การจัดหาเงินทุนอย่างรอบคอบ
แหล่งที่มา: ผลประกอบการไตรมาสสองปี 2026 ของ CoreWeave (เอกสารยื่นต่อ SEC)
Nebius: ต้องเปรียบเทียบสภาพคล่องกับภาระผูกพันการลงทุน
Nebius รายงานเงินสดและรายการเทียบเท่าเงินสด 8,042.1 ล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026
จดหมายถึงผู้ถือหุ้นระบุรายจ่ายลงทุนไตรมาสสองราว 5,700 ล้านดอลลาร์ และระบุว่าคาดว่าจะได้รับเงินชำระล่วงหน้าจากลูกค้ามากกว่า 9,000 ล้านดอลลาร์ในปี 2026
ตัวเลขเหล่านี้แสดงว่าเหตุใดยอดเงินสดเพียงอย่างเดียวจึงไม่สามารถยืนยันความปลอดภัยทางการเงินได้ นักลงทุนต้องเปรียบเทียบสภาพคล่องที่มีกับภาระผูกพันด้านการใช้จ่าย หนี้สิน และจังหวะเวลาการชำระเงินของลูกค้า
Nebius ยังเปิดเผยว่าปัจจุบันใช้อายุการใช้งานห้าปีสำหรับอุปกรณ์เซิร์ฟเวอร์และเครือข่าย เพิ่มจากสี่ปีที่ใช้ก่อนปี 2026 ดังนั้นสมมติฐานค่าเสื่อมราคาจึงควรได้รับความสนใจเมื่อเปรียบเทียบกำไรที่รายงานระหว่างบริษัทคลาวด์
แหล่งที่มา: การทบทวนผลการดำเนินงานทางการเงินไตรมาสสองปี 2026 ของ Nebius (เอกสารยื่นต่อ SEC), จดหมายถึงผู้ถือหุ้นไตรมาสสอง
นี่เป็นคำเตือนสำหรับหุ้นศูนย์ข้อมูล AI ทุกตัวหรือไม่?
คำเตือนนี้ใช้ได้ตรงที่สุดกับธุรกิจที่ต้องจัดหาเงินทุนซื้ออุปกรณ์ประมวลผลราคาแพง และต้องคืนทุนจากการให้เช่าในอนาคต
ส่วนต่างๆ ของอุตสาหกรรมมีความเสี่ยงต่างกัน:
| รูปแบบธุรกิจ | ตัวอย่าง | ความเสี่ยงทางเศรษฐกิจหลัก |
|---|---|---|
| ผู้ให้บริการคลาวด์ GPU | Elice, CoreWeave, Nebius | อัตราการใช้งาน ราคาค่าเช่า การเปลี่ยนอุปกรณ์ และการจัดหาเงินทุน |
| ผู้ให้บริการโคโลเคชัน | Equinix, Digital Realty | ต้นทุนการพัฒนา การให้เช่า เครดิตของลูกค้า และหนี้สิน |
| ผู้จัดหาระบบพลังงานและระบายความร้อน | Vertiv, Eaton | คำสั่งซื้อ การดำเนินการผลิต และวงจรการลงทุนของลูกค้า |
| ผู้จัดหาเซมิคอนดักเตอร์ | NVIDIA, AMD | ความสามารถในการแข่งขันของผลิตภัณฑ์ อุปสงค์ และการดำเนินการห่วงโซ่อุปทาน |
| แพลตฟอร์มคลาวด์ที่หลากหลาย | Amazon, Microsoft, Alphabet | การจัดสรรเงินทุน อัตราการใช้งาน และผลตอบแทนในธุรกิจขนาดใหญ่ |
ตัวอย่างระบุรูปแบบธุรกิจ ไม่ใช่คำแนะนำการลงทุน
ผู้ให้บริการคลาวด์ GPU อาจได้ประโยชน์จากราคาอุปกรณ์ที่ลดลงเมื่อซื้อกำลังการผลิตใหม่ ขณะเดียวกันก็เสียหายจากค่าเช่าที่ลดลงของอุปกรณ์ที่ตนมีอยู่แล้ว
ผู้จัดหาระบบระบายความร้อนอาจมีรายได้ระหว่างการก่อสร้าง ก่อนที่ผู้ให้บริการจะพิสูจน์ผลตอบแทนจากการลงทุน บริษัทโคโลเคชันอาจถือครองสถานที่ระยะยาวที่มีคุณค่า ขณะที่ปล่อยให้ผู้เช่าเป็นเจ้าของ GPU
การใช้ตัวคูณมูลค่าเดียวกันกับบริษัทเหล่านี้ทั้งหมดจะบดบังความแตกต่างเหล่านั้น
ปัญหา IPO อื่นๆ สนับสนุนคำเตือนนี้หรือไม่?
ใช่ Firmus ผู้ให้บริการศูนย์ข้อมูล AI ของออสเตรเลียที่ Nvidia สนับสนุน ได้ถอนแผนเข้าจดทะเบียนเมื่อวันที่ 9 ตุลาคม 2026 โดยอ้างสภาวะตลาด หลังจากนักลงทุนตั้งคำถามต่อเงื่อนไข Reuters ยังรายงานว่าแผนเข้าจดทะเบียนที่เกี่ยวข้องกับ AirTrunk และ SB Energy ถูกยกเลิกหรือระงับไว้
ดังนั้น Elice จึงเข้าตลาดในช่วงที่สภาพแวดล้อมการระดมทุนมีความเลือกสรรมากขึ้น อย่างไรก็ตาม ความยากลำบากของการเสนอขายแต่ละรายไม่อาจยืนยันการล่มสลายของความต้องการ AI ทั้งภาคส่วนได้
แหล่งที่มา: iTnews (Reuters) เรื่องการถอนการเสนอขายของ Firmus
ความต้องการ AI ที่เพิ่มขึ้นยังคงหนุนอุตสาหกรรมอยู่หรือไม่?
ใช่ แต่ต้องประเมินการเติบโตของความต้องการและผลตอบแทนของผู้ถือหุ้นแยกกัน
แนวโน้มฉบับปรับปรุงของสำนักงานพลังงานระหว่างประเทศ (IEA, International Energy Agency) คาดว่าการใช้ไฟฟ้าของศูนย์ข้อมูลทั่วโลกจะเพิ่มขึ้นจากประมาณ 485 TWh ในปี 2025 เป็นราว 950 TWh ในปี 2030 การคาดการณ์กรณีหลักคาดว่าการใช้ไฟฟ้าของสถานที่ที่เน้น AI จะเติบโตเร็วกว่าตลาดศูนย์ข้อมูลโดยรวม
IEA ยังระบุคอขวดในโครงสร้างพื้นฐานไฟฟ้า อุปกรณ์ และการเชื่อมต่อโครงข่าย
แหล่งที่มา: IEA, Key Questions on Energy and AI
การคาดการณ์เหล่านั้นสนับสนุนความต้องการต่อเนื่องด้านโครงสร้างพื้นฐานการประมวลผลและพลังงาน แต่ไม่ได้กำหนดว่าผู้ให้บริการรายใดจะได้รับผลตอบแทนที่เพียงพอ
ตลาดที่กำลังเติบโตยังอาจให้ผลลัพธ์การลงทุนในหุ้นที่ย่ำแย่ได้หาก:
- มีการระดมทุนสร้างกำลังการผลิตมากเกินไปที่มูลค่าสูง
- ราคาจากการแข่งขันลดลงเร็วกว่าต้นทุน
- ลูกค้าหันไปใช้ฮาร์ดแวร์ที่มีประสิทธิภาพมากขึ้น
- หนี้ครบกำหนดก่อนที่การลงทุนจะสร้างเงินสด
- บริษัทออกหุ้นเพิ่มเพื่อให้การก่อสร้างแล้วเสร็จ
โมเดลที่มีประสิทธิภาพและการอนุมาน (inference) ที่ถูกลงสามารถขยายการใช้ AI ขณะเดียวกันก็ลดรายได้ต่อหน่วยการประมวลผล ผลการลงทุนขึ้นอยู่กับว่าปริมาณที่เพิ่มขึ้นชดเชยการเปลี่ยนแปลงราคาเหล่านั้นได้หรือไม่
การชนเพดานวันที่ 21 ตุลาคมเปลี่ยนเหตุผลการลงทุนหรือไม่?
เปลี่ยนราคาเข้าซื้ออย่างมาก แต่ให้ข้อมูลใหม่เกี่ยวกับผลการดำเนินงานเพียงเล็กน้อย
ที่ ₩79,900 Elice ฟื้นคืนการขาดทุนวันแรกได้เป็นส่วนใหญ่ แม้จะยังต่ำกว่าราคาเสนอขาย นักลงทุนที่ซื้อที่ราคาเพดานจ่ายแพงกว่าผู้ที่ซื้อที่ราคาปิดวันก่อนหน้าเกือบ 30% และในเช้าวันที่ 22 ตุลาคม หุ้นก็ซื้อขายเหนือราคาเสนอขายแล้ว
การฟื้นตัวอาจสะท้อนความรู้สึกของตลาดที่ดีขึ้น การซื้อของราคาถูก หุ้นที่มีให้ซื้อขายอย่างจำกัด และความคาดหวังที่เปลี่ยนไป สื่อเกาหลีระบุว่าการเคลื่อนไหวในวันที่ 21 ตุลาคมมาจากการฟื้นตัวของความกล้ารับความเสี่ยงในวงกว้าง การพิสูจน์ว่าแต่ละปัจจัยมีส่วนเท่าใดต้องอาศัยข้อมูลการซื้อขายและการถือครองหุ้น
บันทึกของ IPO สาย AI ในตารางข้างต้นเป็นข้อควรระวังในจุดนี้: MakinaRocks ก็ขึ้น 30% ในวันที่สองไปสู่ราคาปิดสูงสุดที่ ₩78,000 และห้าเดือนต่อมาอยู่ต่ำกว่าระดับนั้น 79%
ไม่ควรสันนิษฐานว่าการฟื้นตัวยืนยันมูลค่า IPO หรือคลี่คลายคำถามเรื่องการกระจุกตัวของลูกค้า
ในทำนองเดียวกัน การร่วงลงในวันแรกก็ไม่ได้พิสูจน์ว่าเทคโนโลยีของ Elice ไม่มีคุณค่า
หลักฐานด้านการดำเนินงานจะปรากฏผ่านการเปิดเผยรายได้ การต่ออายุสัญญา อัตราการใช้งาน การใช้จ่ายด้านอุปกรณ์ และการสร้างเงินสด
อะไรจะทำให้ Elice เป็นการลงทุนที่น่าสนใจ?
กรณีขาขึ้นอยู่บนการแปลงแพลตฟอร์มที่น่าเชื่อถือทางเทคนิคให้เป็นผลตอบแทนเชิงพาณิชย์ที่เกิดซ้ำได้
พัฒนาการหลายประการจะทำให้กรณีนี้แข็งแกร่งขึ้น
รายได้ภาคเอกชนเติบโตอย่างสม่ำเสมอ
Elice ต้องการลูกค้าที่ใช้จ่ายเกินกว่าโครงการภาครัฐแต่ละโครงการ สัญญากับองค์กรจะเป็นหลักฐานที่แข็งแกร่งกว่าว่าบริการของบริษัทแข่งขันได้ด้วยคุณค่าเชิงพาณิชย์
การติดตั้งแบบโมดูลาร์ช่วยให้คืนทุนดีขึ้น
การก่อสร้างที่เร็วขึ้นสร้างมูลค่าเมื่อนำไปสู่การชำระเงินจากลูกค้าที่เร็วขึ้น และการลงทุนรวมต่อหน่วยกำลังการผลิตที่ทำกำไรได้ที่ต่ำลง
ซอฟต์แวร์ช่วยหนุนอัตรากำไรที่ดีขึ้น
ซอฟต์แวร์โครงสร้างพื้นฐาน เครื่องมือติดตั้ง และสภาพแวดล้อมที่ปลอดภัยอาจช่วยปรับปรุงการรักษาลูกค้าและสร้างความแตกต่าง นักลงทุนควรมองหาหลักฐานในด้านราคา การต่ออายุของลูกค้า และรายได้ที่เกิดซ้ำ
การขยายกิจการมีเงินทุนก่อนเริ่มก่อสร้าง
ข้อผูกพันของลูกค้าและการจัดหาเงินทุนที่มีโครงสร้างเหมาะสมสามารถลดความเสี่ยงของการสร้างกำลังการผลิตที่ไม่ได้ใช้
กระแสเงินสดตามทันกำไรทางบัญชี
ธุรกิจอาจใช้เงินสดอย่างสมเหตุสมผลระหว่างการขยายกิจการ แต่เมื่อเวลาผ่านไป นักลงทุนต้องการหลักฐานว่าการติดตั้งที่เติบโตเต็มที่แล้วสร้างเงินสดเพียงพอสำหรับการเปลี่ยนอุปกรณ์และมีส่วนต่อการเติบโต
อะไรจะทำให้ Elice เป็นกับดักมูลค่า (value trap)?
กรณีขาลงคือกำไรปัจจุบันสะท้อนช่วงที่เอื้ออำนวยของการใช้งานที่รัฐเป็นผู้ให้ทุน ขณะที่โครงสร้างพื้นฐานในอนาคตต้องการการลงทุนมากกว่าที่นักลงทุนคาด
สัญญาณเตือนได้แก่:
- การนำไปใช้ของภาคเอกชนที่อ่อนแอ
- ข้อผูกพันจากภาครัฐที่ลดลง
- รายได้เพิ่มขึ้นโดยไม่มีการเก็บเงินสดที่แข็งแกร่งขึ้น
- ค่าเช่า GPU ที่ลดลง
- การออกหุ้นเพิ่มทุนซ้ำๆ
- ต้นทุนทางการเงินที่สูงขึ้น
- การเชื่อมต่อไฟฟ้าที่ล่าช้า
- อายุทางเศรษฐกิจของอุปกรณ์ที่สั้นลง
- เป้าหมายการขยายกิจการที่ไม่มีสัญญาลูกค้ารองรับ
ราคาหุ้นที่ลดลงเพียงอย่างเดียวไม่ได้ทำให้ความเสี่ยงเหล่านั้นยอมรับได้ กรณีการลงทุนจะต้องอาศัยมูลค่าที่ต่ำลงและหลักฐานที่แข็งแกร่งกว่าของการสร้างเงินสดอย่างยั่งยืน
สถานการณ์กรณีขาขึ้น กรณีฐาน และกรณีขาลง
| สถานการณ์ | ผลลัพธ์ทางธุรกิจ | นัยทางการเงิน | หลักฐานที่ต้องติดตาม |
|---|---|---|---|
| กรณีขาขึ้น | สัญญาภาครัฐดำเนินต่อและความต้องการจากองค์กรขยายตัว | อัตราการใช้งานสูงขึ้นและผลตอบแทนจากโมดูลใหม่ดีขึ้น | รายได้ภาคเอกชน การต่ออายุ และการแปลงเป็นเงินสด |
| กรณีฐาน | ธุรกิจภาครัฐยังคงสำคัญ การกระจายเชิงพาณิชย์เป็นไปอย่างค่อยเป็นค่อยไป | การเติบโตดำเนินต่อพร้อมการลงทุนซ้ำจำนวนมาก | ระยะเวลาที่เงินทุนรองรับได้ ระยะเวลาสัญญา และวินัยด้าน capex |
| กรณีขาลง | การต่ออายุอ่อนแอลงหรือราคา GPU ลดลงเมื่อกำลังการผลิตขยายตัว | อัตรากำไรและสภาพคล่องแย่ลง | อุปกรณ์ที่ว่างงาน ราคาที่ต่ำลง และการจัดหาเงินทุนเพิ่มเติม |
นี่คือสถานการณ์เชิงวิเคราะห์ ไม่ใช่ราคาเป้าหมาย
ไม่ควรถือราคา IPO เป็นมูลค่ายุติธรรม และไม่ควรถือราคาปิดวันแรกเป็นระดับต่ำสุดที่รับประกัน
สำหรับการเปรียบเทียบกับบริษัทโครงสร้างพื้นฐาน AI ที่จดทะเบียนในสหรัฐฯ อย่าง CoreWeave, NVIDIA และ AMD นั้น SimianX AI เป็นจุดเริ่มต้นในการจัดระเบียบการวิจัยหุ้น และเซสชันวิเคราะห์สดสามารถติดตามหุ้นเหล่านี้แบบเรียลไทม์ ข้อมูลเปิดเผยของ Elice ในเกาหลีและข้อมูลสัญญาต้นฉบับยังคงจำเป็นต่อการประเมินตัว Elice เอง
นักลงทุนควรตรวจสอบอะไรก่อนซื้อ?
การทบทวนเชิงปฏิบัติควรทำตามลำดับนี้:
- สร้างภาพคุณภาพรายได้ขึ้นใหม่ แยกการจัดซื้อภาครัฐ องค์กรเอกชน การใช้คลาวด์ การส่งมอบฮาร์ดแวร์ และบริการติดตั้งใช้งาน
- ทบทวนเงื่อนไขสัญญา ระบุระยะเวลา การชำระขั้นต่ำ สิทธิในการยกเลิก ภาระหน้าที่ด้านบริการ และวันต่ออายุ
- กระทบยอดกำไรกับเงินสด เปรียบเทียบกำไรจากการดำเนินงาน EBITDA กระแสเงินสดจากการดำเนินงาน การซื้ออุปกรณ์ และการชำระด้านการเงิน
- ทำแผนที่เงินทุนที่มีอยู่ ปรับปรุงเงินสดและหนี้หลัง IPO แล้วหักการลงทุนที่ผูกพันไว้
- ตรวจสอบสมมติฐานด้านอุปกรณ์ ทบทวนอายุการคิดค่าเสื่อมราคา มูลค่าคงเหลือ และความต้องการทดแทน
- วัดอัตราการใช้งานเชิงพาณิชย์ ติดตามการใช้งานที่เรียกเก็บเงินได้และราคาที่ได้รับจริงตามรุ่นฮาร์ดแวร์ในส่วนที่มีการเปิดเผย
- ทบทวนอุปทานหุ้นที่ซื้อขายได้ ตรวจสอบข้อผูกพันของนักลงทุนสถาบัน การห้ามขายหุ้น (lockup) ของผู้ถือหุ้น และการลดสัดส่วนที่อาจเกิดจากออปชัน
- ทดสอบภาวะกดดันกับมูลค่า ทดสอบการเติบโตที่ช้าลง ราคาที่ต่ำลง การติดตั้งที่ล่าช้า และอัตราการต่ออายุที่ลดลง
หากรายการสำคัญใดไม่มีข้อมูล ก็ควรคงไว้เป็นความไม่แน่นอนในแบบจำลอง การแทนที่ด้วยสมมติฐานที่มองโลกในแง่ดีที่สุดอาจทำให้มูลค่าที่ดูน่าดึงดูดไม่น่าเชื่อถือ เอกสารยื่นของ Elice รวมถึงแบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ ดูได้ที่ DART และการเปิดเผยข้อมูลของตลาดหลักทรัพย์ดูได้ที่ KIND
คำถามที่พบบ่อยเกี่ยวกับ IPO ของ Elice และหุ้นศูนย์ข้อมูล AI
ทำไม IPO ของ Elice จึงร่วงลงแม้มีความต้องการมากกว่า 400 เท่า?
ตัวเลขการจองซื้อหมายถึงโควตาสำหรับนักลงทุนรายย่อย ไม่ได้รับประกันความต้องการต่อเนื่องหลังเริ่มซื้อขาย นักลงทุนยังประเมินมูลค่า การใช้จ่ายด้านโครงสร้างพื้นฐาน และความเสี่ยงด้านการจัดหาเงินทุนของภาคส่วนใหม่ และ KOSDAQ ร่วงลง 3.33% ในวันเข้าจดทะเบียน
Elice ร่วงลงมากเท่าใดในวันแรก?
หุ้นเปิดที่ ₩75,700 ซื้อขายต่ำสุดที่ ₩56,500 (−37.57%) และปิดที่ ₩61,500 ลดลง 32.04% จากราคาจอง ₩90,500 — การร่วงลงในวันแรกที่มากที่สุดเป็นอันดับหกในบรรดา IPO ของเกาหลีปี 2026
Elice มีกำไรหรือยังขาดทุนอยู่?
Elice รายงานกำไรจากการดำเนินงาน 10,300 ล้านวอนจากรายได้ 34,400 ล้านวอนในครึ่งแรกของปี 2026 หลังจากขาดทุนจากการดำเนินงานเมื่อปีก่อน EBITDA 23,200 ล้านวอนสูงกว่าเพราะบวกค่าเสื่อมราคากลับ รายได้ครึ่งปีแรกราวสองในสามมาจากการรับรู้เงินค่า GPU จากภาครัฐที่ได้รับล่วงหน้า ไม่มีตัวชี้วัดใดเพียงลำพังที่ยืนยันกระแสเงินสดอิสระได้
Elice ฟื้นตัวหลังร่วงลงในวันแรกหรือไม่?
ในวันที่ 21 ตุลาคม หุ้นชนราคาเพดานรายวันที่ ₩79,900 เพิ่มขึ้น 29.92% จากราคาปิดวันแรก ที่ราคานั้นหุ้นยังต่ำกว่าราคาเสนอขาย ₩90,500 ประมาณ 11.7% หุ้นปิดที่ราคาเพดานนั้น ในเช้าวันที่ 22 ตุลาคม หุ้นซื้อขายเหนือราคาเสนอขายเป็นครั้งแรก โดยขึ้นไปถึง ₩99,900 ภายในเวลา 10:00 KST ซึ่งเป็นราคาระหว่างวัน ไม่ใช่ราคาปิด
กรอบราคาสำหรับหุ้นเข้าจดทะเบียนใหม่ในเกาหลีคือเท่าใด?
ในวันแรก หุ้น IPO ของเกาหลีซื้อขายได้ระหว่าง 60% ถึง 400% ของราคาจอง ตั้งแต่วันที่สองจะใช้กรอบราคารายวันมาตรฐาน ±30%
IPO สาย AI อื่นๆ ของเกาหลีมีผลงานอย่างไร?
ในบรรดา IPO สาย AI ของเกาหลี 10 รายตั้งแต่เดือนมกราคม 2025 ในตารางข้างต้น ค่ามัธยฐานของราคาปิดวันแรกสูงกว่าราคาจองราว 30% แต่เจ็ดในสิบรายซื้อขายต่ำกว่าราคาจองเมื่อวันที่ 20 ตุลาคม 2026
Elice พิสูจน์ว่าศูนย์ข้อมูล AI อยู่ในภาวะฟองสบู่หรือไม่?
IPO เพียงรายเดียวไม่อาจยืนยันข้อสรุปนั้นได้ การเข้าตลาดครั้งนี้แสดงว่านักลงทุนกำลังตั้งคำถามต่อราคาและความต้องการเงินทุนของธุรกิจโครงสร้างพื้นฐานบางราย ความต้องการ AI สามารถเติบโตต่อไปได้ ขณะที่บางบริษัทให้ผลตอบแทนน่าผิดหวัง
อะไรสำคัญที่สุดในการประเมินมูลค่าหุ้นคลาวด์ GPU?
คุณภาพของสัญญา อัตราการใช้งานที่เรียกเก็บเงินได้ ราคาที่ได้รับจริง เศรษฐศาสตร์ของอุปกรณ์ และความต้องการเงินทุนสำคัญที่สุด ควรประเมิน EBITDA ควบคู่กับกำไรจากการดำเนินงาน กระแสเงินสด หนี้สิน และการลงทุนทดแทน
บทสรุป: คำเตือนเรื่องผลตอบแทนจากการลงทุน
การร่วงลง 32% ในวันเข้าตลาดของ Elice เป็นคำเตือนที่มีความหมายสำหรับนักลงทุนในโครงสร้างพื้นฐาน AI บริษัทเข้าสู่ตลาดสาธารณะพร้อมความต้องการจองซื้อที่แข็งแกร่ง การเติบโตรวดเร็ว และกำไรจากการดำเนินงาน แต่ผู้ซื้อก็ท้าทายมูลค่าเสนอขายอย่างรวดเร็ว
การชนเพดานที่ตามมาทำให้บทเรียนนี้มีประโยชน์มากขึ้น ความรู้สึกของตลาดสามารถผลักดันหุ้นที่เพิ่งเข้าจดทะเบียนได้อย่างรุนแรงทั้งสองทิศทาง ขณะที่สัญญา อุปกรณ์ และความต้องการเงินสดแทบไม่เปลี่ยนแปลง บันทึกของหุ้น AI รายอื่นที่เพิ่งเข้าจดทะเบียนในเกาหลีแสดงให้เห็นว่าวันแรกกับหลายเดือนถัดมาอาจห่างกันมากเพียงใด
Elice มีจุดแข็งที่น่าเชื่อถือ: โครงสร้างพื้นฐานแบบโมดูลาร์ ซอฟต์แวร์คลาวด์ ผลงานอ้างอิงในภาครัฐ และเงินทุนส่วนของผู้ถือหุ้นใหม่ แต่มูลค่าของบริษัทยังคงขึ้นอยู่กับการกระจายเชิงพาณิชย์ ความต้องการ GPU ที่ยั่งยืน และผลตอบแทนที่น่าดึงดูดจากการลงทุนซ้ำจำนวนมาก
สำหรับภาคส่วนโดยรวม การตอบสนองที่ถูกต้องคือการตรวจสอบแต่ละรูปแบบธุรกิจอย่างรอบคอบ ผู้จัดหาระบบระบายความร้อนที่มีกำไร ผู้ให้เช่าพื้นที่โคโลเคชัน และผู้ให้บริการ GPU ที่ใช้หนี้เป็นทุน มีความเสี่ยงต่างกันแม้ทุกรายจะได้ประโยชน์จากการใช้จ่ายด้าน AI
Elice ควรอยู่ในรายชื่อหุ้นที่น่าติดตามเพื่อการวิจัยสำหรับนักลงทุนที่เต็มใจศึกษารายละเอียดเหล่านั้น กรณีการซื้อที่น่าเชื่อถือต้องมีหลักฐานว่าการสร้างเงินสดในอนาคตสามารถรองรับราคาที่จ่ายไปได้
สำรวจ SimianX AI เพื่อพัฒนาการเปรียบเทียบระหว่างบริษัทโครงสร้างพื้นฐาน AI ที่จดทะเบียน แล้วทดสอบเหตุผลการลงทุนกับเอกสารยื่นต้นฉบับ เงื่อนไขสัญญา และภาระผูกพันด้านเงินทุน โอกาสที่แข็งแกร่งที่สุดจะเป็นบริษัทที่แปลงการใช้ AI ที่เพิ่มขึ้นให้เป็นมูลค่าต่อหุ้นที่ยั่งยืน
วิธีอัปเดตหน้านี้: ตาราง IPO สาย AI ของเกาหลีใช้ราคาปิด ณ วันที่ 20 ตุลาคม 2026 และจะได้รับการปรับปรุงเมื่อมีบริษัท AI รายใหม่เข้าจดทะเบียนในเกาหลี ราคามาจากข้อมูลการซื้อขายของ Korea Exchange ตามที่แสดงบน Naver Finance ตั้งแต่เดือนมีนาคม 2025 ราคาปิดรายวันเหล่านั้นอาจรวมการซื้อขายนอกเวลาทำการของ Nextrade และอาจต่างจากราคาปิดอย่างเป็นทางการของ KRX ไม่กี่วอน (สำหรับ Elice ใช้ราคาปิดอย่างเป็นทางการ ₩61,500) ราคาจอง IPO และราคาปิดวันแรกได้รับการตรวจสอบไขว้กับ 38 Communications หน้านี้เป็นบทวิเคราะห์ ไม่ใช่คำแนะนำการลงทุน
อ่านเพิ่มเติม
- หุ้น Unitree หลัง IPO: พุ่ง 460% วันแรก แล้วร่วงลงเหลือครึ่งเดียว
- หุ้น CoreWeave 2026: แบ็คล็อก AI แสนล้านดอลลาร์ปะทะหนี้สิน
- KOSPI ร่วงหนัก 2026: เทียบทุกครั้งที่หุ้นเกาหลีร่วงหนักในอดีต
- หุ้น Samsung 2026: ราคาหุ้นซัมซุงย้อนหลัง กำไร และเป้าราคา
- หุ้น SK Hynix พุ่งขึ้น 8%: ซูเปอร์ไซเคิล AI เกิดขึ้นจริงหรือไม่?
- Anthropic IPO วันไหน? OpenAI IPO เมื่อไหร่ มูลค่าและสถานะล่าสุด
- Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
- แนสแด็กขึ้นแต่หุ้นส่วนใหญ่ลง: สถิติวันตลาดขึ้นแบบแคบ ปี 2019–2026
- หุ้น SMCI 2026: ระดมทุน 7 พันล้านดอลลาร์ vs ออเดอร์ AI 39 พันล้าน
- NVIDIA-IREN 2026: ดีล $2.1B สำหรับการค้าพลังงาน AI ขนาด 5GW
- ฟองสบู่ AI ปี 2026 เทียบฟองสบู่ดอทคอมและฟองสบู่เทคตั้งแต่ปี 1929
- หุ้น newcleo (NWCL) วันแรก: ปิด $8.145 ต่ำกว่าราคา SPAC $10
- ดูบทวิเคราะห์เพิ่มเติมได้ที่ศูนย์รวมหัวข้อ AI กับตลาด
แหล่งอ้างอิง
- Elice — ประกาศ IPO ในตลาด KOSDAQ: เงื่อนไขการเสนอขาย ผลประกอบการครึ่งแรกปี 2026 (30 กันยายน 2026)
- Elice — การยื่นขอจดทะเบียนในตลาด KOSDAQ และแผนการขยายกิจการ
- Elice — ข้อมูลจำเพาะศูนย์ข้อมูลแบบโมดูลาร์ PMDC
- Elice — คลาวด์ GPU ECI: แบบจองล่วงหน้า ตามความต้องการ และสปอต
- Elice — ผู้จัดหาสำหรับโครงการยกระดับศูนย์ข้อมูล AI แห่งชาติปี 2026 ของ AICA (16 มิถุนายน 2026)
- Newspim — ผลการจองซื้อของนักลงทุนรายย่อยของ Elice (ตุลาคม 2026)
- ZDNet Korea — ราคาปิดวันแรกของ Elice (20 ตุลาคม 2026)
- News1 — การร่วงลงวันแรกของ Elice และอันดับปี 2026 (20 ตุลาคม 2026)
- MoneyToday — Elice ชนเพดานในวันที่สอง (21 ตุลาคม 2026)
- Reuters via MarketScreener — หุ้น Elice ร่วงหนักในวันเปิดตัว IPO (20 ตุลาคม 2026)
- EToday — แบบแสดงรายการข้อมูลการเสนอขายหลักทรัพย์ของ Elice: ค่าเสื่อมราคา capex หนี้สินตามสัญญา
- ChosunBiz — บริษัทคู่เทียบในการประเมินมูลค่า Elice และสัดส่วนรายได้จาก NIPA (28 กันยายน 2026)
- ChosunBiz — การเข้าตลาดของ Elice และผลประกอบการทั้งปี 2025 (20 ตุลาคม 2026)
- Financial News — กรอบราคาวันแรก 60–400% ของเกาหลี (มิถุนายน 2023)
- 38 Communications — ผลการเข้าจดทะเบียน IPO ของเกาหลี (ราคาจอง ราคาเปิด ราคาปิดวันแรก)
- Naver Finance — ราคาหุ้นและราคารายวันของ Elice (0158S0)
- KIND (Korea Exchange) — การเปิดเผยข้อมูลบริษัท
- DART (Financial Supervisory Service) — เอกสารยื่นด้านหลักทรัพย์
- SEC EDGAR — งบผลประกอบการไตรมาสสองปี 2026 ของ CoreWeave
- SEC EDGAR — การทบทวนผลการดำเนินงานและการเงินไตรมาสสองปี 2026 ของ Nebius
- Nebius — จดหมายถึงผู้ถือหุ้นไตรมาสสองปี 2026
- iTnews — Firmus ที่ Nvidia สนับสนุนระงับ IPO (ตุลาคม 2026)
- IEA — Key Questions on Energy and AI (คำถามสำคัญเรื่องพลังงานและ AI)
- NIPA — สำนักงานส่งเสริมอุตสาหกรรมไอทีแห่งชาติ (National IT Industry Promotion Agency)
- Investopedia — EBITDA


