
 โดย Muke
แนสแด็กรีบาวด์กับวันตลาดขึ้นแบบแคบ: AI กลับมาแล้ว หรือแค่กำลังพยุงตลาดไว้?
คำตอบโดยย่อ: วันที่ 19 ตุลาคม 2026 ดัชนี Nasdaq Composite ปรับขึ้น 1.11% และ S&P 500 ขึ้น 0.41% ขณะที่ดาวโจนส์ลดลง 0.07% ในตลาด NYSE หุ้นที่ปรับลดมีมากกว่าหุ้นที่ปรับขึ้น 1,761 ต่อ 945 ETF ของ S&P 500 แบบถ่วงน้ำหนักตามมูลค่าตลาด (SPY) ขึ้น 0.42% ขณะที่ ETF คู่แฝดแบบถ่วงน้ำหนักเท่ากัน (RSP) ลดลง 0.32% ทำให้วันที่ 19 ตุลาคมเป็น "วันตลาดขึ้นแบบแคบ" วันที่ 20 ของปี 2026 เทียบกับ 32 วันตลอดปี 2025 และ 30 วันในปี 2024 ภายใน Nasdaq-100 การรีบาวด์เป็นไปอย่างกว้างขวาง: ETF Nasdaq-100 แบบถ่วงน้ำหนักเท่ากัน (QQEW) ขึ้น 1.14% เกือบเท่ากับ QQQ ที่ขึ้น 1.21% การรีบาวด์ครั้งนี้เรียกคืนการร่วงลง 4.48% ของ Nasdaq ในสัปดาห์ก่อนได้ราวหนึ่งในสี่
วันที่ค้นคว้า: 19 ตุลาคม 2026 หลังตลาดสหรัฐปิด ตัวเลขดัชนีและ ETF เป็นราคาปิดของวันทำการ 19 ตุลาคม การนับวันตลาดขึ้นแบบแคบใช้ราคาปิดรายวันของ SPY, RSP, QQQ และ QQEW ตั้งแต่มกราคม 2019 ถึง 19 ตุลาคม 2026 (ผลตอบแทนด้านราคา ไม่รวมเงินปันผล) ตัวเลขของบริษัทมาจากเอกสารประกาศผลประกอบการที่ยื่นต่อ SEC และระบุไว้ในส่วนแหล่งอ้างอิง ไตรมาสทางบัญชีของแต่ละบริษัทแตกต่างกัน
การรีบาวด์ของแนสแด็ก เมื่อวันที่ 19 ตุลาคม 2026 สร้างพาดหัวข่าวที่น่ายินดี: ดัชนีที่มีหุ้นเทคโนโลยีเป็นสัดส่วนหลักปรับขึ้น 1.11% หลังผ่านสัปดาห์ที่บอบช้ำ แต่ภายใต้การฟื้นตัวนั้น หุ้นที่ลดลงกลับมีมากกว่าหุ้นที่ขึ้นในตลาดหลักทรัพย์หลักทั้งสองแห่งของสหรัฐ
ภาพที่ผสมกันเช่นนี้สะท้อนความตึงเครียดของตลาดในขณะนี้ นักลงทุนยังเชื่อในพลังการทำกำไรของบริษัท AI ชั้นนำ แต่ความเชื่อมั่นได้กระจุกตัวอยู่ในกลุ่มธุรกิจจำนวนค่อนข้างน้อย
การตีความในแง่บวกที่สุดคือผู้ซื้อกำลังกลับมาหาบริษัทที่เติบโตโดดเด่น การตีความที่ระมัดระวังกว่าคือตลาดกำลังพึ่งพาบริษัทกลุ่มเดียวกันนี้ เพราะเศรษฐกิจส่วนที่เหลือเสนอโอกาสที่น่าเชื่อถือน้อยกว่า
การตีความทั้งสองแบบต่างมีส่วนจริงอยู่
หน้านี้ทำหน้าที่สองอย่าง อย่างแรก ตรวจสอบคำถามสามข้อที่แยกจากกัน: ความต้องการ AI ยังแข็งแกร่งหรือไม่ การลงทุนโครงสร้างพื้นฐานจะสร้างผลตอบแทนที่เพียงพอได้หรือไม่ และการเป็นผู้นำกำลังกระจายไปทั่วตลาดหุ้นหรือไม่ อย่างที่สอง เก็บตารางอ้างอิงของ วันตลาดขึ้นแบบแคบ ซึ่งหมายถึงวันทำการที่ดัชนีแบบถ่วงน้ำหนักตามมูลค่าตลาดปรับขึ้นขณะที่เวอร์ชันถ่วงน้ำหนักเท่ากันปรับลง สำหรับทุกปีตั้งแต่ 2019 เพื่อให้พาดหัวข่าว "ดัชนีขึ้น แต่หุ้นส่วนใหญ่ลง" ครั้งต่อไปสามารถประเมินเทียบกับสถิติได้
หลักฐานสนับสนุนว่าความต้องการ AI ยังดำเนินต่อไป แต่ยังไม่ยืนยันการฟื้นตัวของตลาดที่กว้างขวางหรือยั่งยืน นี่คือข้อมูลและการวิเคราะห์ ไม่ใช่คำแนะนำการลงทุน
เกิดอะไรขึ้นจริงในวันที่แนสแด็กรีบาวด์?
Nasdaq Composite ปรับขึ้น 1.11% ขณะที่ S&P 500 ขึ้น 0.41% ส่วน Dow Jones Industrial Average ลดลง 0.07% หุ้น AI และเทคโนโลยีฟื้นคืนการขาดทุนก่อนหน้าได้บางส่วน ขณะที่ตลาดส่วนที่เหลือจำนวนมากยังลำบาก สรุปภาวะตลาดของ Associated Press
การมีส่วนร่วมในระดับตลาดหลักทรัพย์ยืนยันภาพที่ไม่สม่ำเสมอ:
| ตัวชี้วัดตลาด 19 ตุลาคม | ผลที่รายงาน | การตีความ |
|---|---|---|
| Nasdaq Composite | +1.11% | การรีบาวด์ที่แข็งแกร่งนำโดยเทคโนโลยี |
| S&P 500 | +0.41% | บริษัทขนาดใหญ่พยุงดัชนีอ้างอิง |
| Dow Jones Industrial Average | −0.07% | การเป็นผู้นำไม่สม่ำเสมอ |
| ETF S&P 500 ถ่วงน้ำหนักตามมูลค่าตลาด (SPY) | +0.42% | หุ้นใหญ่ที่สุดแบกดัชนีไว้ |
| ETF S&P 500 ถ่วงน้ำหนักเท่ากัน (RSP) | −0.32% | หุ้น S&P 500 โดยเฉลี่ยลดลง |
| ETF Nasdaq-100 (QQQ) | +1.21% | หุ้นเทคโนโลยีขนาดใหญ่ฟื้นตัว |
| ETF Nasdaq-100 ถ่วงน้ำหนักเท่ากัน (QQEW) | +1.14% | การรีบาวด์กว้างขวางภายใน Nasdaq-100 |
| จำนวนหุ้นที่ปรับขึ้นใน NYSE | 945 | หุ้นที่ขยับเพียงส่วนน้อยปรับขึ้น |
| จำนวนหุ้นที่ปรับลดใน NYSE | 1,761 | ประมาณ 1.86 ตัวลงต่อหนึ่งตัวขึ้น |
| จำนวนหุ้นที่ปรับขึ้นใน Nasdaq | 1,506 | ขึ้นอย่างมีนัย แต่การมีส่วนร่วมจำกัด |
| จำนวนหุ้นที่ปรับลดใน Nasdaq | 1,865 | ประมาณ 1.24 ตัวลงต่อหนึ่งตัวขึ้น |
จำนวนหุ้นของแต่ละตลาดมาจากรายงานปิดตลาดของ Investing.com ซึ่งยังระบุหุ้นที่ไม่เปลี่ยนแปลง 89 ตัวใน NYSE และ 206 ตัวใน Nasdaq ตัวเลขเหล่านี้อธิบายจักรวาลหุ้นที่ผู้ให้บริการรายนั้นรายงาน และไม่ควรเข้าใจผิดว่าเป็นจำนวนหุ้นองค์ประกอบของ S&P 500 ผลตอบแทนของ ETF คำนวณจากราคาปิด
เมื่อไม่นับหุ้นที่ไม่เปลี่ยนแปลง หุ้นใน NYSE ที่รายงานปรับขึ้นราว 35% เทียบกับประมาณ 45% ใน Nasdaq
การคำนวณนี้เผยให้เห็นความแตกต่างที่สำคัญ ดัชนีแนสแด็กปรับขึ้น แต่หลักทรัพย์จดทะเบียนทั่วไปไม่จำเป็นต้องขึ้นตามไปด้วย คู่ ETF เพิ่มอีกชั้นหนึ่ง: ความอ่อนแอส่วนใหญ่อยู่ นอก 100 บริษัทใหญ่ที่สุดของ Nasdaq ใน 100 บริษัทนั้น เวอร์ชันถ่วงน้ำหนักเท่ากันและแบบถ่วงน้ำหนักตามมูลค่าตลาดขึ้นในระดับใกล้เคียงกัน แต่ในภาพรวมของ S&P 500 เวอร์ชันถ่วงน้ำหนักเท่ากันกลับลดลง
ในขณะเดียวกัน Amazon ขึ้น 4.98% Nvidia ขึ้น 1.38% และ Palantir ขึ้น 4.36% แสดงให้เห็นว่าหุ้นเติบโตที่โดดเด่นจำนวนค่อนข้างน้อยสามารถกำหนดทิศทางของวันได้อย่างไร รายงานผลงานหุ้น ณ ราคาปิด
ข้อสรุปตรงไปตรงมา: วันที่ 19 ตุลาคมคือการฟื้นตัวของหุ้นที่มีอิทธิพล โดยมีหลักฐานการฟื้นตัวทั่วทั้งตลาดที่อ่อนกว่า
วันตลาดขึ้นแบบแคบ: ตารางอ้างอิง ปี 2019–2026
วันตลาดขึ้นแบบแคบ ในที่นี้หมายถึงวันทำการที่ ETF S&P 500 แบบถ่วงน้ำหนักตามมูลค่าตลาด (SPY) ปิดบวก ขณะที่ ETF S&P 500 แบบถ่วงน้ำหนักเท่ากัน (RSP) ปิดลบ กล่าวคือดัชนีขึ้นแต่สมาชิกโดยเฉลี่ยลง เกณฑ์เดียวกันนี้ใช้กับ Nasdaq-100 โดยใช้ QQQ และ QQEW
| ปี | จำนวนวันทำการ | วันตลาดขึ้นแบบแคบของ S&P 500 (SPY ขึ้น, RSP ลง) | วันตลาดขึ้นแบบแคบของ Nasdaq-100 (QQQ ขึ้น, QQEW ลง) | ผลตอบแทนด้านราคา SPY | ผลตอบแทนด้านราคา RSP | ผลตอบแทนด้านราคา QQQ | ผลตอบแทนด้านราคา QQEW |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +28.8% | +26.6% | +37.8% | +35.2% |
| 2020 | 253 | 17 | 8 | +16.2% | +10.2% | +47.6% | +36.7% |
| 2021 | 252 | 21 | 22 | +27.0% | +27.6% | +26.8% | +17.4% |
| 2022 | 251 | 6 | 11 | −19.5% | −13.2% | −33.1% | −25.1% |
| 2023 | 250 | 21 | 21 | +24.3% | +11.7% | +53.8% | +32.3% |
| 2024 | 252 | 30 | 27 | +23.3% | +11.0% | +24.8% | +6.4% |
| 2025 | 250 | 32 | 27 | +16.4% | +9.3% | +20.2% | +13.7% |
| 2026 (ถึง 19 ต.ค.) | 200 | 20 | 18 | +12.4% | +11.4% | +16.9% | +10.1% |
ที่มา: การคำนวณของ SimianX จากราคาปิดรายวันของ ETF (ปรับการแตกหุ้นแล้ว ไม่รวมเงินปันผล) ปี 2026 เป็นตัวเลขตั้งแต่ต้นปีถึง 19 ตุลาคม
มีรูปแบบที่โดดเด่นสี่ประการ:
- วันตลาดขึ้นแบบแคบเกิดถี่ขึ้นเมื่อธีม AI เติบโตเต็มที่ จาก 6 วันในตลาดหมีปี 2022 เพิ่มเป็น 21 วันในปี 2023, 30 วันในปี 2024 และ 32 วันในปี 2025
- ปี 2026 กระจุกตัวน้อยกว่าที่พาดหัวข่าวบอก จนถึง 19 ตุลาคม SPY นำ RSP เพียงราว 1 จุดเปอร์เซ็นต์ตั้งแต่ต้นปี เทียบกับช่องว่างราว 12.6 จุดในปี 2023, 12.3 จุดในปี 2024 และ 7.1 จุดในปี 2025
- ช่องว่างของ Nasdaq-100 ยังกว้าง QQQ นำ QQEW ราว 6.8 จุดในปี 2026 การกระจุกตัวจึงยังเป็นเรื่องของหุ้นเทคโนโลยีขนาดใหญ่เป็นหลัก
- วันตลาดขึ้นแบบแคบโดยตัวมันเองไม่ใช่สัญญาณตลาดถล่ม สองปีที่มีวันตลาดขึ้นแบบแคบมากที่สุดคือ 2024 และ 2025 ต่างจบปีด้วยการที่ SPY ขึ้นเป็นเลขสองหลัก
หกวันทำการล่าสุดแสดงให้เห็นว่ารูปแบบนี้เปลี่ยนไปมาเร็วเพียงใด:
| วันทำการ | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| 12 ตุลาคม | −0.06% | +0.07% | −0.70% | −1.11% |
| 13 ตุลาคม | −0.01% | +0.05% | −0.33% | −0.47% |
| 14 ตุลาคม | −1.08% | −0.57% | −1.97% | −2.22% |
| 15 ตุลาคม | +0.28% | +1.37% | −0.13% | +1.19% |
| 16 ตุลาคม | −1.11% | −0.42% | −2.50% | −3.09% |
| 19 ตุลาคม | +0.42% | −0.32% | +1.21% | +1.14% |
ในวันที่ 15 ตุลาคม รูปแบบกลับเป็นตรงกันข้าม: หุ้นโดยเฉลี่ยขึ้น 1.37% ขณะที่ดัชนีถ่วงน้ำหนักตามมูลค่าตลาดขึ้นเพียง 0.28% ความกว้างของตลาดเพียงวันเดียว ไม่ว่าจะไปทางใด เป็นสัญญาณที่อ่อน การเกิดต่อเนื่องหลายวันให้ข้อมูลมากกว่า
ทำไมแนสแด็กขึ้นได้ทั้งที่หุ้นส่วนใหญ่ลง?
คำตอบอยู่ที่วิธีสร้างดัชนี
Nasdaq Composite ถ่วงน้ำหนักหลักทรัพย์ที่มีสิทธิ์ตามมูลค่าตลาด บริษัทใหญ่จึงมีอิทธิพลมากกว่าบริษัทเล็กมาก Nasdaq-100 ใช้วิธีถ่วงน้ำหนักตามมูลค่าตลาดแบบปรับปรุงที่ต่างออกไป และติดตามกลุ่มบริษัทขนาดใหญ่ที่ไม่ใช่สถาบันการเงินซึ่งคัดเลือกมาเฉพาะกว่า
ดัชนีทั้งสองเกี่ยวข้องกัน แต่ใช้แทนกันไม่ได้ พาดหัวข่าวเกี่ยวกับ Nasdaq Composite ไม่ควรถูกมองโดยอัตโนมัติว่าเป็นผลตอบแทนของ Nasdaq-100 หรือ ETF ที่ติดตามดัชนีนั้น คำอธิบายของ Nasdaq เกี่ยวกับดัชนีทั้งสอง สำหรับสถิติระยะยาวของ Composite เอง ดูผลตอบแทน Nasdaq รายปีตั้งแต่ 1972
ลองพิจารณาดัชนีสมมุติ:
| กลุ่ม | น้ำหนักในดัชนี | ผลตอบแทนรายวัน | ส่วนร่วม |
|---|---|---|---|
| บริษัทใหญ่ห้าแห่ง | 45% | +3.0% | +1.35 จุดเปอร์เซ็นต์ |
| บริษัทที่เหลือ | 55% | −0.5% | −0.275 จุดเปอร์เซ็นต์ |
| รวม | 100% | — | ประมาณ +1.08% |
บริษัทส่วนใหญ่อาจลดลงได้ ขณะที่ดัชนียังขึ้นประมาณ 1.1%
ตัวอย่างนี้มีไว้เพื่ออธิบายเท่านั้น ไม่ใช่การแยกที่มาของผลตอบแทนจริงในวันที่ 19 ตุลาคม แต่ช่วยอธิบายว่าเหตุใดผลงานของดัชนีกับการมีส่วนร่วมของหุ้นจึงเคลื่อนไหวสวนทางกันได้
ดัชนีถ่วงน้ำหนักเท่ากันตั้งคำถามที่ต่างออกไป ด้วยการให้น้ำหนักใกล้เคียงกันแก่หุ้นองค์ประกอบในรอบปรับสมดุลตามกำหนด การเปรียบเทียบผลงานแบบถ่วงน้ำหนักตามมูลค่าตลาดกับแบบถ่วงน้ำหนักเท่ากันช่วยเผยว่าการเป็นผู้นำกำลังกระจุกตัวหรือกระจายออก น้ำหนักที่บริษัทใหญ่ที่สุดแบกไว้ในตอนนี้มีอธิบายในน้ำหนักและความเสี่ยงการกระจุกตัวของ Magnificent 7
ดัชนีวัดผลตอบแทนของระบบถ่วงน้ำหนักของมัน ความกว้างของตลาดวัดการมีส่วนร่วม นักลงทุนต้องใช้ทั้งสองอย่าง
การขึ้น 1.1% เพียงพอจะซ่อมแซมแรงเทขายก่อนหน้าหรือไม่?
ต้องมองการรีบาวด์ครั้งนี้เทียบกับการขาดทุนที่เกิดขึ้นก่อนหน้า
ในสัปดาห์ที่สิ้นสุดวันที่ 16 ตุลาคม Nasdaq Composite ลดลง 4.48% จาก 27,366.17 ในวันที่ 9 ตุลาคม เหลือ 26,140.03 ขณะที่ S&P 500 ลดลงราว 1.9% หุ้นเทคโนโลยีอยู่ภายใต้แรงกดดันเมื่อนักลงทุนตั้งคำถามต่อการใช้จ่ายด้าน AI ความต้องการเงินทุน และผลตอบแทนในอนาคต บทวิเคราะห์ก่อนฤดูประกาศงบของ Reuters
หากใช้ผลตอบแทนแบบปัดเศษ ดัชนีที่เริ่มต้นที่ 100 จะเคลื่อนไหวโดยประมาณดังนี้:
| ขั้น | ระดับดัชนีตัวอย่าง |
|---|---|
| ก่อนการลดลง 4.5% ในสัปดาห์ | 100.00 |
| หลังการลดลง | 95.50 |
| หลังการรีบาวด์ 1.1% ที่ตามมา | 96.55 |
การรีบาวด์จะทำให้ดัชนียังอยู่ ต่ำกว่าระดับก่อนหน้าประมาณ 3.45% เมื่อใช้ราคาปิดจริง Composite ปิดวันที่ 19 ตุลาคมที่ 26,430.89 ต่ำกว่าราคาปิดวันที่ 9 ตุลาคม 3.42%
ดัชนีจะเรียกคืนจุดที่เสียไปได้ราวหนึ่งในสี่ นับเป็นการทรงตัวที่มีความหมาย แต่เป็นการฟื้นตัวที่จำกัด
อีกประเด็นที่ซับซ้อนคือ การรีบาวด์แรงมักเกิดหลังการร่วงแรง นักลงทุนอาจซื้อสถานะที่ราคาลดลง ลดการป้องกันความเสี่ยง หรือปิดสถานะขายชอร์ต ไม่มีกิจกรรมใดในนี้ที่จำเป็นต้องอาศัยการปรับดีขึ้นครั้งใหญ่ของคาดการณ์กำไร
ข้อมูลการซื้อขายที่เปิดเผยต่อสาธารณะไม่สามารถยืนยันได้ว่าแรงซื้อในวันที่ 19 ตุลาคมมาจากแหล่งเหล่านี้มากเพียงใด การกล่าวว่าการเคลื่อนไหวนี้ขับเคลื่อนโดยการซื้อคืนชอร์ต (short covering) อย่างแน่นอนจึงเป็นการกล่าวเกินหลักฐาน
การฟื้นตัวที่แข็งแรงกว่าจะมีแรงต่อเนื่อง: การมีส่วนร่วมที่ดีขึ้นหลายวันทำการ หุ้นที่ทำจุดต่ำสุดใหม่น้อยลง และความเต็มใจมากขึ้นที่จะถือบริษัทนอกกลุ่มผู้นำเดิม
อะไรดึงผู้ซื้อกลับเข้าสู่หุ้น AI?
การรีบาวด์เกิดตามหลังการประเมินความเสี่ยงของ AI ใหม่อย่างฉับพลัน
Reuters รายงานว่าหุ้น AI ฟื้นตัวเมื่อนักลงทุนทบทวนแรงเทขายในสัปดาห์ก่อน และ CoreWeave ได้รับการปรับเพิ่มอันดับจาก Goldman Sachs การปรับอันดับไม่ได้ช่วยพยุงหุ้น: CoreWeave ยังคงปิด ลดลง 0.44% ที่ 61.12 ดอลลาร์ หลังจากลดลงจาก 82.08 ดอลลาร์ในวันที่ 9 ตุลาคม ช่วงต้นวัน ราคาน้ำมันและอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่ลดลงช่วยหนุน แม้ไม่ควรสันนิษฐานว่าภาวะดังกล่าวอธิบายทั้งวันทำการ รายงานของ Reuters เกี่ยวกับหุ้น AI
มีสามปัจจัยที่ช่วยอธิบายว่าทำไมนักลงทุนกลับมา
ประการแรก ผลการดำเนินงานของผู้จัดหา AI รายใหญ่ยังแข็งแกร่ง ราคาหุ้นที่ลดลงอาจทำให้ธุรกิจเหล่านั้นน่าสนใจขึ้นโดยไม่เปลี่ยนแนวโน้มพื้นฐาน
ประการที่สอง นักลงทุนกำลังเข้าใกล้การประกาศผลประกอบการ ซึ่งอาจช่วยชี้ชัดว่าการใช้จ่ายกำลังสร้างรายได้และกำไรหรือไม่ ผู้ซื้อบางรายอาจต้องการสร้างสถานะก่อนข้อมูลนั้นจะออกมา
ประการที่สาม AI ยังคงเป็นแหล่งการเติบโตขนาดใหญ่ที่เห็นได้ชัดที่สุดแหล่งหนึ่งของตลาด เมื่ออุตสาหกรรมอื่นเผชิญความต้องการที่อ่อนลงหรือต้นทุนการเงินที่สูงขึ้น นักลงทุนอาจเต็มใจจ่ายมากขึ้นให้กับบริษัทที่มีแนวโน้มกำไรแข็งแกร่งกว่า
ความยากอยู่ที่ว่าทั้งสามปัจจัยสามารถหนุนการรีบาวด์ได้ก่อนที่จะหนุนการขึ้นอย่างยั่งยืน
การที่ผู้ซื้อกลับเข้าสู่กลุ่มนี้แสดงถึงความเต็มใจรับความเสี่ยงที่กลับมา แต่โดยตัวมันเองไม่ได้พิสูจน์ว่าความกังวลก่อนหน้าได้รับการคลี่คลายแล้ว
ผลประกอบการของบริษัทยังสนับสนุนแนวคิดการลงทุนใน AI หรือไม่?
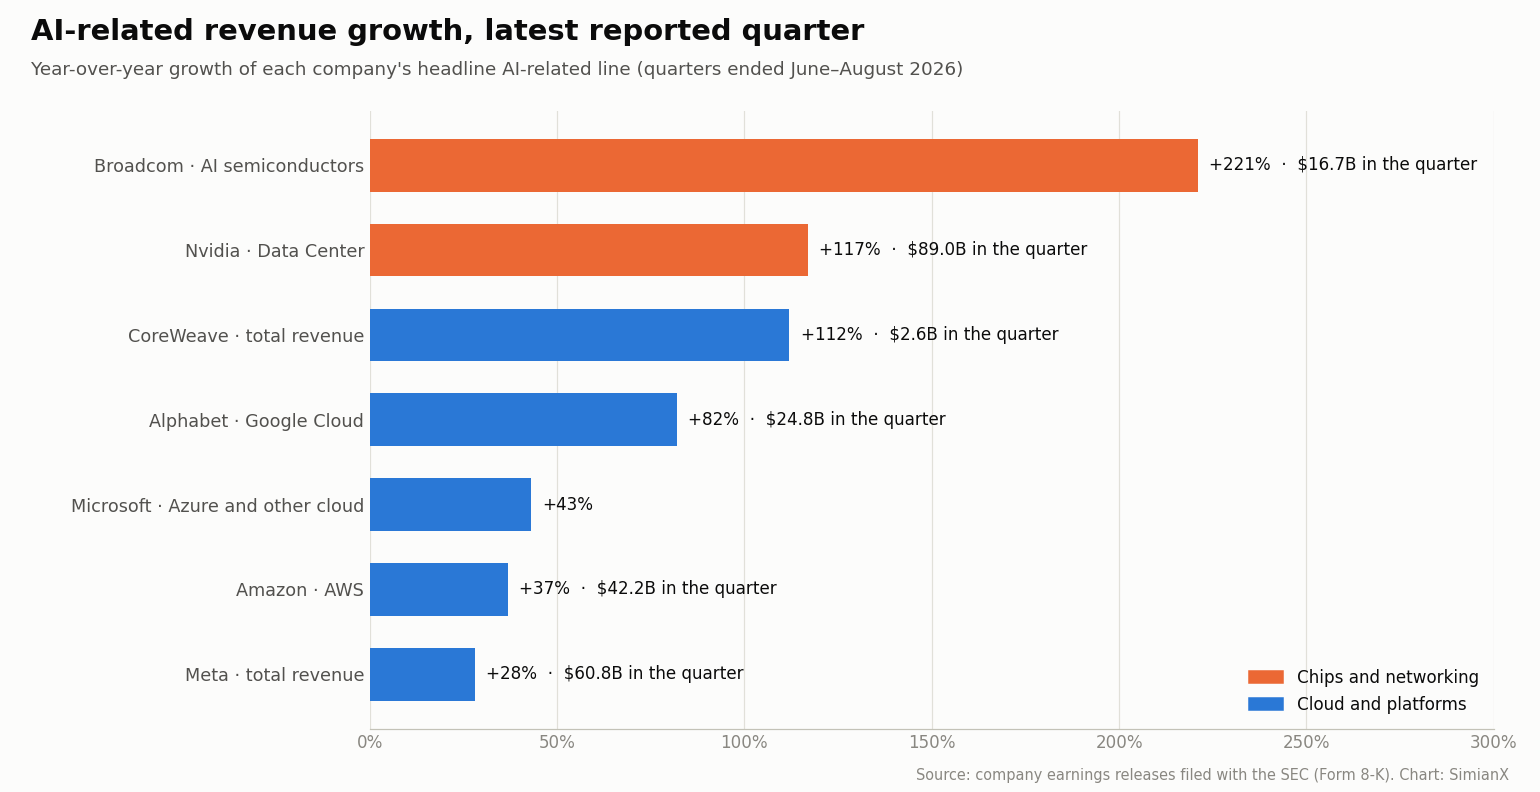
ใช่ การเปิดเผยข้อมูลของบริษัทในช่วงหลังให้หลักฐานจำนวนมากว่าความต้องการโครงสร้างพื้นฐาน AI และคลาวด์ยังแข็งแกร่ง
คำถามที่ยากกว่าคือผู้ถือหุ้นควรจ่ายเท่าใดสำหรับการเติบโตนั้น และธุรกิจใดเป็นผู้เก็บเงินสดที่เกิดขึ้น
| บริษัท | ไตรมาสล่าสุดที่รายงาน | ตัวเลขหลักที่เกี่ยวกับ AI | การเติบโต | หมายเหตุกระแสเงินสด |
|---|---|---|---|---|
| Nvidia | Q2 ปีงบประมาณ 2027 (สิ้นสุด 26 ก.ค. 2026) | รายได้ 96,200 ล้านดอลลาร์; ศูนย์ข้อมูล 89,000 ล้านดอลลาร์ | +106%; +117% | อัตรากำไรขั้นต้น 75.0% |
| Broadcom | Q3 ปีงบประมาณ 2026 (สิ้นสุด 2 ส.ค. 2026) | รายได้เซมิคอนดักเตอร์ AI 16,700 ล้านดอลลาร์ | +221% | กระแสเงินสดอิสระ 13,700 ล้านดอลลาร์ |
| Microsoft | Q4 ปีงบประมาณ 2026 (สิ้นสุด 30 มิ.ย. 2026) | รายได้ 90,000 ล้านดอลลาร์; Azure และบริการคลาวด์อื่น | +18%; +43% | กระแสเงินสดอิสระราว 19,600 ล้านดอลลาร์ |
| Amazon | Q2 2026 | รายได้ AWS 42,200 ล้านดอลลาร์ | +37% | กำไรจากการดำเนินงาน AWS 16,600 ล้านดอลลาร์ |
| Alphabet | Q2 2026 | รายได้ Google Cloud 24,800 ล้านดอลลาร์ | +82% | กระแสเงินสดอิสระ −5,900 ล้านดอลลาร์ |
| Meta | Q2 2026 | รายได้ 60,800 ล้านดอลลาร์ | +28% | กระแสเงินสดอิสระ 784 ล้านดอลลาร์ |
| CoreWeave | Q2 2026 | รายได้ 2,575 ล้านดอลลาร์ | +112% | กระแสเงินสดจากการดำเนินงานหักการซื้ออุปกรณ์ราว −5,700 ล้านดอลลาร์ |
ที่มา: เอกสารประกาศผลประกอบการของแต่ละบริษัทที่ยื่นต่อ SEC (ดูแหล่งอ้างอิง) การเติบโตเทียบกับช่วงเดียวกันของปีก่อน
Nvidia: การเติบโตของรายได้ยังโดดเด่นเป็นพิเศษ
Nvidia รายงานรายได้ไตรมาสที่สองของปีงบประมาณ 2027 ที่ 96,200 ล้านดอลลาร์ เพิ่มขึ้น 106% จากปีก่อน รายได้ศูนย์ข้อมูลอยู่ที่ 89,000 ล้านดอลลาร์ เพิ่มขึ้น 117% และอัตรากำไรขั้นต้นที่รายงานอยู่ที่ 75.0%
ตัวเลขเหล่านี้ครอบคลุมไตรมาสที่สิ้นสุดวันที่ 26 กรกฎาคม 2026 แสดงถึงรายได้ที่เกิดขึ้นจริงและความสามารถทำกำไรจำนวนมากของผู้จัดหาโครงสร้างพื้นฐานรายใหญ่ เอกสารประกาศผลประกอบการของ Nvidia
คำถามด้านการลงทุนคือ ความต้องการ ราคา และอัตรากำไรในอนาคตจะตอบสนองความคาดหวังที่ฝังอยู่ในราคาหุ้นแล้วได้หรือไม่ ข้อถกเถียงนี้วิเคราะห์ไว้ในเจนเซน หวง กำลังเป่าฟองสบู่ AI หรือไม่?
Broadcom: ชิปเร่งความเร็วแบบสั่งทำและระบบเครือข่ายกำลังขยายตัว
Broadcom รายงานรายได้เซมิคอนดักเตอร์ AI ไตรมาสที่สามของปีงบประมาณ 2026 ที่ 16,700 ล้านดอลลาร์ เพิ่มขึ้น 221% จากปีก่อน รายได้รวม 29,600 ล้านดอลลาร์ และกระแสเงินสดอิสระ 13,700 ล้านดอลลาร์ บริษัทคาดการณ์รายได้เซมิคอนดักเตอร์ AI ในไตรมาสถัดไปราว 21,700 ล้านดอลลาร์ ซึ่งเป็นแนวทางคาดการณ์ (guidance) ของผู้บริหาร ไม่ใช่ผลที่ทำได้แล้ว เอกสารประกาศผลประกอบการของ Broadcom
ผลลัพธ์นี้สนับสนุนความต้องการที่กว้างกว่า GPU เพียงประเภทเดียว รวมถึงชิปเร่งความเร็วแบบสั่งทำและโครงสร้างพื้นฐานเครือข่าย
Microsoft: คลาวด์โตแรง แต่การลงทุนก็สูง
Microsoft รายงานรายได้ไตรมาสที่สี่ของปีงบประมาณ 2026 ที่ 90,000 ล้านดอลลาร์ Azure และบริการคลาวด์อื่นเติบโต 43% รายจ่ายลงทุนรวมสัญญาเช่าทางการเงินอยู่ที่ราว 41,000 ล้านดอลลาร์ ตามการประชุมนักวิเคราะห์ของบริษัท เงินสดที่จ่ายซื้อที่ดิน อาคารและอุปกรณ์อยู่ที่ 35,800 ล้านดอลลาร์ เทียบกับกระแสเงินสดจากการดำเนินงาน 55,400 ล้านดอลลาร์ เหลือกระแสเงินสดอิสระราว 19,600 ล้านดอลลาร์ เอกสารประกาศผลประกอบการของ Microsoft · การประชุมนักวิเคราะห์ของ Microsoft
ข้อมูลของ Microsoft แสดงว่าการลงทุน AI จำนวนมากสามารถอยู่ร่วมกับกระแสเงินสดอิสระที่เป็นบวกได้ และยังแสดงให้เห็นว่าต้องใช้เงินสดมากเพียงใดเพื่อรักษาการขยายตัวนั้น
Amazon: AWS ให้หลักฐานของการสร้างรายได้
Amazon รายงานรายได้ AWS ไตรมาสที่สองปี 2026 ที่ 42,200 ล้านดอลลาร์ เติบโต 37% กำไรจากการดำเนินงานของ AWS อยู่ที่ 16,600 ล้านดอลลาร์ เทียบกับ 10,200 ล้านดอลลาร์ เมื่อปีก่อน เอกสารประกาศผลประกอบการของ Amazon
AWS รวมบริการจำนวนมากนอกเหนือจาก AI การเติบโตจึงควรตีความเป็นหลักฐานของความต้องการคลาวด์ที่ขยายตัวโดยมี AI มีส่วนช่วย มากกว่าเป็นการวัดรายได้ AI โดยตรง
ทำไมนักลงทุนกังวล ทั้งที่รายได้ AI เติบโตเร็วขนาดนี้?
เพราะการเติบโตของรายได้กับผลตอบแทนจากการลงทุนตอบคำถามคนละข้อ
ผู้จัดหาได้รายได้เมื่อขายโครงสร้างพื้นฐาน จากนั้นผู้ซื้อต้องนำโครงสร้างพื้นฐานไปใช้งาน ดึงดูดลูกค้าที่จ่ายเงิน และสร้างเงินสดให้มากพอครอบคลุมต้นทุนดำเนินงาน ต้นทุนการเงิน และการเปลี่ยนอุปกรณ์ในที่สุด
การขายชิปที่มีกำไรอาจเกิดขึ้นนานก่อนที่ผู้ซื้อจะพิสูจน์ได้ว่าโครงการของตนจะสร้างผลตอบแทนที่น่าดึงดูด
ความแตกต่างนี้ก่อให้เกิดหลักฐานสามชั้น:
| ชั้น | สิ่งที่นักลงทุนสังเกตได้ | สิ่งที่ยังไม่แน่นอน |
|---|---|---|
| ผู้จัดหาโครงสร้างพื้นฐาน | ยอดขายชิป ระบบเครือข่าย และอุปกรณ์ | ความยั่งยืนของความต้องการและราคาในอนาคต |
| ผู้ให้บริการคลาวด์และศูนย์ข้อมูล | การใช้งาน สัญญา และการเติบโตของรายได้ | อัตราการใช้งาน ต้นทุนการเงิน และผลตอบแทนของสินทรัพย์ |
| ลูกค้าปลายทาง | รายได้ค่าสมาชิก ผลิตภาพ และการนำผลิตภัณฑ์ไปใช้ | งบประมาณที่ยั่งยืนและประโยชน์ทางเศรษฐกิจที่วัดได้ |
นักลงทุนควรหลีกเลี่ยงการนำรายได้ของทุกชั้นมารวมกันราวกับเป็นความต้องการขั้นสุดท้ายที่แยกจากกัน การใช้จ่ายของลูกค้าก้อนเดียวกันอาจปรากฏเป็นรายได้ในหลายจุดของห่วงโซ่อุปทาน
นั่นไม่ได้หมายความว่าธุรกรรมเป็นของปลอม แต่หมายความว่าการใช้จ่ายของอุตสาหกรรมกับการสร้างรายได้จากลูกค้าปลายทางต้องวัดด้วยวิธีที่ต่างกัน
คำถามเชิงปฏิบัติที่มีประโยชน์คือ: เงินสดที่ยั่งยืนจากลูกค้าไหลเข้าสู่ระบบนิเวศมากเพียงใด และเงินทุนเท่าใดที่ถูกระดมมาล่วงหน้าเพื่อรอความต้องการในอนาคต?
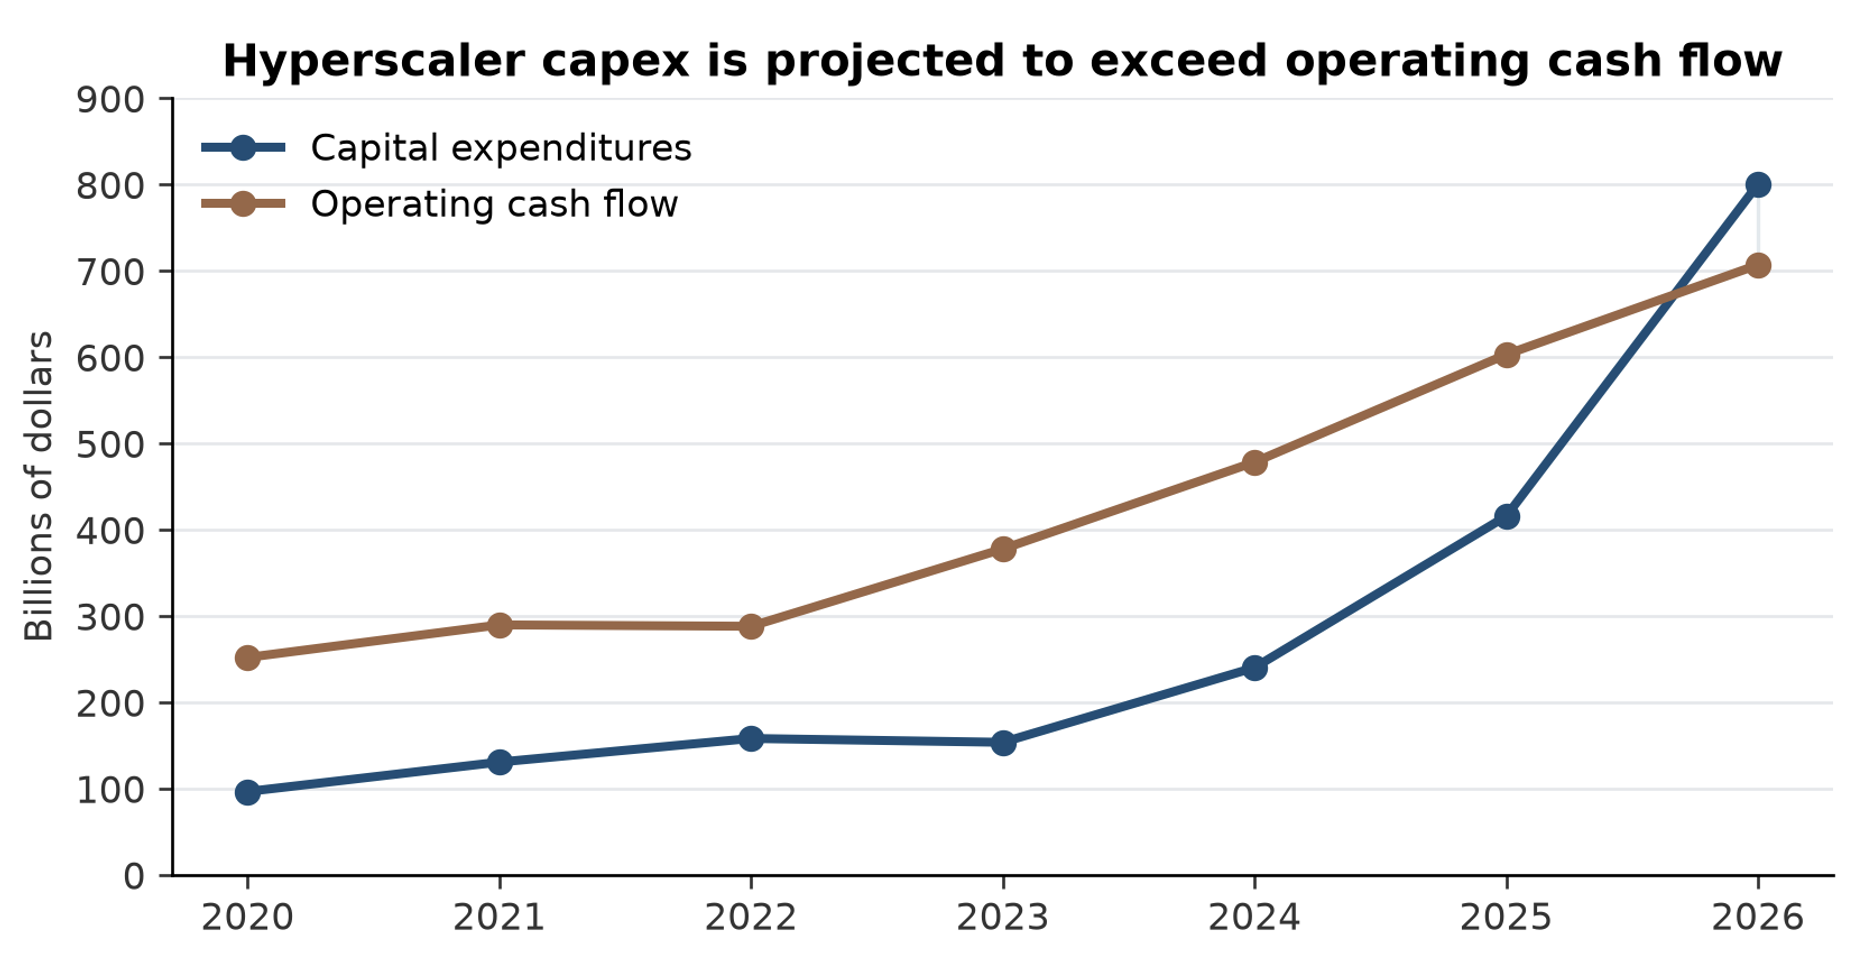
ยิ่งคำตอบแข็งแรงเท่าใด วงจรการลงทุนก็ยิ่งยั่งยืนเท่านั้น คำถามนี้ในระดับภาพรวมติดตามไว้ในCapex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
Alphabet และ Meta บอกอะไรเกี่ยวกับปัญหากระแสเงินสด?
Alphabet และ Meta แสดงให้เห็นว่าเหตุใดการเติบโตที่แข็งแกร่งจึงอยู่ร่วมกับความกังวลเรื่องรายจ่ายลงทุนได้
Alphabet รายงานรายได้ Google Cloud ไตรมาสที่สองปี 2026 ที่ 24,800 ล้านดอลลาร์ เติบโต 82% กำไรจากการดำเนินงานของคลาวด์อยู่ที่ 8,800 ล้านดอลลาร์
อย่างไรก็ตาม ในระดับงบรวม Alphabet รายงานกระแสเงินสดอิสระรายไตรมาส ติดลบ 5,900 ล้านดอลลาร์ เนื่องจากการซื้อที่ดิน อาคารและอุปกรณ์ 44,900 ล้านดอลลาร์ สูงกว่ากระแสเงินสดจากการดำเนินงาน 39,100 ล้านดอลลาร์ บริษัทยังบันทึกกำไรสุทธิจากเงินลงทุน 98,000 ล้านดอลลาร์ ซึ่งส่วนใหญ่เป็นกำไรที่ยังไม่เกิดขึ้นจริงจากหลักทรัพย์ทุน ทำให้การตีความกำไรสุทธิตามพาดหัวซับซ้อนขึ้น การเปิดเผยผลประกอบการของ Alphabet ต่อ SEC
Meta รายงานรายได้ไตรมาสที่สองที่ 60,800 ล้านดอลลาร์ เติบโต 28% กระแสเงินสดจากการดำเนินงานอยู่ที่ 31,860 ล้านดอลลาร์ แต่รายจ่ายลงทุนรวมการชำระเงินต้นตามสัญญาเช่าทางการเงินอยู่ที่ 31,080 ล้านดอลลาร์ กระแสเงินสดอิสระรายไตรมาสจึงเหลือเพียงราว 784 ล้านดอลลาร์ แนวโน้มรายจ่ายลงทุนทั้งปีอยู่ที่ 130,000–145,000 ล้านดอลลาร์ เอกสารประกาศผลประกอบการของ Meta
ผลลัพธ์เหล่านี้สนับสนุนทั้งสองฝั่งของข้อถกเถียง ธุรกิจเติบโตอย่างรวดเร็ว ขณะที่สัดส่วนเงินสดจากการดำเนินงานที่ถูกนำไปลงทุนซ้ำก็เพิ่มขึ้นเรื่อยๆ
กระแสเงินสดอิสระที่ติดลบหรือมีจำกัดชั่วคราวอาจสมเหตุสมผลในช่วงขยายตัว ผลตอบแทนในท้ายที่สุดขึ้นอยู่กับว่าสินทรัพย์ที่เกิดขึ้นสร้างเงินสดได้มีประสิทธิภาพเพียงใดตลอดอายุการใช้งาน
ทำไม CoreWeave จึงกลายเป็นบททดสอบด้านการระดมทุนของ AI?
CoreWeave ทำให้ความเชื่อมโยงระหว่างความต้องการของลูกค้ากับการระดมทุนเห็นได้ชัดเป็นพิเศษ
ในผลประกอบการไตรมาสที่สองปี 2026 บริษัทรายงานว่า:
| ตัวชี้วัด | ผลที่รายงาน |
|---|---|
| รายได้ | 2,575 ล้านดอลลาร์ |
| Adjusted EBITDA | 1,510 ล้านดอลลาร์ |
| ขาดทุนจากการดำเนินงานตาม GAAP | 49 ล้านดอลลาร์ |
| ค่าใช้จ่ายดอกเบี้ยสุทธิ | 640 ล้านดอลลาร์ |
| ขาดทุนสุทธิ | 626 ล้านดอลลาร์ |
| กระแสเงินสดจากการดำเนินงาน | 679 ล้านดอลลาร์ |
| การซื้อที่ดิน อาคารและอุปกรณ์ | 6,422 ล้านดอลลาร์ |
| รายได้ค้างรับรู้ตามสัญญา (backlog) | ราว 104,000 ล้านดอลลาร์ |
กระแสเงินสดจากการดำเนินงานหักการซื้อที่ดิน อาคารและอุปกรณ์ ให้ผลขาดดุลรายไตรมาสแบบง่ายราว 5,700 ล้านดอลลาร์ ก่อนกิจกรรมลงทุนอื่น
ค่าใช้จ่ายดอกเบี้ยสุทธิเท่ากับราว 25% ของรายได้รายไตรมาส backlog ยังคงมีจำนวนมาก แต่การรับรู้เป็นรายได้ขึ้นอยู่กับการส่งมอบและความพร้อมของบริการ เอกสารประกาศผลประกอบการและงบการเงินของ CoreWeave
บทเรียนที่กว้างกว่าเป็นเรื่องการเงิน: backlog ขนาดใหญ่สามารถสนับสนุนการขยายตัว ขณะที่ปล่อยให้ผู้ถือหุ้นเผชิญต้นทุนการเงินและความเสี่ยงในการดำเนินการ การแลกเปลี่ยนระหว่าง backlog กับหนี้อธิบายละเอียดในหุ้น CoreWeave 2026: แบ็คล็อก AI 100,000 ล้านดอลลาร์ปะทะความเสี่ยงหนี้
Adjusted EBITDA มีประโยชน์ แต่ไม่รวมค่าเสื่อมราคาและดอกเบี้ย การไม่รวมรายการเหล่านี้สำคัญมากเมื่อธุรกิจถือครองอุปกรณ์ราคาแพงที่ซื้อด้วยเงินกู้
ความอ่อนแอในตลาดพันธบัตรของ CoreWeave ช่วงหลังจึงควรได้รับความสนใจควบคู่กับราคาหุ้น Axios รายงานว่าต้นทุนการกู้ยืมที่สูงขึ้นกลายเป็นความกังวลสำหรับบริษัทและวงจรโครงสร้างพื้นฐาน AI ในวงกว้าง บทวิเคราะห์ของ Axios เรื่องการระดมทุนของ CoreWeave
การฟื้นตัวของหุ้นจะน่าเชื่อถือกว่าเมื่อภาวะการกู้ยืมทรงตัวด้วย ในวันที่ 19 ตุลาคม หุ้นนี้ไม่ฟื้นเลย แม้ได้รับการปรับเพิ่มอันดับจากโบรกเกอร์และ Nasdaq ปรับขึ้น
ผู้บริหารในอุตสาหกรรมกำลังส่งสัญญาณว่าการใช้จ่าย AI มีขีดจำกัดหรือไม่?
บางคนกำลังชี้ให้เห็นประเด็นการระดมทุนและผลตอบแทนทางเศรษฐกิจ
Hock Tan ซีอีโอของ Broadcom เพิ่งกล่าวว่าความพร้อมของเงินทุนเป็นข้อจำกัดสำคัญต่อการพัฒนา AI และวิจารณ์พฤติกรรมเก็งกำไรในบางส่วนของตลาดการลงทุน รายงานของ Reuters เกี่ยวกับความเห็นของ Tan
มุมมองนี้สอดคล้องกับการที่ Broadcom รายงานยอดขายแข็งแกร่ง บริษัทหนึ่งสามารถได้ประโยชน์จากความต้องการโครงสร้างพื้นฐาน ขณะยอมรับว่าผู้ซื้อบางรายอาจสร้างผลตอบแทนที่เพียงพอได้ยาก
นักลงทุนควรแยกแยะ:
- ความต้องการบริการ AI ที่มีประโยชน์
- ความต้องการโครงสร้างพื้นฐานด้านการประมวลผล
- ความพร้อมของแหล่งเงินทุน
- ความสามารถทำกำไรของแต่ละโครงการ
- มูลค่าของหุ้นที่เกี่ยวข้อง
ตัวแปรเหล่านี้ส่งผลต่อกัน แต่ไม่ได้เคลื่อนไหวไปในทิศทางเดียวกันอย่างสมบูรณ์
ความแตกต่างที่สำคัญที่สุดในอนาคตอาจอยู่ระหว่างโครงการที่ลูกค้ายินดีจ่ายจากประโยชน์ในการดำเนินงาน กับโครงการที่ต้องพึ่งการเข้าถึงเงินทุนภายนอกซ้ำแล้วซ้ำเล่า
เงินเฟ้อและอัตราดอกเบี้ยส่งผลต่อการรีบาวด์ของแนสแด็กอย่างไร?
เงินเฟ้อยังเกี่ยวข้องทั้งกับมูลค่าหุ้นและเศรษฐศาสตร์ของโครงสร้างพื้นฐาน
สำนักงานสถิติแรงงานสหรัฐ (Bureau of Labor Statistics) รายงานว่าราคาผู้บริโภคเดือนกันยายนเพิ่มขึ้น 0.6% จากเดือนก่อน และ 3.7% จากปีก่อน CPI พื้นฐานเพิ่มขึ้น 0.3% รายเดือน และ 2.6% รายปี
ราคาน้ำมันเบนซินมีส่วนสำคัญต่อตัวเลขทั่วไป: ดัชนีน้ำมันเบนซินขึ้น 9.1% ในเดือนนั้นและ 34.2% ในรอบปี จึงไม่ควรตีความรายงานนี้ว่าเป็นการเร่งตัวอย่างสม่ำเสมอในทุกหมวด รายงาน CPI เดือนกันยายนของ BLS กำหนดการประกาศและข้อมูลอนุกรมทั้งหมดอยู่ในหน้าอ้างอิงรายงาน CPI สหรัฐ
อัตราดอกเบี้ยที่สูงขึ้นส่งผลต่อการลงทุน AI ผ่านสองช่องทาง
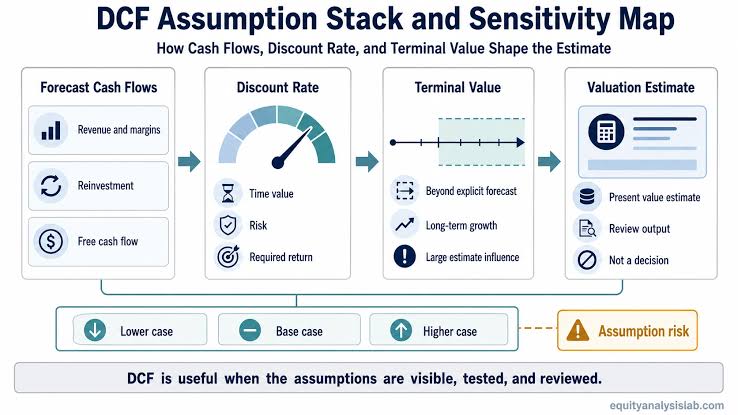
ประการแรก ลดมูลค่าปัจจุบันของกระแสเงินสดที่คาดว่าจะได้รับในอีกหลายปีข้างหน้า
ประการที่สอง เพิ่มต้นทุนการระดมทุนสำหรับอุปกรณ์และศูนย์ข้อมูล การขึ้นของอัตราผลตอบแทนระยะยาวที่อยู่เบื้องหลังช่องทางที่สองนี้มีอธิบายในแรงเทขายพันธบัตรโลกปี 2026
เพื่อเป็นตัวอย่าง กระแสเงินสด 100 ดอลลาร์ที่จะได้รับในอีกห้าปีข้างหน้ามีมูลค่าปัจจุบันโดยประมาณ:
| อัตราคิดลด | มูลค่าปัจจุบัน |
|---|---|
| 8% | $68.06 |
| 10% | $62.09 |
| 12% | $56.74 |
การเพิ่มขึ้นจาก 8% เป็น 12% ลดมูลค่านั้นลงราว 17% แม้กระแสเงินสดในอนาคตจะไม่เปลี่ยนแปลง อัตราคิดลดเหล่านี้เป็นค่าสมมุติ ไม่ใช่ประมาณการของบริษัทใดบริษัทหนึ่ง
สำหรับโครงการโครงสร้างพื้นฐาน ความเสี่ยงด้านการระดมทุนอาจรุนแรงเป็นพิเศษเมื่อต้นทุนก่อสร้างเกิดขึ้นก่อนที่ลูกค้าจะเริ่มชำระเงิน
นั่นคือเหตุผลที่อัตราดอกเบี้ยขาขึ้นสามารถกดดันทั้งหุ้นเติบโตราคาแพงและผู้ให้บริการโครงสร้างพื้นฐานที่มีหนี้สูงไปพร้อมกัน
ความกว้างของตลาดที่อ่อนแอหมายความว่าเศรษฐกิจส่วนที่เหลือกำลังแย่ลงหรือไม่?
ความกว้างของตลาดที่อ่อนแออาจส่งสัญญาณความกังวลทางเศรษฐกิจ แต่วันทำการเดียวไม่สามารถยืนยันภาวะถดถอยได้
อุตสาหกรรมต่างๆ ตอบสนองต่อแรงกดดันที่ต่างกัน:
- ที่อยู่อาศัยและอสังหาริมทรัพย์เผชิญข้อจำกัดด้านการเงิน
- ธุรกิจขนาดเล็กอาจได้เงื่อนไขการกู้ยืมที่เอื้อน้อยกว่า
- บริษัทสินค้าอุปโภคบริโภคเผชิญแรงกดดันด้านงบประมาณครัวเรือน
- ธุรกิจอุตสาหกรรมตอบสนองต่อวงจรคำสั่งซื้อและต้นทุนวัตถุดิบ
- แพลตฟอร์มเทคโนโลยีขนาดใหญ่ขายได้ทั่วโลกและใช้เงินทุนภายในเพื่อลงทุน
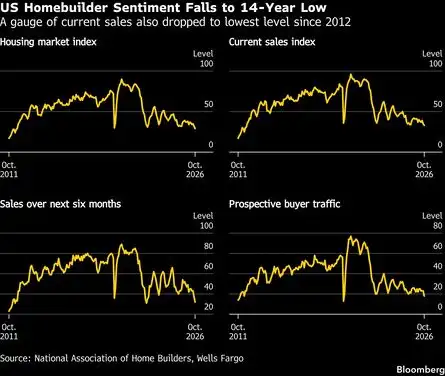
มีหลักฐานของความอ่อนแอนอกภาคเทคโนโลยี สมาคมผู้สร้างบ้านแห่งชาติสหรัฐ (National Association of Home Builders) รายงานว่าดัชนีความเชื่อมั่นตลาดที่อยู่อาศัยลดลงสามจุดเหลือ 29 ในเดือนตุลาคม สะท้อนแรงกดดันที่อัตราดอกเบี้ยขาขึ้นมีต่อผู้สร้างบ้าน รายงานเดือนตุลาคมของ NAHB
อย่างไรก็ตาม ผลงานของแต่ละภาคธุรกิจอาจแตกต่างกันได้โดยที่เศรษฐกิจทั้งหมดไม่ได้หดตัว
การตีความที่มีน้ำหนักกว่าคือ ความแข็งแกร่งทางเศรษฐกิจและผลกำไรกระจายตัวอย่างไม่เท่าเทียม
หากบริษัท AI ยังเติบโตแข็งแกร่งผิดปกติขณะที่อุตสาหกรรมอื่นลำบาก นักลงทุนอาจกระจุกการลงทุนในผู้นำเหล่านั้นอย่างมีเหตุผล การกระจุกตัวเดียวกันนี้ทำให้ดัชนีพึ่งพาผลกำไรของบริษัทกลุ่มเล็กๆ มากขึ้น
มูลค่าหุ้นสะท้อนความสำเร็จมากเกินไปแล้วหรือยัง?
ธุรกิจที่แข็งแกร่งอาจเป็นการลงทุนที่น่าผิดหวังได้ หากราคาหุ้นตั้งสมมุติฐานการเติบโตไว้สูงกว่าที่ทำได้จริงในที่สุด
ในทางกลับกันก็สำคัญเช่นกัน: ตลาดที่กระจุกตัวไม่ได้แพงเกินไปโดยอัตโนมัติ
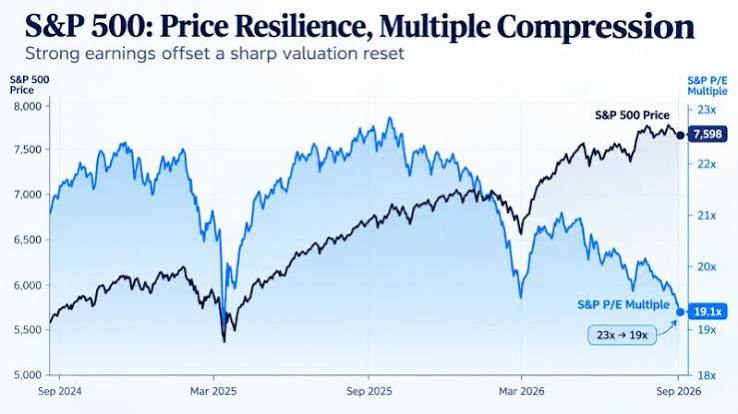
รายงานอัปเดตวันที่ 16 ตุลาคมของ FactSet ระบุว่า P/E ล่วงหน้า 12 เดือนของ S&P 500 อยู่ที่ 19.0 เทียบกับค่าเฉลี่ยห้าปีและสิบปีที่ 19.8 และ 19.1 ในช่วงต้นฤดูนั้น มีหุ้นองค์ประกอบเพียงราว 9% ที่รายงานผลรายไตรมาสแล้ว ราว 84% มี EPS สูงกว่าประมาณการ แต่ส่วนต่างที่เหนือคาดโดยรวมอยู่ที่ 2.6% ต่ำกว่าค่าเฉลี่ยห้าปีที่ 7.5% รายงานอัปเดตผลประกอบการของ FactSet
ภาพรวม ณ ขณะนั้นแย้งการด่วนสรุปว่าตลาดทั้งหมดแพงในเชิงประวัติศาสตร์จากตัวคูณล่วงหน้าเพียงตัวเดียว
แต่ก็ยังทิ้งคำถามสำคัญไว้:
- ประมาณการกำไรทำได้จริงหรือไม่?
- กำไรรวมผลกำไรจากการลงทุนที่อาจไม่เกิดซ้ำหรือไม่?
- การใช้จ่ายถูกบันทึกเป็นสินทรัพย์มากเพียงใด?
- ค่าเสื่อมราคาจะเพิ่มขึ้นเมื่อสินทรัพย์ใหม่เริ่มใช้งานหรือไม่?
- ภาระทางการเงินและสัญญาเช่าสะท้อนครบถ้วนหรือไม่?
- หลังการลดสัดส่วนหุ้น การเติบโตเป็นประโยชน์ต่อผู้ถือหุ้นเดิมเพียงใด?
ตัวอย่างสมมุติง่ายๆ แสดงความเสี่ยงนี้
สมมุติว่า EPS เพิ่มจาก 10 ดอลลาร์เป็น 12 ดอลลาร์ หรือเพิ่มขึ้น 20% หาก P/E ลดลงจาก 30 เป็น 24 ราคาหุ้นจะเปลี่ยนจาก 300 ดอลลาร์เป็น 288 ดอลลาร์
กำไรเพิ่มขึ้นได้ ขณะที่หุ้นลดลง
สำหรับนักลงทุน AI งานหลักด้านการประเมินมูลค่าคือการประมาณการสร้างเงินสดที่ยั่งยืน แล้วเปรียบเทียบกับความคาดหวังที่ฝังอยู่ในราคาแล้ว
AI กลับมาแล้ว หรือกำลังพยุงตลาดไว้?
หลักฐานสนับสนุนคำตอบแบบมีเงื่อนไข
AI ยังเป็นแหล่งการเติบโตด้านการดำเนินงานที่สำคัญ Nvidia, Broadcom, Microsoft และ Amazon รายงานการขยายตัวอย่างมากในธุรกิจที่เกี่ยวข้อง การรีบาวด์จึงมีรากฐานทางปัจจัยพื้นฐาน
ในขณะเดียวกัน การมีส่วนร่วมของตลาดยังอ่อนแอ หุ้นที่รายงานลดลงมีมากกว่าหุ้นที่ขึ้นในทั้งสองตลาด S&P 500 แบบถ่วงน้ำหนักเท่ากันลดลง และ Nasdaq เรียกคืนการขาดทุนรายสัปดาห์ก่อนหน้าได้เพียงบางส่วน
คำอธิบายที่แม่นยำที่สุดคือ:
การเป็นผู้นำของ AI ทรงตัวแล้ว ขณะที่การฟื้นตัวในวงกว้างยังต้องรอการยืนยัน
จากจุดนี้มีเส้นทางที่เป็นไปได้สามทาง
| สถานการณ์ | การมีส่วนร่วมของตลาด | ปัจจัยพื้นฐาน AI | นัยที่น่าจะเกิด |
|---|---|---|---|
| การฟื้นตัวขยายวง | ภาคธุรกิจและหุ้นจำนวนมากขึ้นมีส่วนร่วม | รายได้แปลงเป็นผลตอบแทนเงินสดที่ดีขึ้น | รากฐานที่แข็งแรงกว่าสำหรับการขึ้นอย่างยั่งยืน |
| การเป็นผู้นำยังแคบ | บริษัท AI ขนาดใหญ่ครองตลาด | ผู้นำเติบโต แต่การใช้จ่ายยังสูง | ดัชนีขึ้นได้พร้อมความเสี่ยงการกระจุกตัวที่มากขึ้น |
| การรีบาวด์จางหาย | หุ้นที่ลดลงและจุดต่ำสุดใหม่เพิ่มขึ้น | แนวทางคาดการณ์ อัตราการใช้งาน หรือการระดมทุนน่าผิดหวัง | แรงกดดันรอบใหม่ต่อหุ้น AI และดัชนีอ้างอิง |
สถานการณ์ตรงกลางเป็นสมมุติฐานการทำงานที่มีประโยชน์ มากกว่าเป็นการพยากรณ์ที่แม่นยำ มันสอดคล้องกับภาพที่ความต้องการ AI ที่รายงานแข็งแกร่งแต่การมีส่วนร่วมอ่อนแอ
สถานการณ์ขาขึ้นต้องการหลักฐานว่าประโยชน์กำลังกระจายออกไป สถานการณ์ขาลงจะมีโอกาสมากขึ้นหากภาวะสินเชื่อที่อ่อนแอหรือผลตอบแทนเงินสดที่น่าผิดหวังบั่นทอนการลงทุนโครงสร้างพื้นฐาน
อะไรจะยืนยันการฟื้นตัวที่ยั่งยืนของหุ้น AI?
นักลงทุนควรติดตามราคา การมีส่วนร่วม และปัจจัยพื้นฐานควบคู่กัน
1. การมีส่วนร่วมดีขึ้นต่อเนื่องหลายวันทำการ
การฟื้นตัวจะน่าเชื่อถือขึ้นเมื่อดัชนีที่ขึ้นมาพร้อมกับหุ้นที่ขึ้นมากขึ้น หุ้นทำจุดต่ำสุดใหม่น้อยลง และสัดส่วนบริษัทที่อยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่กว้างขึ้น
วันที่ความกว้างของตลาดเป็นบวกหนึ่งวันช่วยได้ การดีขึ้นอย่างต่อเนื่องมีความหมายมากกว่า
2. ผลงานแบบถ่วงน้ำหนักเท่ากันแข็งแกร่งขึ้น
หากดัชนีถ่วงน้ำหนักเท่ากันเริ่มตามทันดัชนีอ้างอิงแบบถ่วงน้ำหนักตามมูลค่าตลาด การเป็นผู้นำก็กำลังพึ่งพาบริษัทใหญ่ที่สุดน้อยลง ตารางวันตลาดขึ้นแบบแคบด้านบนเป็นวิธีติดตามที่ง่าย: วันตลาดขึ้นแบบแคบที่น้อยลงและช่องว่าง SPY–RSP ที่หดแคบลงจะชี้ไปที่การขยายวง
การถ่วงน้ำหนักเท่ากันมีสัดส่วนภาคธุรกิจและขนาดบริษัทเฉพาะตัว การเปรียบเทียบนี้จึงควรตีความเป็นเครื่องมือวินิจฉัย
3. ประมาณการกำไรดีขึ้นนอกกลุ่มผู้นำ
การปรับประมาณการขึ้นในวงกว้างจะบ่งชี้ว่าการเติบโตกำลังกระจายไปสู่อุตสาหกรรมอย่างภาคอุตสาหกรรม การเงิน การดูแลสุขภาพ และสินค้าอุปโภคบริโภค
4. รายได้ AI สร้างผลตอบแทนเงินสดที่ดีขึ้น
มองหาการเติบโตของรายได้ที่มาพร้อมอัตรากำไรที่มั่นคง อัตราการใช้งานที่ดีขึ้น และการสร้างเงินสดหลังการลงทุน
รายจ่ายลงทุนไม่จำเป็นต้องลดลงเพื่อให้ผลตอบแทนดีขึ้น สิ่งสำคัญคือสินทรัพย์สร้างเงินสดในอนาคตได้มากพอจะคุ้มกับต้นทุนหรือไม่
5. ตลาดสินเชื่อมีเสถียรภาพ
ติดตามส่วนต่างอัตราดอกเบี้ยเงินกู้ การเข้าถึงการรีไฟแนนซ์ และเงื่อนไขการระดมทุนของผู้ให้บริการโครงสร้างพื้นฐาน ความเชื่อมั่นในตลาดหุ้นจะมั่นคงน้อยลงเมื่อผู้ให้กู้ยังเรียกร้องผลตอบแทนที่สูงขึ้นอย่างมาก
6. ลูกค้าต่ออายุและขยายการใช้งานที่ทำกำไร
การต่ออายุ การใช้งานแบบชำระเงิน และประโยชน์ด้านผลิตภาพที่วัดได้ เป็นหลักฐานของการนำไปใช้อย่างยั่งยืนที่แข็งแรงกว่าโครงการนำร่องที่ประกาศหรือความร่วมมือที่ไม่มีผลผูกพัน
สำหรับเวิร์กโฟลว์การค้นคว้า SimianX AI ซึ่งผสานการวิเคราะห์ราคา ข่าว งบการเงิน และข้อมูล SEC สามารถช่วยจัดระเบียบหลักฐานระดับบริษัทได้ ส่วนความกว้างของตลาดหลักทรัพย์และตัวชี้วัดตลาดสินเชื่อควรตรวจสอบผ่านแหล่งข้อมูลของแต่ละด้าน รายการตรวจสอบที่กว้างกว่าสำหรับสัญญาณความกว้างของตลาด การปรับประมาณการ และ skew อยู่ในเรดาร์ความเสี่ยง AI 7 ตัวสำหรับหุ้น
นักลงทุนควรรับมือกับการขึ้นแบบแคบของแนสแด็กอย่างไร?
การตอบสนองที่มีประโยชน์ขึ้นอยู่กับพอร์ตที่นักลงทุนถืออยู่แล้ว
นักลงทุนที่ถือหุ้น AI สัดส่วนสูง
ทบทวนความเสี่ยงรวมทั้งในหุ้นรายตัวและกองทุน
พอร์ตที่ถือกองทุนดัชนีสหรัฐแบบกว้าง กองทุน Nasdaq-100 และหุ้น AI ชั้นนำหลายตัวอาจมีการทับซ้อนกันมาก จำนวนหลักทรัพย์ที่ถืออาจทำให้ดูกระจายความเสี่ยงมากเกินจริง
การปรับสมดุลกลับสู่ขีดจำกัดที่ตั้งใจไว้สามารถลดการพึ่งพาวงจรกำไรเดียว โดยไม่ต้องละทิ้งการลงทุนใน AI
นักลงทุนที่กำลังพิจารณาซื้อหุ้น AI ใหม่
แยกแยะรูปแบบธุรกิจก่อนเปรียบเทียบการลดลงของราคา
ผู้จัดหาเซมิคอนดักเตอร์ แพลตฟอร์มคลาวด์ที่หลากหลาย ผู้พัฒนาซอฟต์แวร์ และบริษัทให้เช่า GPU ที่มีหนี้สูง เผชิญความเสี่ยงที่ต่างกัน การลดลงในสัดส่วนเท่ากันไม่ได้ทำให้น่าสนใจเท่ากัน
ประเมิน:
- การกระจายตัวของลูกค้า
- อัตรากำไรที่ยั่งยืน
- กระแสเงินสดอิสระ
- หนี้และภาระตามสัญญาเช่า
- ความต้องการเงินทุน
- การลดสัดส่วนหุ้น (dilution)
- มูลค่าภายใต้สมมุติฐานการเติบโตที่ช้าลง
นักลงทุนที่มองหาการลงทุนนอกเหนือจาก AI
การมีส่วนร่วมที่อ่อนแออาจสร้างโอกาส แต่บริษัทที่ผลงานด้อยกว่าไม่ได้ถูกโดยอัตโนมัติ
มองหาธุรกิจที่สร้างเงินสด มีหนี้ที่จัดการได้ และมีเหตุผลที่น่าเชื่อถือว่ากำไรจะดีขึ้น การซื้อเพียงเพราะหุ้นตามหลัง Nasdaq เป็นการแทนสมมุติฐานที่ยังไม่ผ่านการทดสอบข้อหนึ่งด้วยอีกข้อหนึ่ง
นักลงทุนระยะยาว
กระบวนการลงทุนที่สม่ำเสมออาจมีค่ามากกว่าการตีความวันทำการเดียวได้ถูกต้อง
การตัดสินใจสำคัญเกี่ยวกับมูลค่า ขนาดสถานะ และความสามารถในการลงทุนต่อไปผ่านช่วงถดถอย การขึ้น 1.1% ของดัชนีควรมีอิทธิพลจำกัดต่อการตัดสินใจเหล่านั้น เว้นแต่จะมาพร้อมการเปลี่ยนแปลงที่มีนัยสำคัญของหลักฐานพื้นฐาน
นักลงทุนควรถามอะไรในช่วงฤดูประกาศงบ?
รายงานรอบถัดไปน่าจะช่วยชี้ว่าการรีบาวด์สะท้อนเศรษฐศาสตร์ที่ดีขึ้น หรือเพียงความกระตือรือร้นที่กลับมา
สำหรับแพลตฟอร์มคลาวด์ ให้ถาม:
- การเติบโตมาจากลูกค้าเดิมมากเพียงใด?
- กำลังการผลิตที่เพิ่มใหม่ถูกใช้งานอย่างรวดเร็วหรือไม่?
- อัตรากำไรดีขึ้นหลังโครงสร้างพื้นฐานเริ่มใช้งานหรือไม่?
- การใช้จ่ายระดมทุนผ่านสัญญาเช่ามากเพียงใด?
- ความต้องการกระจายตัวเกินกว่าลูกค้า AI รายใหญ่ไม่กี่รายหรือไม่?
สำหรับผู้จัดหาชิปและอุปกรณ์ ให้ถาม:
- คำสั่งซื้อแปลงเป็นเงินสดที่เก็บได้หรือไม่?
- ลูกค้ากระจุกตัวเพียงใด?
- ผู้ซื้อยังรักษากำหนดการติดตั้งไว้หรือไม่?
- สินค้าคงคลังหรือเงื่อนไขการชำระเงินอาจปกปิดความต้องการที่ชะลอลงหรือไม่?
สำหรับผู้ให้บริการโครงสร้างพื้นฐาน ให้ถาม:
- ผลตอบแทนหลังหักดอกเบี้ยและค่าเสื่อมราคาอุปกรณ์คือเท่าใด?
- ต้องระดมทุนเท่าใดก่อนที่โครงการจะสร้างเงินสด?
- ระยะเวลาสัญญาสอดคล้องกับภาระของสินทรัพย์และหนี้หรือไม่?
- มีการคุ้มครองอะไรบ้างหากการส่งมอบล่าช้า?
- อุปกรณ์รุ่นเก่ายังคงมีประโยชน์ทางเศรษฐกิจได้หรือไม่?
สำหรับซอฟต์แวร์และแอปพลิเคชัน AI ให้ถาม:
- ลูกค้าต่ออายุหรือไม่?
- การใช้งานสร้างรายได้ที่มีกำไรหรือไม่?
- ต้นทุนการอนุมาน (inference) ลดลงเร็วกว่าราคาหรือไม่?
- ลูกค้ารายงานประโยชน์ทางเศรษฐกิจที่วัดได้หรือไม่?
คำถามเหล่านี้เชื่อมเรื่องเล่าของตลาดหุ้นเข้ากับเงินสดที่ค้ำจุนมูลค่าในท้ายที่สุด
คำถามที่พบบ่อย: การรีบาวด์ของแนสแด็กและหุ้น AI
ทำไมแนสแด็กขึ้นเมื่อหุ้นส่วนใหญ่ลง?
Nasdaq Composite ให้อิทธิพลแก่บริษัทใหญ่มากกว่าเพราะถ่วงน้ำหนักตามมูลค่าตลาด การขึ้นของหุ้นขนาดใหญ่มากเพียงไม่กี่ตัวอาจมีน้ำหนักมากกว่าการลดลงของบริษัทเล็กจำนวนมาก จำนวนหุ้นขึ้น-ลงของตลาดหลักทรัพย์ช่วยเผยให้เห็นความแตกต่างนั้น
วันตลาดขึ้นแบบแคบคืออะไร?
ในหน้านี้ หมายถึงวันทำการที่ ETF S&P 500 แบบถ่วงน้ำหนักตามมูลค่าตลาด (SPY) ปรับขึ้น ขณะที่ ETF S&P 500 แบบถ่วงน้ำหนักเท่ากัน (RSP) ปรับลง มีวันเช่นนี้ 30 วันในปี 2024, 32 วันในปี 2025 และ 20 วันในปี 2026 จนถึง 19 ตุลาคม ซึ่งรวมวันที่ 19 ตุลาคมด้วย
ความกว้างของตลาดที่อ่อนแอหมายความว่าตลาดกำลังจะถล่มหรือไม่?
ความกว้างของตลาดที่อ่อนแอบ่งชี้การกระจุกตัวและการมีส่วนร่วมที่ลดลง แต่ไม่สามารถพยากรณ์จังหวะของการลดลงครั้งใหญ่ได้อย่างน่าเชื่อถือ ตลาดอาจกระจุกตัวได้เป็นเวลานาน: ปี 2024 และ 2025 มีวันตลาดขึ้นแบบแคบมากที่สุดนับตั้งแต่ 2019 และทั้งสองปีจบด้วยการที่ SPY ขึ้นเป็นเลขสองหลัก สัญญาณนี้จะน่ากังวลมากขึ้นเมื่อมาพร้อมประมาณการกำไรที่ลดลง ส่วนต่างอัตราดอกเบี้ยสินเชื่อที่กว้างขึ้น และจุดต่ำสุดใหม่ที่เพิ่มขึ้น
การรีบาวด์ของแนสแด็กวันที่ 19 ตุลาคมพิสูจน์ว่าหุ้น AI ถึงจุดต่ำสุดแล้วหรือไม่?
ไม่มีวันทำการใดเพียงวันเดียวที่จะยืนยันจุดต่ำสุดที่ยั่งยืนได้ การขึ้น 1.11% เรียกคืนการลดลง 4.48% ของสัปดาห์ก่อนได้เพียงราวหนึ่งในสี่ แรงต่อเนื่อง การมีส่วนร่วมที่กว้างขึ้น และหลักฐานทางการเงินที่แข็งแรงขึ้นจะทำให้การฟื้นตัวน่าเชื่อถือขึ้น
สำหรับหุ้น AI อะไรสำคัญกว่า: กำไรหรือกระแสเงินสดอิสระ?
ทั้งสองอย่างสำคัญ โดยเฉพาะในอุตสาหกรรมที่ลงทุนหนักในอุปกรณ์และศูนย์ข้อมูล กำไรช่วยวัดผลการดำเนินงาน ส่วนกระแสเงินสดอิสระแสดงว่าเหลือเงินสดเท่าใดหลังการลงทุน นักลงทุนควรตรวจสอบสัญญาเช่า ต้นทุนการเงิน และอายุการใช้งานที่คาดไว้ของโครงสร้างพื้นฐานด้วย
นักลงทุนควรซื้อหุ้น AI หลังการรีบาวด์หรือไม่?
การซื้อจะมีเหตุผลมากขึ้นเมื่อมูลค่าของบริษัทยังน่าสนใจภายใต้สมมุติฐานแบบระมัดระวัง และสถานะนั้นเหมาะกับการลงทุนโดยรวมของนักลงทุน การรีบาวด์เองให้หลักฐานเกี่ยวกับผลตอบแทนในอนาคตได้จำกัด เศรษฐศาสตร์ของบริษัทและการกระจุกตัวของพอร์ตควรได้รับน้ำหนักมากกว่า
บทสรุป: ความแข็งแกร่งของ AI ต้องการการยืนยันที่กว้างขึ้น
การรีบาวด์ของแนสแด็กวันที่ 19 ตุลาคมแสดงว่านักลงทุนยังเต็มใจถือธุรกิจ AI ชั้นนำหลังแรงเทขาย
มีหลักฐานด้านการดำเนินงานจำนวนมากอยู่เบื้องหลังความเต็มใจนั้น ยอดขายชิป ความต้องการระบบเครือข่าย และรายได้คลาวด์ยังเติบโตอย่างรวดเร็ว
ประเด็นที่ยังไม่คลี่คลายคือผลได้เหล่านั้นจะแปลงเป็นผลตอบแทนตลอดห่วงโซ่การลงทุนได้อย่างน่าเชื่อถือเพียงใด ผู้จัดหากำลังรับรู้กำไรในวันนี้ ขณะที่ผู้ซื้อบางรายเผชิญความต้องการเงินทุนจำนวนมาก ต้นทุนการเงินที่หนัก และระยะเวลาคืนทุนที่ไม่แน่นอน
ความกว้างของตลาดที่อ่อนแอเพิ่มความกังวลประการที่สอง เมื่อบริษัทจำนวนค่อนข้างน้อยค้ำจุนดัชนีอ้างอิง ผลประกอบการที่น่าผิดหวังของผู้นำเหล่านั้นอาจส่งผลเกินสัดส่วนต่อพอร์ตที่ดูเหมือนกระจายความเสี่ยงแล้ว
AI ยังเป็นแหล่งความแข็งแกร่งที่สำคัญของตลาด วันที่ 19 ตุลาคมให้หลักฐานของการทรงตัว ขณะที่การฟื้นตัวในวงกว้างยังต้องพิสูจน์
นักลงทุนควรติดตามว่าการมีส่วนร่วมดีขึ้นหรือไม่ ภาวะการระดมทุนทรงตัวหรือไม่ และการเติบโตของรายได้สร้างผลตอบแทนเงินสดที่แข็งแรงขึ้นหรือไม่
ใช้ SimianX AI เพื่อจัดระเบียบการค้นคว้าเรื่องปัจจัยพื้นฐานของบริษัท ข่าว และเอกสารที่ยื่นต่อหน่วยงานกำกับ เรียกใช้การวิเคราะห์หลายโมเดลแบบสดในห้องวิเคราะห์สดของ SimianX แล้วเปรียบเทียบหลักฐานนั้นกับข้อมูลความกว้างของตลาดและสินเชื่อที่เป็นอิสระ มุมมองที่มีวินัยต่อตัวชี้วัดเหล่านี้เป็นพื้นฐานที่แข็งแรงกว่าสำหรับการตัดสินใจลงทุน มากกว่าพาดหัวข่าวดัชนีเพียงอย่างเดียว
วิธีอัปเดตหน้านี้: ตารางวันตลาดขึ้นแบบแคบคำนวณใหม่จากราคาปิดรายวันของ ETF ทุกสิ้นไตรมาส และหลังวันทำการใดที่มีช่องว่างมากระหว่างดัชนีแบบถ่วงน้ำหนักตามมูลค่าตลาดกับแบบถ่วงน้ำหนักเท่ากัน อัปเดตล่าสุด 19 ตุลาคม 2026
อ่านเพิ่มเติม
- ผลตอบแทน Nasdaq รายปี: ตารางครบทุกปีตั้งแต่ 1972 ถึง 2026
- หุ้น 7 นางฟ้า Magnificent 7 ปี 2026: น้ำหนักและการกระจุกตัว
- Capex AI ปี 2026: Big Tech ใช้เงินสดจากการดำเนินงานถึง 96%
- หุ้น CoreWeave 2026: แบ็คล็อก AI แสนล้านดอลลาร์ปะทะหนี้สิน
- เจนเซน หวง กำลังเป่าฟองสบู่ AI หรือไม่? เจาะลึกงบ Nvidia
- Microsoft Q4 2026: การเติบโตของ Azure ปะทะความเสี่ยงทุน AI
- งบ Amazon Q2 ปี 2026: AWS โตพอจะคุ้ม capex AI $200B หรือไม่?
- งบ Alphabet Q2 2026: Gemini และ Cloud คุ้มกับ capex AI ไหม?
- หุ้น META หลัง Muse: เอเจนต์ AI คุ้มกับเงินลงทุน 145 พันล้านไหม?
- งบ Broadcom ปี 2026: ยอดสั่งซื้อค้าง AI ASIC และหุ้น AVGO
- CPI สหรัฐ ประกาศกี่โมง: ตัวเลขเงินเฟ้อล่าสุดและปฏิทินประกาศ
- แรงเทขายพันธบัตรโลก 2026: ผลตอบแทน 30 ปี สูงสุดในรอบ 19 ปี
- เรดาร์ความเสี่ยงหุ้นด้วย AI: 7 สัญญาณจับการเปลี่ยนภาวะตลาด
- ดูตารางอ้างอิงเพิ่มเติมได้ในศูนย์รวมหัวข้อประวัติศาสตร์ตลาด
แหล่งอ้างอิง
- Investing.com — ตลาดหุ้นสหรัฐปิด 19 ตุลาคม 2026: การเคลื่อนไหวของดัชนีและจำนวนหุ้นขึ้น-ลงใน NYSE/Nasdaq
- Associated Press — สรุปภาวะตลาดหุ้น (19 ตุลาคม 2026)
- Reuters via MarketScreener — หุ้น AI ดีดกลับ CoreWeave ได้รับการปรับเพิ่มอันดับจาก Goldman (19 ตุลาคม 2026)
- Reuters via Investing.com — เมื่อการขึ้นของหุ้น AI สั่นคลอน ความสนใจหันไปที่ผลประกอบการ
- Nasdaq — Nasdaq Composite กับ Nasdaq-100: สิ่งที่นักลงทุนควรรู้
- Nasdaq — ข้อมูลดัชนี Nasdaq Composite
- S&P Dow Jones Indices — Dow Jones Industrial Average
- SEC EDGAR — เอกสารประกาศผลประกอบการ Nvidia Q2 ปีงบประมาณ 2027 (26 สิงหาคม 2026)
- SEC EDGAR — เอกสารประกาศผลประกอบการ Broadcom Q3 ปีงบประมาณ 2026 (2 กันยายน 2026)
- SEC EDGAR — เอกสารประกาศผลประกอบการ Microsoft Q4 ปีงบประมาณ 2026 (29 กรกฎาคม 2026)
- Microsoft — การประชุมนักวิเคราะห์ Q4 ปีงบประมาณ 2026
- SEC EDGAR — เอกสารประกาศผลประกอบการ Amazon Q2 2026 (30 กรกฎาคม 2026)
- SEC EDGAR — เอกสารประกาศผลประกอบการ Alphabet Q2 2026 (22 กรกฎาคม 2026)
- SEC EDGAR — เอกสารประกาศผลประกอบการ Meta Q2 2026 (29 กรกฎาคม 2026)
- SEC EDGAR — เอกสารประกาศผลประกอบการ CoreWeave Q2 2026 (11 สิงหาคม 2026)
- Axios — CoreWeave กับต้นทุนการกู้ยืมด้าน AI ที่สูงขึ้น (16 ตุลาคม 2026)
- Reuters via Investing.com — ซีอีโอ Broadcom กับอุปสรรคด้านเงินทุนต่อการเติบโตของ AI
- BLS — ดัชนีราคาผู้บริโภค เดือนกันยายน 2026 (14 ตุลาคม 2026)
- NAHB — ความเชื่อมั่นผู้สร้างบ้านลดลงจากอัตราดอกเบี้ยขาขึ้น (ตุลาคม 2026)
- FactSet — อัปเดตฤดูประกาศผลประกอบการ S&P 500 (16 ตุลาคม 2026)


