 โดย Muke
Fair Isaac ตั้งราคาจนทำลายการผูกขาดสินเชื่อบ้านของตัวเองได้อย่างไร
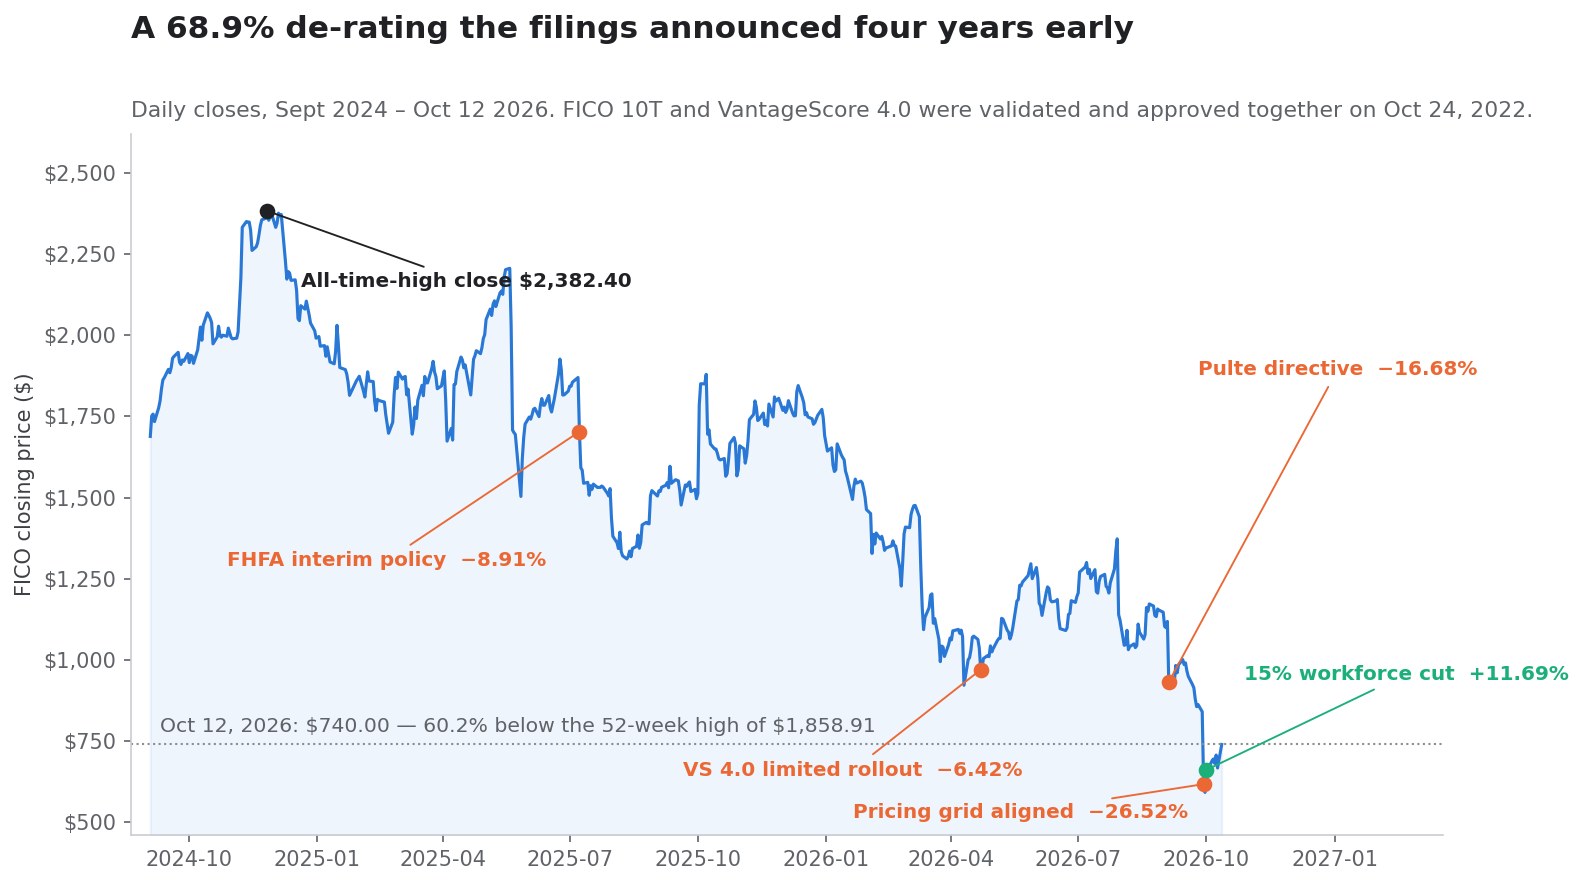
วันที่ 29 กันยายน 2026 Fair Isaac Corporation สูญเสียมูลค่าไป 26.52% ภายในวันเดียว ซึ่งเป็นวันที่เลวร้ายที่สุดในประวัติศาสตร์การจดทะเบียนของบริษัท สองวันถัดมาหุ้นปรับขึ้น 11.69% อีกแปดวันทำการหลังจากนั้นก็ปรับขึ้นอีก 10.85% ปิดที่ 740.00 ดอลลาร์ในวันที่ 12 ตุลาคม ตัวเลขทั้งสามนี้ถูกอ่านกันแทบทุกที่ในฐานะเรื่องของความตกใจแล้วโล่งอก คือหน่วยงานกำกับทำลายการผูกขาด ตลาดตื่นตระหนก แล้วนักลงทุนก็คิดใหม่
การอ่านแบบนั้นผิดในแบบที่เจาะจงและตรวจสอบได้ หน่วยงานกำกับไม่ได้ทำลายการผูกขาดของ FICO ในวันที่ 29 กันยายน 2026 มันถูกทำลายไปแล้ว อย่างเป็นทางการ อย่างเปิดเผย และเป็นลายลักษณ์อักษร ตั้งแต่วันที่ 8 กรกฎาคม 2025 เมื่อสำนักงานการเงินเพื่อที่อยู่อาศัยของรัฐบาลกลางออกนโยบายชั่วคราวอนุญาตให้ผู้ปล่อยสินเชื่อส่งมอบสินเชื่อตามเกณฑ์มาตรฐาน (conforming) ที่ให้คะแนนด้วย VantageScore 4.0 FICO ร่วงลง 8.91% ในวันนั้น แล้วใช้เวลาอีกสิบสี่เดือนซื้อขายราวกับไม่มีอะไรเกิดขึ้น ยังขึ้นไปถึง 1,118.93 ดอลลาร์เมื่อวันที่ 3 กันยายน 2026
สิ่งที่เกิดขึ้นในวันที่ 29 กันยายนไม่ใช่การสูญเสียสิทธิผูกขาด แต่เป็นการสูญเสียราคา FHFA ปรับตารางค่าธรรมเนียมล่วงหน้าให้สอดคล้องกัน จนผู้ปล่อยสินเชื่อที่เลือก VantageScore 4.0 ไม่ต้องจ่ายบทลงโทษทางเศรษฐกิจอีกต่อไป ยี่สิบวันก่อนหน้านั้น เมื่อหน่วยงานเดียวกันนี้ปลดอุปสรรคด้านปฏิบัติการข้อสุดท้ายและเปิด VantageScore 4.0 ให้ผู้ปล่อยสินเชื่อที่ได้รับอนุมัติทุกราย หุ้น FICO กลับขึ้น 5.35% ตลาดให้ราคาการเข้าถึงที่บวกห้าเปอร์เซ็นต์ และให้ราคาความเท่าเทียมด้านราคาที่ลบยี่สิบเจ็ด
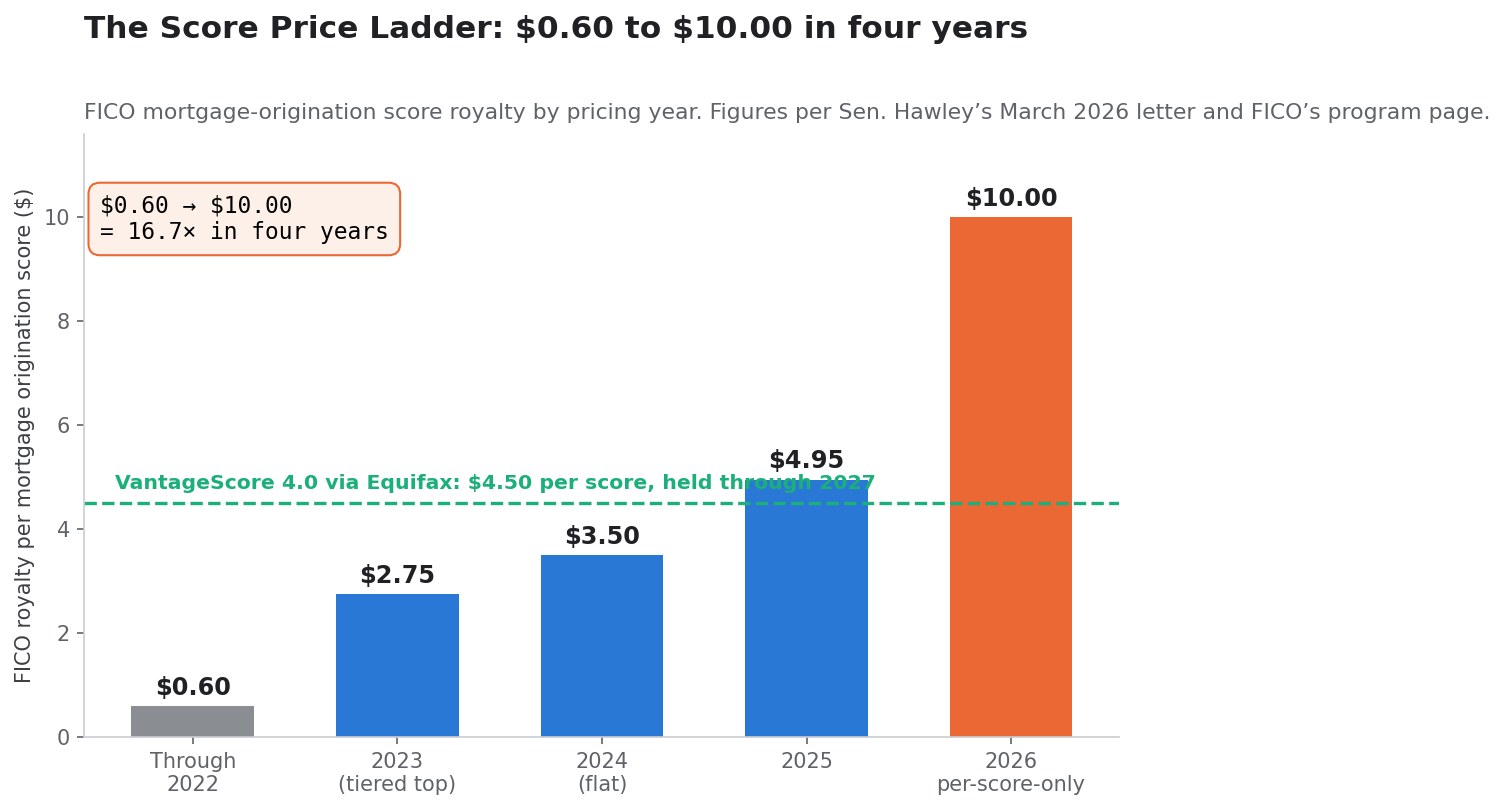
ความไม่สมมาตรนั้นคือทั้งเรื่องราว และมันไม่ใช่เรื่องบังเอิญ ระหว่างปี 2022 ถึง 2026 FICO ขึ้นค่าสิทธิของคะแนนสินเชื่อบ้านจากประมาณ 0.60 เป็น 10.00 ดอลลาร์ต่อหนึ่งคะแนน คือเพิ่มขึ้น 16.7 เท่าในสี่ปี เงินเกือบทุกดอลลาร์ของการขึ้นราคานั้นไหลเข้าสู่กำไรจากการดำเนินงานแทบไม่มีอุปสรรค เพราะส่วนงาน Scores มีต้นทุนราว 42 ล้านดอลลาร์ต่อไตรมาส เทียบกับรายได้ 459 ล้านดอลลาร์ต่อไตรมาส การขึ้นราคายังทำอีกสองอย่าง คือทำให้คู่แข่งราคา 4.50 ดอลลาร์มีเหตุผลทางเศรษฐกิจเป็นครั้งแรกในรอบยี่สิบปี และดึงดูดวุฒิสมาชิกสหรัฐ การส่งเรื่องเกี่ยวกับการผูกขาด และในที่สุดก็หน่วยงานกำกับที่พร้อมจะปรับตารางค่าธรรมเนียมให้เท่ากัน
จากนั้น ในช่วงเก้าเดือนถึงวันที่ 30 มิถุนายน 2026 FICO กู้เงินราว 2.53 พันล้านดอลลาร์ และใช้เงิน 3.05 พันล้านดอลลาร์ซื้อหุ้นของตัวเองคืนที่ต้นทุนเฉลี่ยที่ส่งมอบใกล้ 1,409 ดอลลาร์ เทียบกับกระแสเงินสดจากการดำเนินงาน 778 ล้านดอลลาร์ในช่วงเดียวกัน วันที่ 12 ตุลาคม 2026 หุ้นปิดที่ 740.00 ดอลลาร์
บทความนี้เป็นเอกสารอ้างอิง ไม่ใช่คำแนะนำซื้อขาย มันประกอบขึ้นใหม่จากเอกสารที่ยื่นต่อหน่วยงานกำกับและตารางราคาที่เผยแพร่แล้ว สี่เรื่อง ได้แก่ บันทึกการแจ้งเตือนของ FHFA ทั้งหมดพร้อมปฏิกิริยาของ FICO ในแต่ละหมุดหมาย บันไดราคาคะแนนที่สร้างกำไร บันทึกการจัดสรรทุนที่ใช้หนี้ไปเร่งกำไรนั้น และคณิตศาสตร์รายส่วนงานที่บอกว่าการตั้งค่าใหม่ในเศรษฐศาสตร์ของคะแนนสินเชื่อบ้านมีมูลค่าเท่าใดจริง ๆ คุณติดตามทั้งหมดนี้แบบเรียลไทม์ได้ด้วย SimianX AI ซึ่งรวมเอกสาร SEC ข้อมูลรายส่วนงาน และปฏิกิริยาราคาไว้ในกระแสงานวิจัยเดียวสำหรับ FICO
เกิดอะไรขึ้นกับหุ้น FICO จริง ๆ เรียงตามลำดับ
ลำดับเหตุการณ์ของเดือนกันยายนถึงตุลาคม 2026 มักถูกย่อเหลือเพียง "FHFA เปิดตลาดแล้ว FICO ก็พัง" แต่เอกสารและกระดานราคาแสดงเหตุการณ์ที่แยกกันห้าเหตุการณ์ พร้อมปฏิกิริยาตลาดที่ต่างกันห้าแบบ การแยกมันออกจากกันคือขั้นตอนวิเคราะห์ขั้นแรก เพราะแต่ละเหตุการณ์บรรจุข้อมูลคนละอย่าง
3–4 กันยายน 2026: คำสั่งของพัลตี
ดึกของวันที่ 3 กันยายน 2026 บิล พัลตี ผู้อำนวยการ FHFA สั่งให้ Fannie Mae และ Freddie Mac อนุญาตให้ผู้ปล่อยสินเชื่อบ้านทุกรายใช้ VantageScore 4.0 ไม่ใช่เฉพาะรายที่มีการอนุมัติเป็นลายลักษณ์อักษรมาก่อน FICO ปิดที่ 1,118.93 ดอลลาร์ในวันที่ 3 กันยายน และ 932.26 ดอลลาร์ในวันที่ 4 กันยายน คือลดลง 16.68% หรือราว 4.03 พันล้านดอลลาร์ของมูลค่าตลาดตามจำนวนหุ้นปัจจุบันของบริษัท
นั่นคือเหตุการณ์เรื่องการเข้าถึง มันปลดข้อกำหนดที่ผู้ปล่อยสินเชื่อต้องขออนุญาตเป็นลายลักษณ์อักษรก่อนส่งมอบสินเชื่อที่ให้คะแนนด้วย VantageScore ให้แก่สองหน่วยงาน มันไม่ได้เปลี่ยนต้นทุนของโมเดลใดเลย
9 กันยายน 2026: การประกาศอย่างเป็นทางการ
หน้านโยบายคะแนนเครดิตของ FHFA ลงวันที่การเปิดอย่างเป็นทางการไว้ที่ 9 กันยายน 2026 โดยอธิบายว่าเป็นการยกเลิกข้อกำหนดเรื่องการอนุมัติเป็นลายลักษณ์อักษรล่วงหน้า ถึงตอนนั้นคำสั่งมีอายุห้าวันแล้วและอยู่ในราคาเรียบร้อย FICO ปิดที่ 983.19 ดอลลาร์ในวันนั้น เพิ่มขึ้น 5.35% จาก 933.30
การที่หน่วยงานกำกับรื้ออุปสรรคทางปกครองข้อสุดท้ายต่อหน้าคู่แข่งอย่างเป็นทางการ แล้วหุ้นของเจ้าตลาดกลับขึ้นในวันเดียวกัน คือจุดข้อมูลที่บอกอะไรมากที่สุดในลำดับเหตุการณ์ทั้งหมดนี้ ตลาดได้ข้อสรุปไปก่อนแล้วว่าการเข้าถึงไม่ใช่ข้อจำกัดที่ผูกมัด
28 กันยายน 2026: Rocket Mortgage ขยับก่อน
วันที่ 28 กันยายน 2026 Rocket Mortgage ประกาศว่า VantageScore 4.0 จะกลายเป็นโมเดลให้คะแนนเครดิตค่าตั้งต้นสำหรับสินเชื่อตรงถึงผู้บริโภคที่เข้าเกณฑ์ซึ่งส่งมอบให้ Fannie Mae หรือ Freddie Mac รวมถึงสินเชื่อ VA และสินเชื่อบ้านอื่นที่เข้าเกณฑ์ เริ่มตั้งแต่ไตรมาสที่สี่ของปี 2026 บริษัทระบุว่าการตัดสินใจนี้เกิดหลังการทดสอบราวสี่เดือนกับรายงานเครดิตประมาณ 1.4 ล้านฉบับที่ดึงด้วยทั้งสองโมเดลในปี 2026 และผู้กู้ที่ประหยัดได้ประหยัดเฉลี่ย 1,600 ดอลลาร์ ณ วันปิดสัญญา
Rocket ยังเปิดเผยด้วยว่าอะไรยังอยู่กับ FICO ได้แก่ สินเชื่อบ้านเพื่อการลงทุนและบ้านหลังที่สอง ผลิตภัณฑ์กู้โดยใช้มูลค่าบ้าน สินเชื่อ FHA และสินเชื่อจัมโบ้ ช่องทางนายหน้า Rocket Pro จะให้ทั้งสองคะแนน ข้อยกเว้นเหล่านี้สำคัญและจะกล่าวถึงต่อไปข้างล่าง
FICO ปิดที่ 840.89 ดอลลาร์ในวันที่ 28 กันยายน ลดลง 2.57%
29 กันยายน 2026: ตารางราคา
ในวันทำการถัดมา FHFA เผยแพร่การปรับค่าธรรมเนียมล่วงหน้าที่ทำให้ราคาระหว่าง Classic FICO กับ VantageScore 4.0 เท่ากัน FICO เปิดที่ 668.08 ดอลลาร์เทียบกับราคาปิดก่อนหน้า 840.89 ลงไปต่ำสุดถึง 595.19 และปิดที่ 617.87 คือลดลง 26.52% ด้วยปริมาณซื้อขาย 4,914,500 หุ้น ราวสิบสองเท่าของ 394,300 หุ้นในวันก่อนหน้า วันถัดมาหุ้นลงอีก 4.11% เหลือ 592.47 แตะ 586.05 ซึ่งยังเป็นจุดต่ำสุดในรอบ 52 สัปดาห์
ตลอดสองวันทำการนั้น มูลค่าตลาดของ FICO ลดจากราว 18.16 พันล้านดอลลาร์เหลือ 12.80 พันล้านดอลลาร์ คือลดลง 5.37 พันล้านดอลลาร์
1 ตุลาคม 2026: การลดกำลังคน
วันที่ 1 ตุลาคม 2026 ผู้บริหารของ FICO มีมติเดินหน้าแผนลดกำลังคน บริษัทเปิดเผยเรื่องนี้ห้าวันถัดมาในแบบ 8-K ที่ยื่นภายใต้ข้อ 2.05 ข้อความนี้ควรอ้างอิงให้ตรงตัว เพราะเป็นคำแถลงที่ชัดเจนที่สุดของผู้บริหารเกี่ยวกับภาพอนาคตที่พวกเขามอง
วันที่ 1 ตุลาคม 2026 ผู้บริหารของ Fair Isaac Corporation มีมติเดินหน้าแผนลดกำลังคน โดยลดจำนวนชั้นในองค์กร ทำให้โครงสร้างการดำเนินงานเรียบง่ายขึ้น ปรับกระบวนการและเครื่องมือให้เหมาะสม และผนวกการพัฒนาผลิตภัณฑ์ที่ขับเคลื่อนด้วย AI แผนนี้เกี่ยวข้องกับการยกเลิกตำแหน่งประมาณ 15% ทั่วทั้งบริษัท
พนักงานที่ได้รับผลกระทบเริ่มได้รับแจ้งตั้งแต่สัปดาห์ของวันที่ 5 ตุลาคม คาดว่าแผนจะเสร็จสิ้นเป็นส่วนใหญ่ภายในสิ้นไตรมาสที่สามของปีบัญชี 2027 โดยมีค่าใช้จ่ายก่อนภาษีรวมราว 27.0 ล้านดอลลาร์ ในไตรมาสที่สี่ของปีบัญชี 2026 ซึ่งแทบทั้งหมดจะเป็นเงินสดจ่ายออก
หุ้น FICO ปรับขึ้น 11.69% ในวันที่ 1 ตุลาคม ไปที่ 661.75 ดอลลาร์
การอ่านที่ลำดับเหตุการณ์บังคับให้ต้องยอมรับ
วางเหตุการณ์ทั้งห้านี้เรียงกัน แล้วเรื่องเล่าที่ต่างจากข่าวส่วนใหญ่ก็จะปรากฏ การเด้งขึ้นวันที่ 1 ตุลาคมไม่ใช่การที่นักลงทุนตัดสินว่าภัยคุกคามถูกขยายเกินจริง มันตรงกันพอดีกับการที่ผู้บริหารให้คำมั่นว่าจะตัดตำแหน่งของบริษัท 15% อย่างถาวร สองสิ่งนี้ไม่ใช่สัญญาณตรงข้าม แต่เป็นสัญญาณเดียวกันที่อ่านจากสองด้าน ตลาดกำลังตีราคาอนาคตที่อัตรากำไรต่ำลง ผู้บริหารกำลังปรับขนาดบริษัทให้เข้ากับอนาคตนั้น
| วันที่ | เหตุการณ์ | ราคาปิด FICO | การเคลื่อนไหวในวัน | การเปลี่ยนแปลงมูลค่าตลาด |
|---|---|---|---|---|
| 3 ก.ย. 2026 | ราคาปิดก่อนหน้า | 1,118.93 ดอลลาร์ | — | — |
| 4 ก.ย. 2026 | พัลตีสั่งให้สองหน่วยงานเปิด VantageScore 4.0 แก่ผู้ปล่อยสินเชื่อทุกราย | 932.26 ดอลลาร์ | −16.68% | −4.03 พันล้านดอลลาร์ |
| 9 ก.ย. 2026 | FHFA ประกาศการเปิดอย่างเป็นทางการ | 983.19 ดอลลาร์ | +5.35% | +1.08 พันล้านดอลลาร์ |
| 28 ก.ย. 2026 | Rocket Mortgage ประกาศใช้ VantageScore 4.0 เป็นค่าตั้งต้น | 840.89 ดอลลาร์ | −2.57% | −0.48 พันล้านดอลลาร์ |
| 29 ก.ย. 2026 | FHFA ปรับตารางค่าธรรมเนียมล่วงหน้าระหว่างโมเดลให้เท่ากัน | 617.87 ดอลลาร์ | −26.52% | −4.82 พันล้านดอลลาร์ |
| 30 ก.ย. 2026 | ลดความเสี่ยงต่อเนื่อง จุดต่ำสุด 52 สัปดาห์ 586.05 ดอลลาร์ระหว่างวัน | 592.47 ดอลลาร์ | −4.11% | −0.55 พันล้านดอลลาร์ |
| 1 ต.ค. 2026 | FICO มีมติลดกำลังคนราว 15% | 661.75 ดอลลาร์ | +11.69% | +1.50 พันล้านดอลลาร์ |
| 12 ต.ค. 2026 | ราคาปิดล่าสุด | 740.00 ดอลลาร์ | +10.85% | +1.56 พันล้านดอลลาร์ |
การเปลี่ยนแปลงมูลค่าตลาดคำนวณบนหุ้นที่ออกจำหน่ายแล้ว 21,597,635 หุ้น ซึ่งเป็นตัวเลขบนหน้าปกของแบบ 10-Q ไตรมาสที่สามของปีบัญชี 2026 ของ FICO ณ วันที่ 17 กรกฎาคม 2026
บันทึกการแจ้งเตือนของ FHFA: ทุกหมุดหมาย พร้อมราคา
FHFA ปรับปรุงกรอบคะแนนเครดิตสำหรับสินเชื่อบ้านตามเกณฑ์มาตรฐาน ให้ทันสมัยมาตั้งแต่มาตรา 310 ของกฎหมาย Economic Growth, Regulatory Relief, and Consumer Protection Act มีผลบังคับใช้ในปี 2018 ทุกหมุดหมายสำคัญนับแต่นั้นถูกเผยแพร่พร้อมวันที่บนหน้านโยบายสาธารณะ นั่นทำให้สร้างสิ่งที่ปกติไม่มีอยู่ได้ คือบันทึกครบถ้วนของการแจ้งเตือนจากหน่วยงานกำกับเทียบกับปฏิกิริยาของตลาด
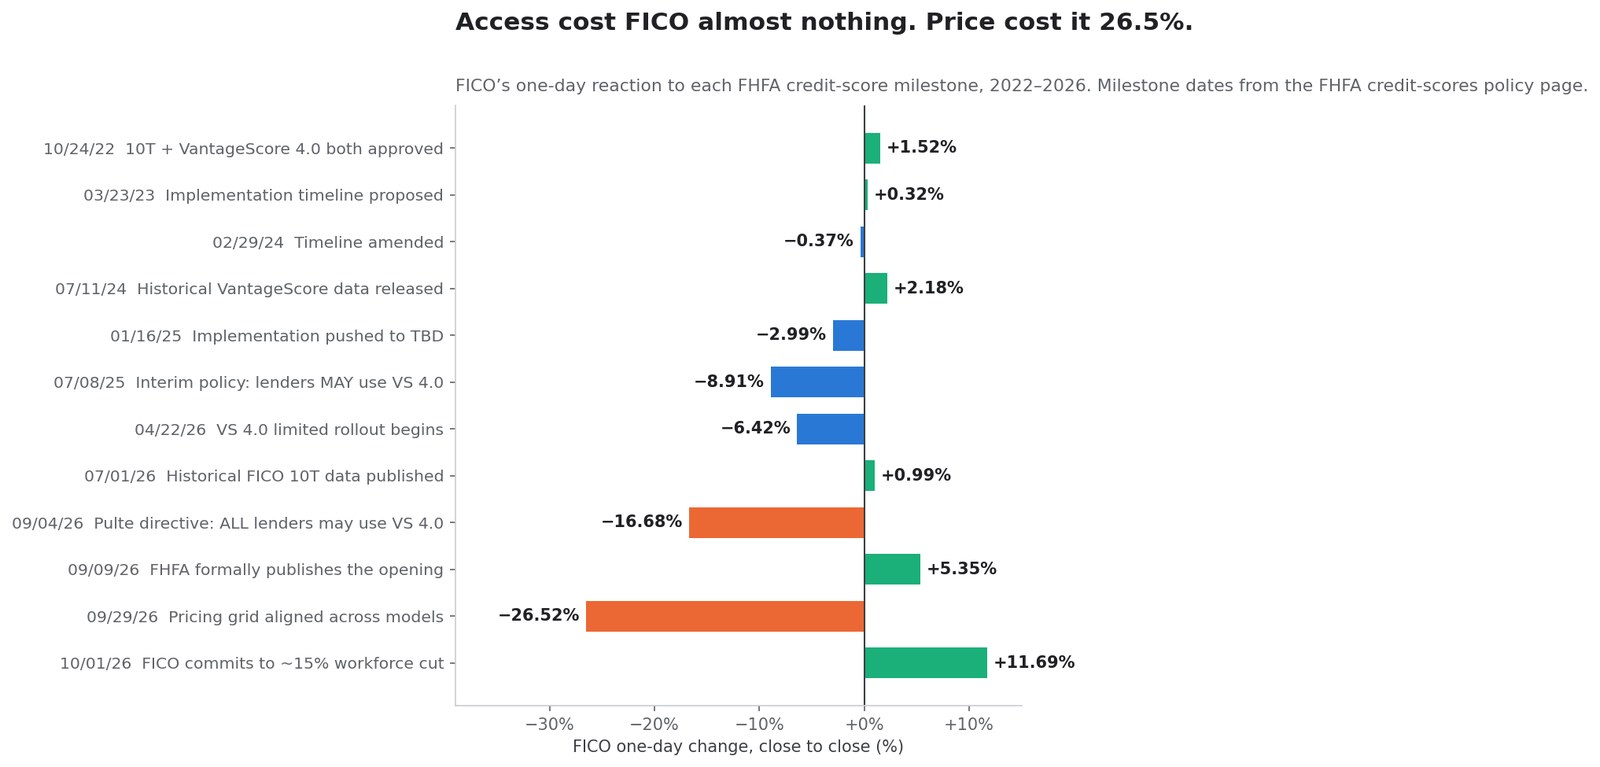
บันทึก
| หมุดหมายของ FHFA | วันที่ | เปลี่ยนอะไร | การเคลื่อนไหวในวันของ FICO |
|---|---|---|---|
| FICO 10T และ VantageScore 4.0 ผ่านการตรวจสอบและอนุมัติ | 24 ต.ค. 2022 | ทั้งสองโมเดลผ่านเกณฑ์สำหรับการใช้งานที่เป็นไปได้โดยสองหน่วยงาน | +1.52% |
| อัปเดตการนำไปปฏิบัติและกรอบเวลาที่เสนอ | 23 มี.ค. 2023 | เผยแพร่ลำดับขั้นตอน | +0.32% |
| แก้ไขกรอบเวลา เร่งข้อมูล VantageScore | 29 ก.พ. 2024 | ผูก bi-merge เข้ากับการเปลี่ยนผ่านจาก Classic FICO | −0.37% |
| เผยแพร่คะแนน VantageScore 4.0 ย้อนหลัง | 11 ก.ค. 2024 | ผู้ปล่อยสินเชื่อทดสอบคู่แข่งย้อนหลังได้ | +2.18% |
| เลื่อนการนำไปปฏิบัติจากไตรมาส 4 ปี 2025 เป็นวันที่ยังไม่กำหนด | 16 ม.ค. 2025 | ความล่าช้า | −2.99% |
| นโยบายชั่วคราว: ผู้ปล่อยสินเชื่อใช้ VantageScore 4.0 ได้ | 8 ก.ค. 2025 | สิทธิผูกขาดสิ้นสุดอย่างเป็นทางการ | −8.91% |
| เริ่มใช้ VantageScore 4.0 แบบจำกัด เพิ่ม 10T ใน Selling Guides | 22 เม.ย. 2026 | ช่องทางปฏิบัติแรกสำหรับการเปลี่ยนมาใช้ | −6.42% |
| เผยแพร่ข้อมูล FICO 10T ย้อนหลัง (เม.ย. 2013 – ก.ย. 2025) | 1 ก.ค. 2026 | สนับสนุนการอนุมัติ 10T ในอนาคต | +0.99% |
| เปิด VantageScore 4.0 แก่ผู้ปล่อยสินเชื่อที่อนุมัติแล้วทุกราย | 9 ก.ย. 2026 | ไม่ต้องขออนุมัติเป็นลายลักษณ์อักษรล่วงหน้าอีก | +5.35% |
| ปรับค่าธรรมเนียมล่วงหน้าระหว่างโมเดลที่อนุมัติให้เท่ากัน | 30 ก.ย. 2026 | ยกเลิกบทลงโทษทางเศรษฐกิจของการเปลี่ยนโมเดล | −26.52% |
วันที่ของหมุดหมายเป็นไปตามที่เผยแพร่บนหน้านโยบายคะแนนเครดิตของ FHFA ปรับปรุงล่าสุดเมื่อ 2 ตุลาคม 2026 การปรับค่าธรรมเนียมวันที่ 30 กันยายนสะท้อนในการซื้อขายวันที่ 29 กันยายน ปฏิกิริยาตลาดจึงลงวันที่ตามวันทำการที่มันเกิดขึ้น
บันทึกนี้บอกอะไร
อ่านคอลัมน์ขวาสุดเป็นชุดตัวเลขชุดเดียว แล้วข้อเท็จจริงสามข้อจะหลีกเลี่ยงไม่ได้
ข้อแรก FICO 10T ได้รับอนุมัติมาสี่ปีแล้วและยังส่งมอบไม่ได้ วันที่ 24 ตุลาคม 2022 FHFA ตรวจสอบและอนุมัติ FICO 10T กับ VantageScore 4.0 ในวันเดียวกัน ณ การปรับปรุงหน้านโยบายวันที่ 2 ตุลาคม 2026 VantageScore 4.0 พร้อมใช้งานสำหรับผู้ปล่อยสินเชื่อที่อนุมัติแล้วทุกราย ขณะที่ FICO 10T ยังไม่เข้าเกณฑ์สำหรับการส่งมอบในปัจจุบัน สี่ปีของสถานะทางกฎระเบียบที่เท่าเทียมกันให้ผลเป็นโมเดลที่ส่งมอบแล้วหนึ่งโมเดลและอีกโมเดลที่ยังไม่ได้ นี่ไม่ใช่รายละเอียดเล็กน้อย เพราะข้อโต้แย้งฝ่ายบวกทั้งหมดของ FICO วางอยู่บนการมาถึงของ 10T ในที่สุด และบันทึกแสดงสี่ปีของการไม่มาถึง
ข้อสอง ตลาดย่อยทุกการแจ้งเตือนเชิงโครงสร้างได้หมด และมาตีราคาใหม่ที่การแจ้งเตื่อนเรื่องราคา หมุดหมายเก้าข้อเรื่องการเข้าถึง การอนุมัติ ข้อมูล และกรอบเวลา ระหว่างตุลาคม 2022 ถึงกันยายน 2026 ให้ผลรวมการเคลื่อนไหวรายวันราว −8.3 จุดเปอร์เซ็นต์ตลอดเก้าวันทำการ กระจายอยู่เกือบสี่ปี ส่วนหมุดหมายเรื่องราคาเพียงหมุดเดียวให้ −26.52% ในวันเดียว
ข้อสาม การลดลงสองครั้งที่ใหญ่ที่สุดในลำดับทั้งหมดล้วนเกี่ยวกับเงิน ไม่ใช่การอนุญาต ลบ 16.68% ในวันที่ 4 กันยายน เมื่อคำสั่งของพัลตีคุกคามปริมาณคะแนนสินเชื่อบ้าน ลบ 26.52% ในวันที่ 29 กันยายน เมื่อตารางค่าธรรมเนียมคุกคามราคา ตรงกันข้าม หมุดหมายหกข้อที่ครอบคลุมการตรวจสอบ การอนุมัติ การเผยแพร่ข้อมูล และลำดับกรอบเวลา ไม่เคยทำให้หุ้นเคลื่อนไหวเกินสามเปอร์เซ็นต์ไปทางใดเลย
ทำไมการเข้าถึงไม่เคยเป็นข้อจำกัดที่ผูกมัด
นี่ไม่ใช่ความไร้เหตุผลของตลาด แต่สะท้อนบางอย่างที่เป็นจริงเชิงโครงสร้างเกี่ยวกับการกระจายคะแนนเครดิต
ผู้ปล่อยสินเชื่อไม่เปลี่ยนโมเดลให้คะแนนเพียงเพราะโมเดลหนึ่งได้รับอนุญาต เขาเปลี่ยนเมื่อการเปลี่ยนนั้นคุ้ม การแทนที่โมเดลคะแนนต้องใช้การทดสอบย้อนหลังกับผลการชำระหนี้ในอดีต การปรับเทียบเกณฑ์อนุมัติใหม่ การเขียนรหัสเหตุผลการปฏิเสธใหม่ การตรวจสอบซ้ำภายใต้นโยบายบริหารความเสี่ยงของโมเดล การฝึกอบรมพนักงานใหม่ และการปรับระบบพิจารณาสินเชื่ออัตโนมัติ เหล่านี้คือต้นทุนจริง และจ่ายครั้งเดียว ส่วนส่วนต่างค่าธรรมเนียมต่อคะแนนนั้นจ่ายในทุกสินเชื่อ ตลอดไป
ตราบใดที่การใช้ VantageScore 4.0 ยังมีบทลงโทษค่าธรรมเนียมล่วงหน้า ณ การส่งมอบ ต้นทุนการเปลี่ยนครั้งเดียวก็อยู่ข้างหนึ่งของตาชั่ง และการประหยัดซ้ำ ๆ ที่ถูกกดไว้อยู่อีกข้าง ยกบทลงโทษออกไป แล้วคณิตศาสตร์ก็พลิกกลับ ต้นทุนการเปลี่ยนถูกเฉลี่ยทบกับความได้เปรียบด้านค่าธรรมเนียมที่ถาวรและสะสม นั่นคือสิ่งที่วันที่ 30 กันยายน 2026 ทำ และนั่นคือเหตุผลที่การแจ้งเตือนเรื่องราคาเพียงครั้งเดียวมีค่าราวสามเท่าของการแจ้งเตือนเรื่องการเข้าถึงที่ใหญ่ที่สุดในบันทึก
บันไดราคาคะแนน: จาก 0.60 สู่ 10.00 ดอลลาร์ในสี่ปี
การขึ้นราคาที่กระตุ้นหน่วยงานกำกับเป็นเรื่องสาธารณะ และมีการรายงานในทุกขั้นตอน เมื่อรวบรวมไว้ที่เดียว มันคือตารางที่สำคัญที่สุดในบทความนี้
บันได
| ปีราคา | ค่าสิทธิของ FICO ต่อคะแนนการขอสินเชื่อบ้าน | โครงสร้าง | กี่เท่าของปี 2022 |
|---|---|---|---|
| ถึงปี 2022 | 0.60 ดอลลาร์ต่อคะแนน | คงที่ ไม่เปลี่ยนมาหลายปี | 1.0× |
| 2023 | 0.60 – 2.75 ดอลลาร์ต่อคะแนน | แบ่งขั้นตามปริมาณของผู้ปล่อยสินเชื่อ | สูงสุด 4.6× |
| 2024 | 3.50 ดอลลาร์ต่อคะแนน | คงที่สำหรับทุกราย ยกเลิกการแบ่งขั้น | 5.8× |
| 2025 | 4.95 ดอลลาร์ต่อคะแนน | คงที่ แจ้งเครดิตบูโรเมื่อ 30 ต.ค. 2024 | 8.3× |
| 2026 | 10.00 ดอลลาร์ต่อคะแนน | ทางเลือกคิดเฉพาะต่อคะแนน | 16.7× |
ฐาน 0.60 ดอลลาร์และตัวเลข 10.00 ดอลลาร์ของปี 2026 ถูกอ้างถึงทั้งคู่ในจดหมายส่งเรื่องของวุฒิสมาชิกจอช ฮอว์ลีย์ เดือนมีนาคม 2026 ส่วนขั้น 3.50 และ 4.95 ดอลลาร์มีการรายงานในเวลานั้น หน้า Mortgage Direct License Program ของ FICO เองอธิบายตัวเลข 10.00 ดอลลาร์ว่าเป็นราคาเฉลี่ยของเครดิตบูโรในปี 2025 ไม่ใช่ค่าสิทธิของตัวเอง ซึ่งเป็นข้อโต้แย้งเรื่องการตีกรอบที่จะกล่าวถึงด้านล่าง
ข้อโต้แย้งเรื่องตัวเลข 10 ดอลลาร์
มีสองวิธีที่ซื่อตรงในการอธิบายตัวเลข 10 ดอลลาร์ และความต่างนั้นสำคัญ
การตีกรอบของ FICO สิบดอลลาร์คือจำนวนที่ผู้ขายต่อแบบ รายงานรวมสามสำนัก (tri-merge) จ่ายให้เครดิตบูโรเพื่อซื้อคะแนน FICO หนึ่งคะแนน รวมส่วนบวกของบูโรแล้ว FICO ให้เหตุผลว่าการให้สิทธิโดยตรงช่วยตัดชั้นส่วนบวกนั้นออก ผู้ปล่อยสินเชื่อในโมเดลผลงานจ่ายให้ FICO 4.95 ดอลลาร์ ซึ่ง FICO เรียกว่าเป็นการลดค่าธรรมเนียมเฉลี่ยต่อคะแนนที่ไหลเข้าสู่ผู้ขายต่อราว 50%
การตีกรอบของวุฒิสภา จดหมายของวุฒิสมาชิกฮอว์ลีย์อธิบายว่าราคาขายส่งต่อคะแนนเพิ่มจาก 0.60 เป็น 10 ดอลลาร์ในห้าปี โดยขั้นของปี 2026 จาก 4.95 เป็น 10 ดอลลาร์เพิ่มต้นทุนให้อุตสาหกรรมราว 500 ล้านดอลลาร์ต่อปี เขาอ้างอัตรากำไรจากการดำเนินงาน 88% เป็นหลักฐานของตลาดที่ไม่มีการแข่งขัน และขอให้แอนดรูว์ เฟอร์กูสัน ประธาน FTC เปิดการสอบสวน หลังเคยขอให้ฝ่ายต่อต้านการผูกขาดของกระทรวงยุติธรรมทำเช่นนั้นมาแล้วสองครั้ง
คำอธิบายทั้งสองเป็นจริงพร้อมกันได้ เพราะวัดคนละจุดในห่วงโซ่การกระจาย สิ่งที่ไม่มีใครโต้แย้งคือทิศทางและขนาด ไม่ว่าจะวัดชั้นไหน ต้นทุนของคะแนนสินเชื่อบ้าน FICO เพิ่มขึ้นมากกว่าหนึ่งเท่าตัวของอันดับขนาดในสี่ปี ในตลาดที่ผู้ซื้อไม่มีทางเลือกอื่น
ตัวเลขอัตรากำไรที่ขยับผิดทาง
ตัวเลข 88% ของฮอว์ลีย์ไม่ใช่การประมาณของผู้วิจารณ์ มันคืออัตรากำไรจากการดำเนินงานของส่วนงาน Scores ที่ FICO เปิดเผยเองสำหรับเก้าเดือนที่สิ้นสุด 30 มิถุนายน 2025 ตามที่รายงานในหมายเหตุรายส่วนงาน
ในเก้าเดือนที่สิ้นสุด 30 มิถุนายน 2026 ซึ่งเป็นช่วงหลังการส่งเรื่อง อัตรากำไรนั้นเพิ่มเป็น 90.2% เฉพาะไตรมาสมิถุนายน 2026 เพียงไตรมาสเดียวก็แตะ 90.8% และ 10-Q ของ FICO ระบุเหตุผลด้วยถ้อยคำของตัวเองว่า การเพิ่มขึ้นนั้น "มีสาเหตุหลักจากรายได้คะแนนแบบธุรกิจต่อธุรกิจที่สูงขึ้น ซึ่งขับเคลื่อนโดยราคาต่อหน่วยของคะแนนการขอสินเชื่อบ้านที่สูงขึ้น"
บริษัทที่เผชิญการส่งเรื่องเรื่องการผูกขาดจากราคาของตัวเอง กลับเพิ่มอัตรากำไรอีกสองจุด บอกกับ SEC ว่าเหตุผลคือการขึ้นราคา และเพิ่มคาดการณ์ทั้งปี สามเดือนต่อมา หน่วยงานกำกับก็ปรับตารางค่าธรรมเนียมให้เท่ากัน
บันไดนี้พาไปที่ไหน
นี่คือห่วงโซ่เหตุและผล ระบุอย่างชัดเจนและมีแหล่งอ้างอิงในทุกข้อ
- FICO ขึ้นค่าสิทธิของคะแนนสินเชื่อบ้านราว 16.7 เท่าในสี่ปี
- การขึ้นนั้นดันรายได้ Scores ขึ้น 44.5% ในเก้าเดือนแรกของปีบัญชี 2026 และยกอัตรากำไรของส่วนงานขึ้นเป็น 90.2% ตามคำวิเคราะห์ของผู้บริหาร FICO เอง
- การขึ้นราคาสร้างช่องว่างทางเศรษฐกิจมากพอให้ Equifax ตั้งราคา VantageScore 4.0 ที่ 4.50 ดอลลาร์และให้คำมั่นว่าจะคงราคานี้สองปี
- การขึ้นราคาเดียวกันนี้ก่อให้เกิดการส่งเรื่องของวุฒิสภาไปยังกระทรวงยุติธรรมและ FTC
- FHFA ปรับตารางค่าธรรมเนียมล่วงหน้าให้เท่ากัน ยกเลิกบทลงโทษ ณ การส่งมอบสำหรับโมเดลที่ถูกกว่า
- หุ้น FICO ร่วง 60.2% จากจุดสูงสุดในรอบ 52 สัปดาห์ และผู้บริหารมีมติยกเลิกตำแหน่ง 15%
แต่ละขั้นตรวจสอบได้อย่างอิสระ เมื่อรวมกัน มันอธิบายบริษัทที่หาเงินจากสิทธิพิเศษที่ได้รับการคุ้มครองอย่างหนักหน่วงจนกระทั่งสนับสนุนทุน ยั่วยุ และท้ายที่สุดก็ทำให้คู่แข่งของตัวเองมีความชอบธรรม
การให้คะแนนสินเชื่อ ตามเกณฑ์มาตรฐาน หนึ่งรายมีต้นทุนเท่าใดจริง ๆ
ราคาพาดหัวต่อคะแนนไม่ใช่สิ่งที่ผู้ปล่อยสินเชื่อจ่ายจริง การเข้าใจตำแหน่งการแข่งขันที่แท้จริงต้องคำนวณต้นทุนบนธุรกรรมที่ครบถ้วน และตรงนี้เองที่โครงสร้างการให้สิทธิโดยตรงของ FICO ทำบางอย่างที่ละเอียดอ่อนซึ่งแทบไม่มีข่าวไหนคำนวณออกมา
ตารางอัตรา
ตามที่เผยแพร่บนหน้า Mortgage Direct License Program ของ FICO
- Classic FICO โมเดลผลงาน: ค่าสิทธิ 4.95 ดอลลาร์ต่อคะแนน บวกค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว 33 ดอลลาร์ต่อผู้กู้หนึ่งคนต่อหนึ่งคะแนน เรียกเก็บเมื่อสินเชื่อที่ให้คะแนนด้วย FICO ปิดสัญญา
- Classic FICO โมเดลคิดเฉพาะต่อคะแนน: 10.00 ดอลลาร์ต่อคะแนน จ่ายให้ผู้ขายต่อแบบ รายงานรวมสามสำนัก โดยไม่มีค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว FICO อธิบายว่าเทียบเท่าราคาเฉลี่ยของเครดิตบูโรในปี 2025
- FICO Score 10T โมเดลผลงานแบบเดี่ยว: 0.99 ดอลลาร์ต่อคะแนน พร้อมค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว 65 ดอลลาร์ต่อผู้กู้หนึ่งคน
- FICO Score 10T แถมมากับ Classic FICO: ฟรี ไม่มีค่าธรรมเนียมสินเชื่อที่อนุมัติแล้วเพิ่มเติม
และจากฝั่งคู่แข่ง Equifax ประกาศคะแนนเครดิตสินเชื่อบ้าน VantageScore 4.0 ที่ 4.50 ดอลลาร์ต่อคะแนน โดยมาร์ก เบกอร์ ซีอีโอ ให้คำมั่นว่าจะคงราคานี้สองปี จนถึงสิ้นปี 2027 Equifax อธิบายว่าราคาของตนต่ำกว่าราคา 10 ดอลลาร์ของ FICO สำหรับปี 2026 เกิน 50%
คณิตศาสตร์ของสินเชื่อที่ปิดแล้ว
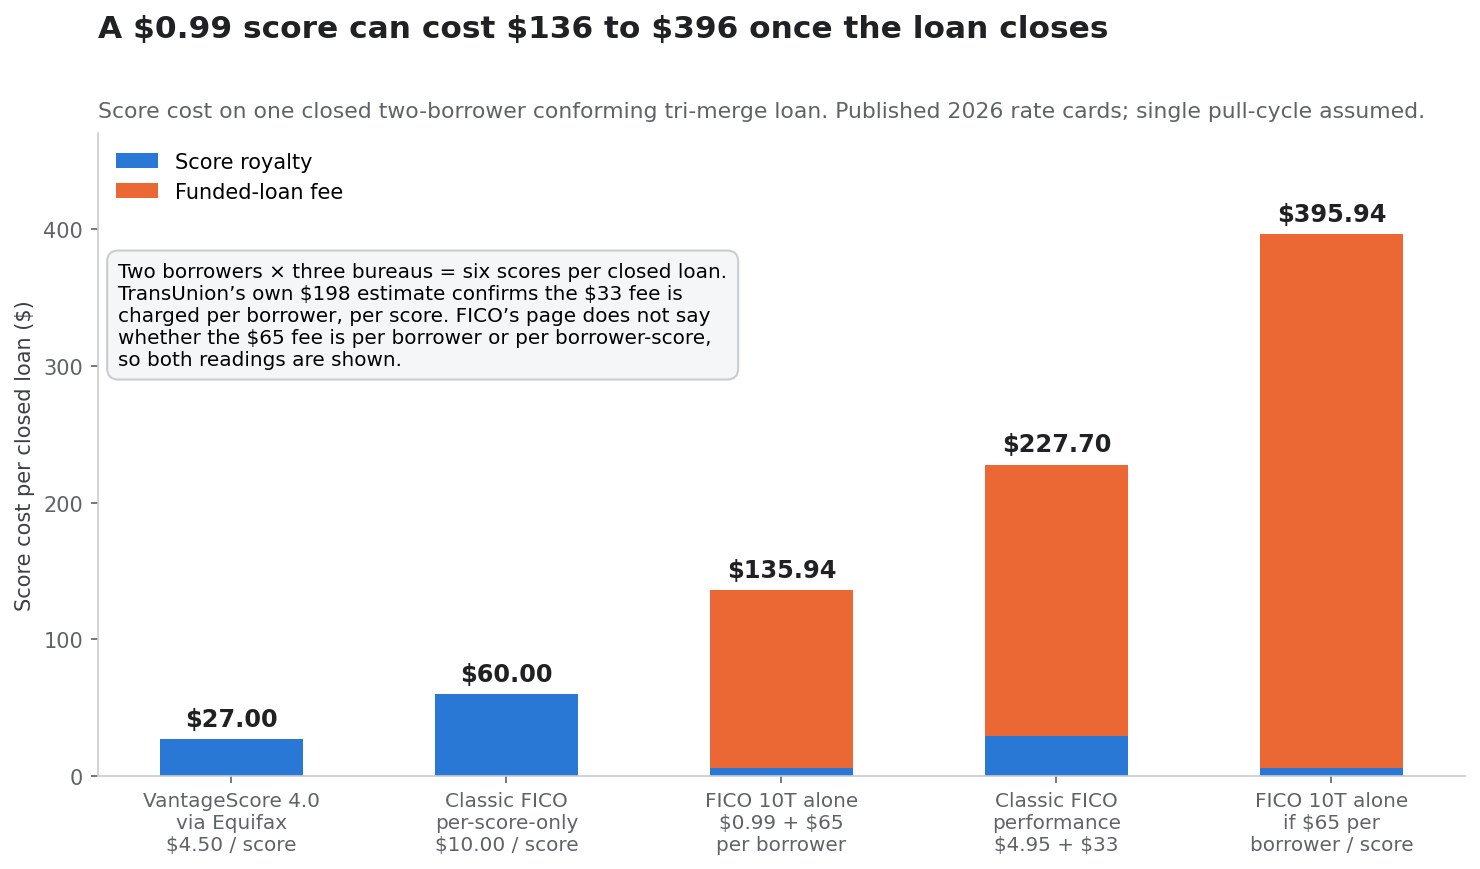
รายงานรวมสามสำนัก ตามเกณฑ์มาตรฐาน ดึงคะแนนหนึ่งคะแนนจากแต่ละบูโรในสามบูโรระดับชาติ คำขอที่มีผู้กู้สองคนจึงสร้างหกคะแนนต่อหนึ่งรอบการดึง สมมติว่ามีรอบการดึงเดียวและสินเชื่อปิดหนึ่งราย
| ทางเลือก | ค่าสิทธิของคะแนน | ค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว | รวมต่อสินเชื่อหนึ่งรายที่ปิด |
|---|---|---|---|
| VantageScore 4.0 ผ่าน Equifax 4.50 ดอลลาร์ | 27.00 ดอลลาร์ | 0.00 ดอลลาร์ | 27.00 ดอลลาร์ |
| Classic FICO คิดเฉพาะต่อคะแนน 10.00 ดอลลาร์ | 60.00 ดอลลาร์ | 0.00 ดอลลาร์ | 60.00 ดอลลาร์ |
| FICO Score 10T แบบเดี่ยว 0.99 + 65 ดอลลาร์ต่อผู้กู้ | 5.94 ดอลลาร์ | 130.00 ดอลลาร์ | 135.94 ดอลลาร์ |
| Classic FICO ผลงาน 4.95 + 33 ดอลลาร์ต่อผู้กู้ต่อคะแนน | 29.70 ดอลลาร์ | 198.00 ดอลลาร์ | 227.70 ดอลลาร์ |
| FICO Score 10T แบบเดี่ยว หาก 65 ดอลลาร์คิดต่อผู้กู้ต่อคะแนน | 5.94 ดอลลาร์ | 390.00 ดอลลาร์ | 395.94 ดอลลาร์ |
บรรทัด 198 ดอลลาร์ไม่ใช่การสมมติ TransUnion เรียกค่าธรรมเนียมสินเชื่อที่อนุมัติแล้วอย่างเปิดเผยว่าเป็น "ค่าปรับ" และประเมินไว้ที่ 198 ดอลลาร์สำหรับคู่สามีภรรยาที่ซื้อบ้าน ซึ่งเท่ากับผู้กู้สองคน × สามคะแนน × 33 ดอลลาร์พอดี นั่นยืนยันว่าค่าธรรมเนียม 33 ดอลลาร์เรียกเก็บต่อผู้กู้ต่อคะแนน และยึดตารางทั้งตารางไว้
หน้าโครงการของ FICO ไม่ได้ระบุว่าค่าธรรมเนียม 65 ดอลลาร์ที่พ่วงกับทางเลือก 0.99 ดอลลาร์ของ 10T คิดต่อผู้กู้หรือต่อผู้กู้ต่อคะแนน จึงแสดงทั้งสองการตีความ ไม่ว่าจะตีความแบบใด เศรษฐศาสตร์ก็ชี้ไปทางเดียวกัน
ทำไมพาดหัว 0.99 ดอลลาร์จึงไม่ใช่การลดราคา
โครงการให้สิทธิโดยตรงมักถูกอธิบายว่าเป็นการที่ FICO ลดราคาเพื่อแข่งขัน แต่บนสินเชื่อที่ปิดแล้ว ทางเลือกพาดหัวกลับให้ผลตรงข้าม
คะแนนราคา 0.99 ดอลลาร์ถูกกว่าคะแนนราคา 10.00 ดอลลาร์อยู่ 90% แต่การพ่วงค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว 65 ดอลลาร์ต่อผู้กู้ เปลี่ยนธุรกรรม 60 ดอลลาร์ให้กลายเป็นธุรกรรม 136 ถึง 396 ดอลลาร์ ทางเลือกที่ถูกที่สุดจริง ๆ ของ FICO ยังคงเป็นโมเดลคงที่ต่อคะแนนแบบเดิมที่ 60 ดอลลาร์ และแม้แต่ทางเลือกนั้นก็ยังเป็น 2.2 เท่าของ 27 ดอลลาร์ที่สินเชื่อรายเดียวกันต้องจ่ายหากใช้ VantageScore 4.0 ที่ราคาของ Equifax
อาวุธการแข่งขันในโครงการนี้ไม่ใช่บรรทัด 0.99 ดอลลาร์เลย แต่คือแพ็กเกจ ซื้อ Classic FICO ที่ 4.95 ดอลลาร์พร้อมค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว แล้วได้ FICO Score 10T ฟรีโดยไม่มีค่าธรรมเนียมเพิ่ม นั่นเป็นแรงจูงใจจริง แต่มันจะมีความหมายก็ต่อเมื่อ 10T เข้าเกณฑ์การส่งมอบ ซึ่ง FHFA ระบุว่ายังไม่
โครงสร้างเปลี่ยนอะไรจริง ๆ
ตัดตัวเลขพาดหัวออก แล้วโครงการให้สิทธิโดยตรงทำสิ่งเชิงโครงสร้างอยู่อย่างเดียว คือย้ายส่วนหนึ่งของรายได้สินเชื่อบ้านของ FICO จากค่าธรรมเนียมต่อการพยายามไปเป็นค่าธรรมเนียมต่อการปิดสัญญา
นั่นไม่ใช่ความต่างแค่ผิวเผิน ภายใต้โมเดลต่อคะแนน FICO ได้เงินจากการดึงเครดิตทุกครั้ง รวมถึงการดึงเพื่อเปรียบเทียบ การตรวจคุณสมบัติเบื้องต้น การออกรายงานซ้ำ และคำขอที่ไม่เคยได้รับอนุมัติ ภายใต้โมเดลผลงาน ส่วนที่เป็นเงินก้อนใหญ่จะเก็บได้ก็ต่อเมื่อสินเชื่อปิดสัญญา ผลที่ตามมาคือรายได้สินเชื่อบ้านของ FICO ถูกผูกกับปริมาณการปล่อยสินเชื่อ แทนที่จะผูกกับกิจกรรมการยื่นคำขอ
สำหรับนักลงทุน เรื่องนี้มีสองคม ในตลาดปล่อยสินเชื่อที่แข็งแรง ค่าธรรมเนียมที่ถ่วงน้ำหนักด้วยการปิดสัญญาเก็บมูลค่าได้มากกว่าต่อสินเชื่อหนึ่งรายที่อนุมัติ ในตลาดที่อ่อนแอ มันกลับตัดเบาะรองด้านปริมาณที่กิจกรรมเปรียบเทียบเคยให้ไว้ อีกทั้งยังทำให้รายได้ Scores ของ FICO สัมพันธ์กับอัตราดอกเบี้ยสินเชื่อบ้านมากกว่าเดิมอย่างมีนัยสำคัญ ซึ่งเป็นความอ่อนไหวที่ไม่เคยมีตอนที่บริษัทเก็บ 0.60 ดอลลาร์ทุกครั้งที่ดึงเครดิต
ความไม่สมมาตรที่ทำให้เรื่องนี้เลี่ยงไม่ได้
การทดสอบของ Rocket พบว่าผู้กู้ที่ประหยัดได้ประหยัดเฉลี่ย 1,600 ดอลลาร์ ณ วันปิดสัญญา ค่าสิทธิทั้งหมดของ FICO บน รายงานรวมสามสำนัก ที่มีผู้กู้สองคน ในทางเลือกต่อคะแนนที่แพงที่สุดของปี 2026 อยู่ที่ 60 ดอลลาร์ ดังนั้นค่าสิทธิของคะแนนจึงเป็นราว 4% ของยอดประหยัดที่อ้างถึง ส่วนที่เหลือคือส่วนบวกของบูโร กำไรของผู้ขายต่อ ค่าออกรายงานซ้ำ และกองรายงานเครดิตส่วนอื่น ๆ
คำแก้ต่างที่ FICO ใช้มานาน ว่าค่าสิทธิของตนเป็นเพียงส่วนเล็ก ๆ ของต้นทุนการปิดสินเชื่อบ้านทั้งหมด เมื่อดูจากตัวเลขเหล่านี้ก็ถูกต้อง และนั่นแหละคือปัญหา
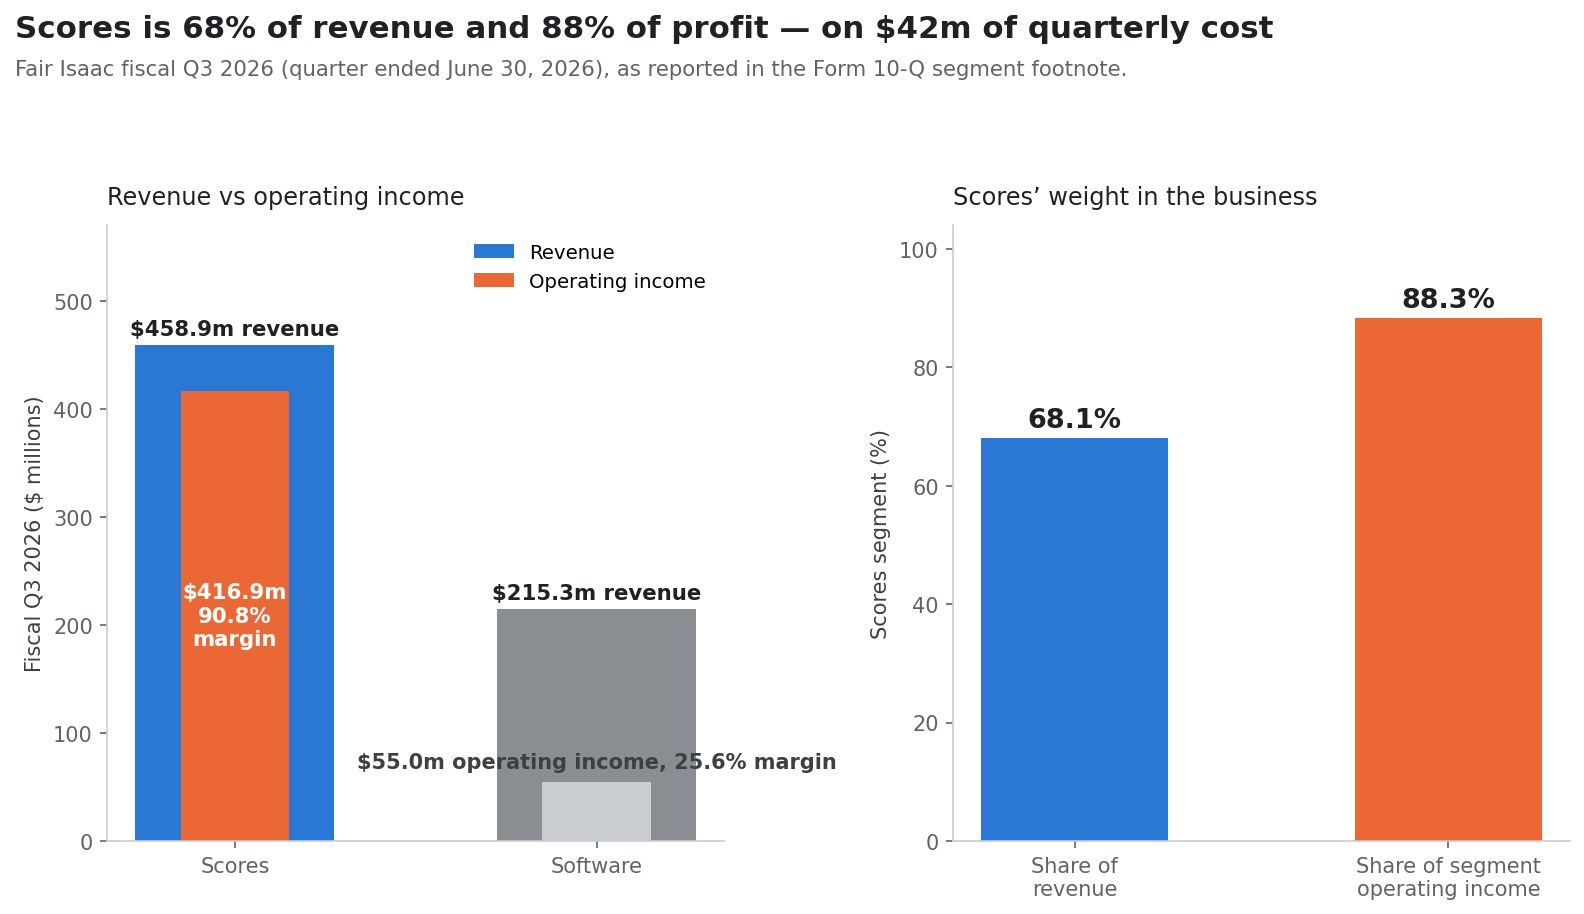
ค่าธรรมเนียมที่เล็กเกินกว่าผู้กู้จะสังเกตเห็นที่โต๊ะปิดสัญญา กลับใหญ่พอจะเป็นกำไรจากการดำเนินงานส่วนใหญ่ของบริษัทมูลค่า 16 พันล้านดอลลาร์ Scores คิดเป็น 68.1% ของรายได้ในไตรมาสมิถุนายน 2026 และ 88.3% ของกำไรจากการดำเนินงานรายส่วนงาน ค่าธรรมเนียมนี้ไม่สำคัญสำหรับผู้จ่ายและเป็นเรื่องความอยู่รอดสำหรับผู้รับ ความไม่สมมาตรรูปแบบนี้ย่อมแตกหักที่ราคาในที่สุด เพราะฝ่ายที่มองว่าไม่สำคัญไม่มีเหตุผลจะปกป้องมัน และฝ่ายที่มองว่าเป็นเรื่องความอยู่รอดก็หยุดขึ้นราคาไม่ได้
คณิตศาสตร์รายส่วนงาน: 68% ของรายได้ 88% ของกำไร
ทุกอย่างข้างต้นจะลงทุนได้ก็ต่อเมื่อคุณเข้าใจว่าสองส่วนงานหาเงินกันอย่างไรจริง ๆ หมายเหตุรายส่วนงานของ FICO ทำให้เรื่องนี้ชัดเจนผิดปกติ และความชัดเจนนั้นไม่น่าภูมิใจนัก
Scores: อัตรากำไร 90.8% บนต้นทุน 42 ล้านดอลลาร์ต่อไตรมาส
สำหรับไตรมาสที่สิ้นสุด 30 มิถุนายน 2026
| ไตรมาสที่สามของปีบัญชี 2026 | Scores | Software | รวม |
|---|---|---|---|
| รายได้ของส่วนงาน | 458,897 พันดอลลาร์ | 215,291 พันดอลลาร์ | 674,188 พันดอลลาร์ |
| ค่าใช้จ่ายดำเนินงานของส่วนงาน | (42,011) พันดอลลาร์ | (160,251) พันดอลลาร์ | (202,262) พันดอลลาร์ |
| กำไรจากการดำเนินงานของส่วนงาน | 416,886 พันดอลลาร์ | 55,040 พันดอลลาร์ | 471,926 พันดอลลาร์ |
| อัตรากำไรจากการดำเนินงานของส่วนงาน | 90.8% | 25.6% | 70.0% |
| สัดส่วนในรายได้รวม | 68.1% | 31.9% | 100% |
| สัดส่วนในกำไรจากการดำเนินงานรายส่วนงาน | 88.3% | 11.7% | 100% |
ค่าใช้จ่ายองค์กรที่ไม่ได้ปันส่วน 56,967 พันดอลลาร์ และค่าตอบแทนที่อิงหุ้นซึ่งไม่ได้ปันส่วน 52,331 พันดอลลาร์ ลดกำไรจากการดำเนินงานรายส่วนงาน 471,926 พันดอลลาร์ ลงเหลือกำไรจากการดำเนินงานรวมที่รายงานไว้ 362,628 พันดอลลาร์
ตัวเลขที่ควรหยุดคิดคือ 42,011 พันดอลลาร์ นั่นคือต้นทุนทางตรงและที่ปันส่วนทั้งหมดของการดำเนินธุรกิจที่สร้างรายได้ 458.9 ล้านดอลลาร์ในสามเดือน ในเชิงปฏิบัติการ ส่วนงาน Scores คือข้อตกลงให้สิทธิ โมเดลมีอยู่แล้ว บูโรเป็นผู้กระจาย และต้นทุนส่วนเพิ่มของคะแนนถัดไปใกล้ศูนย์
เรื่องนี้มีสองคม และคำวิจารณ์ส่วนใหญ่หยิบมาแค่คมเดียว
การอ่านแบบมองโลกในแง่ดี: ที่อัตรากำไร 90.8% FICO ไม่จำเป็นต้องรักษารายได้จากการให้คะแนนสินเชื่อบ้านไว้ทุกดอลลาร์เพื่อจะยังทำกำไรได้สูง แม้การตั้งค่ารายได้ใหม่อย่างรุนแรงก็ยังเหลือธุรกิจที่มีเศรษฐศาสตร์ดีเยี่ยมเชิงโครงสร้าง
การอ่านแบบคณิตศาสตร์: ที่อัตรากำไร 90.8% ไม่มีต้นทุนให้ตัดเมื่อรายได้ลดลง หนึ่งดอลลาร์ของรายได้ Scores ที่หายไปคือราวหนึ่งดอลลาร์ของกำไรจากการดำเนินงานที่หายไป ไม่มีฐานต้นทุนผันแปรให้ยืดหยุ่น ไม่มีเบาะรองอัตรากำไรขั้นต้น ไม่มีความสามารถในการขยายผลที่ทำงานย้อนกลับ ธุรกิจที่มีอัตรากำไร 25% รับมือรายได้ที่ลดลง 20% ด้วยการตัดต้นทุน ธุรกิจที่มีอัตรากำไร 91% ก็แค่ได้กำไรน้อยลง 20%
Software: การกระจายธุรกิจที่กำลังหดตัว
ข้อโต้แย้งฝ่ายบวกสำหรับ FICO หลังการพังทลายพิงอยู่กับส่วนงานซอฟต์แวร์ หมายเหตุรายส่วนงานทำให้มันยุ่งยากขึ้น
| ส่วนงาน Software | ไตรมาส 3 ปีบัญชี 2026 | ไตรมาส 3 ปีบัญชี 2025 | เปลี่ยนแปลง |
|---|---|---|---|
| รายได้ | 215,291 พันดอลลาร์ | 212,106 พันดอลลาร์ | +1.5% |
| ค่าใช้จ่ายดำเนินงานของส่วนงาน | (160,251) พันดอลลาร์ | (144,164) พันดอลลาร์ | +11.2% |
| กำไรจากการดำเนินงานของส่วนงาน | 55,040 พันดอลลาร์ | 67,942 พันดอลลาร์ | −19.0% |
| อัตรากำไรจากการดำเนินงานของส่วนงาน | 25.6% | 32.0% | −6.4 จุด |
รายได้ซอฟต์แวร์โต 1.5% ขณะที่กำไรจากการดำเนินงานของซอฟต์แวร์ลดลง 19.0% เพราะค่าใช้จ่ายดำเนินงานโต 11.2% สำหรับช่วงเก้าเดือน รูปแบบเดิมยังอยู่ รายได้ 639,420 พันดอลลาร์เทียบกับ 618,095 พันดอลลาร์ และกำไรจากการดำเนินงาน 176,248 พันดอลลาร์เทียบกับ 192,008 พันดอลลาร์ คือลดลง 8.2%
ตัวเลขแพลตฟอร์มที่ถูกอ้างถึงกันมากนั้นจริง แต่ไม่ครบ FICO รายงานว่า Software ARR เพิ่มขึ้น 10% เทียบปีต่อปี ณ 30 มิถุนายน 2026 ประกอบด้วย ARR ของแพลตฟอร์มที่เพิ่ม 62% และ ARR ที่ไม่ใช่แพลตฟอร์มซึ่งลดลง 17% อัตราการรักษาลูกค้าสุทธิเชิงเงินดอลลาร์อยู่ที่ 148% สำหรับซอฟต์แวร์แพลตฟอร์ม และ 82% สำหรับที่ไม่ใช่แพลตฟอร์ม รวมเป็น 109%
148% คือตัวเลขที่ปรากฏในบทวิเคราะห์ส่วนใหญ่ 109% คือตัวเลขที่อธิบายทั้งส่วนงาน บริษัทที่อยู่กลางการเปลี่ยนผ่านจากฐานติดตั้งในองค์กรที่หดตัวไปสู่แพลตฟอร์มคลาวด์ที่เติบโต ย่อมแสดงทั้งสองตัวเลขได้อย่างชอบธรรม แต่นักลงทุนที่ประเมินขนาดของการกระจายธุรกิจต้องใช้ตัวเลขรวม และการรักษาลูกค้าสุทธิ 109% พร้อมกำไรจากการดำเนินงานของส่วนงานที่ลดลง ไม่ใช่ธุรกิจที่ตอนนี้สามารถแทนที่สิทธิพิเศษที่มีอัตรากำไร 91% ได้
การกระจุกตัว พูดกันตรง ๆ
เมื่อแปลงตัวเลขเก้าเดือนเป็นรายปี ส่วนงาน Scores สร้างกำไรจากการดำเนินงานราว 1.49 พันล้านดอลลาร์ เทียบกับราว 0.23 พันล้านดอลลาร์จาก Software หากกำไรจากการดำเนินงานของ Scores ลดลงครึ่งหนึ่ง กำไรจากการดำเนินงานของ Software จะต้องเพิ่มจากราว 0.23 เป็นราว 0.98 พันล้านดอลลาร์ คือเพิ่มกว่าสี่เท่า เพียงเพื่อรักษายอดรวมให้คงที่
นั่นคือปัญหาการกระจุกตัว ไม่ใช่ว่า FICO เปราะบาง ธุรกิจที่ได้อัตรากำไร 90% บนมาตรฐานที่หยั่งรากลึกไม่เปราะบาง แต่คือเรื่องเล่าเรื่องการกระจายธุรกิจของบริษัทกับความเป็นจริงของกำไร ห่างกันถึงหกเท่า
บันทึกการซื้อหุ้นคืน: 3.05 พันล้านดอลลาร์ที่ 1,409 ดอลลาร์ต่อหุ้น
นี่คือส่วนของเรื่องที่หายไปโดยสิ้นเชิงจากการรายงานข่าวการพังทลาย และเป็นส่วนที่เปลี่ยนปัญหาด้านราคาให้กลายเป็นปัญหาด้านงบดุล
สามการอนุมัติในสิบสองเดือน
คณะกรรมการของ FICO อนุมัติโครงการซื้อหุ้นคืนต่อเนื่องสามโครงการภายในปีเดียว แต่ละโครงการแทนที่โครงการก่อนหน้าก่อนที่โครงการนั้นจะหมดอายุ
| วันที่ | โครงการ | วงเงินที่อนุมัติ | แทนที่ |
|---|---|---|---|
| มิถุนายน 2025 | โครงการมิถุนายน 2025 | 1.0 พันล้านดอลลาร์ | โครงการกรกฎาคม 2024 |
| กุมภาพันธ์ 2026 | โครงการกุมภาพันธ์ 2026 | 1.5 พันล้านดอลลาร์ | โครงการมิถุนายน 2025 |
| มิถุนายน 2026 | โครงการมิถุนายน 2026 | 2.0 พันล้านดอลลาร์ | โครงการกุมภาพันธ์ 2026 |
การขยายวงเงินแต่ละครั้งเปิดเผยไว้ใน 10-Q ของไตรมาสที่สามปีบัญชี 2026 รูปแบบของการยุติโครงการก่อนกำหนดเพื่อแทนที่ด้วยโครงการใหญ่กว่า สามครั้งในสิบสองเดือน คือรูปแบบของบริษัทที่เร่งเข้าหาราคาหุ้นของตัวเอง
การใช้จ่ายเทียบกับกระแสเงินสด
| ช่วงปีบัญชี | การซื้อหุ้นคืน | กระแสเงินสดจากการดำเนินงาน | อัตราส่วน |
|---|---|---|---|
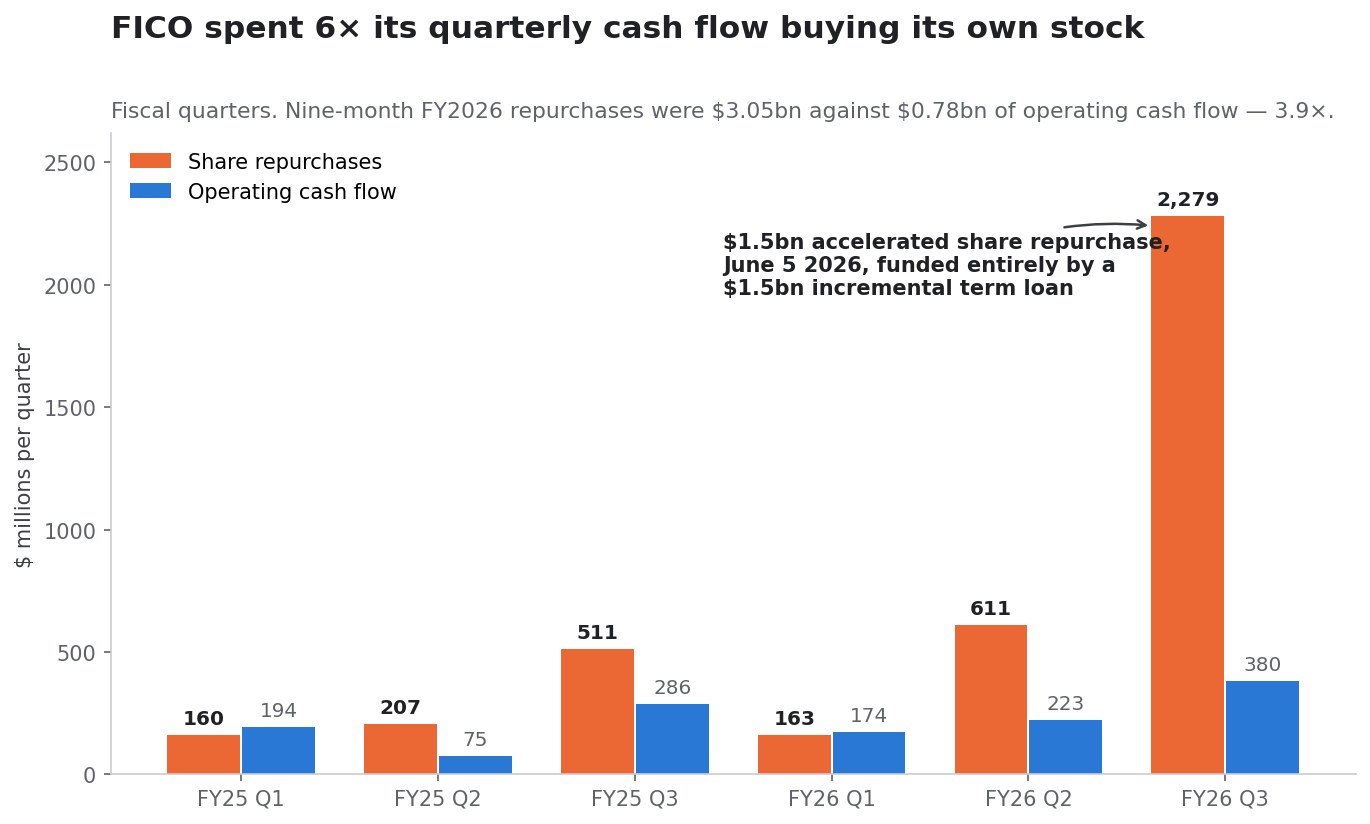
| ไตรมาส 1 ปี 2025 | 159.7 ล้านดอลลาร์ | 194.0 ล้านดอลลาร์ | 0.8× |
| ไตรมาส 2 ปี 2025 | 207.0 ล้านดอลลาร์ | 74.9 ล้านดอลลาร์ | 2.8× |
| ไตรมาส 3 ปี 2025 | 511.3 ล้านดอลลาร์ | 286.2 ล้านดอลลาร์ | 1.8× |
| ทั้งปีบัญชี 2025 | 1,419.5 ล้านดอลลาร์ | 778.8 ล้านดอลลาร์ | 1.8× |
| ไตรมาส 1 ปี 2026 | 162.7 ล้านดอลลาร์ | 174.1 ล้านดอลลาร์ | 0.9× |
| ไตรมาส 2 ปี 2026 | 611.3 ล้านดอลลาร์ | 223.4 ล้านดอลลาร์ | 2.7× |
| ไตรมาส 3 ปี 2026 | 2,278.9 ล้านดอลลาร์ | 380.4 ล้านดอลลาร์ | 6.0× |
| เก้าเดือนปี 2026 | 3,052.9 ล้านดอลลาร์ | 777.9 ล้านดอลลาร์ | 3.9× |
การซื้อหุ้นคืนคือการได้มาซึ่งหุ้นทุนซื้อคืนตามที่เปิดเผยใน 10-Q ส่วนงบกระแสเงินสดแสดงเงินสดจ่ายเพื่อซื้อหุ้นคืน 3,045,992 พันดอลลาร์ รวมภาษีสรรพสามิตและเงินจ่ายล่วงหน้าของ ASR ตัวเลขรายไตรมาสคำนวณจากการเปิดเผยสะสมตั้งแต่ต้นปี
บริษัทที่ใช้เงิน 3.9 เท่าของกระแสเงินสดจากการดำเนินงานไปกับการซื้อหุ้นคืนในเก้าเดือน ย่อมต้องใช้เงินจากแหล่งอื่นที่ไม่ใช่การดำเนินงานตามนิยาม
การซื้อหุ้นคืนแบบเร่งรัด
วันที่ 5 มิถุนายน 2026 FICO เข้าทำข้อตกลงซื้อหุ้นคืนแบบเร่งรัดกับ Wells Fargo Securities มูลค่า 1.5 พันล้านดอลลาร์ของหุ้นสามัญ เปิดเผยในแบบ 8-K เมื่อ 8 มิถุนายน กลไกตามที่ระบุใน 10-Q
- FICO จ่าย 1.5 พันล้านดอลลาร์ ล่วงหน้า
- บริษัทได้รับการส่งมอบครั้งแรก 1,055,103 หุ้น มูลค่าราว 1.2 พันล้านดอลลาร์ คือราว 1,137 ดอลลาร์ต่อหุ้น คิดเป็นราว 80% ของจำนวนรวมที่คาดไว้
- ส่วนที่เหลือ 300.0 ล้านดอลลาร์ บันทึกเป็นเงินจ่ายล่วงหน้า โดยหุ้นส่วนนั้นจะส่งมอบเมื่อชำระบัญชี
- จำนวนหุ้นสุดท้ายกำหนดโดยราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณของหุ้น FICO ตลอดอายุของ ASR หักส่วนลด
- คาดว่าการชำระบัญชีจะเกิดในไตรมาสที่สี่ของปีบัญชี 2026 คือไตรมาสที่สิ้นสุด 30 กันยายน 2026
ประเด็นสุดท้ายนี้ก่อให้เกิดผลที่แปลกที่สุดอย่างหนึ่งของทั้งเหตุการณ์ ซึ่งกล่าวถึงท้ายหัวข้อนี้
ต้นทุนโดยนัยและการตีมูลค่าตามตลาด
หุ้นทุนซื้อคืนเพิ่มจาก 65,093,000 หุ้น ณ 30 กันยายน 2025 เป็น 67,260,000 หุ้น ณ 30 มิถุนายน 2026 คือ 2,167,000 หุ้น ที่ได้มาในเก้าเดือน ด้วยมูลค่าหุ้นทุนซื้อคืน 3,052,893 พันดอลลาร์ นั่นหมายถึงต้นทุนเฉลี่ยที่ส่งมอบราว 1,408.81 ดอลลาร์ต่อหุ้น
FICO ปิดที่ 740.00 ดอลลาร์ในวันที่ 12 ตุลาคม 2026
| การซื้อหุ้นคืนเก้าเดือนปีบัญชี 2026 | จำนวน |
|---|---|
| เงินสดที่ใช้ | 3,045,992 พันดอลลาร์ |
| มูลค่าหุ้นทุนซื้อคืนที่ได้มา | 3,052,893 พันดอลลาร์ |
| หุ้นที่ส่งมอบเข้าหุ้นทุนซื้อคืน | 2,167,000 |
| ต้นทุนเฉลี่ยโดยนัยต่อหุ้น | 1,408.81 ดอลลาร์ |
| ราคาปิด 12 ต.ค. 2026 | 740.00 ดอลลาร์ |
| การเปลี่ยนแปลงตามตลาดต่อหุ้น | −668.81 ดอลลาร์ (−47.5%) |
| การเปลี่ยนแปลงตามตลาดของทั้งสถานะ | −1.449 พันล้านดอลลาร์ |
ตัวเลข 1.449 พันล้านดอลลาร์นั้นเท่ากับ 1.86 เท่าของกระแสเงินสดจากการดำเนินงานทั้งหมดของบริษัทในเก้าเดือนเดียวกัน หาก FICO เก็บเงิน 3,045,992 พันดอลลาร์ไว้เป็นเงินสดแล้วใช้ที่ราคา 740.00 ดอลลาร์ เงินก้อนเดียวกันจะซื้อได้ 4,116,205 หุ้น คือ 1.90 เท่าของที่ซื้อคืนได้จริง
นี่ไม่ใช่การวิจารณ์ย้อนหลังต่อการตัดสินใจเชิงดุลพินิจ การซื้อหุ้นคืนเร่งตัวตลอดช่วงที่ FHFA ได้เผยแพร่นโยบายชั่วคราวยุติสิทธิผูกขาดไปแล้ว (กรกฎาคม 2025) ได้เริ่มการใช้ VantageScore แบบจำกัดไปแล้ว (เมษายน 2026) และได้เผยแพร่ข้อมูล FICO 10T ย้อนหลังไปแล้วทั้งที่ 10T ยังไม่เข้าเกณฑ์การส่งมอบ (กรกฎาคม 2026) ก้อนเดียวที่ใหญ่ที่สุดคือ ASR มูลค่า 1.5 พันล้านดอลลาร์ ถูกดำเนินการในเดือนมิถุนายน 2026 คือสองเดือนหลังการเริ่มใช้งาน
สิ่งเดียวที่การพังทลายทำให้ดีขึ้น
มีการชดเชยที่เป็นจริงและสวนสัญชาตญาณอย่างแท้จริงอยู่อย่างหนึ่ง
เนื่องจากจำนวนหุ้นสุดท้ายของ ASR อิงราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณตลอดอายุสัญญาหักส่วนลด และเนื่องจากอายุนั้นทอดจากต้นเดือนมิถุนายนถึงการชำระบัญชีที่คาดไว้ในไตรมาสที่สี่ของปีบัญชี 2026 การพังทลายในเดือนกันยายนจึงตกอยู่ภายในหน้าต่างการวัด VWAP ที่ต่ำลงหมายถึงหุ้นที่ส่งมอบมากขึ้นสำหรับเงิน 1.5 พันล้านดอลลาร์เท่าเดิม
ใช้ราคาปิดรายวันเป็นค่าประมาณของ VWAP ของ ASR ช่วง 5 มิถุนายนถึง 30 กันยายน 2026 ราคาปิดเฉลี่ยถ่วงน้ำหนักด้วยปริมาณอยู่ที่ราว 995 ดอลลาร์ เทียบกับราว 1,092 ดอลลาร์หากตัดสองวันทำการที่พังทลายท้ายสุดออก บนเงิน 1.5 พันล้านดอลลาร์ ส่วนต่างนี้คือราว 134,000 หุ้นเพิ่มเติม มีมูลค่าราว 99 ล้านดอลลาร์ที่ราคาวันที่ 12 ตุลาคม
นี่เป็นการประมาณ ไม่ใช่การเปิดเผย การคำนวณจริงใช้ VWAP ระหว่างวันพร้อมส่วนลดตามสัญญาและการปรับปรุงต่าง ๆ และตัวเลขที่ชำระบัญชีแล้วจะปรากฏในแบบ 10-K ปีบัญชี 2026 ของ FICO แต่ทิศทางนั้นแน่นอน สองวันทำการที่ทำลายมูลค่าตลาด 5.37 พันล้านดอลลาร์กลับมอบหุ้นเพิ่มราว 99 ล้านดอลลาร์ให้บริษัท บนการซื้อคืนที่บริษัทจ่ายเงินไปแล้ว นักลงทุนควรจับตาการเปิดเผยการชำระบัญชี ASR ครั้งสุดท้าย เพราะนั่นคือบรรทัดเดียวใน 10-K ปีบัญชี 2026 ที่การพังทลายปรากฏเป็นด้านเครดิต
งบดุลหลังการซื้อหุ้นคืน
การซื้อหุ้นคืนไม่ได้ใช้เงินสด แต่ใช้หนี้ และหนี้นั้นเจาะจง ลงวันที่ และเปิดเผยไว้
กู้อะไร ด้วยเงื่อนไขใด
20 มีนาคม 2026 หุ้นกู้ไม่ด้อยสิทธิ 6.250% ครบกำหนดปี 2034 มูลค่า 1.0 พันล้านดอลลาร์ FICO ปิดการเสนอขายแบบเฉพาะเจาะจงมูลค่าเงินต้นรวม 1.0 พันล้านดอลลาร์ของหุ้นกู้ไม่ด้อยสิทธิ 6.250% ครบกำหนด 15 กันยายน 2034 จ่ายดอกเบี้ยทุกครึ่งปีในวันที่ 15 มีนาคมและ 15 กันยายน การใช้เงินตามที่ระบุ ชำระคืนวงเงินที่เบิกภายใต้สัญญาสินเชื่อ ไถ่ถอนหุ้นกู้ไม่ด้อยสิทธิ 5.25% ครบกำหนดปี 2026 มูลค่า 400 ล้านดอลลาร์ที่ออกเมื่อพฤษภาคม 2018 ทั้งจำนวน จ่ายค่าธรรมเนียม "และเพื่อวัตถุประสงค์ทั่วไปของบริษัท ซึ่งอาจรวมถึงการซื้อหุ้นสามัญของบริษัทคืน"
5 มิถุนายน 2026 เงินกู้มีกำหนดระยะเวลาเพิ่มเติม 1.5 พันล้านดอลลาร์ การแก้ไขครั้งที่หนึ่งของสัญญาสินเชื่อฉบับแก้ไขและเรียบเรียงใหม่ครั้งที่สาม จัดให้มีเงินกู้มีกำหนดระยะเวลาเพิ่มเติมแบบไม่มีหลักประกัน 1.5 พันล้านดอลลาร์ ครบกำหนด 15 พฤษภาคม 2028 FICO เบิกเต็มจำนวนเมื่อ 5 มิถุนายน 2026 และตามถ้อยคำของ 8-K เอง "จะใช้เงินนี้ตามโครงการซื้อหุ้นคืนแบบเร่งรัด" ดอกเบี้ยคือ SOFR บวกส่วนต่างที่ใช้บังคับ 1.500% ถึง 2.250% กำหนดโดยอัตราส่วนหนี้สินรวม เงินต้นทยอยชำระเป็นงวดรายไตรมาส 75 ล้านดอลลาร์ ตั้งแต่ 30 กันยายน 2026 ถึง 30 มิถุนายน 2027 จากนั้น 112.5 ล้านดอลลาร์
สถานะที่เกิดขึ้น
| รายการในงบดุล | 30 ก.ย. 2025 | 30 มิ.ย. 2026 | เปลี่ยนแปลง |
|---|---|---|---|
| หนี้ระยะยาว ส่วนที่ถึงกำหนด | 399,541 พันดอลลาร์ | 300,000 พันดอลลาร์ | −99,541 พันดอลลาร์ |
| หนี้ระยะยาว ส่วนที่ยังไม่ถึงกำหนด | 2,656,150 พันดอลลาร์ | 5,282,389 พันดอลลาร์ | +2,626,239 พันดอลลาร์ |
| หนี้รวม | 3,055,691 พันดอลลาร์ | 5,582,389 พันดอลลาร์ | +2,526,698 พันดอลลาร์ (+82.7%) |
| เงินสดและรายการเทียบเท่า | 134,136 พันดอลลาร์ | 248,444 พันดอลลาร์ | +114,308 พันดอลลาร์ |
| หนี้สุทธิ | 2,921,555 พันดอลลาร์ | 5,333,945 พันดอลลาร์ | +82.6% |
| ส่วนของผู้ถือหุ้นรวม | (1,745,784) พันดอลลาร์ | (4,097,135) พันดอลลาร์ | −2,351,351 พันดอลลาร์ |
ส่วนของผู้ถือหุ้นทางบัญชีติดลบอยู่แล้วก่อนรอบนี้ ซึ่งเป็นภาวะปกติของบริษัทที่ซื้อหุ้นคืนมาหลายปี ตอนนี้มันติดลบ 4.1 พันล้านดอลลาร์ และการแย่ลงในเก้าเดือนเกือบเท่ากับหนี้เพิ่มเติมที่ระดมมาพอดี
ภาระหนี้มีต้นทุนเท่าใด
| ดอกเบี้ยจ่ายสุทธิ | ปีบัญชี 2026 | ปีบัญชี 2025 | เปลี่ยนแปลง |
|---|---|---|---|
| ไตรมาสที่สาม | 59,877 พันดอลลาร์ | 32,899 พันดอลลาร์ | +82.0% |
| เก้าเดือน | 146,462 พันดอลลาร์ | 93,765 พันดอลลาร์ | +56.2% |
ดอกเบี้ยจ่ายสุทธิของไตรมาสมิถุนายน 2026 เมื่อแปลงเป็นรายปีอยู่ที่ราว 240 ล้านดอลลาร์ เทียบกับกำไรจากการดำเนินงานไตรมาส 3 แบบรายปีราว 1,451 ล้านดอลลาร์ หนี้สุทธิ 5,334 ล้านดอลลาร์คิดเป็นราว 3.68 เท่าของ EBIT
นี่ไม่ใช่งบดุลที่มีปัญหา FICO สร้างกระแสเงินสดอิสระจำนวนมาก คือ 370.3 ล้านดอลลาร์เฉพาะไตรมาสมิถุนายน และเงินกู้มีกำหนดระยะเวลาสามารถชำระก่อนกำหนดได้โดยไม่มีเบี้ยปรับ แต่มันเป็นงบดุลที่ต่างจากเมื่อปีก่อนอย่างมีนัยสำคัญ และสร้างขึ้นบนสมมติฐานว่ากำไรของ Scores นั้นยั่งยืน
ตารางการชำระคืนที่ไม่มีใครทำแบบจำลอง
ตั้งแต่ 30 กันยายน 2026 เงินกู้มีกำหนดระยะเวลาเพิ่มเติมจะเริ่มทยอยชำระ สี่งวดรายไตรมาสงวดละ 75 ล้านดอลลาร์ ตั้งแต่ 30 กันยายน 2026 ถึง 30 มิถุนายน 2027 จากนั้น 112.5 ล้านดอลลาร์ต่อไตรมาส นั่นคือเงินต้นภาคบังคับ 300 ล้านดอลลาร์ ในสี่ไตรมาสแรก ขยับขึ้นเป็นอัตรารายปี 450 ล้านดอลลาร์ตั้งแต่ไตรมาสกันยายน 2027 บวกดอกเบี้ยรายปีราว 240 ล้านดอลลาร์
เรียกมันว่า 690 ล้านดอลลาร์ต่อปีของภาระหนี้ตามสัญญาเมื่อขั้นที่สูงขึ้นมีผล เทียบกับกระแสเงินสดจากการดำเนินงานเก้าเดือน 778 ล้านดอลลาร์ FICO รับมือเรื่องนี้ได้สบายที่ระดับกำไรปัจจุบัน คำถามไม่ใช่ความสามารถในการชำระหนี้ แต่คือทางเลือก ความต่างระหว่างบริษัทที่มีหนี้ 3.1 พันล้านดอลลาร์กับบริษัทที่มีหนี้ 5.6 พันล้านดอลลาร์เมื่อเข้าสู่การตั้งค่ารายได้ใหม่ คือพื้นที่เหลือสำหรับการลงทุน การซื้อกิจการ หรือการซื้อหุ้นคืนต่อไประหว่างที่การตั้งค่าใหม่ดำเนินไป
การลดกำลังคน 15% อ่านเทียบกับข้อมูลรายส่วนงาน
การลดกำลังคน 15% มักถูกรายงานว่าเป็นวินัยด้านต้นทุน แต่เมื่ออ่านเทียบกับหมายเหตุรายส่วนงาน มันบอกอะไรที่เจาะจงกว่านั้น
คณิตศาสตร์ของการตัด
FICO มีพนักงาน 3,876 คน ณ 30 มิถุนายน 2026 เพิ่มจาก 3,855 คนเมื่อปีก่อน ประมาณ 15% คือราว 581 ตำแหน่ง ค่าใช้จ่ายก่อนภาษีที่เปิดเผยคือ 27.0 ล้านดอลลาร์ หรือราว 46,400 ดอลลาร์ต่อตำแหน่งที่ถูกยกเลิก สำหรับเงินชดเชยและต้นทุนที่เกี่ยวข้อง
ต้นทุนอยู่ที่ไหนจริง ๆ
นี่คือปัญหาของการอ่านการตัดนี้ว่าเป็นการปกป้องสิทธิพิเศษของ Scores สำหรับเก้าเดือนที่สิ้นสุด 30 มิถุนายน 2026
| ส่วนงาน | ค่าใช้จ่ายดำเนินงานเก้าเดือน | สัดส่วนในค่าใช้จ่ายรายส่วนงาน |
|---|---|---|
| Scores | 121,189 พันดอลลาร์ | 20.7% |
| Software | 463,172 พันดอลลาร์ | 79.3% |
| ค่าใช้จ่ายดำเนินงานรายส่วนงานรวม | 584,361 พันดอลลาร์ | 100% |
| ค่าใช้จ่ายองค์กรที่ไม่ได้ปันส่วน | 152,411 พันดอลลาร์ | — |
| ค่าตอบแทนอิงหุ้นที่ไม่ได้ปันส่วน | 141,910 พันดอลลาร์ | — |
ส่วนงาน Scores มีต้นทุนดำเนินงานราว 40 ล้านดอลลาร์ต่อไตรมาส และสร้างกำไรจากการดำเนินงานราว 417 ล้านดอลลาร์ต่อไตรมาส ตรงนั้นไม่มีอะไรให้ตัดอย่างมีนัยสำคัญ สี่ในห้าของฐานต้นทุนรายส่วนงาน และพนักงานส่วนใหญ่อย่างท่วมท้น อยู่ในส่วนงาน Software และส่วนกลางขององค์กร
การลดกำลังคน 15% จึงตกไปอย่างไม่ได้สัดส่วนกับส่วนงานที่ผู้บริหารวางให้เป็นเครื่องยนต์การกระจายธุรกิจ ส่วนงานที่กำไรจากการดำเนินงานลดลง 19.0% เทียบปีต่อปีไปแล้ว และส่วนงานที่ต้องเพิ่มกำไรจากการดำเนินงานกว่าสี่เท่าเพื่อชดเชยการที่ Scores หายไปครึ่งหนึ่ง
ถ้อยคำใน 8-K ผูกมัดอะไรจริง ๆ
เอกสารนี้ไม่ได้อธิบายมาตรการด้านต้นทุนชั่วคราว มันอธิบายว่า "ลดจำนวนชั้นในองค์กร ทำให้โครงสร้างการดำเนินงานเรียบง่ายขึ้น ปรับกระบวนการและเครื่องมือให้เหมาะสม และผนวกการพัฒนาผลิตภัณฑ์ที่ขับเคลื่อนด้วย AI" โดยจะเสร็จสิ้นเป็นส่วนใหญ่ภายในสิ้นไตรมาสที่สามของปีบัญชี 2027
นั่นคือการปรับโครงสร้างองค์กรเก้าเดือนที่ตัดสินใจในวันทำการแรกหลังหุ้นสูญเสีย 29.5% ในสองวันทำการ บริษัทไม่ปรับโครงสร้างเพราะความตกใจชั่วคราว การอ่านอย่างซื่อตรงคือผู้บริหารเชื่อว่าโครงสร้างรายได้และอัตรากำไรที่พวกเขากำลังสร้างไปสู่นั้นต่างจากโครงสร้างที่ให้ผลในปีบัญชี 2026 อย่างถาวร
การอ่านนั้นเป็นลบมากกว่าที่การเด้งขึ้น 11.69% ของหุ้นในวันนั้นบ่งชี้ และมันมาจากบริษัทเอง ไม่ใช่จากตลาด
ใครชนะกันแน่ ภาพตัดขวางของวันที่ตลาดตอบสนอง
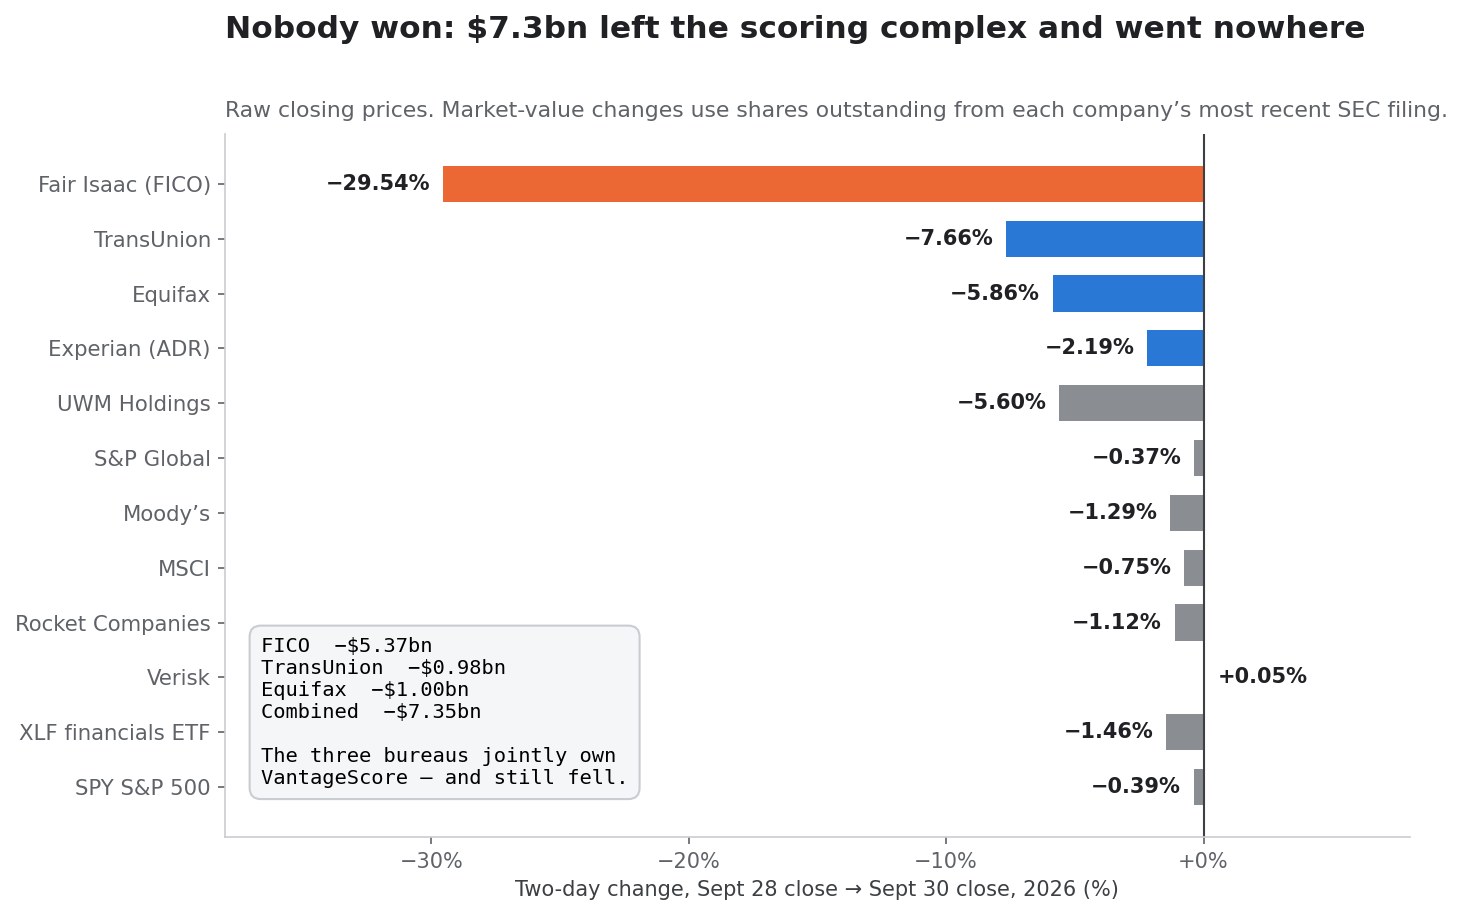
วิธีที่ง่ายที่สุดในการทดสอบว่าเหตุการณ์หนึ่งโอนมูลค่าหรือทำลายมูลค่า คือดูว่าใครได้เงินไป วันที่ 29–30 กันยายน 2026 ไม่มีใครได้เลย
ภาพตัดขวางของวันที่ตลาดตอบสนอง
| บริษัท | ปิด 28 ก.ย. | ปิด 30 ก.ย. | การเคลื่อนไหวสองวัน | การเปลี่ยนแปลงมูลค่าตลาด |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840.89 ดอลลาร์ | 592.47 ดอลลาร์ | −29.54% | −5.365 พันล้านดอลลาร์ |
| TransUnion | 66.19 ดอลลาร์ | 61.12 ดอลลาร์ | −7.66% | −0.977 พันล้านดอลลาร์ |
| Equifax | 145.78 ดอลลาร์ | 137.24 ดอลลาร์ | −5.86% | −1.003 พันล้านดอลลาร์ |
| Experian (ADR) | 33.38 ดอลลาร์ | 32.65 ดอลลาร์ | −2.19% | — |
| UWM Holdings | 1.25 ดอลลาร์ | 1.18 ดอลลาร์ | −5.60% | — |
| Rocket Companies | 11.64 ดอลลาร์ | 11.51 ดอลลาร์ | −1.12% | — |
| S&P Global | 395.92 ดอลลาร์ | 394.47 ดอลลาร์ | −0.37% | — |
| Moody's | 460.08 ดอลลาร์ | 454.13 ดอลลาร์ | −1.29% | — |
| MSCI | 542.72 ดอลลาร์ | 538.66 ดอลลาร์ | −0.75% | — |
| Verisk | 167.77 ดอลลาร์ | 167.85 ดอลลาร์ | +0.05% | — |
| XLF กองทุน ETF การเงิน | 54.19 ดอลลาร์ | 53.40 ดอลลาร์ | −1.46% | — |
| SPY (S&P 500) | 765.61 ดอลลาร์ | 762.63 ดอลลาร์ | −0.39% | — |
การเปลี่ยนแปลงมูลค่าตลาดใช้จำนวนหุ้นที่ออกจำหน่ายแล้วจากเอกสารล่าสุดที่แต่ละบริษัทยื่นต่อ SEC ได้แก่ FICO 21,597,635 หุ้น TransUnion 192,800,000 หุ้น Equifax 117,484,896 หุ้น เมื่อรวมกัน ทั้งสามบริษัทสูญเสีย 7.35 พันล้านดอลลาร์ในสองวันทำการ ขณะที่ S&P 500 ขยับเพียง −0.39%
บูโรเป็นเจ้าของผู้ชนะ แต่ก็ยังร่วง
นี่คือข้อค้นพบที่ตีกรอบเหตุการณ์ทั้งหมดใหม่
VantageScore Solutions LLC ก่อตั้งในปี 2006 ในฐานะกิจการร่วมค้าของ Equifax Experian และ TransUnion โครงสร้างนี้อธิบายไว้ในแบบ 10-K ปีบัญชี 2006 ของ Equifax เอง ซึ่งลงวันที่การประกาศไว้ที่ 14 มีนาคม 2006 เครดิตบูโรระดับชาติทั้งสามเป็นเจ้าของร่วมของโมเดลที่เพิ่งแย่งส่วนแบ่งไปจาก FICO
และทั้งสามก็ร่วง TransUnion −7.66% Equifax −5.86% ADR ของ Experian −2.19%
ถ้านี่เป็นการโอนส่วนแบ่ง คือมูลค่าย้ายจาก FICO ไปยังคู่แข่ง เจ้าของคู่แข่งก็ควรได้กำไร แต่พวกเขาสูญเสียรวมกันราว 2.0 พันล้านดอลลาร์ คำตัดสินของตลาดไม่ใช่ "กำไรของ FICO ย้ายไปที่บูโร" แต่คือ "กองค่าธรรมเนียมของการให้คะแนนสินเชื่อบ้านหดตัว และทุกคนที่เก็บจากกองนี้ได้เงินน้อยลง"
ความแตกต่างนี้สำคัญอย่างยิ่งต่อการพยากรณ์ เหตุการณ์โอนส่วนแบ่งมีพื้น การสูญเสียของ FICO ถูกจำกัดด้วยส่วนแบ่งที่เสียได้ ส่วนเหตุการณ์บีบกองค่าธรรมเนียมไม่มีพื้นแบบนั้น เพราะราคาที่เหลือรอดถูกกำหนดโดยการแข่งขัน ไม่ใช่โดยผู้ที่ถือปริมาณที่เหลืออยู่
และฝ่ายที่จ่ายก็ไม่ได้กำไรเช่นกัน
ถ้ากองค่าธรรมเนียมหดตัว การประหยัดควรตกแก่ผู้ปล่อยสินเชื่อ แต่ Rocket Companies ร่วง 1.12% และ UWM Holdings ร่วง 5.60% ในสองวันทำการเดียวกัน ไม่มีรายใดปรับขึ้น
คำอธิบายอยู่ที่ขนาด การทดสอบของ Rocket เองระบุการประหยัดเฉลี่ยไว้ที่ 1,600 ดอลลาร์ต่อการปิดสัญญาสำหรับผู้กู้ที่ประหยัดได้ และการประหยัดนั้นตกแก่ผู้กู้เป็นส่วนใหญ่ ไม่ใช่ผู้ปล่อยสินเชื่อ ผู้ปล่อยสินเชื่อบ้านผลักต้นทุนรายงานเครดิตต่อไป คะแนนที่ถูกกว่าช่วยลดเงินสดที่ผู้กู้ต้องเตรียม ณ วันปิดสัญญา ช่วยเพิ่มอัตราผ่านคุณสมบัติเล็กน้อย และแทบไม่เปลี่ยนเศรษฐศาสตร์ของผู้ปล่อยสินเชื่อ
ดังนั้นบัญชีที่ครบถ้วนของวันที่ 29–30 กันยายน 2026 คือ มูลค่าตลาด 7.35 พันล้านดอลลาร์ถูกทำลายทั่วทั้งกลุ่มธุรกิจให้คะแนน ไม่มีผู้ได้ประโยชน์ที่จดทะเบียนในตลาดเลย และมีประโยชน์กระจายไปยังผู้ซื้อบ้านชาวอเมริกันราว 1,600 ดอลลาร์ต่อธุรกรรม นั่นคือหน้าตาของการตั้งค่าราคาใหม่โดยหน่วยงานกำกับในตลาดทุน และเป็นรูปแบบที่ควรจดจำ เพราะมันมีรูปทรงเดียวกับในบททดสอบผู้ให้บริการรายที่สี่ของ Crown Castle ที่การตีราคาใหม่ทั้งภาคส่วนทำลายมูลค่ามากกว่าที่โอนไปมาก
บรรทัดฐานปี 2006 ที่ FICO เคยฟ้องและแพ้มาแล้ว
ปัญหาการแข่งขันของ FICO ไม่ใช่เรื่องใหม่ และบริษัทเคยสู้คดีในศาลและแพ้มาแล้ว
VantageScore Solutions ประกาศตัวเมื่อ 14 มีนาคม 2006 Fair Isaac ยื่นฟ้องโดยกล่าวหาเรื่องการละเมิดกฎหมายต่อต้านการผูกขาด การละเมิดเครื่องหมายการค้า และการโฆษณาเป็นเท็จ กิจการร่วมค้าชนะคดี
ยี่สิบปีต่อมา VantageScore มีรอยเท้าการกระจายสู่ผู้บริโภคผ่านบริการติดตามเครดิต ความสัมพันธ์กับบูโร และโมเดลรุ่น 4.0 ที่ FHFA ตรวจสอบในวันเดียวกับ FICO 10T สิ่งที่มันไม่มีตลอดยี่สิบปีคือเหตุผลให้ผู้ปล่อยสินเชื่อบ้านตามเกณฑ์มาตรฐาน หันมาใช้
สิ่งที่เปลี่ยนไปไม่ใช่คุณภาพของโมเดล ไม่ใช่สถานะการอนุมัติ และไม่ใช่การกระจาย สิ่งที่เปลี่ยนไปคือ FICO ขึ้นราคาจาก 0.60 เป็น 10.00 ดอลลาร์ และ Equifax ตอบด้วย 4.50
นั่นคือบทเรียนที่บันทึกนี้สอน และมันขยายผลได้ไกลเกินกว่าเรื่องคะแนนเครดิต คู่แข่งที่ชนะด้วยผลิตภัณฑ์ไม่ได้ สามารถรออย่างไม่มีกำหนดจนกว่าเจ้าตลาดจะทำให้ตัวเองแข่งขันได้ด้วยราคา ตลอดยี่สิบปี VantageScore เอาชนะ FICO ไม่ได้ แต่มันไม่จำเป็นต้องชนะ มันแค่ต้องอยู่ตรงนั้นในวันที่นโยบายราคาของ FICO เองทำให้มันกลายเป็นทางเลือกที่สมเหตุสมผล
หุ้น FICO มีมูลค่าเท่าใดที่ 740 ดอลลาร์
เมื่อกลไกชัดเจนแล้ว คำถามเรื่องมูลค่าก็จัดการได้ นั่นคือ 740 ดอลลาร์สมมติอะไรไว้
ตัวคูณ
ที่ 740.00 ดอลลาร์บนหุ้น 21,597,635 หุ้น มูลค่าตลาดของ FICO อยู่ที่ 15.98 พันล้านดอลลาร์ บวกหนี้สุทธิ 5.33 พันล้านดอลลาร์ ได้มูลค่ากิจการราว 21.32 พันล้านดอลลาร์
เทียบกับคาดการณ์ของ FICO เอง ที่ปรับขึ้นเมื่อ 29 กรกฎาคม 2026
| ตัวชี้วัด | คาดการณ์ปีบัญชี 2026 ที่ปรับแล้ว | ที่ 740.00 ดอลลาร์ |
|---|---|---|
| รายได้ | 2.53 พันล้านดอลลาร์ | EV/รายได้ 8.4× |
| กำไรสุทธิ GAAP | 850 ล้านดอลลาร์ | P/E 18.8× |
| กำไรต่อหุ้น GAAP | 36.86 ดอลลาร์ | P/E 20.1× |
| กำไรสุทธิ non-GAAP | 979 ล้านดอลลาร์ | P/E 16.3× |
| กำไรต่อหุ้น non-GAAP | 42.43 ดอลลาร์ | P/E 17.4× |
คาดการณ์ถูกปรับขึ้นจากรายได้ 2.45 พันล้านดอลลาร์ กำไรสุทธิ GAAP 825 ล้านดอลลาร์ และกำไรต่อหุ้น GAAP 35.60 ดอลลาร์ การแปลงกำไรจากการดำเนินงานไตรมาสมิถุนายน 362,628 พันดอลลาร์เป็นรายปีได้ราว 1.45 พันล้านดอลลาร์ คิดเป็น EV/EBIT ราว 14.7× ส่วนการแปลงตัวเลขเก้าเดือนเป็นรายปีได้ 1.33 พันล้านดอลลาร์ และ 16.0×
นั่นไม่ใช่ตัวคูณที่แพงสำหรับธุรกิจที่มีอัตรากำไรจากการดำเนินงานรวม 70% แต่ก็ไม่ถูกเช่นกัน หากกำไรที่ใช้คำนวณคือจุดสูงสุด
คำถามที่ตัวคูณตอบไม่ได้
กำไรปีบัญชี 2026 ของ FICO ตามการเปิดเผยของบริษัทเอง คือเรื่องของการขึ้นราคา คำถามที่เกี่ยวข้องจึงไม่ใช่ว่า 20 เท่าของกำไรถูกหรือไม่ แต่คือ กำไรไหน
สี่ความเป็นไปได้
- ฐานใหม่ที่ยั่งยืน ราคา 10 ดอลลาร์อยู่รอดเพราะ รายงานรวมสามสำนัก ข้อกำหนดการแปลงสินทรัพย์เป็นหลักทรัพย์ MBS และการปล่อยสินเชื่อที่ไม่ใช่สินเชื่อบ้าน ช่วยรักษาปริมาณของ FICO ไว้ กำไรปีบัญชี 2026 คือพื้น
- ประโยชน์ชั่วคราวจากการขึ้นราคาก่อนการตั้งค่าปริมาณใหม่ ราคาขึ้น ปริมาณยังอยู่ได้ตอนนี้ และทั้งสองจะกลับสู่ภาวะปกติเมื่อผู้ปล่อยสินเชื่อเปลี่ยนเสร็จ กำไรปีบัญชี 2026 คือจุดสูงสุด
- การพุ่งครั้งสุดท้ายก่อนการย้ายส่วนแบ่งจริง Rocket คือรายแรกในอีกหลายราย กำไรปีบัญชี 2026 คือยอดของวัฏจักรที่จะไม่ซ้ำอีก
- ส่วนผสม เศรษฐศาสตร์ของคะแนนสินเชื่อบ้านตั้งค่าใหม่อย่างมีนัยสำคัญ ขณะที่สิทธิพิเศษที่ไม่ใช่สินเชื่อบ้าน คือการพิจารณาบัตรเครดิต สินเชื่อรถ สินเชื่อส่วนบุคคล สินเชื่อธุรกิจขนาดเล็ก การบริหารความเสี่ยงธนาคาร การวิเคราะห์ประกันภัย การติดตามหนี้ และ myFICO ยังคงอยู่ครบ กำไรปีบัญชี 2026 จึงเป็นเชิงโครงสร้างบางส่วนและชั่วคราวบางส่วน
สถานการณ์ที่สี่มีความเป็นไปได้สูงสุดและตีราคายากที่สุด เพราะต้องแยกรายได้ Scores จากสินเชื่อบ้านออกจากทุกอย่างที่เหลือ ซึ่งเป็นการแยกที่ FICO ไม่เปิดเผย
การทดสอบความทนทานที่สำคัญ
เนื่องจากไม่มีใครรู้สัดส่วนสินเชื่อบ้านได้แม่นยำ วิธีที่ซื่อตรงคือกดดันส่วนงาน Scores โดยตรงแล้วอ่านตัวคูณที่ได้ เริ่มจากกำไรจากการดำเนินงานรวมแบบรายปีราว 1,332 ล้านดอลลาร์ เทียบกับกำไรจากการดำเนินงานรายส่วนงานของ Scores แบบรายปีราว 1,490 ล้านดอลลาร์ ตัวเลขรายส่วนงานสูงกว่าเพราะค่าใช้จ่ายองค์กรที่ไม่ได้ปันส่วนและค่าตอบแทนอิงหุ้นอยู่ใต้มัน
| การลดลงของกำไรจากการดำเนินงาน Scores | กำไรจากการดำเนินงานรวมโดยนัย | EV/EBIT ที่ 740 ดอลลาร์ |
|---|---|---|
| 0% | 1,332 ล้านดอลลาร์ | 16.0× |
| −10% | 1,183 ล้านดอลลาร์ | 18.0× |
| −20% | 1,034 ล้านดอลลาร์ | 20.6× |
| −30% | 885 ล้านดอลลาร์ | 24.1× |
| −40% | 736 ล้านดอลลาร์ | 28.9× |
| −50% | 587 ล้านดอลลาร์ | 36.3× |
อ่านตารางย้อนกลับเพื่อหาสิ่งที่ตลาดสมมติไว้ เพื่อให้ FICO ที่ 740 ดอลลาร์ซื้อขายที่ตัวคูณ EV/EBIT 20 เท่า ซึ่งเป็นระดับปกติของธุรกิจวิเคราะห์ข้อมูลคุณภาพสูง กำไรจากการดำเนินงานของ Scores ต้องไม่ลดเกินราว 18% ที่ตัวคูณ 25 เท่า ระดับที่ทนได้คือราว 32%
ดังนั้นสถานการณ์ฐานโดยนัยของตลาดคือการลดลงของกำไรจากการดำเนินงาน Scores อยู่ที่ราวใกล้ยี่สิบถึงเกินสามสิบเปอร์เซ็นต์เล็กน้อย เรื่องนี้ถูกหรือไม่คือข้อถกเถียงด้านการลงทุนทั้งหมด แต่สิ่งที่มันไม่ใช่คือ ตลาดที่ตีราคา FICO เพื่อการสูญพันธุ์
หนี้ขยายความอ่อนไหวของส่วนทุน
สังเกตว่าภาระหนี้ทำอะไรกับตารางนี้ มูลค่ากิจการอยู่ที่ 21.32 พันล้านดอลลาร์ ซึ่ง 5.33 พันล้านดอลลาร์เป็นหนี้สุทธิ การลดลง 20% ของกำไรจากการดำเนินงาน Scores ลดมูลค่ากิจการตามสัดส่วนหากตัวคูณคงที่ แต่หนี้คงที่ในเชิงจำนวนเงิน ส่วนทุนจึงรับการเปลี่ยนแปลงทั้งหมด
ลองคำนวณ ที่ EV/EBIT คงที่ 16.0 เท่าและการตัด Scores ลง 20% มูลค่ากิจการลดเหลือราว 16.5 พันล้านดอลลาร์ ส่วนทุนเหลือราว 11.2 พันล้านดอลลาร์ และราคาหุ้นเหลือราว 519 ดอลลาร์ คือลดลง 30% จาก 740 ดอลลาร์เพราะกำไรของส่วนงานเดียวลด 20% การขยายผลนั้นคือสิ่งที่การซื้อหุ้นคืนเก้าเดือนซื้อมา และเป็นต้นทุนในทางปฏิบัติของการเปลี่ยนความยืดหยุ่นของงบดุล 2.5 พันล้านดอลลาร์ไปเป็นหุ้นที่ซื้อคืนที่ 1,409 ดอลลาร์ คณิตศาสตร์เดียวกันนี้ปรากฏในบันทึกการซื้อหุ้นคืน 4.33 พันล้านดอลลาร์ของ Lululemon ซึ่งการซื้อคืนใกล้จุดสูงสุดกลายเป็นคำอธิบายหลักของการร่วงของหุ้นในเวลาต่อมา
เรื่องที่ฝ่ายมองบวกพูดถูก
เอกสารอ้างอิงที่เถียงเพียงด้านเดียวไม่ใช่เอกสารอ้างอิง มีสามเรื่องที่เข้าข้าง FICO ซึ่งแข็งแรงจริงและถูกให้น้ำหนักน้อยเกินไปในข่าวฝั่งลบ
ธุรกิจที่ไม่ใช่สินเชื่อบ้านคือสิทธิพิเศษส่วนใหญ่ และยังไม่มีอะไรไปแตะ
FHFA กำกับการส่งมอบสินเชื่อบ้านตามเกณฑ์มาตรฐาน มันไม่ได้กำกับการพิจารณาบัตรเครดิต สินเชื่อรถ สินเชื่อส่วนบุคคล สินเชื่อธุรกิจขนาดเล็ก การบริหารความเสี่ยงธนาคาร การวิเคราะห์ประกันภัย การตัดสินใจติดตามหนี้ กระบวนการต้านการฉ้อโกง หรือการติดตามเครดิตของผู้บริโภค FICO Score ถูกใช้โดย 90% ของผู้ปล่อยสินเชื่อรายใหญ่ที่สุดในสหรัฐ และมีให้ใช้ในกว่า 40 ประเทศนอกสหรัฐอเมริกา
ไม่มีอะไรในลำดับเหตุการณ์ปี 2025–2026 ที่เปลี่ยนเรื่องนั้น รายได้ Scores ฝั่ง B2C คือธุรกิจสมาชิก myFICO และค่าสิทธิจากคะแนนที่ขายให้ผู้บริโภคโดยอ้อม โต 5% ในไตรมาสมิถุนายน และยังอยู่นอกขอบเขตการกำกับโดยสิ้นเชิง
ข้อกำหนดการแปลงสินทรัพย์เป็นหลักทรัพย์คือพื้นที่แท้จริง
ตลาดตราสารหนี้ที่มีสินเชื่อบ้านหนุนหลังยังคงต้องการคะแนน FICO เพื่อวัตถุประสงค์การแปลงสินทรัพย์เป็นหลักทรัพย์ ผู้ปล่อยสินเชื่อที่ให้คะแนนด้วย VantageScore ยังคงดำเนินงานอยู่ภายในตลาดรองที่ธรรมเนียมปฏิบัติ ข้อมูลผลการชำระหนี้ในอดีต และความคาดหวังของนักลงทุน ล้วนสร้างบนฐานของ FICO ธรรมเนียมปฏิบัติเปลี่ยนช้า และการเปลี่ยนนั้นไม่ได้อยู่ในอำนาจของ FHFA แต่เพียงผู้เดียว
ต้นทุนการเปลี่ยนเป็นเรื่องจริง และรายการยกเว้นของ Rocket เองก็พิสูจน์
Rocket คือกรณีทดสอบที่แข็งแรงที่สุดเท่าที่จะเป็นไปได้ คือผู้ปล่อยสินเชื่อรายใหญ่ที่ก้าวหน้าทางเทคโนโลยี ซึ่งทำการทดสอบคู่ขนานสี่เดือนบนรายงานเครดิต 1.4 ล้านฉบับ และสนับสนุนแนวทางส่งเสริมการแข่งขันของผู้อำนวยการ FHFA อย่างเปิดเผย แม้แต่ Rocket ก็ยังคงใช้ FICO สำหรับสินเชื่อบ้านเพื่อการลงทุน บ้านหลังที่สอง การกู้โดยใช้มูลค่าบ้าน สินเชื่อ FHA และสินเชื่อจัมโบ้
รายการยกเว้นนั้นคือข้อโต้แย้งฝ่ายบวกที่เป็นรูปธรรม ส่วนของตลาดสินเชื่อบ้านนอกขอบเขต ตามเกณฑ์มาตรฐาน ไม่ได้เปลี่ยน และผู้ปล่อยสินเชื่อที่มีแรงจูงใจมากที่สุดก็ไม่ได้เปลี่ยนส่วนนั้น
วิธีติดตามหุ้น FICO จากนี้ไป: หกขั้นตอน
ข้อสรุปที่คุณติดตามไม่ได้คือข้อสรุปที่คุณถือไว้ไม่ได้ มีหกเรื่องที่กำหนดว่าสถานการณ์ใดข้างต้นกำลังคลี่คลาย และทั้งหกสังเกตได้
ขั้นที่ 1 ติดตามราคาต่อหน่วย ไม่ใช่พาดหัว
คำวิเคราะห์ของผู้บริหาร FICO ระบุชัดว่าการเติบโตของรายได้ Scores มาจากราคาต่อหน่วย 10-Q ทุกฉบับถัดไปจะทำแบบเดียวกัน หรือไม่ก็เลิกทำ ประโยคที่ต้องหาในแต่ละเอกสารคือประโยคที่อธิบายการเปลี่ยนแปลงรายได้ Scores แบบธุรกิจต่อธุรกิจ เมื่อมันเปลี่ยนจาก "ราคาต่อหน่วยของคะแนนการขอสินเชื่อบ้านที่สูงขึ้น" ไปเป็น "ปริมาณที่เพิ่มขึ้น" หรือแย่กว่านั้นคือการลดลงที่โยงกับราคา การตั้งค่าใหม่ก็ได้เริ่มขึ้นแล้ว
ขั้นที่ 2 แยกค่าสิทธิออกจากค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว
โครงการให้สิทธิโดยตรงแบ่งรายได้สินเชื่อบ้านของ FICO ออกเป็นค่าสิทธิต่อคะแนนกับค่าธรรมเนียมต่อการปิดสัญญา ทั้งสองมีพฤติกรรมต่างกันตลอดวัฏจักรการปล่อยสินเชื่อ การเปิดเผยใด ๆ ที่แยกทั้งสองออกจากกัน ไม่ว่าใน 10-K ในการประชุมแถลงผลประกอบการ หรือในรายงานของผู้ขายต่อ ล้วนให้ข้อมูลมากกว่าตัวเลขรวม
ขั้นที่ 3 จับตาการเข้าเกณฑ์การส่งมอบของ FICO 10T
นี่คือตัวแปรสองทางที่มีแรงงัดสูงสุดในทั้งเรื่อง FHFA ระบุว่า FICO 10T ยังไม่เข้าเกณฑ์การส่งมอบในปัจจุบัน และสองหน่วยงานจะออกแนวทางเมื่อมันพร้อมใช้ การอนุมัติจะปลุกแพ็กเกจกลับมาอีกครั้ง คือ Classic FICO บวก 10T ฟรี โดยไม่มีค่าธรรมเนียมสินเชื่อที่อนุมัติแล้วเพิ่ม ซึ่งเป็นเครื่องมือแข่งขันที่แข็งแรงที่สุดของ FICO สี่ปีของการอนุมัติร่วมกันโดยไม่ได้เข้าเกณฑ์การส่งมอบคืออัตราฐาน จงถือว่าการอนุมัติใด ๆ เป็นตัวเร่งขาขึ้นที่แท้จริง ไม่ใช่สิ่งที่คาดหวังไว้แล้ว
ขั้นที่ 4 อ่านกำไรจากการดำเนินงานของ Software ไม่ใช่ ARR ของ Software
ARR ของแพลตฟอร์ม +62% และการรักษาลูกค้าสุทธิของแพลตฟอร์ม 148% คือตัวเลขในพาดหัว ส่วนกำไรจากการดำเนินงานของส่วนงาน Software ลดลง 19.0% เทียบปีต่อปี ทั้งสองเป็นจริง แต่มีเพียงตัวเดียวที่บอกว่าการกระจายธุรกิจทำเงินได้หรือไม่ ปัญหาการเลือกตัวชี้วัดแบบเดียวกันนี้อยู่เบื้องหลังรายการที่ไม่เกิดซ้ำซึ่งทำให้ P/E ของ Netflix ดูสวย จงติดตามกำไรจากการดำเนินงานรายส่วนงานและการรักษาลูกค้าสุทธิเชิงดอลลาร์รวม 109% ไม่ใช่เฉพาะส่วนแพลตฟอร์ม
ขั้นที่ 5 ทำแบบจำลองการชำระคืนเงินกู้มีกำหนดระยะเวลา
เงินกู้มีกำหนดระยะเวลาเพิ่มเติมทยอยชำระ 75 ล้านดอลลาร์ต่อไตรมาสตั้งแต่กันยายน 2026 ถึงมิถุนายน 2027 จากนั้น 112.5 ล้านดอลลาร์ต่อไตรมาส ตารางนี้เป็นภาระตามสัญญาและลดทุนที่ใช้ได้ตามดุลพินิจ จงใส่ไว้ในแบบจำลองอย่างชัดเจนเทียบกับกระแสเงินสดอิสระ ก่อนจะสมมติว่าการซื้อหุ้นคืนจะดำเนินต่อในอัตราใดก็ตาม
ขั้นที่ 6 จับตาการชำระบัญชี ASR ใน 10-K ปีบัญชี 2026
ASR มูลค่า 1.5 พันล้านดอลลาร์จะชำระบัญชีในไตรมาสที่สี่ของปีบัญชี 2026 และจำนวนหุ้นสุดท้ายกับราคาเฉลี่ยจะเปิดเผยในรายงานประจำปี การเปิดเผยนั้นบอกสองเรื่อง คือต้นทุนรวมที่แท้จริงของการซื้อหุ้นคืนครั้งใหญ่ที่สุดในประวัติศาสตร์บริษัท และการพังทลายในเดือนกันยายนให้ผลกำไรที่ไม่คาดฝันมากเพียงใดบนก้อน 300 ล้านดอลลาร์ที่ยังไม่ส่งมอบ
คุณเชื่อมทั้งหกเข้ากับรายการเฝ้าดูอัตโนมัติได้ด้วยเครื่องมือหุ้นของ SimianX AI ซึ่งติดตามเอกสารที่ยื่น การเปิดเผยรายส่วนงาน และปฏิกิริยาราคาไปพร้อมกัน
- SimianX AI แพลตฟอร์มการวิจัย
- ห้องบัญชาการวิเคราะห์สด การวิเคราะห์หลายเอเจนต์แบบเรียลไทม์ของ
FICO - Market Pulse การตรวจจับเหตุการณ์ของหุ้นรายตัว
- ตารางอันดับคริปโต การติดตามผลงานรายโมเดล
- แต้มและค่าบริการ การใช้งานทำงานอย่างไร
ขาขึ้น กรณีฐาน และขาลง: ตารางสถานการณ์
| สถานการณ์ | สมมติฐานหลัก | เส้นทางของกำไรจากการดำเนินงาน Scores | กรอบโดยนัย |
|---|---|---|---|
| ขาลง | VantageScore 4.0 กลายเป็นค่าตั้งต้นของผู้ปล่อยสินเชื่อ ตามเกณฑ์มาตรฐาน รายใหญ่ส่วนมาก ราคาต่อคะแนนของ FICO ตั้งค่าใหม่ลงไปทาง 4.50 ดอลลาร์ FICO 10T ยังไม่เข้าเกณฑ์ กำไรจากการดำเนินงานของ Software ลดลงต่อเนื่อง | −35% ถึง −50% | EV/EBIT ตีราคาใหม่เป็น 24–36 เท่าบนมูลค่ากิจการปัจจุบัน ส่วนทุนรับการลดลงทั้งหมดเพราะหนี้สุทธิ 5.33 พันล้านดอลลาร์ การซื้อหุ้นคืนต่อไปถูกจำกัดด้วยการชำระคืน 450 ล้านดอลลาร์ต่อปี |
| กรณีฐาน | ส่วนแบ่งสินเชื่อบ้าน ตามเกณฑ์มาตรฐาน ขยับอย่างมีนัยสำคัญ แต่ธุรกิจที่ไม่ใช่สินเชื่อบ้าน B2C และธรรมเนียมการแปลงสินทรัพย์เป็นหลักทรัพย์ยังอยู่ ราคาตั้งค่าใหม่บางส่วน Software ทรงตัว | −15% ถึง −25% | EV/EBIT 19–22 เท่า กำไรตั้งค่าใหม่โดยไม่เสียสิทธิพิเศษ ภาระหนี้ลดลงแทนที่จะทบทวี |
| ขาขึ้น | FICO 10T เข้าเกณฑ์การส่งมอบ แพ็กเกจลบช่องว่างราคา ผู้ปล่อยสินเชื่อใช้ทั้งสองโมเดล การเติบโตของแพลตฟอร์ม Software ยกกำไรจากการดำเนินงานของส่วนงานขึ้นได้ในที่สุด | −5% ถึง +10% | EV/EBIT 14–17 เท่า การลดมูลค่าจาก 1,858.91 ดอลลาร์กลายเป็นการคิดลดการตั้งค่าใหม่ที่ใหญ่กว่าที่เกิดขึ้นจริง |
สถานการณ์ขาลงไม่ต้องการให้ FICO เสียสิทธิพิเศษ มันต้องการเพียงให้เศรษฐศาสตร์ของคะแนนสินเชื่อบ้านตั้งค่าใหม่ ขณะที่ซอฟต์แวร์ชดเชยไม่ได้ สถานการณ์ขาขึ้นไม่ต้องการให้ VantageScore ล้มเหลว มันต้องการให้ FICO 10T ส่งมอบได้
สังเกตสิ่งที่ขาดหายไปในทั้งสามคอลัมน์ คือสมมติฐานว่าหุ้น "ถูก" หรือไม่ ที่ 16–20 เท่าของกำไร FICO ไม่ได้ถูกอย่างชัดเจนและไม่ได้แพงอย่างชัดเจน ตัวแปรไม่ใช่ตัวคูณ แต่คือตัวส่วน
คำถามที่พบบ่อย
ทำไมหุ้น FICO ร่วง 26.52% ในวันที่ 29 กันยายน 2026
FHFA เผยแพร่การปรับค่าธรรมเนียมล่วงหน้าที่ทำให้ราคาสินเชื่อบ้านระหว่าง Classic FICO กับ VantageScore 4.0 เท่ากัน ยกเลิกบทลงโทษทางเศรษฐกิจที่ผู้ปล่อยสินเชื่อต้องจ่ายเมื่อเลือกโมเดลที่ถูกกว่า ในวันทำการก่อนหน้า Rocket Mortgage ประกาศว่า VantageScore 4.0 จะเป็นโมเดลค่าตั้งต้นสำหรับสินเชื่อ ตามเกณฑ์มาตรฐาน ตรงถึงผู้บริโภคที่เข้าเกณฑ์ตั้งแต่ไตรมาสที่สี่ปี 2026 FICO ร่วงจาก 840.89 เหลือ 617.87 ดอลลาร์ ด้วยปริมาณ 4,914,500 หุ้น ราวสิบสองเท่าของปริมาณปกติ
FICO สูญเสียการผูกขาดคะแนนเครดิตสินเชื่อบ้านในเดือนกันยายน 2026 หรือไม่
ไม่ใช่ มันสูญเสียไปตั้งแต่ 8 กรกฎาคม 2025 เมื่อนโยบายชั่วคราวของ FHFA อนุญาตให้ผู้ปล่อยสินเชื่อส่งมอบสินเชื่อ ตามเกณฑ์มาตรฐาน ที่ให้คะแนนด้วย VantageScore 4.0 เป็นครั้งแรก สิ่งที่เปลี่ยนในเดือนกันยายน 2026 คือราคา ไม่ใช่การอนุญาต FICO ร่วง 8.91% ในวันนโยบายปี 2025 และ 26.52% ในวันราคาปี 2026
คะแนนสินเชื่อบ้านของ FICO ราคาเท่าใดในปี 2026
ขึ้นอยู่กับโมเดลที่เลือก ภายใต้ Mortgage Direct License Program ของ FICO Classic FICO คิด 4.95 ดอลลาร์ต่อคะแนน บวกค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว 33 ดอลลาร์ต่อผู้กู้ต่อคะแนน หรือ 10.00 ดอลลาร์ต่อคะแนนโดยไม่มีค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว FICO Score 10T แบบเดี่ยวคิด 0.99 ดอลลาร์ต่อคะแนน บวกค่าธรรมเนียมสินเชื่อที่อนุมัติแล้ว 65 ดอลลาร์ต่อผู้กู้ และฟรีเมื่อซื้อพร้อม Classic FICO ค่าสิทธิของ FICO อยู่ที่ราว 0.60 ดอลลาร์ต่อคะแนนจนถึงปี 2022
VantageScore 4.0 ถูกกว่า FICO หรือไม่
ตามอัตราที่เผยแพร่ ใช่ Equifax ตั้งราคาคะแนนเครดิตสินเชื่อบ้าน VantageScore 4.0 ที่ 4.50 ดอลลาร์ต่อคะแนน และให้คำมั่นว่าจะคงราคานี้จนถึงสิ้นปี 2027 บนสินเชื่อ รายงานรวมสามสำนัก ที่ปิดแล้วซึ่งมีผู้กู้สองคน คือหกคะแนน นั่นเท่ากับ 27.00 ดอลลาร์ เทียบกับ 60.00 ดอลลาร์สำหรับทางเลือกคิดเฉพาะต่อคะแนนที่ถูกที่สุดของ FICO และ 227.70 ดอลลาร์ภายใต้โมเดลผลงานของ Classic FICO
ใครเป็นเจ้าของ VantageScore
VantageScore Solutions LLC ก่อตั้งในปี 2006 ในฐานะกิจการร่วมค้าของ Equifax Experian และ TransUnion ประกาศเมื่อ 14 มีนาคม 2006 Fair Isaac ฟ้องกิจการร่วมค้านี้ในปี 2006 โดยกล่าวหาเรื่องการละเมิดกฎหมายต่อต้านการผูกขาด การละเมิดเครื่องหมายการค้า และการโฆษณาเป็นเท็จ กิจการร่วมค้าชนะคดี
ทำไม FICO ซื้อหุ้นคืน 3 พันล้านดอลลาร์ก่อนการพังทลาย
คณะกรรมการของ FICO อนุมัติวงเงินซื้อหุ้นคืนที่เพิ่มขึ้นสามครั้งในสิบสองเดือน คือ 1.0 พันล้านดอลลาร์ในมิถุนายน 2025 1.5 พันล้านดอลลาร์ในกุมภาพันธ์ 2026 และ 2.0 พันล้านดอลลาร์ในมิถุนายน 2026 และบริษัทใช้เงิน 3.05 พันล้านดอลลาร์ในเก้าเดือนถึง 30 มิถุนายน 2026 เทียบกับกระแสเงินสดจากการดำเนินงาน 778 ล้านดอลลาร์ ก้อนใหญ่ที่สุดคือการซื้อหุ้นคืนแบบเร่งรัด 1.5 พันล้านดอลลาร์ที่ทำสัญญาเมื่อ 5 มิถุนายน 2026 และใช้เงินกู้มีกำหนดระยะเวลาเพิ่มเติม 1.5 พันล้านดอลลาร์ทั้งหมด ต้นทุนเฉลี่ยที่ส่งมอบโดยนัยอยู่ที่ราว 1,408.81 ดอลลาร์ต่อหุ้น
FICO Score 10T คืออะไร และทำไมผู้ปล่อยสินเชื่อยังใช้ไม่ได้
FICO Score 10T คือโมเดลให้คะแนนสินเชื่อบ้านรุ่นใหม่กว่าของ FICO ซึ่ง FHFA ตรวจสอบและอนุมัติเมื่อ 24 ตุลาคม 2022 คือวันเดียวกับ VantageScore 4.0 มันถูกเพิ่มเข้าใน Selling Guides ของสองหน่วยงานเมื่อเมษายน 2026 และข้อมูลย้อนหลังถูกเผยแพร่เมื่อกรกฎาคม 2026 แต่ FHFA ระบุว่ามันยังไม่เข้าเกณฑ์การส่งมอบในปัจจุบัน สองหน่วยงานจะออกแนวทางเมื่อมันพร้อมใช้
หุ้น FICO ถูกหรือไม่ที่ 740 ดอลลาร์
ที่ 740.00 ดอลลาร์ FICO ซื้อขายที่ราว 20.1 เท่าของกำไรต่อหุ้น GAAP ตามคาดการณ์ 36.86 ดอลลาร์ และราว 16.0 เท่าของกำไรจากการดำเนินงานแบบรายปีบนมูลค่ากิจการ 21.32 พันล้านดอลลาร์ ตัวคูณเหล่านี้ไม่ได้โดดเด่นสำหรับธุรกิจที่มีอัตรากำไรจากการดำเนินงานรวม 70% คำถามไม่ใช่ตัวคูณแต่คือกำไร ผลประกอบการปีบัญชี 2026 ถูกขับเคลื่อนตามเอกสารของ FICO เองโดยราคาต่อหน่วยของคะแนนการขอสินเชื่อบ้านที่สูงขึ้น ซึ่งหน่วยงานกำกับได้ทำให้เป็นทางเลือกไปแล้ว
การลดพนักงานมีต้นทุนเท่าใด และกระทบกี่คน
FICO มีพนักงาน 3,876 คน ณ 30 มิถุนายน 2026 การลดราว 15% ที่มีมติเมื่อ 1 ตุลาคม 2026 ครอบคลุมราว 581 ตำแหน่ง โดยมีค่าใช้จ่ายก่อนภาษีราว 27.0 ล้านดอลลาร์บันทึกในไตรมาสที่สี่ของปีบัญชี 2026 คือราว 46,400 ดอลลาร์ต่อตำแหน่ง คาดว่าแผนจะเสร็จสิ้นเป็นส่วนใหญ่ภายในสิ้นไตรมาสที่สามของปีบัญชี 2027
บทสรุป: คูเมืองอยู่ที่ราคามาตลอด ไม่ใช่ที่การก่อสร้าง
ความได้เปรียบในการแข่งขันของ Fair Isaac ในการให้คะแนนสินเชื่อบ้าน ไม่เคยเป็นเรื่องคุณภาพการพยากรณ์ของโมเดลเป็นหลัก VantageScore 4.0 ได้รับการตรวจสอบจากหน่วยงานกำกับเดียวกันในวันเดียวกับโมเดลใหม่ที่สุดของ FICO เอง ความได้เปรียบอยู่ที่คะแนนของ FICO เป็นคะแนนที่ระบบทั้งระบบสร้างขึ้นรอบตัวมัน และการเปลี่ยนนั้นแพงเมื่อเทียบกับค่าธรรมเนียมซ้ำ ๆ ที่ถูก
FICO ใช้เวลาสี่ปีทำให้ค่าธรรมเนียมนั้นแพงขึ้น การขึ้นราคาแต่ละครั้งสมเหตุสมผลในตัวเอง บริษัทมีอำนาจตั้งราคาและใช้มัน ผลคืออัตรากำไรของส่วนงาน 90% และหุ้นที่ขึ้นไปถึง 2,382.40 ดอลลาร์ แต่เมื่อสะสมกัน การขึ้นราคาเหล่านั้นละลายสิ่งเดียวที่ยึดระบบไว้ คือข้อเท็จจริงที่ว่าการเปลี่ยนไม่คุ้มกับความยุ่งยาก
จากนั้น เมื่อนโยบายชั่วคราวของ FHFA มีอายุสิบสี่เดือนแล้วและการเริ่มใช้แบบจำกัดก็เดินหน้าไปแล้ว FICO กู้เงิน 2.5 พันล้านดอลลาร์และซื้อคืนหุ้น 2.17 ล้านหุ้นที่ต้นทุนเฉลี่ยใกล้ 1,409 ดอลลาร์ เป็นการเดิมพันว่ากำไรที่เกิดจากการขึ้นราคานั้นถาวร เก้าเดือนต่อมา หุ้นเหล่านั้นถูกตีมูลค่าที่ 740.00 ดอลลาร์ ส่วนของผู้ถือหุ้นทางบัญชีติดลบ 4.1 พันล้านดอลลาร์ และบริษัทมีมติยกเลิกตำแหน่ง 15% ของตน
ไม่มีข้อใดในนี้ทำให้ FICO เป็นธุรกิจที่แย่ บริษัทที่ได้อัตรากำไร 90.8% บนมาตรฐานที่หยั่งรากลึก มีผู้ปล่อยสินเชื่อรายใหญ่ที่สุดของสหรัฐ 90% เป็นลูกค้า และมีสิทธิพิเศษที่ไม่ใช่สินเชื่อบ้านซึ่งยังไม่ถูกแตะต้อง คือธุรกิจที่ดีมากซึ่งซื้อขายที่ตัวคูณธรรมดา ราคา 740 ดอลลาร์ไม่ได้ฝังการสูญพันธุ์ไว้ แต่ฝังอะไรทำนองการตั้งค่าใหม่ 20% ถึง 30% ของกำไรจากการดำเนินงาน Scores ซึ่งเป็นกรณีกลางที่ปกป้องได้
สิ่งที่ลำดับเหตุการณ์นี้สถาปนาขึ้นคือรูปแบบที่มีชื่อ ซึ่งคุ้มค่าที่จะนำไปใช้กับสถานการณ์สิทธิพิเศษที่ถูกกำกับอื่น ๆ
เมื่อธุรกิจที่ได้รับการคุ้มครองหาเงินจากการคุ้มครองนั้นเร็วกว่าต้นทุนการเปลี่ยนที่มันพึ่งพาอยู่ มันก็กำลังสนับสนุนทุนให้คู่แข่งของตัวเองเข้าตลาด การอนุญาตของหน่วยงานกำกับไม่เคยเป็นข้อจำกัดที่ผูกมัด ราคาต่างหากที่เป็น
รูปแบบนี้เกิดซ้ำ มันมีโครงสร้างเดียวกับกองทรัสต์เสาสัญญาณที่พบว่าทางเลือกผู้ให้บริการรายที่สี่ของตนมีมูลค่าน้อยกว่าที่ตลาดจ่ายไป และเดียวกับเจ้าตลาดระบบชำระเงินที่พบว่าการโตด้านปริมาณโดยอัตรากำไรไม่โตนั้นไม่ใช่คูเมือง ควรจดจำมันแต่เนิ่น ๆ เพราะบันทึกที่เก็บมันไว้เป็นสาธารณะเสมอ ในกรณีของ FICO คือสี่ปีก่อนที่ราคาจะขยับ
สำหรับมุมมองที่อัปเดตต่อเนื่องเกี่ยวกับเอกสารของ FICO การเปิดเผยรายส่วนงาน ปฏิกิริยาราคา และการตีความที่ขัดแย้งกัน ลองสำรวจ SimianX AI เครื่องมือวิจัยหลายเอเจนต์ของมันติดตามหกขั้นตอนการเฝ้าระวังข้างต้นโดยอัตโนมัติ และแจ้งเตือนเมื่อถ้อยคำในเอกสารเปลี่ยนไป
อ่านเพิ่มเติม
- Crown Castle กับผู้ให้บริการรายที่สี่: SpaceX เทียบกับ DISH
- หุ้น Lululemon ต่ำกว่า 100 ดอลลาร์: แบรนด์พังหรือของถูก?
- Netflix ร่วง 4.7%: ค่าชดเชย 2.8 พันล้านที่ทำให้ P/E ดูถูก
- หุ้น PayPal ร่วง 13%: ยอดชำระเงิน +10% แต่กำไรโตแค่ +1.5%
- คลื่นความถี่ SpaceX: จัดอันดับ AT&T, Verizon และ T-Mobile
แหล่งอ้างอิง
- FHFA นโยบายคะแนนเครดิตและการอัปเดตการนำไปปฏิบัติ กรอบเวลาหมุดหมายฉบับหลักและสถานะการเข้าเกณฑ์ของโมเดลในปัจจุบัน
- FHFA การซื้อบ้านก้าวสู่ยุคใหม่ของการแข่งขันด้านคะแนนเครดิต การตีกรอบของหน่วยงานเองต่อการเปิดตลาด
- แบบ 10-Q ของ Fair Isaac Corporation ไตรมาสสิ้นสุด 30 มิถุนายน 2026 หมายเหตุรายส่วนงาน หนี้ หุ้นทุนซื้อคืน หมายเหตุ ASR และจำนวนพนักงาน
- แบบ 8-K ของ Fair Isaac วันที่ 6 ตุลาคม 2026 (ข้อ 2.05) การลดกำลังคนราว 15% และค่าใช้จ่าย 27.0 ล้านดอลลาร์
- แบบ 8-K ของ Fair Isaac วันที่ 8 มิถุนายน 2026 เงินกู้มีกำหนดระยะเวลาเพิ่มเติม 1.5 พันล้านดอลลาร์และ ASR 1.5 พันล้านดอลลาร์
- แบบ 8-K ของ Fair Isaac วันที่ 20 มีนาคม 2026 หุ้นกู้ไม่ด้อยสิทธิ 6.250% ครบกำหนดปี 2034 มูลค่า 1.0 พันล้านดอลลาร์
- ผลประกอบการไตรมาสที่สามปีบัญชี 2026 ของ FICO (เอกสารแนบ 99.1) รายได้รายส่วนงาน ARR การรักษาลูกค้า และคาดการณ์ที่ปรับขึ้น
- นักลงทุนสัมพันธ์ของ FICO ผลประกอบการไตรมาสที่สามปีบัญชี 2026 คำประกาศของบริษัทเอง
- FICO Mortgage Direct License Program ตารางอัตราที่เผยแพร่สำหรับปี 2026
- Equifax ตอบโต้โครงการให้สิทธิโดยตรงของ FICO ด้วยแผนราคา คำมั่น 4.50 ดอลลาร์สำหรับ VantageScore 4.0 จนถึงปี 2027
- วุฒิสมาชิกฮอว์ลีย์ขอให้ FTC สอบสวนการตั้งราคาสินเชื่อบ้านของ FICO การไต่ระดับจาก 0.60 ถึง 10 ดอลลาร์และการอ้างอัตรากำไร 88%
- FICO ขึ้นราคาคะแนนสินเชื่อบ้านเป็น 4.95 ดอลลาร์ ขั้นราคาปี 2025 ที่รายงานไว้ในเวลานั้น
- หุ้น FICO ดิ่งท่ามกลางความกลัวการแข่งขันด้านคะแนนเครดิต การรายงานในวันเดียวกับการซื้อขายวันที่ 29 กันยายน
- Freddie Mac ความริเริ่มเรื่องโมเดลและรายงานคะแนนเครดิต แนวทางการนำไปปฏิบัติจากฝั่งสองหน่วยงาน
- VantageScore Solutions ความเป็นเจ้าของ รุ่นของโมเดล และการกระจาย
- ดัชนีเอกสารที่ Fair Isaac Corporation ยื่นต่อ SEC เอกสารทั้งหมดที่อ้างถึงข้างต้น
- ราคาหุ้น FICO ย้อนหลัง ราคาปิดรายวันที่ใช้ในตารางบันทึก
- Investopedia การซื้อหุ้นคืนแบบเร่งรัด กลไกของ ASR เดือนมิถุนายน 2026
- Investopedia มูลค่ากิจการ มาตรวัดมูลค่าที่ใช้ข้างต้น
- Investopedia SOFR อัตราอ้างอิงของเงินกู้มีกำหนดระยะเวลาเพิ่มเติม
- Investopedia การซื้อหุ้นคืน กลไกและข้อแลกเปลี่ยนของการซื้อหุ้นคืน
- Investopedia ราคาเฉลี่ยถ่วงน้ำหนักด้วยปริมาณ วิธีกำหนดจำนวนหุ้นสุดท้ายของ ASR
- Investopedia หนี้สุทธิ มาตรวัดภาระหนี้ที่ใช้ตลอดบทความ
- Investopedia คูเมืองทางเศรษฐกิจ แนวคิดที่บทความนี้นำมาทดสอบกับประวัติราคาของ FICO


