ผู้ให้บริการรายที่สี่มีมูลค่าเท่าไรต่อเจ้าของเสาสัญญาณ
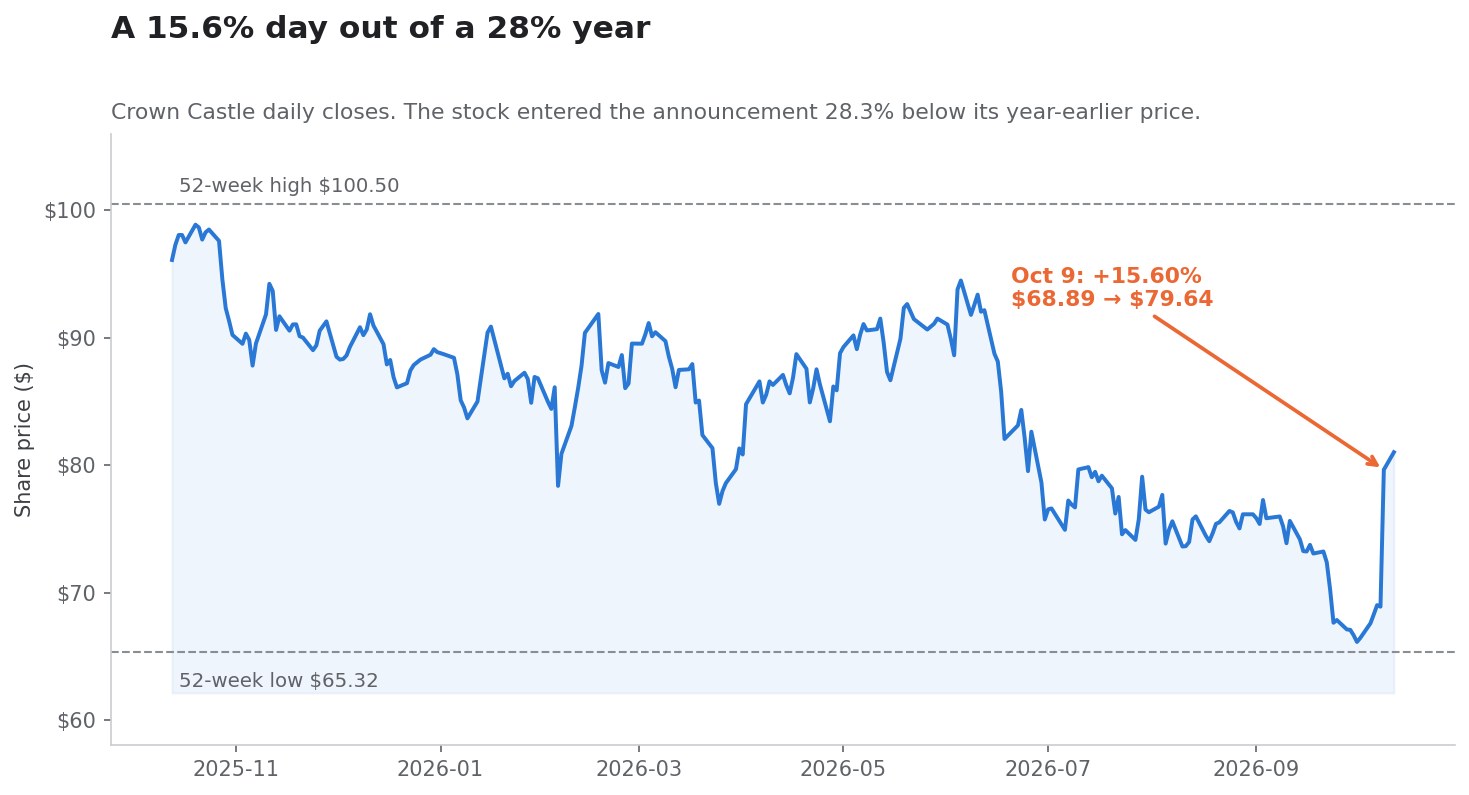
วันศุกร์ที่ 9 ตุลาคม 2026 หุ้น Crown Castle (CCI) ปิดที่ 79.64 ดอลลาร์ เพิ่มขึ้น 15.60% จาก 68.89 ดอลลาร์ของวันทำการก่อนหน้า ตัวเร่งไม่ใช่การเปิดเผยข้อมูลของ Crown Castle เอง แต่เป็นประกาศของบริษัทเอกชนที่ไม่ได้เป็นและไม่เคยเป็นผู้เช่าของ Crown Castle เลย นั่นคือ SpaceX ได้ตกลงซื้อพอร์ตคลื่นความถี่ 800 MHz ระดับทั่วประเทศจาก Grain Management
ตรรกะของการซื้อขายอ่านออกได้ภายในไม่กี่นาที หาก SpaceX สร้างโครงข่ายมือถือภาคพื้นดิน ก็ต้องใช้เสาสัญญาณ Crown Castle เป็นเจ้าของเสาราว 40,000 ต้น ดังนั้น Crown Castle จึงมีมูลค่าสูงขึ้น
สิ่งที่ทำให้กรณีนี้น่าศึกษาคือ Crown Castle เคยทำการทดลองแบบเดียวกันนี้มาแล้ว กับตัวละครเอกคนละราย และผลลัพธ์อยู่ในแฟ้มเอกสารของ ก.ล.ต. สหรัฐ ระหว่างปี 2020 ถึง 2026 บริษัทชื่อ DISH Wireless ตั้งเป้าจะเป็นผู้ให้บริการระดับประเทศรายที่สี่ของสหรัฐ ลงนามสัญญาเช่าแม่บทกับ Crown Castle ลงมือสร้าง แล้วก็หยุดจ่ายเงิน วันที่ 12 มกราคม 2026 Crown Castle ส่งหนังสือแจ้งการผิดนัดและบอกเลิกสัญญา ปัจจุบันบริษัทยืนยันว่า DISH ค้างชำระ เกินกว่า 3.5 พันล้านดอลลาร์ สำหรับยอดคงเหลือตามสัญญา
ดังนั้นเราจึงไม่ต้องคาดเดาว่าผู้ให้บริการรายที่สี่มีมูลค่าเท่าใดสำหรับกองทรัสต์เสาสัญญาณ เราเปิดดูได้เลย ในช่วงสูงสุด DISH สร้างรายได้ค่าเช่าพื้นที่ให้ Crown Castle ปีละ 222 ล้านดอลลาร์ คิดเป็น 5.7% ของฐานการเรียกเก็บค่าเช่าปีก่อนหน้า นั่นคือรายการทางบัญชี คำถามที่บทความนี้ตอบคือ การตีราคาใหม่ของ Crown Castle ภายในวันเดียวเทียบกับตัวเลขนั้นอย่างไร
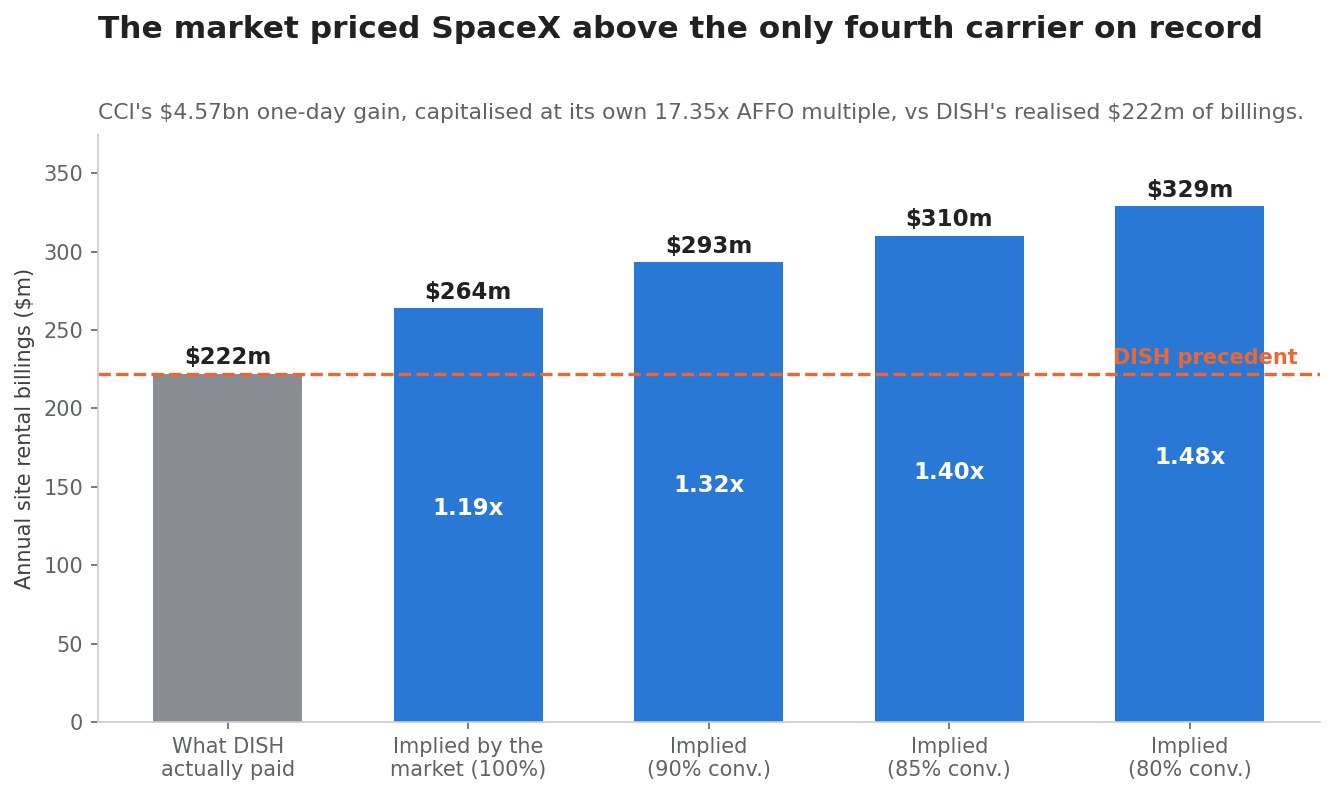
คำตอบซึ่งจะอธิบายไว้ด้านล่าง: เงิน 4.57 พันล้านดอลลาร์ ที่ตลาดเพิ่มเข้าไปในมูลค่าหุ้นของ Crown Castle เมื่อวันที่ 9 ตุลาคม บ่งชี้ถึง AFFO ส่วนเพิ่มราว 264 ล้านดอลลาร์ต่อปี ตามตัวคูณของ Crown Castle เองหลังการปรับขึ้น หรือราว 1.2 ถึง 1.4 เท่าของทุกบาททุกสตางค์ที่ DISH เคยจ่าย มอบให้ภายในวันทำการเดียว แก่คู่สัญญาที่ยังไม่ได้ลงนามสัญญาเช่าใด ๆ เพื่อโครงข่ายที่ยังไม่มีอยู่จริง
สำหรับนักลงทุนที่ติดตามสถานการณ์เช่นนี้ด้วย SimianX AI Crown Castle คือกรณีศึกษาที่สะอาดเกี่ยวกับความแตกต่างระหว่างสิทธิเลือกกับลูกหนี้การค้า บทความคู่กันของเรื่องนี้คือ คลื่นความถี่ SpaceX: จัดอันดับ AT&T, Verizon และ T-Mobile ซึ่งวิเคราะห์ประกาศเดียวกันจากฝั่งผู้ให้บริการ
ภาพตัดขวางวันที่ 9 ตุลาคม: ใครได้ประโยชน์จริง
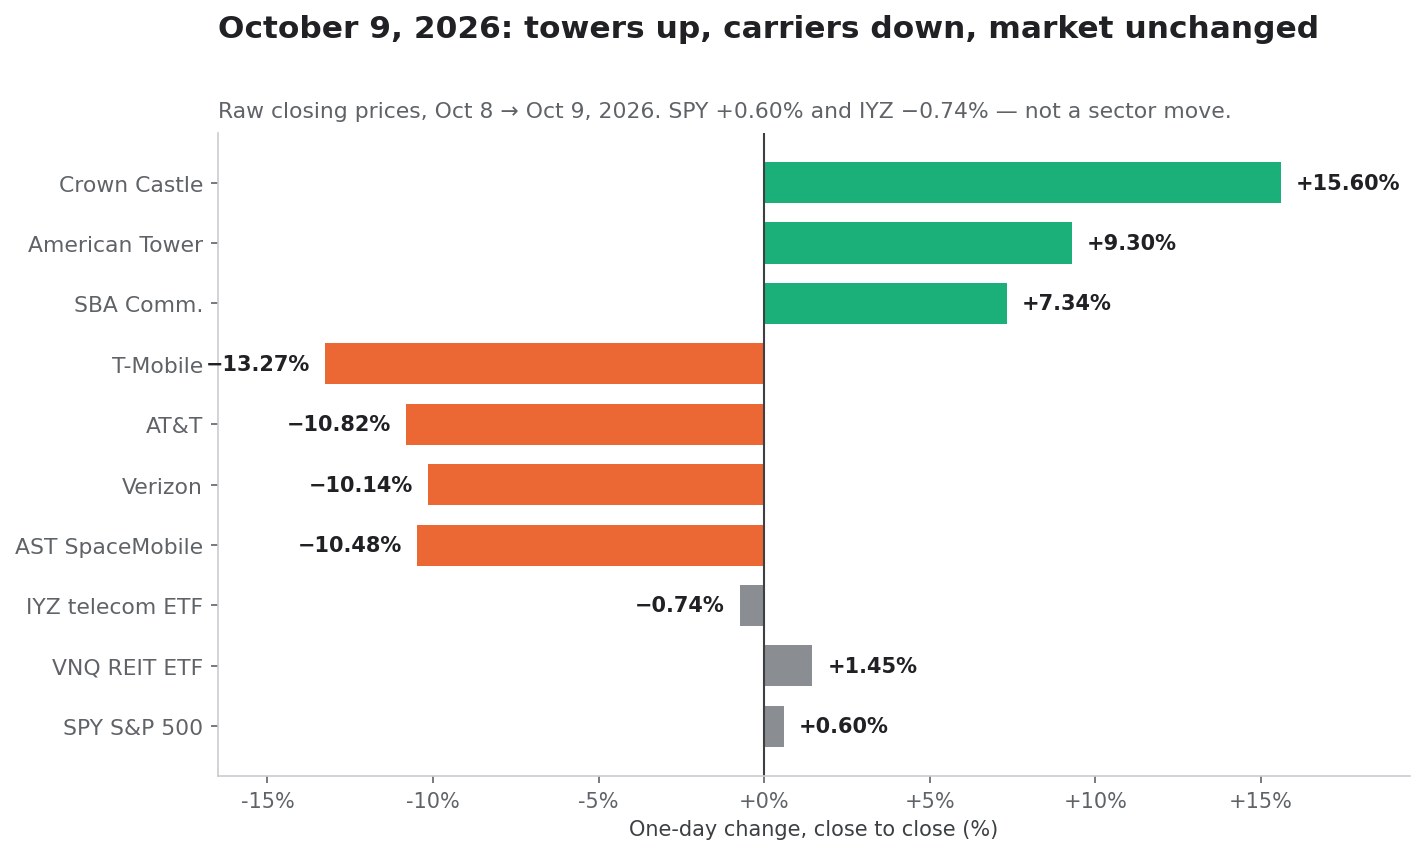
วินัยข้อแรกในการอ่านวันแบบนี้คือวัดภาพตัดขวางทั้งหมด ไม่ใช่เฉพาะชื่อที่อยู่ในพาดหัว ด้านล่างคือการเคลื่อนไหวดิบจากราคาปิดถึงราคาปิด วันที่ 8 ถึง 9 ตุลาคม 2026 ราคาเหล่านี้ไม่ได้ปรับค่า และไม่มีการปรับเงินปันผล เพราะไม่มีหลักทรัพย์ใดในหกตัวนี้ขึ้นเครื่องหมาย XD ในวันที่ 9 ตุลาคม
| หลักทรัพย์ | ปิด 8 ต.ค. | ปิด 9 ต.ค. | เปลี่ยนแปลง | มูลค่าตลาดเปลี่ยนใน 1 วัน |
|---|---|---|---|---|
Crown Castle (CCI) | 68.89 $ | 79.64 $ | +15.60% | +4.57 พันล้าน $ |
American Tower (AMT) | 166.73 $ | 182.24 $ | +9.30% | +7.23 พันล้าน $ |
SBA Communications (SBAC) | 170.01 $ | 182.49 $ | +7.34% | +1.32 พันล้าน $ |
T-Mobile (TMUS) | 171.31 $ | 148.58 $ | −13.27% | −24.38 พันล้าน $ |
AT&T (T) | 24.87 $ | 22.18 $ | −10.82% | −18.43 พันล้าน $ |
Verizon (VZ) | 46.35 $ | 41.65 $ | −10.14% | −19.53 พันล้าน $ |
AST SpaceMobile (ASTS) | 56.93 $ | 50.97 $ | −10.48% | — |
กองทุน ETF โทรคมนาคมสหรัฐ (IYZ) | 42.99 $ | 42.67 $ | −0.74% | — |
Vanguard Real Estate ETF (VNQ) | 89.35 $ | 90.65 $ | +1.45% | — |
กองทุน ETF S&P 500 (SPY) | 773.93 $ | 778.57 $ | +0.60% | — |
จำนวนหุ้นนำมาจากการเปิดเผยข้อมูลหน้าปกล่าสุดของแต่ละบริษัทใน SEC EDGAR (dei:EntityCommonStockSharesOutstanding แบบฟอร์ม 10-Q ไตรมาสสองปี 2026)
มีข้อสังเกตสามประการที่ตามมาทันที
นี่ไม่ใช่การเคลื่อนไหวทั้งกลุ่มอุตสาหกรรม
SPY ขึ้น 0.60% และ IYZ ซึ่งเป็นกองทุน ETF ของกลุ่มโทรคมนาคม ลดลงเพียง 0.74% ตลาดโดยรวมไม่สนใจ หลักทรัพย์รายตัวจำนวนหยิบมือถูกตีราคาใหม่อย่างรุนแรงภายในวันทำการที่นอกนั้นก็ธรรมดา นั่นคือลายเซ็นของการตีราคาความคาดหวังตามสัญญาเฉพาะเจาะจงใหม่ ไม่ใช่การเปลี่ยนแปลงอัตราคิดลดระดับมหภาค ผู้ที่อยากเห็นว่าการช็อกของอัตราดอกเบี้ยจริง ๆ ส่งผ่านไปยังหุ้นที่ทำหน้าที่แทนพันธบัตรอย่างไร ควรเทียบวันทำการนี้กับ วอร์ชไม่สนทรัมป์ เฟดขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี 2023
กลุ่มกองทรัสต์อสังหาริมทรัพย์ไม่ขยับ แต่ Crown Castle ขยับ
VNQ ขึ้น 1.45% ส่วน Crown Castle ขึ้น 15.60% สิ่งที่เกิดขึ้นวันที่ 9 ตุลาคมไม่ใช่ "กองทรัสต์ปรับขึ้น" แต่เป็นเรื่องเฉพาะของเศรษฐศาสตร์เสาสัญญาณ และภายในกลุ่มเสาสัญญาณเองการกระจายตัวก็กว้าง: 15.60% สำหรับ CCI เทียบกับ 7.34% สำหรับ SBAC
ผู้แพ้รายใหญ่ที่สุดคือ T-Mobile และนั่นสำคัญต่อ Crown Castle
TMUS ร่วง 13.27% แย่ที่สุดในสามผู้ให้บริการ และ T-Mobile ยังเป็น ผู้เช่ารายใหญ่ที่สุดของ Crown Castle ด้วยสัดส่วน 40% ของรายได้รวมปี 2025 ประกาศเดียวกันที่ถูกตีความว่าสร้างผู้เช่ารายใหม่ที่เป็นไปได้ให้ Crown Castle ก็ทำลายมูลค่าหุ้น 24.4 พันล้านดอลลาร์ของลูกค้ารายใหญ่ที่สุดในปัจจุบันไปพร้อมกัน ตลาดตัดสินว่าผลสองอย่างนี้รวมกันแล้วเป็นบวกสำหรับ CCI ข้อสรุปนั้นสมควรถูกตรวจสอบ และจะถูกตรวจสอบด้านล่าง
การจัดสรรใหม่ที่ไม่ลงตัว
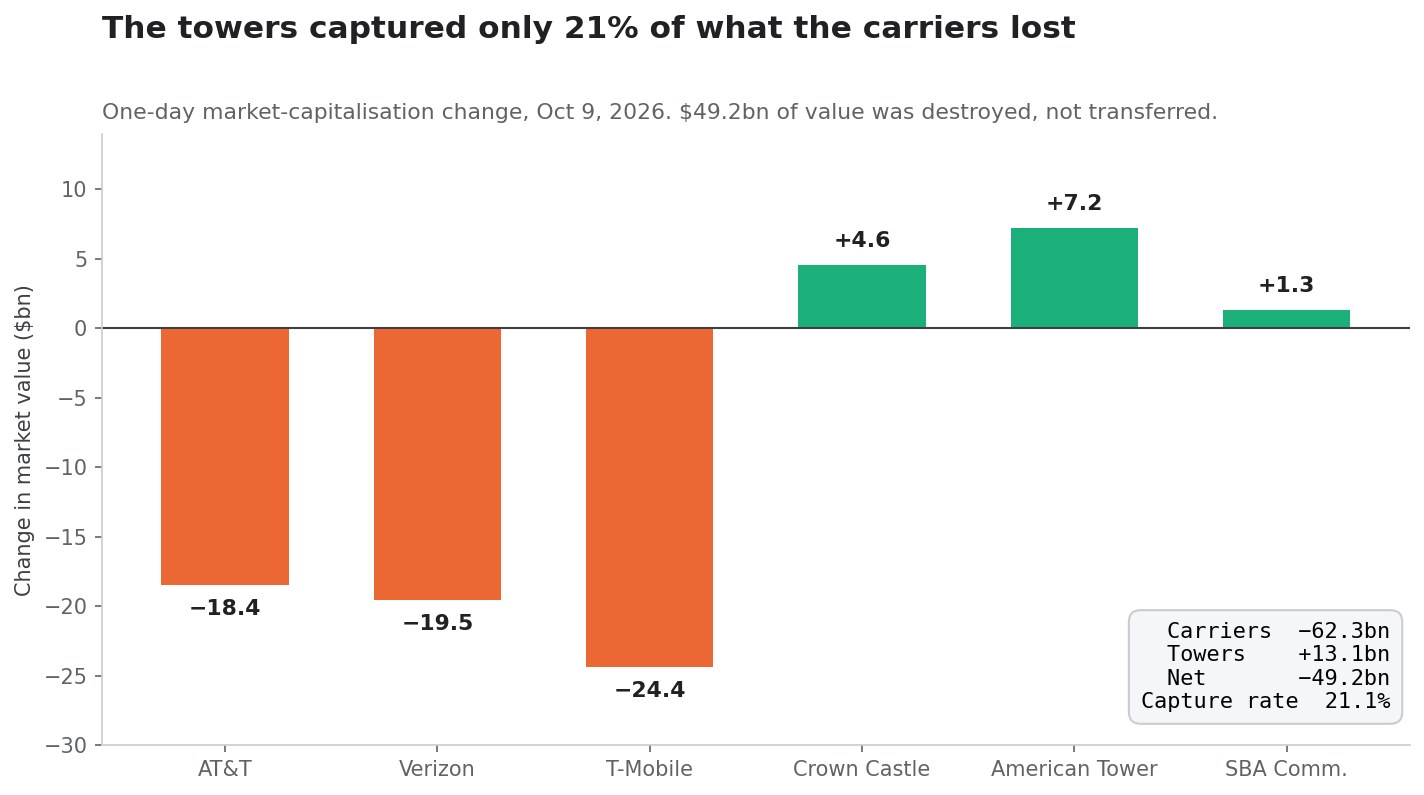
เมื่อรวมหลักทรัพย์หกตัวที่ทราบจำนวนหุ้น:
| กลุ่ม | มูลค่าตลาดเปลี่ยนใน 1 วัน |
|---|---|
ผู้ให้บริการ (T, VZ, TMUS) | −62.34 พันล้าน $ |
เสาสัญญาณ (CCI, AMT, SBAC) | +13.13 พันล้าน $ |
| สุทธิ | −49.21 พันล้าน $ |
กลุ่มเสาสัญญาณคว้าไว้ได้เพียง 21.1% ของสิ่งที่ผู้ให้บริการสูญเสียไป มูลค่าหุ้นราว 49 พันล้านดอลลาร์ไม่ได้ถูกโอนไปให้ใครเลย มันหายไปเฉย ๆ
นี่คือกรอบคิดที่มีประโยชน์ที่สุดสำหรับคำถามเรื่อง "ผู้ชนะที่ซ่อนอยู่" หากตลาดเชื่อจริง ๆ ว่าการเข้ามาของ SpaceX คือการถ่ายโอนความมั่งคั่งจากผู้ให้บริการไปสู่ผู้ให้เช่า ตัวเลขสองตัวนี้ย่อมใกล้เคียงกันมากกว่านี้ แต่มันไม่ใกล้เลย คำตัดสินที่แท้จริงของตลาดเมื่อวันที่ 9 ตุลาคมคือ การมาถึงของ SpaceX ทำลายมูลค่าในอุตสาหกรรมไร้สายอเมริกันมากกว่าที่มันสร้างให้เจ้าของเสาสัญญาณอเมริกัน ในอัตราส่วนราว 4.7 ต่อ 1
ผู้ให้เช่าที่ผู้เช่าของตนกำลังสูญมูลค่าตลาดรวมกัน 62 พันล้านดอลลาร์ ย่อมไม่ใช่ผู้ได้ประโยชน์อย่างชัดเจน แม้ว่าในที่สุดอาจมีผู้เช่ารายใหม่ปรากฏตัวก็ตาม ความตึงเครียดนี้เดินทะลุไปตลอดส่วนที่เหลือของบทวิเคราะห์นี้ วิธีวิเคราะห์วันตอบสนองแบบเดียวกัน ที่ใช้กับประกาศซึ่งต่างออกไปมาก โดยดีลหนึ่งยกฝ่ายหนึ่งขึ้นและกดอีกฝ่ายลง ถูกอธิบายไว้ใน หุ้น Accenture บวก 6% จากดีล Dell แต่หุ้น Dell กลับร่วง
บัญชีแยกประเภทของผู้ให้บริการรายที่สี่: DISH จ่ายจริงเท่าไร
นี่คือตารางอ้างอิงที่เป็นเหตุผลของการมีอยู่ของบทความนี้ ทุกตัวเลขมาจากเอกสารที่ Crown Castle ยื่นเอง
| รายการ | จำนวน | แหล่งที่มา |
|---|---|---|
| ค่าเช่าพื้นที่ที่ DISH ถูกเรียกเก็บ ปีเต็มสุดท้าย | 222 ล้าน $ | ประมาณการปี 2026 องค์ประกอบการเปลี่ยนแปลง |
| คิดเป็น % ของค่าเช่าพื้นที่ที่เรียกเก็บปีก่อน | 5.7% | 222 ล้าน $ ÷ 3,923 ล้าน $ |
| การไม่ต่อสัญญาปี 2026 จากการบอกเลิกกับ DISH | −220 ล้าน $ | ประมาณการปี 2026 |
| การไม่ต่อสัญญาปี 2026 จากการยกเลิกของ Sprint | −20 ล้าน $ | ประมาณการปี 2026 |
| ยอดคงเหลือที่ Crown Castle เรียกร้องจาก DISH | >3,500 ล้าน $ | 10-K ปี 2025 หมายเหตุ 18 |
| ความเสี่ยงสุทธิในงบดุล ที่ยังไม่ตั้งสำรอง | ~165 ล้าน $ | 10-K ปี 2025 หมายเหตุ 18 |
| วันที่ออกหนังสือแจ้งผิดนัดและบอกเลิกสัญญา | 12 ม.ค. 2026 | 10-K ปี 2025 หมายเหตุ 15 |
รายละเอียดการผิดนัดของ DISH อยู่ในหมายเหตุ 18 ของ แบบฟอร์ม 10-K ปี 2025 ณ วันที่ 31 ธันวาคม 2025 Crown Castle บันทึกราว 50 ล้านดอลลาร์ ไว้ในรายการ "ลูกหนี้สุทธิ" และราว 150 ล้านดอลลาร์ ในรายการ "ลูกหนี้ค่าเช่าพื้นที่รอตัดบัญชี" ที่เกี่ยวข้องกับ DISH หักกลบบางส่วนด้วยราว 34 ล้านดอลลาร์ ในรายได้รอรับรู้และหนี้สินระยะยาวอื่น ฝ่ายบริหารคาดว่าจะเรียกคืนยอดสุทธิ ~165 ล้านดอลลาร์ ได้ และยังไม่ได้ตั้งสำรองใด ๆ อีกทั้งได้หยุดรับรู้รายได้ภายใต้สัญญาเหล่านี้แล้ว
จงอ่านบัญชีแยกประเภทนั้นในฐานะต้นทุนขายของทฤษฎีผู้ให้บริการรายที่สี่ Crown Castle ใช้เวลาหกปีให้บริการผู้ให้บริการระดับประเทศรายที่สี่ รายได้ต่อปีสูงสุดคือ 222 ล้านดอลลาร์ ทางออกคือการผิดนัดชำระ การเรียกร้อง 3.5 พันล้านดอลลาร์ที่มูลค่าไม่แน่นอน เงิน 165 ล้านดอลลาร์ที่ไม่ได้ตั้งสำรองอยู่ในงบดุล และหลุมโหว่ 220 ล้านดอลลาร์ ในรายได้ปี 2026 ที่บริษัทยังคงไต่ออกมาไม่พ้น
ทำไม 222 ล้านจึงเป็นเกณฑ์เทียบที่ถูกต้อง ไม่ใช่พื้น
มีข้อโต้แย้งสองข้อที่ควรตอบไว้ล่วงหน้า
ข้อแรก DISH ไม่เคยสร้างโครงข่ายจนเสร็จ ดังนั้น 222 ล้านย่อมประเมินต่ำกว่าที่ผู้ให้บริการรายที่สี่ซึ่งสร้างเสร็จสมบูรณ์จะจ่าย โดยหลักการแล้วถูกต้อง แต่ DISH ก็ไปถึงการติดตั้ง 5G ระดับประเทศที่ครอบคลุมประชากรสหรัฐส่วนใหญ่อย่างมากก่อนที่ฐานะการเงินจะพัง และ 222 ล้านคือสิ่งที่ความสำเร็จนั้นสร้างขึ้นที่ Crown Castle โดยเฉพาะ นี่คือการสังเกตเชิงประจักษ์ที่ดีที่สุดเท่าที่มี ไม่ใช่เพดานทางทฤษฎี
ข้อสอง SpaceX มีทุนหนากว่า DISH อย่างเทียบไม่ติด จึงอาจติดตั้งได้ดุดันกว่า ข้อนี้ก็จริง และมันตัดได้ทั้งสองทาง ผู้เข้าใหม่ที่มีทุนหนากว่ายิ่ง มีความสามารถมากกว่า ที่จะสร้างพื้นที่ตั้งเสาเอง ซื้อที่ดินเอง และเจรจาค่าเช่าจากฐานะที่เหนือกว่า ทุนคือสิ่งที่ทำให้ผู้เช่าไม่ต้องเป็นผู้เช่า DISH เช่าเพราะไม่มีปัญญาเป็นเจ้าของ
สิ่งที่ตลาดตีราคาไว้ภายในวันเดียว
ต่อไปคือเลขคณิตที่ตอบคำถามในพาดหัว ทุกขั้นตอนแสดงไว้เพื่อให้คำนวณซ้ำด้วยสมมติฐานอื่นได้
ขั้นที่ 1: มูลค่าหุ้นที่เพิ่มเข้ามา Crown Castle มีหุ้นที่ออกจำหน่ายแล้ว 425,455,439 หุ้น ณ วันที่ 3 สิงหาคม 2026 ตามหน้าปกของ แบบฟอร์ม 10-Q ไตรมาสสองปี 2026 ราคาหุ้นเพิ่มขึ้น 10.75 ดอลลาร์
425,455,439 หุ้น x 10.75 $ = 4.574 พันล้านดอลลาร์ขั้นที่ 2: ตัวคูณที่ตลาดใช้เอง ที่ราคาปิด 79.64 ดอลลาร์ เทียบกับจุดกึ่งกลาง AFFO ต่อหุ้น 4.59 ดอลลาร์ที่ฝ่ายบริหารคาดการณ์ไว้สำหรับปี 2026:
79.64 $ / 4.59 $ = 17.35 เท่าของ AFFO ล่วงหน้าขั้นที่ 3: กลับด้านการคำนวณ หากตลาดเพิ่มมูลค่า 4.574 พันล้านดอลลาร์ และตีมูลค่ากระแสเงินสดของ Crown Castle ที่ 17.35 เท่า AFFO ส่วนเพิ่มต่อปีที่บ่งชี้คือ:
4,574 ล้าน $ / 17.35 = 264 ล้าน $ ต่อปีขั้นที่ 4: แปลง AFFO กลับเป็นค่าเช่า AFFO คือยอดสุทธิหลังหักต้นทุนดำเนินงานพื้นที่ ค่าใช้จ่ายบริหาร ดอกเบี้ย และรายจ่ายลงทุนเพื่อบำรุงรักษา การติดตั้งร่วมบนเสาที่สร้างแล้วและมีไฟฟ้าแล้วให้อัตรากำไรส่วนเพิ่มสูงมาก แต่ไม่ถึง 100% ดอกเบี้ยจ่ายของ Crown Castle ไม่ได้ลดลงเพราะมีผู้เช่ารายใหม่เข้ามา ที่อัตราการแปลงที่สมเหตุสมผล:
| การแปลงเป็น AFFO | ค่าเช่าส่วนเพิ่มที่บ่งชี้ | กี่เท่าของ 222 ล้าน $ ของ DISH |
|---|---|---|
| 100% (ขอบบน) | 264 ล้าน $ | 1.19 เท่า |
| 90% | 293 ล้าน $ | 1.32 เท่า |
| 85% | 310 ล้าน $ | 1.40 เท่า |
| 80% | 329 ล้าน $ | 1.48 เท่า |
ขั้นที่ 5: แปลงเป็นจำนวนเสา Crown Castle เปิดเผยในแบบ 10-K ปี 2025 ว่าจำนวนผู้เช่าเฉลี่ยต่อเสาอยู่ที่ประมาณ 2.4 ราย เมื่อเทียบกับเสาราว 40,000 ต้น นั่นคือสัญญาเช่าราว 96,000 ฉบับ ที่รองรับรายได้ค่าเช่าพื้นที่ 4,049 ล้านดอลลาร์ ในปี 2025:
4,049 ล้าน $ / 96,000 สัญญา = 42,177 $ รายได้เฉลี่ยต่อสัญญาต่อปีเมื่อนำค่าเฉลี่ยนั้นมาใช้:
| สถานการณ์ | ค่าเช่าต่อปี | สัญญาใหม่ที่บ่งชี้ | สัดส่วนของเสา ~40,000 ต้นของ CCI |
|---|---|---|---|
| ยอดที่ DISH จ่ายจริง | 222 ล้าน $ | ~5,264 | 13.2% |
| ตลาดบ่งชี้ (แปลง 90%) | 293 ล้าน $ | ~6,944 | 17.4% |
| ตลาดบ่งชี้ (แปลง 85%) | 310 ล้าน $ | ~7,353 | 18.4% |
ดังนั้นการเคลื่อนไหววันที่ 9 ตุลาคมจึงตีราคา SpaceX ในฐานะผู้เช่าราว 17-18% ของพอร์ตในสหรัฐของ Crown Castle หรือราว 1.3 ถึง 1.4 เท่าของขอบเขตที่ DISH เคยทำได้ ทั้งที่ยังไม่มีการลงนามสัญญาเช่าแม้แต่ฉบับเดียว ยังไม่มีการอนุมัติการโอนคลื่นจาก กสทช. สหรัฐ และ SpaceX ยังไม่เคยประกาศต่อสาธารณะว่าตั้งใจจะเช่าเสาของบุคคลที่สามเลยด้วยซ้ำ
นี่ไม่ใช่ข้อโต้แย้งว่าการเคลื่อนไหวครั้งนี้ไร้เหตุผล แต่เป็นการระบุว่าอะไรต้องเกิดขึ้นเพื่อให้การเคลื่อนไหวนั้น คงอยู่ พูดกันตรง ๆ คือ ทฤษฎีฝั่งขาขึ้นตอนนี้เรียกร้องให้ SpaceX เป็นลูกค้าของ Crown Castle ที่ใหญ่กว่าที่ DISH เคยเป็น และน่าเชื่อถือกว่า
การตรวจทานที่ไม่สบายใจนัก
มีอีกวิธีหนึ่งในการตรวจสอบตัวเลขนี้ และมันน่าชื่นชมน้อยกว่า Crown Castle ยืนยันว่า DISH ค้างชำระ เกิน 3.5 พันล้านดอลลาร์ ส่วนตลาดเพิ่มมูลค่าให้ Crown Castle 4.57 พันล้านดอลลาร์ ภายในวันเดียวจากความเป็นไปได้ที่ยังไม่มีการลงนาม กล่าวอีกอย่างคือ ตลาดหุ้นให้มูลค่ากับความสัมพันธ์สมมติกับ SpaceX ภายในหกชั่วโมงครึ่ง มากกว่ามูลค่าตามหน้าสัญญาของสิทธิเรียกร้องทั้งหมดที่ Crown Castle มีต่อผู้ให้บริการรายที่สี่รายล่าสุด ซึ่งเป็นสิทธิเรียกร้องที่มีสัญญาเช่าแม่บทที่ลงนามแล้วและหนังสือบอกเลิกสัญญารองรับ
สายโซ่การถือครองคลื่นความถี่
พอร์ต 800 MHz ที่อยู่ใจกลางเรื่องนี้มีประวัติที่ให้บทเรียน และประวัตินั้นพาดผ่านงบกำไรขาดทุนของ Crown Castle โดยตรง
| วันที่ | ธุรกรรม | ค่าตอบแทน |
|---|---|---|
| 2020 | ใบอนุญาต 800 MHz ของ Sprint ตกเป็นของ T-Mobile ผ่านการควบรวม | — |
| 2021-2023 | DISH ผูกพันจะซื้อพอร์ต 800 MHz แล้วหาเงินทุนไม่ได้ | — |
| 2024 | สินทรัพย์เข้าสู่การประมูลหลัง DISH ถอนตัว | — |
| มี.ค. 2025 | T-Mobile ตกลงขายพอร์ตให้ Grain Management | 2.9 พันล้าน $ เงินสด + ใบอนุญาต 600 MHz ของ Grain |
| 1 ก.ค. 2026 | กสทช. สหรัฐ อนุมัติการแลกเปลี่ยนระหว่าง T-Mobile กับ Grain | — |
| ส.ค. 2026 | ธุรกรรม T-Mobile กับ Grain เสร็จสมบูรณ์ | Grain ได้ความลึกคลื่นผสมทั่วประเทศราว 14 MHz |
| 8 ต.ค. 2026 | Grain ตกลงขายให้ SpaceX | ไม่เปิดเผยเงื่อนไข; 8 พันล้าน $ ตามรายงาน ของ The Wall Street Journal |
ขอบเขตการซื้อของ SpaceX ตามที่มีรายงานคือ คลื่นแบบจับคู่ 14 MHz ในย่าน 800 MHz ซึ่งสื่อสายอุตสาหกรรมระบุว่าเป็น 817-824 MHz จับคู่กับ 862-869 MHz ธุรกรรมนี้ขึ้นอยู่กับการอนุมัติของ กสทช. สหรัฐ และเงื่อนไขการปิดดีลตามปกติ รายละเอียดธุรกรรมรายงานโดย Light Reading ส่วนการปิดดีล T-Mobile กับ Grain มีเอกสารจาก Cleary Gottlieb ซึ่งเป็นที่ปรึกษาในการขาย
มีสองประเด็นสำคัญสำหรับผู้ถือหุ้น Crown Castle
ไม่มีบริษัทใดเปิดเผยราคา
ตัวเลข 8 พันล้านดอลลาร์ ที่ยึดโยงทุกพาดหัวข่าวในวันที่ 9 ตุลาคม เป็นรายงานของสื่อ ไม่ใช่เอกสารทางการ SpaceX เป็นบริษัทเอกชน ส่วน Grain เป็นบริษัทลงทุนเอกชน ไม่มีแบบ 8-K ไม่มีเอกสารแนบสัญญาซื้อขาย ไม่มีค่าตอบแทนที่ผ่านการตรวจสอบบัญชี การประเมินมูลค่าต่อ MHz ทุกตัวที่ไหลเวียนอยู่เกี่ยวกับดีลนี้ รวมถึงที่อยู่ในบทความคู่กัน ล้วนขึ้นอยู่กับตัวเลขที่ไม่มีคู่สัญญาฝ่ายใดยืนยันเลยอย่างชัดเจน
เรื่องนี้ควรระบุไว้เพราะการรายงานต่อ ๆ กันมาเกี่ยวกับประกาศนี้ได้บิดเบือนไปแล้ว มีสื่ออย่างน้อยหนึ่งแห่งพาดหัวว่า "หุ้น SpaceX พุ่งจากดีลคลื่น 8 พันล้านดอลลาร์" SpaceX ไม่มีหุ้นจดทะเบียน ไม่มีสัญลักษณ์หุ้น SpaceX ให้พุ่งขึ้นได้ ผลพวงในทางปฏิบัติของข้อเท็จจริงนี้คือเหตุผลทั้งหมดที่ทำให้การซื้อขายครั้งนี้แสดงออกผ่าน Crown Castle, American Tower และบรรดาผู้ให้บริการตั้งแต่แรก กล่าวคือเมื่อบริษัทเอกชนขยับตลาดที่จดทะเบียน นักลงทุนก็ถูกบีบให้ใช้ตัวแทน พลวัตดังกล่าว รวมถึงอันตรายของการซื้อขายบริษัทเอกชนผ่านบริษัทจดทะเบียน เป็นหัวข้อของ IPO ของ SpaceX กับหุ้น Tesla: เดิมพันวันที่ 12 มิถุนายน
นี่คือคลื่นของ Sprint และ Crown Castle ยังจ่ายค่ามันอยู่
ไล่สายโซ่ย้อนกลับไปแล้วจะพบว่าย่านที่ SpaceX กำลังซื้อคือพอร์ต 800 MHz เดิมของ Sprint ปัจจุบัน Crown Castle กำลังรับภาระ 20 ล้านดอลลาร์ต่อปี จาก "การยกเลิกของ Sprint" ซึ่งคือการไม่ต่อสัญญาอันเกิดจากการรวมโครงข่ายของ T-Mobile กับ Sprint และบริษัทเปิดเผยว่าภาระนี้คิดเป็นราว 2% ของรายได้ค่าเช่าพื้นที่ต่อปีของธุรกิจเสาสัญญาณในแต่ละปี ไปจนถึงปี 2034 พร้อมกันนั้นบริษัทยังรับภาระ 220 ล้านดอลลาร์ จากการบอกเลิกสัญญากับ DISH ซึ่ง DISH ก็คือฝ่ายที่ควรจะได้ซื้อคลื่นชุดเดียวกันนี้
ดังนั้น Crown Castle จึงสูญเสียการเรียกเก็บค่าเช่าราว 240 ล้านดอลลาร์ต่อปี อันเป็นผลโดยตรงจากประวัติการถือครองใบอนุญาตเหล่านี้ คำตัดสินของตลาดเมื่อวันที่ 9 ตุลาคมคือ เจ้าของรายถัดไปของใบอนุญาตชุดเดิมนั้นมีค่า 4.57 พันล้านดอลลาร์สำหรับบริษัท ทั้งสองอย่างเป็นจริงได้พร้อมกัน แต่ความไม่สมมาตรระหว่างความสูญเสียที่เกิดขึ้นจริงกับผลประโยชน์เชิงสมมติ คือข้อเท็จจริงใจกลางของกรณีการลงทุนนี้ และมันมองไม่เห็นในกราฟราคาวันเดียว
Crown Castle หลังการขายธุรกิจไฟเบอร์
บริษัทที่ได้รับลาภก้อนนี้แตกต่างจาก Crown Castle เมื่อ 18 เดือนก่อนอย่างมีนัยสำคัญ
วันที่ 1 พฤษภาคม 2026 Crown Castle ปิดการขายธุรกิจไฟเบอร์และสมอลเซลล์ด้วยเงินสุทธิ 8.4 พันล้านดอลลาร์ ตามคำกล่าวของประธานเจ้าหน้าที่ฝ่ายการเงิน สุนิต พาเทล ใน แถลงผลประกอบการไตรมาสสองปี 2026 ธุรกิจไฟเบอร์ถูกแสดงเป็นการดำเนินงานที่ยกเลิกจนถึงวันที่ 30 เมษายน 2026 สิ่งที่เหลืออยู่คือกองทรัสต์เสาสัญญาณในสหรัฐแบบบริสุทธิ์ มีส่วนงานเดียว บริหารโดยประธานและซีอีโอ คริส ฮิลลาแบรนต์
การใช้เงินที่ได้ จากแถลงฉบับเดียวกัน:
- ซื้อหุ้นคืนครบ 1.0 พันล้านดอลลาร์
- ชำระหนี้ไปแล้ว มากกว่า 7 พันล้านดอลลาร์
- หนี้ อัตราดอกเบี้ยคงที่ 100% ณ สิ้นไตรมาส
- อายุหนี้เฉลี่ยถ่วงน้ำหนักราว 7 ปี
- วงเงินสินเชื่อหมุนเวียนที่ยังไม่เบิกใช้ราว 4.5 พันล้านดอลลาร์
- อีก 2.0 พันล้านดอลลาร์ ภายใต้โครงการตั๋วแลกเงินระยะสั้นแบบไม่มีหลักประกัน ซึ่งยังไม่ได้ใช้เลย ณ วันที่ 30 มิถุนายน
นี่คืองบดุลที่ดีขึ้นจริง และเป็นองค์ประกอบที่แข็งแรงที่สุดของทฤษฎีฝั่งขาขึ้น อีกทั้งยังเป็นเหตุผลที่หุ้นกระโดดได้ 15.6% โดยไม่มีแรงกดดันด้านการระดมทุน
ตัวเลขจริงไตรมาสสองปี 2026
| ตัวชี้วัด | ไตรมาส 2/2026 | ไตรมาส 2/2025 | เปลี่ยนแปลง |
|---|---|---|---|
| รายได้ค่าเช่าพื้นที่ | 967 ล้าน $ | 1,008 ล้าน $ | −4.1% |
| EBITDA ที่ปรับปรุงแล้ว | 675 ล้าน $ | 705 ล้าน $ | −4.3% |
| กำไรสุทธิ | 94 ล้าน $ | 291 ล้าน $ | −67.7% |
| AFFO | 488 ล้าน $ | — | +10% |
| AFFO ต่อหุ้น | 1.13 $ | — | +10% |
| รายจ่ายลงทุน | 59 ล้าน $ | 40 ล้าน $ | +48% |
| เงินปันผลต่อหุ้น | 1.0625 $ | 1.0625 $ | ไม่เปลี่ยนแปลง |
สังเกตความแตกต่าง: รายได้ค่าเช่า EBITDA และกำไรสุทธิลดลงทั้งหมด ขณะที่ AFFO เพิ่มขึ้น 10% คำอธิบายอยู่ในแถลงฉบับนั้นเอง คือดอกเบี้ยจ่ายลดลงและดอกเบี้ยรับเพิ่มขึ้นจากเงินที่ได้จากการขายไฟเบอร์ AFFO ดีขึ้นเพราะงบดุล ไม่ใช่เพราะเสาสัญญาณ ความแตกต่างนี้สำคัญเมื่อ AFFO เป็นตัวหารของทั้งตัวคูณมูลค่าและอัตราการจ่ายเงินปันผล
ประมาณการปี 2026
| ตัวชี้วัด | จุดกึ่งกลางปี 2026 | ตัวเลขจริงปี 2025 | เปลี่ยนแปลง |
|---|---|---|---|
| รายได้ค่าเช่าพื้นที่ | 3,855 ล้าน $ | 4,049 ล้าน $ | −5% |
| EBITDA ที่ปรับปรุงแล้ว | 2,690 ล้าน $ | 2,863 ล้าน $ | −6% |
| กำไรสุทธิ | 870 ล้าน $ | 444 ล้าน $ | +96% |
| AFFO | 1,975 ล้าน $ | 1,904 ล้าน $ | +4% |
| AFFO ต่อหุ้น | 4.59 $ | 4.36 $ | +5% |
ช่วงของ AFFO ต่อหุ้นทั้งปีอยู่ที่ 4.53 ถึง 4.65 ดอลลาร์ รายจ่ายลงทุนตามดุลพินิจคาดไว้ที่ 150-250 ล้านดอลลาร์ การกระโดดขึ้น 96% ของกำไรสุทธิเป็นผลทางบัญชีจากการจำหน่ายธุรกิจไฟเบอร์ ไม่ใช่การปรับปรุงด้านปฏิบัติการ ผลจากการดำเนินงานที่ยกเลิกคาดไว้ที่ −360 ถึง −80 ล้านดอลลาร์
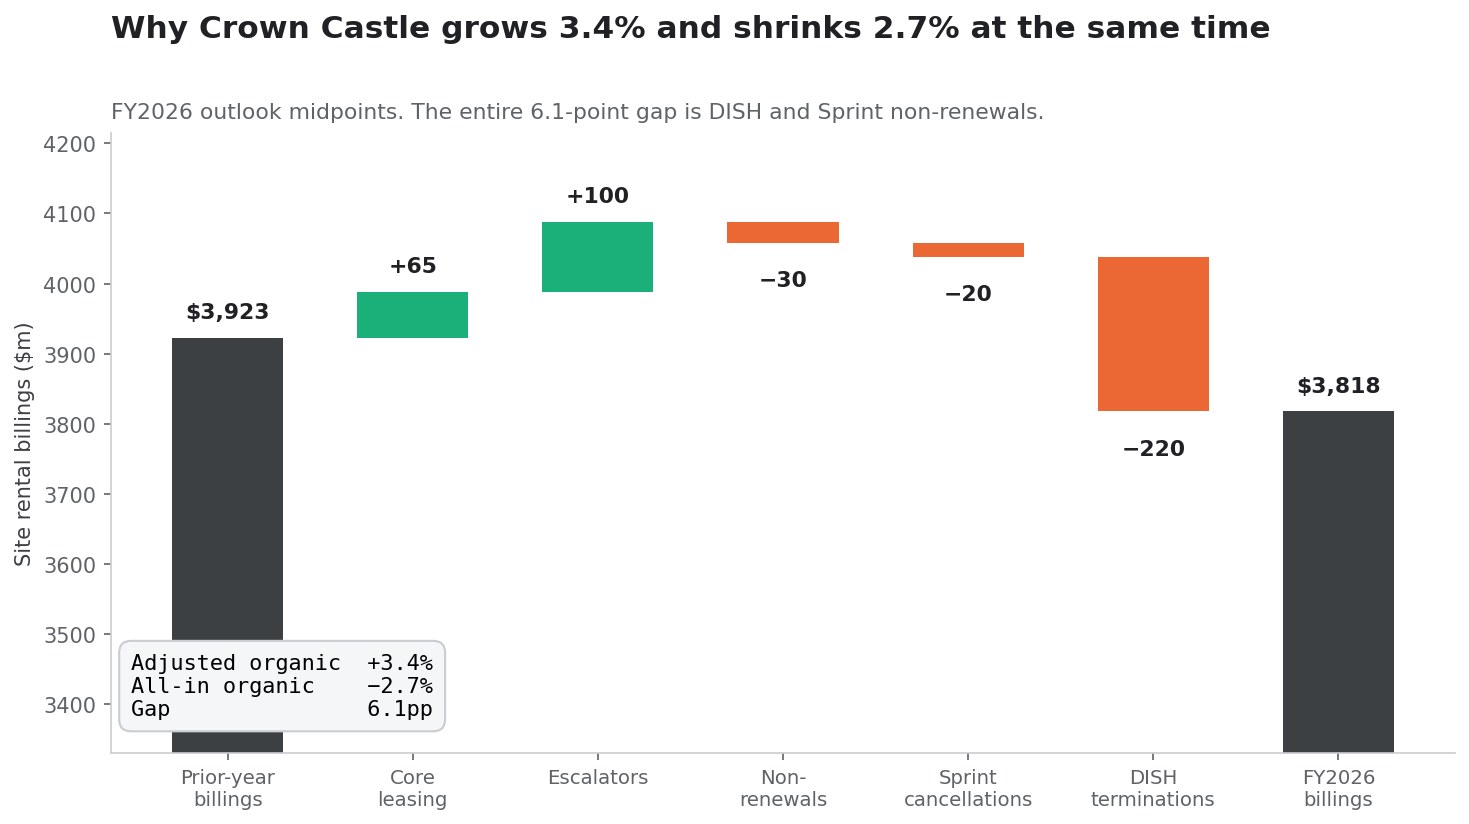
สะพานค่าเช่า: +3.4% และ −2.7% ในเวลาเดียวกัน
นี่คือตัวเลขที่ถูกรายงานผิดบ่อยที่สุดในข่าวเกี่ยวกับ Crown Castle และเป็นตัวเลขที่เปลี่ยนข้อสรุปการลงทุนมากที่สุด บริษัทเผยแพร่ตัวเลขการเติบโตเชิงอินทรีย์สองตัว และทั้งสองมีเครื่องหมายตรงกันข้าม
จากองค์ประกอบของประมาณการปี 2026 หน่วยเป็นล้านดอลลาร์:
| รายการ | จำนวน |
|---|---|
| ค่าเช่าพื้นที่ที่เรียกเก็บปีก่อน ไม่รวม DISH | 3,701 |
| ค่าเช่าพื้นที่ที่เรียกเก็บปีก่อนจาก DISH | 222 |
| ค่าเช่าพื้นที่ที่เรียกเก็บปีก่อน | 3,923 |
| กิจกรรมให้เช่าหลัก | +60 ถึง +70 |
| การปรับขึ้นตามสัญญา | +95 ถึง +105 |
| การไม่ต่อสัญญา | −35 ถึง −25 |
| การเรียกเก็บอื่น ๆ | — |
| ส่วนร่วมเชิงอินทรีย์ ปรับปรุงสำหรับ Sprint และ DISH | +120 ถึง +150 |
| การไม่ต่อสัญญาจากการยกเลิกของ Sprint | −20 |
| การไม่ต่อสัญญาจากการบอกเลิกกับ DISH | −220 |
| ส่วนร่วมเชิงอินทรีย์ต่อการเรียกเก็บค่าเช่า (รวมทั้งหมด) | −120 ถึง −90 |
เมื่อแสดงเป็นเปอร์เซ็นต์ของฐานปีก่อน บริษัทเปิดเผยทั้งสามตัว:
- ส่วนร่วมเชิงอินทรีย์ ปรับปรุงแล้ว เทียบฐานที่ไม่รวมค่าเช่าของ DISH: +3.6%
- ส่วนร่วมเชิงอินทรีย์ ปรับปรุงแล้ว เทียบฐานเต็ม: +3.4%
- ส่วนร่วมเชิงอินทรีย์ รวมทั้งหมด: −2.7%
ช่องว่างระหว่าง +3.4% ที่เป็นมิตรกับพาดหัวข่าว กับ −2.7% แบบรวมทั้งหมด คือ 6.1 จุดเปอร์เซ็นต์ และทั้งหมดนั้นคือ DISH กับ Sprint ตัวเลขทั้งสองซื่อตรง เพียงแต่ตอบคนละคำถาม "+3.4%" ตอบว่า ธุรกิจเสาสัญญาณที่เป็นฐานกำลังเติบโตหรือไม่ คำตอบคือใช่ โดยขับเคลื่อนด้วยการปรับขึ้นตามสัญญา (+100 ล้าน $) มากกว่าการให้เช่ารายใหม่ (+65 ล้าน $) ส่วน "−2.7%" ตอบว่า รายได้ของ Crown Castle กำลังเติบโตหรือไม่ คำตอบคือไม่
นักลงทุนที่ซื้อ CCI เพราะทฤษฎี SpaceX ควรเข้าใจให้ชัดว่าทฤษฎีนั้นต้องแก้ตัวเลขไหน ตัวเลขที่ปรับปรุงแล้วไม่ต้องแก้ ตัวเลขรวมทั้งหมดต่างหากที่ต้องแก้ และผู้เช่ารายใหม่ที่ค่อย ๆ เพิ่มขึ้นตลอดหลายปี คือยาที่ออกฤทธิ์ช้าสำหรับหลุมโหว่ปีละ 240 ล้านดอลลาร์ที่ฝังอยู่ในฐานปัจจุบันอยู่แล้ว
การเติบโตมาจากไหนกันแน่
เมื่อแยกส่วนร่วมเชิงอินทรีย์ที่ปรับปรุงแล้วออกเป็นองค์ประกอบ สำหรับประมาณการปี 2026 และสองไตรมาสเทียบเคียงล่าสุด:
| องค์ประกอบ | ประมาณการ 2026 | % ของฐาน | ไตรมาส 2/2026 | ไตรมาส 2/2025 |
|---|---|---|---|---|
| กิจกรรมให้เช่าหลัก | 65 ล้าน $ | 1.8% | 15 ล้าน $ (1.7%) | 16 ล้าน $ (1.7%) |
| การปรับขึ้นตามสัญญา | 100 ล้าน $ | 2.7% | 25 ล้าน $ (2.7%) | 24 ล้าน $ (2.6%) |
| การไม่ต่อสัญญา | −30 ล้าน $ | −0.8% | −7 ล้าน $ (−0.7%) | −7 ล้าน $ (−0.7%) |
| การเรียกเก็บอื่น ๆ | — | — | +5 ล้าน $ (0.5%) | +2 ล้าน $ (0.2%) |
| ส่วนร่วมเชิงอินทรีย์ที่ปรับปรุงแล้ว | 135 ล้าน $ | 3.6% | 38 ล้าน $ (4.2%) | 34 ล้าน $ (3.7%) |
การปรับขึ้นตามสัญญาทำงานหนักกว่าการให้เช่า การปรับขึ้นค่าเช่าตามสัญญาให้ 2.7% ของฐาน ส่วนกิจกรรมให้เช่ารายใหม่จริง ๆ ให้ 1.8% นี่คือข้อเท็จจริงเชิงโครงสร้างที่เงียบงันเกี่ยวกับกองทรัสต์เสาสัญญาณสหรัฐในปี 2026 นั่นคือการเติบโตส่วนใหญ่เป็นค่าเช่าที่ผูกดัชนีบนสัญญาเดิม ไม่ใช่อุปสงค์จากผู้เช่ารายใหม่ ผู้ให้บริการรายที่สี่จะเปลี่ยนส่วนผสมนั้น และไม่มีสิ่งอื่นในสายตาที่จะทำได้
การกระจุกตัวของผู้เช่า: ปัญหา 89%
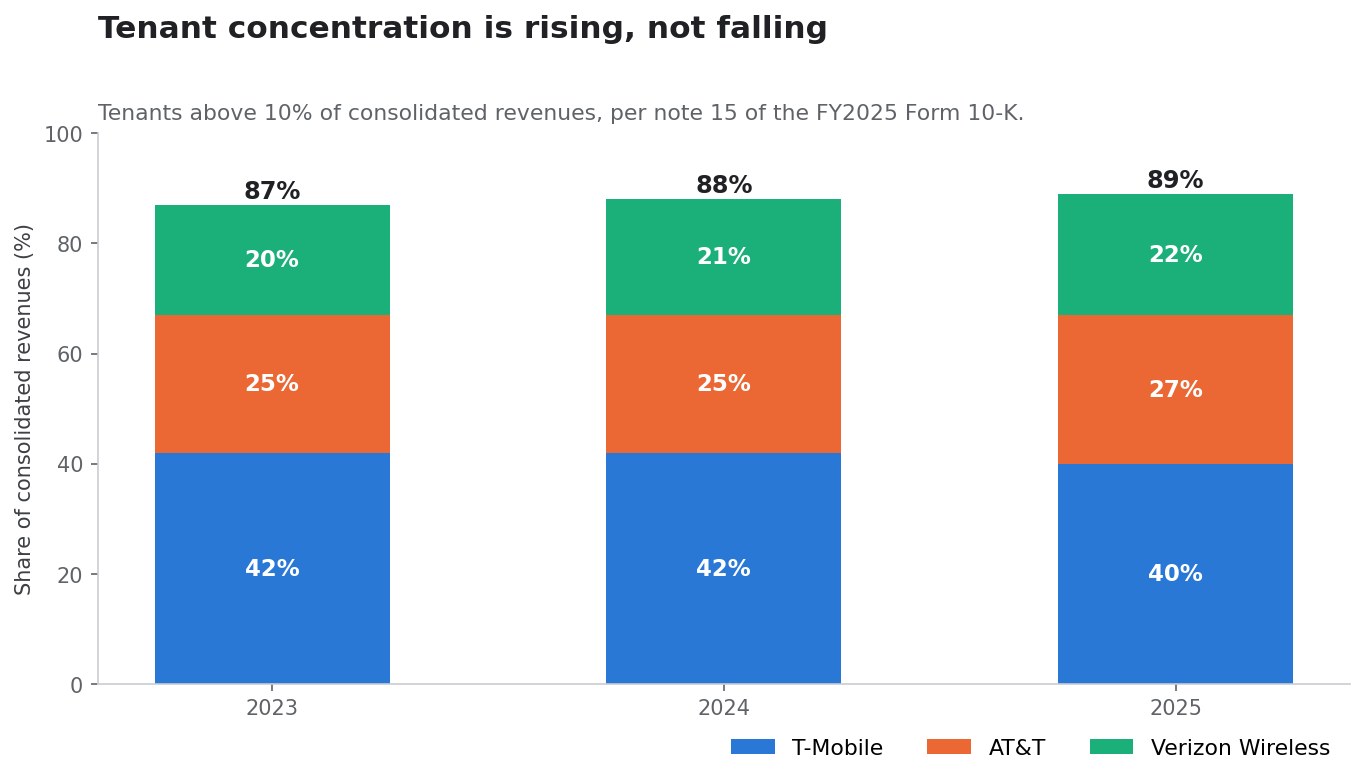
หมายเหตุ 15 ของ Crown Castle เปิดเผยผู้เช่าทุกรายที่เกิน 10% ของรายได้รวม ตารางนี้สั้นมาก
| ผู้เช่า | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| รวม | 89% | 88% | 87% |
ในส่วนอื่นของแบบ 10-K บริษัทระบุว่าผู้เช่าสามรายนี้คิดเป็นราว 90% ของรายได้ค่าเช่าพื้นที่ปี 2025 และรายได้ค่าเช่าพื้นที่คิดเป็น 95% ของรายได้สุทธิปี 2025
การกระจุกตัวกำลังเพิ่มขึ้น ไม่ได้ลดลง: 87% → 88% → 89% ในสามปี แนวโน้มนั้นส่วนหนึ่งเป็นเรื่องเลขคณิต เพราะเมื่อค่าเช่าของ DISH หายไป สัดส่วนของสามเจ้าใหญ่ในส่วนที่เหลือก็ย่อมเพิ่มขึ้น แต่ทิศทางต่างหากที่เป็นประเด็น Crown Castle กำลังพึ่งพาลูกค้าสามรายมากขึ้น เรื่อย ๆ โดยสองรายในนั้นเพิ่งสูญมูลค่าตลาดราวหนึ่งในห้าภายในวันเดียว และรายที่ใหญ่ที่สุดร่วง 13.27%
ทำไมนี่จึงเป็นคำถามเรื่อง SpaceX ที่แท้จริง
ทฤษฎีฝั่งขาขึ้นบอกว่า SpaceX จะกลายเป็นผู้เช่ารายที่สี่และเจือจางการกระจุกตัวนี้ แต่มีการอ่านข้อเท็จจริงชุดเดียวกันในเชิงขาลง: ผู้เข้าใหม่ที่น่าเชื่อถือซึ่งมีเศรษฐศาสตร์คลื่นดีกว่า ย่อมให้เหตุผลแก่ AT&T, Verizon และ T-Mobile ที่จะใช้จ่าย น้อยลง กับความจุภาคพื้นดิน ควบรวมพื้นที่ตั้งเสา แบ่งปันโครงสร้างพื้นฐาน และต่อรองการต่อสัญญาให้แข็งขึ้น สัญญาของ Crown Castle มี อายุคงเหลือเฉลี่ยถ่วงน้ำหนักราวหกปี ไม่รวมสิทธิเลือกต่อสัญญาของผู้เช่า คิดเป็นกระแสเงินสดรับในอนาคตที่คาดไว้ 23.7 พันล้านดอลลาร์ (ไม่รวม DISH):
| ปี | ยอดตามสัญญา |
|---|---|
| 2026 | 3,777 ล้าน $ |
| 2027 | 3,810 ล้าน $ |
| 2028 | 3,668 ล้าน $ |
| 2029 | 2,961 ล้าน $ |
| 2030 | 2,778 ล้าน $ |
| หลังจากนั้น | 6,661 ล้าน $ |
| รวม | 23,655 ล้าน $ |
สังเกตรูปทรงของมัน รายได้ตามสัญญาทรงตัวจนถึงปี 2028 แล้วลดลง 22% ในปี 2029 จาก 3,668 เหลือ 2,961 ล้านดอลลาร์ นั่นคือจังหวะที่การเจรจาต่อสัญญากับสามเจ้าใหญ่เริ่มกัดเจ็บจริง ๆ สัญญากับ SpaceX ที่ลงนามในราวปี 2028 จะมาถึงพอดีกับตอนที่อำนาจต่อรองของ Crown Castle ต่อผู้เช่า 89% ที่มีอยู่อ่อนที่สุด ซึ่งเป็นทั้งข้อโต้แย้งว่าสัญญานั้นสำคัญ และข้อโต้แย้งว่าคู่สัญญาจะรู้เรื่องนี้ด้วย
เงินปันผลปลอดภัยไหม เริ่มจากการหั่นที่เกิดขึ้นไปแล้ว
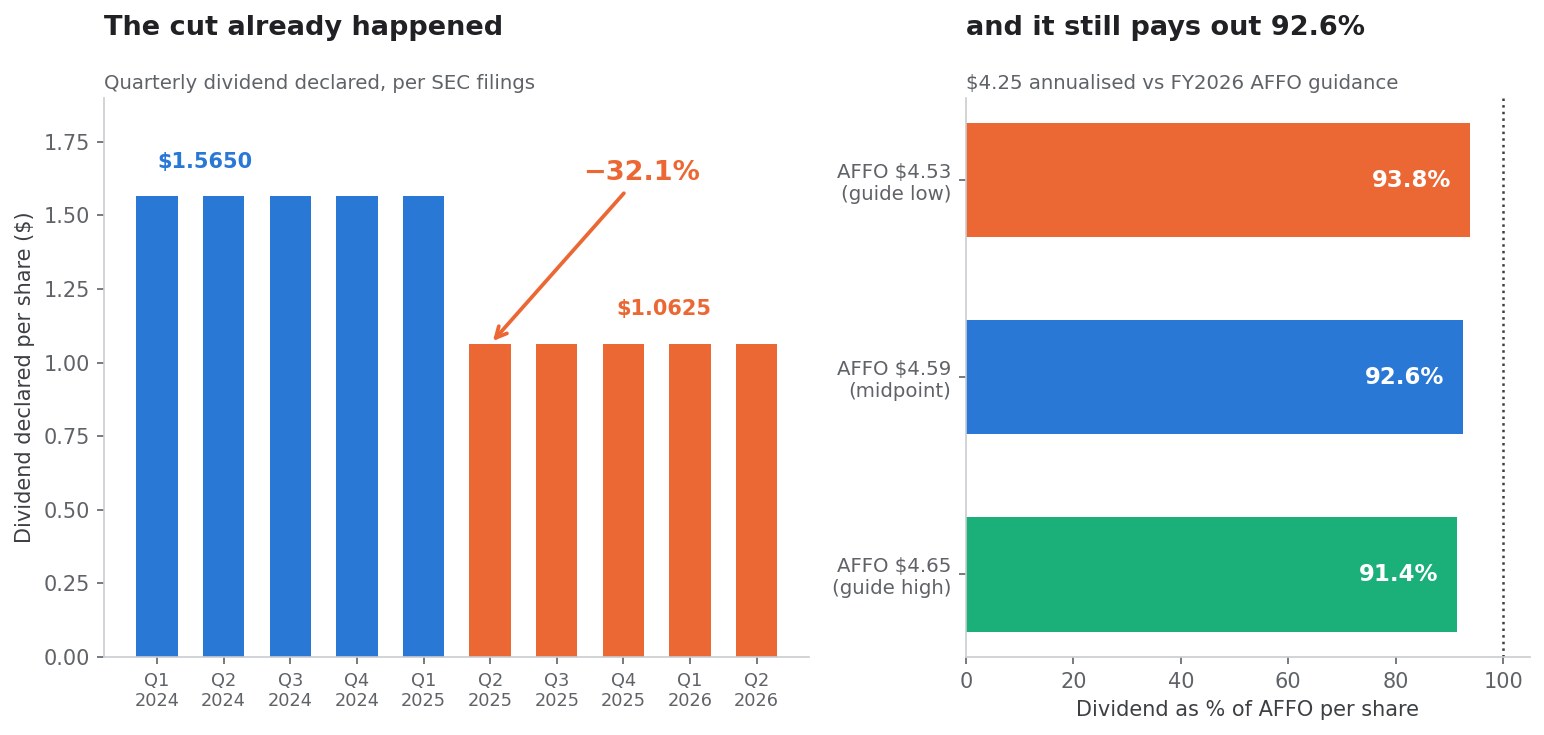
เงินปันผลที่ระบุของ Crown Castle คือ 4.25 ดอลลาร์ต่อหุ้นต่อปี หรือการจ่ายรายไตรมาสสี่ครั้ง ครั้งละ 1.0625 ดอลลาร์ ที่ราคาปิด 79.64 ดอลลาร์วันที่ 9 ตุลาคม นั่นคืออัตราผลตอบแทน 5.34% ส่วนที่ราคาปิด 81.01 ดอลลาร์วันที่ 12 ตุลาคม คือ 5.25%
คำอธิบายอัตราผลตอบแทนนี้แทบทุกฉบับละเว้นข้อเท็จจริงที่ทำให้ตีความได้ นั่นคือ มันเป็นเงินปันผลหลังถูกหั่นไปแล้ว
| ช่วงเวลา | เงินปันผลรายไตรมาสที่ประกาศ | ต่อปี |
|---|---|---|
| 2024 (ทุกไตรมาส) | 1.5650 $ | 6.26 $ |
| ไตรมาส 1/2025 | 1.5650 $ | 6.26 $ |
| ตั้งแต่ไตรมาส 2/2025 | 1.0625 $ | 4.25 $ |
การลดจาก 1.565 เหลือ 1.0625 ดอลลาร์คือ −32.1% มีผลตั้งแต่ไตรมาสสองของปี 2025 Crown Castle ไม่ได้รักษาระดับเงินปันผลไว้ตลอดช่วงการล่มสลายของ DISH และการขายธุรกิจไฟเบอร์ แต่หั่นมันลงเกือบหนึ่งในสาม นักลงทุนที่ประเมิน "ความปลอดภัยของเงินปันผล" ในเดือนตุลาคม 2026 กำลังประเมินความปลอดภัยของระดับเงินปันผล ครั้งที่สอง ซึ่งกำหนดขึ้นหลังจากระดับแรกพิสูจน์แล้วว่าแบกไม่ไหว
อัตราการจ่าย
เทียบกับประมาณการ AFFO ของฝ่ายบริหารเองสำหรับปี 2026:
เงินปันผล 4.25 $ / AFFO ต่อหุ้น 4.59 $ = อัตราการจ่าย 92.6%ตลอดช่วงประมาณการ อัตราการจ่ายอยู่ระหว่าง 91.4% (ที่ขอบบน 4.65 ดอลลาร์) ถึง 93.8% (ที่ขอบล่าง 4.53 ดอลลาร์) เพื่อเป็นบริบท การจ่ายของกองทรัสต์อสังหาริมทรัพย์โดยทั่วไปประเมินเทียบกับ AFFO ไม่ใช่กำไรทางบัญชี เพราะค่าเสื่อมราคาของโครงสร้างพื้นฐานอายุยาวทำให้กำไรสุทธิเป็นตัวแทนที่แย่ของเงินสดที่จ่ายได้ แม้บนฐานที่ผ่อนปรนกว่านี้ 92.6% ก็ยังถือว่าบาง วิธีการตรวจสอบอัตราการจ่ายและอัตราหนี้สินควบคู่กัน รวมถึงกับดักของการทำเช่นนั้นด้วยตัวเลขที่ปรับปรุงแล้ว ถูกอธิบายไว้ใน Sysco ขายหุ้น 1 พันล้านดอลลาร์: กำไรต่อหุ้นโปรฟอร์มาลด 23%
สิ่งที่อัตราการจ่าย 92.6% ไม่เหลือที่ว่างให้:
- การยกระดับเสาและเสริมความแข็งแรงโครงสร้างเกินกว่า 150-250 ล้านดอลลาร์ที่ประมาณการไว้
- การซื้อที่ดินใต้เสา ซึ่งเป็นลำดับความสำคัญเชิงกลยุทธ์ที่ประกาศไว้ และเป็นตัวขับเคลื่อนการเพิ่มขึ้นของรายจ่ายลงทุน 48% ในไตรมาสสอง
- การลดหนี้เพิ่มเติมเกินกว่าเงินจากการขายไฟเบอร์ที่ใช้ไปแล้ว
- การซื้อหุ้นคืนเพิ่มหลังจาก 1.0 พันล้านดอลลาร์แรก
- สิ่งจูงใจผู้เช่าเพื่อคว้าการติดตั้งของ SpaceX
- ค่าใช้จ่ายทางคดีในการเรียกร้องกับ DISH
- เรื่องไม่คาดฝันเชิงลบใด ๆ ในรอบการต่อสัญญาปี 2029
ความเป็นจริงของกระแสเงินสด
Crown Castle จ่ายเงินปันผลหุ้นสามัญราว 460 ล้านดอลลาร์ เฉพาะในไตรมาสสองปี 2026 และ 932 ล้านดอลลาร์ ในครึ่งปีแรก เทียบกับ AFFO ครึ่งปีแรก เงินปันผลมีความสามารถจ่ายครบ ครบด้วยส่วนเผื่อราวเจ็ดเซ็นต์ต่อหนึ่งดอลลาร์
หนี้สินหลังชำระคืน 7 พันล้านดอลลาร์
งบดุลดีขึ้นมากกว่าเดิม และยังไม่ถือว่าอนุรักษนิยม
จากเอกสารเสริมไตรมาสสองปี 2026 ณ วันที่ 30 มิถุนายน 2026:
| รายการ | จำนวน |
|---|---|
| หนี้มีหลักประกันรวม | 1,033 ล้าน $ |
| หนี้ไม่มีหลักประกันรวม | 17,320 ล้าน $ |
| เงินสด รายการเทียบเท่า และเงินสดที่มีข้อจำกัด | 1,254 ล้าน $ |
| หนี้สุทธิ (นิยามของบริษัท) | 17,099 ล้าน $ |
มูลค่าตามบัญชีของหนี้ลดจาก 24,805 ล้านดอลลาร์ ณ วันที่ 31 มีนาคม 2026 เหลือ 18,353 ล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026 เป็นการลดลง 6.45 พันล้านดอลลาร์ ภายในไตรมาสเดียว โดยใช้เงินจากการขายไฟเบอร์
อัตราหนี้สิน คำนวณสองวิธี:
17,099 ล้าน $ / (675 ล้าน $ EBITDA ปรับปรุง ไตรมาส 2 x 4) = 6.33 เท่า
17,099 ล้าน $ / 2,690 ล้าน $ EBITDA ปรับปรุง จุดกึ่งกลางปี 2026 = 6.36 เท่า
ดังนั้นคือ ราว 6.3 ถึง 6.4 เท่า ของหนี้สุทธิต่อ EBITDA ที่ปรับปรุงแล้ว สำหรับกองทรัสต์ที่มีอายุคงเหลือเฉลี่ย 35 ปีในสัญญาเช่าที่ดินใต้เสา และสัญญาผู้เช่าอายุเฉลี่ยถ่วงน้ำหนักหกปี ตัวเลขนั้นพอป้องกันตัวได้ แต่ไม่ถือว่าต่ำ หนี้สุทธิต่อ EBITDA เกิน 6 เท่าในกองทรัสต์ที่มีการกระจุกตัวลูกค้า 89% คือข้อจำกัดที่มีนัยสำคัญต่อความยืดหยุ่นเชิงกลยุทธ์ ซึ่งก็คือความยืดหยุ่นแบบเดียวกับที่การติดตั้งขนาดใหญ่ของ SpaceX อาจต้องการ
ปัจจัยบรรเทานั้นมีจริง: หนี้ 100% เป็นอัตราคงที่ โดยมีอายุเฉลี่ยถ่วงน้ำหนักราว 7 ปี Crown Castle ไม่มีหน้าผาการรีไฟแนนซ์ระยะสั้น และไม่มีความเสี่ยงอัตราลอยตัวต่อเส้นทางนโยบายการเงิน เมื่อเทียบกับเฟดที่กลับมาขึ้นดอกเบี้ย นั่นคือข้อได้เปรียบจริงเหนือคู่แข่งที่มีหนี้สูง และเป็นบรรทัดที่ถูกมองข้ามมากที่สุดในแถลงไตรมาสสอง อัตราอ้างอิงปัจจุบันติดตามได้ที่ FRED
ตารางครบกำหนดระยะสั้นบริหารจัดการได้:
| ครบกำหนด | ชุดที่ออก | มูลค่าหน้าตั๋ว |
|---|---|---|
| ก.ค. 2026 | หุ้นกู้ไม่ด้อยสิทธิ 1.050% | 1,000 ล้าน $ (ชำระเมื่อครบกำหนด) |
| มี.ค. 2027 | หุ้นกู้ไม่ด้อยสิทธิ 2.900% | 718 ล้าน $ |
| มี.ค. 2027 | หุ้นกู้ไม่ด้อยสิทธิ 4.000% | 500 ล้าน $ |
| ก.ย. 2027 | หุ้นกู้ไม่ด้อยสิทธิ 3.650% | 979 ล้าน $ |
| ม.ค. 2028 | หุ้นกู้ไม่ด้อยสิทธิ 5.000% | 977 ล้าน $ |
| ก.พ. 2028 | หุ้นกู้ไม่ด้อยสิทธิ 3.800% | 978 ล้าน $ |
เมื่อเทียบกับวงเงินหมุนเวียนที่ยังไม่เบิก 4.5 พันล้านดอลลาร์ และศักยภาพตั๋วแลกเงิน 2.0 พันล้านดอลลาร์ ไม่มีรายการใดในนี้ที่น่ากังวล
การประเมินมูลค่า: 17.4 เท่าของ AFFO สมมติอะไรไว้
| ตัวชี้วัด | ณ 9 ต.ค. (79.64 $) | ณ 12 ต.ค. (81.01 $) |
|---|---|---|
| ราคา / AFFO ต่อหุ้น 2026 | 17.35 เท่า | 17.65 เท่า |
| อัตราผลตอบแทนเงินปันผลที่ระบุ | 5.34% | 5.25% |
| อัตราการจ่ายต่อ AFFO | 92.6% | 92.6% |
| หนี้สุทธิ / EBITDA ปรับปรุง | ~6.3 เท่า | ~6.3 เท่า |
ตำแหน่งของหุ้นในกรอบของตัวมันเอง:
- จุดสูงสุดรอบ 52 สัปดาห์: 100.50 $ หุ้นอยู่ต่ำกว่า 20.8%
- จุดต่ำสุดรอบ 52 สัปดาห์: 65.32 $ ราคาปิดวันที่ 9 ตุลาคมอยู่สูงกว่า 21.9%
- ราคาเมื่อหนึ่งปีก่อน: 96.10 $ เมื่อเข้าสู่ประกาศที่ 68.89 ดอลลาร์ นั่นคือ −28.3%
บรรทัดสุดท้ายนั้นคือบริบทที่ซื่อตรงของการปรับขึ้น Crown Castle ไม่ได้กระโดด 15.6% จากราคายุติธรรม แต่กระโดดจากราคาที่ร่วงไปแล้ว 28% ภายในหนึ่งปีเพราะ DISH การหั่นเงินปันผล และการปรับโครงสร้างธุรกิจไฟเบอร์ สัดส่วนที่มีนัยสำคัญของการเคลื่อนไหววันที่ 9 ตุลาคมคือการกลับสู่ค่าเฉลี่ยจากจุดต่ำสุดรอบ 52 สัปดาห์ ไม่ใช่มูลค่าสิทธิเลือกของ SpaceX การแยกสองสิ่งนี้ออกจากกันอย่างแม่นยำเป็นไปไม่ได้ แต่ลำดับขนาดก็สำคัญ: หุ้นเรียกคืนราวหนึ่งในสามของการร่วง 12 เดือนได้ภายในวันทำการเดียว
ที่ 17.4 เท่าของ AFFO พร้อมอัตราการจ่าย 92.6% และหนี้สิน 6.3 เท่า ตัวคูณนี้ไม่ถือว่าเรียกร้องมากสำหรับกองทรัสต์เสาสัญญาณสหรัฐแบบบริสุทธิ์ที่มีการปรับขึ้นตามสัญญา และก็ไม่ได้อยู่ในภาวะคับขันเช่นกัน ตอนนี้ราคาฝังสิทธิเลือก SpaceX ไว้อย่างชัดเจน ซึ่งแปลว่าสิทธิเลือกนั้นก็ถอดออกได้เช่นกัน
SpaceX ใช้เสาของ Crown Castle ได้จริงหรือไม่
ในทางเทคนิคได้ และไม่ยากเลย เสาของ Crown Castle ออกแบบมาเพื่อสิ่งนี้พอดี ทั้งเสาอากาศ หน่วยวิทยุ ไฟฟ้า พื้นที่วางอุปกรณ์ และพื้นที่ภาคพื้น กำกับด้วยสัญญาเช่าแม่บท ย่านความถี่ต่ำ 800 MHz แพร่กระจายได้ดีและทะลุเข้าอาคารได้ ซึ่งนั่นคือช่องว่างที่ SpaceX บอกว่ากำลังแก้ไข เพราะคลื่น 2 GHz ที่บริษัทถืออยู่สำหรับการเชื่อมต่อตรงสู่อุปกรณ์นั้นให้บริการใต้ท้องฟ้าโล่งได้ดีกว่าภายในอาคารมาก
การใช้งานพอร์ตเสาสัญญาณที่เป็นไปได้โดยผู้ให้บริการดาวเทียมที่กำลังสร้างชั้นภาคพื้นดิน:
- เสาอากาศมาโครย่านความถี่ต่ำสำหรับความครอบคลุมในอาคารและระยะไกล
- อุปกรณ์วิทยุที่เชื่อมต่อกับโครงข่าย Starlink
- ความจุภาคพื้นดินเสริมในตลาดเมืองหนาแน่นที่ความจุดาวเทียมต่อหน่วยพื้นที่มีข้อจำกัด
- อุปกรณ์เชื่อมต่อเกตเวย์และการรับส่งข้อมูล
- การเพิ่มความจุที่สนามกีฬา สนามบิน วิทยาเขต และแนวเส้นทางคมนาคม
เศรษฐศาสตร์ของการติดตั้งร่วมเป็นประโยชน์กับทั้งสองฝ่าย เมื่อเสาต้นหนึ่งมีสิทธิในที่ดิน ความสามารถรับน้ำหนัก ไฟฟ้า และการบำรุงรักษาแล้ว ผู้เช่าเพิ่มอีกรายแทบจะเป็นกำไรล้วนสำหรับผู้ให้เช่า และถูกกว่าการสร้างใหม่มากสำหรับผู้เช่า ด้วยค่าเฉลี่ย 2.4 ผู้เช่าต่อเสา Crown Castle ยังมีช่องว่างทางกายภาพและทางโครงสร้างในพอร์ตส่วนใหญ่
ดังนั้นคำถามทางวิศวกรรมจึงไม่ใช่ข้อจำกัด คำถามทางพาณิชย์ต่างหากที่เป็น
ทำไม SpaceX อาจไม่ต้องการ Crown Castle
นี่คือส่วนของทฤษฎีที่ราคาในวันที่ 9 ตุลาคมมองข้ามไป
Crown Castle เป็นเพียงหนึ่งในหลายผู้จัดหา
SpaceX เจรจาได้กับ American Tower, SBA Communications เจ้าของดาดฟ้าอาคาร ผู้ประกอบการเสาเอกชนและระดับภูมิภาค การไฟฟ้า เทศบาล และสหกรณ์ไฟฟ้า การเลือกที่ตั้งเสามีการแข่งขันสูงและทดแทนกันได้มากภายในตลาดเดียวกัน ผู้เช่าที่ถือคลื่นความถี่ต่ำ 14 MHz ระดับทั่วประเทศ พร้อมคำขู่ที่น่าเชื่อว่าจะสร้างเอง ย่อมมีอำนาจเหนือค่าเช่าอย่างผิดธรรมดา
สถาปัตยกรรมที่ยึดดาวเทียมเป็นหลักอาจต้องการที่ตั้งน้อยกว่ามาก
ตรรกะเชิงกลยุทธ์ของการซื้อคลื่นความถี่ต่ำเพื่อกลุ่มดาวเทียมคือการเสริมความครอบคลุม ไม่ใช่การแทนที่โครงข่ายมาโครทั่วประเทศ หากชั้นภาคพื้นดินมีไว้เพื่ออุดช่องว่าง ไม่ว่าจะในอาคาร ใจกลางเมืองหนาแน่น หรือพื้นที่สัญญาณรบกวนสูง จำนวนที่ตั้งที่ต้องใช้ก็เป็นเพียงเศษส่วนของการสร้างโครงข่ายแบบผู้ให้บริการทั่วไป โครงข่ายที่ออกแบบรอบดาวเทียมและบังเอิญใช้เสาบางต้น เป็นเหตุการณ์ด้านรายได้ที่ต่างจากผู้ให้บริการรายที่สี่ซึ่งต้องการที่ตั้ง 20,000 แห่งอย่างสิ้นเชิง
ความชอบที่พิสูจน์แล้วของ SpaceX คือการเป็นเจ้าของโครงสร้างพื้นฐานเอง
บริษัทสร้างจรวดเอง สร้างดาวเทียมเอง สร้างสถานีภาคพื้นดินเอง และสร้างฐานปล่อยเอง การบูรณาการแนวดิ่งคือสไตล์ประจำบ้าน และมีเงินทุนรองรับ การสันนิษฐานว่าบริษัทจะเลือกเป็นผู้จ่ายค่าเช่าระยะยาวให้กองทรัสต์นั้นต้องมีหลักฐาน และยังไม่มีการแสดงหลักฐานใดเลย
การโอนคลื่นยังไม่ได้รับอนุมัติ
ธุรกรรมนี้ต้องได้รับอนุมัติจาก กสทช. สหรัฐ เงื่อนไขการติดตั้ง หมุดหมายการก่อสร้าง และกฎเรื่องสัญญาณรบกวนที่ผูกกับการอนุมัตินั้น จะกำหนดรูปร่างและอาจจำกัดสถาปัตยกรรมภาคพื้นดินอย่างมีนัยสำคัญ
ยังไม่มีสัญญาเช่าใด ๆ
ณ เวลาที่เขียนบทวิเคราะห์นี้ ไม่มีข้อตกลงใดระหว่าง Crown Castle กับ SpaceX ที่เปิดเผยต่อสาธารณะเลย ไม่มีหนังสือแสดงเจตจำนง ไม่มีสัญญาเช่าแม่บท ไม่มีการเอ่ยถึงในความเห็นของฝ่ายบริหารหรือในคำสั่งเช่าที่รอดำเนินการ Crown Castle ถือครอง สิทธิเลือก และสิทธิเลือกที่ยังไม่ถูกใช้ไม่ใช่สินทรัพย์ในงบดุล
Crown Castle เทียบกับ American Tower และ SBA Communications
หากทฤษฎีคือ "ความเสี่ยงต่อเสาสัญญาณสหรัฐภายใต้ความเป็นไปได้ของผู้ให้บริการรายที่สี่" ก็ควรถามว่า CCI เป็นเครื่องมือที่ถูกต้องหรือไม่
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| การเคลื่อนไหว 9 ต.ค. | +15.60% | +9.30% | +7.34% |
| ราคาปิด 9 ต.ค. | 79.64 $ | 182.24 $ | 182.49 $ |
| รายได้ปี 2025 | 4,049 ล้าน $ | 10,645 ล้าน $ | 2,815 ล้าน $ |
| เงินปันผลต่อหุ้นต่อปี | 4.25 $ | ~7.16 $ | ~5.05 $ |
| อัตราผลตอบแทนที่ระบุ ณ 9 ต.ค. | 5.34% | 3.93% | 2.77% |
| สูงสุด / ต่ำสุดรอบ 52 สัปดาห์ | 100.50 $ / 65.32 $ | 196.08 $ / 160.06 $ | 224.46 $ / 156.60 $ |
| ลักษณะเชิงภูมิศาสตร์ | สหรัฐเท่านั้น | ต่างประเทศ + สหรัฐ | สหรัฐ + ลาตินอเมริกา |
เงินปันผลคำนวณจากยอดที่ประกาศต่อหุ้นและการจ่ายเงินปันผลของแต่ละบริษัทในเอกสารที่ยื่นต่อ ก.ล.ต. สหรัฐ ส่วนของ SBAC คำนวณเป็นรายปีจากการจ่ายครึ่งปีแรกและเป็นค่าโดยประมาณ
การอ่านเทียบกันชัดเจน Crown Castle เป็นตัวที่ให้ผลตอบแทนสูงสุด กระจุกตัวในสหรัฐมากที่สุด และถูกทุบหนักที่สุดในสามตัว ซึ่งก็คือเหตุผลที่มันขยับแรงที่สุดพอดี มันคือการแสดงออกที่มีค่าเบตาสูงสุดของทฤษฎีเดียวกัน นักลงทุนที่ต้องการความเสี่ยงต่อเสาสัญญาณโดยมีความเสี่ยงประเทศเดียวและฐานผู้เช่าเดียวน้อยกว่า ย่อมมีทางเลือกที่ไม่ได้ปรับขึ้นแรงเท่าและไม่ได้แบกอัตราการจ่าย 92.6%
ส่วนต่าง 3.93% ของ American Tower เทียบกับ 5.34% ของ Crown Castle ไม่ใช่ 141 จุดพื้นฐานที่ได้มาฟรี มันคือราคาของการกระจายความเสี่ยง ของอัตราการจ่ายที่ต่ำกว่า และของการไม่มี DISH
ทฤษฎีฝั่งขาขึ้น ในรูปแบบที่แข็งแรงที่สุด
SpaceX กลายเป็นผู้เช่าระดับประเทศรายที่สี่
หาก Starlink Mobile เช่าแม้เพียง 7,000 ที่ตั้งในราคาตลาด นั่นคือค่าเช่าต่อปีอัตรากำไรสูงราว 295 ล้านดอลลาร์ ที่ไหลเข้าสู่พอร์ตซึ่งต้นทุนคงที่จมไปแล้ว จากนั้นการปรับขึ้นตามสัญญาจะทบต้นมันไปอีกทศวรรษ
ชั้นภาคพื้นดินยิ่งสำคัญขึ้นเมื่อดาวเทียมประสบความสำเร็จ
ยิ่งบริการเชื่อมต่อตรงสู่อุปกรณ์ดีขึ้นเท่าไร ก็ยิ่งดึงดูดผู้ใช้บริการได้มากขึ้น และยิ่งต้องการความจุในที่ที่ผู้ใช้อยู่จริงมากขึ้น นั่นคือในอาคารและใจกลางเมืองหนาแน่น ดาวเทียมให้ความครอบคลุม ส่วนเสาสัญญาณให้ความจุ ความสำเร็จเชิงพาณิชย์ของ Starlink Mobile จึงน่าจะเพิ่ม ไม่ใช่ลด ความต้องการโครงสร้างพื้นฐานภาคพื้นดิน
การให้เช่าที่เป็นฐานเป็นบวกอย่างแท้จริง
ส่วนร่วมเชิงอินทรีย์ที่ปรับปรุงแล้วคือ +3.4% และแรงต้านจาก DISH มีจุดสิ้นสุด เงิน 220 ล้านดอลลาร์จากการบอกเลิกกับ DISH เป็นเหตุการณ์ของปี 2026 ไม่ใช่รายการหักประจำปีที่เกิดซ้ำ ตั้งแต่ปี 2027 ฐานเปรียบเทียบจะรีเซ็ต และการเติบโตที่รายงานควรลู่เข้าหาตัวเลขที่ปรับปรุงแล้ว โดยที่ SpaceX ไม่ต้องมีส่วนร่วมอะไรเลย
งบดุลลดความเสี่ยงลงแล้ว
หนี้อัตราคงที่ 100% อายุราว 7 ปี วงเงินหมุนเวียน 4.5 พันล้านดอลลาร์ ศักยภาพตั๋วแลกเงิน 2.0 พันล้านดอลลาร์ และหนี้ 6.45 พันล้านดอลลาร์ที่ปลดไปในไตรมาสเดียว Crown Castle รอได้
ธุรกิจเรียบง่ายเสียที
หนึ่งส่วนงาน หนึ่งประเทศ หนึ่งประเภทสินทรัพย์ หลังจากหลายปีของความเข้มข้นด้านทุนในไฟเบอร์และความซับซ้อนของสมอลเซลล์ CCI กลายเป็นกองทรัสต์เสาสัญญาณที่อ่านออกง่าย ธุรกิจที่อ่านออกง่ายมักถูกตีมูลค่าใหม่ให้สูงขึ้น
หุ้นยังต่ำกว่าจุดสูงสุดรอบ 52 สัปดาห์อยู่ 20.8%
แม้หลังวันที่บวก 15.6% ก็ยังมีพื้นที่กลับไปสู่กรอบเดิมหากทฤษฎีได้รับการพิสูจน์
ทฤษฎีฝั่งขาลง ในรูปแบบที่แข็งแรงที่สุด
ตลาดซื้อลูกหนี้ที่ไม่มีอยู่จริง
การเคลื่อนไหวทั้งหมดตั้งอยู่บนการอนุมานเกี่ยวกับการจัดสรรทุนในอนาคตของบริษัทเอกชน มูลค่า 4.57 พันล้านดอลลาร์ถูกสร้างขึ้นจากข่าวประชาสัมพันธ์เรื่องการซื้อคลื่นจากบุคคลที่สาม
ข้อกำหนดที่บ่งชี้เกินกว่าแบบอย่างของ DISH
การเคลื่อนไหวนี้ตีราคา SpaceX ที่ 1.3-1.4 เท่า ของขอบเขตที่ DISH ทำได้จริง ผู้ให้บริการรายที่สี่รายล่าสุดผิดนัดชำระหนี้ ทฤษฎีฝั่งขาขึ้นเรียกร้องผลลัพธ์ที่ดีกว่าตัวเปรียบเทียบเพียงตัวเดียวที่เรามี และตัวเปรียบเทียบนั้นจบลงด้วยการเรียกร้อง 3.5 พันล้านดอลลาร์
รายได้ที่รายงานยังคงหดตัว
รายได้ค่าเช่าพื้นที่: −5% ในปี 2026 EBITDA ที่ปรับปรุงแล้ว: −6% การเรียกเก็บเชิงอินทรีย์รวมทั้งหมด: −2.7% ไม่มีประกาศเรื่องผู้เช่าใดเปลี่ยนปี 2026 หรือ 2027 ได้
การกระจุกตัวกำลังแย่ลง
89% จากผู้เช่าสามราย เพิ่มจาก 87% เมื่อสองปีก่อน และขั้นบันไดลงของรายได้ตามสัญญาปี 2029 คือ 22%
เงินปันผลเคยถูกหั่นมาแล้วหนึ่งครั้ง
การลด −32.1% ในปี 2025 และเงินปันผลตัวแทนกินไป 92.6% ของ AFFO ที่ประมาณการไว้ ส่วนเผื่อความปลอดภัยคือราวเจ็ดเซ็นต์ต่อหนึ่งดอลลาร์ของ AFFO
SpaceX ที่แข็งแกร่งขึ้นอาจทำร้ายผู้เช่ามากกว่าช่วยผู้ให้เช่า
คำตัดสินของตลาดเองคือการทำลายมูลค่าสุทธิ 49.21 พันล้านดอลลาร์ โดยกลุ่มเสาสัญญาณคว้าได้เพียง 21.1% ของความสูญเสียของผู้ให้บริการ ลูกค้าของ Crown Castle อ่อนแอลงหลังวันที่ 9 ตุลาคมเมื่อเทียบกับก่อนหน้า ลูกค้าที่อ่อนแอลงย่อมต่อรองหนักขึ้นและใช้จ่ายน้อยลง
การปรับขึ้นส่วนใหญ่เป็นการกลับสู่ค่าเฉลี่ย
หุ้นเข้าสู่ประกาศโดยอยู่ต่ำกว่าระดับของปีก่อนหน้า 28.3% และสูงกว่าจุดต่ำสุดรอบ 52 สัปดาห์เพียง 5.5% สัดส่วนสำคัญของ 15.6% คือการคลายความมองโลกในแง่ร้าย ไม่ใช่การตีราคาผู้เช่ารายใหม่ ซึ่งแปลว่ามันม้วนกลับได้โดยที่ SpaceX ไม่ต้องทำอะไรเลย
การเติบโตของ AFFO มาจากงบดุล ไม่ใช่จากเสาสัญญาณ
AFFO ไตรมาสสองเพิ่มขึ้น 10% จากดอกเบี้ยจ่ายที่ลดลงและดอกเบี้ยรับที่เพิ่มขึ้นจากเงินขายสินทรัพย์ นั่นคือการยกระดับครั้งเดียว ไม่ใช่อัตราการเติบโต รายได้ค่าเช่าพื้นที่ EBITDA และกำไรสุทธิ ลดลงทั้งหมด
กรอบการติดตาม
คำถามที่มีประโยชน์ไม่ใช่ "CCI น่าซื้อไหม" แต่คือ "หลักฐานที่สังเกตได้ชนิดใดจะยืนยันหรือล้มทฤษฎีนี้" เรียงตามคุณค่าของข้อมูล:
- การอนุมัติของ กสทช. สหรัฐ ต่อการโอนจาก Grain สู่ SpaceX และโดยเฉพาะเงื่อนไขการติดตั้งภาคพื้นดินใด ๆ ที่แนบมาด้วย ติดตามสำนวนได้ที่ fcc.gov
- การเปิดเผยใด ๆ ของ Crown Castle ที่เอ่ยชื่อ SpaceX ไม่ว่าจะเป็นความเห็นของฝ่ายบริหาร คำสั่งเช่าที่รอดำเนินการ หรือสัญญาเช่าแม่บทฉบับใหม่ ตราบใดที่สิ่งนี้ยังไม่มี ทฤษฎีก็ยังไม่มีเงินรองรับ ติดตามเอกสารที่ยื่นผ่าน การค้นหาข้อความเต็มของ EDGAR
- กิจกรรมให้เช่าหลัก ไม่ใช่รายได้รวม บรรทัดที่ต้องจับตาคือกิจกรรมให้เช่าหลักคิดเป็นเปอร์เซ็นต์ของฐาน: ประมาณการ 1.8% สำหรับปี 2026 ผู้เช่ารายที่สี่ตัวจริงจะโผล่ที่นั่นก่อน ก่อนจะโผล่ในรายได้
- ตัวเลขเชิงอินทรีย์รวมทั้งหมดพลิกเป็นบวก ประมาณการไว้ที่ −2.7% สำหรับปี 2026 หากประมาณการปี 2027 ไม่ลู่เข้าหา +3.4% ที่ปรับปรุงแล้วเมื่อฐาน DISH ถูกชะล้างออกไป ธุรกิจที่เป็นฐานก็อ่อนแอกว่าที่ตัวเลขปรับปรุงบ่งชี้
- AFFO ต่อหุ้นเทียบกับช่วง 4.53-4.65 ดอลลาร์ ทั้งอัตราการจ่ายและการประเมินมูลค่าต่างแขวนอยู่กับตัวเลขตัวเดียวนี้
- ขั้นบันไดลงของรายได้ตามสัญญาปี 2029 ประกาศต่อสัญญาใด ๆ กับ T-Mobile, AT&T หรือ Verizon ที่ขยายอายุสัญญาหรือตั้งอัตราปรับขึ้นใหม่ มีนัยต่อมูลค่าของ CCI มากกว่าพาดหัวข่าวเรื่อง SpaceX
- ความคืบหน้าของการเรียกร้องกับ DISH ทั้งการเรียกคืนจากยอด 3.5 พันล้านดอลลาร์ที่อ้างสิทธิ และการด้อยค่าของ 165 ล้านดอลลาร์ที่ไม่ได้ตั้งสำรอง ล้วนเป็นเหตุการณ์เงินสดจริง
- ประมาณการของคู่แข่ง หาก American Tower และ SBA Communications ยกระดับความคาดหวังการให้เช่าในสหรัฐ แสดงว่าอุปสงค์มีจริงและเป็นทั้งอุตสาหกรรม หากมีเพียงหุ้น CCI ที่ขยับ นั่นคืออารมณ์ตลาด
- คำนวณมูลค่าใหม่หลังทุกการเคลื่อนไหวครั้งใหญ่
ราคา / AFFO ต่อหุ้นและเงินปันผล / AFFO ต่อหุ้นใช้เวลาสิบวินาที และป้องกันความผิดพลาดได้เกือบทั้งหมด
เอกสารที่ Crown Castle ยื่นคือแหล่งข้อมูลปฐมภูมิสำหรับทุกข้อข้างต้น: แบบ 10-K แถลงผลประกอบการและเอกสารเสริม รายไตรมาส และ ตารางประมาณการ ปี 2026 บริบทราคาและสัญญาณแบบเรียลไทม์ของหุ้นตัวนี้อยู่ที่ หน้า CCI ของ SimianX และสามารถสั่งวิเคราะห์แบบหลายเอเจนต์บนสัญลักษณ์นี้ได้จาก โต๊ะวิเคราะห์สด
สถานการณ์จำลอง
| สถานการณ์ | SpaceX ทำอะไร | ค่าเช่าส่วนเพิ่มต่อปี | ความหมายต่อ CCI |
|---|---|---|---|
| ขาขึ้น | ติดตั้งในเขตเมืองทั่วประเทศ ลงนามสัญญาแม่บทภายในปี 2028 | 300 ล้าน $ ขึ้นไป | อินทรีย์ที่ปรับปรุงแล้วเร่งขึ้นเกิน 5% อัตราการจ่ายลดต่ำกว่า 85% ตีมูลค่าใหม่สู่ 20 เท่าของ AFFO |
| ฐาน | ติดตั้งเฉพาะมหานครที่เลือกหลัง กสทช. อนุมัติ แบ่งเฟสปี 2028-2031 | 75-150 ล้าน $ | ผลบวกพอประมาณบนฐาน −2.7% รักษาเงินปันผลไว้ ตัวคูณแทบไม่เปลี่ยน |
| ขาลง | สร้างเอง ใช้คู่แข่ง หรือเลื่อนชั้นภาคพื้นดินออกไป | ~0 $ | มูลค่าสิทธิเลือกถูกถอดออก หุ้นถอยกลับสู่กรอบ 65-70 ดอลลาร์ก่อนประกาศ |
| ความเสี่ยงหางยาว | สามเจ้าใหญ่ตัดงบลงทุนเมื่อเจอผู้เข้าใหม่รายที่สี่ที่น่าเชื่อถือ | ติดลบ | การต่อสัญญาปี 2029 ถูกตั้งใหม่ให้ต่ำลง ความสามารถจ่ายเงินปันผลพัง |
สถานการณ์ฐานสมควรได้รับการเน้น เพราะเป็นสถานการณ์ที่ราคายังไม่สะท้อน ที่ค่าเช่าสุดท้าย 75-150 ล้านดอลลาร์ SpaceX คือลูกค้าจริงแต่ธรรมดา ราวครึ่งหนึ่งของ DISH ที่จะมาถึงในอีกสามถึงห้าปีและผ่านการคิดลดแล้ว นั่นอาจมีค่าเพียงหนึ่งในสามของที่ตลาดจ่ายไปในวันที่ 9 ตุลาคม
CCI คือผู้ชนะที่ซ่อนอยู่หรือไม่
ตามหลักฐานที่มี: Crown Castle เป็นผู้ชนะที่ เป็นไปได้ และเป็นผู้ถือครองสิทธิเลือกที่ ยืนยันได้ และทั้งสองอย่างนั้นเป็นหลักทรัพย์คนละชนิด
เวอร์ชันที่ซื่อตรงและแข็งแรงที่สุดของทฤษฎีนั้นแคบและควรค่าแก่การยึดถือ: SpaceX เป็นเจ้าของดาวเทียมและตอนนี้ก็มีคลื่นความถี่ต่ำแล้ว ส่วน Crown Castle เป็นเจ้าของเสา 40,000 ต้นที่ตั้งอยู่อย่างมั่นคงทั้งทางโครงสร้างและทางกฎหมาย มีไฟฟ้า มีสิทธิในที่ดิน และมีภาระเฉลี่ย 2.4 ผู้เช่า ความเกื้อหนุนกันนั้นมีจริง และหากมีการสร้างชั้น Starlink ภาคพื้นดินในเมืองของอเมริกา Crown Castle ก็จะอยู่ในวงสนทนานั้นแน่
ปัญหาคือตลาดจ่ายค่าวงสนทนานั้นไปแล้วในราคาที่เกินกว่าแบบอย่างทางประวัติศาสตร์เพียงหนึ่งเดียวที่มี และแบบอย่างนั้นคือการผิดนัดชำระหนี้
สิ่งที่จะทำให้นี่เป็นการถือครองระดับหนึ่งแทนที่จะเป็นการซื้อขายตามพาดหัวข่าวนั้นเรียบง่ายและยังไม่เกิดขึ้น: สัญญาเช่าที่ลงนามแล้ว การยกระดับประมาณการการให้เช่าหลัก ตัวเลขเชิงอินทรีย์รวมทั้งหมดข้ามศูนย์ และอัตราการจ่ายที่มีส่วนเผื่อมากกว่าเจ็ดเซ็นต์ จนกว่าจะถึงตอนนั้น จุดยืนที่ป้องกันตัวได้คือ CCI คืออัตราผลตอบแทน 5.3% พร้อมอัตราการจ่าย 92.6% หนี้สิน 6.3 เท่า การกระจุกตัวลูกค้า 89% และสิทธิเลือกฟรีบน SpaceX ที่แถมมา และสิทธิเลือกนั้นตอนนี้ถูกตีราคาใกล้ความยุติธรรมมากกว่าใกล้ความถูก
ทยอยสะสมเมื่ออ่อนตัวลงสู่กรอบก่อนประกาศ หากเงินปันผลยังอยู่และการเปลี่ยนผู้เช่าเริ่มนิ่ง อย่าจ่ายค่าสิทธิเลือกสองครั้ง
คำถามที่พบบ่อย
SpaceX เช่าเสาของ Crown Castle ได้ไหม
ในทางเทคนิคได้: เสาของ Crown Castle รองรับเสาอากาศ อุปกรณ์วิทยุ ไฟฟ้า และอุปกรณ์ภาคพื้นภายใต้สัญญาเช่าแม่บท และย่านความถี่ต่ำ 800 MHz ก็เหมาะกับการติดตั้งแบบมาโคร แต่ ไม่มีสัญญาเช่าระหว่าง Crown Castle กับ SpaceX ที่เปิดเผยต่อสาธารณะ ในรูปแบบใด ๆ ณ เวลาที่เขียนบทวิเคราะห์นี้ และ SpaceX ก็ไม่เคยระบุว่าตั้งใจจะเช่าเสาของบุคคลที่สาม
ผู้ให้บริการรายที่สี่มีมูลค่าต่อ Crown Castle จริง ๆ เท่าไร
คำตอบเชิงประจักษ์เพียงหนึ่งเดียวที่มี: DISH Wireless ในช่วงสูงสุดสร้างค่าเช่าพื้นที่ปีละ 222 ล้านดอลลาร์ หรือราว 5.7% ของฐานการเรียกเก็บปีก่อนหน้าของ Crown Castle ก่อนที่จะผิดนัดชำระหนี้ในเดือนมกราคม 2026 ส่วนมูลค่าตลาดที่ Crown Castle ได้เพิ่มในวันที่ 9 ตุลาคมบ่งชี้ถึง AFFO ส่วนเพิ่มต่อปี 264 ล้านดอลลาร์ เทียบเท่าค่าเช่าราว 293-310 ล้านดอลลาร์ หรือ 1.3-1.4 เท่า ของแบบอย่าง DISH
CCI น่าซื้อไหมหลังขึ้นมา 15.6%
มันไม่ถูกแล้วและยังไม่แพง: 17.4 เท่า ของ AFFO ปี 2026 พร้อมอัตราผลตอบแทน 5.34% การตีกรอบที่ซื่อตรงคือ สิทธิเลือก SpaceX อยู่ในราคาแล้ว ความเหมาะสมขึ้นอยู่กับการทนรับการกระจุกตัวของรายได้ 89% ในผู้เช่าสามราย หนี้สุทธิต่อ EBITDA ที่ปรับปรุงแล้ว 6.3 เท่า และอัตราการจ่ายต่อ AFFO 92.6%
เงินปันผลของ Crown Castle ปลอดภัยไหม
เงินปันผลต่อปีปัจจุบัน 4.25 ดอลลาร์ กินไป 92.6% ของจุดกึ่งกลาง AFFO ปี 2026 โดยมีช่วง 91.4% ถึง 93.8% ที่สำคัญกว่านั้น มันเป็นเงินปันผลที่ถูกลดแล้ว: Crown Castle หั่นการจ่ายรายไตรมาสจาก 1.565 เหลือ 1.0625 ดอลลาร์ หรือ −32.1% มีผลตั้งแต่ไตรมาสสองของปี 2025 มันจ่ายได้ครบ ด้วยส่วนเผื่อราวเจ็ดเซ็นต์ต่อหนึ่งดอลลาร์ของ AFFO และไม่มีหมอนรองรับเรื่องไม่คาดฝันเชิงลบ
ทำไม Crown Castle จึงขึ้นมากกว่า American Tower และ SBA
Crown Castle คือการแสดงออกที่บริสุทธิ์ที่สุดและมีค่าเบตาสูงสุดของการซื้อขายนี้: สหรัฐ 100% มีแต่เสาสัญญาณหลังขายไฟเบอร์ในเดือนพฤษภาคม 2026 ให้ผลตอบแทนสูงสุดในสามตัวที่ 5.34% และถูกทุบหนักที่สุด โดยเข้าสู่ประกาศในระดับต่ำกว่าราคาปีก่อนหน้า 28.3% และใกล้จุดต่ำสุดรอบ 52 สัปดาห์ที่ 65.32 ดอลลาร์ การกลับสู่ค่าเฉลี่ยจึงขยายผลของทฤษฎีนี้
กองทรัสต์เสาสัญญาณคว้าสิ่งที่ผู้ให้บริการเสียไปหรือไม่
ไม่ ในวันที่ 9 ตุลาคม AT&T, Verizon และ T-Mobile สูญมูลค่าตลาดรวมกัน 62.34 พันล้านดอลลาร์ ขณะที่ Crown Castle, American Tower และ SBA Communications ได้เพิ่ม 13.13 พันล้านดอลลาร์ คิดเป็นอัตราการคว้า 21.1% เหลือมูลค่า 49.21 พันล้านดอลลาร์ ที่ถูกทำลายแทนที่จะถูกโอน
SpaceX จะสร้างโครงข่ายมือถือภาคพื้นดินทั่วประเทศหรือไม่
ไม่ทราบ และการซื้อคลื่นก็ไม่ได้ตอบคำถามนี้ ธุรกรรมต้องได้รับอนุมัติจาก กสทช. สหรัฐ ราคาก็ไม่เคยถูกเปิดเผยโดยฝ่ายใดเลย และวัตถุประสงค์ที่ SpaceX ระบุคือการเสริมความครอบคลุมดาวเทียมแบบตรงสู่อุปกรณ์ ซึ่งอาจต้องใช้ที่ตั้งน้อยกว่าการสร้างโครงข่ายแบบผู้ให้บริการทั่วไปมาก
ตัวเลขเดียวที่ต้องจับตาคืออะไร
กิจกรรมให้เช่าหลักคิดเป็นเปอร์เซ็นต์ของฐานการเรียกเก็บ ซึ่งประมาณการไว้ที่ 1.8% สำหรับปี 2026 ผู้เช่ารายที่สี่ตัวจริงจะปรากฏที่นั่นก่อนปรากฏในรายได้ ในประมาณการ หรือในเงินปันผล
อ่านเพิ่มเติม
- คลื่นความถี่ SpaceX: จัดอันดับ AT&T, Verizon และ T-Mobile
- วอร์ชไม่สนทรัมป์ เฟดขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี 2023
- หุ้น Accenture บวก 6% จากดีล Dell แต่หุ้น Dell กลับร่วง
- Sysco ขายหุ้น 1 พันล้านดอลลาร์: กำไรต่อหุ้นโปรฟอร์มาลด 23%
- IPO ของ SpaceX กับหุ้น Tesla: เดิมพันวันที่ 12 มิถุนายน
แหล่งอ้างอิง
- Crown Castle Inc. — เว็บไซต์บริษัท
- Crown Castle — นักลงทุนสัมพันธ์
- แบบฟอร์ม 10-K ปี 2025 ของ Crown Castle — การกระจุกตัวของผู้เช่า (หมายเหตุ 15) การผิดนัดและบอกเลิกสัญญากับ DISH (หมายเหตุ 18) ผู้เช่าต่อเสา รายได้ตามสัญญา
- แถลงผลประกอบการไตรมาส 2 ปี 2026 ของ Crown Castle — ตัวเลขจริงของไตรมาส ประมาณการปี 2026 หนี้สุทธิ โครงสร้างทุน
- เอกสารเสริมรายไตรมาส 2 ปี 2026 ของ Crown Castle — สะพานการเรียกเก็บค่าเช่าพื้นที่ องค์ประกอบ DISH และ Sprint
- การค้นหาข้อความเต็มของ SEC EDGAR — จำนวนหุ้นและประวัติการยื่นเอกสาร
- เอพีไอข้อมูล XBRL ของ ก.ล.ต. สหรัฐ — เงินปันผลที่ประกาศ มูลค่าตามบัญชีของหนี้ รายได้
- คณะกรรมการกลางกำกับดูแลกิจการสื่อสารสหรัฐ — การอนุมัติโอนคลื่นและการออกใบอนุญาต
- กสทช. สหรัฐ — นโยบายคลื่นความถี่ — แผนย่านความถี่และเงื่อนไขการติดตั้ง
- SpaceX และ Starlink — โครงการดาวเทียมและการเชื่อมต่อตรงสู่อุปกรณ์
- Grain Management — ผู้ขายพอร์ต 800 MHz
- Light Reading — SpaceX กับการซื้อคลื่นความถี่ต่ำจาก Grain
- Cleary Gottlieb — T-Mobile ปิดการขายคลื่น 800 MHz มูลค่า 2.9 พันล้านดอลลาร์ให้ Grain Management
- T-Mobile US, AT&T, Verizon — การเปิดเผยเกี่ยวกับผู้เช่าและเอกสารสำหรับนักลงทุน
- American Tower และ SBA Communications — กองทรัสต์เสาสัญญาณที่เทียบเคียงได้
- AST SpaceMobile — ผู้ให้บริการคู่แข่งด้านการเชื่อมต่อตรงสู่อุปกรณ์
- EchoStar — บริษัทแม่ของ DISH Wireless
- Nareit — มาตรฐานการรายงานของกองทรัสต์อสังหาริมทรัพย์และแนวปฏิบัติเรื่อง AFFO
- Investopedia — เงินทุนจากการดำเนินงานที่ปรับปรุงแล้ว
- Investopedia — อัตราการจ่ายเงินปันผล
- Investopedia — หนี้สุทธิต่อ EBITDA
- FRED — พันธบัตรรัฐบาลสหรัฐอายุ 10 ปี
- NYSE — ราคาหุ้น CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
เครื่องมือที่ใช้ในบทวิเคราะห์นี้:
- SimianX AI
- โต๊ะวิเคราะห์สดของ SimianX
- หน้า CCI ของ SimianX
- กระดานจัดอันดับคริปโตของ SimianX
- บทความของ SimianX
- แต้มและค่าบริการของ SimianX
บทความนี้จัดทำขึ้นเพื่อการค้นคว้าและให้ความรู้เท่านั้น ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล ราคาและการเปลี่ยนแปลงมูลค่าตลาดคำนวณจากราคาปิดที่ไม่ได้ปรับค่าของวันที่ 8 และ 9 ตุลาคม 2026 และจำนวนหุ้นจากการเปิดเผยหน้าปกล่าสุดต่อ ก.ล.ต. สหรัฐ ส่วนค่าตอบแทน 8 พันล้านดอลลาร์ระหว่าง SpaceX กับ Grain ที่มีรายงานนั้นยังไม่ได้รับการยืนยันจากฝ่ายใด นักลงทุนในกองทรัสต์อสังหาริมทรัพย์ควรตรวจสอบเอกสารที่ยื่น ความสามารถจ่ายเงินปันผล การกระจุกตัวของผู้เช่า ภาระหนี้ และความอ่อนไหวต่ออัตราดอกเบี้ย เทียบกับเป้าหมายของตนเองก่อนซื้อหลักทรัพย์ใด ๆ


