Accenture, Dell และการเดิมพันบน AI ส่วนตัว: อ่านกระดานราคา ไม่ใช่ข่าวประชาสัมพันธ์
หุ้น Accenture หลังความร่วมมือด้าน AI ส่วนตัวกับ Dell ไม่ได้เล่าเรื่องง่าย ๆ อย่างที่พาดหัวชี้นำ วันที่ 8 ตุลาคม 2026 Accenture ปิดที่ 208.36 ดอลลาร์ เพิ่มขึ้น 5.96 เปอร์เซ็นต์ ด้วยปริมาณซื้อขาย 12.1 ล้านหุ้นเทียบกับ 5.2 ล้านหุ้นในวันก่อน เพียงไม่กี่ชั่วโมงหลังบริษัทและ Dell Technologies ประกาศจัดตั้ง Accenture Dell Business Group
ความร่วมมือนี้เป็นเรื่องจริงและสอดคล้องเชิงกลยุทธ์ Accenture จะฝึกอบรมผู้เชี่ยวชาญมากกว่า 3,000 คน บนผลิตภัณฑ์ของ Dell ขณะที่ Dell จัดหาเซิร์ฟเวอร์ที่พร้อมสำหรับ AI ระบบจัดเก็บข้อมูล ระบบเครือข่าย และชั้นโครงสร้างพื้นฐานที่รองรับอยู่เบื้องล่าง กลุ่มเป้าหมายคือองค์กรที่ต้องการ AI แบบตัวแทนโดยไม่ต้องยกข้อมูล ทรัพย์สินทางปัญญา หรือภาระการกำกับดูแลให้คลาวด์สาธารณะ
แต่มีสามข้อเท็จจริงที่ทำให้การอ่านแบบตรงไปตรงมาซับซ้อนขึ้น และไม่มีข้อใดปรากฏในรายงานข่าว:
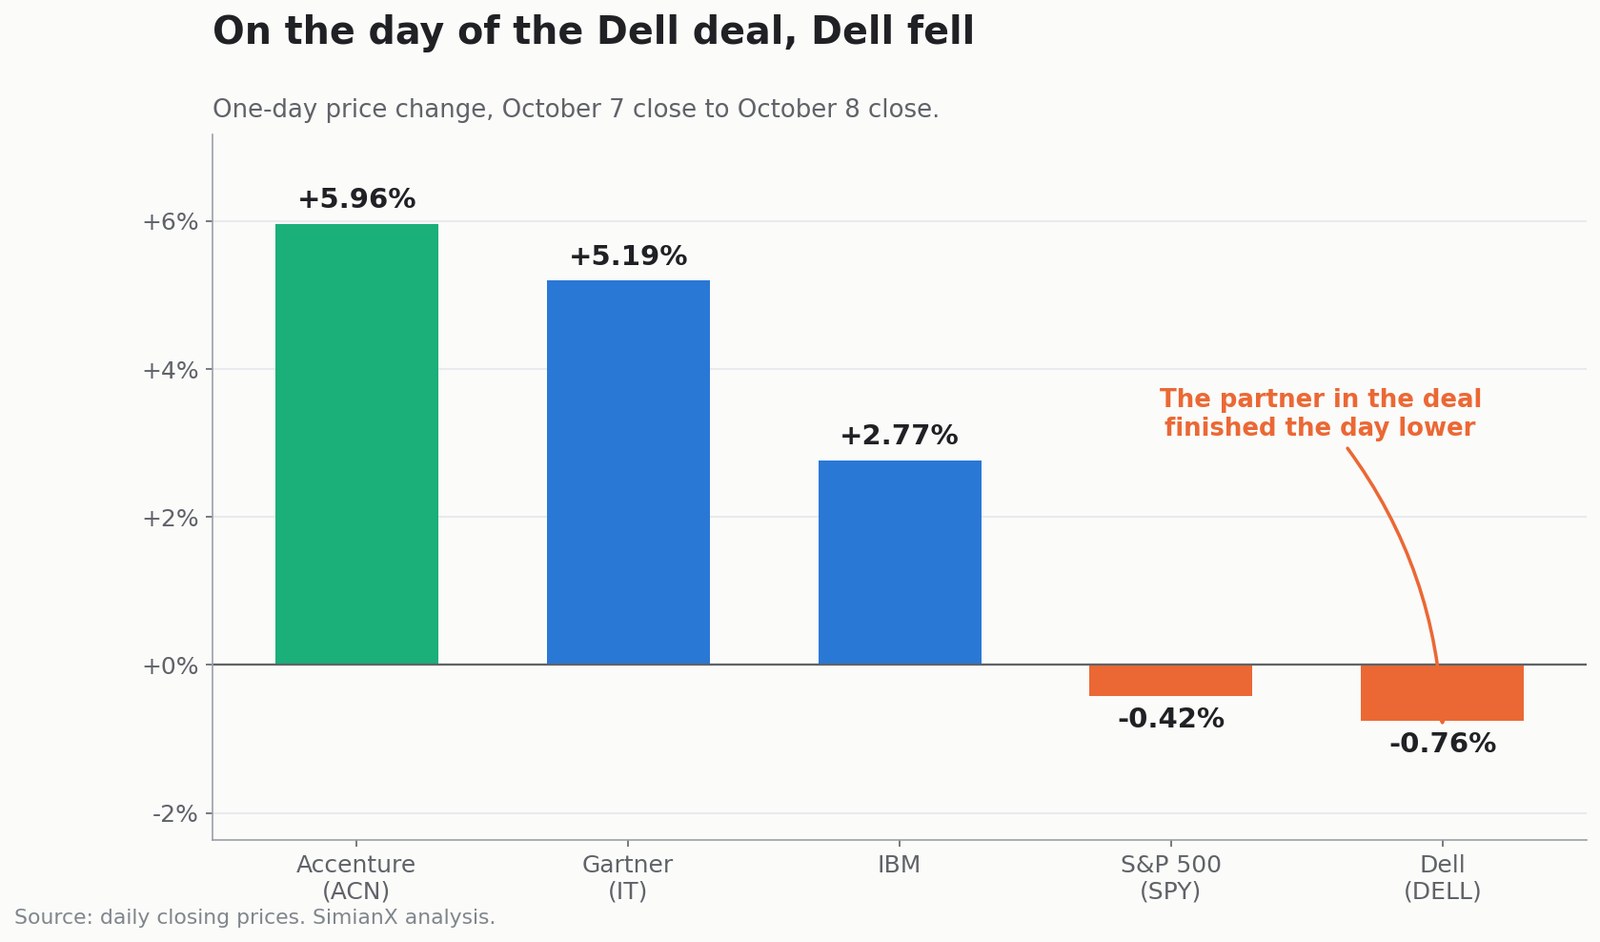
- Dell ร่วงในวันนั้น คู่สัญญาอีกฝ่ายปิดลบ 0.76 เปอร์เซ็นต์ ขณะที่ Accenture บวก 5.96 เปอร์เซ็นต์
- Gartner ซึ่งไม่ได้ประกาศอะไรเลย บวก 5.19 เปอร์เซ็นต์ และดัชนี S&P 500 ลบ 0.42 เปอร์เซ็นต์ กลุ่มบริการเทคโนโลยีทั้งกลุ่มเคลื่อนไหวไปพร้อมกัน
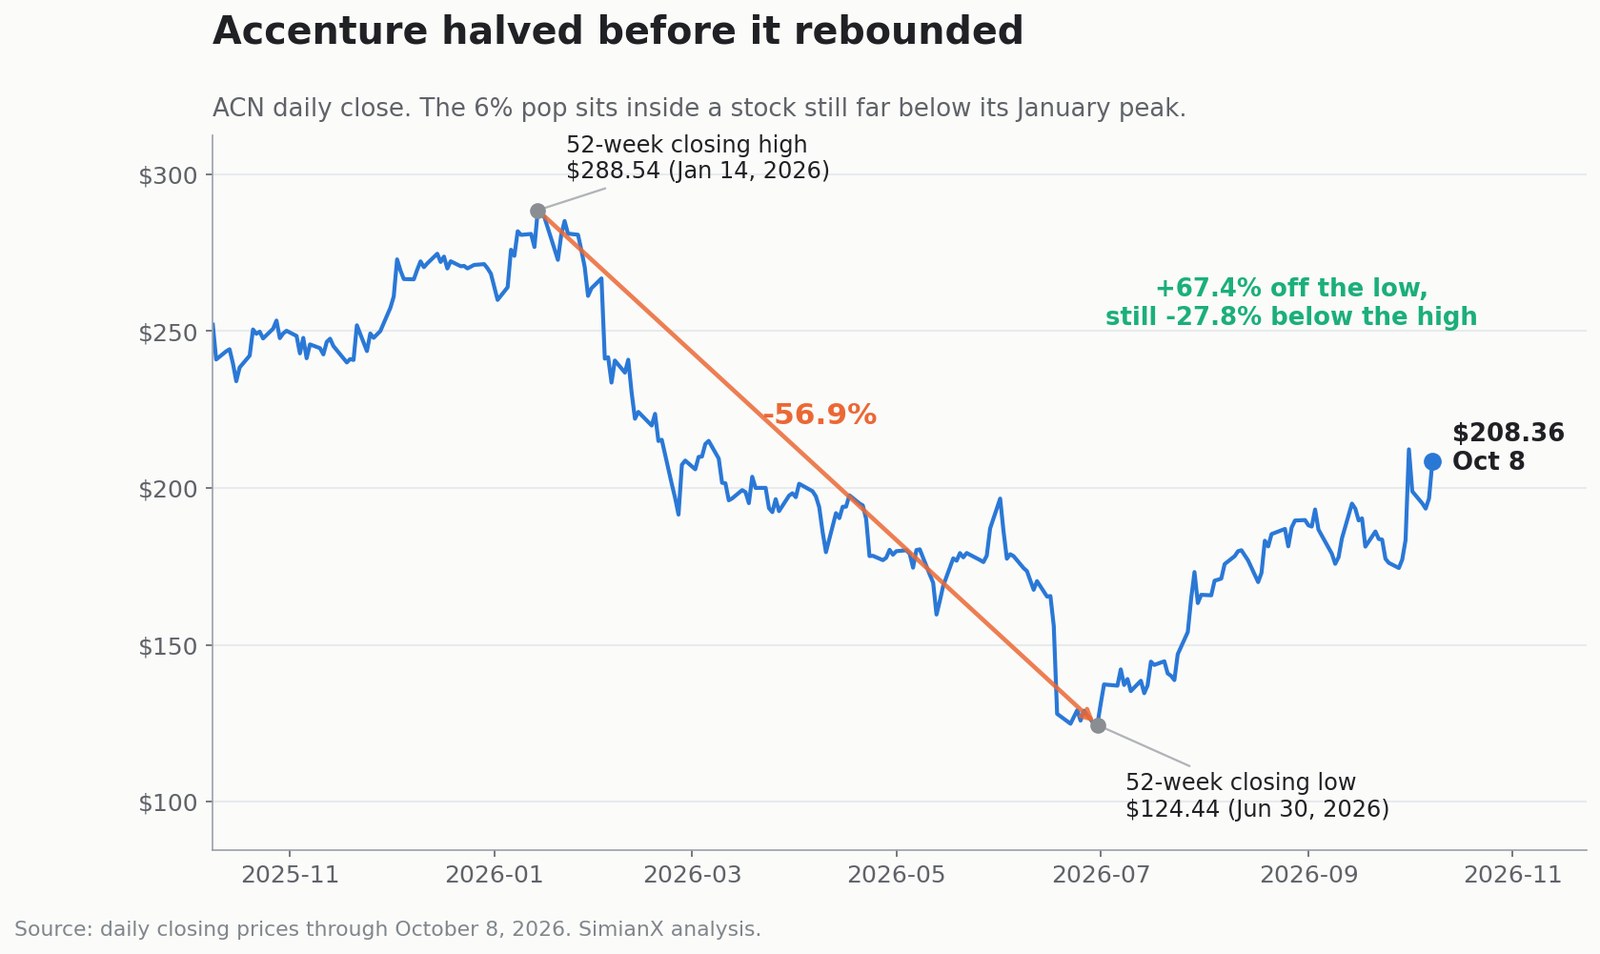
- Accenture ยังต่ำกว่าจุดสูงสุดเดือนมกราคมอยู่ 27.8 เปอร์เซ็นต์ หุ้นแตะ 288.54 ดอลลาร์เมื่อ 14 มกราคม 2026 ร่วง 56.9 เปอร์เซ็นต์ลงมาที่ 124.44 ดอลลาร์เมื่อ 30 มิถุนายน และบวก 67.4 เปอร์เซ็นต์ตั้งแต่นั้น การกระโดด 6 เปอร์เซ็นต์เป็นก้าวที่มาช้าในเส้นทางที่ใหญ่กว่ามาก
การประกาศนี้ยังไม่ได้เปิดเผย มูลค่าสัญญา ข้อผูกพันด้านรายได้ งานค้างในมือ ข้อกำหนดสิทธิผูกขาด หรือประมาณการอัตรากำไรใด ๆ ส่วนข้อความคาดการณ์อนาคตของ Accenture เองยอมรับว่าความร่วมมือ "อาจไม่บรรลุประโยชน์ที่คาดการณ์ไว้"
บทวิเคราะห์นี้อ้างอิงการประกาศที่ลงนามแล้ว ผลประกอบการและการประชุมทางโทรศัพท์ปีงบประมาณ 2026 ของ Accenture ไตรมาสล่าสุดที่ Dell รายงาน และข้อมูลการซื้อขายจริง ด้านล่างจะขยายหกประเด็นที่คลื่นข่าวรอบแรกมองข้าม: หลักฐานเปรียบเทียบข้ามหุ้นที่บอกว่านี่เป็นการเคลื่อนไหวระดับกลุ่มอุตสาหกรรม ขนาดของการร่วงที่การกระโดดนี้ตั้งอยู่ ช่องว่างด้านขนาดระหว่างธุรกิจ AI ของ Dell กับ Accenture ทั้งบริษัท สองเรื่องที่แตกต่างกันซึ่งประมาณการอัตรากำไรปี 2027 บอกเล่า หนี้ที่ใช้อุดหนุนการคืนทุนแก่ผู้ถือหุ้นระดับสถิติ และสิ่งที่ประมาณการนั้นบ่งชี้ต่อการเติบโตจากธุรกิจเดิม
ความร่วมมือเสริมความแข็งแกร่งของตำแหน่ง Accenture ในตลาดที่มีอยู่จริง แต่ยังไม่เปลี่ยนแม้บรรทัดเดียวของแบบจำลองการเงิน และหุ้นที่ขึ้นไปพร้อมกับมันยังอยู่ห่างไกลจากจุดที่เริ่มต้นปี
ข้อมูลตลาดและการเงินทั้งหมดสะท้อนข้อมูลถึงการปิดตลาดวันที่ 8 ตุลาคม 2026 บทความนี้มีวัตถุประสงค์ให้ความรู้และไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
หุ้น Accenture ขึ้น 6 เปอร์เซ็นต์เพราะ Dell จริงหรือ?
ลำดับเหตุการณ์มีความสำคัญ Accenture ปิดที่ 196.64 ดอลลาร์เมื่อ 7 ตุลาคม และ 208.36 ดอลลาร์เมื่อ 8 ตุลาคม เพิ่มขึ้น 5.96 เปอร์เซ็นต์ ปริมาณซื้อขายกระโดดจาก 5.2 เป็น 12.1 ล้านหุ้น
จังหวะเวลาตรงกับการประกาศ Accenture Dell Business Group ดังนั้นการถือว่าความร่วมมือนี้เป็นปัจจัยกระตุ้นที่มีส่วนร่วมจึงสมเหตุสมผล แต่การถือว่าเป็นคำอธิบายทั้งหมดไม่สมเหตุสมผล
Accenture รายงานผลประกอบการไตรมาสสี่ของปีงบประมาณไปเพียงหนึ่งสัปดาห์ก่อนหน้า วันที่ 1 ตุลาคมหุ้นบวก 15.78 เปอร์เซ็นต์ ซึ่งเป็นการเพิ่มขึ้นในวันเดียวที่มากที่สุดในรอบปี หลังรายได้เกินกรอบบนของประมาณการและแนวโน้มปี 2027 ออกมาดีกว่าที่กังวล
ลำดับทั้งหมด รวมถึงสองวันซื้อขายที่รายงานข่าวช่วงแรกข้ามไป:
| วันที่ | ราคาปิด ACN | เปลี่ยนแปลง | บริบท |
|---|---|---|---|
| 30 กันยายน 2026 | 183.37 $ | +3.53% | เข้าสถานะก่อนงบ |
| 1 ตุลาคม 2026 | 212.30 $ | +15.78% | งบดีกว่าคาดและประมาณการปี 2027 |
| 2 ตุลาคม 2026 | 198.90 $ | −6.31% | ขายทำกำไร |
| 5 ตุลาคม 2026 | 195.05 $ | −1.94% | คืนกำไรต่อเนื่อง |
| 6 ตุลาคม 2026 | 193.40 $ | −0.85% | ไหลลงช้า ๆ |
| 7 ตุลาคม 2026 | 196.64 $ | +1.68% | ทรงตัว |
| 8 ตุลาคม 2026 | 208.36 $ | +5.96% | ประกาศความร่วมมือกับ Dell |
ACN เปิดที่ 197.73 ดอลลาร์ ลงไปถึง 193.22 และปิดใกล้จุดสูงสุดของวันที่ 209.06 อุปสงค์ระหว่างวันแข็งแรงขึ้นอย่างชัดเจน
การเปรียบเทียบข้ามหุ้นบอกว่านี่ไม่ใช่เหตุการณ์เฉพาะของ Accenture
การทดสอบที่สะอาดที่สุดสำหรับปัจจัยกระตุ้นเฉพาะบริษัทคือการเคลื่อนไหวนั้นเฉพาะบริษัทหรือไม่ มันไม่ใช่
| สินทรัพย์ | เปลี่ยนแปลงวันที่ 8 ตุลาคม |
|---|---|
| Accenture (ACN) | +5.96% |
| Gartner (IT) | +5.19% |
| IBM | +2.77% |
| S&P 500 (SPY) | −0.42% |
| Dell (DELL) | −0.76% |
มีสองข้อสังเกตที่ตามมา หนึ่ง Dell ซึ่งเป็นอีกฝ่ายของความร่วมมือ ปิดลบ ถ้าตลาดเชื่อว่ากลุ่มธุรกิจนี้มีมูลค่าหลายพันล้าน มูลค่านั้นก็จะถูกจ่ายให้ Dell ด้วย สอง Gartner บวก 5.19 เปอร์เซ็นต์โดยไม่มีการประกาศเรื่อง Dell เลย และ IBM บวก 2.77 เปอร์เซ็นต์ ขณะที่ดัชนีลบ หุ้นกลุ่มบริการและวิจัยเทคโนโลยีทั้งกลุ่มถูกตีราคาใหม่ไปพร้อมกันในวันที่ตลาดลง
รูปแบบนั้นเข้ากันกับการตีราคาใหม่ระดับกลุ่มอุตสาหกรรม คือการเปลี่ยนมุมมองของนักลงทุนต่อผลของ AI บนธุรกิจบริการ มากกว่าเข้ากันกับข่าวประชาสัมพันธ์ฉบับเดียว ข่าว Dell มีความเป็นไปได้สูงว่าให้ข้ออ้างและทิศทาง แต่ไม่ได้ให้มูลค่า 6 เปอร์เซ็นต์ที่ยืนได้ด้วยตัวเอง
การกระโดด 6 เปอร์เซ็นต์นี้ตั้งอยู่ภายในอะไร
การเพิ่มขึ้นในวันเดียวบอกอะไรได้น้อยมากหากไม่มีเส้นทางที่สร้างมันขึ้นมา
| จุดอ้างอิงของ ACN | ระดับ | วันที่ |
|---|---|---|
| ราคาปิดสูงสุด 52 สัปดาห์ | 288.54 $ | 14 มกราคม 2026 |
| ราคาปิดต่ำสุด 52 สัปดาห์ | 124.44 $ | 30 มิถุนายน 2026 |
| การร่วงจากยอดถึงก้น | −56.9% | 14 ม.ค.–30 มิ.ย. |
| การฟื้นจากก้น | +67.4% | 30 มิ.ย.–8 ต.ค. |
| ยังต่ำกว่ายอด | −27.8% | ณ 8 ตุลาคม |
| วันซื้อขายที่แย่ที่สุด | −17.97% | 18 มิถุนายน 2026 |
Accenture สูญเสียมูลค่าตลาดกว่าครึ่งในห้าเดือนครึ่ง แล้วเรียกคืนสองในสามของการร่วง คำถามว่า "ควรซื้อ ACN หลังกระโดด 6 เปอร์เซ็นต์หรือไม่" จริง ๆ แล้วคือคำถามว่า "การลดมูลค่าลง 57 เปอร์เซ็นต์นั้นถูกต้องหรือไม่" เพราะตลาดใช้ครึ่งแรกของปี 2026 ตีราคา AI ในฐานะภัยคุกคามต่อความอยู่รอดของบริการเทคโนโลยีที่ใช้แรงงานเข้มข้น และใช้ครึ่งหลังถอนบางส่วนของการตีราคานั้นกลับ
ไม่มีอะไรในการประกาศเรื่อง Dell ที่ปิดการถกเถียงนั้น มันเป็นจุดข้อมูลหนึ่งภายในการอภิปรายที่ใหญ่กว่ามากว่า AI ขยายหรือบีบโอกาสด้านการให้คำปรึกษา
Accenture และ Dell ประกาศอะไรกันแน่?
Accenture และ Dell ทำงานร่วมกันมากว่า 20 ปี การประกาศเดือนตุลาคมทำให้สิ่งนั้นเป็นทางการในรูปกลุ่มธุรกิจที่อุทิศให้การติดตั้ง AI ภายในสภาพแวดล้อมที่ลูกค้าควบคุม จูลี สวีท ประธานกรรมการและประธานเจ้าหน้าที่บริหารของ Accenture อธิบายว่าเป็นการช่วยลูกค้า "ก้าวจากความทะเยอทะยานด้าน AI ไปสู่การลงมือทำในระดับใหญ่และผลลัพธ์ทางธุรกิจที่วัดได้" ไมเคิล เดลล์ อธิบายว่าเป็นการช่วยองค์กร "ก้าวจากความสนใจใน AI ไปสู่การนำไปใช้"
กลุ่มนี้รวม:
- การให้คำปรึกษาด้านกลยุทธ์และความเชี่ยวชาญอุตสาหกรรมของ Accenture
- ความสามารถด้านการนำไปใช้และบริการบริหารจัดการของ Accenture
- เซิร์ฟเวอร์ ระบบจัดเก็บข้อมูล และระบบเครือข่ายที่พร้อมสำหรับ AI ของ Dell
- สถาปัตยกรรม Dell AI Factory
- ผู้ให้บริการแบบส่วนตัว แบบอธิปไตย และนีโอคลาวด์
- โมเดลแบบเปิดและแบบเปิดน้ำหนักพร้อมการจัดเส้นทางตามงาน
- ตัวเร่ง AI แบบตัวแทน
- การสนับสนุนโครงสร้างพื้นฐานและการดำเนินงานตั้งแต่ต้นจนจบ
อุตสาหกรรมเป้าหมายช่วงแรกคือบริการการเงิน วิทยาศาสตร์ชีวภาพ สาธารณสุข การผลิต ภาคอุตสาหกรรม เทคโนโลยีระดับสูง และภาครัฐและกลาโหม ซึ่งเป็นกลุ่มที่ถิ่นที่อยู่ของข้อมูลและความสามารถในการตรวจสอบมีน้ำหนักมากที่สุด
การประกาศยังกล่าวถึง RHAELM ผู้ให้บริการโครงสร้างพื้นฐานและโซลูชัน AI ของอังกฤษ ในฐานะลูกค้าอ้างอิงที่การก่อสร้างคลาวด์อธิปไตยถูกเร่งโดยการผสานนี้ RHAELM คือบริษัทที่ปรากฏในการประกาศของ Accenture เมื่อมกราคม 2026 ภายใต้ชื่อ Sovereign AI (S-AI) ร่วมกับ Palantir สร้างศูนย์ข้อมูล AI ที่ขับเคลื่อนด้วย Dell และ NVIDIA ในภูมิภาค EMEA แบรดด์ ลูวิส ถูกอ้างในฐานะประธานเจ้าหน้าที่บริหารในข่าวประชาสัมพันธ์ทั้งสองฉบับ
สิ่งที่หายไปจากการประกาศ
ข่าวประชาสัมพันธ์ ไม่ได้ เปิดเผย:
- ข้อผูกพันการใช้จ่ายขั้นต่ำจากลูกค้ารายใด
- รายได้รายปีที่คาดหวังของฝ่ายใดฝ่ายหนึ่ง
- งานค้างในมือที่ทำสัญญาแล้วหรือคำสั่งซื้อ
- จำนวนลูกค้าที่ให้ข้อผูกพัน
- เงินลงทุนที่แต่ละฝ่ายต้องใช้
- ข้อตกลงแบ่งรายได้
- สิทธิผูกขาด
- อัตรากำไรต่อโครงการ
- กรอบเวลาสำหรับการสนับสนุนทางการเงินที่มีนัยสำคัญ
การตั้งกลุ่มธุรกิจช่วยปรับปรุงการประสานงานเชิงพาณิชย์ การฝึกอบรม และการส่งมอบ แต่ไม่สร้างรายได้ด้วยตัวมันเอง ภาษาความเสี่ยงของ Accenture เองชัดเจน: ความร่วมมือ "อาจไม่บรรลุประโยชน์ที่คาดการณ์ไว้"
นี่คือระยะห่างระหว่างพาดหัวกับข้อผูกพันแบบเดียวกับที่เราติดตามในข้อตกลง Generac กับ Amazon ที่พาดหัว 8 พันล้านดอลลาร์ยืนอยู่บนการส่งมอบที่ผูกพันจริง 2.4 พันล้านดอลลาร์ และในสัญญา 11.6 พันล้านดอลลาร์ของ Akamai กับ Anthropic ซึ่งต้องใช้จ่าย 4.8 พันล้านดอลลาร์ก่อนจะมีรายได้ ที่นี่ไม่มีตัวเลขพาดหัวเลย ซึ่งในแบบของมันถือว่าซื่อตรงกว่า
ความร่วมมือกับ Dell เสริมความแข็งแกร่งเชิงการแข่งขันของ Accenture แต่ยังใส่ลงในแบบจำลองประเมินมูลค่าในฐานะกระแสเงินสดไม่ได้
AI ส่วนตัวคืออะไร?
AI ส่วนตัว คือระบบ AI ที่ติดตั้งภายในโครงสร้างพื้นฐานที่องค์กรหรือผู้ให้บริการที่ถูกกำกับอย่างเข้มงวดควบคุม: ศูนย์ข้อมูลของตัวเอง คลาวด์ส่วนตัว ขอบเครือข่าย พื้นที่โคโลเคชันเฉพาะ คลาวด์อธิปไตยระดับชาติ หรือการผสมแบบไฮบริด
AI ส่วนตัวไม่ใช่การปฏิเสธคลาวด์สาธารณะ องค์กรส่วนใหญ่จะใช้สถาปัตยกรรมไฮบริดที่งานอ่อนไหวอยู่ในส่วนตัว ขณะที่งานที่ยืดหยุ่นหรืออ่อนไหวน้อยกว่าใช้กำลังการประมวลผลสาธารณะ
| เกณฑ์ | AI ส่วนตัว | AI บนคลาวด์สาธารณะ |
|---|---|---|
| การควบคุมข้อมูล | ควบคุมโดยตรงมากกว่า | ความรับผิดชอบร่วม |
| ต้นทุนเริ่มต้น | มักสูงกว่า | ข้อผูกพันแรกเริ่มต่ำกว่า |
| ความคาดการณ์ได้ของต้นทุน | น่าสนใจเมื่อการใช้งานคงที่ | ยืดหยุ่น แต่อาจแพงเมื่อขยายขนาด |
| ความสามารถขยายขนาด | ถูกจำกัดด้วยกำลังที่เป็นเจ้าของ | ยืดหยุ่นสูงมาก |
| การปรับแต่ง | สูง | ขึ้นกับผู้ให้บริการ |
| ถิ่นที่อยู่ของข้อมูล | กำหนดได้แม่นยำกว่า | ขึ้นกับภูมิภาคและเงื่อนไข |
| ความเสี่ยงการเปลี่ยนฮาร์ดแวร์ | อยู่ที่ลูกค้า | อยู่ที่ผู้ให้บริการ |
| ความซับซ้อนการติดตั้ง | สูงกว่า | เริ่มต้นง่ายกว่า |
| เหมาะที่สุดกับ | งานอ่อนไหว ถูกกำกับ คาดการณ์ได้ | งานผันผวนและการทดลอง |
ความเร่งด่วนมาจากความเป็นอิสระของระบบ แชตบอตตอบคำถาม ส่วนตัวแทนอิสระสามารถดึงบันทึกที่เป็นความลับ แก้ไขวัตถุทางธุรกิจ รันโค้ด อนุมัติธุรกรรม หรือเรียกระบบอื่นได้ ยิ่งตัวแทนมีอำนาจมาก การกำกับดูแลยิ่งสำคัญ และการเก็บวงจรทั้งหมดไว้ภายในขอบเขตที่ควบคุมได้ยิ่งน่าสนใจ
ทำไม AI ส่วนตัวอาจกลายเป็นธีมการลงทุนใหญ่?
สี่แรงหนุนตลาดนี้ และทั้งหมดทนทานกว่าสถิติเดี่ยว ๆ จากผู้ขายรายใด
1. อธิปไตยข้อมูลกลายเป็นเงื่อนไขการจัดซื้อ
องค์กรต้องควบคุมมากขึ้นเรื่อย ๆ ว่าข้อมูลอยู่ที่ไหน เขตอำนาจใดบังคับใช้ ใครเข้าถึงได้ โมเดลใดประมวลผล มีการเก็บคำสั่งและผลลัพธ์ไว้หรือไม่ ข้อมูลเฉพาะของบริษัทถูกใช้ฝึกโมเดลภายนอกหรือไม่ และการตัดสินใจอัตโนมัติถูกตรวจสอบอย่างไร
งานวิจัยของ Accenture ที่อ้างในข่าวประชาสัมพันธ์ของตัวเองเมื่อมกราคม 2026 พบว่า 60 เปอร์เซ็นต์ขององค์กรยุโรปวางแผนเพิ่มการลงทุนใน AI อธิปไตยภายในสองปี
2. การอนุมานผลเคลื่อนเข้าใกล้ข้อมูล
การฝึกโมเดลแนวหน้ายังรวมศูนย์อยู่ในห้องปฏิบัติการไม่กี่แห่งที่มีทุนหนา การนำไปใช้ในองค์กรส่วนใหญ่เป็นการอนุมานผล การย้ายชุดข้อมูลส่วนตัวขนาดใหญ่ไปยังโมเดลที่โฮสต์ภายนอกสร้างปัญหาด้านความหน่วง แบนด์วิดท์ ความปลอดภัย และค่าส่งข้อมูลออก บางครั้งการพาโมเดลไปหาข้อมูลจึงง่ายกว่า
3. โมเดลเปิดน้ำหนักขยายตัวเลือก
องค์กรไม่ถูกผูกกับ API ที่โฮสต์ไว้เพียงรายเดียวอีกต่อไป ในกลยุทธ์โมเดลเปิดน้ำหนักของตน Accenture อธิบายการจับคู่โมเดลแบบเปิดกับแบบเฉพาะบริษัทตามแต่ละงานแล้วจัดเส้นทางระหว่างกัน: โมเดลท้องถิ่นขนาดเล็กสำหรับงานประจำ โมเดลเฉพาะทางสำหรับกระบวนการอุตสาหกรรม โมเดลแนวหน้าบนคลาวด์สำหรับการให้เหตุผลยาก โมเดลส่วนตัวสำหรับทรัพย์สินทางปัญญาที่อ่อนไหว
4. การใช้งานที่คาดการณ์ได้อาจทำให้เศรษฐศาสตร์ต่อหน่วยดีขึ้น
คลาวด์สาธารณะชนะด้านความเร็วในการเริ่มและความยืดหยุ่น งานอนุมานผลที่คงที่และปริมาณสูงอาจถูกกว่าบนกำลังประมวลผลเฉพาะ Dell โปรโมต AI Factory ของตนว่าลดค่าใช้จ่ายได้มากเทียบกับ API โมเดลสาธารณะในบางงาน แต่ตัวเลขเช่นนั้นขึ้นกับอัตราการใช้งาน ฮาร์ดแวร์ พลังงาน การออกแบบโมเดล และสมมติฐานค่าเสื่อมราคา เป็นเลขคณิตของผู้ขาย ไม่ใช่ค่าคงที่สากล
หลักการมั่นคงกว่าตัวเลขเปอร์เซ็นต์: โครงสร้างพื้นฐานส่วนตัวน่าสนใจเมื่องานอ่อนไหว คาดการณ์ได้ และถูกใช้อย่างสม่ำเสมอ ถ้าไม่ใช่ มันคือวิธีแพง ๆ ในการเป็นเจ้าของค่าเสื่อมราคา
ทำไม Accenture จึงอยู่ในตำแหน่งที่จะได้ประโยชน์?
Accenture ไม่ผลิตหน่วยประมวลผลกราฟิกหรือเซิร์ฟเวอร์ โอกาสของบริษัทคือการเป็นชั้นบูรณาการระหว่างฮาร์ดแวร์ โมเดล ข้อมูลองค์กร และกระบวนการธุรกิจ
การติดตั้ง AI ส่วนตัวมักต้องคัดเลือกกรณีการใช้งาน ปรับข้อมูลให้ทันสมัย เลือกโครงสร้างพื้นฐานและโมเดล ออกแบบการกำกับดูแลและความปลอดภัย ต่อตัวแทนเข้ากับซอฟต์แวร์เดิม ออกแบบกระบวนการใหม่ ฝึกอบรมพนักงาน เฝ้าดูพฤติกรรมโมเดล และดำเนินการสภาพแวดล้อมต่อไปอีกหลายปี รายการนั้นทับกับธุรกิจให้คำปรึกษาและบริการบริหารจัดการของ Accenture เกือบพอดี
การเข้าถึงลูกค้า
Accenture ให้บริการลูกค้าประมาณ 9,000 ราย และปิดปีงบประมาณ 2026 ด้วยลูกค้าระดับ Diamond 317 ราย ซึ่งเป็นชื่อเรียกความสัมพันธ์ขนาดใหญ่ที่สุด บริษัทบันทึก คำสั่งซื้อจากลูกค้ารายไตรมาสมูลค่า 100 ล้านดอลลาร์หรือมากกว่า 141 รายการ ในปีนั้น ซึ่งเป็นสถิติใหม่
ความเป็นกลางต่อระบบนิเวศ
Accenture ทำงานกับ Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir และ Databricks เป็นต้น องค์กรส่วนใหญ่ไม่ต้องการกลยุทธ์ AI ที่ผูกกับผู้ขายรายเดียว และ Accenture ได้เงินจากการช่วยพวกเขาเปรียบเทียบ ผสม และกำกับระบบที่แข่งกันเอง
ในปีงบประมาณ 2026 พันธมิตรระบบนิเวศสิบรายใหญ่สุดคิดเป็นรายได้กว่า 60 เปอร์เซ็นต์ คำสั่งซื้อที่เชื่อมโยงกับพันธมิตรด้าน AI และข้อมูลที่กำลังมาแปดรายเพิ่มขึ้นกว่าสามเท่า Dell เข้าร่วมกลุ่มระบบนิเวศที่ Accenture ตั้งใจจะกล่าวถึงเป็นรายปีตั้งแต่ 2027
กำลังคนด้าน AI
Accenture รายงานผู้เชี่ยวชาญด้าน AI และข้อมูลเกือบ 110,000 คน ณ สิ้นปีงบประมาณ 2026 เทียบกับเป้าหมายเดิมที่ 80,000 คน พนักงานเรียนจบการฝึกอบรมประมาณ 46 ล้านชั่วโมง บริษัทใช้จ่ายราว 1 พันล้านดอลลาร์กับการเรียนรู้และพัฒนา และ 1 พันล้านดอลลาร์กับการวิจัยและพัฒนา
ผู้เชี่ยวชาญ 3,000 คนที่ฝึกบนผลิตภัณฑ์ Dell คิดเป็นราว 0.37 เปอร์เซ็นต์ของพนักงาน Accenture ประมาณ 814,000 คน ตัวเลขนี้สำคัญไม่ใช่ในฐานะขนาดกำลังคน แต่ในฐานะทีมเชิงพาณิชย์เฉพาะที่เล็งไปที่ชุดโครงสร้างพื้นฐานเดียว
ตัวเลขของ Accenture หนุนสมมติฐานฝั่งขึ้นหรือไม่?
Accenture มาถึงจุดนี้จากตำแหน่งที่แข็งแรงกว่าที่ครึ่งแรกของปี 2026 ชี้นำ ตามผลประกอบการปีงบประมาณ 2026:
| ตัวชี้วัดปีงบประมาณ 2026 | ผลลัพธ์ | เปลี่ยนแปลง |
|---|---|---|
| รายได้ | 74.18 พันล้าน $ | +6% ในรูปดอลลาร์, +5% สกุลเงินท้องถิ่น |
| รายได้งานให้คำปรึกษา | 36.88 พันล้าน $ | +5% ดอลลาร์, +3% ท้องถิ่น |
| รายได้บริการบริหารจัดการ | 37.30 พันล้าน $ | +8% ดอลลาร์, +6% ท้องถิ่น |
| คำสั่งซื้อใหม่ | 84.54 พันล้าน $ | +5% ท้องถิ่น |
| อัตรากำไรจากการดำเนินงานตาม GAAP | 15.4% | +70 จุดพื้นฐาน |
| อัตรากำไรจากการดำเนินงานปรับปรุงแล้ว | 15.8% | +20 จุดพื้นฐาน |
| กำไรต่อหุ้นปรับลดตาม GAAP | 13.56 $ | +12% |
| กำไรต่อหุ้นปรับลดแบบปรับปรุงแล้ว | 13.97 $ | +8% |
| กระแสเงินสดจากการดำเนินงาน | 12.36 พันล้าน $ | +8% |
| กระแสเงินสดอิสระ | 11.62 พันล้าน $ | +7% |
| คืนแก่ผู้ถือหุ้น | 11.5 พันล้าน $ | +38% |
รายได้ไตรมาสสี่ 18.68 พันล้านดอลลาร์เกินกรอบบนของประมาณการ คำสั่งซื้อรายไตรมาส 22.17 พันล้านดอลลาร์ให้อัตราส่วนคำสั่งซื้อต่อการวางบิล 1.2 โดยบริการบริหารจัดการอยู่ที่ 1.4 และงานให้คำปรึกษาอยู่ที่ 1.0 ลูกค้าเพิ่มอีกเกือบ 100 รายเริ่มงาน AI ขั้นสูงครั้งแรกในไตรมาสนั้น ทำให้ยอดรวมปีงบประมาณเกิน 400 ราย
ตัวเลขเหล่านั้นแสดงว่า AI สร้างอุปสงค์ แต่ไม่ได้แยกรายได้ที่ระบุได้ว่ามาจาก AI ส่วนตัว และไม่ได้กล่าวถึง Dell
ประมาณการปี 2027 บ่งชี้อะไรจริง ๆ?
Accenture คาด การเติบโตของรายได้ 3 ถึง 6 เปอร์เซ็นต์ในสกุลเงินท้องถิ่น ในปี 2027 โดยมี:
- อัตรากำไรจากการดำเนินงานตาม GAAP 15.9 ถึง 16.1 เปอร์เซ็นต์
- กำไรต่อหุ้นปรับลดตาม GAAP 14.39 ถึง 14.81 ดอลลาร์
- กระแสเงินสดจากการดำเนินงาน 11.9 ถึง 12.7 พันล้านดอลลาร์
- กระแสเงินสดอิสระ 11.0 ถึง 11.8 พันล้านดอลลาร์
- คืนแก่ผู้ถือหุ้นอย่างน้อย 9.5 พันล้านดอลลาร์
- การเพิ่มสินทรัพย์ถาวร 900 ล้านดอลลาร์ จาก 743 ล้าน
- เพิ่มเงินปันผลรายไตรมาส 5 เปอร์เซ็นต์เป็น 1.71 ดอลลาร์ต่อหุ้น
ตัวเลขที่สำคัญคือการเติบโตจากธุรกิจเดิม
ฝ่ายบริหารคาด การสนับสนุนจากการควบรวม 2 ถึง 2.5 เปอร์เซ็นต์ หักส่วนนั้นจาก 3–6 เปอร์เซ็นต์ กรอบการเติบโตจากธุรกิจเดิมที่บ่งชี้จะเหลือราว 0.5 ถึง 4 เปอร์เซ็นต์ ที่กรอบล่าง ธุรกิจพื้นฐานของ Accenture แทบไม่เติบโต
ประมาณการอัตรากำไรเล่าสองเรื่องที่ต่างกัน
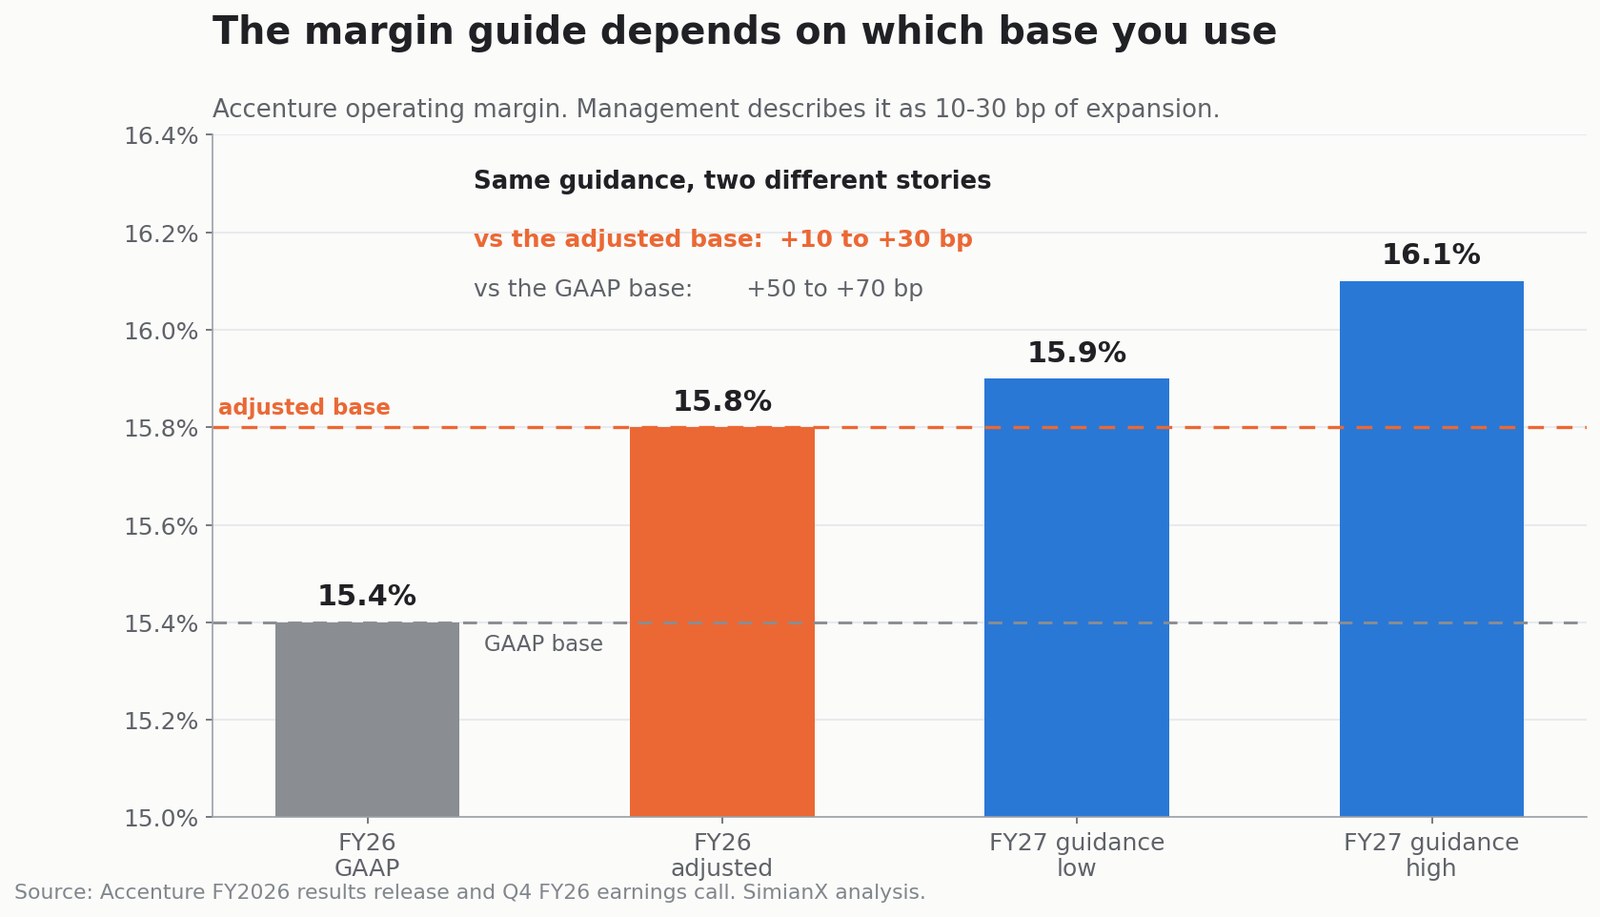
การวางกรอบที่นี่คุ้มที่จะสังเกต อัตรากำไรจากการดำเนินงาน 15.9–16.1 เปอร์เซ็นต์สูงกว่า อัตรากำไรตาม GAAP ปี 2026 ที่ 15.4 เปอร์เซ็นต์อยู่ 50 ถึง 70 จุดพื้นฐาน ซึ่งฟังดูเหมือนการขยายที่มีนัย แต่เมื่อวัดเทียบกับอัตรากำไร ปรับปรุงแล้ว ปี 2026 ที่ 15.8 เปอร์เซ็นต์ ประมาณการเดียวกันมีค่าเพียง 10 ถึง 30 จุดพื้นฐาน
จูลี สวีท ใช้กรอบที่สองในการประชุมทางโทรศัพท์ และพ่วงเงื่อนไขไว้ด้วย: ราคาในปี 2026 "โดยทั่วไปคงที่" แต่ "ในไตรมาสสี่เราเห็นราคาที่ต่ำลงในหลายส่วนของธุรกิจเรา" และประมาณการปี 2027 "รวมถึงการขยายอัตรากำไร 10 ถึง 30 จุดพื้นฐานของเรา สมมติว่าการแข่งขันจะยังเข้มข้นต่อเนื่อง"
นั่นคือฝ่ายบริหารบอกนักลงทุนว่าประมาณการอัตรากำไรของตนแทบจะราบเรียบและได้รวมแรงกดดันด้านราคาไว้แล้ว
ความร่วมมือกับ Dell อาจใหญ่ได้แค่ไหน?
ไม่มีการให้เป้ารายได้ ดังนั้นการประมาณใด ๆ เป็นเพียงภาพประกอบ วิธีหนึ่งในการวางกรอบอุปสรรคด้านขนาดคือรายได้รายปีสมมติต่อผู้เชี่ยวชาญหนึ่งคนที่ฝึกบนผลิตภัณฑ์ Dell นี่ไม่ใช่การพยากรณ์ และผู้เชี่ยวชาญเหล่านั้นจะไม่ทำงานเต็มเวลาในโครงการของ Dell
| รายได้ประกอบภาพต่อผู้เชี่ยวชาญ | ผู้เชี่ยวชาญ 3,000 คน | สัดส่วนของรายได้ปี 2026 |
|---|---|---|
| 200,000 $ | 600 ล้าน $ | 0.8% |
| 300,000 $ | 900 ล้าน $ | 1.2% |
| 400,000 $ | 1.20 พันล้าน $ | 1.6% |
แม้แต่หน่วยงาน 3,000 คนที่มีผลิตภาพสูงมากก็สนับสนุนสัดส่วนรายได้เพียงหลักเดียวระดับต่ำหากนับโดยลำพัง มูลค่าจริงจะอยู่ที่โครงการเปลี่ยนผ่านขนาดใหญ่ที่มันลากมาด้วย: กลยุทธ์ การปรับข้อมูลให้ทันสมัย ความมั่นคงไซเบอร์ การพัฒนาแอปพลิเคชัน การออกแบบกระบวนการใหม่ การฝึกอบรม การบูรณาการคลาวด์ โครงสร้างพื้นฐานที่บริหารจัดการ และการดำเนินงานหลายปี
ทีมที่ฝึกบนผลิตภัณฑ์ Dell เข้าใจได้ดีที่สุดในฐานะตัวเร่งเชิงพาณิชย์และการส่งมอบ ไม่ใช่ส่วนงานที่รายงานผล
โมเมนตัมของ Dell เป็นเรื่องจริง และบางส่วนนั่นก็คือปัญหา
Dell มาพร้อมตัวเลขโครงสร้างพื้นฐาน AI ที่น่าทึ่ง ในไตรมาสสองของปีงบประมาณ 2027 ซึ่งสิ้นสุด 31 กรกฎาคม 2026 Dell รายงานรายได้สูงสุดเป็นสถิติ 47.0 พันล้านดอลลาร์ เพิ่มขึ้น 58 เปอร์เซ็นต์ รวมถึง:
- คำสั่งซื้อเซิร์ฟเวอร์ AI 60.9 พันล้านดอลลาร์
- รายได้เซิร์ฟเวอร์ AI 16.4 พันล้านดอลลาร์ เป็นสองเท่าของปีก่อน
- งานค้างในมือเซิร์ฟเวอร์ AI 95 พันล้านดอลลาร์
- รายได้ Infrastructure Solutions Group 31.8 พันล้านดอลลาร์ เพิ่มขึ้น 89 เปอร์เซ็นต์
- กำไรจากการดำเนินงานของ ISG 4.78 พันล้านดอลลาร์ เพิ่มขึ้น 225 เปอร์เซ็นต์
Dell ปรับประมาณการรายได้ปี 2027 ขึ้น 25 พันล้านดอลลาร์เป็น 192 พันล้านดอลลาร์ และยกมุมมองรายได้เซิร์ฟเวอร์ที่ปรับให้เหมาะกับ AI ขึ้นเป็นราว 74.0 พันล้านดอลลาร์
ตัวเลขสุดท้ายนั้นคุ้มที่จะหยุดคิด Dell คาดขายเซิร์ฟเวอร์ AI ราว 74.0 พันล้านดอลลาร์ในปีงบประมาณเดียว ส่วนรายได้รวมของ Accenture ในปี 2026 อยู่ที่ 74.18 พันล้านดอลลาร์
| การเปรียบเทียบ | Dell | Accenture |
|---|---|---|
| ประมาณการเซิร์ฟเวอร์ AI ปี 2027 ของ Dell เทียบรายได้รวมปี 2026 ของ ACN | 74.0 พันล้าน $ | 74.18 พันล้าน $ |
| คำสั่งซื้อเซิร์ฟเวอร์ AI ไตรมาสสองของ Dell เทียบคำสั่งซื้อปี 2026 ของ ACN | 60.9 พันล้าน $ | 84.54 พันล้าน $ |
| กำไรจากการดำเนินงาน ISG ไตรมาสสองเทียบกำไรจากการดำเนินงานรายปีของ ACN | 4.78 พันล้าน $ | ~11.42 พันล้าน $ |
| รายได้เซิร์ฟเวอร์ AI ไตรมาสสองของ Dell เทียบรายได้ไตรมาสสี่ของ ACN | 16.4 พันล้าน $ | 18.68 พันล้าน $ |
สายผลิตภัณฑ์เดียวของ Dell ในไตรมาสเดียว ผูกงานได้ 72 เปอร์เซ็นต์ของที่ Accenture ผูกได้ในหนึ่งปี ส่วนงานโครงสร้างพื้นฐานของ Dell ทำกำไร 42 เปอร์เซ็นต์ของกำไรจากการดำเนินงานรายปีของ Accenture ในไตรมาสเดียว
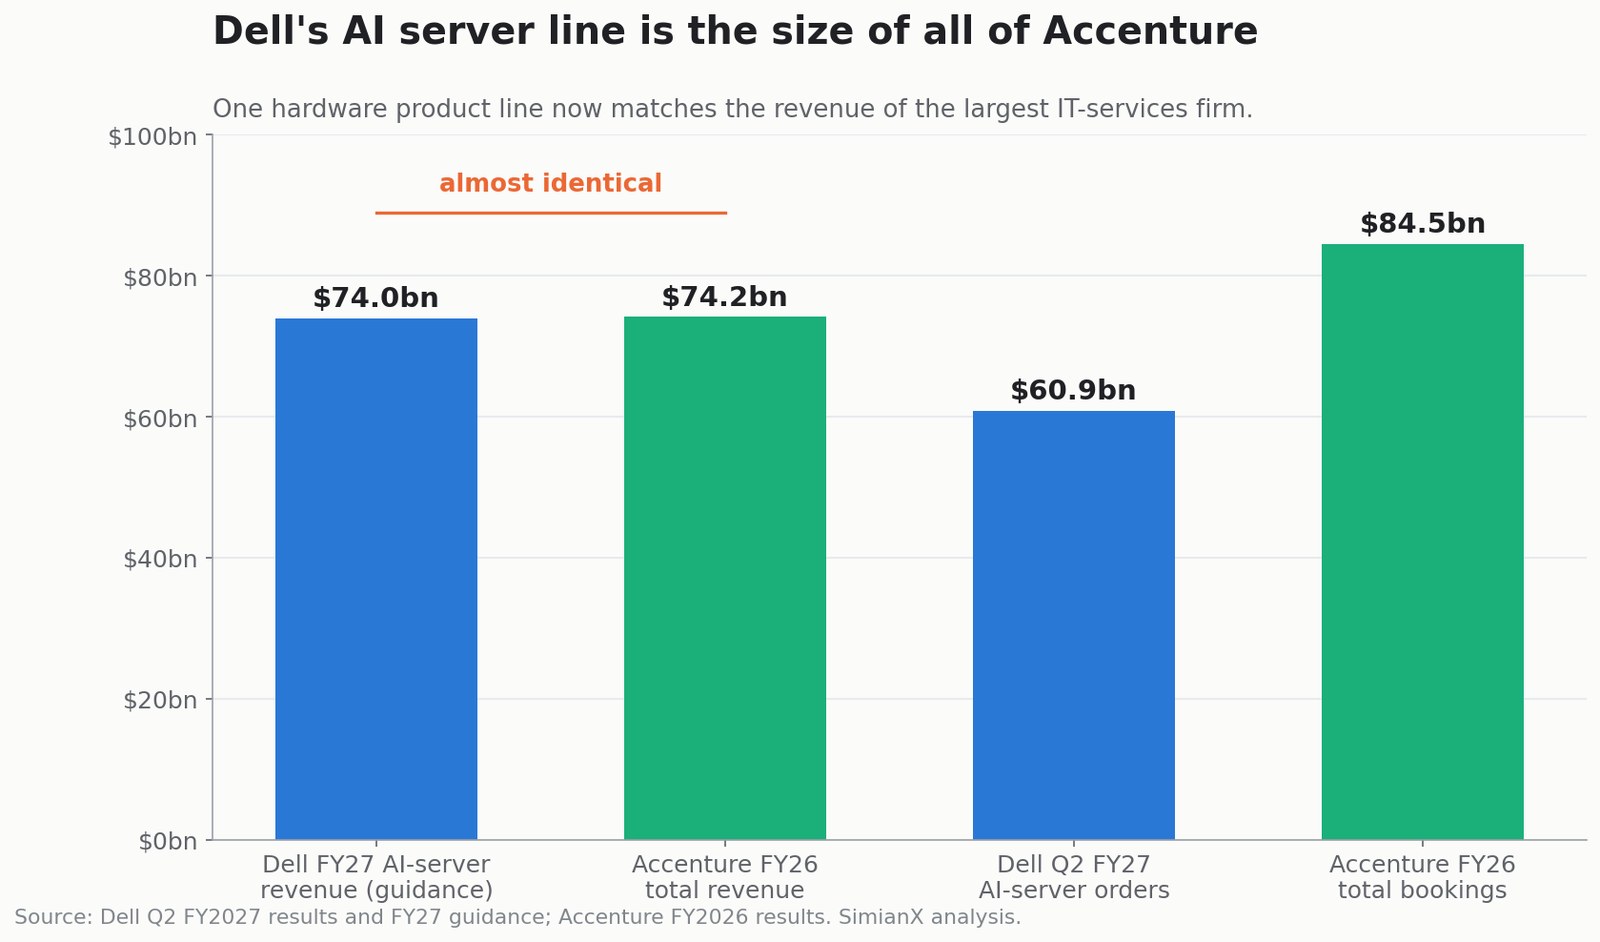
เรื่องนี้คมทั้งสองด้าน มันทำให้ Dell เป็นพันธมิตรที่แข็งแรงและมีแรงดึงในตลาดองค์กรจริง ขณะเดียวกันก็แสดงว่ากำไรจาก AI วันนี้อยู่ที่ไหน และนั่นไม่ใช่ชั้นบริการ
ตลาดเลือกข้างไปแล้ว
หลักฐานที่ชัดที่สุดคือผลตอบแทนในรอบปีที่ผ่านมา
| สินทรัพย์ | เปลี่ยนแปลงหนึ่งปี |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
กลุ่มบริการและวิจัยเทคโนโลยีทั้งกลุ่มร่วงราวหนึ่งในห้าในปีที่ดัชนีบวก 15 เปอร์เซ็นต์และผู้จัดหาฮาร์ดแวร์ AI รายหลักขึ้นเกือบสี่เท่า นักลงทุนจ่ายเงินให้ชั้นที่ขายกำลังการประมวลผลและลดราคาชั้นที่ขายคน
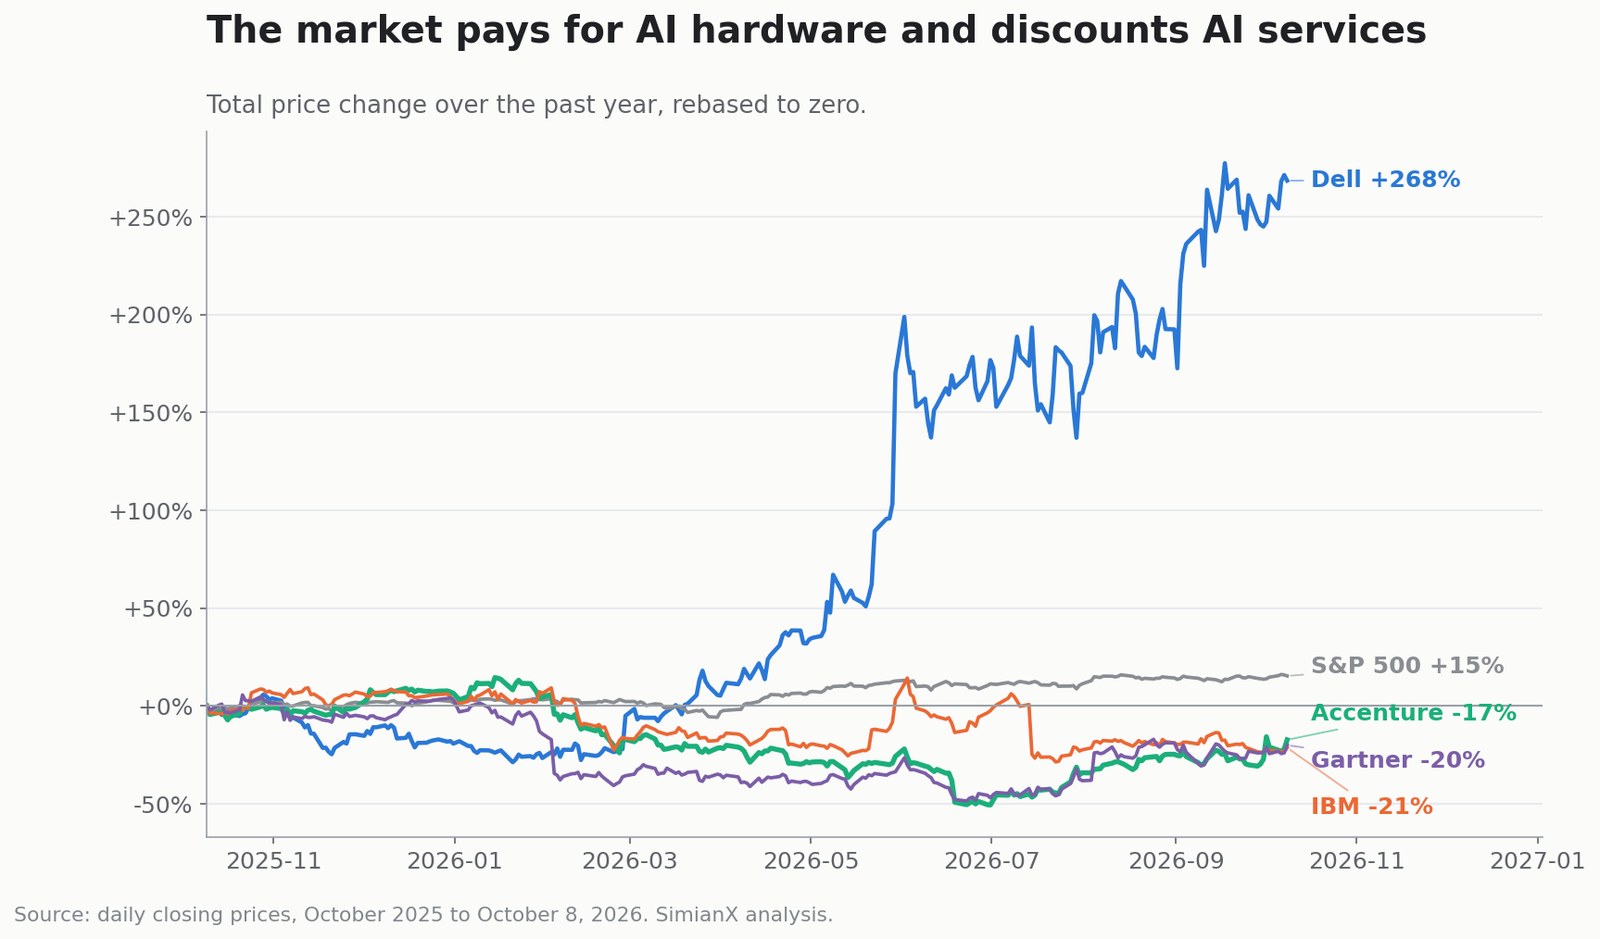
Accenture Dell Business Group เชื่อมสองด้านนั้นเข้าด้วยกัน สำหรับผู้มองบวกกับ Accenture นั่นคือประเด็นสำคัญ: เส้นทางเข้าสู่ความเฟื่องฟูของฮาร์ดแวร์โดยไม่ต้องซื้อฮาร์ดแวร์ สำหรับผู้มองลบ มันคือการย้ำเตือนว่าใครถืออำนาจกำหนดราคาในความสัมพันธ์นี้
การหมุนย้ายภายในการเดิมพัน AI นี้คือพลวัตเดียวกับที่เราตรวจดูเมื่อผู้บริหาร AI เริ่มเรียกร้องให้ชะลอแนวหน้า และหุ้นกลุ่มเซมิคอนดักเตอร์ร่วงขณะที่แพลตฟอร์มใหญ่ขึ้น เงินทุนไม่ได้ออกจาก AI มันยังอพยพไปมาระหว่างชั้นต่าง ๆ
AI ส่วนตัวน่าสนใจกว่า AI บนคลาวด์สาธารณะหรือไม่?
ไม่ควรอ่าน AI ส่วนตัวในฐานะตัวแทนที่กินรวบทั้งหมด สถาปัตยกรรมที่อยู่ยั่งยืนคือไฮบริด
| ประเภทงาน | ที่ตั้งที่เป็นไปได้ |
|---|---|
| ต้นแบบเพื่อการทดลอง | คลาวด์สาธารณะ |
| อุปสงค์ระยะสั้นที่ผันผวนมาก | คลาวด์สาธารณะ |
| การฝึกโมเดลแนวหน้าขนาดใหญ่ | ผู้ให้บริการระดับไฮเปอร์สเกลหรือคลาวด์ AI เฉพาะทาง |
| ข้อมูลผู้ป่วยหรือข้อมูลการเงินที่อ่อนไหว | ส่วนตัวหรืออธิปไตย |
| การอนุมานผลที่พื้นโรงงาน | ขอบเครือข่ายหรือส่วนตัว |
| การอนุมานผลปริมาณสูงที่คาดการณ์ได้ | ส่วนตัว เฉพาะ หรือไฮบริด |
| ผลิตภาพพนักงานทั่วไป | SaaS หรือคลาวด์สาธารณะ |
| งานภาครัฐชั้นความลับ | อธิปไตย แยกโดด หรือไม่เชื่อมต่อ |
| กระบวนการตัวแทนหลายโมเดล | ไฮบริด |
การติดตั้งแบบส่วนตัวล้มเหลวทางเศรษฐศาสตร์เมื่อใช้งานไม่เต็ม และอาจล้าสมัยเร็วเมื่อชิปและโมเดลพัฒนาไป คลาวด์สาธารณะยังโยนความเสี่ยงด้านกำลังการประมวลผลและการเปลี่ยนอุปกรณ์ไปที่ผู้ให้บริการ
ดังนั้นสมมติฐานที่อยู่ยั่งยืนไม่ใช่ "ส่วนตัวชนะสาธารณะ" แต่คือ: AI ในองค์กรจะต้องการความหลากหลายทางสถาปัตยกรรมมากขึ้น และบริษัทที่บูรณาการระบบส่วนตัว อธิปไตย ขอบเครือข่าย และสาธารณะได้ อาจคว้ามูลค่าได้มากเกินสัดส่วน นั่นเป็นผลดีต่อ Accenture มากกว่าการคาดการณ์แบบย้ายทุกอย่างมาไว้ในองค์กรใด ๆ
สมมติฐานฝั่งขึ้นของ ACN คืออะไร?
AI ก่อให้เกิดโครงการเปลี่ยนผ่านที่ใหญ่ขึ้น
การติดตั้งโมเดลหนึ่งตัวนั้นง่าย การออกแบบกระบวนการ สถาปัตยกรรมข้อมูล กลไกควบคุม และกำลังคนใหม่รอบตัวมันไม่ง่าย Accenture มีส่วนร่วมทั่วทั้งวงจรนั้น
AI ส่วนตัวปลดล็อกงบประมาณที่ถูกกำกับ
ธนาคาร บริษัทประกัน บริษัทยา ผู้ผลิต และหน่วยงานรัฐเคลื่อนงานอ่อนไหวไปยัง AI สาธารณะได้ช้า โครงสร้างพื้นฐานส่วนตัวและอธิปไตยอาจปล่อยงบประมาณที่ถูกข้อกำหนดการกำกับล็อกไว้
บริการบริหารจัดการอาจทบต้นได้
บริการบริหารจัดการสร้างรายได้ 37.30 พันล้านดอลลาร์ ในปี 2026 เติบโตเร็วกว่างานให้คำปรึกษา และให้อัตราส่วนคำสั่งซื้อต่อการวางบิล 1.4 ในไตรมาสสี่ การดำเนินงานโครงสร้างพื้นฐาน เฝ้าดูตัวแทน อัปเดตโมเดล และบริหารความปลอดภัยเป็นงานที่เกิดซ้ำ
ธุรกิจสร้างเงินสดจริง
กระแสเงินสดอิสระปี 2026 อยู่ที่ 11.62 พันล้านดอลลาร์ ด้วยรายจ่ายลงทุนในสินทรัพย์ถาวรเพียง 743 ล้านดอลลาร์ ซึ่งเป็นเศษเสี้ยวของที่ผู้ให้บริการคลาวด์หรือฮาร์ดแวร์ต้องใช้จ่าย เงินนั้นหนุนเงินปันผล การซื้อหุ้นคืน และการเข้าซื้อกิจการ
มูลค่าไม่เรียกร้องมาก
ที่ราคาปิดวันที่ 8 ตุลาคม 208.36 ดอลลาร์ และจำนวนหุ้นปรับลดถัวเฉลี่ยถ่วงน้ำหนัก 605.3 ล้านหุ้น มูลค่าตลาดของ Accenture อยู่ราว 126.1 พันล้านดอลลาร์
| ตัววัด | ค่า |
|---|---|
| ราคา / จุดกลางกำไรต่อหุ้นตาม GAAP ปี 2027 (14.60 $) | 14.3 เท่า |
| มูลค่าตลาด / กระแสเงินสดอิสระปี 2026 | 10.9 เท่า |
| มูลค่าตลาด / จุดกลางกระแสเงินสดอิสระปี 2027 | 11.1 เท่า |
| อัตราผลตอบแทนกระแสเงินสดอิสระ (จุดกลางปี 2027) | 9.0% |
| มูลค่าตลาด / รายได้ปี 2026 | 1.70 เท่า |
อัตราผลตอบแทนกระแสเงินสดอิสระ 9 เปอร์เซ็นต์ในธุรกิจที่มีลูกค้า 9,000 รายและคำสั่งซื้อรายปี 84.5 พันล้านดอลลาร์ไม่ใช่สินทรัพย์ที่แพง
สมมติฐานฝั่งลงของ ACN คืออะไร?
สมมติฐานฝั่งลงไม่ใช่ว่า Accenture จะหายไป แต่คือ AI กัดกร่อนเศรษฐศาสตร์ของบริการที่อาศัยแรงงานเร็วกว่าที่งาน AI ใหม่จะมาแทน
AI ลดชั่วโมงที่คิดเงินได้
ถ้าโครงการที่เคยต้องใช้ที่ปรึกษา 100 คนตอนนี้ต้องใช้ 70 คน สุดท้ายลูกค้าจะเรียกร้องราคาที่ต่ำกว่า ฝ่ายบริหารยืนยัน ราคาที่ต่ำลงในหลายส่วนในไตรมาสสี่
ลูกค้าอาจเก็บผลได้จากผลิตภาพไว้เอง
คำสั่งซื้อกว่า 65 เปอร์เซ็นต์เป็นราคาคงที่แล้ว รวมถึงงานที่คิดตามผลลัพธ์ นั่นสร้างอานิสงส์จากขนาดเมื่อการส่งมอบราบรื่น และความเสี่ยงต่ออัตรากำไรเมื่อไม่ราบรื่น
การจ้างงานชะลอตัวอยู่แล้วเพราะ AI
จำนวนพนักงานโต 5 เปอร์เซ็นต์ในปี 2026 และรายได้ต่อคนเพิ่มขึ้น เมื่อประสานเรื่องนั้นกับการส่งมอบแบบตัวแทน สวีทกล่าวว่า Accenture คาดจะจ้างงานในทุกตลาดในปีหน้า "แต่ด้วยอัตราที่ต่ำลง ส่วนหนึ่งเพราะ AI" บริษัทบริการที่คาดการณ์การจ้างงานที่ชะลอลงกำลังบอกอะไรบางอย่างเกี่ยวกับแบบจำลองรายได้ต่อหัว
ความร่วมมือไม่ใช่กำแพงป้องกัน
Dell ทำงานกับผู้บูรณาการรายอื่น Accenture ทำงานกับผู้ขายโครงสร้างพื้นฐานที่แข่งกัน ความสัมพันธ์ดูไม่เป็นแบบผูกขาด IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys และ TCS ไล่ล่างบประมาณก้อนเดียวกัน
การเติบโตที่รายงานพึ่งพาการเข้าซื้อกิจการ
Accenture จัดสรร 4.9 พันล้านดอลลาร์ให้การเข้าซื้อกิจการ 17 ครั้ง ในปี 2026 และคาดอีกราว 5 พันล้านดอลลาร์ในปี 2027 โดย 2–2.5 เปอร์เซ็นต์ของการเติบโตปี 2027 มาจากรายได้ที่ซื้อมา ค่าความนิยมเพิ่มจาก 22.5 เป็น 26.8 พันล้านดอลลาร์
การคืนทุนแก่ผู้ถือหุ้นระดับสถิติมีหนี้หนุนอยู่บางส่วน
นี่คือรายการที่รายงานข่าวมองข้ามอย่างเป็นระบบ ในปี 2026 Accenture สร้างกระแสเงินสดอิสระ 11.62 พันล้านดอลลาร์ และคืน 11.5 พันล้านดอลลาร์ หรือ 99 เปอร์เซ็นต์ของจำนวนนั้นแก่ผู้ถือหุ้น ขณะที่ยังใช้จ่าย 4.9 พันล้านดอลลาร์ กับการเข้าซื้อกิจการ
การคืนทุนบวกการเข้าซื้อรวมเป็น 16.40 พันล้านดอลลาร์เทียบกับกระแสเงินสดอิสระ 11.62 พันล้านดอลลาร์ ช่องว่าง 4.78 พันล้านดอลลาร์ ช่องว่างนั้นถูกอุดด้วยการออกหนี้ 5 พันล้านดอลลาร์ในไตรมาสสี่ หนี้ระยะยาวเพิ่มเป็นสองเท่าจาก 5.03 เป็น 10.0 พันล้านดอลลาร์ และเงินสดสุทธิลดจากราว 6.33 เป็น 2.72 พันล้านดอลลาร์
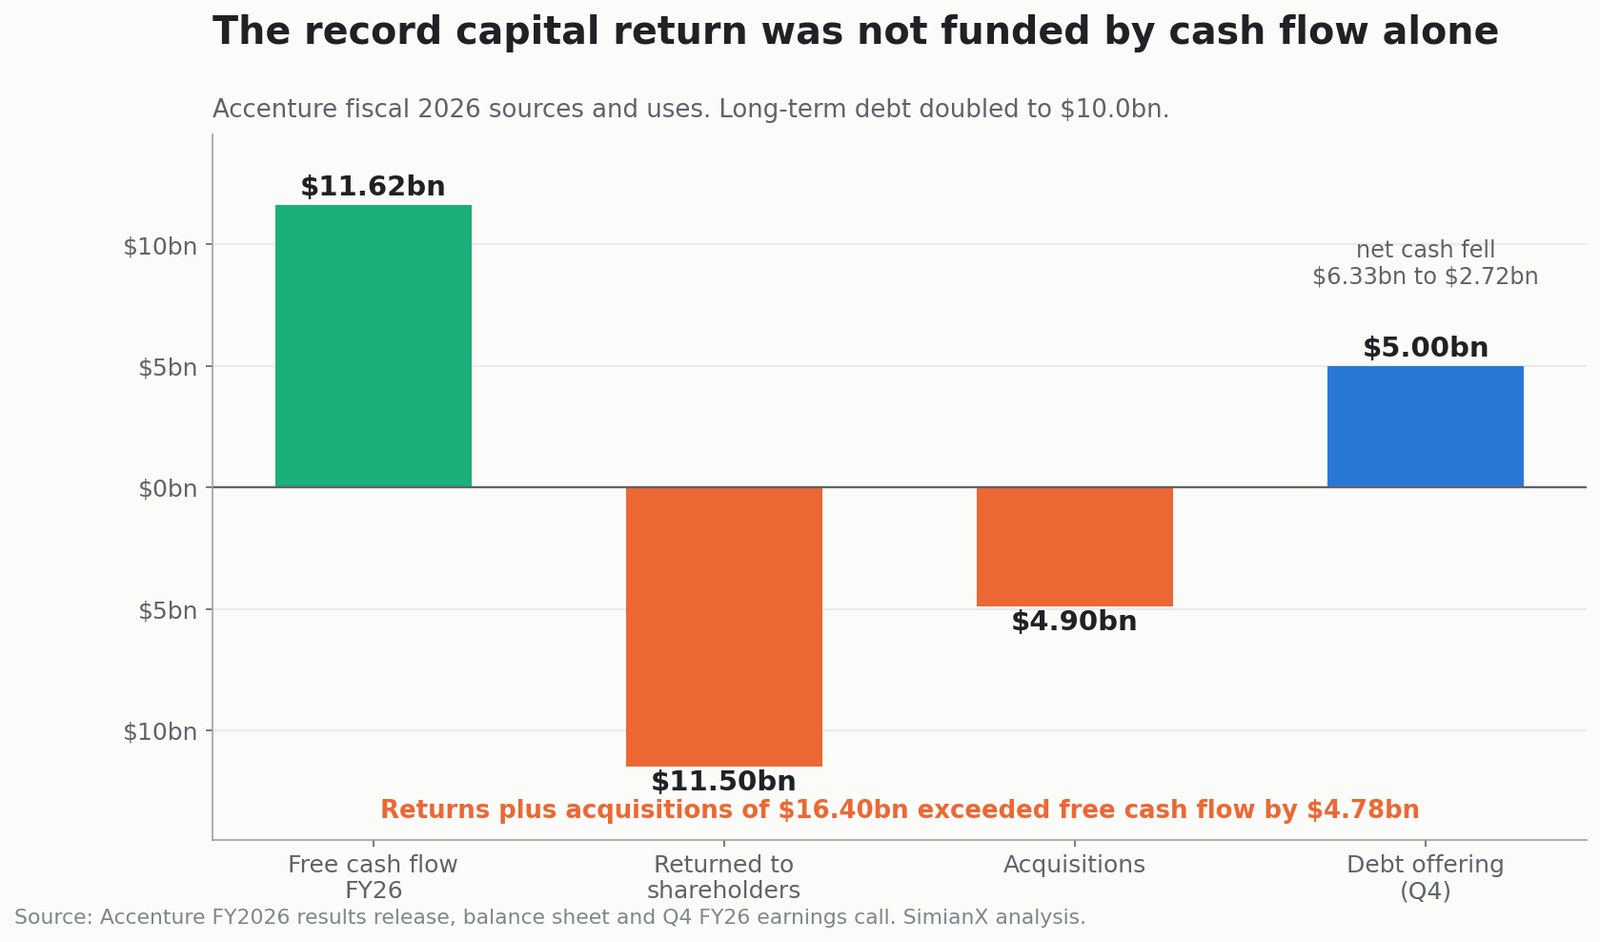
ไม่มีสิ่งใดในนี้คือความคับขัน Accenture ยังอยู่ในฐานะเงินสดสุทธิที่มีอันดับเครดิตระดับลงทุนได้ แต่ "การคืนทุนแก่ผู้ถือหุ้นระดับสถิติ 11.5 พันล้านดอลลาร์" อ่านต่างไปเมื่อคุณรู้ว่างบดุลขยับเพื่อเปิดพื้นที่ และประมาณการปี 2027 ได้สัญญาเพิ่มอีกอย่างน้อย 9.5 พันล้านดอลลาร์
การฟื้นตัวเกิดขึ้นแล้ว
ACN บวก 13.6 เปอร์เซ็นต์ในหกวันซื้อขายจาก 30 กันยายนถึง 8 ตุลาคม และอยู่สูงกว่าจุดต่ำสุดเดือนมิถุนายน 67.4 เปอร์เซ็นต์ ความโล่งใจจากงบและความมองบวกต่อ AI ส่วนตัวส่วนใหญ่อยู่ในราคาแล้ว
การวิเคราะห์ฉากทัศน์มูลค่า ACN
ใช้จุดกลาง 14.60 ดอลลาร์ ของประมาณการกำไรต่อหุ้นตาม GAAP ปี 2027:
| P/E ปี 2027 | ราคาที่บ่งชี้ | การตีความ |
|---|---|---|
| 12 เท่า | 175 $ | AI บีบราคาและการเติบโตจากธุรกิจเดิมใกล้ศูนย์ |
| 15 เท่า | 219 $ | การเติบโตคงที่ของบริษัทที่อิ่มตัวพร้อมการคืนเงินสดที่แข็งแรง |
| 18 เท่า | 263 $ | AI ส่วนตัวยกการเติบโตจากธุรกิจเดิมและอัตรากำไรยืนได้ |
| 21 เท่า | 307 $ | Accenture ทวงคืนส่วนเพิ่มด้านการเปลี่ยนผ่าน AI |
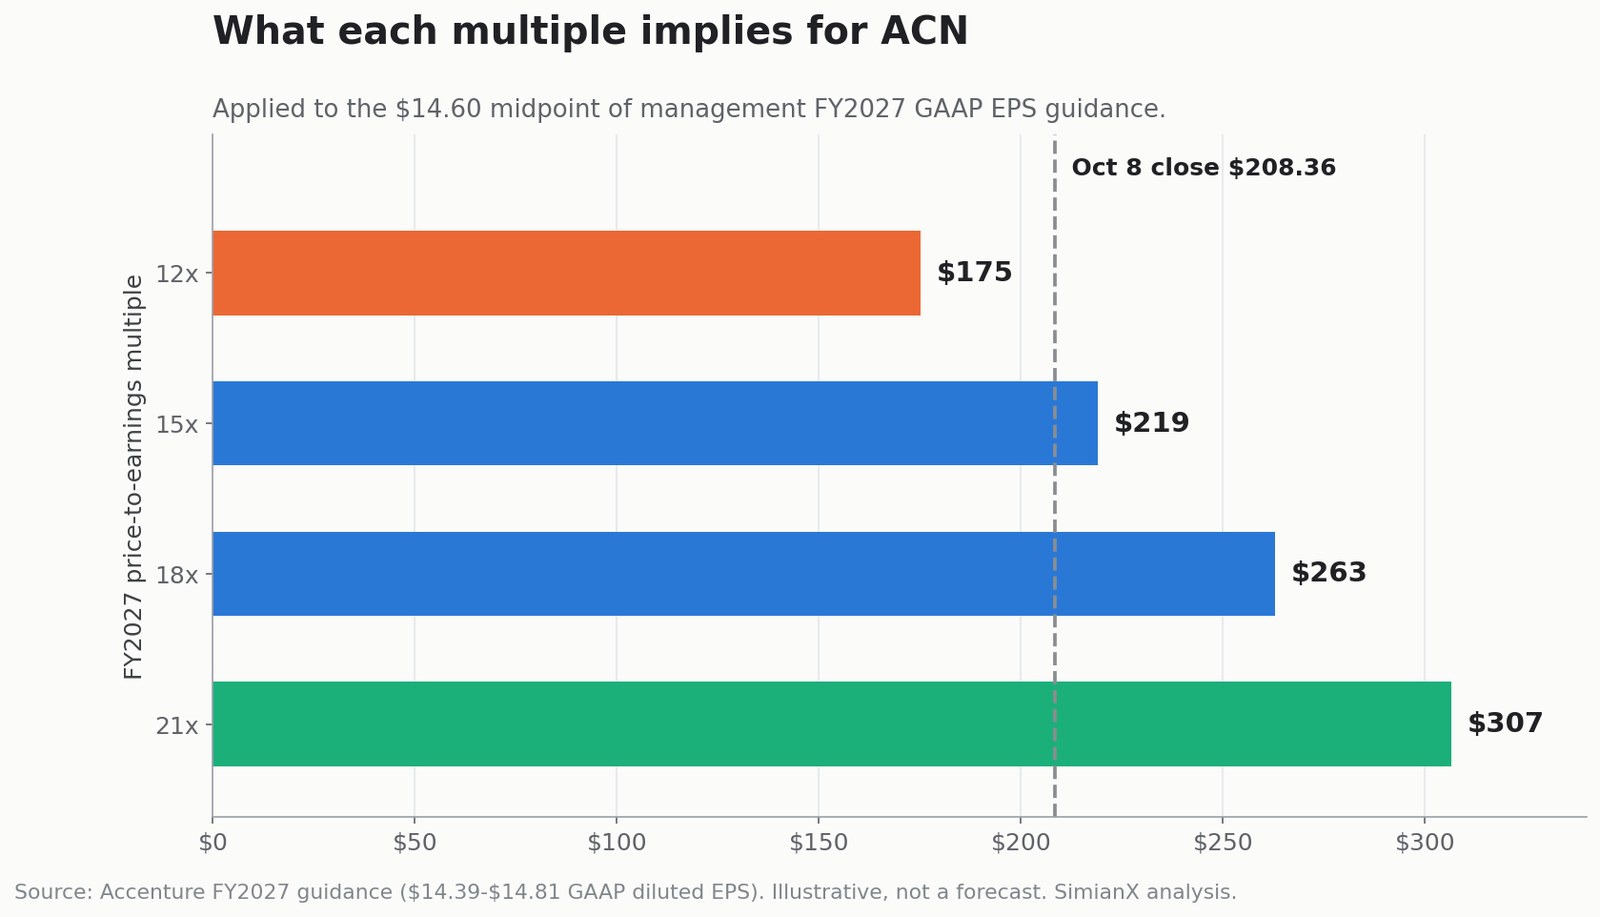
ที่ 208.36 ดอลลาร์ ตลาดตีราคา Accenture ไว้ระหว่างฉากทัศน์ระมัดระวังกับฉากทัศน์พื้นฐาน ราว 14.3 เท่า สังเกตว่าสิ่งนั้นบ่งชี้อะไร: แม้กรณี 18 เท่าที่ 263 ดอลลาร์ก็ยังทำให้หุ้นอยู่ต่ำกว่าจุดสูงสุดเดือนมกราคม 2026 ถึง 9 เปอร์เซ็นต์ การกลับไปที่ 288 ดอลลาร์ต้องมีทั้งการขยายตัวคูณและการเติบโตของกำไร
การวิเคราะห์นี้ตรึงกำไรต่อหุ้นไว้คงที่และไม่คิดถึงการเข้าซื้อกิจการ อัตราแลกเปลี่ยน และสภาวะเศรษฐกิจมหภาค มันแสดงว่าการเพิ่มขึ้นแบบพอประมาณไม่ต้องใช้ตัวคูณที่วีรบุรุษ และการฟื้นตัวเต็มที่ต้องใช้
หุ้นใดอาจได้ประโยชน์จากการเดิมพันบน AI ส่วนตัว?
| ชั้น | บริษัทตัวแทน | ได้ประโยชน์อย่างไร | ความเสี่ยงหลัก |
|---|---|---|---|
| ชิปและตัวเร่ง | NVIDIA, AMD | อุปสงค์ตัวเร่ง | มูลค่าและวัฏจักรอุปทาน |
| เซิร์ฟเวอร์และระบบจัดเก็บข้อมูล | Dell, HPE, Supermicro | โครงสร้างพื้นฐาน AI ในองค์กร | อัตรากำไรฮาร์ดแวร์ ต้นทุนชิ้นส่วน |
| ระบบเครือข่าย | Broadcom, Arista, Cisco | การเชื่อมต่อความเร็วสูง | การกระจุกตัวของลูกค้า |
| ให้คำปรึกษาและบูรณาการ | Accenture, IBM, Capgemini | กลยุทธ์ การติดตั้ง บริการบริหารจัดการ | AI ทำงานที่คิดเงินได้โดยอัตโนมัติ |
| ซอฟต์แวร์คลาวด์ส่วนตัว | Broadcom/VMware, Red Hat, Nutanix | การประสานงานภาระงาน | การให้สิทธิ์ใช้งานและการแข่งขัน |
| ความมั่นคงไซเบอร์ | Palo Alto Networks, CrowdStrike, Zscaler | ปกป้องโมเดล ข้อมูล และตัวแทน | ตลาดแออัด |
| แพลตฟอร์มข้อมูล | Snowflake, Databricks, Oracle | เตรียมข้อมูลองค์กร | การแข่งขันด้านคลาวด์ |
| ผู้ให้บริการโมเดล | OpenAI, Anthropic, ระบบนิเวศแบบเปิด | การนำโมเดลไปใช้ในองค์กร | การกลายเป็นสินค้าโหล ต้นทุนการประมวลผล |
Accenture เป็นวิธีเข้าร่วมแบบใช้ทุนเบา: ไม่ต้องวางหน่วยประมวลผลกราฟิกมูลค่าหลายพันล้านดอลลาร์ลงในงบดุลตัวเอง สิ่งที่แลกไปคือศักยภาพขาขึ้นที่โดยสัดส่วนระเบิดน้อยกว่าผู้ผลิตเซิร์ฟเวอร์หรือตัวเร่งที่ประสบความสำเร็จ อย่างที่ปีที่ผ่านมาแสดงให้เห็นอย่างค่อนข้างแรง
วินัยเดียวกันใช้ได้กับหุ้นซอฟต์แวร์องค์กรข้างเคียง การร่วง 18 เปอร์เซ็นต์ของ MongoDB แสดงว่าตลาดตีราคาธุรกิจซอฟต์แวร์ใหม่ได้เร็วแค่ไหนเมื่อสงสัยเรื่องเล่าด้าน AI ของบริษัทนั้น และการถกเถียงเรื่องรายจ่ายลงทุนของ Meta แสดงการตรวจสอบแบบเดียวกันที่ใช้กับผู้ซื้อโครงสร้างพื้นฐานทั้งหมดนั้น ซอฟต์แวร์อุตสาหกรรมลู่เข้าสู่คำถามเดียวกัน อย่างที่ข้อเสนอ 22.6 พันล้านดอลลาร์ของ Schneider Electric เพื่อซื้อ PTC ทำให้ชัดเจน ดีลนั้นก็ผสานโครงสร้างพื้นฐาน Dell AI Factory กับชั้นบริการและข้อมูลด้วย
แพลตฟอร์มวิจัยหลายตัวแทนอย่าง SimianX AI ช่วยเปรียบเทียบปัจจัยพื้นฐาน เอกสาร และการตีความที่ขัดแย้งกัน แทนการซื้อขายตามพาดหัว:
- SimianX AI — การวิจัยหลายโมเดลและการวิเคราะห์ตลาดแบบสด
- กระดานผู้นำคริปโต SimianX — ผลงานของโมเดลที่แข่งกัน ติดตามแบบสด
- บทความ SimianX — การวิจัยระดับเอกสารทางการ ทั้งหุ้นและสินทรัพย์ดิจิทัล
นักลงทุน ACN ควรติดตามอะไร?
- ลูกค้าที่ถูกระบุชื่อ ผ่าน Accenture Dell Business Group
- ฝ่ายบริหารจะวัดเป็นตัวเลขหรือไม่ สำหรับคำสั่งซื้อที่เชื่อมโยงกับ Dell หรือกับ AI ส่วนตัว
- การเติบโตของรายได้จากธุรกิจเดิม เทียบกรอบ 0.5–4 เปอร์เซ็นต์ที่ประมาณการปี 2027 บ่งชี้
- อัตราส่วนคำสั่งซื้อต่อการวางบิลของงานให้คำปรึกษา อยู่ที่ 1.0 ในไตรมาสสี่ การยืนเหนือ 1.0 จะเป็นสัญญาณว่าอุปสงค์ตามดุลพินิจกลับมา
- การเติบโตของบริการบริหารจัดการ ซึ่งการดำเนินงาน AI ส่วนตัวแบบเกิดซ้ำจะปรากฏที่นี่ก่อน
- ความเห็นเรื่องราคา ไตรมาสสี่แสดงราคาที่ต่ำลงในหลายส่วนแล้ว
- รายได้ต่อพนักงาน ซึ่งควรเพิ่มขึ้นถ้า AI ทำงานได้ผลภายในบริษัท
- อัตรากำไรจากการดำเนินงาน เทียบกรอบ 15.9–16.1 เปอร์เซ็นต์ โดยวัดบนฐานปรับปรุงแล้ว
- จำนวนผู้เชี่ยวชาญที่ฝึกบนผลิตภัณฑ์ Dell เกิน 3,000 คน
- การอ้างอิงการใช้งานจริงในอุตสาหกรรมที่ถูกกำกับ ซึ่งสำคัญกว่าโครงการนำร่อง
- การคืนทุนถูกอุดหนุนด้วยอะไร เงินสดหรือหนี้เพิ่ม
- การสนับสนุนจากการเข้าซื้อกิจการ แยกการเติบโตที่ซื้อมาจากอุปสงค์จากธุรกิจเดิม
ควรซื้อหุ้น Accenture หลังกระโดด 6 เปอร์เซ็นต์หรือไม่?
มูลค่าสมเหตุสมผลเทียบกับการสร้างเงินสด การประกาศเรื่อง Dell โดยลำพังไม่ใช่เหตุผลให้ซื้อ
สมมติฐานใช้ได้กับผู้ที่เชื่อว่าการติดตั้ง AI ในองค์กรจะต้องการงานให้คำปรึกษาจำนวนมาก ว่าแบบจำลองส่วนตัวและอธิปไตยปลดล็อกงบประมาณที่ถูกกำกับ ว่า Accenture รักษาความเป็นกลางต่อระบบนิเวศไว้ ว่าบริการบริหารจัดการทบต้นได้ และว่าการเติบโตจากธุรกิจเดิมดีขึ้นหลังปี 2027
มันใช้ไม่ได้กับผู้ที่เชื่อว่า AI หดอุปสงค์ที่ปรึกษาในเชิงโครงสร้าง ว่าลูกค้าคว้าผลได้จากผลิตภาพไปเอง ว่า AI ส่วนตัวยังเป็นตลาดเฉพาะกลุ่ม ว่าการเข้าซื้อกิจการกลบอุปสงค์จากธุรกิจเดิมที่อ่อนแรง หรือว่าการปรับขึ้นล้ำหน้าหลักฐานไปแล้ว
การอ่านแบบสมดุล: Accenture คือ บริษัทบริการที่ถูกตีราคาพอประมาณและสร้างเงินสดได้สูง อยู่ท่ามกลางการถกเถียงที่ยังไม่จบว่า AI เป็นลมส่งหรือผู้ทำลายของตัวเอง ตลาดตีราคาการถกเถียงนั้นไว้ที่ −57 เปอร์เซ็นต์ในครึ่งแรกของปี 2026 และตั้งแต่นั้นถอนกลับสองในสาม ไม่มีการเคลื่อนไหวใดในสองครั้งนั้นที่เกิดจากข่าวประชาสัมพันธ์เรื่องความร่วมมือ
คำถามที่พบบ่อยเกี่ยวกับ Accenture และ AI ส่วนตัว
ความร่วมมือด้าน AI ส่วนตัวระหว่าง Accenture กับ Dell คืออะไร?
Accenture และ Dell ตั้ง Accenture Dell Business Group เพื่อช่วยองค์กรติดตั้ง AI บนโครงสร้างพื้นฐานส่วนตัว ไฮบริด และอธิปไตย Accenture จัดหากลยุทธ์ การบูรณาการ และบริการบริหารจัดการ Dell จัดหาโครงสร้างพื้นฐานและซอฟต์แวร์ที่พร้อมสำหรับ AI Accenture วางแผนฝึกอบรมผู้เชี่ยวชาญมากกว่า 3,000 คนบนผลิตภัณฑ์ของ Dell
ทำไมหุ้น Accenture ขึ้น 6 เปอร์เซ็นต์เมื่อ 8 ตุลาคม 2026?
ACN ปิดบวก 5.96 เปอร์เซ็นต์ในวันประกาศ แต่ Dell ลบ 0.76 เปอร์เซ็นต์ในวันเดียวกัน Gartner บวก 5.19 เปอร์เซ็นต์โดยไม่มีการประกาศเช่นนั้น และ S&P 500 ลบ 0.42 เปอร์เซ็นต์ ดังนั้นการเคลื่อนไหวดูเป็นเรื่องระดับกลุ่มอุตสาหกรรมเป็นส่วนใหญ่ มันยังมาหลังงบที่แข็งแรงวันที่ 1 ตุลาคม ซึ่งหุ้นบวก 15.78 เปอร์เซ็นต์
AI ส่วนตัวจะเพิ่มรายได้ให้ Accenture หรือไม่?
มันอาจก่อให้เกิดงานให้คำปรึกษา การปรับข้อมูลให้ทันสมัย ความมั่นคงไซเบอร์ การบูรณาการ และบริการบริหารจัดการ แต่ Accenture ไม่ได้เปิดเผยเป้ารายได้ งานค้างในมือ หรือข้อผูกพันของลูกค้าที่เชื่อมโยงกับ Accenture Dell Business Group และไม่ได้แยกรายได้จาก AI ส่วนตัว
AI ส่วนตัวถูกกว่าคลาวด์สาธารณะหรือไม่?
สำหรับงานที่อ่อนไหว คาดการณ์ได้ และถูกใช้อย่างสม่ำเสมอ อาจถูกกว่า คลาวด์สาธารณะมักยังถูกกว่าสำหรับการทดลอง อุปสงค์ที่ผันผวน และองค์กรที่ไม่สามารถดำเนินการโครงสร้างพื้นฐานได้อย่างมีประสิทธิภาพ กำลังประมวลผลส่วนตัวที่ใช้งานไม่เต็มนั้นแพง
ACN อยู่ห่างจากจุดสูงสุดแค่ไหน?
ราคาปิดสูงสุด 52 สัปดาห์คือ 288.54 ดอลลาร์เมื่อ 14 มกราคม 2026 ราคาปิดวันที่ 8 ตุลาคมที่ 208.36 ดอลลาร์ต่ำกว่านั้น 27.8 เปอร์เซ็นต์ หลังการร่วง 56.9 เปอร์เซ็นต์ลงไปที่จุดต่ำสุด 124.44 ดอลลาร์เมื่อ 30 มิถุนายน และการฟื้น 67.4 เปอร์เซ็นต์ตั้งแต่นั้น
หุ้น ACN ถูกตีราคาต่ำกว่ามูลค่าหลังการประกาศหรือไม่?
ที่ราว 14.3 เท่าของจุดกลางประมาณการกำไรต่อหุ้นตาม GAAP ปี 2027 และอัตราผลตอบแทนกระแสเงินสดอิสระใกล้ 9 เปอร์เซ็นต์ มูลค่าอยู่ในระดับพอประมาณ ไม่ถูกและไม่ยืดตัว ผลลัพธ์ขึ้นกับการเติบโตจากธุรกิจเดิม การตั้งราคา และว่า AI จะพิสูจน์ตัวเองเป็นประโยชน์สุทธิต่อแบบจำลองที่ใช้แรงงานเข้มข้นหรือไม่
บทสรุป: AI ส่วนตัวคือการเดิมพันใหญ่ครั้งต่อไปหรือไม่?
AI ส่วนตัวมีส่วนประกอบของวัฏจักรองค์กรที่อยู่ได้นาน: ข้อมูลอ่อนไหว แรงกดดันจากการกำกับ ภาระงานแบบตัวแทน โมเดลเปิดน้ำหนัก อุปสงค์การอนุมานผลที่คาดการณ์ได้ และความกังวลเรื่องต้นทุนคลาวด์ที่เป็นจริง ความร่วมมือ Accenture กับ Dell ออกแบบมาดีสำหรับเรื่องนั้น Dell จัดหาโครงสร้างพื้นฐาน Accenture ต่อมันเข้ากับข้อมูล กระบวนการ การกำกับดูแล และการดำเนินงาน
Accenture เข้าสู่สนามด้วยจุดแข็งที่แท้จริง: รายได้ 74.2 พันล้านดอลลาร์ คำสั่งซื้อ 84.5 พันล้านดอลลาร์ กระแสเงินสดอิสระ 11.6 พันล้านดอลลาร์ ผู้เชี่ยวชาญด้าน AI และข้อมูลเกือบ 110,000 คน ลูกค้าราว 9,000 ราย และตัวคูณล่วงหน้าที่พอประมาณ
แต่หลักฐานต้องมาจากงบการเงิน ไม่ใช่จากการประกาศ ดีลนี้ไม่มีเศรษฐศาสตร์ที่เปิดเผย ประมาณการปี 2027 บ่งชี้การเติบโตจากธุรกิจเดิมที่อาจต่ำถึง 0.5 เปอร์เซ็นต์ ประมาณการอัตรากำไรคือ 10–30 จุดพื้นฐานบนฐานปรับปรุงแล้ว และสมมติการแข่งขันเข้มข้นไว้แล้ว การคืนทุนแก่ผู้ถือหุ้นระดับสถิติต้องใช้การออกหนี้ 5 พันล้านดอลลาร์ และคำตัดสินหนึ่งปีของตลาด คือ Dell +268 เปอร์เซ็นต์ กับ Accenture −17 เปอร์เซ็นต์ บอกว่าวันนี้นักลงทุนเชื่อว่ามูลค่าของ AI ในองค์กรไหลไปที่ผู้ขายกำลังการประมวลผล
คำตัดสินคือ เป็นกลางอย่างสร้างสรรค์และขึ้นอยู่กับหลักฐาน AI ส่วนตัวอาจกลายเป็นการเดิมพันใหญ่ได้จริง Accenture อยู่ในตำแหน่งที่จะเข้าร่วม แต่การยืนยันจะมาจากคำสั่งซื้อ การเติบโตจากธุรกิจเดิม และอัตรากำไร ไม่ใช่จากพาดหัวความร่วมมืออีกฉบับ หรือจากวันที่บวก 6 เปอร์เซ็นต์ซึ่งกลุ่มอุตสาหกรรมที่เหลือร่วมแบ่งไปด้วย
ใช้ SimianX AI ติดตาม ACN ด้วยปัจจัยพื้นฐานแบบสด เอกสารทางการ ข่าว และการอ่านฝั่งขึ้นกับฝั่งลงที่ขัดแย้งกัน และทดสอบสมมติฐาน AI ส่วนตัวกับสิ่งที่งบการเงินรายงานจริงต่อไป
อ่านเพิ่มเติม
- หุ้น PTC: ข้อเสนอ 205 ดอลลาร์ ต่ำกว่าจุดสูงสุด 52 สัปดาห์
- หุ้น AKAM: ดีล Anthropic 11.6 พันล้าน ต้องลงทุน 4.8 พันล้านก่อน
- Generac กับ Amazon: 2.4 พันล้านหลังพาดหัว 8 พันล้านดอลลาร์
- หุ้น MongoDB ร่วง 18%: ซีอีโอย้ายไป Meta เทียบ 7 ครั้งที่ดิ่งหนัก
- ซีอีโอ AI เหยียบเบรก: หุ้นชิปร่วง ขณะที่หุ้นบิ๊กเทคกลับปรับขึ้น
- หุ้น META หลัง Muse: เอเจนต์ AI คุ้มกับเงินลงทุน 145 พันล้านไหม?
- เจนเซน หวง กำลังเป่าฟองสบู่ AI หรือไม่? เจาะลึกงบ Nvidia
แหล่งข้อมูลการวิจัย
- Accenture และ Dell ประกาศ Accenture Dell Business Group
- ผลประกอบการไตรมาสสี่และทั้งปีงบประมาณ 2026 ของ Accenture
- ถอดเทปการประชุมทางโทรศัพท์ไตรมาสสี่ปีงบประมาณ 2026 ของ Accenture
- กลยุทธ์โมเดลเปิดน้ำหนักของ Accenture
- Sovereign AI เลือก Accenture และ Palantir สำหรับโครงสร้างพื้นฐาน AI ในภูมิภาค EMEA
- นักลงทุนสัมพันธ์ Accenture
- ผลประกอบการไตรมาสสองปีงบประมาณ 2027 ของ Dell
- Dell AI Factory ร่วมกับ NVIDIA
- ภาพรวม AI อธิปไตยของ Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- ข้อมูลราคาย้อนหลังของ ACN
- มูลค่าและสถิติตลาดของ ACN


