อ่านข้อเสนอของ Schneider เทียบกับประวัติราคาของ PTC เอง
หุ้น PTC หลังการเข้าซื้อกิจการโดย Schneider ไม่ได้ซื้อขายตามกำไรรายไตรมาส การเปิดตัวสินค้า หรือมูลค่าแบบยืนด้วยตัวเองอีกต่อไป ตั้งแต่วันที่ 5 ตุลาคม 2026 หุ้นตัวนี้กลายเป็นหลักทรัพย์เพื่อทำกำไรจากส่วนต่างการควบรวม ซึ่งผูกกับข้อตกลงที่ Schneider Electric จะซื้อ PTC ในราคา 205 ดอลลาร์ต่อหุ้นเป็นเงินสด
ดีลนี้ตีมูลค่าส่วนทุนของ PTC ไว้ราว 22.6 พันล้านดอลลาร์ และบ่งชี้มูลค่ากิจการที่ 23.7 พันล้านดอลลาร์ คิดเป็นส่วนเพิ่ม 42.3% จากราคาปิดที่ยังไม่ถูกกระทบ และจะเป็นการเข้าซื้อกิจการครั้งใหญ่ที่สุดในประวัติศาสตร์ของ Schneider Electric
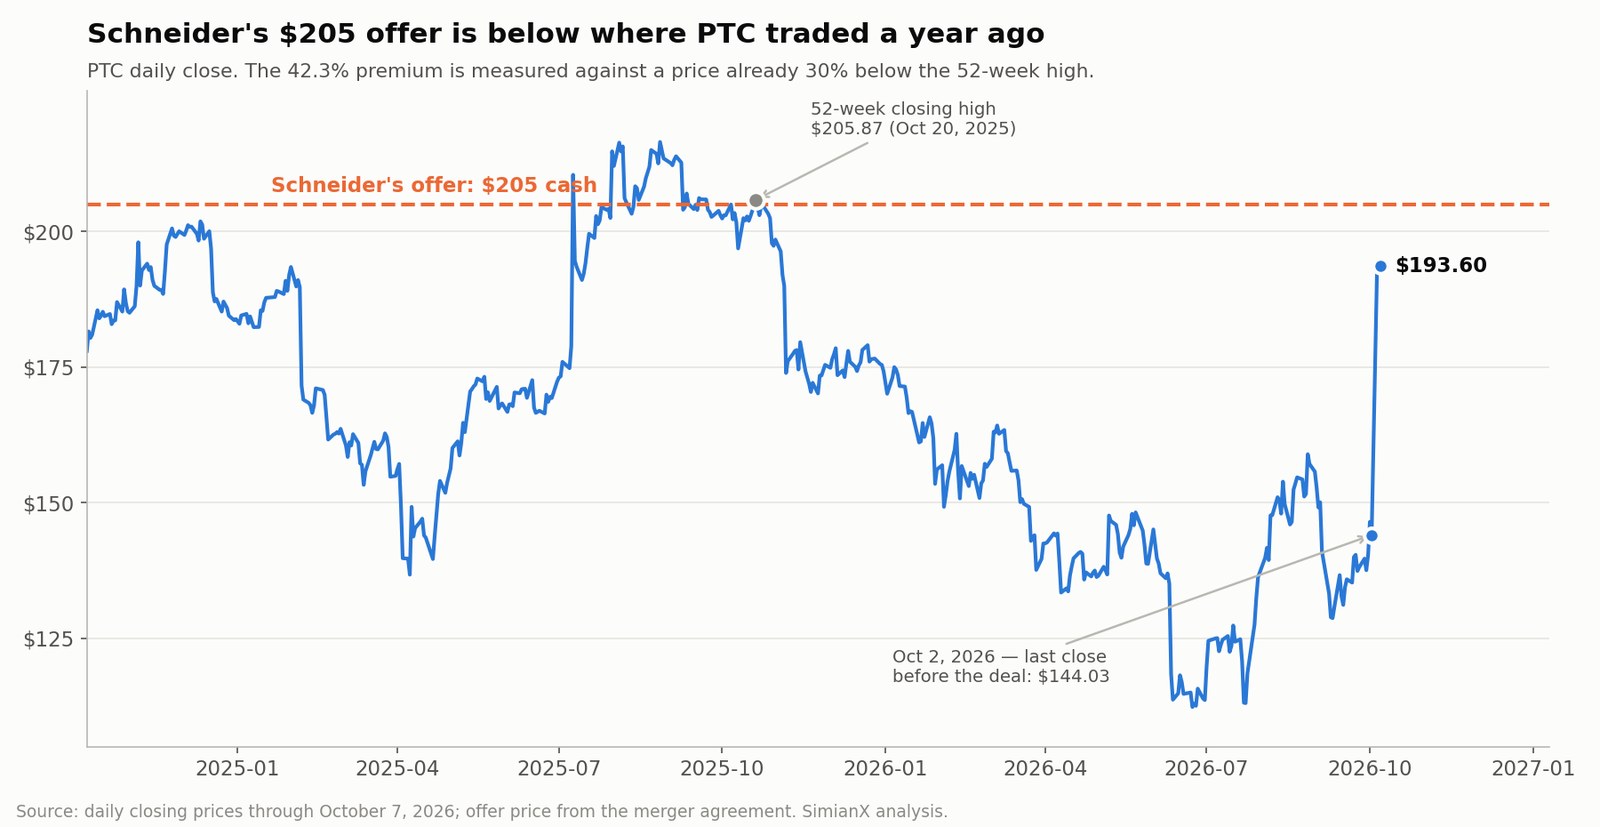
แต่ส่วนเพิ่มนี้วัดจากฐานที่ถูกกดไว้ PTC ปิดที่ 205.87 ดอลลาร์เมื่อวันที่ 20 ตุลาคม 2025 ซึ่งเป็นราคาปิดสูงสุดในรอบ 52 สัปดาห์ก่อนหน้า ข้อเสนอเงินสด 205 ดอลลาร์ของ Schneider อยู่ต่ำกว่าระดับนั้น 0.4% ผู้ที่ซื้อไว้เมื่อปีก่อนกำลังถูกขอให้ยอมรับพาดหัวว่า "ส่วนเพิ่ม 42%" ที่คืนเงินให้พวกเขาน้อยกว่าที่เคยขายได้เองเล็กน้อยโดยไม่ต้องมีดีลใด ๆ เลย
หุ้น PTC พุ่งขึ้น 33.5% ในวันประกาศ และปิดที่ 193.60 ดอลลาร์เมื่อวันที่ 7 ตุลาคม ยังต่ำกว่าค่าตอบแทนเงินสดอยู่ 11.40 ดอลลาร์ ช่องว่างนั้นตั้งคำถามสองข้อที่แยกจากกัน:
- ส่วนต่างที่เหลืออยู่ชดเชยความเสี่ยงด้านกฎระเบียบ ระยะเวลา และการปิดดีลได้เพียงพอหรือไม่
- การเข้าซื้อของ Schneider ส่งสัญญาณว่า AI อุตสาหกรรมกำลังเข้าสู่ยุคควบรวมขนาดมหึมาที่กว้างขึ้นหรือไม่
บทวิเคราะห์นี้ตอบทั้งสองข้อโดยใช้สัญญาควบรวมที่ลงนามแล้ว เอกสารไตรมาสบัญชีที่สามของ PTC และราคาที่เกิดขึ้นจริง ไม่ใช่ข่าวประชาสัมพันธ์ หกเรื่องที่ข่าวชุดแรกมองข้ามถูกขยายความไว้ด้านล่าง ได้แก่ จุดสูงสุด 52 สัปดาห์ ความน่าจะเป็นที่ฝังอยู่ในส่วนต่าง การไม่มีค่าปรับยกเลิกฝั่งผู้ซื้อเลย กำไรพิเศษครั้งเดียวที่ทำให้คาดการณ์กำไรตามบัญชีของ PTC ดูสูงเกินจริง ภาระจากการขายธุรกิจที่ซ่อนอยู่ในคาดการณ์กระแสเงินสดอิสระ และขนาดที่แท้จริงของบทลงโทษที่หุ้น Schneider เองได้รับ
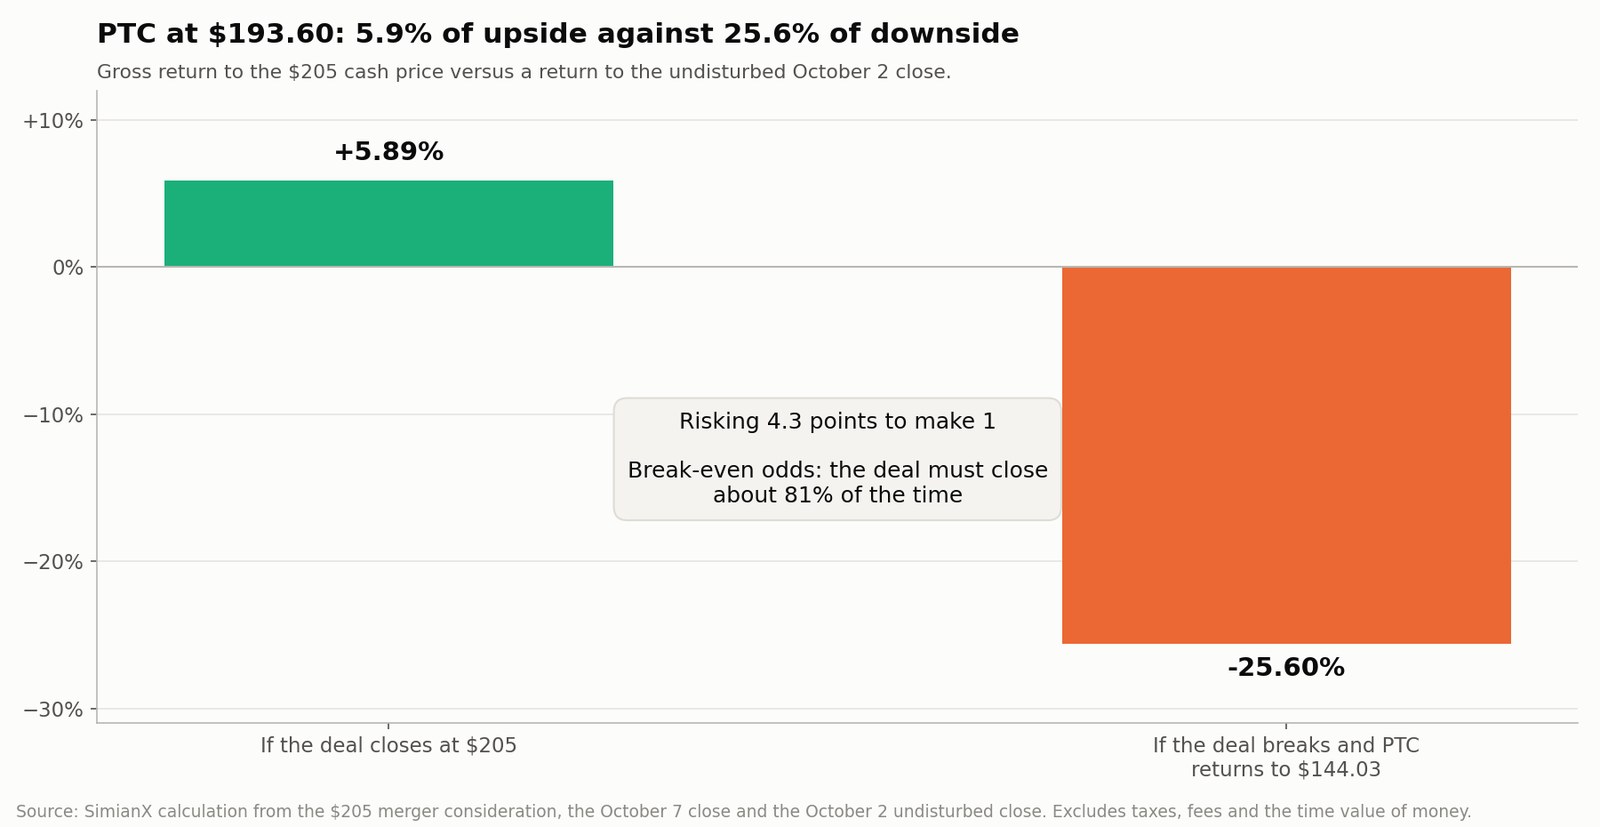
การเข้าซื้อยืนยันสถานะเชิงกลยุทธ์ของ PTC ที่ราคา 193.60 ดอลลาร์ หุ้นให้อัปไซด์ราว 5.9% แลกกับดาวน์ไซด์ราว 25.6% เป็นการเดิมพันว่าดีลจะปิดได้ประมาณสี่ในห้าครั้ง
งานวิจัยนี้สะท้อนข้อมูลสาธารณะถึงวันที่ 8 ตุลาคม 2026 มีไว้เพื่อให้ข้อมูลและไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
เงื่อนไขการเข้าซื้อ PTC ของ Schneider Electric มีอะไรบ้าง
Schneider Electric และ PTC ลงนามสัญญาควบรวมฉบับสมบูรณ์เมื่อวันที่ 4 ตุลาคม 2026 และประกาศในวันถัดมา
ตามประกาศการเข้าซื้อกิจการอย่างเป็นทางการ และสัญญาที่ยื่นเป็นเอกสารแนบของแบบฟอร์ม 8-K ของ PTC เงื่อนไขหลักมีดังนี้:
| รายการของธุรกรรม | เงื่อนไขที่ประกาศ |
|---|---|
| ค่าตอบแทนเงินสด | 205 ดอลลาร์ต่อหุ้น PTC |
| มูลค่าส่วนทุนของ PTC | ประมาณ 22.6 พันล้านดอลลาร์ |
| มูลค่ากิจการโดยนัย | ประมาณ 23.7 พันล้านดอลลาร์ |
| ส่วนเพิ่มจากราคาปิดวันที่ 2 ตุลาคม | 42.3% |
| ส่วนเพิ่มจาก VWAP 30 วันก่อนหน้า | 46.1% |
| จุดสูงสุดราคาปิด 52 สัปดาห์ของ PTC | 205.87 ดอลลาร์ (20 ตุลาคม 2025) |
| คาดว่าจะปิดดีล | ภายในไตรมาสที่สามของปี 2027 |
| วันสิ้นสุดเริ่มต้น | 4 เมษายน 2027 |
| วันสิ้นสุดเมื่อขยายเต็มที่ | 4 มกราคม 2028 |
| การอนุมัติของผู้ถือหุ้น PTC | เสียงข้างมากของหุ้นที่ออกจำหน่าย |
| ค่าปรับยกเลิกของ PTC | 700 ล้านดอลลาร์ ในกรณีที่ระบุไว้ |
| ค่าปรับยกเลิกของผู้ซื้อ | ไม่มี |
| เงื่อนไขด้านแหล่งเงิน | ไม่มี |
| วงเงินสินเชื่อระยะสั้น | 25 พันล้านดอลลาร์ ผูกพันเต็มจำนวน |
| การอนุมัติจากหน่วยงานกำกับ | HSR, CFIUS และการพิจารณาการลงทุนต่างชาติที่เกี่ยวข้อง |
คณะกรรมการทั้งสองฝ่ายอนุมัติเป็นเอกฉันท์ กรรมการของ PTC ตกลงจะแนะนำให้ผู้ถือหุ้นอนุมัติธุรกรรม ภายใต้ข้อยกเว้นด้านหน้าที่ความไว้วางใจตามปกติ เมื่อดีลเสร็จสมบูรณ์ PTC จะกลายเป็นบริษัทย่อยที่ Schneider ถือหุ้นทั้งหมด หุ้นจะถูกเพิกถอนจาก Nasdaq และผู้ถือหุ้นที่มีสิทธิจะได้รับเงินสด 205 ดอลลาร์ต่อหุ้น
ตัวเลข 22.6 พันล้านดอลลาร์คือราคาซื้อทั้งหมดหรือไม่
ตัวเลข 22.6 พันล้านดอลลาร์ที่รายงานกันแพร่หลายคือมูลค่าส่วนทุนของ PTC มูลค่ากิจการอยู่ที่ประมาณ 23.7 พันล้านดอลลาร์ ซึ่งสะท้อนหนี้สินสุทธิและรายการปรับปรุงที่เกี่ยวข้อง
Schneider ระบุค่าตอบแทนเงินสดรวมราว 22 พันล้านยูโร และได้จัดวงเงินสินเชื่อระยะสั้น 25 พันล้านดอลลาร์แบบผูกพันเต็มจำนวนจาก Morgan Stanley และ Société Générale ตัวดีลเองไม่มีเงื่อนไขด้านแหล่งเงิน
แผนแหล่งเงินถาวรคาดว่าจะประกอบด้วย:
- ทุนใหม่ราว 5 ถึง 6 พันล้านยูโร
- หนี้ใหม่ราว 16 ถึง 17 พันล้านยูโร
- หนี้ที่ออกในหลายสกุลเงิน
- การหยุดซื้อหุ้นคืนของ Schneider ชั่วคราวในปี 2027 และ 2028
Schneider คาดว่าจะรักษาอันดับความน่าเชื่อถือระดับลงทุนในกลุ่ม "A" โดยขึ้นอยู่กับการยืนยันของบริษัทจัดอันดับ
เงื่อนไขที่หายไป: ไม่มีค่าปรับยกเลิกฝั่งผู้ซื้อ
เมื่ออ่านตัวสัญญาควบรวมเอง มีสิ่งหนึ่งที่ขาดหายไปอย่างเด่นชัด เอกสารกำหนด "Company Termination Fee" จำนวน 700 ล้านดอลลาร์ ที่ PTC ต้องจ่ายในกรณีที่ระบุไว้ ได้แก่ ข้อเสนอที่สูงกว่า การเปลี่ยนคำแนะนำของคณะกรรมการ และความล้มเหลวบางประการในการปิดดีล แต่ไม่ได้กำหนด "Parent Termination Fee" ที่คู่กันเลย วลีนี้ไม่ปรากฏในสัญญาเลยแม้แต่ครั้งเดียว
สำหรับผู้ถือหุ้นที่กำลังตัดสินใจว่าจะถือต่อหรือไม่ เรื่องนี้สำคัญกว่าเงื่อนไขอื่นใดทั้งหมด
ในดีลเทคโนโลยีข้ามพรมแดนขนาดใหญ่ส่วนมากที่ต้องผ่านการพิจารณาด้านการแข่งขันทางการค้าหรือการลงทุนต่างชาติอย่างจริงจัง ผู้ซื้อจะวางค่าปรับยกเลิกฝั่งผู้ซื้อไว้ นั่นคือเงินที่จ่ายให้บริษัทเป้าหมายหากหน่วยงานกำกับขวางธุรกรรม เงินนี้ชดเชยผู้ถือหุ้นของบริษัทเป้าหมายสำหรับเงินทุนที่ถูกตรึงไว้หนึ่งปี ทางเลือกเชิงกลยุทธ์ที่เสียไป และความปั่นป่วนในการดำเนินงานที่กระบวนการขายซึ่งล้มเหลวทิ้งไว้ ที่นี่ไม่มีเลย หาก CFIUS หรือหน่วยงานด้านการแข่งขันระงับดีล ผู้ถือหุ้น PTC จะไม่ได้รับอะไรเลย และหุ้นจะกลับไปตั้งราคาตามปัจจัยพื้นฐานของตัวเอง
ความไม่สมมาตรนี้ไหลไปทางเดียว PTC อาจเป็นหนี้ Schneider 700 ล้านดอลลาร์ Schneider เป็นหนี้ PTC ศูนย์ดอลลาร์ ความเสี่ยงด้านกฎระเบียบตกอยู่กับฝั่งผู้ขายทั้งหมดและไม่มีการชดเชย
นี่คือเหตุผลสำคัญที่สุดที่ควรมองส่วนต่างที่ตลาดให้มาเป็นพื้นของการชดเชยที่เป็นธรรม ไม่ใช่สิ่งที่ใจกว้าง ส่วนต่างกว้างเท่ากันในดีลที่มีค่าปรับฝั่งผู้ซื้อ 1 พันล้านดอลลาร์ถือเป็นความเสี่ยงที่ดีกว่าอย่างมีนัยสำคัญ
ทำไมหุ้น PTC พุ่งแรงแต่หยุดต่ำกว่า 205 ดอลลาร์
PTC ปิดที่ 144.03 ดอลลาร์เมื่อวันที่ 2 ตุลาคม ซึ่งเป็นวันทำการสุดท้ายก่อนประกาศ วันที่ 5 ตุลาคม หุ้นพุ่ง 33.5% ไปที่ 192.26 ดอลลาร์ และแตะ 196.05 ดอลลาร์ระหว่างวัน วันที่ 7 ตุลาคม ปิดที่ 193.60 ดอลลาร์
| ราคาอ้างอิงของ PTC | ราคา |
|---|---|
| จุดสูงสุดราคาปิด 52 สัปดาห์ 20 ตุลาคม 2025 | 205.87 ดอลลาร์ |
| ราคาปิดที่ยังไม่ถูกกระทบ 2 ตุลาคม 2026 | 144.03 ดอลลาร์ |
| ราคาเสนอซื้อ | 205.00 ดอลลาร์ |
| ราคาปิด 5 ตุลาคม | 192.26 ดอลลาร์ |
| ราคาปิด 7 ตุลาคม | 193.60 ดอลลาร์ |
| ส่วนต่างที่เหลือที่ 193.60 ดอลลาร์ | 11.40 ดอลลาร์ |
| อัปไซด์ขั้นต้นถึงราคาเสนอซื้อ | 5.89% |
ข้อเท็จจริงสองข้ออยู่ร่วมกันอย่างอึดอัด PTC เริ่มปี 2026 ที่ราว 175 ดอลลาร์ และติดลบราว 17% ตั้งแต่ต้นปีก่อนที่ประกาศซึ่งไม่มีข่าวรั่วจะลงมา "ส่วนเพิ่ม 42.3%" เป็นเลขคณิตจริงเทียบกับราคาที่ยังไม่ถูกกระทบจริง และขณะเดียวกันก็เป็นส่วนเพิ่มที่วัดจากโซนต่ำสุดในรอบสิบสองเดือน ไม่ใช่จากอะไรที่ใกล้เคียงกรอบการซื้อขายล่าสุดของ PTC
หุ้นไม่ได้ซื้อขายที่ 205 ดอลลาร์เพราะเงินสดจะยังไม่ถึงมือจนกว่าดีลจะปิด ผู้ถือหุ้นต้องคิดรวมเข้าไปด้วยว่า:
- ความเสี่ยงจากการพิจารณาด้านการแข่งขันทางการค้าและ CFIUS
- ความเสี่ยงจากการลงมติของผู้ถือหุ้น
- ความล่าช้าในการปิดดีลและการขยายวันสิ้นสุดโดยอัตโนมัติ
- ต้นทุนค่าเสียโอกาสของเงินทุนนานถึงสิบห้าเดือน
- ความเป็นไปได้ที่จะมีข้อเสนอที่สูงกว่า
- ความเป็นไปได้ที่สัญญาจะถูกยกเลิกโดยไม่มีค่าปรับฝั่งผู้ซื้อ
- การเปลี่ยนแปลงของอัตราดอกเบี้ยและผลตอบแทนที่ต้องการในการทำกำไรจากส่วนต่างการควบรวม
ที่ 193.60 ดอลลาร์ ผลตอบแทนขั้นต้นถึงราคาเสนอซื้อคือ:
(205 ดอลลาร์ ÷ 193.60 ดอลลาร์) − 1 = 5.89%
นั่นคือผลตอบแทนที่กำหนดไว้ชัดเจน แต่ไม่ใช่ผลตอบแทนที่ปราศจากความเสี่ยง
ตลาดกำลังตั้งราคาความน่าจะเป็นเท่าไรกันแน่
การคำนวณที่มีประโยชน์ที่สุดในทุกดีลควบรวมแบบเงินสดคือสิ่งที่แทบไม่มีข่าวไหนทำ นั่นคือการแปลงส่วนต่างให้เป็นความน่าจะเป็นโดยนัยของการปิดดีล
มีสองผลลัพธ์ที่ครอบงำ ดีลปิดและผู้ถือได้รับ 205 ดอลลาร์ หรือดีลล่มและหุ้นย้อนกลับไปหาระดับ 144.03 ดอลลาร์ที่ยังไม่ถูกกระทบ
- กำไรหากปิดดีล: 205.00 − 193.60 = +11.40 ดอลลาร์ หรือ +5.89%
- ขาดทุนหากดีลล่ม: 144.03 − 193.60 = −49.57 ดอลลาร์ หรือ −25.60%
- อัตราส่วนความเสี่ยงต่อผลตอบแทน: 4.35 ต่อ 1
กำหนดให้มูลค่าคาดหวังเท่ากับศูนย์แล้วแก้สมการหาความน่าจะเป็นในการปิดดีล p:
p × 11.40 − (1 − p) × 49.57 = 0
p = 49.57 ÷ (11.40 + 49.57) = 0.813
ตลาดกำลังตั้งราคาโอกาสปิดดีลไว้ราว 81.3% ผู้ที่ซื้อที่ 193.60 ดอลลาร์ไม่ได้ "ได้ผลตอบแทน 5.9%" แต่กำลังรับเดิมพันที่ชนะสี่ในห้าครั้ง และในครั้งที่ห้าขาดทุนมากกว่าสี่เท่าของเงินที่ชนะมา
นั่นเป็นราคาที่สมเหตุสมผลสำหรับดีลที่ลงนามแล้ว มีแหล่งเงินครบ สมเหตุสมผลเชิงกลยุทธ์ และไม่มีเงื่อนไขด้านแหล่งเงิน แต่เป็นราคาที่บางสำหรับดีลที่ยังแบกความเสี่ยง CFIUS ในซอฟต์แวร์การบินและกลาโหม วันสิ้นสุดที่อยู่ไกลออกไปสิบห้าเดือน และไม่มีค่าปรับฝั่งผู้ซื้อ การทำกำไรจากส่วนต่างนี้น่าสนใจเฉพาะกับนักลงทุนที่ประเมินโอกาสปิดดีลด้วยตัวเองว่าสูงกว่า 81% อย่างชัดเจน
กรอบเดียวกันนี้เมื่อใช้กับดีลในประเทศที่เล็กกว่าและมีเส้นทางกำกับดูแลที่สั้นกว่า กลับให้ข้อสรุปที่ต่างกันมากในบทวิเคราะห์ดีล Copart กับ ACV Auctions ของเรา ซึ่งส่วนต่างที่เหลือ 0.9% บ่งชี้ความน่าจะเป็นในการปิดดีลที่ 97% การเทียบสองกรณีคือวิธีเร็วที่สุดที่จะเห็นว่าตลาดคิดว่าความเสี่ยงด้านกฎระเบียบมีราคาเท่าใด
หุ้น PTC เป็นการลงทุนทำกำไรจากส่วนต่างการควบรวมที่ดีหรือไม่
คำตอบขึ้นกับระยะเวลาถือครองไม่น้อยไปกว่าความน่าจะเป็น
กรณีปิดดีลตามกำหนด
ซื้อ PTC ที่ 193.60 ดอลลาร์ แล้วดีลปิดที่ 205 ดอลลาร์:
- กำไรต่อหุ้น: 11.40 ดอลลาร์
- ผลตอบแทนขั้นต้น: 5.89%
- ระยะเวลาถือครองที่คาด: อาจราวหนึ่งปี
- รายได้เงินปันผล: PTC ไม่ได้จ่ายเงินปันผลที่มีนัยสำคัญ
- อัปไซด์เหนือ 205 ดอลลาร์: ต่อเมื่อมีข้อเสนอที่สูงกว่าเท่านั้น
กรณีปิดดีลล่าช้า
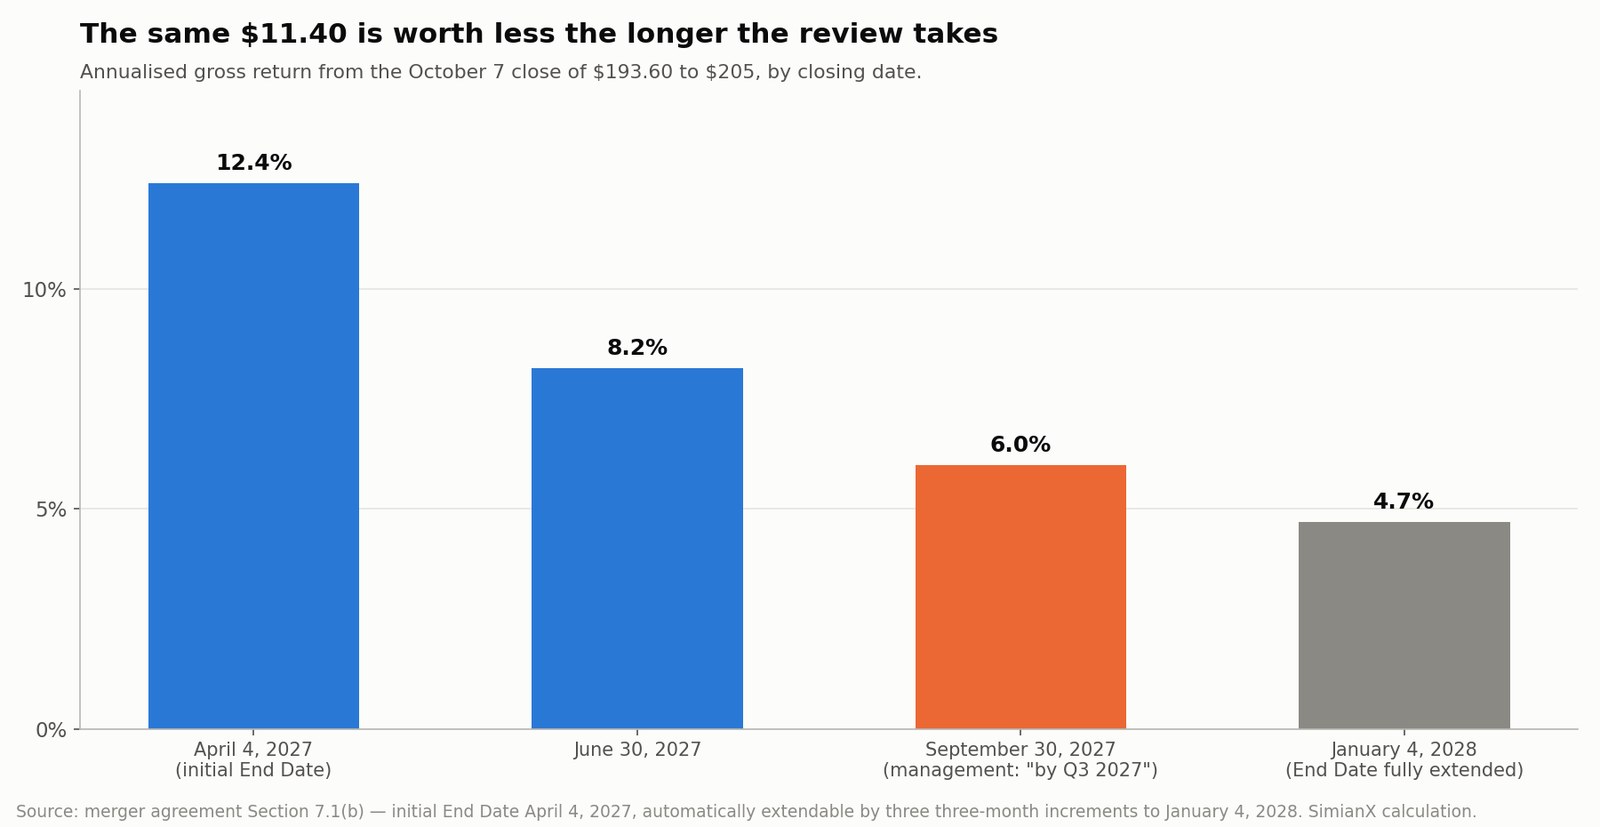
สัญญาควบรวมกำหนดวันสิ้นสุดเริ่มต้นไว้ที่ 4 เมษายน 2027 และขยายอัตโนมัติครั้งละสามเดือนตราบที่เงื่อนไขด้านกฎระเบียบที่ระบุไว้ยังค้างอยู่ สูงสุดสามครั้ง ขอบเขตตามสัญญาจึงเป็น 4 มกราคม 2028 หรือสิบห้าเดือนหลังประกาศ
ฝ่ายบริหารให้แนวทางว่าจะปิดดีล "ภายในไตรมาสที่สามของปี 2027" ซึ่งเลยวันสิ้นสุดเริ่มต้นไปแล้วเก้าเดือน และโดยนัยคือสมมติว่าจะมีการขยายอย่างน้อยสองครั้ง เงิน 11.40 ดอลลาร์ก้อนเดียวกันให้ผลตอบแทนทบต้นต่างกันมากขึ้นกับว่าจะมาถึงเมื่อใด:
| วันปิดดีลตัวอย่าง | ระยะเวลานับจาก 7 ตุลาคม | ผลตอบแทนขั้นต้นต่อปีโดยประมาณ |
|---|---|---|
| 4 เมษายน 2027 (วันสิ้นสุดเริ่มต้น) | ราว 6 เดือน | ~12.4% |
| 30 มิถุนายน 2027 | ราว 9 เดือน | ~8.2% |
| 30 กันยายน 2027 (แนวทางฝ่ายบริหาร) | ราว 12 เดือน | ~6.0% |
| 4 มกราคม 2028 (ขยายเต็มที่) | ราว 15 เดือน | ~4.7% |
ตัวเลขเหล่านี้ไม่รวมภาษี ค่าธรรมเนียม และต้นทุนเงินทุน สังเกตรูปร่างของการกระจายตัว วันที่ฝ่ายบริหารเองให้ไว้อยู่ในครึ่งล่างแล้ว และความคาดหวังที่บริษัทประกาศไม่ใช่กรณีที่ดีที่สุด
กรณีดีลล่ม
ราคาที่ยังไม่ถูกกระทบของ PTC คือ 144.03 ดอลลาร์ การกลับไปที่ระดับนั้นจาก 193.60 ดอลลาร์คือขาดทุน:
(144.03 ดอลลาร์ ÷ 193.60 ดอลลาร์) − 1 = −25.60%
ราคาที่ยังไม่ถูกกระทบเป็นเพียงจุดอ้างอิง ไม่ใช่พื้นที่รับประกัน การขายกิจการที่ล้มเหลวทิ้งความปั่นป่วนไว้เบื้องหลัง ทั้งการตัดสินใจเรื่องผลิตภัณฑ์ที่ถูกเลื่อน ทีมขายที่ไม่มั่นคง และฝ่ายบริหารที่เคยเห็นชอบต่อสาธารณะว่าบริษัทมีมูลค่า 205 ดอลลาร์ แต่ก็อาจทิ้งพื้นราคาไว้ด้วย หากตลาดสรุปว่าอาจมีผู้ซื้อรายอื่นปรากฏตัว
PTC อาจเป็นบริษัทที่มีคุณค่าเชิงกลยุทธ์ แต่ที่ราคา 193.60 ดอลลาร์ หุ้นตัวนี้เป็นการเดิมพันว่าธุรกรรมจะสำเร็จเป็นหลัก ไม่ใช่การลงทุนในหุ้นซอฟต์แวร์ราคาต่ำกว่ามูลค่าแบบปกติ
ตลาดตอบสนองอย่างไรจริง ๆ ทั้งสองฝั่ง
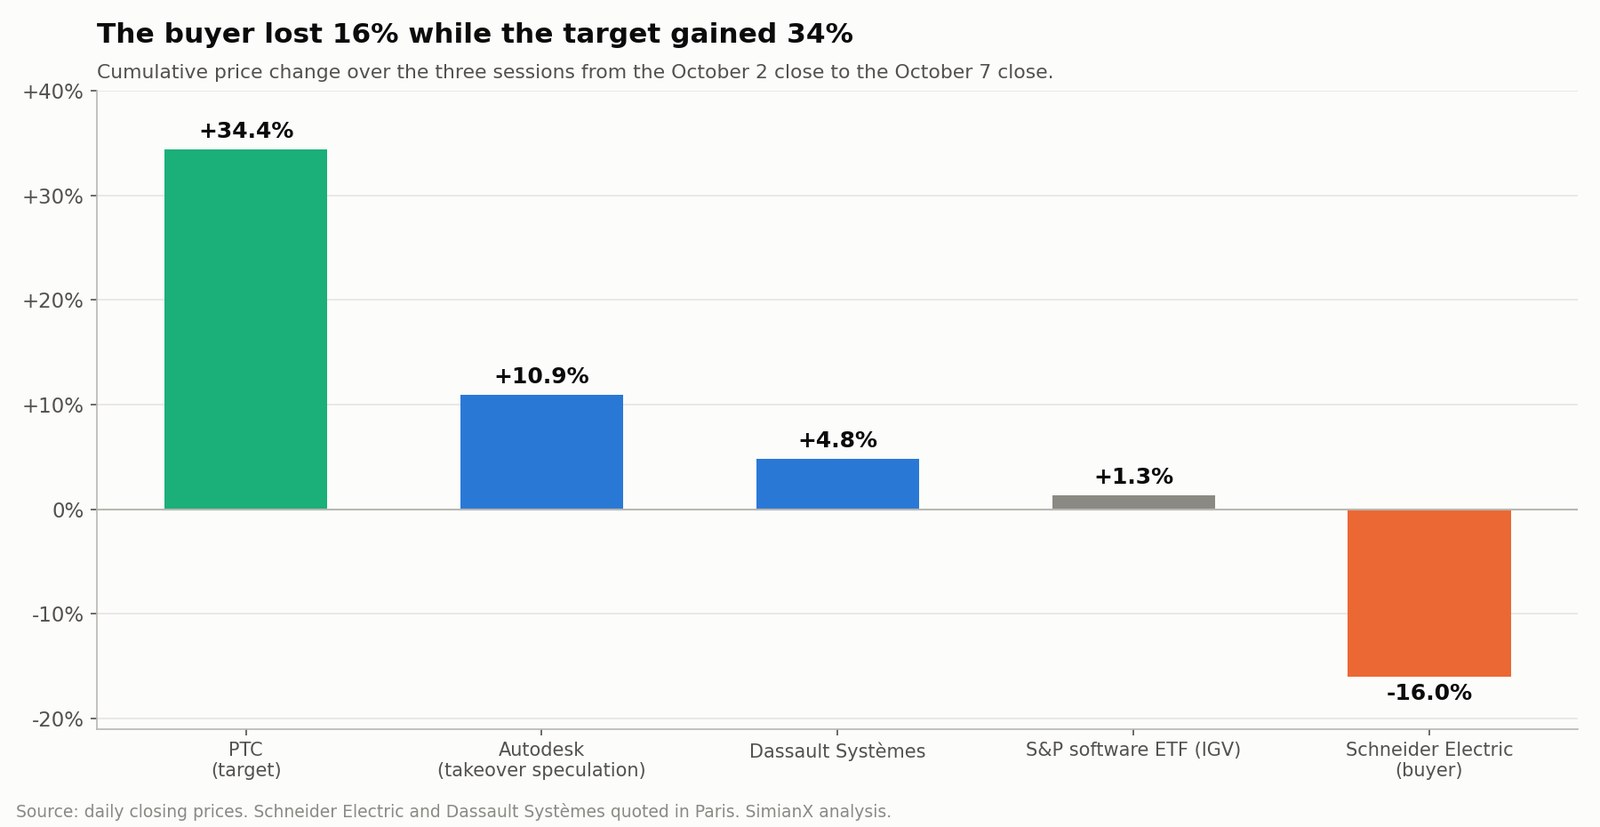
ประกาศนี้ถูกอ่านต่างกันมากระหว่างผู้ถือหุ้นฝั่งผู้ซื้อกับฝั่งเป้าหมาย
| หลักทรัพย์ | การเปลี่ยนแปลงสะสม จากราคาปิด 2 ต.ค. ถึงราคาปิด 7 ต.ค. |
|---|---|
| PTC (เป้าหมาย) | +34.4% |
| Autodesk (การเก็งว่าจะถูกซื้อ) | +10.9% |
| Dassault Systèmes | +4.8% |
| กองทุน ETF ซอฟต์แวร์ S&P (IGV) | +1.3% |
| Schneider Electric (ผู้ซื้อ) | −16.0% |
การร่วงของ Schneider ไม่ใช่ตัวเลข "มากถึง 10%" ที่รายงานกันแพร่หลายจากวันแรกที่เปิดตลาด เมื่อวัดจากราคาปิดถึงราคาปิดตลอดสามวันทำการหลังประกาศ Schneider Electric สูญมูลค่าตลาดไป 15.99% เทียบกับกลุ่มซอฟต์แวร์ที่ขึ้น 1.3% ในช่วงเดียวกัน นั่นเป็นคำตัดสินที่รุนแรงผิดปกติต่อดีลที่ผู้ซื้อบอกว่าเป็นการเปลี่ยนโฉมบริษัท
ตัวเลข +10.87% ของ Autodesk เทียบกับ +1.3% ของ IGV คือการอ่านการซื้อขายตามกระแสที่สะอาดที่สุด ตลาดไม่ได้ตีราคาซอฟต์แวร์ออกแบบใหม่ทั้งกลุ่ม แต่ตีราคาสินทรัพย์ขนาดใหญ่ เป็นอิสระ และมีโอกาสถูกซื้อได้จริงเพียงรายเดียวในหมวดนั้นใหม่
รูปแบบนี้ ตัวเลขพาดหัวถูกเฉลิมฉลองฝั่งหนึ่งและถูกลงโทษเงียบ ๆ อีกฝั่ง เกิดซ้ำในดีลเชิงกลยุทธ์ขนาดใหญ่ มันปรากฏในทางกลับกันในงานศึกษาข้อตกลง Generac กับ Amazon ของเรา ที่พาดหัว 8 พันล้านดอลลาร์วางอยู่บนการส่งมอบที่ผูกพันจริงเพียง 2.4 พันล้านดอลลาร์ การอ่านเอกสารที่ยื่นแทนข่าวประชาสัมพันธ์มักเป็นที่ที่ความแตกต่างซ่อนอยู่
อะไรที่อาจขัดขวางไม่ให้ Schneider Electric ซื้อ PTC ได้
การอนุมัติของผู้ถือหุ้น PTC
ผู้ถือหุ้นเสียงข้างมากของหุ้นที่ออกจำหน่ายต้องอนุมัติการควบรวมในการประชุมวิสามัญ
ส่วนเพิ่ม 42.3% โครงสร้างเงินสดล้วน และคำแนะนำเป็นเอกฉันท์ของคณะกรรมการทำให้การอนุมัติดูมีโอกาสสูง แต่การเทียบกับจุดสูงสุด 52 สัปดาห์ให้อาวุธที่แท้จริงแก่ผู้ถือหุ้นที่คัดค้านอย่างจริงจัง และหนังสือเชิญประชุมฉบับสมบูรณ์จะให้ข้อมูลที่ตัดสินการถกเถียงนี้:
- ประวัติการเจรจาและว่ามีการติดต่อฝ่ายอื่นหรือไม่
- ทางเลือกเชิงกลยุทธ์ที่คณะกรรมการพิจารณา
- บทวิเคราะห์มูลค่าและความเห็นเรื่องความเป็นธรรมของ Evercore
- ประมาณการของฝ่ายบริหารที่ส่งให้คณะกรรมการ
- ผลประโยชน์ของกรรมการและผู้บริหารในธุรกรรม
- กำหนดเวลาการลงมติที่วางไว้
การอนุมัติด้านการแข่งขันทางการค้าในสหรัฐ
ธุรกรรมอยู่ภายใต้การพิจารณาตามกฎหมาย Hart-Scott-Rodino
Schneider และ PTC อยู่ในส่วนที่ติดกันของเทคโนโลยีอุตสาหกรรม PTC แข็งแกร่งที่สุดในการออกแบบด้วยคอมพิวเตอร์ การจัดการวงจรชีวิตผลิตภัณฑ์ การจัดการวงจรชีวิตแอปพลิเคชัน และการจัดการวงจรชีวิตบริการ ธุรกิจ AVEVA ของ Schneider หนักไปทางซอฟต์แวร์ด้านปฏิบัติการ กระบวนการ และการจัดการพลังงาน
ความเกื้อหนุนกันนี้ช่วยสนับสนุนการอนุมัติ แต่หน่วยงานกำกับยังอาจตรวจสอบ:
- การกระจุกตัวของตลาดซอฟต์แวร์อุตสาหกรรม
- การขายพ่วงระหว่างซอฟต์แวร์กับฮาร์ดแวร์ระบบอัตโนมัติ
- ความสามารถทำงานร่วมกับระบบควบคุมของคู่แข่ง
- การโอนย้ายข้อมูลลูกค้า
- การเข้าถึงโครงสร้างพื้นฐานของสายใยดิจิทัล
- ว่า Schneider จะทำให้แพลตฟอร์มระบบอัตโนมัติคู่แข่งเสียเปรียบได้หรือไม่
CFIUS และการพิจารณาการลงทุนต่างชาติ
PTC เป็นบริษัทซอฟต์แวร์อุตสาหกรรมของสหรัฐที่ให้บริการผู้ผลิตทั่วโลก ส่วน Schneider เป็นผู้ซื้อสัญชาติฝรั่งเศส ธุรกรรมต้องได้รับไฟเขียวจากคณะกรรมการการลงทุนต่างชาติในสหรัฐอเมริกา
การที่ PTC มีลูกค้าในกลุ่มการบินและอวกาศ กลาโหม การผลิตขั้นสูง และหน่วยงานรัฐ ย่อมเชื้อเชิญการตรวจสอบเพิ่มเติม สัญญายังคาดหมายการพิจารณาด้านการแข่งขันและการลงทุนต่างชาติในเขตอำนาจอื่นด้วย
ดีลซอฟต์แวร์อุตสาหกรรมข้ามพรมแดนขนาดใหญ่ปิดได้จริง การซื้อ Ansys ของ Synopsys ต้องการอนุมัติจากหลายเขตอำนาจหลักและปิดได้ในที่สุดพร้อมเงื่อนไข แต่ "ปิดได้ในที่สุด" กับ "ปิดได้ภายในวันสิ้นสุดเริ่มต้น" เป็นผลลัพธ์คนละอย่าง และการขยายอัตโนมัติสามครั้งในสัญญาบอกว่าผู้ร่างคาดหวังอย่างไหน
ฐานะการเงินของ PTC แบบยืนด้วยตัวเองแข็งแกร่งแค่ไหน
Schneider ไม่ได้กำลังซื้อบริษัทซอฟต์แวร์ที่มีปัญหา PTC มีรายได้ประจำสูง เปลี่ยนเป็นเงินสดได้ดี และมีตำแหน่งที่ป้องกันได้ในกระบวนการพัฒนาผลิตภัณฑ์
ในผลประกอบการไตรมาสบัญชีที่สามปี 2026 และแบบฟอร์ม 10-Q ที่เกี่ยวข้อง PTC รายงานว่า:
- ARR ไม่รวมธุรกิจที่ขายออกไปอยู่ที่ 2.412 พันล้านดอลลาร์
- การเติบโตของ ARR ที่อัตราแลกเปลี่ยนคงที่ 9.1%
- รายได้รายไตรมาส 600 ล้านดอลลาร์
- อัตรากำไรจากการดำเนินงานตามบัญชี 28%
- อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้ว 41%
- กระแสเงินสดจากการดำเนินงานรายไตรมาส 261 ล้านดอลลาร์
- กระแสเงินสดอิสระรายไตรมาส 249 ล้านดอลลาร์
รายได้ไตรมาสสามที่รายงานลดลง 7% ซึ่งถูกบิดเบือนจากการขายธุรกิจ ThingWorx และ Kepware รวมถึงระยะสัญญาที่สั้นลงของการต่ออายุและขยายสัญญารายใหญ่หนึ่งราย
แนวทางการเงินของ PTC สำหรับปีบัญชี 2026
| ตัวชี้วัด | แนวทางปีบัญชี 2026 |
|---|---|
| การเติบโตของ ARR ที่อัตราแลกเปลี่ยนคงที่ ไม่รวมธุรกิจที่ขายออก | 9%–9.5% |
| รายได้ | 2.69–2.75 พันล้านดอลลาร์ |
| กระแสเงินสดจากการดำเนินงาน | ประมาณ 880 ล้านดอลลาร์ |
| กระแสเงินสดอิสระ | ประมาณ 850 ล้านดอลลาร์ |
| กำไรต่อหุ้นตามบัญชี | 8.46–9.18 ดอลลาร์ |
| กำไรต่อหุ้นที่ปรับปรุงแล้ว | 7.87–8.42 ดอลลาร์ |
กับดักของแนวทาง: กำไรตามบัญชีสูงกว่ากำไรที่ปรับปรุงแล้ว
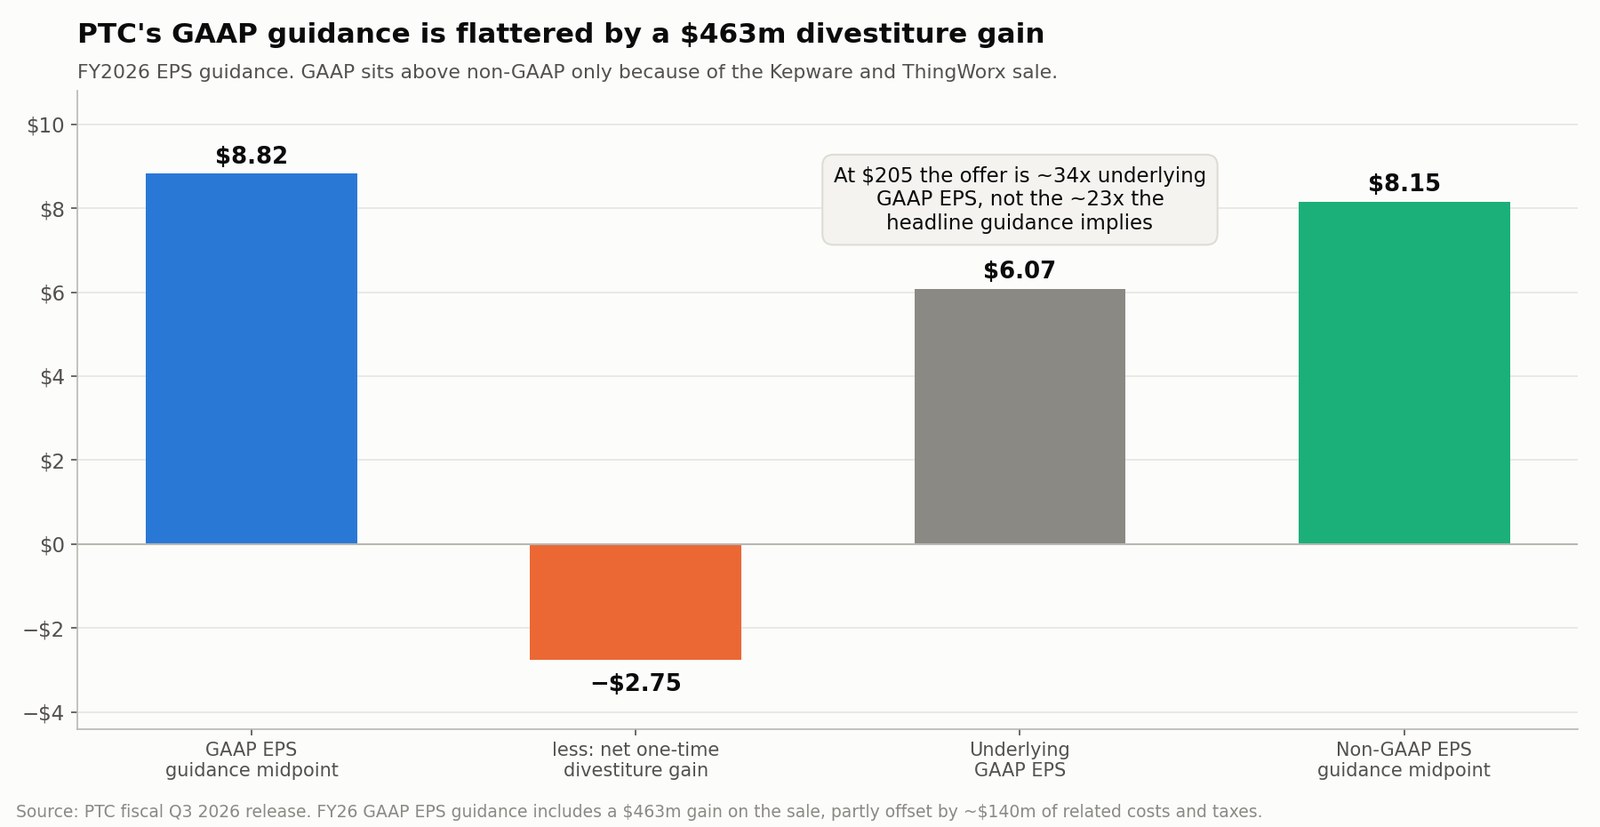
ลองดูสองบรรทัดสุดท้ายอีกครั้ง ค่ากลางของกำไรต่อหุ้นตามบัญชีของ PTC ที่ 8.82 ดอลลาร์ อยู่สูงกว่าค่ากลางของกำไรที่ปรับปรุงแล้ว 8.15 ดอลลาร์ สำหรับบริษัทซอฟต์แวร์ที่มีค่าตอบแทนในรูปหุ้นจำนวนมากและการตัดจำหน่ายสินทรัพย์ไม่มีตัวตนที่ได้มาจากการซื้อกิจการ ลำดับแบบนี้แทบเป็นไปไม่ได้ เว้นแต่จะมีรายการพิเศษครั้งเดียวซ่อนอยู่ในตัวเลขตามบัญชี
และมันมีจริง PTC ปิดการขาย ThingWorx และ Kepware ให้ TPG ในเดือนมีนาคม 2026 โดยได้รับ 523 ล้านดอลลาร์เมื่อปิดดีล ผลประกอบการตามบัญชีปี 2026 รวมกำไร 463 ล้านดอลลาร์จากการขายนั้น หักกลบบางส่วนด้วยต้นทุนและภาษีที่เกี่ยวข้องราว 140 ล้านดอลลาร์ สุทธิแล้วรายการพิเศษครั้งเดียวนี้คิดเป็นราว 2.75 ดอลลาร์ต่อหุ้น
ถ้าตัดออก กำไรต่อหุ้นตามบัญชีพื้นฐานจะอยู่ที่ราว 6.07 ดอลลาร์
การปรับปรุงรายการเดียวนั้นเปลี่ยนภาพว่าข้อเสนอแพงแค่ไหน:
| ฐานกำไร | กำไรต่อหุ้นปี 2026 | ราคาเสนอซื้อ ÷ กำไรต่อหุ้น |
|---|---|---|
| ค่ากลางตามบัญชี (ตามที่รายงาน) | 8.82 ดอลลาร์ | 23.2 เท่า |
| ค่ากลางที่ปรับปรุงแล้ว | 8.15 ดอลลาร์ | 25.2 เท่า |
| ตามบัญชีพื้นฐาน ไม่รวมกำไรจากการขายธุรกิจ | 6.07 ดอลลาร์ | 33.8 เท่า |
แนวทางที่พาดหัวบ่งชี้ว่า Schneider จ่ายราว 23 เท่าของกำไรตามบัญชี แต่เทียบกับกำไรที่ธุรกิจจะสร้างได้จริงในปีหน้า บริษัทจ่ายใกล้ 34 เท่ามากกว่า ข้อโต้แย้งเรื่องมูลค่าใดก็ตามที่สร้างบนบรรทัดบัญชีที่รายงาน กำลังเทียบข้อเสนอกับตัวเลขที่จะไม่เกิดซ้ำ
ความบิดเบือนแบบเดียวกันอยู่ในแนวทางกระแสเงินสด
แนวทางกระแสเงินสดอิสระ 850 ล้านดอลลาร์มีปัญหาเดียวกันในรูปแบบที่เล็กกว่า ตัวเลขนี้ระบุหลังหักภาระราว 80 ล้านดอลลาร์ที่เกี่ยวข้องกับการขายธุรกิจ ได้แก่ ต้นทุนธุรกรรม ภาษี และส่วนที่ขาดหายไปจากธุรกิจที่ขายออก หักกลบบางส่วนด้วยรายการที่เกี่ยวกับเงินที่ได้รับ
กระแสเงินสดอิสระหลังปรับให้เป็นปกติจึงใกล้ 930 ล้านดอลลาร์มากกว่า ซึ่งลดอัตราส่วนของธุรกรรมจาก 27.9 เท่าตามแนวทาง เหลือราว 25.5 เท่า เรื่องนี้ตัดไปอีกทาง เมื่อวัดด้วยกระแสเงินสด ดีลนี้ถูกกว่าเล็กน้อยกว่าที่ตัวเลขแนวทางบอก ประเด็นไม่ใช่ว่าการปรับหนึ่งช่วยเชิดชูและอีกหนึ่งลงโทษ ประเด็นคือไม่มีตัวเลขพาดหัวตัวไหนเหมาะจะใช้ตีมูลค่าบริษัท
การขายธุรกิจทำให้ PTC โฟกัสแคบลงรอบกลยุทธ์ วงจรชีวิตผลิตภัณฑ์อัจฉริยะ พอร์ตที่เหลือคือ:
- Creo: การออกแบบด้วยคอมพิวเตอร์
- Windchill: การจัดการวงจรชีวิตผลิตภัณฑ์
- Codebeamer: การจัดการวงจรชีวิตแอปพลิเคชัน
- ServiceMax: การจัดการวงจรชีวิตบริการ
- Onshape: CAD บนคลาวด์และการทำงานร่วมกัน
- Arena: ระบบจัดการวงจรชีวิตผลิตภัณฑ์บนคลาวด์
- Servigistics: การเพิ่มประสิทธิภาพอะไหล่บริการ
- Vuforia: แอปพลิเคชันความจริงเสริม
ระบบเหล่านี้เก็บข้อมูลผลิตภัณฑ์ที่เชื่อถือได้ซึ่ง AI อุตสาหกรรมต้องพึ่งพา
Schneider Electric จ่ายแพงเกินไปสำหรับ PTC หรือไม่
ตรรกะเชิงกลยุทธ์ชัดเจน แต่เรื่องมูลค่ายังถกเถียงได้
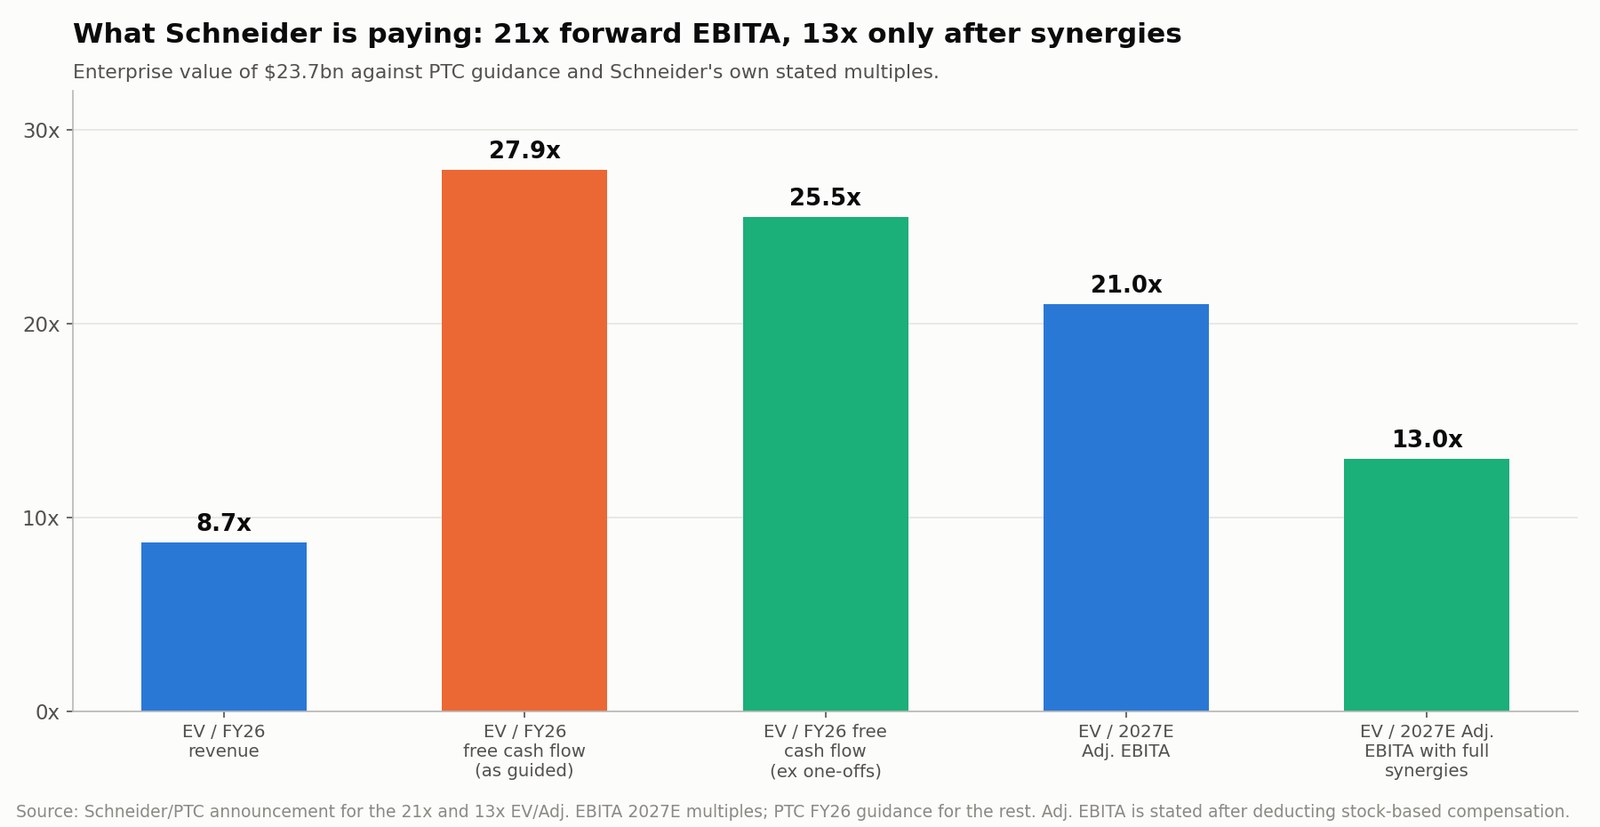
Schneider ระบุว่ามูลค่ากิจการ 23.7 พันล้านดอลลาร์เท่ากับ:
- 21 เท่าของ EBITA ที่ปรับปรุงแล้วที่ประมาณการสำหรับปี 2027
- 13 เท่าของ EBITA ที่ปรับปรุงแล้วปี 2027 หลังได้ผลประโยชน์ร่วมเต็มที่
การเพิ่มแนวทางของ PTC เองช่วยเติมภาพให้ครบ:
| เกณฑ์วัดมูลค่า | อัตราส่วนของธุรกรรมโดยประมาณ |
|---|---|
| มูลค่ากิจการ / รายได้ปี 2026 ค่ากลาง | ~8.7 เท่า |
| มูลค่ากิจการ / กระแสเงินสดอิสระปี 2026 ตามแนวทาง | ~27.9 เท่า |
| มูลค่ากิจการ / กระแสเงินสดอิสระปี 2026 ไม่รวมรายการพิเศษ | ~25.5 เท่า |
| ราคาเสนอซื้อ / กำไรต่อหุ้นที่ปรับปรุงแล้วปี 2026 ค่ากลาง | ~25.2 เท่า |
| ราคาเสนอซื้อ / กำไรต่อหุ้นตามบัญชีพื้นฐาน | ~33.8 เท่า |
| มูลค่ากิจการ / EBITA ที่ปรับปรุงแล้วประมาณการปี 2027 | 21 เท่า |
| มูลค่ากิจการ / EBITA ที่ปรับปรุงแล้วพร้อมผลประโยชน์ร่วมเต็มที่ | 13 เท่า |
เหล่านี้เป็นอัตราส่วนที่สูงมากสำหรับการเติบโตของ ARR ระดับเลขหลักเดียวช่วงสูง Schneider จ่ายเพื่อการขายข้ามผลิตภัณฑ์ การพัฒนา AI อุตสาหกรรม และการควบคุมข้อมูลวงจรชีวิตผลิตภัณฑ์ ไม่น้อยไปกว่าที่จ่ายเพื่อกระแสเงินสดปัจจุบัน
ฝ่ายบริหารคาดว่า:
- ผลประหยัดต้นทุน 250 ล้านยูโรต่อปีภายในปีที่สาม
- ผลประโยชน์ด้านรายได้ราว 800 ล้านยูโร
- กำไรต่อหุ้นที่ปรับปรุงแล้วเพิ่มในระดับเลขหลักเดียวช่วงต่ำก่อนผลของการบันทึกบัญชีราคาซื้อในปีเต็มปีแรก
- กำไรต่อหุ้นเพิ่มในระดับเลขหลักเดียวช่วงกลางถึงสูงเมื่อได้ผลประโยชน์ร่วมเต็มที่
- ผลตอบแทนต่อเงินลงทุนสูงกว่าต้นทุนเงินทุนตั้งแต่ปีที่ห้า
มีข้อสังเกตสามประการที่สำคัญ
ประการแรก ผลประโยชน์ด้านรายได้ 800 ล้านยูโรไม่ใช่กำไร 800 ล้านยูโร Schneider ต้องชนะยอดขายเหล่านั้น แบกค่าใช้จ่ายด้านการขายและการพัฒนาที่เกี่ยวข้อง และใช้อัตรากำไรส่วนเพิ่มที่สมจริง
ประการที่สอง การวัดการเพิ่มของกำไรต่อหุ้นไม่รวมการบันทึกบัญชีราคาซื้อ ธุรกรรมขนาดนี้จะสร้างการตัดจำหน่ายสินทรัพย์ไม่มีตัวตนที่ได้มาจำนวนมาก
ประการที่สาม อัตราส่วน 13 เท่า "หลังผลประโยชน์ร่วม" ไม่ใช่ราคาที่ใครกำลังจ่ายวันนี้ มันคือราคาที่ Schneider จะได้จ่ายหากทุกยูโรของผลประโยชน์ร่วมมีอยู่แล้ว อัตราส่วนที่ทำธุรกรรมจริงคือ 21 เท่า และช่องว่างระหว่างสองตัวเลขคือความเสี่ยงด้านการดำเนินการที่ถูกโอนไปยังผู้ถือหุ้น Schneider ซึ่งตีราคาลดลง 16% ภายในสามวันทำการ
ทำไม Schneider Electric จึงต้องการ PTC
Schneider กำลังประกอบชั้นเทคโนโลยีอุตสาหกรรมแบบครบวงจร ครอบคลุมตั้งแต่อุปกรณ์ทางกายภาพ ซอฟต์แวร์ปฏิบัติการ ข้อมูลวิศวกรรม ไปจนถึงปัญญาประดิษฐ์
| ชั้นของอุตสาหกรรม | สินทรัพย์หรือแพลตฟอร์มของ Schneider | บทบาทหลัก |
|---|---|---|
| ระบบทางกายภาพ | อุปกรณ์จัดการพลังงานและระบบอัตโนมัติของ Schneider | ควบคุมโรงงาน ดาต้าเซ็นเตอร์ อาคาร และระบบพลังงาน |
| ข้อมูลการดำเนินงานและกระบวนการ | AVEVA | จำลองและจัดการสินทรัพย์และกระบวนการอุตสาหกรรม |
| ข้อมูลที่ใส่บริบทแล้วและ AI | Cognite | เชื่อมข้อมูลด้านปฏิบัติการ วิศวกรรม และองค์กรเข้าด้วยกัน |
| วงจรชีวิตผลิตภัณฑ์และวิศวกรรม | PTC | ควบคุมการออกแบบ ข้อกำหนด รายการวัสดุ และข้อมูลบริการ |
| แอปพลิเคชัน AI อุตสาหกรรม | แพลตฟอร์มที่รวมกัน | เปลี่ยนข้อมูลวงจรชีวิตที่เชื่อถือได้ให้เป็นคำแนะนำและการกระทำอัตโนมัติ |
Schneider ปิดการเข้าซื้อ AVEVA ทั้งหมดในเดือนมกราคม 2023 และในเดือนมิถุนายน 2026 ตกลงเข้าซื้อบริษัทข้อมูลและ AI อุตสาหกรรม Cognite ด้วยมูลค่า 3.1 พันล้านดอลลาร์ PTC เติมชั้นการพัฒนาผลิตภัณฑ์ต้นน้ำที่ยังขาดอยู่
AVEVA แสดงว่าโรงงานและกระบวนการทำงานอย่างไร Cognite ใส่บริบทให้ข้อมูลข้ามระบบอุตสาหกรรม ส่วน PTC ให้เจตนาการออกแบบ ข้อกำหนดทางวิศวกรรม โครงสร้างผลิตภัณฑ์ ข้อกำหนดซอฟต์แวร์ และประวัติการบริการของผลิตภัณฑ์ที่ผลิตอย่างซับซ้อน
เป้าหมายของ Schneider คือสายใยดิจิทัลที่ต่อเนื่องตลอด:
- การออกแบบผลิตภัณฑ์
- การจัดการซอฟต์แวร์และข้อกำหนด
- การเตรียมการผลิต
- การเดินเครื่องโรงงาน
- การใช้พลังงาน
- การบำรุงรักษาและบริการหน้างาน
- การปรับปรุงและออกแบบผลิตภัณฑ์ใหม่
นั่นคือสิ่งที่ Schneider หมายถึงเมื่อพูดถึงแพลตฟอร์มที่ทอดยาว "จากการออกแบบและก่อสร้าง ไปจนถึงการเดินเครื่องและบำรุงรักษา"
ทำไมสายใยดิจิทัลจึงสำคัญต่อ AI อุตสาหกรรม
ระบบ AI ทั่วไปสร้างข้อความที่ฟังดูสมเหตุสมผลได้โดยไม่เข้าใจผลทางกายภาพของความผิดพลาด แอปพลิเคชันอุตสาหกรรมต้องการฐานยึดที่แน่นหนากว่ามาก
เอเจนต์ AI ที่ทำงานในโรงงานอาจต้องรู้ว่า:
- ชิ้นส่วนรุ่นแก้ไขใดที่ติดตั้งอยู่
- การเปลี่ยนแปลงการออกแบบได้รับอนุมัติแล้วหรือยัง
- ข้อกำหนดความปลอดภัยใดที่ใช้บังคับ
- ซัพพลายเออร์รายใดผลิตชิ้นส่วนนั้น
- เครื่องจักรกำลังทำงานอย่างไรในขณะนี้
- ช่างบริการมีใบรับรองที่ต้องมีหรือไม่
- การเปลี่ยนวิธีเดินเครื่องกระทบการใช้พลังงานอย่างไร
- คำแนะนำนั้นละเมิดข้อกำหนดด้านกฎระเบียบหรือไม่
ข้อมูลเหล่านี้กระจายอยู่ในระบบ CAD, PLM, ALM, บริการ, ระบบอัตโนมัติ และการจัดการพลังงาน
มูลค่าทางเศรษฐกิจของ PTC จึงไม่ได้อยู่ที่การเติม AI เชิงสร้างสรรค์เข้าไปในซอฟต์แวร์ แต่อยู่ที่การที่ PTC ควบคุมฐานข้อมูลผลิตภัณฑ์ที่เชื่อถือได้ซึ่งใช้ยึดโยงแอปพลิเคชันเหล่านั้น PTC ฝังความสามารถเชิงสร้างสรรค์และแบบเอเจนต์ไว้ใน Creo, Windchill, Codebeamer และ ServiceMax แล้ว ทั้งการค้นหาข้อมูลผลิตภัณฑ์ด้วยภาษาธรรมชาติ การตรวจจับชิ้นส่วนซ้ำซ้อน การประมวลผลข้อกำหนดอัตโนมัติ และบริการหน้างานที่มี AI ช่วย หน้ากลยุทธ์ AI ของบริษัทเอง ก็อธิบายไว้แบบเดียวกัน
ในตลาดอุตสาหกรรม สินทรัพย์ที่หายากอาจไม่ใช่โมเดลภาษา แต่อาจเป็นบริบททางวิศวกรรมที่มีการกำกับดูแล ซึ่งกันไม่ให้โมเดลทำผิดพลาดแบบแพงหรืออันตราย
AI อุตสาหกรรมกำลังเข้าสู่ยุคควบรวมขนาดมหึมาหรือไม่
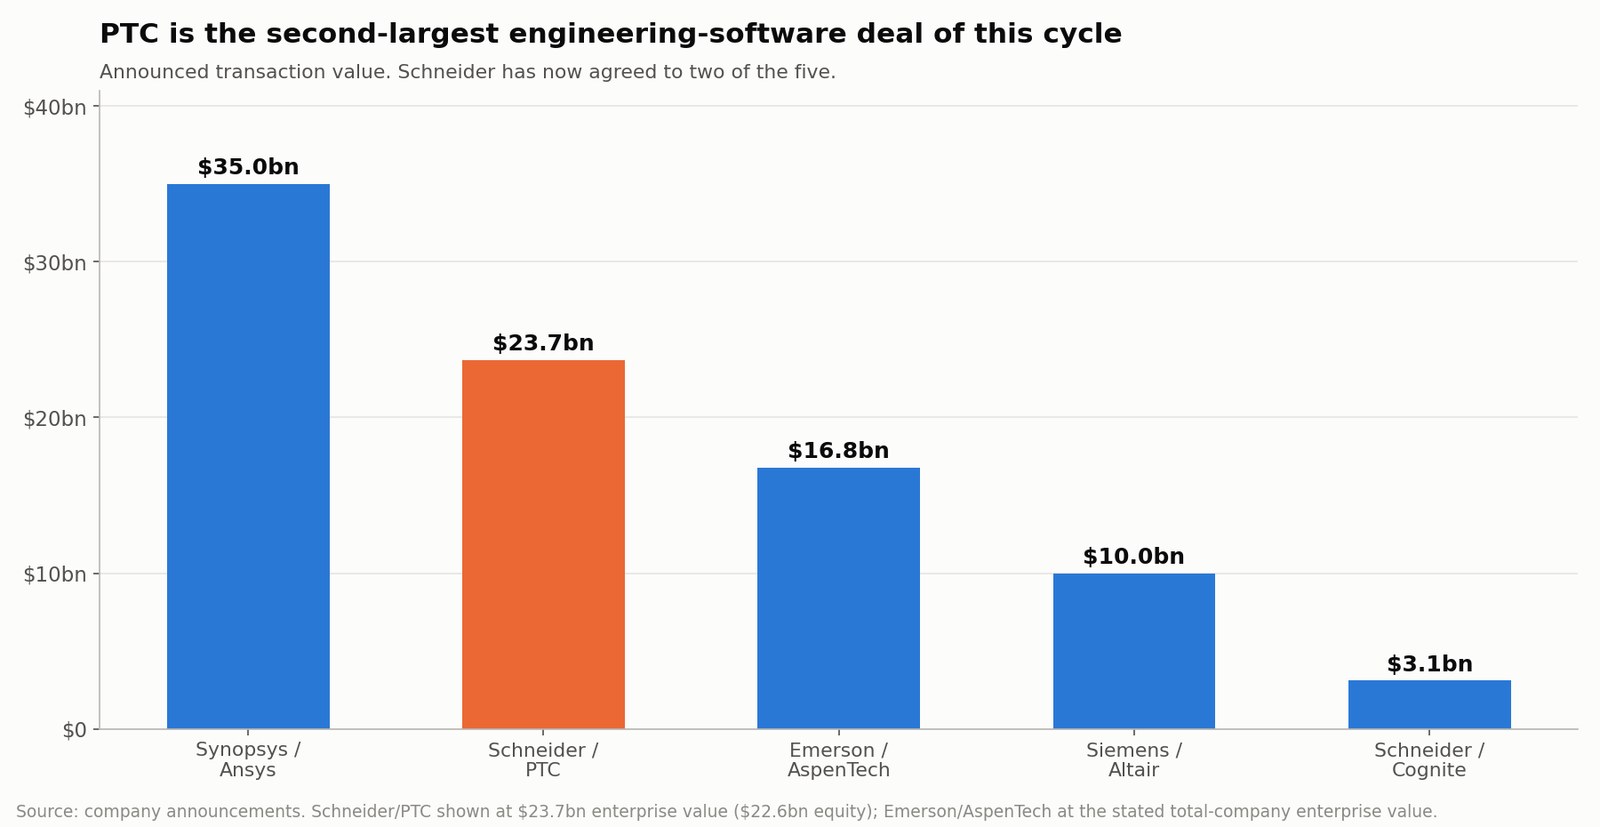
Schneider กับ PTC ไม่ใช่กรณีโดดเดี่ยว นี่คือดีลซอฟต์แวร์วิศวกรรมใหญ่อันดับสองของรอบนี้
| ผู้ซื้อ | เป้าหมาย | มูลค่าที่ประกาศ | จุดโฟกัสเชิงกลยุทธ์ |
|---|---|---|---|
| Synopsys | Ansys | ~35.0 พันล้านดอลลาร์ | การออกแบบตั้งแต่ชิปถึงระบบและการจำลองทางวิศวกรรม |
| Schneider Electric | PTC | 23.7 พันล้านมูลค่ากิจการ / 22.6 พันล้านส่วนทุน | วงจรชีวิตผลิตภัณฑ์ สายใยดิจิทัล และ AI อุตสาหกรรม |
| Emerson | AspenTech | 16.8 พันล้านดอลลาร์ มูลค่ากิจการทั้งบริษัท | ระบบอัตโนมัติกระบวนการและซอฟต์แวร์อุตสาหกรรม |
| Siemens | Altair Engineering | ~10.0 พันล้านดอลลาร์ มูลค่ากิจการ | การจำลอง HPC วิทยาการข้อมูล และ AI |
| Schneider Electric | Cognite | 3.1 พันล้านดอลลาร์ | การใส่บริบทให้ข้อมูลอุตสาหกรรมและ AI |
Schneider ตกลงไปแล้วสองในห้าดีล Siemens ปิดการเข้าซื้อ Altair ในเดือนมีนาคม 2025 Synopsys ปิดการเข้าซื้อ Ansys ในเดือนกรกฎาคม 2025 Emerson เข้าถือครอง AspenTech ทั้งหมดในเดือนมีนาคม 2025
ยุคการรวมกิจการกำลังดำเนินอยู่อย่างชัดเจน แต่การเรียกมันว่าคลื่นการเข้าซื้อ AI คือการลดทอนสิ่งที่ผู้ซื้อกำลังซื้อมากเกินไป เป้าหมายที่น่าสนใจมักมีร่วมกันคือ:
- กระบวนการทางวิศวกรรมที่สำคัญยิ่งต่อการดำเนินงาน
- แบบจำลองข้อมูลอุตสาหกรรมที่เป็นกรรมสิทธิ์
- รายได้ประจำสูง
- อัตราการรักษาลูกค้าสูง
- การฝังตัวลึกในกระบวนการพัฒนาผลิตภัณฑ์
- ต้นทุนการเปลี่ยนผู้ให้บริการสูง
- ความเชี่ยวชาญทางเทคนิคเฉพาะทาง
- โอกาสขายข้ามผลิตภัณฑ์ผ่านแพลตฟอร์มอุตสาหกรรมที่ใหญ่กว่า
AI คือตัวเร่ง แต่รายได้ประจำ ความสัมพันธ์กับลูกค้า และข้อมูลที่มีโครงสร้าง คือสิ่งที่ให้ความชอบธรรมกับราคาส่วนใหญ่
บริษัทใดอาจได้รับผลจากการรวมกิจการซอฟต์แวร์อุตสาหกรรม
Autodesk
Autodesk ขึ้น 10.87% ในสามวันทำการหลังประกาศ เทียบกับ 1.3% ของกลุ่มซอฟต์แวร์ นั่นคือการเคลื่อนไหวจากการเก็งว่าจะถูกซื้อ ไม่ใช่การตีราคากลุ่มใหม่
Autodesk มีตำแหน่งแข็งแกร่งในสถาปัตยกรรม วิศวกรรม ก่อสร้าง การผลิต และสื่อ ส่วนผสมลูกค้าและโปรไฟล์ด้านกฎระเบียบต่างจาก PTC และการเข้าซื้อจะต้องใช้ผู้ซื้อที่มีทุนหนามากเป็นพิเศษ
Dassault Systèmes
Dassault Systèmes แข่งกับ PTC ผ่าน CATIA, SOLIDWORKS, ENOVIA และแพลตฟอร์ม 3DEXPERIENCE การผสมผสานซอฟต์แวร์ออกแบบ จำลอง และวงจรชีวิตทำให้บริษัทมีข้อมูลอุตสาหกรรมที่มีค่าและความสำคัญเชิงกลยุทธ์จริง ขนาดและโครงสร้างผู้ถือหุ้นทำให้การเข้าซื้อทั้งหมดซับซ้อน แต่อัตราส่วนของ PTC จะมีผลต่อการที่นักลงทุนตีมูลค่าพอร์ตนั้น
Siemens
Siemens มีพอร์ตซอฟต์แวร์อุตสาหกรรมที่กว้างที่สุดแห่งหนึ่งอยู่แล้ว ทั้ง NX, Teamcenter, Siemens EDA และ Altair การเคลื่อนไหวของ Schneider เพิ่มแรงกดดันให้เชื่อมซอฟต์แวร์วิศวกรรมเข้ากับระบบอัตโนมัติและข้อมูลการดำเนินงาน
Emerson, Rockwell Automation และ Honeywell
บริษัทเหล่านี้กำลังสร้างกลยุทธ์ระบบอัตโนมัติที่นิยามด้วยซอฟต์แวร์ มีแนวโน้มมากกว่าที่จะไล่ซื้อกิจการขนาดเล็กด้านข้อมูลอุตสาหกรรม การจำลอง ความมั่นคงไซเบอร์ ฝาแฝดดิจิทัล และการเดินเครื่องอัตโนมัติ มากกว่าจะลองทำดีลเกิน 20 พันล้านดอลลาร์อีกครั้ง
บริษัท AI อุตสาหกรรมที่ยังไม่จดทะเบียน
การขาย Cognite ที่ 3.1 พันล้านดอลลาร์แสดงว่าแพลตฟอร์มข้อมูลอุตสาหกรรมของเอกชนสามารถได้มูลค่าเชิงกลยุทธ์ ผู้ซื้อจะมองหาเทคโนโลยีที่ป้องกันได้ในการใส่บริบทให้ข้อมูล หุ่นยนต์ สายใยดิจิทัล และ AI ที่อิงฟิสิกส์
กระนั้นก็ควรเลี่ยงการซื้อหุ้นซอฟต์แวร์อุตสาหกรรมทุกตัวตามการเก็งว่าจะถูกซื้อ ผู้สมัครที่แข็งแกร่งที่สุดรวมคุณภาพทางการเงินเข้ากับสินทรัพย์ที่เติมช่องว่างเฉพาะในพอร์ตของผู้ซื้อที่น่าเชื่อถือ วินัยเดียวกันใช้ได้กับการรวมกิจการเซมิคอนดักเตอร์ ที่ข้อเสนอ 7 พันล้านดอลลาร์ของ ON Semiconductor สำหรับ Synaptics เป็นการเดิมพันกับ AI กายภาพ ไม่ใช่กับเรื่องเล่าเรื่อง AI
แพลตฟอร์มวิจัยแบบหลายเอเจนต์อย่าง SimianX AI ช่วยเปรียบเทียบปัจจัยพื้นฐาน ข่าวปัจจุบัน และเอกสารที่ยื่นต่อ SEC แทนการซื้อขายตามข่าวลือ:
- SimianX AI — การวิจัยหลายโมเดลและวิเคราะห์ตลาดแบบสด
- กระดานจัดอันดับคริปโต SimianX — ผลงานของโมเดลที่แข่งกัน ติดตามแบบสด
- บทความ SimianX — งานวิจัยระดับเอกสารที่ยื่น ทั้งหุ้นและสินทรัพย์ดิจิทัล
ความเสี่ยงใหญ่ที่สุดของ Schneider Electric คืออะไร
ผู้ถือหุ้น PTC เผชิญความเสี่ยงเรื่องการปิดดีล ผู้ถือหุ้น Schneider เผชิญชุดความเสี่ยงระยะยาวที่กว้างกว่ามาก และได้ตีราคาส่วนหนึ่งไปแล้วด้วยการร่วง 16%
ความเสี่ยงด้านแหล่งเงิน
Schneider คาดจะออกทุน 5 ถึง 6 พันล้านยูโรและหนี้ 16 ถึง 17 พันล้านยูโร โดยมีวงเงินผูกพัน 25 พันล้านดอลลาร์คอยพยุงระหว่างทาง การออกทุนทำให้ผู้ถือหุ้นเดิมถูกลดสัดส่วน การก่อหนี้เพิ่มดอกเบี้ยจ่ายและลดความยืดหยุ่น หากดอกเบี้ยตลาดสูงขึ้นก่อนจัดแหล่งเงินถาวรได้สำเร็จ ต้นทุนของดีลจะยิ่งเพิ่ม
ความซับซ้อนของการผนวกรวม
Schneider ต้องผนวก PTC พร้อมกับพัฒนา AVEVA ต่อและปิดดีล Cognite ให้สำเร็จ เมื่อรวมกันอาจกลายเป็นแพลตฟอร์มที่ทรงพลัง แต่ก็อาจก่อให้เกิด:
- ผลิตภัณฑ์ที่ซ้อนทับกัน
- แรงจูงใจด้านการขายที่สับสน
- ความซับซ้อนขององค์กร
- การพัฒนาผลิตภัณฑ์ที่ช้าลง
- การลาออกของพนักงาน
- ความกังวลของลูกค้าเรื่องความมั่นคงของแผนผลิตภัณฑ์
- ความยากในการรักษาวัฒนธรรมบริษัทซอฟต์แวร์ไว้ในกลุ่มอุตสาหกรรม
ความเสี่ยงของผลประโยชน์ร่วมด้านรายได้
เป้าหมาย 800 ล้านยูโรขึ้นกับการขายข้ามผลิตภัณฑ์ การขยายพื้นที่ และการพัฒนาผลิตภัณฑ์ร่วมกัน ผลประโยชน์ร่วมด้านรายได้เกิดจริงได้ยากกว่าการประหยัดต้นทุน เพราะลูกค้าต้องสมัครใจซื้อผลิตภัณฑ์ที่รวมกัน ลูกค้าอุตสาหกรรมรายใหญ่มักต้านการกระจุกตัวของซัพพลายเออร์และชอบระบบที่ดีที่สุดในแต่ละด้าน
ความเสี่ยงด้านการทำงานร่วมกัน
Schneider อธิบายแพลตฟอร์มว่าเปิดและทำงานร่วมกับระบบอื่นได้ซ้ำแล้วซ้ำอีก บริษัทต้องพิสูจน์ว่าลูกค้ายังใช้ผลิตภัณฑ์ PTC กับระบบอัตโนมัติที่ไม่ใช่ของ Schneider ได้ หาก PTC ดูเหมือนกลายเป็นส่วนต่อขยายที่ถูกผูกไว้กับฮาร์ดแวร์ Schneider คู่แข่งจะเข้าโจมตีฐานลูกค้าเดิม
ความเสี่ยงด้านผลตอบแทนต่อเงินทุน
ผลตอบแทนต่อเงินทุนคาดว่าจะยังไม่สูงกว่าต้นทุนเงินทุนจนถึงปีที่ห้า และนั่นรวมผลประโยชน์ร่วมเต็มที่แล้ว เหลือพื้นที่น้อยมากสำหรับความล่าช้าในการผนวกรวม การเติบโตของซอฟต์แวร์ที่ช้าลง ต้นทุนแหล่งเงินที่สูงขึ้น การสูญเสียลูกค้า การนำ AI ไปใช้ที่ช้ากว่าคาด หรือการขายข้ามผลิตภัณฑ์ที่อ่อนแอกว่าคาด
ผู้ถือหุ้น PTC ปัจจุบันควรทำอย่างไร
ไม่มีคำตอบเดียวที่ถูกต้อง ขึ้นกับภาษี เป้าหมาย ความทนต่อความเสี่ยง และทางเลือกอื่น กรอบที่มีวินัยมีหกขั้นตอน
1. คำนวณส่วนต่างปัจจุบัน
ส่วนต่างการควบรวม = (205 ดอลลาร์ − ราคา PTC ปัจจุบัน) ÷ ราคา PTC ปัจจุบัน
ที่ 193.60 ดอลลาร์ ส่วนต่างขั้นต้นคือ 5.89% ตัวเลขนี้เปลี่ยนทุกวัน ราคาสูงขึ้นลดผลตอบแทนที่คาดหวัง ราคาต่ำลงเพิ่มผลตอบแทนแต่อาจเป็นสัญญาณว่าความเสี่ยงไม่ปิดดีลกำลังสูงขึ้น
2. แปลงส่วนต่างเป็นความน่าจะเป็นโดยนัย
ความน่าจะเป็นโดยนัย = ดาวน์ไซด์ ÷ (อัปไซด์ + ดาวน์ไซด์)
ที่ราคาปัจจุบันคือ 49.57 ÷ 60.97 = 81.3% คำนวณใหม่ทุกครั้งที่ราคาขยับ หากประมาณการโอกาสปิดดีลของคุณเองต่ำกว่าของตลาด การถือต่อก็ไม่คุ้ม ไม่ว่าตัวเลขเปอร์เซ็นต์จะดูน่าสนใจเพียงใด
3. ประเมินวันปิดดีลที่สมจริง
ฝ่ายบริหารให้แนวทางไว้ที่ไตรมาสที่สามของปี 2027 ซึ่งเลยวันสิ้นสุดเริ่มต้นไปแล้วสองรอบการขยายอัตโนมัติ อย่าสร้างแบบจำลองบนวันที่เร็วที่สุดเท่าที่เป็นไปได้ ให้คำนวณผลตอบแทนต่อปีสำหรับทุกวันที่เป็นไปได้ รวมถึง 4 มกราคม 2028
4. สร้างช่วงมูลค่ากรณีดีลล่ม
ระดับ 144.03 ดอลลาร์ที่ยังไม่ถูกกระทบเป็นจุดอ้างอิง ไม่ใช่ข้อสรุป ช่วงที่หนักแน่นกว่าควรพิจารณา ARR ที่อัปเดต กระแสเงินสดอิสระแบบยืนด้วยตัวเองราว 930 ล้านดอลลาร์หลังปรับให้เป็นปกติ อัตราส่วนของหุ้นซอฟต์แวร์ที่เทียบเคียงได้ ภาวะตลาดโดยรวม ผู้ซื้อทางเลือกที่เป็นไปได้ และความปั่นป่วนที่ดีลล้มทิ้งไว้
5. ตีราคาการไม่มีค่าปรับฝั่งผู้ซื้อ
หากหน่วยงานกำกับขวางธุรกรรม จะไม่มีเงินไหลไปถึงผู้ถือหุ้น PTC เลย ให้เทียบส่วนต่างที่เสนอให้คุณกับส่วนต่างในดีลที่มีค่าปรับฝั่งผู้ซื้อ ส่วนต่าง 5.9% ที่มีการคุ้มครองกับส่วนต่าง 5.9% ที่ไม่มี ไม่ใช่การลงทุนเดียวกัน
6. กำหนดขนาดสถานะโดยคิดจากกรณีดีลล่ม
กำหนดขนาดจากการขาดทุนในกรณีเลวร้าย ไม่ใช่จากกำไรที่คาดหวัง ผู้ที่หวังกำไร 11.40 ดอลลาร์ต่อหุ้นต้องรับการร่วงราว 49.57 ดอลลาร์ต่อหุ้นได้หากดีลล่ม
บริษัทอื่นอาจเสนอราคาสูงกว่าสำหรับ PTC ได้หรือไม่
ข้อเสนอที่สูงกว่าเป็นไปได้ตามกฎหมาย สัญญาอนุญาตให้คณะกรรมการ PTC พิจารณาข้อเสนอบางประเภทที่ไม่ได้ร้องขอ เมื่อหน้าที่ความไว้วางใจกำหนด
แต่มีหลายปัจจัยที่ทำให้การเสนอแข่งทำได้ยาก:
- Schneider จ่ายส่วนเพิ่ม 42.3% อยู่แล้ว
- ธุรกรรมบ่งชี้ 21 เท่าของ EBITA ที่ปรับปรุงแล้วปี 2027 และราว 34 เท่าของกำไรตามบัญชีพื้นฐาน
- Schneider มีความสอดคล้องเชิงกลยุทธ์ที่แท้จริงผ่าน AVEVA และ Cognite
- ผู้ซื้อคู่แข่งจะต้องใช้แพ็กเกจแหล่งเงินมหาศาล
- PTC อาจต้องจ่ายค่าปรับยกเลิก 700 ล้านดอลลาร์ให้ Schneider
- ผู้ซื้อเชิงกลยุทธ์รายอื่นจะเจอข้อกังวลด้านการแข่งขันเท่ากันหรือมากกว่า
มีหนึ่งปัจจัยที่ตัดไปอีกทาง ราคา 205 ดอลลาร์ต่ำกว่าจุดสูงสุดราคาปิด 52 สัปดาห์ของ PTC เอง ซึ่งทำให้ข้อต่อสู้เรื่อง "มูลค่าเต็มและเป็นธรรม" อ่อนลงในข้อพิพาทของผู้ถือหุ้น และลดเพดานที่ผู้เสนอราคาคู่แข่งต้องข้ามเพื่อให้ดูน่าเชื่อถือ
โดยรวมแล้ว ข้อเสนอที่สูงกว่าควรถูกมองเป็นอัปไซด์เสริมที่มีหรือไม่มีก็ได้ ไม่ใช่กรณีฐาน
การวิเคราะห์สถานการณ์สำหรับหุ้น PTC
| สถานการณ์ | ผลลัพธ์ที่เป็นไปได้ | นัยต่อผู้ถือหุ้น PTC |
|---|---|---|
| ดีลปิดเร็วกว่ากำหนด | ได้เงินสด 205 ดอลลาร์ในครึ่งแรกของปี 2027 | ~12% ต่อปีจาก 193.60 ดอลลาร์ |
| ดีลปิดตามแนวทาง | ได้เงินสด 205 ดอลลาร์ภายในไตรมาส 3 ปี 2027 | ~6% ต่อปีจาก 193.60 ดอลลาร์ |
| การพิจารณาของหน่วยงานกำกับทำให้ล่าช้า | ได้ 205 ดอลลาร์ปลายปี 2027 หรือมกราคม 2028 | ~4.7% ต่อปีและเงินทุนถูกตรึงนานขึ้น |
| มีข้อเสนอที่สูงกว่าปรากฏ | ข้อเสนอเหนือ 205 ดอลลาร์ | อัปไซด์เพิ่ม แต่ความน่าจะเป็นดูจำกัด |
| ธุรกรรมล้มเหลว | PTC กลับมาซื้อขายแบบยืนด้วยตัวเอง ไม่มีค่าปรับฝั่งผู้ซื้อ | ราว −25.6% ลงไปหาราคาที่ยังไม่ถูกกระทบ |
| มีการเจรจาเงื่อนไขใหม่ | ราคาเงินสดหรือกำหนดเวลาเปลี่ยน | ขึ้นกับภาวะตลาดและเหตุผล |
ประเด็นสำคัญคือ ผลการดำเนินงานของ PTC อาจยังแข็งแกร่งขณะที่ราคาหุ้นร่วง หากความน่าจะเป็นที่ตลาดรับรู้ว่าดีลจะปิดลดลง เมื่อสัญญาควบรวมแบบเงินสดฉบับสมบูรณ์ถูกลงนามแล้ว ความน่าจะเป็นและกำหนดเวลาจะมีน้ำหนักเหนือการประเมินมูลค่าแบบดั้งเดิม
ดีลนี้เป็นบวกต่อหุ้น AI อุตสาหกรรมหรือไม่
เป็นบวกต่อคุณค่าเชิงกลยุทธ์ที่ตลาดรับรู้ของซอฟต์แวร์อุตสาหกรรม แต่ผลกระทบต่างกันไปในแต่ละบริษัท มันสนับสนุนมูลค่าที่สูงขึ้นสำหรับธุรกิจที่มี:
- ข้อมูลวงจรชีวิตผลิตภัณฑ์
- การจำลองทางวิศวกรรม
- เทคโนโลยีฝาแฝดดิจิทัล
- กราฟความรู้เชิงอุตสาหกรรม
- CAD บนคลาวด์
- การจัดการวงจรชีวิตแอปพลิเคชัน
- ความมั่นคงไซเบอร์ภาคอุตสาหกรรม
- บริการหน้างานที่มี AI ช่วย
- ซอฟต์แวร์หุ่นยนต์และการผลิตอัตโนมัติ
กระนั้นก็ควรแยกแพลตฟอร์ม AI อุตสาหกรรมที่มีคุณค่าจริง ออกจากบริษัทที่แค่เติมคำว่า "AI" ลงในเอกสารนำเสนอนักลงทุน สินทรัพย์ที่แข็งแกร่งที่สุดแก้ปัญหายากสามข้อ:
- บริบทของข้อมูล: เข้าใจความสัมพันธ์ระหว่างผลิตภัณฑ์ ชิ้นส่วน กระบวนการ และสินทรัพย์ทางกายภาพ
- การฝังในกระบวนการทำงาน: ซอฟต์แวร์อยู่ในงานประจำวันของวิศวกรและผู้ปฏิบัติงาน
- การกำกับดูแล: ผลลัพธ์สามารถตามรอย อนุมัติ และตรวจสอบได้
นี่คือเหตุผลที่ PTC ได้ส่วนเพิ่มสูง ทั้งที่การเติบโตของ ARR ใกล้ 9% มากกว่าอัตราที่มักพบในซอฟต์แวร์ AI ระยะเริ่มต้น
บทสรุป: AI อุตสาหกรรมกำลังเข้าสู่ยุคควบรวมขนาดมหึมาหรือไม่
ใช่ แต่เป็นยุคที่เลือกสรร โดยมีศูนย์กลางอยู่ที่ข้อมูลอุตสาหกรรมที่เชื่อถือได้และกระบวนการทำงานแบบครบวงจร ไม่ใช่การตลาดเรื่อง AI เชิงสร้างสรรค์
Schneider Electric จ่าย 22.6 พันล้านดอลลาร์สำหรับ PTC เพราะ PTC ควบคุมข้อมูลผลิตภัณฑ์และวิศวกรรมที่สำคัญยิ่งตลอดกระบวนการ CAD, PLM, ALM และบริการ เมื่อรวมกับอุปกรณ์ระบบอัตโนมัติของ Schneider ซอฟต์แวร์ปฏิบัติการของ AVEVA และแพลตฟอร์มข้อมูลที่ใส่บริบทแล้วของ Cognite ก็อาจทำให้สายใยดิจิทัลภาคอุตสาหกรรมที่แท้จริงสมบูรณ์ได้
แต่สำหรับผู้ถือหุ้น PTC คุณค่าเชิงกลยุทธ์ส่วนใหญ่อยู่ในราคาไปแล้ว ที่ 193.60 ดอลลาร์:
- อัปไซด์ถึงข้อเสนอ 205 ดอลลาร์คือ 5.89%
- ดาวน์ไซด์ถึงราคาที่ยังไม่ถูกกระทบคือ 25.60%
- ความน่าจะเป็นโดยนัยในการปิดดีลคือ 81.3%
- วันปิดดีลตามแนวทางอยู่ห่างออกไปเกือบหนึ่งปี โดยมีขอบเขตตามสัญญาที่สิบห้าเดือน
- ไม่มีค่าปรับยกเลิกฝั่งผู้ซื้อ หากหน่วยงานกำกับเข้าแทรกแซง
- ราคาเสนอซื้อต่ำกว่าจุดสูงสุดราคาปิด 52 สัปดาห์ของ PTC เอง 0.4%
- ข้อเสนอแข่งที่สูงกว่าเป็นไปได้แต่ไม่ควรสันนิษฐานไว้ล่วงหน้า
การเข้าซื้อนี้เป็นหลักฐานหนักแน่นของแนวคิดการรวมกิจการใน AI อุตสาหกรรม แต่ไม่ได้ทำให้ PTC น่าซื้อโดยอัตโนมัติที่ทุกราคา
ควรติดตามหนังสือเชิญประชุมเรื่องควบรวม วันลงมติของผู้ถือหุ้น ความคืบหน้าของ HSR การพิจารณาของ CFIUS การระดมทุนด้วยหุ้นของ Schneider และส่วนต่างเงินสด SimianX AI รวมความเคลื่อนไหวของราคาแบบสด เอกสารที่ยื่นต่อ SEC การวิเคราะห์ข่าว และมุมมองขาขึ้นกับขาลงที่ขัดแย้งกันไว้ด้วยกันเพื่อการนี้โดยเฉพาะ
ข้อสรุปในภาพใหญ่คือ AI อุตสาหกรรมกำลังเปลี่ยนจากฟีเจอร์ซอฟต์แวร์ที่กระจัดกระจาย ไปสู่การแย่งชิงการควบคุมวงจรชีวิตของผลิตภัณฑ์และสินทรัพย์ทั้งหมด บริษัทที่ถือครองข้อมูลวิศวกรรมที่เชื่อถือได้อาจกลายเป็นสินทรัพย์ที่มีค่าที่สุดและถูกแย่งชิงมากที่สุดในเทคโนโลยีอุตสาหกรรม
คำถามที่พบบ่อยเกี่ยวกับดีล Schneider Electric กับ PTC
หุ้น PTC จะเป็นอย่างไรหลังการควบรวมกับ Schneider Electric
หากธุรกรรมปิดตามเงื่อนไขปัจจุบัน หุ้น PTC ที่มีสิทธิทุกหุ้นจะแปลงเป็นสิทธิรับ เงินสด 205 ดอลลาร์ โดยไม่มีดอกเบี้ยและขึ้นกับการหักภาษี ณ ที่จ่ายที่ใช้บังคับ PTC จะกลายเป็นบริษัทย่อยที่ Schneider ถือทั้งหมดและจะหยุดซื้อขายบน Nasdaq
ทำไมหุ้น PTC จึงต่ำกว่าราคาเข้าซื้อ 205 ดอลลาร์
ช่องว่างนี้สะท้อนระยะเวลาจนถึงการปิดดีล และความเสี่ยงที่เงื่อนไขด้านกฎระเบียบ ผู้ถือหุ้น หรืออื่น ๆ จะขัดขวางไม่ให้ดีลสำเร็จ ที่ราคาปิด 193.60 ดอลลาร์วันที่ 7 ตุลาคม ส่วนต่างขั้นต้นคือ 5.89% ซึ่งบ่งชี้ว่าตลาดตั้งราคาความน่าจะเป็นของการปิดดีลไว้ราว 81.3%
205 ดอลลาร์เป็นราคาที่ดีสำหรับผู้ถือหุ้น PTC หรือไม่
เป็นส่วนเพิ่ม 42.3% จากราคาปิดที่ยังไม่ถูกกระทบของวันที่ 2 ตุลาคม และต่ำกว่าจุดสูงสุดราคาปิด 52 สัปดาห์ของ PTC ที่ 205.87 ดอลลาร์อยู่ 0.4% ซึ่งทำไว้เมื่อวันที่ 20 ตุลาคม 2025 ทั้งสองข้อความเป็นจริง ข้อไหนสำคัญกว่าขึ้นกับว่าผู้ถือหุ้นซื้อเมื่อใด
Schneider Electric จะปิดการเข้าซื้อ PTC เมื่อใด
บริษัททั้งสองคาดว่าจะปิดดีลภายในไตรมาสที่สามของปี 2027 สัญญากำหนดวันสิ้นสุดเริ่มต้นไว้วันที่ 4 เมษายน 2027 พร้อมการขยายอัตโนมัติสามครั้งครั้งละสามเดือนสำหรับเงื่อนไขด้านกฎระเบียบที่ระบุไว้ ทำให้ขอบเขตตามสัญญาขยายถึง 4 มกราคม 2028
ผู้ถือหุ้น PTC จะเป็นอย่างไรหากหน่วยงานกำกับขวางดีล
ผู้ถือหุ้น PTC จะไม่ได้รับอะไรเลย สัญญามีค่าปรับยกเลิก 700 ล้านดอลลาร์ที่ PTC ต้องจ่ายในกรณีที่ระบุไว้ และไม่มีค่าปรับยกเลิกฝั่งผู้ซื้อที่ Schneider ต้องจ่าย ความเสี่ยงด้านกฎระเบียบตกอยู่กับฝั่งผู้ขายโดยไม่มีการชดเชย
ควรซื้อหุ้น PTC ก่อนการเข้าซื้อจะเสร็จสิ้นหรือไม่
ตอนนี้ PTC เป็นสถานะเพื่อทำกำไรจากส่วนต่างการควบรวมเป็นหลัก ผลตอบแทนถูกจำกัดใกล้ 205 ดอลลาร์เว้นแต่จะมีข้อเสนอที่สูงกว่า ขณะที่ดาวน์ไซด์ใหญ่กว่าอัปไซด์ราวสี่เท่าหากดีลล้ม ควรเทียบส่วนต่างต่อปีกับความเสี่ยงในการปิดดีล ภาษี และทางเลือกอื่นก่อนตัดสินใจถือ
การเข้าซื้อ PTC หมายความว่าจะมีการเข้าซื้อ AI อุตสาหกรรมตามมาอีกหรือไม่
มันเพิ่มความน่าจะเป็นของการรวมกิจการเพิ่มเติม โดยเฉพาะในกลุ่มบริษัทที่ควบคุมข้อมูลวิศวกรรม ฝาแฝดดิจิทัล การจำลอง และกระบวนการทำงานภาคอุตสาหกรรม ดีลในอนาคตมีแนวโน้มจะมุ่งไปที่แพลตฟอร์มที่มีความแตกต่างชัดเจน มากกว่าบริษัทที่พึ่งพาเรื่องเล่าทางการตลาดเรื่อง AI
อ่านเพิ่มเติม
- ดีล Copart ซื้อ ACV 2026: ACVA พุ่ง 44% เหลือส่วนต่างเพียง 0.9%
- Generac กับ Amazon: 2.4 พันล้านหลังพาดหัว 8 พันล้านดอลลาร์
- หุ้น ON Semiconductor 2026: เดิมพัน AI กายภาพ Synaptics
- ดีล Nvidia กับ Hugging Face ปี 2026: แพง 86 เท่าของรายได้
- หุ้น AKAM: ดีล Anthropic 11.6 พันล้าน ต้องลงทุน 4.8 พันล้านก่อน
- ดีลแอมะซอนกับควอลคอมม์ 54 ล้านหุ้นที่เดิมพันเอาไว้ทั้งหมด
- Caterpillar 2026: ดีลพลังงานดาต้าเซ็นเตอร์ AI กับหุ้น CAT
แหล่งข้อมูลวิจัยปฐมภูมิ
- ประกาศธุรกรรมของ Schneider Electric และ PTC
- แบบฟอร์ม 8-K ของ PTC ประกาศสัญญาควบรวม
- สัญญาควบรวมฉบับเต็มระหว่าง Schneider Electric กับ PTC
- ผลประกอบการไตรมาสบัญชีที่สามปี 2026 ของ PTC
- แบบฟอร์ม 10-Q ไตรมาสบัญชีที่สามปี 2026 ของ PTC
- การปิดการขายธุรกิจ ThingWorx และ Kepware ของ PTC
- กลยุทธ์ปัญญาประดิษฐ์ภาคอุตสาหกรรมของ PTC
- การจดทะเบียนและข้อมูลตลาดของ PTC บน Nasdaq
- นักลงทุนสัมพันธ์และผลประกอบการของ Schneider Electric
- แผนเข้าซื้อ Cognite ของ Schneider Electric
- ซอฟต์แวร์อุตสาหกรรม AVEVA
- การปิดดีลเข้าซื้อ Altair ของ Siemens
- การปิดดีลเข้าซื้อ Ansys ของ Synopsys
- ห้องข่าวของ Emerson
- Autodesk · Dassault Systèmes · Siemens
- โครงการแจ้งก่อนควบรวมกิจการ Hart-Scott-Rodino ของ FTC
- คณะกรรมการการลงทุนต่างชาติในสหรัฐอเมริกา
- ข้อมูลราคาหุ้น PTC ย้อนหลัง


