ตีราคาภัยคุกคามจาก Starlink: เงิน 8 พันล้านดอลลาร์ซื้อคลื่น 800 MHz ได้อะไรจริง ๆ
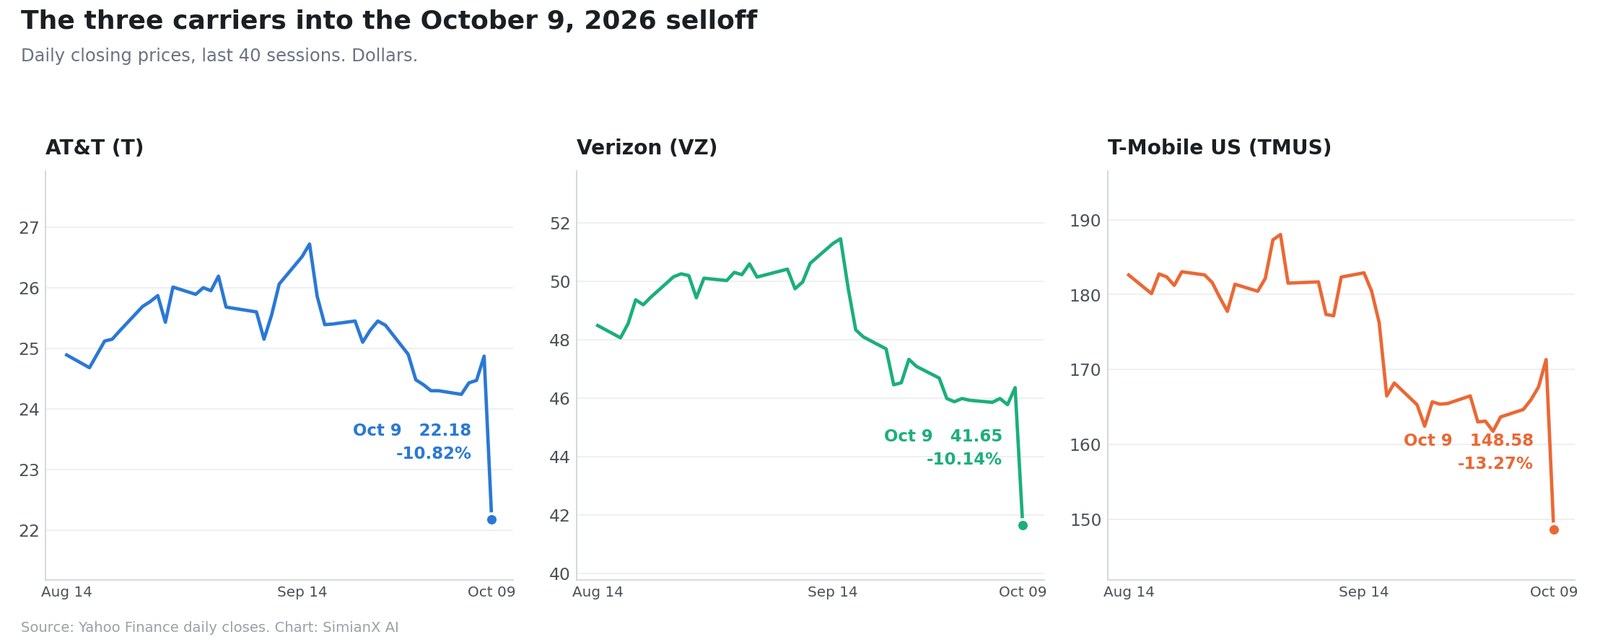
ค่ำวันที่ 8 ตุลาคม 2026 หลังระฆังปิดตลาด Grain Management ประกาศข้อตกลงขั้นสุดท้ายที่จะขาย คลื่นความถี่ 800 MHz ทั่วประเทศทั้งหมด 100% ให้ SpaceX ในการซื้อขายวันถัดมา AT&T, Verizon และ T-Mobile US สูญมูลค่าตลาดรวมกันราว 62 พันล้านดอลลาร์
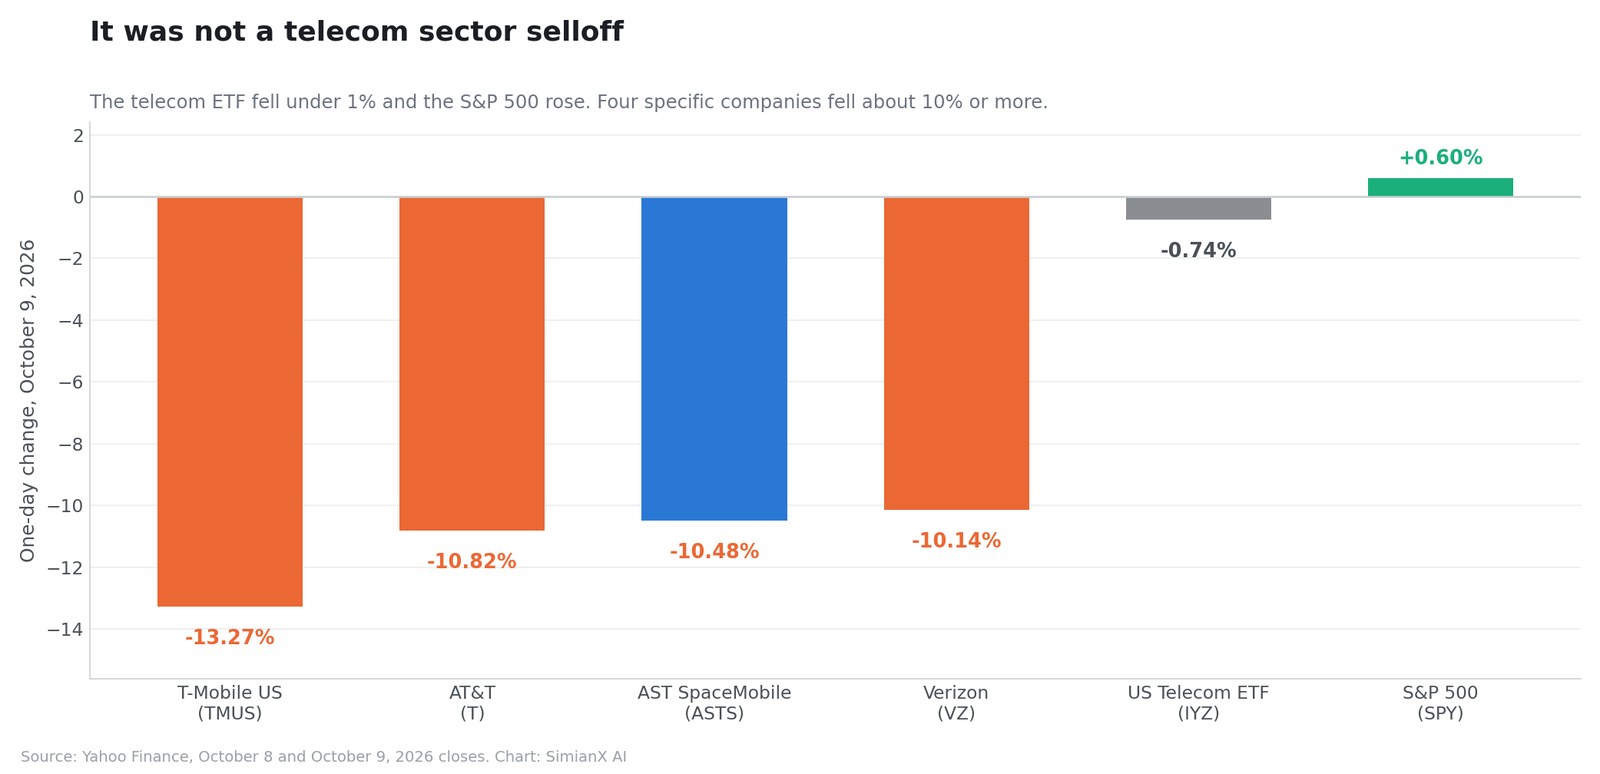
แทบทุกรายงานเกี่ยวกับวันนั้นบรรยายว่าอุตสาหกรรมโทรคมนาคมกำลังถอยร่น แต่อุตสาหกรรมไม่ได้ถอยร่น วันที่ 9 ตุลาคม กองทุน iShares U.S. Telecommunications ลดลง 0.74% และ ดัชนี S&P 500 เพิ่มขึ้น 0.60% สิ่งที่ร่วงคือรายชื่อบริษัทเฉพาะสี่แห่ง ได้แก่ ผู้ให้บริการสามรายกับคู่แข่งด้านดาวเทียมอีกหนึ่งราย
บทความนี้ทำสองสิ่งที่คลื่นข่าวรอบแรกไม่ได้ทำ
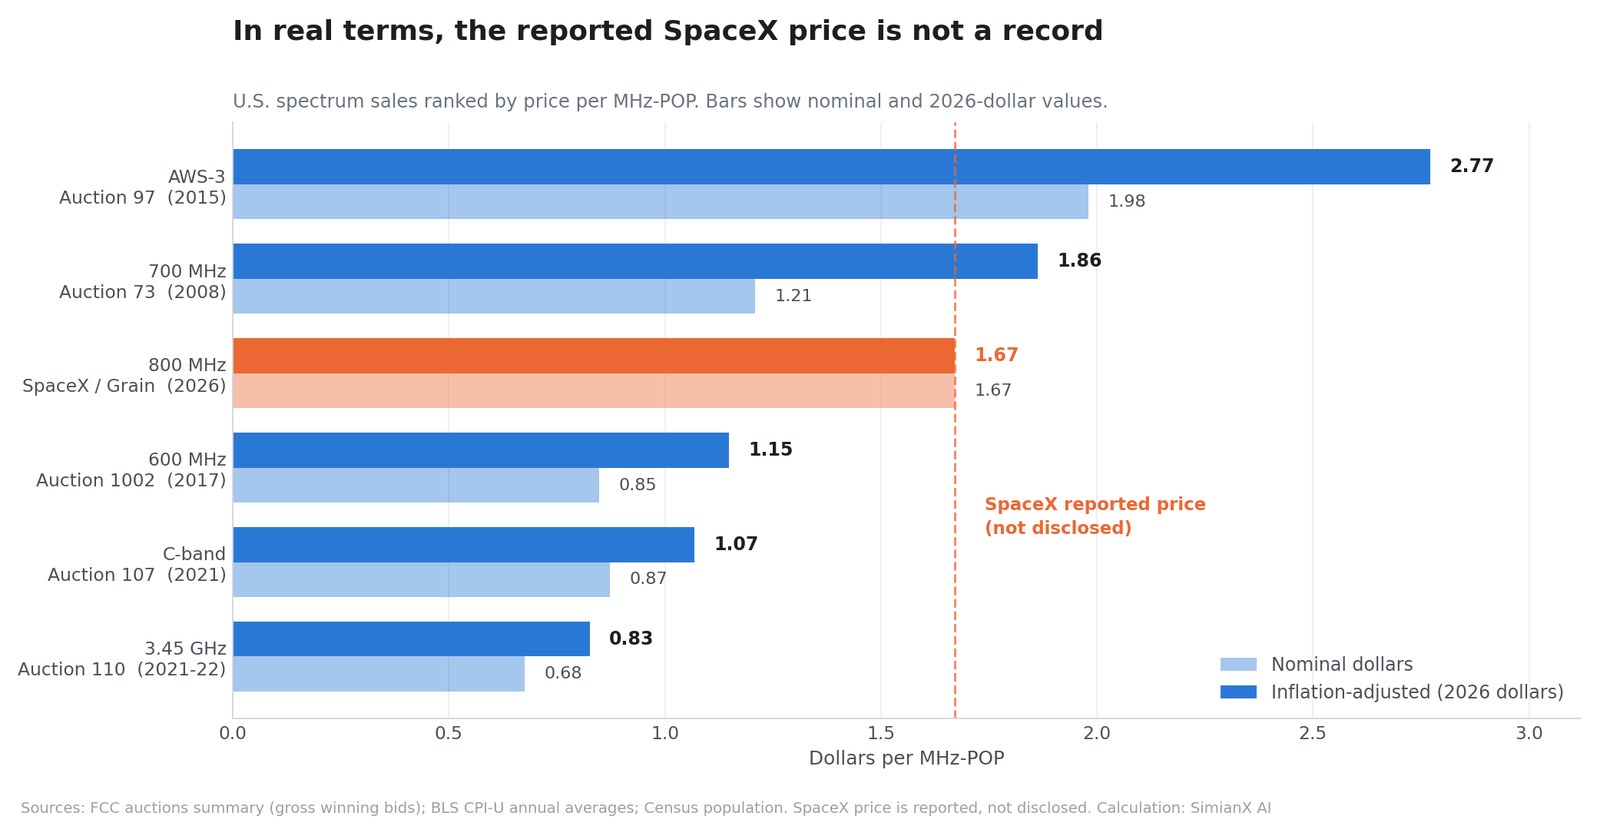
อย่างแรก มันตีราคาข้อตกลงนี้ ตัวเลข 8 พันล้านดอลลาร์ที่มีการรายงานคิดเป็นประมาณ 1.67 ดอลลาร์ต่อ MHz-POP และวิธีเดียวที่จะตัดสินตัวเลขนี้คือเทียบกับสถิติจริงของการขายคลื่นความถี่ในสหรัฐ เมื่อวัดเป็นเงินดอลลาร์ปี 2026 เทียบกับการประมูลของคณะกรรมการกิจการสื่อสารกลางห้าครั้ง ราคาที่รายงาน ไม่ใช่ สถิติสูงสุดสำหรับคลื่นย่านต่ำ แต่อยู่ต่ำกว่าการประมูลคลื่น 700 MHz ปี 2008 ราว 10%
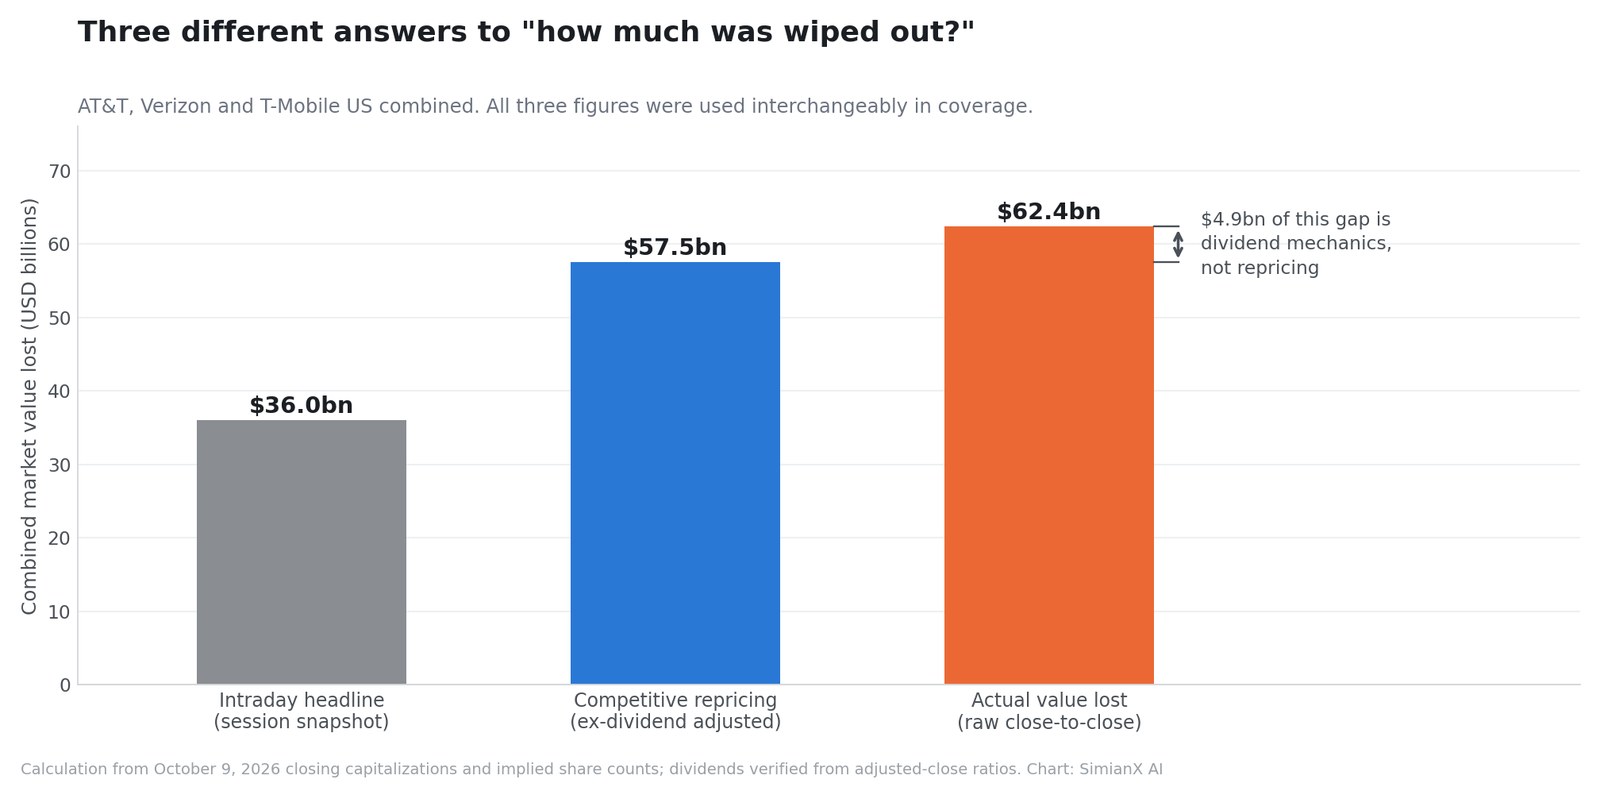
อย่างที่สอง มันแยกตัวเลข "มูลค่าที่หายไป" สามตัวที่ถูกใช้สลับกันไปมา ได้แก่ ราว 36 พันล้านที่แพร่สะพัดระหว่างการซื้อขาย ราว 57.5 พันล้านที่เป็นการตีราคาใหม่จากการแข่งขันล้วน ๆ และ ราว 62.4 พันล้าน ที่หายไปจริงระหว่างราคาปิดวันที่ 8 กับวันที่ 9 ตุลาคม
ข้อตกลงนี้มีจริง ทิศทางของการตีราคาใหม่สมเหตุสมผล และราคาที่มีรายงานว่า SpaceX จ่ายนั้นสูงแต่ไม่ใช่ระดับประวัติการณ์ ผู้ให้บริการทั้งสามรายไม่ได้เผชิญความเสี่ยงเท่ากัน และรายที่ตลาดลงโทษหนักที่สุดสูญเสียส่วนเพิ่มด้านการเติบโตไปตั้งแต่หลายเดือนก่อนแล้ว
ข้อมูลตลาดและการเงินทั้งหมดสะท้อนข้อมูลที่มีถึงราคาปิดวันที่ 9 ตุลาคม 2026 ซึ่งเป็นวันซื้อขายเต็มวันสุดท้ายก่อนเผยแพร่ บทความนี้มีจุดประสงค์ให้ความรู้ ไม่ใช่คำแนะนำการลงทุนเฉพาะบุคคล
Grain Management กับ SpaceX ลงนามอะไรกันแน่
ประกาศของ Grain Management เผยแพร่ผ่าน PR Newswire เวลา 20.17 น. ของวันที่ 8 ตุลาคม 2026 โดยระบุว่า SpaceX จะเข้าซื้อ คลื่นความถี่ 800 MHz ทั่วประเทศของ Grain ทั้งหมด 100% และธุรกรรมนี้ ต้องได้รับอนุมัติจาก คณะกรรมการกิจการสื่อสารกลาง พร้อมเงื่อนไขปิดดีลตามปกติอื่น ๆ
สี่ประเด็นในประกาศฉบับนั้นสำคัญยิ่งกว่าพาดหัว
ไม่มีการเปิดเผยราคา
ประกาศไม่มี เงื่อนไขทางการเงินใด ๆ ตัวเลขเงินสดราว 8 พันล้านดอลลาร์มาจากรายงานของ The Wall Street Journal แล้วถูกนำไปกล่าวซ้ำอย่างกว้างขวาง รวมถึงโดย Reuters ผ่าน Investing.com และ Axios
ดังนั้นการคำนวณต่อ MHz-POP ทุกอย่างในบทความนี้ รวมถึงตารางเทียบด้านล่าง จึง ขึ้นอยู่กับตัวเลขที่ยังไม่ได้รับการยืนยัน หากราคาจริงคือ 6 พันล้านหรือ 10 พันล้าน ข้อสรุปด้านมูลค่าก็ขยับตามไปด้วย ข้อควรระวังนี้เป็นส่วนหนึ่งของการวิเคราะห์ ไม่ใช่เชิงอรรถ
หน่วยงานกำกับปูทางไว้ก่อนแล้ว
นี่คือรายละเอียดที่จัดกรอบเรื่องเล่า "Grain ขายต่อภายในสองเดือน" เสียใหม่ทั้งหมด ประกาศระบุว่าข้อตกลงนี้ "ส่งเสริมวัตถุประสงค์ของ คำสั่งของคณะกรรมการกิจการสื่อสารกลางเมื่อเดือนกรกฎาคม 2026" ที่อนุมัติการซื้อกิจการของ Grain จาก T-Mobile และ ได้วางกระบวนการคัดเลือกเชิงแข่งขันพร้อมเส้นทางแบบมีเงื่อนไขสำหรับการวางระบบเชื่อมต่อตรงถึงเครื่องไว้แล้ว
พูดอีกอย่างคือ หน่วยงานกำกับที่อนุมัติการซื้อของ Grain ได้คาดการณ์ถึงผู้ซื้อในธุรกิจเชื่อมต่อตรงถึงเครื่องไว้ล่วงหน้า และตั้งกระบวนการคัดเลือกเพื่อค้นหาผู้ซื้อรายนั้น Grain ไม่ได้บังเอิญเจอลาภก้อนโตต่อหน้าหน่วยงานกำกับที่ตั้งตัวไม่ทัน แต่ดำเนินการภายในกรอบที่คณะกรรมการเขียนไว้สามเดือนก่อนหน้า
คลื่นชุดนี้มาจาก T-Mobile ผ่านการแลกเปลี่ยน ไม่ใช่การขาย
Grain ได้คลื่น 800 MHz ทั่วประเทศชุดนี้มาจาก T-Mobile เมื่อ สิงหาคม 2026 และประกาศระบุโครงสร้างไว้ชัดเจนว่าบริษัท "ได้คลื่นชุดนี้มาโดยแลกกับ เงินสดและคลื่น 600 MHz ของ Grain"
ดังนั้นกรอบที่ถูกพูดซ้ำบ่อย ๆ ที่ว่า T-Mobile ขายไป 2.9 พันล้าน Grain ขายต่อ 8 พันล้าน และ T-Mobile ทิ้งเงิน 5 พันล้านไว้บนโต๊ะ จึงเล่าธุรกรรมผิด T-Mobile ได้รับเงินสด บวกกับ คลื่น 600 MHz ที่เข้ากับเครือข่ายเดิมของตนดีกว่า 800 MHz มาก การแลกเปลี่ยนครั้งนั้นคุ้มหรือไม่ขึ้นอยู่กับมูลค่าของคลื่น 600 MHz ชุดนั้น ซึ่งก็ไม่เคยเปิดเผยเช่นกัน
ขนาดของสิ่งที่ถูกโอน
คลื่นชุดนี้ครอบคลุมประชากรสหรัฐเกือบทั้งหมด ด้วยปริมาณ สูงสุดราว 14 MHz ของคลื่นย่านต่ำแบบจับคู่ เดวิด เกรน ผู้ก่อตั้งและประธานเจ้าหน้าที่บริหารของ Grain Management อธิบายว่าเป็นการนำ "คลื่นย่านต่ำที่หายากไปสู่การใช้งานที่สูงสุดและดีที่สุด" BDT & MSD Partners เป็นที่ปรึกษาการเงินให้ Grain โดยมี Milbank เป็นที่ปรึกษากฎหมาย และ Latham & Watkins เป็นที่ปรึกษาด้านการกำกับดูแล
เกณฑ์ MHz-POP: 8 พันล้านแพงไหม
คลื่นความถี่ตีราคากันเป็น ดอลลาร์ต่อ MHz-POP คือเอาราคาหารด้วยแบนด์วิดท์หน่วยเมกะเฮิรตซ์ แล้วหารด้วยจำนวนประชากรที่ครอบคลุมอีกครั้ง นี่เป็นวิธีเดียวที่จะเทียบคลื่นชุดทั่วประเทศขนาด 14 MHz กับการประมูลขนาด 280 MHz ได้
ที่ราคา 8 พันล้านตามรายงาน สำหรับราว 14 MHz ครอบคลุมประชากรสหรัฐประมาณ 342 ล้านคน:
8,000,000,000 ÷ (14 MHz × 342,000,000 คน) ≈ 1.67 ดอลลาร์ต่อ MHz-POP
คำถามคือ 1.67 นี่เยอะไหม โดยรวมแล้วการรายงานข่าวบอกเป็นนัยว่าเป็นตัวเลขที่ไม่ธรรมดา เทียบกับสถิติทางการแล้วถือว่าสูง แต่ไม่ใช่สูงที่สุด และเมื่อปรับเงินเฟ้อแล้วยังห่างอยู่มาก
ตารางด้านล่างใช้ มูลค่าการเสนอราคาชนะแบบรวมที่คณะกรรมการกิจการสื่อสารกลางรายงาน แบนด์วิดท์ที่ออกใบอนุญาตของแต่ละการประมูล จำนวนประชากรที่อาศัยในสหรัฐโดยประมาณในขณะนั้น และ ค่าเฉลี่ยรายปีของดัชนีราคาผู้บริโภคเขตเมืองจากสำนักงานสถิติแรงงาน เพื่อแปลงทุกตัวเลขเป็นเงินดอลลาร์ปี 2026
| การขายคลื่น | ย่าน | ปี | เงินที่ได้ | MHz | ประชากร | $/MHz-POP ตามราคาตลาด | เป็นดอลลาร์ปี 2026 |
|---|---|---|---|---|---|---|---|
| ประมูลครั้งที่ 97 | AWS-3 (ย่านกลาง) | 2015 | 41.33 พันล้าน $ | 65 | 321 ล้าน | 1.98 $ | 2.77 $ |
| ประมูลครั้งที่ 73 | 700 MHz (ย่านต่ำ) | 2008 | 19.12 พันล้าน $ | 52 | 304 ล้าน | 1.21 $ | 1.86 $ |
| SpaceX / Grain | 800 MHz (ย่านต่ำ) | 2026 | ~8.0 พันล้าน $ | 14 | 342 ล้าน | 1.67 $ | 1.67 $ |
| ประมูลครั้งที่ 1002 | 600 MHz (ย่านต่ำ) | 2017 | 19.31 พันล้าน $ | 70 | 325 ล้าน | 0.85 $ | 1.15 $ |
| ประมูลครั้งที่ 107 | ย่าน C 3.7 GHz (กลาง) | 2021 | 81.11 พันล้าน $ | 280 | 332 ล้าน | 0.87 $ | 1.07 $ |
| ประมูลครั้งที่ 110 | 3.45 GHz (ย่านกลาง) | 2021-22 | 22.42 พันล้าน $ | 100 | 332 ล้าน | 0.68 $ | 0.83 $ |
อ่านเป็นดอลลาร์ตามราคาตลาด ราคาของ SpaceX ที่มีรายงานดูดุดัน คือ สูงกว่า 38% เทียบกับการประมูลคลื่น 700 MHz ปี 2008 และ สูงกว่า 97% เทียบกับการประมูลจูงใจคลื่น 600 MHz
อ่านเป็นดอลลาร์ปี 2026 ลำดับเปลี่ยนไป:
- ต่ำกว่า 10% เทียบกับประมูลครั้งที่ 73 การขายคลื่น 700 MHz ปี 2008
- ต่ำกว่า 40% เทียบกับประมูลครั้งที่ 97 การประมูล AWS-3 ปี 2015
- สูงกว่า 46% เทียบกับประมูลครั้งที่ 1002 การประมูลจูงใจคลื่น 600 MHz
- สูงกว่า 56% เทียบกับการประมูลย่าน C และ สูงกว่า 102% เทียบกับ 3.45 GHz
ข้อสรุปที่ซื่อตรงจึงแคบกว่าทั้งคำว่า "SpaceX จ่ายแพงเกินมหาศาล" และคำว่า "SpaceX ได้ของถูก" บนราคาที่มีรายงาน SpaceX จ่าย ส่วนเพิ่มเหนือการขายคลื่นย่านต่ำทุกครั้งในทศวรรษที่ผ่านมา และต่ำกว่าที่ผู้ซื้อคลื่น 700 MHz จ่ายเมื่อสิบแปดปีก่อนเล็กน้อย เมื่อคิดรวมเงินเฟ้อแล้ว
สิ่งที่เกณฑ์นี้ชี้ขาดไม่ได้
ข้อจำกัดสี่ข้อของตารางข้างต้น พูดกันตรง ๆ:
- 8 พันล้านเป็นตัวเลขที่มีรายงาน ไม่ใช่ที่เปิดเผย ทั้งแถวนั้นจึงมีเงื่อนไข
- เงินที่ได้จากการประมูลผสมใบอนุญาตตลาดย่อยหลายพันใบ คลื่นชุด ทั่วประเทศ ที่สะอาดตามปกติต้องมีส่วนเพิ่มเหนือค่าเฉลี่ยการประมูล ซึ่งก็แปลว่าตัวเลขของ SpaceX ควรอยู่เหนือแถวการประมูลเหล่านั้น
- "สูงสุดราว 14 MHz" เป็นขอบบน ถ้าแบนด์วิดท์ที่ใช้ได้จริงน้อยกว่านั้น ราคาที่แท้จริงต่อ MHz-POP ก็ยิ่งสูงขึ้น
- ฐานประชากรเป็นค่าประมาณ และการประมูลวัดประชากรตามพื้นที่ใบอนุญาต ไม่ใช่ยอดรวมทั้งประเทศ
ไม่มีข้อควรระวังใดล้มประเด็นหลักได้ นั่นคือผู้อ่านที่ถูกบอกว่า 8 พันล้านเป็นราคาน่าตกใจ ตอนนี้มีสถิติจริงไว้เทียบแล้ว การตัดสินธุรกรรมด้วยเกณฑ์ที่เกี่ยวข้องแทนที่จะด้วยพาดหัว คือวินัยเดียวกับที่ทำให้เห็นว่า ข้อเสนอ 205 ดอลลาร์ของ Schneider Electric สำหรับ PTC ยังต่ำกว่าจุดสูงสุดรอบปีของ PTC เอง
เป็นการพ่ายแพ้ของทั้งอุตสาหกรรมโทรคมนาคมจริงหรือ ภาพตัดขวางบอกว่าไม่
การทดสอบที่สะอาดที่สุดว่าการเทขายเป็นเรื่องของทั้งอุตสาหกรรมหรือของบริษัทเฉพาะราย คือการมองทั่วทั้งอุตสาหกรรมในวันเดียวกัน
| สินทรัพย์ | ปิดวันที่ 8 ตุลาคม | ปิดวันที่ 9 ตุลาคม | เปลี่ยนแปลง |
|---|---|---|---|
| T-Mobile US (TMUS) | 171.31 $ | 148.58 $ | −13.27% |
| AT&T (T) | 24.87 $ | 22.18 $ | −10.82% |
| AST SpaceMobile (ASTS) | 56.93 $ | 50.97 $ | −10.48% |
| Verizon (VZ) | 46.35 $ | 41.65 $ | −10.14% |
| กองทุน iShares U.S. Telecom (IYZ) | 42.99 $ | 42.67 $ | −0.74% |
| S&P 500 (SPY) | 773.93 $ | 778.57 $ | +0.60% |
จากตรงนี้มีข้อสังเกตสองข้อ
ข้อแรก ตลาดโดยรวมปรับขึ้น S&P 500 เพิ่มขึ้นในวันที่ 9 ตุลาคม นี่ไม่ใช่วันที่นักลงทุนหนีความเสี่ยงแล้วบังเอิญกวาดโทรคมนาคมไปด้วย แต่เป็นการตีราคาใหม่แบบเจาะจงกับหุ้นไม่กี่ตัวในวันที่อย่างอื่นปกติดี
ข้อสอง กองทุนโทรคมนาคมแทบไม่ขยับ IYZ ลดลงไม่ถึง 1% เพราะดัชนีนี้มีผู้ให้บริการเสาสัญญาณ เคเบิล ไฟเบอร์ และผู้ผลิตอุปกรณ์ ซึ่งไม่ได้ถูกคุกคาม และบางรายยังได้ประโยชน์ด้วยซ้ำ จากผู้เล่นมือถือรายใหม่ที่จะต้องใช้เสา สายเชื่อมโยง และฮาร์ดแวร์ คำว่า "หุ้นโทรคมนาคมร่วง" จึงเป็นคำบรรยายที่ผิด สิ่งที่ร่วงคือ ผู้ให้บริการเครือข่ายมือถือสามรายกับคู่แข่งดาวเทียมหนึ่งราย
นี่คือกับดักเดียวกับที่ทำให้ ประกาศของ Accenture กับ Dell ดูเหมือนคำตัดสินต่อบริษัทเดียว ทั้งที่กลุ่มบริการเทคโนโลยีทั้งกลุ่มขยับพร้อมกัน เพียงแต่กลับด้านกัน ครั้งนั้นการขึ้น 6% ของหุ้นตัวเดียวแท้จริงคือการเคลื่อนไหวของทั้งกลุ่ม ครั้งนี้สิ่งที่รายงานว่าเป็น "การร่วงทั้งกลุ่ม" แท้จริงคือหุ้นสี่ตัว ภาพตัดขวางคือเครื่องตรวจสอบทั้งสองทิศทาง
สัญญาณจาก ASTS ที่แทบไม่มีใครพูดถึง
บรรทัดที่น่าสนใจที่สุดในตารางนั้นคือ AST SpaceMobile ลดลง 10.48% เท่ากับ AT&T
AST SpaceMobile ไม่ใช่ผู้ให้บริการรายเดิม แต่เป็นบริษัทดาวเทียมจริงจังอีกรายในธุรกิจเชื่อมต่อตรงถึงเครื่อง หากตลาดเพียงกำลังตีราคาว่า "ดาวเทียมชนะเสาสัญญาณ" ASTS ก็ควรขึ้น แต่กลับร่วงเกือบเท่ากับผู้ให้บริการ
นั่นบอกว่าสิ่งที่ถูกตีราคาใหม่จริง ๆ ในวันที่ 9 ตุลาคมคืออะไร ไม่ใช่ ดาวเทียมปะทะภาคพื้นดิน แต่เป็น SpaceX ปะทะทุกรายที่เหลือในธุรกิจเชื่อมต่อตรงถึงเครื่อง ทั้งผู้ให้บริการรายเดิมและผู้ท้าชิงฝั่งดาวเทียม ตลาดสรุปว่าบริษัทที่บูรณาการแนวดิ่ง มีศักยภาพปล่อยจรวดของตัวเอง มีแบรนด์ผู้บริโภค มีคลื่นย่านกลาง และตอนนี้มีคลื่นย่านต่ำทั่วประเทศ ได้ทิ้งห่างผู้ชิงรายอื่นออกไปอีกขั้น
มูลค่าหายไปจริงเท่าไร
มีตัวเลขสามตัวที่แพร่สะพัด และทั้งสามใช้แทนกันไม่ได้ ทั้งสามตัวปกป้องได้ แต่ต่อเมื่อระบุฐานการคำนวณไว้
เมื่อใช้มูลค่าตลาด ณ ราคาปิดวันที่ 9 ตุลาคมและจำนวนหุ้นที่คำนวณได้ (AT&T ราว 6.85 พันล้านหุ้น, Verizon ราว 4.16 พันล้าน, T-Mobile ราว 1.07 พันล้าน):
| ฐานการคำนวณ | วัดอะไร | ตัวเลข |
|---|---|---|
| พาดหัวระหว่างวัน | ภาพถ่าย ณ จุดหนึ่งระหว่างการซื้อขาย | ~36 พันล้าน $ |
| ปรับด้วยเงินปันผลแล้ว | เฉพาะการตีราคาใหม่จากการแข่งขัน | ~57.5 พันล้าน $ |
| ดิบ จากราคาปิดถึงราคาปิด | มูลค่าตลาดที่สูญไปจริง | ~62.4 พันล้าน $ |
ช่องว่างระหว่างสองตัวหลังคือ 4.9 พันล้านดอลลาร์ และนั่นไม่ใช่การวิเคราะห์ แต่เป็นกลไกเงินปันผล
รายละเอียดเงินปันผลที่เปลี่ยนตัวเลขเปอร์เซ็นต์
วันที่ 9 ตุลาคมเป็นวันขึ้นเครื่องหมายไม่ได้รับเงินปันผลของทั้ง AT&T และ Verizon เรื่องนี้ตรวจสอบได้จากข้อมูลราคาเอง อัตราส่วนระหว่างราคาปิดดิบกับราคาปิดที่ปรับแล้วของหุ้นแต่ละตัวร่วงลงมาที่ 1.00 พอดีในวันนั้น จาก 1.0113 ของ AT&T และ 1.0155 ของ Verizon
อัตราส่วนเหล่านี้บ่งชี้เงินปันผลรายไตรมาสที่ 0.2775 ดอลลาร์ต่อหุ้น AT&T และ 0.708 ดอลลาร์ต่อหุ้น Verizon ซึ่งสอดคล้องกับเงินปันผลรายปีที่ AT&T ประกาศไว้ที่ 1.11 ดอลลาร์ และราว 2.83 ดอลลาร์ของ Verizon
ในวันขึ้นเครื่องหมาย ราคาหุ้นจะเปิดต่ำลงโดยกลไกประมาณเท่ากับเงินปันผล ดังนั้น:
| บริษัท | การเคลื่อนไหวดิบ | เงินปันผล | การเคลื่อนไหวหลังปรับเงินปันผล |
|---|---|---|---|
| AT&T | −10.82% | 0.2775 $ | −9.70% |
| Verizon | −10.14% | 0.7080 $ | −8.61% |
| T-Mobile US | −13.27% | ไม่มีในวันนั้น | −13.27% |
ตรงนี้เองที่บทวิเคราะห์ที่เผยแพร่จำนวนมากพลาด ตัวเลขการลดลงที่มักอ้างกันว่า "9.8%" และ "8.8%" ของ AT&T และ Verizon คือตัวเลข ที่ปรับด้วยเงินปันผลแล้ว ซึ่งเป็นตัวเลขที่ถูกต้องสำหรับวัดการเปลี่ยนแปลงของความคาดหวังด้านการแข่งขัน ส่วนการลดลงแบบดิบคือ −10.82% และ −10.14%
จากนั้นหลายรายงานนำเปอร์เซ็นต์ที่ปรับด้วยเงินปันผลไปคำนวณการสูญเสีย มูลค่าตลาด นั่นเป็นการจับคู่ผิด เพราะมูลค่าตลาดลดลงเท่ากับการลดลงของราคาทั้งจำนวน เนื่องจากเงินปันผลออกจากบริษัทไป การผสมสองฐานทำให้ความเสียหายจริงถูกประเมินต่ำไปราว 4.9 พันล้านดอลลาร์
ทำไม 800 MHz จึงเป็นชิ้นส่วนที่ SpaceX ขาดอยู่
สัญญาณความถี่ต่ำเดินทางได้ไกลกว่าและทะลุผนังได้ดีกว่าสัญญาณความถี่สูง ข้อเท็จจริงทางฟิสิกส์ข้อนี้คือตรรกะเชิงกลยุทธ์ทั้งหมดของดีลนี้
บริการดาวเทียมของ Starlink แข็งแรงที่สุดในที่ที่เห็นท้องฟ้า ได้แก่ ชนบท ทางหลวง มหาสมุทร พื้นที่โล่ง และอ่อนที่สุดตรงจุดที่รายได้ส่วนใหญ่อยู่พอดี คือในอาคาร ใต้ดิน และระหว่างตึกในเมืองที่หนาแน่น
ชั้นคลื่น 800 MHz ทั่วประเทศแก้จุดอ่อนนั้นโดยตรง มันมีประโยชน์สำหรับ:
- ครอบคลุมพื้นที่กว้างด้วยจุดติดตั้งน้อยลง
- ทะลุเข้าไปในอาคาร
- ให้บริการในชนบทและบนทางหลวง
- ความน่าเชื่อถือของสัญญาณเสียง
- การเชื่อมต่อของอุปกรณ์อินเทอร์เน็ตและยานพาหนะเชื่อมต่อ
- การสื่อสารฉุกเฉิน
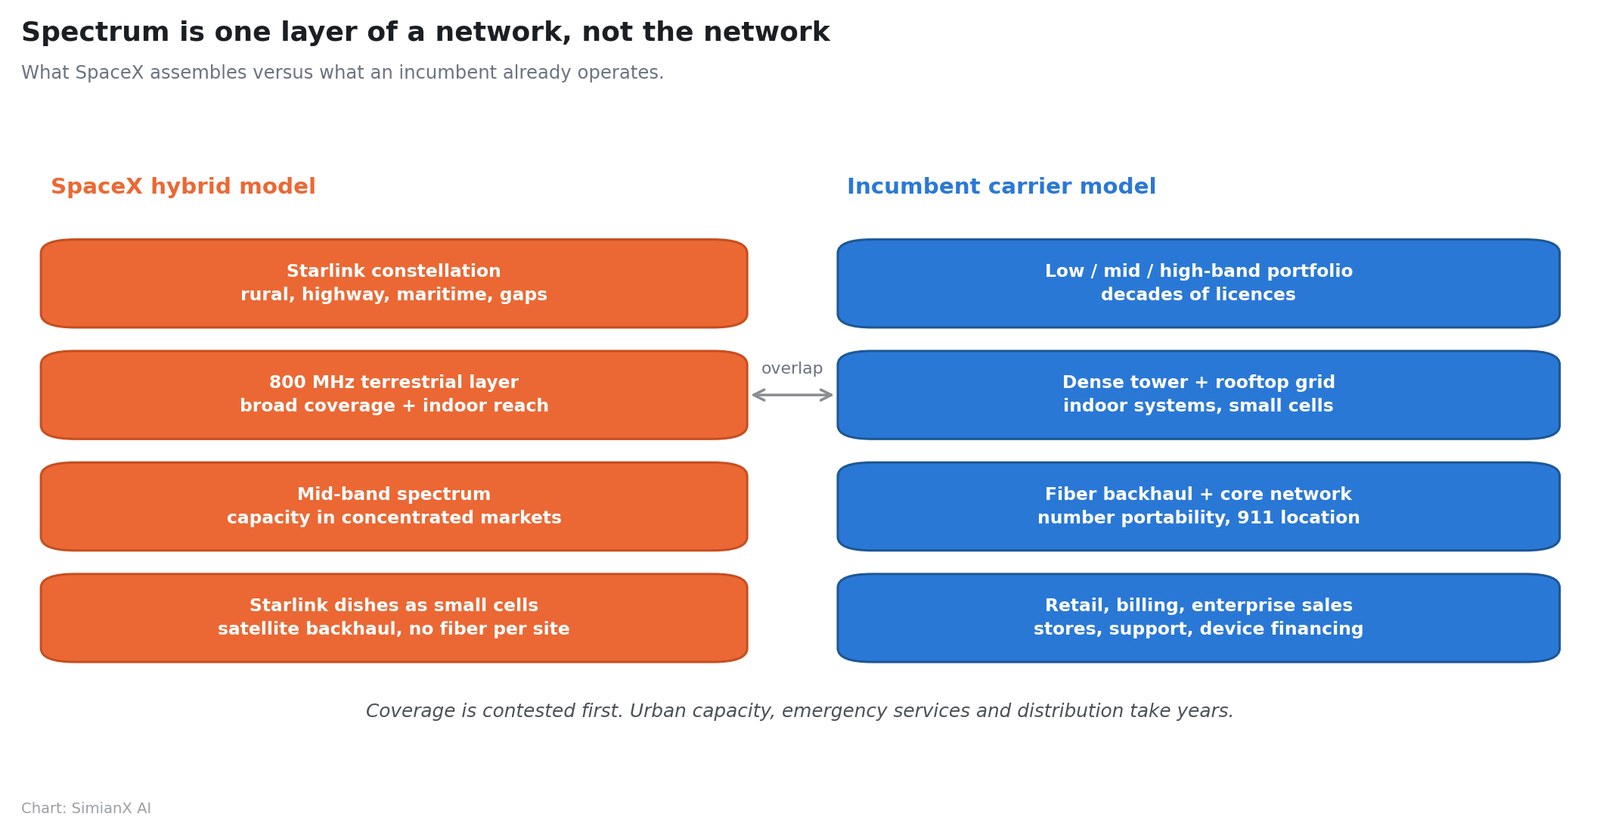
เมื่อรวมกับสิ่งที่ SpaceX มีอยู่แล้ว สถาปัตยกรรมกลายเป็นเรื่องสอดคล้องกันแทนที่จะเป็นแค่ความทะเยอทะยาน:
| ชั้นของเครือข่าย | บทบาท |
|---|---|
| กลุ่มดาวเทียม Starlink | ชนบท ทะเล ทางหลวง และจุดอับสัญญาณ |
| 800 MHz ภาคพื้นดิน | ครอบคลุมกว้างและทะลุเข้าอาคาร |
| คลื่นย่านกลาง | ความจุในตลาดที่หนาแน่น |
| จานรับ Starlink ทำหน้าที่เป็นเซลล์ขนาดเล็ก | สายเชื่อมโยงในพื้นที่โดยไม่ต้องมีไฟเบอร์ทุกจุด |
ในช่วงเดียวกันนั้น คณะกรรมการกิจการสื่อสารกลางอนุญาตให้ SpaceX วางกลุ่มดาวเทียมใหม่ขนาดใหญ่ที่ออกแบบมาเพื่อบริการเชื่อมต่อตรงถึงเครื่อง SpaceX พูดถึงการเริ่มวางดาวเทียมรุ่นใหม่ในปี 2027 และขยายบริการมือถือช่วงปลายปีเดียวกัน โดยการก่อสร้างดำเนินต่อไปถึงปี 2028 ทั้งหมดนี้เป็นคำแถลงเจตนาของบริษัท ไม่ใช่พันธะผูกพัน และ หน้าอัปเดตของ SpaceX เอง ยังเป็นแหล่งหลักสำหรับใช้ตรวจสอบ
ทำไมคลื่นความถี่ยังไม่ใช่เครือข่าย
คลื่นความถี่เป็นสิ่งจำเป็นและยังห่างไกลจากคำว่าเพียงพอ หากจะแข่งกับผู้ให้บริการระดับประเทศ SpaceX ยังต้องมีจุดเข้าถึงวิทยุ สายเชื่อมโยง เครือข่ายแกนกลาง การโทรฉุกเฉินที่ระบุตำแหน่งแม่นยำ การย้ายค่ายเบอร์เดิม ระบบดักฟังตามกฎหมาย การรับรองอุปกรณ์ การโรมมิ่ง การกระจายสินค้าปลีก การคิดค่าบริการ การจัดการการฉ้อโกง การขายองค์กร การดูแลลูกค้า และความจุในเมืองช่วงที่การใช้งานหนาแน่น
ข้อจำกัดด้านความจุคือสิ่งที่นักลงทุนมองข้ามบ่อยที่สุด ช่องสัญญาณย่านต่ำให้ความครอบคลุม ไม่ใช่ความเร็ว คลื่นจับคู่สิบสี่เมกะเฮิรตซ์สร้างขีดสัญญาณที่ยอดเยี่ยมบนพื้นที่กว้างใหญ่ แต่ให้ความจุรวมในแต่ละจุดเพียงพอประมาณ เครือข่ายอาจแสดงสัญญาณเต็มขีดแต่ยังทำงานได้แย่ เมื่อผู้ใช้จำนวนมากเกินไปแบ่งกันใช้ช่องสัญญาณแคบ ๆ
ผู้ให้บริการรายเดิมสามรายรวมกันถือคลื่นมากกว่ามากทั้งย่านต่ำ กลาง และสูง อีกทั้งใช้เวลาหลายสิบปีสร้างเสา จุดติดตั้งบนดาดฟ้า ระบบในอาคาร และไฟเบอร์ ข้อเสนอของ SpaceX ที่จะติดตั้งสถานีฐานราคาถูกข้างจานรับ Starlink และใช้ดาวเทียมเป็นสายเชื่อมโยงนั้นฉลาดจริงในพื้นที่ชนบทและชานเมืองที่กระจายตัว แต่เป็นข้อโต้แย้งที่ยากกว่ามากในแมนฮัตตัน ชิคาโก หรือลอสแอนเจลิส
นี่คือเหตุผลที่ดีลนี้ น่ากังวลโดยที่ยังไม่ใกล้ตัว
ความเสี่ยงจริงคือราคาของอุตสาหกรรม ไม่ใช่การล่มสลายของฐานลูกค้า
เศรษฐศาสตร์ของธุรกิจมือถือถูกกำหนดโดยต้นทุนคงที่ เมื่อสร้างเครือข่ายเสร็จแล้ว ผู้ใช้ที่เพิ่มเข้ามาให้อัตรากำไรสูงมาก และในทางกลับกันก็จริงด้วยแรงเท่ากัน การลดลงเพียงเล็กน้อยของราคาหรือของการเติบโตของผู้ใช้กระทบกำไรอย่างไม่ได้สัดส่วน
SpaceX ไม่จำเป็นต้องชิงส่วนแบ่งหนึ่งในสี่ของตลาดเพื่อทำลายกำไรของผู้ให้บริการ เพียงแค่เปลี่ยนว่าผู้ให้บริการจะเก็บค่าบริการได้เท่าไรก็พอ มีหลายเส้นทาง:
แพ็กเกจระดับประเทศราคาถูก
ความครอบคลุมจากดาวเทียมบวกบริการภาคพื้นดินที่พอใช้ ขายในราคาถูก โดยไม่ต้องชนะการวัดความเร็วในเมืองที่หนาแน่น
ขายพ่วงกับอินเทอร์เน็ตบ้าน Starlink
ครัวเรือนที่จ่ายค่า Starlink อยู่แล้วได้ส่วนลดค่าบริการมือถือ ซึ่งลดต้นทุนการหาลูกค้าและเพิ่มความยุ่งยากในการย้ายค่าย
เลขหมายชนบท เลขหมายสำรอง และเลขหมายของเครื่องจักร
เลขหมายสำรอง นักเดินทาง การขนส่งและโลจิสติกส์ เกษตรกรรม ยานพาหนะเชื่อมต่อ และอุปกรณ์เชื่อมต่อ ล้วนเป็นกลุ่มที่ความครอบคลุมเชิงพื้นที่สำคัญกว่าความเร็วสูงสุด
ความจุขายส่ง
ขายความจุให้ผู้ให้บริการมือถือเสมือน ผู้ผลิตรถยนต์ และกองรถโลจิสติกส์ หรือแม้แต่ให้ผู้ให้บริการแบบดั้งเดิมที่ต้องการอุดจุดอับสัญญาณ
ความทนทานสำหรับองค์กรและภาครัฐ
เครือข่ายที่ผสมภาคพื้นดินกับดาวเทียมน่าสนใจสำหรับหน่วยงานและองค์กรที่การสื่อสารต้องรอดพ้นจากภัยพิบัติ
แม้ส่วนแบ่งค้าปลีกเพียงเล็กน้อยก็จะบีบให้ AT&T, Verizon และ T-Mobile ใช้จ่ายมากขึ้นกับโปรโมชัน เงินอุดหนุนเครื่อง การรักษาลูกค้า ความร่วมมือด้านดาวเทียม และคลื่นความถี่ ความเสียหายที่น่าจะเกิดกับผู้ถือหุ้นมากที่สุดคือผลตอบแทนของอุตสาหกรรมที่ต่ำลง ไม่ใช่การหายไปของผู้ให้บริการ ซึ่งก็เป็นผลลัพธ์ที่มองเห็นได้ยากที่สุดจากตัวเลขผู้ใช้ในไตรมาสเดียวด้วย
รูปแบบนั้น คือตัวเลขพาดหัวที่ใหญ่กว่าเศรษฐศาสตร์ระยะใกล้ที่มันบ่งบอกไว้มาก เป็นรูปแบบเดียวกับที่เราตามรอยใน ดีล Generac กับ Amazon ซึ่งพาดหัว 8 พันล้านตั้งอยู่บนการส่งมอบที่ผูกพันจริง 2.4 พันล้าน และใน สัญญา 11.6 พันล้านของ Akamai กับ Anthropic ซึ่งต้องใช้จ่าย 4.8 พันล้านก่อนจะมีรายได้เข้ามา
ผู้ให้บริการตอบโต้อย่างไรแล้วบ้าง
ผู้ให้บริการรายเดิมไม่ได้ถูกจับไม่ทันในเรื่องการเชื่อมต่อตรงถึงเครื่อง
เมื่อ 14 พฤษภาคม 2026 AT&T, T-Mobile และ Verizon ประกาศ ข้อตกลงในหลักการที่จะตั้งกิจการร่วมค้า โดยมีเป้าหมายกำจัดจุดอับสัญญาณผ่านการ รวมทรัพยากรคลื่นความถี่ที่มีจำกัดเข้าด้วยกัน และมอบแพลตฟอร์มเดียวให้ผู้ให้บริการดาวเทียมเข้าถึงลูกค้า
สถานะที่แน่ชัดนั้นสำคัญ เพราะนี่เป็น ข้อตกลงในหลักการ ที่ "ขึ้นอยู่กับการเจรจาสัญญาฉบับสมบูรณ์ระหว่างคู่สัญญาและการปฏิบัติตามเงื่อนไขปิดดีลตามปกติ" ยังไม่ใช่กิจการร่วมค้าที่สรุปแล้ว และยังไม่มีการเผยแพร่เงื่อนไขทางการค้าหรือวันเปิดบริการ
จอห์น สแตนคีย์ ประธานกรรมการและประธานเจ้าหน้าที่บริหารของ AT&T วางเป้าหมายว่าคือการทำให้ลูกค้าติดต่อได้ "บนถนนชนบท ในอุทยานแห่งชาติ บนเรือ หรือระหว่างเหตุฉุกเฉิน" แดน ชูลแมน ประธานเจ้าหน้าที่บริหารของ Verizon อธิบายว่าเป็นการสร้าง "โครงสร้างพื้นฐานดิจิทัลที่ทนทาน" ศรีนี โกปาลัน ประธานและประธานเจ้าหน้าที่บริหารของ T-Mobile ระบุว่า T-Mobile ได้ "เปิดเครือข่ายเชื่อมต่อตรงถึงเครื่องที่ขับเคลื่อนด้วยดาวเทียมระดับประเทศแห่งแรกสำหรับข้อความและข้อมูล" ไปแล้ว
ความย้อนแย้งของ T-Mobile
คำพูดสุดท้ายนั้นบรรจุข้อเท็จจริงที่แปลกที่สุดในเรื่องราวทั้งหมดนี้
บริการเชื่อมต่อตรงถึงเครื่องผ่านดาวเทียมระดับประเทศของ T-Mobile ทำงานอยู่บนดาวเทียม Starlink T-Mobile จึงเป็นทั้งพันธมิตรเชิงพาณิชย์ที่สำคัญที่สุดของ SpaceX ในธุรกิจนี้ และเป็นผู้ให้บริการที่ตลาดตัดสินว่าเสี่ยงที่สุดหาก SpaceX กลายเป็นคู่แข่ง
อีกทั้ง T-Mobile ยังเป็นผู้ขายคลื่น 800 MHz ที่ SpaceX กำลังซื้ออยู่ บริษัทหนึ่งไม่อาจเป็นทั้งผู้ป้อนช่องทางจัดจำหน่ายให้คู่แข่งและเจ้าของสินทรัพย์ที่คู่แข่งรายนั้นต้องการ แล้วคาดหวังให้ความสัมพันธ์ยังสบายใจอยู่ได้
แนวป้องกันเชิงโครงสร้างที่ยังอยู่ครบ
- ความยุ่งยากในการย้ายค่าย แพ็กเกจครอบครัว การผ่อนเครื่อง สัญญาองค์กร และการขายพ่วงอินเทอร์เน็ตบ้าน
- ความจุในเมือง คลื่นชุดใหญ่ทั้งย่านต่ำ กลาง และสูง ซึ่ง 14 MHz ทำซ้ำไม่ได้
- การหลอมรวมบริการ AT&T และ Verizon ขายมือถือพ่วงไฟเบอร์หรืออินเทอร์เน็ตไร้สายประจำที่ได้
- ช่องทางจัดจำหน่าย ร้านค้า ทีมขายองค์กร ความสัมพันธ์กับผู้ผลิตเครื่อง และหน่วยงานสนับสนุน
- ความเท่าเทียมด้านกฎระเบียบ SpaceX ต้องทำตามข้อกำหนดเรื่องความน่าเชื่อถือ บริการฉุกเฉิน และการคุ้มครองผู้บริโภคเช่นเดียวกัน
AT&T หลังการเทขาย: ข้อโต้แย้งเรื่องการหลอมรวมบริการ
AT&T ปิดวันที่ 9 ตุลาคมที่ 22.18 ดอลลาร์ มูลค่าตลาดใกล้ 152 พันล้าน
ผลประกอบการไตรมาสสองปี 2026 ของบริษัทมั่นคง:
- รายได้ 31.6 พันล้านดอลลาร์ เพิ่มขึ้น 2.3%
- กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมและค่าตัดจำหน่ายที่ปรับแล้ว 12.3 พันล้าน
- กระแสเงินสดอิสระ 4.7 พันล้าน เทียบกับ 4.4 พันล้านเมื่อปีก่อน
- ผู้ใช้มือถือรายเดือนเพิ่มสุทธิ 432,000 ราย โดยมีอัตราการยกเลิก 0.86%
- ลูกค้า Advanced Connectivity เพิ่มขึ้นกว่า 1 ล้านราย
- ผู้ใช้อินเทอร์เน็ตเพิ่มสุทธิ 646,000 ราย แบ่งเป็นไฟเบอร์ 367,000 และไร้สายประจำที่ 279,000
- หนี้สินสุทธิ 126.4 พันล้าน (หนี้รวม 144.0 พันล้าน หักเงินสด 17.6 พันล้าน)
แนวทางของฝ่ายบริหารระบุชัดเจน:
| คาดการณ์ของ AT&T | ตัวเลข |
|---|---|
| กำไรต่อหุ้นที่ปรับแล้วปี 2026 | 2.25-2.35 $ |
| กระแสเงินสดอิสระ | มากกว่า 18 พันล้าน $ (2026), 19 พันล้าน $ (2027), 21 พันล้าน $ (2028) |
| เงินลงทุน | 23-24 พันล้าน $ ต่อปีจนถึง 2028 |
| เงินปันผลรายปี | 1.11 $ ต่อหุ้น คงไว้เท่าเดิม |
| การซื้อหุ้นคืน | ~10 พันล้าน $ ในปี 2026; ~24 พันล้าน $ หลายปีรวมกัน |
| ผลตอบแทนรวมแก่ผู้ถือหุ้น 2026-2028 | มากกว่า 45 พันล้าน $ |
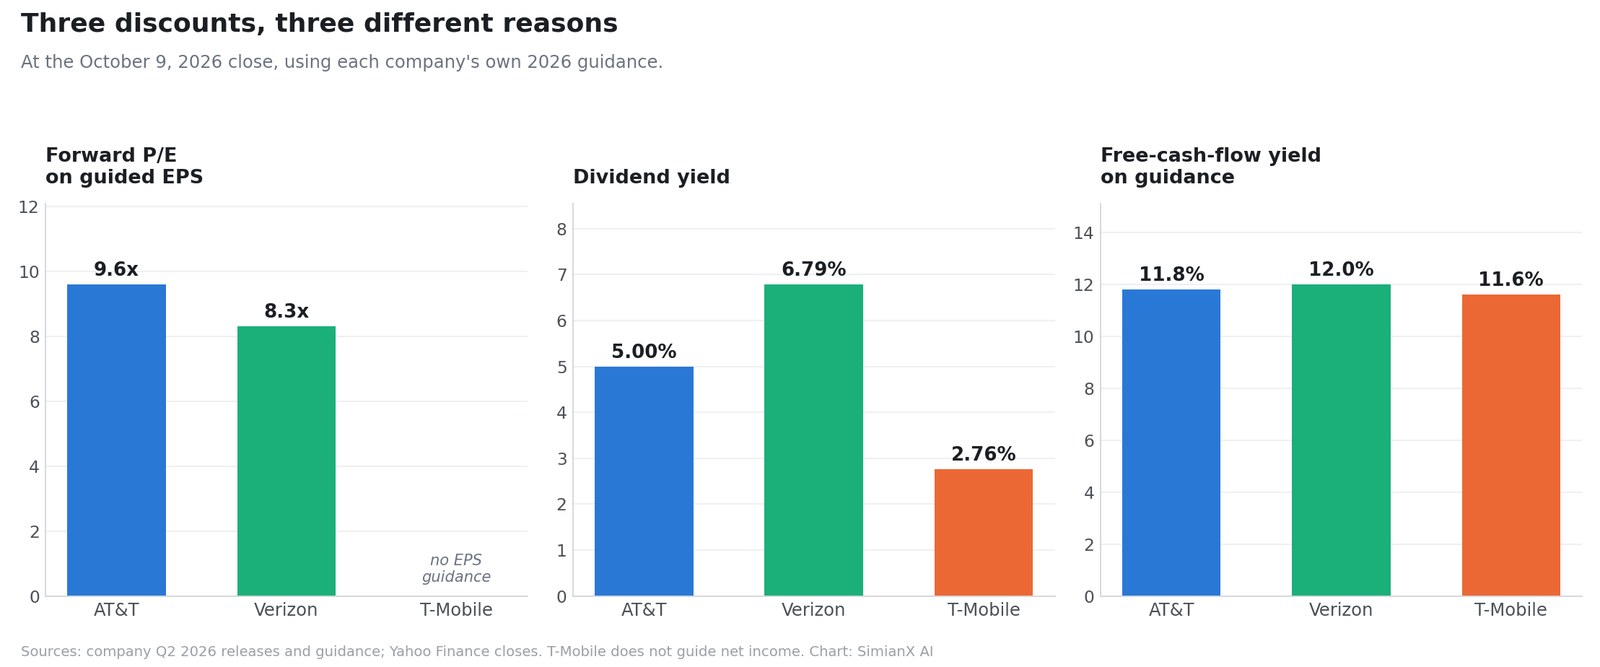
ที่ราคา 22.18 ดอลลาร์ เทียบกับ ค่ากลางของคาดการณ์กำไรต่อหุ้นที่ปรับแล้วของบริษัทเองที่ 2.25-2.35 ดอลลาร์ AT&T ซื้อขายที่ราว 9.6 เท่า ของกำไรปรับแล้วที่คาดไว้ เทียบกับเป้ากระแสเงินสดอิสระมากกว่า 18 พันล้าน อัตราผลตอบแทนกระแสเงินสดอิสระต่อส่วนของผู้ถือหุ้นหลังการเทขายอยู่ที่ราว 11.8% เงินปันผลให้ผลตอบแทน 5.00%
ทำไม AT&T จึงเสี่ยงน้อยที่สุด
ไฟเบอร์ ครัวเรือนที่ซื้อทั้งอินเทอร์เน็ตไฟเบอร์และบริการมือถือจาก AT&T มีโอกาสย้ายค่ายมือถือเพราะส่วนต่างราคาน้อยกว่ามาก Starlink แข่งกับอินเทอร์เน็ตบ้านในพื้นที่ที่บริการยังบาง แต่ไฟเบอร์ยังเหนือกว่าสำหรับบริการในบ้านที่ต้องการความจุสูงต่อเนื่องในตลาดหนาแน่น การหลอมรวมนั้นเป็นสินทรัพย์ที่ SpaceX ทำซ้ำด้วยคลื่นความถี่ไม่ได้
ความเสี่ยงของ AT&T
ภาระหนี้ หนี้สินสุทธิ 126.4 พันล้านเทียบกับกำไรก่อนดอกเบี้ยที่ปรับแล้วทำให้อัตราส่วนอยู่ใกล้ 2.7 เท่า และฝ่ายบริหารคาดว่าจะกลับมาที่ระดับ 2.5 เท่า ในราวสามปีหลังปิดธุรกรรมกับ EchoStar เงินลงทุนปีละ 23-24 พันล้านถูกผูกพันไว้จนถึงปี 2028 งบดุลของ AT&T มีพื้นที่สำหรับสงครามราคาน้อยกว่าที่งบกระแสเงินสดชวนให้คิด
Verizon หลังการเทขาย: ข้อโต้แย้งเรื่องรายได้
Verizon ปิดที่ 41.65 ดอลลาร์ มูลค่าตลาดใกล้ 173 พันล้าน เทียบกับกรอบราคารอบปีที่ 38.39 ถึง 51.68 ดอลลาร์
ผลประกอบการไตรมาสสองปี 2026 ของบริษัทแข็งแกร่งที่สุดในรอบหลายปี:
- กำไรก่อนดอกเบี้ยที่ปรับแล้ว 13.7 พันล้าน เพิ่มขึ้น 7.2% สูงที่สุดเท่าที่บริษัทเคยรายงาน
- อัตรากำไรก่อนดอกเบี้ยที่ปรับแล้ว 40.1% ซึ่งก็เป็นสถิติสูงสุดเช่นกัน
- กระแสเงินสดอิสระ 6.4 พันล้าน ในไตรมาส เพิ่มขึ้น 24.4%
- กระแสเงินสดอิสระครึ่งปีแรก 10.2 พันล้าน เพิ่มขึ้น 16.0%
- เงินสดจากการดำเนินงานครึ่งปีแรก 18.4 พันล้าน เพิ่มขึ้น 9.9%
- ผู้ใช้มือถือรายเดือนเพิ่มสุทธิ 184,000 ราย และผู้ใช้อินเทอร์เน็ตบ้านเพิ่มสุทธิ 348,000 ราย เพิ่มขึ้น 12.3%
- การเชื่อมต่อไร้สายประจำที่และไฟเบอร์ราว 17.1 ล้านราย
- หนี้ไม่มีหลักประกันรวม 136.5 พันล้าน หนี้ไม่มีหลักประกันสุทธิ 128.7 พันล้าน คิดเป็น 2.5 เท่า ของกำไรที่ปรับแล้ว
- คืนให้ผู้ถือหุ้น 9.4 พันล้าน ในครึ่งปีแรก เป้าซื้อหุ้นคืนเพิ่มเป็นสูงสุด 4.5 พันล้าน
คาดการณ์ถูกปรับขึ้น: กำไรต่อหุ้นที่ปรับแล้ว 4.99-5.04 ดอลลาร์ (เพิ่มขึ้น 6-7%) และกระแสเงินสดอิสระโต 9-10%
รายละเอียดทางบัญชีที่ควรรู้
กำไรต่อหุ้น ตามที่รายงาน ของ Verizon ในไตรมาสสองอยู่ที่ 0.92 ดอลลาร์ ลดลง 22.0% สะท้อนค่าชดเชยการเลิกจ้าง 397 ล้านดอลลาร์ ส่วนกำไรต่อหุ้นที่ปรับแล้วคือ 1.30 ดอลลาร์ เพิ่มขึ้น 6.6% ทั้งสองตัวเลขเป็นความจริง แต่บทสรุปส่วนใหญ่แสดงเพียงตัวเดียว นี่คือช่องว่างแบบเดียวกันระหว่างผลตามรายงานกับผลที่ปรับแล้วซึ่งบิดเบือนตัวคูณใน ไตรมาสของ Netflix และควรตรวจสอบก่อนยอมรับคำกล่าวใด ๆ ว่าหุ้น "ถูกเมื่อเทียบกับกำไร"
มูลค่าของ Verizon หลังร่วง
ที่ 41.65 ดอลลาร์ เทียบกับ ค่ากลางของกำไรต่อหุ้นที่ปรับแล้วตามคาดการณ์ Verizon ซื้อขายที่ราว 8.3 เท่า ของกำไรที่คาดไว้ ถูกกว่าตัวเลขราว 9 เท่าที่มักอ้างกัน เพราะตัวเลขที่อ้างนั้นมาจากก่อนการเทขาย เงินปันผลซึ่งตรวจสอบได้ที่ 0.708 ดอลลาร์ต่อไตรมาส ให้ผลตอบแทน 6.79%
การนำอัตราการเติบโตของกระแสเงินสดอิสระ 9-10% ตามคาดการณ์มาใช้กับครึ่งปีแรกที่สร้างได้ 10.2 พันล้านแล้ว บ่งชี้กระแสเงินสดอิสระทั้งปีในช่วงต้น ๆ ของหลัก 20 พันล้าน คิดเป็นอัตราผลตอบแทนกระแสเงินสดอิสระต่อส่วนของผู้ถือหุ้นราว 12% เงินปันผลกินไปราวครึ่งหนึ่งของจำนวนนั้น
ทำไม Verizon อาจถูกต่อไป
รายได้จากบริการมือถือถูกคาดว่าจะทรงตัวโดยประมาณตลอดปี 2026 แม้รายได้รวมจากบริการมือถือและอินเทอร์เน็ตบ้านจะดีขึ้น แบรนด์ของ Verizon วางอยู่บนความน่าเชื่อถือและความครอบคลุมของเครือข่ายเป็นหลัก ซึ่งก็คือพื้นที่ที่คู่แข่งซึ่งชูความครอบคลุมจะเข้ามาท้าทายพอดี และภาระหนี้ของบริษัทแม้ดีขึ้นก็ยังอยู่ที่ 2.5 เท่า
T-Mobile หลังร่วง 13%: ส่วนเพิ่มหายไปนานแล้ว
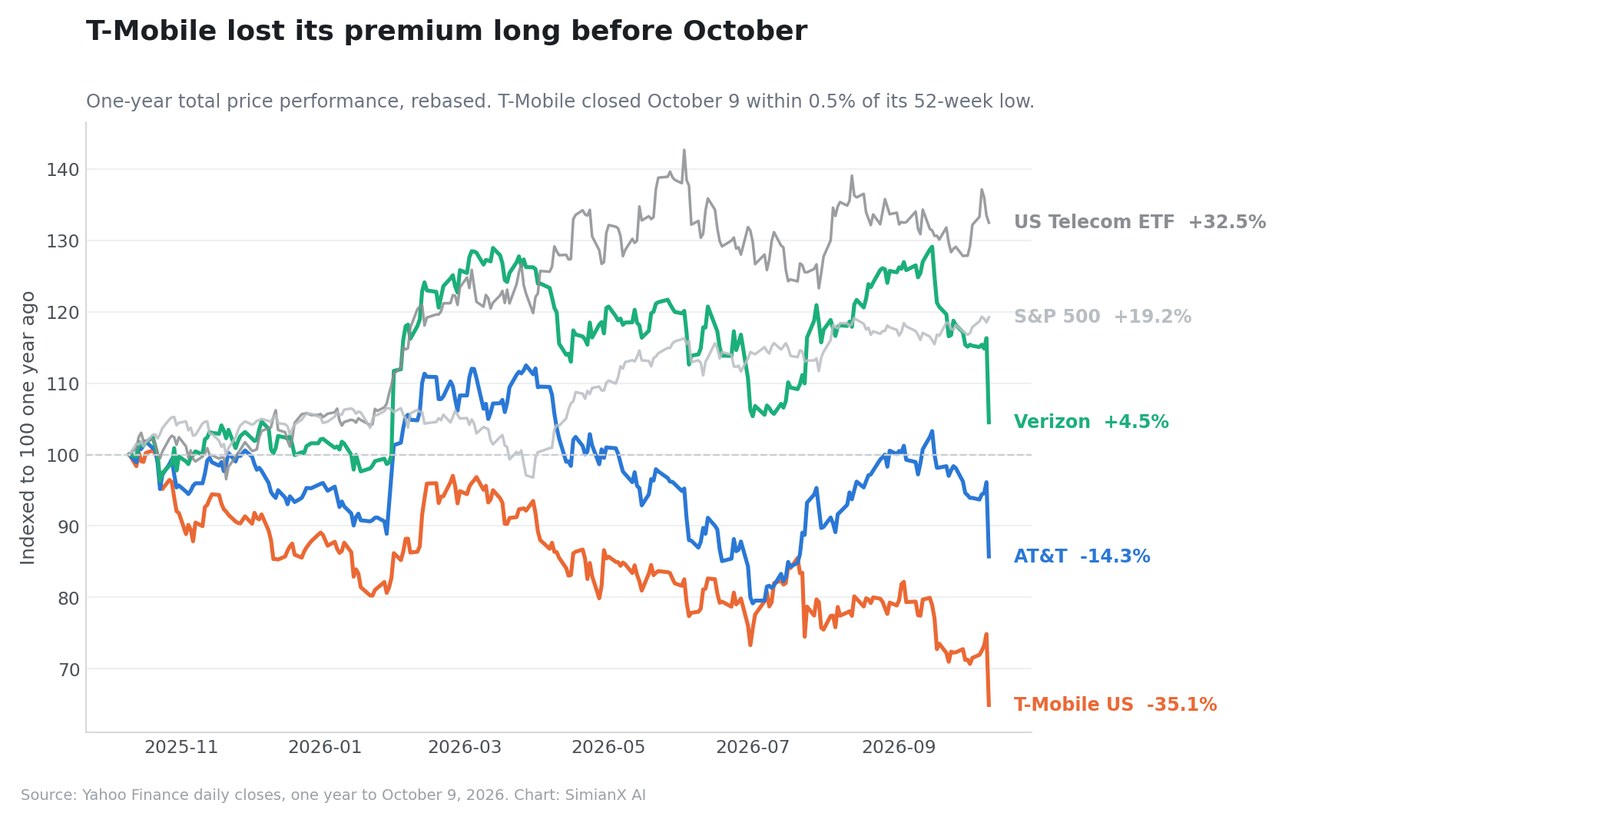
T-Mobile US ปิดที่ 148.58 ดอลลาร์ ลดลง 13.27% มูลค่าตลาดใกล้ 159 พันล้าน
นี่คือบริบทที่แทบไม่ปรากฏเลยในการรายงานข่าวการเทขาย:
| T-Mobile US | ค่า |
|---|---|
| ราคาปิดวันที่ 9 ตุลาคม | 148.58 $ |
| จุดสูงสุด 52 สัปดาห์ | 230.65 $ |
| จุดต่ำสุด 52 สัปดาห์ | 147.90 $ |
| ระยะห่างจากจุดต่ำสุด 52 สัปดาห์ | 0.46% |
| การลดลงจากจุดสูงสุด 52 สัปดาห์ | −35.6% |
| การเปลี่ยนแปลงราคาในรอบปี | −35.1% |
T-Mobile ไม่ได้ร่วง 13% จากตำแหน่งที่แข็งแรง แต่ร่วง 13% ลงมาอยู่ ห่างจากจุดต่ำสุด 52 สัปดาห์ไม่ถึงครึ่งเปอร์เซ็นต์ หลังจากที่ปีก่อนหน้าได้ลดลงมาแล้วราว 35% ในปีเดียวกันนั้น S&P 500 เพิ่มขึ้น 19.2% และกองทุนโทรคมนาคมเพิ่มขึ้น 32.5%
คำบรรยายที่ได้ยินกันบ่อยว่า T-Mobile "เคยมีมูลค่าจากการเติบโตที่แข็งแรงที่สุด" แล้วเสียมันไปในวันที่ 9 ตุลาคมนั้น กลับหัวกลับหาง ตลาดรื้อส่วนเพิ่มนั้นมาตลอดสิบสองเดือน วันที่ 9 ตุลาคมคือจุดจบของการลดมูลค่าอันยาวนาน ไม่ใช่จุดเริ่มต้น
ตัวชี้วัดการดำเนินงานที่พลิกไปก่อนแล้ว
ผลประกอบการไตรมาสสองปี 2026 ของ T-Mobile แข็งแรงจริงในด้านรายได้และเงินสด:
- รายได้จากบริการ 19.0 พันล้าน เพิ่มขึ้น 9%
- รายได้จากบริการรายเดือน 15.9 พันล้าน เพิ่มขึ้น 13%
- กำไรหลักก่อนดอกเบี้ยที่ปรับแล้ว 9.5 พันล้าน เพิ่มขึ้น 12%
- เงินสดสุทธิจากการดำเนินงาน 7.5 พันล้าน เพิ่มขึ้น 7%
- กระแสเงินสดอิสระที่ปรับแล้ว 4.8 พันล้าน เพิ่มขึ้น 4%
- รายได้เฉลี่ยต่อบัญชีรายเดือน 152.91 ดอลลาร์ เพิ่มขึ้น 2%
- กำไรสุทธิ 3.2 พันล้าน เพิ่มขึ้น 1% และกำไรต่อหุ้นปรับลด 2.99 ดอลลาร์ เพิ่มขึ้น 5% (รวมต้นทุนการควบรวมกับ UScellular)
- คะแนนความพึงพอใจในการแนะนำบริการมือถือทำสถิติที่ 46
แต่มีบรรทัดหนึ่งที่แย่ลงมาก่อนแล้ว คือ บัญชีรายเดือนเพิ่มสุทธิ 277,000 บัญชี ลดลง 13% เทียบปีต่อปี
การเติบโตของจำนวนบัญชีเป็นตัวชี้นำสำหรับบริษัทที่วางเรื่องราวการลงทุนทั้งหมดไว้บนการแย่งส่วนแบ่ง และมันชะลอตัวก่อนที่ SpaceX จะลงนามอะไรเสียอีก กำไรสุทธิโตเพียง 1% และยังรวมต้นทุนการควบรวมกับ UScellular เรื่องราวการเติบโตกำลังอ่อนลงด้วยตัวเอง
แนวป้องกันของ T-Mobile
- คลื่น 600 MHz ชุดใหญ่ที่เข้ากันดี และตอนนี้ใหญ่ขึ้นอีกจากการแลกกับ Grain
- การเติบโตของรายได้บริการและสมรรถนะ 5G ที่นำหน้าอุตสาหกรรม
- คาดการณ์กระแสเงินสดอิสระที่ปรับแล้วถูก ปรับขึ้น เป็น 18.4-18.8 พันล้าน จาก 18.1-18.7
- คาดการณ์เงินสดจากการดำเนินงาน 28.4-28.8 พันล้าน โดยมีรายจ่ายลงทุนราว 10.0 พันล้าน
- จำนวนหุ้นที่ลดลง คือคืนผู้ถือหุ้น 3.3 พันล้าน ในไตรมาส (ซื้อหุ้นคืน 2.2 พันล้านและเงินปันผล 1.1 พันล้าน) ภายใต้วงเงินสูงสุด 18.2 พันล้านถึงสิ้นปี 2026 และสะสมแล้ว 54.6 พันล้าน
- ภาระเงินปันผลเบากว่า AT&T หรือ Verizon โดยการจ่าย 1.1 พันล้านต่อไตรมาสคิดเป็นอัตราต่อปีใกล้ 2.8% ของราคาปัจจุบัน
- ประสบการณ์ตรงในการเดินระบบเชื่อมต่อตรงถึงเครื่องผ่านดาวเทียม บนโครงข่าย Starlink
ณ ราคาปิดวันที่ 9 ตุลาคม คาดการณ์กระแสเงินสดอิสระที่ปรับขึ้นบ่งชี้อัตราผลตอบแทนกระแสเงินสดอิสระต่อส่วนของผู้ถือหุ้นราว 11.5-11.8% สำหรับรายที่โตเร็วที่สุดในสามราย
ผู้ให้บริการรายใดเสี่ยงมากที่สุดจริง ๆ
ความเสี่ยงไม่เท่ากับขนาดการร่วงในวันเดียว หากจัดอันดับทั้งสามตามมิติที่กำหนดความเสียหาย:
| มิติ | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| สัดส่วนรายได้จากมือถือ | ต่ำสุด | กลาง | สูงสุด |
| แนวป้องกันจากการหลอมรวม (ไฟเบอร์/ไร้สายประจำที่) | แข็งแรงที่สุด | แข็งแรง | อ่อนที่สุด |
| ความลึกของคลื่นย่านต่ำ | ลึก | ลึก | ลึกที่สุด (600 MHz) |
| แรงหนุนด้านมูลค่า | 9.6 เท่า, ผลตอบแทน 5.0% | 8.3 เท่า, ผลตอบแทน 6.8% | ~11.5% ผลตอบแทนเงินสด ไม่มีคาดการณ์กำไร |
| ความยืดหยุ่นของงบดุล | อ่อนที่สุด (2.7 เท่า) | กลาง (2.5 เท่า) | แข็งแรงที่สุด |
| การเติบโตที่ถูกลดมูลค่าไปแล้ว | บางส่วน | บางส่วน | ทั้งหมด (−35% ในหนึ่งปี) |
| ความสัมพันธ์กับ SpaceX | ไม่มี | ไม่มี | ทั้งพันธมิตรและเป้าหมาย |
ทั้งสามเผชิญความเสี่ยงในลักษณะที่ต่างกันจริง ๆ:
- AT&T มีโครงสร้างรายได้ที่พึ่งมือถือน้อยที่สุดและแนวป้องกันจากการหลอมรวมดีที่สุด แต่งบดุลยืดหยุ่นน้อยที่สุด
- Verizon มีแรงหนุนด้านรายได้แข็งแรงที่สุด และมีแบรนด์ที่ผู้เล่นใหม่ซึ่งชูความครอบคลุมจะเข้าท้าทายตรง ๆ ที่สุด
- T-Mobile มีโมเดลที่กระจุกอยู่กับมือถือมากที่สุดและงบดุลแข็งแรงที่สุด ได้ยอมสละส่วนเพิ่มด้านการเติบโตไปแล้ว และพัวพันกับ SpaceX ทั้งสองด้าน
ฉากทัศน์ที่ควรนำไปจำลอง
| ฉากทัศน์ | ผลลัพธ์ของ SpaceX | ผลต่อผู้ให้บริการ | นัยสำคัญ |
|---|---|---|---|
| รายเดิมชนะ | การพิจารณาของหน่วยงานกำกับยืดเยื้อ ความจุในเมืองมีต้นทุนสูง Starlink Mobile ยังเป็นแค่ส่วนเสริมในชนบท | แรงกดดันด้านราคาจำกัด | การร่วงเดือนตุลาคมคือโอกาส |
| กรณีฐาน | บริการเปิดปลายปี 2027 และชนะกลุ่มชนบท เลขหมายสำรอง และเครื่องจักร | แรงกดดันด้านโปรโมชันปานกลาง อัตรากำไรต่ำลงเล็กน้อย | ตัวคูณต่ำและเงินปันผลชดเชยการเติบโตที่ช้าลง |
| รายเดิมแพ้ | เครือข่ายผสมใช้งานได้จริง Starlink ขายพ่วง และได้สัญญาขายส่งรายใหญ่ | การยกเลิกเพิ่มขึ้น ราคาอ่อนลง รายจ่ายลงทุนสูงขึ้น | ตัวคูณปัจจุบันยังถูกไม่พอ |
กรณีฐานยังน่าเชื่อที่สุด SpaceX ไม่น่าจะทำซ้ำความจุในเมืองของรายเดิมได้ภายในไม่กี่ปี และก็มีความสามารถมากเกินกว่าจะมองข้าม ผลลัพธ์ที่น่าจะเกิดคือผู้ให้บริการรักษาผู้ใช้ไว้ได้ส่วนใหญ่แต่เสียอำนาจกำหนดราคาไปบ้าง มากพอจะประคองการสร้างเงินสดไว้ได้และจำกัดการขยายตัวของตัวคูณ
ลมต้านจากดอกเบี้ยที่ไม่ควรมีใครมองข้าม
วันที่ 9 ตุลาคมไม่ใช่เรื่องคลื่นความถี่อย่างเดียว อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีปิดที่ 5.244% ห่างจากจุดสูงสุดรอบปีที่ 5.311% เพียงนิดเดียว และสูงกว่า 4.148% เมื่อปีก่อน หรือราว 110 จุดพื้นฐานในสิบสองเดือน
เรื่องนี้สำคัญเชิงกลไกสำหรับหุ้นทั้งสามตัว เมื่อพันธบัตรรัฐบาลจ่ายเกิน 5% เงินปันผลโทรคมนาคม 5.0% ก็ไม่ได้หายากอีกต่อไป ส่วนหนึ่งของการลดมูลค่า AT&T และ Verizon ในปีที่ผ่านมาเป็นเรื่องของอัตราคิดลดซึ่งไม่เกี่ยวกับดาวเทียมเลย ดังที่เราบันทึกไว้ตอนที่ อัตราผลตอบแทนพันธบัตรอายุ 30 ปีแตะจุดสูงสุดในรอบ 19 ปี
มันทำงานทั้งสองทาง หากดอกเบี้ยลดลง หุ้นเหล่านี้อาจถูกตีมูลค่าใหม่ขึ้นได้แม้ภาพการแข่งขันจะไม่ดีขึ้นเลย
จากนี้ควรติดตามอะไร
- กระบวนการที่หน่วยงานกำกับ เงื่อนไขการโอนใบอนุญาตและวันปิดดีลที่คาดไว้
- ภาระการวางโครงข่าย ว่า SpaceX จะรับช่วงหรือเจรจาใหม่กับข้อกำหนดการวางโครงข่ายภาคพื้นดินของ Grain ตามคำสั่งเดือนกรกฎาคม 2026
- ว่าจะมีการยืนยันราคาหรือไม่ ตัวเลข 8 พันล้านยังไม่ได้รับการพิสูจน์
- ราคาค่าบริการของ Starlink Mobile แพ็กเกจไม่จำกัดที่ลดราคาแรง ๆ คือเวอร์ชันที่น่ากลัว
- กำหนดเปิดบริการ เทียบกับเป้าหมายปลายปี 2027
- หลักฐานภาคพื้นดิน คำสั่งซื้ออุปกรณ์ สัญญาเช่าเสา ข้อตกลงเซลล์ขนาดเล็ก ใบอนุญาตจากเทศบาล
- ความเข้ากันได้กับเครื่อง โดยไม่ต้องใช้ฮาร์ดแวร์พิเศษ
- อัตราการยกเลิกของผู้ใช้รายเดือน ของทั้งสามรายในปี 2027 และ 2028
- การเพิ่มบัญชีรายเดือนของ T-Mobile ซึ่งลดลง 13% เทียบปีต่อปีแล้ว
- ความเข้มข้นของโปรโมชัน เงินอุดหนุนและส่วนลดคือสัญญาณแรกสุดของแรงกดดันด้านราคา
- การเติบโตของรายได้บริการมือถือ ซึ่งอ่อนลงก่อนที่การสูญเสียผู้ใช้จะปรากฏ
- คาดการณ์กระแสเงินสดอิสระ ซึ่งสำคัญกว่าจำนวนผู้ใช้
- ความสามารถในการจ่ายเงินปันผล หลังหักการลงทุนเครือข่าย
- กิจการร่วมค้าเชื่อมต่อตรงถึงเครื่องของผู้ให้บริการ ว่าจะมีการลงนามสัญญาฉบับสมบูรณ์หรือไม่
- อัตราผลตอบแทนพันธบัตร ซึ่งเป็นแรงขับอิสระต่อมูลค่าทั้งสามบริษัท
AT&T, Verizon และ T-Mobile จะรายงานผลไตรมาสสามช่วงปลายเดือนตุลาคม ความเห็นของฝ่ายบริหารเรื่อง Starlink ราคา และการยกเลิกบริการ จะสำคัญกว่าตัวเลขรายไตรมาสที่มองย้อนหลัง
นักลงทุนควรซื้อการร่วงครั้งนี้หรือไม่
การเลือกซื้อเฉพาะตัวนั้นพอมีเหตุผล แต่การมองทั้งสามรายว่าเหมือนกันนั้นไม่มีเหตุผล
ตลาดถูกต้องที่ปรับเพิ่มความน่าจะเป็นที่จะเกิดคู่แข่งระดับประเทศรายที่สี่ ความน่าจะเป็นนั้นไม่เป็นศูนย์อีกต่อไป แต่ตลาดก็ลงโทษบริษัทที่สร้างกระแสเงินสดอิสระปีละหลายหมื่นล้านดอลลาร์และเดินโครงสร้างพื้นฐานที่คลื่นความถี่มากแค่ไหนก็สร้างใหม่ได้ไม่เร็ว
สิ่งที่หลักฐานสนับสนุน:
- การตีราคาใหม่ สมเหตุสมผลในทิศทาง แต่ใช้ส่วนลดแบบไม่แยกแยะกับธุรกิจสามแห่งที่ต่างกันมาก
- ราคาที่รายงาน สูงแต่ไม่ใช่ระดับประวัติการณ์ คือต่ำกว่าการประมูลคลื่น 700 MHz ปี 2008 เมื่อคิดเป็นมูลค่าแท้จริง
- ราว 4.9 พันล้าน ของการสูญเสียตามพาดหัวคือกลไกเงินปันผล และตลาดโดยรวมปรับขึ้นในวันนั้น
- การลดมูลค่าของ T-Mobile เสร็จไปเกือบหมดแล้ว ซึ่งตัดทั้งสองทาง คือเหลือส่วนเพิ่มให้เสียน้อยลง แต่ก็มีแนวโน้มการเติบโตของบัญชีที่อ่อนลงด้วยตัวเองอยู่
สิ่งที่หลักฐานไม่สนับสนุน คือการกล่าวอย่างมั่นใจว่าหุ้นใดในสามตัวนี้ถูกอย่างชัดเจน แต่ละตัวซื้อขายในราคาที่มีส่วนลดด้วยเหตุผลที่ระบุได้ คือภาระหนี้ที่ AT&T รายได้บริการมือถือที่ทรงตัวที่ Verizon และการเติบโตของบัญชีที่ชะลอลงที่ T-Mobile อีกทั้งยังมีคู่แข่งใหม่ที่น่าเชื่อถือเพิ่มเข้ามาบนอัตราปลอดความเสี่ยงที่ 5.24%
การทยอยเข้าซื้อเหมาะกับความไม่แน่นอนนี้มากกว่าการซื้อครั้งเดียว คือเปิดสถานะเริ่มต้น เปิดครั้งที่สองหลังผลประกอบการไตรมาสสาม และจัดสรรส่วนสุดท้ายเมื่อกระบวนการที่หน่วยงานกำกับชัดเจนขึ้น นี่ไม่ใช่ความขี้ขลาด แต่คือการปรับขนาดสถานะให้สอดคล้องกับปริมาณสิ่งที่ยังไม่รู้ ซึ่งรวมถึงราคาซื้อเองด้วย
ใช้ SimianX AI ติดตาม T, VZ และ TMUS ด้วยปัจจัยพื้นฐานแบบสด เอกสารทางการ และการตีความที่ขัดแย้งกัน แทนการซื้อขายตามพาดหัว:
- SimianX AI — การวิจัยหลายโมเดลและการวิเคราะห์ตลาดแบบสด
- กระดานผู้นำคริปโต SimianX — ผลงานของโมเดลที่แข่งกัน ติดตามแบบสด
- บทความ SimianX — การวิจัยระดับเอกสารทางการ ทั้งหุ้นและสินทรัพย์ดิจิทัล
คำถามที่พบบ่อย
SpaceX ซื้ออะไรจาก Grain Management กันแน่
คลื่นความถี่ 800 MHz ทั่วประเทศของ Grain Management ทั้งหมดหนึ่งร้อยเปอร์เซ็นต์ คือสูงสุดราว 14 MHz ของคลื่นย่านต่ำแบบจับคู่ ซึ่งครอบคลุมประชากรสหรัฐเกือบทั้งหมด ธุรกรรมนี้ต้องได้รับอนุมัติจากคณะกรรมการกิจการสื่อสารกลาง
ราคา 8 พันล้านดอลลาร์ได้รับการยืนยันแล้วหรือยัง
ยัง ประกาศของ Grain ไม่ได้เปิดเผยเงื่อนไขทางการเงิน ตัวเลขราว 8 พันล้านมาจากรายงานของ The Wall Street Journal และถูกสื่ออื่นนำไปกล่าวซ้ำ การคำนวณต่อ MHz-POP ใด ๆ ที่อิงตัวเลขนี้จึงมีเงื่อนไข
1.67 ดอลลาร์ต่อ MHz-POP แพงไหม
ตามราคาตลาดถือเป็นส่วนเพิ่มเหนือการขายคลื่นย่านต่ำทุกครั้งในสหรัฐในทศวรรษที่ผ่านมา แต่เมื่อปรับเงินเฟ้อแล้วจะต่ำกว่าการประมูลคลื่น 700 MHz ปี 2008 ราว 10% และต่ำกว่าการประมูล AWS-3 ปี 2015 ราว 40% แม้จะสูงกว่าการประมูลจูงใจคลื่น 600 MHz ปี 2017 ราว 46%
หุ้นกลุ่มโทรคมนาคมร่วงทั้งกลุ่มในวันที่ 9 ตุลาคม 2026 หรือไม่
ไม่ กองทุน iShares U.S. Telecommunications ลดลง 0.74% และ S&P 500 เพิ่มขึ้น 0.60% การร่วงกระจุกอยู่ที่ AT&T, Verizon, T-Mobile และบริษัทดาวเทียม AST SpaceMobile
ผู้ให้บริการสูญมูลค่าตลาดไปเท่าไร
ราว 62.4 พันล้านดอลลาร์ระหว่างราคาปิดวันที่ 8 กับวันที่ 9 ตุลาคม หากหักการปรับจากวันขึ้นเครื่องหมายไม่ได้รับเงินปันผลของ AT&T และ Verizon ออก การตีราคาใหม่จากการแข่งขันจะอยู่ที่ราว 57.5 พันล้าน ส่วนตัวเลขราว 36 พันล้านที่อ้างกันทั่วไปเป็นภาพถ่ายระหว่างวัน
Starlink แทนที่เครือข่ายมือถือปกติได้ไหม
ในระยะใกล้ยังไม่ได้ บริการดาวเทียมให้ความครอบคลุมเชิงพื้นที่ที่ยอดเยี่ยมแต่มีความจุน้อยกว่าเครือข่ายภาคพื้นดินที่หนาแน่นมาก SpaceX วางแผนผสมดาวเทียมกับสถานีฐานภาคพื้นดิน ซึ่งต้องได้รับอนุมัติจากหน่วยงานกำกับ ใช้เวลาวางระบบหลายปี และต้องลงทุนเพิ่มอีกมาก
ผู้ให้บริการรายใดเสี่ยงที่สุดจาก Starlink Mobile
T-Mobile มีโครงสร้างรายได้ที่กระจุกอยู่กับมือถือมากที่สุด และยังเป็นทั้งพันธมิตรเชื่อมต่อตรงถึงเครื่องของ SpaceX และผู้ขายคลื่นที่เป็นประเด็นอยู่ แต่ส่วนเพิ่มด้านการเติบโตของบริษัทหายไปแล้วจากการร่วง 35% ในหนึ่งปี ความเสี่ยงที่เหลือจึงเป็นเรื่องการดำเนินงานมากกว่าเรื่องมูลค่า
เงินปันผลของ AT&T และ Verizon ปลอดภัยไหม
ทั้งสองบริษัทปัจจุบันสร้างกระแสเงินสดอิสระสูงกว่าเงินปันผลมาก AT&T คาดการณ์ไว้เกิน 18 พันล้านเทียบกับเงินปันผลราว 8 พันล้าน ส่วนเงินปันผลของ Verizon กินกระแสเงินสดอิสระราวครึ่งหนึ่ง ทั้งคู่แบกหนี้สินสุทธิเกิน 125 พันล้าน จึงควรติดตามความสามารถในการจ่ายควบคู่กับรายจ่ายลงทุน
Starlink Mobile จะแข่งขันได้จริงเมื่อไร
SpaceX ระบุว่าบริการมือถือแบบขยายอาจเริ่มได้ช่วงปลายปี 2027 โดยการก่อสร้างดำเนินต่อไปถึงปี 2028 กำหนดการนี้ขึ้นอยู่กับการอนุมัติของหน่วยงานกำกับ การปล่อยดาวเทียม และการวางโครงข่ายภาคพื้นดิน อีกทั้งกำหนดการที่บริษัทในอุตสาหกรรมนี้ประกาศไว้ก็มักเลื่อนออกไปในอดีต
บทสรุป
ข้อตกลงคลื่นความถี่ของ SpaceX เปลี่ยนโครงสร้างการแข่งขันของธุรกิจมือถือสหรัฐจริง บริษัทที่มีศักยภาพปล่อยจรวดของตัวเอง มีแบรนด์ผู้บริโภค มีคลื่นย่านกลาง มีใบอนุญาตดาวเทียม และตอนนี้มีชั้นคลื่นย่านต่ำทั่วประเทศ ย่อมมีเส้นทางที่น่าเชื่อถือสู่การเป็นผู้ให้บริการระดับประเทศรายที่สี่
แต่ปฏิกิริยาวันที่ 9 ตุลาคมถูกรายงานอย่างไม่รอบคอบเท่ากับที่มันเกิดขึ้นจริง อุตสาหกรรมไม่ได้ถูกเทขาย แต่ผู้ให้บริการสามรายกับผู้ท้าชิงดาวเทียมหนึ่งรายถูกเทขาย ขณะที่กองทุนโทรคมนาคมทรงตัวและ S&P 500 ปรับขึ้น มูลค่าที่หายไปไม่ใช่ 36 พันล้าน แต่ราว 62.4 พันล้านตามตัวเลขดิบ หรือ 57.5 พันล้านเมื่อถอดกลไกเงินปันผลออก ราคาที่รายงานไม่ใช่สถิติสูงสุดในประวัติศาสตร์ของคลื่นย่านต่ำ เพราะเมื่อคิดเป็นเงินดอลลาร์ปี 2026 แล้วยังต่ำกว่าที่ผู้ซื้อจ่ายไปกับคลื่น 700 MHz ในปี 2008 และหุ้นที่ตลาดทุบหนักที่สุดก็สูญมูลค่าไปแล้ว 35% ในปีก่อนหน้า โดยมีการเติบโตของบัญชีที่ชะลอลงตั้งแต่ก่อนดีลนี้จะมีอยู่
การแก้ไขเหล่านี้ไม่ได้ทำให้ผู้ให้บริการกลายเป็นของที่ซื้อง่าย แต่ทำให้การตัดสินใจต้องแยกแยะ คือ AT&T ด้วยการหลอมรวมบริการและเงินสดแต่มีงบดุลอ่อนที่สุด Verizon ด้วยรายได้ที่ 8.3 เท่าของกำไรตามคาดการณ์แต่มีพื้นที่แบรนด์ที่ถูกท้าทาย และ T-Mobile ด้วยเรื่องราวการเติบโตที่ถูกลดมูลค่าไปจนหมดแล้ว แต่ก็เป็นรายที่พึ่งมือถือมากที่สุดและพัวพันกับ SpaceX แนบแน่นที่สุด
ตัวชี้วัดที่จะตัดสินเรื่องนี้คืออัตราการยกเลิก ราคา การเติบโตของบัญชี และคาดการณ์กระแสเงินสดอิสระ ไม่ใช่ขนาดของพาดหัว และไม่ใช่การซื้อขายเพียงวันเดียวในเดือนตุลาคม
อ่านเพิ่มเติม
- Generac กับ Amazon: 2.4 พันล้านหลังพาดหัว 8 พันล้านดอลลาร์
- หุ้น AKAM: ดีล Anthropic 11.6 พันล้าน ต้องลงทุน 4.8 พันล้านก่อน
- หุ้น Accenture บวก 6% จากดีล Dell แต่หุ้น Dell กลับร่วง
- แรงเทขายพันธบัตรโลก 2026: ผลตอบแทน 30 ปี สูงสุดในรอบ 19 ปี
- Netflix ร่วง 4.7%: ค่าชดเชย 2.8 พันล้านที่ทำให้ P/E ดูถูก
- หุ้น PTC: ข้อเสนอ 205 ดอลลาร์ ต่ำกว่าจุดสูงสุด 52 สัปดาห์
แหล่งข้อมูลการวิจัย
- Grain Management ประกาศขายคลื่น 800 MHz ทั่วประเทศให้ SpaceX
- สรุปการประมูลของคณะกรรมการกิจการสื่อสารกลาง: เงินที่ได้อย่างเป็นทางการจากการประมูลครั้งที่ 73, 97, 107, 110 และ 1002
- สำนักงานสถิติแรงงาน: ดัชนีราคาผู้บริโภคเขตเมือง ค่าเฉลี่ยเมืองในสหรัฐ ทุกรายการ
- ผลประกอบการไตรมาสสองปี 2026 ของ AT&T
- ผลประกอบการไตรมาสสองปี 2026 ของ Verizon
- ผลประกอบการไตรมาสสองปี 2026 ของ T-Mobile US
- AT&T, T-Mobile และ Verizon วางแผนตั้งกิจการร่วมค้าด้านการเชื่อมต่อตรงถึงเครื่อง
- Reuters ผ่าน Investing.com: หุ้นโทรคมนาคมสหรัฐและยุโรปร่วง
- Axios: ข้อตกลงคลื่นความถี่ของ SpaceX กับปฏิกิริยาของตลาด
- อัปเดตจาก SpaceX · Starlink
- คณะกรรมการกิจการสื่อสารกลาง · ประมาณการประชากรของสำนักงานสำมะโนสหรัฐ
- AST SpaceMobile · กองทุน iShares U.S. Telecommunications
- นักลงทุนสัมพันธ์ AT&T · นักลงทุนสัมพันธ์ Verizon · นักลงทุนสัมพันธ์ T-Mobile
- ข้อมูลราคาย้อนหลังของ AT&T · Verizon · T-Mobile US


