ราคาทองคำรายปีนับตั้งแต่สิ้นสุดการตรึงราคา 35 ดอลลาร์: ราคาสิ้นปีและผลตอบแทนรายปี
อัปเดตเดือนตุลาคม 2026 (พ.ศ. 2569) ข้อมูลถึงราคา LBMA Gold Price PM วันที่ 15 ตุลาคม 2026 แถวของปี 2026 จะสรุปเป็นตัวเลขทั้งปีหลังราคา PM ครั้งสุดท้ายของลอนดอนในปี 2026
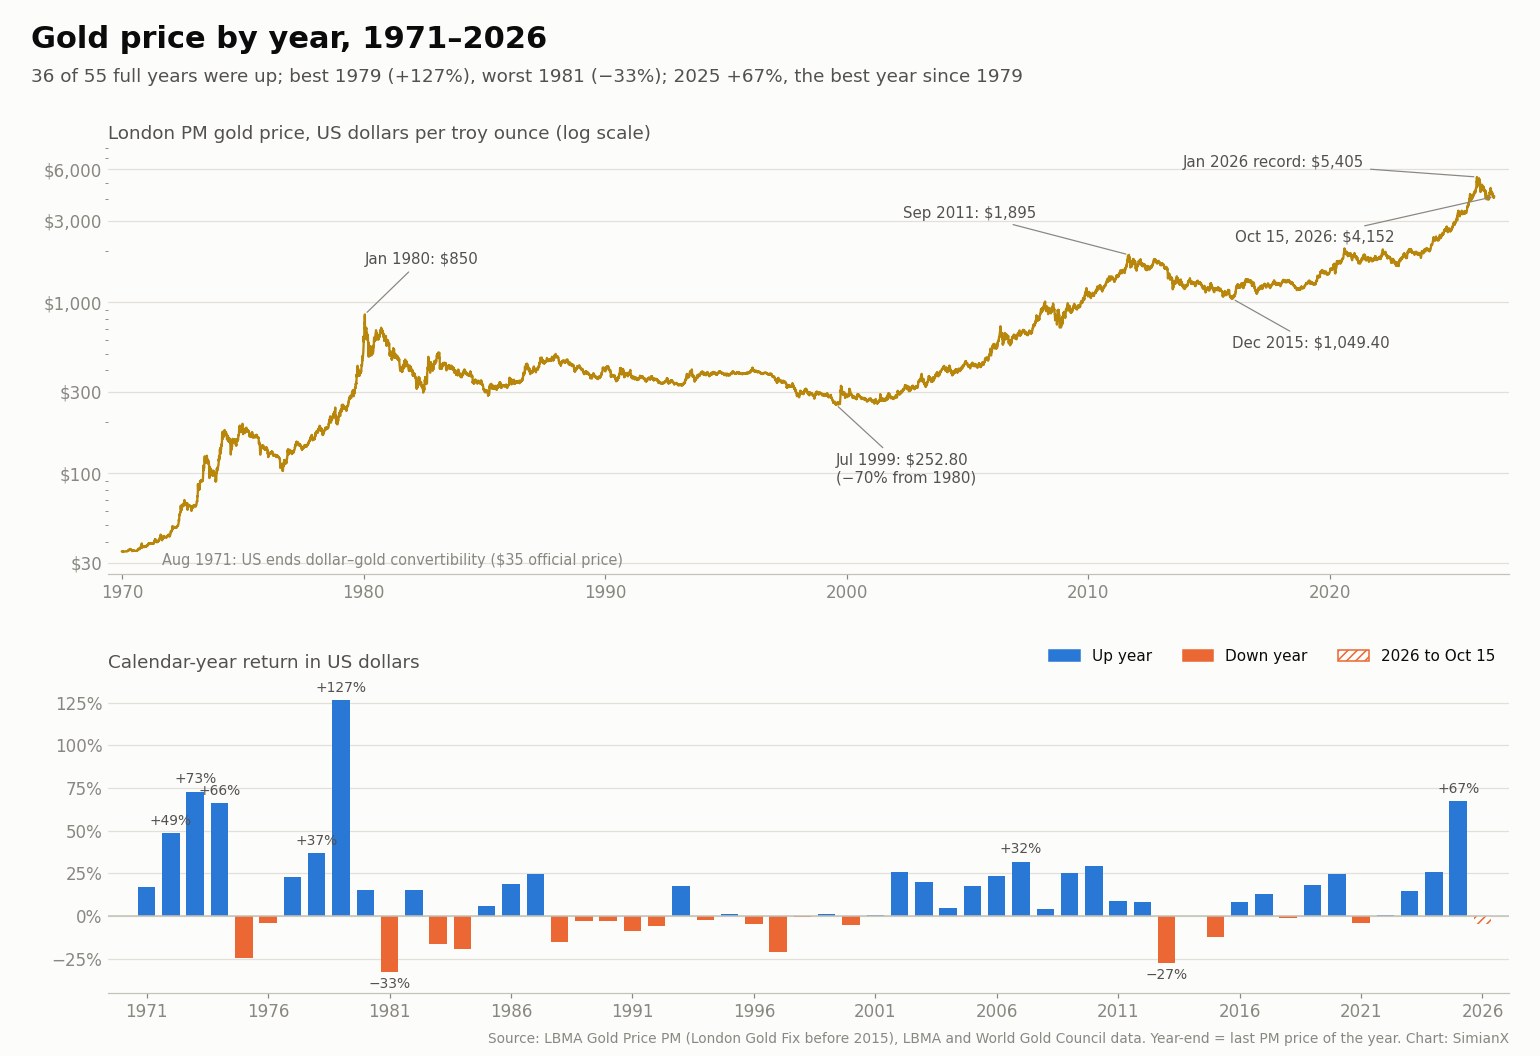
คำตอบสั้น ๆ: ทองคำปิดปี 2025 (พ.ศ. 2568) ที่ 4,367.80 ดอลลาร์ ต่อออนซ์ (LBMA Gold Price PM วันที่ 30 ธันวาคม) เพิ่มขึ้น 67.4% เป็นปีที่ดีที่สุดนับตั้งแต่ปี 1979 (พ.ศ. 2522) ณ วันที่ 15 ตุลาคม 2026 ราคาอยู่ที่ 4,152.25 ดอลลาร์ ลดลง 4.9% นับจากต้นปี และต่ำกว่าสถิติสูงสุด 5,405.00 ดอลลาร์ที่ทำไว้เมื่อวันที่ 29 มกราคม 2026 อยู่ 23.2% ตั้งแต่สิ้นปี 1970 (37.38 ดอลลาร์) ถึงสิ้นปี 2025 ทองคำให้ผลตอบแทนทบต้น 9.0% ต่อปี และราคาขึ้นใน 36 จาก 55 ปี ปีที่ดีที่สุด: 1979 +126.5% ปีที่แย่ที่สุด: 1981 −32.6%
ราคาทองคำเป็นเงินบาท: วันที่ 15 ต.ค. 2026 ราคาทองคำแท่ง 96.5% ที่เทียบเท่าราคาสปอตโลกอยู่ที่ ฿65,867 ต่อน้ำหนัก 1 บาท ส่วน ณ สิ้นปี 2025 อยู่ที่ ฿64,865 ในปี 2025 ทองคำขึ้น 53.5% ในรูปเงินบาท เทียบกับ +67.4% ในรูปดอลลาร์ นับตั้งแต่สิ้นปี 1970 ทองคำให้ผลตอบแทนทบต้น 9.8% ต่อปีในรูปเงินบาท เทียบกับ 9.0% ในรูปดอลลาร์ ปีที่ดีที่สุดในรูปเงินบาทคือ 1979 (พ.ศ. 2522) ที่ +127% และปีที่แย่ที่สุดคือ 1975 (พ.ศ. 2518) ที่ −24.7%
หน้านี้รวบรวม ราคาทองคำย้อนหลังทุกปี สำหรับทุกปีปฏิทินตั้งแต่ปี 1971 (พ.ศ. 2514) ซึ่งเป็นปีที่สหรัฐฯ เลิกแลกดอลลาร์เป็นทองคำ รวมถึงปี 2026 จนถึงปัจจุบัน ตารางแรกด้านล่างแสดงราคาทองคำแต่ละปีเป็นเงินบาทต่อทองคำแท่ง 96.5% น้ำหนัก 1 บาท จากนั้นจึงเป็นตารางฉบับเต็มในรูปดอลลาร์สหรัฐ สำหรับแต่ละปี หน้านี้ให้ราคาลอนดอน ณ สิ้นปีเป็นดอลลาร์สหรัฐต่อทรอยออนซ์ ผลตอบแทนตลอดปีปฏิทิน ราคาเฉลี่ยของปี และผลตอบแทนของ S&P 500 ในปีเดียวกัน นอกจากนี้ยังจัดอันดับปีที่ดีที่สุดและแย่ที่สุด เปรียบเทียบทองคำกับ S&P 500 ทีละทศวรรษ แสดงการปรับฐานทุกครั้งที่ลดลงตั้งแต่ 20% ขึ้นไป และแสดงให้เห็นว่าผลตอบแทนของทองคำชุดเดียวกันนี้เป็นอย่างไรเมื่อวัดด้วยสกุลเงินอื่นอีก 15 สกุล ราคาสิ้นปีทุกตัวเป็นราคาอ้างอิงทางการของลอนดอน ซึ่งตรวจสอบเทียบกับชุดข้อมูลอิสระอย่างน้อยสองชุด
ราคาทองคำย้อนหลังทุกปีเป็นเงินบาท: ทองคำแท่ง 96.5% บาทละเท่าไหร่ ปี 1970–2026
ตารางด้านล่างแปลงราคา LBMA Gold Price PM (ดอลลาร์ต่อออนซ์) ณ สิ้นแต่ละปีเป็นเงินบาทด้วยอัตราแลกเปลี่ยน ณ สิ้นปี สำหรับทองคำแท่ง 96.5% น้ำหนัก 1 บาท (เนื้อทองบริสุทธิ์ 14.71 กรัม) โดยแถวปี 1970 เป็นจุดเริ่มต้นสำหรับคำนวณผลตอบแทนปี 1971 ในรูปเงินบาท ทองคำให้ผลตอบแทนทบต้น 9.8% ต่อปีตั้งแต่สิ้นปี 1970 ถึงสิ้นปี 2025 สูงกว่า 9.0% ในรูปดอลลาร์ ราคาต่อบาททองคำเพิ่มขึ้น 175 เท่า เทียบกับ 117 เท่าในรูปดอลลาร์ และราคาขึ้นใน 39 จาก 55 ปีในรูปเงินบาท เทียบกับ 36 ปีในรูปดอลลาร์ ส่วนต่างนี้มาจากค่าเงินบาทที่อ่อนลงในระยะยาว: จำนวนบาทที่ต้องใช้แลกหนึ่งดอลลาร์เพิ่มขึ้น 1.50 เท่านับตั้งแต่สิ้นปี 1970 ในปี 2025 ทองคำขึ้น 53.5% ในรูปเงินบาท น้อยกว่าในรูปดอลลาร์ (+67.4%) เพราะเงินบาทแข็งค่าขึ้น 8.3% เทียบกับดอลลาร์ ส่วนปี 2026 ถึงวันที่ 15 ต.ค. 2026 ทองคำในรูปเงินบาทยังเพิ่มขึ้น 1.5% ขณะที่ในรูปดอลลาร์ลดลง (−4.9%) เพราะเงินบาทอ่อนค่าลง 6.8%
| ปี | ทองคำแท่ง 96.5% น้ำหนัก 1 บาท (บาท) | ผลตอบแทนในรูปเงินบาท | ผลตอบแทนในรูปดอลลาร์ |
|---|---|---|---|
| 2026 (พ.ศ. 2569) ถึง 15 ต.ค. | ฿65,867 | +1.5% | −4.9% |
| 2025 (พ.ศ. 2568) | ฿64,865 | +53.5% | +67.4% |
| 2024 (พ.ศ. 2567) | ฿42,251 | +25.8% | +25.5% |
| 2023 (พ.ศ. 2566) | ฿33,579 | +13.1% | +14.6% |
| 2022 (พ.ศ. 2565) | ฿29,680 | +4.3% | +0.4% |
| 2021 (พ.ศ. 2564) | ฿28,467 | +6.5% | −4.3% |
| 2020 (พ.ศ. 2563) | ฿26,738 | +24.7% | +24.6% |
| 2019 (พ.ศ. 2562) | ฿21,449 | +9.0% | +18.4% |
| 2018 (พ.ศ. 2561) | ฿19,684 | −1.1% | −0.9% |
| 2017 (พ.ศ. 2560) | ฿19,899 | +2.3% | +12.7% |
| 2016 (พ.ศ. 2559) | ฿19,451 | +7.6% | +8.1% |
| 2015 (พ.ศ. 2558) | ฿18,073 | −3.6% | −12.1% |
| 2014 (พ.ศ. 2557) | ฿18,743 | +0.3% | +0.1% |
| 2013 (พ.ศ. 2556) | ฿18,691 | −22.1% | −27.3% |
| 2012 (พ.ศ. 2555) | ฿23,980 | +4.3% | +8.3% |
| 2011 (พ.ศ. 2554) | ฿22,997 | +14.7% | +8.9% |
| 2010 (พ.ศ. 2553) | ฿20,048 | +16.9% | +29.2% |
| 2009 (พ.ศ. 2552) | ฿17,148 | +20.1% | +25.0% |
| 2008 (พ.ศ. 2551) | ฿14,278 | +7.4% | +4.3% |
| 2007 (พ.ศ. 2550) | ฿13,296 | +23.4% | +31.9% |
| 2006 (พ.ศ. 2549) | ฿10,774 | +8.3% | +23.2% |
| 2005 (พ.ศ. 2548) | ฿9,950 | +24.0% | +17.8% |
| 2004 (พ.ศ. 2547) | ฿8,026 | +2.8% | +4.6% |
| 2003 (พ.ศ. 2546) | ฿7,808 | +9.8% | +19.9% |
| 2002 (พ.ศ. 2545) | ฿7,110 | +23.1% | +25.6% |
| 2001 (พ.ศ. 2544) | ฿5,777 | +2.7% | +0.7% |
| 2000 (พ.ศ. 2543) | ฿5,624 | +8.7% | −5.4% |
| 1999 (พ.ศ. 2542) | ฿5,175 | +3.3% | +0.9% |
| 1998 (พ.ศ. 2541) | ฿5,009 | −22.2% | −0.8% |
| 1997 (พ.ศ. 2540) | ฿6,437 | +43.8% | −21.4% |
| 1996 (พ.ศ. 2539) | ฿4,478 | −2.9% | −4.6% |
| 1995 (พ.ศ. 2538) | ฿4,611 | +1.4% | +1.0% |
| 1994 (พ.ศ. 2537) | ฿4,549 | −4.0% | −2.2% |
| 1993 (พ.ศ. 2536) | ฿4,738 | +17.9% | +17.7% |
| 1992 (พ.ศ. 2535) | ฿4,020 | −4.8% | −5.7% |
| 1991 (พ.ศ. 2534) | ฿4,222 | −8.7% | −8.6% |
| 1990 (พ.ศ. 2533) | ฿4,623 | −4.5% | −3.1% |
| 1989 (พ.ศ. 2532) | ฿4,839 | −1.0% | −2.8% |
| 1988 (พ.ศ. 2531) | ฿4,890 | −14.9% | −15.3% |
| 1987 (พ.ศ. 2530) | ฿5,745 | +19.7% | +24.5% |
| 1986 (พ.ศ. 2529) | ฿4,799 | +16.3% | +19.0% |
| 1985 (พ.ศ. 2528) | ฿4,127 | +4.2% | +6.0% |
| 1984 (พ.ศ. 2527) | ฿3,959 | −4.8% | −19.4% |
| 1983 (พ.ศ. 2526) | ฿4,158 | −16.3% | −16.3% |
| 1982 (พ.ศ. 2525) | ฿4,970 | +14.7% | +14.9% |
| 1981 (พ.ศ. 2524) | ฿4,333 | −24.7% | −32.6% |
| 1980 (พ.ศ. 2523) | ฿5,754 | +16.3% | +15.2% |
| 1979 (พ.ศ. 2522) | ฿4,946 | +127% | +127% |
| 1978 (พ.ศ. 2521) | ฿2,179 | +36.9% | +37.0% |
| 1977 (พ.ศ. 2520) | ฿1,591 | +22.6% | +22.6% |
| 1976 (พ.ศ. 2519) | ฿1,298 | −4.1% | −4.1% |
| 1975 (พ.ศ. 2518) | ฿1,353 | −24.7% | −24.8% |
| 1974 (พ.ศ. 2517) | ฿1,797 | +66.1% | +66.1% |
| 1973 (พ.ศ. 2516) | ฿1,082 | +68.4% | +73.0% |
| 1972 (พ.ศ. 2515) | ฿642.36 | +48.8% | +48.8% |
| 1971 (พ.ศ. 2514) | ฿431.84 | +16.7% | +16.7% |
| 1970 (พ.ศ. 2513) | ฿369.98 | — | — |
หมายเหตุ: หน่วย “บาท” ในตารางคือน้ำหนักทองคำแท่งมาตรฐานของไทย ความบริสุทธิ์ 96.5% น้ำหนัก 1 บาท = 15.244 กรัม ซึ่งมีเนื้อทองบริสุทธิ์ 15.244 × 96.5% = 14.71 กรัม สูตรคำนวณ: ราคาต่อบาททองคำ = ราคา LBMA Gold Price PM (ดอลลาร์ต่อทรอยออนซ์) ÷ 31.1035 × 14.71 × อัตราแลกเปลี่ยนบาทต่อดอลลาร์ของวันเดียวกัน อัตราแลกเปลี่ยน: ปี 1981–2005 และ 2008–2025 ใช้อัตรา FRED H.10 (อัตราเที่ยงวันที่นิวยอร์ก) ส่วนปี 1970–1980, 1991 และ 2006–2007 ใช้อัตราทางการ ณ สิ้นเดือนธันวาคมของธนาคารแห่งประเทศไทยจากข้อมูล IMF ในช่วงปี 2006–2007 (พ.ศ. 2549–2550) มาตรการควบคุมเงินทุนทำให้ค่าเงินบาทในประเทศ (onshore) และนอกประเทศ (offshore) แยกออกจากกัน โดยอัตราที่นิวยอร์กแข็งกว่าถึง 11% ณ สิ้นปี 2007 ตารางนี้จึงใช้อัตราในประเทศ สำหรับวันที่ 15 ตุลาคม 2026 ใช้อัตราไขว้จากอัตราอ้างอิงของ ECB (ต่างจาก Yahoo Finance 0.21%) การตรวจสอบไขว้: เมื่อเทียบกับอัตราทางการของ IMF รวม 42 ปี ส่วนต่างสูงสุดอยู่ที่ 0.74% (ปี 1997) และไม่มีปีใดต่างเกิน 1% ส่วนปี 2006–2007 เทียบกับอัตราตลาดระหว่างธนาคารไทเปของ CBC ต่างกันไม่เกิน 0.37% ตัวเลขทั้งหมดนี้คือมูลค่าเทียบเท่าราคาสปอตที่แปลงจากราคาขายส่งในลอนดอน ไม่ใช่ราคาขายปลีกทองคำในประเทศ ซึ่งยังต้องบวกภาษี อากร และส่วนต่างของผู้ค้า
ราคาหน้าร้านต่างจากตารางนี้อย่างไร ราคาทองในไทยประกาศโดยสมาคมค้าทองคำเป็นราคาต่อบาททองคำ 96.5% และปรับหลายครั้งต่อวัน (16 ต.ค. 2026 ประกาศ 23 ครั้ง โดยทองคำแท่งขายออกบาทละ 66,100 บาท รับซื้อ 65,900 บาท) ราคาทองรูปพรรณสูงกว่าทองคำแท่ง และร้านทองหักได้ไม่เกิน 5% เมื่อรับซื้อทองรูปพรรณคืน (สมาคมค้าทองคำ)
ภาพรวมราคาทองคำย้อนหลัง
| ตัวชี้วัด (ผลตอบแทนรายปีปฏิทินในรูปดอลลาร์) | 1971–2025 | 1981–2025 | 2001–2025 | 2016–2025 |
|---|---|---|---|---|
| จำนวนปี | 55 | 45 | 25 | 10 |
| ปีที่ราคาขึ้น | 36 (65%) | 28 (62%) | 21 (84%) | 8 (80%) |
| ค่าเฉลี่ย (เลขคณิต) | +11.8% | +6.1% | +13.1% | +16.7% |
| มัธยฐาน | +8.1% | +4.3% | +12.7% | +13.6% |
| อัตราเติบโตทบต้นต่อปี | +9.0% | +4.6% | +11.7% | +15.2% |
| ส่วนเบี่ยงเบนมาตรฐาน | 26.8 จุด | 18.0 จุด | 17.7 จุด | 19.6 จุด |
| ปีที่ดีที่สุด | 1979 (พ.ศ. 2522) (+127%) | 2025 (พ.ศ. 2568) (+67.4%) | 2025 (พ.ศ. 2568) (+67.4%) | 2025 (พ.ศ. 2568) (+67.4%) |
| ปีที่แย่ที่สุด | 1981 (พ.ศ. 2524) (−32.6%) | 1981 (พ.ศ. 2524) (−32.6%) | 2013 (พ.ศ. 2556) (−27.3%) | 2021 (พ.ศ. 2564) (−4.3%) |
ตัวเลขระยะยาวซ่อนสองยุคที่ต่างกันมากเอาไว้ ในทศวรรษ 1970 หลังจากดอลลาร์ถูกตัดขาดจากทองคำ ราคาพุ่งจาก 37.38 ดอลลาร์เป็น 512.00 ดอลลาร์ภายในเก้าปี จากนั้นจึงเข้าสู่สองทศวรรษที่ทองคำส่วนใหญ่ปรับตัวลง ตั้งแต่สิ้นปี 1980 ถึงสิ้นปี 2000 ทองคำขาดทุนใน 13 จาก 20 ปี ตั้งแต่ปี 2001 (พ.ศ. 2544) รูปแบบกลับทิศอีกครั้ง โดยราคาขึ้น 21 ปีจาก 25 ปี และให้ผลตอบแทนทบต้น 11.7% ต่อปี ค่ามัธยฐาน (+8.1%) ต่ำกว่าค่าเฉลี่ย (+11.8%) เพราะปีที่ราคาพุ่งแรงไม่กี่ปีในทศวรรษ 1970 และในปี 2025 ดึงค่าเฉลี่ยให้สูงขึ้น
ราคาทองคำรายปี: ตารางครบทุกปี 1971–2026
| ปี | ราคาสิ้นปี (ดอลลาร์/ออนซ์) | ผลตอบแทนทองคำ | ราคาเฉลี่ย (ดอลลาร์/ออนซ์) | S&P 500 (ผลตอบแทนด้านราคา) |
|---|---|---|---|---|
| 2026 (พ.ศ. 2569) ถึง 15 ต.ค. | $4,152.25 | −4.9% | $4,522.73 | +13.1% |
| 2025 (พ.ศ. 2568) | $4,367.80 | +67.4% | $3,431.54 | +16.4% |
| 2024 (พ.ศ. 2567) | $2,609.10 | +25.5% | $2,386.20 | +23.3% |
| 2023 (พ.ศ. 2566) | $2,078.40 | +14.6% | $1,940.54 | +24.2% |
| 2022 (พ.ศ. 2565) | $1,813.75 | +0.4% | $1,800.09 | −19.4% |
| 2021 (พ.ศ. 2564) | $1,805.85 | −4.3% | $1,798.61 | +26.9% |
| 2020 (พ.ศ. 2563) | $1,887.60 | +24.6% | $1,769.59 | +16.3% |
| 2019 (พ.ศ. 2562) | $1,514.75 | +18.4% | $1,392.60 | +28.9% |
| 2018 (พ.ศ. 2561) | $1,279.00 | −0.9% | $1,268.49 | −6.2% |
| 2017 (พ.ศ. 2560) | $1,291.00 | +12.7% | $1,257.15 | +19.4% |
| 2016 (พ.ศ. 2559) | $1,145.90 | +8.1% | $1,250.80 | +9.5% |
| 2015 (พ.ศ. 2558) | $1,060.00 | −12.1% | $1,160.06 | −0.7% |
| 2014 (พ.ศ. 2557) | $1,206.00 | +0.1% | $1,266.40 | +11.4% |
| 2013 (พ.ศ. 2556) | $1,204.50 | −27.3% | $1,411.23 | +29.6% |
| 2012 (พ.ศ. 2555) | $1,657.50 | +8.3% | $1,668.98 | +13.4% |
| 2011 (พ.ศ. 2554) | $1,531.00 | +8.9% | $1,571.52 | −0.0% |
| 2010 (พ.ศ. 2553) | $1,405.50 | +29.2% | $1,224.52 | +12.8% |
| 2009 (พ.ศ. 2552) | $1,087.50 | +25.0% | $972.35 | +23.5% |
| 2008 (พ.ศ. 2551) | $869.75 | +4.3% | $871.96 | −38.5% |
| 2007 (พ.ศ. 2550) | $833.75 | +31.9% | $695.39 | +3.5% |
| 2006 (พ.ศ. 2549) | $632.00 | +23.2% | $603.77 | +13.6% |
| 2005 (พ.ศ. 2548) | $513.00 | +17.8% | $444.45 | +3.0% |
| 2004 (พ.ศ. 2547) | $435.60 | +4.6% | $409.17 | +9.0% |
| 2003 (พ.ศ. 2546) | $416.25 | +19.9% | $363.32 | +26.4% |
| 2002 (พ.ศ. 2545) | $347.20 | +25.6% | $309.68 | −23.4% |
| 2001 (พ.ศ. 2544) | $276.50 | +0.7% | $271.04 | −13.0% |
| 2000 (พ.ศ. 2543) | $274.45 | −5.4% | $279.10 | −10.1% |
| 1999 (พ.ศ. 2542) | $290.25 | +0.9% | $278.57 | +19.5% |
| 1998 (พ.ศ. 2541) | $287.80 | −0.8% | $294.09 | +26.7% |
| 1997 (พ.ศ. 2540) | $290.20 | −21.4% | $331.29 | +31.0% |
| 1996 (พ.ศ. 2539) | $369.25 | −4.6% | $387.87 | +20.3% |
| 1995 (พ.ศ. 2538) | $387.00 | +1.0% | $384.05 | +34.1% |
| 1994 (พ.ศ. 2537) | $383.25 | −2.2% | $384.15 | −1.5% |
| 1993 (พ.ศ. 2536) | $391.75 | +17.7% | $359.82 | +7.1% |
| 1992 (พ.ศ. 2535) | $332.90 | −5.7% | $343.95 | +4.5% |
| 1991 (พ.ศ. 2534) | $353.15 | −8.6% | $362.26 | +26.3% |
| 1990 (พ.ศ. 2533) | $386.20 | −3.1% | $383.56 | −6.6% |
| 1989 (พ.ศ. 2532) | $398.60 | −2.8% | $380.82 | +27.3% |
| 1988 (พ.ศ. 2531) | $410.25 | −15.3% | $436.86 | +12.4% |
| 1987 (พ.ศ. 2530) | $484.10 | +24.5% | $446.22 | +2.0% |
| 1986 (พ.ศ. 2529) | $388.75 | +19.0% | $367.85 | +14.6% |
| 1985 (พ.ศ. 2528) | $326.80 | +6.0% | $317.30 | +26.3% |
| 1984 (พ.ศ. 2527) | $308.30 | −19.4% | $360.78 | +1.4% |
| 1983 (พ.ศ. 2526) | $382.40 | −16.3% | $423.66 | +17.3% |
| 1982 (พ.ศ. 2525) | $456.90 | +14.9% | $375.30 | +14.8% |
| 1981 (พ.ศ. 2524) | $397.50 | −32.6% | $459.26 | −9.7% |
| 1980 (พ.ศ. 2523) | $589.75 | +15.2% | $614.50 | +25.8% |
| 1979 (พ.ศ. 2522) | $512.00 | +127% | $304.68 | +12.3% |
| 1978 (พ.ศ. 2521) | $226.00 | +37.0% | $193.44 | +1.1% |
| 1977 (พ.ศ. 2520) | $164.95 | +22.6% | $147.79 | −11.5% |
| 1976 (พ.ศ. 2519) | $134.50 | −4.1% | $124.77 | +19.1% |
| 1975 (พ.ศ. 2518) | $140.25 | −24.8% | $160.88 | +31.5% |
| 1974 (พ.ศ. 2517) | $186.50 | +66.1% | $158.85 | −29.7% |
| 1973 (พ.ศ. 2516) | $112.25 | +73.0% | $97.32 | −17.4% |
| 1972 (พ.ศ. 2515) | $64.90 | +48.8% | $58.23 | +15.6% |
| 1971 (พ.ศ. 2514) | $43.63 | +16.7% | $40.82 | +10.8% |
| 1970 (พ.ศ. 2513) | $37.38 | — | $35.95 | — |
หมายเหตุ: ราคาสิ้นปีคือ LBMA Gold Price PM ครั้งสุดท้ายของปีปฏิทิน ซึ่งกำหนดที่ลอนดอนเวลา 15.00 น. โดยปกติไม่มีการประมูลช่วงบ่ายในวันที่ 31 ธันวาคม ราคาสุดท้ายจึงมักเป็นของวันที่ 28, 29 หรือ 30 ธันวาคม (ปี 2025 คือวันที่ 30 ธันวาคม) ก่อนวันที่ 20 มีนาคม 2015 ราคาอ้างอิงคือ London Gold Fixing ซึ่งต่อมาถูกแทนที่ด้วย LBMA Gold Price ราคาเฉลี่ยคือค่าเฉลี่ยของราคา PM ทั้งหมดในปีนั้น แถวปี 1970 เป็นจุดเริ่มต้นสำหรับคำนวณผลตอบแทนปี 1971 ปีที่ราคาลดลงแสดงด้วยตัวหนา คอลัมน์ S&P 500 คือผลตอบแทนด้านราคาของดัชนี จากตารางผลตอบแทน S&P 500 รายปีของเรา
ก่อนปี 1971: ยุคทองคำ 35 ดอลลาร์
เกือบสี่ทศวรรษก่อนที่ตารางนี้จะเริ่มต้น ทองคำไม่มีราคาตลาดในความหมายแบบปัจจุบัน กฎหมายสำรองทองคำปี 1934 (Gold Reserve Act) ปรับราคาทางการจาก 20.67 ดอลลาร์เป็น 35 ดอลลาร์ต่อออนซ์ และภายใต้ระบบ Bretton Woods สหรัฐฯ สัญญาว่าจะแลกดอลลาร์ที่รัฐบาลต่างประเทศถือไว้เป็นทองคำในอัตรานั้น เพื่อตรึงราคาในตลาดลอนดอนไว้ใกล้ 35 ดอลลาร์ ธนาคารกลางแปดแห่งได้รวมทองคำเข้ากองกลางใน London Gold Pool ตลอดทศวรรษ 1960 กองกลางนี้ล่มสลายในเดือนมีนาคม 1968 และตามมาด้วยตลาดสองชั้น: ธนาคารกลางยังซื้อขายกันเองที่ 35 ดอลลาร์ ขณะที่ราคาเอกชนในลอนดอนปล่อยให้ลอยตัว นี่คือเหตุผลที่ราคาตลาดเสรีอยู่ที่ 37.38 ดอลลาร์แล้ว ณ สิ้นปี 1970
วันที่ 15 สิงหาคม 1971 ประธานาธิบดี Nixon ปิดหน้าต่างทองคำ ยุติการแลกดอลลาร์เป็นทองคำ ข้อตกลง Smithsonian ในเดือนธันวาคม 1971 กำหนดราคาทางการใหม่ที่ 38 ดอลลาร์ และการลดค่าเงินครั้งที่สองในเดือนกุมภาพันธ์ 1973 ทำให้ราคาทางการขึ้นไปราว 42 ดอลลาร์ แต่ถึงตอนนั้นราคาตลาดก็สูงกว่าทั้งสองระดับไปมากแล้ว พลเมืองสหรัฐฯ ซึ่งถูกจำกัดการถือครองทองคำส่วนตัวมาตั้งแต่ปี 1933 ได้รับอนุญาตให้ถือครองทองคำอีกครั้งตั้งแต่ปลายปี 1974 ดังนั้นปี 1971 จึงเป็นปีแรกที่ราคาทองคำสะท้อนอุปสงค์และอุปทานโดยไม่มีราคาตรึงทางการหนุนหลัง และปี 1970 คือจุดเริ่มต้นที่เป็นธรรมชาติในการวัดผลตอบแทน
ปีที่ดีที่สุดและแย่ที่สุดของทองคำ
| อันดับ | ปีที่ดีที่สุด | ผลตอบแทน | ปีที่แย่ที่สุด | ผลตอบแทน |
|---|---|---|---|---|
| 1 | 1979 (พ.ศ. 2522) | +127% | 1981 (พ.ศ. 2524) | −32.6% |
| 2 | 1973 (พ.ศ. 2516) | +73.0% | 2013 (พ.ศ. 2556) | −27.3% |
| 3 | 2025 (พ.ศ. 2568) | +67.4% | 1975 (พ.ศ. 2518) | −24.8% |
| 4 | 1974 (พ.ศ. 2517) | +66.1% | 1997 (พ.ศ. 2540) | −21.4% |
| 5 | 1972 (พ.ศ. 2515) | +48.8% | 1984 (พ.ศ. 2527) | −19.4% |
| 6 | 1978 (พ.ศ. 2521) | +37.0% | 1983 (พ.ศ. 2526) | −16.3% |
| 7 | 2007 (พ.ศ. 2550) | +31.9% | 1988 (พ.ศ. 2531) | −15.3% |
| 8 | 2010 (พ.ศ. 2553) | +29.2% | 2015 (พ.ศ. 2558) | −12.1% |
| 9 | 2002 (พ.ศ. 2545) | +25.6% | 1991 (พ.ศ. 2534) | −8.6% |
| 10 | 2024 (พ.ศ. 2567) | +25.5% | 1992 (พ.ศ. 2535) | −5.7% |
ห้าในสิบปีที่ดีที่สุดอยู่ในทศวรรษ 1970 เมื่อเงินเฟ้อและการสิ้นสุดความเชื่อมโยงระหว่างดอลลาร์กับทองคำดันราคาขึ้นมากกว่าสิบสามเท่า ปี 1979 (พ.ศ. 2522) เป็นปีที่ดีที่สุดเพียงปีเดียวที่ +126.5% เมื่อราคาเพิ่มขึ้นกว่าเท่าตัวเป็น 512.00 ดอลลาร์ และในวันที่ 21 มกราคม 1980 ราคา London PM ขึ้นไปถึง 850.00 ดอลลาร์ ปี 2025 อยู่อันดับสามที่ +67.4% โดยทองคำทำสถิติราคา PM สูงสุดใหม่ 53 ครั้งในปีนั้นและขึ้นไปสูงสุดที่ 4,449.40 ดอลลาร์ในวันที่ 23 ธันวาคม เจ็ดในสิบปีที่แย่ที่สุดเกิดขึ้นระหว่างปี 1981 ถึง 1997 ซึ่งเป็นช่วงขาลงยาวนานหลังจุดสูงสุดปี 1980 การขาดทุนหนักที่สุดคือปี 1981 (−32.6%) เมื่ออัตราดอกเบี้ยสหรัฐฯ ที่สูงทำให้ทองคำซึ่งไม่ให้ผลตอบแทนระหว่างถือดูน่าสนใจน้อยลง และปี 2013 (−27.3%)
ราคาทองคำลดลงในรอบปีบ่อยแค่ไหน?
ทองคำปรับตัวลงใน 19 จาก 55 ปี ระหว่างปี 1971 ถึง 2025 หรือราวหนึ่งในสามปี ราคาขึ้นใน 65% ของปีทั้งหมด ใกล้เคียงกับ 67% ของ S&P 500 นับตั้งแต่ปี 1928 ปีที่ราคาลดลงมักมาเป็นกลุ่ม ช่วงขาดทุนติดต่อกันยาวที่สุดคือห้าปี จากปี 1988 ถึง 1992 และราคายังลดลงสามปีติดในปี 1996, 1997 และ 1998 ช่วงที่ราคาขึ้นติดต่อกันยาวที่สุดคือ 12 ปีติดต่อกัน ตั้งแต่ปี 2001 ถึง 2012 ซึ่งราคาขึ้นจาก 276.50 ดอลลาร์เป็น 1,657.50 ดอลลาร์ ช่วงขาขึ้นปัจจุบันตั้งแต่ปี 2022 ถึง 2025 ยาวสี่ปี ส่วนปี 2026 ยังติดลบอยู่
ปีที่ทองคำปรับตัวลงส่วนใหญ่ลดลงไม่มาก มีเพียงแปดจาก 19 ปีที่ลดลงเกิน 10% (1975, 1981, 1983, 1984, 1988, 1997, 2013 และ 2015) และไม่มีปีใดลดลงเกิน 33% ขณะที่ S&P 500 เคยมีปีปฏิทินที่ลดลง 47% (1931) และ 38.5% (2008)
การปรับฐานทุกครั้งที่ลดลงตั้งแต่ 20% ขึ้นไปนับตั้งแต่ปี 1971
| จุดสูงสุด (LBMA PM) | จุดต่ำสุด | ลดลง | กลับขึ้นเหนือจุดสูงสุด | ระยะเวลาจากจุดสูงสุดถึงฟื้นตัว |
|---|---|---|---|---|
| 6 ก.ค. 1973: $127.00 | 14 พ.ย. 1973: $90.00 | −29.1% | 17 ม.ค. 1974 | 6 เดือน |
| 3 เม.ย. 1974: $179.50 | 4 ก.ค. 1974: $129.00 | −28.1% | 8 พ.ย. 1974 | 7 เดือน |
| 30 ธ.ค. 1974: $195.25 | 25 ส.ค. 1976: $103.50 | −47.0% | 28 ก.ค. 1978 | 3.6 ปี |
| 30 ต.ค. 1978: $242.75 | 30 พ.ย. 1978: $193.40 | −20.3% | 5 ก.พ. 1979 | 4 เดือน |
| 21 ม.ค. 1980: $850.00 | 20 ก.ค. 1999: $252.80 | −70.3% | 3 ม.ค. 2008 | 28.0 ปี |
| 17 มี.ค. 2008: $1,011.25 | 24 ต.ค. 2008: $712.50 | −29.5% | 16 ก.ย. 2009 | 18 เดือน |
| 5 ก.ย. 2011: $1,895.00 | 17 ธ.ค. 2015: $1,049.40 | −44.6% | 24 ก.ค. 2020 | 8.8 ปี |
| 6 ส.ค. 2020: $2,067.15 | 3 พ.ย. 2022: $1,628.75 | −21.2% | 27 ธ.ค. 2023 | 3.3 ปี |
| 29 ม.ค. 2026: $5,405.00 | 16 ก.ค. 2026: $3,993.55 | −26.1% | ยังไม่กลับขึ้น | — |
ผลตอบแทนรายปีปฏิทินไม่ได้สะท้อนว่าทองคำร่วงได้ลึกแค่ไหนภายในหนึ่งรอบ หากวัดจากราคา London PM รายวัน ราคาเคยลดลงตั้งแต่ 20% ขึ้นไปจากระดับสูงสุดเป็นประวัติการณ์ถึงเก้าครั้งนับตั้งแต่ปี 1971 ครั้งที่ลึกที่สุดคือการร่วงจาก 850.00 ดอลลาร์ในวันที่ 21 มกราคม 1980 ลงไปที่ 252.80 ดอลลาร์ในวันที่ 20 กรกฎาคม 1999 ลดลง 70.3% และราคาปี 1980 เพิ่งกลับคืนมาได้ในวันที่ 3 มกราคม 2008 หรือ 28 ปีต่อมา จุดสูงสุด 1,895.00 ดอลลาร์ในปี 2011 ใช้เวลาเกือบเก้าปีจึงฟื้นกลับมา การปรับฐานครั้งล่าสุดเริ่มจากสถิติ 5,405.00 ดอลลาร์ในวันที่ 29 มกราคม 2026 และลงไปถึง 3,993.55 ดอลลาร์ในวันที่ 16 กรกฎาคม 2026 (−26.1%) และในวันที่ 15 ตุลาคม ราคายังต่ำกว่าสถิติอยู่ 23.2% เบื้องหลังของการร่วงครั้งนี้อยู่ในบทความแนวโน้มทองคำครึ่งปีหลัง 2026ของเรา
ทองคำเทียบกับ S&P 500 รายทศวรรษ
| ช่วงเวลา | ทองคำ ทบต้นต่อปี | S&P 500 ทบต้นต่อปี (ราคา) | ทองคำ สะสม | S&P 500 สะสม | ปีที่ทองคำขึ้น | ปีที่ทองคำชนะ S&P 500 |
|---|---|---|---|---|---|---|
| 1971–1979 | +33.7% | +1.8% | +1,270% | +17.1% | 7 จาก 9 | 7 จาก 9 |
| ทศวรรษ 1980 | −2.5% | +12.6% | −22.1% | +227% | 5 จาก 10 | 3 จาก 10 |
| ทศวรรษ 1990 | −3.1% | +15.3% | −27.2% | +316% | 3 จาก 10 | 2 จาก 10 |
| ทศวรรษ 2000 | +14.1% | −2.7% | +275% | −24.1% | 9 จาก 10 | 8 จาก 10 |
| ทศวรรษ 2010 | +3.4% | +11.2% | +39.3% | +190% | 7 จาก 10 | 3 จาก 10 |
| 2020–2025 | +19.3% | +13.3% | +188% | +112% | 5 จาก 6 | 4 จาก 6 |
| 1971–2025 (ทุกปี) | +9.0% | +8.1% | +11,585% | +7,329% | 36 จาก 55 | 27 จาก 55 |
ตลอดช่วงปี 1971 ถึง 2025 ทองคำเอาชนะผลตอบแทนด้านราคาของ S&P 500 ไปเล็กน้อย 9.0% ต่อปีเทียบกับ 8.1% และเงิน 100 ดอลลาร์ที่ลงในทองคำ ณ สิ้นปี 1970 เติบโตเป็นราว 11,685 ดอลลาร์ ณ สิ้นปี 2025 เทียบกับราว 7,429 ดอลลาร์หากลงในดัชนี (ก่อนรวมเงินปันผล) แต่ทั้งสองแทบไม่เคยไปได้ดีพร้อมกัน ทองคำชนะขาดในทศวรรษ 1970 และชนะในทศวรรษ 2000 ซึ่งเป็นทศวรรษที่ตลาดหุ้นเจอตลาดหมีสองรอบ ขณะที่หุ้นชนะในทศวรรษ 1980, 1990 และ 2010 ซึ่งทองคำลดลงหรือแทบไม่ขึ้น ทองคำชนะดัชนีใน 27 จาก 55 ปี และใน 14 ปีที่ S&P 500 ลดลง ทองคำปรับตัวขึ้นถึงแปดปี ได้แก่ 1973, 1974, 1977, 2001, 2002, 2008, 2011 และ 2022 ในปี 2008 (พ.ศ. 2551) ที่ดัชนีร่วง 38.5% ทองคำกลับเพิ่มขึ้น 4.3%
เงินปันผลเปลี่ยนภาพนี้ ผลตอบแทนรวมของ S&P 500 ที่นำเงินปันผลกลับไปลงทุนใหม่ มีผู้ให้บริการข้อมูลสองรายเผยแพร่ตั้งแต่ปี 1989 เท่านั้น ตั้งแต่ปี 1989 ถึง 2025 ทองคำให้ผลตอบแทนทบต้น 6.6% ต่อปี ผลตอบแทนด้านราคาของ S&P 500 อยู่ที่ 9.0% และผลตอบแทนรวมอยู่ที่ 11.3% ทองคำไม่ให้กระแสรายได้ ในระยะยาวหุ้นจึงมักนำหน้าเมื่อนับรวมเงินปันผล และจุดแข็งของทองคำอยู่ที่พฤติกรรมของราคาในปีที่หุ้นย่ำแย่ ทองคำยืนหยัดได้แค่ไหนในภาวะถดถอยแต่ละครั้งดูได้ในสกอร์การ์ดทองคำในฐานะสินทรัพย์ปลอดภัย และทองคำเคลื่อนไหวอย่างไรในทุกรอบการผ่อนคลายของเฟดดูได้ในบทศึกษารอบการลดดอกเบี้ยของเรา
ผลตอบแทนทองคำในสกุลเงินอื่นอีก 15 สกุล
| สกุลเงิน | ช่วงเวลา | ทองคำ ทบต้นต่อปีในสกุลเงินนั้น | ทองคำ ทบต้นต่อปีในรูปดอลลาร์สหรัฐ | ผลตอบแทนปี 2025 ในสกุลเงินนั้น |
|---|---|---|---|---|
| ดอลลาร์สหรัฐ | 1971–2025 | +9.0% | +9.0% | +67.4% |
| ลีราตุรกี | 1971–2025 | +42.9% | +9.0% | +104% |
| รูเบิลรัสเซีย | 1993–2025 | +26.7% | +8.1% | +28.8% |
| รูเปียห์อินโดนีเซีย | 1971–2025 | +16.8% | +9.0% | +73.8% |
| เรียลบราซิล | 1995–2025 | +14.9% | +8.2% | +48.8% |
| รูปีอินเดีย | 1971–2025 | +14.1% | +9.0% | +75.8% |
| เปโซฟิลิปปินส์ | 1971–2025 | +13.5% | +9.0% | +69.7% |
| วอนเกาหลีใต้ | 1971–2025 | +12.1% | +9.0% | +63.7% |
| ดองเวียดนาม | 1990–2025 | +11.7% | +6.9% | +72.6% |
| หยวนจีน | 1971–2025 | +11.1% | +9.0% | +60.5% |
| ยูโร (เปเซตาก่อนปี 1999) | 1971–2025 | +10.5% | +9.0% | +47.8% |
| บาทไทย | 1971–2025 | +9.8% | +9.0% | +53.5% |
| ยูโร (ฟรังก์ก่อนปี 1999) | 1971–2025 | +9.0% | +9.0% | +47.8% |
| ดอลลาร์ไต้หวันใหม่ | 1971–2025 | +8.6% | +9.0% | +60.8% |
| ยูโร (มาร์กเยอรมันก่อนปี 1999) | 1971–2025 | +7.5% | +9.0% | +47.8% |
| เยนญี่ปุ่น | 1971–2025 | +7.4% | +9.0% | +66.3% |
ผลตอบแทนในรูปดอลลาร์เป็นเพียงวิธีหนึ่งในการวัดทองคำ สำหรับนักลงทุนที่ใช้สกุลเงินซึ่งอ่อนค่าลงเทียบกับดอลลาร์ ทองคำให้ผลตอบแทนในรูปเงินท้องถิ่นดีกว่ามาก: ในรูปลีราตุรกี ทองคำให้ผลตอบแทนทบต้น 42.9% ต่อปีตั้งแต่ปี 1971 ถึง 2025 ในรูปรูเปียห์อินโดนีเซีย 16.8% และในรูปรูปีอินเดีย 14.1% เทียบกับ 9.0% ในรูปดอลลาร์ ส่วนในสกุลเงินที่แข็งค่าขึ้นเทียบกับดอลลาร์ ผลลัพธ์จะอ่อนกว่า: ในรูปเยนญี่ปุ่น ทองคำให้ผลตอบแทน 7.4% ต่อปี และในรูปยูโรซึ่งวัดผ่านมาร์กเยอรมัน 7.5% ในปี 2025 ทองคำขึ้น 104% ในรูปลีราตุรกี แต่ขึ้น 47.8% ในรูปยูโร เพราะยูโรแข็งค่าขึ้นเทียบกับดอลลาร์ในปีนั้น ตัวเลขในสกุลเงินท้องถิ่นแปลงราคาดอลลาร์ของลอนดอนด้วยอัตราแลกเปลี่ยนตลาด ณ สิ้นแต่ละปี ส่วนราคาทองคำรายปีในรูปเงินบาทต่อทองคำแท่งน้ำหนัก 1 บาทอยู่ในตารางที่ด้านบนสุดของหน้านี้ ตัวเลขเหล่านี้เป็นมูลค่าเทียบเท่าราคาสปอต ไม่ใช่ราคาขายหน้าร้านทองในประเทศ ซึ่งรวมภาษี อากรขาเข้า และส่วนต่างของผู้ค้าไว้ด้วย
ปี 2026 ถึงปัจจุบัน
จนถึง วันที่ 15 ตุลาคม 2026 ราคา LBMA Gold Price PM อยู่ที่ 4,152.25 ดอลลาร์ ลดลง 4.9% จากราคาสิ้นปี 2025 ที่ 4,367.80 ดอลลาร์ ปีนี้เริ่มต้นด้วยการพุ่งขึ้นแรง: ทองคำทำสถิติใหม่ 12 ครั้งในเดือนมกราคม ครั้งสุดท้ายที่ 5,405.00 ดอลลาร์ ในวันที่ 29 มกราคม จากนั้นร่วงลงไปที่ 3,993.55 ดอลลาร์ ในวันที่ 16 กรกฎาคม ลดลง 26.1% จากสถิติ และเป็นการปรับฐานครั้งใหญ่ที่สุดนับตั้งแต่ตลาดหมีปี 2011–2015 ราคา PM เฉลี่ยของปี 2026 จนถึงตอนนี้ที่ 4,522.73 ดอลลาร์ ยังคงสูงที่สุดในบรรดาทุกปี ในช่วงเดียวกัน S&P 500 เพิ่มขึ้น 13.1% หลังจากขึ้นไป 67.4% ในปี 2025 การที่ปีถัดมาราคาทรงตัวหรือติดลบไม่ใช่เรื่องผิดปกติ: หลังจากปีที่ขึ้นเกิน 45% ครั้งอื่น ๆ (1972, 1973, 1974 และ 1979) ทองคำขึ้นต่อในปีถัดไปสามครั้งและลดลงหนึ่งครั้ง คือปี 1975 (−24.8%)
วิธีอ่านผลตอบแทนย้อนหลังของทองคำ
- ราคาสิ้นปีขึ้นอยู่กับราคาอ้างอิงและวันที่ที่ใช้ ราคา London PM ราคาสปอตตอนปิดตลาดนิวยอร์ก และราคาชำระของสัญญาฟิวเจอร์ส COMEX อาจต่างกัน 1% หรือมากกว่าในวันเดียวกัน หน้าผลตอบแทน Bitcoin รายปีของเราเปรียบเทียบทองคำโดยใช้ราคาสปอตปิดวันที่ 31 ธันวาคม ซึ่งให้ผล +64.5% สำหรับปี 2025 ขณะที่ราคาอ้างอิง LBMA PM ให้ +67.4% เพราะการประมูลครั้งสุดท้ายของปี 2025 เกิดขึ้นในวันที่ 30 ธันวาคม ก่อนราคาจะร่วงในวันที่ 31 ธันวาคม
- เป็นตัวเลขตามราคาตลาด ไม่ได้ปรับเงินเฟ้อ ตัวเลขทั้งหมดเป็นดอลลาร์ ณ ราคาปัจจุบันของแต่ละปี ราคาผู้บริโภคของสหรัฐฯ เพิ่มขึ้นราวแปดเท่าจากธันวาคม 1970 ถึงธันวาคม 2025 (CPI-U, FRED CPIAUCNS) ดังนั้นส่วนสำคัญของผลตอบแทน 9.0% ต่อปีของทองคำจึงมาจากเงินเฟ้อ ดูข้อมูลเงินเฟ้อล่าสุดได้ที่หน้า CPIของเรา
- ไม่มีรายได้ ไม่หักต้นทุน ทองคำไม่จ่ายเงินปันผลหรือดอกเบี้ย ผู้ถือกองทุน ETF ทองคำ เช่น SPDR Gold Trust (GLD) ต้องจ่ายค่าธรรมเนียมการจัดการรายปี และผู้ซื้อทองคำแท่งหรือเหรียญต้องจ่ายส่วนต่างให้ผู้ค้าและค่าเก็บรักษา
- จุดเริ่มต้นมีผลมาก นักลงทุนที่ซื้อตอนราคาสูงสุด 850 ดอลลาร์ในเดือนมกราคม 1980 ต้องรอ 28 ปีจึงจะเท่าทุน ส่วนคนที่ซื้อตอนสิ้นปี 2000 ได้เงินเพิ่มขึ้นเกือบสิบหกเท่า ณ สิ้นปี 2025
คำถามที่พบบ่อย
ราคาทองคำในแต่ละปีเป็นเท่าไหร่?
ณ สิ้นปีที่ขึ้นทศวรรษใหม่ ราคา London PM อยู่ที่: 1970 37.38 ดอลลาร์, 1980 589.75 ดอลลาร์, 1990 386.20 ดอลลาร์, 2000 274.45 ดอลลาร์, 2010 1,405.50 ดอลลาร์, 2020 1,887.60 ดอลลาร์ ณ สิ้นปี 2025 อยู่ที่ 4,367.80 ดอลลาร์ และวันที่ 15 ตุลาคม 2026 อยู่ที่ 4,152.25 ดอลลาร์ ตารางฉบับเต็มด้านบนแสดงครบทุกปี
ปีที่ดีที่สุดของทองคำคือปีไหน?
ปี 1979 (พ.ศ. 2522) ซึ่งราคาขึ้น 126.5% เป็น 512.00 ดอลลาร์ อันดับสองคือปี 1973 (+73.0%) และอันดับสามคือปี 2025 (+67.4%) ปีที่แย่ที่สุดคือปี 1981 (−32.6%) ตามด้วยปี 2013 (−27.3%)
ผลตอบแทนเฉลี่ยต่อปีของทองคำเป็นเท่าไหร่?
ตั้งแต่สิ้นปี 1970 ถึงสิ้นปี 2025 ทองคำให้ผลตอบแทนทบต้น 9.0% ต่อปีในรูปดอลลาร์สหรัฐ ค่าเฉลี่ยเลขคณิตของผลตอบแทนรายปี 55 ปีอยู่ที่ 11.8% และค่ามัธยฐานอยู่ที่ 8.1% นับตั้งแต่ปี 2001 อัตราทบต้นอยู่ที่ 11.7% ต่อปี
ทองคำชนะ S&P 500 หรือไม่?
หากดูเฉพาะราคา ทองคำชนะอย่างเฉียดฉิว: 9.0% ต่อปีเทียบกับ 8.1% ระหว่างปี 1971 ถึง 2025 หากรวมเงินปันผล ซึ่งวัดได้จากแหล่งข้อมูลอิสระสองแห่งตั้งแต่ปี 1989 S&P 500 ให้ผลตอบแทน 11.3% ต่อปี ส่วนทองคำ 6.6% ทองคำชนะดัชนีใน 27 จาก 55 ปี และปรับตัวขึ้นในแปดจาก 14 ปีที่ดัชนีลดลง
ราคาทองคำสูงสุดตลอดกาลคือเท่าไหร่?
สถิติ LBMA Gold Price PM สูงสุดคือ 5,405.00 ดอลลาร์ต่อออนซ์ ทำไว้เมื่อวันที่ 29 มกราคม 2026 ราคาสิ้นปีที่สูงที่สุดคือ 4,367.80 ดอลลาร์ ณ สิ้นปี 2025
ปี 2025 ทองคำขึ้นไปเท่าไหร่?
67.4% จาก 2,609.10 ดอลลาร์เป็น 4,367.80 ดอลลาร์ โดยทำสถิติราคา PM สูงสุดใหม่ 53 ครั้งในปีนั้น เป็นปีปฏิทินที่ดีที่สุดของทองคำนับตั้งแต่ปี 1979 และเป็นปีที่ราคาขึ้นติดต่อกันเป็นปีที่สี่
ราคาในหน้านี้คือราคาที่ฉันจ่ายที่ร้านทองหรือไม่?
ไม่ใช่ นี่คือราคาอ้างอิงขายส่งของลอนดอนสำหรับทองคำหนึ่งทรอยออนซ์ (31.1035 กรัม) ที่ซื้อขายในรูปทองคำแท่งขนาดใหญ่ความบริสุทธิ์อย่างน้อย 99.5% เหรียญ ทองคำแท่งขนาดเล็ก และเครื่องประดับขายในราคาที่บวกส่วนเพิ่ม และในหลายประเทศยังมีภาษีและอากรขาเข้าเพิ่มเติม หน้าฉบับแปลแต่ละภาษาอธิบายส่วนเพิ่มโดยทั่วไปของตลาดในประเทศนั้น
หน้านี้อัปเดตเมื่อไหร่?
หลังราคา London PM ครั้งสุดท้ายของแต่ละปี เมื่อแถวปี 2026 กลายเป็นตัวเลขเต็มปี และมีการอัปเดตตัวเลขปี 2026 ถึงปัจจุบันระหว่างปี
วิธีการและแหล่งข้อมูล
- ราคาทองคำ คือ LBMA Gold Price PM เป็นดอลลาร์สหรัฐต่อทรอยออนซ์ (London Gold Fixing ก่อนวันที่ 20 มีนาคม 2015) บริหารโดย ICE Benchmark Administration และเผยแพร่โดย LBMA ประวัติราคารายวันนำมาจากไฟล์ราคาของ LBMA เอง (สำเนาที่เก็บถาวรวันที่ 28 กันยายน 2026) ส่วนราคาหลังวันที่ 25 กันยายน 2026 มาจาก World Gold Council ซึ่งเผยแพร่ราคาอ้างอิงเดียวกันซ้ำ
- การตรวจสอบไขว้ ราคาสิ้นปีทุกตัวตั้งแต่ปี 1970 ถึง 2020 ตรงกับชุดข้อมูล London PM ที่ธนาคารกลางสหรัฐสาขาเซนต์หลุยส์เคยเผยแพร่ (FRED, GOLDPMGBD228NLBM ยกเลิกในปี 2022 สำเนาที่เก็บถาวรเดือนมีนาคม 2021) ชุดข้อมูลรายวันของ World Gold Council ตรงกับราคาสิ้นปีทุกปีตั้งแต่ปี 1975 ถึง 2025 โดยผลตอบแทนรายปีต่างกันไม่เกิน 0.3 จุด (ข้อมูลปี 1970–1974 ของ World Gold Council เป็นค่าเฉลี่ยรายเดือน จึงไม่ใช้สำหรับปีเหล่านั้น มีจุดต่างหนึ่งจุดคือปี 1984 ที่ 309.00 ดอลลาร์ เทียบกับ 308.30 ดอลลาร์ของ LBMA) ตั้งแต่ปี 2000 ราคาสปอตสิ้นปี (CNBC, XAU=) และฟิวเจอร์ส COMEX (Yahoo Finance, GC=F) ให้ผลตอบแทนรายปีต่างจากราคาอ้างอิงไม่เกิน 3 จุด โดยส่วนต่างมาจากวันปิดราคาที่ต่างกัน
- ผลตอบแทน คือการเปลี่ยนแปลงตามปีปฏิทินจากราคา PM สิ้นปีหนึ่งถึงสิ้นปีถัดไป ตัวเลขปี 2026 คำนวณถึงวันที่ 15 ตุลาคม 2026 ค่าเฉลี่ยคือค่าเฉลี่ยเลขคณิต การเติบโตทบต้นคือค่าเฉลี่ยเรขาคณิต ส่วนเบี่ยงเบนมาตรฐานคือส่วนเบี่ยงเบนมาตรฐานของประชากรของผลตอบแทนรายปี การปรับฐานวัดจากราคา PM รายวัน จากระดับสูงสุดเป็นประวัติการณ์ถึงราคาต่ำสุดก่อนที่จะกลับไปทำสถิติใหม่
- ตัวเลข S&P 500 คือผลตอบแทนด้านราคาและผลตอบแทนรวมจากตารางผลตอบแทน S&P 500 รายปีของเรา (Yahoo Finance ^GSPC และ ^SP500TR ตรวจสอบเทียบกับ CNBC)
- สกุลเงินอื่น แปลงราคา PM สิ้นปีด้วยอัตราแลกเปลี่ยนของวันเดียวกัน (หรืออัตราทางการ ณ สิ้นเดือนธันวาคม หากไม่มีข้อมูลรายวัน): อัตรา FRED H.10 อัตราทางการ ณ สิ้นงวดของ IMF อัตราอ้างอิงของ ECB และข้อมูลของธนาคารกลางตุรกี รัสเซีย บราซิล ฟิลิปปินส์ และไต้หวัน โดยตรวจสอบกับแหล่งที่สองในทุกปีที่มีข้อมูล ตัวเลขยูโรก่อนปี 1999 ใช้มาร์กเยอรมัน ฟรังก์ฝรั่งเศส หรือเปเซตาสเปน ตามอัตราแปลงค่าถาวร
- บริบททางประวัติศาสตร์: บทความของ Federal Reserve History เรื่องกฎหมายสำรองทองคำ London Gold Pool การสิ้นสุดการแลกดอลลาร์เป็นทองคำ และข้อตกลง Smithsonian
- รวบรวมข้อมูลวันที่ 16 ตุลาคม 2026 หน้านี้จัดทำเพื่อให้ข้อมูลเท่านั้น ไม่ใช่คำแนะนำการลงทุน
อ่านเพิ่มเติม
- ทองคำในทุกภาวะถดถอยของสหรัฐตั้งแต่ปี 1973: สกอร์การ์ดความปลอดภัย
- ทองคำครึ่งปีหลัง 2026: ทำไม 4,000 ดอลลาร์ยังยืนได้แม้สงครามลุกลาม
- ผลตอบแทน S&P 500 รายปีและผลตอบแทนเฉลี่ยต่อปี: ปี 1928–2026
- ราคาและผลตอบแทน Bitcoin รายปีเป็นเงินบาท: ตารางปี 2011–2026
- เฟดลดดอกเบี้ยทุกวัฏจักรตั้งแต่ปี 1980: หุ้น พันธบัตร ทองคำ
- ผลตอบแทนดาวโจนส์รายปี: ตารางครบทุกปีตั้งแต่ 1915 ถึง 2026
- ผลตอบแทน Nasdaq รายปี: ตารางครบทุกปีตั้งแต่ 1972 ถึง 2026
- ค่าเงินบาทย้อนหลัง: อัตราแลกเปลี่ยนดอลลาร์รายปี พ.ศ. 2514–2569
- ประวัติศาสตร์ตลาด: หน้าอ้างอิงทั้งหมดของ SimianX
แหล่งอ้างอิง
- LBMA — ราคาโลหะมีค่า (LBMA Gold Price)
- ICE Benchmark Administration — ราคาอ้างอิง LBMA Gold Price
- World Gold Council — ราคาทองคำ
- CNBC — ราคาทองคำสปอต (XAU=)
- Yahoo Finance — ฟิวเจอร์สทองคำ (GC=F)
- Federal Reserve History — Nixon ยุติการแลกดอลลาร์สหรัฐเป็นทองคำ
- Federal Reserve History — กฎหมายสำรองทองคำปี 1934
- Federal Reserve History — London Gold Pool (กองกลางทองคำลอนดอน)
- Federal Reserve History — ข้อตกลง Smithsonian
- MeasuringWorth — ราคาทองคำ