 Yazan: Muke
dLocal Q3 2026: Ödeme Hacmi %77 Büyüdü, Ancak Dolar Başına Gelir Düşmeye Devam Etti
dLocal, 2026 üçüncü çeyrek sonuçlarını 12 Kasım'da ABD piyasası kapandıktan sonra açıkladı. Toplam ödeme hacmi (Total Payment Volume, TPV) %77, gelir ise %41 arttı; ancak gelir ikinci çeyreğe göre neredeyse yatay kaldı ve Investing.com'un yayımladığı konsensüsün altında geldi. Yönetim ayrıca tam yıl faaliyet kârı büyümesinin artık beklenti aralığının alt ucuna doğru ilerlediğini söyledi. DLO mesai sonrası işlemlerde yaklaşık %3 geriledi ve 13 Kasım'da %3,4 düşüşle açıldı, ardından toparlanarak günü yalnızca %0,07 kayıpla 13,69 dolardan kapattı.
Yatırımcılar ödeme hacmini, bu hacmin ürettiği gelir ve kârdan ayırdığında görünürdeki çelişki ortadan kalkar.
Bir ödeme şirketi, işlediği her dolar başına daha az gelir elde ederken çok daha fazla para işleyebilir. Aynı şekilde, büyüme karması aleyhine dönerken operasyonel verimliliğini de artırabilir.
Bu dLocal Q3 2026 bilanço analizinin odak noktası budur: şirket faaliyet kaldıracını kanıtladı, ancak yatırımcılar kısa vadeli monetizasyon ve kâr ivmesi konusunda daha az ikna edici bir sinyal aldı. Bu sayfa dLocal'ın çeyreklik sonuçlarını takip eder; böylece aynı tablolar bir sonraki raporla karşılaştırılabilir.
15 Kasım 2026'da güncellendi. Şirket rakamları, dLocal'ın 12 Kasım tarihli Form 6-K bildiriminden (bilanço duyurusu ve ara dönem finansal tablolar) ve SEC EDGAR'daki önceki çeyreklik duyurulardan alınmıştır. Beklentilere ilişkin yorumlar bilanço duyurusundan ve 12 Kasım'daki bilanço telekonferansından gelmektedir. Hisse fiyatları, Nasdaq.com ile karşılaştırılarak doğrulanmış Polygon.io resmî kapanış fiyatlarıdır. Üçüncü taraf tahminleri ve kendi hesaplamalarımız ayrıca belirtilmiştir.
dLocal Q3 2026 Sonuçlarına Genel Bakış
Sonuçlar hem ilerleme hem de hayal kırıklığı içeriyordu.
| Q3 2026 kalemi | Açıklanan sonuç | Yıllık değişim |
|---|---|---|
| Toplam ödeme hacmi | 18,345 milyar $ | +%77 |
| Gelir | 398,0 milyon $ | +%41 |
| Brüt kâr | 132,0 milyon $ | +%28 |
| Faaliyet kârı | 76,2 milyon $ | +%37 |
| Net kâr | 68,0 milyon $ | +%31 |
| Seyreltilmiş hisse başına kâr | 0,23 $ | 0,17 $'a karşı |
| Şirketin tanımladığı düzeltilmiş serbest nakit akışı | 99,1 milyon $ | +%163 |
| Net gelir elde tutma oranı | %140 | Q1 2026'daki %152'ye karşı |
Dolar tutarları yuvarlanmıştır. Sonuçlar 30 Eylül 2026'da sona eren çeyreğe aittir; finansal raporlama IFRS'ye göre yapılmaktadır. Kaynak: dLocal Q3 2026 bilanço duyurusu (Form 6-K, Exhibit 99.1).
Tablo, kârlarda bir çöküşü değil, büyüyen ve kârlı bir işletmeyi anlatıyor. Faaliyet kârı brüt kârın %58'ine ulaştı; bu, 2023'ün dördüncü çeyreğinden bu yana en yüksek oran. Net kâr ise çeyreklik bazda rekor kırdı.
Ancak piyasalar sonuçları yalnızca bir önceki yılla değil, beklentilerle ve gelecekteki kâr beklentileriyle de karşılaştırır.
Olumsuz yorumun üç bileşeni var:
- Gelir, yayımlanan analist ölçütünün gerisinde kaldı.
- Ödeme hacmi, gelir ve brüt kârdan daha hızlı büyüdü.
- Yönetimin yorumları, değişmeyen yıllık beklenti aralıkları içinde daha temkinli hâle geldi.
Bizim yorumumuza göre bu kombinasyon, ilk olumsuz tepki için makul bir açıklama sunuyor. Ancak her satıcının aynı nedenle hareket ettiğini kanıtlamıyor.
dLocal Çeyreklik Sonuçları: Dokuz Çeyreğin Tablosu
Tek bir çeyreğin manşeti eğilimi gizliyor. Aşağıdaki tablo, dLocal'ın kendi duyurularından dokuz çeyreği yan yana koyuyor. TPV milyar dolar cinsinden; oranlar dışındaki diğer tüm kalemler milyon dolar cinsindendir.
| Çeyrek | TPV (milyar $) | Gelir | Brüt kâr | Brüt marj | Gelir ÷ TPV | Brüt kâr ÷ TPV | Faaliyet kârı | Net kâr | Seyreltilmiş HBK |
|---|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 6,5 | 185,8 | 78,2 | %42,1 | %2,85 | %1,20 | 41,1 | 26,8 | 0,09 $ |
| Q4 2024 | 7,7 | 204,5 | 83,7 | %40,9 | %2,65 | %1,09 | 42,3 | 29,7 | 0,10 $ |
| Q1 2025 | 8,1 | 216,8 | 84,9 | %39,2 | %2,67 | %1,05 | 45,8 | 46,7 | 0,15 $ |
| Q2 2025 | 9,2 | 256,5 | 98,9 | %38,6 | %2,78 | %1,07 | 55,8 | 42,8 | 0,14 $ |
| Q3 2025 | 10,4 | 282,5 | 103,2 | %36,5 | %2,72 | %0,99 | 55,6 | 51,8 | 0,17 $ |
| Q4 2025 | 13,1 | 337,9 | 115,8 | %34,3 | %2,58 | %0,88 | 62,7 | 55,6 | 0,18 $ |
| Q1 2026 | 14,1 | 335,9 | 118,7 | %35,3 | %2,39 | %0,84 | 52,8 | 41,9 | 0,14 $ |
| Q2 2026 | 17,7 | 399,7 | 127,2 | %31,8 | %2,26 | %0,72 | 64,2 | 54,8 | 0,18 $ |
| Q3 2026 | 18,3 | 398,0 | 132,0 | %33,2 | %2,17 | %0,72 | 76,2 | 68,0 | 0,23 $ |
Kaynaklar: SEC EDGAR üzerinde Form 6-K ekleri olarak sunulan dLocal çeyreklik bilanço duyuruları. Oranlar, açıklanan TPV, gelir ve brüt kâr üzerinden yaptığımız hesaplamalardır. Q1 2026 faaliyet kârı, önceki dönemlere ait 4,4 milyon dolarlık tek seferlik bir vergi giderini içeriyor; bu gider hariç faaliyet kârı 57,2 milyon dolardı.
Üç örüntü öne çıkıyor:
- TPV iki yılda neredeyse üç katına çıktı: çeyreklik 6,5 milyar dolardan 18,3 milyar dolara.
- İşlenen dolar başına gelir son sekiz çeyreğin altısında düştü: %2,85'ten %2,17'ye.
- İşlenen dolar başına brüt kâr Q3 2026'da %0,72'de sabit kaldı; bu, art arda dört düşüşün ardından gerilemenin yaşanmadığı ilk çeyrek. Raporun en yapıcı tek rakamı bu.
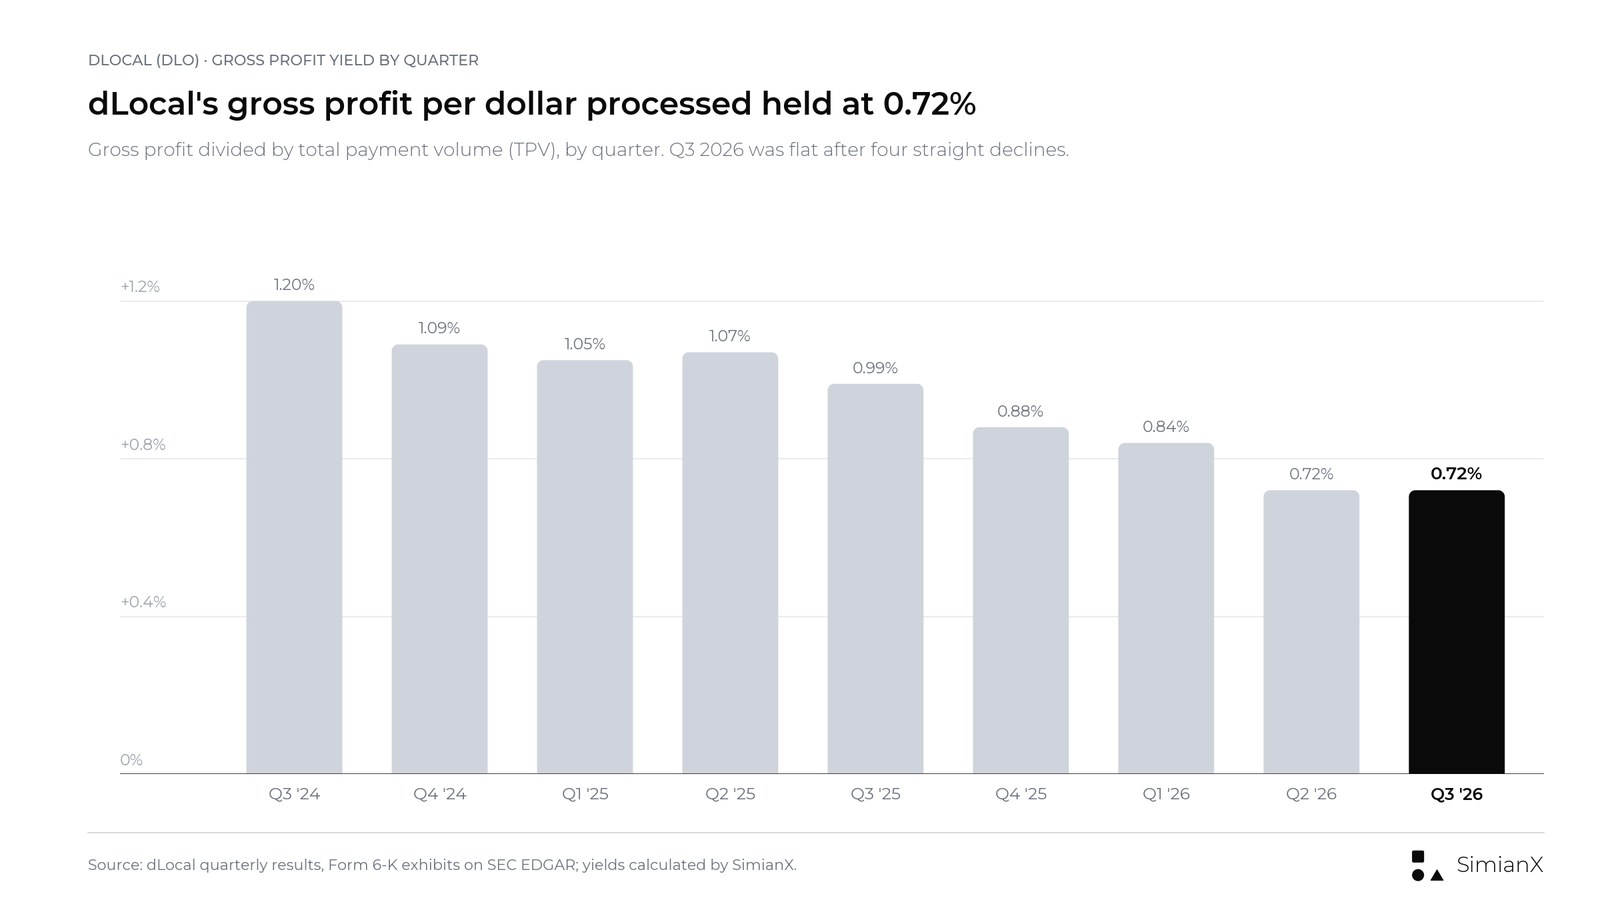
Brüt kâr getirisi iki yılda %1,20'den %0,72'ye geriledi, ardından Q3 2026'da düşüşü durdu.
DLO Hissesi Nasıl Tepki Verdi: Mesai Sonrası Düşüş, Yatay Kapanış
Zamanlama önemli. dLocal sonuçları 12 Kasım kapanışından sonra açıkladı ve telekonferansı ET saatiyle 18:00'de düzenledi.
| İşlem referansı | Fiyat | 12 Kasım kapanışına göre değişim |
|---|---|---|
| 12 Kasım normal seans kapanışı (sonuçlardan önce) | 13,70 $ | 11 Kasım'a göre −%1,86 |
| 12 Kasım mesai sonrası, ET saatiyle yaklaşık 19:45 | Yaklaşık 13,30 $ | −%2,9 |
| 13 Kasım açılış | 13,24 $ | −%3,4 |
| 13 Kasım gün içi en düşük | 12,89 $ | −%5,9 |
| 13 Kasım kapanış | 13,69 $ | −%0,07 |
Kaynaklar: Polygon.io resmî günlük verileri, Nasdaq.com DLO geçmiş fiyatları ile karşılaştırılarak doğrulandı; mesai sonrası seviye Polygon.io dakikalık verilerinden alındı.
12 Kasım normal seansındaki düşüş, piyasa sonrası bilanço açıklamasından önce yaşandı ve açıklanan sonuçlara bağlanmamalıdır.
Mesai sonrası hareket ve 13 Kasım açılışı ilk olumsuz tepkiydi. Seansın tamamı ise farklı bir hikâye anlattı: alıcılar düşüşü karşıladı ve DLO, bilanço öncesi fiyatının bir sent altında, yaklaşık 4,37 milyon hisselik hacimle kapandı; bu, bir önceki günün yaklaşık 2,2 katıydı.
Genel piyasa o gün daha zayıftı. SPY S&P 500 ETF'i %0,36, QQQ Nasdaq-100 ETF'i ise %1,20 düştü; böylece DLO günü her ikisinin de biraz önünde tamamladı.
Öncesindeki fiyat seyri de zaten oynaktı: DLO 6 Kasım'da 13,95 dolardan, 9 Kasım'da 14,39 dolardan kapandı, ardından 11 Kasım'da 13,96 dolara geriledi. 13,69 dolarda hisse, 14,14 dolarlık 2025 yıl sonu kapanışının %3,2, 3 Eylül 2026'da görülen 16,15 dolarlık 52 haftalık gün içi zirvesinin ise %15,2 altındaydı.
Bu nedenle daha adil tanım "dLocal hissesi bilanço sonrası düştü" değil, "dLocal hissesi mesai sonrasında düştü, ardından toparlanarak yatay kapandı" olmalıdır. Gelir ve beklentilere dair endişeler açılış fiyatını etkileyecek kadar gerçekti, ancak fiyatı aşağıda tutmaya yetmedi.
DLO'nun Bilanço Günü Tepkileri, 2024–2026
dLocal'ın bilanço sonrası sert fiyat hareketleri geçmişi var; bu da yatay bir kapanışı sıra dışı kılıyor. Tablo, her sonuç açıklamasından sonraki ilk seansı kapanıştan kapanışa ölçüyor.
| Rapor | Tepki seansı | Önceki kapanış | Tepki kapanışı | Değişim |
|---|---|---|---|---|
| Q1 2024 | 15 Mayıs 2024 | 13,58 $ | 10,00 $ | −%26,4 |
| Q2 2024 | 15 Ağu 2024 | 7,76 $ | 8,03 $ | +%3,5 |
| Q3 2024 | 14 Kas 2024 | 9,04 $ | 10,20 $ | +%12,8 |
| Q4 2024 | 28 Şub 2025 | 13,75 $ | 9,555 $ | −%30,5 |
| Q1 2025 | 15 Mayıs 2025 | 10,19 $ | 11,24 $ | +%10,3 |
| Q2 2025 | 14 Ağu 2025 | 11,69 $ | 15,35 $ | +%31,3 |
| Q3 2025 | 13 Kas 2025 | 14,86 $ | 13,85 $ | −%6,8 |
| Q4 2025 | 19 Mar 2026 | 11,45 $ | 12,53 $ | +%9,4 |
| Q1 2026 | 15 Mayıs 2026 | 12,66 $ | 11,01 $ | −%13,0 |
| Q2 2026 | 14 Ağu 2026 | 14,76 $ | 14,17 $ | −%4,0 |
| Q3 2026 | 13 Kas 2026 | 13,70 $ | 13,69 $ | −%0,07 |
Kaynak: Polygon.io günlük kapanışları, Nasdaq.com ile karşılaştırılarak doğrulandı. Açıklama tarihleri dLocal'ın Form 6-K bildirimlerinden alındı; dLocal sonuçlarını ABD kapanışından sonra açıkladığı için her tepki bir sonraki seansta ölçüldü.
11 rapor boyunca DLO beş kez yükseldi, altı kez düştü. Ortalama mutlak hareket %13,5 oldu. 13 Kasım 2026, serideki en küçük hareketti ve hissenin ilk hareketini tersine çevirdiği art arda ikinci bilanço günüydü: Q2 2026'da %3,5 yükselişle açılıp %4,0 düşüşle kapanmış, Q3 2026'da ise %3,4 düşüşle açılıp yatay kapanmıştı.
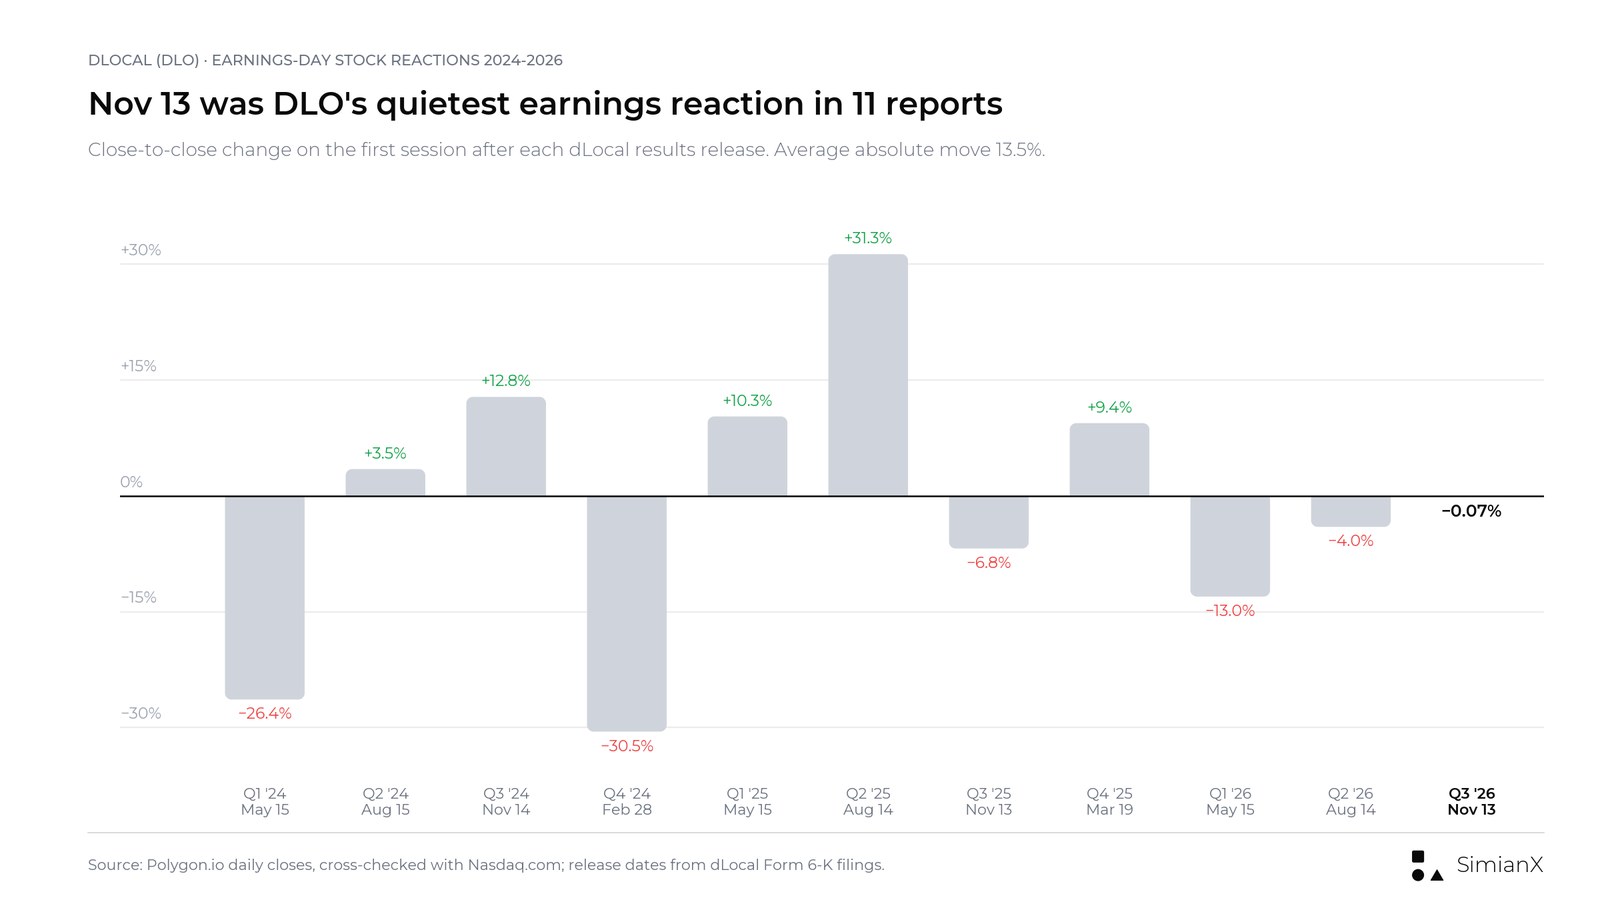
Q3 2026 tepkisi son 11 raporun en sakiniydi.
Gelir Beklentisinin Kaçırılması, Büyüme Manşetinin Düşündürdüğünden Daha Önemli
Investing.com'un bilanço tablosu, 406,72 milyon dolarlık tahmine karşı yaklaşık 398,05 milyon dolar gelir ve 0,22 dolarlık tahmine karşı 0,23 dolar hisse başına kâr gösterdi. Nasdaq.com'un Zacks verilerine dayanan bilanço sürprizi tablosu da aynı 0,22 dolarlık HBK konsensüsünü ve %4,55'lik bir aşımı gösteriyor.
| Kalem | Yayımlanan tahmin | Gerçekleşen | Fark |
|---|---|---|---|
| Gelir | 406,72 milyon $ | 398,05 milyon $ | −8,67 milyon $ |
| HBK | 0,22 $ | 0,23 $ | +0,01 $ |
Tahmin kaynağı: yayın sırasında aktarıldığı şekliyle Investing.com; HBK konsensüsü Nasdaq.com'da da doğrulandı. Diğer veri sağlayıcılar farklı gelir tahminleri ve zaman damgaları yayımlıyor. Gelir açığı bizim hesaplamamızdır.
Gelirdeki sapma yaklaşık %2,1 oldu:
(398,05 milyon $ ÷ 406,72 milyon $ − 1) × 100 ≈ −%2,1.
Bu felaket boyutunda bir açık değil. Önemi, yatırımcıların rapordan önce büyümenin kalıcılığı ve monetizasyon hakkında neye inandığına bağlı.
HBK'daki aşım da orantılı biçimde değerlendirilmeli. Alt satırdaki olumlu bir sonuç, gelir eğiliminin iyileşip iyileşmediği sorusunu tek başına yanıtlamaz.
Büyüme odaklı bir ödeme şirketinde yatırımcılar, gelecekte daha güçlü bir gelir tabanı oluşturuyorsa kısa vadeli harcamaları kabul edebilir. Tersine, daha iyi maliyet kontrolü o gelecek tabana dair hayal kırıklığını tamamen telafi etmeyebilir.
Bu yüzden asıl karşılaştırma basitçe "büyüme ya da büyümesizlik" değil. Asıl karşılaştırma şudur: gerçekleşen büyüme ile zaten beklenen büyüme ve ekonomi.
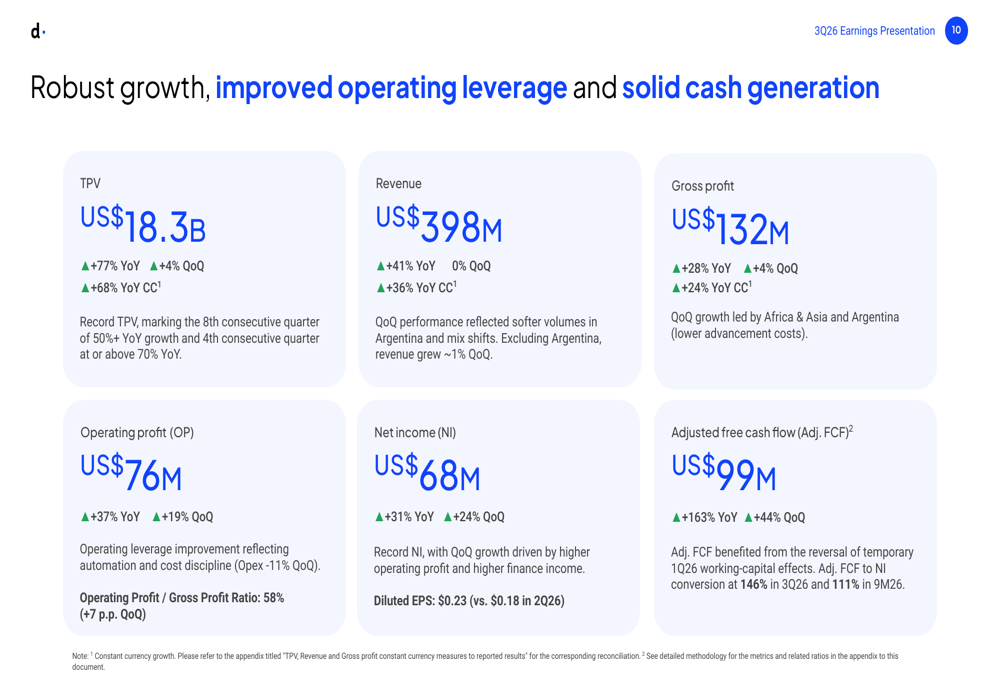
dLocal'ın kendi Q3 2026 özet slaytı: TPV 18,3 milyar dolar, gelir 398 milyon dolar, brüt kâr 132 milyon dolar, faaliyet kârı 76 milyon dolar, net kâr 68 milyon dolar ve düzeltilmiş serbest nakit akışı 99 milyon dolar.
dLocal Nasıl Para Kazanıyor ve TPV Neden Gelir Değil
dLocal, küresel üye işyerlerinin tek bir API üzerinden gelişmekte olan piyasalarda ödeme kabul etmesini ve ödeme gönderimi (payout) yapmasını sağlıyor. Toplam ödeme hacmi, işlenen ödemelerin değerini ölçer. dLocal'ın kazandığı tutar bu değildir.
Kullanışlı bir analiz çerçevesi şöyledir:
Gelir = TPV × toplam gelir getirisi.
Getiri, gelirin TPV'ye bölünmesiyle hesaplanır. Bu, harmanlanmış bir muhasebe oranıdır; sözleşmeye bağlı bir üye işyeri komisyonu olmak zorunda değildir.
Şu nedenlerle değişebilir:
- Ödeme yöntemleri.
- Ürün ve işlem karması.
- Ülke karması.
- Sınır ötesi ve yurt içi akışlar.
- Üye işyerinin ölçeği ve ticari koşullar.
- Döviz kuruyla ilgili ekonomi.
Aynı ayrım brüt kâr için de geçerlidir:
Brüt kâr = TPV × brüt kâr getirisi.
Brüt kâr getirisi, gelir ile ödeme hizmetlerini sunmanın maliyetleri arasındaki ilişkiyi yansıtır. Bu nedenle gelir getirisini tamamlayan yararlı bir ölçüttür.
İki oran da tek başına yorumlanmamalıdır. Ek işlerin cazip ilave kâr, güçlü müşteri bağlılığı ve sınırlı ek faaliyet gideri yaratması durumunda daha düşük bir getiri kabul edilebilir.
Endişe, hacim büyümesi etkileyici kalırken ekonomik katkısının daha az öngörülebilir hâle gelmesiyle başlar.
Take Rate Köprüsü: Daha Fazla Hacim, Dolar Başına Daha Az Gelir
dLocal'ın açıkladığı rakamlarla yaptığımız hesaplamalar, toplam getirilerde yıllık bazda belirgin bir değişim gösteriyor.
| Hesaplanan ölçüt | Q3 2025 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Gelirin TPV'ye oranı | %2,72 | %2,26 | %2,17 |
| Brüt kârın TPV'ye oranı | %0,99 | %0,72 | %0,72 |
Hesaplamalar açıklanan TPV, gelir ve brüt kârı kullanır. Bunlar toplam getirilerdir, üye işyerlerine teklif edilen fiyatlar değildir.
Bu düşüş, büyüme oranlarının neden bu kadar keskin biçimde ayrıştığını açıklıyor.
Daha büyük bir ödeme tabanı, mutlak dolar cinsinden daha fazla gelir ve kâr üretti, ancak işlenen dolar başına her ikisinden de daha azını. Hacim ile işlem marjı arasındaki aynı sıkışma, iki şirket çok farklı pazarlara hizmet etse de PayPal'ın çeyreklik sonuçlarını da şekillendirdi.
Önemli olan şu: bu, dLocal'ın her müşterisinin fiyatını düşürdüğü sonucuna varmak için yeterli değil. İşlemlerin bileşimindeki değişiklikler de aynı toplam etkiyi yaratabilir.
Yönetim, local-to-local (aynı para biriminde tahsil edilip ödenen) ve payout hacimlerinin payındaki artışı ve ikinci çeyrekteki mevsimsel Hot Sale zirvesinin ardından Arjantin'deki daha zayıf hacimleri çeyreklik geliri etkileyen unsurlar olarak gösterdi. Arjantin hariç gelir, bir önceki çeyreğe göre yaklaşık %1 büyüdü.
Brüt kâr tarafında duyuru, Arjantin'deki daha düşük ön finansman (advancement) maliyetlerini, Afrika ve Asya'daki hacim büyümesini, Nijerya'daki tek seferlik maliyet geri kazanımını ve döviz riskinden korunma kazançlarını olumlu etkenler olarak sıraladı. Bunları dengeleyen unsurlar ise Brezilya'da ödeme yöntemi karmasının Pix ve Boleto'ya kayması, Meksika'da önceki dönemlere ait düzeltmeler dâhil daha yüksek işlem maliyetleri ve diğer Latin Amerika pazarlarında daha fazla local-to-local akıştı.
Yatırım sorusu, bu düşük getirili akışların ticari açıdan değerli ilişkileri derinleştirip derinleştirmediği, yoksa belirli bir kâr büyümesi hızını korumak için yalnızca daha fazla işlem faaliyeti mi gerektirdiğidir.
Yapıcı bir yanıt, artan üye işyeri faaliyetini cazip katkı ve ölçeklenebilir faaliyet maliyetleriyle birleştirir.
Daha az olumlu bir yanıt ise şirketin hacmi verimli biçimde büyütme kapasitesini aşan kalıcı bir getiri daralmasını içerir.
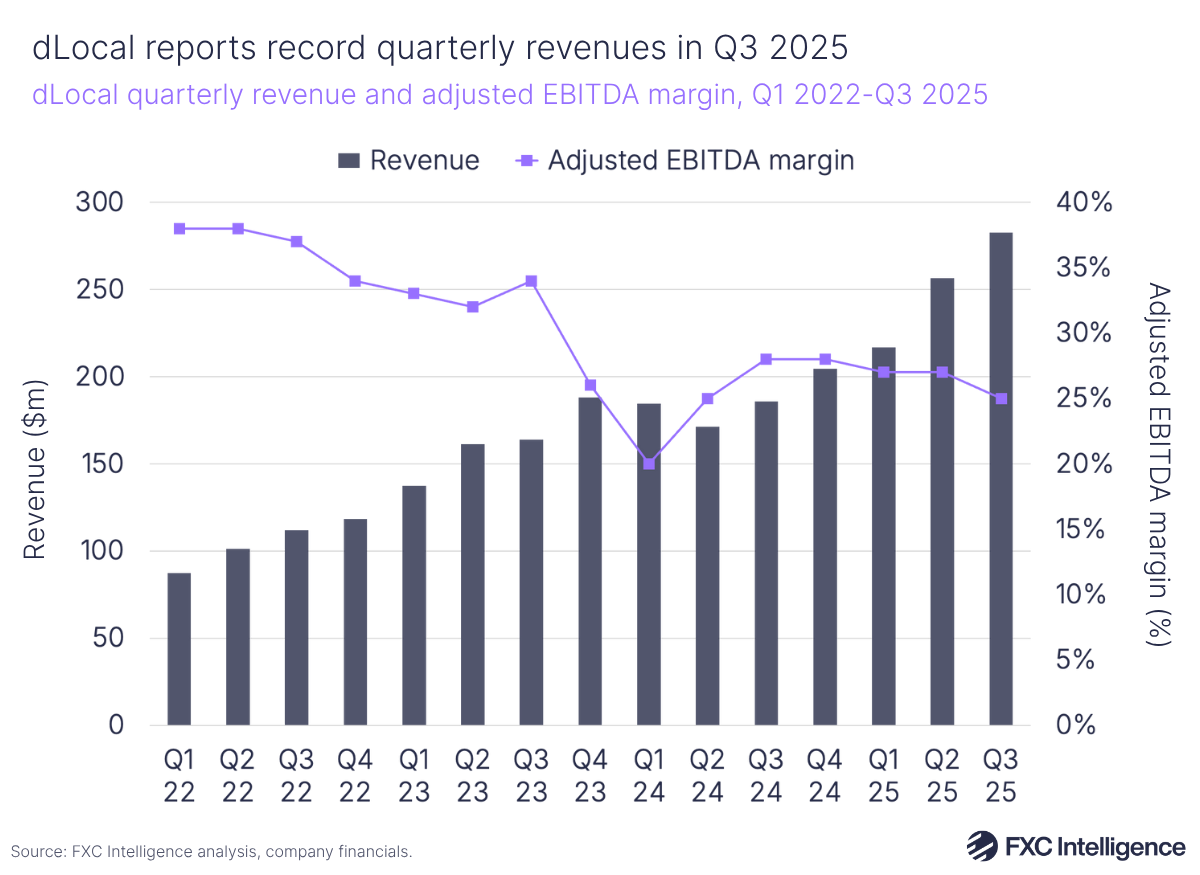
Şirket 2026'da beklentilerini faaliyet kârına taşımadan önce, Q3 2025'e kadar dLocal'ın çeyreklik gelirini ve düzeltilmiş FAVÖK marjını gösteren üçüncü taraf bir grafik (FXC Intelligence).
Çeyreklik Karşılaştırma, Yıllık Karşılaştırma Kadar Etkileyici Değildi
Yıllık büyüme ile çeyrekten çeyreğe ivme farklı soruları yanıtlar.
Q2 duyurusunda gelir 399,7 milyon dolar, brüt kâr 127,2 milyon dolar ve faaliyet kârı 64,2 milyon dolar olarak açıklanmıştı.
Bu rakamlarla karşılaştırıldığında Q3 geliri biraz daha düşük kalırken brüt kâr ve faaliyet kârı arttı.
Finansal tablolardan hesaplandığında gelir, bir önceki çeyreğe göre yaklaşık %0,4 geriledi. Buna karşılık TPV, ikinci çeyreğe göre hâlâ %4 büyüdü.
Bu, temeldeki talebin daraldığını kanıtlamıyor. Mevsimsellik ve işlem karması karşılaştırmayı etkileyebilir.
Ancak şirketin yıllık büyüme manşetine çeyreklik bir gelir ivmelenmesinin eşlik etmediğini ortaya koyuyor.
Yatırımcılar için bu ayrım, sonraki soruları değiştiriyor:
- Karşılaştırma esas olarak mevsimsel miydi?
- Faaliyetin daha büyük bir kısmını düşük getirili ürünler mi oluşturdu?
- Üye işyeri ilişkileri operasyonel olduğu kadar ekonomik olarak da genişliyor mu?
- Bir sonraki çeyrek, gelir ivmesinin yeniden kazanıldığına dair kanıt sunuyor mu?
İkna edici bir yanıt, tek bir toplam büyüme oranından fazlasını gerektirir.
Brüt Marj Yıllık Bazda Zayıfladı, Çeyreklik Bazda İyileşti
Marj hikâyesi, basit bir "daralma" manşetinin düşündürdüğünden daha dengeli.
Gelir tablosundaki temel rakamlar kullanıldığında hesaplanan brüt marj yaklaşık olarak şöyleydi:
| Dönem | Brüt kârın gelire oranı |
|---|---|
| Q3 2025 | %36,5 |
| Q2 2026 | %31,8 |
| Q3 2026 | %33,2 |
Kaynaklar: dLocal'ın Q2 duyurusu ve Q3 ara dönem finansal tabloları; yüzdeler bizim hesaplamalarımızdır.
Şirket, gelirin her doları başına bir yıl öncesine göre daha az, ancak bir önceki çeyreğe göre daha fazla brüt kâr elde etti.
Her iki gözlem de önemli.
Yıllık karşılaştırma, iş karmasının ekonomisine dair soru işaretleri doğuruyor. Çeyreklik iyileşme ise kesintisiz bir bozulmaya karşı kanıt sunuyor.
Dolayısıyla her marj ölçütünü kötüleşiyor olarak tanımlamak yanlış olur.
Yatırımcılar bunun yerine ödeme yöntemi karması, işlem maliyetleri ve coğrafi koşullar değiştiğinde çeyreklik iyileşmenin sürüp süremeyeceğini incelemeli. Q3'teki desteğin bir kısmı, yani Nijerya'daki maliyet geri kazanımı, şirket tarafından tek seferlik olarak nitelendirildi.
Üç ölçütü birbirinden ayırmak yararlı bir disiplindir:
- Brüt marj: brüt kârın gelire bölünmesi.
- Brüt kâr getirisi: brüt kârın TPV'ye bölünmesi.
- Faaliyet dönüşümü: faaliyet kârının brüt kâra bölünmesi.
Bu oranlar ekonomik zincirin farklı halkalarını ölçer.
En Güçlü İyimser Kanıt Faaliyet Kaldıracıydı
Faaliyet kârındaki iyileşme ilgiyi hak ediyor.
Q2 ve Q3 gelir tabloları kullanıldığında çeyreklik köprü yaklaşık olarak şöyle:
| Q2'den Q3 2026'ya köprü | Katkı |
|---|---|
| İlave brüt kâr | +4,9 milyon $ |
| Daha düşük faaliyet giderleri (63,0 milyon $'dan 55,9 milyon $'a) | +7,1 milyon $ |
| İlave faaliyet kârı | +12,0 milyon $ |
Hesaplamamız: faaliyet giderleri, brüt kâr eksi faaliyet kârına eşittir. Küçük farklar yuvarlamadan kaynaklanır.
Faaliyet kârındaki çeyreklik iyileşmenin yaklaşık %60'ı, ilave brüt kârdan değil, düşen giderlerden geldi.
Bu, maliyet disiplinine yönelik bir eleştiri değil, anlamlı bir ayrımdır.
Ölçeklenebilir bir platform için brüt kârın daha büyük bir kısmını faaliyet kârına dönüştürmek, önemli bir hissedar değeri kaynağı olabilir. Şirket, faaliyet giderlerindeki %11'lik çeyreklik düşüşü daha düşük üçüncü taraf harcamalarına, azalan personel sayısına ve otomasyona bağladı.
Ancak gider iyileşmelerinin kalıcılık derecesi farklı olabilir. Otomasyon ve yapısal olarak daha iyi süreçler, çeyrekler arasında kayan harcamalardan farklıdır.
Bilanço telekonferansında CFO Guillermo López Pérez yapısal tasarrufları zamanlama etkilerinden ayırdı: pazarlama harcamaları ilk yarıda yoğunlaşmıştı ve tek seferlik giderler her zamankinden düşüktü. Çeyreğin sonucunu bir marj hedefi olarak görmeyeceğini ve tek bir çeyrekten yola çıkarak genelleme yapma konusunda dikkatli olacağını söyledi.
En güçlü iyimser yorum, dLocal'ın altyapısının genel giderlerde eşdeğer artışlar olmadan büyümeyi destekleyebileceğidir.
Daha temkinli yorum ise çeyreklik iyileşmenin bir kısmının tekrarlanmayabileceğidir.
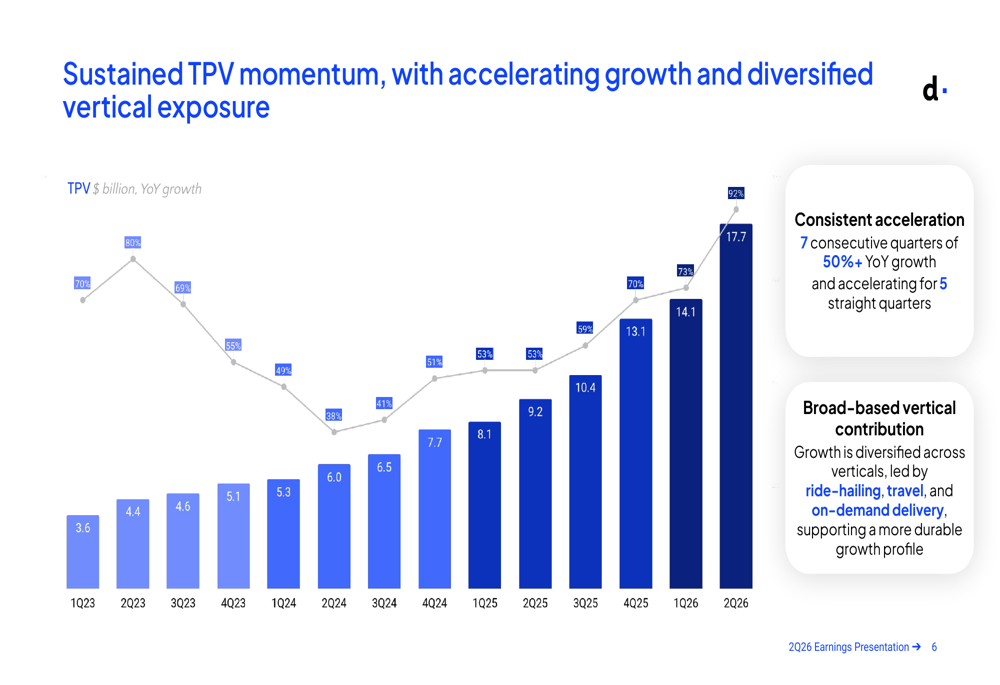
dLocal'ın Q2 2026 sunum slaytı: yıllık büyümenin %92 ile zirveye ulaştığı Q2 2026'ya kadar çeyreklik TPV.
Değişmeyen Beklentiler Yine de Daha Temkinli Bir Mesaj İçeriyordu
Bir beklenti aralığını korumak, o aralık içindeki beklentiyi de korumak anlamına gelmez.
2026 görünümü bu yıl iki kez değişti:
| 2026 kalemi | İlk beklenti (18 Mart) | Güncellenen beklenti (13 Ağustos) | 12 Kasım'da belirtilen konum |
|---|---|---|---|
| TPV büyümesi | %50–%60 | %60–%70 | Üst uca doğru |
| Brüt kâr büyümesi | %22,5–%27,5 | %25–%30 | Orta nokta civarında |
| Faaliyet kârı büyümesi | %27,5–%32,5 | %27,5–%32,5 (korundu) | Alt uca doğru |
Kaynaklar: dLocal'ın Q4 2025, Q2 2026 ve Q3 2026 bilanço duyuruları ve 12 Kasım bilanço telekonferansı. Q3 duyurusunun kendi tablosunda, Q1'deki önceki yıla ait vergi düzeltmesi hariç faaliyet kârı orta noktada yer alıyor; beklentinin kendisi ise açıklanan rakamları kullanıyor.
Bu örüntü temel gerilimi pekiştiriyor: güçlü hacim büyümesi kâr beklentilerine orantılı biçimde yansımıyor.
Şirket nedenleri açıkladı: Brezilya, Meksika ve Arjantin'de daha önce öngörülmeyen kur kaynaklı olumsuz etkiler ile Afrika ve Asya'daki daha küçük, yüksek take rate'e sahip pazarlarda daha zayıf performans. Telekonferansta CEO Pedro Arnt, kur kaynaklı olumsuz etkilerin Q4'teki yıllık brüt kâr büyümesinde yaklaşık altı puanlık bir salınıma yol açacağını tahmin etti. Bu, çeyreklik bir duyarlılıktı; tam yıl beklentisinde altı puanlık bir indirim değildi. Ayrıca dördüncü çeyrek sonuçlarının yoğun alışveriş sezonuna bağlı olduğunu ve her iki yönde de değişebileceğini hatırlattı.
Belirtilen konumların dördüncü çeyrek için anlamı (2025 bazları ve 2026'nın dokuz aylık sonuçlarından hesaplamamız):
| Beklenti konumunun ima ettiği Q4 2026 | İma edilen Q4 değeri | Q4 2025'e göre |
|---|---|---|
| %65–%70 tam yıl büyümesiyle TPV | 17,3–19,3 milyar $ | +%32 ile +%47 arası |
| %27,5 orta noktada brüt kâr | Yaklaşık 135,7 milyon $ | Yaklaşık +%17 |
| %27,5 alt uçta faaliyet kârı | Yaklaşık 87,3 milyon $ | Yaklaşık +%39 |
2025 bazları: TPV 40,8 milyar dolar, brüt kâr 402,8 milyon dolar, faaliyet kârı 219,9 milyon dolar. 2026 dokuz ay: TPV 50,1 milyar dolar, brüt kâr 377,8 milyon dolar, faaliyet kârı 193,1 milyon dolar.
Değerleme açısından bir aralık içindeki muhtemel konum, resmî aralığın kendisi kadar önemli olabilir.
Yatırımcılar, şirket manşet niteliğinde bir beklenti indirimi açıklamadan kendi iç tahminlerini düşürebilir.
Bu yüzden doğru yorum, görünümün açıkça geri çekilmesi değil, daha temkinli bir kâr patikasıyla birlikte değişmeyen aralıklardır.
Güçlü Nakit Üretimi Tanımın Kontrol Edilmesini Gerektiriyor
Nakit akışı raporun olumlu bir parçası, ancak terminoloji önemli.
dLocal düzeltilmiş serbest nakit akışını, faaliyetlerden elde edilen nakit akışından başlayarak, üye işyeri işletme sermayesi hareketlerine göre düzelterek ve yatırım harcamalarını düşerek tanımlıyor. Bu, IFRS dışı bir ölçüttür; yalnızca faaliyet nakit akışı eksi yatırım harcaması değildir. Standart ölçüt hakkında sade bir açıklama için Investopedia'nın serbest nakit akışı rehberine bakabilirsiniz.
Q3 için mutabakat şöyleydi:
| Nakit akışı bileşeni | Tutar |
|---|---|
| Faaliyet nakit akışı | 179,234 milyon $ |
| Üye işyeri işletme sermayesi düzeltmesi | −71,116 milyon $ |
| Yatırım harcamaları | −9,068 milyon $ |
| Şirketin tanımladığı düzeltilmiş serbest nakit akışı | 99,050 milyon $ |
Kaynak: Q3 2026 bilanço duyurusundaki şirket mutabakatı.
Hesap tutuyor:
179,234 milyon $ − 71,116 milyon $ − 9,068 milyon $ = 99,050 milyon $.
Dokuz ayda düzeltilmiş serbest nakit akışı 182,3 milyon dolar, yani net kârın %111'i oldu; bu, Q1 2026'yı 14,7 milyon dolara kadar aşağı çeken geçici işletme sermayesi etkilerinin tersine dönmesinin ardından gerçekleşti.
Ödeme takası faaliyetleri nakit hareketlerini etkileyebildiği için bu düzeltme önemlidir.
Yatırımcılar nakit üretimini finansmandan da ayırmalı. dLocal, 12 Ağustos'ta 14 Ağustos 2029'da vadesi dolacak, Term SOFR artı %2,00 faiz taşıyan ve 13,6 milyon dolarlık 11 çeyreklik taksitle geri ödenecek 150 milyon dolarlık kıdemli teminatsız bir kredi imkânı imzaladı. Şirketin kurumsal nakdi çeyrekte 167,8 milyon dolar artarak 536,9 milyon dolara yükseldi ve şirket bu artışı krediyle açıkladı.
Kredi gelirleri likiditeyi iyileştirir, ancak faaliyet nakit akışı değildir. Nakit akış tablosu ayrıca Q3'te 34,0 milyon dolarlık hisse geri alımı gösteriyor; dLocal, Mart 2026'da onaylanan 300 milyon dolarlık programı kapsamında Eylül sonuna kadar yaklaşık 9,1 milyon A Sınıfı hisseyi 120,1 milyon dolara geri almıştı.
Analitik amaç düzeltilmiş ölçütü reddetmek değil. Amaç, neyi dışarıda bıraktığını anlamak, onu IFRS nakit akışıyla karşılaştırmak ve nakitteki her artışı şirket içinde üretilmiş kazanç gibi görmekten kaçınmaktır.
Üye İşyeri Büyümesi Marjları Neden Otomatik Olarak Korumaz
dLocal'ın açıklamaları, mevcut üye işyerlerinin genişlemeyi nasıl sürüklediğini gösteriyor.
Q1 2026 raporunda net gelir elde tutma oranı %152 olarak kaydedilmişti. Q3 duyurusunda CEO net gelir elde tutma oranını %140 olarak verdi, telekonferansta ise %173'lük TPV elde tutma oranına değindi. Her iki rakam da mevcut üye işyerlerinin çok daha fazla hacim gönderdiğini söylüyor, ancak aradaki fark yine getiri hikâyesine işaret ediyor: mevcut müşteriler ödeme hacimlerini, dLocal'ın onlardan elde ettiği gelirden daha hızlı büyüttü.
Bu stratejik açıdan önemli: yerleşik bir üye işyerinden daha fazla iş kazanmak, ticari ilişkiyi sıfırdan yeniden kurma ihtiyacını azaltabilir.
Ancak müşteri bağlılığı ve monetizasyon farklı soruları yanıtlar.
Bir üye işyeri bir platform üzerinden daha fazla işlem gönderirken, ilave işlemler farklı bir coğrafi ya da ürün karmasına sahip olabilir.
Mutlak dolar cinsinden artan bir ilişki değeri, daha düşük harmanlanmış getirilerle bir arada var olabilir.
Bu nedenle yatırımcılar üye işyeri genişlemesini brüt kâr üretimiyle birlikte incelemeli, elde tutma oranını onun yerine koymamalıdır.
Kalıcı rekabet avantajı, cazip ilave getirileri ve güvenilir ödeme performansını korurken daha fazla iş kazanabilme yeteneği olacaktır.
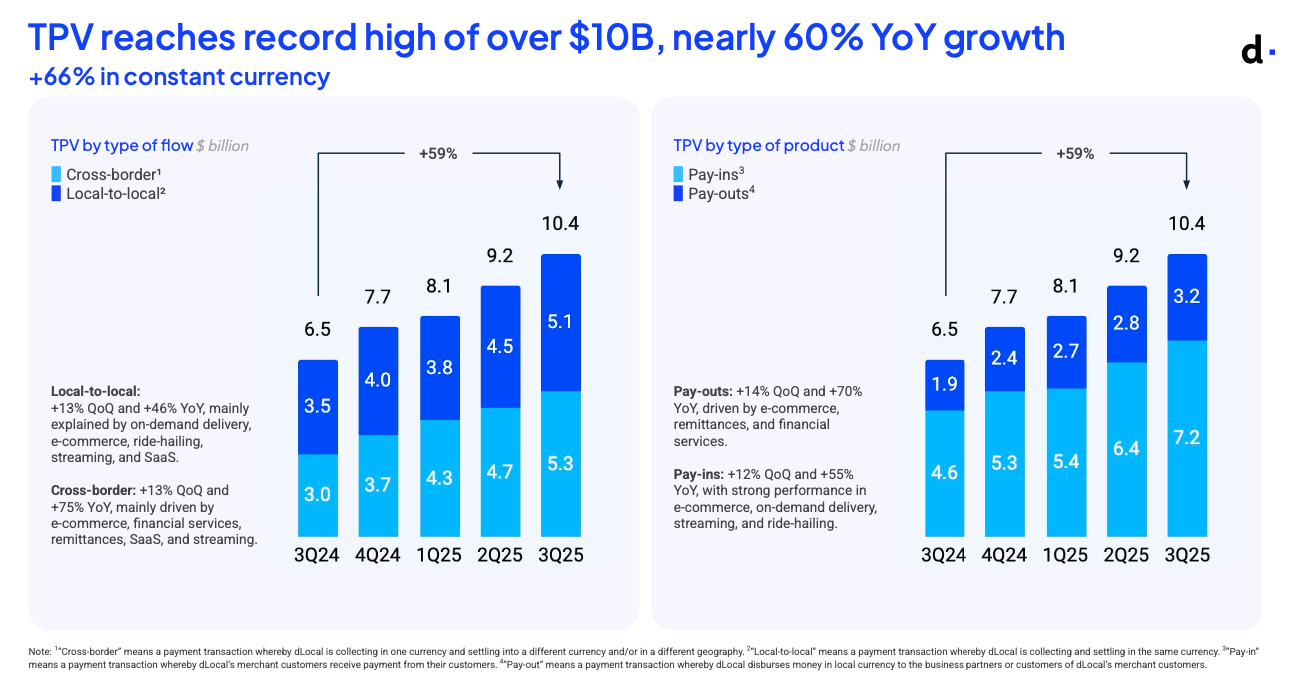
dLocal'ın Q3 2025 TPV'sinin akışa (sınır ötesi ve local-to-local) ve ürüne (pay-in ve pay-out) göre dağılımı; harmanlanmış getiriyi belirleyen karma budur.
Yatırım Yorumunu Ne Değiştirir?
Sonraki sonuçlar şunları gösterirse olumsuz senaryo zayıflar:
- Gelirin ödeme hacmi büyümesine daha duyarlı hâle gelmesi.
- Q3'teki %0,72'lik sabit brüt kâr getirisinin üzerine inşa edilerek, karma etkisi hesaba katıldıktan sonra getirilerin istikrar kazanması.
- Brüt kâr büyümesinin tekrarlanabilir operasyonel etkenlerle desteklenmesi.
- Verimlilik kazanımlarının yetersiz yatırıma yol açmadan sürmesi.
- Zamanlama etkileri normalleştikten sonra nakit dönüşümünün sağlıklı kalması.
Şu durumlarda ise olumlu senaryo zayıflar:
- İlave hacmin giderek daha az ekonomik katkı üretmesi.
- Kâr büyümesinin giderek daha fazla geçici harcama kısıtlamasına dayanması.
- Tahminlerin daha zayıf sonuçlara doğru kaymaya devam etmesi.
- Nakitteki iyileşmenin büyük ölçüde finansmana ya da takas zamanlamasına dayanması.
Senaryolardan hiçbiri tek bir manşet yüzdesine bakılarak belirlenmemeli.
Kullanışlı bir operasyonel sıralama şöyledir:
Ödeme hacmi → gelir → brüt kâr → faaliyet kârı → sürdürülebilir nakit üretimi.
Her adım, büyümenin yalnızca faaliyeti artırmakla kalmayıp değer yaratıp yaratmadığını sınar.
Sıkça Sorulan Sorular
dLocal Q3 2026 bilançosunu ne zaman açıkladı?
dLocal, 2026 üçüncü çeyrek sonuçlarını 12 Kasım 2026'da ABD piyasası kapandıktan sonra açıkladı ve aynı akşam ET saatiyle 18:00'de bilanço telekonferansını düzenledi.
dLocal hissesi bilançodan sonra neden düştü?
DLO mesai sonrası işlemlerde yaklaşık %3 geriledi ve 13 Kasım'da %3,4 düşüşle açıldı. Gelir, Investing.com'un yayımladığı ölçütün altında kaldı, ikinci çeyreğe göre yatay seyretti ve yönetimin kâr görünümü değişmeyen aralıklar içinde daha temkinli hâle geldi. Ancak kapanışta hisse 13,69 dolara toparlanmış ve kaybı yalnızca %0,07'ye inmişti.
dLocal kâr beklentilerini aştı mı?
0,23 dolarlık seyreltilmiş HBK, Investing.com ve Nasdaq.com'da gösterilen 0,22 dolarlık konsensüsü aştı. Alt satırdaki bu aşım, yaklaşık %2,1'lik bir gelir sapmasıyla bir arada gerçekleşti; dolayısıyla rapor her yönüyle beklentilerden güçlü değil, karışıktı.
dLocal'ın take rate'i düşüyor mu?
Hesaplanan gelirin TPV'ye oranı yıllık bazda %2,72'den %2,17'ye geriledi. Brüt kârın TPV'ye oranı %0,99'dan %0,72'ye düştü, ancak ikinci çeyreğe göre yatay kaldı. Bu harmanlanmış getiriler, her üye işyerinin sözleşmedeki fiyatının düştüğünün kanıtı olarak okunmamalı.
Her marj ölçütü kötüleşti mi?
Hayır. Brüt marj, önceki yılın seviyesinin altında kalsa da çeyreklik bazda %31,8'den %33,2'ye iyileşti. Faaliyet giderleri %11 düşerken faaliyet kârı brüt kârın %58'ine yükseldi.
dLocal 2026 beklentilerini düşürdü mü?
Hayır. dLocal ağustosta belirlediği aralıkları korudu, ancak faaliyet kârı büyümesinin %27,5–%32,5 aralığının alt ucuna, brüt kârın orta nokta civarına ve TPV'nin üst uca doğru ilerlediğine işaret etti. Bu, aralıkta resmî bir indirim olmadan daha temkinli bir görünüm anlamına geliyor.
Düzeltilmiş serbest nakit akışı, olağan serbest nakit akışıyla aynı mı?
Hayır. dLocal ayrıca üye işyeri işletme sermayesi hareketlerine göre düzeltme yapıyor. Yatırımcılar, ölçütün faaliyet nakit akışı eksi yatırım harcamasına eşit olduğunu varsaymak yerine mutabakatı okumalı.
dLocal'ın bir sonraki bilanço tarihi ne zaman?
dLocal, 2026 dördüncü çeyrek sonuçları için henüz bir tarih açıklamadı. Q4 2025 sonuçlarını 18 Mart 2026'da açıklamıştı; bu nedenle bir sonraki raporun Mart 2027'nin ortası ile sonu arasında gelmesi bekleniyor.
Sonuç: Piyasa Yalnızca Daha Fazla Ödeme Değil, Daha İyi Monetizasyon İstedi
Sonuçlar bozulmuş bir işletme göstermedi. Hızlı büyümenin tek başına bir değerleme tartışmasını sonuçlandırmaya neden yetmediğini gösterdi.
Olumsuz kanıtlar beklentiler, ödeme getirileri ve yakın vadeli görünümle ilgili. Olumlu kanıtlar ise kârlılık, maliyet disiplini, nakit üretimi ve nihayet düşmeyi bırakan brüt kâr getirisiyle ilgili.
Bu gözlemlerin hepsi aynı anda doğru olabilir; 13 Kasım'daki fiyat hareketi de kabaca bunu söyledi: düşük bir açılış, ardından yatay bir kapanış.
Bir sonraki sınav, dLocal'ın güçlü üye işyeri faaliyetini hacim ile ekonomik çıktı arasında daha öngörülebilir bir ilişkiyle birleştirip birleştiremeyeceği olacak.
O zamana kadar en yararlı soru "Ödemeler ne kadar hızlı büyüyor?" değil.
Asıl soru şu:
Her yeni ödeme dalgası ne kadar kalıcı kâr ve nakit yaratıyor?
Yöntem Notları
- Gelir hassasiyeti: Finansal tablolar 398,049 milyon dolar bildiriyor. Şirketin manşeti bunu 398,0 milyon dolara yuvarlıyor; bazı piyasa verisi sayfaları 398,05 milyon dolar gösteriyor.
- Hesaplanan gelir getirisi: Gelir ÷ TPV × 100. Q3 2026: 398,049 milyon $ ÷ 18.345 milyon $ ≈ %2,17. Q3 2025: 282,483 milyon $ ÷ 10.390 milyon $ ≈ %2,72.
- Hesaplanan brüt kâr getirisi: Brüt kâr ÷ TPV × 100. Q3 2026: 132,013 milyon $ ÷ 18.345 milyon $ ≈ %0,72. Q3 2025: 103,189 milyon $ ÷ 10.390 milyon $ ≈ %0,99.
- Çeyreklik köprü: İlave brüt kâr yaklaşık 4,863 milyon dolardı. Düşen faaliyet giderleri yaklaşık 7,1 milyon dolar katkı sağladı. Bunlar birlikte yaklaşık 12,0 milyon dolarlık ilave faaliyet kârını açıklıyor.
- Bilanço günü tepkileri: Her piyasa sonrası açıklamadan önceki son seansın kapanışı, bir sonraki seansın kapanışıyla karşılaştırıldı. Emsal şirketlere göre düzeltme uygulanmadı.
- Nedensellik: Hisse tepkisine ilişkin açıklamalar, kamuya açıklanan bilgilerle tutarlı analitik yorumlardır; tek tek yatırımcıların motivasyonlarının kanıtı değildir.
Bu makale araştırma ve analitik yorum sunar; kişiselleştirilmiş yatırım tavsiyesi ya da alım-satım önerisi değildir.
İlgili Okumalar
- PayPal Hissesi 3Ç 2026 Sonrası: Çeyreklik Bilanço, %13 Çöküş
- Stablecoin 2026: Visa, Stripe ve USDT vs USDC Yarışı
- Coinbase Hissesi 2026: Çeyreklik Gelir ve COIN-Bitcoin Farkı
- Robinhood Hissesi 2026: Çeyreklik Gelir, Kripto Sadece %8
- Stratasys Çeyreklik Bilanço: 2026 3. Çeyrek Sonuçları, SSYS
- Airbnb Çeyreklik Bilanço: 3Ç 2026 Sonuçları ve ABNB Hissesi
- Tetra Tech Çeyreklik Bilanço: 4Ç MY2026 Sonuçları ve TTEK
Kaynaklar
- dLocal: Q3 2026 bilanço duyurusu, 12 Kasım 2026 (Form 6-K, Exhibit 99.1)
- dLocal: 30 Eylül 2026 tarihli denetlenmemiş ara dönem finansal tablolar (Form 6-K, Exhibit 99.2)
- dLocal: 12 Kasım 2026 tarihli Form 6-K kapak sayfası ve ek dizini
- dLocal: Q2 2026 bilanço duyurusu, 13 Ağustos 2026
- dLocal: Q1 2026 bilanço duyurusu, 14 Mayıs 2026
- dLocal: Net gelir elde tutma oranını içeren Q1 2026 bilanço raporu
- dLocal: Q4 2025 bilanço duyurusu ve 2026 beklentileri, 18 Mart 2026
- dLocal: Q3 2025 bilanço duyurusu, 12 Kasım 2025
- SEC EDGAR: dLocal Form 6-K bildirimleri
- Stock Analysis: dLocal Q3 2026 bilanço telekonferansı dökümü
- Investing.com: dLocal bilanço geçmişi ve tahminleri
- Investing.com: dLocal'ın gelir sapması ve mesai sonrası düşüşüne ilişkin haber, 12 Kasım 2026
- Nasdaq.com: DLO geçmiş fiyatları
- Nasdaq.com: DLO bilanço sürprizi geçmişi
- Polygon.io: ABD hisse senedi piyasası verileri
- dLocal: Şirket web sitesi
- Banco Central do Brasil: Pix
- Federal Reserve Bank of New York: Secured Overnight Financing Rate (SOFR)
- IFRS Foundation: IAS 34 Ara Dönem Finansal Raporlama
- Investopedia: Serbest nakit akışı


