 Yazan: Marcus Reeve
Başkanlık döneminin hangi yılı yatırımcıya gerçekten kazandırdı
Ekim 2026'da güncellendi. Veriler 15 Ekim 2026'ya kadardır.
Kısa cevap: 1928–2025 arasında başkanlık döneminin üçüncü yılı (seçim öncesi yıl) ortalama +%17,8 getirdi ve vakaların %92'sinde artıda kapandı; en zayıf yıl +%7,1 ile ara seçim yılı oldu. 2026 bir ara seçim yılı ve 15 Ekim itibarıyla +%13,1'de; 2027 ise 3. yıl.
Her ABD başkanlık dönemi dört yıldır ve piyasa folkloru bu yılların her birine bir kişilik atfetmiştir: birinci yıl reform yılı, ikinci yıl acı yıl, üçüncü yıl Beyaz Saray'ın ekonominin en çok hızlanmasını istediği yıl, dördüncü yıl seçim yılı. Derli toplu bir hikâye. Asıl işe yarayan soru, getirilerin bu hikâyeyi gerçekten destekleyip desteklemediği.
Destekliyor — üstelik ABD hisselerindeki hemen hemen her takvim örüntüsünden daha net biçimde. 1928'den 2025'e 98 yıllık S&P 500 toplam getirisi boyunca dönemin üçüncü yılı ortalama +%17,8 getirmiş ve vakaların %92'sinde artıda kapanmış. İkinci yıl — ara seçim yılı — ortalama yalnızca +%7,1 getirmiş, artıda kapanma oranı %58. Aynı endeks, aynı yüzyıl; takvimin seçim döngüsünde nereye denk geldiğinden başka hiçbir şeye bağlı olmayan yıllık on puanlık fark.
Bu şu anda çok somut bir nedenle önemli. 2026 bir ara seçim yılıdır. Seçim 3 Kasım 2026'da. O gün geçtiği anda döngü üçüncü yıla giriyor.
Bu bir veri yazısı, tahmin yazısı değil. Bütün rakamlar tek bir kamuya açık veri setinden geliyor, yöntem sonda açıkça anlatılıyor ve örüntünün göründüğünden zayıf olduğu yerler gömülmek yerine açıkça belirtiliyor. Yazı, seçimler ve siyaset referans merkezimizin bir parçasıdır.
Başkanlık döngüsü aslında nedir
Başkanlık (ya da "seçim") döngüsü teorisi 1960'larda Yale Hirsch'ün Stock Trader's Almanac kitabına dayanır. İddia basittir: maliye ve para politikası bir dönem boyunca eşit dağılmadığına göre hisse getirileri de dağılmaz.
Yazı boyunca kullanılan dört konum:
- 1. yıl — seçim sonrası yıl. Başkanlık seçimini izleyen yıl (2025, 2021, 2017…). Yeni yönetim, yeni gündem; çoğu zaman dönemin piyasaya en az dost yarısı.
- 2. yıl — ara seçim yılı. Kongre ara seçimleri (2026, 2022, 2018…). Politika belirsizliği zirve yapar, başkanın partisi genellikle koltuk kaybeder.
- 3. yıl — seçim öncesi yıl. (2027, 2023, 2019…) Bir yönetimin, bir sonraki kampanya öncesinde büyümeyi, istihdamı ve varlık fiyatlarını en çok doğru yönde görmek istediği yıl.
- 4. yıl — seçim yılı. Başkanlık seçiminin kendisi (2028, 2024, 2020…).
Takvim yılı toplam getirisini ölçüyoruz — fiyat değişimi artı yeniden yatırılan temettüler — çünkü yatırımcının gerçekte kazandığı budur ve kaynak veri setinin yayımladığı da budur.
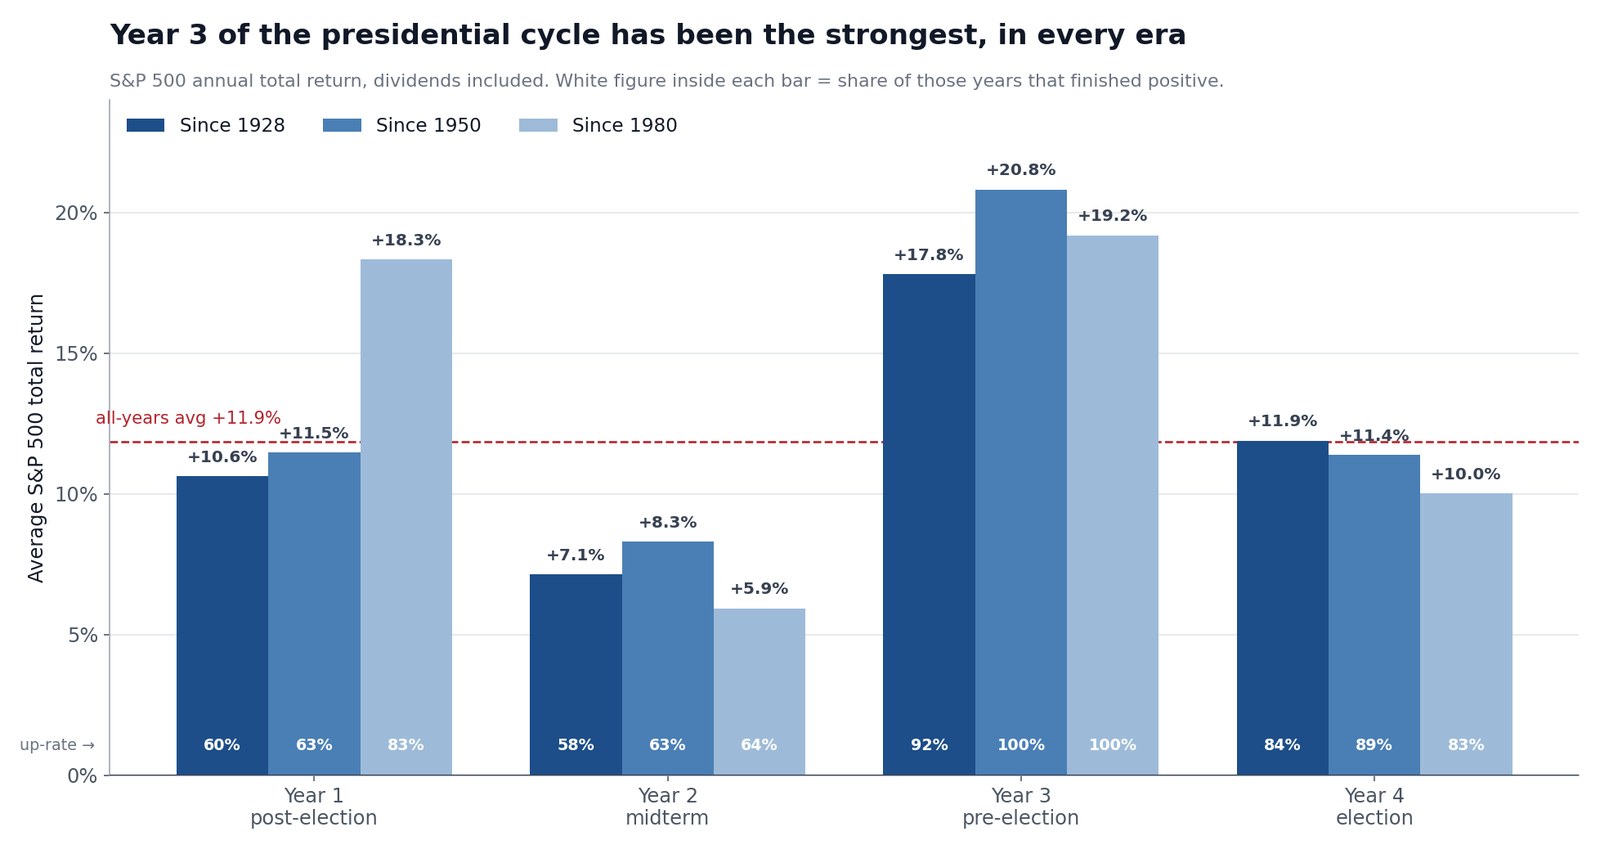
1928'den bu yana her döngü konumu: referans tablosu
| Döngü konumu | Yıl | Ortalama | Medyan | Artıda | En kötü | En iyi |
|---|---|---|---|---|---|---|
| 1. yıl · seçim sonrası | 25 | +%10,6 | +%12,4 | %60 | −%35,3 (1937) | +%50,0 (1933) |
| 2. yıl · ara seçim | 24 | +%7,1 | +%5,0 | %58 | −%25,9 (1974) | +%52,6 (1954) |
| 3. yıl · seçim öncesi | 24 | +%17,8 | +%22,5 | %92 | −%43,8 (1931) | +%46,7 (1935) |
| 4. yıl · seçim yılı | 25 | +%11,9 | +%15,9 | %84 | −%36,5 (2008) | +%43,8 (1928) |
| Tüm yıllar | 98 | +%11,9 | +%15,2 | %73 | −%43,8 | +%52,6 |
Sıralama tartışmasız: 3. yıl > 4. yıl > 1. yıl > 2. yıl. Ve bu, Buhran yıllarının örneklemin başında oturmasından kaynaklanan bir tuhaflık değil. Kaydı üçe bölelim:
| Döngü konumu | 1928'den beri | 1950'den beri | 1980'den beri |
|---|---|---|---|
| 1. yıl · seçim sonrası | +%10,6 · %60 artı | +%11,5 · %63 artı | +%18,3 · %83 artı |
| 2. yıl · ara seçim | +%7,1 · %58 artı | +%8,3 · %63 artı | +%5,9 · %64 artı |
| 3. yıl · seçim öncesi | +%17,8 · %92 artı | +%20,8 · %100 artı | +%19,2 · %100 artı |
| 4. yıl · seçim yılı | +%11,9 · %84 artı | +%11,4 · %89 artı | +%10,0 · %83 artı |
- yıl bölmeyi yalnızca atlatmıyor — daha da güçleniyor. 1950'den ve 1980'den bu yana her seçim öncesi yıl artıda kapandı. 2. yıl ise modern dönemde kötüleşen tek konum; 1980'den beri ortalaması yalnızca +%5,9.
3. yıl: en güçlü yıl ve onu kıran iki istisna
Örneklemdeki bütün seçim öncesi yıllar:
1931 −%43,8 · 1935 +%46,7 · 1939 −%1,1 · 1943 +%25,1 · 1947 +%5,2 · 1951 +%23,7 · 1955 +%32,6 · 1959 +%12,1 · 1963 +%22,6 · 1967 +%23,8 · 1971 +%14,2 · 1975 +%37,0 · 1979 +%18,5 · 1983 +%22,3 · 1987 +%5,8 · 1991 +%30,2 · 1995 +%37,2 · 1999 +%20,9 · 2003 +%28,4 · 2007 +%5,5 · 2011 +%2,1 · 2015 +%1,4 · 2019 +%31,2 · 2023 +%26,1
Yirmi dört yılda yalnızca iki eksi. 1931 (−%43,8; 98 yıllık örneklemin tamamındaki en kötü tek yıl) ve 1939 (−%1,1; Almanya'nın Polonya'yı işgal ettiği yıl). 1939'dan bu yana art arda 21 seçim öncesi yıl artıda, ortalama +%20,3.
Bu seri, başkanlık döngüsü yorumlarında en çok alıntılanan istatistiktir ve nadiren aldığı yıldızı hak eder: 1931 de tam bu kovanın içindedir. 3. yıl grubu hem en yüksek isabet oranını hem de kayıttaki en derin çukuru barındırıyor. −%43,8'lik bir kuyrukla birlikte gelen +%17,8 ortalama, istikrarlı bir +%17,8'den bambaşka bir şeydir.
Serinin en kıl payı üç hayatta kalanı da öğreticidir: 2011 (+%2,1), 2015 (+%1,4) ve 2007 (+%5,5). Üçü de artı, üçü de +%20'den fersah fersah uzak ve 2007'nin hemen ardından 2008'in −%36,5'i geldi. "Artıda" ile "iyi" aynı iddia değildir.
- yıl endeks için güçlü oldu ama küçük hisseler için güvenilir biçimde değil: 25 ara seçimden sonra küçük ve büyük ölçekli hisseler. Döngünün en güçlü döneminde istisna bankalardır: 1926'dan bu yana bir ara seçimi izleyen 25 kasım-ekim döneminin yalnızca 10'unda piyasayı geçtiler (ara seçimlerden sonra banka hisseleri).
2. yıl en zayıfı — ve içinde bulunduğumuz yıl o
Ara seçim yılı döngünün en zayıf konumudur: ortalama +%7,1, medyan +%5,0, artıda kapanma yalnızca %58 ve modern örneklemde kötüleşen tek konum. Kardeş referansımız ara seçim yılları ve borsa bu yılı ayrıntılı biçimde parçalarına ayırıyor: ortalamadan derin yıl içi geri çekilme, eylül–ekim dip bölgesi ve sonucun kendisinin ne anlama gelip gelmediği.
O yazının kapsamadığı ve resmi tamamlayan şey, bayrak devri.
2. yıldan 3. yıla devir
| Ara seçim yılı | O yıl | Sonraki seçim öncesi yıl |
|---|---|---|
| 1930 | −%25,1 | −%43,8 |
| 1934 | −%1,2 | +%46,7 |
| 1938 | +%29,3 | −%1,1 |
| 1942 | +%19,2 | +%25,1 |
| 1946 | −%8,4 | +%5,2 |
| 1950 | +%30,8 | +%23,7 |
| 1954 | +%52,6 | +%32,6 |
| 1958 | +%43,7 | +%12,1 |
| 1962 | −%8,8 | +%22,6 |
| 1966 | −%10,0 | +%23,8 |
| 1970 | +%3,6 | +%14,2 |
| 1974 | −%25,9 | +%37,0 |
| 1978 | +%6,5 | +%18,5 |
| 1982 | +%20,4 | +%22,3 |
| 1986 | +%18,5 | +%5,8 |
| 1990 | −%3,1 | +%30,2 |
| 1994 | +%1,3 | +%37,2 |
| 1998 | +%28,3 | +%20,9 |
| 2002 | −%22,0 | +%28,4 |
| 2006 | +%15,6 | +%5,5 |
| 2010 | +%14,8 | +%2,1 |
| 2014 | +%13,5 | +%1,4 |
| 2018 | −%4,2 | +%31,2 |
| 2022 | −%18,0 | +%26,1 |
24 çiftin tamamında seçim öncesi yıl 22 kez (%92) artıda kapandı, ortalama +%17,8.
Koşullu kesit daha keskin. Ara seçim yılının kendisinin eksi kapandığı 10 vakada, ardından gelen seçim öncesi yıl 10'da 9 kez artıda kapandı ve ortalama +%20,7 getirdi — koşulsuz ortalamadan daha iyi. 1930→1931 tek istisna ve Büyük Buhran'ın içinde yer alıyor. Yakın tarihten iki örnek: 2018 (−%4,2) → 2019 (+%31,2) ve 2022 (−%18,0) → 2023 (+%26,1).
Ayna görüntüsü de aynı değerde: güçlü bir ara seçim yılının ardından 3. yıl çoğu kez vasat kaldı. 1938 (+%29,3) → 1939 (−%1,1). 1986 (+%18,5) → 1987 (+%5,8). 2006 (+%15,6) → 2007 (+%5,5). 2010 (+%14,8) → 2011 (+%2,1). 2014 (+%13,5) → 2015 (+%1,4). Döngü, takvimin verdiği bir garantiden çok, takvim kostümü giymiş bir ortalamaya dönüş gibi görünüyor.
Bileşik getiri uçurumu
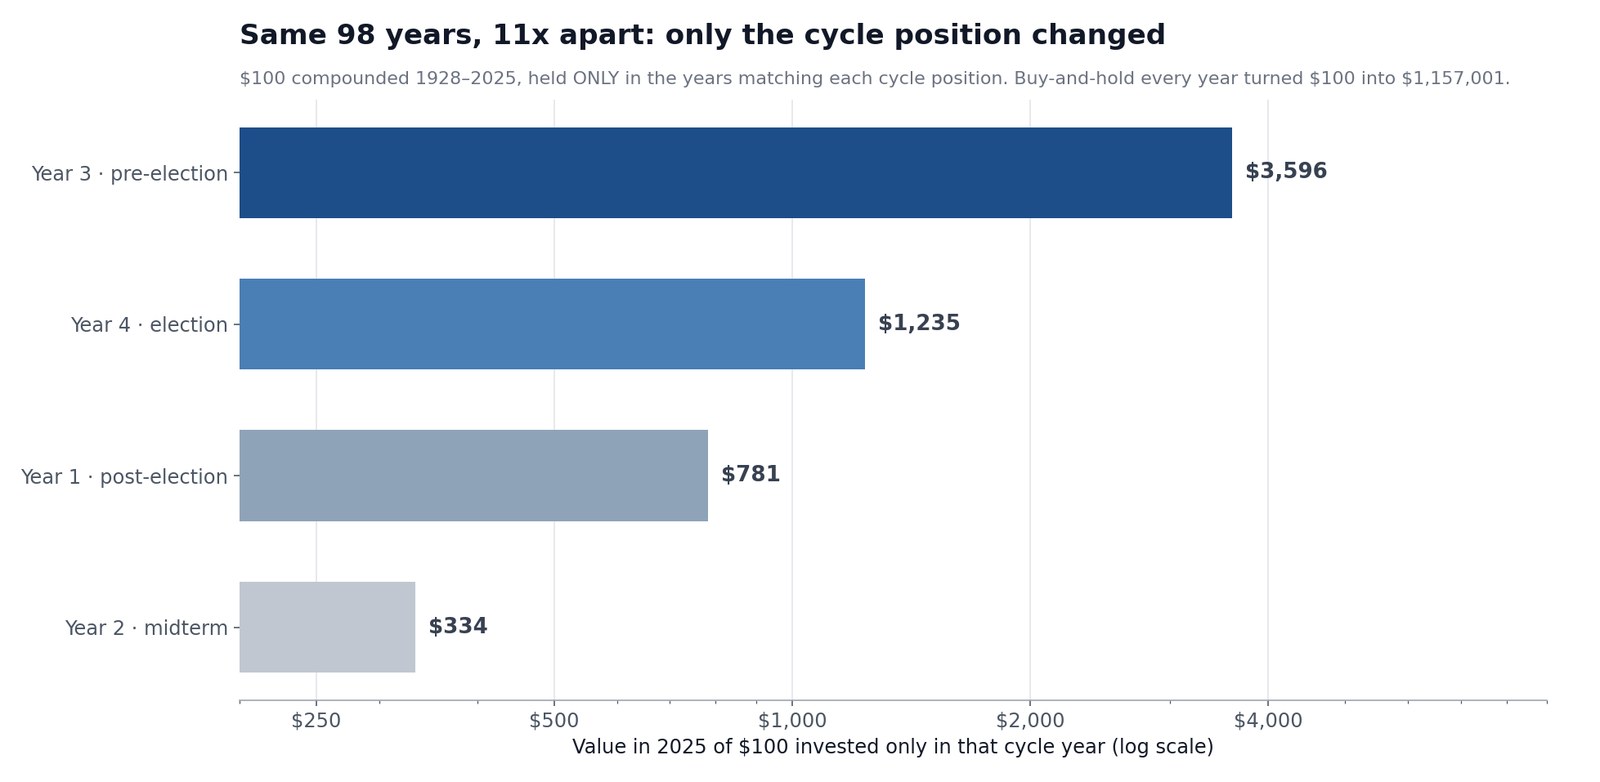
Aritmetiği sonuna kadar götürelim. 1928'de 100 dolarla başlayın ve S&P 500'ü yalnızca belirli bir döngü konumuna denk gelen yıllarda tutun, kalan zamanda nakitte kalın:
| Strateji | 100 dolar şuna dönüşür |
|---|---|
| Sadece 3. yıl · seçim öncesi | 3.596 $ |
| Sadece 4. yıl · seçim yılı | 1.235 $ |
| Sadece 1. yıl · seçim sonrası | 781 $ |
| Sadece 2. yıl · ara seçim | 334 $ |
| Her yıl al ve tut | 1.157.001 $ |
Aynı endeks, aynı 98 yıl; takvimin en iyi ve en kötü çeyreği arasında 11 kat fark. Ve bunu fazla harfiyen uygulamaktan herkesi alıkoyması gereken rakam şu: her yıl al ve tut, 100 doları 1.157.001 dolara çevirdi — en iyi tek konum stratejisinin 322 katı. Döngü size getirilerin dağılımı hakkında bir şey söyler. Dört yılın üçünde piyasadan çıkmanızı söylemez.
Ortalamaların gizlediği dağılım
Her biri 24 ya da 25 gözlemden hesaplanmış dört ortalama ince bir temeldir ve sütun grafiği onu güzelleştirir. Bunun yerine her yılı tek tek çizin; dürüst tablo ortaya çıkar: gruplar arasında yoğun örtüşme, her iki yönde kalın kuyruklar ve tüm veri setindeki en kötü gözlemi barındıran bir 3. yıl kovası.
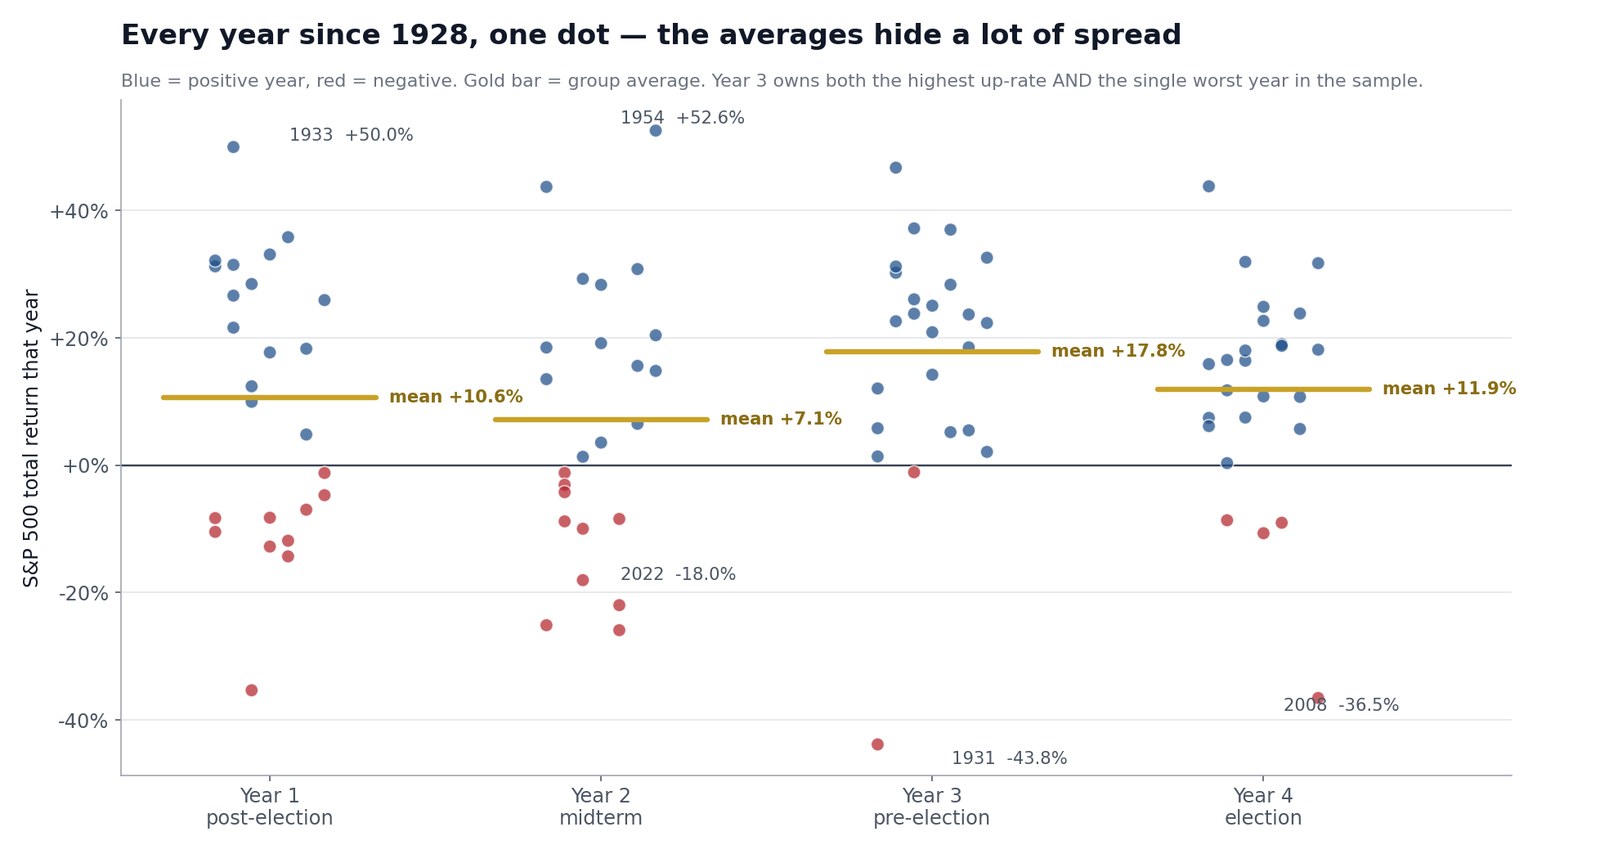
- yıl kendine ait bir not hak ediyor, çünkü en yanlış anlaşılan konum o. Tüm örneklemde vasat görünüyor — 25 yılda 10 eksi, bütün konumlar içindeki en yüksek sayı. Ama 1980'den bu yana ortalaması +%18,3 ve artıda kapanma oranı %83. Kayıp yıllarının neredeyse tamamı 1982 öncesinde kümeleniyor: 1929, 1937, 1941, 1953, 1957, 1969, 1973, 1977, 1981, sonra 2001 ve o günden beri hiç. "1. yıl kötü yıldır" sözü bir zamanlar neyi tarif ediyorsa etsin, son kırk yılı tarif etmedi.
Döngü 2026'da nerede
- 2025 1. yıldı. S&P 500 +%17,7 getirdi.
- 2026 2. yıl, ara seçim yılı. 15 Ekim 2026 itibarıyla S&P 500 fiyat bazında yılbaşından beri +%13,1 — ara seçim yıllarının +%5,0'lik medyanının epey üzerinde, üstelik 3 Kasım seçimi hâlâ önümüzde.
- 2027 3. yıl olacak.
| Ölçüt | Ara seçim yıllarının geçmişi | 2026'da şu ana kadar (15 Ekim'e kadar) |
|---|---|---|
| Takvim yılı getirisi | Ortalama +%7,1, medyan +%5,0 (toplam getiri, 1928–2025) | +%13,1 (yılbaşından bu yana fiyat getirisi) |
| Artıda kapanan ara seçim yıllarının payı | %58 | Şu ana kadar artıda |
| Yıl içindeki ortalama düşüş | Yaklaşık %17,5 (fiyat, 1950–2022) | %9,1 (27 Ocak – 30 Mart) |
| Seçimden 12 ay sonra | 1950'den bu yana 19 ara seçimin hepsinden sonra daha yüksek, ortalama yaklaşık +%15 | Seçim 3 Kasım 2026'da |
Yani kurulum klasik şablona uymuyor. Ders kitabındaki ara seçim yılı dalgalıdır, tek haneli ya da eksi kapanır ve 3. yılın toparlanmasına zemin hazırlar; 2026 ise eylülde yeniden faiz artırmaya başlayan bir Fed'e — sürekli güncellenen Fed faiz kararı sayfamıza bakın — ve jeopolitik risk primine rağmen 6 Ekim'de 7.818,93 puanla rekor kapanışa kadar yükseldi; bunlar temmuz TÜFE raporu ve yapay zekâ momentumunun çözülmesi yazılarında izlediğimiz aynı ters akıntılar.
Bu, yukarıdaki koşullu bulgu nedeniyle önemli. 3. yıl zayıf ara seçim yıllarının ardından en güçlü olmuş (+%20,7, 10'da 9), güçlü olanların ardından ise belirgin biçimde vasat kalmış (1939, 1987, 2007, 2011, 2015'in hepsi çift haneli ara seçim yıllarını izliyor). 2026 şu anki yerinde kapanırsa, tarihteki daha yakın benzerleri ikinci grup, birincisi değil.
Örüntü neden var olabilir — ve neden olmayabilir
Lehte: yönetimlerin hem güdüsü hem araçları var. Maliye teşviki, deregülasyon ve vergi önlemleri dönemin ikinci yarısına zamanlanma eğilimindedir. Fed nominal olarak bağımsızdır ama iş çevrimi ile siyasi çevrim tarihsel olarak kafiyeli olmuştur. Ve piyasanın doğrudan fiyatladığı belirsizlik, ara seçimlerden önce en yüksek, Kongre bileşimi netleştikten sonra en düşüktür.
Aleyhte — çoğu yazının kabul ettiğinden daha güçlü:
- Örneklem çok küçük. Kova başına yirmi dört gözlem. Tek başına 1931, 3. yıl ortalamasını 1,8 puandan fazla oynatıyor.
- Örüntü kamuya açık. 1960'lardan beri Stock Trader's Almanac'ta yer alıyor. Yaygın bilinen takvim anomalileri genelde aşınır; 3. yılın aşınmamış olması ya sürükleyicinin gerçek olduğunun kanıtıdır ya da örneklemin aşınmayı tespit edemeyecek kadar küçük olduğunun.
- Karıştırıcı etkenler her yerde. 2023'ün +%26,1'i yapay zekâ öncülüğünde bir mega-kap rallisi ve bir dezenflasyon işlemiydi. Buna "seçim öncesi yıl" getirisi demek, takvimin yapmadığı bir şeyi takvimin hanesine yazmaktır.
- Döngü konumu bir mekanizma değildir. Yatay eksendeki bir etikettir. Mekanizma varsa politika ve faizlerdir — bu yüzden Fed faiz artırım ve faiz indirim döngüsü referansları, bu tabloya herhangi bir siyasi anlatıdan daha iyi eşlik eder.
Döngüyü sinyal olarak değil, taban oran ve bağlam olarak ele alın.
Takvimi işleme sokmadan döngüyü takip etmek
Takvim etkileri bir başlangıç hipotezidir. Gerçek bir pozisyonu belirleyen şey, tahtanın ve temellerin şu anda ne yaptığıdır.
- SimianX AI aynı varlık üzerinde tek bir çerçeveden çok ajanlı analiz — teknik, temel, haber ve bir karar ajanı — çalıştırır; böylece mevsimsel bir ön kabul, canlı kanıtın yerine geçmek yerine onunla sınanır.
- Canlı analiz oturumu — SPY ya da herhangi bir hisse üzerinde oturum açın ve ajanların gerçek seviyeleri işlemesini izleyin.
- SimianX Autopilot bu analizi sizin takviminizde yeniden çalıştırır ve önemsediğiniz bir şey — bir Fed kararı, bir kırılma, bir bilanço — gerçekten olduğunda haber verir.
- Piyasa Nabzı hisse ve kripto tarafındaki 52 haftalık ve 30 günlük uç değerleri oluştukları anda işaretler.
- Yapay Zekâ Model Liderlik Tablosu — sekiz sağlayıcıdan 39 sıralı model (16 Ekim 2026 itibarıyla) gerçek pozisyonlarla işlem yapar; böylece beceri iddia edilmez, kâr-zararla ölçülür.
Takvim haritasının geri kalanı için, dört yıllık döngünün altında yatan aylık örüntüyü ele alan S&P 500 mevsimsellik referansımıza bakın.
Sık sorulan sorular
Başkanlık döngüsünün hangi yılı hisseler için en iyisidir?
- yıl, yani seçim öncesi yıl. 1928–2025 arasında ortalama +%17,8 toplam getiri sağladı ve yılların %92'si artıda kapandı. 1950'den bu yana her seçim öncesi yıl artıda kapandı; ortalama +%20,8. Bir sonraki 2027.
Başkanlık döngüsünün en kötü yılı hangisidir?
- yıl, yani ara seçim yılı: 1928–2025 arasında ortalama +%7,1, medyan +%5,0 ve vakaların yalnızca %58'inde artı. Modern dönemde zayıflayan tek konum da odur — 1980'den bu yana ortalama +%5,9 — ve 1950'den bu yana yaklaşık %17,5 ile yıl içindeki en büyük ortalama düşüş de bu yıldadır.
Ara seçimden sonra hisselere ne olur?
Sonraki seçim öncesi yıl 24 vakanın 22'sinde (%92) artıda kapandı; ortalama +%17,8. Eksi kapanan bir ara seçim yılının ardından 10'da 9 kez artıda kapandı ve ortalama +%20,7 getirdi. Seçim gününden ölçüldüğünde S&P 500, 1950'den bu yana 19 ara seçimin hepsinden 12 ay sonra daha yüksekti. 2026'da Demokratlar hem Senato'yu hem de Temsilciler Meclisi'ni kazandı; böylece Cumhuriyetçi üçlü hakimiyet sona erdi (AP ve NBC News ilanı, 4 Kasım 2026, ET ile 01.50 itibarıyla).
Seçim öncesi bir yıl hiç eksi kapandı mı?
24'te iki kez: 1931 (−%43,8) ve 1939 (−%1,1). 1939'dan bu yana üst üste 21 seçim öncesi yıl artıda kapandı; ortalama +%20,3.
Bir ara seçim yılı olan 2026'da borsa nasıl gidiyor?
Ara seçim örüntüsünün önünde. 15 Ekim 2026 itibarıyla S&P 500 fiyat bazında %13,1 yukarıdaydı; en derin düşüş %9,1 oldu ve 6 Ekim'de 7.818,93 puanla rekor kapanış geldi. Tarihsel olarak seçim öncesi yıllar, güçlü ara seçim yıllarının ardından daha zayıf kaldı. Seçim 3 Kasım 2026'da.
Beyaz Saray'da hangi partinin olduğu önemli mi?
Bu veri setinin çözebileceği bir biçimde değil. 1928'den bu yana parti başına bir düzine civarında dönemle, parti ayrımları iş döngüsünden ayrıştırılamayacak kadar küçük örneklemler üretiyor. Başkanlık seçimi yılları referansımız ve 49 Kongre boyunca bölünmüş yönetim incelememiz parti ayrımlarını doğrudan ele alıyor.
Başkanlık döngüsüne göre işlem yapmalı mıyım?
Bileşik getiri tablosu buna karşı çıkıyor. Yalnızca 3. yılları tutmak 1928'den bu yana 100 doları 3.596 dolara çevirdi; her yılı tutmak ise 1.157.001 dolara. Döngü, her konumda normal bir yılın neye benzediğine dair bir taban oran olarak işe yarar; zamanın %75'inde nakitte durma talimatı olarak değil.
Yöntem ve sınırlar
Getiriler, Aswath Damodaran tarafından güncellenen NYU Stern tarihsel getiri veri setinden alınan S&P 500 yıllık toplam getirileridir (fiyat artışı artı yeniden yatırılan temettüler) ve 1928–2025 arasını, yani 98 tam takvim yılını kapsar. Bu veri seti uzun vadeli ABD varlık getirileri için akademik standart referanstır ve serbestçe incelenebilir, dolayısıyla buradaki her rakam yeniden üretilebilir.
Döngü konumu takvim yılından aritmetik olarak atanır: 4'e bölünebilen her yıl 4. yıldır (seçim yılı), bir sonraki 1. yıldır, ve böyle devam eder. 2026 yılbaşından bugüne rakamı ayrı bir ölçümdür — S&P 500 fiyat getirisi, 31 Aralık 2025 kapanışı 6.845,50 puandan 15 Ekim 2026 kapanışı 7.744,06 puana; Yahoo Finance'in endeks geçmişinden alınmış ve CNBC'nin endeks verileriyle karşılaştırılmıştır. Temettüleri içermez ve bu nedenle eşdeğer toplam getiriden yaklaşık 1 puan düşüktür; ayrıca bir yıl değil, kısmi bir yıldır. Ara seçim yıllarındaki düşüşler ve seçim sonrası rakamlar aynı günlük kapanışlardan hesaplanmıştır.
Bu tabloyu kullanırken yanınızda taşımanız gereken dört sınır:
Örneklem büyüklüğü. Kova başına 24–25 gözlem. Bunlar betimleyici istatistiklerdir, anlamlılık testleri değil ve hiçbir p-değeri ima edilmiyor.
Kalın kuyruklar. Ortalamalar −%43,8 ve +%52,6 içeren dağılımların üzerinde oturuyor. Her kova için medyan daha dürüst bir merkezî tahmindir ve yukarıdaki nokta grafiği herhangi bir sütundan daha dürüst bir özettir.
Rejim örtüşmesi. 3. yıl için en güçlü dönem (1950 sonrası) aynı zamanda savaş sonrası genişlemenin, Volcker dezenflasyonunun ve kırk yıllık faiz düşüşünün dönemidir. 24 veri noktasıyla "seçim öncesi yıl" ile "düşen faiz rejimi"ni ayırmak mümkün değildir.
Çerçevenin kendi hayatta kalma yanlılığı. Başkanlık döngüsü teorisi, örüntü onu üreten örneklemde güçlü olduğu için ünlendi. Görünürdeki gücün bir kısmı seçilimdir.
Bunların hiçbiri yatırım tavsiyesi değildir. Hesapları açıkta duran bir referans tablosudur.
İlgili yazılar
- Ara seçim yılları ve borsa: 1950–2026
- Başkanlık seçim yıllarında S&P 500: 1928-2024 verileri
- S&P 500 mevsimselliği: en iyi ve en kötü aylar 1950–2026
- 1929'dan bu yana her S&P 500 ayı piyasası: süre ve toparlanma
- Her ayı piyasasının toparlanması ne kadar sürdü: 1929-2022
- 1983'ten bu yana her Fed faiz artırım döngüsü: S&P 500 ve çip hisseleri
- 1980'den bu yana her Fed faiz indirim döngüsü: hisseler, tahviller ve altın
- Borsa çöküşü: S&P 500 tarihinin en kötü 20 günü ve sonrası
- Siyasi tıkanıklık borsa için iyi mi? 49 Kongre verisi
- Ara seçim sonrası en iyi sektörler: 100 yıllık veri
- Seçimler ve siyaset referans merkezi
- SimianX'in tüm piyasa referans tablolarına göz atın
Kaynaklar
- NYU Stern — Damodaran'ın hisse, tahvil ve bono tarihsel yıllık getirileri
- Vikipedi — S&P 500 endeksi, bileşimi ve tarihi
- Yahoo Finance — S&P 500 (^GSPC) günlük fiyat geçmişi
- Investopedia — başkanlık seçim döngüsü teorisinin açıklaması
- Stock Trader's Almanac — Yale Hirsch'ün dört yıllık döngü üzerine özgün araştırması
- Federal Rezerv — FOMC takvimi ve politika açıklamaları
- ABD Temsilciler Meclisi — ara seçimlerde koltuk değişimlerinin tarihi