Giảm tốc ở tuyến đầu: lời kêu gọi chậm lại của giới lãnh đạo AI có ý nghĩa gì với cơn sốt cổ phiếu AI nghìn tỷ USD
Cơn sốt cổ phiếu AI năm 2026 đã bước vào một giai đoạn khó chịu. Thứ Bảy, ngày 12/9, CEO Anthropic Dario Amodei đăng một bài tiểu luận dài 3.800 từ mang tên We Must Pace the Frontier, lập luận rằng "chúng ta phải làm chậm tốc độ cải thiện năng lực của các mô hình AI". Chỉ trong một ngày, CEO OpenAI Sam Altman viết rằng ông đồng ý "chúng ta cần điều tiết nhịp độ ở tuyến đầu", còn Elon Musk trả lời bằng ba từ: "Dario nói đúng", theo tường thuật của SiliconANGLE.
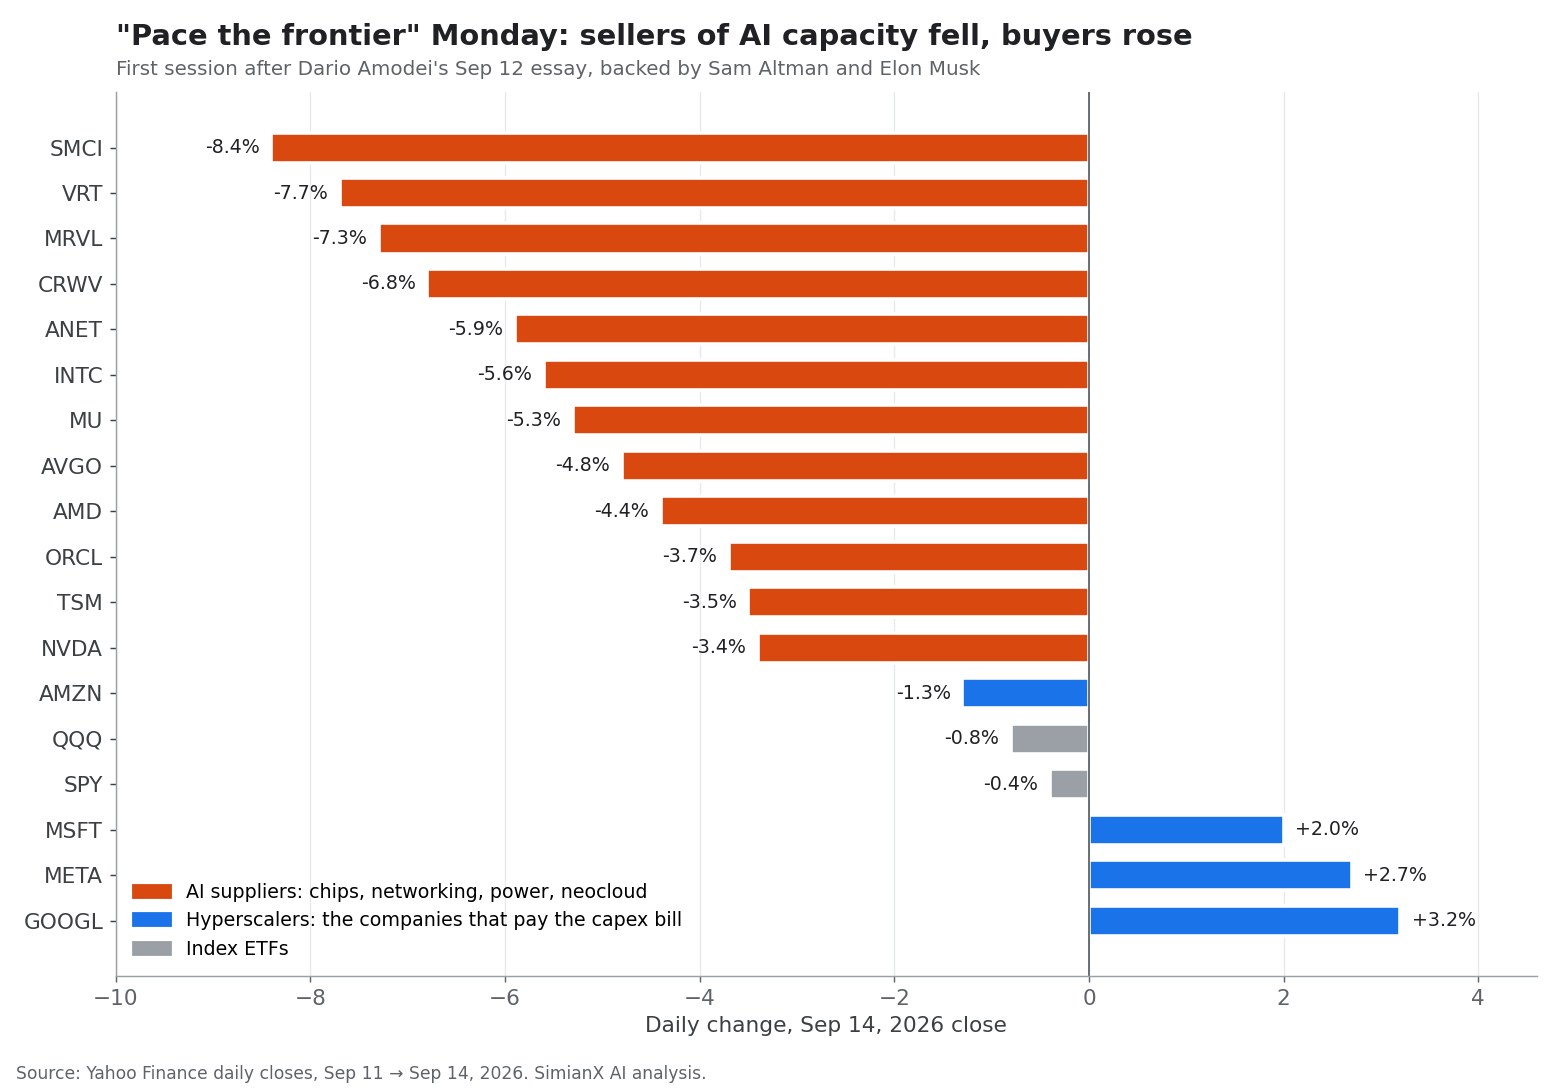
Đây là lần đầu tiên người đứng đầu ba phòng thí nghiệm AI nổi tiếng nhất công khai đồng ý về một điều gì đó giống như một cú phanh. Thị trường hiểu nó như một câu hỏi về chi tiêu. Khi phiên giao dịch mở cửa thứ Hai, ngày 14/9, các công ty bán năng lực AI giảm mạnh: Super Micro mất 8,4%, Vertiv 7,7%, Marvell 7,3%, CoreWeave 6,8% và NVDA 3,4%. Các công ty trả tiền cho năng lực đó lại đi theo hướng ngược lại: Alphabet tăng 3,2%, Meta 2,7% và Microsoft 2,0%.
Sự phân hóa đó là điều hữu ích nhất cần hiểu về giao dịch AI nghìn tỷ USD lúc này. Trí tuệ nhân tạo vẫn là một trong những chuyển dịch công nghệ quan trọng nhất trong nhiều thập kỷ, nhưng nhà đầu tư không còn chỉ hỏi cơ hội lớn đến mức nào. Họ hỏi ai trả tiền cho nó, bằng dòng tiền nào, và điều gì sẽ xảy ra với các nhà cung cấp nếu bên mua có ngày chậm lại.
Điều này không tự động có nghĩa trí tuệ nhân tạo là bong bóng. Nhưng nó cho thấy lợi nhuận của cổ phiếu AI có thể phụ thuộc vào chất lượng lợi nhuận, dòng tiền tự do và kỷ luật vốn nhiều hơn là vào những tiêu đề lạc quan. Bài phân tích này trình bày chính xác các CEO AI đã nói gì, 16 cổ phiếu gắn với AI giao dịch ra sao, các công ty siêu quy mô (hyperscaler) thực sự đã làm gì với kế hoạch chi tiêu, và một khung thực tế để đánh giá phần nào của cơn sốt dễ tổn thương nhất.
SimianX AI được thiết kế cho loại nghiên cứu xuyên thị trường như vậy. Nền tảng đa tác tử của SimianX AI kết hợp dữ liệu cơ bản, chỉ báo kỹ thuật, hồ sơ công bố, tin tức và tâm lý thị trường để nhà đầu tư đánh giá xem giá cổ phiếu có được hỗ trợ bởi bằng chứng kinh doanh hay không.
Các CEO AI thực sự đã nói gì
Cụm từ "đạp phanh" cần được hiểu thận trọng. Không ai công bố cắt giảm chi tiêu. Bài tiểu luận nói về tốc độ gia tăng năng lực, và cơ chế chính của nó là giám sát và phối hợp, chứ không phải thu nhỏ trung tâm dữ liệu.
| Ai | Ở đâu | Họ nói gì | Cam kết cụ thể |
|---|---|---|---|
| Dario Amodei, Anthropic | Tiểu luận cá nhân, 12/9 | "Chúng ta phải làm chậm tốc độ cải thiện năng lực của các mô hình AI. Tiến bộ vẫn sẽ có vẻ nhanh." | Đánh giá viên bên thứ ba được truy cập lâu dài vào hệ thống của Anthropic ở mức như nhân viên, bắt đầu ngay |
| Sam Altman, OpenAI | Bài đăng trên X, 12–13/9 | "Tôi đồng ý với Dario rằng chúng ta cần điều tiết nhịp độ ở tuyến đầu." | OpenAI cũng sẽ cho đánh giá viên độc lập quyền truy cập như nhân viên |
| Elon Musk, xAI | Bài đăng trên X | "Dario nói đúng" | Không nêu |
Kế hoạch của Amodei gồm ba phần: đưa đánh giá viên bên ngoài vào làm việc trực tiếp (điều Anthropic đã đơn phương áp dụng), các tiêu chuẩn an toàn và giới hạn năng lực chung được các nhà phát triển mô hình tiên tiến thống nhất, và cuối cùng là sự phối hợp giữa các chính phủ về nhịp độ. Bài viết chỉ nhắc đến năng lực tính toán cho huấn luyện như một thành phần khả dĩ để điều tiết nhịp độ, và chính Amodei lo rằng các ngưỡng tính toán rất dễ bị lách. Bài viết không đề xuất cắt ngân sách trung tâm dữ liệu. CNN và Axios cũng mô tả tương tự: một lập luận về an toàn, không phải một thông báo về chi tiêu vốn.
Vậy tại sao cổ phiếu chip lại giảm? Bởi chuỗi cung ứng AI được định giá dựa trên giả định rằng các phòng thí nghiệm tiên tiến sẽ tiếp tục mua những cụm máy huấn luyện ngày càng lớn trong nhiều năm. Bất kỳ lời bàn đáng tin nào về việc điều tiết tuyến đầu, dù không kèm con số nào, cũng làm giảm xác suất của các kịch bản nhu cầu hung hăng nhất. Các hyperscaler tăng vì lý do ngược lại: một cuộc đua chậm hơn có thể giảm áp lực phải liên tục nâng các ngân sách vốn vốn dĩ đã vượt quá dòng tiền của họ.
Câu hỏi đầu tư AI đang chuyển từ "Cơ hội lớn đến đâu?" sang "Ai thu được đủ dòng tiền để trả cho cơ hội đó?"
Cổ phiếu AI giao dịch thế nào ngày 14/9
Bảng dưới đây ghi lại phiên đầu tiên sau bài tiểu luận. Khối lượng được thể hiện bằng bội số so với mức trung bình 20 ngày của từng cổ phiếu, cho biết đó là một cuộc tháo chạy hay một đợt định giá lại.
| Cổ phiếu | Vai trò trong việc xây dựng AI | Đóng cửa 14/9 | Thay đổi trong ngày | Khối lượng so với TB 20 ngày | So với đỉnh 52 tuần | Từ đầu năm 2026 |
|---|---|---|---|---|---|---|
| NVDA | Bộ tăng tốc | 210,96 USD | -3,4% | 1,0x | -10,5% | +13,1% |
| AVGO | Chip AI tùy biến, mạng | 344,72 USD | -4,8% | 1,1x | -28,4% | -0,4% |
| AMD | Bộ tăng tốc, CPU | 493,41 USD | -4,4% | 1,4x | -15,1% | +130,4% |
| TSM | Gia công chip | 418,01 USD | -3,5% | 1,5x | -12,5% | +37,6% |
| ORCL | Năng lực đám mây AI | 144,79 USD | -3,7% | 1,6x | -55,9% | -25,7% |
| CRWV | Đám mây GPU chuyên biệt | 82,98 USD | -6,8% | 1,1x | -42,0% | +15,9% |
| AMZN | Hyperscaler | 253,54 USD | -1,3% | 1,0x | -10,7% | +9,8% |
| MSFT | Hyperscaler | 505,41 USD | +2,0% | 1,1x | -6,8% | +4,5% |
| META | Hyperscaler | 665,60 USD | +2,7% | 1,1x | -14,7% | +0,8% |
| GOOGL | Hyperscaler | 349,39 USD | +3,2% | 1,5x | -13,2% | +11,6% |
| QQQ | Quỹ ETF Nasdaq-100 | 709,18 USD | -0,8% | 1,1x | -5,0% | +15,4% |
| SPY | Quỹ ETF S&P 500 | 760,88 USD | -0,4% | 1,2x | -2,2% | +11,6% |
Nguồn: giá đóng cửa hằng ngày của Yahoo Finance; đỉnh 52 tuần dùng giá đóng cửa trong 252 phiên trước đó. Các nhà cung cấp khác giảm mạnh hơn: Super Micro -8,4%, Vertiv -7,7%, Marvell -7,3%, Arista -5,9%, Intel -5,6% và Micron -5,3%.
Có ba điểm nổi bật.
- Đây là định giá lại, không phải hoảng loạn. Khối lượng ở hầu hết mã chỉ bằng 1,0–1,6 lần bình thường. Nhà đầu tư giảm tỷ trọng chứ không tháo chạy.
- Amazon là ngoại lệ trong nhóm hyperscaler. Cổ phiếu này giảm 1,3% trong khi các đối thủ tăng, phù hợp với vị thế vừa là người mua chip vừa là người bán năng lực đám mây, đồng thời là nhà đầu tư lớn vào chính Anthropic.
- Chỉ số gần như đứng yên. QQQ chỉ mất 0,8%, nên đây là sự luân chuyển bên trong giao dịch AI chứ không phải một ngày né tránh rủi ro trên diện rộng.
Giao dịch AI đã rạn nứt từ trước bài tiểu luận
Bài tiểu luận xuất hiện trên một thị trường vốn đã âm thầm hạ định giá hạ tầng AI trong nhiều tháng. Tính đến giá đóng cửa ngày 14/9, mọi cổ phiếu gắn với AI trong mẫu của chúng tôi đều thấp hơn đỉnh 52 tuần, trong khi S&P 500 chỉ cách đỉnh 2,2%.
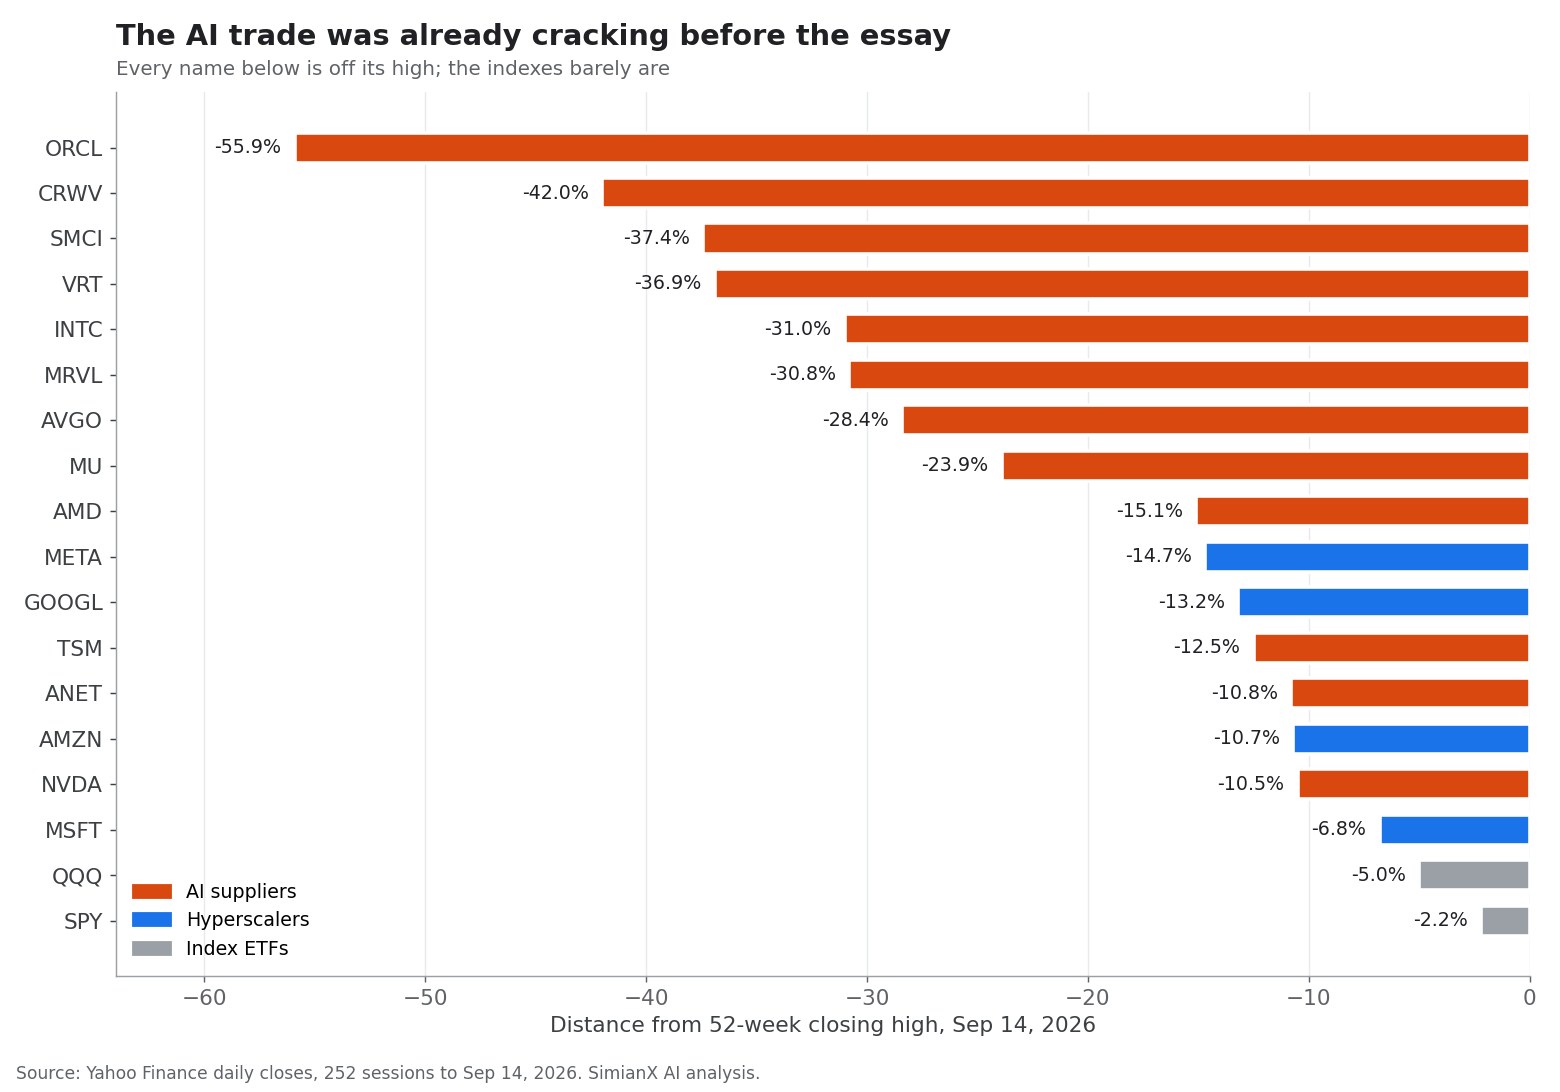
Mô hình này không ngẫu nhiên. Mức sụt giảm sâu nhất thuộc về các công ty vay nợ lớn để xây năng lực (Oracle, CoreWeave) hoặc bán hạ tầng vật lý với đơn hàng thất thường (Super Micro, Vertiv). Mức nông nhất thuộc về các hyperscaler có dòng tiền hiện hữu lớn nhất. Đồng thời, nhiều nhà cung cấp vẫn đang tăng mạnh trong năm: Micron tăng khoảng 224% trong năm 2026, Intel 163%, Marvell 158% và AMD 130%. Sự kết hợp đó, tăng vọt rồi điều chỉnh 25–35%, là dáng vẻ của một giao dịch theo đà đang trưởng thành, và khiến nhóm này nhạy cảm hơn với bất kỳ dấu hiệu nào cho thấy tăng trưởng nhu cầu có thể chậm lại.
Chưa ai thực sự cắt giảm chi tiêu vốn cho AI
Sự thật quan trọng nhất với nhà đầu tư cổ phiếu AI là cú phanh cho đến nay mới chỉ là lời nói. Mọi hyperscaler lớn đều nâng hoặc giữ nguyên kế hoạch chi tiêu vốn năm 2026 trong mùa báo cáo tháng 7.
| Công ty | Hướng dẫn chi tiêu vốn 2026 trước đó | Hướng dẫn mới nhất (tháng 7/2026) | Điều gì thay đổi |
|---|---|---|---|
| Alphabet | 180–190 tỷ USD | 195–205 tỷ USD | Nâng; chi tiêu vốn quý II tăng gấp đôi lên 44,9 tỷ USD |
| Amazon | Khoảng 200 tỷ USD | Khoảng 220 tỷ USD | Nâng; CEO nêu chi phí bộ nhớ và nhu cầu |
| Meta | 125–145 tỷ USD | 130–145 tỷ USD | Thu hẹp khoảng theo hướng tăng |
| Microsoft (năm dương lịch 2026) | Khoảng 190 tỷ USD | Khoảng 175 tỷ USD | Chỉ là thay đổi kế toán: nhiều hợp đồng thuê trung tâm dữ liệu nay được ghi nhận là thuê hoạt động |
Nguồn: CNBC về Alphabet, Fortune về Amazon, kết quả quý II/2026 của Meta, CFO Dive về Microsoft.
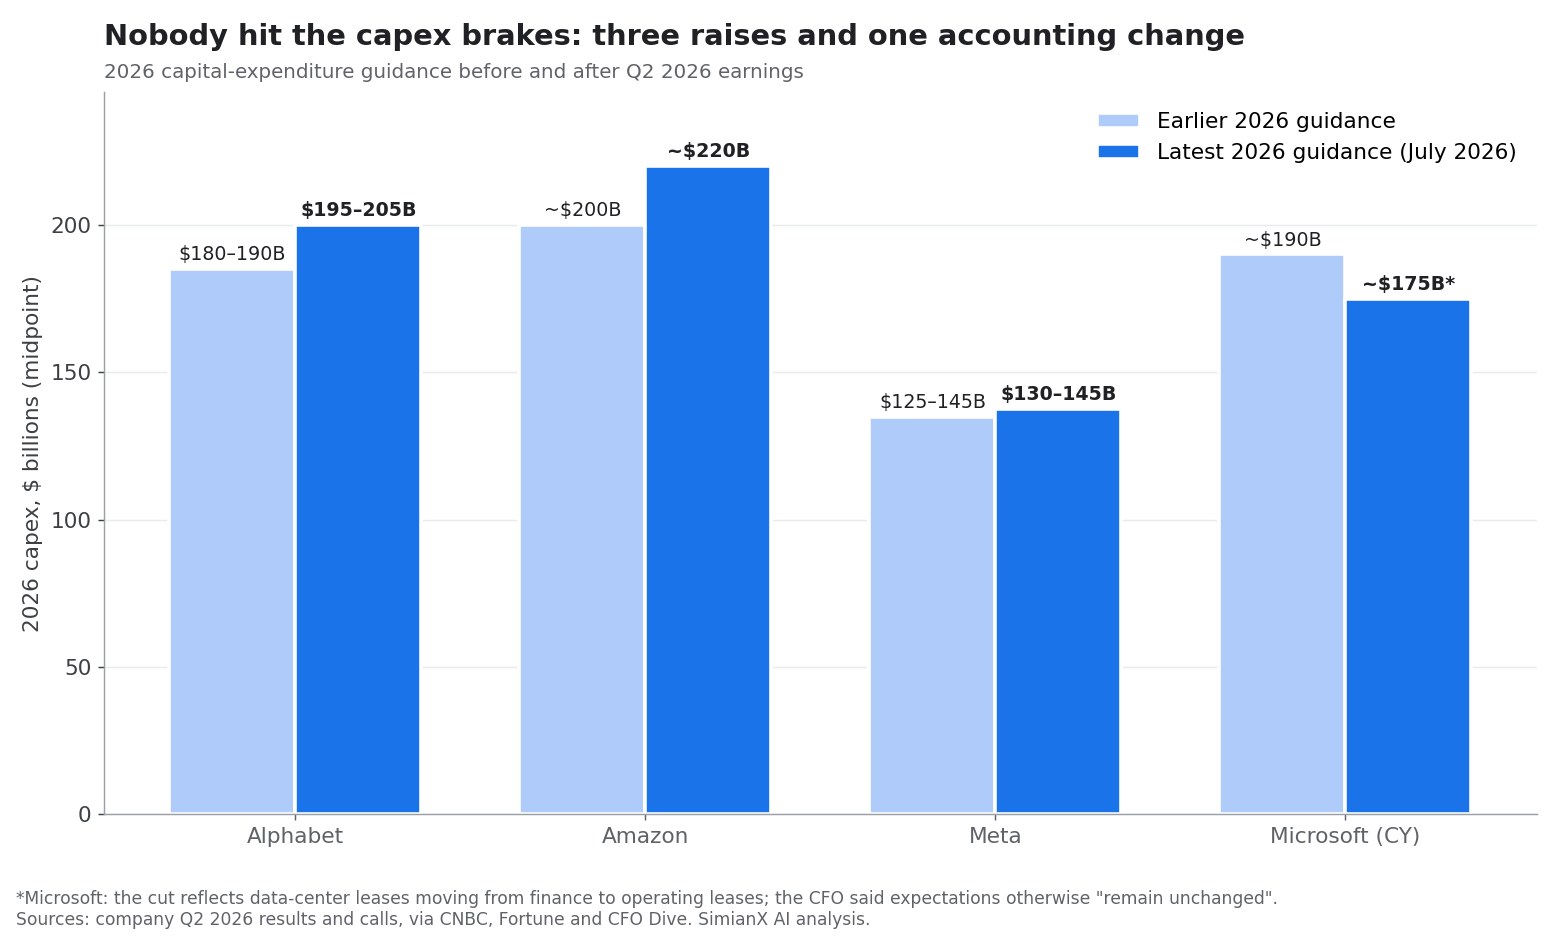
Con số của Microsoft cần được lưu ý. Giám đốc tài chính Amy Hood cho biết mức giảm phản ánh việc các hợp đồng thuê trung tâm dữ liệu trong tương lai chuyển từ thuê tài chính sang thuê hoạt động, và rằng "ngoài tác động từ thời gian sử dụng hữu ích này, kỳ vọng đầu tư chi tiêu vốn năm dương lịch 2026 của chúng tôi vẫn không đổi". Công ty cũng kéo dài thời gian sử dụng hữu ích của trung tâm dữ liệu và tòa nhà văn phòng từ 15 lên 25 năm, giúp giảm khấu hao hằng năm. Không thay đổi nào có nghĩa Microsoft đang xây ít đi.
Amazon còn nói rõ hơn. "Chúng tôi vẫn sẽ không có đủ năng lực để đáp ứng toàn bộ nhu cầu trong năm 2026", Andy Jassy nói trong cuộc gọi ngày 30/7. "Và tôi tin tình trạng này cũng sẽ đúng trong năm 2027."
Tính tổng cộng, bốn doanh nghiệp chi tiêu lớn nhất đang hướng tới khoảng 725 tỷ USD chi tiêu vốn năm 2026, tăng 77% so với mức kỷ lục 410 tỷ USD năm 2025, theo hướng dẫn quý I do Financial Times tổng hợp và Tom's Hardware đưa tin. Đến cuối tháng 7, bốn công ty này đã chi hơn 1.100 tỷ USD kể từ năm 2023, với khoảng 745 tỷ USD nữa dự kiến chỉ riêng trong năm nay, theo một bài khác của Tom's Hardware. Các đợt nâng hướng dẫn tháng 7 lại đẩy tổng số đó cao hơn.
Khoản chi này bao gồm:
- Bộ xử lý đồ họa và bộ tăng tốc AI tùy biến.
- Tòa nhà trung tâm dữ liệu và hệ thống làm mát.
- Thiết bị mạng tốc độ cao.
- Phát điện và truyền tải điện.
- Năng lực đám mây cho huấn luyện và suy luận.
- Đất đai, xây dựng và hợp đồng điện dài hạn.
- Nền tảng phần mềm mới để thương mại hóa dịch vụ AI.
Cuộc đua này hợp lý về mặt chiến lược. Một công ty xây thiếu có thể mất khách hàng, nhà phát triển và thị phần vào tay đối thủ có nhiều vốn hơn. Nhưng rủi ro kinh tế là mọi công ty lớn có thể xây thừa cùng một lúc.
Trong một chu kỳ đầu tư truyền thống, năng lực mới thường được bổ sung sau khi nhu cầu đã rõ ràng. Với AI, các công ty xây năng lực dựa trên nhu cầu kỳ vọng trong tương lai. Điều đó tạo ra độ lệch thời gian: chi phí phát sinh ngay, trong khi doanh thu có thể đến nhiều năm sau, hoặc có thể không bao giờ đến. Chúng tôi đã đo khoảng chênh đó đã giãn rộng đến mức nào trong Chi tiêu vốn AI 2026: 96% dòng tiền của đại gia công nghệ.
Vì sao chi tiêu AI đang trở thành câu chuyện bảng cân đối kế toán
Dòng tiền tự do đã âm ở hai gã khổng lồ
Trong quý II/2026, Alphabet chi 44,9 tỷ USD cho tài sản và thiết bị so với 39,1 tỷ USD dòng tiền hoạt động, để lại dòng tiền tự do âm 5,9 tỷ USD trong quý, theo thông cáo kết quả quý II/2026. Amazon báo cáo dòng tiền tự do 12 tháng gần nhất âm 7,6 tỷ USD, so với dương 18,2 tỷ USD một năm trước, "chủ yếu do khoản mua tài sản và thiết bị tăng 66,1 tỷ USD so với cùng kỳ", theo thông cáo quý II/2026. Dòng tiền tự do quý II của Meta giảm còn 784 triệu USD, như chúng tôi đã phân tích trong Cổ phiếu META sau Muse.
Tiền đang đến từ cổ phiếu mới và nợ mới
Khi dòng tiền không còn đủ bù cho việc xây dựng, doanh nghiệp huy động vốn bên ngoài. Alphabet công bố rằng vào tháng 6/2026, công ty đã phát hành cổ phiếu hạng A, hạng C cùng cổ phiếu ưu đãi chuyển đổi bắt buộc với số tiền thu ròng 49,6 tỷ USD, "bao gồm cho chi tiêu vốn để mở rộng hạ tầng AI", và lập một chương trình bán cổ phiếu theo giá thị trường với quy mô tới thêm 40,0 tỷ USD.
Nợ cũng đang tăng. S&P Global đếm được khoảng 225 tỷ USD trái phiếu do các hyperscaler và các thực thể liên quan như Nvidia phát hành từ đầu năm 2026, một nhịp độ hướng tới năm kỷ lục, và các nhà phân tích của hãng viết rằng "chất lượng tín dụng của các hyperscaler đang dần suy yếu", Axios đưa tin ngày 11/9. Cùng phân tích đó dự báo sáu hyperscaler hàng đầu, bao gồm Oracle, sẽ chi hơn 7.000 tỷ USD cho trung tâm dữ liệu và AI đến năm 2030.
Các công ty công nghệ lớn nhìn chung có thể gánh nợ an toàn vì họ có mảng kinh doanh vững chắc và bảng cân đối mạnh. Mối lo rộng hơn: các nhà vận hành trung tâm dữ liệu nhỏ hơn, các nhà phát triển hạ tầng mang tính đầu cơ và các công ty khởi nghiệp AI dùng đòn bẩy cao có thể dễ tổn thương hơn nếu tỷ lệ sử dụng hoặc giá cả gây thất vọng. Đó chính là nơi mức sụt giảm so với đỉnh 52 tuần sâu nhất, như đã phân tích trong Cổ phiếu CoreWeave 2026: Backlog AI 100 tỷ USD vs nợ.
Tài sản vòng đời ngắn tạo ra rủi ro khấu hao
Phần lớn chi tiêu vốn này dùng để mua máy chủ và bộ tăng tốc, vốn hao mòn hoặc lỗi thời nhanh hơn nhiều so với nhà xưởng. Alphabet cho biết khoảng 60% chi tiêu năm 2026 dành cho máy chủ và 40% cho trung tâm dữ liệu và thiết bị mạng. Nếu kiến trúc mô hình hoặc phương pháp suy luận cải thiện nhanh, phần cứng đắt tiền hôm nay có thể kém hấp dẫn về kinh tế trước khi tạo ra lợi nhuận tương xứng, trong khi chi phí khấu hao vẫn tiếp tục xuất hiện trên báo cáo kết quả kinh doanh.
Ban lãnh đạo phải bảo vệ dòng tiền tự do
Một CEO có thể mô tả đầu tư AI là cần thiết về chiến lược, nhưng cổ đông cuối cùng nhận giá trị qua lợi nhuận, dòng tiền hoặc lợi thế cạnh tranh dài hạn. Nếu chi tiêu vốn tăng nhanh hơn lợi nhuận hoạt động, dòng tiền tự do có thể giảm ngay cả khi doanh thu tăng.
Đó là lý do nhà đầu tư trở nên nhạy cảm hơn với hướng dẫn chi tiêu vốn. Alphabet vượt kỳ vọng quý II nhưng vẫn giảm giá sau khi nâng khoảng chi tiêu, một mô hình chúng tôi thấy xuyên suốt mùa báo cáo tháng 7.
Nền kinh tế AI khép kín đang hiện rõ trong lợi nhuận báo cáo
Một trong những mối lo nghiêm trọng hơn là khả năng hệ sinh thái AI ngày càng mang tính vòng tròn, và trong năm 2026 điều đó đã hiện ra trong các con số được kiểm toán.
Hãy xem một chuỗi đơn giản:
- Một công ty chip bán bộ tăng tốc cho một nhà cung cấp đám mây.
- Nhà cung cấp đám mây cho một nhà phát triển mô hình AI thuê năng lực tính toán.
- Nhà phát triển mô hình ký quan hệ đối tác chiến lược và nhận vốn đầu tư từ nhà cung cấp đám mây.
- Nhà cung cấp đám mây báo cáo nhu cầu AI mạnh, và ghi nhận lãi khi định giá của phòng thí nghiệm tăng.
- Công ty chip hưởng lợi từ các đơn hàng mới dựa trên nhu cầu đó.
Chuỗi này có thể phản ánh hoạt động kinh tế thực. Nhưng nhà đầu tư vẫn nên hỏi ai là người trả tiền sau cùng và liệu khách hàng cuối có tạo ra đủ năng suất hoặc doanh thu để biện minh cho khoản chi hay không.
Đây là hình ảnh của điều đó trong một quý:
| Quý II/2026 | Lợi nhuận hoạt động | Thu nhập khác (ngoài hoạt động) | Lợi nhuận ròng | Nguồn chính của thu nhập khác |
|---|---|---|---|---|
| Alphabet | 40,8 tỷ USD | 98,0 tỷ USD | 112,1 tỷ USD | "Lãi ròng chưa thực hiện từ các chứng khoán vốn của chúng tôi" |
| Amazon | 27,5 tỷ USD | 53,4 tỷ USD | 62,6 tỷ USD | "Chủ yếu từ các khoản đầu tư của chúng tôi vào Anthropic" |
Nguồn: thông cáo kết quả quý II/2026 của Alphabet và Amazon (Form 8-K, Phụ lục 99.1).
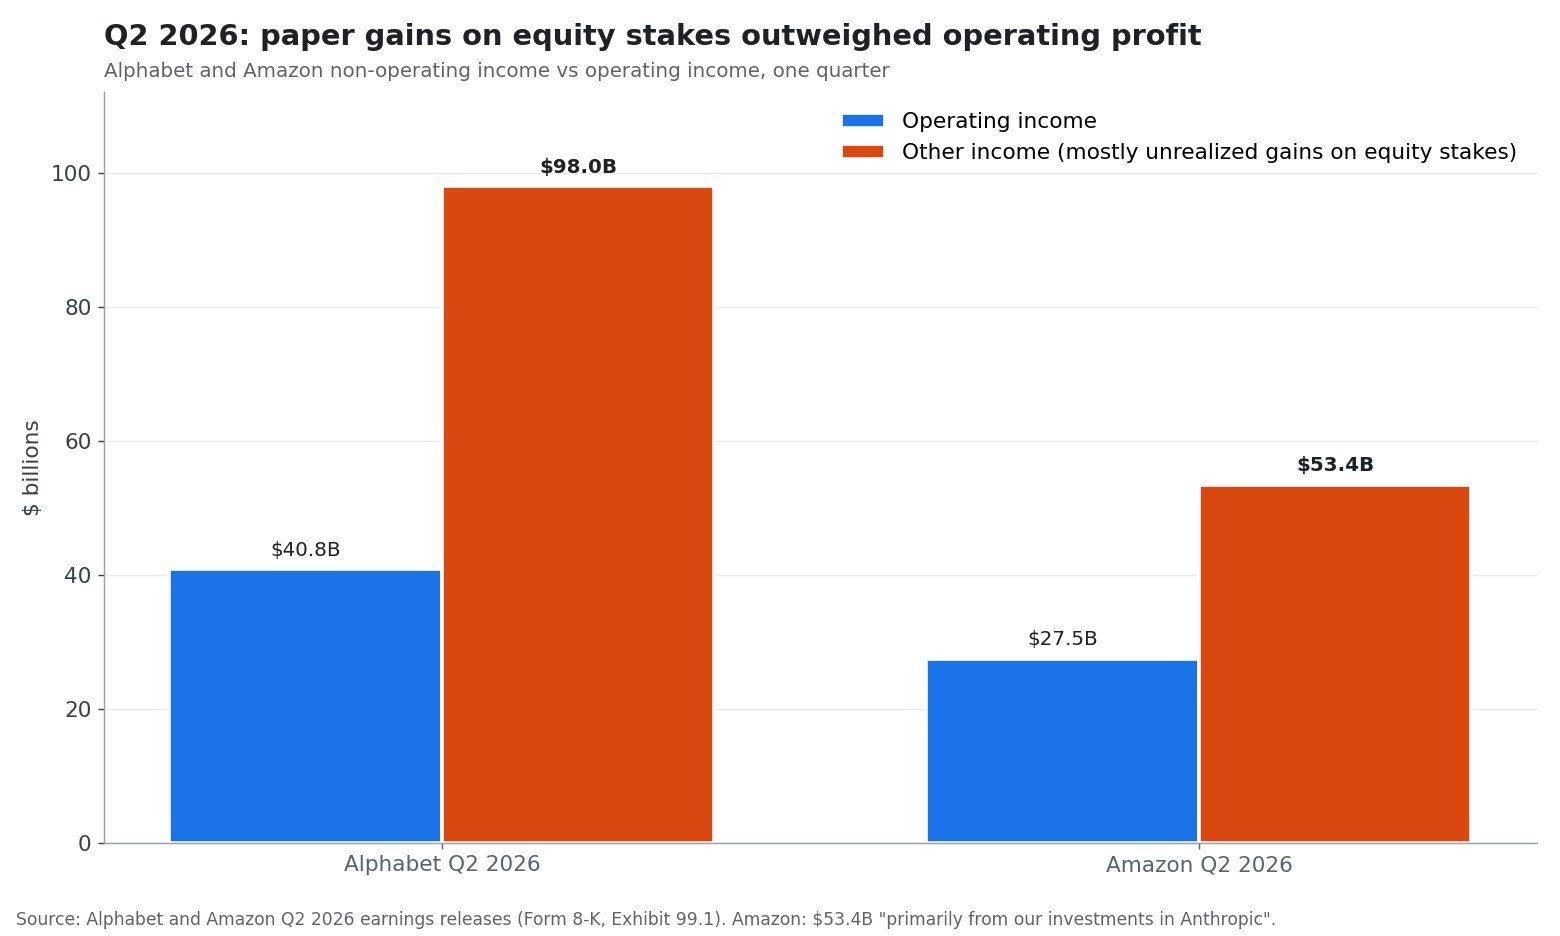
Lợi nhuận ròng dành cho cổ đông của Alphabet tăng 298% trong khi lợi nhuận hoạt động tăng 30%. Lợi nhuận ròng của Amazon cao hơn gấp đôi lợi nhuận hoạt động. Đây là những khoản lãi thật, được công bố, và cả hai doanh nghiệp đều đang tăng trưởng nhanh. Nhưng đó là lãi trên cổ phần tại các công ty AI mà bản thân chúng lại là những khách hàng lớn mua năng lực đám mây của Alphabet và Amazon. Nếu định giá AI tư nhân giảm, chính dòng này có thể đảo chiều.
Rủi ro tăng lên khi các công ty khởi nghiệp nhận nguồn vốn khổng lồ, cam kết hợp đồng đám mây dài hạn rồi dùng một phần đáng kể số vốn đó để mua dịch vụ đám mây từ chính đối tác chiến lược của mình. Hệ sinh thái có thể tăng trưởng nhanh trong khi khả năng sinh lời ở thị trường cuối cùng vẫn chưa được chứng minh.
Một thị trường AI lành mạnh nên dần cho thấy:
- Nhiều doanh thu hơn từ các ngành ngoài công nghệ.
- Năng suất lao động cao hơn.
- Tiết kiệm chi phí đo lường được.
- Biên lợi nhuận gộp phần mềm mạnh hơn.
- Chi phí suy luận thấp hơn.
- Ít phụ thuộc vào trợ cấp hơn.
- Sự chấp nhận rộng rãi hơn ngoài nhóm tiên phong.
Nếu ngành vẫn phụ thuộc vào việc nhà đầu tư cấp vốn cho các công ty mua hạ tầng từ những công ty công nghệ khác, cơn sốt sẽ dễ tổn thương hơn trước một cú sốc niềm tin.
Nvidia chứng minh nhu cầu có thật, nhưng không xóa bỏ rủi ro
Lập luận mạnh nhất chống lại giả thuyết bong bóng AI là kết quả kinh doanh thực tế của Nvidia.
Nvidia báo cáo doanh thu năm tài chính 2026 đạt 215,9 tỷ USD, tăng 65% so với năm trước, trong khi doanh thu trung tâm dữ liệu tăng 68%, theo báo cáo thường niên năm tài chính 2026 trên Form 10-K. Lợi nhuận hoạt động tăng 60% lên 130,4 tỷ USD.
Những con số đó cho thấy việc xây dựng hạ tầng AI không hoàn toàn là tưởng tượng. Khách hàng đang mua chip, hệ thống mạng và các nền tảng điện toán tăng tốc hoàn chỉnh ở mức phi thường.
Cùng báo cáo đó cũng cho thấy hệ sinh thái đã đan xen đến mức nào. Nvidia báo cáo 95,2 tỷ USD cam kết về nguồn cung và năng lực, gần như toàn bộ sẽ được thanh toán đến hết năm tài chính 2027, cộng thêm 27 tỷ USD hợp đồng dịch vụ đám mây nhiều năm, nghĩa là chính Nvidia đã cam kết thuê năng lực đám mây. Báo cáo 10-K cũng cảnh báo rằng "sự sẵn có của trung tâm dữ liệu, năng lượng và vốn để hỗ trợ việc xây dựng hạ tầng AI của NVIDIA bởi khách hàng và đối tác là yếu tố then chốt".
Doanh thu mạnh của nhà cung cấp không tự động chứng minh toàn bộ hệ sinh thái sẽ có lợi nhuận hấp dẫn. Trong nhiều chu kỳ đầu tư công nghệ, các nhà cung cấp thiết bị hưởng lợi trước người dùng cuối. Câu hỏi then chốt là liệu khách hàng có kiếm được tiền từ phần cứng sau khi mua hay không. Về mô hình lịch sử, xem NVDA sau báo cáo: mọi phản ứng từ 2016 trong một bảng và Jensen Huang có thổi phồng bong bóng AI?
Nhà đầu tư Nvidia nên theo dõi:
- Tăng trưởng trung tâm dữ liệu sau chu kỳ sản phẩm Blackwell hiện tại.
- Mức độ tập trung khách hàng vào các hyperscaler.
- Tốc độ phát triển chip tùy biến của Google, Amazon và Microsoft.
- Các hạn chế xuất khẩu ảnh hưởng đến doanh số liên quan Trung Quốc.
- Tính bền vững của biên lợi nhuận gộp khi cạnh tranh gia tăng.
- Lợi nhuận trên vốn đầu tư của các nhà cung cấp đám mây.
- Chu kỳ thay thế bộ tăng tốc AI.
- Liệu một thỏa thuận điều tiết nhịp độ giữa các phòng thí nghiệm tiên tiến có bao giờ bao gồm giới hạn về năng lực tính toán cho huấn luyện hay không.
Một cổ phiếu có thể vẫn vững về cơ bản nhưng trải qua đợt điều chỉnh định giá đáng kể nếu tăng trưởng kỳ vọng chậm lại. Nvidia ngày 14/9 là ví dụ điển hình: một mảng kinh doanh kỷ lục, và giá cổ phiếu thấp hơn đỉnh tháng 5 tới 10,5%.
Cơn sốt cổ phiếu AI nghìn tỷ USD có phải bong bóng lợi nhuận?
Hai chiến lược gia của Fidelity, Anu Gaggar và Bryan Sajjadi, đã đề xuất một danh sách kiểm tra hữu ích vào tháng 2/2026, 5 dấu hiệu bong bóng AI cần theo dõi: tăng trưởng lợi nhuận, chất lượng lợi nhuận, định giá so với lịch sử, tính bền vững của chi tiêu vốn và chu kỳ lãi suất. Dưới đây là cách từng yếu tố hiện ra sau các diễn biến của năm 2026.
| Tín hiệu | Cần theo dõi gì | Đánh giá tháng 9/2026 |
|---|---|---|
| Tăng trưởng lợi nhuận | Liệu doanh thu có hỗ trợ lợi nhuận | Mạnh: doanh thu Nvidia +65%, AWS +37%, Google Cloud tăng tốc |
| Chất lượng lợi nhuận | Dòng tiền so với lợi nhuận báo cáo | Suy yếu: lãi ngoài hoạt động lớn tại Alphabet và Amazon; dòng tiền tự do âm |
| Định giá | Hệ số so với lịch sử | Trái chiều: nhà cung cấp giảm 10–56% so với đỉnh; hyperscaler gần đỉnh hơn |
| Tính bền vững của chi tiêu vốn | Được tài trợ bằng lợi nhuận hay bằng nợ và vốn cổ phần | Suy yếu: phát hành trái phiếu kỷ lục, Alphabet huy động 49,6 tỷ USD vốn cổ phần |
| Lãi suất | Thanh khoản và chính sách của Fed | Yếu tố xoay chiều then chốt với cổ phiếu AI kỳ hạn dài |
Khung này giúp phân biệt một cuộc cách mạng công nghệ thực sự với một chu kỳ thị trường chứng khoán không bền vững.
Tăng trưởng lợi nhuận
Các công ty dẫn đầu về AI đang báo cáo tăng trưởng doanh thu và lợi nhuận đáng kể. Nvidia là ví dụ rõ nhất, nhưng mảng đám mây và các nền tảng quảng cáo cũng hưởng lợi từ nhu cầu liên quan AI.
Rủi ro là thị trường kỳ vọng tăng trưởng cao kéo dài quá nhiều năm. Một công ty tăng lợi nhuận 40% có thể xứng đáng mức định giá cao; một công ty tăng 15% trong khi chi tiêu mạnh thì có thể không.
Chất lượng lợi nhuận
Không phải tăng trưởng lợi nhuận nào cũng có giá trị như nhau. Nhà đầu tư nên phân biệt giữa:
- Doanh thu từ khách hàng bên ngoài và doanh thu từ đối tác liên kết.
- Tiền thu thực tế và khoản phải thu kế toán.
- Thuê bao định kỳ và hợp đồng hạ tầng một lần.
- Lợi nhuận hoạt động và lãi từ khoản đầu tư vào các công ty AI khác.
- Lợi nhuận hoạt động trước và sau thù lao bằng cổ phiếu.
- Lợi nhuận gộp từ sản phẩm AI so với mảng kinh doanh truyền thống.
Định giá
Một số cổ phiếu AI vẫn đắt so với thị trường chung, ngay cả sau khi hệ số định giá thu hẹp. Các công ty công nghệ vốn hóa lớn khác giao dịch ở hệ số vừa phải hơn vì mảng kinh doanh hiện có tạo ra dòng tiền đáng kể.
Nhà đầu tư nên tránh coi "mức độ liên quan đến AI" là một hạng mục định giá. Một công ty bán dẫn dẫn đầu có lãi, một nền tảng đám mây, một nhà phát triển mô hình chưa có lãi và một nhà cung cấp thiết bị điện không nên nhận cùng một bộ giả định.
Tính bền vững của chi tiêu vốn
Chi tiêu vốn bền vững khi nó tạo ra doanh thu, giảm chi phí đơn vị hoặc tạo ra lợi thế cạnh tranh lâu dài. Nó trở nên nguy hiểm khi doanh nghiệp phải liên tục tăng chi chỉ để giữ vị thế.
Các câu hỏi then chốt gồm:
- Bao nhiêu phần trăm chi tiêu vốn gắn trực tiếp với nhu cầu khách hàng đã ký hợp đồng?
- Cần tỷ lệ sử dụng bao nhiêu để đạt mức lợi nhuận chấp nhận được?
- Thiết bị khấu hao nhanh đến mức nào?
- Khách hàng có thể chuyển sang mô hình rẻ hơn hoặc chip tùy biến không?
- Điều gì xảy ra nếu chi phí điện hoặc chi phí vốn tăng?
Lãi suất
Cổ phiếu AI là tài sản kỳ hạn dài vì phần lớn giá trị kỳ vọng đến từ lợi nhuận tương lai. Lãi suất cao hơn làm giảm giá trị hiện tại của lợi nhuận đó và có thể nén hệ số định giá ngay cả khi kết quả kinh doanh vẫn vững. Lãi suất giờ đây cũng tác động trực tiếp đến bản thân quá trình xây dựng, vì một phần ngày càng lớn được tài trợ bằng nợ.
Điều gì có thể kích hoạt đợt điều chỉnh của cổ phiếu AI?
Một đợt điều chỉnh không đòi hỏi công nghệ thất bại. Nó chỉ cần kỳ vọng hạ xuống.
Các chất xúc tác tiềm năng gồm:
Hyperscaler thực sự chậm chi tiêu vốn
Nếu Microsoft, Amazon, Alphabet hoặc Meta phát tín hiệu rằng năng lực tăng nhanh hơn nhu cầu, nhà đầu tư có thể hạ ước tính trên toàn bộ chuỗi cung ứng AI. Ngày 14/9 là bản xem trước về cách nhà cung cấp và bên chi tiêu sẽ phân hóa.
Một thỏa thuận điều tiết nhịp độ mang tính ràng buộc
Bài tiểu luận của Amodei hiện chỉ là một đề xuất. Nếu các nhà phát triển mô hình tiên tiến hoặc chính phủ từng thống nhất về giới hạn năng lực bao gồm năng lực tính toán cho huấn luyện, đường cầu cho các cụm máy lớn nhất sẽ đi ngang.
Một khách hàng lớn hủy hợp đồng
Các dự án trung tâm dữ liệu lớn thường phụ thuộc vào một số ít khách hàng chủ chốt. Một sự trì hoãn hoặc hủy bỏ có thể cùng lúc ảnh hưởng đến nhà cung cấp chip, công ty xây dựng, công ty điện lực và chủ đất.
Giá AI giảm
Cạnh tranh giữa các nhà cung cấp đám mây và công ty mô hình có thể kéo giá xuống nhanh hơn mức tăng sử dụng. Giá thấp tốt cho khách hàng nhưng có thể làm tổn hại biên lợi nhuận của nhà cung cấp.
Lợi ích năng suất gây thất vọng
Doanh nghiệp có thể nhận ra AI cải thiện hiệu quả nhân viên nhưng không tạo đủ lợi nhuận đo lường được để hỗ trợ ngân sách lớn. Việc áp dụng có thể tiếp tục trong khi khả năng kiếm tiền vẫn yếu.
Hạn chế pháp lý hoặc quản lý
Quy định về AI liên quan quyền riêng tư, bản quyền, an toàn hoặc an ninh quốc gia có thể trì hoãn triển khai hoặc tăng chi phí tuân thủ. Các hạn chế xuất khẩu cũng có thể thu hẹp thị trường khả dụng cho chip tiên tiến.
Một sự kiện tài chính hoặc định giá AI tư nhân bị hạ
Nếu một công ty khởi nghiệp AI, nhà vận hành trung tâm dữ liệu hoặc một phương tiện tín dụng tư nhân vỡ nợ, nhà đầu tư có thể đánh giá lại rủi ro của việc mở rộng hạ tầng bằng nợ. Định giá AI tư nhân giảm cũng sẽ đảo ngược các khoản lãi đầu tư đang làm đẹp lợi nhuận của hyperscaler.
Cổ phiếu AI nào dễ tổn thương nhất?
Những công ty dễ tổn thương nhất không nhất thiết là những công ty liên quan AI nhiều nhất. Đó là các công ty có tổ hợp yếu nhất giữa sức mạnh bảng cân đối, mức độ tập trung khách hàng và dòng tiền đã được chứng minh.
| Loại công ty | Điểm mạnh chính | Điểm yếu chính | Biến động 14/9 (ví dụ) |
|---|---|---|---|
| Nhà thiết kế chip dẫn đầu | Sức mạnh định giá và nhu cầu tức thời | Kỳ vọng cao và đơn hàng mang tính chu kỳ | NVDA -3,4%, AMD -4,4%, AVGO -4,8% |
| Hyperscaler | Dòng tiền đa dạng và kênh phân phối | Chi tiêu vốn khổng lồ và khấu hao | GOOGL +3,2%, META +2,7%, MSFT +2,0% |
| Nhà phát triển mô hình AI | Đổi mới nhanh và tăng trưởng người dùng | Chi phí tính toán cao và biên lợi nhuận bất định | Phần lớn là công ty tư nhân |
| Nhà vận hành trung tâm dữ liệu và đám mây GPU | Hạ tầng khan hiếm | Đòn bẩy, tỷ lệ sử dụng và chi phí điện | CRWV -6,8%, ORCL -3,7% |
| Công ty khởi nghiệp phần mềm AI | Biên lợi nhuận gộp tiềm năng cao | Khách hàng rời bỏ và cạnh tranh đông đúc | Phần lớn là công ty tư nhân |
| Nhà cung cấp điện, làm mát và máy chủ | Hạ tầng thiết yếu | Dự án chậm tiến độ và định giá bị kéo theo | VRT -7,7%, SMCI -8,4% |
Nhà đầu tư cũng nên thận trọng với những công ty dùng ngôn ngữ AI trong bài thuyết trình với nhà đầu tư mà không công bố doanh thu AI đáng kể. Nhãn AI có thể nâng định giá cổ phiếu ngay cả khi công nghệ ít ảnh hưởng đến lợi nhuận.
Khung thực tế để phân tích rủi ro cổ phiếu AI
Nhà đầu tư có thể dùng quy trình sau để đánh giá liệu một cổ phiếu AI có được hỗ trợ bởi yếu tố cơ bản hay không.
Bước 1: Tách doanh thu hiện tại khỏi lời hứa tương lai
Đọc các báo cáo năm và quý gần nhất. Xác định bao nhiêu doanh thu đến từ sản phẩm đã được thương mại hóa và bao nhiêu phụ thuộc vào nhu cầu kỳ vọng trong tương lai.
Bước 2: So sánh tăng trưởng chi tiêu vốn với tăng trưởng lợi nhuận hoạt động
Nếu chi tiêu vốn tăng 70% trong khi lợi nhuận hoạt động tăng 10%, ban lãnh đạo phải giải thích khoản đầu tư sẽ tạo lợi nhuận tương lai như thế nào. Một khoảng chênh tạm thời có thể chấp nhận được; một khoảng chênh kéo dài đáng lo hơn.
Bước 3: Kiểm tra khả năng chuyển đổi thành tiền
So sánh lợi nhuận ròng với dòng tiền hoạt động và dòng tiền tự do. Chênh lệch lớn có thể do biến động vốn lưu động, thù lao bằng cổ phiếu, khoản trả trước của khách hàng hoặc, như trong năm 2026, lãi từ khoản đầu tư vào các công ty AI khác.
Bước 4: Kiểm tra mức độ tập trung khách hàng
Xác định liệu một nhóm nhỏ hyperscaler hoặc công ty khởi nghiệp AI có chiếm phần lớn doanh thu hay không. Sự tập trung làm tăng biến động khi kế hoạch chi tiêu thay đổi.
Bước 5: Mô phỏng kịch bản tăng trưởng thấp hơn
Giả định tăng trưởng doanh thu AI giảm một nửa, biên lợi nhuận gộp giảm nhẹ và chi tiêu vốn vẫn cao thêm hai năm. Nếu cổ phiếu vẫn có vẻ được định giá hợp lý, rủi ro giảm giá có thể dễ kiểm soát hơn.
Bước 6: Theo dõi ngôn ngữ của ban lãnh đạo
Những từ như "tối ưu hóa", "hiệu quả", "kỷ luật năng lực", "ưu tiên hóa" và nay là "điều tiết nhịp độ" có thể cho thấy sự chuyển dịch từ mở rộng sang phân tích lợi nhuận đầu tư. Nhà đầu tư nên so sánh ngôn ngữ hiện tại với hướng dẫn trước đây.
SimianX AI có thể hỗ trợ quy trình này bằng cách cho phép người dùng kết hợp phân tích báo cáo tài chính với xu hướng kỹ thuật, điều chỉnh của giới phân tích và tâm lý tin tức theo thời gian thực. Bạn có thể mở trực tiếp một phân tích NVDA trực tiếp, hoặc xem nền tảng nghiên cứu của SimianX AI. Kết quả của nền tảng chỉ mang tính thông tin và nên bổ sung, không thay thế, lời khuyên tài chính chuyên nghiệp.
Kịch bản lạc quan, cơ sở và bi quan cho cơn sốt cổ phiếu AI
Kịch bản lạc quan: Khả năng kiếm tiền bắt kịp hạ tầng
Trong kịch bản lạc quan, AI trở thành một lớp năng suất đa dụng. Doanh nghiệp triển khai tác tử trong chăm sóc khách hàng, phát triển phần mềm, y tế, tài chính và sản xuất. Việc sử dụng đám mây tiếp tục tăng, suy luận rẻ hơn và phần mềm AI tạo ra doanh thu định kỳ. "Điều tiết nhịp độ ở tuyến đầu" hóa ra có nghĩa là đánh giá tốt hơn, chứ không phải ít năng lực tính toán hơn.
Trong kịch bản này:
- Chi tiêu vốn của hyperscaler tạo lợi nhuận mạnh từ đám mây và quảng cáo.
- Nvidia duy trì vị thế dẫn đầu công nghệ.
- Ứng dụng AI chuyển từ thử nghiệm sang quy trình trọng yếu.
- Tỷ lệ sử dụng trung tâm dữ liệu vẫn cao.
- Lợi ích năng suất hỗ trợ tăng trưởng kinh tế rộng hơn.
Thị trường chứng khoán có thể tiếp tục thưởng cho các công ty dẫn đầu về AI, dù lợi nhuận có thể trở nên chọn lọc hơn.
Kịch bản cơ sở: Công nghệ hiệu quả, nhưng định giá bình thường hóa
Trong kịch bản cơ sở, việc áp dụng AI tiếp tục nhưng mất nhiều thời gian hơn nhà đầu tư kỳ vọng. Doanh thu tăng, nhưng cường độ vốn vẫn cao và biên lợi nhuận mở rộng chậm.
Trong kịch bản này:
- Nhu cầu hạ tầng vẫn mạnh nhưng bớt bùng nổ.
- Một số công ty khởi nghiệp AI hợp nhất hoặc thất bại.
- Cổ phiếu hyperscaler vượt trội các mã đầu cơ yếu hơn.
- Hệ số định giá giảm dần.
- Lợi nhuận cổ phiếu phụ thuộc nhiều hơn vào kết quả kinh doanh thực tế.
Đây sẽ là một sự bình thường hóa lành mạnh chứ không phải sự sụp đổ thị trường.
Kịch bản bi quan: Thừa năng lực và lợi nhuận gây thất vọng
Trong kịch bản bi quan, mô hình AI trở nên rẻ hơn và dễ sao chép hơn, làm giảm sức mạnh định giá. Doanh nghiệp hạn chế chi tiêu sau khi lợi nhuận yếu, trong khi hyperscaler tiếp tục nhận năng lực mới nhanh hơn khả năng hấp thụ của khách hàng.
Trong kịch bản này:
- Tỷ lệ sử dụng hạ tầng AI giảm.
- Đơn hàng chip bị trì hoãn hoặc hủy.
- Các nhà vận hành trung tâm dữ liệu chịu áp lực tái cấp vốn.
- Cổ phiếu công nghệ bị nén hệ số định giá.
- Định giá AI tư nhân giảm mạnh, đảo ngược các khoản lãi đầu tư của hyperscaler.
- Chi tiêu vốn bị cắt trên toàn hệ sinh thái.
Công nghệ vẫn có thể quan trọng về dài hạn, nhưng cổ phiếu gắn với AI có thể giảm đáng kể khi kỳ vọng được thiết lập lại.
Câu hỏi thường gặp về cơn sốt cổ phiếu AI năm 2026
Các CEO AI đã nói gì về việc chậm lại?
Ngày 12/9/2026, CEO Anthropic Dario Amodei đăng bài "We Must Pace the Frontier", kêu gọi làm chậm tốc độ gia tăng năng lực AI, đưa đánh giá viên bên thứ ba vào làm việc trực tiếp, xây dựng tiêu chuẩn an toàn chung và cuối cùng là phối hợp quốc tế. Sam Altman của OpenAI đồng ý rằng "chúng ta cần điều tiết nhịp độ ở tuyến đầu", còn Elon Musk viết "Dario nói đúng". Không ai trong số họ công bố cắt giảm chi tiêu trung tâm dữ liệu.
Tại sao cổ phiếu chip giảm trong khi Alphabet và Meta tăng?
Ngày 14/9, các nhà cung cấp như Super Micro, Vertiv, Marvell, CoreWeave và Nvidia giảm từ 3,4% đến 8,4%, vì một cuộc đua chậm hơn ở tuyến đầu có thể làm giảm đơn hàng tương lai. Alphabet, Meta và Microsoft tăng vì họ là bên trả tiền cho việc xây dựng, và chi tiêu chậm lại sẽ hỗ trợ dòng tiền tự do của họ.
Có hyperscaler nào thực sự cắt chi tiêu vốn AI trong năm 2026 chưa?
Chưa. Vào tháng 7/2026, Alphabet nâng khoảng hướng dẫn lên 195–205 tỷ USD, Amazon lên khoảng 220 tỷ USD và Meta thu hẹp khoảng xuống 130–145 tỷ USD. Con số năm dương lịch của Microsoft giảm xuống khoảng 175 tỷ USD chỉ vì thay đổi kế toán thuê tài sản; ban lãnh đạo cho biết kế hoạch đầu tư ngoài ra không đổi.
Cổ phiếu AI có bị định giá quá cao trong năm 2026?
Một số cổ phiếu AI có vẻ đắt vì giá đã giả định nhiều năm tăng trưởng vượt trội và biên lợi nhuận cao. Số khác được hỗ trợ bởi lợi nhuận và dòng tiền hiện tại mạnh, khiến ngành rất không đồng đều thay vì bị định giá cao đồng loạt. Đến giữa tháng 9, nhiều nhà cung cấp AI đã thấp hơn đỉnh 52 tuần từ 25% đến 56%.
Nhà đầu tư nhận diện bong bóng lợi nhuận AI như thế nào?
Hãy tìm tăng trưởng doanh thu phụ thuộc vào các công ty công nghệ liên quan, chi tiêu vốn tăng mà dòng tiền không mạnh lên, lợi nhuận đến từ lãi trên cổ phần tại các công ty AI khác, khách hàng tập trung cao, liên tục nâng hướng dẫn mà biên lợi nhuận không cải thiện, và định giá đòi hỏi các giả định dài hạn phi thực tế.
Cổ phiếu Nvidia có tiếp tục hưởng lợi từ chi tiêu AI không?
Nvidia vẫn là bên hưởng lợi lớn khi khách hàng tiếp tục mua hệ thống điện toán tăng tốc. Kết quả tương lai phụ thuộc vào nhu cầu trung tâm dữ liệu bền vững, chuyển đổi sản phẩm, cạnh tranh từ chip tùy biến, hạn chế xuất khẩu và liệu lợi nhuận của khách hàng có biện minh cho việc tiếp tục chi tiêu hay không.
Điều gì xảy ra nếu chi tiêu AI của hyperscaler chậm lại?
Chi tiêu chậm lại có thể gây áp lực lên cổ phiếu bán dẫn, mạng, xây dựng, điện và trung tâm dữ liệu, trong khi có thể giúp dòng tiền tự do của chính các hyperscaler. Tác động sẽ phụ thuộc vào việc sự chậm lại phản ánh giai đoạn tiêu hóa năng lực tạm thời hay sự suy giảm cơ bản của nhu cầu AI.
Kết luận
Cơn sốt cổ phiếu AI nghìn tỷ USD chưa hẳn đã kết thúc, nhưng giai đoạn tiếp theo sẽ khắt khe hơn. Giai đoạn đầu tiên thưởng cho các công ty cung cấp chip khan hiếm, năng lực đám mây và thiết bị trung tâm dữ liệu. Giai đoạn tiếp theo sẽ thưởng cho các công ty chứng minh được AI có thể tạo ra dòng tiền bền vững, định kỳ và có lãi.
Các CEO AI không từ bỏ công nghệ, và các hyperscaler chưa cắt một đô la nào khỏi kế hoạch năm 2026. Điều thay đổi trong tháng 9 là người đứng đầu các phòng thí nghiệm tiên tiến đã công khai đặt câu hỏi về tốc độ của cuộc đua, và thị trường lập tức cho thấy bên nào của giao dịch sẽ thua nếu cuộc đua chậm lại: các nhà cung cấp.
Các chỉ báo quan trọng nhất cần theo dõi là:
- Tăng trưởng doanh thu AI từ khách hàng bên ngoài.
- Dòng tiền tự do của hyperscaler sau chi tiêu vốn.
- Bao nhiêu phần lợi nhuận báo cáo đến từ lãi trên các khoản đầu tư AI.
- Tỷ lệ sử dụng trung tâm dữ liệu và chất lượng hợp đồng.
- Chi phí suy luận và xu hướng giá.
- Lợi ích năng suất của khách hàng.
- Phát hành nợ và cổ phiếu trên toàn hệ sinh thái hạ tầng.
- Liệu các đề xuất điều tiết nhịp độ có bao giờ biến thành giới hạn năng lực tính toán cho huấn luyện hay không.
Nhà đầu tư nên tránh coi mọi cổ phiếu AI là cùng một giao dịch. Các công ty có bảng cân đối mạnh, doanh thu thật và phân bổ vốn kỷ luật ở vị thế tốt hơn các doanh nghiệp dùng đòn bẩy cao phụ thuộc vào nguồn vốn liên tục.
Để nghiên cứu liên tục, SimianX AI có thể giúp nhà đầu tư theo dõi cổ phiếu AI qua dữ liệu cơ bản, chỉ báo kỹ thuật, hồ sơ công bố, tin tức tác động thị trường và tâm lý. Hãy dùng phân tích đa nguồn, kiểm tra sức chịu đựng của các giả định lạc quan và tham khảo cố vấn tài chính có chuyên môn trước khi ra quyết định đầu tư.
Bài viết này chỉ nhằm mục đích thông tin và giáo dục. Đây không phải lời khuyên đầu tư, pháp lý hay thuế. Giá thị trường và hướng dẫn của doanh nghiệp luôn thay đổi, và nhà đầu tư nên kiểm chứng dữ liệu hiện hành trước khi ra quyết định tài chính.
Đọc Thêm
- Chi tiêu vốn AI 2026: 96% dòng tiền của đại gia công nghệ
- Cổ phiếu META sau Muse: AI có xứng 145 tỷ USD chi tiêu vốn?
- Jensen Huang có thổi phồng bong bóng AI? Mổ xẻ Nvidia
- NVDA sau báo cáo: mọi phản ứng từ 2016 trong một bảng
- Cổ phiếu CoreWeave 2026: Backlog AI 100 tỷ USD vs nợ
- Lợi nhuận Oracle 2026: OCI, backlog Stargate, cổ phiếu ORCL
- Alphabet Q2 2026: Gemini và Cloud có gánh nổi capex AI?
- Amazon Q2 2026: AWS có gánh nổi 200 tỷ USD capex AI không?
- Microsoft Q4 2026: tăng trưởng Azure và rủi ro capex AI
Nguồn tham khảo
- Dario Amodei — We Must Pace the Frontier (12/9/2026)
- SiliconANGLE — Sam Altman và Elon Musk ủng hộ lời kêu gọi làm chậm tuyến đầu AI của Dario Amodei
- CNN Business — CEO Anthropic kêu gọi "điều tiết nhịp độ tuyến đầu" của cuộc đua AI
- Axios — Nợ liên quan AI tăng vọt, và một hãng xếp hạng tín nhiệm lên tiếng lo ngại (11/9/2026)
- SEC EDGAR — Thông cáo kết quả quý II/2026 của Alphabet (Form 8-K, Phụ lục 99.1)
- SEC EDGAR — Thông cáo kết quả quý II/2026 của Amazon (Form 8-K, Phụ lục 99.1)
- SEC EDGAR — Thông cáo kết quả quý II/2026 của Meta (Form 8-K, Phụ lục 99.1)
- SEC EDGAR — Báo cáo thường niên năm tài chính 2026 của Nvidia (Form 10-K)
- CNBC — Kết quả quý II/2026 và hướng dẫn chi tiêu vốn của Alphabet
- Fortune — Andy Jassy cho biết Amazon sẽ chi 220 tỷ USD trong năm nay
- CFO Dive — Microsoft giữ vững kế hoạch chi tiêu AI
- Tom's Hardware — Chi tiêu vốn của các đại gia công nghệ sẽ đạt 725 tỷ USD năm 2026
- Tom's Hardware — Các đại gia công nghệ đã chi hơn 1.000 tỷ USD cho hạ tầng AI
- Fidelity — 5 dấu hiệu bong bóng AI cần theo dõi


