
Bên trong quyết định FOMC tháng 9/2026: lá phiếu 12–0 nói lên điều gì
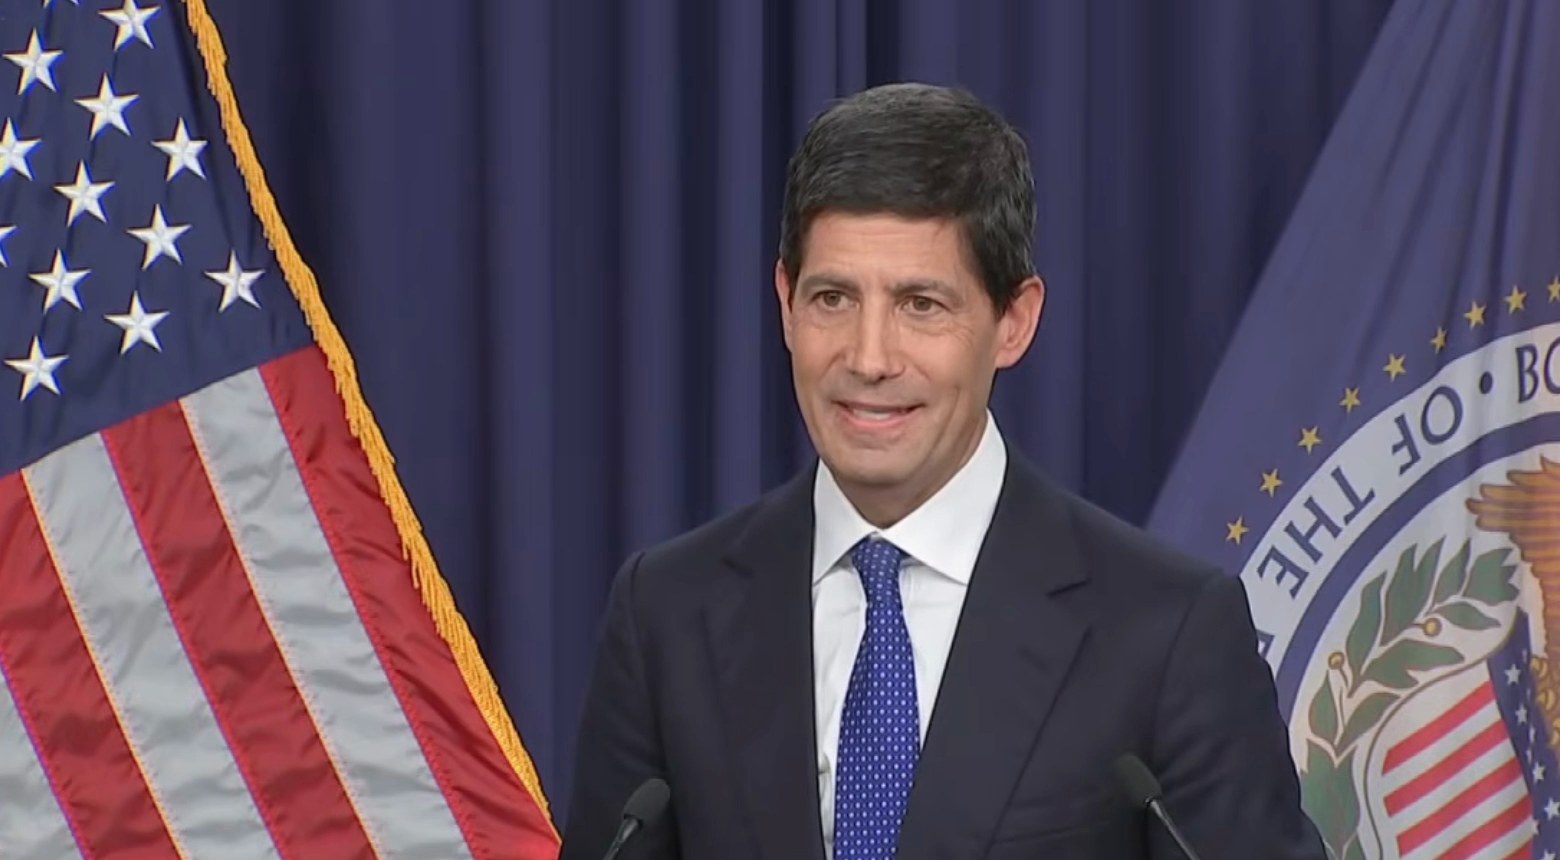
Thứ Tư, ngày 16 tháng 9 năm 2026, Cục Dự trữ Liên bang Mỹ đã nâng lãi suất lần đầu tiên sau hơn ba năm. Bước đi khá nhỏ: một phần tư điểm phần trăm, đưa biên độ mục tiêu của lãi suất quỹ liên bang lên 3,75%–4,00%. Nhưng phần chính trị bao quanh nó thì không hề nhỏ. Kevin Warsh, vị chủ tịch mà Tổng thống Trump đích thân chọn tám tháng trước với kỳ vọng làm đồng tiền rẻ hơn, đã dùng bài kiểm tra thực sự đầu tiên của mình để làm điều ngược lại. Sau đó ông đứng ở bục phát biểu suốt nửa giờ và ba lần liên tiếp từ chối nói một từ nào về tổng thống.
Đây là bản phân tích bằng ngôn ngữ dễ hiểu về những gì đã xảy ra, Warsh là ai, ông là diều hâu hay bồ câu, cổ phiếu nào thực sự trả giá cho quyết định này, và nên chờ đợi điều gì khi ủy ban họp lại vào tháng 10.
Fed thực sự đã làm gì
Ủy ban Thị trường Mở Liên bang (FOMC) bỏ phiếu nâng lãi suất quỹ liên bang thêm 25 điểm cơ bản, từ 3,50%–3,75% lên 3,75%–4,00%. Có ba điều trong câu đó quan trọng hơn cả con số.
Thứ nhất, đây là lần tăng đầu tiên kể từ tháng 7 năm 2023. Lãi suất đã nằm im ở 3,50%–3,75% kể từ đợt cắt giảm cuối cùng vào tháng 12 năm 2025 — chín tháng không có gì xảy ra.
Thứ hai, cuộc bỏ phiếu là nhất trí tuyệt đối. Mười hai trên không. Không một phiếu phản đối, kể cả từ những quan chức mới hai tuần trước còn công khai ngỏ ý muốn giữ nguyên.
Thứ ba, tuyên bố chính thức của FOMC có một câu mà Fed đã nhiều năm không dùng: "Lạm phát vẫn ở mức cao. Hành động chính sách hôm nay sẽ hỗ trợ việc quay lại mục tiêu 2% của Ủy ban một cách kịp thời hơn." Từ cần gạch chân là kịp thời hơn. Một ngân hàng trung ương nói rằng họ muốn đến đích sớm hơn là một ngân hàng trung ương chưa đi hết đường.
Cách diễn đạt của chính Warsh thì nhẹ nhàng hơn và cũng tiết lộ nhiều hơn. Ông không nói Fed đang thắt chặt. Ông nói đã "rút bớt một liều nới lỏng" — như thể mức lãi suất trước đó chỉ là một sự nuông chiều nhẹ mà cuối cùng một người lớn nghiêm túc đã lấy lại.
Kevin Warsh là ai?
Nếu cái tên này còn lạ với bạn thì cũng dễ hiểu. Warsh mới làm chủ tịch được khoảng bốn tháng.
Ông được Trump đề cử ngày 4 tháng 3 năm 2026, được Thượng viện phê chuẩn giữa tháng 5 và tuyên thệ nhậm chức ngày 22 tháng 5, thay thế Jerome Powell. Đến ngày ra quyết định này, ông đã tại nhiệm khoảng 117 ngày — con số mà chính ông nhắc tới hai lần, gọi là "một trăm mười hay hai mươi ngày của tôi ở đây".
Ông không phải gương mặt mới trong tòa nhà này. Warsh vào Hội đồng Thống đốc Fed năm 2006 khi mới 35 tuổi, thống đốc trẻ nhất trong lịch sử cơ quan này. Trước đó ông làm mảng mua bán và sáp nhập tại Morgan Stanley, rồi phục vụ trong Nhà Trắng thời George W. Bush với tư cách trợ lý đặc biệt về chính sách kinh tế và thư ký điều hành Hội đồng Kinh tế Quốc gia. Ông có bằng chính sách công của Stanford và bằng luật của Harvard — và đáng chú ý là không có bằng tiến sĩ kinh tế, điều khá bất thường với các chủ tịch Fed hiện đại.
Ông trải qua trọn vẹn cuộc khủng hoảng tài chính 2008 với vai trò đầu mối chính của Fed với Phố Wall, rồi từ chức năm 2011. Lý do từ chức là dữ kiện hữu ích nhất về ông: ông hoài nghi sâu sắc với nới lỏng định lượng. Ông bỏ phiếu thuận cho QE2 vào tháng 11 năm 2010 vì các thống đốc không phá vỡ hàng ngũ, nhưng ông nói với Ben Bernanke rằng nếu là chủ tịch, ông "sẽ không dẫn Ủy ban đi theo hướng này", và công khai lập luận rằng lợi ích của việc mua trái phiếu là "nhỏ và thoáng qua" trong khi rủi ro thì "chưa biết, không chắc chắn và có thể rất lớn".
Tóm lại: một người thực hành thị trường được tôi luyện qua khủng hoảng, dị ứng với kích thích phi truyền thống, chưa từng một lần công khai bất đồng nhưng lại đều đặn kéo cơ quan này từ bên trong về phía đồng tiền đắt hơn. Đó là người mà Trump giao cho tay lái của đồng đô la.
Diều hâu hay bồ câu? Một câu trả lời thẳng thắn
Warsh là diều hâu. Không phải trường hợp ranh giới, cũng không phải kiểu diều hâu "còn tùy dữ liệu". Là diều hâu.
Riêng bằng chứng của ngày thứ Tư đã quá đủ. Ông mô tả lạm phát là "quá cao và đã cao quá lâu". Ông nói các số liệu lạm phát mùa hè này "không cho tôi thấy rằng các xu hướng nền tảng đã cải thiện một cách có ý nghĩa". Ông chỉ ra rằng vẫn còn quá nhiều nhóm hàng tăng trên 3% trên cả cơ sở sáu tháng lẫn mười hai tháng. Và khi một phóng viên nhắc rằng chính dự báo của Fed đẩy thời điểm lạm phát về 2% tới tận năm 2029, ông không hề mềm đi — ông chỉ nói đó là dự báo của các đồng nghiệp chứ không phải của ông, rồi nhắc lại rằng ủy ban sẽ mang lại sự ổn định giá cả.
Nhưng điều thú vị hơn là ông thuộc loại diều hâu nào, bởi điều đó thay đổi cách bạn giao dịch quanh ông.
Ông từ chối đưa ra định hướng chính sách tương lai. Khi được hỏi thẳng liệu lần tăng này có mở đầu một chuỗi hay không, ông đáp: "Tôi không kinh doanh định hướng tương lai." Khi được hỏi về lãi suất trung tính — mức mà chính sách không hỗ trợ cũng không kìm hãm — ông còn gọn hơn: được hỏi liệu ông có suy nghĩ theo khung đó không, ông trả lời "gói trong một từ, không".
Ông cũng bác bỏ nỗi ám ảnh với từng con số riêng lẻ vốn đã định hình giới theo dõi Fed suốt một thập kỷ. "Phụ thuộc vào từng điểm dữ liệu là một mối bận tâm nguy hiểm," ông nói. "Xu hướng mới quan trọng. Các điểm dữ liệu đầy nhiễu." Tại Jackson Hole hồi tháng 8, ông nâng điều này thành nguyên tắc: "Hôm nay tôi đứng đây cam kết với một kỷ luật, không phải với một quyết định," và nói rằng người hoạch định chính sách phải "chất vấn thực tại".
Dịch sang ngôn ngữ thực dụng cho nhà đầu tư: dưới thời Powell, thị trường thường có thể suy ngược bước đi tiếp theo từ số liệu lạm phát gần nhất. Dưới thời Warsh thì không. Ông đang nói rằng ông sẽ hành động theo cách ông đọc xu hướng, theo lịch của riêng ông, và sẽ không báo trước. Đó là công thức cho những cú bất ngờ lớn hơn quanh các kỳ họp FOMC — theo cả hai chiều.
Đoạn ông phớt lờ Trump
Ba phóng viên khác nhau cố khiến ông nói về tổng thống. Ba lần ông từ chối, và chính những lời từ chối ấy mới là tin tức.
Đài ABC News hỏi thông điệp của ông dành cho một tổng thống đã liên tục đòi hạ lãi suất là gì. Warsh: "Tôi không có gì cho quý vị về một cuộc trò chuyện với tổng thống."
Tờ Washington Examiner hỏi về lời đe dọa của Trump sẽ cắt thương mại với một số quốc gia nếu lãi suất không giảm, và liệu đây có phải một phép thử nữa với tính độc lập của Fed. Warsh: "Tôi không có gì cho quý vị về các cuộc trò chuyện với tổng thống, và tôi cũng không phải một bản tin Phố Wall. Một phần của tính độc lập của Cục Dự trữ Liên bang là chúng tôi ở đúng làn của mình. Độc lập là con đường hai chiều. Chúng tôi cũng sẽ để những người làm chính sách thương mại và chính sách tài khóa ở đúng làn của họ."
Đó gần như là mức gần nhất mà một chủ tịch Fed đương nhiệm có thể tiến tới việc bảo Nhà Trắng hãy lo việc của mình — và ông nói bằng giọng phẳng lặng, không kịch tính, mà chính điều đó mới khiến câu nói có trọng lượng.
Chính quyền đã dành trọn mười ngày trước cuộc họp để gây sức ép toàn diện: tổng thống, phó tổng thống, bộ trưởng tài chính và các cố vấn kinh tế cấp cao đều công khai thúc giục Fed đừng tăng lãi suất. Trump từng đăng rằng "lãi suất cao đặt nước Mỹ vào thế bất lợi rất không công bằng". Ông cũng từng nói sẽ không chọn Warsh nếu ông muốn có các đợt tăng lãi suất.
Đây là điều thị trường nên quan tâm nhất. Kết quả thậm chí không sát sao. Tỷ lệ bỏ phiếu là 12–0. Nếu chiến dịch gây sức ép của Nhà Trắng có bất kỳ tác dụng nào bên trong phòng họp, nó đã không hiện lên trên một lá phiếu nào. Với những ai lo rằng một Fed do Trump bổ nhiệm sẽ là một Fed bị thâu tóm, thứ Tư là một điểm dữ liệu thật và quan sát được. Và thị trường trái phiếu đã đối xử với nó đúng như vậy.
Vì sao tăng lãi suất khi lạm phát đến từ phía cung?
Đây là tuyến câu hỏi sắc bén nhất và xứng đáng có câu trả lời trực diện, vì đó cũng là phản biện mà đa số bạn đọc sẽ nghĩ tới.
Lạm phát hiện nay phần lớn là câu chuyện năng lượng và thuế quan. Sự gián đoạn ở eo biển Hormuz giữ giá dầu thô trên 100 đô la mỗi thùng trong phần lớn năm nay, và mức thay đổi mười hai tháng của giá PCE tổng thể vào khoảng 3,6% trong tháng 8, với PCE lõi khoảng 3,2% và lạm phát lõi của giá tiêu dùng gần 2,4% hơn. Một phần tư điểm ở Washington không mở lại được một tuyến hàng hải ở vùng Vịnh.
Warsh thừa nhận điều đó rồi đặt lại vấn đề. "Chúng tôi không thể tác động tới bất kỳ mức giá riêng lẻ nào," ông nói, "dù là giá dầu hay thực phẩm ở cửa hàng tạp hóa. Nhưng điều chúng tôi có thể làm và sẽ làm là bảo đảm bất kỳ thay đổi nào của giá tương đối không lan rộng ra, không tạo ra các hiệu ứng vòng hai và vòng ba."
Đó là toàn bộ lập luận, và là một lập luận có thể bảo vệ được. Fed không cố làm xăng rẻ đi. Fed đang cố ngăn xăng đắt biến thành yêu cầu tăng lương cao hơn, giá dịch vụ cao hơn và kỳ vọng mất neo — chính cơ chế đã biến các cú sốc dầu mỏ thập niên 1970 thành cả một thập kỷ lạm phát.
Thị trường lao động cho ông không gian để thử. Tỷ lệ thất nghiệp khoảng 4,1%, số việc làm trống và số giờ làm hằng tuần đều tăng, còn trung bình bốn tuần của số đơn xin trợ cấp thất nghiệp phù hợp với trạng thái toàn dụng lao động. Khi một vế của nhiệm vụ kép về cơ bản đã đạt, vế còn lại sẽ nhận được sự chú ý. Warsh nói thẳng: "trọng tâm áp đảo của chúng tôi nằm ở vế ổn định giá cả trong nhiệm vụ của mình".
Thị trường trái phiếu đã tăng lãi suất trước cả Fed
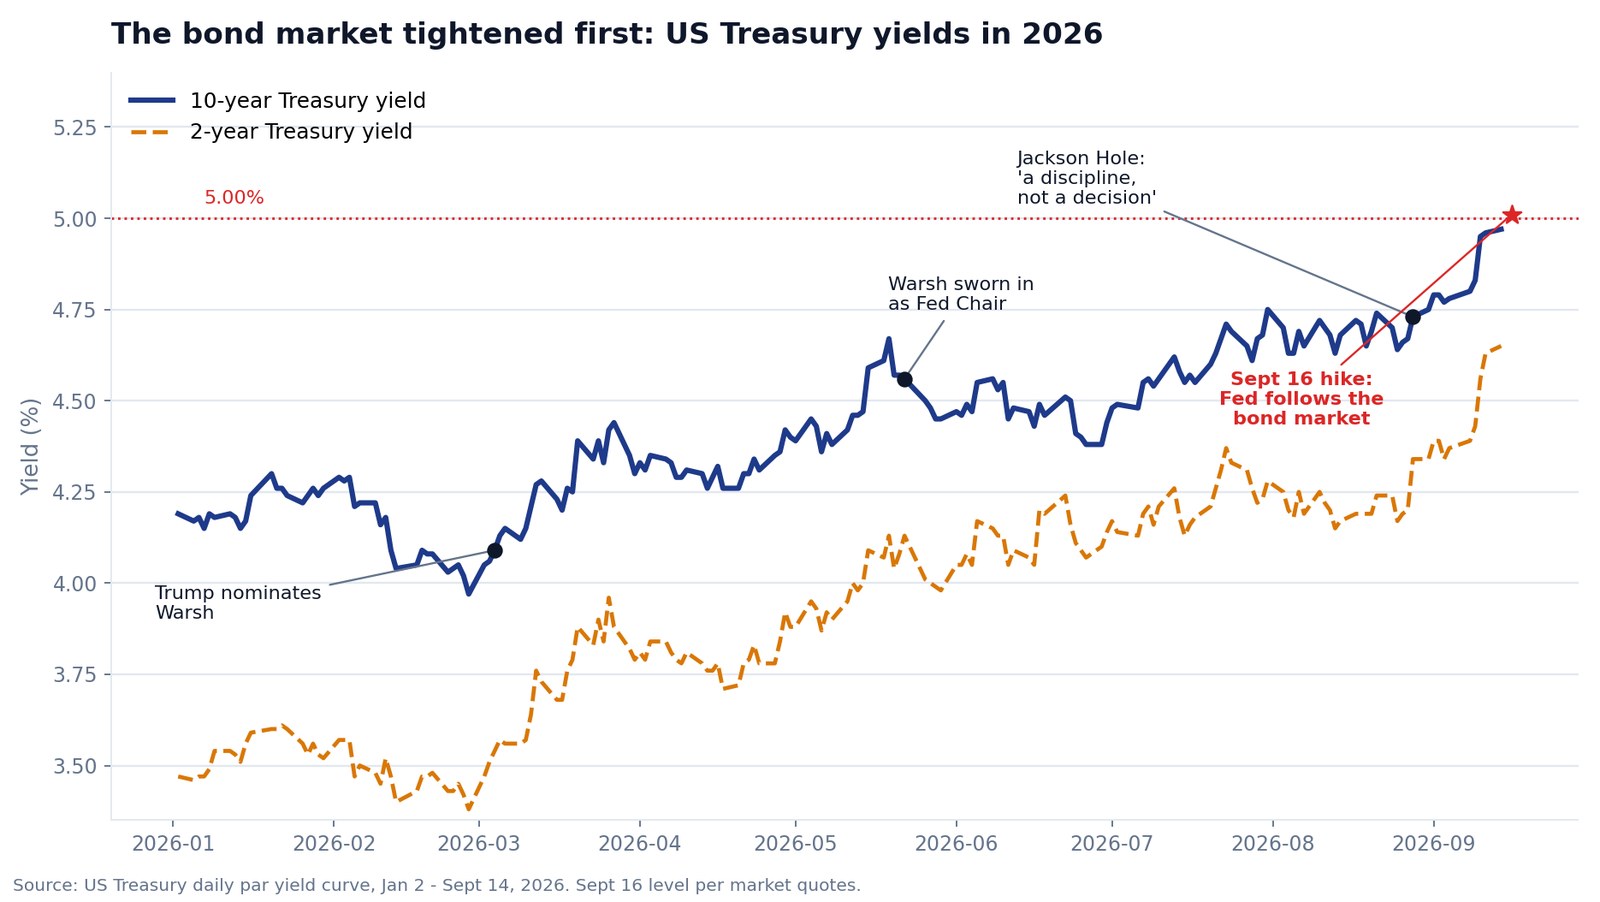
Hãy nhìn biểu đồ phía trên, vì đó mới là câu chuyện thật của năm 2026.
Ngày 4 tháng 3, ngày Trump đề cử Warsh, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm là 4,09%. Đến giữa tháng 9 nó đã vượt 5,00% — cao nhất kể từ năm 2007. Kỳ hạn 2 năm đi từ 3,54% lên khoảng 4,72% trong cùng giai đoạn. Fed không động tĩnh lần nào trong khoảng thời gian đó. Toàn bộ việc thắt chặt do thị trường tự làm.
Đó là lý do Warsh có thể nói rằng ông thấy khó "mô tả các điều kiện tài chính chung là thắt chặt", và cũng là lý do các đồng nghiệp đồng tình. Theo cách kể của ông, một phần tư điểm này không phải Fed dẫn dắt — mà là Fed đuổi theo một thị trường trái phiếu đã đưa ra phán quyết từ trước.
Khi được hỏi vì sao lợi suất dài hạn tăng mạnh đến vậy, ông đưa ra ba lý do đáng nhớ: nền kinh tế thực sự mạnh lên; cạnh tranh về vốn gay gắt hơn khi các "nhà siêu quy mô" — những đơn vị xây dựng lớn trong điện toán đám mây và trí tuệ nhân tạo — đổ ra thị trường huy động vốn cho chi tiêu đầu tư; và địa chính trị, đặc biệt là khoảng cách giữa giá giao ngay của năng lượng với biên lợi nhuận lọc dầu rốt cuộc chạm tới kệ hàng.
Còn chính ngày hôm đó thì sao? Kỳ hạn 10 năm gần như không nhúc nhích và trái phiếu dài hạn nhích lên đôi chút. TLT, quỹ hoán đổi danh mục trái phiếu kho bạc trên 20 năm, đóng cửa tăng 0,29%. Nói cách khác, nhà đầu tư trái phiếu xem đợt tăng này là uy tín chống lạm phát chứ không phải mối đe dọa với tăng trưởng. Đó là lời khen tốt nhất Warsh có thể nhận được.
Cổ phiếu bỏ phiếu ra sao: ngân hàng là bên trả hóa đơn
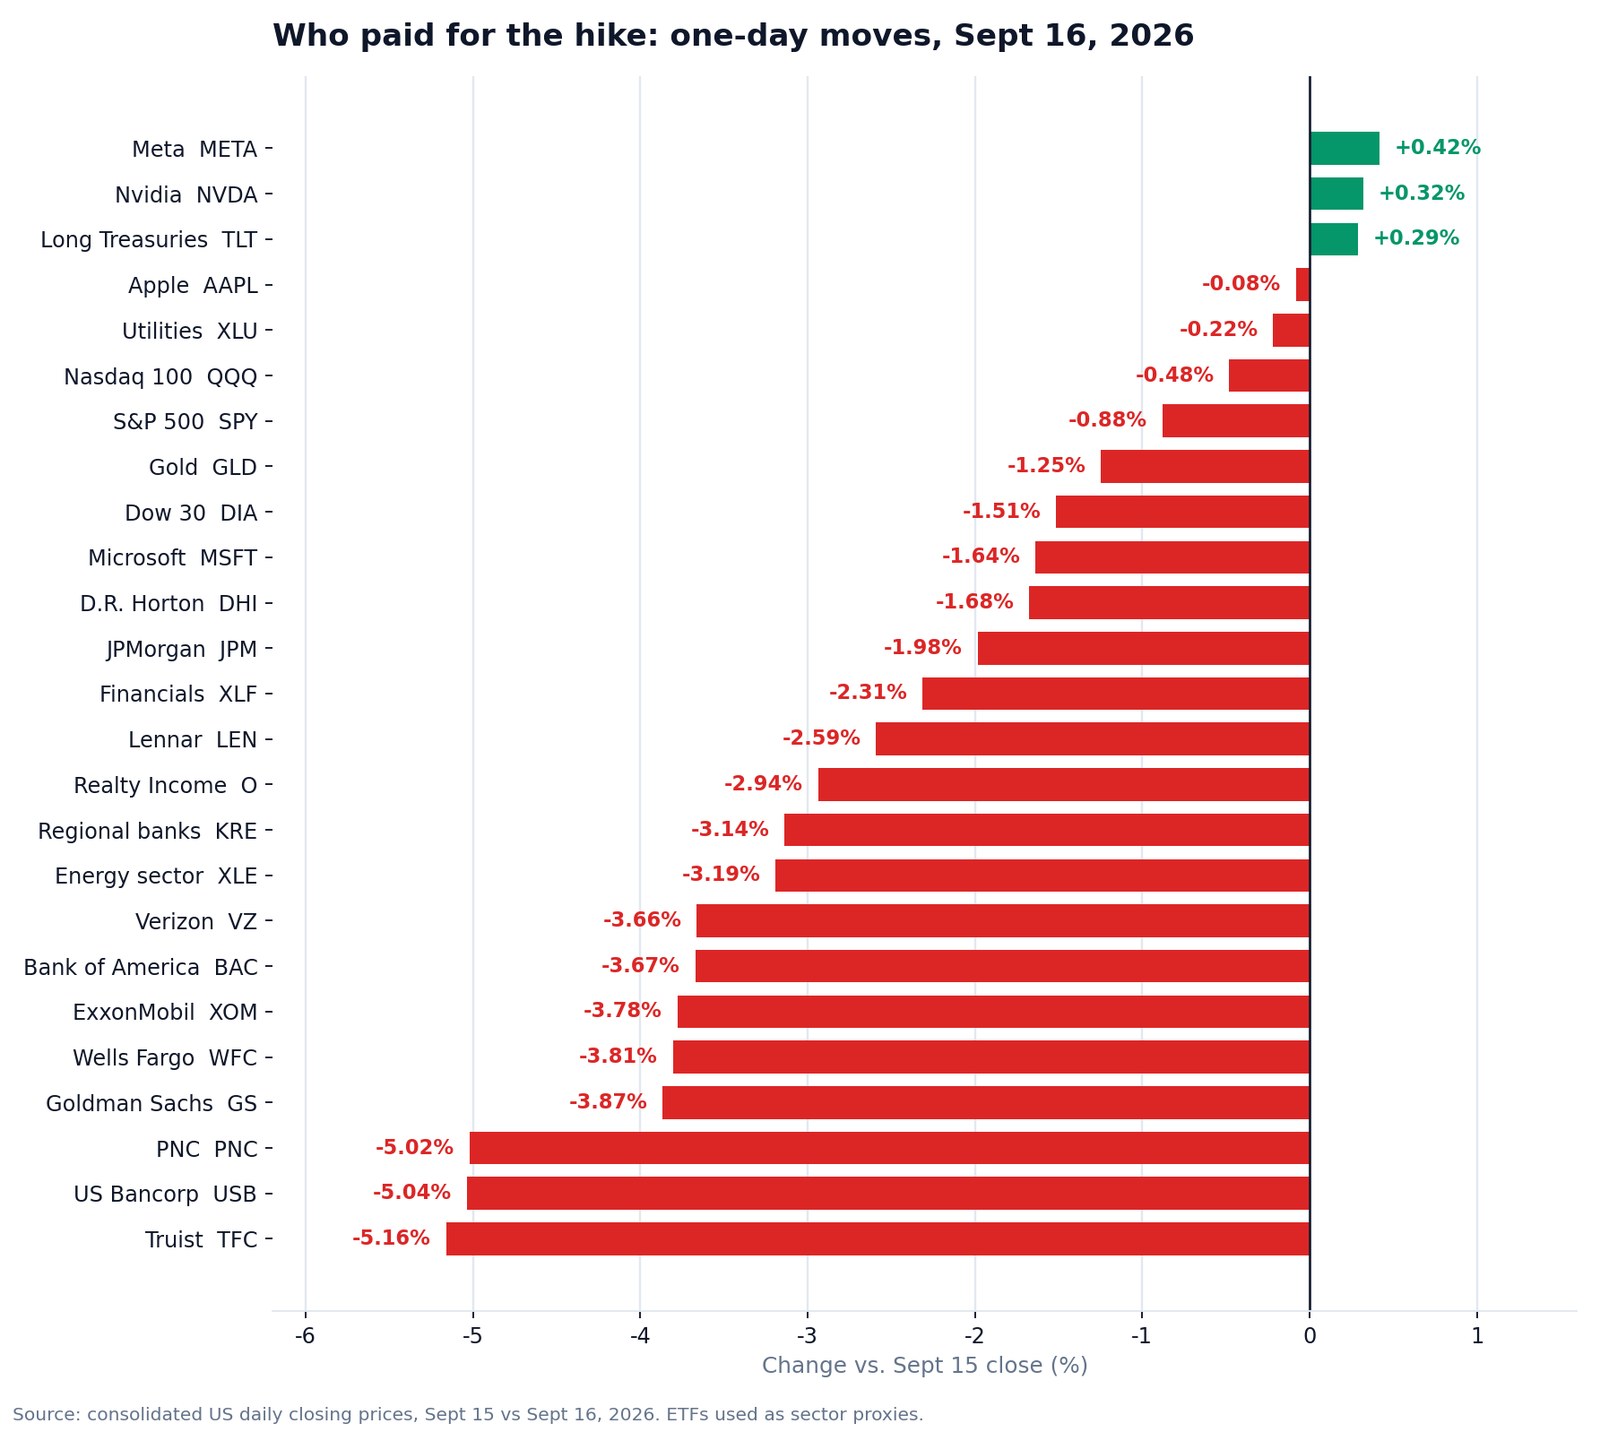
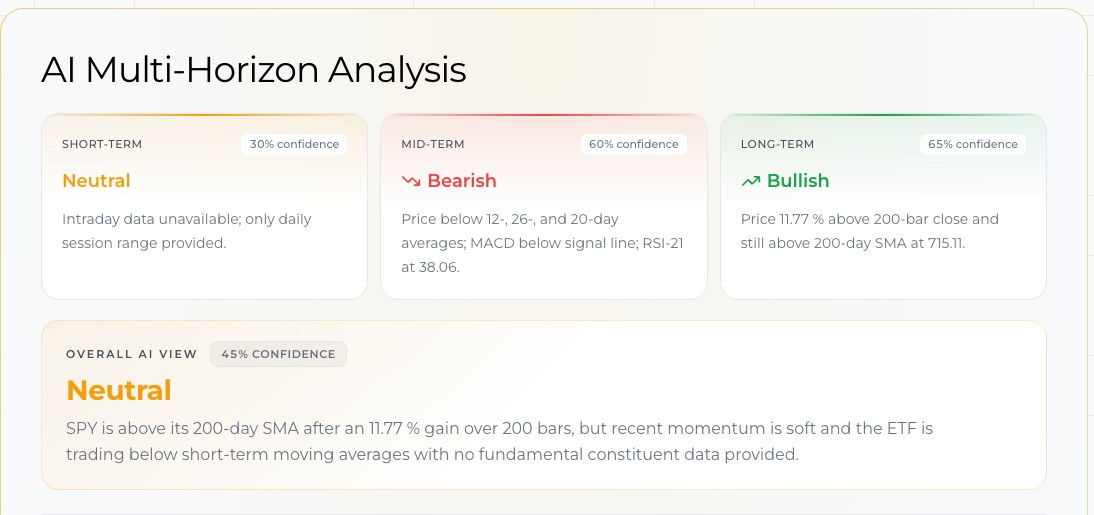
Các chỉ số lớn kể một câu chuyện nhẹ nhàng. Chỉ số Dow giảm khoảng 1,4%, S&P 500 giảm khoảng 0,8% và Nasdaq Composite giảm khoảng 0,5%. SPY đóng cửa ở 750,74 đô la, giảm 0,88%.
Bên dưới bề mặt thì hoàn toàn không nhẹ nhàng. Đây là một trong những phiên xoay vòng ngành mạnh nhất năm, và nỗi đau dồn vào một chỗ: ngân hàng.
Truist giảm 5,16%. U.S. Bancorp giảm 5,04%. PNC giảm 5,02%. Goldman Sachs mất 3,87%, Wells Fargo mất 3,81%, Bank of America mất 3,67%, Citigroup mất 3,41% và Charles Schwab mất 3,37%. Ngay cả JPMorgan, pháo đài của ngành, cũng lùi 1,98%. Quỹ hoán đổi danh mục ngân hàng khu vực KRE giảm 3,14% còn quỹ tài chính diện rộng XLF giảm 2,31%.
Phần lớn mọi người mặc định rằng ngân hàng thích tăng lãi suất, nên chỗ này đáng được giải thích thật đơn giản. Ngân hàng kiếm tiền từ khoảng cách giữa lãi họ thu từ khoản vay và lãi họ trả cho tiền gửi. Đợt tăng này nâng đầu ngắn — chi phí tiền gửi — trong khi đầu dài, nơi sinh ra lợi suất cho vay, gần như đứng yên. Khoảng cách bị bóp lại chứ không nở ra. Thêm vào đó, lợi suất 10 năm ở mức 5% làm giảm giá trị số trái phiếu ngân hàng đang nắm giữ, còn lãi suất cao kéo dài lại làm tăng xác suất người vay ngừng trả nợ. Ngân hàng khu vực, với nguồn thu ít đa dạng nhất và tiền gửi nhạy cảm nhất với lãi suất, chịu đòn nặng nhất. Đó chính xác là thứ tự mà bảng giá tạo ra.
Nạn nhân thứ hai là năng lượng, vì lý do khác: dầu thô giảm hơn 3% trong phiên. ExxonMobil lùi 3,78% và Chevron lùi 3,21%.
Thứ ba là nhóm thay thế trái phiếu. Verizon giảm 3,66%, AT&T giảm 3,42%, còn quỹ tín thác bất động sản cho thuê thuần Realty Income giảm 2,94% — khi lợi suất phi rủi ro tiến gần 5%, mức cổ tức 6% không còn gì đặc biệt.
Nhóm nhà ở chịu đòn nhẹ hơn dự đoán: Lennar giảm 2,59% và D.R. Horton giảm 1,68%. Lãi suất vay mua nhà đã phản ánh mức lợi suất 10 năm 5% từ lâu.
Rồi đến bất ngờ. Nhóm công nghệ vốn hóa lớn gần như không chớp mắt. Nvidia tăng 0,32%, Meta tăng 0,42%, Apple đi ngang ở –0,08%. Microsoft là ngoại lệ với –1,64%. Quy tắc cũ nói rằng lãi suất cao nghiền nát cổ phiếu tăng trưởng có kỳ hạn dài. Năm 2026, tổ hợp chi tiêu đầu tư cho trí tuệ nhân tạo đang được nhìn như một chu kỳ công nghiệp tạo tiền mặt chứ không phải một giao dịch dựa trên lãi suất chiết khấu — và trọng số của nó trong chỉ số nay đủ lớn để giữ mức giảm của S&P dưới 1% ngay cả khi ngân hàng mất 4%.
Bên thua rõ nhất ngoài ngành tài chính là cổ phiếu gắn với tiền mã hóa. Coinbase giảm 6,04%, dù ở đây có nguyên nhân thứ hai: cùng chiều hôm đó, Thượng viện không thông qua được việc đưa Đạo luật Clarity tiến thêm một bước, với tỷ lệ 49 trên 50.
Cách đọc của tôi: đây là một cuộc xoay vòng, không phải một đợt định giá lại toàn diện. Thị trường không kết luận rằng nền kinh tế đang gãy. Thị trường kết luận rằng những doanh nghiệp có lợi nhuận phụ thuộc vào tiền rẻ thì đáng giá thấp hơn, còn những doanh nghiệp bán hàng cho cơn bùng nổ đầu tư trí tuệ nhân tạo thì không. Sự phân biệt ấy là thứ hữu ích nhất để mang sang tháng 10.
Biểu đồ chấm nói gì về chặng tiếp theo
Cùng với quyết định, Fed công bố Tóm tắt Dự báo Kinh tế hằng quý. Warsh cố ý nói rõ rằng đây là kỳ họp thứ hai liên tiếp ông không nộp dự báo riêng, và trình bày các con số của đồng nghiệp như của họ chứ không phải của ông.
Dưới đây là nơi 18 thành viên đặt lãi suất quỹ liên bang vào cuối năm 2026:
| Lãi suất quỹ liên bang cuối 2026 | Hàm ý | Số thành viên |
|---|---|---|
| 4,375% | Thêm hai lần tăng trong năm nay | 4 |
| 4,125% | Thêm một lần tăng trong năm nay | 12 |
| 3,875% | Đã xong cho năm nay | 2 |
Mười sáu trên mười tám muốn ít nhất một lần tăng nữa trong 2026. Chỉ hai người cho rằng công việc đã hoàn tất.
Phần còn lại của dự báo cũng cứng rắn không kém, theo cách lặng lẽ:
| Dự báo trung vị | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Tăng trưởng tổng sản phẩm quốc nội thực | 2,3% | 2,4% | 2,2% | 2,1% |
| Tỷ lệ thất nghiệp | 4,1% | 4,1% | 4,1% | 4,1% |
| Lạm phát PCE | 3,7% | 2,3% | 2,1% | 2,0% |
| Lạm phát PCE lõi | 3,4% | 2,5% | 2,2% | 2,0% |
| Lãi suất quỹ liên bang | 4,1% | 4,1% | 3,9% | 3,6% |
Hãy đọc kỹ dòng cuối. Thành viên trung vị không thấy một lần cắt giảm nào trong 2027 — lãi suất kết thúc năm 2027 đúng ở chỗ nó kết thúc năm 2026. Tám trên mười tám thậm chí đặt 2027 cao hơn, ở 4,375%. Và lạm phát chỉ về 2% vào năm 2029, tức là ngầm thừa nhận rằng đây sẽ là một cuộc bào mòn dài chứ không phải một cú sửa nhanh.
So với lãi suất trung tính dài hạn mà ủy ban chốt ở 3,2%, mức trung điểm 3,875% hôm nay chỉ thắt chặt ở mức vừa phải. Vẫn còn dư địa để đi xa hơn mà không ai gọi là cực đoan.
Chờ đợi gì ở cuộc họp tháng 10
Cuộc họp FOMC tiếp theo diễn ra ngày 27–28 tháng 10 năm 2026. Kỳ họp đó sẽ không có biểu đồ chấm mới — bản Tóm tắt Dự báo Kinh tế kế tiếp phải đến tháng 12 — nhưng sẽ có họp báo, tức là thêm nửa giờ nữa để Warsh từ chối cam kết bất cứ điều gì.
Thị trường phái sinh nghiêng về thêm một lần tăng trước cuối năm. Biểu đồ chấm cũng vậy. Câu hỏi thật sự không phải có hay không, mà là ở kỳ họp nào: tháng 10 hay tháng 12.
Quan điểm của tôi, nói rõ đây là quan điểm:
Giữ nguyên trong tháng 10 rồi tăng vào tháng 12 là kịch bản có phần khả dĩ hơn, và tôi sẽ đặt xác suất nhỉnh hơn năm ăn năm thua một chút. Lý lẽ để chờ là Warsh vừa mua được đúng thứ ông nói mình muốn hồi tháng 7 — thời gian để xem xu hướng có đảo chiều hay không. Ông nhiều lần nói xu hướng mới quan trọng còn từng điểm dữ liệu thì không, mà từ nay đến cuối tháng 10 chỉ có một báo cáo giá tiêu dùng, tức là một điểm dữ liệu. Kỳ họp tháng 12 lại đi kèm trọn bộ dự báo và thêm hai tháng bằng chứng.
Nhưng kịch bản tháng 10 là có thật và tôi sẽ không gạt bỏ nó. Tuyên bố viết là kịp thời hơn. Warsh nói tiêu chuẩn hành động của ủy ban — sự tự tin rằng lạm phát nền tảng đang đi về 2% "một cách rõ ràng và với tốc độ đủ nhanh" — chưa được thỏa mãn. Nếu tháng 9 chưa thỏa mãn thì một tháng dữ liệu khó có thể làm nó thỏa mãn vào tháng 10. Trong lịch sử, khi Fed bắt đầu tăng lãi suất, hiếm khi họ dừng lại sau một lần; một phóng viên của The New York Times đã ép ông ở đúng điểm này, và ông né tránh việc phản bác một cách rất dễ nhận ra.
Ba điều sẽ nghiêng cán cân về phía hành động trong tháng 10: lạm phát lõi cao hơn dự báo, dầu thô tăng do leo thang mới ở vùng Vịnh, hoặc thêm một báo cáo việc làm vững chắc. Ba điều sẽ nghiêng cán cân về phía giữ nguyên: giá dịch vụ lõi thực sự phá xuống, dầu trả lại phần bù địa chính trị, và bất kỳ vết nứt nào trong dữ liệu lao động — nhất là một cú nhảy trong số đơn xin trợ cấp tiếp tục.
Một lời cảnh báo. Vì Warsh từ chối cam kết trước, thị trường sẽ bước vào tháng 10 với độ chắc chắn thấp hơn thường lệ. Hãy chờ đợi biên độ rộng hơn trong ngày đó, đúng ở những chỗ đã dịch chuyển mạnh hôm thứ Tư: ngân hàng khu vực, trái phiếu kỳ hạn dài, và bất cứ thứ gì sống bằng việc trả cổ tức.
Điều này nghĩa là gì với một danh mục bình thường
Bốn điều rút ra, không điều nào đòi hỏi một bàn giao dịch chuyên nghiệp.
Tiền mặt và trái phiếu ngắn hạn đã thực sự cạnh tranh trở lại. Với lãi suất chính sách ở 3,75%–4,00% và không có đợt cắt giảm nào được ghi vào dự báo cho tới 2027, chi phí cơ hội của việc giữ một ít đạn dược gần như bằng không. Hai năm trước thì không như vậy.
Các khoản thu nhập nhạy cảm với lãi suất cần được xem lại. Nếu bạn nắm giữ điện nước, viễn thông hay quỹ bất động sản chủ yếu vì cổ tức, bạn đang cạnh tranh với mức 5% phi rủi ro. Cổ tức phải đang tăng lên, chứ không chỉ là lớn.
Vị thế ngân hàng giờ là một đặt cược vào đường cong, chứ không phải vào lãi suất. Ngân hàng không cần lãi suất cao hơn; họ cần một đường cong dốc hơn. Cho tới khi khoảng cách giữa lợi suất ngắn và dài nới rộng, các đợt tăng lãi suất vẫn là gió ngược với nhóm này, và ngân hàng càng nhỏ, càng phụ thuộc tiền gửi thì gió càng mạnh.
Và đừng bán cổ phiếu tăng trưởng theo phản xạ. Điều duy nhất mà thứ Tư chứng minh là phản xạ cũ "lãi suất cao giết công nghệ" không vận hành trong chu kỳ này, bởi chu kỳ chi tiêu đầu tư cho trí tuệ nhân tạo hiện có ảnh hưởng lên lợi nhuận các công ty đó lớn hơn cả lãi suất chiết khấu.
Nếu bạn muốn thấy những chuyển động này theo thời gian thực thay vì trong một bản tổng kết, phòng chỉ huy đa tác tử trực tiếp của chúng tôi chạy đúng cấu hình đó trên bất kỳ cổ phiếu Mỹ nào, Theo dõi ngành bám sát xem nhóm nào đang thực sự hấp thụ thiệt hại, còn Thiết bị lái tự động sẽ canh một vị thế và báo cho bạn khi bức tranh thay đổi. Các gói dịch vụ và hạn mức phân tích đi kèm nằm ở trang giá, còn nhiều bài phân tích thị trường khác nằm trong mục Câu chuyện.
Câu hỏi thường gặp
Fed tăng lãi suất bao nhiêu trong tháng 9 năm 2026?
0,25 điểm phần trăm, đưa biên độ mục tiêu của lãi suất quỹ liên bang từ 3,50%–3,75% lên 3,75%–4,00%. Đây là lần tăng đầu tiên kể từ tháng 7 năm 2023 và là lần đầu tiên dưới thời chủ tịch Kevin Warsh.
Quyết định có phải là nhất trí không?
Có. FOMC bỏ phiếu 12–0 không có phiếu phản đối, điều đáng chú ý khi các quan chức trước đó vài tuần còn tỏ ra chia rẽ công khai.
Kevin Warsh là diều hâu hay bồ câu?
Diều hâu. Ông gọi lạm phát là "quá cao và quá lâu", từng hoài nghi nới lỏng định lượng trong nhiệm kỳ thống đốc 2006–2011, và đặt ổn định giá cả làm trọng tâm áp đảo của mình. Tuy vậy ông là một con diều hâu bất thường: từ chối đưa ra định hướng tương lai và gạt bỏ khung lãi suất trung tính, xem nó thú vị về học thuật nhưng vô dụng về mặt vận hành.
Fed có tăng lãi suất tiếp trong tháng 10 năm 2026 không?
Kỳ họp 27–28 tháng 10 vẫn còn để ngỏ. Mười sáu trong mười tám thành viên FOMC dự báo ít nhất một lần tăng nữa trong 2026, và ủy ban nói muốn quay lại mức lạm phát 2% "kịp thời hơn". Việc lần tăng đó rơi vào tháng 10 hay vào kỳ họp 8–9 tháng 12 thực sự chưa chắc chắn, và Warsh dứt khoát từ chối phát tín hiệu.
Vì sao cổ phiếu ngân hàng giảm khi lãi suất tăng?
Vì đợt tăng làm chi phí huy động ngắn hạn đắt lên mà không nâng lợi suất cho vay dài hạn, khiến biên lãi bị bóp lại; đồng thời lợi suất 10 năm gần 5% làm giảm giá trị số trái phiếu ngân hàng đang nắm. Các ngân hàng khu vực như Truist, U.S. Bancorp và PNC giảm khoảng 5%.
Warsh đã nói gì về Tổng thống Trump?
Không gì cả. Ba phóng viên hỏi về chiến dịch gây sức ép của Nhà Trắng và ông từ chối mỗi lần, chỉ nói rằng "độc lập là con đường hai chiều" và Fed dự định "ở đúng làn của mình".
Kết luận
Một phần tư điểm không phải là tin chính. Hai điều dưới đây mới là.
Thứ nhất, một chủ tịch được bổ nhiệm riêng để hạ lãi suất lại nâng lãi suất ở ngày thứ 117 tại nhiệm, khiến mọi đồng nghiệp cùng ký tên, rồi từ chối cả việc nhắc tới vị tổng thống đã bổ nhiệm mình. Tính độc lập của ngân hàng trung ương thường chỉ là một khái niệm trừu tượng. Hôm thứ Tư, nó trở thành một cuộc điểm danh.
Thứ hai, thị trường đã tin ông. Lợi suất dài hạn dịu lại, đồng đô la mạnh lên, và lực bán dồn vào những doanh nghiệp cần tiền rẻ thay vì lan ra toàn bộ chỉ số. Uy tín trông như thế trong dữ liệu giá.
Warsh liên tục nói rằng ông cam kết với một kỷ luật, không phải một quyết định. Giờ đây nhà đầu tư phải định giá một Fed không chịu nói trước mình sẽ làm gì. Điều đó khó chịu hơn thập kỷ vừa qua. Nhưng theo bằng chứng của chỉ một buổi chiều, nó cũng nghiêm túc hơn nhiều.
Đọc Thêm
- Cuộc họp Fed đầu tiên của Warsh: dot plot xoay sang tăng
- Bầu cử giữa kỳ 2026 và Fed: Cắt lãi suất tháng 9 đã chết?
- Trump khen Warsh, thúc Fed hạ lãi suất trong tháng 7
- Mọi chu kỳ tăng lãi suất của Fed từ 1983: S&P 500 và chip
- Bán tháo trái phiếu 2026: lợi suất 30 năm cao nhất 19 năm
- Chi tiêu vốn AI 2026: 96% dòng tiền của đại gia công nghệ
- Báo cáo CPI 7/2026: Lạm phát giảm, Fed cân nhắc lãi suất
- Đường cong lợi suất đảo ngược và suy thoái Mỹ: bảng tra cứu
- Jackson Hole 2026: Đổi mới có viết lại chính sách Fed?
Nguồn tham khảo
- Federal Reserve — tuyên bố FOMC, ngày 16 tháng 9 năm 2026
- Federal Reserve — Tóm tắt Dự báo Kinh tế, tháng 9 năm 2026
- Federal Reserve — bài phát biểu của Chủ tịch Warsh tại Jackson Hole, ngày 28 tháng 8 năm 2026
- Federal Reserve — lịch họp FOMC
- U.S. Department of the Treasury — lợi suất đường cong Kho bạc theo ngày
- Bureau of Economic Analysis — chỉ số giá chi tiêu tiêu dùng cá nhân


