
Copart mua ACV Auctions: canh bạc 1,9 tỷ USD vào thị trường bán buôn xe giữa các đại lý trên nền tảng số
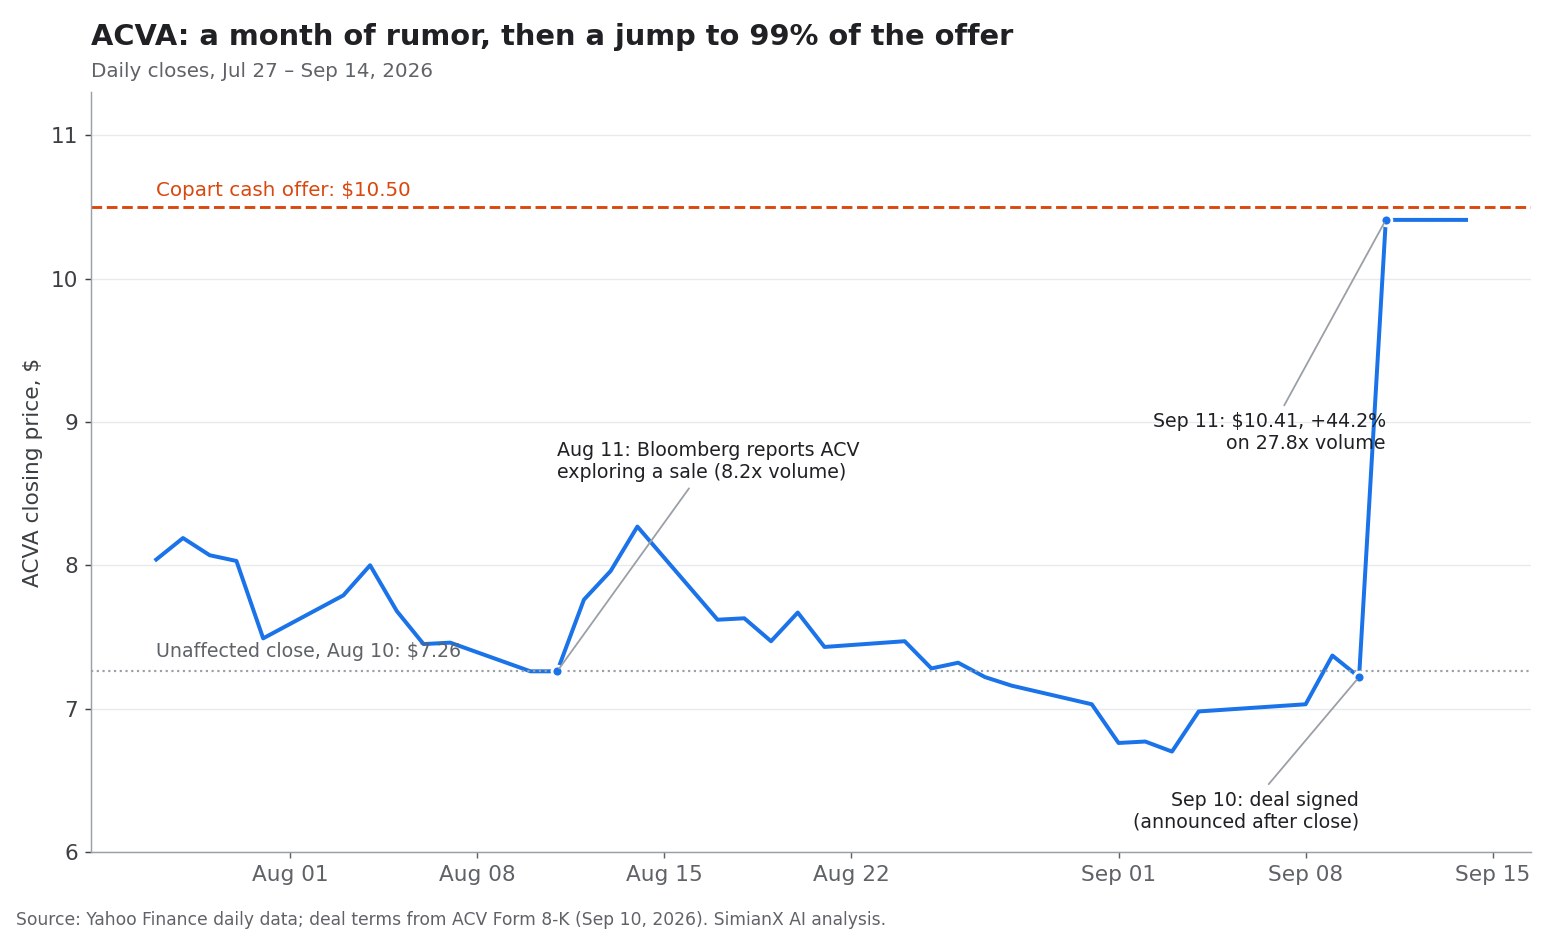
Thương vụ Copart – ACV Auctions năm 2026 đã biến ACVA từ một cổ phiếu sàn giao dịch bị bán tháo thành một trường hợp thâu tóm với giá trị tiền mặt cố định. Ngày 10/9/2026, Copart và ACV công bố thỏa thuận chính thức, theo đó Copart sẽ mua lại ACV với giá 10,50 USD mỗi cổ phiếu bằng tiền mặt, tương ứng giá trị vốn chủ sở hữu khoảng 1,9 tỷ USD, theo thông cáo báo chí chung nộp lên SEC. Ở phiên giao dịch kế tiếp, ACVA tăng vọt 44,2% lên 10,41 USD với khối lượng gấp khoảng 28 lần bình thường.
Điều đó để lại cho cổ đông ACVA một câu hỏi đơn giản và cho cổ đông Copart một câu hỏi khó. Với người nắm giữ ACVA, gần như toàn bộ giá trị đã nằm trong giá: cổ phiếu đóng cửa thấp hơn giá chào mua 9 cent. Với người nắm giữ CPRT, câu hỏi là liệu một công ty mà doanh thu của chính mình chỉ tăng 0,4% trong năm tài chính 2026 có thể mua lại đà tăng trưởng bằng một sàn giao dịch giữa các đại lý chỉ đạt biên EBITDA điều chỉnh mỏng khoảng 9% hay không.
Thương vụ này hợp lý về mặt chiến lược. Copart là công ty dẫn đầu toàn cầu trong đấu giá xe hư hỏng và xe bị bảo hiểm tuyên bố tổn thất toàn bộ. ACV vận hành một sàn bán buôn giữa các đại lý dựa trên công nghệ, được hỗ trợ bởi dịch vụ kiểm định xe, vận chuyển, tài trợ hàng tồn kho, phần mềm định giá và dữ liệu tình trạng xe. Kết hợp lại, hai công ty sẽ bao trùm toàn bộ vòng đời của một chiếc xe đã qua sử dụng, từ khi đại lý thu đổi xe đến đấu giá bán buôn, xử lý xe hư hỏng và bán lại ra quốc tế.
Nhưng một câu chuyện chiến lược không đồng nghĩa với lợi nhuận được đảm bảo. Copart cho biết thương vụ sẽ trung tính với lợi nhuận trên mỗi cổ phiếu trong năm sở hữu đầy đủ đầu tiên và chỉ bắt đầu gia tăng EPS từ năm tài chính 2028. Cổ đông phải chờ đợi lợi ích, trong khi Copart gánh rủi ro sáp nhập, thực thi và chu kỳ thị trường.
SimianX AI có thể giúp nhà đầu tư theo dõi loại sự kiện này bằng cách kết hợp hồ sơ công bố, dữ liệu định giá, chỉ báo kỹ thuật, báo cáo kết quả kinh doanh và tâm lý tin tức trong một quy trình nghiên cứu đa tác tử.
Chính xác thì thương vụ Copart – ACV là gì?
Giao dịch được cấu trúc dưới dạng chào mua công khai toàn bộ bằng tiền mặt, sau đó là sáp nhập. Các điều khoản chính, theo Form 8-K của ACV và thỏa thuận sáp nhập:
| Điều khoản | Chi tiết |
|---|---|
| Giá | 10,50 USD mỗi cổ phiếu ACVA, toàn bộ bằng tiền mặt |
| Giá trị vốn chủ sở hữu ngụ ý | Khoảng 1,9 tỷ USD |
| Mức phí thưởng | Khoảng 45% so với giá đóng cửa chưa bị ảnh hưởng ngày 10/8 (7,26 USD); khoảng 41% so với VWAP 30 ngày kết thúc ngày 9/9 |
| Cấu trúc | Chào mua công khai, sau đó một công ty con của Copart sáp nhập với ACV |
| Điều kiện | Đa số cổ phiếu ACV được chào bán; hết thời hạn chờ theo luật Hart-Scott-Rodino; các điều kiện thông lệ |
| Nguồn vốn | Tiền mặt sẵn có của Copart; không có điều kiện tài trợ |
| Phí chấm dứt do ACV trả | 57,7 triệu USD (ví dụ khi chấp nhận một đề nghị tốt hơn) |
| Phí chấm dứt ngược do Copart trả | 115,3 triệu USD nếu thương vụ thất bại vì lý do chống độc quyền (lệnh cấm theo HSR hoặc luật cạnh tranh, hoặc điều kiện HSR không được đáp ứng trước ngày hết hạn) |
| Dự kiến hoàn tất | Trước cuối năm dương lịch 2026 |
| Sau khi hoàn tất | ACV hoạt động như công ty con độc lập của Copart dưới ban lãnh đạo hiện tại |
Có hai chi tiết đáng chú ý. Thứ nhất, mức phí thưởng được tính so với ngày 10/8 chứ không phải ngày 9/9. Lý do là vào ngày 11/8, Bloomberg đưa tin rằng ACV đang tìm phương án bán mình sau khi nhận được lời đề nghị thâu tóm, và cổ phiếu giao dịch với khối lượng gấp 8,2 lần bình thường trong ngày hôm đó. Nếu tính so với giá của ngày trước khi ký kết, mức phí thưởng cũng vào khoảng 45%, vì ACVA đã trôi về 7,22 USD vào thời điểm đó.
Thứ hai, phí chấm dứt ngược lớn gấp đôi phí chấm dứt của ACV. Copart đã đặt cược 115,3 triệu USD rằng cơ quan quản lý sẽ cho thương vụ đi qua. Đó là một tín hiệu tự tin đáng kể, đồng thời cũng là dấu hiệu rõ nhất cho thấy rủi ro nào được cả hai bên coi là quan trọng nhất.
ACV báo cáo có 169,8 triệu cổ phiếu đang lưu hành tính đến ngày 3/8/2026, tương đương khoảng 1,78 tỷ USD ở mức 10,50 USD; con số tiêu đề khoảng 1,9 tỷ USD còn bao gồm các khoản thưởng cổ phiếu.
Cấu trúc này còn gửi thêm một thông điệp: Copart không coi ACV là một thương vụ mua phần mềm nhỏ. Họ đang mua một doanh nghiệp có quan hệ đại lý, hoạt động sàn giao dịch, sản phẩm dữ liệu và đội ngũ quản lý riêng, và đã cam kết giữ nguyên đội ngũ đó.
Vì sao ACV Auctions có giá trị chiến lược
ACV không chỉ là một trang web đấu giá trực tuyến. Công ty kết hợp một sàn giao dịch số với các dịch vụ giúp đại lý tìm nguồn, định giá, vận chuyển, tài trợ và quản lý xe đã qua sử dụng.
Các sản phẩm chính gồm:
- ACV Auctions: Đấu giá bán buôn số giữa các đại lý.
- ACV Transportation: Dịch vụ hậu cần và vận chuyển xe.
- ACV Capital: Tài trợ hàng tồn kho ngắn hạn cho các đại lý đủ điều kiện.
- ACV MAX: Phần mềm quản lý hàng tồn kho và tối ưu lợi nhuận.
- VIPER: Công nghệ chụp ảnh và kiểm định xe ứng dụng AI dành cho đại lý.
- True360: Dữ liệu kiểm định và báo cáo tình trạng xe.
- ClearCar: Công cụ thu đổi và định giá xe dành cho người tiêu dùng.
Công nghệ của ACV giải quyết một vấn đề dai dẳng của thị trường xe cũ: đại lý phải ra quyết định mua nhanh với thông tin không đầy đủ. Tình trạng xe, số km, lịch sử giấy tờ, nhu cầu địa phương, chi phí vận chuyển và giá bán lại dự kiến đều ảnh hưởng đến lợi nhuận. Hệ thống kiểm định và định giá của ACV cố gắng làm cho các quyết định đó nhất quán hơn.
Lớp dữ liệu đó là thứ Copart nói họ muốn nhất. Trong thông báo, Copart cho biết hai công ty cộng lại sẽ sở hữu "một trong những bộ dữ liệu tình trạng xe lớn nhất ngành", và rằng "công nghệ kiểm định hướng đến đại lý, dữ liệu tình trạng xe và công cụ định giá ứng dụng AI" của ACV sẽ củng cố sản phẩm của chính họ. ACV mang đến hơn 850 nhân viên kiểm định xe tại Mỹ, hơn 70.000 giao dịch mỗi tháng và hơn 22.000 người mua riêng biệt trong năm 2025, theo tài liệu trình bày giao dịch.
Hồ sơ tài chính gần đây của ACV
ACV bước vào giao dịch với đà tăng doanh thu nhưng khả năng sinh lời khiêm tốn.
Cả năm 2025, theo bản thông tin ủy quyền năm 2026 của ACV:
- Doanh thu 760 triệu USD, tăng 19% so với năm trước.
- Doanh thu sàn giao dịch và dịch vụ 678 triệu USD, tăng 18%.
- 829.276 xe giao dịch trên sàn, tăng 12%.
- EBITDA điều chỉnh 59 triệu USD.
Kết quả quý II/2026, công bố ngày 10/8, cho thấy doanh thu vẫn tăng nhưng sản lượng thực tế chững lại:
| Chỉ số quý II/2026 | Kết quả | Thay đổi so với cùng kỳ |
|---|---|---|
| Doanh thu | 214 triệu USD | +10% |
| Doanh thu sàn giao dịch và dịch vụ | 189 triệu USD | +8% |
| GMV trên sàn | 2,7 tỷ USD | Gần như đi ngang |
| Số xe giao dịch trên sàn | 211.472 | Gần như đi ngang |
| Lỗ ròng theo GAAP | 8 triệu USD | Lỗ 7 triệu USD một năm trước |
| Lợi nhuận ròng phi GAAP | 10 triệu USD | 12 triệu USD một năm trước |
| EBITDA điều chỉnh | 21 triệu USD | 19 triệu USD một năm trước |
ACV tái khẳng định hướng dẫn cả năm 2026 với doanh thu 845–855 triệu USD (tăng 11% đến 13%), EBITDA điều chỉnh 73–77 triệu USD và lỗ ròng theo GAAP 44–49 triệu USD. Hướng dẫn giả định rằng "thị trường bán buôn của đại lý dự kiến sẽ ổn định trong nửa cuối năm 2026", và ban lãnh đạo mô tả "những cơn gió ngược kéo dài trên thị trường bán buôn của đại lý".
Các con số này cho thấy một đặc điểm quan trọng: ACV có thể tăng doanh thu ngay cả khi số xe và GMV đi ngang, nhờ doanh thu trên mỗi xe cao hơn và tăng trưởng nhanh hơn ở vận chuyển, tài trợ, kiểm định và phần mềm. Chất lượng của tăng trưởng đó rất quan trọng. Doanh thu dịch vụ có thể mang tính định kỳ hơn phí đấu giá, nhưng lại có biên lợi nhuận và yêu cầu vận hành khác.
ACV so với đối thủ số lớn nhất
Thị trường bán buôn giữa các đại lý do Manheim của Cox Automotive và OPENLANE (trước đây là KAR Auction Services) thống trị, cả hai đều lớn hơn ACV rất nhiều. Đối thủ duy nhất có số liệu công khai tương đương là OPENLANE:
| 2025 | ACV | OPENLANE |
|---|---|---|
| Số xe đã bán | 829.276 | Gần 1,5 triệu |
| Tổng giá trị hàng hóa giao dịch | Hơn 10 tỷ USD | 29 tỷ USD |
| Doanh thu | 760 triệu USD | 1,9 tỷ USD |
| EBITDA điều chỉnh | 59 triệu USD | 333 triệu USD |
Nguồn: bản thông tin ủy quyền và tài liệu trình bày giao dịch của ACV; kết quả quý IV/2025 của OPENLANE.
So sánh này cho thấy cả cơ hội lẫn khoảng cách. ACV là kẻ thách thức số nhỏ hơn nhưng tăng trưởng nhanh hơn; OPENLANE kiếm được EBITDA điều chỉnh gấp hơn năm lần ACV. Về thực chất, Copart đang đặt cược rằng vốn, mạng lưới người mua và hơn 250 địa điểm vật lý của mình có thể thu hẹp khoảng cách đó nhanh hơn so với việc ACV tự làm một mình.
Cú tăng 44% của ACVA: nhà đầu tư cần hiểu gì
Cú tăng của ACVA là phản ứng kinh doanh chênh lệch giá, không phải một đánh giá mới của thị trường về tiềm năng độc lập của ACV. Khi một công ty đại chúng đồng ý bị mua lại bằng tiền mặt, cổ phiếu của nó thường giao dịch hơi thấp hơn giá chào mua. Mức chiết khấu đó phản ánh thời gian đến khi hoàn tất, khả năng bị trì hoãn do quản lý, rủi ro không đủ cổ phiếu được chào bán, các vướng mắc pháp lý và khả năng nhỏ có một đề nghị cạnh tranh.
Đây là những gì thị trường đã phản ánh vào giá:
| Mốc tham chiếu | Giá ACVA | So với giá chào mua 10,50 USD |
|---|---|---|
| Giá đóng cửa chưa bị ảnh hưởng, ngày 10/8 | 7,26 USD | Giá chào mua cao hơn 44,6% |
| Giá đóng cửa trước khi ký, ngày 10/9 | 7,22 USD | Giá chào mua cao hơn 45,4% |
| Giá đóng cửa đầu tiên sau thương vụ, ngày 11/9 | 10,41 USD | Thấp hơn giá chào mua 0,9% |
| Giá đóng cửa ngày 14/9 | 10,41 USD | Thấp hơn giá chào mua 0,9% |
Nguồn: giá đóng cửa hằng ngày của Yahoo Finance.
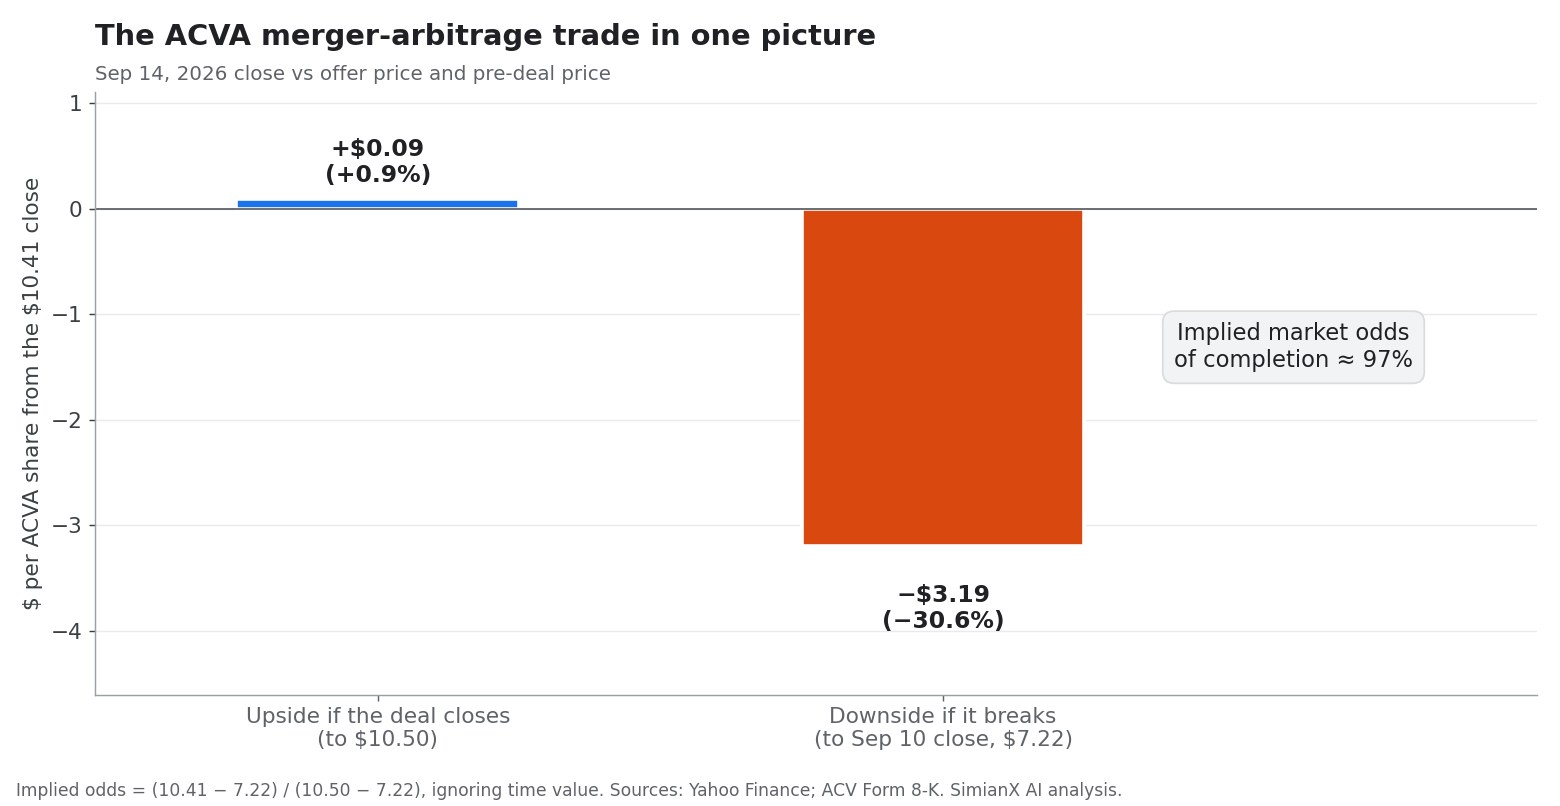
Sự bất cân xứng là rất rõ. Ở mức 10,41 USD, chênh lệch gộp là 9 cent, tức 0,9%. Nếu thương vụ hoàn tất trước cuối tháng 12, đó là mức lợi nhuận khoảng 3% tính theo năm. Nếu thương vụ đổ vỡ và cổ phiếu quay về mức giá trước thương vụ 7,22 USD, khoản lỗ là 3,19 USD mỗi cổ phiếu, khoảng 31%. Giải bài toán tìm xác suất khiến hai kết quả đó cân bằng cho ra xác suất hoàn tất ngụ ý khoảng 97%, chưa tính giá trị thời gian của tiền.
Điều đó cho thấy thị trường đang coi thương vụ gần như chắc chắn. Nhà đầu tư kinh doanh chênh lệch giá sáp nhập nhận được rất ít để gánh phần rủi ro còn lại, chủ yếu là rủi ro về thời gian xét duyệt chống độc quyền. Khoản phí chấm dứt ngược 115,3 triệu USD sẽ giảm nhẹ, nhưng không xóa bỏ, thiệt hại cho ACV nếu cơ quan quản lý chặn thương vụ.
Logic chiến lược của Copart: mua tăng trưởng
Cách đơn giản nhất để hiểu thương vụ này là nhìn vào kết quả của chính Copart, được công bố cùng buổi chiều trong báo cáo quý IV năm tài chính 2026.
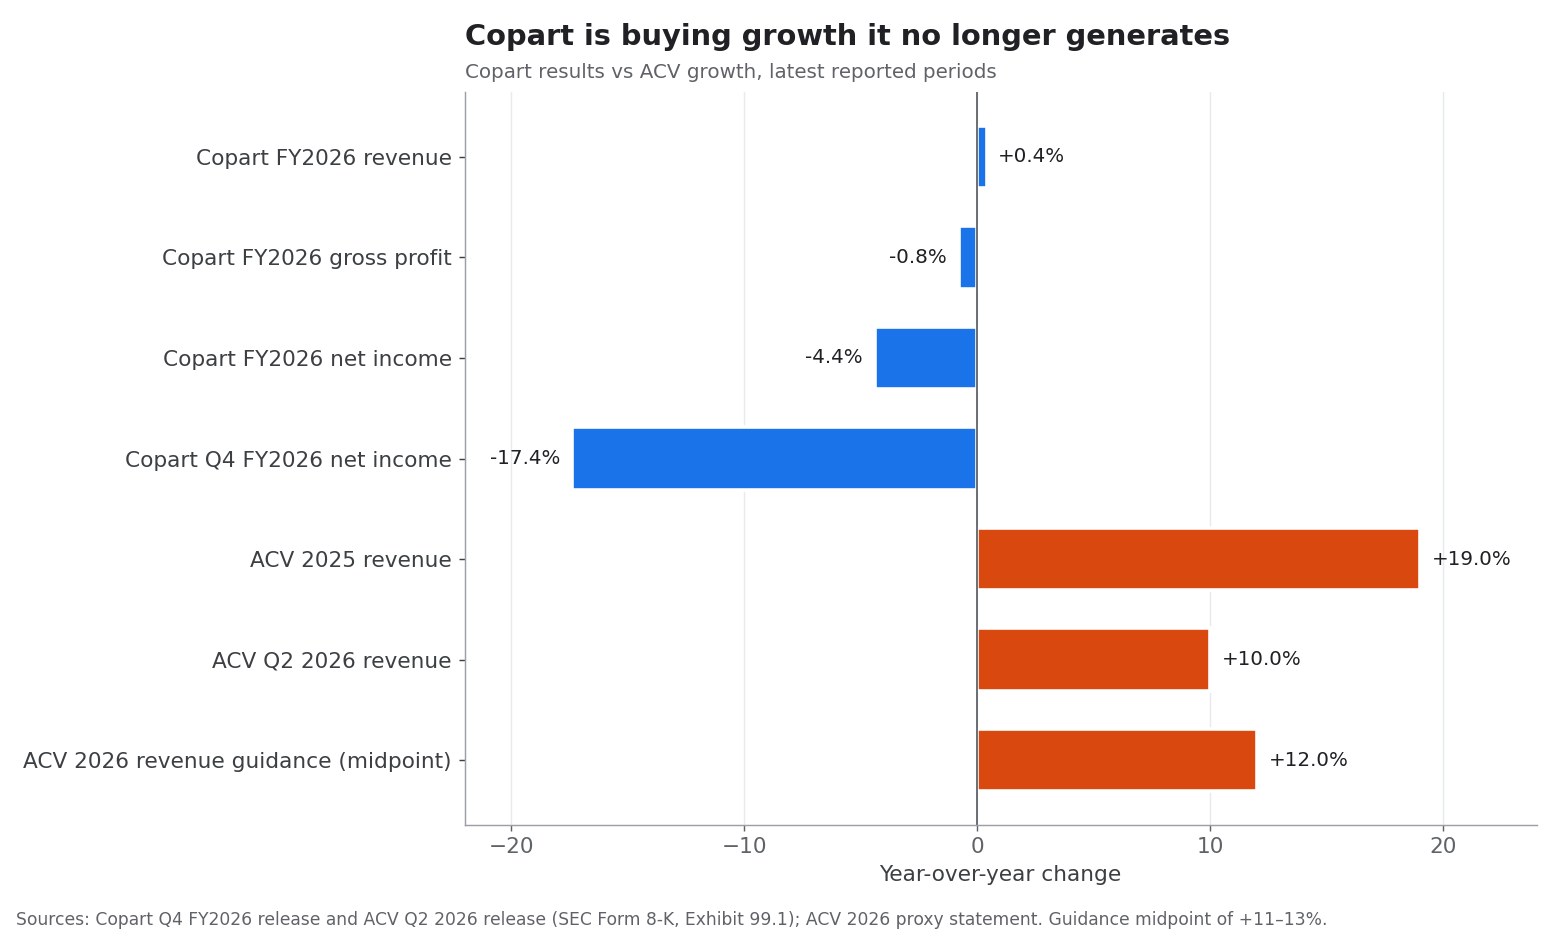
Cho năm tài chính kết thúc ngày 31/7/2026, Copart báo cáo:
| Năm tài chính 2026 của Copart | Kết quả | Thay đổi |
|---|---|---|
| Doanh thu | 4,67 tỷ USD | +0,4% |
| Lợi nhuận gộp | 2,08 tỷ USD | −0,8% |
| Lợi nhuận ròng thuộc về Copart | 1,48 tỷ USD | −4,4% |
| EPS pha loãng | 1,55 USD | −2,5% |
| Lợi nhuận ròng quý IV | 327 triệu USD | −17,4% |
| EPS pha loãng quý IV | 0,35 USD | −14,6% |
| Tiền mặt cộng chứng khoán nắm giữ đến ngày đáo hạn, ngày 31/7 | 4,49 tỷ USD | Giảm từ 4,79 tỷ USD |
Một doanh nghiệp từng tăng trưởng kép đều đặn suốt hai thập kỷ đã ngừng tăng trưởng. Giá cổ phiếu Copart phản ánh điều đó: CPRT đóng cửa ở 31,73 USD ngày 14/9, khoảng một nửa mức đóng cửa tuần cao nhất 63,84 USD hồi tháng 5/2025. Lợi nhuận trên mỗi cổ phiếu năm tài chính 2026 còn được hưởng lợi từ số cổ phiếu lưu hành giảm, khi số cổ phiếu bình quân gia quyền pha loãng giảm 4,7% trong quý IV.
Trong bối cảnh đó, ACV mang lại ba điều mà mảng xe hư hỏng cốt lõi của Copart không thể tự tạo ra.
1. Một động lực tăng trưởng mới
Copart thống trị mảng xe hư hỏng và xe tổn thất toàn bộ. ACV mang lại cho Copart vị thế ngay lập tức trong mảng bán buôn giữa các đại lý, một thị trường bao gồm xe thu đổi, hàng tồn kho dư thừa, xe thanh lý từ đội xe và tái tiếp thị xe đã qua sử dụng. Copart gọi kênh đại lý là "một động lực tăng trưởng mới" và cho biết thương vụ "dự kiến sẽ đẩy nhanh tăng trưởng doanh thu".
Một chiếc xe có thể vào kho của đại lý dưới dạng xe thu đổi, đi qua một phiên đấu giá bán buôn, được vận chuyển đến đại lý khác và cuối cùng được bán cho người tiêu dùng, hoặc trở thành xe hư hỏng sau một vụ tai nạn. Copart sẽ tham gia được nhiều khâu hơn trong quá trình đó.
2. Bán chéo trên một mạng lưới lớn hơn
Copart có khoảng 1 triệu thành viên tại hơn 185 quốc gia và đã bán hơn 4 triệu xe trong năm qua. ACV có quan hệ đại lý và công nghệ. Công ty hợp nhất có thể bán chéo:
- Dịch vụ sàn giao dịch của ACV cho các đại lý mua hàng của Copart.
- Dịch vụ vận chuyển và hậu cần của Copart cho khách hàng ACV.
- Công cụ kiểm định của ACV cho người bán trên Copart.
- Tệp người mua quốc tế của Copart cho hàng tồn kho của ACV.
- Chương trình xe thương mại cho các công ty tài chính của hãng xe, ngân hàng, đội xe và bên cho vay.
- Sản phẩm dữ liệu trên các kênh bán buôn và xe hư hỏng.
3. Công nghệ và trí tuệ nhân tạo
ACV sử dụng dữ liệu xe, hình ảnh ứng dụng AI, phân tích dự báo và gợi ý hàng tồn kho. Giá trị chiến lược của công nghệ đó có thể vượt quá doanh thu phần mềm độc lập: dữ liệu tình trạng xe tốt hơn giúp định giá chính xác hơn, tăng niềm tin của người mua và giảm tranh chấp, trong bán buôn giữa các đại lý và có thể cả trong đấu giá xe hư hỏng của Copart.
Copart có đang trả quá cao cho ACV?
Giá trị vốn chủ sở hữu 1,9 tỷ USD tương đương khoảng:
- Khoảng 2,2 lần điểm giữa hướng dẫn doanh thu 2026 của ACV.
- Khoảng 25 lần điểm giữa hướng dẫn EBITDA điều chỉnh 2026.
- Mức phí thưởng 45% so với giá trị thị trường chưa bị ảnh hưởng của ACV.
- Khoảng 42% trong số 4,49 tỷ USD tiền mặt và chứng khoán nắm giữ đến ngày đáo hạn của Copart.
Xét theo bội số doanh thu, thương vụ không có vẻ quá đắt đối với một sàn giao dịch số đang tăng trưởng. Xét theo bội số EBITDA, mức giá khắt khe hơn nhiều, vì biên EBITDA điều chỉnh của ACV chỉ khoảng 9%. Để so sánh, biên EBITDA điều chỉnh năm 2025 của OPENLANE vào khoảng 17%.
Giá cả cũng mang tính tương đối so với lịch sử. Mức đóng cửa tháng cao nhất của ACVA sau đợt IPO năm 2021 là 34,61 USD, và trước khi sự quan tâm thâu tóm xuất hiện, cổ phiếu đã giảm 47% trong năm trước đó. Một số cổ đông dài hạn của ACV sẽ nhận được ít hơn nhiều so với số tiền họ đã bỏ ra, dù với mức phí thưởng 45%.
Copart có thể sẵn sàng trả bội số cao hơn vì:
- ACV tăng trưởng nhanh hơn mảng xe hư hỏng đã trưởng thành của Copart.
- ACV mở ra lối vào kênh đại lý có tầm quan trọng chiến lược.
- Copart có thể cắt giảm dần các chi phí công nghệ, quản lý chung và vận hành bị trùng lặp.
- Nền tảng của ACV có thể nâng cao năng suất của các bãi xe và mạng lưới người mua hiện có của Copart.
- Copart có thể đưa tiền mặt nhàn rỗi vào một mảng kinh doanh liên quan với dư địa phát triển dài.
Phép thử thực sự là liệu công ty hợp nhất có tạo ra dòng tiền tăng thêm vượt qua chi phí cơ hội của 1,9 tỷ USD hay không. Copart chưa định lượng các khoản cộng hưởng. Cho đến khi họ làm vậy, nhà đầu tư nên coi "trung tính năm đầu, gia tăng EPS từ năm tài chính 2028" là mục tiêu tài chính cam kết duy nhất.
Sức mạnh tài chính của Copart hỗ trợ thương vụ
Copart dễ dàng đủ sức mua ACV. Công ty sẽ thanh toán bằng tiền mặt sẵn có, tránh phát hành cổ phiếu ở mức định giá đang bị đè nén và không vay nợ để mua lại. Sau khi trả khoảng 1,9 tỷ USD, Copart vẫn còn khoảng 2,6 tỷ USD tiền mặt và chứng khoán dựa trên bảng cân đối kế toán ngày 31/7.
Dù vậy, trả bằng tiền mặt vẫn có chi phí cơ hội. Copart lẽ ra có thể dùng số tiền đó cho:
- Mua đất và mở rộng bãi xe.
- Tăng trưởng quốc tế.
- Mua lại cổ phiếu, vốn có thể trông rẻ ở mức giá cổ phiếu đang bị đè nén hiện nay.
- Phát triển công nghệ.
- Các thương vụ mua lại nhỏ hơn với lợi nhuận nhanh hơn.
Cuối cùng, giao dịch này phải hiệu quả hơn các lựa chọn đó.
Vì sao ACV sẽ vẫn là công ty con độc lập
Quyết định của Copart giữ ACV là công ty con độc lập do tổng giám đốc George Chamoun điều hành là hợp lý về mặt chiến lược.
Khách hàng đại lý của ACV có thể lo ngại Copart sẽ dùng thông tin sàn giao dịch để cạnh tranh với họ. Giữ ACV tách biệt về vận hành giúp duy trì niềm tin và hạn chế xáo trộn. ACV cũng có văn hóa công nghệ, quy trình bán hàng và lộ trình sản phẩm riêng. Sáp nhập toàn diện ngay lập tức có thể khiến mất kỹ sư, đại lý hoặc tốc độ phát triển sản phẩm.
Cấu trúc độc lập mang lại một số lợi ích:
- Giữ chân đội ngũ quản lý của ACV.
- Ít xáo trộn hơn cho đại lý.
- Tiếp tục đầu tư vào ACV MAX, VIPER và các sản phẩm dữ liệu.
- Trách nhiệm rõ ràng hơn về kết quả hoạt động.
- Lộ trình dần dần hướng tới tích hợp công nghệ.
Nhược điểm là sự độc lập có thể làm chậm các khoản cộng hưởng chi phí. Copart có thể không nhanh chóng thu được mọi khoản tiết kiệm tiềm năng nếu ACV giữ hệ thống, nhân sự và hoạt động riêng.
Các rủi ro chính của thương vụ Copart – ACV Auctions năm 2026
Rủi ro quản lý và chống độc quyền
Thương vụ cần được thông qua theo luật Hart-Scott-Rodino. Copart và ACV mô tả hoạt động kinh doanh của mình là bổ trợ: một bên là xe hư hỏng, bên kia là bán buôn giữa các đại lý. Tuy vậy, cơ quan quản lý vẫn có thể xem xét phần chồng lấn trong đấu giá xe trực tuyến và việc kết hợp một nền tảng xe hư hỏng thống trị với một kẻ thách thức số trong mảng đại lý có làm giảm cạnh tranh hay không. Quy mô của khoản phí chấm dứt ngược cho thấy đây là rủi ro mà cả hai bên định giá cẩn thận nhất.
Rủi ro sáp nhập
Hệ thống công nghệ, cơ sở dữ liệu khách hàng, công cụ định giá và mạng lưới vận chuyển phải được kết nối cẩn thận. Một quá trình sáp nhập kém có thể gây lỗi thanh toán, gián đoạn dịch vụ hoặc làm đại lý không hài lòng.
Rủi ro văn hóa
Hoạt động kinh doanh của Copart được xây dựng trên quy mô, hạ tầng vật lý và kỷ luật vận hành. ACV là một sàn giao dịch công nghệ phụ thuộc vào phát triển phần mềm, khoa học dữ liệu và cải tiến sản phẩm nhanh. Tích hợp quá sâu có thể khiến ACV mất lợi thế khởi nghiệp; tích hợp quá ít có thể khiến các khoản cộng hưởng không thành hiện thực.
Rủi ro về tính trung lập với đại lý
Đại lý có thể thích một sàn giao dịch trung lập hơn. Copart phải trấn an khách hàng ACV rằng dữ liệu của họ sẽ không bị sử dụng theo cách làm suy giảm niềm tin vào sàn.
Rủi ro cạnh tranh
ACV cạnh tranh với Manheim, OPENLANE, các phiên đấu giá trực tiếp và các nền tảng số khác. Đối thủ có thể phản ứng bằng phí thấp hơn, dịch vụ kiểm định tốt hơn hoặc công cụ mới trong khi thương vụ đang chờ hoàn tất.
Tính chu kỳ của thị trường xe cũ
Sản lượng và giá bán buôn phụ thuộc vào lãi suất, khả năng chi trả cho xe cũ, mức tồn kho, nguồn cung xe hết hợp đồng thuê, xe bị thu hồi và nhu cầu tiêu dùng. Chính hướng dẫn của ACV giả định thị trường đại lý ổn định trong nửa cuối năm 2026; một thị trường yếu hơn sẽ ảnh hưởng đến GMV và làm tăng tổn thất tài trợ.
Rủi ro đề nghị thất bại
Cổ đông ACVA nên nhớ rằng mức giá 10,50 USD có điều kiện. Một thương vụ thất bại có thể khiến cổ phiếu quay về gần mức trước thông báo, quanh 7 USD.
Các kịch bản lạc quan, cơ sở và bi quan
| Kịch bản | Giả định chính | Kết quả tiềm năng |
|---|---|---|
| Lạc quan | Thương vụ hoàn tất đúng hạn, giữ chân đại lý tốt, Copart bán chéo hiệu quả và ACV đạt đòn bẩy hoạt động | Cổ đông ACVA nhận 10,50 USD; Copart trở lại tăng trưởng và thu lợi nhuận hấp dẫn trên khoản 1,9 tỷ USD |
| Cơ sở | Thương vụ hoàn tất gần cuối năm, ACV vẫn độc lập và các khoản cộng hưởng đến dần dần | Doanh thu Copart tăng vừa phải và EPS gia tăng từ năm tài chính 2028 như đã hứa |
| Bi quan | Chậm trễ vì chống độc quyền, mất đại lý, thị trường bán buôn yếu hoặc trục trặc sáp nhập | Chênh lệch nới rộng, ACVA giảm về quanh 7 USD nếu thương vụ đổ vỡ, và Copart thu lợi nhuận thấp hơn trên vốn đầu tư |
Với nhà đầu tư kinh doanh chênh lệch giá sáp nhập ACVA, các biến số then chốt là xác suất hoàn tất, thời gian và mức giảm nếu thương vụ thất bại.
Với cổ đông CPRT, các biến số then chốt là:
- Quy mô và thời điểm của các khoản cộng hưởng chi phí, khi được công bố.
- Tăng trưởng doanh thu từ bán chéo.
- Khả năng giữ chân nhân viên và đại lý của ACV.
- Chi tiêu vốn tăng thêm.
- Đóng góp của ACV vào dòng tiền hoạt động.
- Tác động lên biên lợi nhuận của Copart.
- Liệu EPS có bắt đầu gia tăng từ năm tài chính 2028 như đã hứa hay không.
Nhà đầu tư nên theo dõi gì trước khi hoàn tất
Một danh sách theo dõi có kỷ luật nên bao gồm:
- Hồ sơ chào mua công khai: Schedule TO và Schedule 14D-9 của ACV, bao gồm bối cảnh của quá trình bán và liệu có bên mua khác tham gia hay không.
- Chống độc quyền: Bất kỳ yêu cầu bổ sung thông tin lần hai nào theo HSR, điều sẽ báo hiệu thời gian xem xét dài hơn.
- Tiến độ chào mua: Số cổ phiếu được chào bán và mọi lần gia hạn chào mua.
- Dữ liệu vận hành của ACV: Hoạt động của đại lý, số xe giao dịch trên sàn và GMV trong quý III.
- Công bố cộng hưởng: Mục tiêu tiết kiệm chi phí và doanh thu được định lượng thay vì ngôn ngữ chiến lược chung chung.
- Phân bổ vốn của Copart: Liệu việc mua lại cổ phiếu có tiếp tục sau khoản chi tiền mặt hay không.
- Chênh lệch giá: Khoảng cách ngày càng lớn giữa giá ACVA và 10,50 USD là tín hiệu cảnh báo sớm của thị trường.
- Phản ứng cạnh tranh: Giá cả, ưu đãi cho đại lý và đầu tư công nghệ từ Manheim và OPENLANE.
SimianX AI có thể được dùng để theo dõi ACVA và CPRT cùng lúc, kết hợp hồ sơ SEC, báo cáo kết quả kinh doanh, diễn biến giá, điều chỉnh của giới phân tích và tâm lý tin tức, và bạn có thể mở trực tiếp một phân tích CPRT trực tiếp. Nhà đầu tư nên tự kiểm chứng dữ liệu và nhớ rằng SimianX cung cấp hỗ trợ nghiên cứu, không phải lời khuyên đầu tư cá nhân hóa.
Cú tăng 44% của ACVA có thể tạo nên một cường quốc công nghệ ô tô mới?
Câu trả lời phụ thuộc vào việc "tạo nên" nghĩa là gì.
Bản thân ACVA sẽ không còn là một cổ phiếu niêm yết độc lập nếu Copart hoàn tất việc chào mua. Cổ đông nhận tiền mặt thay vì tiếp tục hưởng tiềm năng tăng dài hạn của ACV.
Nhưng doanh nghiệp hợp nhất Copart – ACV có thể trở thành một nền tảng công nghệ ô tô và tái tiếp thị xe mạnh hơn. ACV đóng góp quan hệ đại lý, thanh khoản bán buôn số, dữ liệu kiểm định và định giá, dịch vụ vận chuyển và tài trợ, phần mềm hàng tồn kho và định giá có hỗ trợ AI. Copart đóng góp quy mô đấu giá toàn cầu, bãi xe vật lý, quan hệ bảo hiểm và thương mại, người mua quốc tế, khả năng tạo tiền mạnh và nguồn vốn để đầu tư xuyên suốt các chu kỳ thị trường.
Mỗi công ty lấp một khoảng trống trong mô hình của bên kia. Tuy nhiên, nhà đầu tư không nên mặc định rằng một thương vụ hợp lý về chiến lược sẽ tự động mang lại lợi nhuận vượt trội. Nó phải được đánh giá qua các kết quả đo lường được: giữ chân khách hàng, cộng hưởng doanh thu, tiết kiệm chi phí, dòng tiền và lợi nhuận trên vốn đầu tư.
Câu hỏi thường gặp về thương vụ Copart – ACV Auctions năm 2026
Giá trị thương vụ Copart – ACV Auctions là bao nhiêu?
Copart đồng ý mua lại ACV Auctions với giá 10,50 USD mỗi cổ phiếu bằng tiền mặt, tương ứng giá trị vốn chủ sở hữu ngụ ý khoảng 1,9 tỷ USD. Giá chào mua cao hơn khoảng 45% so với giá đóng cửa chưa bị ảnh hưởng 7,26 USD của ACV ngày 10/8/2026, phiên giao dịch cuối cùng trước khi truyền thông đưa tin về khả năng bán công ty.
Vì sao cổ phiếu ACVA tăng khoảng 44%?
Cổ phiếu tăng 44,2% lên 10,41 USD ngày 11/9 vì nhà đầu tư định giá lại nó theo mức chào mua tiền mặt của Copart. Khoảng cách 9 cent còn lại so với 10,50 USD phản ánh thời gian đến khi hoàn tất và rủi ro thương vụ bị trì hoãn hoặc bị chặn.
Điều gì xảy ra nếu thương vụ thất bại?
Nếu thương vụ bị chấm dứt vì lệnh cấm chống độc quyền hoặc không được thông qua theo HSR trước ngày hết hạn, Copart phải trả cho ACV khoản phí chấm dứt ngược 115,3 triệu USD. ACV sẽ trả Copart 57,7 triệu USD nếu chấp nhận một đề nghị tốt hơn. Cổ phiếu ACVA nhiều khả năng sẽ quay về gần mức trước thương vụ, quanh 7 USD.
Copart có đang trả quá cao cho ACV Auctions?
Mức giá bằng khoảng 2,2 lần hướng dẫn doanh thu 2026 của ACV nhưng khoảng 25 lần hướng dẫn EBITDA điều chỉnh. Giá có vẻ khắt khe xét theo lợi nhuận và hợp lý xét theo doanh thu; liệu thương vụ có đem lại hiệu quả hay không phụ thuộc vào các khoản cộng hưởng mà Copart chưa định lượng.
Khi nào thương vụ Copart mua ACV dự kiến hoàn tất?
Hai công ty dự kiến hoàn tất trước cuối năm dương lịch 2026, với điều kiện đa số cổ phiếu được chào bán, thời hạn chờ theo HSR kết thúc và các điều kiện thông lệ khác được đáp ứng.
Vì sao Copart mua ACV vào lúc này?
Doanh thu năm tài chính 2026 của Copart chỉ tăng 0,4% và lợi nhuận ròng quý IV giảm 17,4%, trong khi ACV dự báo doanh thu tăng 11% đến 13%. ACV mang đến cho Copart một mảng bán buôn giữa các đại lý tăng trưởng nhanh hơn và công nghệ dữ liệu xe mà Copart chưa có.
Kết luận
Thương vụ Copart – ACV Auctions năm 2026 không chỉ là một vụ thâu tóm 1,9 tỷ USD. Đó là một canh bạc rằng hoạt động tái tiếp thị xe sẽ ngày càng số hóa, dựa trên dữ liệu và tích hợp xuyên suốt các kênh xe hư hỏng, bán buôn, vận chuyển, tài trợ và bán lẻ, đồng thời là sự thừa nhận rằng động cơ tăng trưởng của chính Copart đã chậm lại.
Cú tăng 44% của ACVA đã phản ánh gần như toàn bộ giá trị của đề nghị từ Copart. Ở mức 10,41 USD so với 10,50 USD, thị trường đang định giá khoảng 97% xác suất hoàn tất, để lại cho nhà đầu tư kinh doanh chênh lệch giá 0,9% tiềm năng tăng so với khoảng 31% rủi ro giảm nếu thương vụ đổ vỡ. Câu hỏi dài hạn thuộc về cổ đông Copart: liệu mạng lưới đại lý, công nghệ sàn giao dịch và dữ liệu xe của ACV có tạo ra đủ dòng tiền tăng thêm để biện minh cho việc trả khoảng 25 lần EBITDA điều chỉnh hay không?
Kịch bản lạc quan là có thật. Copart có được một kênh đại lý tăng trưởng nhanh hơn, mở rộng thị trường có thể tiếp cận, bổ sung công cụ dữ liệu xe hỗ trợ AI và có thể bán chéo trên một mạng lưới toàn cầu. Kịch bản bi quan cũng có thật không kém. Số xe và GMV của ACV đi ngang trong quý II, biên lợi nhuận khiêm tốn, và việc sáp nhập có thể làm tổn hại chính những mối quan hệ đại lý và văn hóa công nghệ mà Copart đang bỏ tiền mua.
Với những thương vụ lớn khác mà chúng tôi đã phân tích trong năm nay, xem Thỏa thuận Amazon Qualcomm: 54 triệu cổ phiếu đặt cược và Thương vụ Nvidia-Hugging Face 2026: 86 lần doanh thu.
Nhà đầu tư muốn theo dõi giao dịch, thay đổi định giá và phản ứng thị trường sau thông báo có thể dùng SimianX AI để kết hợp dữ liệu cơ bản, phân tích kỹ thuật, hồ sơ SEC và tâm lý tin tức theo thời gian thực. Nền tảng có thể giúp sắp xếp bằng chứng, nhưng nhà đầu tư nên tự thẩm định độc lập và tham khảo chuyên gia được cấp phép trước khi đưa ra quyết định tài chính.
Bài viết này chỉ nhằm mục đích thông tin và giáo dục. Đây không phải lời khuyên đầu tư, pháp lý hay thuế. Giá thị trường và điều khoản thương vụ có thể thay đổi, và nhà đầu tư nên kiểm chứng dữ liệu hiện hành trước khi đưa ra quyết định tài chính.
Đọc Thêm
- Thỏa thuận Amazon Qualcomm: 54 triệu cổ phiếu đặt cược
- Thương vụ Nvidia-Hugging Face 2026: 86 lần doanh thu
- Thỏa Thuận NextEra-Dominion 2026: Nút Điện AI 110 GW
Nguồn tham khảo
- SEC EDGAR — Thông cáo báo chí chung của Copart và ACV (Form 8-K của ACV, Phụ lục 99.1, ngày 10/9/2026)
- SEC EDGAR — Form 8-K của ACV với tóm tắt thỏa thuận sáp nhập và phí chấm dứt
- SEC EDGAR — Thỏa thuận và Kế hoạch sáp nhập (Phụ lục 2.1)
- SEC EDGAR — Tài liệu trình bày giao dịch của Copart và ACV (Phụ lục 99.2)
- SEC EDGAR — Kết quả quý IV năm tài chính 2026 của Copart (Phụ lục 99.1)
- SEC EDGAR — Kết quả quý II/2026 của ACV
- ACV Quan hệ nhà đầu tư — Bản thông tin ủy quyền năm 2026
- SEC EDGAR — Kết quả quý IV/2025 của OPENLANE
- Bloomberg — ACV Auctions tìm phương án bán mình sau khi nhận được lời đề nghị thâu tóm (11/8/2026)
- Bloomberg — Copart sắp đạt thương vụ khoảng 2 tỷ USD mua ACV Auctions (10/9/2026)


