Chứng quyền của Amazon vận hành ra sao: các đợt, điều kiện và số cổ phiếu thật
Thỏa thuận chip AI Amazon Qualcomm đã biến tham vọng trung tâm dữ liệu của Qualcomm từ một lộ trình thú vị thành một luận điểm đầu tư được xác thực thương mại. Vào ngày 8 tháng 9 năm 2026, Qualcomm đã công bố một sự hợp tác nhiều thế hệ với Amazon bao gồm silicon tùy chỉnh cho suy diễn trí tuệ nhân tạo, công nghệ máy chủ và kết nối quang học tiên tiến.
Amazon cũng đã nhận được các quyền mua liên quan đến các cam kết mua hàng và chi tiêu trong tương lai có thể cho phép họ mua tới 25 triệu cổ phiếu Qualcomm. Cấu trúc đó cho thấy một mối quan hệ sâu sắc hơn so với một đơn đặt hàng linh kiện thông thường—nhưng điều đó không có nghĩa là Amazon đang thay thế Nvidia.
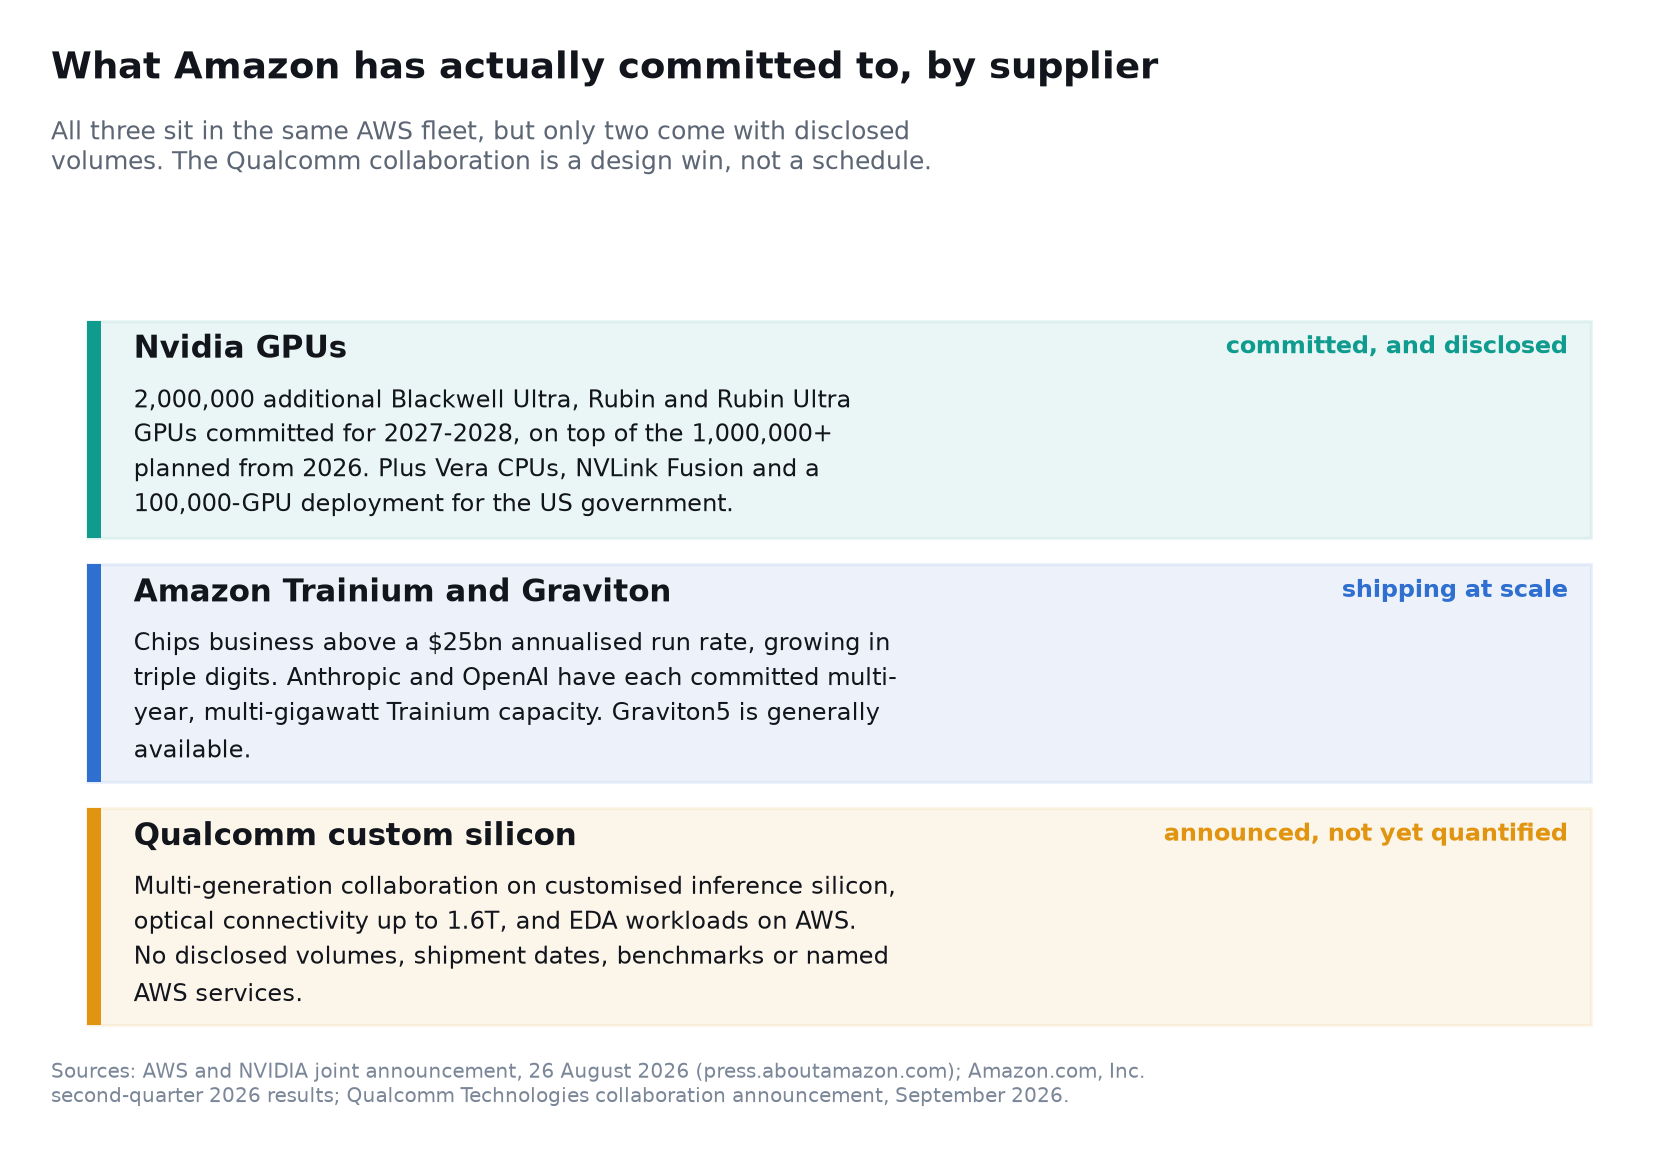
Thực tế, AWS chỉ mới thông báo hai tuần trước rằng họ có kế hoạch triển khai thêm hai triệu GPU Nvidia vào năm 2027 và 2028. Amazon đang theo đuổi một chiến lược không đồng nhất: Nvidia cho tính toán tăng tốc rộng rãi, các sản phẩm Trainium và Graviton của riêng họ, và Qualcomm cho suy diễn và kết nối tùy chỉnh, tiết kiệm năng lượng.
Đối với các nhà đầu tư sử dụng SimianX AI để theo dõi QCOM, NVDA và AMZN, câu hỏi đúng không phải là liệu Qualcomm có “giết” Nvidia hay không. Mà là liệu Qualcomm có thể chiếm lĩnh một phần giá trị của thị trường hạ tầng AI đang mở rộng nhanh chóng—và liệu cơ hội đó có đủ lớn để thay đổi hồ sơ thu nhập và định giá của QCOM hay không.
Có hai điểm trong thông báo không xuất hiện trong thông cáo báo chí, và cả hai đều làm thay đổi cách hiểu vấn đề. Chứng quyền được cấp ngày 3 tháng 9 — năm ngày trước khi tin được công bố — với giá thực hiện thấp hơn 4,34 phần trăm so với giá đóng cửa hôm đó. Và đây không phải là phần vốn cổ phần duy nhất mà Qualcomm phát hành để dựng nên mảng kinh doanh này: các thương vụ mua lại Alphawave và Modular, vốn cung cấp phần kết nối quang và phần mềm mà hợp tác với Amazon dựa vào, chiếm thêm 29 triệu cổ phiếu nữa. Gộp lại, con số vào khoảng 5,1 phần trăm công ty.
Thông tin và dữ liệu thị trường trong nghiên cứu này là hiện tại tính đến ngày 9 tháng 9 năm 2026.
Amazon và Qualcomm thực sự đã công bố điều gì?
Theo thông báo chính thức của Qualcomm, Qualcomm và Amazon sẽ hợp tác trên nhiều thế hệ silicon tùy chỉnh được thiết kế cho các trung tâm dữ liệu AI quy mô lớn.
Thỏa thuận có ba thành phần chính:
- Silicon tùy chỉnh cho suy diễn AI: Qualcomm sẽ làm việc với Amazon về các chip được sử dụng để chạy các mô hình AI đã được đào tạo và phục vụ phản hồi cho người dùng.
- Kết nối trung tâm dữ liệu tiên tiến: Các công ty sẽ hợp tác về các giải pháp quang học đạt tốc độ 1,6 terabit mỗi giây, với các thế hệ tương lai được lên kế hoạch.
- Tự động hóa thiết kế điện tử: Qualcomm dự định mở rộng việc sử dụng cơ sở hạ tầng AWS và Amazon Bedrock cho các khối lượng công việc thiết kế chip, có khả năng rút ngắn chu kỳ phát triển.
Điều này quan trọng vì nó mang lại cho Qualcomm một khách hàng quy mô lớn cho hơn một thế hệ chip. Nó cũng bao gồm cả tính toán và kết nối, hai trong số những yếu tố hạn chế quan trọng nhất trong các trung tâm dữ liệu AI hiện đại.
Tuy nhiên, một số chi tiết quan trọng đã không được công bố:
- Qualcomm không cung cấp một con số doanh thu đảm bảo.
- Các công ty không công bố ngày giao hàng hoặc khối lượng sản xuất.
- Amazon không xác định các dịch vụ AWS cụ thể sẽ sử dụng silicon của Qualcomm.
- Không có các chỉ số hiệu suất được xác minh độc lập nào được công bố.
- Thông báo không nói rằng Qualcomm sẽ thay thế GPU Nvidia hoặc các bộ tăng tốc Trainium của Amazon.
Thỏa thuận này là một sự xác nhận chiến thắng thiết kế lớn, nhưng kết quả tài chính vẫn phụ thuộc vào các đơn đặt hàng, lịch trình triển khai, năng suất, hiệu suất và sự chấp nhận của khách hàng.
Hiểu về quyền chọn cổ phiếu Qualcomm của Amazon
Quyền chọn cổ phiếu đi kèm là một trong những tín hiệu mạnh mẽ nhất cho thấy Amazon mong đợi một mối quan hệ có ý nghĩa thương mại.
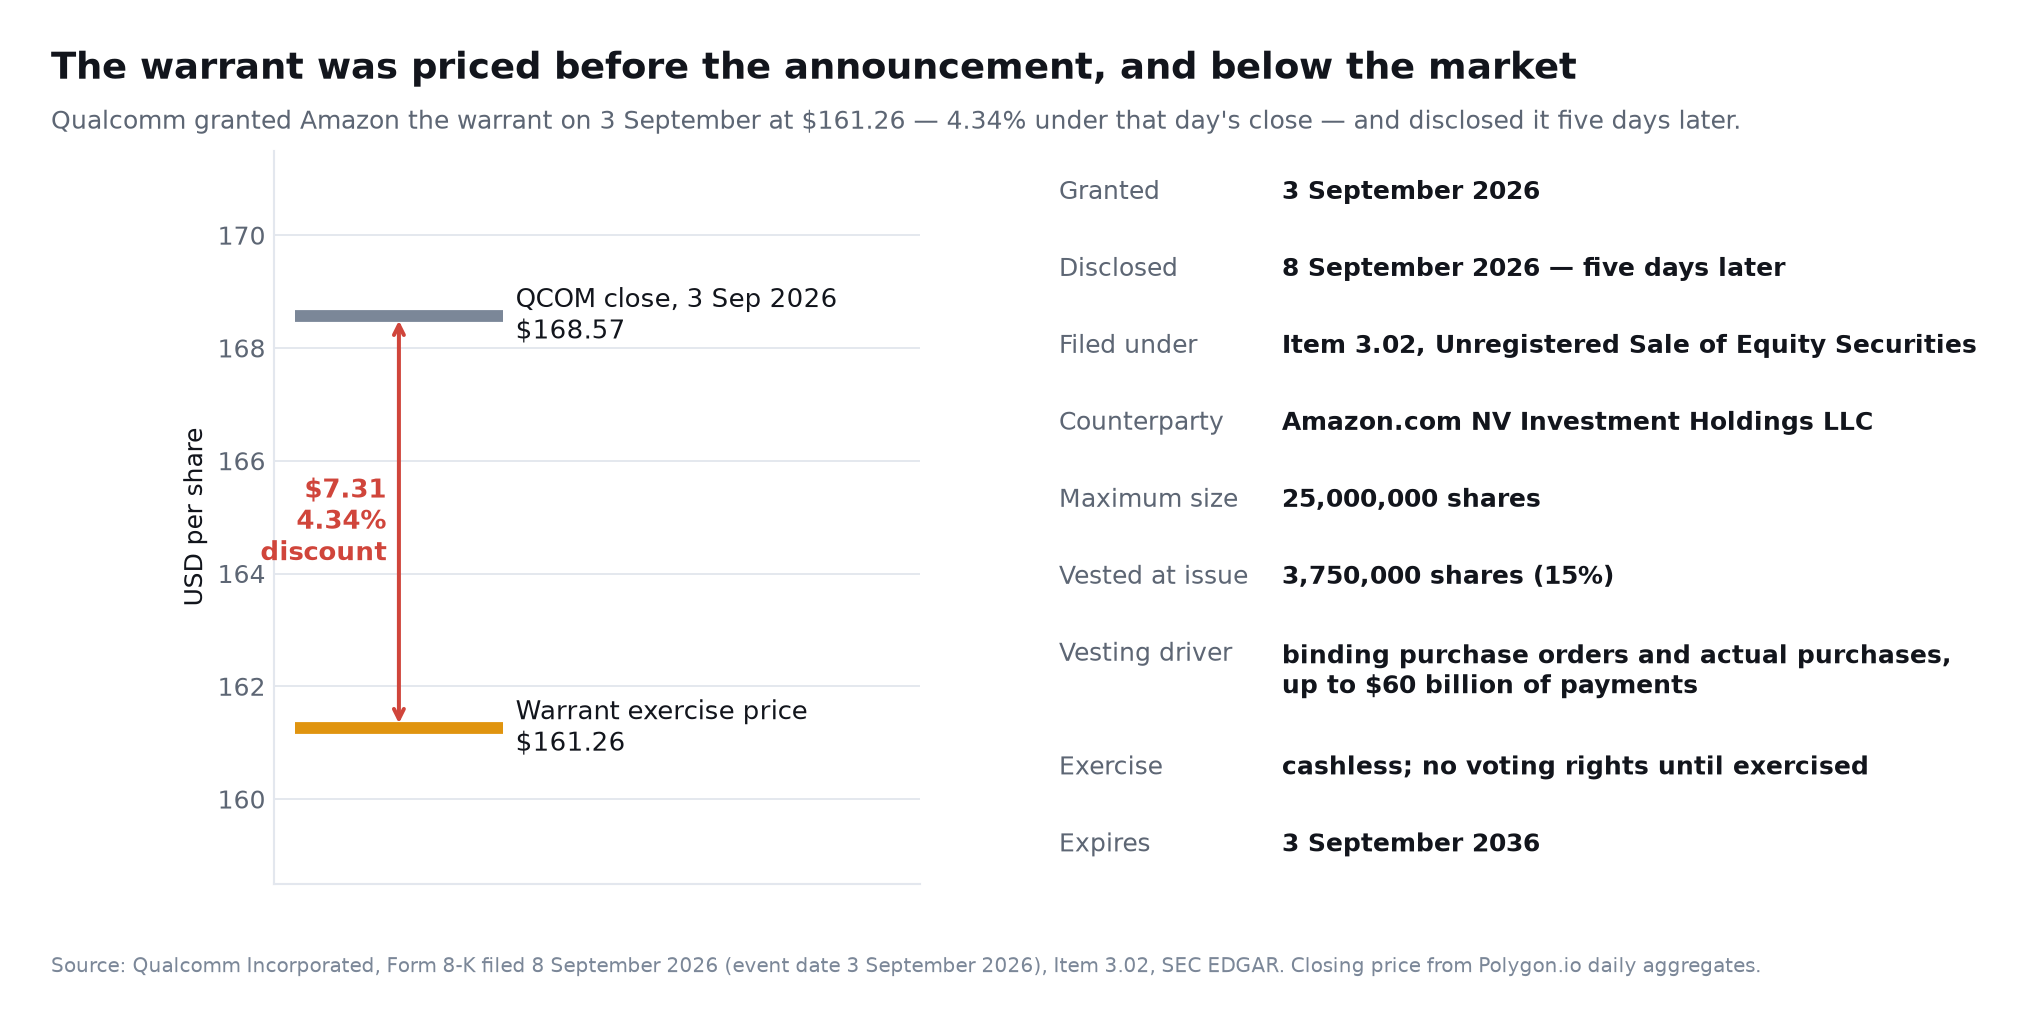
Theo đơn đăng ký của Qualcomm với SEC, Amazon đã nhận quyền mua tới 25 triệu cổ phiếu Qualcomm với giá thực hiện là 161,26 đô la mỗi cổ phiếu. Quyền chọn cho phép thực hiện không cần tiền mặt và hết hạn vào ngày 3 tháng 9 năm 2036.
Hai chi tiết trong hồ sơ đó đáng để dừng lại, bởi không chi tiết nào có trong thông cáo báo chí. Thứ nhất, chứng quyền được cấp ngày 3 tháng 9 năm 2026 — năm ngày trước khi hợp tác được công bố — và giá đóng cửa của Qualcomm hôm đó là 168,57 USD, nghĩa là mức giá thực hiện 161,26 USD được ấn định thấp hơn thị trường 4,34 phần trăm. Thứ hai, Qualcomm công bố việc này theo Mục 3.02, bán chứng khoán vốn chưa đăng ký, chứ không phải như một thỏa thuận dứt khoát trọng yếu, và đối tác trong chứng quyền là Amazon.com NV Investment Holdings LLC, một pháp nhân đầu tư, chứ không phải chính Amazon.com, Inc. Chứng quyền không kèm quyền biểu quyết cho đến khi được thực hiện.
Các cổ phiếu sẽ được cấp phát theo các đợt liên quan đến:
- Thực hiện các thỏa thuận thương mại cụ thể.
- Đặt hàng mua có ràng buộc.
- Mua thực tế các sản phẩm, công nghệ, hệ thống và dịch vụ sản xuất của Qualcomm.
- Các khoản thanh toán tổng cộng có thể đạt tối đa 60 tỷ đô la trong thời gian quyền chọn.
Đơn đăng ký của SEC cho biết 3,75 triệu cổ phiếu đã được cấp phát ngay khi phát hành dựa trên các cam kết mua ban đầu.
| Thời hạn quyền chọn | Chi tiết | Ý nghĩa đầu tư |
|---|---|---|
| Cổ phiếu tối đa | 25 triệu | Có thể bị pha loãng nếu được cấp phát và thực hiện hoàn toàn |
| Giá thực hiện | 161,26 đô la | Mang lại cho Amazon khả năng tiếp xúc lâu dài với tiềm năng tăng trưởng của QCOM |
| Hết hạn | 3 tháng 9, 2036 | Hỗ trợ một mối quan hệ có thể kéo dài hàng thập kỷ |
| Cấp phát ban đầu | 3,75 triệu cổ phiếu | Chỉ ra rằng các cam kết ban đầu đã tồn tại |
| Ngưỡng thanh toán tối đa | Lên đến 60 tỷ đô la | Không phải là giá trị hợp đồng đảm bảo |
| Cơ chế cấp phát | Đơn đặt hàng, mua hàng và các cột mốc thương mại | Liên kết lợi ích vốn của Amazon với doanh thu của Qualcomm |
Mô tả thường được nhắc đến này là một "cổ phần 4 tỷ đô la" cần có ngữ cảnh. Nhân 25 triệu cổ phiếu với giá thực hiện 161,26 đô la sẽ tạo ra khoảng 4,03 tỷ đô la, nhưng đó là giá trị tổng hợp của giá thực hiện - không phải là khoản thanh toán ngay lập tức từ Amazon hoặc lợi ích kinh tế đảm bảo.
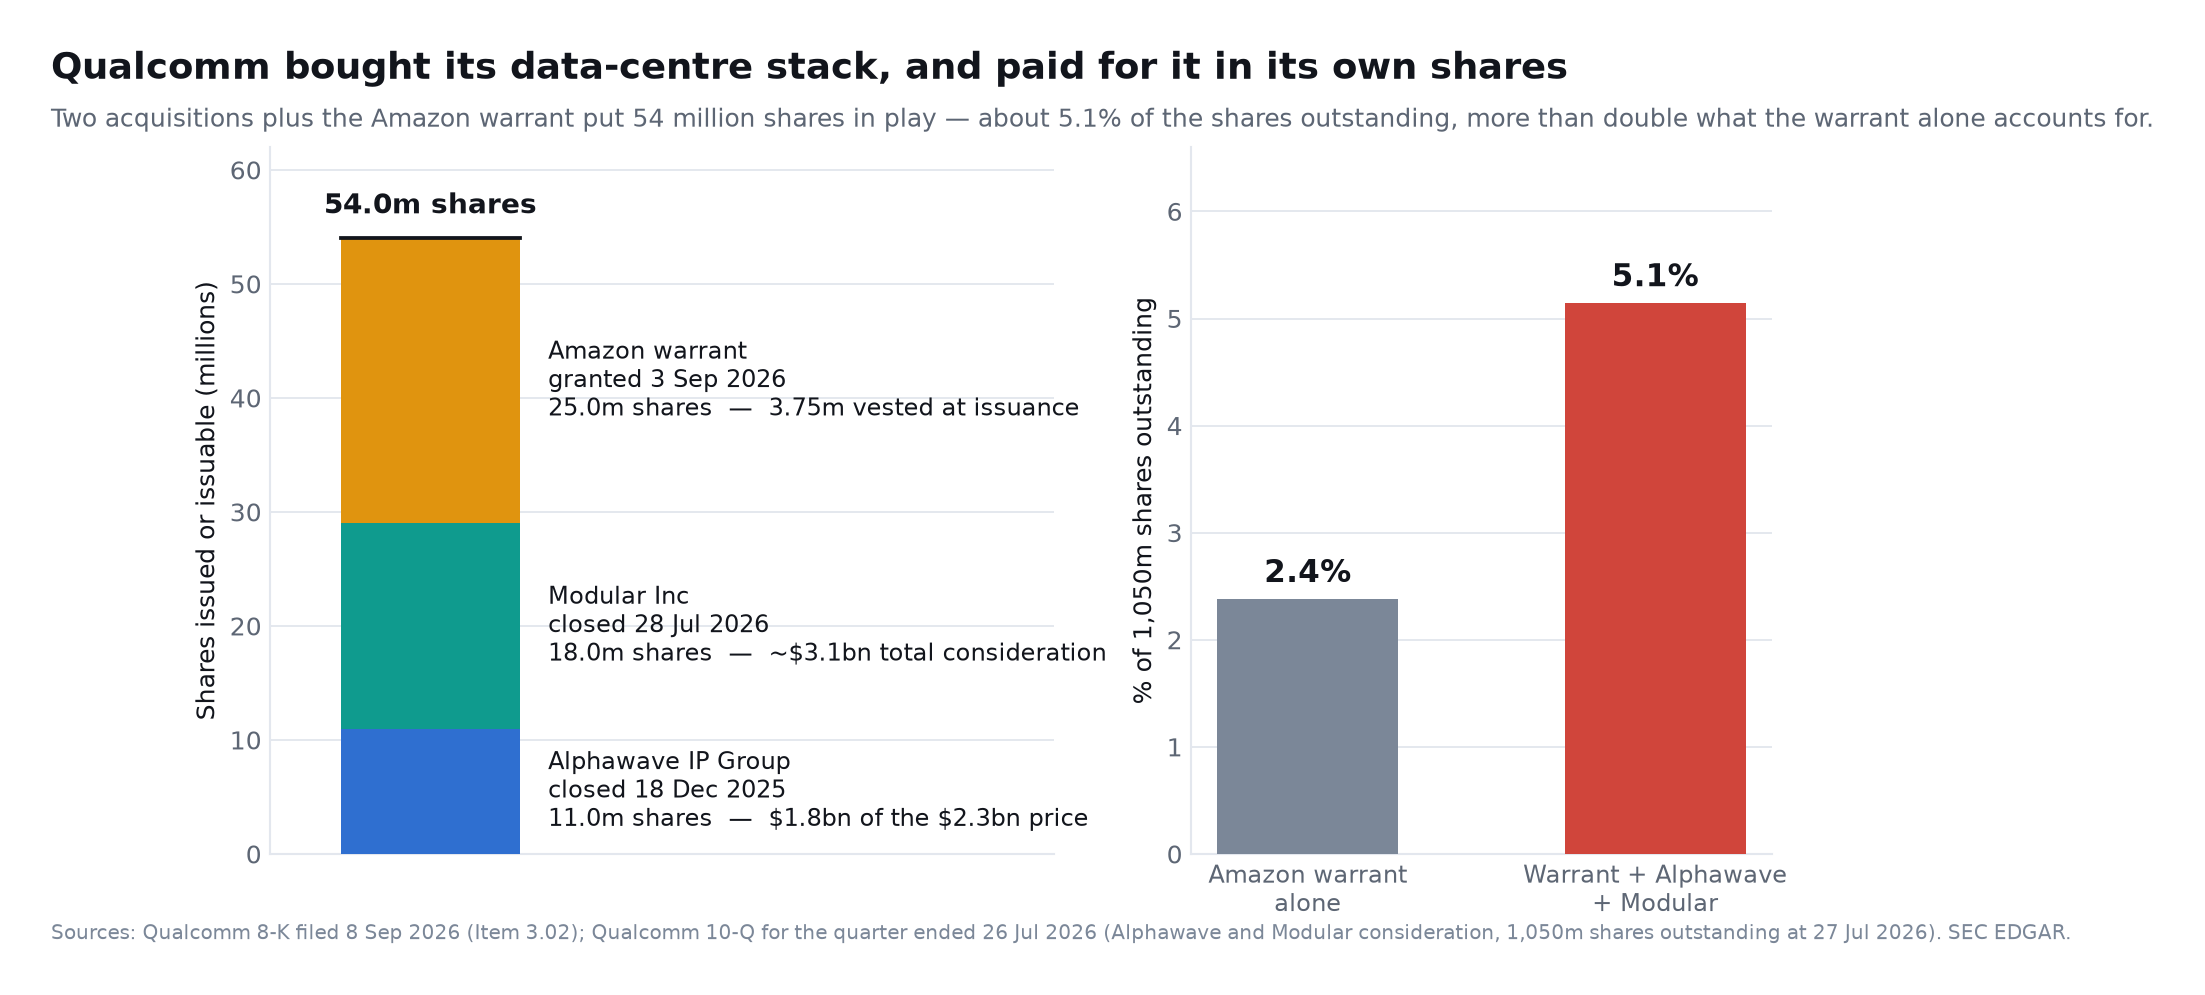
Khả năng pha loãng cũng quan trọng, và cách trình bày thông thường đã đánh giá thấp điều đó. Qualcomm báo cáo 1.050 triệu cổ phiếu đang lưu hành tính đến ngày 27 tháng 7 năm 2026 trong báo cáo quý ba năm tài chính, nên 25 triệu cổ phiếu chứng quyền tương đương khoảng 2,4 phần trăm công ty, chứ không phải 2,3 phần trăm như số cổ phiếu năm trước ngụ ý. Nhưng chứng quyền không phải là phần vốn duy nhất Qualcomm phát hành để dựng nên mảng này, và phần dưới đây gom tất cả vào một chỗ.
Qualcomm đã mua những gì để đi tới thông báo này
Chứng quyền Amazon chỉ là phần nổi của một hóa đơn cổ phần lớn hơn nhiều. Đọc cùng hồ sơ 8-K về chứng quyền, báo cáo quý ba năm tài chính của Qualcomm cho thấy công ty đã lắp ghép bộ công nghệ trung tâm dữ liệu của mình qua hai thương vụ mua lại trong chín tháng trước đó, và trả tiền cho cả hai chủ yếu bằng chính cổ phiếu của mình.
Alphawave IP Group plc hoàn tất ngày 18 tháng 12 năm 2025 với giá khoảng 2,3 tỷ USD: chừng 1,8 tỷ USD bằng cổ phần — tức khoảng 11 triệu cổ phiếu, trong đó có 4 triệu Cổ phiếu Hoán đổi của một công ty con tại Canada được ghi nhận theo giá trị hợp lý 746 triệu USD, cộng với 301 triệu USD tiền mặt. Qualcomm mô tả bên được mua là một doanh nghiệp kết nối có dây tốc độ cao, được mua nhằm "đẩy nhanh hơn nữa, và cung cấp những tài sản then chốt cho, quá trình mở rộng của chúng tôi sang trung tâm dữ liệu".
Modular Inc hoàn tất ngày 28 tháng 7 năm 2026 với giá khoảng 3,1 tỷ USD, phát hành 18 triệu cổ phiếu. Khoảng 4 triệu trong số đó, ghi nhận theo giá trị hợp lý chừng 700 triệu USD, dành cho các lãnh đạo Modular kèm điều kiện làm việc bốn năm — nói cách khác là gói giữ chân nhân sự, không phải khoản thanh toán mua lại. Modular là công ty trình biên dịch và môi trường chạy cho trí tuệ nhân tạo, với công nghệ làm nền cho câu trả lời phần mềm đối với CUDA mà kịch bản bi quan của Qualcomm xoay quanh. Cũng trong chín tháng đó, Qualcomm mua thêm bảy doanh nghiệp khác với tổng giá trị 1,1 tỷ USD.
| Thương vụ | Hoàn tất | Giá trị thanh toán | Cổ phiếu đã hoặc sẽ phát hành |
|---|---|---|---|
| Alphawave IP Group plc | 18 tháng 12 năm 2025 | ~2,3 tỷ USD (1,8 tỷ cổ phần, 301 triệu tiền mặt) | ~11 triệu |
| Modular Inc | 28 tháng 7 năm 2026 | ~3,1 tỷ USD | ~18 triệu |
| Chứng quyền Amazon | Cấp ngày 3 tháng 9 năm 2026 | Đủ điều kiện theo đơn hàng và khoản chi tới 60 tỷ USD | tối đa 25 triệu |
| Tổng cộng | ~54 triệu |
So với 1.050 triệu cổ phiếu đang lưu hành, 54 triệu cổ phiếu đó tương đương khoảng 5,1 phần trăm công ty — hơn gấp đôi con số có được nếu chỉ nhìn vào riêng chứng quyền.
Phần kết nối mà Qualcomm bán cho Amazon chính là phần kết nối họ đã mua
Trình tự quan trọng hơn tổng số. Thông báo tháng 9 của Qualcomm nêu rằng hợp tác này "sẽ tận dụng các công nghệ SerDes và DSP quang tiên tiến của Qualcomm Technologies" — mà SerDes và DSP quang chính là những tài sản Alphawave mang lại chín tháng trước đó, trong một thương vụ mà chính Qualcomm biện giải là đem tới "những tài sản then chốt cho quá trình mở rộng của chúng tôi sang trung tâm dữ liệu".
Đó là cách hợp lý để bước vào một thị trường, và nhanh hơn so với tự xây dựng năng lực trong nội bộ. Nhưng nó làm thay đổi ý nghĩa mà thông báo của Amazon chứng minh. Nó xác nhận rằng một nhà cung cấp điện toán siêu quy mô sẽ mua công nghệ vừa được thâu tóm, tích hợp vào một sản phẩm chưa xuất xưởng ở quy mô lớn — chứ không xác nhận rằng Qualcomm đã phát triển được một lợi thế nội tại bền vững trong chip cho trung tâm dữ liệu. Rủi ro kỹ thuật vốn thường nằm trước một hợp đồng thiết kế thì ở đây đã bị đẩy về phía sau nó.
Tại Sao Qualcomm Đang Tham Gia Vào Trung Tâm Dữ Liệu AI Ngay Bây Giờ
Qualcomm đã xây dựng danh tiếng của mình trong lĩnh vực truyền thông không dây, bộ xử lý smartphone, modem và thiết kế hệ thống trên chip tiết kiệm năng lượng. Những điểm mạnh đó ngày càng trở nên quan trọng đối với cơ sở hạ tầng AI vì kinh tế suy diễn phụ thuộc vào nhiều yếu tố hơn là hiệu suất tính toán thô.
Các nhà điều hành AI quan tâm đến:
- Số token được sản xuất trên mỗi watt.
- Số token được sản xuất trên mỗi đô la.
- Băng thông và dung lượng bộ nhớ.
- Độ trễ cho các ứng dụng tương tác.
- Mật độ giá đỡ.
- Yêu cầu làm mát.
- Băng thông mạng và quang học.
- Tính di động của phần mềm.
- Tổng chi phí sở hữu trong vài năm.
Qualcomm tin rằng kinh nghiệm thiết kế chip di động hiệu suất cao dưới các ràng buộc về năng lượng nghiêm ngặt có thể chuyển giao vào trung tâm dữ liệu. Một hệ thống trên chip smartphone phải tích hợp tính toán, bộ nhớ, kết nối và tăng tốc AI trong khi hoạt động trong một giới hạn năng lượng rất nhỏ. Các giá đỡ trung tâm dữ liệu hoạt động ở quy mô lớn hơn rất nhiều, nhưng hiệu quả năng lượng vẫn là một ràng buộc kinh tế quan trọng.
Tại ngày nhà đầu tư tháng 6 năm 2026, Qualcomm đã giới thiệu danh mục đầu tư trung tâm dữ liệu Dragonfly và thiết lập lộ trình tăng tốc hàng năm:
| Sản phẩm | Mục đích chính | Vị trí dự kiến |
|---|---|---|
| Dragonfly AI200 | Tăng tốc suy diễn AI | Thế hệ chính đầu tiên trong lộ trình mới |
| Dragonfly AI250 | Suy diễn thế hệ tiếp theo | Hiệu suất cao hơn và cải thiện kinh tế token |
| Dragonfly AI300 | Nền tảng suy diễn tương lai | Tiếp tục lộ trình theo chu kỳ hàng năm |
| Dragonfly C1000 | CPU trung tâm dữ liệu | AI tác động, xử lý máy chủ và tính toán chung |
| Qualcomm HBC | Công nghệ tính toán băng thông cao | Giải quyết các nút thắt bộ nhớ |
| DSP quang học và SerDes | Kết nối giá đỡ và cụm | Di chuyển dữ liệu tốc độ cao |
| Silicon tùy chỉnh | Thiết kế cụ thể cho hyperscaler | Tối ưu hóa khối lượng công việc của khách hàng |
Lộ trình Dragonfly chính thức trình bày bộ xử lý C1000, bộ tăng tốc AI300 và một công nghệ bộ nhớ mang tên High Bandwidth Compute mà Qualcomm cho biết giúp giảm năng lượng tiêu thụ trên mỗi token, theo nhịp ra mắt hằng năm. Thông cáo cũng nêu các thỏa thuận nhiều năm với những công ty hàng đầu về trí tuệ nhân tạo và trung tâm dữ liệu cùng sự hậu thuẫn của hệ sinh thái gồm hơn 35 doanh nghiệp dẫn đầu ngành. Các số liệu hiệu năng chi tiết của những linh kiện này đến từ nhà cung cấp, và nhà đầu tư nên nhìn nhận thận trọng cho tới khi có hệ thống độc lập được đo kiểm.
Tại sao suy diễn AI là chiến trường chính
Đào tạo tạo ra một mô hình. Suy diễn chạy mô hình đó mỗi khi một người, ứng dụng hoặc đại lý AI gửi yêu cầu.
Khối lượng công việc đào tạo rất lớn nhưng không liên tục. Suy diễn trở nên liên tục sau khi các ứng dụng đi vào sản xuất. AI đại lý có thể làm tăng yêu cầu hơn nữa vì một yêu cầu của người dùng có thể kích hoạt lập kế hoạch, tìm kiếm, sử dụng công cụ, thực thi mã, xác minh và nhiều cuộc gọi mô hình.
Điều này tạo ra nhu cầu tiềm năng lớn cho các chip suy diễn chuyên biệt.
Qualcomm không cần phải đánh bại Nvidia trong mọi tiêu chuẩn đào tạo. Họ có thể xây dựng một doanh nghiệp giá trị bằng cách giành chiến thắng trong các khối lượng công việc suy diễn được chọn, có thể dự đoán, nơi khách hàng ưu tiên chi phí và hiệu quả năng lượng hơn là sự linh hoạt tối đa.
Các ví dụ bao gồm:
- Phản hồi chatbot số lượng lớn.
- Hệ thống gợi ý.
- Xếp hạng và truy xuất tìm kiếm.
- Đại lý AI doanh nghiệp.
- Dịch vụ giọng nói và dịch thuật.
- Suy diễn thị giác máy tính.
- Trợ lý mã.
- Tạo ra tăng cường truy xuất.
- Mô hình ngôn ngữ nhỏ và vừa.
- Khối lượng công việc đám mây đầu tiên dành riêng.
Silicon tùy chỉnh đặc biệt hấp dẫn đối với AWS vì Amazon kiểm soát dịch vụ đám mây, lớp phần mềm, thiết kế trung tâm dữ liệu và lập lịch khối lượng công việc. Họ có thể tối ưu hóa phần cứng xung quanh các mẫu nội bộ có khối lượng lớn thay vì hỗ trợ mọi ứng dụng bên ngoài có thể có.
Cơ hội thực tế của Qualcomm không phải là sao chép toàn bộ nền tảng của Nvidia. Mà là làm cho các khối lượng công việc suy diễn AI được chọn rẻ hơn đáng kể để vận hành.
Qualcomm có phải là mối đe dọa nghiêm trọng tiếp theo đối với Nvidia không?
Qualcomm hiện là một người tham gia đáng tin cậy, nhưng chưa phải là mối đe dọa ngang hàng với Nvidia.
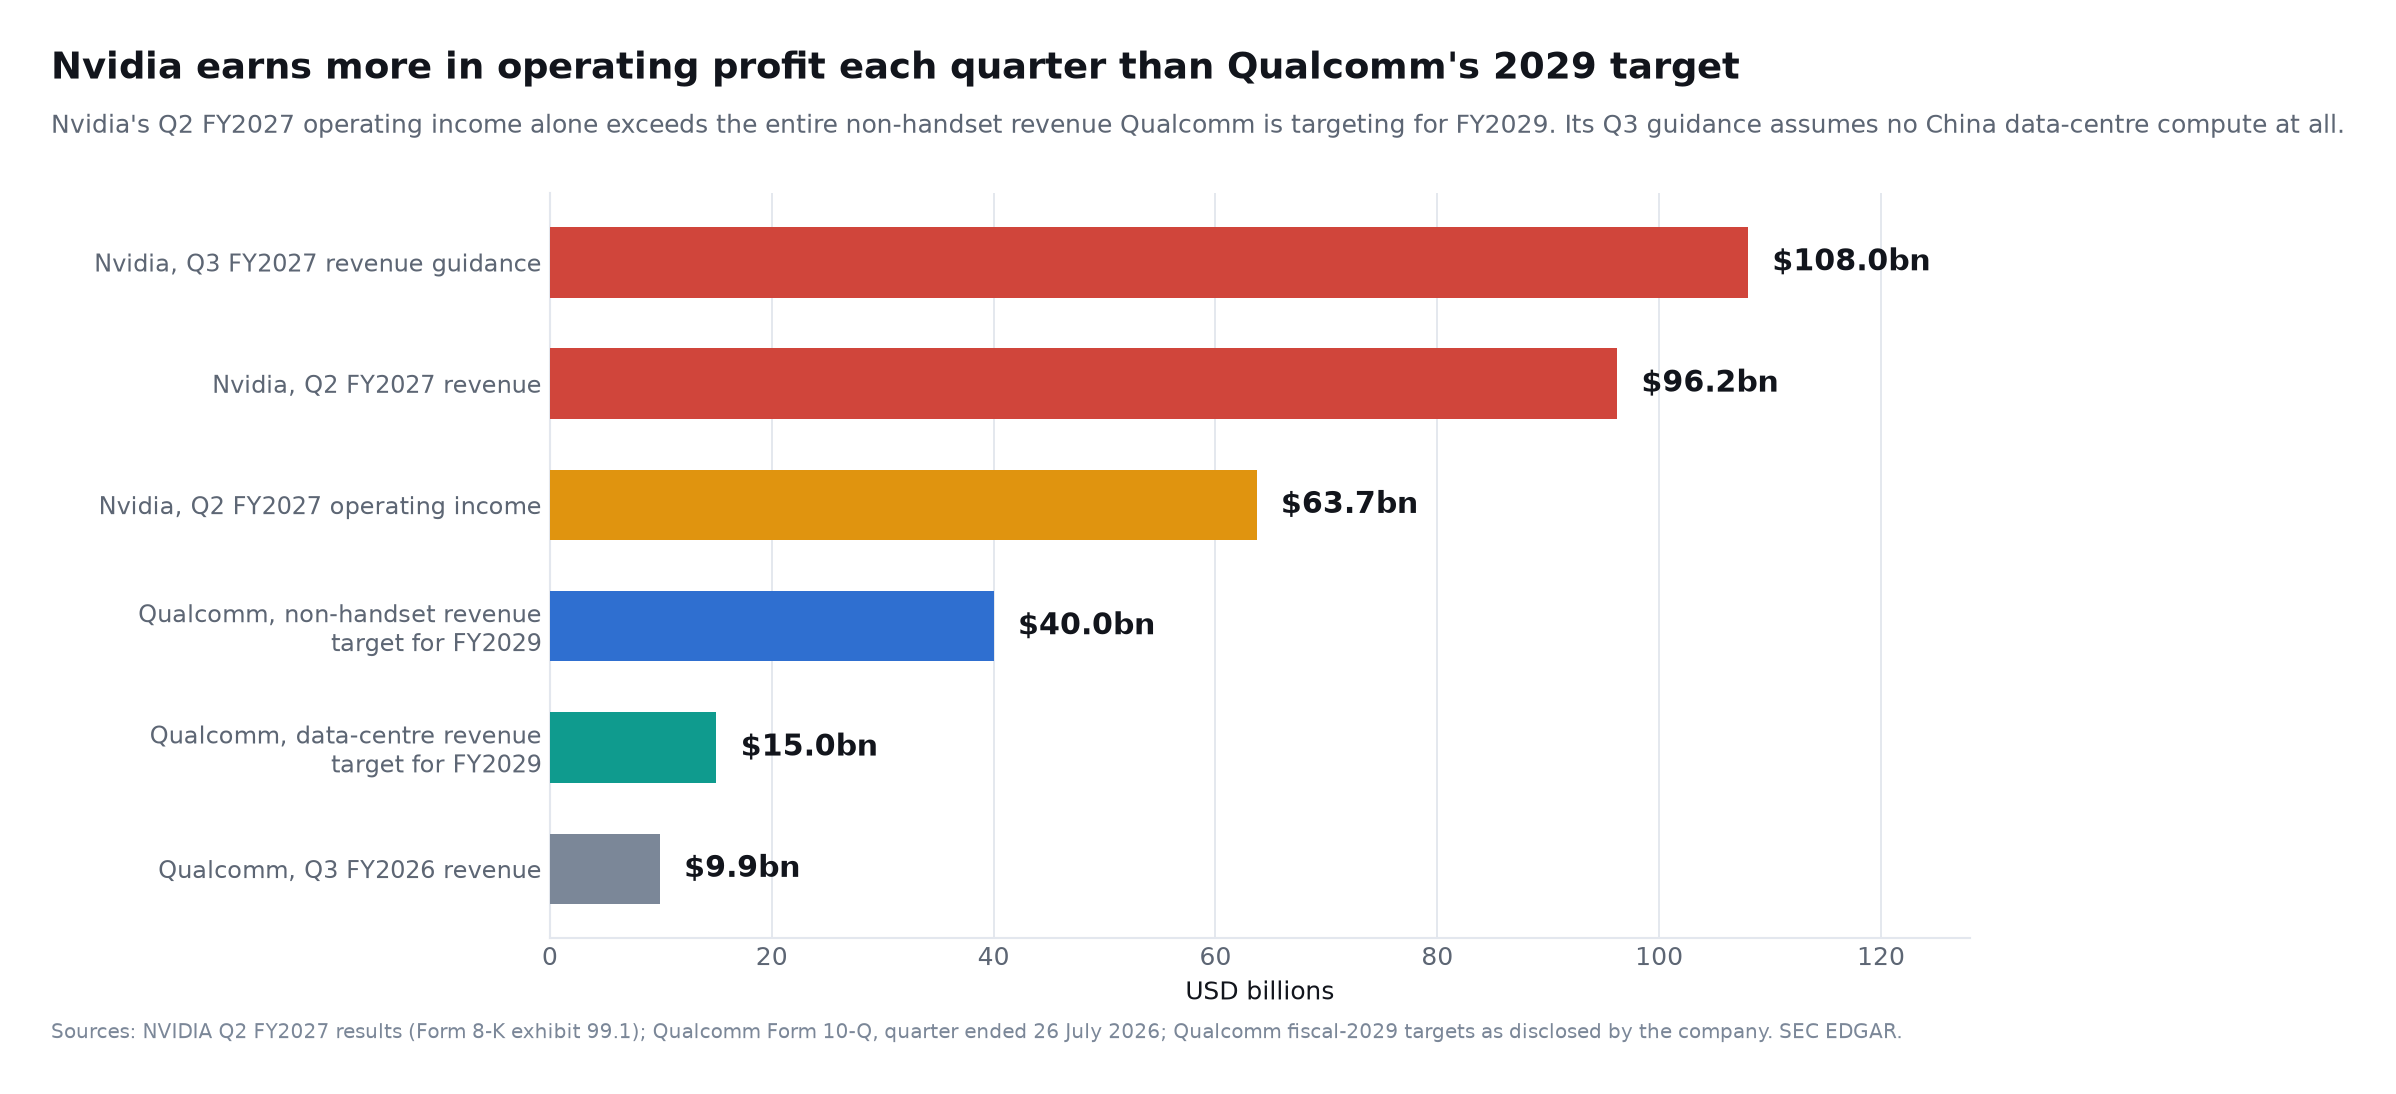
Nvidia báo cáo doanh thu 96,2 tỷ USD trong quý hai năm tài chính 2027, trong đó 89,0 tỷ USD đến từ trung tâm dữ liệu. Doanh thu trung tâm dữ liệu tăng 117 phần trăm so với cùng kỳ, biên lợi nhuận gộp hợp nhất đạt 75,0 phần trăm, và lợi nhuận hoạt động trong quý là 63,7 tỷ USD. Nvidia đưa ra định hướng 108,0 tỷ USD doanh thu cho quý ba, cộng trừ 2 phần trăm, và nêu rõ con số đó không giả định bất kỳ doanh thu điện toán trung tâm dữ liệu nào từ Trung Quốc. Xem kết quả quý hai năm tài chính 2027 của Nvidia, nộp lên SEC ngày 26 tháng 8 năm 2026.
Những con số đó nên được đặt cạnh các mục tiêu của Qualcomm chứ không phải doanh thu hiện tại của hãng. Lợi nhuận hoạt động của Nvidia chỉ trong một quý (63,7 tỷ USD) đã vượt toàn bộ 40 tỷ USD doanh thu ngoài điện thoại mà Qualcomm đặt mục tiêu cho năm tài chính 2029, và riêng định hướng doanh thu quý ba của hãng đã bằng khoảng hai lần rưỡi doanh thu mười hai tháng gần nhất của Qualcomm. Đây không phải khoảng cách mà một hợp đồng thiết kế có thể lấp đầy.
Toàn bộ doanh thu quý tài chính thứ ba năm 2026 của Qualcomm là 9,9 tỷ USD. Ngay cả mục tiêu đầy tham vọng của nó cho trung tâm dữ liệu năm tài chính 2029 là hơn 15 tỷ USD cũng chỉ bằng một phần nhỏ doanh thu hàng quý hiện tại của Nvidia từ trung tâm dữ liệu.
| Yếu tố cạnh tranh | Qualcomm | Nvidia |
|---|---|---|
| Vị trí AI cốt lõi | Nhà cung cấp suy diễn mới nổi và silicon tùy chỉnh | Nền tảng tính toán tăng tốc toàn diện thống trị |
| Quy mô trung tâm dữ liệu | Tăng trưởng thương mại sớm | Hàng chục tỷ USD mỗi quý |
| Điểm mạnh chính | Tính toán và kết nối tiết kiệm năng lượng | Hiệu suất, phần mềm, mạng và quy mô |
| Hệ sinh thái phần mềm | Đang phát triển sau khi mua lại Modular | Hệ sinh thái CUDA và CUDA-X trưởng thành |
| Khả năng đào tạo | Chưa được chứng minh ở mức độ của Nvidia | Nền tảng mô hình tiên tiến hàng đầu trong ngành |
| Chiến lược suy diễn | Chuyên biệt, hiệu quả và tùy chỉnh | Nền tảng rộng trải dài gần như tất cả các khối lượng công việc AI |
| Khả năng tận dụng của Hyperscaler | Amazon và các hợp tác đa thế hệ khác | Mối quan hệ sâu sắc giữa các đám mây lớn |
| Rủi ro chính | Thực thi và sự chấp nhận của hệ sinh thái | Silicon tùy chỉnh và sự tập trung của khách hàng |
Từ mối đe dọa cũng cần được định nghĩa. Qualcomm không cần phải làm giảm doanh thu của Nvidia để trở thành một mối đe dọa cạnh tranh. Nó có thể gây áp lực lên Nvidia theo nhiều cách hẹp hơn:
- Chiếm lĩnh các khối lượng công việc suy diễn gia tăng.
- Cung cấp khả năng thương lượng cho AWS về giá GPU.
- Giảm thị phần của Nvidia trong chi tiêu vốn đám mây trong tương lai.
- Cạnh tranh trong các trường hợp sử dụng tiêu thụ điện năng thấp và yêu cầu bộ nhớ cao.
- Cung cấp silicon tùy chỉnh mà không bao giờ trở nên có sẵn cho Nvidia.
- Thách thức Nvidia trong kết nối quang học hoặc xử lý máy chủ.
Chi tiêu cho cơ sở hạ tầng AI đang mở rộng nhanh chóng đến mức Qualcomm và Nvidia đều có thể phát triển. Vấn đề cạnh tranh là phân phối lợi nhuận ngành công nghiệp trong tương lai, không nhất thiết là một chuyển giao tổng bằng không của doanh thu hiện có.
Amazon Vẫn Đang Cam Kết Rất Lớn Đối Với Nvidia
Lý do rõ ràng nhất để không phóng đại thông báo của Qualcomm là sự mở rộng đồng thời của Amazon với Nvidia.
Vào ngày 26 tháng 8 năm 2026, AWS đã công bố kế hoạch triển khai hai triệu GPU Nvidia Blackwell Ultra, Rubin và Rubin Ultra bổ sung trong năm 2027 và 2028. Điều này theo sau một kế hoạch trước đó để thêm hơn một triệu GPU Nvidia bắt đầu từ năm 2026.
Sự hợp tác mở rộng AWS-Nvidia cũng bao gồm:
- Cơ sở hạ tầng CPU Nvidia Vera trên AWS.
- NVLink Fusion và bộ nhớ băng thông cao của Nvidia.
- Công nghệ mạng của Nvidia.
- Một kế hoạch triển khai cơ sở hạ tầng AI 100.000 GPU cho chính phủ Hoa Kỳ.
- Các mô hình Nemotron thông qua Bedrock và SageMaker.
- Phân tích tăng tốc GPU và lập chỉ mục vector.
- Nền tảng AI vật lý của Nvidia cho Amazon Robotics.
Đó không phải là hành vi của một khách hàng chuẩn bị từ bỏ Nvidia. Amazon đang xây dựng một danh mục các kiến trúc tính toán vì không có chip đơn lẻ nào có thể phục vụ mọi khối lượng công việc một cách kinh tế.
Cấu trúc chip có thể có của Amazon
- GPU Nvidia: Tính linh hoạt tối đa, đào tạo, suy diễn nâng cao, robot và các khối lượng công việc phụ thuộc vào CUDA.
- AWS Trainium: Kinh tế đào tạo và suy diễn do Amazon kiểm soát cho các khách hàng lớn.
- AWS Graviton: Khối lượng công việc chung và CPU-intensive.
- Silicon tùy chỉnh của Qualcomm: Suy diễn chuyên biệt, thành phần máy chủ và kết nối.
- Silicon thương mại khác: Các CPU bổ sung, bộ tăng tốc, thành phần mạng và lưu trữ.
Thỏa thuận chip AI của Amazon với Qualcomm do đó xác nhận tính toán không đồng nhất, chứ không phải sự thống trị của Qualcomm.
Tại sao Amazon muốn một đối tác chip AI khác
Động lực của Amazon vừa mang tính chiến lược vừa mang tính kỹ thuật.
AWS đã tạo ra 42,2 tỷ USD doanh thu trong quý hai năm 2026, tăng 37% so với năm trước, trong khi thu nhập hoạt động của AWS đạt 16,6 tỷ USD. Amazon cho biết các doanh nghiệp AI và chip của họ đều đã vượt qua mức doanh thu hàng năm 25 tỷ USD. Những con số này xuất hiện trong kết quả Q2 2026 của Amazon.
Nhu cầu tăng nhanh buộc Amazon phải chi tiêu mạnh. Tính trên mười hai tháng gần nhất, dòng tiền từ hoạt động kinh doanh tăng 33 phần trăm lên 161,4 tỷ USD, thế nhưng dòng tiền tự do lại âm 7,6 tỷ USD, vì chi mua tài sản cố định tăng thêm 66,1 tỷ USD so với cùng kỳ. Nói cách khác, Amazon hiện đang chuyển gần như toàn bộ dòng tiền hoạt động kỷ lục, và còn hơn thế, thành hạ tầng — câu hỏi về chi tiêu mà chúng tôi đã xem xét trong Lợi nhuận Amazon quý II năm 2026: Tăng trưởng AWS có biện minh được cho 200 tỷ USD đầu tư AI?.
Một chip tùy chỉnh thành công có thể cải thiện kinh tế của Amazon theo nhiều cách:
- Giảm chi phí mua phần cứng.
- Giảm chi phí điện năng và làm mát.
- Cải thiện sử dụng giá đỡ.
- Tối ưu hóa chip cho phần mềm AWS và các khối lượng công việc nội bộ.
- Giảm sự phụ thuộc vào một nhà cung cấp duy nhất.
- Bảo vệ biên lợi nhuận gộp của AWS khi việc sử dụng AI mở rộng.
- Tạo ra các sản phẩm EC2 khác biệt.
- Tăng cường sức mạnh đàm phán với các nhà cung cấp bán dẫn.
Mục tiêu kinh doanh của Amazon không phải là chọn một chip chiến thắng vĩnh viễn. Mục tiêu là cung cấp sự kết hợp tốt nhất giữa hiệu suất, khả năng cung cấp và giá cả trong khi vẫn giữ quyền kiểm soát đối với kinh tế hạ tầng của mình.
Đối thủ tại chỗ mà Qualcomm phải thay thế là Amazon, không phải Nvidia
Câu hỏi trong tiêu đề bài viết này — Qualcomm có phải mối đe dọa với Nvidia hay không — là phép so sánh sai đối với thỏa thuận thực sự được công bố. Qualcomm không được mời vào AWS để thay thế những bộ xử lý đồ họa mà Amazon mua. Họ được mời vào đúng phần của AWS mà hiện Amazon tự cung ứng.
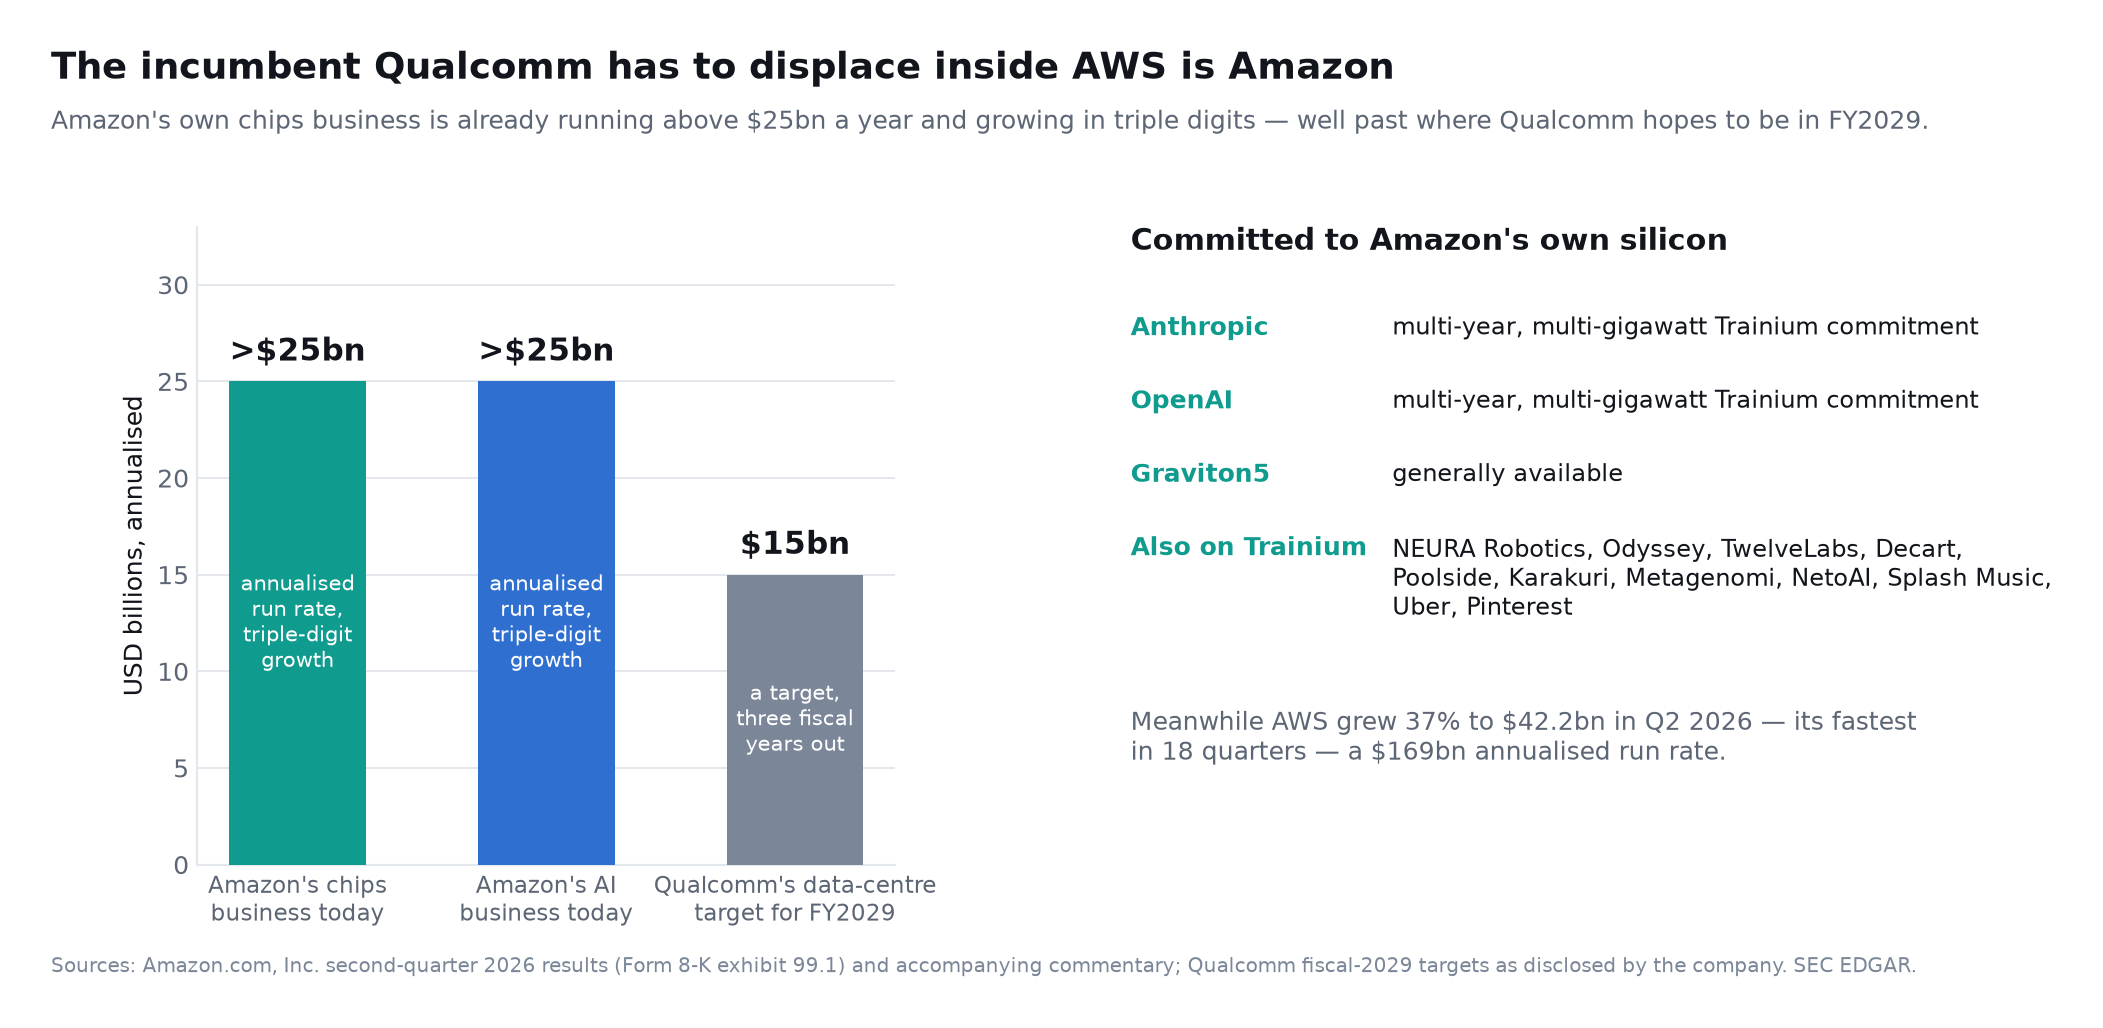
Theo chính công bố quý hai năm 2026 của Amazon, mảng chip của công ty đang chạy trên mức 25 tỷ USD mỗi năm, và mảng trí tuệ nhân tạo cũng chạy trên mức 25 tỷ USD mỗi năm, cả hai đều tăng trưởng ba chữ số. Amazon nêu đích danh khách hàng: Anthropic và OpenAI mỗi bên đều cam kết nhiều năm ở quy mô nhiều gigawatt với Trainium, bên cạnh NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber và Pinterest. Graviton5 đã có sẵn rộng rãi.
Đặt cạnh đó là tham vọng Qualcomm đã tuyên bố: hơn 15 tỷ USD doanh thu trung tâm dữ liệu trong năm tài chính 2029. Mảng chip nội bộ của Amazon đã vượt mức doanh thu năm đó trước khi hợp tác với Qualcomm được công bố, và vẫn đang tăng trưởng ba chữ số.
Điều này định vị lại cả cơ hội lẫn rủi ro:
- Phần thị trường tiếp cận được hẹp hơn những gì tiêu đề gợi ra. Lựa chọn đầu tiên của Amazon cho suy luận nội bộ khối lượng lớn là Trainium, thứ mà họ sở hữu trọn vẹn và có thể xếp lịch theo năng lực của chính mình. Qualcomm cạnh tranh ở phần mà Trainium không bao phủ được một cách kinh tế.
- Khách hàng đồng thời là đối thủ. AWS tự thiết kế bộ tăng tốc, bộ xử lý, chip mạng và cơ chế giảm tải cho trình quản lý máy ảo của riêng mình. Mỗi linh kiện Qualcomm thành công bên trong AWS lại dạy Amazon cách tự làm ra linh kiện tiếp theo.
- Nhưng chiếc bánh thì thực sự khổng lồ. AWS tăng trưởng 37 phần trăm lên 42,2 tỷ USD trong quý hai năm 2026 — mức nhanh nhất trong mười tám quý — tương đương 169 tỷ USD tính theo năm, với lợi nhuận hoạt động của mảng đạt 16,6 tỷ USD so với 10,2 tỷ USD một năm trước. Ngay cả một thị phần nhỏ nhưng bền vững trong lượng chip đứng sau con số đó cũng đã có ý nghĩa với Qualcomm.
Cách đọc đúng về chứng quyền theo đó mà ra. Amazon không trả cho Qualcomm 4 tỷ USD; họ tự trao cho mình quyền chọn tham gia vào phần tăng giá của Qualcomm khi và chỉ khi chính Amazon đặt hàng. Amazon đã tự viết cho mình một quyền chọn mua đặt trên chính các quyết định mua sắm của họ, ở mức giá thực hiện thấp hơn thị trường và không kèm nghĩa vụ nào. Đó là cấu trúc thuận lợi bất thường cho bên mua, và nên được hiểu đúng như vậy trước khi được đọc như một lá phiếu tín nhiệm.
Trường hợp lạc quan cho cổ phiếu QCOM
Thỏa thuận với Amazon củng cố trường hợp lạc quan cho QCOM theo năm cách quan trọng.
1. Nó xác thực công nghệ trung tâm dữ liệu của Qualcomm
Các lộ trình PowerPoint không đảm bảo việc khách hàng sẽ áp dụng. Cam kết mua hàng ban đầu của Amazon và cấu trúc đa thế hệ cung cấp sự xác thực có ý nghĩa từ bên thứ ba.
Một nhà cung cấp dịch vụ lớn như AWS đặt ra các yêu cầu khắt khe về độ tin cậy, tính liên tục cung cấp, tích hợp phần mềm và tổng chi phí sở hữu. Việc vượt qua đánh giá kỹ thuật và thương mại của Amazon làm tăng độ tin cậy cho kế hoạch trung tâm dữ liệu rộng hơn của Qualcomm.
2. Nó tạo ra con đường vượt ra ngoài điện thoại thông minh
Qualcomm từ lâu đã phải đối mặt với những lo ngại về sự trưởng thành của thị trường điện thoại, sự phụ thuộc vào Trung Quốc và sự phát triển công nghệ modem nội bộ của Apple. Doanh thu từ trung tâm dữ liệu có thể đa dạng hóa công ty vào một thị trường đang phát triển nhanh hơn với nhiều cơ hội nội dung lớn hơn.
Các mục tiêu tài chính của Qualcomm cho năm 2029 bao gồm:
- Hơn 15 tỷ đô la doanh thu từ trung tâm dữ liệu.
- 40 tỷ đô la doanh thu không phải từ điện thoại.
- 10 tỷ đô la doanh thu từ ô tô.
- Hơn 14 tỷ đô la doanh thu từ IoT.
- Lợi nhuận không theo GAAP trên 18 đô la mỗi cổ phiếu.
Đây là các mục tiêu của ban quản lý, không phải là đảm bảo. Tuy nhiên, Amazon làm cho mục tiêu trung tâm dữ liệu trở nên khả thi hơn so với trước khi công bố.
3. Silicon tùy chỉnh có thể tạo ra doanh thu bền vững
Một sản phẩm máy chủ thành công thường liên quan đến các chu kỳ thiết kế và đủ điều kiện dài. Khi được triển khai quy mô lớn, việc thay thế trở nên khó khăn vì phần cứng trở nên kết nối với các trình biên dịch, bố trí trung tâm dữ liệu, mạng và phần mềm điều hành.
Ngôn ngữ đa thế hệ gợi ý rằng Qualcomm có thể tham gia vào các chu kỳ nâng cấp AWS lặp đi lặp lại thay vì thực hiện một lần bán hàng.
4. Kết nối quang học mở rộng cơ hội của Qualcomm
Các cụm AI yêu cầu một lượng dữ liệu khổng lồ để di chuyển giữa các bộ xử lý, bộ nhớ, giá đỡ và tòa nhà. Khi kích thước mô hình và lưu lượng suy diễn tăng lên, khả năng kết nối có thể trở nên quan trọng như chính bộ tăng tốc.
Công việc của Qualcomm về các giải pháp quang học 1.6T mang đến cho họ cơ hội bán thêm công nghệ có giá trị cao xung quanh nền tảng tính toán. Điều đó có thể mở rộng nội dung mỗi lần triển khai và cải thiện sự giữ chân khách hàng.
5. Định giá của QCOM vẫn thấp hơn nhiều so với giá trị thị trường của Nvidia
QCOM đóng cửa ở 174,09 USD ngày 8 tháng 9 năm 2026 — ngày công bố — và ở 176,40 USD ngày 9 tháng 9, tương ứng vốn hóa gần 185 tỷ USD trên 1.050 triệu cổ phiếu đang lưu hành. Nvidia đóng cửa ở 225,73 và 223,67 USD trong cùng hai ngày đó, với vốn hóa khoảng 5,4 nghìn tỷ USD, theo dữ liệu thị trường QCOM và dữ liệu thị trường NVDA cùng thời điểm.
Thị trường không yêu cầu Qualcomm phải ngang bằng với Nvidia để QCOM tạo ra lợi nhuận hấp dẫn. Một doanh nghiệp trung tâm dữ liệu 15 tỷ USD đáng tin cậy có thể thay đổi đáng kể sự pha trộn tăng trưởng và hệ số định giá của Qualcomm.
Thị trường thực sự đã định giá thông báo này ra sao
Phản ứng thường được kể lại như một cú nhảy đơn thuần. Diễn biến trong phiên cho biết nhiều hơn tiêu đề.
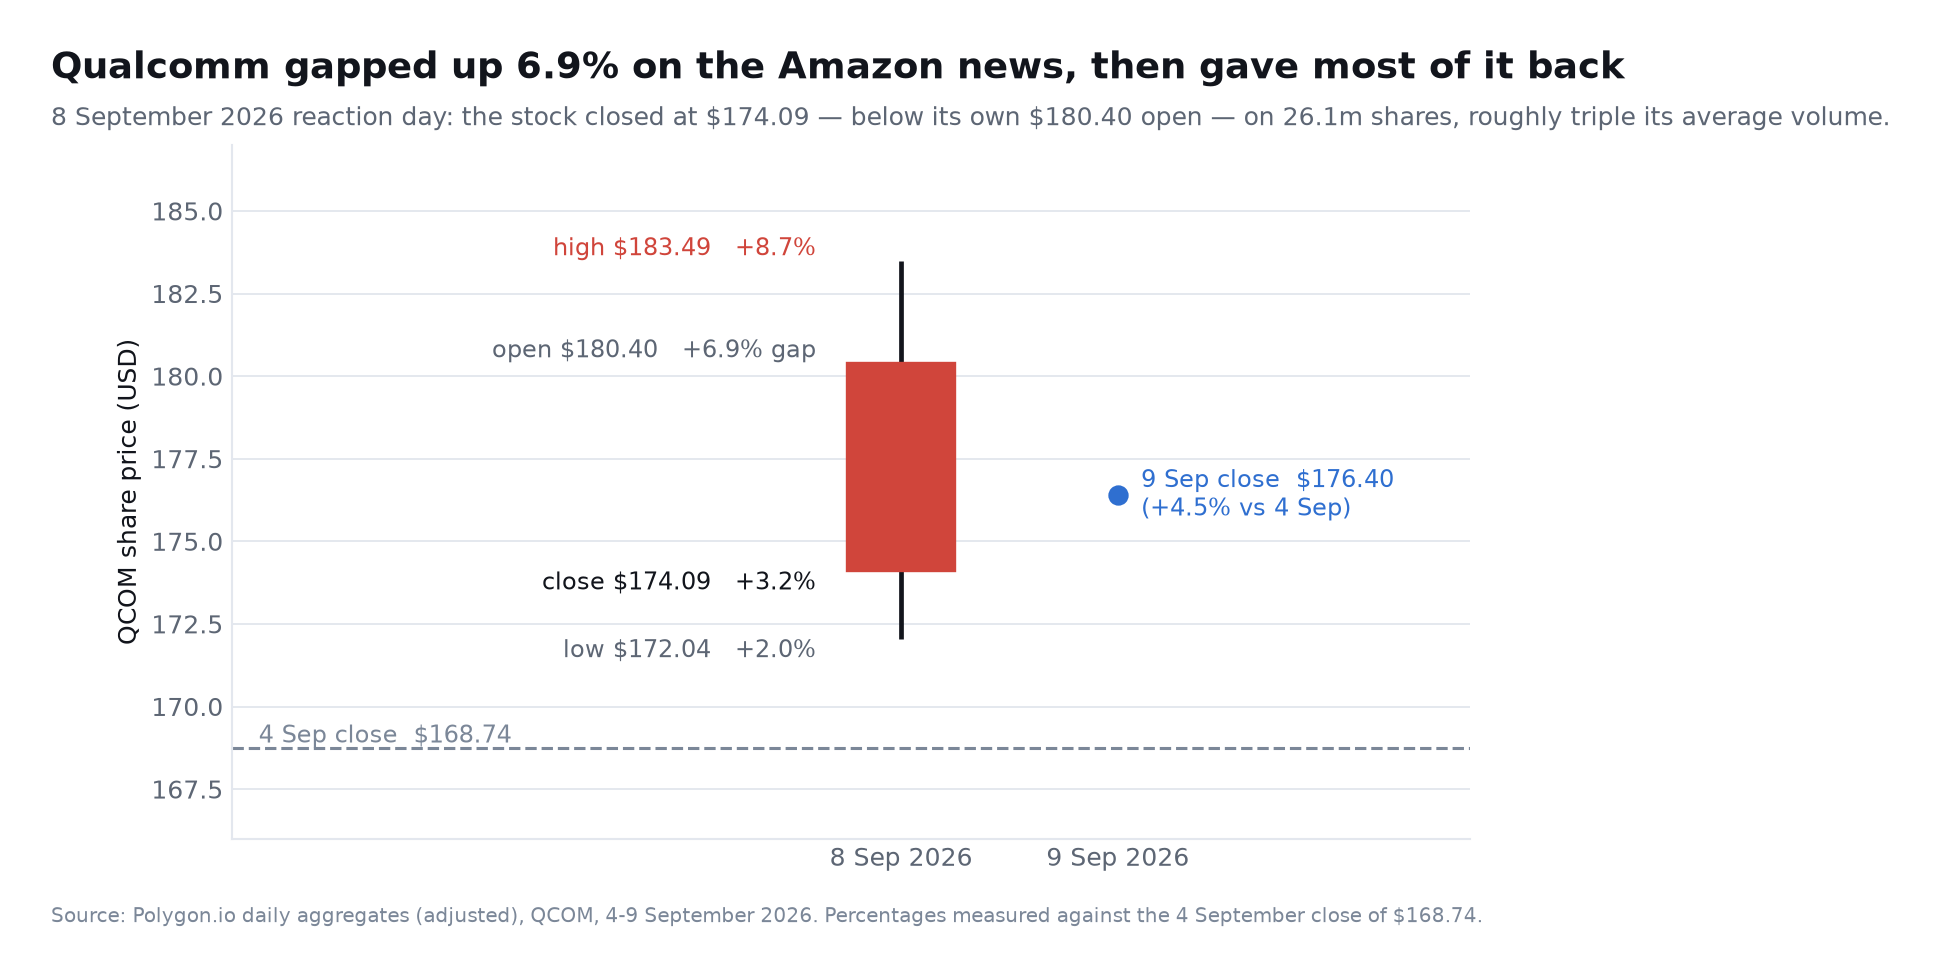
Qualcomm đóng cửa ở 168,74 USD ngày 4 tháng 9, phiên cuối cùng trước thông báo. Ngày 8 tháng 9, cổ phiếu mở cửa ở 180,40 USD — một khoảng nhảy tăng 6,9 phần trăm —, có lúc lên 183,49 USD (tăng 8,7 phần trăm), rơi xuống thấp nhất 172,04 USD và đóng cửa ở 174,09 USD, tăng 3,2 phần trăm, với 26,1 triệu cổ phiếu được giao dịch. Cổ phiếu kết thúc ngày dưới chính giá mở cửa của nó: ai mua vào lúc mở cửa theo tiêu đề đều kết phiên trong trạng thái lỗ. Ngày 9 tháng 9, cổ phiếu đóng cửa ở 176,40 USD.
Mô hình đó — nhảy giá, phai dần, hồi phục một phần — là điều thị trường làm khi thừa nhận một thông báo có ý nghĩa chiến lược thực sự nhưng chưa thể lượng hóa doanh thu. Nó nhất quán với chính hồ sơ, vốn công bố các mốc và một mức trần nhưng không có sổ đơn hàng.
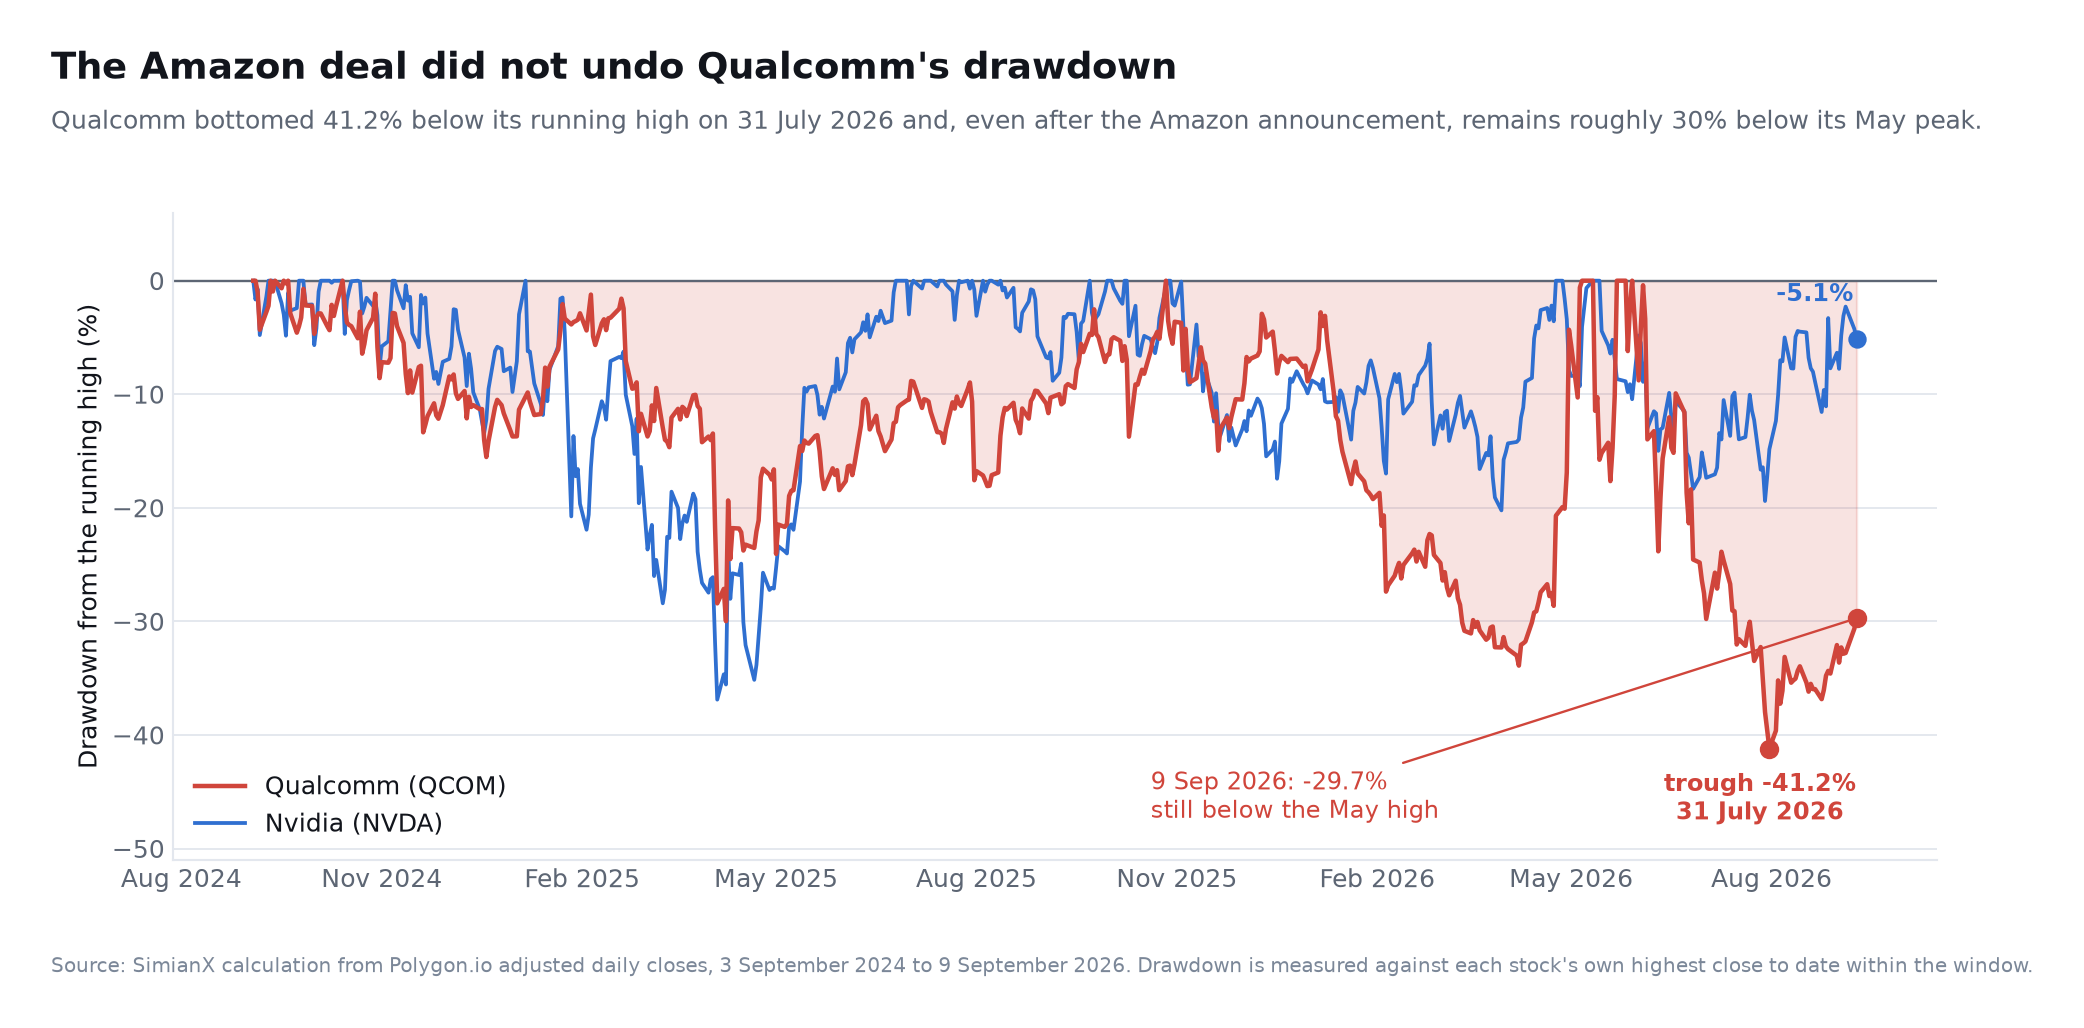
Khung thời gian dài hơn cũng có ý nghĩa. Đo theo đỉnh trượt của chính mình, Qualcomm chạm đáy thấp hơn 41,2 phần trăm vào ngày 31 tháng 7 năm 2026, và ngay cả sau thông báo của Amazon vẫn còn thấp hơn khoảng 30 phần trăm so với đỉnh tháng 5 năm 2026. Nvidia, trong cùng khoảng thời gian, chỉ cách đỉnh chừng 5 phần trăm. Thỏa thuận với Amazon mới lấy lại một phần nhỏ của mức sụt giảm mà một quan hệ đối tác chiến lược tự thân chẳng bao giờ đảo ngược nổi. Về độ sâu lịch sử của các đợt sụt giảm ngành bán dẫn, xem Thị trường giá xuống của bán dẫn: mọi cú sập SOX, 1995-2026.
Nền tảng tài chính đang tài trợ cho chiến lược này
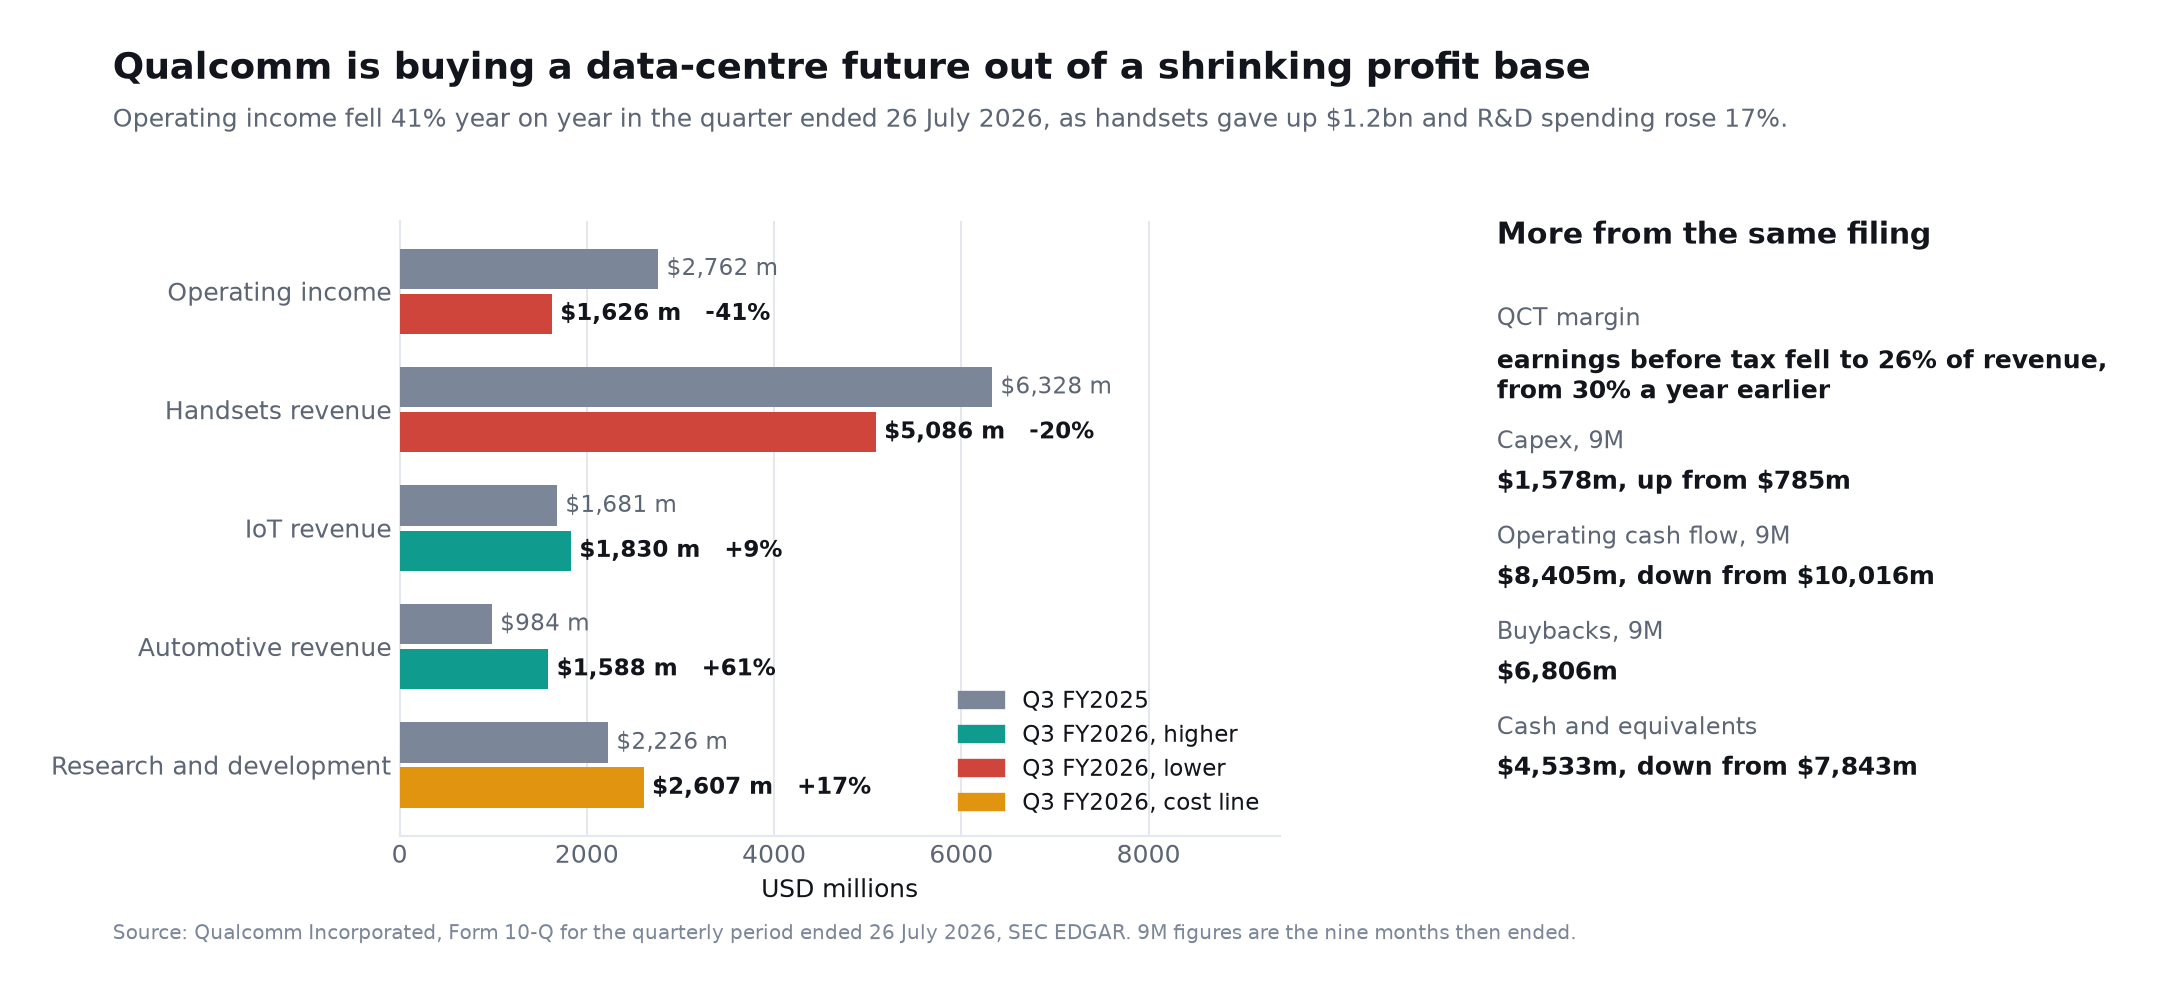
Chính báo cáo quý công bố các thương vụ Alphawave và Modular cũng cho thấy mảng kinh doanh cốt lõi của Qualcomm đang ra sao trong lúc thực hiện chúng. Trong quý kết thúc ngày 26 tháng 7 năm 2026:
- Lợi nhuận hoạt động giảm 41 phần trăm còn 1.626 triệu USD, từ mức 2.762 triệu USD một năm trước.
- Doanh thu điện thoại giảm 1.242 triệu USD còn 5.086 triệu USD.
- Chi phí nghiên cứu và phát triển tăng 17 phần trăm lên 2.607 triệu USD.
- Lợi nhuận trước thuế của QCT giảm còn 26 phần trăm doanh thu, từ mức 30 phần trăm.
- Ô tô (1.588 triệu USD, tăng 604 triệu) và internet vạn vật (1.830 triệu USD, tăng 149 triệu) đều tăng, nhưng không đủ bù cho điện thoại.
Các con số tiền mặt chín tháng cũng chỉ về cùng một hướng: chi đầu tư tăng gấp đôi lên 1.578 triệu USD từ 785 triệu, dòng tiền hoạt động giảm còn 8.405 triệu USD từ 10.016 triệu, 6.806 triệu USD dành cho mua lại cổ phiếu, và tiền cùng các khoản tương đương tiền giảm còn 4.533 triệu USD từ 7.843 triệu.
Không điều nào trong số này khiến chiến lược trung tâm dữ liệu trở nên sai. Nhưng chúng xác lập ràng buộc mà chiến lược ấy phải vận hành trong đó: Qualcomm đang tài trợ cho một cuộc mở rộng nhiều năm, ngốn vốn, từ một nền tảng lợi nhuận hiện đang thu hẹp — và đó là lý do họ trả cho các thương vụ mua lại bằng cổ phiếu thay vì tiền mặt.
Trường hợp Gấu và Những Điều Có Thể Sai
Thông báo này có tầm quan trọng chiến lược, nhưng các nhà đầu tư không nên coi ngưỡng thanh toán tối đa 60 tỷ USD là doanh thu đảm bảo.
Thời gian doanh thu vẫn không chắc chắn
Silicon trung tâm dữ liệu tùy chỉnh có thể mất nhiều năm để thiết kế, xác thực và triển khai. Dragonfly C1000 không được kỳ vọng sẽ có sẵn thương mại cho đến năm 2028, và thông báo của Amazon không tiết lộ khi nào doanh thu đáng kể sẽ bắt đầu.
Các cột mốc mua hàng không phải là doanh thu đảm bảo
Lệnh bảo đảm áp dụng cho các cột mốc kéo dài lên đến 60 tỷ đô la thanh toán. Con số đó xác định giới hạn cao nhất của cấu trúc khuyến khích; điều này không có nghĩa là Amazon đã đặt hàng chắc chắn 60 tỷ đô la.
Phần mềm vẫn là lợi thế mạnh nhất của Nvidia
Nền tảng CUDA của Nvidia bao gồm các trình biên dịch, thư viện tối ưu hóa, mạng, khung mô hình, công cụ gỡ lỗi và một cộng đồng phát triển lớn. Hiệu suất bán dẫn đơn thuần là không đủ nếu khách hàng phải đối mặt với chi phí di chuyển cao hoặc phần mềm không đáng tin cậy.
Việc Qualcomm mua lại Modular có thể cải thiện nền tảng phần mềm của mình, nhưng việc xây dựng một giải pháp thay thế đạt tiêu chuẩn sản xuất ở quy mô trung tâm dữ liệu sẽ cần sự thực hiện bền vững.
Amazon có sức mạnh thương lượng mạnh mẽ
AWS không chỉ đơn thuần là một khách hàng. Nó là một nhà thiết kế chip tinh vi với Trainium, Inferentia, Graviton, Nitro và Annapurna Labs. Amazon có thể sử dụng các đối tác bên ngoài để lấp đầy các khoảng trống kỹ thuật trong khi vẫn giữ quyền lực định giá và nội bộ hóa nhiều giá trị theo thời gian.
Sự tập trung có thể trở thành rủi ro
Nếu Amazon đóng góp một phần lớn doanh thu trung tâm dữ liệu ban đầu của Qualcomm, các sự chậm trễ hoặc thay đổi chiến lược tại AWS có thể ảnh hưởng đáng kể đến các mục tiêu của QCOM.
Ngành kinh doanh smartphone vẫn quan trọng
Doanh thu quý ba năm tài chính 2026 của Qualcomm là 9,9 tỷ USD, và kết quả hiện tại vẫn chịu ảnh hưởng nặng từ điện thoại thông minh. Lợi nhuận hoạt động trong quý đó giảm 41 phần trăm so với cùng kỳ, riêng mảng điện thoại đã mất 1,2 tỷ USD. Ô tô và internet vạn vật đang tăng trưởng, nhưng sự suy yếu của điện thoại, doanh thu liên quan đến Apple đi xuống và những hạn chế của thị trường bộ nhớ vẫn có thể lấn át sự lạc quan ban đầu về trí tuệ nhân tạo — và một mảng trung tâm dữ liệu đủ lớn để bù đắp điều đó còn cách vài năm nữa theo chính lịch trình của công ty.
Lệnh bảo đảm tạo ra sự pha loãng
Việc thực hiện đầy đủ 25 triệu cổ phiếu có thể làm loãng các cổ đông hiện tại. Sự trao đổi kinh tế chỉ có lợi nếu doanh thu và lợi nhuận liên quan đến Amazon vượt quá chi phí của sự pha loãng đó.
Một Khung Kịch Bản cho Cơ Hội AI của Qualcomm
Thay vì gán toàn bộ mục tiêu cho định giá hôm nay, các nhà đầu tư có thể sử dụng ba kịch bản.
| Kịch bản | Kết quả trung tâm dữ liệu tài chính 2029 | Diễn giải có thể |
|---|---|---|
| Kịch bản xấu | 4–7 tỷ USD | Trì hoãn, việc áp dụng phần mềm hạn chế và sự tập trung nặng nề vào Amazon |
| Kịch bản cơ sở | 10–15 tỷ USD | Tăng trưởng AWS thành công cộng với một số khách hàng bổ sung |
| Kịch bản tốt | Hơn 15 tỷ USD | Việc áp dụng suy diễn mạnh mẽ, chiến thắng quang học và nhu cầu rộng rãi từ các nhà cung cấp lớn |
Kịch bản xấu
Qualcomm cung cấp các linh kiện tùy chỉnh cho Amazon, nhưng việc triển khai bị trì hoãn và biên lợi nhuận thấp hơn mong đợi. Nvidia duy trì sự thống trị nền tảng áp đảo, trong khi Trainium hấp thụ hầu hết nhu cầu silicon tùy chỉnh của AWS.
Trong kịch bản này, thỏa thuận là hữu ích về mặt chiến lược nhưng không đủ để biến đổi thu nhập của Qualcomm.
Kịch bản cơ sở
Việc triển khai của Amazon tăng lên qua nhiều thế hệ, Qualcomm tiến gần đến mục tiêu tài chính 2029 của mình, và công ty thêm ít nhất hai khách hàng trung tâm dữ liệu có ý nghĩa. Ngành ô tô, IoT và cấp phép tiếp tục tạo ra tiền mặt trong khi cơ sở hạ tầng AI cải thiện sự pha trộn tăng trưởng.
Kịch bản này có thể biện minh cho một định giá cao hơn so với một nhà cung cấp chip smartphone trưởng thành.
Kịch bản tốt
Qualcomm chứng minh kinh tế token-per-watt vượt trội cho suy diễn agentic, giành được nội dung kết nối quang học quan trọng và thiết lập một hệ sinh thái phần mềm mở đáng tin cậy. Amazon trở thành một điểm tựa thay vì là khách hàng lớn duy nhất.
Dưới kết quả này, Qualcomm phát triển thành một công ty nền tảng máy tính đa dạng trải dài qua các thiết bị biên, phương tiện, robot và trung tâm dữ liệu.
Cách các nhà đầu tư nên theo dõi thỏa thuận chip AI Amazon Qualcomm
Các nhà đầu tư nên coi thông báo này như là sự khởi đầu của một quá trình thu thập bằng chứng.
Theo dõi các chỉ số sau mỗi quý:
- Công bố doanh thu trung tâm dữ liệu: Tìm kiếm một dòng doanh thu riêng biệt hoặc ước tính đóng góp rõ ràng hơn.
- Mốc mua hàng của Amazon: Theo dõi các hồ sơ SEC để tìm thêm thông tin về việc cấp quyền hoặc đơn đặt hàng ràng buộc.
- Tính khả dụng của sản phẩm: Theo dõi xem liệu AI200, AI250, AI300 và C1000 có giữ đúng tiến độ hay không.
- Tiêu chuẩn độc lập: Ưu tiên thông lượng token sản xuất, độ trễ, năng lượng và dữ liệu tổng chi phí.
- Sự chấp nhận phần mềm: Giám sát các mô hình, khung, nhà phát triển và dịch vụ đám mây được hỗ trợ.
- Đa dạng hóa khách hàng: Tìm kiếm các triển khai ngoài Amazon.
- Biên lợi nhuận gộp: Xác định xem sự tăng trưởng trung tâm dữ liệu có cải thiện hay làm giảm khả năng sinh lời của Qualcomm hay không.
- Cường độ vốn: Theo dõi R&D, mua lại, hàng tồn kho và yêu cầu vốn lưu động.
- Phản ứng của Nvidia: Theo dõi giá cả, sản phẩm suy diễn, cải tiến CUDA và các đối tác silicon tùy chỉnh.
- Ra mắt phiên bản AWS: Tính khả dụng của EC2 thương mại sẽ là bằng chứng mạnh mẽ hơn so với thông báo thiết kế.
SimianX AI có thể hỗ trợ quá trình này bằng cách kết hợp hành động giá, hồ sơ SEC, dữ liệu thu nhập, điều chỉnh của nhà phân tích và tâm lý tin tức cho Qualcomm, Nvidia và Amazon. Định dạng đa tác nhân của nó rất hữu ích ở đây vì giả thuyết này vượt qua nhiều lĩnh vực: công nghệ bán dẫn, mô hình tài chính, chi tiêu vốn đám mây và chiến lược cạnh tranh.
Các nhà đầu tư vẫn nên xác minh các tuyên bố quan trọng trong các hồ sơ gốc. Phân tích do AI tạo ra - bao gồm cả đầu ra của SimianX - nên bổ sung cho việc thẩm định chứ không thay thế nó.
Cổ phiếu QCOM có phải là một cơ hội mua sau thỏa thuận với Amazon không?
Thỏa thuận này cải thiện giả thuyết đầu tư dài hạn của Qualcomm, nhưng không tự động làm cho QCOM trở nên hấp dẫn ở mọi mức giá.
Một quyết định có kỷ luật nên tách biệt ba câu hỏi:
Chiến lược trung tâm dữ liệu có đáng tin cậy không?
Sau thông báo của Amazon, câu trả lời là đáng tin cậy hơn trước. Các cam kết ban đầu, sự hợp tác nhiều thế hệ và việc cấp quyền cung cấp bằng chứng thương mại.
Qualcomm đã là một đối thủ lớn của Nvidia chưa?
Không. Qualcomm là một đối thủ mới nổi trong lĩnh vực suy diễn và silicon tùy chỉnh. Nvidia vẫn lớn hơn rất nhiều, có lợi nhuận cao hơn và được tích hợp sâu hơn trong toàn bộ phần mềm và phần cứng AI.
Cơ hội có biện minh cho định giá của QCOM không?
Điều đó phụ thuộc vào sự gia tăng doanh thu, biên lợi nhuận và xác suất được gán cho các mục tiêu tài chính năm 2029. Các nhà đầu tư nên tránh việc trả giá hôm nay cho toàn bộ trường hợp lạc quan trước khi có bằng chứng sản xuất xuất hiện.
Một cách tiếp cận thực tế là xây dựng một bảng điểm:
| Câu hỏi | Bằng chứng tích cực | Dấu hiệu cảnh báo |
|---|---|---|
| Amazon có đặt hàng quy mô lớn không? | Các đơn đặt hàng mới và quyền chọn được thực hiện | Không có cập nhật sau thông báo ban đầu |
| Lịch trình có đúng thời gian không? | Mẫu và hệ thống thương mại ra mắt đúng lịch | Nhiều lần trì hoãn sản phẩm |
| Phần mềm có đang cải thiện không? | Nhiều khung, mô hình và dịch vụ AWS hơn | Di chuyển khó khăn và sử dụng kém |
| Biên lợi nhuận có hấp dẫn không? | Tăng trưởng trung tâm dữ liệu nâng cao lợi nhuận | Doanh thu tăng nhưng R&D và hỗ trợ hấp thụ lợi nhuận |
| Cơ sở khách hàng có mở rộng không? | Thêm các chiến thắng từ hyperscaler | Phụ thuộc liên tục vào Amazon |
| Nvidia có mất thị phần không? | Qualcomm thắng các khối lượng công việc suy diễn sản xuất | Qualcomm vẫn bị giới hạn ở các hệ thống thử nghiệm |
Câu hỏi thường gặp về thỏa thuận chip AI Amazon Qualcomm
Amazon có chọn Qualcomm thay vì Nvidia không?
Không. Amazon đã chọn Qualcomm cho silicon suy diễn AI tùy chỉnh và kết nối trong khi đồng thời mở rộng mối quan hệ với Nvidia. AWS dự định triển khai thêm hai triệu GPU Nvidia vào năm 2027–2028, bên cạnh hơn một triệu GPU đã được lên kế hoạch trước đó.
Thỏa thuận Amazon Qualcomm trị giá bao nhiêu?
Các công ty không tiết lộ doanh thu hợp đồng đảm bảo. Hồ sơ quyền chọn của Qualcomm liên kết các cột mốc thực hiện với việc mua hàng và thanh toán lên đến 60 tỷ đô la, nhưng ngưỡng tối đa đó không nên được coi là một đơn đặt hàng chắc chắn.
Chip AI của Qualcomm có thể cạnh tranh với GPU của Nvidia không?
Qualcomm có thể cạnh tranh hiệu quả trong các khối lượng công việc suy diễn được chọn, nơi mà hiệu suất năng lượng, độ trễ và tổng chi phí là quan trọng nhất. Nvidia vẫn giữ lợi thế lớn trong việc đào tạo mô hình tiên tiến, tính toán tăng tốc tổng quát, mạng lưới và hệ sinh thái phần mềm CUDA.
Thỏa thuận này có ý nghĩa gì đối với cổ phiếu QCOM?
Nó xác nhận sự mở rộng của Qualcomm ra ngoài điện thoại thông minh và làm cho mục tiêu doanh thu trung tâm dữ liệu hơn 15 tỷ USD trong năm tài chính 2029 trở nên đáng tin cậy hơn. Kết quả dài hạn của cổ phiếu vẫn phụ thuộc vào thời gian giao hàng, biên lợi nhuận, thực thi phần mềm và khách hàng bổ sung.
Qualcomm có phải là mối đe dọa nghiêm trọng lâu dài đối với Nvidia không?
Qualcomm đang trở thành một thách thức ngách và silicon tùy chỉnh nghiêm trọng, đặc biệt trong lĩnh vực suy diễn. Nó vẫn chưa phải là một mối đe dọa nghiêm trọng đối với quy mô doanh thu tổng thể của Nvidia hoặc vị thế lãnh đạo nền tảng toàn diện.
Kết luận
Thỏa thuận chip AI Amazon Qualcomm là một trong những chiến thắng chiến lược quan trọng nhất của Qualcomm trong nhiều năm. Nó xác nhận chuyên môn tính toán tiết kiệm năng lượng của công ty, thiết lập một mối quan hệ nhiều thế hệ với một nhà cung cấp dịch vụ điện toán đám mây hàng đầu và tạo ra một con đường hướng tới doanh thu trung tâm dữ liệu có ý nghĩa.
Nhưng tiêu đề cần được diễn giải cẩn thận. Amazon không thay thế Nvidia. AWS đang đồng thời mở rộng việc triển khai Nvidia của mình bằng hàng triệu GPU, đầu tư vào Trainium và Graviton, và thêm Qualcomm như một đối tác chuyên biệt khác.
Kết quả có khả năng xảy ra nhất là một thị trường AI không đồng nhất:
- Nvidia vẫn là nền tảng toàn diện hàng đầu.
- Amazon mở rộng danh mục silicon nội bộ của mình.
- Qualcomm cạnh tranh cho suy diễn tùy chỉnh và kết nối.
- Khách hàng chọn kiến trúc theo kinh tế khối lượng công việc.
Đối với các cổ đông của QCOM, Qualcomm không cần phải trở thành “Nvidia tiếp theo.” Nó cần chuyển đổi sự xác nhận từ Amazon thành các lô hàng có lợi nhuận, đạt được thời hạn sản phẩm, phát triển phần mềm cạnh tranh và thu hút thêm nhiều khách hàng. Nếu làm được điều đó, các trung tâm dữ liệu có thể giảm đáng kể sự phụ thuộc của Qualcomm vào điện thoại thông minh và hỗ trợ một định giá dài hạn cao hơn.
Bài đọc liên quan
- Lợi nhuận Amazon quý II năm 2026: Tăng trưởng AWS có biện minh được cho 200 tỷ USD đầu tư AI?
- Cổ phiếu AMD 2026: quý trung tâm dữ liệu 6,7 tỷ USD so với 75 tỷ của Nvidia
- Thỏa thuận Nvidia và Hugging Face năm 2026: 12,9 tỷ USD, gấp 86 lần doanh thu
- Cổ phiếu TSMC 2026: vì sao Nvidia vẫn chưa thể thay thế xưởng đúc của mình
- Cổ phiếu SK Hynix tăng 8 phần trăm: siêu chu kỳ AI có thật không?
- Cổ phiếu Cerebras 2026: bùng nổ chip AI trước rủi ro biên lợi nhuận gộp
- Thị trường giá xuống của bán dẫn: mọi cú sập SOX, 1995-2026
- Amazon gia nhập câu lạc bộ 3 nghìn tỷ USD: dòng thời gian đầy đủ
Nguồn
- Qualcomm Incorporated, Mẫu 8-K nộp ngày 8 tháng 9 năm 2026 (Mục 3.02, chứng quyền Amazon) - SEC EDGAR
- Qualcomm Incorporated, các báo cáo quý và báo cáo hiện hành - Mẫu 10-Q quý ba năm tài chính 2026, giá trị thanh toán Alphawave và Modular, cổ phiếu đang lưu hành
- Qualcomm công bố hợp tác sản phẩm nhiều thế hệ với Amazon - Qualcomm Technologies, tháng 9 năm 2026
- Qualcomm giới thiệu lộ trình trung tâm dữ liệu cho kỷ nguyên AI tác tử - Dragonfly C1000, AI300 và High Bandwidth Compute, tháng 6 năm 2026
- NVIDIA Corporation, Mẫu 8-K nộp ngày 26 tháng 8 năm 2026 (Mục 2.02, kết quả quý hai năm tài chính 2027) - SEC EDGAR
- AWS và NVIDIA sẽ cung cấp thêm 2 triệu bộ xử lý đồ họa cùng hạ tầng thế hệ mới - trung tâm báo chí Amazon, ngày 26 tháng 8 năm 2026
- Kết quả quý hai năm 2026 của Amazon - doanh thu AWS, mức doanh thu năm của mảng chip và AI, cam kết Trainium, chi đầu tư
- Dữ liệu thị trường QCOM và dữ liệu thị trường NVDA - giá đóng cửa và vốn hóa thị trường
- Polygon.io - dữ liệu ngày đã điều chỉnh dùng cho các phép tính ngày phản ứng và mức sụt giảm
Sử dụng SimianX AI để theo dõi QCOM, NVDA và AMZN thông qua tin tức thời gian thực, dữ liệu cơ bản, hồ sơ SEC và tín hiệu kỹ thuật. Hãy coi nền tảng này như một công cụ hỗ trợ nghiên cứu, xác minh độc lập thông tin quan trọng và tham khảo ý kiến của một cố vấn tài chính đủ điều kiện trước khi đưa ra quyết định đầu tư.


