 Bởi Marcus Reeve
Mọi thị trường gấu bán dẫn từ 1995: bảng tham chiếu các cú sập của SOX
Cập nhật tháng 10/2026. Dữ liệu đến ngày 15/10/2026.
Trả lời ngắn gọn: Kể từ 1995, chỉ số bán dẫn PHLX đã trải qua 13 đợt giảm từ 20% trở lên. Giai đoạn đã hoàn tất ở mức trung vị giảm khoảng 38% trong chín tháng. Giai đoạn 2026 giảm 28,6% từ kỷ lục ngày 22/6 đến ngày 29/7 và vẫn thấp hơn đỉnh đó 20,9% vào ngày 15/10/2026.
Thị trường gấu của cổ phiếu bán dẫn sâu đến đâu, và mất bao lâu để hồi phục? Khi chỉ số bán dẫn PHLX (SOX) thấp hơn kỷ lục ngày 22/6/2026 tới 28,6% ở đáy ngày 29/7, và vẫn thấp hơn khoảng 21% vào ngày 15/10, câu hỏi ấy là câu hỏi của hiện tại. Trang này trả lời bằng dữ liệu: một bảng tham chiếu đầy đủ về mọi đợt sụt giảm từ 20% trở lên của SOX kể từ 1995 — mười ba giai đoạn trong ba thập kỷ — kèm độ sâu, ngòi nổ chính, thời gian chạm đáy và thời gian quay lại đỉnh cũ của từng đợt.
Ba con số đóng khung tất cả những gì phía sau. Thị trường gấu bán dẫn trung vị kể từ 1995 đã cắt SOX khoảng 38%, còn trung bình tiến gần 44%. Đợt giảm trung vị kéo dài khoảng chín tháng từ đỉnh xuống đáy. Và thời gian chờ trung vị từ đáy trở lại đỉnh cũ là khoảng một năm — nhưng phân phối này có một cái đuôi dài: sau khi bong bóng dot-com vỡ, chỉ số cần khoảng mười lăm năm mới giành lại vững chắc đỉnh tháng 3/2000.
SOX, ra mắt bởi Sở giao dịch chứng khoán Philadelphia vào tháng 12/1993 và nay do Nasdaq quản lý, theo dõi 30 công ty bán dẫn lớn nhất niêm yết tại Mỹ — ngày nay dẫn dắt bởi NVIDIA, Broadcom, AMD, cổ phiếu niêm yết Mỹ của Taiwan Semiconductor, Micron và Intel. Vì các hãng chip đứng ở tuyến đầu của mọi chu kỳ đầu tư công nghệ, chỉ số này vừa là một kèo đánh theo đà phổ biến, vừa là một trong những chỉ số ngành biến động mạnh nhất. Chính vì thế mà một nền tảng lịch sử sạch sẽ mới quan trọng đến vậy khi cả nhóm ngành đang rơi.
Đợt bán tháo tháng 7/2026 trong bối cảnh lịch sử
Trước hết là giai đoạn đã khai sinh bảng này. Ngày 22/6/2026, SOX đóng cửa ở kỷ lục 14.634,72 điểm sau khi tăng hơn 80% trong nửa đầu năm — tốc độ leo dốc mà chỉ số chưa từng duy trì được kể từ 1999–2000, với mức tăng mười hai tháng gần 180% tại đỉnh. Rồi trong chưa đầy ba tuần, nhóm ngành trả lại một phần năm. Ngày 10/7, chỉ số đóng cửa gần 12.967 điểm, chính thức vào vùng điều chỉnh; đến 17/7, nó giao dịch thấp hơn đỉnh khoảng 20%, quỹ ETF iShares Semiconductor (SOXX) mất hơn 10% chỉ trong tuần đó và hơn 1.000 tỷ USD vốn hóa cổ phiếu chip bốc hơi.
Các ngòi nổ trực tiếp chồng lên nhau như một bản danh sách kiểm tra của các chu kỳ trước: bản tin Bloomberg rằng Meta định bán lại phần công suất điện toán AI dư thừa, khiến câu hỏi liệu các đại gia công nghệ có xây dựng hạ tầng AI quá đà trở nên cụ thể tức thì; làn sóng lớn đầu tiên của chip tăng tốc AI tự thiết kế từ Amazon, OpenAI và những cái tên khác bắt đầu xuất xưởng, thách thức vị thế gần như độc quyền của NVIDIA; quý kinh doanh gây thất vọng của Samsung đặt lại kỳ vọng về chip nhớ; và Taiwan Semiconductor nâng dự báo chi tiêu vốn 2026 lên 60–64 tỷ USD, điều thị trường đọc thành "nguồn cung nhiều hơn đuổi theo nhu cầu kém chắc chắn hơn". Cộng thêm dầu vượt 80 USD vì xung đột Iran, và bạn có trọn vẹn cú tháo chạy khỏi momentum AI đang thống trị bảng điện tháng 7.
Không điều nào trong số đó nói trước chuyện gì sẽ đến. Lịch sử thì có thể. Dưới đây là mọi giai đoạn có thể so sánh kể từ 1995.
Vị trí hiện tại của đợt giảm 2026
Kể từ khi trang này được đăng lần đầu ngày 17/7/2026, đợt giảm đã sâu thêm rồi đảo chiều một phần. Mức đóng cửa thấp nhất của SOX cho đến nay là 10.447,49 điểm ngày 29/7/2026, thấp hơn kỷ lục ngày 22/6 tới 28,6%. Chỉ số hồi lên 12.628,62 điểm vào cuối tháng 9, rồi giảm về 11.581,22 điểm ngày 15/10/2026 — thấp hơn đỉnh 20,9% và cao hơn đáy tháng 7 là 10,9%. Vì chưa đóng cửa trở lại trên kỷ lục ngày 22/6, giai đoạn này vẫn được tính là một thị trường gấu đang diễn ra. Theo tháng, chỉ số giảm 20,6% trong tháng 7, tăng 2,0% trong tháng 8 và 9,5% trong tháng 9, và giảm 8,3% trong tháng 10 tính đến ngày 15. Đà tăng lên đỉnh có cả mức tăng 38,4% trong tháng 4/2026, mức tăng theo tháng lớn nhất kể từ tháng 2/2000.
| Thước đo | Giai đoạn 2026 (đến 15/10) | Trung vị của 12 thị trường gấu đã hoàn tất | Nhẹ nhất đã hoàn tất (2018) | Sâu nhất (2000–02) |
|---|---|---|---|---|
| Mức giảm từ đỉnh xuống đáy | hiện −28,6% | ≈ −38% | ≈ −26% | ≈ −85% |
| Số tháng từ đỉnh xuống đáy | ~1 (đến 29/7) | ~9 | ~9 | ~31 |
| Số tháng từ đáy trở lại đỉnh cũ | chưa | ~12 | ~4 | ~183 |
| Mức tăng cần thiết để lấy lại đỉnh | +26,4% từ giá đóng cửa 15/10 | — | — | — |
Phương pháp: mốc chỉ số 2025–2026 là giá đóng cửa hằng ngày từ chuỗi FRED của Fed St. Louis, đối chiếu chéo với lịch sử ^SOX trên Yahoo Finance; hai nguồn cho giá đóng cửa trùng khớp ở mọi ngày được dẫn ở đây. Các giá trị trung vị được tính từ mười hai dòng đã hoàn tất trong bảng tham chiếu bên dưới.
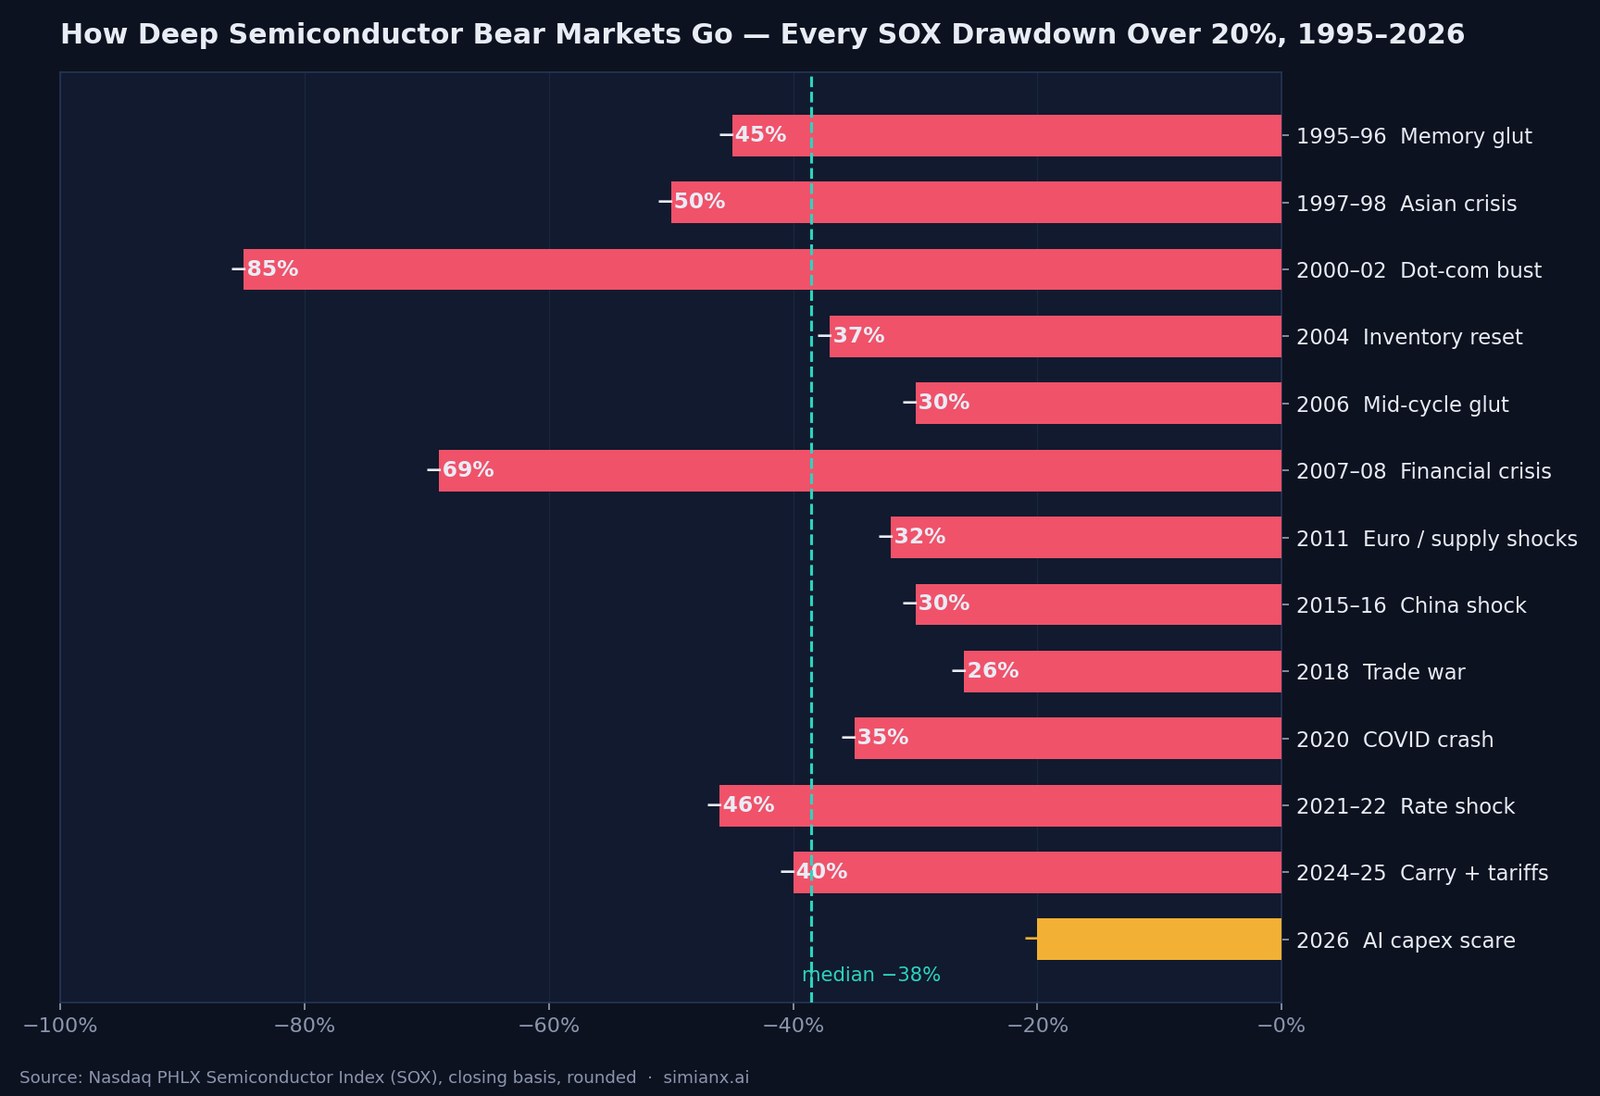
Mọi thị trường gấu SOX từ 1995: bảng tham chiếu
Bảng bao phủ mọi đợt giảm từ đỉnh xuống đáy từ 20% trở lên của SOX theo giá đóng cửa. Số liệu được làm tròn; nguồn và lưu ý nằm ở phần phương pháp.
| Giai đoạn | Đỉnh | Đáy | Mức giảm | Số tháng giảm | Số tháng về lại đỉnh cũ | Ngòi nổ chính |
|---|---|---|---|---|---|---|
| 1995–96 thừa mứa chip nhớ | 9/1995 | 7/1996 | ≈ −45% | ~10 | ~9 | Giá DRAM sụp đổ, tồn kho PC chất đống |
| 1997–98 khủng hoảng châu Á | 8/1997 | 10/1998 | ≈ −50% | ~14 | ~3 | Khủng hoảng tài chính châu Á, dư cung chip nhớ |
| 2000–02 bong bóng dot-com | 3/2000 (≈1.362) | 10/2002 (≈209) | ≈ −85% | ~31 | ~183 (≈15 năm) | Đầu tư internet và viễn thông sụp đổ |
| 2004 điều chỉnh tồn kho | 1/2004 (≈560) | 9/2004 (≈352) | ≈ −37% | ~8 | ~118 (≈10 năm) | Chỉnh tồn kho sau giai đoạn hồi phục |
| 2006 thừa mứa giữa chu kỳ | 1/2006 (≈560) | 7/2006 (≈390) | ≈ −30% | ~6 | ~90 (≈8 năm) | Tồn kho tích tụ, Fed thắt chặt |
| 2007–08 khủng hoảng tài chính | 7/2007 (≈549) | 11/2008 (≈171) | ≈ −69% | ~16 | ~62 (≈5 năm) | Khủng hoảng tài chính toàn cầu |
| 2011 euro / cú sốc nguồn cung | 2/2011 (≈474) | 10/2011 (≈323) | ≈ −32% | ~8 | ~21 | Khủng hoảng eurozone, Mỹ bị hạ bậc, động đất Nhật và lũ lụt Thái Lan đứt gãy chuỗi cung ứng |
| 2015–16 cú sốc Trung Quốc | 6/2015 (≈746) | 2/2016 | ≈ −30% | ~8 | ~6 | Phá giá nhân dân tệ, smartphone chạm trần |
| 2018 chiến tranh thương mại | 3/2018 (≈1.446) | 12/2018 (≈1.069) | ≈ −26% | ~9 | ~4 | Thuế quan Mỹ–Trung, chu kỳ giảm chip nhớ, vỡ bong bóng GPU đào coin |
| 2020 cú sập COVID | 2/2020 (≈1.980) | 3/2020 (≈1.287) | ≈ −35% | ~1 | ~4 | Cú sốc phong tỏa đại dịch |
| 2021–22 cú sốc lãi suất | 12/2021 (≈4.040) | 10/2022 (≈2.162) | ≈ −46% | ~10 | ~14 | Lạm phát và lãi suất vọt tăng, dư âm PC/chip nhớ, kiểm soát xuất khẩu |
| 2024–25 carry + thuế quan | 7/2024 (≈5.905) | 4/2025 (≈3.563) | ≈ −40% | ~9 | ~5 | Tháo gỡ carry trade đồng yên, nỗi sợ hiệu suất DeepSeek, cú sốc thuế quan tháng 4/2025 |
| 2026 hoảng loạn capex AI | 6/2026 (≈14.635) | 7/2026 (≈10.447), mức đóng cửa thấp nhất đến nay | hiện ≈ −29% | ~1 | chưa (tính đến 15/10) | Lo ngại xây AI quá đà, cạnh tranh chip tự thiết kế, đặt lại kỳ vọng chip nhớ |
Ba lưu ý khi đọc. Thứ nhất: hai dòng giữa thập niên 2000 chồng nhau về mốc điểm — đỉnh tháng 1/2004 quanh 560 gần như được kiểm định lại nguyên vẹn vào tháng 1/2006 và mãi tới 2014 mới bị vượt qua một cách vững chắc; chi tiết ở dưới. Thứ hai: giai đoạn 2024–25 là một đợt giảm với hai chân — cú lao dốc 24%–26% về ngày tháo gỡ carry trade đồng yên 5/8/2024, hồi phục một phần, rồi trượt tiếp đến cú sập thuế quan tháng 4/2025, thấp hơn đỉnh tháng 7/2024 khoảng 40%. Thứ ba: dòng 2026 theo định nghĩa là chưa kết thúc; nó vào bảng vì mức giảm 20% theo giá đóng cửa là ngưỡng thị trường gấu quy ước, như định nghĩa của Investopedia ghi nhận.
Thị trường gấu bán dẫn sâu đến mức nào?
Phân phối độ sâu rộng nhưng hình dạng rõ ràng. Chín trong mười hai giai đoạn đã kết thúc chạm đáy trong khoảng −26% đến −50%. Chỉ hai lần — bong bóng dot-com 2000–02 khoảng −85% và khủng hoảng tài chính 2007–08 khoảng −69% — đi sâu hơn hẳn, và cả hai đều cần đến thứ vượt ra ngoài một chu kỳ chip thông thường: lần đầu là cuộc thanh lý bong bóng định giá lớn nhất lịch sử hiện đại nước Mỹ, lần sau là sự sụp đổ của hệ thống ngân hàng toàn cầu. Nói cách khác: một chu kỳ giảm bán dẫn "bình thường" trong lịch sử thường tạo đáy trong dải −30% đến −50%.
Dải này cũng sâu hơn hẳn trải nghiệm của thị trường chung. Để so sánh, thị trường gấu trung vị của S&P 500 từ 1929 vào khoảng −34% — xem bảng chị em của chúng tôi về mọi thị trường gấu S&P 500 từ 1929 — trong khi trung vị của SOX là −38% với trung bình gần −44%. Cổ phiếu chip rơi mạnh hơn thị trường trong gần như mọi giai đoạn chung: năm 2018, S&P lùi 19,8% còn SOX mất khoảng 26%; giai đoạn 2021–22, S&P giảm khoảng 25% còn SOX gần như chia đôi. Beta cao là cái giá của câu chuyện tăng trưởng cấu trúc ngành này.
Tại đáy ngày 29/7, đợt giảm 2026 đã chạm −28,6%: sâu hơn giai đoạn hoàn tất nhẹ nhất (−26% năm 2018) nhưng chưa tới mức trung vị −38%. Đó không phải dự báo; đó là xác suất nền.
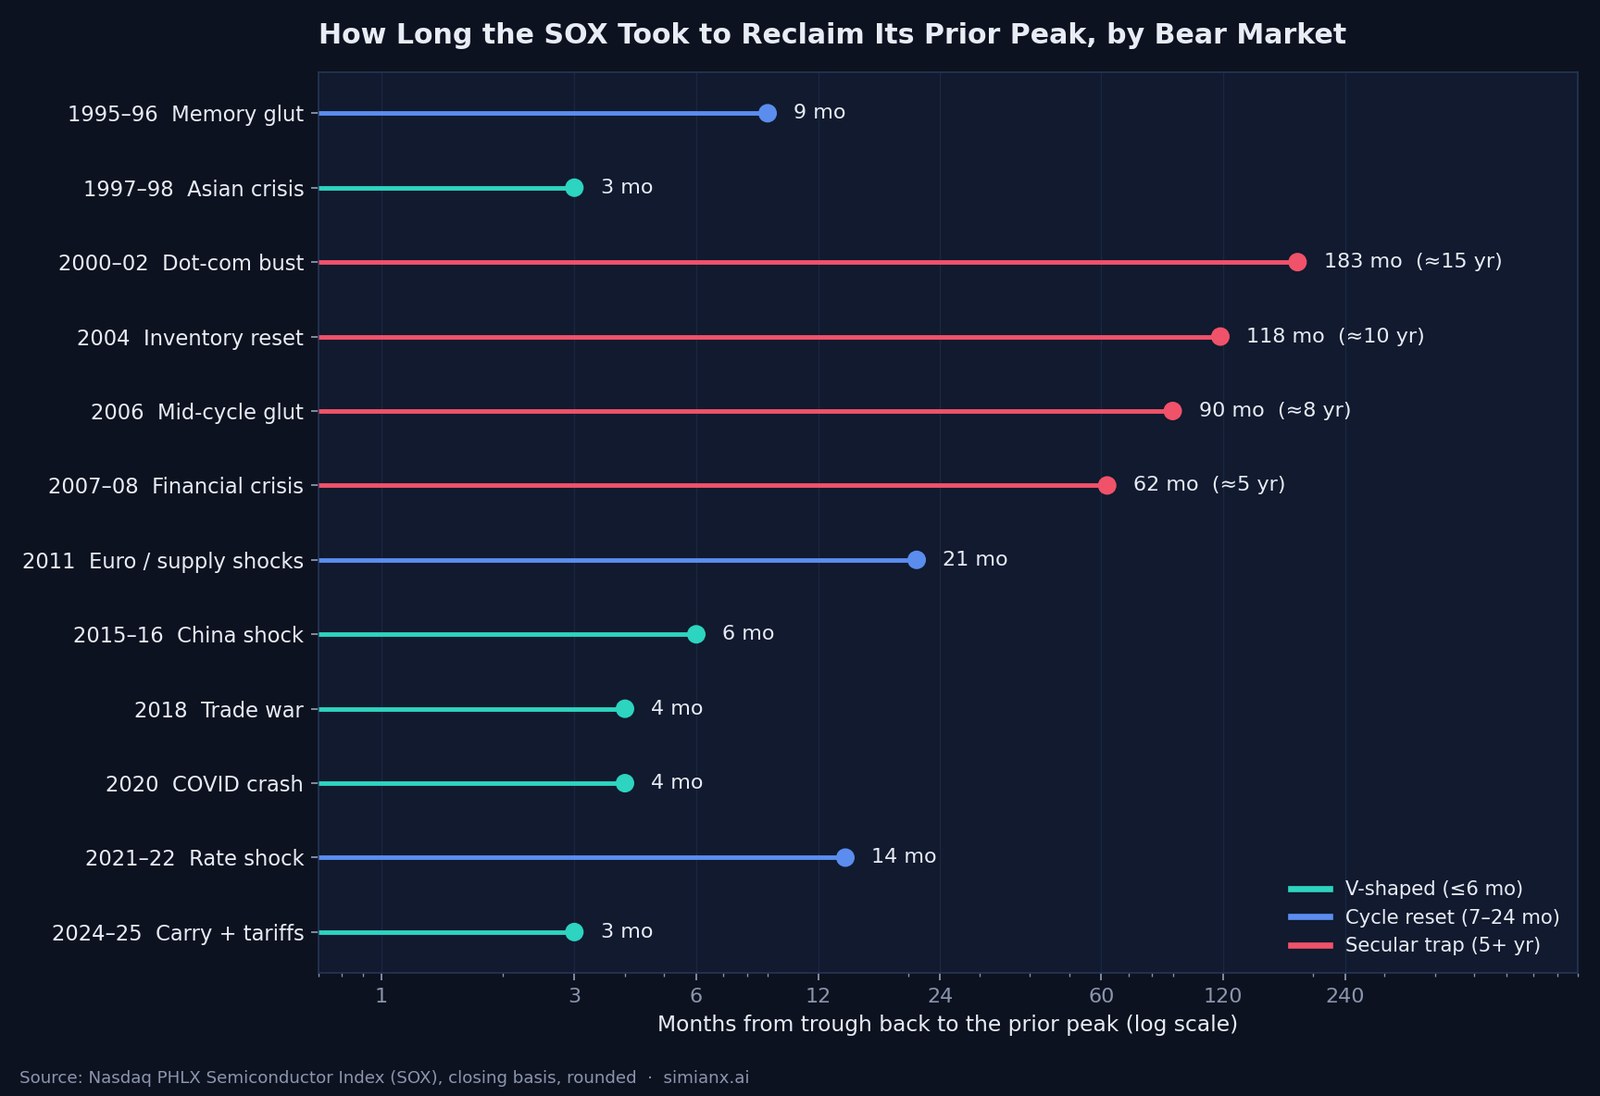
Ba kiểu hồi phục: chữ V, tái lập chu kỳ, bẫy dài hạn
Độ sâu chỉ là nửa câu chuyện — nửa kia là vốn bị giam bao lâu. Thời gian hồi phục trong bảng xếp gọn thành ba kiểu.
Hồi phục chữ V (sáu tháng trở xuống). Đáy khủng hoảng châu Á tháng 10/1998 được giành lại trong khoảng ba tháng; các đáy 2015–16, 2018 và 2020 được vá trong bốn đến sáu tháng; cú sập thuế quan tháng 4/2025 bị xóa trong khoảng năm tháng, với mức đóng cửa kỷ lục mới ngày 10/9/2025. Sợi chỉ chung: cú sốc đến từ ngoài chu kỳ chip, nhu cầu chưa từng thật sự gãy, và chính sách hoặc vị thế đảo chiều nhanh.
Tái lập chu kỳ (bảy đến hai mươi bốn tháng). Thừa mứa chip nhớ 1995–96 (khoảng chín tháng về lại đỉnh), 2011 (khoảng hai mươi mốt tháng) và cú sốc lãi suất 2021–22 (khoảng mười bốn tháng, lập đỉnh mới tháng 12/2023) là những chu kỳ giảm thực thụ của ngành: tồn kho phải cạn và lợi nhuận phải chạm đáy thì chỉ số mới đòi lại được đỉnh.
Bẫy dài hạn (từ năm năm trở lên). Ba giai đoạn giữ nhà đầu tư dưới mặt nước nửa thập kỷ hoặc lâu hơn. Bong bóng dot-com cần khoảng mười lăm năm tính từ đáy tháng 10/2002 — SOX chỉ đóng cửa vững chắc trên đỉnh tháng 3/2000 quanh 1.362 trong đợt tăng kéo dài đến tháng 1/2018: một vòng khứ hồi gần mười tám năm. Cú sập 2007–08 mất khoảng năm năm từ đáy. Còn các đỉnh giữa thập niên 2000 tự tạo ra cái bẫy riêng, xứng đáng một mục riêng.
Thập kỷ mất mát, 2004–2014. Đây là sự thật ít người biết nhất trong bảng: SOX lập đỉnh quanh 560 vào tháng 1/2004, kiểm định lại gần như đúng mốc ấy vào tháng 1/2006, đạt đỉnh 549 vào tháng 7/2007 — vẫn dưới đỉnh 2004 — và mãi tới 2014 mới giao dịch vững chắc trên đỉnh 2004. Nhà đầu tư mua chỉ số tại đỉnh tháng 1/2004 phải chờ khoảng mười năm mới hòa vốn, xuyên qua một thập kỷ mà doanh thu bán dẫn toàn cầu gần như tăng gấp đôi. Cơn nở định giá đầu những năm 2000 đã chạy quá xa so với ngành, và cần mười năm tăng trưởng lợi nhuận để giá được "trả đủ". Đó chính là khuôn mẫu cảnh báo cho điều mà phe gấu nói "xây AI quá đà" 2026 có thể trở thành — không phải một cú sập, mà là một luyện ngục dài và phẳng.
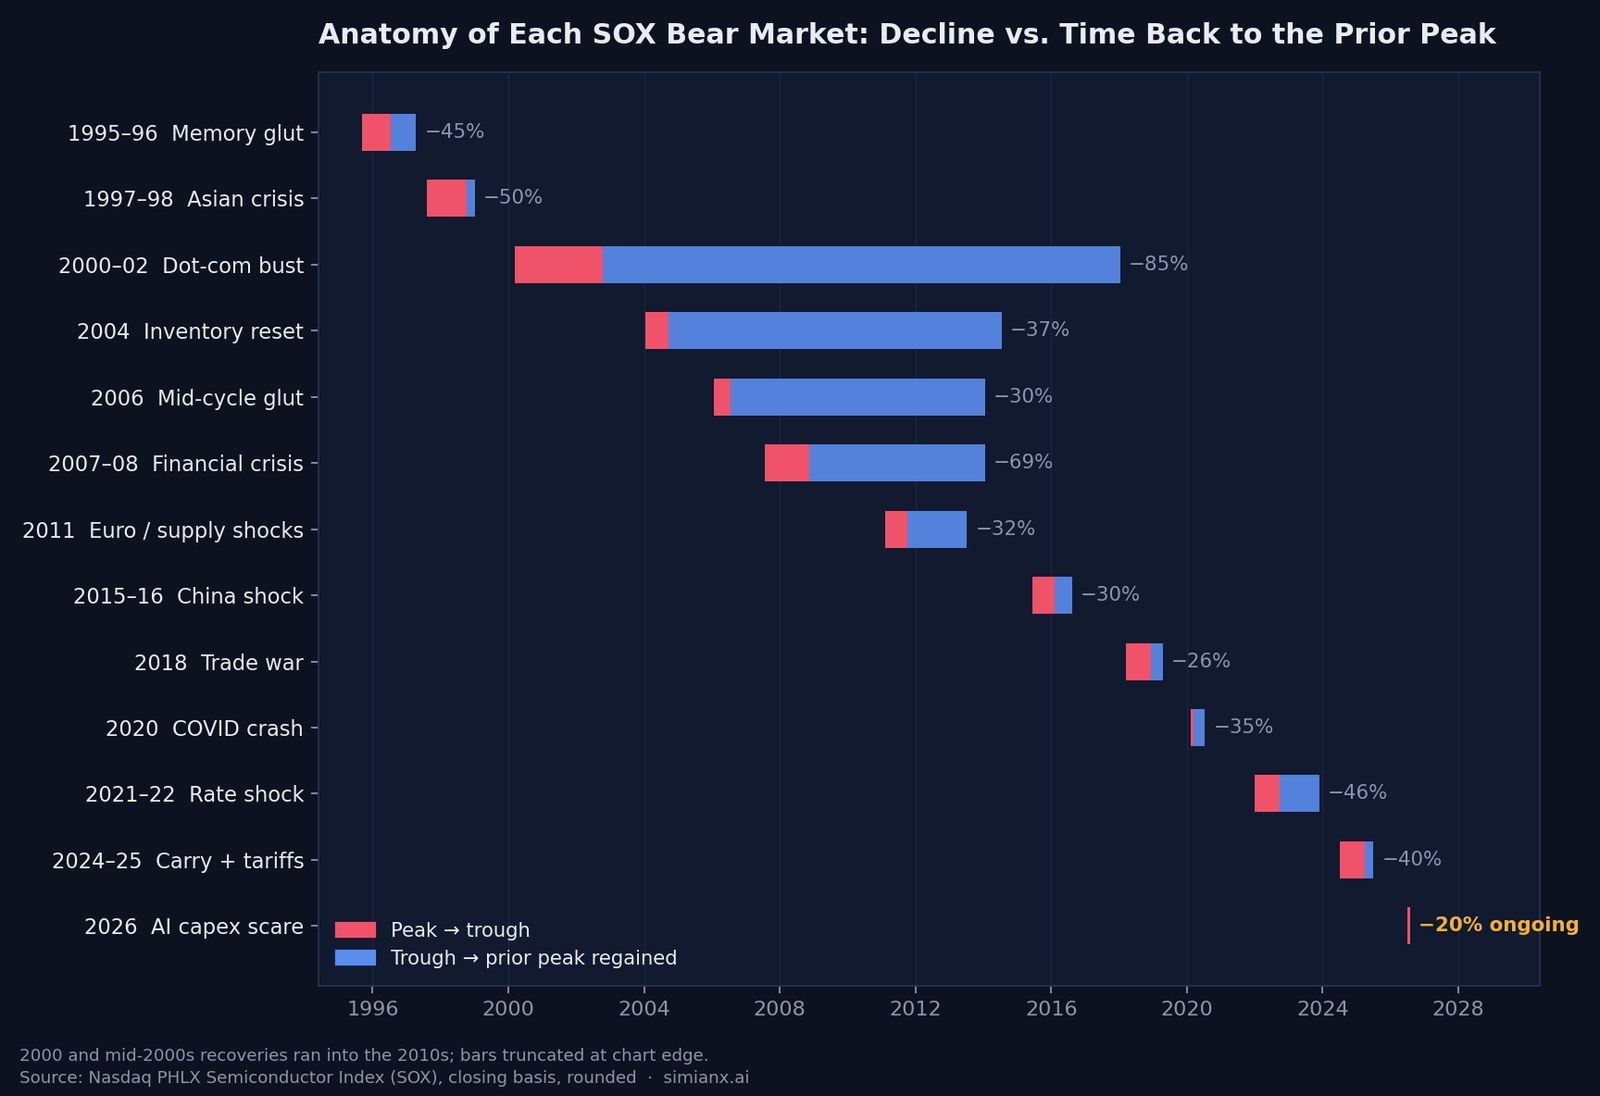
Điều gì thật sự châm ngòi thị trường gấu của chip?
Gom mười ba giai đoạn theo nguyên nhân chính cho ra ba nguyên mẫu lặp lại — kèm lưu ý rằng chu kỳ thực tế thường pha trộn ít nhất hai loại.
Chu kỳ giảm của ngành — 1995–96, 2004, 2006, 2015–16 và chân chip nhớ của 2018. Các hãng chip đặt dư công suất trước nhu cầu nóng, tồn kho phình to, giá nứt vỡ. Độ sâu trung vị của nhóm: khoảng −30% đến −37%. Đây là các thị trường gấu "bình thường" của ngành, và trừ cái bẫy giữa thập niên 2000, chúng thường được giải quyết trong một đến hai năm.
Cú sốc vĩ mô và hệ thống — 1997–98, 2007–08, 2011, 2020 và chân carry của 2024–25. Chu kỳ chip bị giáng đòn bởi thứ lớn hơn chip rất nhiều. Độ sâu biến thiên theo tầm cỡ sự kiện vĩ mô, từ −32% (2011) đến −69% (2008), nhưng một khi cú sốc qua đi, sự hồi phục thường nằm trong nhóm nhanh nhất bảng — vì nhu cầu bán dẫn tự thân chưa từng gãy.
Vỡ bong bóng capex và đầu cơ — 2000–02, 2021–22 và, nếu phe gấu đúng, 2026. Một cơn bùng nổ đầu tư công nghệ mà chip là bên cung ứng — cuộc xây dựng viễn thông-internet năm 2000, số hóa thời đại dịch 2021, các trung tâm dữ liệu AI hôm nay — về sau lộ ra là nhu cầu bị kéo trước hoặc xây quá đà. Nhóm này gây ra những khoản lỗ lớn nhất: hai ví dụ đã hoàn tất tạo ra cú sập sâu nhất (−85%) và một trong những cuộc hồi phục dài nhất bảng. Lý do mang tính cấu trúc: khi bong bóng chính là capex của khách hàng, lợi nhuận và định giá của chip xẹp cùng lúc.
Chính hệ phân loại này khiến cuộc tranh luận tháng 7/2026 quan trọng đến thế. Fed vẫn đang cân nhắc có tăng lãi suất hay không phủ thêm một lớp vĩ mô lên bảng điện, nhưng mâu thuẫn cốt lõi — chi tiêu AI của các hyperscaler có bền vững không — là câu hỏi loại ba, và loại ba có kết cục lịch sử tệ nhất. Phản biện của phe lạc quan: 2024–25 cũng từng bị đóng khung là cơn hoảng loạn capex AI rồi kết thúc bằng chữ V năm tháng khi lợi nhuận liên tục vượt kỳ vọng; và khác với tháng 3/2000, các thủ lĩnh chip AI hôm nay giao dịch trên lợi nhuận thật, đã ghi sổ. Cuộc phán xử chip AI trên thị trường Hàn Quốc tháng 2/2026 là ca nghiên cứu khu vực đang diễn ra của đúng cuộc tranh luận ấy.
2026 giống 2000, 2018 hay 2024 hơn?
Chiếu giai đoạn hiện tại lên bảng, ba phép so sánh nổi bật.
Phép so với 2000 (kịch bản gấu). Điểm giống: cú leo dốc thẳng đứng trước đỉnh (SOX gần gấp đôi trong năm trước tháng 3/2000 và tăng ~180% trong mười hai tháng trước tháng 6/2026), mức tham gia kỷ lục của nhà đầu tư cá nhân và dòng tiền momentum, cùng ngòi nổ kiểu vỡ bong bóng capex. Điểm khác: các hãng chip đầu tàu hôm nay tạo ra hàng chục tỷ USD dòng tiền tự do mỗi năm, và cuộc xây dựng AI được chi trả chủ yếu bằng lợi nhuận hoạt động, không phải nợ và phát hành cổ phiếu. Một cú sập 85% đòi hỏi mức định giá và cấu trúc tài trợ mà 2026 không thể hiện rõ; bài so sánh mọi bong bóng công nghệ từ 1929 của chúng tôi đặt chu kỳ AI cạnh năm 2000 và các cơn hưng phấn trước đó.
Phép so với 2018 (kịch bản cơ sở cho một đợt điều chỉnh). Một đợt điều chỉnh chính sách cộng chu kỳ khoảng −26% trong chín tháng, chấm dứt ngay khi áp lực vĩ mô được gỡ, và hồi phục trọn vẹn trong bốn tháng. Nếu đỉnh tháng 6 hóa ra là đỉnh của tâm lý chứ không phải của lợi nhuận, giai đoạn 2026 giống trường hợp này nhất: đau đớn, chóng vánh và bị lãng quên trong vòng một năm.
Phép so với 2024–25 (ký ức còn nóng). Khuôn mẫu mới nhất của chính thị trường: một cơn sợ hãi liên quan AI bị cú sốc bên ngoài khuếch đại, tổng mức giảm ~40% qua hai chân — rồi hành trình năm tháng trở lại đỉnh khi lợi nhuận trụ vững. Các nhà giao dịch neo vào giai đoạn ấy đã bị điều kiện hóa để bắt đáy đợt này; bản thân điều đó là rủi ro nếu dữ liệu capex gây thất vọng, vì kịch bản của đám đông đã nghiêng hẳn một phía.
Câu trả lời trung thực: phép so sánh không thể được xác nhận trong thời gian thực — nó phụ thuộc vào định hướng capex của các hyperscaler và dữ liệu thương mại hóa AI sẽ đến trong hai đến bốn quý tới. Điều lịch sử nói được: thị trường gấu SOX đã hoàn tất trung vị giảm −38% trong chín tháng, mọi giai đoạn hoàn tất đều vượt −25%, và những ngòi nổ đặt chữ "capex" ở câu đầu tiên xứng đáng biên độ sai số rộng hơn những ngòi nổ đặt chữ "thuế quan" ở đó. Tính đến ngày 15/10/2026, giai đoạn hiện tại đã bằng độ sâu của năm 2018 nhưng chưa bằng tốc độ hồi phục của năm 2018: năm 2018 chỉ số trở lại đỉnh cũ khoảng bốn tháng sau đáy, còn năm 2026 chỉ số vẫn thấp hơn kỷ lục 26,4% sau hai tháng rưỡi kể từ đáy ngày 29/7.
Theo dõi một đợt giảm đang diễn ra bằng AI
Bảng tham chiếu cho bạn xác suất nền; nó không thể nói tháng 7/2026 rốt cuộc sẽ thành dòng nào. Với câu hỏi thời gian thực ấy, chúng tôi chạy thí nghiệm một cách công khai. Phòng chỉ huy trực tiếp của SimianX phát trực tiếp phân tích AI đa tác tử trên từng cổ phiếu — bạn có thể mở phiên trực tiếp với NVDA, AMD hoặc MU và xem các tác tử chỉ báo, tin tức và quyết định tranh luận về đợt giảm này theo thời gian thực. Autopilot của chúng tôi công bố mọi giao dịch của AI kèm chuỗi lập luận đầy đủ — chính là bộ dữ liệu đứng sau nghiên cứu liệu các mô hình AI có bán tháo hoảng loạn khi thị trường sập. Còn để nhìn hệ thống về điều kiện thị trường đi xuống, khung cảnh báo sớm drawdown giải thích các tín hiệu cảnh báo mà các tác tử theo dõi. Xác suất nền từ bảng này cộng bằng chứng trực tiếp từ những công cụ đó mạnh hơn bất kỳ thứ nào đứng riêng.
Phương pháp và nguồn
Các giai đoạn là những đợt giảm từ đỉnh xuống đáy từ 20% trở lên của chỉ số bán dẫn PHLX (SOX) theo giá đóng cửa, từ chu kỳ lớn đầu tiên của chỉ số năm 1995 đến ngày 15/10/2026. Mốc chỉ số là giá đóng cửa làm tròn đến điểm nguyên; mức giảm, thời lượng và thời gian hồi phục đều được làm tròn và ghi chú là xấp xỉ — chuỗi giá đóng cửa hằng ngày của các nhà cung cấp khác nhau có thể xê dịch một con số một hai điểm, và giá trị thập niên 1990 có trước nguồn cấp chỉ số hiện tại của Nasdaq. Hồi phục được đo từ ngày đáy đến lần đầu chỉ số đóng cửa vững chắc trên đỉnh cũ; với hai giai đoạn chồng lấn giữa thập niên 2000 (2004 và 2006), mốc đo thống nhất là cú bứt phá năm 2014 cuối cùng vượt cả hai đỉnh. Các mốc lịch sử được đối chiếu chéo với trang chỉ số SOX của Nasdaq, chuỗi FRED của Fed St. Louis và báo chí đương thời, gồm các bản tin thị trường tháng 7/2026 của CNBC. Số liệu 2026 phản ánh giá đóng cửa hằng ngày của FRED và Yahoo Finance đến 15/10/2026 và sẽ thay đổi; trang này coi giai đoạn ấy là đang diễn ra. Bảng này thuộc trung tâm tham chiếu lịch sử thị trường của chúng tôi. Không nội dung nào ở đây là lời khuyên đầu tư — đây là tư liệu tham chiếu lịch sử.
Hỏi đáp nhanh
Thế nào thì được tính là thị trường gấu bán dẫn? Bảng này dùng ngưỡng quy ước: chỉ số bán dẫn PHLX giảm ít nhất 20% từ đỉnh giá đóng cửa. Mức giảm 10–20% là điều chỉnh. SOX đã trải qua nhiều đợt điều chỉnh hơn hẳn, gồm khoảng −22% năm 2010 và −24% ở chân đơn lẻ tháng 8/2024, và chúng không đứng thành dòng riêng ở đây.
Cổ phiếu chip hiện có đang trong thị trường gấu không? Có, theo định nghĩa 20%. Ngày 15/10/2026, SOX đóng cửa ở 11.581,22 điểm, thấp hơn kỷ lục 14.634,72 điểm ngày 22/6/2026 là 20,9%. Mức đóng cửa thấp nhất đến nay là 10.447,49 điểm ngày 29/7, tức giảm 28,6%. Giai đoạn này chỉ kết thúc khi chỉ số đóng cửa trở lại trên kỷ lục tháng 6.
Thị trường gấu bán dẫn gần nhất trước năm 2026 là khi nào? Giai đoạn 2024–25. SOX giảm khoảng 40% từ mức đóng cửa 5.904,54 điểm ngày 10/7/2024 xuống 3.562,94 điểm ngày 8/4/2025, qua hai chân: cú tháo gỡ carry trade đồng yên tháng 8/2024 và cú sốc thuế quan tháng 4/2025. Chỉ số đóng cửa ở đỉnh mới ngày 10/9/2025, khoảng năm tháng sau đáy.
Cú sập bán dẫn tồi tệ nhất lịch sử là lần nào? Bong bóng dot-com. SOX rơi khoảng 85% từ đỉnh tháng 3/2000 quanh 1.362 xuống đáy tháng 10/2002 quanh 209, và cần khoảng mười lăm năm từ đáy mới giành lại vững chắc đỉnh cũ.
Thị trường gấu của chip thường kéo dài bao lâu? Ở các giai đoạn đã hoàn tất, đợt giảm trung vị mất khoảng chín tháng từ đỉnh xuống đáy, và hành trình trung vị từ đáy trở lại đỉnh cũ mất khoảng một năm. Biên độ trải từ một tháng giảm và bốn tháng hồi (2020) đến ba mươi mốt tháng giảm và mười lăm năm hồi (2000–02).
Cổ phiếu bán dẫn có thể hồi phục nhanh đến đâu sau một cú sập 40%? Cuộc hồi phục sâu nhanh nhất trong bảng là 2024–25: sau mức giảm khoảng 40%, chỉ số lập đỉnh mới khoảng năm tháng sau đáy tháng 4/2025, khi lợi nhuận gắn với AI tiếp tục tăng. Sau mức giảm 46% năm 2021–22, hành trình trở lại mất khoảng mười bốn tháng.
Đọc thêm
- Vì sao cổ phiếu TSMC giảm sau quý 3/2026: Mọi phản ứng
- Mọi thị trường gấu S&P 500 từ 1929 — bảng chị em cho thị trường chung.
- Mỗi thị trường gấu mất bao lâu để hồi phục, 1929–2022 — thời gian hồi phục ngoài nhóm chip.
- Vì sao cổ phiếu bán dẫn giảm trong 2026 — mổ xẻ tuần-theo-tuần cú tháo chạy hiện tại.
- Công suất AI dư thừa của Meta có tạo ra doanh thu? — bản tin đã châm ngòi.
- Mọi chu kỳ tăng lãi suất của Fed từ 1983 — lớp vĩ mô phủ trên chu kỳ chip.
- Các mô hình AI có bán tháo hoảng loạn khi thị trường sập? — 31 bot giao dịch đã làm gì trong một đợt giảm thật.
- Mọi bong bóng công nghệ từ 1929: so với chu kỳ AI năm 2026 — chu kỳ AI so với năm 2000 và các cơn hưng phấn trước đó.
- Chi tiêu vốn AI 2026: 96% dòng tiền của đại gia công nghệ — khoản chi của các hyperscaler đứng sau nhu cầu chip.
- Lịch sử thị trường — mọi bảng thị trường dài hạn của chúng tôi.
Khám phá toàn bộ tư liệu dữ liệu của chúng tôi tại mục lục bài viết, hoặc đưa bảng này vào thực chiến trong một phiên phân tích AI trực tiếp — các gói bắt đầu tại trang giá.