
Đọc chính bản pro forma của Sysco: các con số Jetro thực sự nói gì
Ngày 15 tháng 9 năm 2026, Sysco Corporation (NYSE: SYY) định giá 12.345.679 cổ phiếu phổ thông ở mức 81,00 đô la mỗi cổ phiếu. Đợt bán cổ phiếu 1 tỷ đô la của Sysco là mảnh ghép cuối cùng và nhỏ nhất trong gói tài trợ cho thương vụ mua lại Jetro Restaurant Depot đang chờ hoàn tất, và xét riêng thì nó gần như không đáng kể: nó làm tăng số cổ phiếu thêm 2,57 phần trăm.
Các tài liệu nộp kèm thì không hề nhỏ. Để bán được cổ phiếu, Sysco phải công bố một bản bổ sung cáo bạch đã sửa đổi và, trong một Báo cáo hiện hành theo Mẫu 8-K đề ngày 14 tháng 9 năm 2026, công bố ba thứ mà thị trường chưa từng thấy: báo cáo tài chính hợp nhất đã kiểm toán của Jetro Restaurant Depot, phần thảo luận và phân tích của ban điều hành, và một báo cáo kết quả kinh doanh pro forma hợp nhất rút gọn chưa kiểm toán đầy đủ cho công ty sau sáp nhập.
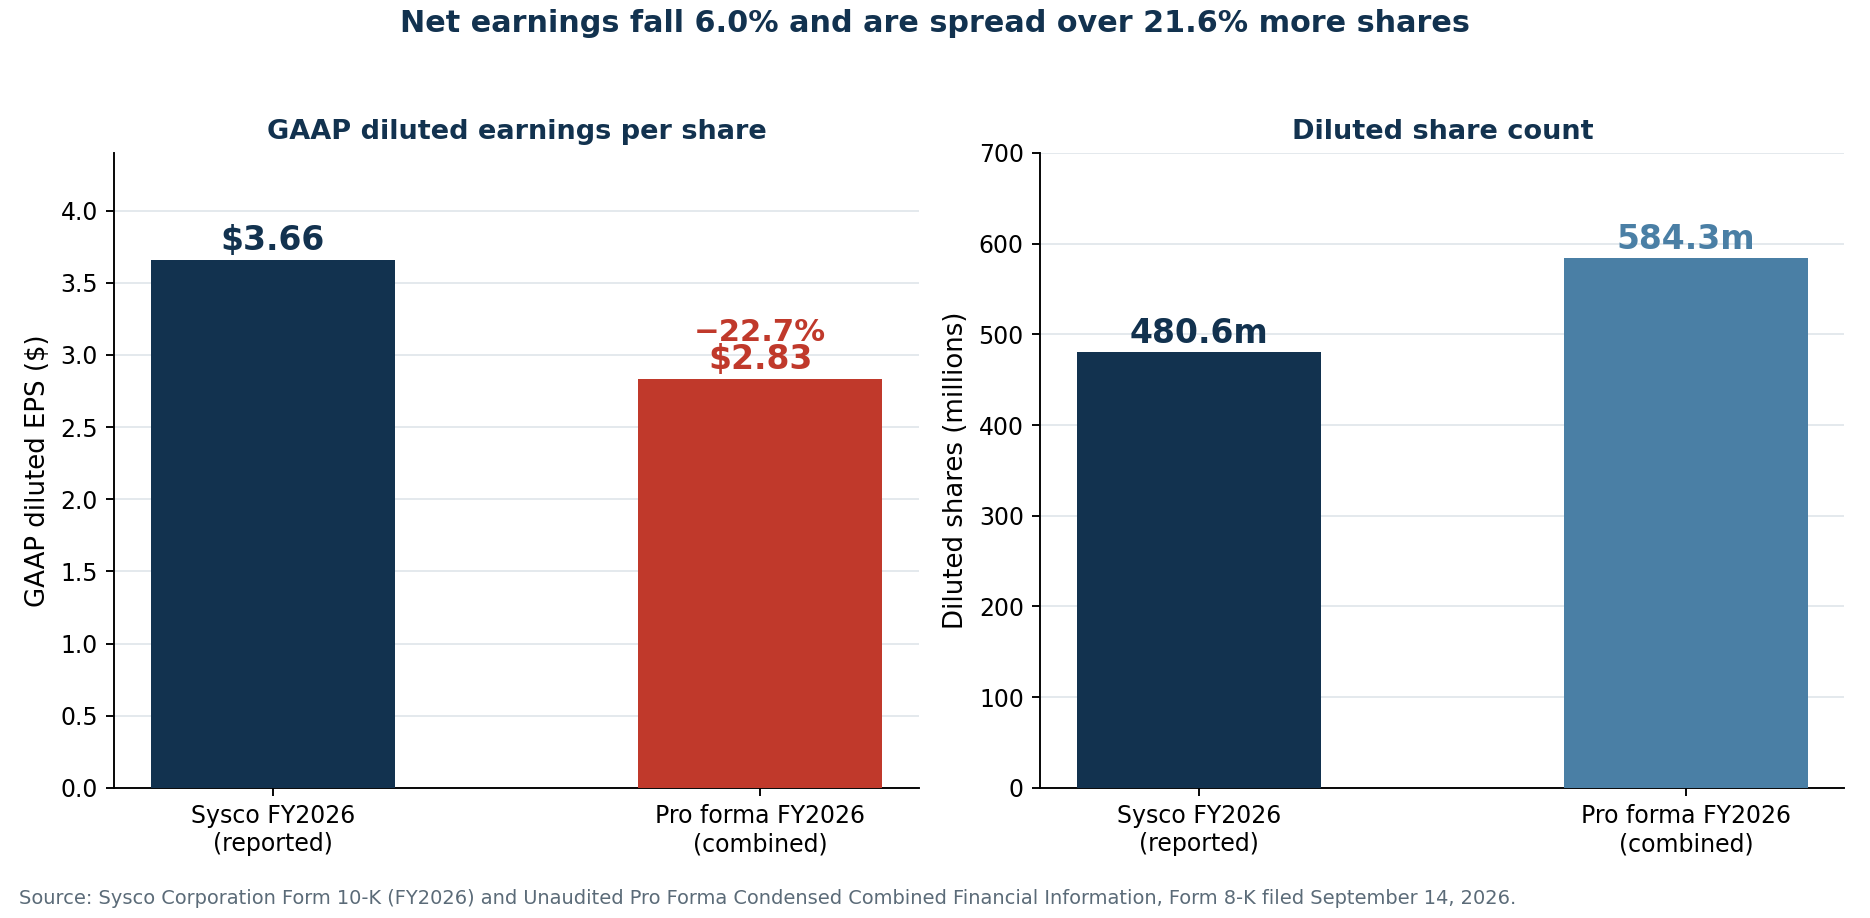
Những hồ sơ đó trả lời câu hỏi mà các tiêu đề báo chí bấy lâu chỉ phỏng đoán. Chính bản pro forma của Sysco cho thấy nếu thương vụ hoàn tất vào đầu năm tài chính 2026, lợi nhuận pha loãng trên mỗi cổ phiếu hợp nhất sẽ là 2,83 đô la thay vì 3,66 đô la mà Sysco thực sự báo cáo — giảm 22,7 phần trăm. Đó không phải dự phóng của một nhà phân tích bi quan. Đó là phép tính của chính công ty, ký duyệt cho một đợt phát hành chứng khoán.
Bài viết này đi qua từng dòng những gì hồ sơ nói: bậc thang pha loãng chính xác, báo cáo kết quả kinh doanh pro forma, chiếc cầu nối giải thích vì sao "tăng lợi nhuận trên cổ phiếu điều chỉnh" và "lợi nhuận kế toán trên cổ phiếu giảm 23 phần trăm" đều đúng, những con số đã kiểm toán đằng sau các chỉ tiêu tiếp thị của Jetro, giá mua 29 tỷ đô la thực sự rơi vào đâu trên bảng cân đối, và kế hoạch giảm nợ đòi hỏi bao nhiêu tiền mặt. Nhà đầu tư theo dõi thương vụ có thể giám sát hồ sơ SYY, diễn biến giá và tin tức pháp lý với SimianX AI.
Mọi số liệu lấy từ hồ sơ SEC và dữ liệu thị trường tính đến ngày 16 tháng 9 năm 2026.
Đợt chào bán, một cách chính xác
Sysco công bố đợt chào bán sau phiên đóng cửa ngày 14 tháng 9 và định giá vào tối hôm sau. Các điều khoản rất chính xác, và độ chính xác quan trọng ở đây vì gần như toàn bộ bình luận về pha loãng đang làm việc với các con số làm tròn.
| Điều khoản chào bán | Giao dịch cơ sở | Với quyền phân bổ vượt mức đầy đủ |
|---|---|---|
| Cổ phiếu chào bán | 12.345.679 | 14.197.530 |
| Giá chào bán ra công chúng | 81,00 $ | 81,00 $ |
| Tổng thu gộp | 1.000,0 triệu $ | 1.150,0 triệu $ |
| Chiết khấu bảo lãnh mỗi cổ phiếu | 2,43 $ | 2,43 $ |
| Tổng chiết khấu bảo lãnh | 30,0 triệu $ | 34,5 triệu $ |
| Thu ròng của Sysco | 967,4 triệu $ | 1,1 tỷ $ |
| Cổ phiếu lưu hành trước (9/9/2026) | 479.568.281 | 479.568.281 |
| Cổ phiếu lưu hành sau | 491.913.960 | 493.765.811 |
| Mức tăng số cổ phiếu | 2,574% | 2,960% |
Quyền chọn phân bổ vượt mức của các nhà bảo lãnh là đúng 1.851.851 cổ phiếu bổ sung. Goldman Sachs & Co. LLC nhận 4.444.444 cổ phiếu và TD Securities (USA) LLC nhận 2.962.962 cổ phiếu của giao dịch cơ sở, mười ba ngân hàng khác chia phần còn lại.
Hai chi tiết đáng nhấn mạnh. Thứ nhất, đợt chào bán không phụ thuộc vào việc thương vụ Jetro có hoàn tất hay không. Nếu thương vụ đổ vỡ, cổ phiếu vẫn lưu hành và Sysco giữ lại tiền cho mục đích doanh nghiệp chung. Thứ hai, Sysco còn có 33.878.051 cổ phiếu dự trữ trong các chương trình thù lao bằng cổ phiếu, nằm ngoài mọi con số trong bảng trên.
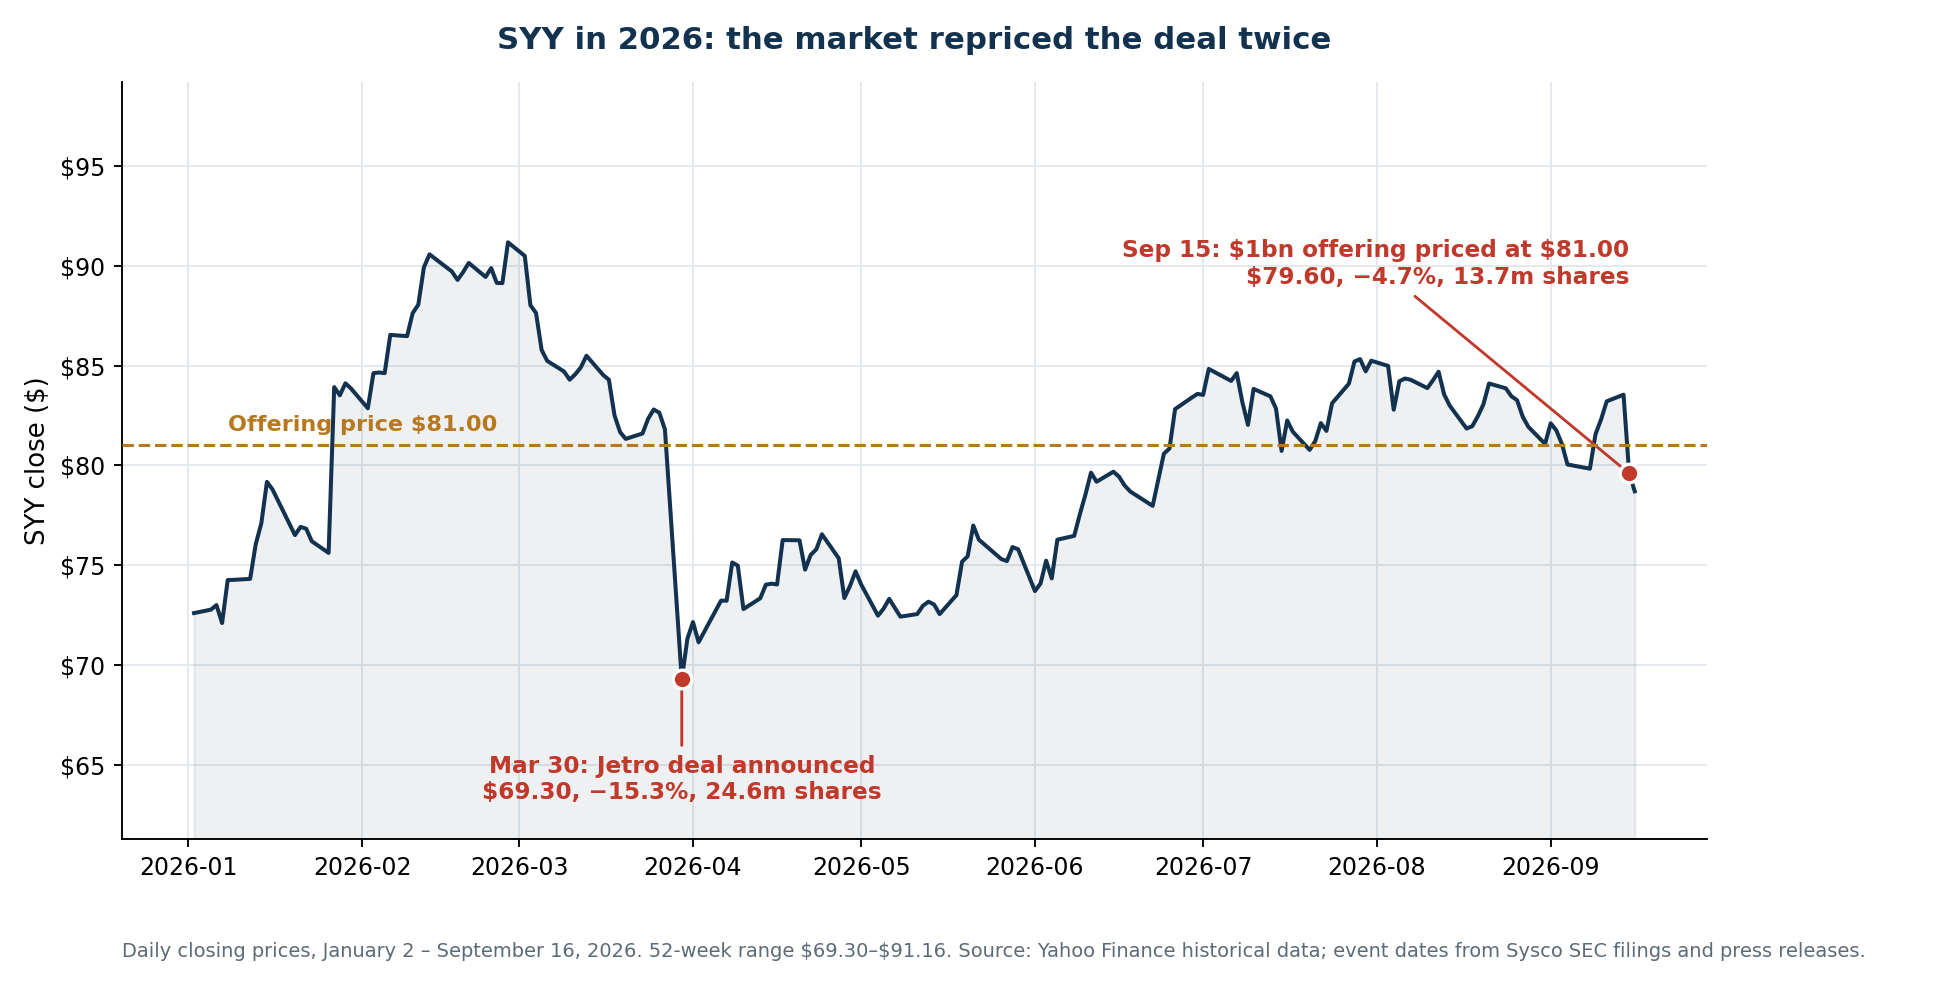
Mức giá 81,00 đô la tương đương chiết khấu 3,04 phần trăm so với giá đóng cửa 83,54 đô la ngày 14 tháng 9. Đó là một mức nhượng bộ phát hành mới hết sức bình thường. Điều diễn ra sau đó thì kém bình thường hơn: SYY đóng cửa ở 79,60 đô la ngày 15 tháng 9 và 78,71 đô la ngày 16 tháng 9 — thấp hơn 2,8 phần trăm so với mức giá nhà đầu tư mới đã trả — với khối lượng 13,7 triệu và 6,3 triệu cổ phiếu so với mức thông thường 2 đến 4 triệu.
Bậc thang pha loãng có ba bậc, không phải một
Đợt chào bán 1 tỷ đô la là nhỏ nhất trong ba sự kiện làm thay đổi số cổ phiếu. Sysco cũng sẽ phát hành 91,5 triệu cổ phiếu cho các chủ sở hữu Jetro tại thời điểm hoàn tất, một lô trị giá 7.514 triệu đô la trong bản pro forma ở mức giá tham chiếu 82,11 đô la.
| Giai đoạn | Cổ phiếu lưu hành | Tỷ lệ của cổ đông hiện hữu |
|---|---|---|
| Trước đợt chào bán (9/9/2026) | 479.568.281 | 100,00% |
| Sau đợt chào bán 1 tỷ $ | 491.913.960 | 97,49% |
| Sau 91,5 triệu cổ phiếu cho chủ sở hữu Jetro | 583.413.960 | 82,20% |
| Nếu thực hiện đầy đủ quyền phân bổ vượt mức | 585.265.811 | 81,94% |
Bản pro forma sử dụng 584.290.988 cổ phiếu pha loãng, đã tính cả hiệu ứng bình quân gia quyền và pha loãng từ các chương trình cổ phiếu.
Đợt phát hành cổ phiếu lấy đi của cổ đông hiện hữu 2,5 điểm phần trăm quyền sở hữu. Cổ phiếu trả cho thương vụ lấy thêm 15,3 điểm nữa. Tranh luận về đợt chào bán là tranh luận về một phần sáu của mức pha loãng.
Các thương vụ tài trợ bằng cổ phiếu thường bị đánh giá qua con số phát hành trên tiêu đề chứ không phải toàn bộ bậc thang — đúng sai lầm mà nhà đầu tư đã mắc khi đọc thỏa thuận chip của Amazon với Qualcomm, nơi lô cổ phiếu được công bố chỉ là một phần của con số cuối cùng.
Đó là lý do đợt chào bán, xét riêng, không phải câu hỏi đầu tư — và lý do quyết định tài trợ 1 tỷ đô la cuối cùng bằng vốn cổ phần thay vì nợ của Sysco là có thể bênh vực. Ở mức lãi suất hỗn hợp khoảng 5,6 phần trăm mà lịch trình tài trợ pro forma ngụ ý, dùng cổ phiếu thay vì nợ cho tỷ đô cuối cùng giúp tránh khoảng 56 triệu đô la lãi vay trước thuế mỗi năm và bảo vệ các xếp hạng tín nhiệm hạng đầu tư vốn định giá 20,9 tỷ còn lại.
Báo cáo kết quả kinh doanh pro forma của chính Sysco
Đây là bảng định hình lại toàn bộ cuộc tranh luận. Nó đến trực tiếp từ Phụ lục 99.3 của Mẫu 8-K ngày 14 tháng 9 và trình bày công ty hợp nhất như thể thương vụ đã hoàn tất vào ngày 29 tháng 6 năm 2025.
| Năm tài chính, triệu $ | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Doanh thu | 100.561 | 84.553 | 81.370 | 78.844 |
| Giá vốn hàng bán | 81.810 | 68.914 | 66.401 | 64.236 |
| Lợi nhuận gộp | 18.751 | 15.639 | 14.969 | 14.608 |
| Chi phí hoạt động | 14.594 | 12.544 | 11.881 | 11.406 |
| Lợi nhuận từ hoạt động kinh doanh | 4.157 | 3.095 | 3.088 | 3.202 |
| Chi phí lãi vay | 2.008 | 717 | 635 | 607 |
| Chi phí (thu nhập) khác, ròng | 75 | 102 | 38 | 30 |
| Lợi nhuận trước thuế | 2.074 | 2.276 | 2.415 | 2.565 |
| Thuế thu nhập doanh nghiệp | 423 | 519 | 587 | 610 |
| Lợi nhuận ròng | 1.651 | 1.757 | 1.828 | 1.955 |
| Lợi nhuận pha loãng trên cổ phiếu | 2,83 $ | 3,66 $ | — | — |
| Số cổ phiếu pha loãng | 584.290.988 | 480.612.203 | — | — |
Hãy đọc ba dòng cuối cùng với nhau. Doanh thu tăng 18,9 phần trăm. Lợi nhuận hoạt động tăng 34,3 phần trăm. Và lợi nhuận ròng giảm 6,0 phần trăm, bởi chi phí lãi vay tăng gần gấp ba — từ 717 triệu lên 2.008 triệu đô la. Chia cho số cổ phiếu nhiều hơn 21,6 phần trăm, lợi nhuận pha loãng trên cổ phiếu rơi từ 3,66 xuống 2,83 đô la.
Cùng hồ sơ đó cho góc nhìn EBITDA:
| Triệu $ | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5.787 | 3.969 |
| EBITDA điều chỉnh cho các khoản mục nhất định | 6.608 | 4.387 |
| Biên EBITDA điều chỉnh | 6,6% | 5,2% |
| Khấu hao và phân bổ | 1.705 | 976 |
| Nợ ròng | 32.286 | 11.730 |
| Nợ ròng / EBITDA điều chỉnh | 4,89x | 2,67x |
Biên lợi nhuận cải thiện thật — từ 5,2 lên 6,6 phần trăm ở dòng EBITDA điều chỉnh là một bước tiến cơ cấu thực sự, và là luận điểm mạnh nhất của phe lạc quan. Vấn đề nằm ở mọi thứ bên dưới EBITDA.
Vì sao "tăng lợi nhuận trên cổ phiếu" và "giảm 23 phần trăm" đều đúng
Sysco hướng dẫn lợi nhuận trên cổ phiếu điều chỉnh tăng một chữ số ở mức trung bình đến cao trong năm đầu và mười đến mười lăm phần trăm trong năm thứ hai. Những tuyên bố đó không gây hiểu lầm. Chúng cũng không đo cùng một thứ với bản pro forma phía trên. Các hồ sơ cho phép định lượng chính xác khoảng cách đó.
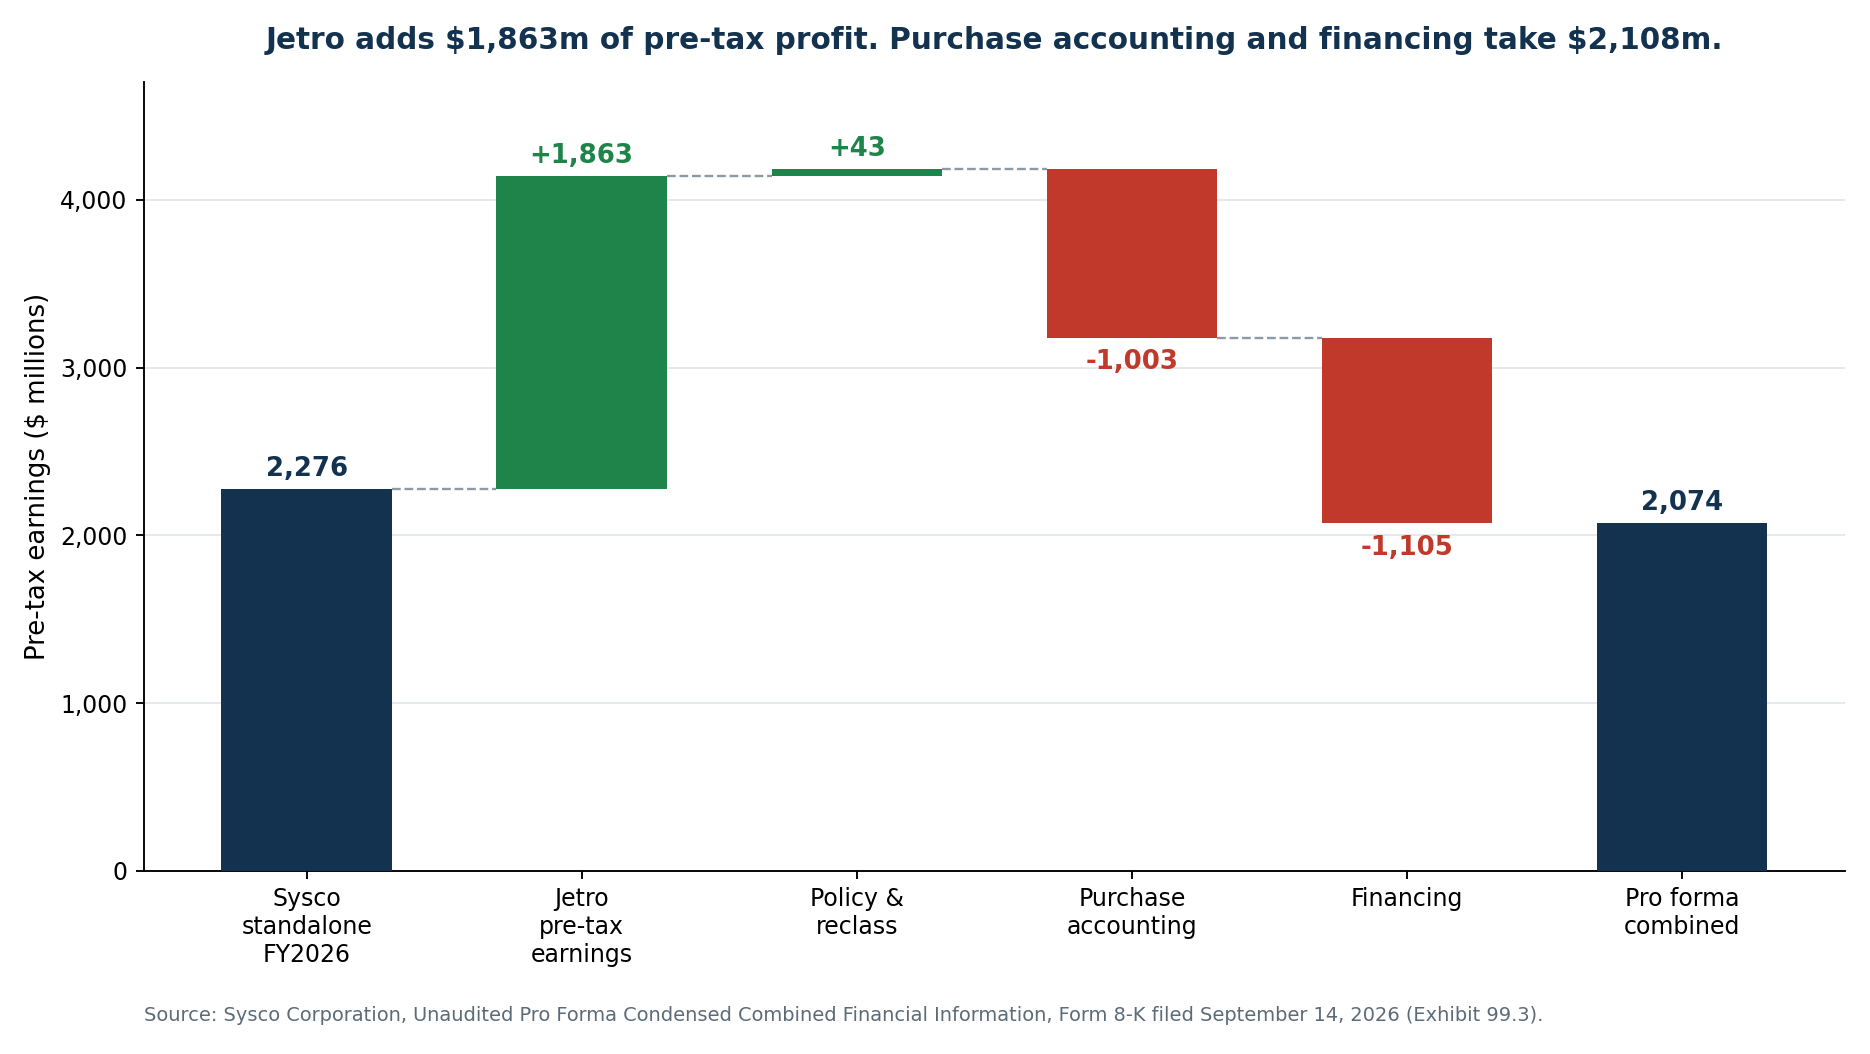
| Cầu nối lợi nhuận trước thuế, triệu $ | Giá trị |
|---|---|
| Lợi nhuận trước thuế của riêng Sysco, 2026 | 2.276 |
| Cộng: lợi nhuận trước thuế của Jetro (12 tháng đến 27/6/2026) | +1.863 |
| Cộng: điều chỉnh chính sách kế toán và phân loại lại | +43 |
| Trừ: điều chỉnh kế toán mua lại | −1.003 |
| Trừ: điều chỉnh tài trợ | −1.105 |
| Lợi nhuận pro forma trước thuế | 2.074 |
Jetro mang lại 1.863 triệu đô la lợi nhuận trước thuế. Kế toán mua lại và tài trợ cộng lại lấy đi 2.108 triệu — nhiều hơn 245 triệu so với những gì doanh nghiệp được mua kiếm được.
Khoản kế toán mua lại còn được tách nhỏ hơn:
| Chi phí kế toán mua lại, triệu $ | Giá trị |
|---|---|
| Phân bổ tài sản vô hình xác định được đã mua | 626 |
| Khấu hao tài sản cố định đánh giá lại | 91 |
| Trừ: hoàn nhập khấu hao lịch sử của chính Jetro | −66 |
| Chi phí giao dịch không tái diễn | 191 |
| Thưởng giữ chân không tái diễn | 118 |
| Thuế chuyển nhượng không tái diễn | 49 |
| Trừ: loại bỏ phân bổ hoán đổi lãi suất của Jetro | −6 |
| Tổng cộng | 1.003 |
Lợi nhuận trên cổ phiếu điều chỉnh loại trừ 626 triệu đô la phân bổ tài sản vô hình. Riêng dòng đó — không phải tiền mặt, có thật, và kéo dài nhiều năm — tương đương khoảng 32 phần trăm lợi nhuận hoạt động của Jetro. Cộng thêm 358 triệu chi phí một lần cho giao dịch, giữ chân nhân sự và thuế chuyển nhượng, vốn thực sự không tái diễn, ta có toàn bộ khoảng cách giữa "tăng một chữ số cao" và "lợi nhuận kế toán trên cổ phiếu giảm 23 phần trăm".
Không con số nào sai. Chúng trả lời những câu hỏi khác nhau. Lợi nhuận điều chỉnh hỏi liệu dòng tiền kinh tế có cải thiện không. Lợi nhuận kế toán hỏi một cổ phiếu của công ty hợp nhất sở hữu cái gì. Với một doanh nghiệp mà cam kết công khai là cổ tức trả bằng tiền mặt từ lợi nhuận báo cáo, cả hai đều quan trọng.
Báo cáo đã kiểm toán của Jetro cho thấy điều gì
Cho đến ngày 14 tháng 9, Jetro Restaurant Depot gần như chỉ được mô tả qua tài liệu giao dịch của Sysco: khoảng 16 tỷ đô la doanh thu năm 2025, chừng 2,1 tỷ EBITDA, xấp xỉ 1,9 tỷ dòng tiền tự do. Báo cáo tài chính hợp nhất đã kiểm toán của JRD Unico, Inc. và các công ty liên kết nay đã công khai, và chúng thú vị hơn phần tóm tắt nhiều.
| JRD Unico hợp nhất, triệu $ | 2025 (đến 27/12) | 2024 (đến 28/12) | Thay đổi |
|---|---|---|---|
| Doanh thu | 15.812,2 | 15.331,3 | +3,14% |
| Lợi nhuận gộp | 2.937,9 | 2.830,0 | +3,81% |
| Biên lợi nhuận gộp | 18,58% | 18,46% | +12 điểm cơ bản |
| Chi phí bán hàng và quản lý | 997,1 | 968,1 | +2,99% |
| Lợi nhuận hoạt động | 1.940,9 | 1.861,9 | +4,24% |
| Biên lợi nhuận hoạt động | 12,28% | 12,14% | +14 điểm cơ bản |
| Chi phí lãi vay | 186,5 | 165,1 | — |
| Chi phí lãi vay với bên liên quan | 84,6 | 138,2 | — |
| Lợi nhuận trước thuế | 1.666,7 | 1.603,1 | +3,97% |
| Lợi nhuận ròng | 1.197,0 | 1.173,1 | +2,04% |
| Biên lợi nhuận ròng | 7,57% | 7,65% | −8 điểm cơ bản |
Câu chuyện biên lợi nhuận là có thật. Biên lợi nhuận hoạt động 12,3 phần trăm trong phân phối thực phẩm là đặc biệt; biên EBITDA điều chỉnh của Sysco năm tài chính 2026 là 5,2 phần trăm. Khấu hao và phân bổ chỉ 67,4 triệu đô la trên doanh thu 15,8 tỷ, cùng chi tiêu vốn 137,2 triệu, mô tả một hoạt động nhẹ tài sản một cách bất thường và có suất sinh lời cao.
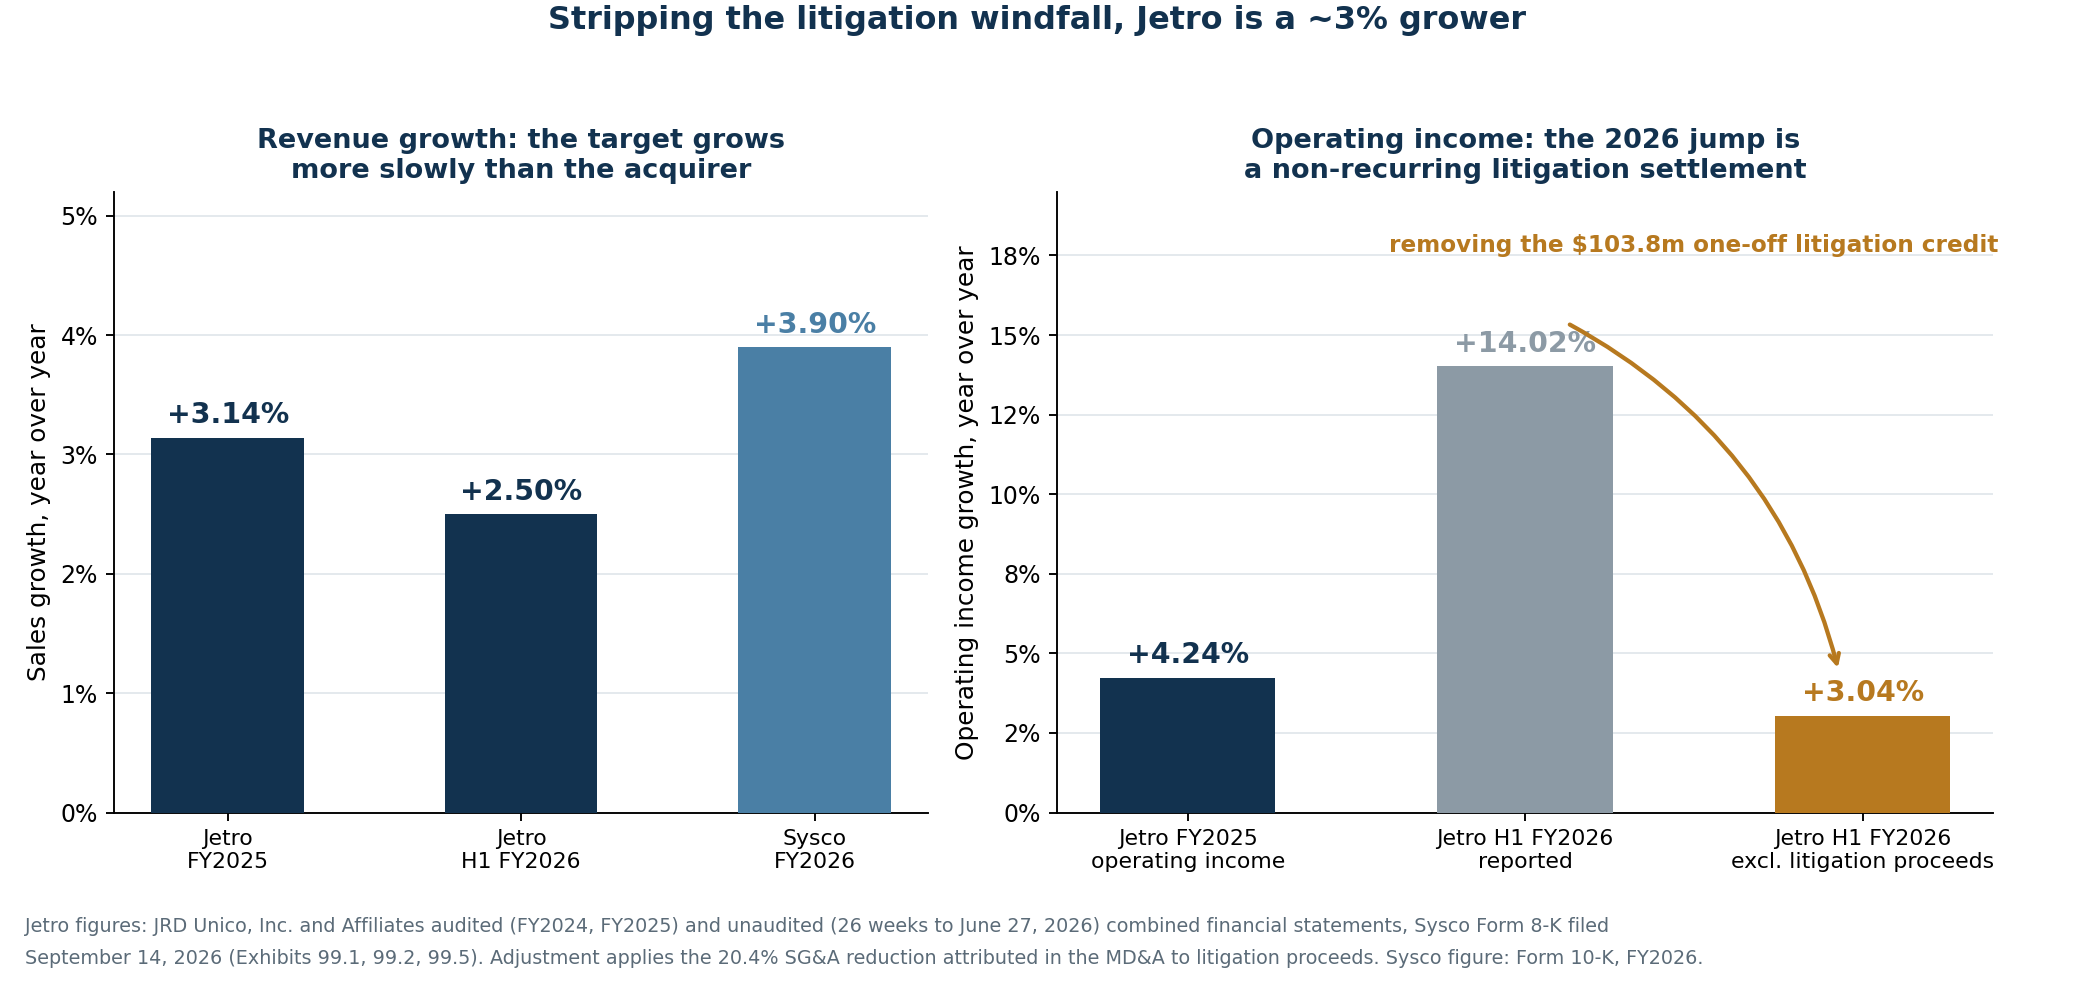
Câu chuyện tăng trưởng mới là nơi báo cáo kiểm toán và tài liệu tiếp thị rẽ hướng. Doanh thu Jetro tăng 3,14 phần trăm năm 2025. Doanh thu của chính Sysco tăng 3,9 phần trăm trong năm tài chính 2026. Công ty được mua với danh nghĩa động cơ tăng trưởng lại tăng chậm hơn bên mua.
Sự tăng tốc năm 2026 là một khoản dàn xếp kiện tụng
Nửa đầu năm tài chính 2026 trông tốt hơn hẳn, và đây là con số nhiều khả năng sẽ được trích dẫn nhất như bằng chứng thương vụ đang hiệu quả.
| JRD Unico, 26 tuần đến 27 tháng 6, triệu $ | Nửa đầu 2026 | Nửa đầu 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu | 8.061,7 | 7.864,7 | +2,50% |
| Lợi nhuận gộp | 1.519,5 | 1.454,0 | +4,50% |
| Chi phí bán hàng và quản lý | 441,8 | 508,8 | −13,2% |
| Lợi nhuận hoạt động (báo cáo) | 1.077,7 | 945,2 | +14,02% |
| Lợi nhuận ròng | 708,7 | 567,0 | +25,0% |
Lợi nhuận hoạt động tăng 14 phần trăm trong khi doanh thu tăng 2,5 phần trăm là một kết quả đáng chú ý. Chính phần thảo luận của ban điều hành Jetro giải thích điều đó: "Khoản thu từ việc dàn xếp nhiều vụ kiện không tái diễn đã dẫn đến mức giảm 20,4 phần trăm chi phí bán hàng và quản lý."
Mức giảm 20,4 phần trăm so với nền 508,8 triệu đô la của năm trước tương đương khoảng 103,8 triệu đô la thu nhập kiện tụng một lần được ghi nhận như một khoản giảm chi phí quản lý.
| Điều chỉnh lợi nhuận hoạt động nửa đầu 2026, triệu $ | Giá trị |
|---|---|
| Lợi nhuận hoạt động báo cáo | 1.077,7 |
| Trừ: ước tính khoản thu dàn xếp kiện tụng | −103,8 |
| Lợi nhuận hoạt động điều chỉnh | 973,9 |
| Lợi nhuận hoạt động nửa đầu 2025 | 945,2 |
| Tăng trưởng điều chỉnh | +3,04% |
Bỏ khoản lợi bất thường ra, lợi nhuận hoạt động của Jetro tăng khoảng 3 phần trăm — phù hợp với kết quả năm 2025 và nhất quán với một doanh nghiệp trưởng thành tích lũy đều đặn, chứ không phải một doanh nghiệp đang tăng tốc. Cũng chính phần thảo luận đó ghi nhận Jetro mở năm kho mới trong năm tài chính 2024 và năm kho trong năm tài chính 2025, đúng bằng nhịp độ mà tuyên bố "hơn 125 địa điểm mới trong ít nhất hai thập niên tới" của Sysco ngụ ý.
Một bảng cân đối do chính các chủ sở hữu tạo nên
Báo cáo kiểm toán còn cho thấy Jetro đã là loại doanh nghiệp nào dưới thời Leonard Green & Partners và các nhà đồng đầu tư.
| Bảng cân đối JRD Unico, triệu $ | 27/6/2026 | 27/12/2025 | 28/12/2024 |
|---|---|---|---|
| Tổng tài sản | 3.383,0 | 3.183,9 | 3.059,8 |
| Tổng nợ vay (gồm bên liên quan) | 5.778,6 | 6.235,3 | 6.844,1 |
| Tổng nợ phải trả | 7.434,3 | 7.711,7 | 8.326,5 |
| Cổ phiếu quỹ, theo giá gốc | (2.614,1) | (2.614,1) | (2.614,1) |
| Tổng vốn chủ sở hữu âm | (4.051,3) | (4.527,8) | (5.266,7) |
Jetro mang vốn chủ sở hữu âm 4,05 tỷ đô la. Đó là dấu hiệu của một đợt tái cấu trúc vốn có đòn bẩy, không phải khó khăn tài chính — doanh nghiệp rất có lãi — nhưng nó cho thấy tiền mặt đã đi đâu.
| Tiền mặt trả về cho chủ sở hữu Jetro, triệu $ | 2024 | 2025 | Nửa đầu 2026 | Tổng |
|---|---|---|---|---|
| Cổ tức đã trả | 1.028,9 | 456,0 | 232,3 | 1.717,2 |
| Trả nợ vay cổ đông | 750,0 | 309,4 | 385,8 | 1.445,2 |
| Trả giấy nhận nợ cổ phiếu quỹ | 933,3 | — | — | 933,3 |
| Tổng cộng | 2.712,2 | 765,4 | 618,1 | 4.095,7 |
Trong ba mươi tháng tính đến tháng 6 năm 2026, các chủ sở hữu Jetro đã rút ra khoảng 4,1 tỷ đô la. Sysco nay trả 29,0 tỷ cho những gì còn lại. Đây không phải cáo buộc về bất kỳ điều gì sai trái; tái cấu trúc vốn để chia cổ tức là thông lệ thường thấy của quỹ đầu tư tư nhân. Đây là bối cảnh cho mức giá.
"1,9 tỷ đô la dòng tiền tự do" chính là EBITDA trừ chi tiêu vốn
Tài liệu giao dịch của Sysco trích dẫn khoảng 1,9 tỷ đô la dòng tiền tự do của Jetro và tỷ lệ chuyển đổi trên 90 phần trăm. Chú thích trong bài trình bày nhà đầu tư nêu định nghĩa rất thẳng: dòng tiền tự do được tính bằng EBITDA điều chỉnh trừ chi tiêu vốn.
Báo cáo lưu chuyển tiền tệ đã kiểm toán cho ra phép tính thông thường.
| Khả năng tạo tiền của Jetro năm 2025, triệu $ | Giá trị |
|---|---|
| "Dòng tiền tự do" theo tiếp thị (EBITDA điều chỉnh − chi tiêu vốn) | ~1.900 |
| EBITDA đã kiểm toán (lợi nhuận hoạt động + khấu hao) | 2.008,3 |
| Trừ: chi tiêu vốn | −137,2 |
| Bằng chỉ tiêu theo tiếp thị | 1.871,1 |
| Trừ: lãi vay đã trả (gồm bên liên quan) | −271,1 |
| Trừ: thuế thu nhập đã nộp bằng tiền | −469,7 |
| Dòng tiền hoạt động đã kiểm toán trừ chi tiêu vốn | 1.081,4 |
Con số tiếp thị gấp 1,76 lần con số thông thường, vì nó được chốt trước lãi vay và thuế. Chính khoảng cách giữa một chỉ tiêu dòng tiền được tiếp thị và lượng tiền thực sự còn lại cũng chạy xuyên suốt chu kỳ chi tiêu vốn của các tập đoàn công nghệ lớn. Cùng định nghĩa đó tạo ra tiêu đề "5,5 tỷ đô la dòng tiền tự do hợp nhất": khoảng 6,4 tỷ EBITDA điều chỉnh hợp nhất trừ chừng 0,9 tỷ chi tiêu vốn. Bản pro forma của Sysco cho thấy còn lại gì sau những khoản mà định nghĩa đó bỏ qua: 2.008 triệu lãi vay và 423 triệu thuế.
Đây là điều chỉnh quan trọng nhất trong toàn bộ phân tích, và nó tái lập mọi hệ số:
| Kiểm định định giá trên tổng giá mua 28.996 triệu $ | Hệ số |
|---|---|
| Giá trị doanh nghiệp / doanh thu 2025 (15.812 triệu $) | 1,83x |
| Giá trị doanh nghiệp / EBITDA 2025 (2.008 triệu $) | 14,4x |
| Giá trị doanh nghiệp / lợi nhuận hoạt động 2025 (1.941 triệu $) | 14,9x |
| Giá trị doanh nghiệp / lợi nhuận hoạt động 12 tháng đến 6/2026 (2.073 triệu $) | 14,0x |
| Giá trị doanh nghiệp / dòng tiền tự do theo tiếp thị (1.900 triệu $) | 15,3x |
| Giá trị doanh nghiệp / dòng tiền tự do đã kiểm toán (1.081 triệu $) | 26,8x |
| Giá trị doanh nghiệp / lợi nhuận ròng 2025 (1.197 triệu $) | 24,2x |
| Hiệp lực hằng năm (250 triệu $) tính theo % giá mua | 0,86% |
Sysco nêu 14,6 lần lợi nhuận hoạt động của Jetro, và khoảng 13 lần sau hiệp lực. Trên lợi nhuận hoạt động, điều đó về cơ bản đúng. Trên lượng tiền mà các chủ sở hữu thực sự giữ được, hệ số gần 27 hơn. Bên mua hiếm khi tranh cãi phép tính; họ tranh cãi mẫu số — đúng lập luận đã chạy xuyên suốt thương vụ Nvidia mua Hugging Face với giá 12,9 tỷ đô la.
29 tỷ đô la rơi vào đâu trên bảng cân đối
Bản pro forma phân bổ giá mua. Khoản thanh toán được cấu thành như sau:
| Tổng giá mua ước tính, triệu $ | Giá trị |
|---|---|
| Tiền mặt chuyển giao khi hoàn tất | 15.578 |
| Thanh toán nợ hiện hữu của Jetro | 5.812 |
| Đơn vị tăng giá trị vốn chủ của Jetro | 92 |
| 91,5 triệu cổ phiếu Sysco Holdings ở mức 82,11 $ | 7.514 |
| Tổng cộng | 28.996 |
Và phần phân bổ:
| Phân bổ giá mua sơ bộ, triệu $ | Giá trị |
|---|---|
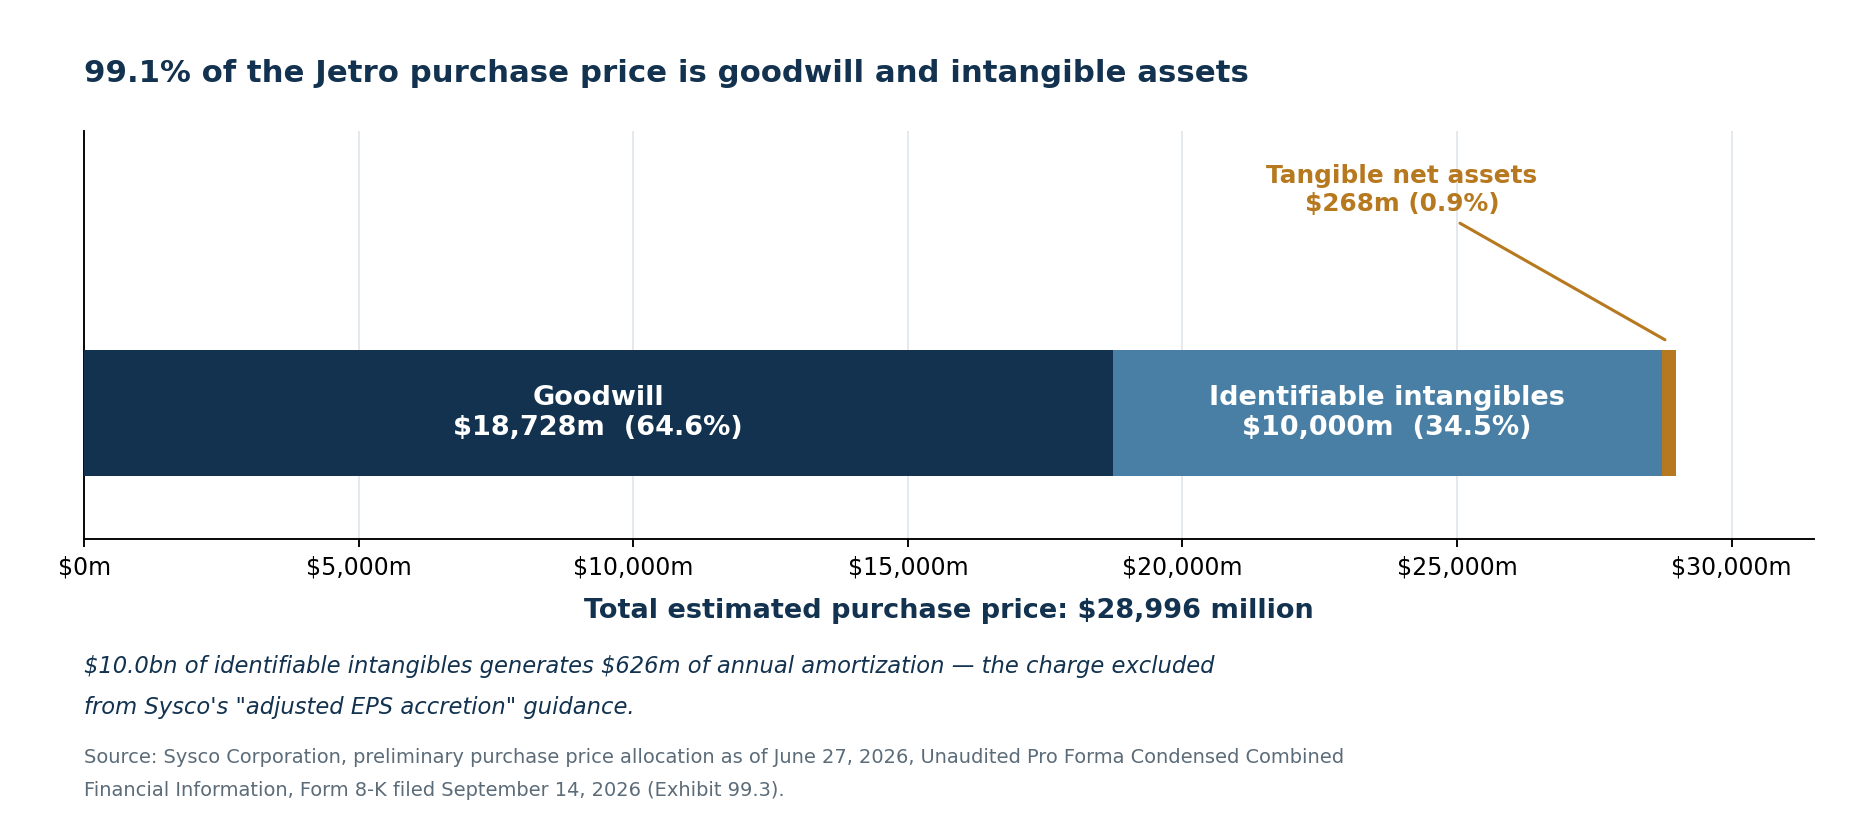
| Tài sản vô hình | 10.000 |
| Tài sản cố định (đánh giá lại từ 1.664 triệu $) | 2.952 |
| Hàng tồn kho (đánh giá lại từ 599 triệu $) | 1.010 |
| Tài sản khác được mua | 670 |
| Tổng tài sản được mua | 14.632 |
| Trừ: nợ phải trả tiếp nhận (gồm 2.805 triệu $ thuế hoãn lại) | −4.364 |
| Tài sản thuần được mua chưa gồm lợi thế thương mại | 10.268 |
| Lợi thế thương mại | 18.728 |
Lợi thế thương mại chiếm 64,6 phần trăm giá mua. Lợi thế thương mại cộng tài sản vô hình là 28.728 triệu đô la — 99,1 phần trăm. Sau khi trừ 10.000 triệu tài sản vô hình, tài sản thuần hữu hình được mua chỉ còn 268 triệu đô la, tức chín phần nghìn số tiền Sysco bỏ ra.
Điều đó không tự động là bản án. Giá trị của Restaurant Depot thực sự nằm ở quan hệ khách hàng, vị trí cửa hàng và thương hiệu, và các phương pháp miễn phí bản quyền cùng lợi nhuận vượt trội đa kỳ được dùng để định giá chúng đều là chuẩn mực. Nhưng nó có hai hàm ý. Khoản phân bổ 626 triệu mỗi năm là hệ quả kế toán của tài sản vô hình 10 tỷ đó, và đó chính là con số mà "lợi nhuận trên cổ phiếu điều chỉnh" loại bỏ. Và 18,7 tỷ lợi thế thương mại là 18,7 tỷ rủi ro suy giảm giá trị trong tương lai nếu nhu cầu nhà hàng hoặc biên lợi nhuận của Jetro xấu đi.
Gói tài trợ: 20,9 tỷ đô la, lắp ghép qua năm bước
Đợt phát hành cổ phiếu là phần nổi của một gói tài trợ được dựng trong năm tháng rưỡi.
| Ngày | Bước | Tác động lên cam kết cầu nối |
|---|---|---|
| 30/3/2026 | Cam kết hạn mức cầu nối cao cấp không bảo đảm 364 ngày trị giá 22,0 tỷ $ | 22,00 tỷ $ |
| 13/4/2026 | Mười ba ngân hàng bổ sung tham gia cam kết | 22,00 tỷ $ |
| 16/4/2026 | Ký hợp đồng vay có kỳ hạn 3,0 tỷ $ | 19,00 tỷ $ |
| 16/4/2026 | Thay thế hạn mức tín dụng quay vòng 3,0 tỷ $ (tăng lên 4,0 tỷ sau khi hoàn tất) | 19,00 tỷ $ |
| 4/9/2026 | Khoản vay có kỳ hạn giải ngân trễ của CoBank 750 triệu $ (375 triệu 6 năm + 375 triệu 8 năm) | 18,25 tỷ $ |
| 15/9/2026 | Định giá 1,0 tỷ $ vốn cổ phần phổ thông | 18,25 tỷ $ |
Gói nợ 20,9 tỷ đô la so với 6,6 tỷ EBITDA điều chỉnh pro forma là một hồ sơ rủi ro khác hẳn bất cứ thứ gì Sysco từng gánh, và thị trường đã trở nên kém khoan dung rõ rệt với tăng trưởng bằng vốn vay — cuộc tranh luận sổ đặt hàng đối lại nợ của CoreWeave là ca tham chiếu hiện nay. Vẫn còn phía trước là các "đợt phát hành chứng khoán bổ sung" — trái phiếu cao cấp và trái phiếu thứ cấp, có thể bằng đô la Mỹ, đô la Canada hoặc euro — nhằm tất toán khoản cầu nối.
Bản pro forma công bố chi phí của tất cả:
| Điều chỉnh pro forma chi phí lãi vay, triệu $ | Giá trị |
|---|---|
| Lãi vay trên khoản nợ mới | 1.063 |
| Hạn mức vay có kỳ hạn (giả định bình quân gia quyền 4,81%) | 69 |
| Hạn mức CoBank | 38 |
| Phí cam kết hạn mức cầu nối | 106 |
| Phân bổ chi phí phát hành nợ | 11 |
| Phí phần hạn mức quay vòng không sử dụng | 4 |
| Trừ: loại bỏ chi phí lãi vay hiện hữu của Jetro | −157 |
| Điều chỉnh ròng | 1.134 |
Hai con số nổi bật. Lãi vay định kỳ — 1.063 + 69 + 38 = 1.170 triệu — trên 20.883 triệu nợ mới hàm ý chi phí hỗn hợp khoảng 5,60 phần trăm, cao hơn các kịch bản 4 và 5 phần trăm mà phần lớn bình luận đã giả định. Và Sysco trả 106 triệu đô la phí cam kết chỉ để giữ hạn mức cầu nối luôn sẵn sàng, trong đó 48 triệu đã chi bằng tiền mặt.
Giảm nợ thực sự đòi hỏi những gì
Ban điều hành cam kết cắt đòn bẩy ròng ít nhất một bậc trọn vẹn trong vòng 24 tháng sau khi hoàn tất, hướng tới mục tiêu dài hạn gần 2,75x. Xuất phát từ mức 4,89x pro forma đã công bố, một bậc nghĩa là 3,89x.
| Đường tới 3,89x nợ ròng / EBITDA điều chỉnh | Nợ ròng cần đạt | Mức giảm nợ cần thiết |
|---|---|---|
| EBITDA điều chỉnh đi ngang ở 6.608 triệu $ | 25.706 triệu $ | 6.580 triệu $ |
| EBITDA điều chỉnh tăng 3%/năm trong hai năm | 27.048 triệu $ | 5.238 triệu $ |
| Cộng 250 triệu $ hiệp lực và tăng 3%/năm | 28.238 triệu $ | 4.048 triệu $ |
Đối lại, đây là lượng tiền mà công ty hợp nhất sẽ tạo ra theo các con số pro forma:
| Tiền mặt hằng năm dùng để giảm nợ, triệu $ | Giá trị |
|---|---|
| EBITDA pro forma | 5.787 |
| Trừ: chi phí lãi vay | −2.008 |
| Trừ: thuế thu nhập doanh nghiệp | −423 |
| Trừ: chi tiêu vốn (Sysco 700 triệu $ + Jetro ~150 triệu $) | −850 |
| Dòng tiền trước cổ tức | 2.506 |
| Trừ: cổ tức theo mức 2,17 $ hiện hành trên 584,3 triệu cổ phiếu | −1.268 |
| Dòng tiền tùy ý | 1.238 |
Khoảng 1,24 tỷ đô la mỗi năm, tức 2,5 tỷ trong 24 tháng, so với yêu cầu 4,0 tỷ ở kịch bản thuận lợi nhất trong ba kịch bản. Khoảng cách phải đến từ tăng trưởng EBITDA trên 3 phần trăm, hiệp lực đến sớm, vốn lưu động, bán tài sản, hoặc một lịch trình dài hơn. Mua lại cổ phiếu vốn đã tạm dừng, và điều đó chỉ giải phóng 200 triệu mà Sysco chi trong năm tài chính 2026 — một phần nhỏ của năng lực mua lại mà các công ty như Lululemon đã triển khai để bảo vệ số cổ phiếu của mình.
Cũng lưu ý rằng cam kết cổ tức trở nên đắt hơn thuần túy vì số học. Ở mức công bố năm tài chính 2026 là 2,17 đô la mỗi cổ phiếu, 584,3 triệu cổ phiếu cần khoảng 1.268 triệu đô la mỗi năm so với 1.037 triệu Sysco thực trả — tức khoảng 231 triệu tiền mặt bổ sung mỗi năm cho cùng mức cổ tức trên mỗi cổ phiếu. So với lợi nhuận ròng pro forma 1.651 triệu, tỷ lệ chi trả tăng từ 59 lên 77 phần trăm.
Bảng giá: hai đợt bán tháo, cách nhau sáu tháng
Thị trường đã hai lần ra phán quyết về thương vụ này, và chúng không hề mập mờ.
| Ngày | Sự kiện | Đóng cửa | Thay đổi | Khối lượng |
|---|---|---|---|---|
| 27/3/2026 | Phiên đóng cửa cuối trước thông báo | 81,80 $ | −1,02% | 2,6 triệu |
| 30/3/2026 | Công bố thương vụ Jetro | 69,30 $ | −15,28% | 24,6 triệu |
| 31/3/2026 | Hồi phục một phần | 71,33 $ | +2,93% | 15,5 triệu |
| 1/4/2026 | Tiếp tục hồi phục | 72,17 $ | +1,18% | 9,7 triệu |
| 11/9/2026 | Giá tham chiếu trong cáo bạch sơ bộ | 83,21 $ | +1,09% | 3,5 triệu |
| 14/9/2026 | Công bố chào bán sau phiên đóng cửa | 83,54 $ | +0,40% | 2,3 triệu |
| 15/9/2026 | Chào bán định giá 81,00 $ | 79,60 $ | −4,72% | 13,7 triệu |
| 16/9/2026 | Hoàn tất đợt chào bán | 78,71 $ | −1,12% | 6,3 triệu |
Ngày công bố, Sysco giảm 15,28 phần trăm với khối lượng gấp khoảng mười lần bình thường, thổi bay chừng 6,0 tỷ đô la vốn hóa thị trường — một phần năm giá mua, biến mất trong một phiên, trước khi một cổ phiếu nào được phát hành hay một đô la nào được vay. Cổ phiếu lấy lại phần lớn trong những tháng sau đó, đạt 91,16 đô la ở đỉnh 52 tuần, rồi trả lại một phần quanh đợt chào bán.
Ở mức 78,71 đô la, SYY giao dịch tại 17,1 lần lợi nhuận điều chỉnh trên cổ phiếu năm tài chính 2026 là 4,61 đô la, 21,5 lần lợi nhuận kế toán 3,66 đô la — và 27,8 lần con số pro forma 2,83 đô la do chính công ty công bố.
Rủi ro pháp lý có tiền lệ và có giá
Thương vụ chưa hoàn tất và có thể sẽ không bao giờ. Sysco và Jetro nộp hồ sơ theo Đạo luật Hart-Scott-Rodino ngày 27 tháng 4 năm 2026, và cả hai nhận yêu cầu bổ sung lần hai từ Ủy ban Thương mại Liên bang ngày 27 tháng 5 năm 2026. Yêu cầu lần hai nghĩa là cơ quan này muốn soi kỹ, và các thương vụ lớn xoay quanh một cửa pháp lý duy nhất — thương vụ NextEra-Dominion là một ví dụ — thường được giao dịch theo lịch thẩm định hơn là theo yếu tố cơ bản cho đến khi chốt.
Sysco từng ở đây rồi. Năm 2015 công ty đồng ý mua US Foods với giá 8,2 tỷ đô la. FTC khởi kiện, lập luận rằng sự kết hợp sẽ kiểm soát 75 phần trăm thị trường phân phối trọn gói toàn quốc. Ngày 23 tháng 6 năm 2015, Thẩm phán Amit Mehta thuộc Tòa án Quận Liên bang khu vực Columbia ban hành lệnh cấm tạm thời, và Sysco từ bỏ thương vụ sáu ngày sau đó, trả cho US Foods khoản phí phá vỡ 300 triệu đô la.
Thương vụ 2026 khác về mặt cấu trúc — kho tự mua tự chở đối lại phân phối giao hàng trọn gói là mức chồng lấn thực sự yếu hơn so với trọn gói đấu trọn gói — nhưng mức độ chú ý chính trị thì tương đương. Ngày 26 tháng 8 năm 2026, Thượng nghị sĩ Cory Booker và Tammy Baldwin gửi thư cho Chủ tịch FTC Andrew Ferguson thúc giục một cuộc điều tra kỹ lưỡng, lập luận rằng mô hình không hợp đồng, không phí giao hàng, không đơn hàng tối thiểu của Restaurant Depot là "một nguồn cạnh tranh quan trọng" đối với các nhà hàng độc lập vận hành với biên lợi nhuận ba đến năm phần trăm, và viện dẫn rõ ràng tiền lệ 2015.
Cái giá của thất bại đã thay đổi:
| So sánh phí phá vỡ | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Giá trị thương vụ | 8,2 tỷ $ | 29,0 tỷ $ |
| Phí Sysco phải trả | 300 triệu $ | 1.164 triệu $ |
| Phí tính theo % giá trị thương vụ | 3,7% | 4,0% |
Nếu thỏa thuận sáp nhập chấm dứt vì không nhận được chấp thuận pháp lý, hoặc đơn giản vì thương vụ chưa hoàn tất trước Ngày Chấm dứt, Sysco nợ 1,164 tỷ đô la. Ngày Chấm dứt là 30 tháng 9 năm 2027, với một lần gia hạn tự động đến 30 tháng 3 năm 2028 nếu chấp thuận pháp lý là điều kiện duy nhất còn lại. Với nhà đầu tư giao dịch trực tiếp rủi ro thương vụ, cơ chế vẫn y như cơ chế chi phối thương vụ Copart–ACV Auctions: một mức giá cố định, một cửa pháp lý, và một chênh lệch chỉ sinh lời nếu cửa đó mở.
Nếu thương vụ đổ vỡ
Vì đợt chào bán không kèm điều kiện, 12,35 triệu cổ phiếu mới vẫn lưu hành trong mọi trường hợp. Sysco sẽ giữ khoảng 967 triệu đô la thu ròng, nợ khoản phí phá vỡ 1,164 tỷ, và đã chi 106 triệu phí cam kết cầu nối cộng phần chi phí giao dịch của mình. Cổ đông hiện hữu gánh 2,5 phần trăm pha loãng mà không có lợi nhuận Jetro nào. Điểm bù lại là đòn bẩy sẽ ở quanh 2,67x và bảng cân đối vẫn nguyên vẹn.
Kịch bản lạc quan, cơ sở và bi quan
Kịch bản lạc quan. FTC chấp thuận mà không có biện pháp khắc phục đáng kể. Biên lợi nhuận hoạt động 12,3 phần trăm của Jetro được giữ vững và biên EBITDA điều chỉnh hợp nhất 6,6 phần trăm chứng tỏ bền vững. Khoản hiệp lực 250 triệu đến sớm. Suất sinh lời của cửa hàng mới ngang bằng cơ sở hiện có. Khả năng tạo tiền hợp nhất vượt pro forma vì vốn lưu động ở một nhà phân phối 100 tỷ đô la là một đòn bẩy thực sự. Đòn bẩy ròng đạt 3,89x trong 24 tháng, khoản cầu nối được tất toán ở lãi suất hấp dẫn, và mua lại cổ phiếu tái khởi động vào năm tài chính 2029. Tăng trưởng lợi nhuận điều chỉnh đến đúng như hướng dẫn và lợi nhuận kế toán vượt lại mốc 3,66 đô la trong ba đến bốn năm khi lịch phân bổ trở thành một đại lượng đã biết mà thị trường nhìn xuyên qua.
Kịch bản cơ sở. Quá trình thẩm định pháp lý ngốn phần lớn năm tài chính 2027. Thương vụ chốt với biện pháp khắc phục nhẹ hoặc không có. Chi phí tài trợ rơi gần mức 5,6 phần trăm của pro forma. Hiệp lực vào dần trong trọn ba năm. Jetro tăng trưởng quanh 3 phần trăm, như các con số điều chỉnh khoản kiện tụng gợi ý. Đòn bẩy giảm khoảng một bậc, nhưng gần 30 tháng hơn là 24; cổ tức hấp thụ 1,27 tỷ mỗi năm và mua lại cổ phiếu tiếp tục tạm dừng đến cuối thập niên. Cổ đông sở hữu một công ty lớn hơn, biên cao hơn, nợ nhiều hơn, mà lợi nhuận trên cổ phiếu báo cáo cần vài năm để hồi phục. Hợp lý về chiến lược, chậm về tài chính.
Kịch bản bi quan. FTC yêu cầu thoái vốn hoặc khởi kiện. Nhu cầu nhà hàng suy yếu; nhà hàng độc lập là phân khúc khách hàng có tính chu kỳ cao nhất trong dịch vụ ăn uống, và lạm phát thực đơn đã bị người tiêu dùng hấp thụ suốt nhiều năm — những tín hiệu căng thẳng mà Walmart và Target cảnh báo năm 2026 đổ xuống tệp khách hàng của Jetro trước khi chạm tới tệp khách hàng tổ chức của Sysco. Biên lợi nhuận Jetro co lại, khoản ghi giảm từ kiện tụng năm 2026 không lặp lại, và các so sánh báo cáo trông tệ hơn hẳn trong năm tài chính 2027. Lãi vay rơi trên 5,6 phần trăm. Việc giảm nợ chậm lại, cam kết cổ tức cạnh tranh với trả nợ, và một phần trong 18,7 tỷ lợi thế thương mại bị ghi giảm. Đây chính là bẫy pha loãng: một phần nhỏ hơn của một công ty nợ nhiều hơn mà lợi nhuận mua về không đủ bù chi phí tài trợ.
Cần theo dõi những gì
- Kết quả FTC và biện pháp khắc phục. Thời điểm chấp thuận, và liệu có thoái vốn nào chạm tới hệ thống cửa hàng.
- Các đợt phát hành chứng khoán bổ sung. Lãi coupon bình quân gia quyền, kỳ hạn và tỷ trọng trái phiếu cao cấp so với thứ cấp. Mỗi 100 điểm cơ bản trên 20,9 tỷ là 209 triệu lợi nhuận trước thuế.
- Kết quả của Jetro trước khi hoàn tất. Cụ thể là liệu tăng trưởng lợi nhuận hoạt động có quay về quanh 3 phần trăm khi khoản ghi giảm từ kiện tụng ra khỏi nền so sánh.
- Hoàn tất kế toán mua lại. Con số 10,0 tỷ tài sản vô hình và 18,7 tỷ lợi thế thương mại là sơ bộ. Phân bổ nhiều hơn cho tài sản vô hình nghĩa là phân bổ nhiều hơn và khoảng cách rộng hơn giữa kế toán và điều chỉnh.
- Lãi trả bằng tiền, không phải chi phí lãi vay. Phí cam kết cầu nối và chi phí phát hành là tiền thật không bao giờ xuất hiện trong EBITDA điều chỉnh.
- Nợ ròng theo quý. So mức giảm thực tế với khoảng 2,0 tỷ mỗi năm mà cam kết một bậc hàm ý.
- Mức đảm bảo cổ tức trên số cổ phiếu pro forma. Theo dõi dòng tiền tự do sau lãi vay, thuế, chi tiêu vốn và nhu cầu tiền mặt cổ tức lớn hơn.
- Suất sinh lời trên vốn đầu tư. 29,0 tỷ phải sinh lời cao hơn chi phí vốn hỗn hợp của Sysco. Mức tăng lợi nhuận đo sau khi loại 626 triệu phân bổ không chứng minh được điều đó.
SimianX AI có thể ráp tất cả thành một quy trình theo dõi lặp lại được, kết hợp hồ sơ SEC, điều chỉnh dự báo lợi nhuận, diễn biến giá và tâm lý tin tức — hữu ích với một thương vụ mà các công bố pháp lý và tài trợ sẽ khiến SYY biến động từ rất lâu trước khi Jetro xuất hiện trong kết quả báo cáo.
- SimianX AI
- Bảng xếp hạng tiền mã hóa SimianX
- Dữ liệu cơ bản SYY trên SimianX
- Phòng chỉ huy trực tiếp SimianX
Có nên mua SYY sau đợt chào bán 1 tỷ đô la?
Câu trả lời trung thực phụ thuộc vào việc nhà đầu tư đang đặt cược trên con số lợi nhuận nào.
Ở mức 78,71 đô la, SYY đang ở 17,1 lần lợi nhuận điều chỉnh mười hai tháng gần nhất — hợp lý với một doanh nghiệp dẫn đầu mang tính phòng thủ có doanh thu tăng 3,9 phần trăm, chuỗi hơn năm mươi năm liên tiếp tăng cổ tức và hồ sơ dòng tiền độc lập đang cải thiện. Năm tài chính 2026 của Sysco vững vàng: doanh thu 84,6 tỷ đô la, tăng 3,9 phần trăm; lợi nhuận điều chỉnh trên cổ phiếu 4,61 đô la, tăng 3,4 phần trăm; dòng tiền hoạt động 2.638 triệu; chi tiêu vốn 700 triệu; dòng tiền tự do khoảng 2,1 tỷ, tăng 16,3 phần trăm; và thanh khoản tổng cộng 4,8 tỷ. Ban điều hành hướng dẫn năm tài chính 2027 tăng trưởng doanh thu 6-7 phần trăm và lợi nhuận điều chỉnh trên cổ phiếu 9-11 phần trăm trên cơ sở 53 tuần, nhờ khoảng 100 triệu hiệu quả quy trình kỳ vọng từ trí tuệ nhân tạo.
Trên lợi nhuận kế toán pro forma 2,83 đô la, cùng mức giá đó là 27,8 lần — và bên mua đang tài trợ một thương vụ 29,0 tỷ với phân bổ 99 phần trăm vào lợi thế thương mại và tài sản vô hình cùng 20,9 tỷ nợ mới ở khoảng 5,6 phần trăm.
Đợt chào bán 1 tỷ đô la là chuyện ít hệ trọng nhất xảy ra trong tháng này. Chuyện hệ trọng là Sysco đã công bố một bản pro forma cho thấy lợi nhuận kế toán trên cổ phiếu giảm 23 phần trăm và đòn bẩy ròng ở 4,89x.
Nhà đầu tư tin rằng phân phối tự mua tự chở xứng đáng được định giá cao hơn, rằng biên 12,3 phần trăm của Jetro có thể giữ được, và rằng Sysco có thể giảm nợ đúng tiến độ đều có một luận điểm mạch lạc: doanh nghiệp hợp nhất thực sự sinh lời nhiều hơn trên mỗi đô la doanh thu so với Sysco đơn lẻ. Nhà đầu tư muốn thấy các điều khoản tài trợ cuối cùng, kết quả FTC và một quý kết quả của Jetro không có khoản ghi giảm từ kiện tụng trước khi xuống tiền cũng có luận điểm mạch lạc, và Ngày Chấm dứt cho họ thời gian ít nhất đến tháng 9 năm 2027.
Điều không ai nên làm là coi "tăng lợi nhuận điều chỉnh trên cổ phiếu một chữ số trung bình đến cao" là toàn bộ bức tranh. Các tài liệu hiện đã sẵn có đủ cụ thể để không ai phải làm vậy.
Câu hỏi thường gặp về đợt bán cổ phiếu 1 tỷ đô la của Sysco
Cổ đông Sysco bị pha loãng bao nhiêu?
Đợt chào bán 1 tỷ đô la nâng số cổ phiếu thêm 2,574 phần trăm, từ 479.568.281 lên 491.913.960. Tính cả 91,5 triệu cổ phiếu sẽ trao cho chủ sở hữu Jetro, cổ đông hiện hữu giảm còn khoảng 82,20 phần trăm của nền 583,4 triệu cổ phiếu — hoặc 81,94 phần trăm nếu các nhà bảo lãnh thực hiện trọn quyền chọn phân bổ vượt mức 1.851.851 cổ phiếu.
Thương vụ Jetro có làm tăng lợi nhuận trên cổ phiếu của Sysco không?
Tùy vào thước đo. Sysco hướng dẫn lợi nhuận điều chỉnh trên cổ phiếu tăng một chữ số trung bình đến cao trong năm đầu và mười đến mười lăm phần trăm trong năm thứ hai. Chính bản pro forma của công ty cho thấy lợi nhuận pha loãng kế toán trên cổ phiếu là 2,83 đô la so với 3,66 đô la thực tế báo cáo cho năm tài chính 2026 — giảm 22,7 phần trăm. Chênh lệch chủ yếu đến từ 626 triệu phân bổ hằng năm tài sản vô hình đã mua, khoản mà thước đo điều chỉnh loại trừ, cộng 358 triệu chi phí không tái diễn cho giao dịch, giữ chân nhân sự và thuế chuyển nhượng.
Sysco gánh thêm bao nhiêu nợ?
Bảng cân đối pro forma cho thấy 20.883 triệu đô la nợ mới, nâng tổng nợ từ 13.516 triệu lên 34.399 triệu và nợ ròng từ 11.730 triệu lên 32.286 triệu. Đòn bẩy ròng chuyển từ 2,67x lên 4,89x EBITDA điều chỉnh trong bản pro forma đã công bố, so với hướng dẫn của ban điều hành là khoảng 4,5x tại thời điểm hoàn tất.
Vì sao Sysco phát hành cổ phiếu thay vì vay thêm?
Vì công ty đã vay 20,9 tỷ rồi. Tài trợ tỷ cuối cùng bằng vốn cổ phần giúp tránh khoảng 56 triệu lãi vay trước thuế mỗi năm ở mức hỗn hợp ngụ ý 5,6 phần trăm và nâng đỡ các xếp hạng hạng đầu tư vốn định giá phần còn lại của gói. Cái giá là số cổ phiếu tăng vĩnh viễn 2,57 phần trăm.
FTC có thể chặn thương vụ Sysco–Jetro không?
Đó là rủi ro thật. Cả hai bên nhận yêu cầu bổ sung lần hai của FTC ngày 27 tháng 5 năm 2026, và cơ quan này từng chặn thành công thương vụ Sysco mua US Foods năm 2015. Thượng nghị sĩ Booker và Baldwin chính thức đề nghị điều tra kỹ lưỡng vào tháng 8 năm 2026. Nếu thỏa thuận chấm dứt vì chấp thuận pháp lý, Sysco nợ khoản phí 1,164 tỷ đô la.
Cổ tức của Sysco có bị đe dọa sau thương vụ không?
Sysco cam kết duy trì cổ tức hiện tại và vị thế quý tộc cổ tức. Phép tính siết lại: ở mức công bố năm tài chính 2026 là 2,17 đô la mỗi cổ phiếu, số cổ phiếu sau thương vụ cần khoảng 1.268 triệu mỗi năm so với 1.037 triệu đã trả trong năm tài chính 2026, nâng tỷ lệ chi trả trên lợi nhuận ròng pro forma từ 59 lên khoảng 77 phần trăm. Cổ tức chưa rõ ràng bị đe dọa, nhưng nó cạnh tranh trực tiếp với cam kết giảm nợ.
Chuyện gì xảy ra với cổ phiếu mới nếu thương vụ đổ vỡ?
Chúng vẫn lưu hành. Đợt chào bán rõ ràng không kèm điều kiện về thương vụ. Sysco sẽ giữ khoảng 967 triệu đô la thu ròng cho mục đích doanh nghiệp chung, nợ khoản phí phá vỡ 1,164 tỷ, và đã trả 106 triệu phí cam kết cầu nối — trong khi cổ đông hiện hữu gánh mức pha loãng 2,57 phần trăm mà không có lợi nhuận Jetro nào.
Kết luận
Đợt bán cổ phiếu 1 tỷ đô la của Sysco không phải là câu chuyện. Đó là 2,57 phần trăm pha loãng, định giá với mức nhượng bộ thường lệ 3 phần trăm, huy động lát nhỏ nhất của một thương vụ 29,0 tỷ đô la.
Câu chuyện nằm ở những gì Sysco buộc phải công bố để bán được nó. Bản pro forma cho thấy doanh thu tăng 18,9 phần trăm và lợi nhuận hoạt động tăng 34,3 phần trăm, trong khi chi phí lãi vay gần gấp ba và lợi nhuận pha loãng trên cổ phiếu rơi từ 3,66 xuống 2,83 đô la. Báo cáo kiểm toán của Jetro cho thấy một doanh nghiệp thực sự xuất sắc — biên hoạt động 12,3 phần trăm, cường độ vốn tối thiểu — tăng 3,1 phần trăm năm 2025, mà sự tăng tốc năm 2026 phần lớn là một khoản dàn xếp kiện tụng, và mà các chủ sở hữu đã rút ra 4,1 tỷ trong ba mươi tháng. Phân bổ giá mua đặt 99,1 phần trăm của 29,0 tỷ vào lợi thế thương mại và tài sản vô hình. Gói tài trợ có chi phí hỗn hợp khoảng 5,6 phần trăm, cộng 106 triệu chỉ để giữ khoản cầu nối luôn mở.
Không điều nào trong đó biến thương vụ thành sai lầm. Biên EBITDA điều chỉnh từ 5,2 lên 6,6 phần trăm là một cải thiện cơ cấu mà một nhà phân phối trọn gói không thể tự đạt được, và mô hình tự mua tự chở cho Sysco một cách thứ hai để phục vụ chính những khách hàng đang mua của mình. Thương vụ này dễ đọc về mặt chiến lược.
Nhưng biên độ sai sót mỏng, và mỏng theo một cách cụ thể, đo đếm được. Với cổ đông SYY, con số quyết định không phải số lượng cổ phiếu. Đó là dòng tiền tự do pro forma trên mỗi cổ phiếu sau lãi vay bằng tiền, thuế bằng tiền, chi tiêu vốn và mức cổ tức đã mở rộng — khoảng 1,24 tỷ tiền mặt tùy ý mỗi năm so với một cam kết giảm nợ cần chừng 2,0 tỷ. Nếu khoảng cách ấy được lấp bằng tăng trưởng EBITDA và hiệp lực đến sớm, đợt phát hành cổ phiếu sẽ được đọc như một cách tài trợ thận trọng cho một thương vụ chuyển đổi. Nếu không, nó sẽ được đọc như đợt đầu tiên trong nhiều đợt.
Bài viết liên quan
- Thương vụ Copart-ACV 2026: ACVA tăng vọt 44%, để lại chênh lệch 0,9%
- Thỏa thuận chip AI Amazon-Qualcomm: 54 triệu cổ phiếu đang đặt cược
- Thương vụ Nvidia-Hugging Face 2026: 12,9 tỷ $ ở mức 86 lần doanh thu
- Thương vụ NextEra-Dominion 2026: nút thắt cổ chai 110 GW cho AI
- CoreWeave 2026: sổ đặt hàng AI 100 tỷ $ đối lại rủi ro nợ
- Walmart và Target 2026: giải mã tín hiệu căng thẳng của người tiêu dùng Mỹ
- Lululemon dưới 100 đô la: thương hiệu hỏng hay cơ hội hiếm?
- Chi tiêu vốn AI 2026: các tập đoàn công nghệ lớn đã tiêu 96% dòng tiền
Nguồn tham khảo
- Sysco Corporation — Bản bổ sung cáo bạch (Mẫu 424B5), ngày 16 tháng 9 năm 2026
- Sysco Corporation — Mẫu 8-K kèm báo cáo kiểm toán Jetro và báo cáo pro forma, ngày 14 tháng 9 năm 2026
- JRD Unico, Inc. và các công ty liên kết — Báo cáo tài chính hợp nhất đã kiểm toán, 2025 và 2024
- JRD Unico, Inc. và các công ty liên kết — Báo cáo tài chính hợp nhất chưa kiểm toán, 26 tuần đến 27/6/2026
- Sysco Corporation — Thông tin tài chính pro forma hợp nhất rút gọn chưa kiểm toán
- JRD Unico, Inc. và các công ty liên kết — Thảo luận và phân tích của ban điều hành, tháng 6 năm 2026
- Sysco Corporation — Báo cáo thường niên Mẫu 10-K, năm tài chính 2026
- Sysco Corporation — Công bố thương vụ mua lại Jetro Restaurant Depot, ngày 30 tháng 3 năm 2026
- Sysco Corporation — Kết quả quý IV và cả năm tài chính 2026, ngày 4 tháng 8 năm 2026
- Sysco Corporation — Định giá đợt chào bán cổ phiếu phổ thông, ngày 15 tháng 9 năm 2026
- Ủy ban Thương mại Liên bang — FTC khép hồ sơ sau khi Sysco từ bỏ thương vụ US Foods, 2015
- Ủy ban Thương mại Liên bang — Hồ sơ vụ Sysco/USF Holding/US Foods
- Thượng viện Hoa Kỳ — Thượng nghị sĩ Booker và Baldwin đề nghị FTC điều tra, ngày 26 tháng 8 năm 2026
- SimianX — Dữ liệu cơ bản cổ phiếu SYY


