 Bởi Marcus Reeve
Đường cong lợi suất đảo ngược và các đợt suy thoái ở Mỹ: một bảng tham chiếu
Trả lời nhanh: Tính đến ngày 15 tháng 10 năm 2026, đường cong lợi suất Mỹ không đảo ngược: chênh lệch 10 năm trừ 2 năm là +0,33 điểm phần trăm và chênh lệch 10 năm trừ 3 tháng là +0,82. Đợt đảo ngược 2022–24 kết thúc vào tháng 9 năm 2024, và tính đến tháng 10 năm 2026 chưa có đợt suy thoái nào được công bố.
Cập nhật tháng 10 năm 2026: bổ sung chênh lệch hiện tại, ngày chính xác của các đợt đảo ngược và bình thường hóa, cùng giai đoạn 2022–24.
Đường cong lợi suất đảo ngược là tín hiệu suy thoái được theo dõi nhiều nhất trong tài chính: một đợt đảo ngược kéo dài của đường cong Kho bạc Mỹ đã đi trước mọi đợt suy thoái của nước này trong hơn nửa thế kỷ. Nó cũng từng phát ra báo động giả, gần nhất là đợt đảo ngược 2022–24, dài nhất từng ghi nhận, mà tính đến tháng 10 năm 2026 vẫn chưa kéo theo suy thoái. Nhưng "đường cong đã đảo ngược" là nơi hầu hết các bản tin dừng lại — và đó chính là nơi công việc hữu ích bắt đầu. Đây là một tài liệu tham chiếu đầy đủ, có thể dùng lại về việc đảo ngược thực sự là gì, về từng giai đoạn đảo-ngược-đến-suy-thoái kể từ thập niên 1970 cùng thời gian dẫn báo của nó, về lý do tín hiệu hiệu quả, và về phần bị hiểu lầm nhất: nguy hiểm thường đến sau khi đường cong bình thường hóa trở lại, chứ không phải khi nó đang đảo ngược.
Nó được làm để trường tồn (không lỗi thời). Ở đây không có dự báo nào hết hạn — chỉ có bản ghi lịch sử, cơ chế đằng sau và một cách minh bạch để theo dõi đường cong cùng với phần còn lại của bức tranh vĩ mô bằng tín hiệu AI. Nếu bạn muốn khung bổ trợ để hành động trước một chuyển đổi chế độ, hãy ghép bài này với Cẩm nang luân chuyển ngành S&P 500.
Đường cong lợi suất đảo ngược thực sự có nghĩa là gì
Đường cong lợi suất vẽ lợi suất trái phiếu Kho bạc Mỹ từ kỳ hạn ngắn đến dài. Bình thường nó dốc lên: người cho vay đòi nhiều hơn để khóa tiền mười năm so với ba tháng. Đảo ngược là khi điều đó lật ngược — lợi suất ngắn hạn vượt lên trên lợi suất dài hạn — và nó mang một thông điệp cụ thể. Nhà đầu tư đang nói rằng họ kỳ vọng Cục Dự trữ Liên bang sẽ hạ lãi suất trong tương lai (điều này kéo lợi suất dài xuống) vì họ kỳ vọng nền kinh tế yếu đi. Thị trường trái phiếu, trên thực tế, đang định giá một đợt giảm tốc trước khi nó xuất hiện trong dữ liệu.
Hai chênh lệch chi phối cuộc thảo luận:
- 10 năm trừ 2 năm (10n–2n): chuẩn phổ biến, được trích dẫn trong hầu hết các bình luận thị trường.
- 10 năm trừ 3 tháng (10n–3t): chênh lệch mà mô hình xác suất suy thoái của Fed New York được xây dựng trên đó, và là cái mà nghiên cứu hàn lâm (Estrella–Mishkin) thấy đáng tin cậy nhất.
Chúng thường khớp nhau, nhưng không luôn cùng một thời điểm — bản thân đó là một sắc thái hữu ích, được bàn bên dưới.
Mỗi giai đoạn đảo-ngược-đến-suy-thoái kể từ 1978
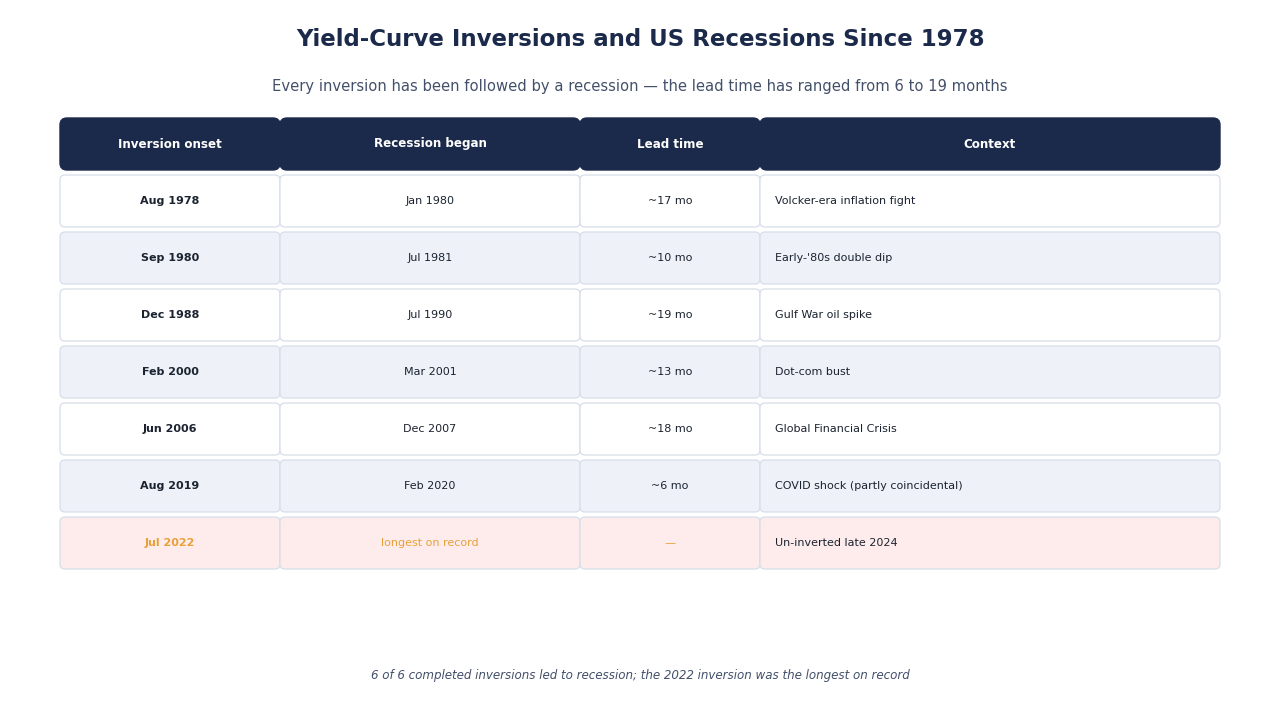
Bảng dưới đây ánh xạ từng đợt đảo ngược 10n–2n kể từ 1978 với đợt suy thoái do NBER xác định sau đó. Các ngày là giá đóng cửa hằng ngày của chuỗi 10n–2n trên FRED; "phiên đảo ngược cuối cùng" là ngày cuối cùng dưới 0 trước khi đường cong giữ dương.
| Bắt đầu đảo ngược | Phiên đảo ngược cuối cùng | Bắt đầu suy thoái | Đảo ngược → suy thoái | Đường cong dương lại → suy thoái | Bối cảnh |
|---|---|---|---|---|---|
| 18/8/1978 | 1/5/1980 | Th1 1980 | ~17 tháng | Bắt đầu khi vẫn còn đảo ngược | Cuộc chiến lạm phát thời Volcker |
| 12/9/1980 | 5/11/1981 | Th7 1981 | ~10 tháng | Bắt đầu khi vẫn còn đảo ngược | Chân thứ hai của đáy đôi đầu thập niên 80 |
| 13/12/1988 | 29/3/1990 | Th7 1990 | ~19 tháng | ~3 tháng | Nặng thêm bởi cú sốc dầu Chiến tranh Vùng Vịnh |
| 26/5/1998 | 27/7/1998 | Không có | — | — | Ngắn và nông (thấp nhất −0,07); không suy thoái |
| 2/2/2000 | 28/12/2000 | Th3 2001 | ~13 tháng | ~2 tháng | Bong bóng dot-com vỡ |
| 8/6/2006* | 5/6/2007 | Th12 2007 | ~18 tháng | ~6 tháng | Khủng hoảng Tài chính Toàn cầu |
| 27/8/2019 | 29/8/2019 | Th2 2020 | ~6 tháng | ~5 tháng | Cú sốc COVID; thời điểm một phần trùng hợp |
| 6/7/2022* | 5/9/2024 | Chưa công bố tính đến Th10 2026 | — | Hơn 25 tháng, không suy thoái | Đợt đảo ngược dài nhất từng ghi nhận |
\* Những lần xuống dưới 0 ngắn ngủi đã xảy ra sớm hơn (27/12/2005 và 1/4/2022); các ngày trong bảng là lúc bắt đầu đợt đảo ngược kéo dài.
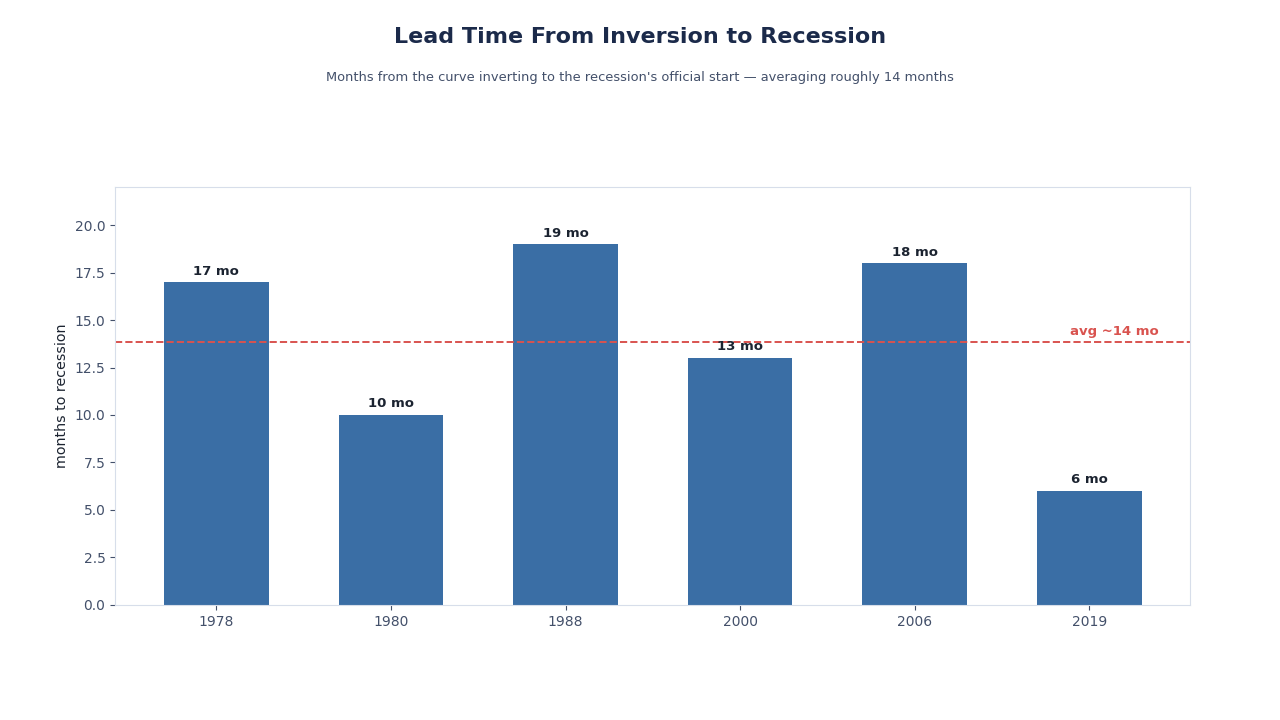
Vài điều nổi bật. Thời gian dẫn báo dài và biến thiên: từ 6 đến 19 tháng kể từ lúc bắt đầu đảo ngược đến lúc bắt đầu suy thoái, trung bình khoảng 14 tháng qua sáu đợt suy thoái; đó là lý do đảo ngược là một cảnh báo, không phải cò súng. Giai đoạn 2019 có dấu hoa thị: đường cong đảo ngược đúng, nhưng đợt suy thoái theo sau là một đại dịch, không phải chu kỳ tín dụng. Và đợt đảo ngược 2022 là dài nhất từng ghi nhận (từ 6/7/2022 đến 5/9/2024, 792 ngày lịch) và sâu nhất kể từ 1981, chạm −1,08 điểm vào ngày 3/7/2023 (kỷ lục là −2,41 vào tháng 3 năm 1980). Nó kết thúc vào tháng 9 năm 2024, NBER không công bố suy thoái nào trong 25 tháng sau đó, và điều này khiến nó trở thành giai đoạn giàu tính giáo huấn nhất để hiểu giới hạn của tín hiệu.
Đường cong lợi suất hiện đang ở đâu (tháng 10 năm 2026)
Ngày 15/10/2026, đường cong lợi suất ngang giá của Kho bạc cho lợi suất 10 năm ở mức 5,10%, 2 năm 4,77% và tín phiếu 3 tháng 4,28%. Điều đó cho chênh lệch 10n–2n là +0,33 và chênh lệch 10n–3t là +0,82 điểm phần trăm, khớp với chuỗi 10n–3t trên FRED. Chênh lệch 10n–3t đảo ngược từ 18/10/2022 đến 12/12/2024 (thấp nhất −1,89 ngày 4/5/2023), thỉnh thoảng lại xuống nhẹ dưới 0 trong khoảng tháng 2 đến tháng 10 năm 2025 (thấp nhất −0,27), và dương kể từ đó. Đường cong hiện dốc lên trong khi Fed đang tăng lãi suất: Fed nâng biên độ mục tiêu lên 3,75–4,00% vào tháng 9 năm 2026 (xem Quyết định lãi suất của Fed: kết quả FOMC mới nhất, lịch sử).
Lần báo động giả duy nhất — và vì sao sắc thái quan trọng
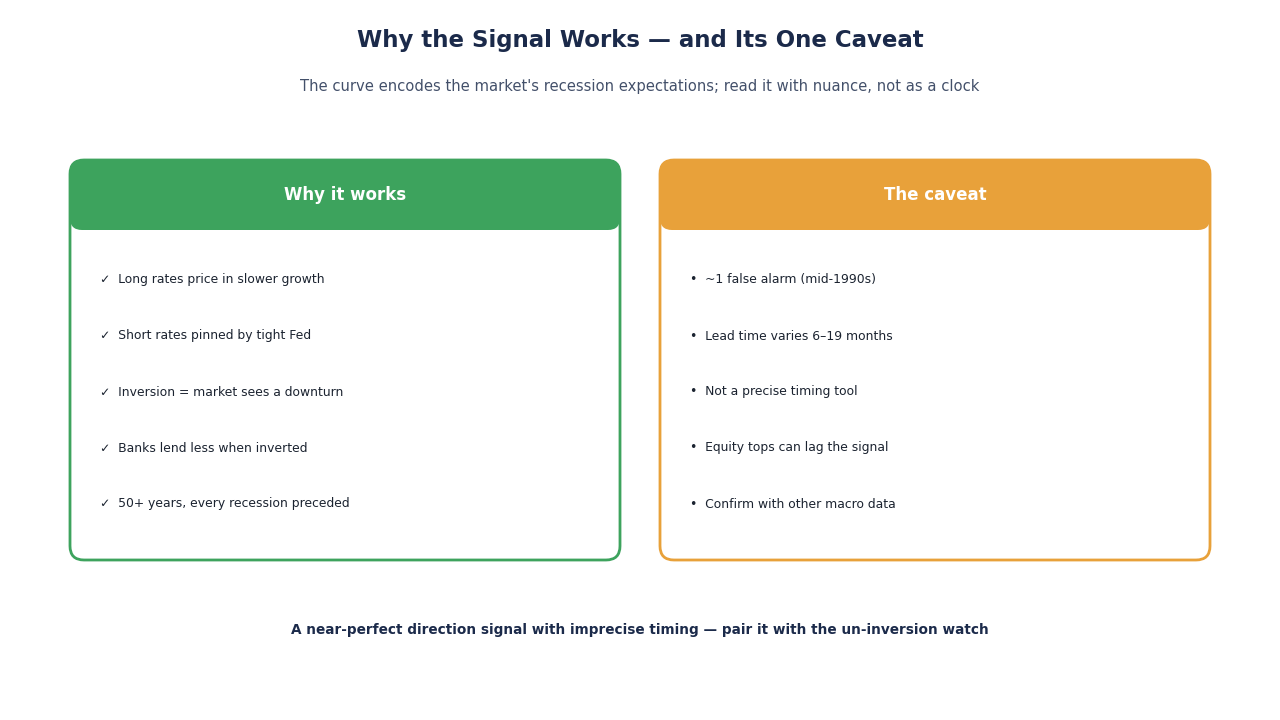
Danh tiếng của đường cong đảo ngược dựa trên một lưu ý nổi tiếng: đợt đảo ngược giữa thập niên 1960 được nối tiếp bằng một đợt giảm tốc mạnh nhưng không có suy thoái chính thức của NBER. Chính dương tính giả đó là lý do các nhà phân tích cẩn trọng mô tả thành tích của đường cong là "một lần báo động giả trong hơn năm mươi năm" thay vì tuyên bố hoàn hảo. Trên thước đo 10n–2n còn có một đợt đảo ngược ngắn và nông vào tháng 5–7 năm 1998 không kéo theo suy thoái, và đợt đảo ngược 2022–24 tính đến tháng 10 năm 2026 vẫn chưa kéo theo suy thoái. Một tài sản tham chiếu nên nêu sai số của chính nó; ba giai đoạn đó chính là sai số ấy.
Bài học không phải là tín hiệu không đáng tin; mà là không một chỉ báo đơn lẻ nào là đủ. Đảo ngược nâng xác suất có điều kiện của suy thoái; nó không bảo đảm. Chính vì thế nó thuộc về một rổ tín hiệu thay vì dùng một mình.
Vì sao tín hiệu hiệu quả: cơ chế
Đường cong đảo ngược không phải phép màu — nó mô tả một sự bóp nghẹt thực sự lên nền kinh tế.
- Tín dụng ngân hàng co lại. Ngân hàng vay ngắn và cho vay dài; biên lãi ròng của họ là chênh lệch giữa hai bên. Khi chênh lệch ấy đảo ngược, cho vay kém sinh lời hơn, nên tín dụng siết lại — và tín dụng siết hơn làm chậm tăng trưởng. Các cổ phiếu nhạy với đường cong như JPM và BAC cảm nhận điều này trực tiếp.
- Chính sách mang tính thắt chặt theo cấu trúc. Một đường cong đảo ngược vì Fed đã đẩy lãi suất ngắn lên cao để chống lạm phát trong khi đầu dài định giá đợt giảm tốc cuối cùng. Đảo ngược, gần như theo định nghĩa, là dấu hiệu chính sách đang chặt.
- Kỳ vọng phản hồi ngược. Một khi doanh nghiệp và thị trường đọc đảo ngược như một cảnh báo suy thoái, họ giảm tuyển dụng và chi đầu tư — điều này có thể giúp gây ra chính đợt giảm tốc mà đường cong đã dự liệu.
Đây là cùng một "động cơ chế độ" dẫn dắt sự dẫn dắt ngành. Bối cảnh vĩ mô mà một đợt đảo ngược mô tả chính là đầu vào mà mô hình chế độ biến thành xác suất — cây cầu giữa tài liệu tham chiếu này và một khung luân chuyển có thể hành động.
Phần bị hiểu lầm nhất: cái cắn là sự bình thường hóa, không phải đảo ngược
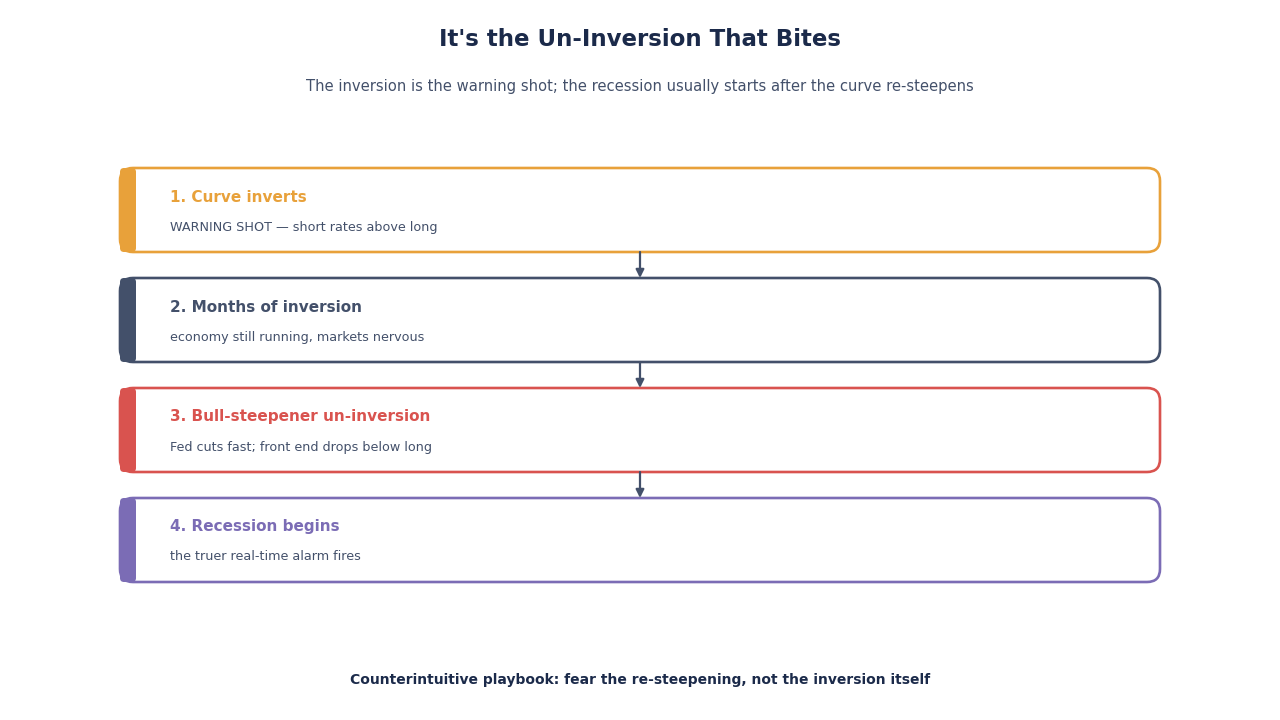
Đây là chi tiết mà hầu hết các tiêu đề bỏ sót. Ở bốn trong sáu đợt suy thoái kể từ 1978 (1990, 2001, 2007 và 2020), suy thoái bắt đầu sau khi đường cong 10n–2n dương trở lại, từ 2 đến 6 tháng sau đó; năm 1980 và 1981 suy thoái bắt đầu khi đường cong vẫn còn đảo ngược. Trình tự thường thấy là Fed, thấy nền kinh tế suy yếu, bắt đầu hạ nhanh lãi suất ngắn và đầu trước rơi trở lại dưới đầu dài. Sự bình thường hóa kiểu "dốc hóa tăng giá" ấy thường là hồi chuông báo động thời gian thực thật hơn so với chính đợt đảo ngược.
Vậy nên cẩm nang đi ngược trực giác: đảo ngược là phát súng cảnh báo, những tháng đảo ngược là cửa sổ để chuẩn bị, và sự bình thường hóa nhanh là tín hiệu hết giờ. Nhà đầu tư thả lỏng ngay khi đường cong trở lại bình thường là đang đọc biểu đồ ngược.
Cách theo dõi đường cong bằng tín hiệu AI
Đường cong chỉ là một đầu vào; một nowcast suy thoái pha trộn nhiều đầu vào. Thay vì chờ dữ liệu GDP trễ, một mô hình minh bạch gấp đường cong cùng các chuỗi kịp thời — đơn xin trợ cấp thất nghiệp, chênh lệch tín dụng, PMI, xu hướng thất nghiệp — thành một xác suất suy thoái hôm nay duy nhất, có thể giải thích. Mục tiêu không bao giờ là một hộp đen hét "sụp đổ"; mà là một xác suất bạn có thể chất vấn, với các đặc trưng đằng sau hiển thị rõ.
Trên SimianX, điều đó trông như một thói quen hằng tuần:
- Đọc bối cảnh vĩ mô. Bắt đầu với chế độ và bối cảnh tín hiệu trên tổng quan cổ phiếu Mỹ — đường cong là một ô trong bức khảm đó.
- Nhìn hướng của đường cong, không chỉ mức. Một đường cong đảo ngược sâu nhưng đang dốc lại là thông điệp khác với một đường cong vẫn đang đảo ngược. Bối cảnh thị trường trực tiếp chảy trong phòng chỉ huy cổ phiếu.
- Viết sẵn phản ứng. Ánh xạ "xác suất suy thoái đang tăng" thành một độ nghiêng phòng thủ — về phía tiêu dùng thiết yếu, tiện ích và y tế như PG, NEE và UNH — và để một autopilot SimianX canh các kích hoạt, để một tín hiệu chuyển động chậm không đòi bạn dán mắt vào màn hình mỗi ngày.
Đảo ngược và thị trường chứng khoán: thời điểm của cổ phiếu
Một trong những sai lầm đắt giá nhất nhà đầu tư mắc phải là bán cổ phiếu vào ngày đường cong đảo ngược. Lịch sử nói rằng quá sớm. Vì thời gian dẫn báo đến suy thoái dài, cổ phiếu thường tiếp tục leo nhiều tháng — đôi khi hơn cả một năm — sau đợt đảo ngược đầu tiên, trước khi cuối cùng tạo đỉnh gần với chính đợt suy thoái. Đợt đảo ngược 2006 là trường hợp kinh điển: S&P 500 tiếp tục lập đỉnh mới đến cuối 2007, hơn một năm sau, trước khi thị trường gấu của Khủng hoảng Tài chính Toàn cầu bắt đầu.
Điểm mấu chốt là trình tự, không phải hướng. Đảo ngược nói cho bạn biết chu kỳ đang già đi và xác suất thị trường gấu đang tăng — chứ không phải đỉnh đã hình thành. Đó là lý do phản ứng khôn ngoan trong lịch sử là nâng chất lượng và nghiêng phòng thủ từ từ khi tín hiệu chín muồi, chứ không phải thoát ra trong một động tác hoảng loạn duy nhất. Nhà đầu tư coi đảo ngược như một chiếc đồng hồ đã khởi động, chứ không phải một báo động đã reo, vừa nắm được phần tăng cuối chu kỳ vừa chuẩn bị cho phần giảm. Ghép thời điểm ở đây với bản ghi độ sâu và độ dài trong Mỗi thị trường gấu S&P 500 kể từ 1929 và bạn có cả hai nửa của bức tranh: khi nào rủi ro tăng, và nó đã giảm sâu đến đâu trong lịch sử.
Nhà đầu tư thực sự làm gì với một đợt đảo ngược
Vì thời gian dẫn báo dài, đảo ngược không phải hồi còi "bán tất". Các phản ứng khôn ngoan trong lịch sử đều dần dần:
- Nâng chất lượng. Ưu tiên bảng cân đối khỏe và dòng tiền bền vững thay vì tăng trưởng đầu cơ khi chu kỳ già đi.
- Nghiêng phòng thủ theo thời gian. Giai đoạn giảm tốc trong lịch sử ưu ái Tiêu dùng Thiết yếu, Tiện ích và Y tế — đúng những nhóm phòng thủ mà đồng hồ luân chuyển chỉ đến vào cuối chu kỳ.
- Tôn trọng mẫu hình hồi phục. Thị trường nhìn về phía trước và thường tạo đáy trong suy thoái, từ rất lâu trước khi nền kinh tế xoay chiều. Để biết bản ghi đầy đủ về độ sâu và độ dài của các đợt sụt giảm cổ phiếu ấy, hãy xem Mỗi thị trường gấu S&P 500 kể từ 1929.
- Giữ một bậc thang rủi ro viết sẵn. Quy tắc cam kết trước đánh bại quyết định hoảng loạn khi sự bình thường hóa cuối cùng đến.
Một ví dụ thực hành đọc đường cong
Giả sử chênh lệch 10n–2n đã đảo ngược tám tháng và nay bắt đầu dốc lại, trong khi đơn xin trợ cấp thất nghiệp nhích lên và chênh lệch tín dụng lợi suất cao nới rộng. Đọc cô lập, "đường cong đang bình thường hóa" nghe như tin tốt. Đọc trong bối cảnh, lại ngược lại: một sự bình thường hóa kiểu dốc hóa tăng giá đi kèm đơn xin tăng và chênh lệch nới rộng chính là cuộc bàn giao cuối chu kỳ kinh điển. Hành động đúng không phải ăn mừng sự bình thường hóa, mà là xác nhận độ nghiêng phòng thủ và lên đạn cho bậc thang rủi ro. Đó là toàn bộ giá trị của một tài liệu tham chiếu như bài này — nó ngăn bạn đọc một tín hiệu nguy hiểm thành một tín hiệu trấn an.
Câu hỏi thường gặp
Đường cong lợi suất hiện có đang đảo ngược không?
Không. Ngày 15/10/2026, lợi suất Kho bạc 10 năm là 5,10%, 2 năm 4,77% và 3 tháng 4,28%, nên chênh lệch 10n–2n là +0,33 điểm và chênh lệch 10n–3t là +0,82. Chênh lệch 10n–2n đã dương kể từ ngày 6/9/2024.
Đường cong lợi suất đảo ngược có luôn báo hiệu suy thoái sắp đến không?
Không. Một đợt đảo ngược kéo dài đã đi trước mọi đợt suy thoái ở Mỹ trong hơn năm mươi năm, nhưng cũng có báo động giả: giữa thập niên 1960, lần xuống dưới 0 ngắn ngủi năm 1998 và đợt đảo ngược 2022–24, tính đến tháng 10 năm 2026 vẫn chưa kéo theo suy thoái. Nó làm tăng xác suất; nó không phải đồng hồ hẹn giờ.
Bao lâu sau khi đường cong lợi suất đảo ngược thì suy thoái bắt đầu?
Với sáu đợt suy thoái kể từ 1978, từ 6 đến 19 tháng sau khi chênh lệch 10n–2n lần đầu đảo ngược, trung bình khoảng 14 tháng. Chính sự biến thiên này là lý do đảo ngược được coi là cửa sổ để chuẩn bị chứ không phải thời điểm hành động.
Đợt đảo ngược đường cong lợi suất năm 2022 kết thúc khi nào?
Phiên đóng cửa cuối cùng dưới 0 của chênh lệch 10n–2n là ngày 5/9/2024, sau một đợt đảo ngược kéo dài bắt đầu từ 6/7/2022, dài nhất từng ghi nhận. Chênh lệch 10n–3t vẫn đảo ngược đến tháng 12 năm 2024 và thỉnh thoảng lại xuống nhẹ dưới 0 trong năm 2025.
Chênh lệch lợi suất nào là tín hiệu suy thoái đáng tin cậy nhất?
Nghiên cứu và Fed New York ưa chuộng chênh lệch 10 năm trừ 3 tháng, trong khi bình luận thị trường thường trích dẫn 10 năm trừ 2 năm. Chúng nhìn chung khớp nhau; khi khác biệt, 10n–3t có thành tích học thuật mạnh hơn.
Vì sao người ta nói bình thường hóa nguy hiểm hơn đảo ngược?
Vì ở bốn trong sáu đợt suy thoái kể từ 1978, suy thoái bắt đầu 2 đến 6 tháng sau khi đường cong dương trở lại. Một sự bình thường hóa nhanh thường có nghĩa là Fed đang hạ lãi suất nhanh trước một nền kinh tế suy yếu. Tuy vậy, năm 1980 và 1981 suy thoái bắt đầu khi đường cong vẫn còn đảo ngược.
Tín hiệu AI giúp theo dõi rủi ro suy thoái như thế nào?
Một mô hình có thể kết hợp đường cong với các đầu vào kịp thời như đơn xin trợ cấp thất nghiệp, chênh lệch tín dụng và PMI thành một xác suất suy thoái hằng tuần có thể giải thích, rồi tự động hóa phản ứng. Đó là ý tưởng đằng sau autopilot SimianX; xem bảng giá để biết mỗi gói bao gồm gì.
Đọc thêm
- Cẩm nang luân chuyển ngành S&P 500 — cách định vị khi chế độ thay đổi
- Mỗi thị trường gấu S&P 500 kể từ 1929 — bản ghi độ sâu và độ dài
- Tổng quan cổ phiếu Mỹ — phân tích AI trên toàn thị trường
- Autopilot SimianX — tự động hóa việc theo dõi vĩ mô
- Chu kỳ cắt giảm lãi suất của Fed từ 1980: cổ phiếu và vàng — điều gì xảy ra sau khi Fed bắt đầu nới lỏng
- Mọi chu kỳ tăng lãi suất của Fed từ 1983: S&P 500 và chip — giai đoạn thắt chặt thường đi trước đảo ngược
- Vàng trong Mọi Cuộc Suy Thoái Mỹ Từ 1973: Bảng Điểm — bảng điểm của vàng qua các đợt suy thoái
- Quyết định lãi suất của Fed: kết quả FOMC mới nhất, lịch sử — lãi suất chính sách hiện tại
- Thêm các bảng tham chiếu tại trung tâm chủ đề Chu kỳ lãi suất của Fed, đường cong lợi suất và lịch FOMC
Đường cong lợi suất đảo ngược đã giành được danh tiếng của mình, nhưng nó thưởng cho nhà đầu tư đọc nó trọn vẹn thay vì như một tiêu đề một từ. Hãy biết nó đo gì, tôn trọng thời gian dẫn báo dài và biến thiên của nó, nhớ lần báo động giả duy nhất, và trên hết hãy canh sự bình thường hóa — khoảnh khắc đường cong trở lại bình thường, trong lịch sử, là khi hết giờ, không phải khi rủi ro đã qua. Theo dõi nó theo cùng một cách mỗi tuần — bằng tay hoặc bằng SimianX — và tín hiệu suy thoái được theo dõi nhiều nhất thị trường trở thành một công cụ bạn thực sự có thể dùng, thay vì một tiêu đề bạn phản ứng theo.