
 Bởi Muke
Đọc Đồng Thời Sản Lượng, Dòng Tiền Và Định Giá Coca-Cola
Kết quả quý III/2026 của Coca-Cola củng cố triển vọng kinh doanh nhiều hơn luận điểm người tiêu dùng phục hồi. Sản lượng toàn cầu tính theo thùng đơn vị tăng 5%, nhưng Bắc Mỹ đi ngang và giá/cơ cấu bán hàng tại châu Á–Thái Bình Dương giảm 2%. Công ty bán được nhiều đồ uống hơn; bằng chứng này chưa xác lập sự phục hồi đồng loạt của sức mua hộ gia đình.
Với cổ đông KO, câu hỏi khó hơn là sự cải thiện ấy đáng giá bao nhiêu. Tại giá đóng cửa ngày 27/10 là $91.18, cổ phiếu có giá khoảng 27.4 lần mức sàn EPS so sánh được năm 2026 suy ra từ dự báo. Một thương hiệu bền vững vẫn có thể mang lại lợi nhuận đầu tư đáng thất vọng nếu định giá đặt quá nhiều kỳ vọng.
Tài liệu này tách ba phép kiểm tra: nhu cầu hiện vật, chuyển hóa thành tiền mặt và mức giá trả cho lượng tiền đó. Các bảng theo khu vực và theo quý dưới đây giải thích vì sao ba phép kiểm tra có thể cho câu trả lời khác nhau.
Cập nhật ngày 28/10/2026. Kết quả thuộc quý kết thúc ngày 2/10 và được công bố ngày 27/10. Các phép tính giá thị trường dùng giá đóng cửa phiên chính thức ngày 27/10, không dùng giá trong phiên. Số liệu công ty báo cáo, dự báo và tính toán của SimianX được phân biệt rõ. Giá trị trong kịch bản minh họa giả định, không dự báo giá.
Tổng Quan Kết Quả Coca-Cola Quý III/2026
| Chỉ tiêu | Q3 2026 | Q3 2025 / đối chiếu |
|---|---|---|
| Doanh thu thuần | $13,380 triệu | $12,455 triệu; +7% theo báo cáo |
| Sản lượng thùng đơn vị toàn cầu | +5% | Tăng so với cùng kỳ |
| Tăng trưởng doanh thu hữu cơ | +7% | Phi GAAP |
| Tăng trưởng doanh số chất cô đặc | +7% | Cao hơn sản lượng thùng đơn vị 2 điểm phần trăm |
| Giá/cơ cấu bán hàng | +1% | Tăng giá bị bù trừ một phần bởi cơ cấu bất lợi |
| Lợi nhuận hoạt động | $4,465 triệu | $3,982 triệu; +12% theo báo cáo |
| Biên lợi nhuận hoạt động GAAP | 33.4% | 32.0% |
| Biên lợi nhuận hoạt động so sánh được | 32.9% | 31.9%; phi GAAP |
| EPS pha loãng GAAP | $0.93 | $0.86; +8% theo báo cáo |
| EPS so sánh được | $0.91 | $0.82; +11% theo báo cáo |
| Tăng lợi nhuận hoạt động so sánh được loại trừ tỷ giá | +8% | Phi GAAP |
Nguồn: thông cáo kết quả ngày 27/10 và các đối chiếu tài chính. Tỷ lệ tăng trưởng của công ty dùng số liệu chưa làm tròn; các thành phần làm tròn không nhất thiết cộng khớp tuyệt đối.
Bằng chứng mạnh nhất là nhu cầu và biên lợi nhuận cùng cải thiện. Tuy nhiên, mức tăng lợi nhuận hoạt động 12% theo báo cáo bao gồm tác động tỷ giá và các khoản điều chỉnh khả năng so sánh: chỉ tiêu so sánh được loại trừ tỷ giá tăng 8%. EPS so sánh được cũng được hỗ trợ 2 điểm phần trăm từ tỷ giá. Loại các yếu tố này vẫn còn sự cải thiện, nhưng quy mô của nó rất quan trọng khi định giá tăng trưởng có thể lặp lại.
Kết Quả Theo Quý: Sản Lượng Có Đang Tăng Tốc?
Một quý có ý nghĩa hơn khi đặt cạnh các báo cáo trước. Mọi tỷ lệ tăng trưởng dưới đây đều so với cùng kỳ, không phải so với quý liền trước.
| Quý | Doanh thu thuần, làm tròn | Thùng đơn vị | Doanh số chất cô đặc | Giá/cơ cấu | Doanh thu hữu cơ | EPS so sánh được |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 tỷ | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 tỷ | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 tỷ | +5% | +7% | +1% | +7% | $0.91 |
Nguồn: kết quả Q1, kết quả Q2 và kết quả Q3. EPS so sánh được và tăng trưởng hữu cơ là các chỉ tiêu phi GAAP.
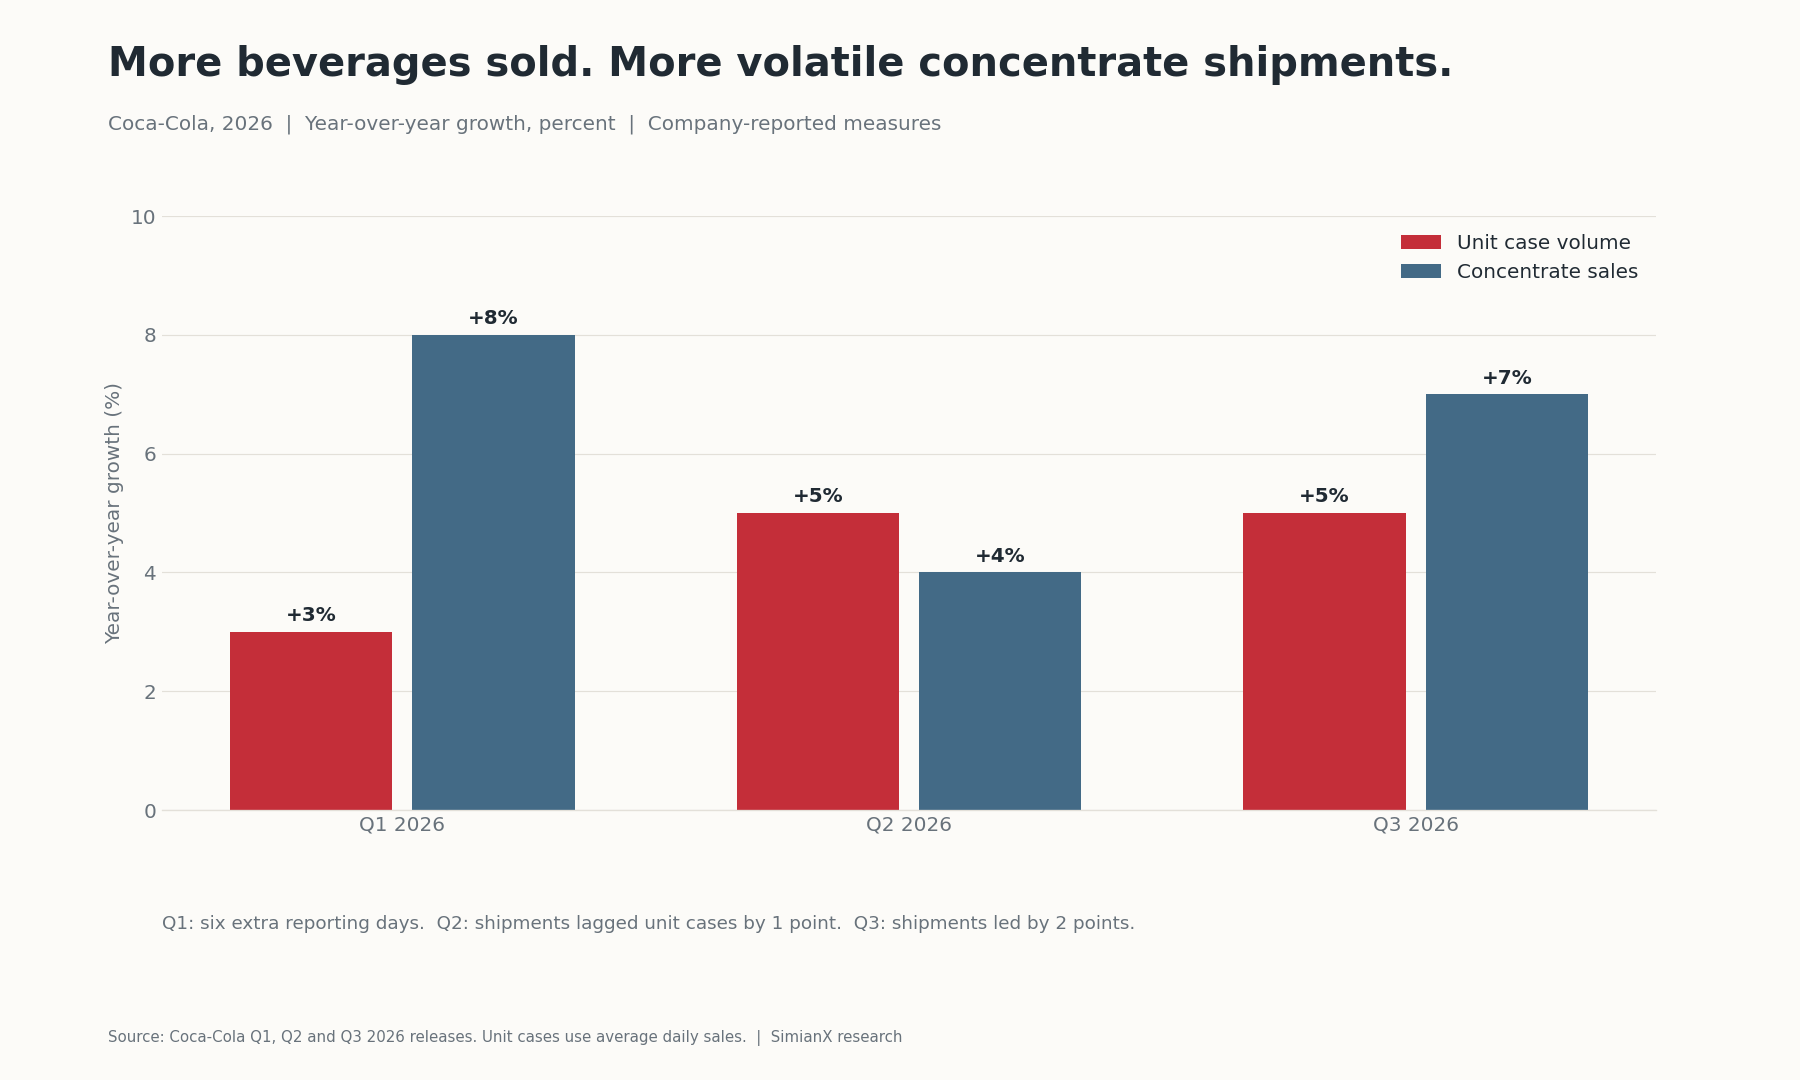
Tăng trưởng sản lượng tăng tốc từ Q1 sang Q2, rồi giữ ở 5% trong Q3. Gọi quý mới nhất là một đợt tăng tốc mới sẽ phóng đại diễn biến. Đóng góp của giá thấp hơn, gợi ý sự cân bằng lành mạnh hơn giữa tăng sản lượng và tạo doanh thu, đồng thời khiến cơ cấu bán hàng có lợi nhuận trở nên quan trọng hơn.
Doanh số chất cô đặc biến động hơn: +8%, +4%, rồi +7%. Q1 có thêm sáu ngày báo cáo, tăng trưởng lượng giao Q2 thấp hơn tăng trưởng thùng đơn vị 1 điểm, còn Q3 cao hơn 2 điểm. Lấy trung bình ba tỷ lệ không tạo ra tốc độ tăng cả năm hợp lệ vì quy mô cơ sở từng quý và tác động lịch khác nhau.
Vì Sao Giao Chất Cô Đặc Không Đồng Nghĩa Với Mua Hàng Của Người Tiêu Dùng
Công ty mẹ Coca-Cola bán chất cô đặc và siro, còn các đối tác đóng chai đảm nhận phần lớn sản xuất và phân phối. Vì vậy, hệ thống Coca-Cola có hai nhịp vận hành.
Mua chất cô đặc phản ánh quyết định đặt hàng và tồn kho của đơn vị đóng chai. Sản lượng thùng đơn vị đo lượng đồ uống thành phẩm bán qua hệ thống, tính theo doanh số bình quân ngày. Chỉ tiêu này gần nhu cầu nền tảng hơn, nhưng không phải phép đo toàn diện từng giao dịch thanh toán của hộ gia đình.
Nếu các nhà đóng chai đặt hàng sớm trước chương trình khuyến mại, lượng giao của công ty mẹ có thể tăng trước doanh số đồ uống tương ứng. Sau đó, sử dụng hàng tồn kho có thể làm đơn đặt chất cô đặc yếu đi dù nhu cầu vẫn tốt. Thông cáo Q3 nêu rõ lợi thế giao hàng 2 điểm đến từ thời điểm giao hàng. Điều này không chứng minh lực đẩy tương tự sẽ lặp lại.
Quy tắc phân tích rất đơn giản: đối chiếu lượng giao và thùng đơn vị qua nhiều kỳ, sau đó kiểm tra lợi nhuận và khả năng chuyển thành tiền. Chỉ riêng việc lượng giao đảo chiều không bác bỏ nhu cầu mạnh; giao hàng tăng dai dẳng mà thùng đơn vị không tăng tương ứng là lý do để xem xét tồn kho.
Nhu Cầu Khu Vực: Bốn Câu Chuyện Tiêu Dùng Khác Nhau
| Khu vực | Tăng trưởng thùng đơn vị | Giá/cơ cấu | Tăng trưởng doanh thu hữu cơ | Công bố thị phần theo giá trị |
|---|---|---|---|---|
| Châu Âu, Trung Đông & châu Phi | +5% | +1% | +7% | Tổng thể mất thị phần |
| Mỹ Latinh | +6% | +7% | +16% | Tăng thị phần |
| Bắc Mỹ | 0% | +1% | +3% | Tăng thị phần |
| Châu Á–Thái Bình Dương | +6% | −2% | +6% | Tăng thị phần |
Nguồn: đánh giá hoạt động khu vực Q3. Doanh thu hữu cơ còn phản ánh lượng giao chất cô đặc; không đơn giản bằng tăng trưởng thùng đơn vị cộng giá/cơ cấu. Số liệu làm tròn không nhất thiết đối chiếu khớp về số học.
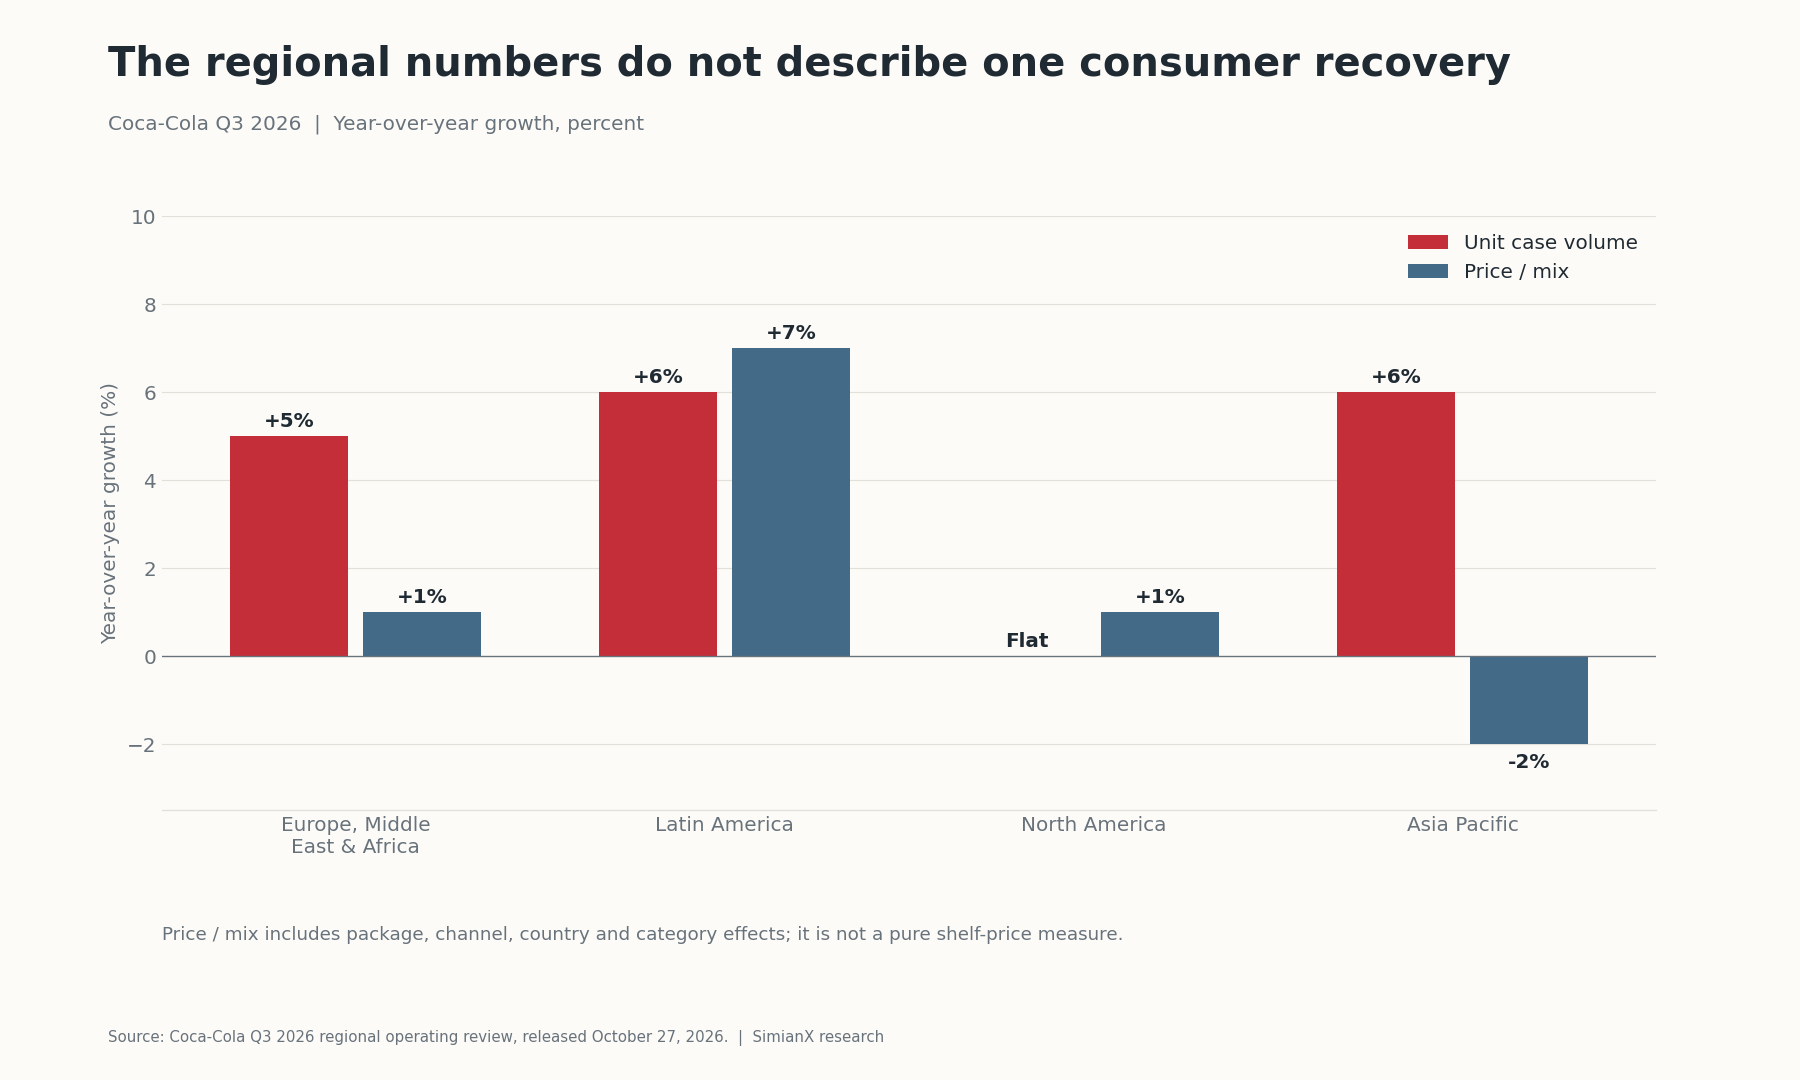
Bắc Mỹ là phản biện trực tiếp nhất đối với luận điểm phục hồi rộng khắp tại Mỹ: sản lượng đi ngang dù Coca-Cola tăng thị phần theo giá trị. Công ty có thể vượt đối thủ khi ngành hàng hoặc ngân sách hộ gia đình không tăng nhanh. Khung đánh giá sức ép tiêu dùng từ Walmart và Target giải thích vì sao phải kiểm chứng kết quả doanh nghiệp bằng lượng khách, cơ cấu và khả năng chi tiêu.
Châu Á–Thái Bình Dương kết hợp tăng trưởng thùng đơn vị mạnh với giá/cơ cấu âm. Điều đó có thể phản ánh cơ cấu quốc gia, quy cách bao bì, ngành hàng hoặc kênh bán; không chứng minh giá trên kệ đồng loạt giảm. Các sáng kiến về mức giá dễ tiếp cận có thể giữ khách nhưng làm doanh thu trên đơn vị thấp hơn. Phép kiểm tra tiếp theo là sản lượng bổ sung có tạo lợi nhuận hệ thống hấp dẫn sau chi phí tiếp thị và phân phối hay không.
Mỹ Latinh có cả sản lượng lẫn giá mạnh, nhưng lạm phát địa phương và quy đổi tỷ giá khiến suy luận về sức mua thực phức tạp hơn. Mức tăng doanh thu báo cáo 25% gồm 9 điểm hỗ trợ tỷ giá; tăng trưởng hữu cơ là 16%.
EMEA cho thấy vấn đề quy kết ngược lại: sản lượng tăng 5%, nhưng tổng thị phần theo giá trị giảm do mất thị phần ở Pháp và Anh lớn hơn phần tăng ở Nigeria và Maroc. Tăng trưởng không tự động chứng minh tăng thị phần, cũng như tăng thị phần không tự động chứng minh ngành hàng tăng trưởng.
Sức Mạnh Thương Hiệu: Độ Phủ, Khả Năng Chi Trả Và Zero Sugar
Nhận diện thương hiệu giúp sản phẩm được cân nhắc; đồ uống lạnh sẵn có, bổ sung hàng đáng tin cậy, quan hệ với nhà hàng và bao bì phù hợp biến sự cân nhắc thành mua hàng. Đối thủ mới cần tiếp cận những dịp tiêu dùng ấy bên cạnh nhận biết của khách hàng. Mạng lưới phân phối này là lời giải thích hợp lý cho sức chống chịu riêng của doanh nghiệp, không phải bằng chứng mọi người tiêu dùng đều thấy giàu hơn.
Bao bì nhỏ có thể giảm tiền mặt cần cho một lần mua dù giá mỗi lít cao hơn. Sản phẩm cao cấp phục vụ dịp khác. Hai hướng có thể cùng tồn tại, nhưng không bảo đảm tăng trưởng có lợi nhuận: nhà đóng chai và nhà bán lẻ cũng cần mức sinh lời đủ để duy trì thiết bị, tuyến giao hàng và không gian kệ.
Coca-Cola Zero Sugar tăng 16%, so với 5% của Trademark Coca-Cola. Nước tăng 8%, đồ uống thể thao giảm 3%, còn cà phê và trà đi ngang. Những khác biệt này quan trọng hơn nhận định chung rằng mọi ngành hàng đều bùng nổ. Nguồn: công bố của công ty về thương hiệu và ngành hàng.
Zero Sugar có thể bảo vệ thương hiệu khi khách hàng hiện tại chuyển sang đồ uống có công thức khác; nó cũng có thể thu hút khách mới. Số liệu tăng trưởng công khai không tách riêng hai tác động. Thành công của sản phẩm hỗ trợ khả năng thích ứng, còn tổng sản lượng danh mục, biên lợi nhuận và dòng tiền quyết định việc thích ứng có tạo thêm giá trị cho cổ đông hay không.
Điều Gì Xác Lập Sự Phục Hồi Tiêu Dùng Rộng Hơn?
Bằng chứng nên đến từ các nguồn độc lập thay vì quan sát lặp đi lặp lại một doanh nghiệp.
| Phép kiểm tra | Bằng chứng nghiêng về phục hồi rộng | Bằng chứng nghiêng về thực thi của công ty |
|---|---|---|
| Nhu cầu ngành hàng | Sản lượng đồ uống tăng ở nhiều nhà cung cấp | Coca-Cola tăng trong khi đối thủ trì trệ |
| Tài chính hộ gia đình | Sức mua thực cải thiện bền vững | Tăng trưởng dựa vào bao bì có giá mua ban đầu thấp |
| Dịp tiêu dùng | Lượng khách nhà hàng và cửa hàng tiện lợi cải thiện rộng | Tăng trưởng tập trung ở một số kênh |
| Hiệu quả giá | Sản lượng và cơ cấu sinh lời cùng cải thiện | Sản lượng cần khuyến mại mạnh hơn |
| Địa lý | Cải thiện ở cả thị trường trưởng thành và mới nổi | Tăng trưởng tiếp tục lệch giữa các khu vực |
Đây là danh sách kiểm tra phân tích, không phải phép phân rã thống kê. Tăng trưởng doanh nghiệp có thể đồng thời phản ánh tăng trưởng ngành hàng và thay đổi thị phần. Đối chiếu liên quan ở Mỹ gồm thu nhập và chi tiêu cá nhân của BEA và doanh số bán lẻ Census. Kỳ dữ liệu và định nghĩa phải khớp với nhận định cần kiểm tra; kết quả Coca-Cola không thể thay thế chúng.
So sánh với lịch sử lợi nhuận và sản lượng P&G hữu ích vì cả hai bán sản phẩm tiêu dùng được mua lặp lại. Khác biệt về ngành hàng, mức hiện diện theo khu vực và lịch báo cáo khiến không thể đối chiếu trực tiếp một đối một.
Nâng Dự Báo: Lợi Nhuận Và Tiền Mặt Quan Trọng Nhất
| Chỉ tiêu cả năm 2026 | Triển vọng trước | Triển vọng ngày 27 tháng Mười |
|---|---|---|
| Tăng trưởng doanh thu hữu cơ | Khoảng 5% | Ít nhất 5% |
| Tăng EPS so sánh được loại trừ tỷ giá và mua bán doanh nghiệp | 7%–8% | Ít nhất 9% |
| Tăng EPS so sánh được | 9%–10% | Ít nhất 11% |
| Thuế suất hiệu dụng cơ bản | 19.9% | 19.7% |
| Dòng tiền hoạt động | Khoảng $14.6 tỷ | Ít nhất $15.2 tỷ |
| Chi đầu tư tài sản cố định | Khoảng $2.2 tỷ | Khoảng $2.2 tỷ |
| Dòng tiền tự do | Khoảng $12.4 tỷ | Ít nhất $13.0 tỷ |
Nguồn: bảng đối chiếu dự báo mới và cũ. Các chỉ tiêu tăng trưởng ngoài dòng tiền hoạt động được trình bày theo cơ sở phi GAAP mà công ty quy định khi áp dụng.
Điều chỉnh doanh thu chủ yếu củng cố mức sàn. Việc nâng EPS so sánh được loại trừ tỷ giá và mua bán doanh nghiệp cùng với dòng tiền có ý nghĩa hơn vì cho thấy cải thiện ngoài quy đổi tỷ giá. Thuế suất thấp hơn cũng hỗ trợ lợi nhuận, nên không thể quy toàn bộ mức tăng cho đòn bẩy hoạt động.
Mức sàn dòng tiền tăng $0.6 tỷ đến từ kỳ vọng dòng tiền hoạt động cao hơn, trong khi dự báo chi đầu tư không đổi. EPS so sánh được $3.00 của năm 2025 suy ra mức sàn 2026 là $3.33 = $3.00 × 1.11. Đây là phép tính từ dự báo, không phải mục tiêu EPS riêng của ban lãnh đạo hay đồng thuận năm 2027. Nguồn: kết quả 2025.
Dòng Tiền Và Cổ Tức: Khả Năng Trang Trải Và Những Giới Hạn
Trong chín tháng, dòng tiền hoạt động đạt $12.471 tỷ và mua sắm bất động sản, nhà xưởng, thiết bị là $1.063 tỷ. Lấy số trước trừ số sau cho dòng tiền tự do $11.408 tỷ, khớp con số nổi bật làm tròn $11.4 tỷ. Không nên so trực tiếp dòng tiền chín tháng với nhu cầu cổ tức cả năm mà không nêu khác biệt thời gian. Nguồn: báo cáo dòng tiền.
So sánh cùng kỳ cũng cần thận trọng. Dòng tiền tự do cả năm 2025 là $5.3 tỷ, nhưng đạt $11.4 tỷ nếu loại khoản thanh toán đối giá có điều kiện của fairlife. So mức sàn 2026 với số 2025 chưa điều chỉnh sẽ phóng đại tăng trưởng lặp lại. Ngay cả so sánh đã điều chỉnh cũng không phải dự báo thuần túy tăng trưởng bền vững, vì vốn lưu động và các yếu tố thời điểm khác có thể thay đổi.
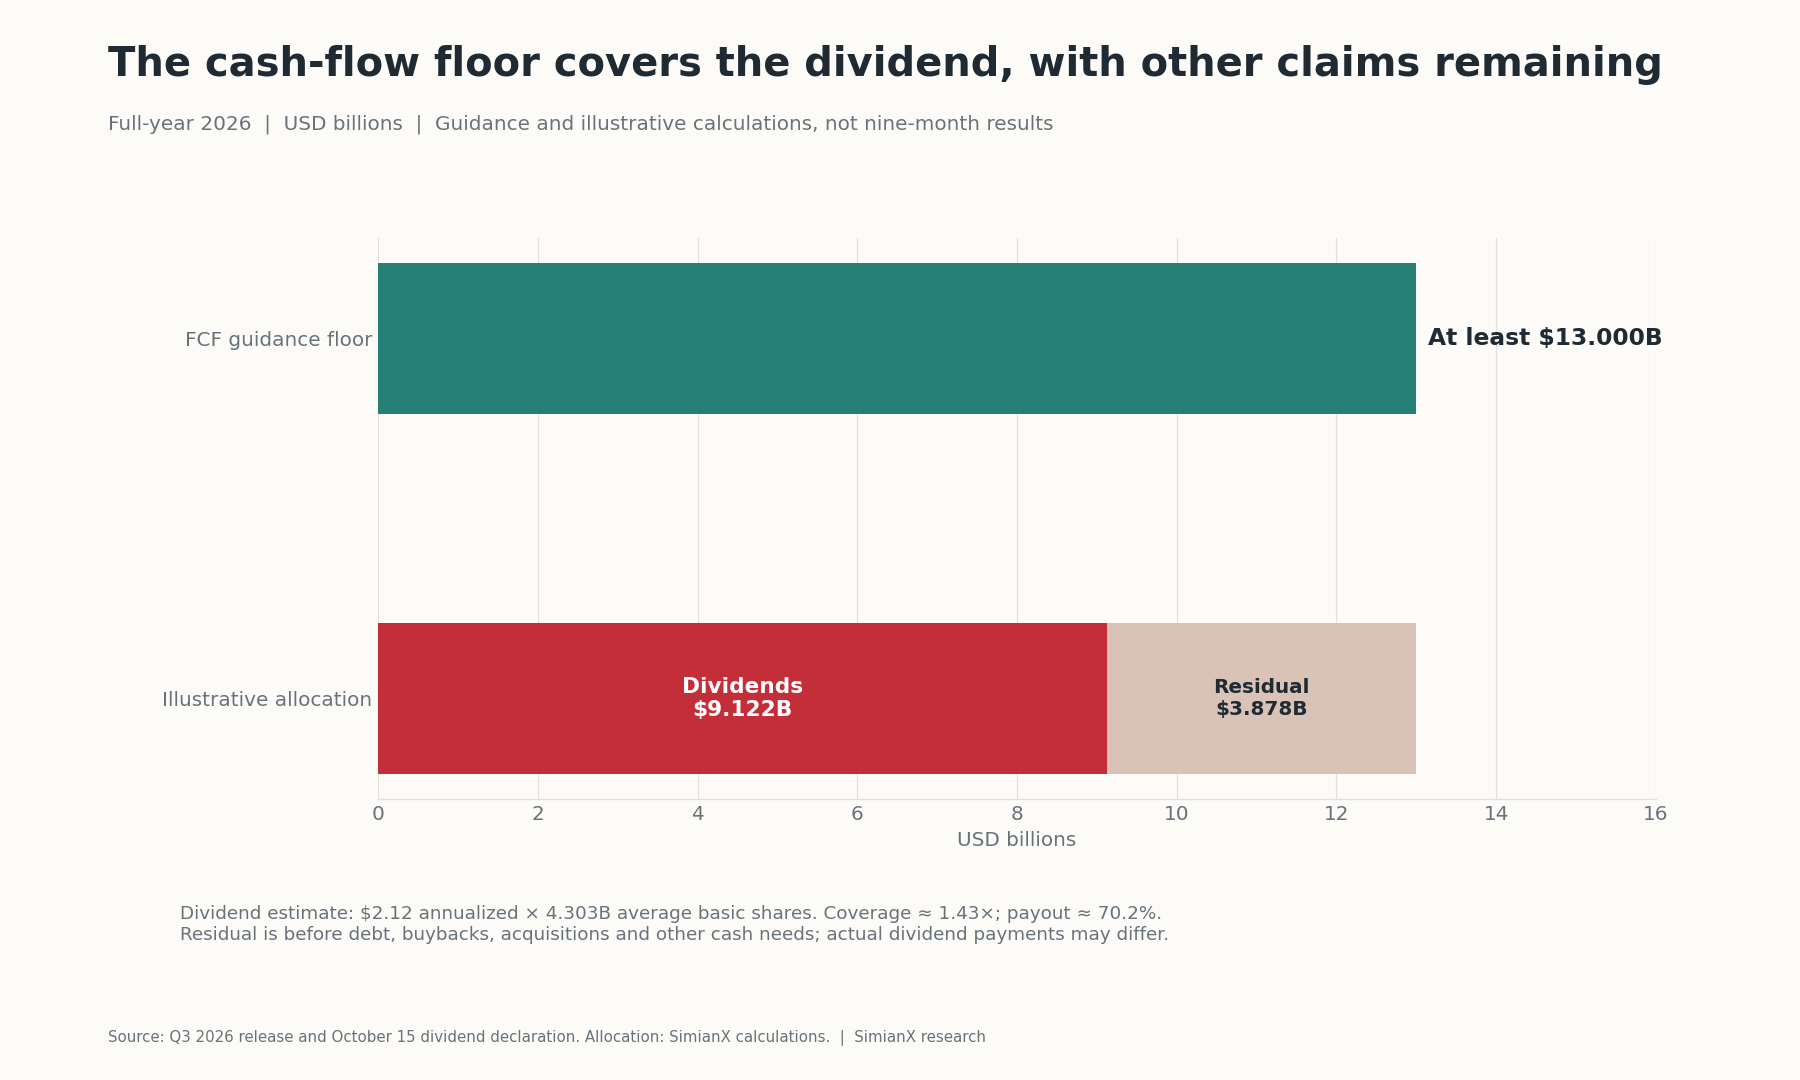
Thông báo cổ tức tháng 10 duy trì $0.53 mỗi quý, tương đương $2.12 quy năm. Dùng 4.303 tỷ cổ phiếu bình quân cơ bản Q3 làm cơ sở cổ phiếu ước tính:
| Phép tính | Kết quả | Diễn giải |
|---|---|---|
| Cổ tức quy năm × cơ sở cổ phiếu | $9.122 tỷ | Nhu cầu tiền mặt hằng năm ước tính |
| Nhu cầu cổ tức / mức sàn FCF $13.0 tỷ | 70.2% | Tỷ lệ chi trả tiền mặt xấp xỉ |
| Mức sàn FCF $13.0 tỷ / nhu cầu cổ tức | 1.43× | Mức bảo đảm xấp xỉ |
| Mức sàn FCF trừ nhu cầu cổ tức | $3.878 tỷ | Trước các mục đích dùng tiền khác |
| $2.12 / $91.18 | 2.33% | Lợi suất cổ tức ban đầu |
Đây là các phép tính, không phải dự báo chi cổ tức của công ty. Cơ sở cổ phiếu bình quân khác số cổ phiếu thực tế được hưởng từng khoản chi trả. Tiền còn lại phải đáp ứng nợ, mua lại cổ phiếu, mua doanh nghiệp và cam kết khác. Khả năng trang trải cổ tức hỗ trợ sự bền vững; không chứng minh cổ phiếu rẻ.
Định Giá KO: $91.18 Đã Bao Hàm Những Gì?
KO đóng cửa ở $91.18 ngày 27/10, giảm 1.64% từ $92.70. Mức giá có ngày cụ thể này là đầu vào của các phép tính sau. Việc giảm giá không xác định một động cơ thị trường duy nhất hoặc chứng minh nhà đầu tư phủ nhận kết quả hoạt động. Nguồn: giá đóng cửa lịch sử.
| Thước đo định giá | Phép tính | Kết quả |
|---|---|---|
| P/E so sánh được năm hiện tại tại mức sàn dự báo | $91.18 / $3.33 | 27.4× |
| Lợi suất lợi nhuận so sánh được | $3.33 / $91.18 | 3.65% |
| Giá trị vốn chủ sở hữu xấp xỉ | $91.18 × 4.303 tỷ cổ phiếu | $392.35 tỷ |
| Lợi suất FCF vốn chủ sở hữu tại mức sàn dự báo | $13.0 tỷ / $392.35 tỷ | 3.31% |
Ước tính giá trị vốn chủ sở hữu dùng cổ phiếu bình quân cơ bản, không phải số lưu hành chính xác lúc đóng cửa; phù hợp để tính lợi suất xấp xỉ. Lợi suất dòng tiền tự do trên vốn chủ sở hữu không phải lợi suất theo giá trị doanh nghiệp. Bội số lợi nhuận dùng dự báo điều chỉnh năm hiện tại, không dùng lợi nhuận GAAP mười hai tháng gần nhất.
Mức giá cao hơn có thể được lý giải bằng thương hiệu bền vững và nhu cầu vốn tương đối nhỏ ở công ty mẹ. Nhưng mô hình đóng chai không xóa chi phí sản xuất và phân phối khỏi hệ thống kinh tế; nó đặt nhiều chi phí ấy ở đối tác. So với PepsiCo phải tính đến mảng thực phẩm và cơ cấu hợp nhất khác nhau.
Ở định giá khởi điểm này, tăng trưởng phải bù đắp khả năng bội số giảm trong tương lai.
Kịch Bản Lợi Nhuận Ba Năm: Tăng Trưởng Có Thể Thua Định Giá
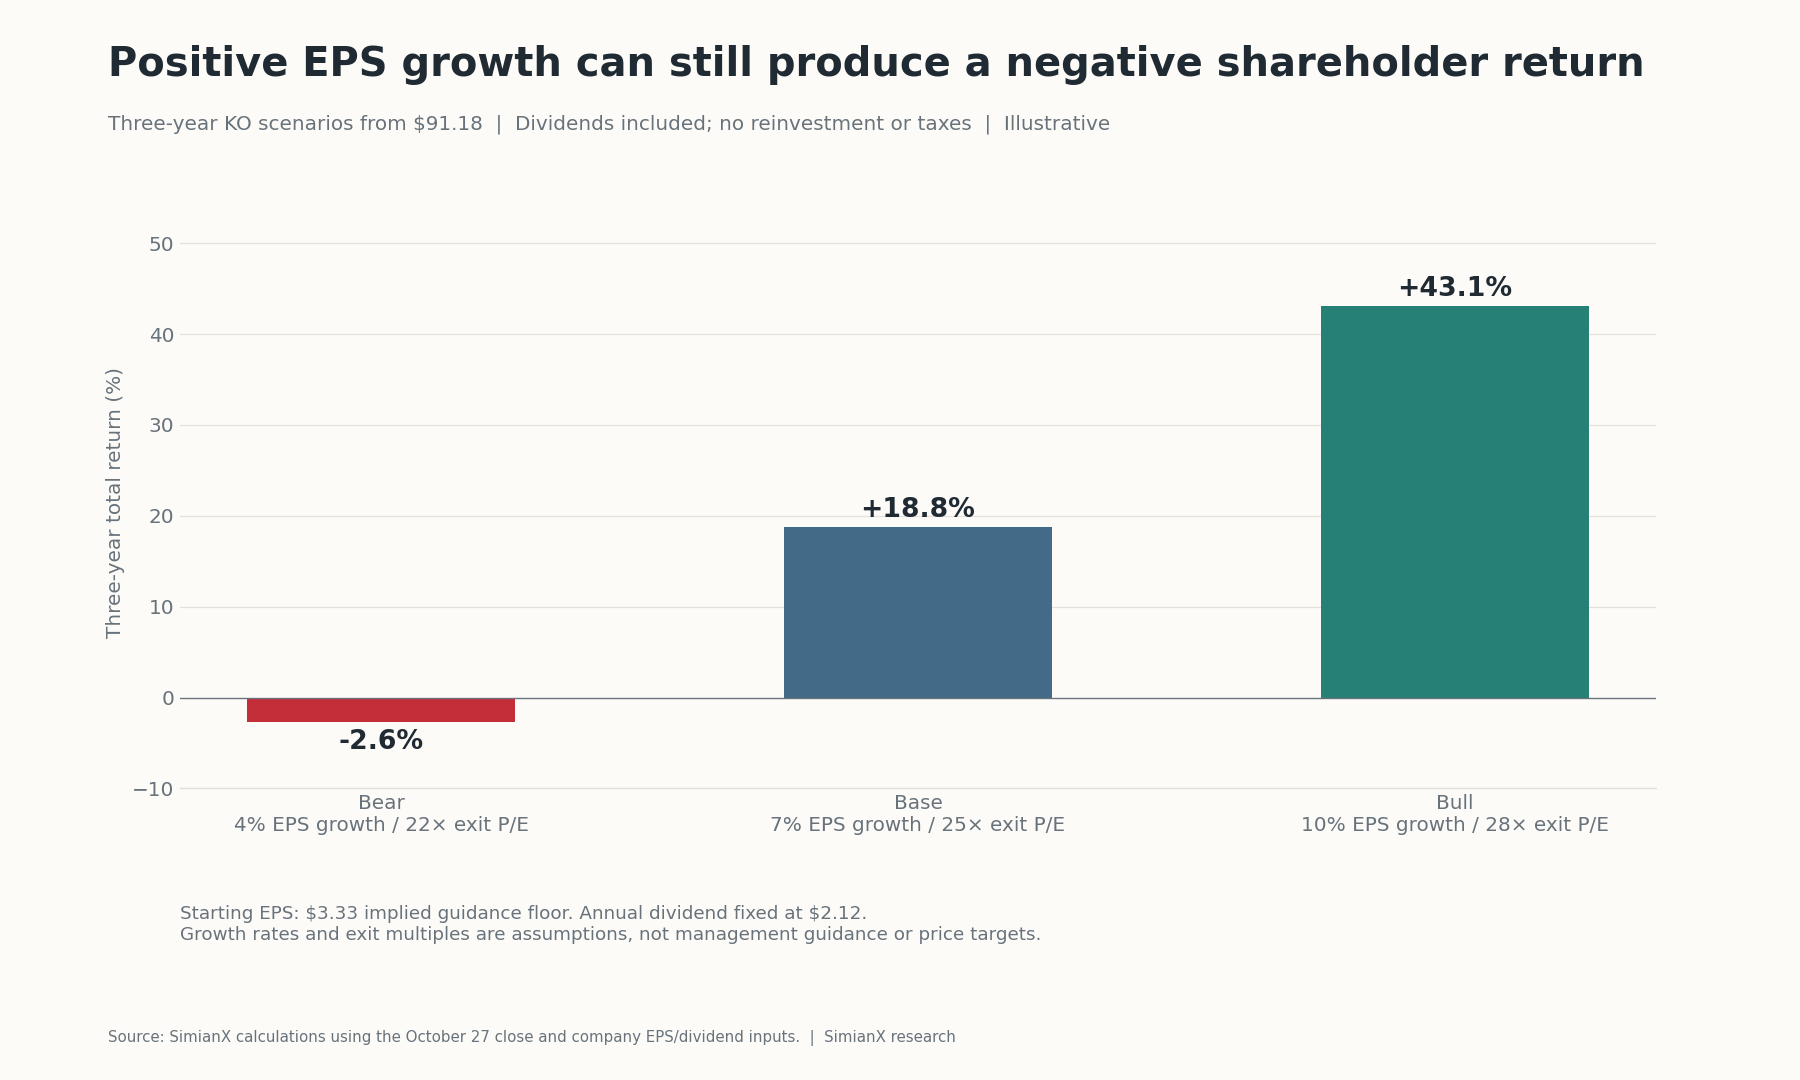
Mô hình bắt đầu từ $3.33, tăng trưởng kép EPS trong ba năm, áp bội số cuối kỳ rồi cộng cổ tức $6.36, giả định $2.12 mỗi năm, không tái đầu tư hay thuế. Mọi giả định đều minh họa; không phải dự báo của ban lãnh đạo.
| Kịch bản | Tăng trưởng EPS hằng năm | EPS năm thứ ba | P/E cuối kỳ | Giá trị cổ phiếu cuối kỳ | Tổng lợi nhuận gồm cổ tức | Tổng lợi nhuận quy năm |
|---|---|---|---|---|---|---|
| Bi quan | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Cơ sở | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Lạc quan | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Phép tính nội bộ giữ EPS chưa làm tròn. Công thức: tổng lợi nhuận = (giá trị cổ phiếu cuối kỳ + cổ tức tích lũy) / $91.18 − 1; quy năm bằng cách lấy căn bậc ba của bội số tài sản thu được.
Kịch bản bi quan thể hiện rủi ro cốt lõi: EPS tăng vẫn có thể đi cùng tổng lợi nhuận âm. Trong kịch bản cơ sở, yêu cầu lợi nhuận 8% mỗi năm trong ba năm suy ra giá mua khoảng $86.01 ≈ ($101.98 + $6.36) / 1.08³, giả định toàn bộ tiền nhận cuối kỳ trong phép tính đơn giản này. Đó là kết quả phân tích độ nhạy, không phải khuyến nghị hay ước tính giá trị nội tại.
Điều Gì Có Thể Thay Đổi Luận Điểm Trong Q4 Và 2027?
Theo dõi bằng chứng có thể bác bỏ lập luận, không chỉ các con số xác nhận nó.
- Nhu cầu: sản lượng Bắc Mỹ tăng bền vững và đối thủ cải thiện rộng hơn sẽ củng cố cách hiểu về phục hồi. Thùng đơn vị yếu đi dù giao hàng mạnh sẽ làm luận điểm đó suy yếu.
- Hiệu quả kinh tế: sản lượng tăng nhưng khả năng sinh lời sau khi loại trừ tỷ giá hoặc khả năng chuyển thành tiền giảm sẽ làm yếu nhận định thực thi có lợi nhuận.
- Lịch: Q4 ít hơn sáu ngày báo cáo so với Q4 2025. Tăng trưởng thùng đơn vị dùng doanh số bình quân ngày, nên doanh thu và thùng đơn vị chịu tác động khác nhau.
- Danh mục: công ty nêu lực cản từ mua bán doanh nghiệp khoảng 8% đối với doanh thu so sánh được 2027 và khoảng 2% đối với EPS so sánh được, cộng tác động tỷ giá bất lợi nhẹ. Đây là cân nhắc sơ bộ, không phải dự báo đầy đủ 2027. Doanh thu giảm do thay đổi hợp nhất không tự động đồng nghĩa nhu cầu đồ uống giảm.
- Vốn và thuế: tiếp thị, bao bì và chi phí đầu vào có thể hấp thụ lợi ích sản lượng. Tranh chấp với IRS vẫn là rủi ro riêng; không nên xem các khoản tiền đã nộp là giải quyết mọi năm về sau. Xem hồ sơ quý mới nhất trước khi cập nhật luận điểm tiền mặt hoặc thuế.
Nguồn về lịch và các cân nhắc 2027: công bố triển vọng Q3. Xem lại trang sau báo cáo cả năm, diễn biến thuế trọng yếu hoặc biến động đáng kể của giá cổ phiếu.
Câu Hỏi Thường Gặp
Kết quả Coca-Cola quý III/2026 là gì?
Doanh thu đạt $13.380 tỷ, EPS pha loãng GAAP là $0.93 và EPS so sánh được là $0.91. Sản lượng thùng đơn vị toàn cầu tăng 5% và doanh thu hữu cơ tăng 7%; EPS so sánh được và doanh thu hữu cơ là chỉ tiêu phi GAAP.
Sản lượng tăng 5% có chứng minh tiêu dùng phục hồi?
Không. Sản lượng Bắc Mỹ đi ngang, cơ cấu khu vực khác nhau, và thực thi của doanh nghiệp có thể nâng doanh số mà sức mua hộ gia đình không tăng rộng. Cần dữ liệu ngành hàng và chỉ báo tiêu dùng độc lập để hỗ trợ nhận định đó.
Vì sao doanh số chất cô đặc tăng nhanh hơn thùng đơn vị?
Ban lãnh đạo quy lợi thế 2 điểm của Q3 cho thời điểm giao hàng. Đơn chất cô đặc của nhà đóng chai và bán đồ uống thành phẩm có nhịp khác nhau. Khoảng cách tạm thời có thể đảo chiều mà nhu cầu nền tảng không đổi tương ứng.
Dự báo EPS Coca-Cola năm 2026 là bao nhiêu?
Công ty kỳ vọng EPS so sánh được tăng ít nhất 11% từ $3.00 năm 2025. Phép tính suy ra mức sàn gần $3.33. Đây là chỉ tiêu điều chỉnh năm hiện tại, không phải dự báo 2027 hay kết quả được bảo đảm.
Dòng tiền tự do có trang trải cổ tức Coca-Cola?
Mức sàn FCF $13.0 tỷ cao hơn nhu cầu cổ tức quy năm ước tính $9.122 tỷ, tương đương mức bảo đảm khoảng 1.43 lần. Ước tính dùng cổ phiếu bình quân cơ bản Q3; chi trả thực tế và nhu cầu tiền khác có thể khác.
Cổ phiếu KO có rẻ ở $91.18?
Mức giá tại ngày đó tương đương khoảng 27.4 lần mức sàn EPS so sánh được suy ra và lợi suất FCF vốn chủ sở hữu 3.31%. Lợi nhuận có đủ hấp dẫn hay không tùy thuộc tăng trưởng, phân phối cho cổ đông và bội số nhà đầu tư trả sau này.
Coca-Cola đã có dự báo đầy đủ năm 2027 chưa?
Thông cáo Q3 đưa ra cân nhắc sơ bộ về tỷ giá và danh mục, đồng thời cho biết dự báo đầy đủ sẽ đi cùng kết quả Q4. Không nên nhầm lực cản hợp nhất dự kiến với dự báo sản lượng đồ uống tiêu dùng.
Vận Dụng Bằng Chứng
Luận điểm kinh doanh mạnh hơn: sản lượng tăng, danh mục thích ứng, và ban lãnh đạo nâng mức sàn lợi nhuận lẫn dòng tiền. Luận điểm phục hồi rộng vẫn chưa hoàn chỉnh vì nhu cầu và cơ cấu khu vực phân hóa. Luận điểm đầu tư nhạy với giá vì bội số cao có thể hấp thụ nhiều năm tiến bộ hoạt động.
Dùng công cụ phân tích cổ phiếu SimianX để đối chiếu các giả định cạnh tranh với hồ sơ mới. Tách thùng đơn vị, thời điểm giao hàng, lợi nhuận loại trừ tỷ giá và dòng tiền; sau đó tính lại định giá theo mức giá thực sự có thể giao dịch.
Đọc Thêm
- Lợi nhuận P&G theo quý: Vì sao cổ phiếu PG tăng 5,6%
- Walmart & Target 2026: Giải Mã Stress Người Tiêu Dùng Mỹ
Nguồn tham khảo
- Coca-Cola — thông cáo kết quả Q3 2026
- Coca-Cola — báo cáo tài chính đã nộp và đối chiếu dự báo
- Coca-Cola — kết quả Q1 2026
- Coca-Cola — kết quả Q2 2026
- Coca-Cola — kết quả cả năm 2025 và điều chỉnh dòng tiền fairlife
- Coca-Cola — hệ thống đóng chai
- Coca-Cola — thông báo cổ tức tháng 10/2026
- Coca-Cola — hồ sơ SEC theo quý và công bố thuế
- Stock Analysis — giá đóng cửa lịch sử KO
- BEA — thu nhập và chi tiêu cá nhân
- U.S. Census Bureau — dữ liệu thương mại bán lẻ


