 Bởi Muke
Vì sao cổ phiếu P&G tăng 5,6% ngày 22/10/2026: lợi nhuận, sản lượng bán và đợt bán tháo cổ phiếu AI
Trả lời nhanh: Procter & Gamble (PG) đóng cửa ở mức 165,59 USD ngày 22/10/2026, tăng 8,75 USD tức 5,58%, mức đóng cửa cao nhất kể từ ngày 27/2, trong khi Nasdaq Composite giảm 2,60% và S&P 500 giảm 1,21%. Quý 1 năm tài chính 2027 của P&G (tháng 7–9/2026) mang lại EPS lõi (core EPS) 2,00 USD so với dự báo đồng thuận 1,89 USD, doanh thu thuần 23,28 tỷ USD (+4%), tăng trưởng doanh số hữu cơ 4% và tăng trưởng sản lượng bán hữu cơ 2,4%, con số sản lượng mạnh nhất trong chín quý được theo dõi dưới đây. Cùng ngày, dòng tiền tự do âm của Meta và kế hoạch chi tiêu vốn (capex) 135–145 tỷ USD đã đẩy nhà đầu tư rời khỏi cổ phiếu AI. P&G giữ nguyên dự báo EPS lõi 6,89–7,11 USD dù hiện kỳ vọng tác động bất lợi từ giá hàng hóa sau thuế lên tới 1,4 tỷ USD, tăng từ 1 tỷ USD. Ở mức 165,59 USD, cổ phiếu giao dịch ở 23,7 lần điểm giữa dự báo 7,00 USD, tăng từ 22,4 lần một ngày trước đó.
Vì sao cổ phiếu P&G tăng mạnh ngày 22/10/2026 xuất phát từ một sự kết hợp đúng thời điểm: nhu cầu tiêu dùng tốt hơn kỳ vọng, khả năng tạo tiền ổn định và một thị trường bỗng nhiên kém thoải mái hơn khi tài trợ cho cơn bùng nổ AI.
Sự phân hóa rất rõ rệt, nhưng để giải thích thì cần nhiều hơn việc gọi kem đánh răng và bột giặt là "an toàn". P&G đã đưa ra bằng chứng kinh doanh mới đúng vào ngày nhà đầu tư đang đặt câu hỏi về tốc độ mà các khoản đầu tư công nghệ khổng lồ sẽ tạo ra lợi nhuận.
Với độc giả của SimianX AI, câu hỏi đầu tư hữu ích là liệu đây chỉ là một giao dịch phòng thủ ngắn ngủi hay là khởi đầu của một sự thay đổi bền vững hơn trong nhóm dẫn dắt thị trường. Trang này trả lời bằng các hồ sơ gốc: kết quả của P&G theo quý từ năm tài chính 2025, các khoản tiền trả lại cho cổ đông theo năm từ năm tài chính 2019, những thay đổi trong dự báo và ý nghĩa của mức giá cổ phiếu mới.
Đánh giá của chúng tôi: P&G xứng đáng với đợt tăng giá nhờ chất lượng doanh số tốt hơn, còn đợt bán tháo cổ phiếu công nghệ đã khuếch đại nó. Tuy nhiên, mức định giá sau đó để lại ít dư địa hơn cho sự thất vọng.
Cổ phiếu của công ty tăng nhanh hơn nhiều so với lợi nhuận nền tảng. Điều đó khiến việc phân biệt giữa triển vọng kinh doanh mạnh hơn và một cổ phiếu đắt hơn trở nên đặc biệt quan trọng.
Ngày nghiên cứu: 23/10/2026 (giờ Thái Bình Dương, Mỹ). Mọi số liệu của P&G lấy từ thông cáo kết quả kinh doanh quý 1 năm tài chính 2027 (Form 8-K, Exhibit 99.1, nộp ngày 22/10/2026), Form 10-Q và các thông cáo trước đó của P&G trên SEC EDGAR. Năm tài chính của P&G kết thúc ngày 30/6, nên "quý 1 năm tài chính 2027" nghĩa là tháng 7–9/2026. Giá là giá đóng cửa phiên chính từ Nasdaq và CNBC. Các tính toán kịch bản là tính toán của SimianX, mang tính minh họa chứ không phải dự báo giá, và không phải lời khuyên đầu tư.
Nguồn: Kết quả quý 1 năm tài chính 2027 của P&G, SEC Form 8-K Exhibit 99.1 (nộp ngày 22/10/2026)
Tổng quan quý 1 năm tài chính 2027 của P&G
| Chỉ tiêu | Q1 FY2027 (tháng 7–9/2026) | Q1 FY2026 (tháng 7–9/2025) | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 23.276 triệu USD | 22.386 triệu USD | +4,0% |
| Tăng trưởng doanh số hữu cơ | 4,0% | 2% | — |
| Sản lượng bán hữu cơ | +2,4% | 0% | — |
| Biên lợi nhuận gộp lõi | 50,0% | 51,5% | −150 bp |
| Biên lợi nhuận hoạt động lõi | 25,9% | 26,7% | −80 bp |
| Lợi nhuận ròng | 4.757 triệu USD | 4.781 triệu USD | −1% |
| EPS pha loãng (GAAP) | 1,97 USD | 1,95 USD | +1% |
| EPS lõi | 2,00 USD | 1,99 USD | +1% |
| Dòng tiền hoạt động | 5.767 triệu USD | 5.408 triệu USD | +6,6% |
| Chi tiêu vốn | 1.366 triệu USD | 1.200 triệu USD | +13,8% |
| Dòng tiền tự do | 4.401 triệu USD | 4.208 triệu USD | +4,6% |
| Cổ tức đã trả | 2.603 triệu USD | 2.549 triệu USD | +2,1% |
| Mua lại cổ phiếu | 1.250 triệu USD | 1.250 triệu USD | 0% |
Nguồn: Thông cáo kết quả kinh doanh của P&G, Form 8-K Exhibit 99.1. Dòng tiền tự do là dòng tiền hoạt động trừ chi tiêu vốn, theo định nghĩa của P&G; phần trăm thay đổi ở cột cuối đối với các khoản mục tiền mặt là tính toán của SimianX.
Điều gì đã xảy ra khi P&G tăng còn cổ phiếu AI giảm?
Phiên giao dịch cho thấy sự bất đồng đáng kể bên dưới các chỉ số chính.
S&P 500 giảm 1,21% xuống 7.663,43 và Nasdaq Composite giảm 2,60% xuống 26.008,86, trong khi Dow Jones Industrial Average kết thúc gần như đi ngang ở 52.867,98 (+0,02%). Diễn biến đó phù hợp với một đợt bán tháo tập trung vào cổ phiếu công nghệ hơn là bán tháo tràn lan trên toàn thị trường. Nguồn: Nhận định thị trường của Cboe.
Các công ty hàng tiêu dùng tăng giá trên diện rộng:
| Cổ phiếu, quỹ hoặc chỉ số | Đóng cửa 21/10 | Đóng cửa 22/10 | Biến động 22/10 |
|---|---|---|---|
| Procter & Gamble (PG) | 156,84 USD | 165,59 USD | +5,58% |
| Kimberly-Clark (KMB) | 106,64 USD | 112,32 USD | +5,32% |
| Clorox (CLX) | 84,77 USD | 88,66 USD | +4,59% |
| Colgate-Palmolive (CL) | 93,40 USD | 97,39 USD | +4,27% |
| Church & Dwight (CHD) | 105,00 USD | 108,86 USD | +3,68% |
| Consumer Staples Select Sector SPDR (XLP) | 87,11 USD | 89,99 USD | +3,31% |
| PepsiCo (PEP) | 134,70 USD | 138,83 USD | +3,07% |
| Coca-Cola (KO) | 92,68 USD | 95,34 USD | +2,87% |
| Dow Jones Industrial Average | 52.856,09 | 52.867,98 | +0,02% |
| S&P 500 | 7.757,17 | 7.663,43 | −1,21% |
| Microsoft (MSFT) | 532,95 USD | 521,08 USD | −2,23% |
| Nasdaq Composite | 26.702,86 | 26.008,86 | −2,60% |
| Technology Select Sector SPDR (XLK) | 188,54 USD | 182,34 USD | −3,29% |
| Nvidia (NVDA) | 221,97 USD | 212,21 USD | −4,40% |
| Meta Platforms (META) | 697,52 USD | 648,85 USD | −6,98% |
Nguồn: Giá lịch sử Nasdaq cho cổ phiếu và quỹ, CNBC cho giá đóng cửa của chỉ số; biến động là tính toán của SimianX từ giá đóng cửa. KMB được làm tròn đến cent.
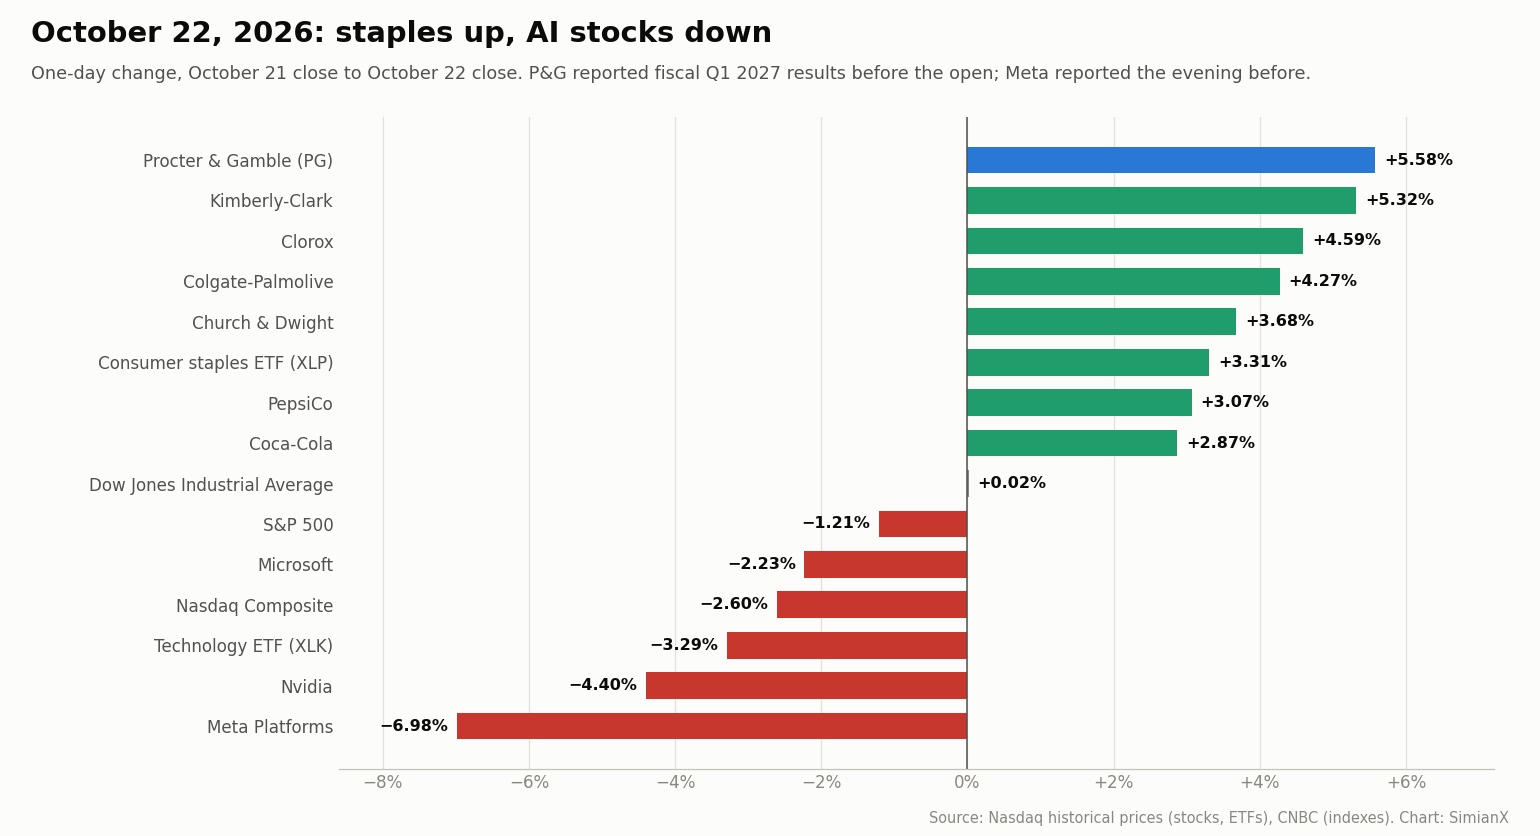
Quỹ hàng tiêu dùng thiết yếu (XLP) và quỹ công nghệ (XLK) biến động gần như ngược chiều hoàn toàn, +3,31% và −3,29%. Khối lượng giao dịch cổ phiếu P&G đạt 22,0 triệu cổ phiếu, gấp hơn hai lần mức khoảng 10 triệu của các phiên trước. Diễn biến này ủng hộ cách giải thích là luân chuyển dòng tiền: nhà đầu tư vẫn sẵn sàng nắm giữ cổ phiếu, nhưng họ ưu tiên những loại lợi nhuận khác.
Tuy nhiên, biến động giá hằng ngày không thể xác định chính xác bao nhiêu tiền đã chảy trực tiếp từ cổ phiếu AI sang hàng tiêu dùng thiết yếu. Để xác nhận điều đó cần dữ liệu dòng vốn quỹ và vị thế danh mục.
Một cách mô tả thận trọng là diễn biến giá phù hợp với xu hướng luân chuyển sang nhóm phòng thủ, được củng cố bởi chính báo cáo lợi nhuận của P&G.
Phiên kế tiếp đã trả lại một phần mức tăng. Ngày 23/10, P&G đóng cửa ở 161,02 USD (−2,76%), nhưng đó cũng là ngày giao dịch không hưởng quyền cổ tức của khoản cổ tức quý 1,0885 USD, nên khoảng 1,09 USD trong mức giảm 4,57 USD là sự điều chỉnh mang tính cơ học. Các cổ phiếu tiêu dùng thiết yếu khác cũng giảm ngày 23/10 (Coca-Cola −2,8%, Colgate-Palmolive −3,4%), trong khi Nasdaq giảm thêm 0,2%.
Vì sao lợi nhuận vượt kỳ vọng của P&G lại quan trọng đến vậy?
P&G công bố kết quả quý 1 năm tài chính 2027, bao gồm từ tháng 7 đến tháng 9/2026. Điều này khác với quý 1 theo năm dương lịch.
Tầm quan trọng nằm ở sự so sánh với kỳ vọng. Dự báo đồng thuận cho EPS lõi là 1,89 USD, nên mức 2,00 USD được công bố là bất ngờ 5,8%, lớn nhất trong ít nhất bốn quý:
| Quý công bố | EPS lõi | Dự báo đồng thuận | Mức bất ngờ |
|---|---|---|---|
| Q2 FY2026 (22/1/2026) | 1,88 USD | 1,87 USD | +0,5% |
| Q3 FY2026 (24/4/2026) | 1,59 USD | 1,56 USD | +1,9% |
| Q4 FY2026 (29/7/2026) | 1,43 USD | 1,41 USD | +1,4% |
| Q1 FY2027 (22/10/2026) | 2,00 USD | 1,89 USD | +5,8% |
Nguồn: Dữ liệu bất ngờ lợi nhuận của Nasdaq cho PG; số liệu EPS lõi khớp với các thông cáo của P&G.
Điều đó giải thích vì sao một công ty chỉ tăng EPS lõi 1% lại có thể hưởng mức tăng giá cổ phiếu lớn.
Cổ phiếu phản ứng với khoảng cách giữa kỳ vọng và kết quả. Nhà đầu tư đã phản ánh vào giá một môi trường khó khăn cho hàng tiêu dùng có thương hiệu: tăng trưởng doanh số hữu cơ của P&G đã chậm lại còn 1% trong năm tài chính 2026 và bằng 0% trong hai trên bốn quý của năm đó. Một quý cho thấy nhu cầu lành mạnh hơn đã làm giảm xác suất lợi nhuận đi theo hướng xấu hơn.
Đợt tăng giá phản ánh sự nhẹ nhõm về nhu cầu và sức bền của lợi nhuận, chứ không phải sự chuyển đổi đột ngột sang tăng trưởng lợi nhuận nhanh.
Tăng trưởng của P&G đến từ giá cao hơn hay bán được nhiều sản phẩm hơn?
Đây là câu hỏi hữu ích nhất trong báo cáo.
Các công ty hàng tiêu dùng có thể tăng doanh thu bằng cách tăng giá, bán nhiều đơn vị sản phẩm hơn hoặc dịch chuyển khách hàng sang sản phẩm đắt tiền hơn. Mỗi nguồn tăng trưởng đó mang những hàm ý khác nhau.
Cấu phần tăng trưởng doanh số của P&G trong quý cho thấy:
- 2,4 điểm phần trăm từ sản lượng bán
- 0,4 điểm phần trăm từ giá
- 1,1 điểm phần trăm từ cơ cấu sản phẩm và địa lý
- 0,0 điểm phần trăm từ tỷ giá hối đoái và từ hoạt động mua lại và thoái vốn
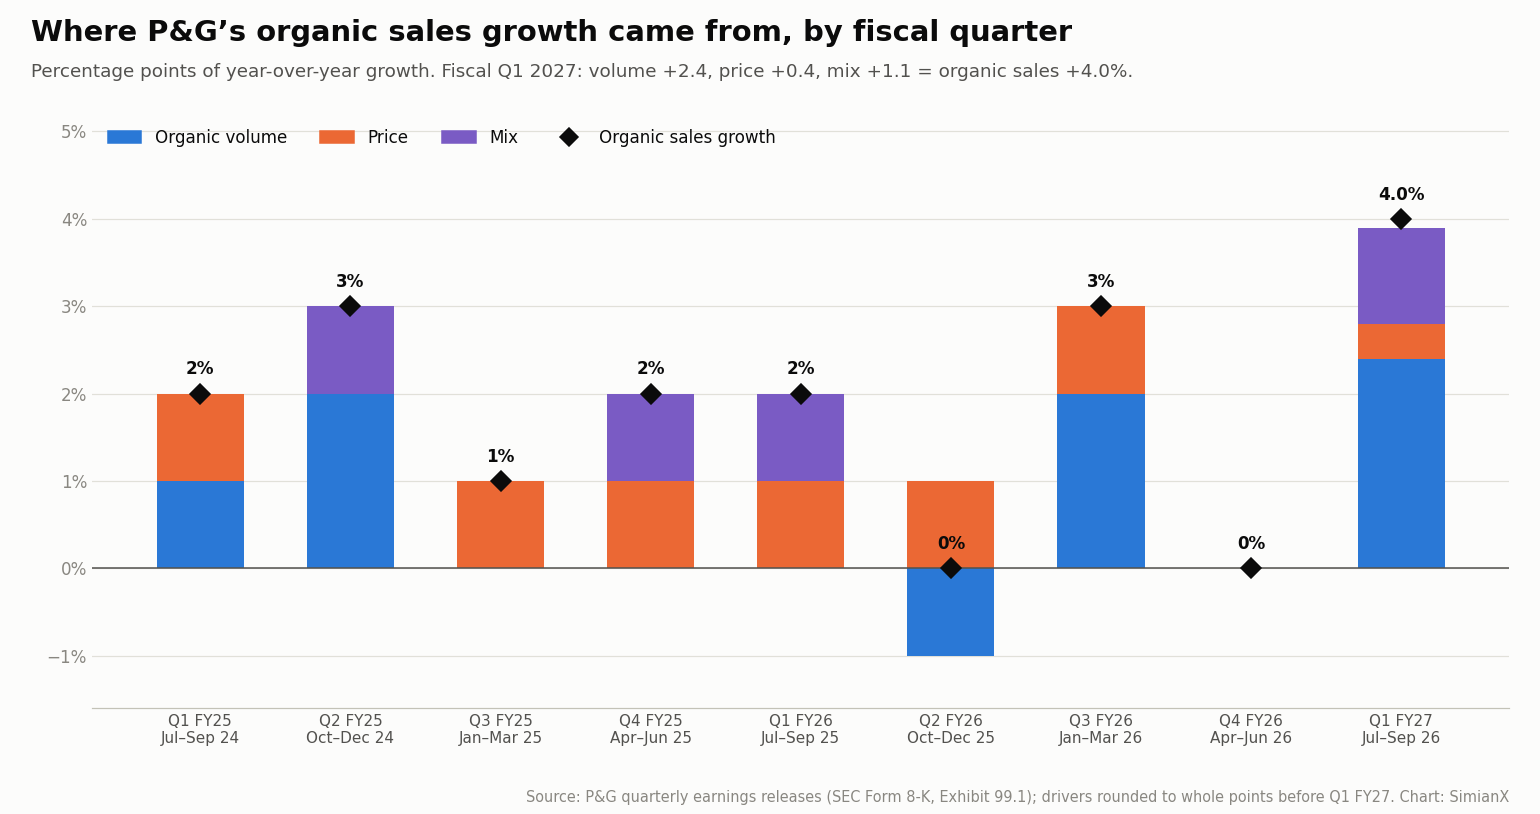
Các cấu phần cộng lại thành mức tăng trưởng 4,0% sau khi làm tròn. Nguồn: Thông cáo kết quả kinh doanh của P&G.
Đóng góp khiêm tốn từ giá khiến kết quả càng đáng khích lệ. Người tiêu dùng đã mua nhiều sản phẩm hơn, chứ không chỉ đơn giản trả nhiều tiền hơn cho cùng một giỏ hàng.
Theo phân khúc, sản lượng tăng chủ yếu đến từ Fabric & Home Care (Chăm sóc vải và gia đình), mảng kinh doanh lớn nhất của P&G:
| Phân khúc | Doanh thu thuần (Q1 FY2027) | Tăng trưởng doanh thu thuần | Tăng trưởng doanh số hữu cơ | Sản lượng bán hữu cơ | Giá | Cơ cấu sản phẩm | Thay đổi lợi nhuận ròng |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | 8.205 triệu USD | +4,2% | +4,8% | +4,3% | −0,3% | +0,8% | +3% |
| Baby, Feminine & Family Care | 5.322 triệu USD | +2,9% | +3,0% | +2,3% | −1,2% | +1,8% | −4% |
| Beauty | 4.410 triệu USD | +6,4% | +5,4% | +2,2% | +0,7% | +2,5% | −1% |
| Health Care | 3.318 triệu USD | +3,1% | +2,7% | −2,9% | +2,8% | +2,8% | +9% |
| Grooming | 1.889 triệu USD | +4,0% | +4,5% | −0,4% | +3,5% | +1,5% | +3% |
| Tổng P&G | 23.276 triệu USD | +4,0% | +4,0% | +2,4% | +0,4% | +1,1% | −1% |
Nguồn: Thông cáo kết quả kinh doanh của P&G. Tổng doanh thu thuần bao gồm 132 triệu USD thuộc mảng Corporate (Tập đoàn).
Fabric Care và Home Care đều tăng sản lượng bán tại Bắc Mỹ và châu Âu, còn Baby Care tăng sản lượng tại Đại Trung Hoa và Bắc Mỹ, một phần nhờ hạ giá ở Bắc Mỹ. Health Care và Grooming tăng trưởng nhờ giá và cơ cấu sản phẩm trong khi sản lượng bán của hai mảng này giảm.
Với một nhà sản xuất có thương hiệu, sự phục hồi sản lượng bán có thể cho thấy đổi mới sản phẩm, hoạt động trưng bày và tiếp thị đang chạm tới khách hàng. Nó cũng có thể cải thiện hiệu suất sử dụng nhà máy và phân bổ chi phí cố định trên nhiều đơn vị sản phẩm hơn.
Dù vậy, chỉ riêng tăng trưởng sản lượng bán không chứng minh được hiệu quả kinh tế mạnh hơn.
Một công ty có thể tăng lượng hàng xuất đi nhờ chiết khấu, khuyến mãi hoặc việc các nhà bán lẻ bổ sung hàng tồn kho. Chính P&G đã nêu "đầu tư thương mại" ở mảng Personal Care và "đầu tư trưng bày" ở mảng Family Care, và biên lợi nhuận gộp của công ty đã gánh 140 điểm cơ bản cho việc tái đầu tư vào sản phẩm. Nhà đầu tư cần đánh giá liệu những đơn vị sản phẩm bán thêm đó có tạo ra đủ lợi nhuận hay không.
Tăng trưởng hữu cơ của P&G được hình thành như thế nào qua từng quý
| Quý tài chính (các tháng) | Sản lượng bán hữu cơ | Giá | Cơ cấu sản phẩm | Tăng trưởng doanh số hữu cơ | Tăng trưởng doanh thu thuần |
|---|---|---|---|---|---|
| Q1 FY2025 (tháng 7–9/2024) | +1% | +1% | 0% | +2% | −1% |
| Q2 FY2025 (tháng 10–12/2024) | +2% | 0% | +1% | +3% | +2% |
| Q3 FY2025 (tháng 1–3/2025) | 0% | +1% | 0% | +1% | −2% |
| Q4 FY2025 (tháng 4–6/2025) | 0% | +1% | +1% | +2% | +2% |
| Q1 FY2026 (tháng 7–9/2025) | 0% | +1% | +1% | +2% | +3% |
| Q2 FY2026 (tháng 10–12/2025) | −1% | +1% | 0% | 0% | +1% |
| Q3 FY2026 (tháng 1–3/2026) | +2% | +1% | 0% | +3% | +7% |
| Q4 FY2026 (tháng 4–6/2026) | 0% | 0% | 0% | 0% | +2% |
| Q1 FY2027 (tháng 7–9/2026) | +2,4% | +0,4% | +1,1% | +4,0% | +4,0% |
Nguồn: Các thông cáo kết quả kinh doanh hằng quý của P&G (Form 8-K, Exhibit 99.1), từ tháng 10/2024 đến tháng 10/2026, trên SEC EDGAR. P&G làm tròn các yếu tố thúc đẩy đến điểm phần trăm nguyên, trừ quý gần nhất.
Điều gì sẽ xác nhận sự phục hồi sản lượng bán là bền vững?
Ba diễn biến sẽ củng cố cách lý giải này:
- Sản lượng bán tăng trưởng dương trong nhiều quý liên tiếp.
- Thị phần ổn định hoặc cải thiện mà không cần chi tiêu khuyến mãi quá mức.
- Biên lợi nhuận tốt hơn khi doanh số cao hơn hấp thụ chi phí cố định.
Điểm thứ ba là then chốt. Một doanh nghiệp có thể giành thêm sản lượng nhưng chi tiêu mạnh tay đến mức phần cải thiện đến tay cổ đông chẳng còn bao nhiêu.
Báo cáo của P&G đưa ra bằng chứng về nhu cầu lành mạnh hơn, nhưng áp lực lên biên lợi nhuận cho thấy sự phục hồi vẫn chưa trọn vẹn.
Lợi nhuận P&G theo quý và phản ứng của cổ phiếu, FY2025–FY2027
| Quý tài chính | Ngày công bố | Doanh thu thuần | Tăng trưởng hữu cơ | EPS lõi | Dòng tiền tự do | Giá đóng cửa PG ngày công bố | Biến động ngày công bố |
|---|---|---|---|---|---|---|---|
| Q1 FY2025 | 18/10/2024 | 21.737 triệu USD | +2% | 1,93 USD | 3.309 triệu USD | 171,28 USD | −0,58% |
| Q2 FY2025 | 22/1/2025 | 21.882 triệu USD | +3% | 1,88 USD | 3.900 triệu USD | 164,74 USD | +1,87% |
| Q3 FY2025 | 24/4/2025 | 19.776 triệu USD | +1% | 1,54 USD | 2.846 triệu USD | 159,53 USD | −3,74% |
| Q4 FY2025 | 29/7/2025 | 20.889 triệu USD | +2% | 1,48 USD | 3.989 triệu USD | 156,61 USD | −0,32% |
| Q1 FY2026 | 24/10/2025 | 22.386 triệu USD | +2% | 1,99 USD | 4.208 triệu USD | 152,49 USD | +0,18% |
| Q2 FY2026 | 22/1/2026 | 22.208 triệu USD | 0% | 1,88 USD | 3.805 triệu USD | 149,93 USD | +2,65% |
| Q3 FY2026 | 24/4/2026 | 21.235 triệu USD | +3% | 1,59 USD | 3.026 triệu USD | 148,18 USD | +1,70% |
| Q4 FY2026 | 29/7/2026 | 21.203 triệu USD | 0% | 1,43 USD | 4.108 triệu USD | 146,10 USD | −1,87% |
| Q1 FY2027 | 22/10/2026 | 23.276 triệu USD | +4% | 2,00 USD | 4.401 triệu USD | 165,59 USD | +5,58% |
Nguồn: Các thông cáo kết quả kinh doanh của P&G trên SEC EDGAR (dòng tiền tự do = dòng tiền hoạt động trừ chi tiêu vốn của từng quý); Giá lịch sử Nasdaq. P&G công bố trước giờ mở cửa thị trường Mỹ, nên biến động là giá đóng cửa ngày công bố so với giá đóng cửa phiên trước.
Biến động ngày 22/10 là mức tăng lớn nhất trong ngày công bố lợi nhuận trong khung chín kỳ báo cáo này, gấp hơn hai lần mức cao thứ hai (+2,65% vào tháng 1/2026). Trước tháng 10/2026, cổ phiếu đã trượt dần từ 171 USD xuống 146 USD qua tám kỳ báo cáo trong khi tăng trưởng hữu cơ chỉ dao động từ 0% đến 3%.
Vì sao nhà đầu tư ưa chuộng hàng tiêu dùng thiết yếu hơn cổ phiếu AI?
Thị trường đang đánh giá lại mối quan hệ giữa tăng trưởng, đầu tư và tiền trả lại cho cổ đông.
Hạ tầng AI đòi hỏi chi tiêu lớn cho chip, trung tâm dữ liệu, điện năng, mạng lưới và nguồn tài trợ. Những khoản đầu tư này có thể mang lại lợi nhuận dài hạn hấp dẫn, nhưng thời điểm và quy mô vẫn còn bất định.
Chất xúc tác là báo cáo quý 3 của Meta sau giờ đóng cửa ngày 21/10. Meta báo cáo dòng tiền tự do âm 2,12 tỷ USD với dòng tiền hoạt động 32,79 tỷ USD và chi tiêu vốn 34,91 tỷ USD (bao gồm phần gốc thuê tài chính), đồng thời thu hẹp dự báo capex năm 2026 xuống 135–145 tỷ USD từ 130–145 tỷ USD. Công ty cũng công bố một loại cổ phiếu Class C mới không có quyền biểu quyết. Chúng tôi phân tích lộ trình chi tiêu của Meta trong bài Capex của Meta theo quý. Nguồn: Kết quả quý 3/2026 của Meta, Form 8-K Exhibit 99.1, Cboe.
Cboe gắn đợt bán tháo ngày 22/10 với mối lo ngại trở lại về lợi suất đầu tư vào AI, và trích lời CEO của Nvidia rằng "nhu cầu vốn lớn hơn nhiều so với lượng vốn sẵn có". Xu hướng rộng hơn, trong đó các công ty công nghệ lớn nhất hiện dành phần lớn dòng tiền hoạt động cho capex, được ghi nhận trong bài Capex AI 2026.
Hàng tiêu dùng thiết yếu mang một hồ sơ đầu tư khác.
Nhu cầu đối với bột giặt, kem đánh răng và giấy gia dụng nhìn chung dễ ước tính hơn nhu cầu đối với một thế hệ dịch vụ AI mới. Tần suất mua hàng, quan hệ phân phối và các thương hiệu lâu đời mang lại khả năng nhìn thấy trước hoạt động kinh doanh. P&G chi 1,37 tỷ USD cho capex trong quý, bằng 5,9% doanh số; Meta chi 34,91 tỷ USD, bằng 54% trong doanh thu 64,60 tỷ USD.
Sự khác biệt nằm ở thời điểm và mức độ bất định của lợi nhuận đầu tư:
| Đặc điểm đầu tư | Hàng tiêu dùng thiết yếu kiểu P&G | Tiếp xúc với hạ tầng AI |
|---|---|---|
| Khả năng dự báo nhu cầu | Hộ gia đình mua lặp lại | Tăng trưởng nhanh với ứng dụng đang thay đổi |
| Nhu cầu vốn | Đầu tư sản xuất và phân phối | Chi tiêu lớn cho năng lực tính toán, điện năng và cơ sở hạ tầng |
| Bất định chính | Sản lượng bán, giá và chi phí đầu vào | Hiệu suất sử dụng, khả năng kiếm tiền và lợi suất đầu tư |
| Sức hấp dẫn với cổ đông | Phân phối tiền mặt và lợi nhuận ổn định | Tiềm năng tăng trưởng dài hạn nhanh hơn |
| Độ nhạy định giá | Mức định giá cao nhờ chất lượng và lãi suất | Kỳ vọng tăng trưởng và điều kiện tài trợ |
Sự so sánh này khác biệt đáng kể giữa các công ty. Một số công ty công nghệ tạo ra dòng tiền khổng lồ, trong khi một số công ty hàng tiêu dùng gặp khó khăn tài chính.
Phiên 22/10 cho thấy nhà đầu tư đang chọn lọc hơn về mức độ bất định mà họ chấp nhận. Cboe cũng lưu ý rằng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã giảm xuống dưới 5% trong ngày hôm đó; lợi suất thấp hơn khiến cổ phiếu trả cổ tức tương đối hấp dẫn hơn, mối liên hệ được phân tích trong bài Kiểm tra áp lực đợt tăng giá AI: lợi nhuận Nvidia so với lợi suất 5%.
Điều này có nghĩa luận điểm đầu tư AI đang đổ vỡ?
Một phiên giao dịch không thể đưa ra kết luận đó.
Một ngành có thể có nhu cầu nền tảng mạnh mà vẫn chịu điều chỉnh định giá. Lợi nhuận đầu tư gây thất vọng khi giá cổ phiếu giả định nhiều hơn những gì doanh nghiệp có thể mang lại.
Với cổ phiếu AI, một số câu hỏi hiện trở nên quan trọng:
- Cần bao nhiêu vốn cho phần doanh thu tăng thêm tiếp theo?
- Khách hàng có trả đủ để bù đắp chi phí vận hành và khấu hao không?
- Hạ tầng có thể duy trì hiệu suất sử dụng cao không?
- Phần cứng sẽ lỗi thời nhanh đến mức nào?
- Cạnh tranh có làm giảm giá trước khi nhà đầu tư thu hồi vốn không?
- Bao nhiêu tăng trưởng đã được phản ánh trong mức định giá hiện tại?
Một công ty có thể báo cáo doanh thu tăng trong khi nhà đầu tư hạ định giá của nó vì mỗi đồng doanh số tăng thêm đòi hỏi đầu tư nhiều hơn dự kiến. Doanh thu của Meta tăng 26% trong quý, nhưng cổ phiếu giảm gần 7%.
Sức mạnh tương đối của P&G không đòi hỏi nhu cầu AI phải sụp đổ. Nó chỉ đòi hỏi nhà đầu tư gán giá trị cao hơn cho những khoản lợi nhuận mà họ có thể đánh giá với độ tin cậy cao hơn.
Điều đó tạo chỗ cho cả hai nhóm ngành trong một danh mục. Hàng tiêu dùng thiết yếu có thể giảm sự phụ thuộc vào một câu chuyện tăng trưởng cụ thể, trong khi một số công ty công nghệ chọn lọc có thể mang lại cơ hội tiếp cận đổi mới dài hạn.
Sai lầm đầu tư sẽ là biến một tín hiệu đa dạng hóa hữu ích thành tuyên bố rằng mọi cổ phiếu AI đều đã suy yếu.
Dòng tiền của P&G cho thấy điều gì?
Khả năng tạo tiền giúp giải thích vì sao nhà đầu tư sẵn sàng trả giá cho sự ổn định.
Trong quý, P&G tạo ra 5,77 tỷ USD dòng tiền hoạt động, chi 1,37 tỷ USD cho chi tiêu vốn và tạo ra 4,40 tỷ USD dòng tiền tự do, bằng 93% lợi nhuận ròng ("năng suất dòng tiền tự do" theo cách gọi của P&G). Công ty đã trả 2,60 tỷ USD cổ tức và mua lại 1,25 tỷ USD cổ phiếu, tổng cộng 3,85 tỷ USD. Nguồn: Thông cáo kết quả kinh doanh của P&G.
Những con số đó cho phép hai phép tính hữu ích:
| Phép tính | Kết quả |
|---|---|
| Dòng tiền tự do hằng quý ÷ cổ tức | 1,69 lần |
| Dòng tiền tự do hằng quý ÷ cổ tức và mua lại cổ phiếu | 1,14 lần |
Đây là tính toán của SimianX từ số liệu công ty công bố. Chúng cho thấy khả năng tạo tiền của quý đã bao trả được cả hai hình thức phân phối cho cổ đông.
Tuy nhiên, nhà đầu tư nên tránh nhân một quý đơn lẻ với bốn. Vốn lưu động, các khoản nộp thuế, hàng tồn kho và chi tiêu vốn thay đổi trong năm; trong chín quý gần nhất, dòng tiền tự do của P&G dao động từ 2,85 tỷ USD đến 4,40 tỷ USD mỗi quý.
Dòng tiền tự do cũng có nhiều mục đích sử dụng cạnh tranh nhau. Cổ tức, mua lại cổ phiếu, thương vụ mua lại và trả nợ đều lấy từ cùng một nguồn. Ngày 1/10/2026, P&G hoàn tất thương vụ mua lại Thorne trị giá 3,9 tỷ USD bằng toàn bộ tiền mặt, một thương hiệu vitamin và thực phẩm bổ sung gia nhập mảng Personal Health Care. Trước thương vụ, tiền mặt tăng lên 15,37 tỷ USD vào ngày 30/9 từ 9,94 tỷ USD vào ngày 30/6, chủ yếu vì P&G vay thêm 5,76 tỷ USD nợ ngắn hạn; nợ đến hạn trong vòng một năm đạt 17,03 tỷ USD. Nguồn: Form 10-Q của P&G cho quý kết thúc ngày 30/9/2026.
Một khoản cổ tức bền vững phụ thuộc vào khả năng tạo tiền qua cả một chu kỳ kinh doanh. Một chương trình mua lại cổ phiếu lớn mang tính tùy nghi hơn và có thể được điều chỉnh khi điều kiện thay đổi.
Với luận điểm đầu tư, điểm khác biệt hữu ích là P&G đã tạo ra lượng tiền mặt đáng kể có thể phân phối. Cổ đông không cần chờ một thị trường mới hình thành mới nhận được lợi ích kinh tế.
Dòng tiền tự do, cổ tức và mua lại cổ phiếu của P&G theo năm tài chính, 2019–2026
| Năm tài chính (kết thúc 30/6) | Doanh thu thuần | Tăng trưởng doanh số hữu cơ | EPS lõi | Dòng tiền hoạt động | Capex | Dòng tiền tự do | Cổ tức đã trả | Mua lại cổ phiếu | Cổ tức + mua lại cổ phiếu tính theo % dòng tiền tự do |
|---|---|---|---|---|---|---|---|---|---|
| FY2019 | 67,68 tỷ USD | +5% | 4,52 USD | 15,24 tỷ USD | 3,35 tỷ USD | 11,90 tỷ USD | 7,50 tỷ USD | 5,00 tỷ USD | 105% |
| FY2020 | 70,95 tỷ USD | +6% | 5,12 USD | 17,40 tỷ USD | 3,07 tỷ USD | 14,33 tỷ USD | 7,79 tỷ USD | 7,41 tỷ USD | 106% |
| FY2021 | 76,12 tỷ USD | +6% | 5,66 USD | 18,37 tỷ USD | 2,79 tỷ USD | 15,58 tỷ USD | 8,26 tỷ USD | 11,01 tỷ USD | 124% |
| FY2022 | 80,19 tỷ USD | +7% | 5,81 USD | 16,72 tỷ USD | 3,16 tỷ USD | 13,57 tỷ USD | 8,77 tỷ USD | 10,00 tỷ USD | 138% |
| FY2023 | 82,01 tỷ USD | +7% | 5,90 USD | 16,85 tỷ USD | 3,06 tỷ USD | 13,79 tỷ USD | 9,00 tỷ USD | 7,35 tỷ USD | 119% |
| FY2024 | 84,04 tỷ USD | +4% | 6,59 USD | 19,85 tỷ USD | 3,32 tỷ USD | 16,52 tỷ USD | 9,31 tỷ USD | 5,01 tỷ USD | 87% |
| FY2025 | 84,28 tỷ USD | +2% | 6,83 USD | 17,82 tỷ USD | 3,77 tỷ USD | 14,04 tỷ USD | 9,87 tỷ USD | 6,50 tỷ USD | 117% |
| FY2026 | 87,03 tỷ USD | +1% | 6,89 USD | 19,56 tỷ USD | 4,41 tỷ USD | 15,15 tỷ USD | 10,23 tỷ USD | 5,03 tỷ USD | 101% |
| Dự báo FY2027 | +2% đến +4% | +1% đến +3% | 6,89–7,11 USD | — | 4,5%–5,5% doanh số | 85%–90% lợi nhuận ròng | trên 10 tỷ USD | khoảng 5 tỷ USD | — |
Nguồn: Dữ liệu Form 10-K của P&G qua SEC EDGAR XBRL (doanh số, dòng tiền, cổ tức, mua lại cổ phiếu); tăng trưởng hữu cơ và EPS lõi từ các thông cáo kết quả quý 4 của P&G; dự báo FY2027 từ thông cáo ngày 22/10/2026. Dòng tiền tự do và cột cuối cùng là tính toán của SimianX.
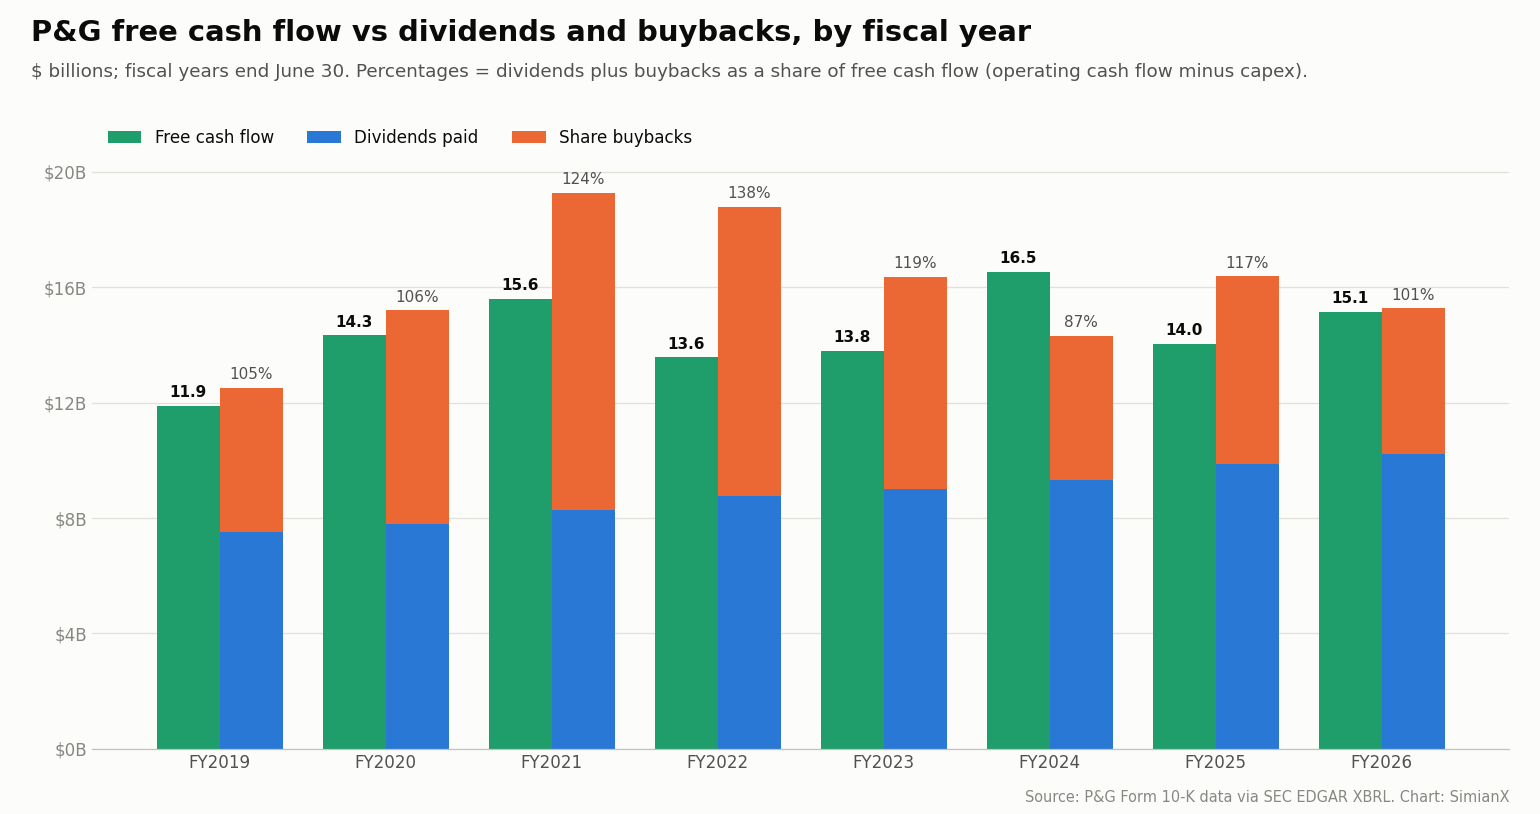
Hai xu hướng nổi bật. EPS lõi tăng từ 4,52 USD lên 6,89 USD trong bảy năm, khoảng 6,2% mỗi năm, nhưng chỉ tăng 1% trong năm tài chính 2026 và được dự báo tăng 0%–3% trong năm tài chính 2027. Và P&G đã trả lại cho cổ đông gần như toàn bộ dòng tiền tự do, hoặc hơn thế, trong bảy trên tám năm, đó là lý do vì sao nợ vay, chứ không phải lượng tiền mặt tích lũy, là thứ co giãn khi công ty thực hiện một thương vụ mua lại như Thorne.
Cổ tức của P&G có còn hấp dẫn sau đợt tăng giá?
Ngày 13/10/2026, P&G công bố cổ tức quý 1,0885 USD mỗi cổ phiếu, chi trả vào hoặc sau ngày 16/11 cho cổ đông có tên trong danh sách vào ngày 23/10. Quy đổi mức quý đó ra cả năm cho ra 4,354 USD mỗi cổ phiếu. Mức cổ tức đã được nâng 3,0% trong quý tháng 4–6/2026, từ 1,0568 USD, sau mức tăng 5,0% một năm trước đó. Nguồn: Thông báo cổ tức của P&G, Form 8-K Exhibit 99 (13/10/2026).
Ở mức 165,59 USD, tỷ suất cổ tức hằng năm dự kiến là:
4,354 USD ÷ 165,59 USD = 2,63%
Ở giá đóng cửa ngày 23/10 là 161,02 USD, tỷ suất là 2,70%. P&G cho biết đã trả cổ tức trong 136 năm liên tiếp và tăng cổ tức trong 70 năm liên tiếp. Nguồn: Quan hệ nhà đầu tư P&G.
Sức hấp dẫn nằm ở độ bền và tiềm năng tăng trưởng của cổ tức, chứ không phải ở tỷ suất khởi điểm cao bất thường. Người mua tìm kiếm thu nhập tức thời nên so sánh tỷ suất đó với lợi suất trái phiếu hiện có và các tài sản tạo thu nhập khác; với lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở gần 5% vào ngày 22/10, tỷ suất cổ tức thấp hơn đáng kể so với lãi suất phi rủi ro. Cổ tức cổ phiếu có thể tăng, nhưng cả khoản chi trả lẫn giá cổ phiếu đều mang rủi ro.
Thời điểm cũng đáng chú ý. Một cổ phiếu giao dịch không còn quyền nhận khoản cổ tức sắp tới thường trải qua một sự điều chỉnh giá mang tính cơ học. Vì ngày đăng ký cuối cùng là 23/10 và giao dịch tại Mỹ được thanh toán trong một ngày làm việc, ngày 23/10 cũng là ngày giao dịch không hưởng quyền cổ tức. Nhà đầu tư đánh giá phiên sau ngày 22/10 nên tính đến yếu tố này trước khi coi mọi biến động giá là một tín hiệu mới về tâm lý thị trường.
Điểm yếu lớn nhất trong kịch bản lạc quan là gì?
Biên lợi nhuận vẫn chịu áp lực.
Nhu cầu mạnh hơn của P&G không xóa bỏ lạm phát nguyên vật liệu, năng lượng và vận tải. Công ty đã nâng dự báo tác động bất lợi từ chi phí hàng hóa trong năm tài chính 2027 lên khoảng 1,4 tỷ USD sau thuế, từ khoảng 1 tỷ USD trong dự báo tháng 7, và tăng gấp đôi tác động bất lợi dự kiến từ lãi vay ròng:
| Tác động bất lợi năm tài chính 2027 (sau thuế) | Dự báo 29/7/2026 | Dự báo 22/10/2026 |
|---|---|---|
| Hàng hóa (nguyên vật liệu, năng lượng, vận tải) | khoảng 1,0 tỷ USD | khoảng 1,4 tỷ USD |
| Chi phí lãi vay ròng cao hơn | 150 triệu USD | 300 triệu USD |
| Thu nhập ngoài hoạt động kinh doanh thấp hơn | 150 triệu USD | 150 triệu USD |
| Tỷ giá hối đoái bất lợi | 50 triệu USD | 50 triệu USD |
| Tổng trên mỗi cổ phiếu | 0,56 USD (kéo giảm 8% tăng trưởng EPS lõi) | 0,79 USD (kéo giảm 11% tăng trưởng EPS lõi) |
Nguồn: Các thông cáo kết quả kinh doanh của P&G ngày 29/7/2026 và 22/10/2026.
Trong quý, biên lợi nhuận gộp lõi giảm 150 điểm cơ bản: hàng hóa làm giảm 140 điểm cơ bản, tái đầu tư sản phẩm 140 và cơ cấu sản phẩm bất lợi 50, được bù đắp một phần bởi 120 điểm cơ bản tiết kiệm từ năng suất, 50 từ chi phí thuế quan thấp hơn và các khoản thu hồi, và 20 từ giá. Biên lợi nhuận hoạt động lõi giảm 80 điểm cơ bản xuống 25,9%, dù có tổng cộng 250 điểm cơ bản tiết kiệm từ năng suất.
Điều này tạo ra một mâu thuẫn quan trọng. Thị trường thưởng cho P&G vì nhu cầu tiêu dùng đáng tin cậy vào đúng lúc giá dầu tăng (Brent gần 113 USD/thùng ngày 22/10, theo Cboe) đang gia tăng áp lực lên chi phí sản xuất và phân phối hàng tiêu dùng.
Năng lượng ảnh hưởng đến nhiều thứ hơn nhiên liệu cho xe tải giao hàng. Nó còn tác động đến:
- Vật liệu bao bì
- Nguyên liệu hóa chất
- Chi phí vận hành nhà máy
- Cước vận chuyển
- Giá của nhà cung cấp
- Sức mua của người tiêu dùng
Sức mạnh thương hiệu cho P&G nhiều lựa chọn, bao gồm cải thiện năng suất, thiết kế lại sản phẩm và tăng giá có chọn lọc. Những lựa chọn đó bị giới hạn bởi cạnh tranh. Nếu các hộ gia đình chuyển sang nhãn hàng riêng rẻ hơn, việc chuyển chi phí cao hơn sang người mua sẽ khó khăn hơn. Nếu P&G tự gánh các chi phí đó, biên lợi nhuận sẽ bị ảnh hưởng.
Vì vậy, đặc tính phòng thủ của công ty liên quan đến sự ổn định tương đối của nhu cầu. Chúng không đảm bảo biên lợi nhuận ổn định.
P&G có nâng triển vọng cả năm không?
Thay đổi trong dự báo hẹp hơn so với những gì một cách đọc hào hứng về biến động cổ phiếu có thể ngụ ý.
| Hạng mục dự báo năm tài chính 2027 | 29/7/2026 | 22/10/2026 |
|---|---|---|
| Tăng trưởng doanh thu thuần tổng thể | +1% đến +3% | +2% đến +4% (bao gồm Thorne từ ngày 1/10) |
| Tăng trưởng doanh số hữu cơ | +1% đến +3% | +1% đến +3% (không đổi) |
| Tăng trưởng EPS pha loãng (GAAP) | +1% đến +5% so với 6,62 USD | +1% đến +5% (không đổi) |
| EPS lõi | 6,89–7,11 USD, điểm giữa 7,00 USD | 6,89–7,11 USD, điểm giữa 7,00 USD (không đổi) |
| Thuế suất hiệu dụng lõi | khoảng 20% | 20% đến 21% |
| Chi tiêu vốn | 4,5%–5,5% doanh thu thuần | 4,5%–5,5% doanh thu thuần |
| Năng suất dòng tiền tự do | 85%–90% | 85%–90% |
| Cổ tức | khoảng 10 tỷ USD | trên 10 tỷ USD |
| Mua lại cổ phiếu | khoảng 5 tỷ USD | khoảng 5 tỷ USD |
Nguồn: Các thông cáo kết quả kinh doanh của P&G ngày 29/7 và 22/10/2026, trên SEC EDGAR.
Mức tăng doanh số báo cáo nhờ thương vụ mua lại cần được phân biệt với sự cải thiện của mảng kinh doanh hiện hữu.
Tăng trưởng hữu cơ loại trừ các thương vụ mua lại, thoái vốn và biến động tỷ giá. Đây thường là thước đo hữu ích hơn khi đánh giá liệu nhu cầu nền tảng của khách hàng có đang tăng tốc hay không.
Việc giữ nguyên khoảng dự báo lợi nhuận cũng mang nhiều thông tin. Ban lãnh đạo giữ nguyên khoảng EPS lõi trong khi hấp thụ thêm 0,23 USD mỗi cổ phiếu tác động bất lợi, hàm ý rằng bản thân hoạt động kinh doanh đang tiến triển tốt hơn so với tháng 7. Nhưng họ không nâng khoảng dự báo, cho thấy họ thừa nhận mức độ bất định đáng kể cho phần còn lại của năm.
Một cách hiểu hợp lý là quý này đã làm giảm lo ngại về rủi ro giảm mà chưa xác lập được một quỹ đạo lợi nhuận cả năm nhanh hơn đáng kể.
Vì sao cổ phiếu có thể tăng khi không nâng dự báo EPS?
Nhiều cách giải thích có thể cùng tồn tại:
- Nhà đầu tư từng lo ngại dự báo bị hạ, do chi phí hàng hóa cao hơn.
- Sản lượng bán mạnh hơn khiến các mục tiêu hiện có đáng tin hơn.
- Lợi nhuận vượt kỳ vọng cải thiện niềm tin ngắn hạn.
- Cổ phiếu phòng thủ trở nên được ưa chuộng hơn trong đợt bán tháo cổ phiếu công nghệ.
- Nhà đầu tư sẵn sàng trả hệ số định giá cao hơn cho mức lợi nhuận kỳ vọng tương tự.
Cách giải thích cuối cùng có hệ quả đối với lợi nhuận đầu tư trong tương lai. Định giá cao hơn có thể mang lại lợi ích cho cổ đông hiện hữu trong khi khiến cổ phiếu kém hấp dẫn hơn với người mua mới.
Cổ phiếu P&G có đắt ở mức gần 166 USD?
Sử dụng giá đóng cửa ngày 22/10 và điểm giữa EPS lõi 7,00 USD của ban lãnh đạo cho ra:
165,59 USD ÷ 7,00 USD = 23,7 lần lợi nhuận lõi theo dự báo
Ở giá đóng cửa phiên trước là 156,84 USD, cùng hệ số này là 22,4 lần; dựa trên EPS lõi năm tài chính 2026 là 6,89 USD thì là 24,0 lần. Phép tính này sử dụng dự báo của công ty, chứ không phải một dự báo đồng thuận riêng của giới phân tích. Với 2.317,8 triệu cổ phiếu đang lưu hành tại ngày 30/9, giá đóng cửa ngày 22/10 định giá P&G ở khoảng 384 tỷ USD.
Ở hệ số đó, P&G được định giá như một doanh nghiệp chất lượng cao. Nhà đầu tư đang trả tiền cho sức mạnh thương hiệu, nhu cầu lặp lại, quy mô phân phối và khả năng tạo tiền ổn định. Để so sánh, State Street ghi nhận hệ số giá trên lợi nhuận (P/E) của danh mục nắm giữ trong quỹ hàng tiêu dùng thiết yếu là 26,9 tính đến ngày 22/10. Nguồn: Trang quỹ XLP của State Street.
Họ cũng chấp nhận một tỷ suất lợi nhuận trên giá tương đối khiêm tốn:
7,00 USD ÷ 165,59 USD = 4,23%
Tỷ suất lợi nhuận trên giá không phải là mức lợi nhuận được hứa hẹn. Lợi nhuận có thể tăng hoặc giảm, và chỉ một phần được chi trả cho cổ đông.
Bảng sau cho thấy giá trị cổ phiếu nhạy cảm đến mức nào với hệ số mà nhà đầu tư gán cho cùng một mức lợi nhuận:
| P/E minh họa | Giá trị với EPS 7,00 USD |
|---|---|
| 20 lần | 140 USD |
| 22 lần | 154 USD |
| 24 lần | 168 USD |
| 26 lần | 182 USD |
Đây là các minh họa định giá, không phải giá mục tiêu của giới phân tích.
Ở mức khoảng 166 USD, phần lớn luận điểm ngắn hạn đã dựa trên việc nhà đầu tư tiếp tục trả mức định giá cao cho sự đáng tin cậy.
Nếu lợi nhuận vẫn ổn định nhưng hệ số định giá giảm, cổ phiếu có thể giảm ngay cả khi doanh nghiệp hoạt động ở mức chấp nhận được.
Cổ phiếu phòng thủ vẫn có thể mang lại lợi nhuận kém?
Có. Hoạt động kinh doanh đáng tin cậy và lợi nhuận đầu tư hấp dẫn phụ thuộc vào những biến số khác nhau.
Hãy xem xét một khoản đầu tư ba năm mang tính minh họa:
- Giá khởi điểm: khoảng 166 USD
- EPS khởi điểm: 7,00 USD
- Tăng trưởng EPS hằng năm: 4%
- EPS sau ba năm: khoảng 7,87 USD
Với hệ số kết thúc là 24 lần, giá tương ứng sẽ vào khoảng 189 USD. Với 20 lần, giá sẽ vào khoảng 157 USD.
Công ty tăng trưởng lợi nhuận trong cả hai trường hợp. Cổ đông nhận được lợi nhuận từ giá rất khác nhau vì định giá thay đổi.
Cổ tức sẽ cộng thêm vào tổng lợi nhuận, nhưng không xóa bỏ được tác động của việc thu hẹp hệ số định giá.
Điều này đặc biệt đáng lưu ý sau một đợt tăng giá mạnh trong ngày công bố lợi nhuận. Một cổ phiếu phòng thủ có thể trở nên đông đúc người nắm giữ đúng vào lúc nhà đầu tư cảm thấy kém thoải mái nhất khi sở hữu các tài sản khác.
Nguyên tắc là ước tính một khoảng kết quả kinh doanh hợp lý, gán mức định giá hợp lý và so sánh lợi nhuận thu được với các lựa chọn thay thế.
Đợt tăng giá của P&G có chứng minh người tiêu dùng đang khỏe mạnh?
Nó cung cấp bằng chứng đáng khích lệ về một số ngành hàng và thương hiệu nhất định.
Nó không chứng minh rằng mọi hộ gia đình hay mọi lĩnh vực tiêu dùng đều mạnh.
Người tiêu dùng có thể tiếp tục mua loại bột giặt họ tin dùng trong khi cắt giảm chi tiêu cho nhà hàng, đồ nội thất hay đồ điện tử. Họ cũng có thể mua sản phẩm cao cấp ở một ngành hàng trong khi chọn nhãn hàng riêng của cửa hàng ở ngành hàng khác. Các tín hiệu từ nhà bán lẻ, được phân tích trong bài Walmart & Target 2026: giải mã tín hiệu căng thẳng của người tiêu dùng Mỹ, là bước kiểm chứng chéo cần thiết.
Một số yếu tố khiến việc diễn giải trở nên phức tạp:
- Thay đổi tồn kho của nhà bán lẻ có thể ảnh hưởng đến lượng hàng xuất đi.
- Hoạt động khuyến mãi có thể đẩy sản lượng bán lên.
- Ra mắt sản phẩm có thể tạo ra mức tăng tạm thời.
- Các hộ gia đình khá giả có thể nâng đỡ các ngành hàng cao cấp trong khi người tiêu dùng thu nhập thấp vẫn chịu áp lực.
- Việc giành thị phần có thể có lợi cho một công ty ngay cả khi toàn ngành hàng tăng trưởng chậm.
Kết quả của P&G nên được hiểu là bằng chứng cho thấy danh mục sản phẩm và khả năng thực thi của công ty vẫn vững vàng.
Để đánh giá người tiêu dùng nói chung, nhà đầu tư nên so sánh xu hướng sản phẩm gia dụng với nhận định của các nhà bán lẻ, thu nhập khả dụng thực tế, việc làm và điều kiện tín dụng.
Một công ty lớn đơn lẻ là một điểm dữ liệu có giá trị. Nhưng nó vẫn chỉ là một phần của nền kinh tế tiêu dùng.
Mọi cổ phiếu hàng tiêu dùng thiết yếu đều phòng thủ như nhau?
Nhóm ngành này bao gồm những doanh nghiệp có đặc điểm kinh tế rất khác nhau.
| Loại hình kinh doanh | Lợi thế chính | Điểm yếu chính |
|---|---|---|
| Sản phẩm gia dụng | Mua thường xuyên và thương hiệu lâu đời | Chi phí đầu vào và cạnh tranh từ nhãn hàng riêng |
| Đồ uống | Lòng trung thành với thương hiệu và quy mô phân phối | Thị hiếu thay đổi và chi phí bao bì |
| Thực phẩm đóng gói | Nhu cầu lặp lại | Sản lượng bán yếu và sức mạnh đàm phán của nhà bán lẻ |
| Nhà bán lẻ hàng thiết yếu | Lượng khách và định vị giá trị | Biên lợi nhuận mỏng và chi phí lao động |
| Thuốc lá | Khả năng định giá và tạo tiền | Quy định pháp lý và sản lượng bán suy giảm |
Nhà đầu tư mua một quỹ ngành là đang mua tổ hợp của những mức độ tiếp xúc này.
Ví dụ, Consumer Staples Select Sector SPDR ETF (XLP) của State Street nắm giữ 34 cổ phiếu vào ngày 22/10/2026. Các tỷ trọng lớn nhất là Walmart (10,88%), Costco (9,11%), Procter & Gamble (7,76%), Coca-Cola (7,44%), Philip Morris International (6,34%), Altria (4,56%) và Colgate-Palmolive (4,50%). Do đó diễn biến của quỹ phụ thuộc vào nhiều yếu tố hơn hẳn kết quả của P&G. Nguồn: Trang quỹ của State Street.
Một quỹ đa dạng hóa có thể giảm rủi ro riêng của từng công ty, nhưng không loại bỏ rủi ro định giá hay đảm bảo mọi khoản nắm giữ đều có tăng trưởng hữu cơ mạnh.
P&G là lựa chọn tương đối tập trung cho nhà đầu tư muốn tiếp xúc với các sản phẩm gia dụng và chăm sóc cá nhân có thương hiệu. Một quỹ ngành có thể phù hợp hơn khi mục tiêu là đa dạng hóa rộng rãi khỏi cổ phiếu công nghệ.
Làm sao nhà đầu tư biết đợt luân chuyển này có kéo dài?
Một sự thay đổi bền vững trong nhóm dẫn dắt đòi hỏi nhiều hơn một phiên tăng mạnh. Các tín hiệu cấp ngành được phân tích trong cẩm nang luân chuyển ngành S&P 500 của chúng tôi.
Các tín hiệu sau sẽ là bằng chứng tốt hơn:
- Sức mạnh tương đối bền bỉ: Hàng tiêu dùng thiết yếu vượt trội trong nhiều tuần, kể cả những ngày cổ phiếu công nghệ phục hồi.
- Nâng dự báo lợi nhuận: Giới phân tích nâng ước tính lợi nhuận tương lai thay vì chỉ gán hệ số định giá cao hơn.
- Mức độ tham gia rộng hơn: Vai trò dẫn dắt lan rộng sang nhiều doanh nghiệp và ngành hàng.
- Nhu cầu ổn định: Sản lượng bán vẫn tăng mà không cần các chương trình khuyến mãi ngày càng tốn kém.
- Cải thiện biên lợi nhuận: Năng suất bắt đầu vượt qua áp lực chi phí đầu vào.
- Xác nhận từ dòng vốn quỹ: Dòng tiền vào ngành ủng hộ cách diễn giải mà giá đang gợi ý.
- Đầu tư AI chọn lọc hơn: Thị trường phân biệt các công ty theo lợi nhuận tiền mặt thay vì bán tháo mọi cổ phiếu liên quan đến AI cùng lúc.
Nếu cổ phiếu tiêu dùng thiết yếu tăng trong khi ước tính lợi nhuận không đổi, biến động chủ yếu là sự dịch chuyển định giá. Điều đó có thể kéo dài một thời gian, nhưng có giới hạn.
Nếu sản lượng bán, biên lợi nhuận và dự báo lợi nhuận cùng cải thiện, luận điểm trở nên bền vững hơn.
Độc giả sử dụng SimianX AI có thể áp dụng sự phân biệt này khi chất vấn một luận điểm đầu tư: phần nào của lợi nhuận kỳ vọng đến từ tăng trưởng kinh doanh, phần nào đến từ cổ tức, và phần nào đòi hỏi các nhà đầu tư khác phải trả giá cao hơn?
Mô tả của SimianX về quy trình nghiên cứu nhấn mạnh việc xem xét các lập luận trái chiều. Cách tiếp cận đó hữu ích ở đây vì cả bằng chứng lạc quan về nhu cầu lẫn bằng chứng thận trọng về định giá đều quan trọng.
Kịch bản lạc quan, cơ sở và bi quan cho PG là gì?
Các kịch bản sau minh họa cách lợi nhuận và định giá có thể tương tác với nhau. Chúng không phải là dự báo hay khuyến nghị giao dịch.
| Kịch bản | EPS minh họa | P/E minh họa | Giá hàm ý | Giả định chính |
|---|---|---|---|---|
| Bi quan | 6,60 USD | 20 lần | 132 USD | Chi phí hoặc nhu cầu yếu làm suy giảm kỳ vọng |
| Cơ sở | 7,00 USD | 23 lần | 161 USD | Dự báo được giữ vững và mức định giá cao nhờ chất lượng vẫn còn |
| Lạc quan | 7,40 USD | 25 lần | 185 USD | Nhu cầu và biên lợi nhuận tốt hơn hỗ trợ lợi nhuận cao hơn |
Không tính cổ tức và không giả định thời điểm hiện thực hóa cụ thể nào.
Bảng này làm nổi bật thách thức đối với người mua sau đợt tăng giá. Kịch bản minh họa cơ sở cho thấy dư địa tăng giá rất ít từ mức 165,59 USD, trong khi kịch bản lạc quan đòi hỏi lợi nhuận cải thiện và mức định giá cao được duy trì.
Kịch bản bi quan không đòi hỏi nhu cầu hộ gia đình sụp đổ. Một mức lợi nhuận thất vọng vừa phải kết hợp với hệ số định giá thấp hơn là đủ.
Điều đó không khiến P&G kém hấp dẫn với mọi nhà đầu tư. Một người đang giảm tỷ trọng cổ phiếu công nghệ quá lớn có thể coi trọng lợi ích đa dạng hóa của nó. Một người tìm kiếm lợi nhuận tuyệt đối cao từ một vị thế mới có thể cần giá vào thấp hơn hoặc bằng chứng mạnh hơn về việc lợi nhuận tăng tốc.
Nhà đầu tư có nên đuổi theo đợt tăng 5,6%?
Luận điểm mạnh hơn cho việc đa dạng hóa danh mục một cách kiên nhẫn so với việc đuổi theo biến động của một phiên.
Cổ đông hiện hữu nhận được sự xác nhận hữu ích rằng nhu cầu vững hơn dự kiến. Với nhà đầu tư mới, mức giá cao hơn làm giảm biên an toàn.
Một quy trình ra quyết định thực tế là:
- Xác định nhu cầu của danh mục. Quyết định mục tiêu là thu nhập, giảm mức tập trung vào cổ phiếu công nghệ hay tăng trưởng vốn.
- Đặt mức lợi nhuận yêu cầu. Ước tính tăng trưởng lợi nhuận và cổ tức có thể mang lại bao nhiêu một cách hợp lý.
- Kiểm tra áp lực định giá. Thử nghiệm lợi nhuận đầu tư ở hệ số kết thúc thấp hơn.
- Xem xét chất lượng nhu cầu. Theo dõi đồng thời sản lượng bán, khuyến mãi và thị phần.
- Theo dõi mức bao trả bằng tiền mặt. Đánh giá cổ tức và mua lại cổ phiếu so với dòng tiền tự do cả năm.
- Chọn quy mô vị thế cho phù hợp. Tính đến khả năng một cổ phiếu phòng thủ vẫn có thể giảm đáng kể.
Mua theo từng đợt có thể giảm sự phụ thuộc vào mức giá của một ngày công bố lợi nhuận. Chờ thêm một quý nữa cũng có thể hợp lý khi luận điểm đầu tư phụ thuộc vào sự phục hồi biên lợi nhuận.
Không cần hiểu lựa chọn này là bán toàn bộ cổ phiếu công nghệ và mua toàn bộ cổ phiếu tiêu dùng thiết yếu. Phản ứng hữu ích hơn là cân bằng giữa tiếp xúc với tăng trưởng dài hạn và những doanh nghiệp có lợi nhuận đầu tư dễ đánh giá hơn ở hiện tại.
Câu hỏi thường gặp: Vì sao cổ phiếu P&G tăng và điều gì tiếp theo
Vì sao cổ phiếu P&G tăng 5,6% ngày 22/10/2026?
P&G báo cáo EPS lõi quý 1 năm tài chính 2027 đạt 2,00 USD so với dự báo đồng thuận 1,89 USD, tăng trưởng doanh số hữu cơ 4% và tăng trưởng sản lượng bán 2,4%, đồng thời giữ nguyên dự báo EPS cả năm dù chi phí hàng hóa cao hơn. Cùng ngày, dòng tiền tự do âm và kế hoạch capex của Meta đã khiến nhà đầu tư rời bỏ cổ phiếu AI để chuyển sang các doanh nghiệp phòng thủ.
Kết quả quý 1 năm tài chính 2027 của P&G ra sao?
Trong giai đoạn tháng 7–9/2026, P&G báo cáo doanh thu thuần 23,28 tỷ USD (+4%), tăng trưởng doanh số hữu cơ 4%, EPS pha loãng 1,97 USD, EPS lõi 2,00 USD (+1%), dòng tiền hoạt động 5,77 tỷ USD và dòng tiền tự do 4,40 tỷ USD. Công ty đã trả lại 3,85 tỷ USD cho cổ đông qua cổ tức và mua lại cổ phiếu.
Hàng tiêu dùng thiết yếu có phải khoản đầu tư an toàn khi cổ phiếu công nghệ bị bán tháo?
Hàng tiêu dùng thiết yếu thường có nhu cầu ổn định hơn, điều này có thể giúp đa dạng hóa mức tiếp xúc với cổ phiếu công nghệ. Tuy vậy, cổ phiếu của chúng vẫn có thể giảm do định giá cao, lạm phát chi phí đầu vào, cạnh tranh hoặc thói quen tiêu dùng thay đổi. Ngày 23/10, một ngày sau đợt tăng giá, phần lớn cổ phiếu tiêu dùng thiết yếu giảm khoảng 2% đến 3,5%.
Cổ phiếu P&G có rẻ sau báo cáo lợi nhuận mới nhất?
Ở giá đóng cửa ngày 22/10, PG giao dịch ở khoảng 23,7 lần điểm giữa EPS lõi năm tài chính 2027 mà ban lãnh đạo đưa ra là 7,00 USD, tăng từ 22,4 lần một ngày trước đó. Điều đó phản ánh mức định giá cao đáng kể nhờ chất lượng, nên lợi nhuận đầu tư hấp dẫn phụ thuộc vào khả năng thực thi về lợi nhuận và mức định giá mà nhà đầu tư tiếp tục gán cho cổ phiếu.
Tỷ suất cổ tức của P&G là bao nhiêu?
Cổ tức quý là 1,0885 USD mỗi cổ phiếu, tức 4,354 USD mỗi năm, tương ứng tỷ suất 2,63% ở mức giá 165,59 USD và 2,70% ở giá đóng cửa ngày 23/10 là 161,02 USD. P&G đã tăng cổ tức trong 70 năm liên tiếp.
Diễn biến của P&G có nghĩa là cơn bùng nổ AI đã kết thúc?
Bằng chứng ủng hộ mối lo ngại trở lại về chi phí tài trợ, chi tiêu vốn và lợi suất đầu tư vào AI. Nó không chứng minh rằng nhu cầu AI đã sụp đổ hay mọi công ty liên quan đến AI đều đối mặt với cùng một triển vọng.
Nhà đầu tư PG nên theo dõi gì trong vài quý tới?
Các chỉ báo hữu ích nhất là sản lượng bán hữu cơ, cường độ khuyến mãi, chi phí đầu vào, biên lợi nhuận và dòng tiền tự do, cộng thêm việc Thorne và khoản nợ ngắn hạn tăng thêm ảnh hưởng đến lợi nhuận ra sao. Sự cải thiện bền vững trên các thước đo đó sẽ hỗ trợ đợt tăng giá thuyết phục hơn một đợt mua phòng thủ ngắn ngủi nữa.
Kết luận: Hàng tiêu dùng thiết yếu xứng đáng được chú ý, nhưng giá vẫn quan trọng
P&G chiếm trọn sự chú ý vì đã đưa ra bằng chứng hữu hình về nhu cầu đúng lúc nhà đầu tư đang đặt câu hỏi về hiệu quả kinh tế của những khoản đầu tư AI khổng lồ.
Sự phục hồi sản lượng bán khiến kết quả lợi nhuận vượt kỳ vọng thuyết phục hơn. Khả năng tạo tiền hỗ trợ các khoản phân phối cho cổ đông. Đà tăng rộng hơn của cổ phiếu sản phẩm gia dụng và đồ uống cho thấy nhà đầu tư đang cân nhắc lại sự cân bằng danh mục.
Những hạn chế vẫn rõ ràng: EPS lõi tăng 1%, chi phí hàng hóa tăng thêm 400 triệu USD, biên lợi nhuận thu hẹp và định giá cổ phiếu tăng mạnh chỉ trong một ngày.
Báo cáo của P&G củng cố luận điểm sở hữu một doanh nghiệp tiêu dùng bền vững. Đợt tăng giá khiến mức giá vào trở nên khắt khe hơn.
Với nhà đầu tư, bước tiếp theo là đánh giá liệu kết quả kinh doanh cải thiện có thể biện minh cho mức định giá cao đó qua nhiều quý hay không. Hãy theo dõi sản lượng bán, biên lợi nhuận và tiền trả lại cho cổ đông song song với giá cổ phiếu.
Khám phá SimianX AI để xem xét các lập luận đầu tư trái chiều và xây dựng một khung nghiên cứu tính đến cả sức bền của doanh nghiệp lẫn định giá.
Cách trang này được cập nhật: các bảng theo quý sử dụng thông cáo kết quả kinh doanh của P&G (Form 8-K, Exhibit 99.1) và bảng theo năm sử dụng dữ liệu Form 10-K từ SEC EDGAR XBRL. Cả hai sẽ được làm mới sau báo cáo quý 2 năm tài chính 2027 của P&G, dự kiến vào cuối tháng 1/2027. Giá là giá đóng cửa phiên chính. Trang này là phân tích, không phải lời khuyên đầu tư.
Đọc Thêm
- Chi tiêu vốn Meta theo quý: Quý III/2026 đạt 34,9 tỷ USD
- Capex AI 2026: 96% dòng tiền của các đại gia công nghệ
- Dòng tiền tự do của Tesla theo năm: 1,5 tỷ USD quý 3/2026
- Walmart & Target 2026: Giải Mã Stress Người Tiêu Dùng Mỹ
- Cẩm nang luân chuyển ngành S&P 500 với tín hiệu AI hiệu quả
- Bán tháo trái phiếu 2026: lợi suất 30 năm cao nhất 19 năm
- Kiểm Tra Áp Lực AI: Lợi Nhuận Nvidia vs Lợi Suất 5% 2026
- Jensen Huang có thổi phồng bong bóng AI? Mổ xẻ Nvidia
- Cổ phiếu AI giảm: lo ngại OpenAI và mùa báo cáo tech
- Phân tích cổ phiếu bằng AI: hội đồng 8 tác nhân để bạn hỏi
- Xem thêm phân tích tại chuyên mục AI & thị trường
Nguồn tham khảo
- SEC EDGAR — Kết quả quý 1 năm tài chính 2027 của P&G, Form 8-K Exhibit 99.1 (22/10/2026)
- SEC EDGAR — Form 10-Q của P&G cho quý kết thúc ngày 30/9/2026
- SEC EDGAR — Kết quả quý 4 và năm tài chính 2026 của P&G kèm dự báo FY2027 (29/7/2026)
- SEC EDGAR — Thông báo cổ tức quý của P&G (13/10/2026)
- SEC EDGAR — Dữ liệu công ty XBRL của P&G (dữ liệu dòng tiền hằng năm)
- SEC EDGAR — Danh mục hồ sơ của P&G (8-K)
- SEC EDGAR — Kết quả quý 3/2026 của Meta, Form 8-K Exhibit 99.1 (21/10/2026)
- P&G — Quan hệ nhà đầu tư: cổ tức quý và lịch sử cổ tức (13/10/2026)
- P&G — Quan hệ nhà đầu tư: kết quả quý 1 năm tài chính 2027
- Cboe — Đợt bán tháo cổ phiếu công nghệ kéo cổ phiếu phòng thủ đi lên (22/10/2026)
- Nasdaq — Giá lịch sử của PG
- Nasdaq — Lịch sử lợi nhuận và mức bất ngờ so với dự báo đồng thuận của PG
- CNBC — Báo giá chỉ số S&P 500
- State Street — Danh mục nắm giữ và đặc điểm của Consumer Staples Select Sector SPDR ETF (XLP)
- Investopedia — Tăng trưởng hữu cơ
- Investopedia — Dòng tiền tự do (FCF)
- Investopedia — Ngày giao dịch không hưởng quyền cổ tức