
 Bởi Muke
Tham chiếu kết quả kinh doanh McDonald’s: doanh số so sánh, EPS và phép thử của suất ăn giá rẻ
Các suất ăn giá rẻ có thể hỗ trợ đà phục hồi của McDonald’s, nhưng chỉ khi chúng mang lại thêm những lượt ghé có lãi. Kết quả quý 3/2026 của McDonald’s, công bố ngày 4/11, đưa ra một câu trả lời trái chiều: EPS điều chỉnh $3.57 vượt ước tính, nhưng doanh thu hụt kỳ vọng và doanh số so sánh tại Mỹ giảm 0.2% do lượt khách sụt giảm, sau mức tăng chỉ +0.8% trong quý 2/2026.
Trang này là tài liệu tham chiếu về kết quả kinh doanh của McDonald’s: chín quý doanh thu, EPS và doanh số so sánh (doanh số cùng cửa hàng) do công ty công bố trong một bảng, phản ứng của cổ phiếu MCD sau từng báo cáo, kết quả quý 3/2026 so với ước tính và dòng thời gian của thực đơn giá rẻ giúp lý giải các con số. Bán được nhiều suất ăn giảm giá hơn không nhất thiết đồng nghĩa với việc xây dựng một doanh nghiệp vững mạnh hơn. Các ưu đãi phải thu hút được nhu cầu tăng thêm, cải thiện khả năng giữ chân khách hàng và tạo ra đủ lợi nhuận đóng góp để bù đắp chi phí của chúng.
Vì vậy, với cổ đông MCD, mức EPS vượt kỳ vọng chỉ là điểm khởi đầu. Bằng chứng quan trọng hơn đến từ lưu lượng khách hàng, khả năng thực thi của hệ thống nhượng quyền, chất lượng lợi nhuận và khả năng tạo tiền.
Cập nhật ngày 4/11/2026 (giờ Thái Bình Dương của Mỹ), sau khi McDonald’s công bố kết quả quý 3/2026 trước giờ mở cửa thị trường Mỹ. Nguồn bao gồm các hồ sơ McDonald’s nộp lên SEC, phát biểu của ban lãnh đạo trong cuộc gọi công bố kết quả kinh doanh và các ước tính của giới phân tích có ghi nguồn. Giá là giá đóng cửa hằng ngày từ Polygon.io, được đối chiếu với Nasdaq và Cboe. Số liệu công bố, ước tính và tính toán của chúng tôi đều được ghi chú rõ xuyên suốt bài.
Tổng quan kết quả kinh doanh quý 3/2026 của McDonald’s
| Hạng mục | Số liệu | Trạng thái hoặc nguồn |
|---|---|---|
| Báo cáo Q3/2026 | Đã công bố thứ Tư, 4/11/2026, trước giờ mở cửa thị trường Mỹ | Thông cáo kết quả kinh doanh theo Mẫu 8-K; cuộc gọi lúc 8:30 sáng giờ ET |
| EPS điều chỉnh | Thực tế $3.57 so với $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Vượt kỳ vọng; EPS GAAP $3.51, tăng 10% |
| Doanh thu | Thực tế $7,157 triệu so với ước tính $7.28 tỷ | Hụt kỳ vọng; tăng 1% so với cùng kỳ năm trước |
| Doanh số so sánh toàn cầu | Thực tế +1.5% (Mỹ −0.2%) | Khớp với ước tính +1.5% của Zacks |
| Cùng kỳ năm trước (Q3/2025) | Doanh thu $7,078 triệu; EPS GAAP $3.18; EPS điều chỉnh $3.22 | Công ty công bố |
| Quý gần nhất (Q2/2026) | Doanh thu $7,099 triệu; EPS GAAP $3.32; EPS điều chỉnh $3.38 | Công ty công bố |
| Giá đóng cửa MCD, 3/11/2026 | $263.04 | Thấp hơn 22.9% so với mức đóng cửa kỷ lục |
| Mức đóng cửa kỷ lục | $341.06 ngày 27/2/2026 | Theo giá đóng cửa hằng ngày |
| Đáy 52 tuần | $230.88 ngày 7/10/2026 | Theo giá đóng cửa hằng ngày |
| Cổ tức hằng quý | $1.93 mỗi cổ phiếu, chi trả ngày 15/12/2026 | Năm thứ 50 liên tiếp tăng cổ tức |
Số liệu thực tế được lấy từ thông cáo kết quả kinh doanh quý 3/2026 của McDonald’s (Mẫu 8-K, Phụ lục 99.1), nộp ngày 4/11. Bài xem trước các chỉ số chính của Zacks ngày 30/10, bài xem trước kết quả kinh doanh của Zacks ngày 2/11 và trang kết quả kinh doanh của MarketBeat là nguồn của các ước tính, vốn là số liệu ghi nhận trước khi báo cáo được công bố; số liệu của LSEG và StreetAccount theo đưa tin của CNBC.
Kết quả kinh doanh McDonald’s theo quý: doanh thu, EPS và doanh số so sánh
Bảng dưới đây tập hợp mọi quý từ quý 3/2024 đến quý 3/2026 từ các thông cáo kết quả kinh doanh mà McDonald’s nộp lên SEC. Doanh số so sánh là mức thay đổi so với cùng kỳ năm trước; EPS điều chỉnh loại trừ các khoản chi phí và lãi mà chính công ty loại trừ, chủ yếu là chi phí tái cấu trúc thuộc chương trình Tăng tốc Tổ chức (Accelerating the Organization).
| Quý | Ngày công bố | Doanh thu | EPS GAAP | EPS điều chỉnh | Doanh số so sánh toàn cầu | Doanh số so sánh tại Mỹ | QT tự vận hành | QT phát triển cấp phép |
|---|---|---|---|---|---|---|---|---|
| Q3/2024 | 29/10/2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| Q4/2024 | 10/2/2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| Q1/2025 | 1/5/2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| Q2/2025 | 6/8/2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| Q3/2025 | 5/11/2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| Q4/2025 | 11/2/2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| Q1/2026 | 7/5/2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| Q2/2026 | 4/8/2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| Q3/2026 | 4/11/2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Số liệu do công ty công bố, lấy từ các thông cáo kết quả kinh doanh theo Mẫu 8-K của McDonald’s (Phụ lục 99.1). Quý 1/2025 chịu ảnh hưởng của ngày nhuận năm trước.
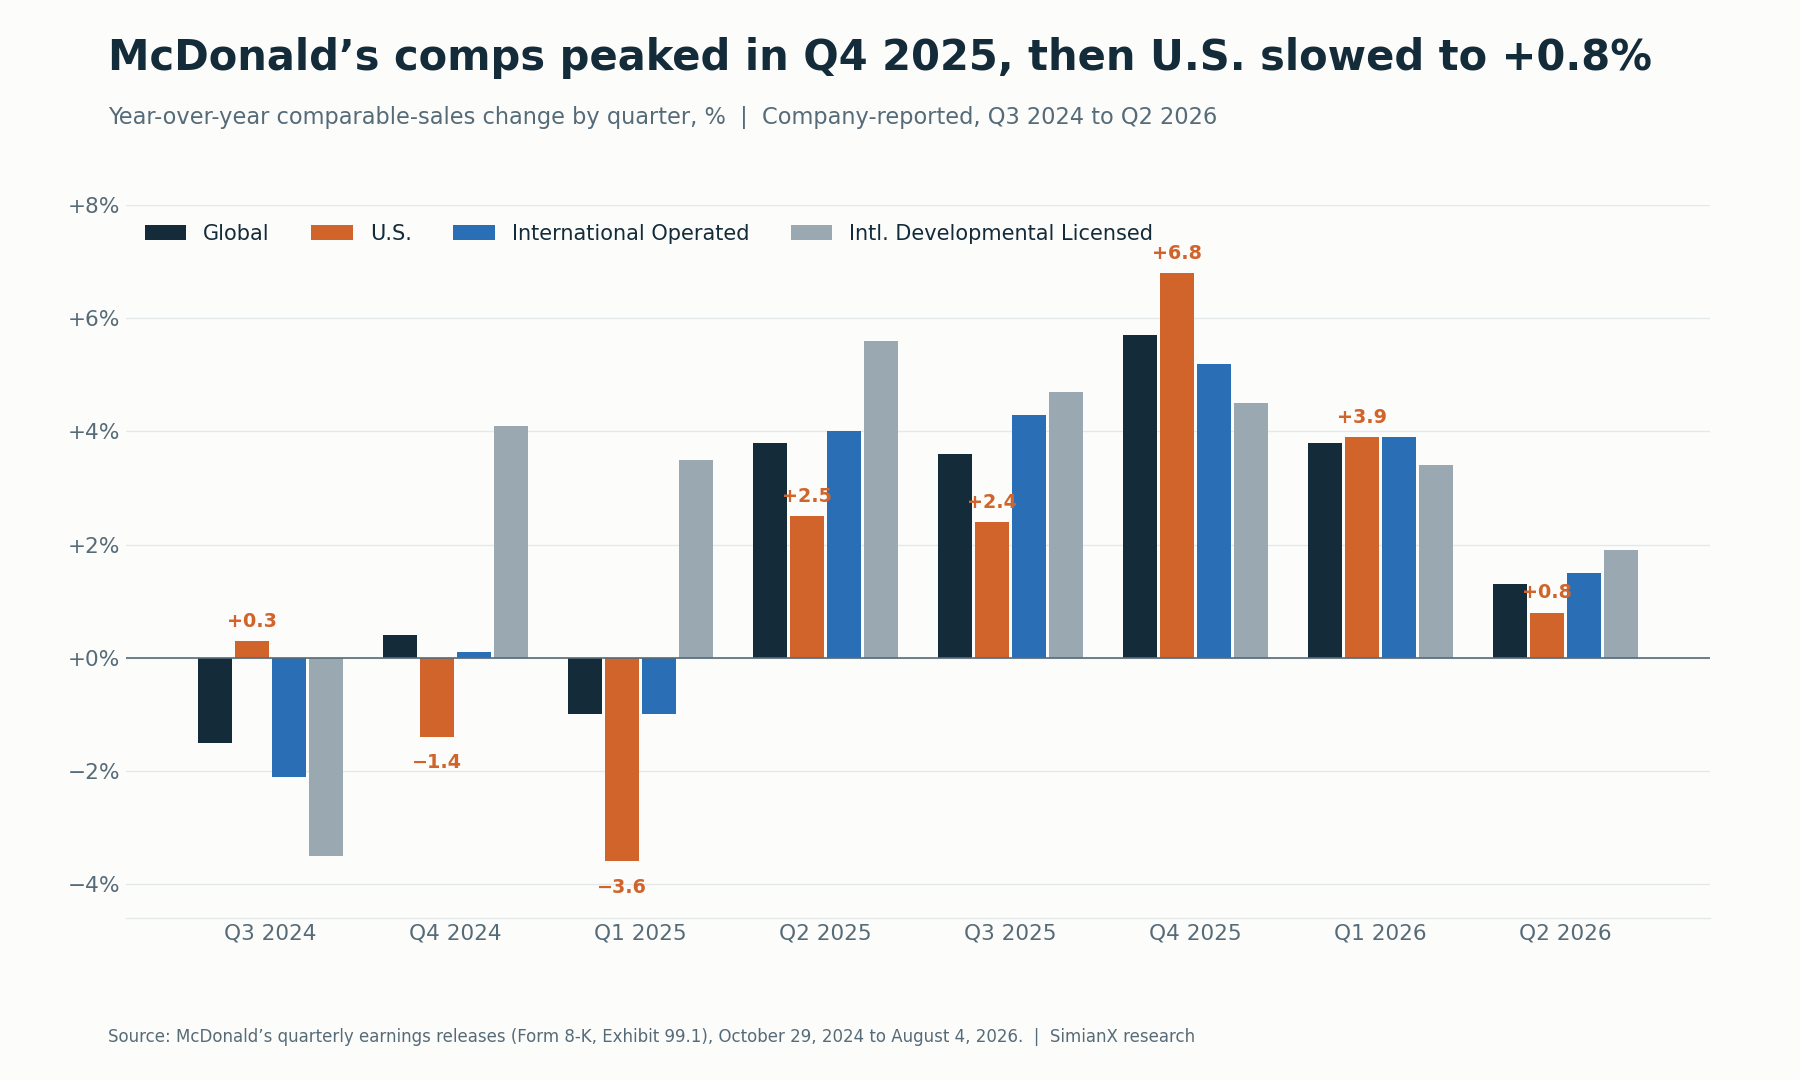
Doanh số so sánh tại Mỹ đạt đỉnh +6.8% trong quý 4/2025 và chậm lại còn +0.8% vào quý 2/2026.
Diễn biến cho thấy một đà phục hồi đạt đỉnh trong quý 4/2025 rồi suy yếu dần. Sự chậm lại của quý 2 không chỉ giới hạn ở Mỹ: cả hai mảng quốc tế cũng tăng trưởng chậm hơn. Nhưng mức chậm lại tại Mỹ là mạnh nhất, từ +6.8% xuống +0.8% chỉ trong hai quý. Quý 3/2026 nối dài đà chậm lại tại Mỹ (−0.2%) và tại các thị trường quốc tế tự vận hành (+1.4%), trong khi các thị trường quốc tế phát triển cấp phép tăng tốc trở lại lên +4.2%.
Động lực của doanh số so sánh tại Mỹ: giá trị hóa đơn hay lượt khách?
McDonald’s mô tả kết quả tại Mỹ của mỗi quý bằng một dòng trong thông cáo kết quả kinh doanh. Đọc theo trình tự, những dòng này cho thấy tăng trưởng thường xuyên đến từ giá trị hóa đơn trung bình cao hơn thay vì nhiều lượt ghé hơn đến mức nào.
| Quý | Doanh số so sánh tại Mỹ | Động lực theo công bố của công ty |
|---|---|---|
| Q3/2024 | +0.3% | Giá trị hóa đơn trung bình tăng, bù trừ một phần bởi lượt khách giảm nhẹ |
| Q4/2024 | −1.4% | Giá trị hóa đơn trung bình giảm, bù trừ một phần bởi lượt khách tăng nhẹ |
| Q1/2025 | −3.6% | Chủ yếu do lượt khách so sánh giảm |
| Q2/2025 | +2.5% | Chủ yếu do giá trị hóa đơn tăng |
| Q3/2025 | +2.4% | Chủ yếu do giá trị hóa đơn tăng |
| Q4/2025 | +6.8% | Giá trị hóa đơn và lượt khách đều tăng, chủ yếu nhờ các chương trình khuyến mãi tiếp thị |
| Q1/2026 | +3.9% | Chủ yếu do giá trị hóa đơn tăng |
| Q2/2026 | +0.8% | Giá trị hóa đơn tăng, bù trừ một phần bởi lượt khách so sánh giảm |
| Q3/2026 | −0.2% | Lượt khách so sánh giảm, phần lớn được bù đắp bởi giá trị hóa đơn tăng |
Nguồn: các thông cáo kết quả kinh doanh hằng quý của McDonald’s. Câu chữ được rút gọn từ phần bình luận về mảng Mỹ của công ty.
Chỉ một trong chín quý, quý 4/2025, kết hợp được giá trị hóa đơn tăng với lượt khách tại Mỹ tăng. Sự khác biệt này quan trọng vì doanh số so sánh có thể tăng trong khi số giao dịch giảm. Một mối quan hệ đơn giản hóa là:
Tăng trưởng doanh số so sánh ≈ tăng trưởng số giao dịch + tăng trưởng giá trị hóa đơn trung bình.
Phép tính chính xác có bao gồm hiệu ứng tương tác, nhưng khung này giải thích được vấn đề cơ bản. Khách hàng có thể chi nhiều hơn cho mỗi lần mua ngay cả khi số lần mua giảm đi. Với một đà phục hồi dựa trên giá rẻ, kết quả tốt hơn sẽ là số giao dịch cải thiện đi kèm giá trị hóa đơn trung bình chấp nhận được về mặt kinh tế. Tăng trưởng doanh số chủ yếu nhờ chi tiêu trên mỗi giao dịch sẽ là bằng chứng yếu hơn cho thấy mức giá phải chăng đang khôi phục tần suất ghé thăm.
Các mốc so sánh khác nhau của năm trước cũng có ý nghĩa. Quý 3/2026 được so với một quý tăng +2.4% tại Mỹ, một nền so sánh dễ hơn mức +6.8% của quý 4/2025, vì vậy nhà đầu tư không nên xem mọi thay đổi trong tốc độ tăng trưởng là một thay đổi tương đương trong nhu cầu thực chất.
Cổ phiếu MCD phản ứng thế nào sau từng báo cáo kết quả kinh doanh
McDonald’s thường công bố trước giờ mở cửa thị trường Mỹ, nên phản ứng được đo từ giá đóng cửa phiên trước đến giá đóng cửa ngày công bố. Ngoại lệ trong giai đoạn này là quý 4/2025, được công bố sau giờ đóng cửa ngày 11/2/2026, nên ngày phản ứng là 12/2.
| Quý | Ngày phản ứng | MCD (đóng cửa so với đóng cửa) | S&P 500 (SPY) cùng ngày |
|---|---|---|---|
| Q3/2024 | 29/10/2024 | −0.60% | +0.16% |
| Q4/2024 | 10/2/2025 | +4.80% | +0.68% |
| Q1/2025 | 1/5/2025 | −1.88% | +0.71% |
| Q2/2025 | 6/8/2025 | +2.98% | +0.77% |
| Q3/2025 | 5/11/2025 | +2.16% | +0.35% |
| Q4/2025 | 12/2/2026 | +2.74% | −1.54% |
| Q1/2026 | 7/5/2026 | −0.14% | −0.31% |
| Q2/2026 | 4/8/2026 | +1.17% | +1.80% |
Tính toán của chúng tôi từ giá đóng cửa hằng ngày (Polygon.io, đối chiếu với Nasdaq và Cboe). Chưa điều chỉnh cổ tức.
Qua tám báo cáo này, MCD tăng năm lần và giảm ba lần. Phản ứng trung bình là +1.40% và mức biến động tuyệt đối trung bình là 2.06%; biến động trong một ngày lớn nhất là +4.80% sau báo cáo quý 4/2024. McDonald’s là cổ phiếu ít biến động quanh mùa báo cáo: trong giai đoạn này, không báo cáo nào khiến cổ phiếu biến động quá 5% trong một phiên.
Những biến động lớn hơn diễn ra giữa các kỳ báo cáo. MCD đóng cửa ở mức kỷ lục $341.06 ngày 27/2/2026, rồi giảm 32.3% xuống $230.88 ngày 7/10/2026. Phiên giảm mạnh nhất trong đợt lao dốc đó là Ngày Nhà đầu tư 23/9, khi cổ phiếu giảm 4.80% sau khi công ty công bố kế hoạch đầu tư NEXT. Từ đó cổ phiếu đã hồi phục 13.9% lên $263.04 ngày 3/11, nhưng vẫn thấp hơn 13.9% so với giá đóng cửa cuối năm 2025 là $305.63, trong khi SPY tăng 10.6% trong cùng kỳ.
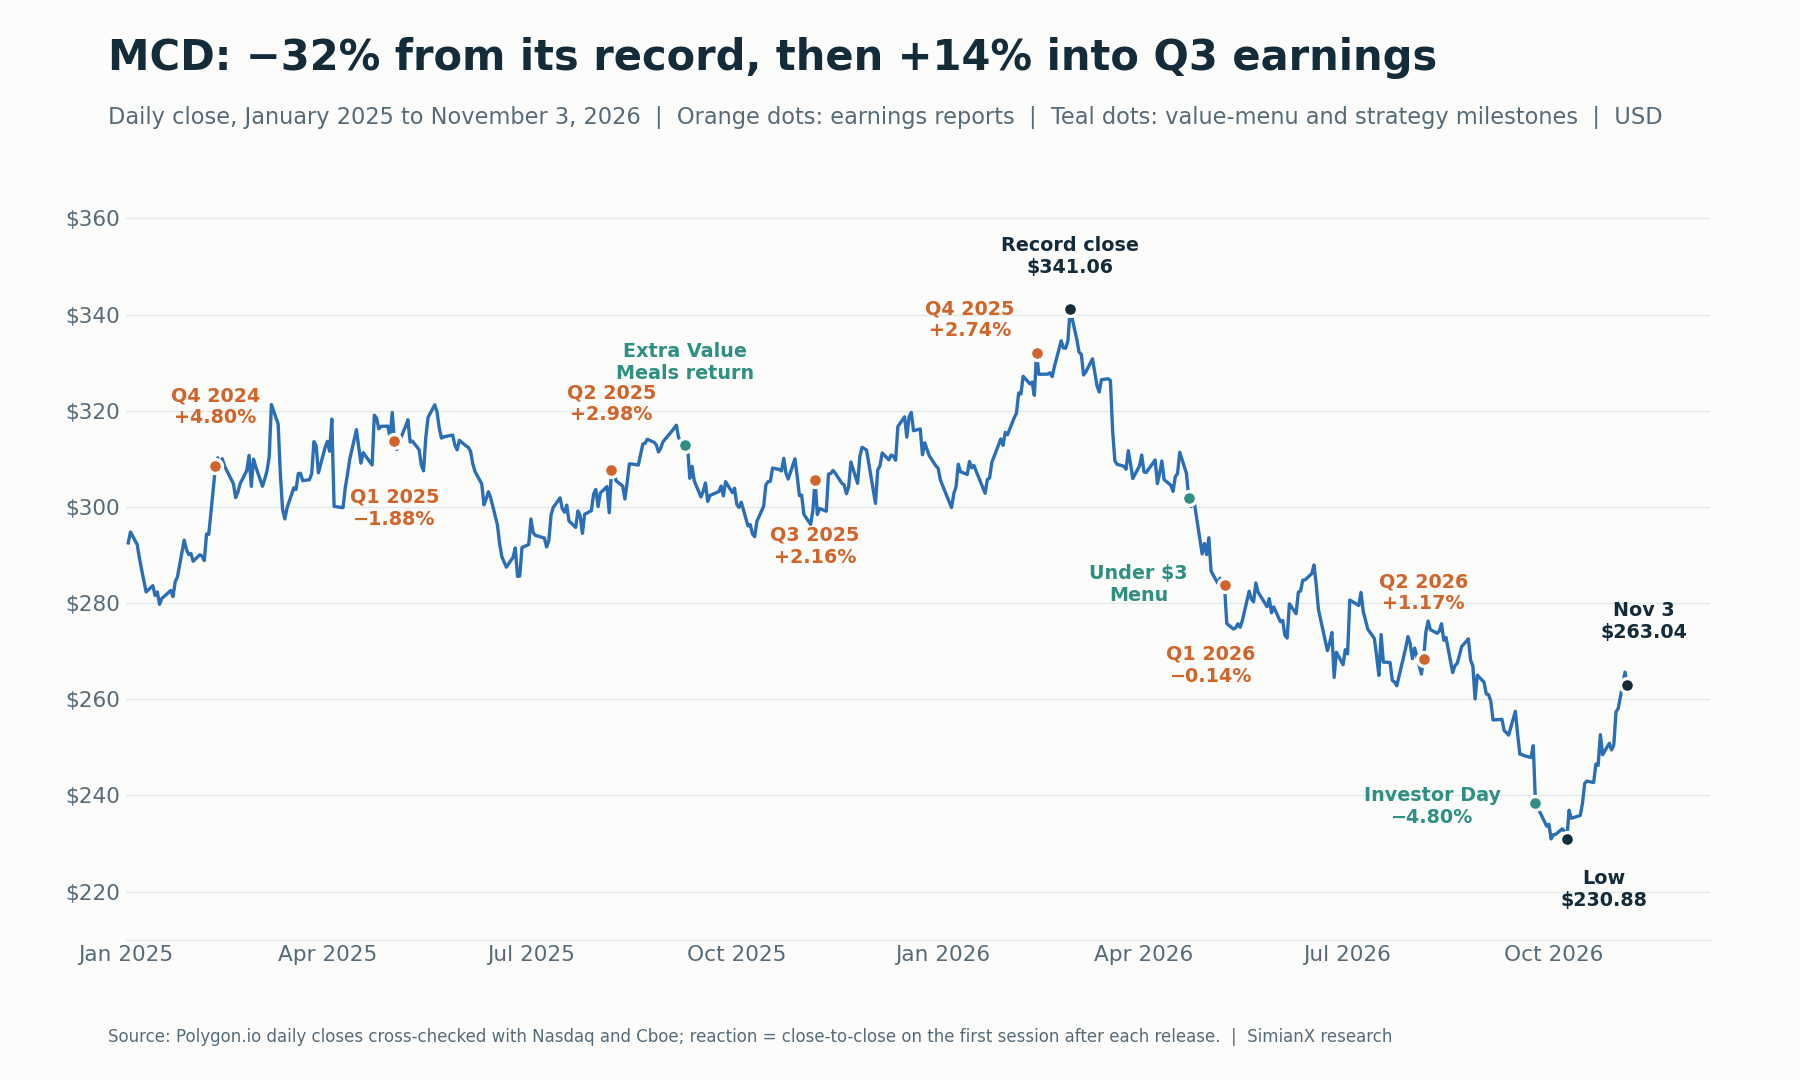
MCD đạt đỉnh vào tháng 2/2026, trượt dốc qua đợt thiết lập lại thực đơn giá rẻ và Ngày Nhà đầu tư, rồi hồi phục khoảng 14% trước báo cáo quý 3.
Kết quả kinh doanh quý 3/2026 của McDonald’s: thực tế so với kỳ vọng
McDonald’s vượt kỳ vọng về lợi nhuận nhưng hụt kỳ vọng về doanh thu, và bức tranh theo từng mảng không đồng đều.
| Chỉ số | Kỳ vọng | Thực tế | Kết quả |
|---|---|---|---|
| Lợi nhuận trên mỗi cổ phiếu điều chỉnh | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Vượt $0.19 đến $0.21; tăng 11% so với $3.22 |
| Lợi nhuận trên mỗi cổ phiếu theo GAAP | — | $3.51 | Tăng 10% so với $3.18; bao gồm khoản chi phí $0.06 mỗi cổ phiếu, chủ yếu là chi phí tái cấu trúc |
| Doanh thu | $7.28 tỷ (Zacks, MarketBeat); $7.29 tỷ (LSEG) | $7,157 triệu | Hụt khoảng 1.7% đến 1.8%; tăng 1% so với cùng kỳ năm trước |
| Tăng trưởng doanh số so sánh toàn cầu | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | Đúng kỳ vọng |
| Tăng trưởng doanh số so sánh tại Mỹ | −0.5% (StreetAccount) | −0.2% | Tốt hơn lo ngại, nhưng vẫn âm |
| Tăng trưởng doanh số so sánh tại các thị trường quốc tế tự vận hành | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Hụt kỳ vọng; thấp hơn mức +1.5% của quý 2 |
| Tăng trưởng doanh số so sánh tại các thị trường quốc tế phát triển cấp phép | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Vượt kỳ vọng; tăng từ mức +1.9% của quý 2 |
Nguồn: thông cáo kết quả kinh doanh quý 3/2026 của McDonald’s; số liệu Zacks và MarketBeat ghi nhận trước báo cáo; ước tính của LSEG và StreetAccount theo đưa tin của CNBC. Mức vượt và hụt kỳ vọng là tính toán của chúng tôi.
Mức vượt kỳ vọng phụ thuộc vào nhà cung cấp: $0.21 so với mức $3.36 của Zacks và $0.19 so với mức $3.38 mà MarketBeat và LSEG đưa ra, vì vậy không nên gộp các số liệu tại từng thời điểm này thành một mức đồng thuận tưởng như áp dụng chung cho tất cả. Dù theo mốc nào, EPS vẫn vượt kỳ vọng rõ ràng, trong khi doanh thu thấp hơn mọi ước tính.
Quan trọng hơn, mức EPS vượt kỳ vọng không giải quyết được câu hỏi đầu tư cốt lõi. McDonald’s cho biết lợi nhuận hoạt động tăng chủ yếu nhờ thu nhập hoạt động khác cao hơn và biên lợi nhuận nhượng quyền cao hơn nhờ doanh số. Nhà đầu tư cần xác định phần vượt trội phản ánh nhu cầu tốt hơn tại nhà hàng đến mức nào, so với các yếu tố khác như thuế, tỷ giá, lãi từ bán nhà hàng và số lượng cổ phiếu pha loãng.
Lợi nhuận vượt kỳ vọng trong khi lượt khách tại Mỹ giảm vẫn chưa phải là đà phục hồi hoạt động mà chiến lược giá rẻ cần có.
Suất ăn giá rẻ là chiến lược sẵn có, không phải đợt ra mắt mới trong quý 3
Chiến lược giá rẻ của McDonald’s gồm nhiều ưu đãi khác nhau. Gộp chúng thành một chương trình khuyến mãi duy nhất sẽ khiến việc xác định điều gì đang hiệu quả trở nên khó hơn.
| Sáng kiến giá rẻ | Thời điểm đã xác minh | Mục đích chiến lược | Câu hỏi nghiên cứu cho quý 3 |
|---|---|---|---|
| Ra mắt nền tảng McValue, bao gồm ưu đãi Mua một, thêm một chỉ với $1 (Buy One, Add One for $1) | 7/1/2025 | Tạo một nền tảng giá rẻ thường trực trên toàn quốc | Việc bỏ ưu đãi Mua một, thêm một có làm mất các lượt ghé của khách trung thành không? |
| Extra Value Meals (combo tiết kiệm) trở lại | 8/9/2025 | Giúp các combo có mức giá phải chăng dễ nhận thấy, rẻ hơn khoảng 15% so với mua lẻ từng món | Các combo có đang tạo thêm lượt ghé không? |
| Thực đơn Dưới $3 (“McValue 2.0”) | Công bố 2/4/2026; ra mắt 21/4/2026 | Mang lại mức giá dễ tiếp cận cho từng món lẻ | Việc thực thi có đồng đều giữa các nhà hàng không? |
| Combo Bữa sáng $4 | 21/4/2026 | Hỗ trợ các lần mua bữa sáng giá phải chăng | Combo này có khôi phục tần suất ăn sáng không? |
| Ưu đãi chớp nhoáng kỹ thuật số toàn quốc và ưu đãi cá nhân hóa trên ứng dụng | Công bố trong cuộc gọi công bố kết quả kinh doanh ngày 4/8/2026 | Thu hút lại khách hàng thường xuyên | Các lượt ghé lặp lại có quay trở lại một cách có lãi không? |
Nguồn: các thông báo của McDonald’s, Restaurant Dive và phát biểu của ban lãnh đạo trong cuộc gọi công bố kết quả kinh doanh quý 2/2026.
Extra Value Meals đã trở lại tại các nhà hàng tham gia ở Mỹ từ ngày 8/9/2025, dẫn đầu là Combo Sausage McMuffin with Egg giá $5 và Combo Big Mac giá $8. Không nên mô tả các điều kiện ra mắt đó như mức giá toàn quốc được đảm bảo trong suốt quý 3/2026, vì các bên nhận nhượng quyền tự định giá.
Đợt mở rộng lớn tiếp theo bắt đầu ngày 21/4/2026, khi McDonald’s bổ sung Thực đơn Dưới $3 và Combo Bữa sáng $4 tại các nhà hàng tham gia ở Mỹ, theo đưa tin của Restaurant Dive.
Trình tự thời gian này thay đổi cách nhìn nhận vấn đề.
Quý 3 là phép thử về khả năng thực thi, sự tinh chỉnh và phản hồi của khách hàng, chứ không phải lần đầu giới thiệu chiến lược giá thấp. Đợt mở rộng tháng 4 đã vận hành trong phần lớn quý 2.
Nếu kết quả cải thiện, nhà đầu tư nên hỏi điều gì đã thay đổi. Các khả năng gồm mức độ tham gia của nhà hàng, thiết kế ưu đãi, mức độ nhận biết của khách hàng, khuyến mãi kỹ thuật số, khả năng thực thi trong phục vụ hoặc hỗ trợ tiếp thị.
Nếu kết quả vẫn yếu, ban lãnh đạo sẽ cần giải thích vì sao thời gian hiện diện lâu hơn trên thị trường vẫn chưa chuyển hóa thành hành vi khách hàng tích cực hơn.
Bình luận của ban lãnh đạo hé lộ vấn đề thực thi
Cuộc gọi công bố kết quả kinh doanh ngày 4/8 là một đối trọng quan trọng với câu chuyện lạc quan giản đơn.
Theo bản ghi cuộc gọi công bố kết quả kinh doanh quý 2/2026, ban lãnh đạo quy khoảng hai phần ba mức lưu lượng khách tại Mỹ kém hơn kỳ vọng của họ cho các vấn đề thực thi chiến lược giá rẻ: việc triển khai thực đơn Dưới $3 không đồng đều ở cấp nhà hàng, mức độ nhận biết của người tiêu dùng thấp hơn mục tiêu, ít ưu đãi kỹ thuật số hơn và việc bỏ ưu đãi Mua một, thêm một chỉ với $1. Phần còn lại chủ yếu được quy cho chiến dịch tiếp thị FIFA trong tháng 6 có hiệu quả kém kỳ vọng. Các lãnh đạo cũng cho biết chỉ khoảng 60% đến 65% hệ thống đang áp dụng cấu trúc giá được khuyến nghị, nghĩa là khoảng một phần ba chưa thực hiện chương trình như dự định.
Hàm ý ở đây là một chiến lược toàn quốc được quảng cáo có thể khác với trải nghiệm của từng khách hàng.
Một khách hàng thường xuyên có thể thấy thực đơn giá thấp mới nhưng lại mất một ưu đãi trên ứng dụng mà trước đây họ dùng cho món gọi quen thuộc. Mức giá khởi điểm được quảng cáo có thể hấp dẫn hơn trong khi món mua thường ngày của chính khách hàng đó lại kém hấp dẫn đi.
Do đó, mức độ hiện diện của khuyến mãi và cảm nhận về mức giá phải chăng là hai thước đo khác nhau.
Ban lãnh đạo cũng cho biết doanh số so sánh tại Mỹ giảm nhẹ trong tháng 7. Phát biểu đó mô tả xu hướng đầu quý, không phải kết quả được công bố cho cả quý 3.
Biện pháp ứng phó được công bố ngay trong ngày: thêm nhiều ưu đãi chớp nhoáng kỹ thuật số toàn quốc, thêm ưu đãi cá nhân hóa cho khách hàng trung thành, và phân bổ lại ngân sách tiếp thị cho các ưu đãi đã được chứng minh hiệu quả như Extra Value Meals. McDonald’s cũng bổ nhiệm Skye Anderson làm Chủ tịch McDonald’s Mỹ ngày 4/8, kế nhiệm Joe Erlinger, nên quý 3 là quý trọn vẹn đầu tiên bà điều hành mảng kinh doanh tại Mỹ.
Thông cáo quý 3 cho thấy nhiều nhất chỉ là một sự phục hồi một phần. Doanh số so sánh tại Mỹ giảm 0.2% trong cả quý, khi lượt khách so sánh giảm phần lớn được bù đắp bởi giá trị hóa đơn tăng. CEO Chris Kempczinski cho biết McDonald’s “được khích lệ bởi sự cải thiện khi quý tiến triển, sau khi chúng tôi can thiệp vào chiến lược giá rẻ”, nhưng thông cáo không đưa ra số liệu theo tháng. CNBC đưa tin rằng tại Ngày Nhà đầu tư hồi tháng 9, ban lãnh đạo đã mô tả tháng 7 và tháng 8 là giảm nhẹ và kỳ vọng tháng 9 sẽ trở lại tăng trưởng. Tại thời điểm cập nhật, các nguồn chúng tôi xem xét chưa có bình luận chi tiết từ cuộc gọi công bố kết quả kinh doanh về xu hướng theo tháng tại Mỹ.
Bằng chứng cải thiện sẽ bao gồm xu hướng hằng tháng tốt hơn, tiêu chuẩn tham gia rõ ràng hơn và sự gắn kết trở lại của những khách hàng có tần suất ghé thăm đã suy giảm.
Suất ăn giá rẻ ảnh hưởng thế nào đến lợi nhuận của McDonald’s?
Hiệu quả kinh tế phụ thuộc vào việc một chương trình khuyến mãi có thay đổi hành vi khách hàng theo hướng có lãi hay không.
Một suất ăn giá phải chăng có thể tạo ra giá trị khi nó:
- Thu hút một lượt ghé thực sự tăng thêm.
- Kéo một khách hàng đã rời bỏ quay lại.
- Nâng tần suất ghé thăm theo thời gian.
- Khuyến khích mua thêm.
- Tận dụng công suất nhà hàng mà nếu không sẽ bị bỏ trống.
Cùng một ưu đãi có thể làm giảm khả năng sinh lời nếu khách hàng hiện hữu chuyển sang các đơn hàng rẻ hơn thay cho những lần mua trước đây mang lại nhiều lợi nhuận đóng góp hơn.
Hãy xem xét một ví dụ minh họa.
Giả sử một đơn hàng hiện có tạo ra $4 lợi nhuận đóng góp sau các chi phí biến đổi liên quan, trong khi một đơn hàng khuyến mãi tạo ra $3.
Nếu một khách hàng chỉ đơn giản chuyển từ đơn này sang đơn kia, lợi nhuận đóng góp giảm $1. Nếu đơn hàng khuyến mãi là một lần mua thực sự tăng thêm, nó đóng góp $3 trước mọi chi phí thu hút khách hoặc chi phí công suất phát sinh thêm.
Các con số này là giả định. Chúng không phải ước tính về hiệu quả kinh tế thực tế của các suất ăn McDonald’s.
Sự phân biệt này cho thấy vì sao doanh số khuyến mãi chưa phải là bằng chứng đủ để kết luận thành công.
Câu hỏi đúng hơn là:
Ưu đãi đã tạo ra bao nhiêu lợi nhuận đóng góp tăng thêm sau khi trừ hiệu ứng thay thế, chi phí tiếp thị và chi phí vận hành?
Khả năng thực thi trong phục vụ cũng thuộc về phép tính đó. Một chương trình khuyến mãi có thể kém hấp dẫn hơn nếu nó làm tăng độ phức tạp, làm chậm tốc độ phục vụ hoặc tạo ra trải nghiệm khiến khách hàng không muốn quay lại. Ban lãnh đạo cho biết chính điều này đã xảy ra trong quý 2, khi đội ngũ nhà hàng bị quá tải vì quá nhiều đợt triển khai trong thời gian ngắn.
Chiến lược giá rẻ mạnh nhất kết hợp mức giá phải chăng với sự đơn giản trong vận hành.
Khả năng sinh lời của hệ thống nhượng quyền McDonald’s phải là một phần của phép thử
McDonald’s không ghi nhận mọi đồng đô la chi tiêu tại các nhà hàng nhượng quyền là doanh thu của tập đoàn. Khoảng 95% trong hơn 45,000 nhà hàng của công ty do các bên nhận nhượng quyền độc lập sở hữu và vận hành, và các thông tin công bố của công ty phân biệt doanh số toàn hệ thống với các nguồn doanh thu của tập đoàn, gồm doanh số của các nhà hàng do công ty vận hành cộng với phí thu từ các nhà hàng nhượng quyền.
Vì thế, kết quả ở cấp nhà hàng và kết quả ở cấp tập đoàn có thể diễn biến khác nhau.
| Tầng kinh tế | Cần xem xét điều gì | Vì sao quan trọng |
|---|---|---|
| Khách hàng | Cảm nhận về giá trị và lượt ghé lặp lại | Quyết định nhu cầu có trở nên bền vững hay không |
| Nhà vận hành nhà hàng | Lợi nhuận đóng góp tăng thêm và dòng tiền | Quyết định việc tham gia có còn hấp dẫn hay không |
| Tập đoàn nhượng quyền | Doanh thu nhượng quyền và biên lợi nhuận liên quan | Cho thấy hoạt động của nhà hàng chuyển thành lợi nhuận tập đoàn như thế nào |
| Cổ đông | EPS bền vững và dòng tiền tự do | Kết nối khả năng thực thi với giá trị đầu tư |
Bảng này là một khung phân tích, không phải hướng dẫn của công ty.
Một chương trình khuyến mãi có thể hỗ trợ doanh thu nhượng quyền của tập đoàn trong khi mang lại kết quả kém hấp dẫn hơn cho một nhà vận hành phải gánh chi phí ở cấp nhà hàng.
Điều đó không tự động khiến chương trình khuyến mãi thất bại. Khoản đầu tư tạm thời có thể hợp lý nếu nó xây dựng được mối quan hệ khách hàng có giá trị. Nhưng thời hạn, nguồn tài trợ và lợi nhuận kỳ vọng cần được giải thích.
Vì vậy, nhà đầu tư nên tìm bằng chứng về sự đồng thuận của các bên nhận nhượng quyền thay vì mặc định rằng quảng cáo toàn quốc đảm bảo việc thực thi đồng đều. Trong quý 2, doanh thu từ các nhà hàng nhượng quyền tăng 4% lên $4,393 triệu, trong khi doanh số toàn hệ thống tăng 5%.
Những thông tin công bố hữu ích sẽ đề cập đến mức độ tham gia, nguồn tài trợ khuyến mãi, tiêu chuẩn phục vụ và hiệu quả kinh tế của lưu lượng khách tăng thêm.
Cầu nối lợi nhuận quý 2 cho thấy vì sao một mức EPS vượt kỳ vọng có thể chưa đủ
Quý trước là ví dụ thực tế cho thấy vì sao nhà đầu tư nên nhìn sâu hơn con số EPS.
| Chỉ số | Q2/2025 công bố | Q2/2026 công bố | Thay đổi |
|---|---|---|---|
| Lợi nhuận trước thuế thu nhập | $2,861 triệu | $2,936 triệu | +$75 triệu |
| Chi phí thuế thu nhập | $608 triệu | $574 triệu | −$34 triệu |
| Lợi nhuận ròng | $2,253 triệu | $2,362 triệu | +$109 triệu |
| EPS pha loãng theo GAAP | $3.14 | $3.32 | +$0.18 |
Nguồn: thông cáo kết quả kinh doanh quý 2/2026 của McDonald’s (Mẫu 8-K, Phụ lục 99.1).
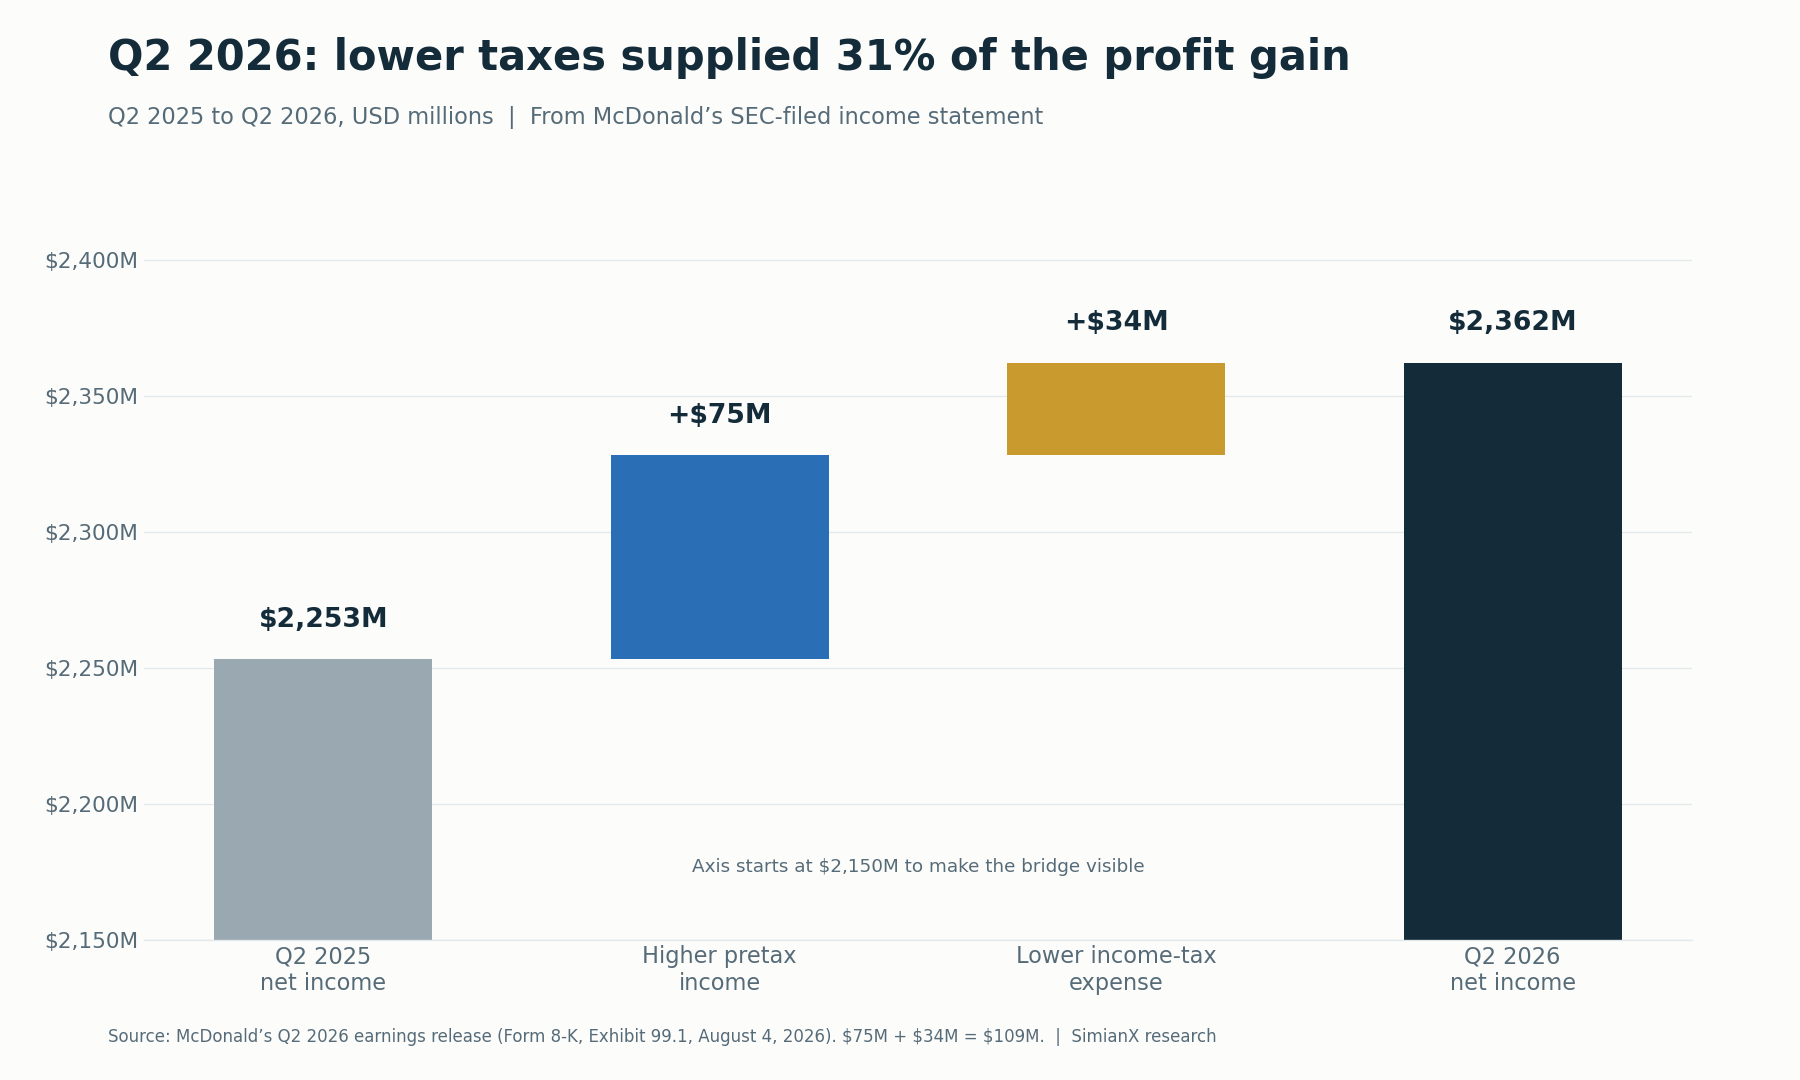
Tách tăng trưởng trước thuế khỏi tác động của thuế giúp nhà đầu tư đánh giá chất lượng lợi nhuận.
Cầu nối này được đối chiếu như sau:
$75 triệu lợi nhuận trước thuế tăng thêm + $34 triệu chi phí thuế giảm = $109 triệu lợi nhuận ròng tăng thêm.
Tính toán của chúng tôi cho thấy chi phí thuế thấp hơn chiếm khoảng 31.2% mức tăng lợi nhuận ròng:
$34 triệu ÷ $109 triệu = 31.2%.
Điều đó không chứng minh rằng sự cải thiện lợi nhuận là giả tạo. Nó chứng minh rằng không phải toàn bộ mức tăng đều đến từ tăng trưởng trước thuế.
Thông tin bổ sung quý 2/2026 cũng ghi nhận lãi từ bán các cơ sở kinh doanh nhà hàng là $40 triệu, so với $7 triệu một năm trước, phản ánh việc bán nhiều nhà hàng hơn tại các thị trường quốc tế tự vận hành. Số cổ phiếu pha loãng giảm 1% xuống 711.1 triệu, điều này cũng nâng EPS.
Với quý 3, nhà đầu tư nên tách hiệu quả hoạt động định kỳ của nhà hàng khỏi tác động của thuế và các khoản lãi liên quan đến giao dịch. Họ cũng nên xem xét EPS điều chỉnh loại trừ những gì thay vì coi nhãn này là câu trả lời đầy đủ về chất lượng lợi nhuận.
Một đà phục hồi hoạt động mạnh hơn vẫn phải thấy rõ sau khi đã thực hiện những phân biệt này.
Thị trường quốc tế có thể hỗ trợ kết quả mà không khắc phục được vấn đề tại Mỹ
Các mảng kinh doanh quốc tế là nguồn tiềm năng giúp tăng sức chống chịu.
Bài xem trước các chỉ số chính của Zacks dự báo doanh số so sánh tăng 2.0% tại các thị trường quốc tế tự vận hành và 3.3% tại các thị trường quốc tế phát triển cấp phép. Các ước tính này sẽ vượt mức tăng trưởng quý 2 tương ứng là 1.5% và 1.9%. Trong cuộc gọi quý 2, ban lãnh đạo cho biết các thị trường quốc tế tự vận hành đã trở lại gần mức bình thường hơn trong tháng 5 và tháng 6, và xu hướng này phần lớn tiếp diễn sang tháng 7. Kết quả thực tế phân hóa: các thị trường quốc tế phát triển cấp phép tăng 4.2%, vượt ước tính, trong khi các thị trường quốc tế tự vận hành chỉ tăng 1.4%, thấp hơn cả ước tính lẫn tốc độ của quý 2.
Điều này tạo ra một con đường khả dĩ dẫn tới kết quả hợp nhất khá vững vàng ngay cả khi nhu cầu tại Mỹ vẫn không đồng đều.
Nó cũng tạo ra rủi ro diễn giải.
Kết quả quốc tế mạnh hơn sẽ không chứng minh rằng đợt thiết lập lại chiến lược giá rẻ tại Mỹ đang hiệu quả. Kết quả yếu tại Mỹ cũng sẽ không chứng tỏ rằng mọi thị trường đều gặp cùng một vấn đề.
Nhà đầu tư nên đọc báo cáo theo từng mảng và phân biệt doanh số so sánh với tác động của việc mở rộng mạng lưới và tỷ giá.
Ban lãnh đạo cũng mô tả kết quả ban đầu đáng khích lệ từ nền tảng đồ uống mới ra mắt vào tháng 5 tại Mỹ, Canada và Đức. Ở đây cũng vậy, câu hỏi đầu tư là tính tăng thêm: một dịp tiêu dùng mới mở rộng nhu cầu hay thay thế một lần mua sẵn có?
Tăng trưởng doanh số trở nên có giá trị hơn khi nó mang lại hoạt động khách hàng tăng thêm và có lãi.
Dòng tiền là phép thử thứ hai về chất lượng lợi nhuận
Báo cáo lưu chuyển tiền tệ nửa đầu năm thiết lập thêm một mốc cơ sở.
| Chỉ tiêu dòng tiền | Nửa đầu năm 2025 | Nửa đầu năm 2026 |
|---|---|---|
| Tiền thu từ hoạt động kinh doanh — công bố | $4,426 triệu | $5,222 triệu |
| Chi tiêu vốn — công bố | $1,295 triệu | $1,516 triệu |
| Dòng tiền tự do — tính toán của chúng tôi | $3,131 triệu | $3,706 triệu |
Nguồn: Mẫu 10-Q cho quý kết thúc ngày 30/6/2026 của McDonald’s.
Lấy dòng tiền hoạt động trừ chi tiêu vốn, dòng tiền tự do tính toán tăng khoảng 18.4%. Đối với phép so sánh quý 3, nền so sánh của cùng kỳ năm trước là $3,428 triệu dòng tiền hoạt động trừ $1,011 triệu chi tiêu vốn, tức $2,417 triệu dòng tiền tự do.
Đó là tín hiệu tích cực. Tuy nhiên, báo cáo cũng cho thấy dòng tiền chi cho vốn lưu động nhỏ hơn so với cùng kỳ năm trước, nên không phải toàn bộ mức cải thiện đều nên được hiểu là sự gia tăng lâu dài trong năng lực tạo lợi nhuận của nhà hàng.
Hoàn trả tiền mặt cho cổ đông cũng là một phần của phép thử này. Ngày 17/9/2026, McDonald’s nâng cổ tức hằng quý khoảng 4% lên $1.93 mỗi cổ phiếu ($7.72 tính theo năm), lần tăng hằng năm thứ 50 liên tiếp. Với giá đóng cửa $263.04 ngày 3/11, tỷ suất cổ tức tương ứng khoảng 2.9%.
Với quý 3, nhà đầu tư nên xem xét liệu:
- Dòng tiền hoạt động có tiếp tục hỗ trợ lợi nhuận được công bố.
- Yếu tố thời điểm của vốn lưu động có giải thích một phần đáng kể mức cải thiện.
- Chi tiêu vốn có làm thay đổi lượng tiền dành cho cổ đông.
- Các khoản phân phối cho cổ đông có tiếp tục được đảm bảo trong một khoảng thời gian hợp lý.
Yếu tố thời điểm theo quý có thể gây nhiễu. Mục tiêu không phải là đòi hỏi lợi nhuận và dòng tiền tăng trưởng giống hệt nhau mỗi quý, mà là xác định liệu năng lực tạo tiền cốt lõi có đang cải thiện hay không.
Kế hoạch đầu tư NEXT của McDonald’s mở rộng cuộc tranh luận
Thông báo chiến lược NEXT ngày 23/9/2026 bổ sung thêm một khía cạnh đầu tư dài hạn.
| Mục tiêu do công ty công bố | Khung thời gian hoặc điều kiện |
|---|---|
| Khoảng $8.5 tỷ hỗ trợ đối tác NEXT | Đến năm 2036 |
| Khoảng $5 tỷ trong số hỗ trợ đó | Đến năm 2030 |
| Hỗ trợ qua giảm tiền thuê và hỗ trợ vốn | Không hoàn toàn là chi tiêu vốn |
| Khoảng $3 tỷ chi tiêu vốn cơ sở hằng năm cộng $1.5 tỷ đến $2 tỷ hỗ trợ vốn lũy kế cho đối tác | Từ 2027 đến 2030, theo tỷ giá hiện hành |
| Biên lợi nhuận hoạt động ở mức thấp đến giữa vùng 50% | Mục tiêu cho năm 2030 |
| Khoảng 250 điểm cơ bản cải thiện hiệu quả gộp ở cấp nhà hàng | Thời điểm gắn với việc triển khai đầy đủ NEXT |
| Tỷ lệ chuyển đổi dòng tiền tự do ở mức giữa đến cao vùng 80% | Mục tiêu cho năm 2030 |
| +1.5 điểm phần trăm thị phần ở cả mảng gà và đồ uống | Mục tiêu cho năm 2030 |
Đây là các mục tiêu mang tính dự phóng của công ty, không phải kết quả đã đạt được.
Sự phân biệt giữa giảm tiền thuê và hỗ trợ vốn là quan trọng. Không nên mô tả gói này như một nhu cầu chi tiêu vốn bằng tiền mặt tức thời duy nhất.
Logic chiến lược là năng suất và khả năng thực thi tại nhà hàng tốt hơn có thể giúp mức giá phải chăng bền vững hơn. McDonald’s cho biết mục tiêu hiệu quả tương đương khoảng $100,000 dòng tiền mỗi năm cho một nhà hàng trung bình tại Mỹ.
Rủi ro nằm ở thời điểm: chi phí hỗ trợ và triển khai có thể đến trước các lợi ích kỳ vọng. Phán quyết đầu tiên của thị trường là tiêu cực, với MCD giảm 4.80% trong ngày công bố.
Nhà đầu tư cũng nên tránh đánh đồng mức cải thiện hiệu quả gộp ở cấp nhà hàng với mức tăng tương đương của biên lợi nhuận hoạt động cấp tập đoàn. Đó là những thước đo khác nhau.
Quý 3 không thể xác nhận một chiến lược kéo dài nhiều năm. Nó có thể cho thấy liệu ban lãnh đạo có đưa ra các cột mốc đáng tin cậy và lời giải thích rõ ràng về tác động ngắn hạn lên lợi nhuận và dòng tiền hay không.
Lợi nhuận tốt hơn có thực sự nâng được giá MCD?
Cải thiện kinh doanh và tăng giá cổ phiếu có liên quan với nhau, nhưng không thể thay thế cho nhau.
Một mối quan hệ định giá đơn giản là:
Giá cổ phiếu = lợi nhuận trên mỗi cổ phiếu × hệ số giá trên lợi nhuận.
Dựa trên EPS GAAP bốn quý gần nhất là $12.31, giá đóng cửa $263.04 của MCD tương đương khoảng 21.4 lần lợi nhuận; dựa trên EPS điều chỉnh $12.55, con số này là khoảng 21.0 lần. EPS mạnh hơn có thể bị bù trừ bởi hệ số định giá thấp hơn.
| Thay đổi EPS minh họa | Thay đổi P/E minh họa | Thay đổi giá hàm ý |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Chỉ là phép tính minh họa. Đây không phải dự báo, giá mục tiêu hay ước tính tổng lợi nhuận đầu tư. Không tính cổ tức.
Phép tính là:
Thay đổi giá = (1 + thay đổi EPS) × (1 + thay đổi P/E) − 1.
Để suất ăn giá rẻ hỗ trợ một đợt định giá lại bền vững, nhà đầu tư nhiều khả năng sẽ cần bằng chứng rằng chúng cải thiện quỹ đạo lợi nhuận vượt ra ngoài một kỳ báo cáo.
Một mức vượt kỳ vọng khiêm tốn nhờ các yếu tố ngoài hoạt động kinh doanh thuận lợi phát đi tín hiệu khác với tần suất ghé thăm của khách hàng được cải thiện, lợi nhuận đóng góp của nhà hàng vững vàng và khả năng tạo tiền mạnh hơn.
Bài phân tích liên quan về tăng trưởng sản lượng và định giá của Coca-Cola khai thác cùng sự phân biệt giữa tiến bộ hoạt động và mức định giá mà nhà đầu tư gán cho nó, còn kết quả kinh doanh theo quý của P&G áp dụng cùng định dạng từng quý cho một cổ phiếu tiêu biểu khác của ngành hàng tiêu dùng thiết yếu.
Kịch bản lạc quan, cơ sở và bi quan cho báo cáo
Các kịch bản sau là khung nghiên cứu định tính, không phải dự báo có trọng số xác suất.
| Kịch bản | Bằng chứng cần tìm | Diễn giải |
|---|---|---|
| Kịch bản lạc quan | Lưu lượng khách tại Mỹ tốt hơn, thực thi chiến lược giá rẻ đồng đều hơn và khả năng sinh lời vững vàng | Mức giá phải chăng đang tạo ra nhu cầu lành mạnh hơn |
| Kịch bản cơ sở | Quốc tế hỗ trợ, nhu cầu tại Mỹ không đồng đều và lợi nhuận nhìn chung sát ước tính | Ổn định nhưng chưa xác nhận được sự xoay chuyển tại Mỹ |
| Kịch bản bi quan | Số giao dịch yếu, khách chuyển sang mua món rẻ hơn và nhu cầu hỗ trợ lớn hơn | Chiến lược giá rẻ đang bảo vệ doanh thu mà chưa cải thiện đủ hiệu quả kinh tế |
Xét theo số liệu công bố, quý 3 gần nhất với kịch bản cơ sở: quốc tế hỗ trợ, nhu cầu tại Mỹ không đồng đều với lượt khách giảm, và EPS điều chỉnh cao hơn ước tính dù doanh thu hụt kỳ vọng.
Kịch bản lạc quan không đòi hỏi mọi chỉ số phải tăng tốc ngay lập tức. Nó đòi hỏi một bức tranh nhất quán gồm nhu cầu tốt hơn, khả năng thực thi tốt hơn và một lộ trình đáng tin cậy về mặt kinh tế.
Tương tự, giá trị hóa đơn trung bình thấp hơn không tự động xác lập kịch bản bi quan. Hóa đơn thấp hơn có thể chấp nhận được nếu các lượt ghé tăng thêm tạo ra đủ lợi nhuận đóng góp.
Bối cảnh tiêu dùng rộng hơn cũng cần được xem xét thận trọng tương tự. Hành vi chuyển sang hàng rẻ hơn và sự phục hồi chi tiêu hộ gia đình trên diện rộng là hai hiện tượng khác nhau, như đã phân tích trong khung đánh giá áp lực người tiêu dùng qua Walmart và Target.
Bảy câu hỏi ban lãnh đạo cần trả lời
McDonald’s đã vượt ước tính EPS, nhưng cuộc gọi công bố kết quả kinh doanh cần giải đáp nhiều điều hơn thế.
- Điều gì đã xảy ra sau tháng 7? Thông cáo cho biết kết quả tại Mỹ cải thiện khi quý tiến triển, nhưng doanh số so sánh cả quý vẫn giảm 0.2% với lượt khách giảm. Mức cải thiện đến tháng 9 lớn đến đâu, và đà đó có tiếp diễn sang tháng 10 không?
- Những khách hàng nào đã quay lại? Tiến triển tập trung ở khách hàng thường xuyên, khách đã rời bỏ hay các dịp tiêu dùng mới?
- Chiến lược giá rẻ đã đồng đều hơn chưa? Hiện bao nhiêu phần của hệ thống áp dụng mức giá Dưới $3 được khuyến nghị, so với khoảng 60% đến 65% trước đây?
- Các lượt ghé tăng thêm có cải thiện hiệu quả kinh tế không? Lợi nhuận đóng góp tăng thêm có đủ bù đắp mức giảm giá và chi phí không?
- Bao nhiêu phần tăng trưởng EPS đến từ hoạt động kinh doanh? Thuế, tỷ giá, lãi từ bán nhà hàng và số lượng cổ phiếu đóng vai trò gì?
- Quý 4 sẽ thay đổi gì? Những điều chỉnh tiếp thị hoặc vận hành nào chưa được triển khai đầy đủ trong quý 3?
- NEXT ảnh hưởng thế nào đến khả năng tạo tiền trong ngắn hạn? Những khoản hỗ trợ và chi tiêu nào sẽ đến trước các lợi ích kỳ vọng?
Các câu trả lời dựa trên thước đo được xác định rõ và các kỳ so sánh tương đương sẽ hữu ích hơn những phát biểu chung chung về sự hào hứng của khách hàng.
Câu hỏi thường gặp
McDonald’s đã công bố kết quả kinh doanh quý 3/2026 khi nào?
McDonald’s đã công bố kết quả quý 3/2026 vào thứ Tư, ngày 4/11/2026, trước giờ mở cửa thị trường Mỹ, qua thông cáo kết quả kinh doanh theo Mẫu 8-K, với cuộc gọi hội nghị lúc 8:30 sáng giờ ET.
McDonald’s có vượt ước tính kết quả kinh doanh quý 3/2026 không?
Về lợi nhuận thì có; về doanh thu thì không. EPS điều chỉnh đạt $3.57 so với $3.36 (Zacks) và $3.38 (MarketBeat và LSEG), còn EPS GAAP là $3.51. Doanh thu đạt $7,157 triệu so với các ước tính từ $7.28 tỷ đến $7.29 tỷ, tăng 1% từ mức $7,078 triệu một năm trước. Doanh số so sánh toàn cầu tăng 1.5%, khớp với ước tính của Zacks, trong khi doanh số so sánh tại Mỹ giảm 0.2%.
Doanh số so sánh của McDonald’s trong quý 2/2026 là bao nhiêu?
Doanh số so sánh toàn cầu tăng 1.3% trong quý 2/2026: Mỹ +0.8%, các thị trường quốc tế tự vận hành +1.5% và các thị trường quốc tế phát triển cấp phép +1.9%. Tăng trưởng tại Mỹ đến từ giá trị hóa đơn trung bình cao hơn, bù trừ một phần bởi lượt khách giảm.
Cổ phiếu MCD thường phản ứng thế nào với kết quả kinh doanh?
Qua tám báo cáo từ quý 3/2024 đến quý 2/2026, MCD tăng năm lần và giảm ba lần, với phản ứng trung bình +1.40%. Biến động lớn nhất là +4.80% sau báo cáo quý 4/2024, và không báo cáo nào khiến cổ phiếu biến động quá 5% trong một phiên.
Suất ăn giá rẻ có phải sáng kiến mới của quý 3/2026 không?
Không. McValue ra mắt vào tháng 1/2025, Extra Value Meals trở lại vào tháng 9/2025, còn Thực đơn Dưới $3 và Combo Bữa sáng $4 bắt đầu từ ngày 21/4/2026. Vì vậy, quý 3 kiểm chứng khả năng thực thi và phản hồi của khách hàng chứ không phải một đợt ra mắt hoàn toàn mới.
Vì sao lưu lượng khách tại Mỹ lại quan trọng đến vậy với McDonald’s?
Doanh số so sánh có thể tăng khi chi tiêu trên mỗi giao dịch tăng, ngay cả khi số giao dịch giảm. Chỉ một trong chín quý gần nhất kết hợp được giá trị hóa đơn cao hơn với lượt khách tại Mỹ tăng. Một đà phục hồi dựa trên giá rẻ sẽ thuyết phục hơn nếu các ưu đãi giá phải chăng tạo ra thêm những lượt ghé có lãi.
Suất ăn giá rẻ có thể làm tăng doanh số nhưng giảm khả năng sinh lời không?
Có. Khách hàng có thể thay những lần mua mang lại lợi nhuận đóng góp cao hơn bằng các đơn hàng rẻ hơn, hoặc chi phí phát sinh có thể vượt quá lợi nhuận đóng góp từ các lượt ghé mới. Chỉ riêng doanh số khuyến mãi không thể chứng minh thành công.
Báo cáo quý 3 có tích cực một cách thuyết phục không?
Chưa hoàn toàn. EPS điều chỉnh vượt ước tính, nhưng doanh thu hụt kỳ vọng và doanh số so sánh tại Mỹ giảm 0.2% khi lượt khách sụt giảm. Tổ hợp mạnh nhất vẫn là số giao dịch tại Mỹ cải thiện, thực thi đồng đều, hiệu quả kinh tế nhà hàng vững vàng và dòng tiền hỗ trợ; một mức EPS vượt kỳ vọng sẽ có trọng lượng hơn khi được chính những cải thiện hoạt động đó củng cố.
Kết luận: giá rẻ có thể khôi phục nhu cầu, nhưng khả năng thực thi phải chứng minh điều đó
Suất ăn giá rẻ có thể giúp nâng MCD, nhưng mức giá phải chăng phải chuyển hóa thành hoạt động khách hàng tăng thêm và có lãi.
Kết quả quý 3 ủng hộ một luận điểm có điều kiện hơn là một sự xoay chuyển đã được xác nhận. EPS điều chỉnh $3.57 vượt ước tính và các thị trường quốc tế phát triển cấp phép tăng tốc, nhưng doanh thu hụt kỳ vọng và doanh số so sánh tại Mỹ giảm 0.2% khi lượt khách giảm, dù phần lớn được bù đắp bởi giá trị hóa đơn cao hơn. Cổ phiếu đã hồi phục khoảng 14% từ đáy tháng 10 trước kỳ báo cáo. Câu hỏi còn bỏ ngỏ là liệu sự cải thiện mà ban lãnh đạo mô tả vào cuối quý có chuyển hóa thành hành vi khách hàng nhất quán hơn và lợi nhuận nhà hàng hấp dẫn hay không.
Bảng đánh giá hữu ích nhất gồm bốn phần:
- Nhu cầu: Số giao dịch có đang cải thiện?
- Thực thi: Mức giá rẻ được quảng cáo có được áp dụng đồng đều?
- Hiệu quả kinh tế: Các lượt ghé tăng thêm có tạo ra đủ lợi nhuận đóng góp?
- Dòng tiền: Tiến bộ hoạt động có hỗ trợ dòng tiền tự do bền vững?
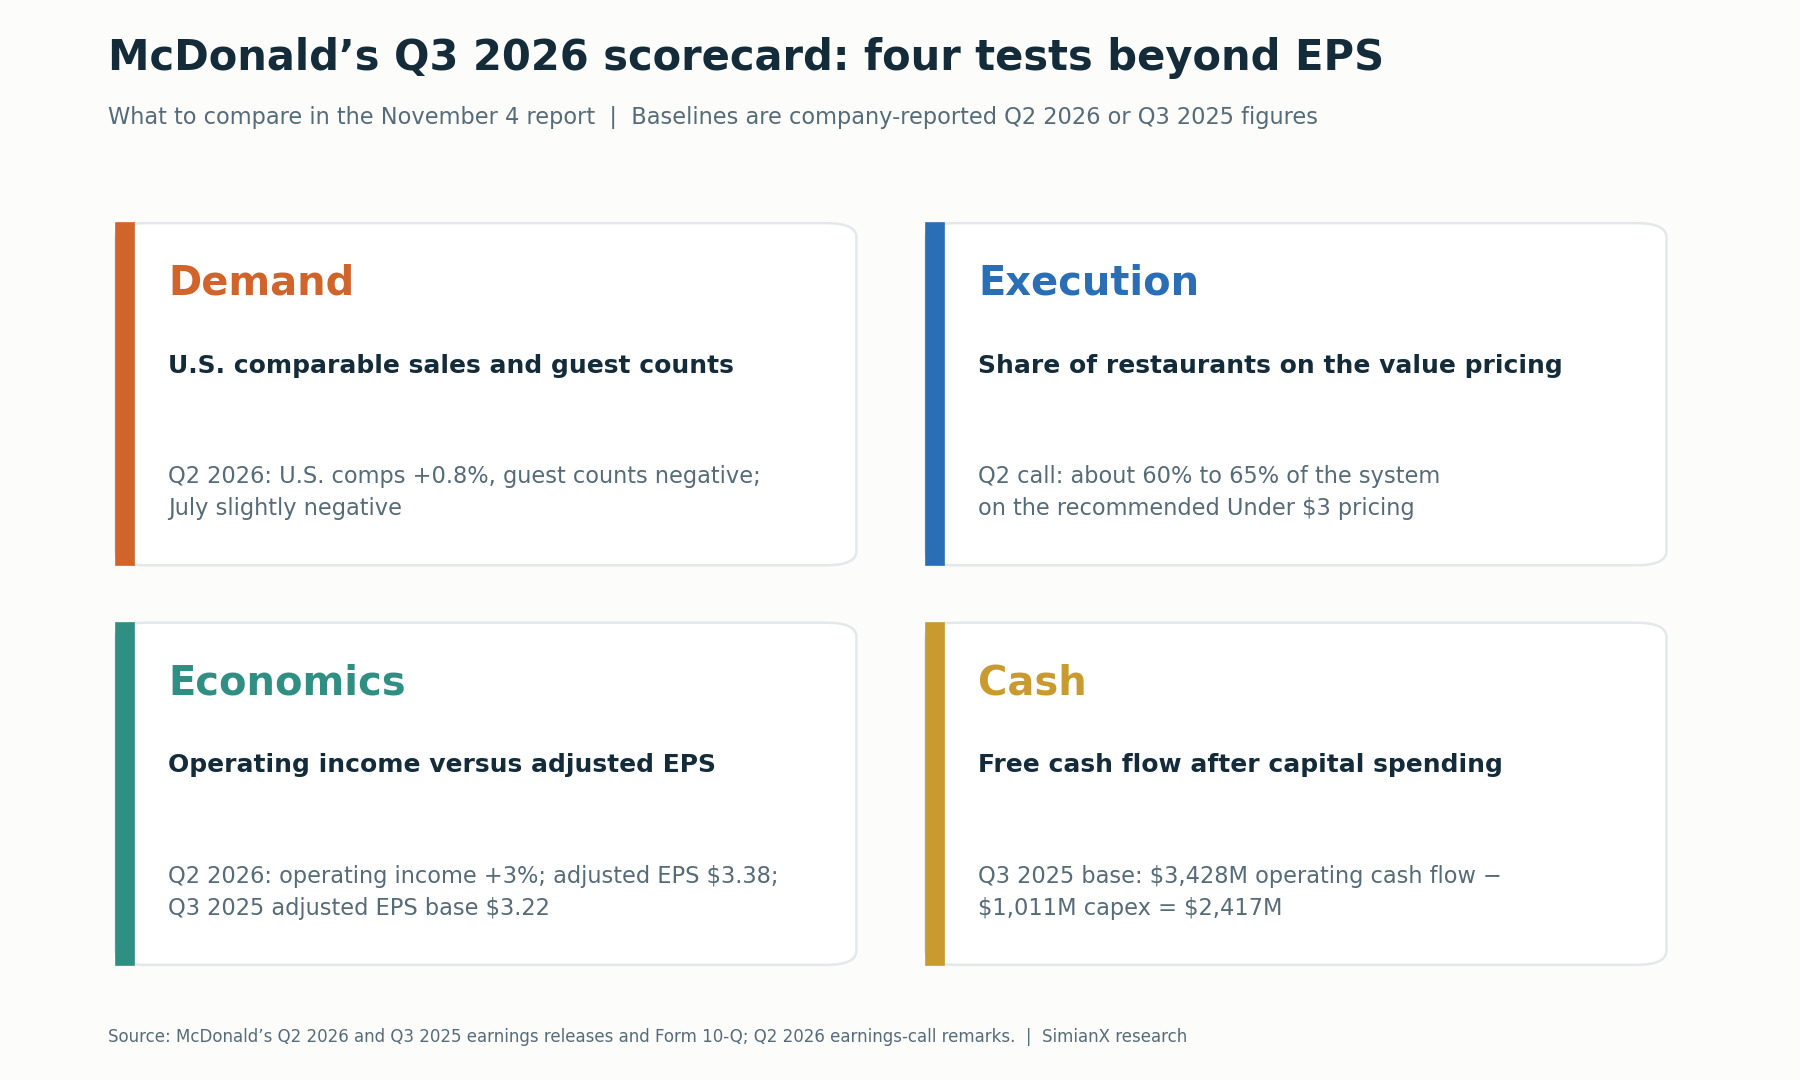
Luận điểm đầu tư phụ thuộc vào các lượt ghé lặp lại có lãi, khả năng thực thi đồng đều và khả năng tạo tiền bền vững.
Tiến bộ trên các thước đo đó sẽ củng cố luận điểm rằng suất ăn giá rẻ đang tái thiết hoạt động kinh doanh. Quý 3 mang lại mức EPS vượt kỳ vọng rõ ràng nhưng chưa có bằng chứng đó về nhu cầu, khiến câu hỏi đầu tư cốt lõi vẫn chưa có lời giải.
Để tiếp tục theo dõi, hãy mở trang cổ phiếu MCD, bắt đầu phân tích AI trực tiếp về MCD, hoặc dùng công cụ phân tích cổ phiếu của SimianX để so sánh các thông tin công bố sau này với bảng đánh giá này.
Bài viết này cung cấp nghiên cứu tài chính và phân tích minh họa, không phải tư vấn đầu tư cá nhân hóa hay khuyến nghị mua hoặc bán.
Đọc Thêm
- Coca-Cola Q3 2026: Sản lượng và định giá cổ phiếu KO
- Lợi nhuận P&G theo quý: Vì sao cổ phiếu PG tăng 5,6%
- Cổ phiếu Costco: $1,000 lúc IPO nay đáng giá $607K đến $914K
- Walmart & Target 2026: Giải Mã Stress Người Tiêu Dùng Mỹ
- Báo cáo tài chính Nvidia: phản ứng cổ phiếu NVDA từ 2016
Nguồn tham khảo
- McDonald’s: Thông cáo kết quả kinh doanh quý 3/2026 (Mẫu 8-K, Phụ lục 99.1), ngày 4/11/2026
- CNBC: Kết quả kinh doanh quý 3/2026 của McDonald’s, ngày 4/11/2026
- McDonald’s: Thông cáo kết quả kinh doanh quý 2/2026 (Mẫu 8-K, Phụ lục 99.1), ngày 4/8/2026
- McDonald’s: Thông tin bổ sung quý 2/2026 (Mẫu 8-K, Phụ lục 99.2)
- McDonald’s: Mẫu 10-Q cho quý kết thúc ngày 30/6/2026
- McDonald’s: Thông cáo kết quả kinh doanh quý 1/2026 (Mẫu 8-K, Phụ lục 99.1), ngày 7/5/2026
- McDonald’s: Thông cáo kết quả kinh doanh quý 4 và cả năm 2025 (Mẫu 8-K, Phụ lục 99.1), ngày 11/2/2026
- McDonald’s: Thông cáo kết quả kinh doanh quý 3/2025 (Mẫu 8-K, Phụ lục 99.1), ngày 5/11/2025
- McDonald’s: Thông cáo kết quả kinh doanh quý 2/2025 (Mẫu 8-K, Phụ lục 99.1), ngày 6/8/2025
- McDonald’s: Thông cáo kết quả kinh doanh quý 1/2025 (Mẫu 8-K, Phụ lục 99.1), ngày 1/5/2025
- McDonald’s: Thông cáo kết quả kinh doanh quý 4 và cả năm 2024 (Mẫu 8-K, Phụ lục 99.1), ngày 10/2/2025
- McDonald’s: Thông cáo kết quả kinh doanh quý 3/2024 (Mẫu 8-K, Phụ lục 99.1), ngày 29/10/2024
- McDonald’s: Chiến lược NEXT và các mục tiêu tài chính (Mẫu 8-K, Phụ lục 99.1), ngày 23/9/2026
- McDonald’s: Skye Anderson được bổ nhiệm làm Chủ tịch McDonald’s Mỹ (Mẫu 8-K, Phụ lục 99.1), ngày 4/8/2026
- McDonald’s: 50 năm liên tiếp tăng cổ tức, ngày 17/9/2026 (PR Newswire)
- McDonald’s: Extra Value Meals trở lại, ngày 2/9/2025
- McDonald’s: Thực đơn Dưới $3 và Combo Bữa sáng $4, ngày 2/4/2026
- Restaurant Dive: McDonald’s ra mắt Thực đơn Dưới $3 vào ngày 21/4
- Stock Analysis: Bản ghi cuộc gọi công bố kết quả kinh doanh quý 2/2026 của McDonald’s, ngày 4/8/2026
- Zacks: Cổ phiếu McDonald’s trước kỳ công bố kết quả quý 3, ngày 2/11/2026
- Zacks: Ước tính của Phố Wall cho các chỉ số chính quý 3 của McDonald’s, ngày 30/10/2026
- MarketBeat: Ngày công bố và ước tính kết quả kinh doanh quý 3/2026 của McDonald’s
- SEC EDGAR: Danh mục hồ sơ của McDonald’s


