 Bởi Marcus Reeve
Lịch sử chứng khoán Mỹ từ Lễ Tạ ơn đến cuối năm: S&P 500 và Nasdaq, 1976–2025
Cập nhật ngày 20/11/2026. Dữ liệu lịch sử tính đến ngày 31/12/2025, cộng thêm giá đóng cửa ngày 20/11/2026. Mức khởi điểm của năm 2026 sẽ được bổ sung sau phiên đóng cửa ngày 25/11/2026, và kết quả năm 2026 sau ngày 31/12/2026.
Trả lời nhanh: Tính từ giá đóng cửa phiên thứ Tư trước Lễ Tạ ơn đến phiên đóng cửa cuối cùng của tháng 12, S&P 500 tăng trong 36/50 năm giai đoạn 1976–2025, với mức tăng trung vị +1,7% (trung bình +1,5%). Nasdaq Composite tăng trong 35/50 năm, trung vị +2,5% (trung bình +2,0%). Năm tốt nhất là 1991 với S&P 500 (+10,8%) và 1999 với Nasdaq (+19,0%); năm tệ nhất lần lượt là 2002 (−6,3%) và 2000 (−10,3%). Kết quả đó tốt hơn một quãng năm tuần thông thường, nhưng không nhiều: trong cùng 50 năm, một chuỗi 24 phiên giao dịch bất kỳ tăng trong 63% trường hợp, bình quân +0,9%. Năm 2026, thị trường nghỉ vào Lễ Tạ ơn, thứ Năm 26/11, và đóng cửa sớm lúc 13h00 (giờ ET) vào Black Friday, 27/11. S&P 500 bước vào giai đoạn này trong vùng điều chỉnh: ngày 20/11, chỉ số đóng cửa ở 6.910,39 điểm, thấp hơn 11,6% so với mức đóng cửa kỷ lục ngày 6/10.
Bài viết này đo lường diễn biến của chứng khoán Mỹ từ Lễ Tạ ơn đến cuối năm qua từng mùa Lễ Tạ ơn trong 50 năm gần nhất. Số liệu dựa trên giá đóng cửa hằng ngày của S&P 500 và Nasdaq Composite từ hai nhà cung cấp dữ liệu độc lập, được đối chiếu từng giá trị một. Bài liệt kê từng năm, mức trung bình theo thập kỷ, những năm tốt nhất và tệ nhất, cùng nguyên nhân đằng sau những năm có diễn biến cực đoan. Sau đó, dữ liệu lịch sử được chia nhóm theo các điều kiện mà người đọc đã có thể quan sát vào dịp Lễ Tạ ơn: diễn biến tháng 11 tính đến thời điểm đó, diễn biến từ đầu năm, chu kỳ bầu cử và khoảng cách giữa thị trường với đỉnh kỷ lục. Cách chia nhóm cuối cùng mới là điều đáng chú ý nhất với năm 2026.
Bản thân tuần lễ hội, từ thứ Sáu trước Lễ Tạ ơn đến Black Friday, được phân tích theo từng ngày trong nghiên cứu về chứng khoán tuần Lễ Tạ ơn của chúng tôi. Năm phiên giao dịch cuối cùng của tháng 12 và hai phiên đầu tiên của tháng 1 được trình bày trong bài lịch sử đợt tăng giá Santa Claus (Santa Claus rally). Bài này bao quát toàn bộ quãng thời gian nằm giữa hai giai đoạn đó: từ ngày trước Lễ Tạ ơn đến phiên đóng cửa cuối cùng của năm.
Lễ Tạ ơn 2026: lịch nghỉ, giờ giao dịch và vị thế của thị trường
Lễ Tạ ơn rơi vào thứ Năm thứ tư của tháng 11, nên năm 2026 lễ này là thứ Năm, ngày 26/11. Các mốc ngày dưới đây theo lịch nghỉ lễ của NYSE và lịch nghỉ lễ của Nasdaq. Lịch đầy đủ, kèm giờ giao dịch quy đổi theo các múi giờ khác, có trong bài hướng dẫn giờ giao dịch chứng khoán Mỹ theo múi giờ của chúng tôi.
| Ngày | Thị trường chứng khoán Mỹ (NYSE và Nasdaq) | Vai trò trong bài |
|---|---|---|
| Thứ Tư, 25/11/2026 | Phiên thường, 9h30–16h00 ET | Mốc đóng cửa khởi điểm cho cả hai giai đoạn |
| Thứ Năm, 26/11/2026 | Nghỉ (Lễ Tạ ơn) | — |
| Thứ Sáu, 27/11/2026 | Đóng cửa sớm lúc 13h00 ET (Black Friday) | Ngày 1 |
| Thứ Hai, 30/11/2026 | Phiên thường; phiên giao dịch cuối cùng của tháng 11 | Ngày 2 |
| Thứ Năm, 24/12/2026 | Đóng cửa sớm lúc 13h00 ET (Đêm Giáng sinh) | Kết thúc giai đoạn Lễ Tạ ơn–Giáng sinh |
| Thứ Sáu, 25/12/2026 | Nghỉ (Lễ Giáng sinh) | — |
| Thứ Năm, 31/12/2026 | Phiên thường | Kết thúc giai đoạn Lễ Tạ ơn–cuối năm |
| Thứ Sáu, 1/1/2027 | Nghỉ (Tết Dương lịch) | — |
Như vậy, giai đoạn năm 2026 kéo dài từ phiên đóng cửa ngày 25/11/2026 đến phiên đóng cửa ngày 31/12/2026, gồm 24 phiên giao dịch, trong đó có hai phiên nửa ngày. Ba sự kiện đã lên lịch nằm trong khoảng thời gian này: cuộc họp cuối cùng trong năm của Cục Dự trữ Liên bang Mỹ (Fed) vào ngày 8–9/12, kèm bộ dự báo kinh tế mới (lịch họp của Federal Reserve); ngày 11/12, khi nguồn kinh phí cho chính phủ liên bang hết hạn theo dự luật chi tiêu tạm thời được ký hồi tháng 9 (bản tóm tắt của ASTHO); và kỳ đáo hạn hằng quý của hợp đồng tương lai và quyền chọn chỉ số chứng khoán vào thứ Sáu, 18/12. Sang năm sau, Lễ Tạ ơn rơi vào ngày 25/11/2027; các ngày thị trường nghỉ năm 2027 được liệt kê trong lịch nghỉ lễ của chứng khoán Mỹ năm 2027 của chúng tôi.
Thị trường đang ở đâu. S&P 500 đóng cửa ở 6.910,39 điểm vào thứ Sáu, 20/11/2026, thấp hơn 11,6% so với mức đóng cửa kỷ lục 7.818,93 điểm ngày 6/10, và tăng 0,95% từ đầu năm. Theo định nghĩa thông thường, tức giảm từ 10% trở lên so với đỉnh kỷ lục, đây là một đợt điều chỉnh; công cụ theo dõi các đợt điều chỉnh của S&P 500 của chúng tôi cập nhật diễn biến này sau từng phiên và liệt kê mọi đợt điều chỉnh kể từ năm 1950. Nasdaq Composite đóng cửa ở 22.617,73 điểm, thấp hơn 18,1% so với kỷ lục của chính chỉ số này, cũng lập ngày 6/10. Dữ liệu lịch sử không cho biết được nhiều về việc giai đoạn lần này sẽ kết thúc ra sao; những gì nó có thể cho biết được trình bày ở phần về việc bước vào Lễ Tạ ơn trong vùng điều chỉnh, bên dưới.
Từ Lễ Tạ ơn đến cuối năm: các con số chính, 1976–2025
| 1976–2025 (50 năm) | S&P 500: thứ Tư đến Giáng sinh | S&P 500: thứ Tư đến cuối năm | Nasdaq: thứ Tư đến Giáng sinh | Nasdaq: thứ Tư đến cuối năm |
|---|---|---|---|---|
| Số năm tăng | 37/50 | 36/50 | 34/50 | 35/50 |
| Tỷ lệ năm tăng | 74% | 72% | 68% | 70% |
| Trung bình | +1.2% | +1.5% | +1.4% | +2.0% |
| Trung vị | +1.7% | +1.7% | +1.6% | +2.5% |
| Độ lệch chuẩn | 3.2 điểm % | 3.2 điểm % | 4.7 điểm % | 5.0 điểm % |
| Tốt nhất | +8.9% (2011) | +10.8% (1991) | +16.0% (1999) | +19.0% (1999) |
| Tệ nhất | −11.3% (2018) | −6.3% (2002) | −11.2% (2018) | −10.3% (2000) |
"Thứ Tư" là giá đóng cửa phiên thứ Tư trước Lễ Tạ ơn. "Giáng sinh" là phiên đóng cửa cuối cùng trước ngày 25/12 (thường là ngày 24/12; là ngày 22 hoặc 23/12 khi ngày 24/12 rơi vào cuối tuần hoặc là ngày nghỉ của thị trường). "Cuối năm" là phiên đóng cửa cuối cùng của tháng 12. Độ lệch chuẩn là mức phân tán điển hình của kết quả từng năm quanh giá trị trung bình, tính bằng điểm phần trăm.
Có ba điểm nổi bật.
- Chiều hướng khá đáng tin cậy, biên độ thì không. Cứ mười năm thì bảy năm kết thúc ở mức cao hơn, nhưng một năm điển hình chỉ dao động trong khoảng từ −0,7% đến +3,6% (nửa giữa của các kết quả), và độ phân tán lớn gấp đôi mức tăng trung bình. Năm trung vị chỉ mang lại mức tăng dưới 2%, chưa phải một đợt tăng mạnh.
- Phần lớn mức tăng đến trước Giáng sinh. S&P 500 tăng trong 37/50 năm tính đến phiên đóng cửa cuối cùng trước Giáng sinh. Vài phiên từ Giáng sinh đến 31/12 chỉ góp thêm trung bình +0,3% và tăng trong 28/50 năm, gần như tung đồng xu. Chặng cuối này trùng với những ngày đầu của khung thời gian Santa Claus rally.
- Nasdaq đi cùng chiều, nhưng biên độ lớn hơn. Hai chỉ số cùng tăng trong 32 năm và cùng giảm trong 11 năm; bảy năm còn lại chúng đi ngược chiều nhau. Nasdaq vượt S&P 500 trong 29/50 giai đoạn. Năm tốt nhất và tệ nhất của chỉ số này đều rơi vào thời kỳ bong bóng dot-com: +19,0% năm 1999 và −10,3% năm 2000.
Điều này bất thường đến mức nào? Trong cùng 50 năm, một chuỗi 24 phiên giao dịch liên tiếp bất kỳ (độ dài điển hình của giai đoạn này) tăng trong 62,6% trường hợp, với mức trung bình +0,9% và trung vị +1,3%. Với Nasdaq, các con số tương ứng là 62,9%, +1,3% và +1,7%. Giai đoạn từ Lễ Tạ ơn đến cuối năm đã vượt các con số đó, khoảng 9 điểm phần trăm về tỷ lệ tăng và khoảng 0,6 điểm về mức trung bình. Với 50 quan sát, lợi thế đó không có ý nghĩa thống kê: thành tích 36/50 sẽ xuất hiện do ngẫu nhiên với xác suất khoảng một phần năm nếu tỷ lệ tăng thực sự chỉ là 63% (kiểm định nhị thức chính xác cho p ≈ 0,19). Đây là một xu hướng có thật trong dữ liệu, nhưng khiêm tốn, và từng đi kèm những lần trật nặng.
Diễn biến điển hình: từ phiên thứ Tư đến ngày 31/12
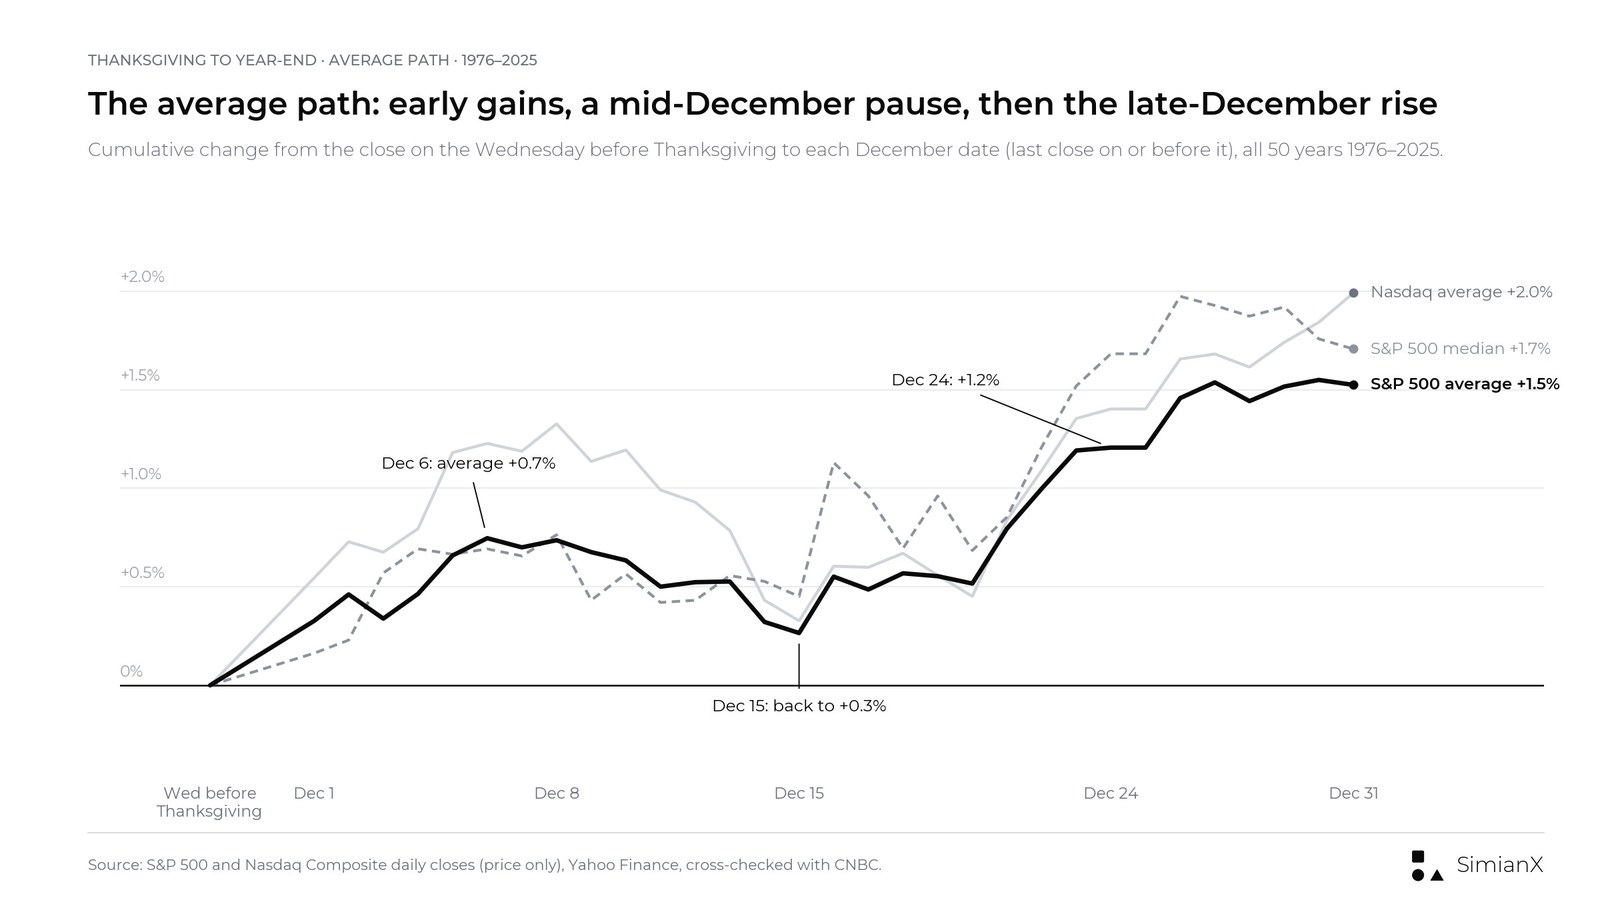
Mức tăng trung bình không đến theo một đường thẳng. Tính từ giá đóng cửa phiên thứ Tư đến từng ngày trong tháng 12, mức tăng trung bình của S&P 500 đạt +0,7% vào ngày 6/12, lùi về +0,3% vào ngày 15/12, rồi đi lên +1,2% vào ngày 24/12 và +1,5% vào ngày 31/12. Hơn bốn phần năm mức tăng trung bình của cả giai đoạn đến sau giữa tháng 12. Nasdaq cũng có hình dạng tương tự, với mức tăng ban đầu lớn hơn (+1,3% vào ngày 8/12) rồi thu hẹp về +0,3% vào ngày 15/12.
Từng phiên riêng lẻ ngay sau kỳ nghỉ có kết quả trái chiều. Black Friday thường tăng, còn phiên thứ Hai sau Lễ Tạ ơn thường yếu, một quy luật đã được ghi nhận trong nghiên cứu về tuần Lễ Tạ ơn của chúng tôi.
Hiếm có năm nào suôn sẻ. S&P 500 từng đóng cửa dưới mức của phiên thứ Tư vào một thời điểm nào đó trước cuối năm trong 43/50 năm. Ở năm trung vị, mức đóng cửa thấp nhất thấp hơn 1,6% so với mức của phiên thứ Tư; mức sụt giảm từ 3% trở lên xảy ra trong 14 năm và từ 5% trở lên trong sáu năm (1980, 1987, 2002, 2008, 2018 và 2022). Chỉ hai trong sáu năm đó phục hồi để kết thúc giai đoạn ở mức cao hơn (1987 và 2008). Mức đóng cửa thấp nhất của giai đoạn rơi vào tháng 11 trong 14 năm, vào khoảng 1–10/12 trong 8 năm, 11–20/12 trong 14 năm và sau ngày 20/12 trong 7 năm. Trong 7 năm còn lại, chỉ số chưa lần nào đóng cửa dưới mức của phiên thứ Tư.
Nhịp chững lại giữa tháng 12 trùng với một loạt sự kiện dồn vào khoảng thời gian đó: cuộc họp tháng 12 của Fed, kỳ đáo hạn hằng quý của hợp đồng tương lai và quyền chọn chỉ số chứng khoán vào thứ Sáu tuần thứ ba, và những tuần cuối của hoạt động bán chốt lỗ để giảm thuế (tax-loss selling). Phần lý giải vì sao quy luật này tồn tại, ở bên dưới, xem xét bằng chứng cho từng yếu tố.
Từng năm kể từ 1976: bảng đầy đủ
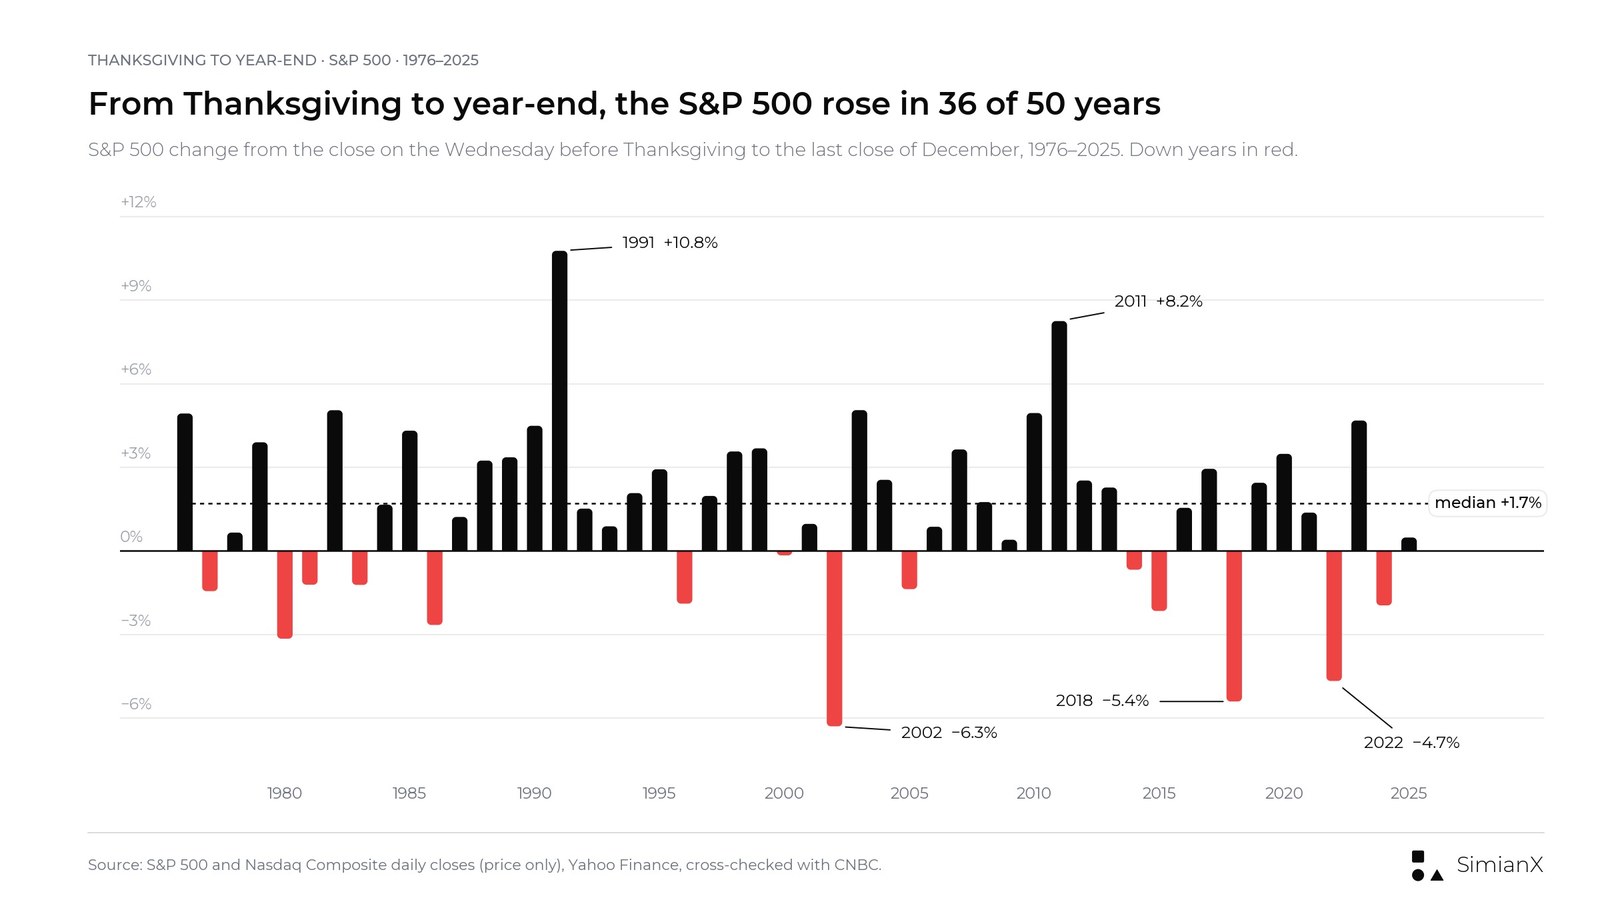
Sắp xếp từ năm gần nhất. Mọi mức thay đổi đều tính từ giá đóng cửa phiên thứ Tư trước Lễ Tạ ơn. Những năm S&P 500 kết thúc giai đoạn ở mức thấp hơn được in đậm.
| Năm | Lễ Tạ ơn | S&P 500 đóng cửa phiên thứ Tư trước lễ | S&P 500 đến Giáng sinh | S&P 500 đến cuối năm | Nasdaq đến Giáng sinh | Nasdaq đến cuối năm |
|---|---|---|---|---|---|---|
| 2025 | 27/11 | 6,812.61 | +1.8% | +0.5% | +1.7% | +0.1% |
| 2024 | 28/11 | 5,998.74 | +0.7% | −2.0% | +5.1% | +1.3% |
| 2023 | 23/11 | 4,556.62 | +4.3% | +4.7% | +5.1% | +5.2% |
| 2022 | 24/11 | 4,027.26 | −4.5% | −4.7% | −7.0% | −7.3% |
| 2021 | 25/11 | 4,701.46 | +0.5% | +1.4% | −1.2% | −1.3% |
| 2020 | 26/11 | 3,629.65 | +2.0% | +3.5% | +5.9% | +6.6% |
| 2019 | 28/11 | 3,153.63 | +2.2% | +2.4% | +2.8% | +3.1% |
| 2018 | 22/11 | 2,649.93 | −11.3% | −5.4% | −11.2% | −4.8% |
| 2017 | 23/11 | 2,597.08 | +3.3% | +2.9% | +1.3% | +0.5% |
| 2016 | 24/11 | 2,204.72 | +2.7% | +1.5% | +1.5% | +0.05% |
| 2015 | 26/11 | 2,088.87 | −1.3% | −2.2% | −1.3% | −2.1% |
| 2014 | 27/11 | 2,072.83 | +0.4% | −0.7% | −0.3% | −1.1% |
| 2013 | 28/11 | 1,807.23 | +1.4% | +2.3% | +2.7% | +3.3% |
| 2012 | 22/11 | 1,391.03 | +2.6% | +2.5% | +2.9% | +3.2% |
| 2011 | 24/11 | 1,161.79 | +8.9% | +8.2% | +6.4% | +5.9% |
| 2010 | 25/11 | 1,198.35 | +4.9% | +4.9% | +4.8% | +4.3% |
| 2009 | 26/11 | 1,110.63 | +1.4% | +0.4% | +5.0% | +4.3% |
| 2008 | 27/11 | 887.68 | −2.2% | +1.8% | −0.5% | +2.9% |
| 2007 | 22/11 | 1,416.77 | +5.6% | +3.6% | +5.9% | +3.5% |
| 2006 | 23/11 | 1,406.09 | +0.3% | +0.9% | −2.6% | −2.1% |
| 2005 | 24/11 | 1,265.61 | +0.2% | −1.4% | −0.5% | −2.4% |
| 2004 | 25/11 | 1,181.76 | +2.4% | +2.6% | +2.8% | +3.5% |
| 2003 | 27/11 | 1,058.45 | +3.4% | +5.1% | +0.8% | +2.6% |
| 2002 | 28/11 | 938.87 | −4.9% | −6.3% | −7.8% | −10.2% |
| 2001 | 22/11 | 1,137.03 | +0.7% | +1.0% | +3.7% | +4.0% |
| 2000 | 23/11 | 1,322.36 | −1.2% | −0.2% | −8.6% | −10.3% |
| 1999 | 25/11 | 1,417.08 | +2.9% | +3.7% | +16.0% | +19.0% |
| 1998 | 26/11 | 1,186.87 | +3.3% | +3.6% | +9.0% | +10.5% |
| 1997 | 27/11 | 951.64 | −2.0% | +2.0% | −6.0% | −1.5% |
| 1996 | 28/11 | 755.00 | −0.5% | −1.9% | +0.02% | +0.3% |
| 1995 | 23/11 | 598.40 | +2.3% | +2.9% | +2.5% | +3.0% |
| 1994 | 24/11 | 449.93 | +2.2% | +2.1% | +0.7% | +2.1% |
| 1993 | 25/11 | 462.36 | +1.1% | +0.9% | +0.7% | +3.1% |
| 1992 | 26/11 | 429.19 | +2.5% | +1.5% | +2.7% | +4.4% |
| 1991 | 28/11 | 376.55 | +6.0% | +10.8% | +5.1% | +12.2% |
| 1990 | 22/11 | 316.03 | +4.4% | +4.5% | +6.8% | +7.2% |
| 1989 | 23/11 | 341.91 | +1.6% | +3.4% | −2.3% | −0.1% |
| 1988 | 24/11 | 269.00 | +3.3% | +3.2% | +2.6% | +3.7% |
| 1987 | 26/11 | 244.10 | +3.2% | +1.2% | +4.8% | +4.0% |
| 1986 | 27/11 | 248.77 | −0.8% | −2.7% | −2.4% | −2.6% |
| 1985 | 28/11 | 202.54 | +2.3% | +4.3% | +2.3%¹ | +3.8% |
| 1984 | 22/11 | 164.51² | +1.4% | +1.7% | +1.2% | +1.7%¹ |
| 1983 | 24/11 | 166.96 | −2.2% | −1.2% | −2.9% | −2.1% |
| 1982 | 25/11 | 133.88 | +4.4% | +5.0% | +2.4% | +2.4% |
| 1981 | 26/11 | 124.05 | −1.2% | −1.2% | −2.2% | −2.1% |
| 1980 | 27/11 | 140.17 | −3.1% | −3.1% | −3.3% | −2.3% |
| 1979 | 22/11 | 103.89 | +3.6% | +3.9% | +8.0% | +8.8% |
| 1978 | 23/11 | 95.48 | +0.9% | +0.7% | +1.4% | +2.3% |
| 1977 | 24/11 | 96.49 | −1.9% | −1.4% | +0.2% | +1.3% |
| 1976 | 25/11 | 102.41 | +2.4% | +4.9% | +5.0% | +7.9% |
¹ Hai nhà cung cấp dữ liệu chênh nhau khoảng 0,1 điểm ở một mức đóng cửa của Nasdaq giữa thập niên 1980: mức thay đổi đến cuối năm 1984 của Nasdaq là +1,7% theo dữ liệu Yahoo Finance và +1,8% theo dữ liệu CNBC, còn mức thay đổi đến Giáng sinh năm 1985 là +2,3% và +2,4%. Bảng sử dụng giá trị của Yahoo Finance. ² Giá đóng cửa của S&P 500 ngày 21/11/1984 là 164,51 điểm theo Yahoo Finance và 164,52 điểm theo CNBC; không tỷ lệ phần trăm nào trong hàng này thay đổi khi làm tròn đến một chữ số thập phân. Mọi giá trị khác trong bảng đều trùng khớp giữa hai nguồn ở độ chính xác được hiển thị.
Năm 2026, giá đóng cửa phiên thứ Tư ngày 25/11 là mốc gốc. Bảng sẽ có thêm hàng năm 2026 sau phiên đóng cửa ngày 31/12/2026.
Từ Lễ Tạ ơn đến cuối năm theo thập kỷ
| Giai đoạn | Số năm | S&P 500 tăng | S&P 500 trung bình | S&P 500 trung vị | Nasdaq tăng | Nasdaq trung bình | Nasdaq trung vị |
|---|---|---|---|---|---|---|---|
| 1976–1979 | 4 | 3 | +2.0% | +2.3% | 4 | +5.1% | +5.1% |
| Thập niên 1980 | 10 | 6 | +1.1% | +1.4% | 5 | +0.6% | +0.8% |
| Thập niên 1990 | 10 | 9 | +3.0% | +2.5% | 9 | +6.0% | +3.8% |
| Thập niên 2000 | 10 | 7 | +0.7% | +0.9% | 6 | −0.4% | +2.7% |
| Thập niên 2010 | 10 | 7 | +1.7% | +2.4% | 7 | +1.2% | +1.8% |
| 2020–2025 | 6 | 4 | +0.6% | +0.9% | 4 | +0.8% | +0.7% |
| 1976–2000 | 25 | 18 | +1.9% | +2.0% | 18 | +3.1% | +2.4% |
| 2001–2025 | 25 | 18 | +1.1% | +1.5% | 17 | +0.9% | +2.6% |
Theo dữ liệu của CNBC, mức trung bình và trung vị của Nasdaq trong thập niên 1980 là +0,7% và +0,9%, do các chênh lệch giữa thập niên 1980 đã được ghi chú dưới bảng đầy đủ; mọi con số khác trong bảng này đều trùng khớp giữa hai nguồn ở độ chính xác được hiển thị.
Mức trung bình theo thập kỷ kể một câu chuyện riêng. Thập niên 1990 là thập kỷ tốt nhất của giai đoạn này với cả hai chỉ số, khi S&P 500 tăng trong chín trên mười năm. Thập niên 2000 là thập kỷ tệ nhất với Nasdaq: mức trung bình âm vì hai năm 2000 và 2002, dù chỉ số vẫn tăng trong sáu trên mười năm. Kể từ năm 2020, S&P 500 tăng trong bốn trên sáu năm, ngoại lệ là 2022 và 2024. Nếu chia đôi, 25 năm đầu (1976–2000) có mức trung bình +1,9% với S&P 500 và 25 năm sau (2001–2025) là +1,1%; tỷ lệ tăng ở hai nửa như nhau, 18/25.
Những năm tốt nhất và tệ nhất
| Hạng | S&P 500 tốt nhất | S&P 500 tệ nhất | Nasdaq tốt nhất | Nasdaq tệ nhất |
|---|---|---|---|---|
| 1 | 1991: +10.8% | 2002: −6.3% | 1999: +19.0% | 2000: −10.3% |
| 2 | 2011: +8.2% | 2018: −5.4% | 1991: +12.2% | 2002: −10.2% |
| 3 | 2003: +5.1% | 2022: −4.7% | 1998: +10.5% | 2022: −7.3% |
| 4 | 1982: +5.0% | 1980: −3.1% | 1979: +8.8% | 2018: −4.8% |
| 5 | 2010: +4.9% | 1986: −2.7% | 1976: +7.9% | 1986: −2.6% |
Bốn trong năm giai đoạn tệ nhất của S&P 500 rơi vào những năm vốn đã khó khăn: 2002 và 2022 là những năm thị trường giá xuống, 1980 là năm lãi suất cao kỷ lục, còn 2018 chứng kiến tháng 12 tệ nhất của S&P 500 kể từ năm 1931. Năm giai đoạn tốt nhất phần lớn là các nhịp hồi phục: năm 1991 và 2011, chỉ số bước vào Lễ Tạ ơn ở mức lần lượt thấp hơn 5% và 15% so với mức cao nhất 52 tuần, năm 1982 đến ba tháng sau khi một thị trường giá xuống kết thúc, còn 2003 và 2010 là những năm phục hồi sau các thị trường giá xuống 2000–02 và 2007–09.
Chuyện gì đã xảy ra trong những năm đáng chú ý
Các con số trung bình che khuất những tháng 12 rất khác nhau. Phần dưới đây điểm lại các năm ở đầu và cuối bảng cùng những năm độc giả hỏi nhiều nhất. Mỗi mục nêu mức thay đổi từ phiên thứ Tư trước Lễ Tạ ơn đến cuối năm và nguyên nhân đằng sau, kèm nguồn tin từ thời điểm đó hoặc tài liệu gốc.
- 1980 (S&P 500 −3,1%). Lãi suất, chứ không phải kỳ nghỉ lễ, mới là yếu tố chi phối. Fed nâng lãi suất chiết khấu từ 12% lên 13% vào ngày 4/12 (UPI), và đến giữa tháng 12 các ngân hàng đẩy lãi suất cơ bản (prime rate) lên mức kỷ lục 21% đến 21,5% (niên biểu thị trường năm 1980 của UPI). Tại phiên đóng cửa ngày 11/12, S&P 500 thấp hơn 9,1% so với mức của ngày trước Lễ Tạ ơn. Chỉ số lấy lại một phần mức mất mát sau lần cắt giảm lãi suất cơ bản đầu tiên kể từ tháng 7, vào những ngày cuối năm (Time).
- 1986 (S&P 500 −2,7%). Đạo luật Cải cách Thuế (Tax Reform Act), được ký hồi tháng 10, nâng thuế suất cao nhất đánh vào lãi vốn dài hạn từ 20% lên 28% đối với các giao dịch bán sau ngày 31/12/1986, khiến nhà đầu tư đang có lãi lớn có lý do để bán trước khi năm kết thúc. Một nghiên cứu về tháng 12 năm đó cho thấy khối lượng giao dịch ở các cổ phiếu có lãi dài hạn cao hơn đáng kể so với những năm trước (Bolster, Lindsey và Mitrusi, NBER).
- 1987 (S&P 500 +1,2%, Nasdaq +4,0%). Bảy tuần sau cú sập ngày 19/10, đồng USD suy yếu và thâm hụt ngân sách liên bang vẫn chi phối thị trường (UPI). Ngày 4/12, S&P 500 đóng cửa ở 223,92 điểm, mức đóng cửa thấp nhất của cả đợt biến động, thấp hơn cả mức đóng cửa 224,84 điểm ngày 19/10 và thấp hơn 8,3% so với mức của ngày trước Lễ Tạ ơn. Sau đó chỉ số hồi phục, nhờ thỏa thuận cắt giảm thâm hụt mà Nhà Trắng và Quốc hội đã đạt được hồi tháng 11, cùng tuyên bố ngày 22/12 của Nhóm Bảy nước (G7) cảnh báo không để đồng USD giảm sâu hơn (tuyên bố của G7).
- 1991 (S&P 500 +10,8%, Nasdaq +12,2%), năm tốt nhất trong bảng. Thứ Sáu, ngày 20/12, Fed cắt giảm lãi suất chiết khấu trọn một điểm phần trăm, xuống 3,5%, mức cắt lớn nhất trong một thập kỷ, nhằm vực dậy nền kinh tế trì trệ (UPI). S&P 500 tăng 9,0% từ phiên đóng cửa ngày 19/12 đến ngày 31/12.
- 1996 (S&P 500 −1,9%). Ngày 5/12, trong một bài phát biểu tại Washington, Chủ tịch Fed Alan Greenspan đặt câu hỏi giới hoạch định chính sách làm sao biết được khi nào "sự hưng phấn phi lý (irrational exuberance) đã đẩy giá tài sản lên quá mức" (Federal Reserve). S&P 500 giảm 0,6% vào phiên hôm sau và kết thúc giai đoạn ở mức thấp hơn, trong khi Nasdaq nhích lên 0,3%.
- 1997 (S&P 500 +2,0%, Nasdaq −1,5%). Cuộc khủng hoảng tài chính châu Á lan đến Hàn Quốc. IMF phê duyệt khoản vay khoảng 21 tỷ USD vào ngày 4/12, thuộc gói cứu trợ khoảng 57 tỷ USD (IMF), nhưng đồng won tiếp tục mất giá đến tận tuần trước Giáng sinh. Tại phiên đóng cửa cuối cùng trước Giáng sinh, Nasdaq thấp hơn 6,0% so với mức của ngày trước Lễ Tạ ơn và S&P 500 thấp hơn 2,0%; cả hai đều hồi phục trong tuần cuối cùng, riêng S&P 500 lên mức tăng 2,0%.
- 1999 đến 2002: bong bóng dot-com phình to rồi vỡ. Năm 1999, Nasdaq tăng 19,0% trong giai đoạn này và lần đầu tiên đóng cửa trên 4.000 điểm vào ngày 29/12 (thông cáo cuối năm 1999 của Nasdaq). Một năm sau, cùng giai đoạn đó khiến chỉ số mất 10,3%. Phán quyết của Tòa án Tối cao trong vụ Bush v. Gore ngày 12/12/2000 không mang lại đợt tăng giải tỏa nào, và Nasdaq giảm 3,7% vào phiên hôm sau (Internet News). Fed giữ nguyên lãi suất ngày 19/12 nhưng cảnh báo kinh tế đang suy yếu (Federal Reserve), và làn sóng cảnh báo lợi nhuận khiến Nasdaq mất 39% trong cả năm 2000. Năm 2001, giai đoạn này vẫn tăng bất chấp việc NBER công bố ngày 26/11 rằng suy thoái đã bắt đầu từ tháng 3 (NBER), Enron nộp đơn phá sản ngày 2/12 (PBS NewsHour) và Fed cắt lãi suất lần thứ 11 trong năm vào ngày 11/12 (Federal Reserve). Năm 2002, năm thứ ba của thị trường giá xuống, nỗi lo về chiến tranh với Iraq, căng thẳng với Triều Tiên và giá dầu ở mức cao nhất hai năm khiến Dow Jones và S&P 500 có tháng 12 tệ nhất kể từ năm 1931, tính đến thời điểm đó (CBS News). Giai đoạn này lấy đi 6,3% của S&P 500, kết quả tệ nhất trong bảng, và 10,2% của Nasdaq.
- 2008 (S&P 500 +1,8%). Ngày 1/12, Cục Nghiên cứu Kinh tế Quốc gia Mỹ (NBER) công bố suy thoái đã bắt đầu từ tháng 12/2007 (NBER), và S&P 500 lao dốc 8,9% trong ngày. Bernard Madoff bị buộc tội lừa đảo ngày 11/12 (SEC). Ngày 16/12, Fed hạ lãi suất mục tiêu xuống biên độ 0–0,25% (Federal Reserve), và S&P 500 tăng vọt 5,1%. Giai đoạn này kết thúc với mức tăng 1,8% sau một trong những hành trình biến động mạnh nhất trong bảng.
- 2011 (S&P 500 +8,2%). Ngày 30/11, Fed cùng năm ngân hàng trung ương khác công bố hành động phối hợp nhằm giảm chi phí vốn USD cho các ngân hàng giữa cuộc khủng hoảng nợ khu vực đồng euro (Federal Reserve); S&P 500 tăng 4,3% trong ngày. Ngày 8/12, Ngân hàng Trung ương châu Âu (ECB) công bố các khoản cho vay kỳ hạn ba năm dành cho ngân hàng (ECB). Giai đoạn này tăng 8,9% tính đến Giáng sinh, kết quả tốt nhất trong bảng cho chặng đó.
- 2014 và 2015 (S&P 500 −0,7% và −2,2%). Năm 2014, OPEC quyết định ngay trong ngày Lễ Tạ ơn không cắt giảm sản lượng, và giá dầu thô giảm gần 8% xuống dưới 69 USD/thùng (Fortune). Cổ phiếu tăng khi Fed tuyên bố ngày 17/12 rằng sẽ "kiên nhẫn" trong việc nâng lãi suất (NBC News), nhưng giai đoạn này vẫn kết thúc ở mức thấp hơn đôi chút. Năm 2015, giá dầu thô giảm xuống khoảng 35 USD và sự sụp đổ của một quỹ tương hỗ trái phiếu rác (junk bond) gây bất ổn trên thị trường tín dụng (Fortune); Fed nâng lãi suất ngày 16/12, lần đầu tiên kể từ năm 2006 (Federal Reserve).
- 2018 (S&P 500 −11,3% đến Giáng sinh, −5,4% đến cuối năm). Chặng từ Lễ Tạ ơn đến Giáng sinh tệ nhất trong bảng. Thị trường nghỉ ngày 5/12 nhân ngày quốc tang cố Tổng thống George H. W. Bush (ICE). Fed nâng lãi suất ngày 19/12 (Federal Reserve), và chính phủ đóng cửa một phần từ ngày 22/12. Chủ nhật, 23/12, Bộ trưởng Tài chính Steven Mnuchin gọi điện cho lãnh đạo sáu ngân hàng lớn nhất nước Mỹ và cho biết các ngân hàng này có dồi dào thanh khoản để cho vay (CNBC). Trong phiên rút ngắn ngày 24/12, S&P 500 giảm 2,7% và Dow Jones mất 653 điểm (UPI). Ngày 26/12, S&P 500 tăng 4,96% và Dow Jones tăng 1.086 điểm, mức tăng điểm trong một phiên lớn nhất từng được ghi nhận của chỉ số này vào thời điểm đó (PBS NewsHour). Đó là tháng 12 tệ nhất của Dow Jones và S&P 500 kể từ năm 1931 (NBC News).
- 2020 (S&P 500 +3,5%, Nasdaq +6,6%). Giấy phép sử dụng khẩn cấp đầu tiên tại Mỹ cho một vaccine Covid-19 được cấp ngày 11/12 (FDA), và giấy phép cho vaccine của Moderna tiếp nối vào ngày 18/12 (CIDRAP). Sau khi gói cứu trợ 900 tỷ USD được ký ngày 27/12, cả ba chỉ số chính đều đóng cửa ở mức kỷ lục vào phiên hôm sau (AP via Cheddar).
- 2021 và 2022. Giai đoạn năm 2021 mở đầu bằng cú giảm 2,3% vào Black Friday, ngày Tổ chức Y tế Thế giới (WHO) xếp biến thể Omicron vào nhóm biến thể đáng lo ngại (WHO). Chủ tịch Fed Jerome Powell sau đó phát tín hiệu đẩy nhanh việc kết thúc chương trình mua trái phiếu (NBC News), điều được Fed xác nhận ngày 15/12 (Federal Reserve); S&P 500 vẫn kết thúc ở mức cao hơn 1,4%, trong khi Nasdaq mất 1,3%. Năm 2022, Fed nâng lãi suất thêm nửa điểm phần trăm ngày 14/12 và phát tín hiệu sẽ còn tăng tiếp trong năm 2023 (Federal Reserve). S&P 500 giảm 2,5% vào phiên hôm sau (CNBC) và khép lại năm 2022 với mức giảm 19,4%, năm tệ nhất kể từ 2008 (NBC News).
- 2024 (S&P 500 −2,0%). Ngày 18/12, Fed cắt giảm lãi suất một phần tư điểm phần trăm nhưng chỉ dự báo hai lần cắt giảm trong năm 2025, thay vì bốn lần như trước. S&P 500 giảm 2,95% trong ngày, và Dow Jones có phiên giảm thứ 10 liên tiếp, chuỗi giảm dài nhất kể từ năm 1974 (AP via Boston.com; Federal Reserve). S&P 500 cao hơn 0,7% vào Giáng sinh nhưng thấp hơn 2,0% vào cuối năm. 2024 là một trong ba năm trong bảng, cùng với 2005 và 2014, mà chỉ số tăng tính đến Giáng sinh nhưng giảm tính đến cuối năm.
- 2025 (S&P 500 +0,5%, Nasdaq +0,1%). Fed cắt giảm lãi suất một phần tư điểm phần trăm ngày 10/12, với tỷ lệ phiếu 9–3 (Federal Reserve). Lo ngại về chi tiêu cho trung tâm dữ liệu trí tuệ nhân tạo (AI), tập trung vào Oracle và Broadcom, đánh mạnh vào cổ phiếu công nghệ trong các phiên 12/12 và 17/12 (NBC News). S&P 500 đóng cửa ở mức kỷ lục 6.932,05 điểm ngày 24/12, cao hơn 1,8% so với mức của ngày trước Lễ Tạ ơn, rồi trượt xuống 6.845,50 điểm vào cuối năm trong bối cảnh giao dịch thưa thớt (AP via Yahoo Finance).
Tuần Lễ Tạ ơn có báo trước phần còn lại của năm?
Tuần lễ hội (từ thứ Sáu trước Lễ Tạ ơn đến Black Friday) hiếm khi định hướng cho tháng 12. Từ 1976 đến 2025, chiều đi của tuần Lễ Tạ ơn và chiều đi của phần còn lại trong năm (từ giá đóng cửa Black Friday đến phiên đóng cửa cuối cùng của tháng 12) chỉ trùng nhau trong 23/50 năm.
| Tuần Lễ Tạ ơn, 1976–2025 | Số năm | Black Friday đến cuối năm: tăng | Trung bình |
|---|---|---|---|
| Tuần Lễ Tạ ơn tăng | 35 | 21 (60%) | +0.6% |
| Tuần Lễ Tạ ơn giảm | 15 | 13 (87%) | +3.2% |
| Tất cả các năm | 50 | 34 (68%) | +1.4% |
Nếu có điều gì đáng nói, thì một tuần lễ hội giảm điểm lại thường được nối tiếp bởi một tháng 12 mạnh hơn. Nghiên cứu về tuần Lễ Tạ ơn của chúng tôi, với dữ liệu từ năm 1950, cũng ghi nhận sự đảo chiều tương tự qua 76 năm (74% số năm tăng sau một tuần giảm, so với 62% sau một tuần tăng). Mẫu quan sát nhỏ, và chỉ một năm cũng có thể làm lệch mức trung bình, vì vậy kết quả này nên được hiểu là "không có tín hiệu" hơn là một quy luật.
Khi nào giai đoạn này mạnh hơn hay yếu hơn: các điều kiện tại thời điểm Lễ Tạ ơn
Mỗi hàng dưới đây chia 50 năm theo một yếu tố mà người đọc đã có thể quan sát vào phiên thứ Tư trước Lễ Tạ ơn. "3 tháng tiếp theo" là mức thay đổi trong 63 phiên giao dịch sau giá đóng cửa phiên thứ Tư, kết thúc vào cuối tháng 2. Các nhóm dưới 15 năm là mẫu nhỏ; chỉ một năm bất thường cũng có thể kéo mức trung bình của nhóm lệch từ một điểm trở lên.
| Điều kiện tại phiên thứ Tư | Số năm | Tăng đến cuối năm | Trung bình | Trung vị | Tệ nhất | Tốt nhất | Tăng sau 3 tháng | Trung vị sau 3 tháng |
|---|---|---|---|---|---|---|---|---|
| Tất cả các năm | 50 | 36/50 | +1.5% | +1.7% | −6.3% | +10.8% | 32/50 | +2.5% |
| Lũy kế tháng 11: tăng | 36 | 24/36 | +1.1% | +1.5% | −6.3% | +5.1% | 22/36 | +2.3% |
| Lũy kế tháng 11: giảm | 14 | 12/14 | +2.6% | +1.9% | −5.4% | +10.8% | 10/14 | +6.1% |
| Lũy kế tháng 11: giảm từ 3% trở lên | 8 | 7/8 | +3.8% | +2.7% | −0.2% | +10.8% | 5/8 | +7.1% |
| Lũy kế từ đầu năm: tăng | 37 | 29/37 | +2.0% | +2.3% | −3.1% | +10.8% | 27/37 | +3.3% |
| Lũy kế từ đầu năm: giảm | 13 | 7/13 | +0.3% | +1.0% | −6.3% | +8.2% | 5/13 | −2.4% |
| Lũy kế từ đầu năm: tăng từ 20% trở lên | 13 | 10/13 | +1.6% | +2.3% | −3.1% | +5.1% | 8/13 | +2.1% |
| Năm bầu cử tổng thống | 13 | 9/13 | +1.2% | +1.7% | −3.1% | +4.9% | 8/13 | +3.3% |
| Năm sau bầu cử | 13 | 10/13 | +1.2% | +1.0% | −1.4% | +4.3% | 8/13 | +0.5% |
| Năm bầu cử giữa kỳ (2026) | 12 | 7/12 | +0.2% | +0.8% | −6.3% | +5.0% | 9/12 | +4.8% |
| Năm trước bầu cử | 12 | 10/12 | +3.6% | +3.7% | −2.2% | +10.8% | 7/12 | +8.4% |
| Thấp hơn đỉnh đóng cửa kỷ lục dưới 5% | 23 | 16/23 | +1.1% | +1.5% | −3.1% | +4.3% | 15/23 | +2.1% |
| Thấp hơn kỷ lục 5% đến 10% | 7 | 6/7 | +3.1% | +3.6% | −5.4% | +10.8% | 5/7 | +8.5% |
| Thấp hơn kỷ lục 10% đến 20% | 9 | 4/9 | +0.8% | −0.2% | −4.7% | +4.9% | 4/9 | −1.1% |
| Thấp hơn kỷ lục từ 20% trở lên | 11 | 10/11 | +2.1% | +1.8% | −6.3% | +8.2% | 8/11 | +2.5% |
| Thấp hơn mức cao nhất 52 tuần từ 10% trở lên | 11 | 6/11 | +0.3% | +0.7% | −6.3% | +8.2% | 4/11 | −2.4% |
Các cách chia nhóm này cho thấy gì, và không cho thấy gì:
- Sau một tháng 11 yếu, tháng 12 thường khá hơn. Khi S&P 500 đang giảm trong tháng 11 lúc bước vào Lễ Tạ ơn, chỉ số tăng đến cuối năm trong 12/14 năm, trung bình +2,6%. Khi tháng 11 tăng, chỉ số tăng trong 24/36 năm, trung bình +1,1%. Điều này khớp với kịch bản hồi phục, nhưng 14 năm là một nhóm nhỏ.
- Một năm thua lỗ thì như tung đồng xu. Khi chỉ số đang giảm tính từ đầu năm vào thời điểm Lễ Tạ ơn, giai đoạn này tăng trong 7/13 năm và ba tháng tiếp theo chỉ tăng trong 5/13 năm. Khi chỉ số đang tăng tính từ đầu năm, giai đoạn này tăng trong 29/37 năm.
- Chu kỳ bầu cử: năm bầu cử giữa kỳ yếu nhất. Trong 12 năm bầu cử giữa kỳ kể từ 1978, giai đoạn này tăng bảy lần và trung bình +0,2%, so với +3,6% ở các năm trước bầu cử tổng thống. Ba năm bầu cử giữa kỳ gần nhất, 2014, 2018 và 2022, đều kết thúc ở mức thấp hơn. 2026 là năm bầu cử giữa kỳ. Ba tháng sau đó khả quan hơn: 9/12 năm bầu cử giữa kỳ cao hơn vào cuối tháng 2, với mức tăng trung vị 4,8%, phù hợp với quy luật trong nghiên cứu về các năm bầu cử giữa kỳ và dữ liệu chu kỳ nhiệm kỳ tổng thống của chúng tôi. Mười hai năm mỗi nhóm là một mẫu nhỏ.
- Khoảng cách so với đỉnh kỷ lục. Kết quả theo mức độ thấp hơn đỉnh đóng cửa kỷ lục không đi theo một đường thẳng, và phần tiếp theo sẽ xem xét chi tiết.
Với Nasdaq Composite, cùng cách chia nhóm:
| Điều kiện tại phiên thứ Tư | Số năm | Tăng đến cuối năm | Trung bình | Trung vị | Tệ nhất | Tốt nhất | Tăng sau 3 tháng | Trung vị sau 3 tháng |
|---|---|---|---|---|---|---|---|---|
| Tất cả các năm | 50 | 35/50 | +2.0% | +2.5% | −10.3% | +19.0% | 34/50 | +5.0% |
| Lũy kế tháng 11: giảm | 16 | 12/16 | +1.7% | +3.0% | −10.3% | +12.2% | 11/16 | +7.8% |
| Lũy kế từ đầu năm: giảm | 11 | 7/11 | −0.2% | +2.1% | −10.3% | +7.2% | 6/11 | +1.6% |
| Năm bầu cử giữa kỳ (2026) | 12 | 6/12 | +0.1% | +0.5% | −10.2% | +10.5% | 10/12 | +8.3% |
| Thấp hơn đỉnh đóng cửa kỷ lục dưới 10% | 23 | 17/23 | +3.2% | +2.1% | −2.3% | +19.0% | 17/23 | +7.4% |
| Thấp hơn đỉnh đóng cửa kỷ lục từ 10% trở lên | 27 | 18/27 | +1.0% | +2.9% | −10.3% | +7.9% | 17/27 | +4.6% |
| Thấp hơn mức cao nhất 52 tuần từ 10% trở lên | 15 | 8/15 | −0.5% | +1.7% | −10.3% | +7.2% | 8/15 | +1.6% |
Bước vào Lễ Tạ ơn trong vùng điều chỉnh: bối cảnh năm 2026
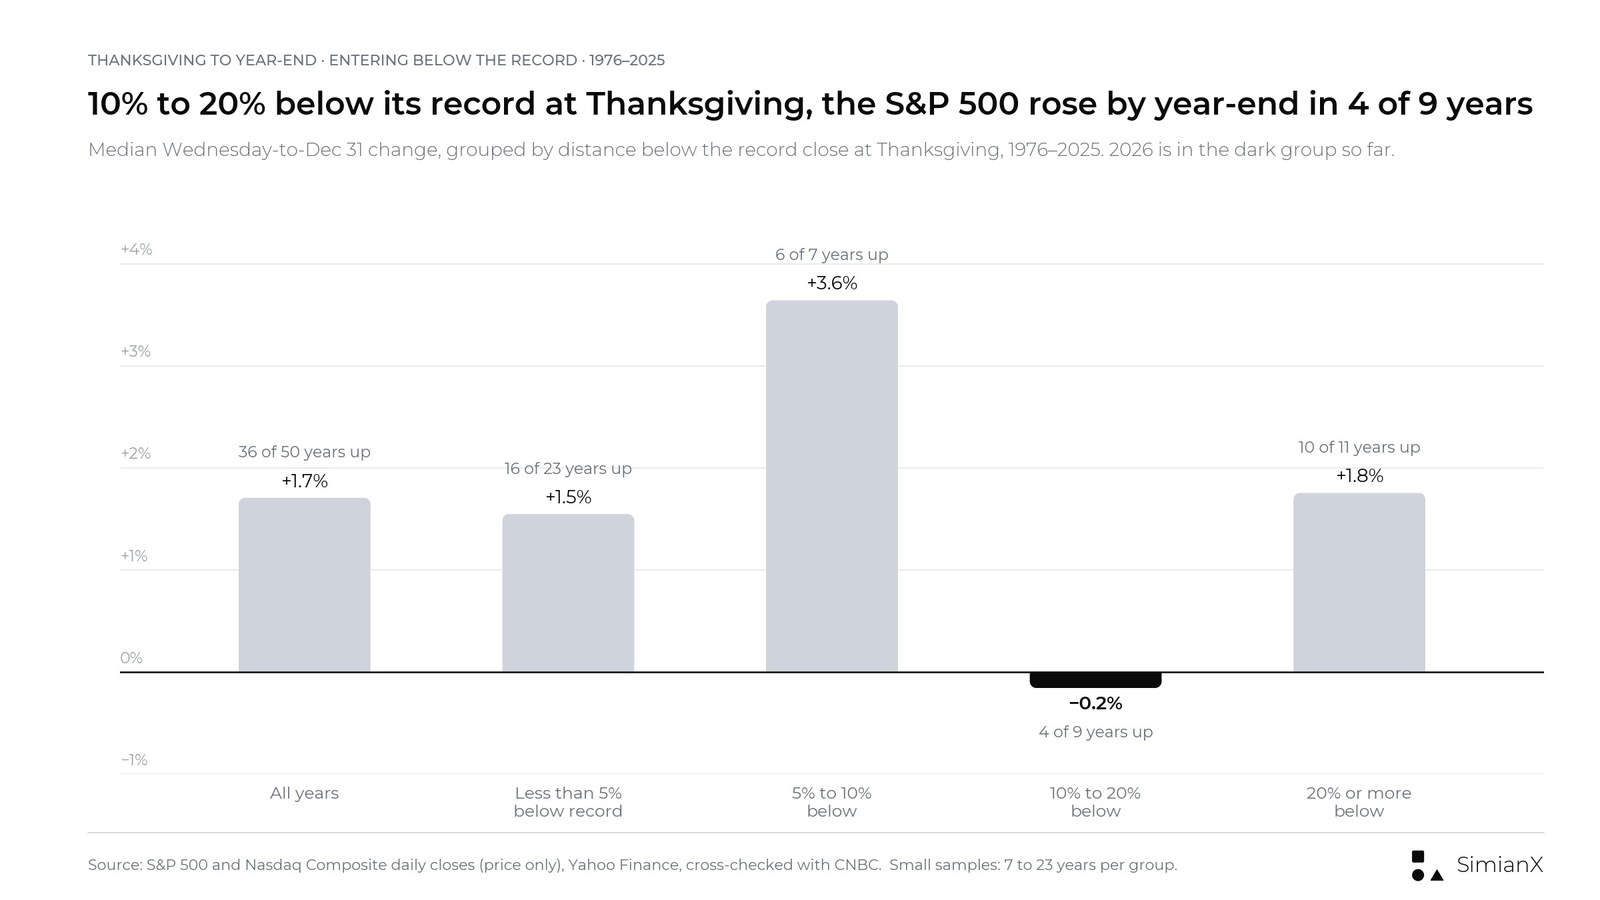
Tính đến ngày 20/11/2026, S&P 500 thấp hơn 11,6% so với đỉnh đóng cửa kỷ lục. Bảng dưới đây liệt kê mọi năm kể từ 1976 mà chỉ số bước vào Lễ Tạ ơn ở mức thấp hơn đỉnh đóng cửa kỷ lục ít nhất 5%. Các hàng có mức thấp hơn từ 10% trở lên được in đậm. "Thấp hơn mức cao nhất 52 tuần" đo cùng khoảng cách đó nhưng so với mức đóng cửa cao nhất trong 12 tháng trước, qua đó phân biệt một đợt giảm mới với một quá trình phục hồi chậm sau một đỉnh cũ hơn. Năm 2026 thuộc cả hai trường hợp: đỉnh kỷ lục và mức cao nhất 52 tuần là cùng một phiên đóng cửa ngày 6/10.
| Năm | Thấp hơn đỉnh đóng cửa kỷ lục | Đỉnh đóng cửa kỷ lục (ngày) | Thấp hơn mức cao nhất 52 tuần | Đến Giáng sinh | Đến cuối năm | 3 tháng tiếp theo |
|---|---|---|---|---|---|---|
| 1976 | −14.8% | 120.24 (11/1/1973) | −5.0% | +2.4% | +4.9% | −2.7% |
| 1977 | −19.8% | 120.24 (11/1/1973) | −10.2% | −1.9% | −1.4% | −8.3% |
| 1978 | −20.6% | 120.24 (11/1/1973) | −10.8% | +0.9% | +0.7% | +2.4% |
| 1979 | −13.6% | 120.24 (11/1/1973) | −6.6% | +3.6% | +3.9% | +10.7% |
| 1981 | −11.7% | 140.52 (28/11/1980) | −11.7% | −1.2% | −1.2% | −8.8% |
| 1982 | −6.4% | 143.02 (9/11/1982) | −6.4% | +4.4% | +5.0% | +11.7% |
| 1987 | −27.5% | 336.77 (25/8/1987) | −27.5% | +3.2% | +1.2% | +7.5% |
| 1988 | −20.1% | 336.77 (25/8/1987) | −5.2% | +3.3% | +3.2% | +6.7% |
| 1990 | −14.3% | 368.95 (16/7/1990) | −14.3% | +4.4% | +4.5% | +15.7% |
| 1991 | −5.2% | 397.41 (13/11/1991) | −5.2% | +6.0% | +10.8% | +9.6% |
| 1994 | −6.7% | 482.00 (2/2/1994) | −6.7% | +2.2% | +2.1% | +8.5% |
| 2000 | −13.4% | 1,527.46 (24/3/2000) | −13.4% | −1.2% | −0.2% | −4.1% |
| 2001 | −25.6% | 1,527.46 (24/3/2000) | −17.6% | +0.7% | +1.0% | −2.4% |
| 2002 | −38.5% | 1,527.46 (24/3/2000) | −19.9% | −4.9% | −6.3% | −11.1% |
| 2003 | −30.7% | 1,527.46 (24/3/2000) | −0.1% | +3.4% | +5.1% | +9.2% |
| 2004 | −22.6% | 1,527.46 (24/3/2000) | −0.2% | +2.4% | +2.6% | +2.5% |
| 2005 | −17.1% | 1,527.46 (24/3/2000) | 0.0% | +0.2% | −1.4% | +2.3% |
| 2006 | −7.9% | 1,527.46 (24/3/2000) | 0.0% | +0.3% | +0.9% | −0.5% |
| 2007 | −9.5% | 1,565.15 (9/10/2007) | −9.5% | +5.6% | +3.6% | −3.2% |
| 2008 | −43.3% | 1,565.15 (9/10/2007) | −41.4% | −2.2% | +1.8% | −21.1% |
| 2009 | −29.0% | 1,565.15 (9/10/2007) | 0.0% | +1.4% | +0.4% | +0.5% |
| 2010 | −23.4% | 1,565.15 (9/10/2007) | −2.2% | +4.9% | +4.9% | +10.1% |
| 2011 | −25.8% | 1,565.15 (9/10/2007) | −14.8% | +8.9% | +8.2% | +17.7% |
| 2012 | −11.1% | 1,565.15 (9/10/2007) | −5.1% | +2.6% | +2.5% | +7.0% |
| 2018 | −9.6% | 2,930.75 (20/9/2018) | −9.6% | −11.3% | −5.4% | +5.4% |
| 2022 | −16.0% | 4,796.56 (3/1/2022) | −16.0% | −4.5% | −4.7% | −1.1% |
| 2023 | −5.0% | 4,796.56 (3/1/2022) | −0.7% | +4.3% | +4.7% | +11.3% |
| Khi bước vào Lễ Tạ ơn | Số năm | Tăng đến cuối năm | Trung vị đến cuối năm | Tăng sau 3 tháng | Trung vị sau 3 tháng |
|---|---|---|---|---|---|
| Tất cả các năm | 50 | 36/50 | +1.7% | 32/50 | +2.5% |
| Thấp hơn đỉnh đóng cửa kỷ lục từ 5% trở lên | 27 | 20/27 | +2.1% | 17/27 | +2.5% |
| Thấp hơn đỉnh đóng cửa kỷ lục từ 10% trở lên | 20 | 14/20 | +1.5% | 12/20 | +2.3% |
| Thấp hơn mức cao nhất 52 tuần từ 10% trở lên | 11 | 6/11 | +0.7% | 4/11 | −2.4% |
| Thấp hơn đỉnh đóng cửa kỷ lục dưới 5% | 23 | 16/23 | +1.5% | 15/23 | +2.1% |
Năm 2026 nằm ở đâu. S&P 500 cùng lúc thuộc nhiều nhóm ở trên, và các nhóm này lại chỉ về những hướng khác nhau. Số liệu năm 2026 dưới đây tính đến phiên đóng cửa ngày 20/11 và sẽ còn thay đổi cho đến phiên đóng cửa thứ Tư ngày 25/11.
| Điều kiện (S&P 500) | Số liệu 2026 | Lịch sử của nhóm, 1976–2025 |
|---|---|---|
| Lũy kế tháng 11 | −8.8% (giảm từ 3% trở lên) | Tăng đến cuối năm trong 7/8 năm, trung vị +2.7% |
| Lũy kế từ đầu năm | +0.95% (tăng, nhưng rất ít) | Tăng đến cuối năm trong 29/37 năm, trung vị +2.3% |
| Chu kỳ bầu cử | Năm bầu cử giữa kỳ | Tăng đến cuối năm trong 7/12 năm, trung vị +0.8% |
| Thấp hơn đỉnh đóng cửa kỷ lục | −11.6% (thấp hơn 10% đến 20%) | Tăng đến cuối năm trong 4/9 năm, trung vị −0.2% |
| Thấp hơn mức cao nhất 52 tuần | −11.6% (thấp hơn từ 10% trở lên) | Tăng đến cuối năm trong 6/11 năm, trung vị +0.7% |
| Tăng từ 10% trở lên đến hết tháng 9, rồi giảm trong tháng 11 | +11.8% đến hết tháng 9; tháng 11 đến nay đang giảm | Tháng 12 tăng trong 8/8 năm kể từ 1951 |
Cách đọc bảng:
- Cách xa một đỉnh cũ không giống với một đợt điều chỉnh mới. Phần lớn các năm bước vào Lễ Tạ ơn ở mức thấp hơn kỷ lục từ 10% trở lên là những giai đoạn phục hồi chậm: 1976–79 vẫn dưới đỉnh tháng 1/1973, 2003–05 dưới đỉnh tháng 3/2000, 2009–12 dưới đỉnh tháng 10/2007. Những năm đó nhìn chung có kết quả tốt, đó là lý do hàng "thấp hơn kỷ lục từ 10% trở lên" trông bình thường (14/20 năm tăng).
- Các đợt giảm mới thường yếu hơn. Khi S&P 500 thấp hơn mức cao nhất 52 tuần ít nhất 10%, đúng như tình huống năm 2026, chỉ số chỉ tăng đến cuối năm trong 6/11 năm, với trung vị +0,7%, và ba tháng sau chỉ cao hơn trong 4/11 năm. Danh sách này gồm các thị trường giá xuống 2000–02 và 2008, vốn kéo các con số đi xuống, cùng năm 1990 và 2011, vốn là những nhịp hồi phục mạnh.
- Các trường hợp tương đồng nhất rất ít. Chỉ có năm lần S&P 500 bước vào Lễ Tạ ơn ở mức thấp hơn từ 10% trở lên so với một đỉnh kỷ lục được lập trong 12 tháng trước đó: 1981, 1987, 1990, 2000 và 2022. Hai trong năm lần đó kết thúc giai đoạn ở mức cao hơn (1987 và 1990), và trung vị là −0,2%. Hai năm khác suýt lọt vào nhóm, với mức thấp hơn chỉ dưới 10% một chút: 2007 (−9,5%, tăng 3,6% đến cuối năm) và 2018 (−9,6%, giảm 5,4%).
- Năm hay mười một năm không đủ làm cơ sở cho một dự báo. Các nhóm này được liệt kê vì độc giả quan tâm, không phải vì chúng dự báo được năm 2026. Biên độ kết quả bên trong các nhóm, từ −6,3% đến +8,2%, còn rộng hơn khoảng chênh lệch giữa các nhóm.
Nasdaq Composite bước vào tuần Lễ Tạ ơn năm 2026 ở mức xa đỉnh kỷ lục hơn, thấp hơn 18,1%. Khi Nasdaq thấp hơn mức cao nhất 52 tuần từ 10% trở lên vào dịp Lễ Tạ ơn, chỉ số tăng đến cuối năm trong 8/15 năm, với trung vị +1,7% (+1,8% theo dữ liệu CNBC) và trung bình −0,5%, do các đợt giảm năm 2000 và 2002 kéo mức trung bình xuống.
Vì sao cổ phiếu thường tăng vào cuối năm, và khi nào thì không
Không có một lời giải thích duy nhất được chấp nhận rộng rãi. Các nhà nghiên cứu đã ghi nhận một số hiệu ứng nhỏ chồng lên nhau vào cuối năm; không hiệu ứng nào, nếu đứng riêng, giải thích được các con số ở cấp độ chỉ số nêu trên.
- Bán chốt lỗ để giảm thuế, rồi nhịp hồi đầu năm mới. Nhà đầu tư Mỹ chỉ có thể dùng khoản lỗ đã hiện thực hóa để bù trừ khoản lãi trong cùng năm tính thuế, nên lệnh bán các vị thế thua lỗ dồn vào tháng 12 và dừng lại vào ngày 31/12. Ritter (1988) phát hiện tỷ lệ mua trên bán của nhà đầu tư cá nhân thấp hơn bình thường vào cuối tháng 12 và cao hơn bình thường vào đầu tháng 1. Roll (1983) và Reinganum (1983) gắn nhịp hồi tháng 1 của các cổ phiếu nhỏ bị bán mạnh với việc làn sóng bán này kết thúc, dù Reinganum nhận thấy nó chỉ giải thích được một phần của hiệu ứng tháng 1. Một phép thử rõ ràng hơn đến từ thay đổi thuế năm 1986 nêu ở trên, khi khối lượng giao dịch tháng 12 ở các cổ phiếu có lãi lớn tăng vọt (Bolster, Lindsey và Mitrusi); còn Starks, Yong và Zheng (2006) tìm thấy hiệu ứng tháng 1 ở các quỹ đóng đầu tư trái phiếu chính quyền địa phương (municipal bond) nhưng không thấy ở chính các trái phiếu mà quỹ nắm giữ, cho thấy nguyên nhân là việc bán chốt lỗ chứng chỉ của chính các quỹ này. Hiệu ứng mạnh nhất ở cổ phiếu nhỏ và các mã thua lỗ trong năm, yếu hơn nhiều ở một chỉ số doanh nghiệp lớn như S&P 500, nhưng nó khớp với nhịp chững giữa tháng 12 và lực đẩy trong những phiên cuối năm.
- Làm đẹp danh mục (window dressing). Các nhà quản lý quỹ có lý do để phô ra cổ phiếu thắng và loại bỏ cổ phiếu thua trước kỳ báo cáo cuối năm. Lakonishok, Shleifer, Thaler và Vishny (1991) phát hiện các nhà quản lý quỹ hưu trí bán cổ phiếu thua lỗ mạnh tay hơn trong quý IV, khi các đơn vị bảo trợ rà soát danh mục, còn Ng và Wang (2004) gắn hoạt động bán các cổ phiếu nhỏ thua lỗ vào cuối năm của nhà đầu tư tổ chức với hiệu ứng chuyển giao năm. Cũng như bán chốt lỗ để giảm thuế, hiệu ứng này tác động lên từng cổ phiếu nhiều hơn là lên chỉ số.
- Hiệu ứng trước kỳ nghỉ. Cổ phiếu thường tăng trong phiên cuối cùng trước một ngày nghỉ của thị trường. Ariel (1990) phát hiện lợi suất của các phiên trước kỳ nghỉ trung bình cao gấp chín đến mười bốn lần lợi suất các ngày khác, và trong giai đoạn 1963–1982, hơn một phần ba tổng lợi suất của thị trường đến từ tám phiên trước kỳ nghỉ mỗi năm. Lakonishok và Smidt (1988) tìm thấy các bất thường liên quan đến kỳ nghỉ trong 90 năm dữ liệu của chỉ số Dow, còn Kim và Park (1994) ghi nhận hiệu ứng tương tự trên NYSE, AMEX và Nasdaq. Giai đoạn này có hai phiên trước kỳ nghỉ, ngày 24/12 và ngày 31/12, và bắt đầu từ giá đóng cửa của phiên thứ ba như vậy, tức phiên thứ Tư trước Lễ Tạ ơn.
- Giao dịch thưa thớt mùa lễ. Khối lượng giảm quanh các kỳ nghỉ, và hai phiên trong giai đoạn này chỉ kéo dài nửa ngày. Hãng Associated Press nhận định ngày thứ Sáu sau Lễ Tạ ơn thường là phiên giao dịch trầm lắng nhất trong năm (AP via PBS NewsHour), và ngày 26/12/2025, khối lượng trên các sàn Mỹ đạt 10,2 tỷ cổ phiếu, so với mức trung bình 20 ngày là 16,0 tỷ (Reuters via Kitco). Thanh khoản mỏng tự nó không đẩy giá theo một chiều, nhưng khiến những lệnh mua hoặc bán vừa phải cũng có thể làm giá biến động mạnh hơn, theo cả hai chiều.
- Dòng tiền cuối năm. Tiền thưởng, khoản đóng góp vào quỹ hưu trí và phân bổ vốn cho năm mới thường được nhắc đến. Chúng tôi không tìm thấy nghiên cứu nào gắn các yếu tố này với lợi suất của chỉ số vào cuối tháng 12, nên giả thuyết này hợp lý nhưng chưa được chứng minh.
Stock Trader's Almanac mô tả hình dạng tương tự bên trong tháng 12: mức tăng đầu tháng thường phai nhạt dần về giữa tháng trước khi sức mạnh mùa lễ xuất hiện, với cổ phiếu doanh nghiệp nhỏ bắt đầu dẫn dắt từ khoảng giữa tháng 12.
Vì sao lợi thế có thể đang thu hẹp. Các quy luật đã được công bố thường suy yếu khi nhà đầu tư bắt đầu giao dịch dựa trên chúng. McLean và Pontiff (2016) nghiên cứu 97 biến dự báo lợi suất cổ phiếu đã được công bố và thấy lợi suất của chúng thấp hơn khoảng 26% ngoài mẫu và thấp hơn khoảng 58% sau khi công bố (bản tóm tắt của CFA Institute). Theo số liệu của chúng tôi, mức trung bình của S&P 500 trong giai đoạn này giảm từ +1,9% thời kỳ 1976–2000 xuống +1,1% thời kỳ 2001–2025, trong khi tỷ lệ tăng giữ nguyên 18/25. Nghiên cứu về Santa Claus rally của chúng tôi cũng ghi nhận sự phai nhạt tương tự ở tuần cuối tháng 12 kể từ năm 2010.
Khi quy luật thất bại. 14 năm giảm không xảy ra ngẫu nhiên. Phần lớn rơi vào thị trường giá xuống hoặc quanh một cú sốc chính sách: 1980 (lãi suất kỷ lục), 2000 và 2002 (thị trường giá xuống thời dot-com), 2018 và 2022 (Fed tăng lãi suất trong tháng 12) và 2024 (một lần cắt giảm lãi suất trong tháng 12 đi kèm kỳ vọng ít lần cắt giảm hơn). Bốn trong năm năm giảm kể từ 2014 (2015, 2018, 2022 và 2024) có một quyết định của Fed trong tháng 12 nâng lãi suất hoặc, như năm 2024, thu hẹp lộ trình cắt giảm dự kiến. Trong những thập kỷ gần đây, cuộc họp cuối năm của Fed nằm trong giai đoạn này; năm 2026, cuộc họp diễn ra ngày 8–9/12.
So sánh với các nghiên cứu khác
Mỗi tháng 11, nhiều đơn vị nghiên cứu công bố thống kê về giai đoạn từ Lễ Tạ ơn đến cuối năm, mỗi nơi có ngày bắt đầu, ngày kết thúc và mẫu dữ liệu riêng. Chúng tôi tái dựng những nghiên cứu có thể tái dựng từ cùng bộ dữ liệu hằng ngày, như một phép kiểm tra cho phương pháp của chúng tôi lẫn của họ.
| Nghiên cứu (như đã công bố) | Giai đoạn và mẫu | Con số của họ | Dữ liệu của chúng tôi, cùng giai đoạn |
|---|---|---|---|
| Stock Trader's Almanac, Christopher Mistal, 2015 | S&P 500, Lễ Tạ ơn đến cuối năm, 1950–2014 | 46 năm tăng, 19 năm giảm, trung bình +1.98% | 46 năm tăng, 19 năm giảm, trung bình +1.98% |
| Cùng bài viết của Almanac | S&P 500, ngày sau Lễ Tạ ơn đến cuối năm, 1950–2014 | 44 năm tăng, 21 năm giảm, trung bình +1.62% | 44 năm tăng, 21 năm giảm, trung bình +1.6% |
| Ryan Detrick, Carson Group, được Reuters trích dẫn năm 2022 | S&P 500, Lễ Tạ ơn đến 31/12 trong các năm đang giảm tính từ đầu năm vào lúc Lễ Tạ ơn, 1950–2021 | 14/23 năm tăng, trung bình +1.5% | 14/23 năm tăng, trung bình +1.5% |
| Tom Lee, Fundstrat, được CNBC trích dẫn năm 2020 | S&P 500, đầu tuần Lễ Tạ ơn đến cuối năm, 1995–2019 | 19/25 năm tăng (76%) | 19/25 năm tăng (76%) |
| CNBC, 2009 | Nasdaq Composite, phiên thứ Tư đến Giáng sinh, 1971–2008 | tăng trong 61% số năm, trung bình khoảng +1%, tốt nhất +16.05% (1999), tệ nhất −8.89% (1973) | 23/38 năm tăng (61%), trung bình +1.0%, tốt nhất +16.05% (1999), tệ nhất −8.89% (1973) |
| Bank of America, theo Investing.com năm 2024 | S&P 500, Lễ Tạ ơn đến đêm Giao thừa, từ 1928 | tăng trong 71% số năm, trung bình +1.46%, trung vị +1.70% | 1928–2023: tăng trong 71% số năm, trung bình +1.46%, trung vị +1.7% (trước 1950 chỉ có dữ liệu Yahoo Finance; trước 1939, Lễ Tạ ơn rơi vào thứ Năm cuối cùng của tháng 11) |
Mọi con số chúng tôi tái dựng được đều khớp, điều này củng cố độ tin cậy của dữ liệu ở cả hai phía, đồng thời cho thấy sự khác biệt giữa các con số được công bố đến từ cách chọn giai đoạn chứ không phải từ dữ liệu. Trên mẫu chung dài nhất, từ 1950 đến 2025, S&P 500 tăng từ phiên thứ Tư trước Lễ Tạ ơn đến cuối năm trong 53/76 năm (70%), với mức trung bình +1,7%: gần với các con số giai đoạn 1976–2025 trong bài này.
Hai phát hiện đã được công bố liên quan trực tiếp đến năm 2026:
- Năm bầu cử giữa kỳ. StockCharts nhận thấy vào tháng 11/2026 rằng tháng 12 của S&P 500 trong các năm bầu cử giữa kỳ kể từ 1970 có mức trung bình khoảng 0,0%, so với +1,8% ở các năm khác. Giai đoạn từ Lễ Tạ ơn đến cuối năm theo số liệu của chúng tôi cũng cho thấy điểm yếu tương tự (trung bình +0,2% ở các năm bầu cử giữa kỳ kể từ 1978).
- Một năm mạnh với tháng 11 yếu. Bộ phận giao dịch của JPMorgan, theo Bloomberg đưa tin vào tháng 11/2025, ghi nhận rằng khi S&P 500 tăng ít nhất 10% từ tháng 1 đến tháng 9 rồi giảm trong tháng 11, tháng 12 luôn tăng kể từ năm 1950. Theo dữ liệu của chúng tôi, điều này đã xảy ra trong tám năm từ 1951 đến 2025 (chín năm theo dữ liệu Yahoo Finance, vốn tính cả năm 1950), và tháng 12 đều tăng trong tất cả các năm đó. Năm 2026 đang trên đà gia nhập nhóm này: chỉ số tăng 11,8% tính từ đầu năm đến cuối tháng 9 và giảm 8,8% trong tháng 11 tính đến ngày 20/11. Tám hay chín trường hợp là một mẫu nhỏ, và điều kiện này chỉ được xác định sau phiên đóng cửa ngày 30/11.
Những gì các trang chúng tôi xem xét không công bố, và bài này bổ sung: Nasdaq Composite cho toàn bộ giai đoạn từ Lễ Tạ ơn đến cuối năm, bảng số liệu từng năm cho cả hai chỉ số, độ phân tán của kết quả thay vì chỉ mức trung bình, phép so sánh với các giai đoạn thông thường có cùng độ dài, diễn biến trung bình trong tháng 12, và cách chia nhóm theo khoảng cách so với đỉnh kỷ lục. Stock Trader's Almanac xứng đáng được ghi nhận là nơi đầu tiên phổ biến các quy luật mùa vụ quanh kỳ nghỉ lễ, bao gồm cặp phiên thứ Tư và Black Friday được đề cập trong nghiên cứu về tuần Lễ Tạ ơn và Santa Claus rally của chúng tôi.
Cách sử dụng dữ liệu này, và những điều nó không thể cho biết
Giai đoạn từ Lễ Tạ ơn đến cuối năm có lợi thế lịch sử khoảng 0,6 điểm phần trăm so với một quãng năm tuần thông thường, tỷ lệ thất bại 28% và độ phân tán kết quả lớn gấp nhiều lần mức trung bình. Dữ liệu này mô tả hành vi trong quá khứ của hai chỉ số, không phải một quy tắc giao dịch. Có ba cách sử dụng thực tế:
- Như một tỷ lệ cơ sở (base rate). Mức tăng 1% đến 2% tính đến ngày 31/12 là kết quả điển hình; giai đoạn này kết thúc ở mức thấp hơn trong 14/50 năm, nên việc khép lại năm trong sắc đỏ không phải điều bất thường.
- Như một lời nhắc về hành trình. Ngay cả trong những năm tăng, chỉ số thường có lúc đóng cửa dưới mức của phiên thứ Tư, và mức tăng trung bình đến muộn trong tháng.
- Như bối cảnh, không phải tín hiệu, cho năm 2026. Những năm giống năm 2026 nhất chỉ đếm trên đầu ngón tay, và kết quả chia về cả hai phía.
Để theo dõi thị trường xuyên suốt các tuần lễ hội, tính năng phân tích đa tác nhân trực tiếp của SimianX có thể chạy trên SPY, quỹ ETF theo dõi S&P 500, còn Market Pulse chấm điểm những tin tức tác động đến chỉ số trong các phiên rút ngắn. Kết quả theo năm dương lịch có trong bảng lợi suất S&P 500 theo từng năm và bảng lợi suất Nasdaq theo từng năm của chúng tôi; dự báo của các chiến lược gia Phố Wall về mức chỉ số cuối năm 2027, cùng độ chính xác của các mục tiêu trước đây của họ, có trong công cụ theo dõi dự báo S&P 500. Toàn bộ các trang tham khảo về lịch sử thị trường của chúng tôi được tập hợp tại chuyên mục lịch sử thị trường.
Câu hỏi thường gặp
Chứng khoán Mỹ có tăng sau Lễ Tạ ơn không?
Thường là có, nhưng không phải lúc nào cũng vậy. Tính từ giá đóng cửa phiên thứ Tư trước Lễ Tạ ơn đến phiên đóng cửa cuối cùng của tháng 12, S&P 500 tăng trong 36/50 năm giai đoạn 1976–2025, với mức tăng trung vị 1,7% và trung bình 1,5%. Nasdaq Composite tăng trong 35/50 năm, với trung vị 2,5%. S&P 500 giảm trong cùng quãng thời gian này ở 14 năm, gần nhất là năm 2024.
Chứng khoán diễn biến thế nào trong giai đoạn từ Lễ Tạ ơn đến Giáng sinh?
S&P 500 cao hơn tại phiên đóng cửa cuối cùng trước Giáng sinh trong 37/50 năm, với mức tăng trung vị 1,7% và trung bình 1,2%. Năm tệ nhất là 2018, khi chỉ số giảm 11,3% tính đến phiên đóng cửa ngày 24/12; năm tốt nhất là 2011 (+8,9%). Các phiên từ Giáng sinh đến 31/12 chỉ góp thêm trung bình 0,3%.
Chứng khoán Mỹ có mở cửa vào Lễ Tạ ơn và Black Friday năm 2026 không?
NYSE và Nasdaq nghỉ vào Lễ Tạ ơn, thứ Năm ngày 26/11/2026, và mở cửa vào Black Friday, ngày 27/11, với giờ đóng cửa sớm lúc 13h00 ET. Ngày 24/12 (thứ Năm) cũng đóng cửa sớm lúc 13h00, và thị trường nghỉ vào thứ Sáu ngày 25/12. Ngày 31/12 giao dịch trọn phiên.
Đợt tăng giá cuối năm có phải chỉ là huyền thoại?
Không hẳn, nhưng quy mô của nó nhỏ hơn tiếng tăm. Giai đoạn từ Lễ Tạ ơn đến cuối năm tăng trong 72% trường hợp, so với 63% của một chuỗi 24 phiên bất kỳ trong giai đoạn 1976–2025, và trung bình tăng 1,5% so với 0,9%. Với 50 năm dữ liệu, khoảng chênh đó không có ý nghĩa thống kê, và 14/50 giai đoạn kết thúc ở mức thấp hơn. Tính trung bình, phần lớn mức tăng đến trong nửa cuối tháng 12.
Chứng khoán diễn biến thế nào trong tháng 12?
Tháng 12 là một trong những tháng tốt hơn của S&P 500: tăng trong 72% số năm kể từ 1950, với mức tăng trung bình khoảng 1,4%, theo nghiên cứu về tính mùa vụ của S&P 500 của chúng tôi. Trong tháng, diễn biến trung bình đi lên vào đầu tháng, chững lại quanh giữa tháng 12 và có phần lớn mức tăng trong hai tuần cuối.
S&P 500 có thể hồi phục trong tháng 12 sau một tháng 11 tồi tệ không?
Về mặt lịch sử, điều này khá thường xuyên. Khi S&P 500 đang giảm trong tháng 11 lúc bước vào Lễ Tạ ơn, chỉ số tăng đến cuối năm trong 12/14 năm giai đoạn 1976–2025, trung bình 2,6%. Ở những năm tăng ít nhất 10% đến hết tháng 9 rồi giảm trong tháng 11, tháng 12 đều tăng trong mọi trường hợp kể từ 1951 (tám năm). Cả hai nhóm đều là mẫu nhỏ.
Điều gì xảy ra sau Lễ Tạ ơn khi thị trường đang trong vùng điều chỉnh?
Kết quả lẫn lộn. Khi S&P 500 bước vào Lễ Tạ ơn ở mức thấp hơn mức cao nhất 52 tuần từ 10% trở lên, như năm 2026, chỉ số tăng đến cuối năm trong 6/11 năm (trung vị +0,7%) và sau ba tháng chỉ cao hơn trong 4/11 năm. Năm trường hợp tương đồng nhất với năm 2026, tức giảm từ 10% trở lên so với một đỉnh kỷ lục lập trong vòng một năm trước đó, chia làm hai năm tăng và ba năm giảm.
Santa Claus rally là gì, và có thuộc giai đoạn này không?
Santa Claus rally (đợt tăng giá Santa Claus) là diễn biến của S&P 500 trong năm phiên giao dịch cuối cùng của tháng 12 và hai phiên đầu tiên của tháng 1, theo định nghĩa của Stock Trader's Almanac. Khoảng thời gian này trùng với phần cuối của giai đoạn từ Lễ Tạ ơn đến cuối năm. Mùa 2026–27, nó kéo dài từ ngày 24/12/2026 đến ngày 5/1/2027; toàn bộ lịch sử có trong nghiên cứu về Santa Claus rally của chúng tôi.
Phương pháp và nguồn dữ liệu
- Chỉ số. S&P 500 (chỉ số giá, không gồm cổ tức) và Nasdaq Composite (chỉ số giá), giá đóng cửa hằng ngày. Chỉ số Dow Jones Industrial Average không được đưa vào: chỉ một trong hai nhà cung cấp dữ liệu của chúng tôi có lịch sử hằng ngày của chỉ số này từ năm 1976, nên nó không đáp ứng quy tắc hai nguồn của chúng tôi cho mọi năm.
- Nguồn. Yahoo Finance (^GSPC, ^IXIC) và lịch sử chỉ số của CNBC (.SPX, .IXIC), được đối chiếu từng giá trị cho mọi ngày được sử dụng. Giá trị S&P 500 trong mọi bảng đều trùng khớp giữa hai nguồn ở độ chính xác được hiển thị; các chênh lệch của Nasdaq trong năm 1984–1985 được ghi chú ở chân bảng. Lịch sử của CNBC có ba thanh giá vào những ngày thị trường nghỉ (1/1/1980, 18/2/1980 và 1/1/1982), mà chúng tôi đã loại bỏ, cùng hai mức đóng cửa của S&P 500 đầu tháng 1/1973 (ngày 4 và 5/1) lệch so với dữ liệu Yahoo Finance; chúng tôi dùng mức đóng cửa kỷ lục 120,24 điểm ngày 11/1/1973, có ở cả hai nhà cung cấp. Giá đóng cửa ngày 20/11/2026 đã được đối chiếu với báo giá của cả hai nhà cung cấp. Cơ sở dữ liệu FRED của Ngân hàng Dự trữ Liên bang St. Louis, nguồn kiểm tra thứ ba chúng tôi thường dùng, không phản hồi khi chúng tôi truy cập ngày 20/11/2026.
- Giai đoạn. Lễ Tạ ơn là thứ Năm thứ tư của tháng 11. Điểm khởi đầu là giá đóng cửa phiên thứ Tư trước Lễ Tạ ơn. Đến Giáng sinh kết thúc tại phiên đóng cửa cuối cùng trước ngày 25/12. Đến cuối năm kết thúc tại phiên đóng cửa cuối cùng của tháng 12. 3 tháng tiếp theo kết thúc 63 phiên giao dịch sau giá đóng cửa phiên thứ Tư (cuối tháng 2 hoặc đầu tháng 3). Tuần Lễ Tạ ơn theo nghiên cứu về tuần lễ hội của chúng tôi: từ giá đóng cửa thứ Sáu trước Lễ Tạ ơn đến giá đóng cửa Black Friday.
- Điều kiện. Lũy kế tháng 11 là mức thay đổi từ phiên đóng cửa cuối cùng của tháng 10 đến giá đóng cửa phiên thứ Tư. Lũy kế từ đầu năm là mức thay đổi từ phiên đóng cửa cuối cùng của năm trước đến giá đóng cửa phiên thứ Tư. Đỉnh đóng cửa kỷ lục là mức đóng cửa cao nhất tính đến và bao gồm phiên thứ Tư đó; mức cao nhất 52 tuần là mức đóng cửa cao nhất trong 252 phiên trước đó. Chu kỳ bầu cử: các năm bầu cử 1976, 1980 … 2024; các năm bầu cử giữa kỳ 1978 … 2022.
- Cơ sở so sánh. Toàn bộ các chuỗi 24 phiên cuốn chiếu từ tháng 1/1976 đến tháng 12/2025. Kiểm định nhị thức so sánh 36 năm tăng trên 50 năm với tỷ lệ cơ sở 62,6%.
- Lịch. Các ngày nghỉ và ngày đóng cửa sớm của NYSE lấy từ lịch do sàn công bố. Trong các giai đoạn này, lần đóng cửa ngoài kế hoạch duy nhất kể từ năm 1976 là ngày 5/12/2018, ngày quốc tang cố Tổng thống George H. W. Bush.
- Tính nhất quán với các bài khác của chúng tôi. Số liệu tuần Lễ Tạ ơn và tháng 12 khớp với nghiên cứu về tuần Lễ Tạ ơn của chúng tôi cho mọi năm từ 1976 đến 2025 (sai lệch không quá 0,01 điểm, do làm tròn ở năm 2015), và tỷ lệ tăng 72% của tháng 12 khớp với nghiên cứu về tính mùa vụ của S&P 500 của chúng tôi.
- Dữ liệu được tổng hợp ngày 20/11/2026. Bài viết chỉ nhằm mục đích cung cấp thông tin và không phải là lời khuyên đầu tư.
Đọc Thêm
Chuỗi bài thị trường mùa lễ
- Giá Bitcoin dịp Lễ Tạ ơn: Từng năm kể từ 2011 (BTC và ETH)
- Chứng khoán tuần Lễ Tạ ơn: S&P 500 từng năm kể từ 1950
- Đợt tăng giá Santa Claus: Mọi năm từ 1950 và diễn biến sau
Thêm về lịch sử thị trường
- Sell in May? Tháng tốt nhất và tệ nhất của S&P 500 1950–2026
- S&P 500 điều chỉnh 2026: mọi đợt giảm 10% kể từ năm 1950
- Dự báo S&P 500 2027: mục tiêu của Phố Wall và độ chính xác
- Chứng khoán sau bầu cử giữa kỳ Mỹ: năm 2026 so với lịch sử
- Chu kỳ tổng thống: lợi suất S&P 500 theo năm nhiệm kỳ
- Lợi nhuận S&P 500 theo năm: Bảng đầy đủ từ 1928 đến 2026
- Lợi nhuận Nasdaq theo năm: Bảng mọi năm từ 1972 đến 2026
- Mọi thị trường gấu S&P 500 kể từ 1929: thời gian và phục hồi
- Sụp đổ chứng khoán: 20 ngày tệ nhất của S&P 500 và sau đó
- Lịch nghỉ lễ chứng khoán Mỹ 2027: Ngày NYSE, Nasdaq đóng cửa
- Giờ mở cửa chứng khoán Mỹ giờ Việt Nam và ngày nghỉ 2026–27
Nguồn tham khảo
- NYSE — Ngày nghỉ lễ và giờ giao dịch
- Nasdaq — Lịch nghỉ lễ của thị trường chứng khoán
- Yahoo Finance — Dữ liệu lịch sử S&P 500 (^GSPC)
- Yahoo Finance — Dữ liệu lịch sử Nasdaq Composite (^IXIC)
- CNBC — Chỉ số S&P 500 (.SPX)
- CNBC — Nasdaq Composite (.IXIC)
- Stock Trader's Almanac — Đợt tăng của S&P 500 từ Lễ Tạ ơn đến cuối năm (2015)
- Reuters via Investing.com — Phố Wall tạ ơn, chờ cú bứt tốc cuối năm (2022)
- CNBC — Thị trường chứng khoán bước vào giai đoạn mùa vụ thuận lợi (2020)
- CNBC — Lễ Tạ ơn và thị trường (2009)
- Investing.com — Bank of America về quy luật của S&P 500 sau Lễ Tạ ơn (2024)
- StockCharts — Kiểm chứng đợt tăng sau bầu cử giữa kỳ (2026)
- Bloomberg via Gulf Times — Lịch sử tháng 12 mạnh mẽ của chứng khoán Mỹ (2025)
- Stock Trader's Almanac — Almanac tháng 12 và các thống kê quan trọng (2022)
- Federal Reserve — Lịch họp FOMC
- Federal Reserve — Tuyên bố của FOMC, ngày 19/12/2018
- NBER — Thông báo xác định chu kỳ kinh tế, ngày 1/12/2008
- Ariel (1990) — High stock returns before holidays, The Journal of Finance
- Ritter (1988) — Individual investors' buying and selling at the turn of the year, The Journal of Finance
- Lakonishok, Shleifer, Thaler và Vishny (1991) — Window dressing by pension fund managers, NBER
- McLean và Pontiff (2016) — Does academic research destroy stock return predictability?, The Journal of Finance