 Bởi Marcus Reeve
Năm thứ mấy của nhiệm kỳ tổng thống thực sự sinh lời cho nhà đầu tư
Cập nhật tháng 10 năm 2026. Dữ liệu đến ngày 15 tháng 10 năm 2026.
Trả lời ngắn: Từ 1928 đến 2025, năm thứ ba của nhiệm kỳ tổng thống (năm tiền bầu cử) có lợi suất trung bình +17,8% và dương trong 92% trường hợp; năm bầu cử giữa kỳ yếu nhất với +7,1%. 2026 là năm giữa kỳ, tăng 13,1% tính đến 15 tháng 10; 2027 là năm 3.
Mỗi nhiệm kỳ tổng thống Mỹ kéo dài bốn năm, và truyền thuyết thị trường đã gán cho từng năm một tính cách: năm thứ nhất là năm cải cách, năm thứ hai là năm đau đớn, năm thứ ba là năm Nhà Trắng mong kinh tế chạy hết công suất nhất, năm thứ tư là năm bầu cử. Một câu chuyện gọn gàng. Câu hỏi hữu ích là liệu tỷ suất sinh lời có thực sự đứng sau nó hay không.
Có — và rõ ràng hơn gần như mọi quy luật lịch khác của cổ phiếu Mỹ. Trên 98 năm tổng lợi suất S&P 500, từ 1928 đến 2025, năm thứ ba của nhiệm kỳ trung bình đạt +17,8% và đóng cửa dương trong 92% số trường hợp. Năm thứ hai — năm bầu cử giữa kỳ — chỉ trung bình +7,1% và dương 58% số lần. Cùng một chỉ số, cùng một thế kỷ, chênh nhau mười điểm phần trăm mỗi năm chỉ vì lịch rơi vào đâu trong chu kỳ bầu cử.
Điều đó quan trọng ngay lúc này vì một lý do cụ thể. 2026 là năm bầu cử giữa kỳ. Ngày bỏ phiếu là 3 tháng 11 năm 2026. Ngay khi ngày đó trôi qua, chu kỳ lăn sang năm thứ ba.
Đây là bài dữ liệu, không phải bài dự báo. Mọi con số đến từ một bộ dữ liệu công khai duy nhất, phương pháp được trình bày ở cuối bài, và những chỗ quy luật này yếu hơn vẻ ngoài của nó đều được nói thẳng chứ không chôn đi. Bài viết thuộc trung tâm tham chiếu bầu cử và chính trị của chúng tôi.
Chu kỳ tổng thống thực chất là gì
Lý thuyết chu kỳ tổng thống (hay "chu kỳ bầu cử") bắt nguồn từ cuốn Stock Trader's Almanac của Yale Hirsch những năm 1960. Luận điểm rất đơn giản: chính sách tài khóa và tiền tệ không phân bổ đều trong một nhiệm kỳ, nên lợi suất cổ phiếu cũng vậy.
Bốn vị trí, theo quy ước dùng xuyên suốt bài:
- Năm 1 — hậu bầu cử. Năm sau cuộc bầu cử tổng thống (2025, 2021, 2017…). Chính quyền mới, chương trình nghị sự mới, thường là nửa ít thân thiện với thị trường nhất.
- Năm 2 — giữa kỳ. Bầu cử Quốc hội giữa kỳ (2026, 2022, 2018…). Bất định chính sách lên đỉnh; đảng của tổng thống thường mất ghế.
- Năm 3 — tiền bầu cử. (2027, 2023, 2019…) Năm mà một chính quyền mong tăng trưởng, việc làm và giá tài sản đi đúng hướng nhất trước chiến dịch kế tiếp.
- Năm 4 — năm bầu cử. Chính cuộc bầu cử tổng thống (2028, 2024, 2020…).
Chúng tôi đo tổng lợi suất theo năm dương lịch — biến động giá cộng cổ tức tái đầu tư — vì đó mới là thứ nhà đầu tư thực sự kiếm được, và cũng vì đó là chỉ tiêu mà bộ dữ liệu gốc công bố.
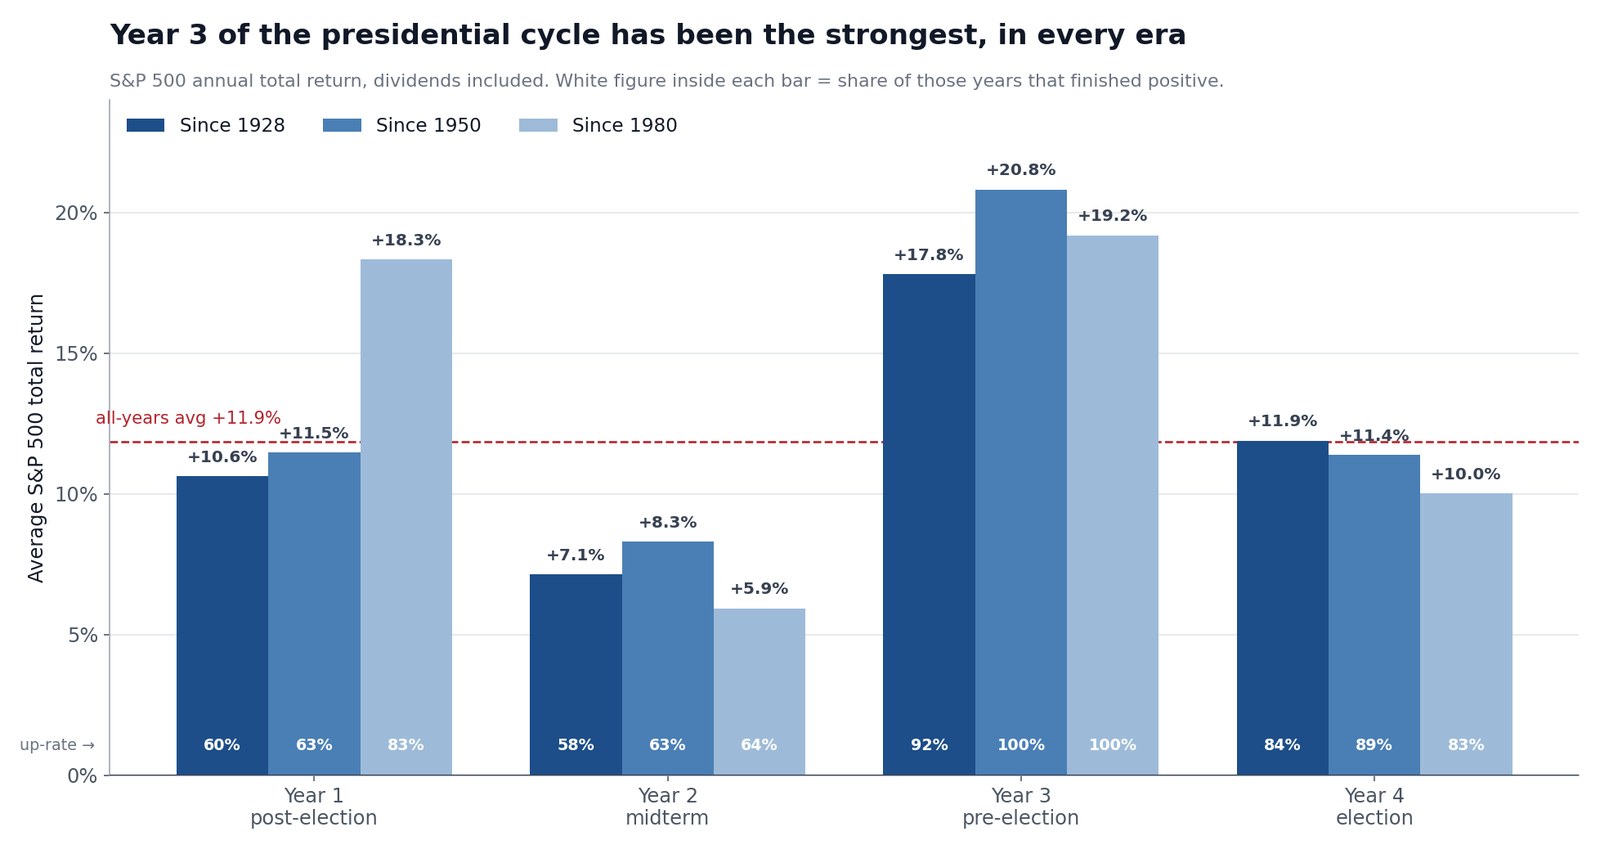
Mọi vị trí chu kỳ từ 1928: bảng tham chiếu
| Vị trí chu kỳ | Số năm | Trung bình | Trung vị | Dương | Tệ nhất | Tốt nhất |
|---|---|---|---|---|---|---|
| Năm 1 · hậu bầu cử | 25 | +10,6% | +12,4% | 60% | −35,3% (1937) | +50,0% (1933) |
| Năm 2 · giữa kỳ | 24 | +7,1% | +5,0% | 58% | −25,9% (1974) | +52,6% (1954) |
| Năm 3 · tiền bầu cử | 24 | +17,8% | +22,5% | 92% | −43,8% (1931) | +46,7% (1935) |
| Năm 4 · năm bầu cử | 25 | +11,9% | +15,9% | 84% | −36,5% (2008) | +43,8% (1928) |
| Tất cả các năm | 98 | +11,9% | +15,2% | 73% | −43,8% | +52,6% |
Thứ tự không mập mờ: năm 3 > năm 4 > năm 1 > năm 2. Và đây không phải sự kỳ quặc do các năm Đại Suy Thoái nằm ở đầu mẫu. Hãy cắt bản ghi thành ba:
| Vị trí chu kỳ | Từ 1928 | Từ 1950 | Từ 1980 |
|---|---|---|---|
| Năm 1 · hậu bầu cử | +10,6% · 60% tăng | +11,5% · 63% tăng | +18,3% · 83% tăng |
| Năm 2 · giữa kỳ | +7,1% · 58% tăng | +8,3% · 63% tăng | +5,9% · 64% tăng |
| Năm 3 · tiền bầu cử | +17,8% · 92% tăng | +20,8% · 100% tăng | +19,2% · 100% tăng |
| Năm 4 · năm bầu cử | +11,9% · 84% tăng | +11,4% · 89% tăng | +10,0% · 83% tăng |
Năm 3 không chỉ sống sót qua phép cắt — nó còn mạnh lên. Từ 1950 và từ 1980, mọi năm tiền bầu cử đều đóng cửa dương. Năm 2 là vị trí duy nhất xấu đi ở kỷ nguyên hiện đại, trung bình chỉ +5,9% kể từ 1980.
Năm 3: năm mạnh nhất, và hai lần nó gãy
Đây là toàn bộ các năm tiền bầu cử trong mẫu:
1931 −43,8% · 1935 +46,7% · 1939 −1,1% · 1943 +25,1% · 1947 +5,2% · 1951 +23,7% · 1955 +32,6% · 1959 +12,1% · 1963 +22,6% · 1967 +23,8% · 1971 +14,2% · 1975 +37,0% · 1979 +18,5% · 1983 +22,3% · 1987 +5,8% · 1991 +30,2% · 1995 +37,2% · 1999 +20,9% · 2003 +28,4% · 2007 +5,5% · 2011 +2,1% · 2015 +1,4% · 2019 +31,2% · 2023 +26,1%
Hai năm âm trên hai mươi bốn. 1931 (−43,8%, năm đơn lẻ tệ nhất trong toàn bộ mẫu 98 năm) và 1939 (−1,1%, năm Đức xâm lược Ba Lan). Kể từ 1939 đã có 21 năm tiền bầu cử dương liên tiếp, trung bình +20,3%.
Chuỗi đó là con số được trích dẫn nhiều nhất trong mọi bình luận về chu kỳ tổng thống, và nó xứng đáng có dấu sao mà nó hiếm khi được cho: 1931 nằm ngay trong rổ này. Nhóm năm 3 chứa đồng thời tỷ lệ đúng cao nhất và cái hố sâu nhất trong bản ghi. Một mức trung bình +17,8% kèm cái đuôi −43,8% là một vật thể rất khác so với một +17,8% đều đặn.
Ba trường hợp sống sót sát sao nhất của chuỗi cũng rất đáng học: 2011 (+2,1%), 2015 (+1,4%) và 2007 (+5,5%). Cả ba đều dương, cả ba đều cách xa +20%, và ngay sau 2007 là −36,5% của năm 2008. "Dương" và "tốt" không phải cùng một khẳng định.
Năm 3 mạnh với chỉ số nhưng không phải lúc nào cũng mạnh với cổ phiếu vốn hóa nhỏ: cổ phiếu vốn hóa nhỏ so với vốn hóa lớn sau 25 kỳ bầu cử giữa kỳ. Ngân hàng là ngoại lệ trong giai đoạn mạnh nhất của chu kỳ: chúng chỉ vượt thị trường trong 10 trên 25 giai đoạn từ tháng 11 đến tháng 10 sau một kỳ bầu cử giữa kỳ kể từ năm 1926 (cổ phiếu ngân hàng sau bầu cử giữa kỳ).
Năm 2 yếu nhất — và đó chính là năm chúng ta đang ở
Năm giữa kỳ là vị trí yếu nhất của chu kỳ: trung bình +7,1%, trung vị +5,0%, chỉ dương 58% số lần, và là vị trí duy nhất đã xấu đi trong mẫu hiện đại. Bài tham chiếu song hành của chúng tôi về các năm bầu cử giữa kỳ và thị trường chứng khoán mổ xẻ năm đó chi tiết — mức sụt trong năm sâu hơn thường lệ, vùng tạo đáy tháng 9–10, và bản thân kết quả bầu cử đã có và không có ý nghĩa gì.
Điều bài đó không bao phủ, và là thứ hoàn thiện bức tranh, chính là cú chuyền gậy.
Cú chuyền gậy từ năm 2 sang năm 3
| Năm giữa kỳ | Năm đó | Năm tiền bầu cử kế tiếp |
|---|---|---|
| 1930 | −25,1% | −43,8% |
| 1934 | −1,2% | +46,7% |
| 1938 | +29,3% | −1,1% |
| 1942 | +19,2% | +25,1% |
| 1946 | −8,4% | +5,2% |
| 1950 | +30,8% | +23,7% |
| 1954 | +52,6% | +32,6% |
| 1958 | +43,7% | +12,1% |
| 1962 | −8,8% | +22,6% |
| 1966 | −10,0% | +23,8% |
| 1970 | +3,6% | +14,2% |
| 1974 | −25,9% | +37,0% |
| 1978 | +6,5% | +18,5% |
| 1982 | +20,4% | +22,3% |
| 1986 | +18,5% | +5,8% |
| 1990 | −3,1% | +30,2% |
| 1994 | +1,3% | +37,2% |
| 1998 | +28,3% | +20,9% |
| 2002 | −22,0% | +28,4% |
| 2006 | +15,6% | +5,5% |
| 2010 | +14,8% | +2,1% |
| 2014 | +13,5% | +1,4% |
| 2018 | −4,2% | +31,2% |
| 2022 | −18,0% | +26,1% |
Trên cả 24 cặp, năm tiền bầu cử dương 22 lần (92%) với mức trung bình +17,8%.
Lát cắt có điều kiện còn sắc hơn. Trong 10 trường hợp mà chính năm giữa kỳ đóng cửa âm, năm tiền bầu cử kế tiếp dương 9 trên 10 lần và trung bình +20,7% — cao hơn mức trung bình vô điều kiện. 1930→1931 là ngoại lệ duy nhất, và nó nằm bên trong Đại Suy Thoái. Hai ví dụ gần đây: 2018 (−4,2%) → 2019 (+31,2%), và 2022 (−18,0%) → 2023 (+26,1%).
Hình ảnh phản chiếu cũng giá trị ngang thế: sau một năm giữa kỳ mạnh, năm 3 thường tầm thường. 1938 (+29,3%) → 1939 (−1,1%). 1986 (+18,5%) → 1987 (+5,8%). 2006 (+15,6%) → 2007 (+5,5%). 2010 (+14,8%) → 2011 (+2,1%). 2014 (+13,5%) → 2015 (+1,4%). Chu kỳ này trông ít giống một bảo đảm của cuốn lịch, mà giống hồi quy về trung bình khoác áo lịch hơn.
Khoảng cách lãi kép
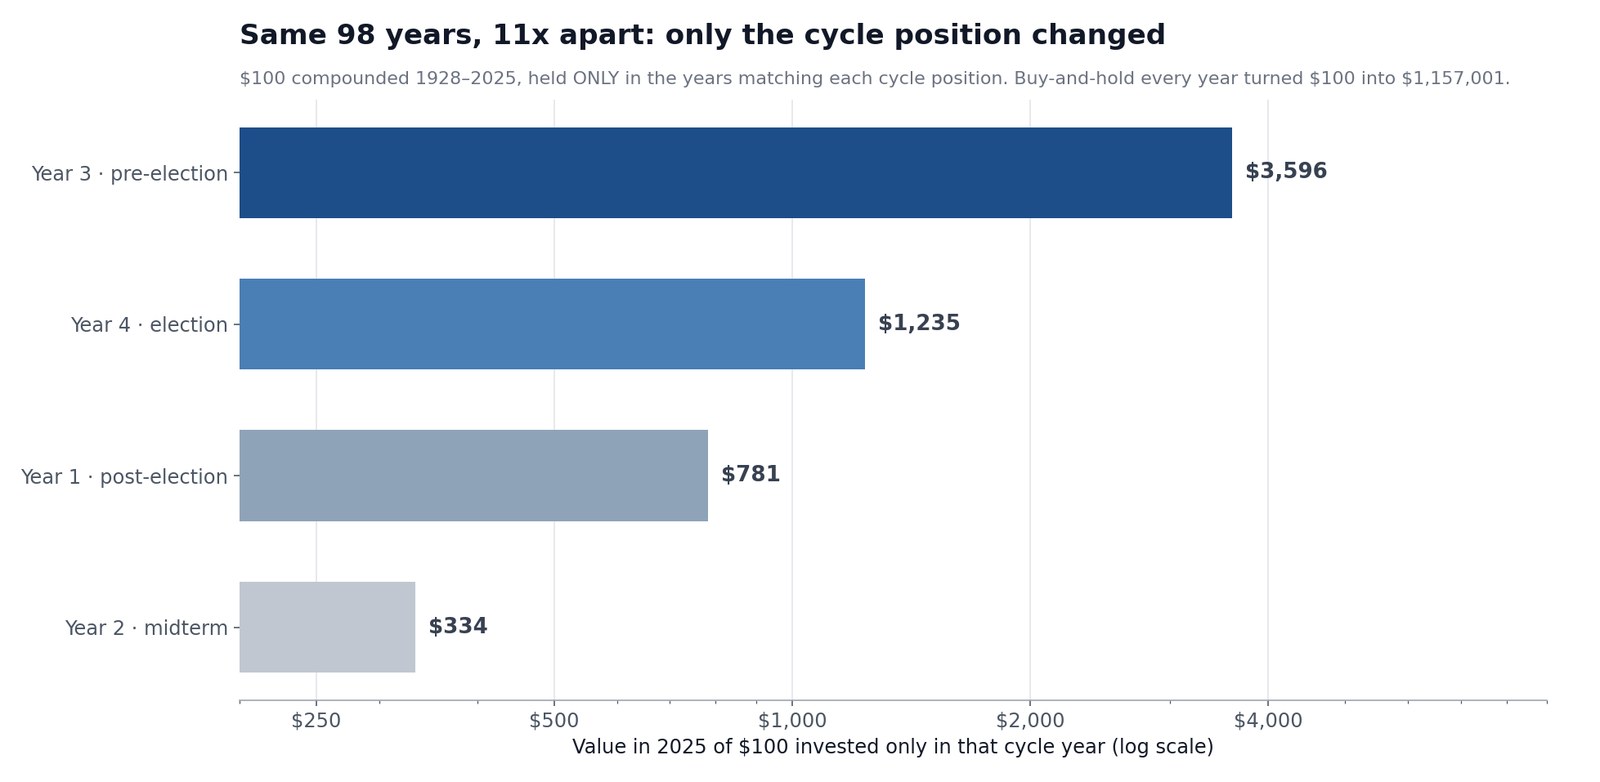
Đẩy phép tính đến tận cùng. Bắt đầu với 100 đô la năm 1928 và chỉ nắm giữ S&P 500 duy nhất trong những năm khớp với một vị trí chu kỳ, còn lại giữ tiền mặt:
| Chiến lược | 100 đô la trở thành |
|---|---|
| Chỉ năm 3 · tiền bầu cử | 3.596 USD |
| Chỉ năm 4 · năm bầu cử | 1.235 USD |
| Chỉ năm 1 · hậu bầu cử | 781 USD |
| Chỉ năm 2 · giữa kỳ | 334 USD |
| Mua và giữ mọi năm | 1.157.001 USD |
Chênh mười một lần giữa một phần tư tốt nhất và tệ nhất của cuốn lịch, trên cùng một chỉ số suốt cùng 98 năm. Và đây là con số đáng lẽ phải ngăn bất kỳ ai thực hiện điều này theo nghĩa đen: mua và giữ mọi năm đã biến 100 đô la thành 1.157.001 đô la — gấp 322 lần chiến lược vị trí đơn lẻ tốt nhất. Chu kỳ cho bạn biết điều gì đó về phân phối của lợi suất. Nó không bảo bạn đứng ngoài ba năm trên bốn.
Độ phân tán mà các số trung bình che giấu
Bốn số trung bình tính từ 24 hoặc 25 quan sát mỗi loại là một nền móng mỏng, và biểu đồ cột thì tô điểm cho nó. Thay vào đó hãy vẽ từng năm riêng lẻ, bức tranh trung thực sẽ hiện ra: các nhóm chồng lấn nặng, đuôi dày ở cả hai phía, và một rổ năm 3 chứa quan sát tệ nhất của toàn bộ dữ liệu.
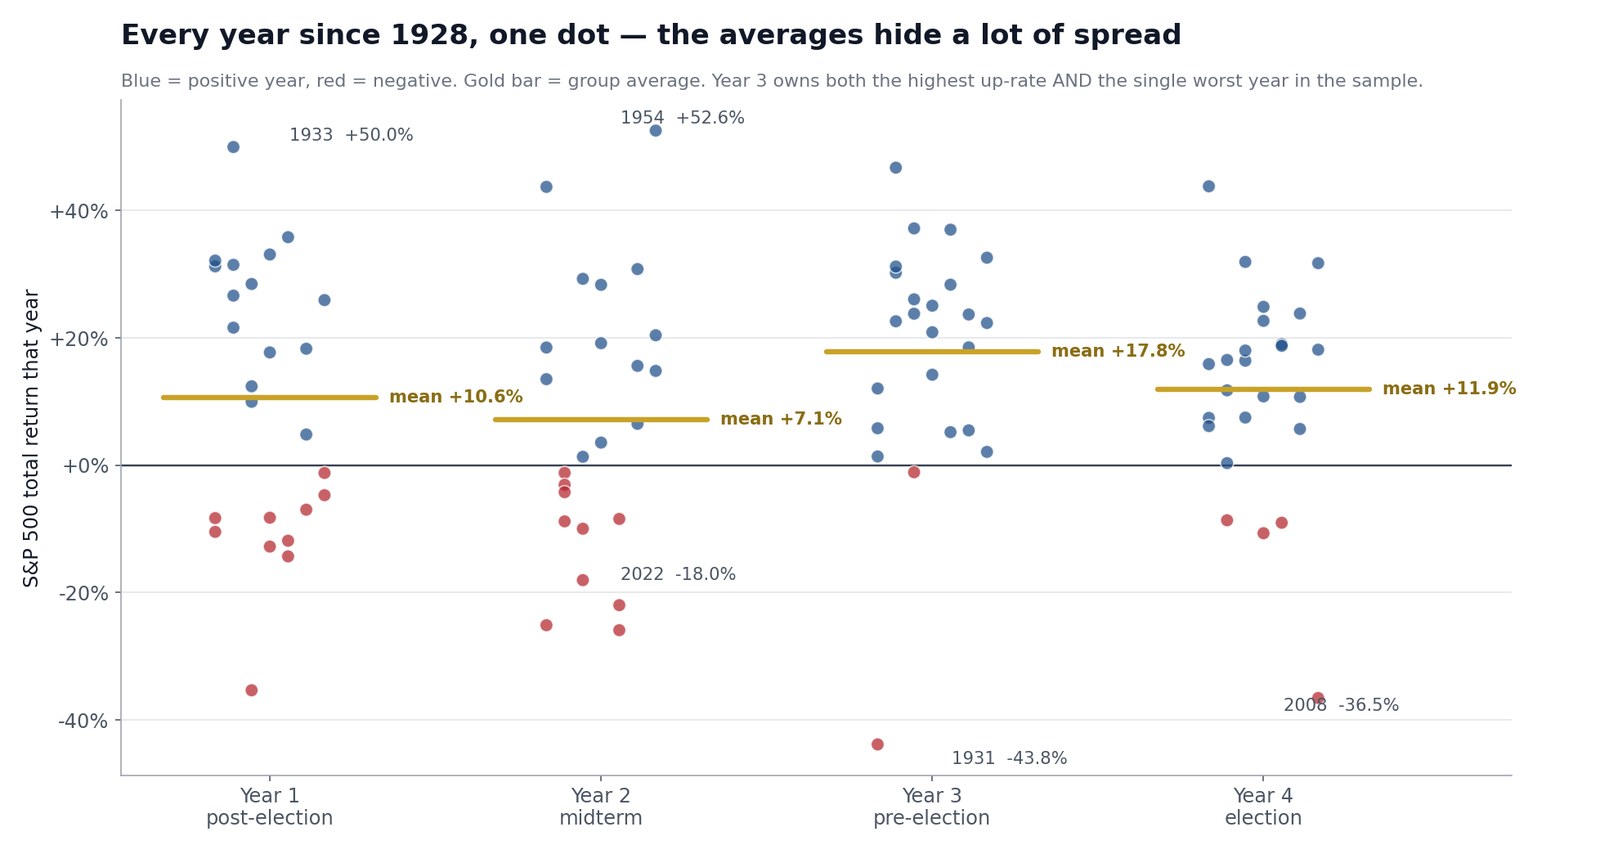
Năm 1 xứng đáng có một ghi chú riêng, vì đó là vị trí bị hiểu sai nhiều nhất. Trên toàn mẫu nó trông tầm thường — 10 năm âm trên 25, nhiều nhất trong mọi vị trí. Nhưng từ 1980 nó trung bình +18,3% và đóng cửa dương 83% số lần. Gần như toàn bộ các năm thua lỗ dồn về trước 1982: 1929, 1937, 1941, 1953, 1957, 1969, 1973, 1977, 1981, rồi 2001, và không có gì kể từ đó. Dù "năm 1 là năm tệ" từng mô tả điều gì, nó đã không mô tả bốn thập kỷ vừa qua.
Chu kỳ đang ở đâu trong năm 2026
- 2025 là năm 1. S&P 500 sinh lời +17,7%.
- 2026 là năm 2, năm giữa kỳ. Tính đến 15 tháng 10 năm 2026, S&P 500 tăng +13,1% từ đầu năm theo giá — cao hơn hẳn mức trung vị +5,0% của các năm giữa kỳ, trong khi cuộc bầu cử ngày 3 tháng 11 vẫn còn ở phía trước.
- 2027 sẽ là năm 3.
| Chỉ tiêu | Hồ sơ các năm giữa kỳ | 2026 đến nay (tính đến 15 tháng 10) |
|---|---|---|
| Lợi suất năm dương lịch | Trung bình +7,1%, trung vị +5,0% (tổng lợi suất, 1928–2025) | +13,1% (lợi suất giá, từ đầu năm) |
| Tỷ lệ năm giữa kỳ dương | 58% | Đang dương |
| Mức sụt giảm trung bình trong năm | Khoảng 17,5% (theo giá, 1950–2022) | 9,1% (27 tháng 1 đến 30 tháng 3) |
| 12 tháng sau bầu cử | Cao hơn sau cả 19 kỳ bầu cử giữa kỳ kể từ 1950, trung bình khoảng +15% | Bầu cử ngày 3 tháng 11 năm 2026 |
Vậy bối cảnh không khớp với khuôn mẫu kinh điển. Năm giữa kỳ theo sách giáo khoa thì lình xình và kết thúc ở một chữ số hoặc âm, dọn đường cho cú bật của năm 3; 2026 thì ngược lại, đã tăng lên mức đóng cửa kỷ lục 7.818,93 điểm ngày 6 tháng 10 bất chấp việc Fed tăng lãi suất trở lại vào tháng 9 — xem trang quyết định lãi suất của Fed luôn được cập nhật của chúng tôi — và phần bù rủi ro địa chính trị, đúng những dòng chảy ngược mà chúng tôi đã theo dõi qua báo cáo CPI tháng 7 và sự tháo gỡ đà tăng của AI.
Điều đó quan trọng vì phát hiện có điều kiện ở trên. Năm 3 mạnh nhất sau những năm giữa kỳ yếu (+20,7%, 9 trên 10) và rõ ràng tầm thường sau những năm mạnh (1939, 1987, 2007, 2011, 2015 đều theo sau các năm giữa kỳ hai chữ số). Nếu 2026 kết thúc ở vị trí hiện tại, những trường hợp tương tự gần nhất trong lịch sử là nhóm thứ hai, không phải nhóm thứ nhất.
Vì sao quy luật này có thể tồn tại — và vì sao có thể không
Ủng hộ: các chính quyền có cả động cơ lẫn công cụ. Kích thích tài khóa, nới lỏng quy định và các biện pháp thuế thường được xếp lịch vào nửa sau nhiệm kỳ. Fed trên danh nghĩa độc lập, nhưng chu kỳ kinh tế và chu kỳ chính trị trong lịch sử vẫn hiệp vần với nhau. Và sự bất định — thứ thị trường định giá trực tiếp — cao nhất trước bầu cử giữa kỳ và thấp nhất khi thành phần Quốc hội đã rõ.
Phản đối, và mạnh hơn những gì phần lớn bài viết thừa nhận:
- Mẫu quá nhỏ. Hai mươi bốn quan sát mỗi rổ. Chỉ riêng năm 1931 đã dịch chuyển trung bình năm 3 hơn 1,8 điểm phần trăm.
- Quy luật này công khai. Nó nằm trong Stock Trader's Almanac từ thập niên 1960. Các dị thường lịch được biết rộng rãi thường bị bào mòn; việc năm 3 chưa bị bào mòn hoặc là bằng chứng động lực là thật, hoặc là bằng chứng mẫu quá nhỏ để phát hiện sự suy giảm.
- Nhiễu ở khắp nơi. +26,1% của năm 2023 là một đợt tăng của nhóm vốn hóa siêu lớn do AI dẫn dắt cộng với giao dịch giảm phát. Gọi đó là lợi suất "năm tiền bầu cử" là ghi công cho cuốn lịch về việc cuốn lịch không hề làm.
- Vị trí chu kỳ không phải cơ chế. Nó chỉ là một nhãn trên trục hoành. Cơ chế, nếu có, là chính sách và lãi suất — đó là lý do các bài tham chiếu về chu kỳ tăng lãi suất và giảm lãi suất của Fed là bạn đồng hành tốt hơn cho bảng này so với bất kỳ tự sự chính trị nào.
Hãy xem chu kỳ như tỷ lệ nền và bối cảnh, chứ không phải tín hiệu.
Theo dõi chu kỳ mà không giao dịch một cuốn lịch
Hiệu ứng lịch là một giả thuyết khởi đầu. Thứ quyết định một vị thế thật là bảng giá và nền tảng cơ bản đang làm gì ngay lúc này.
- SimianX AI chạy phân tích đa tác nhân — kỹ thuật, cơ bản, tin tức và một tác nhân ra quyết định — trên cùng một tài sản từ một khung duy nhất, để một tiên nghiệm mùa vụ được kiểm chứng bằng bằng chứng trực tiếp thay vì thay thế nó.
- Phiên phân tích trực tiếp — mở một phiên trên SPY hoặc bất kỳ mã nào và xem các tác nhân xử lý những mức giá thật.
- SimianX Autopilot chạy lại phân tích đó theo lịch của bạn và báo khi điều bạn quan tâm — một quyết định của Fed, một cú phá vỡ, một báo cáo lợi nhuận — thực sự xảy ra.
- Nhịp Thị Trường đánh dấu các mức cực trị 52 tuần và 30 ngày ở cổ phiếu lẫn tiền mã hóa ngay khi chúng xuất hiện.
- Bảng xếp hạng Mô hình AI — 39 mô hình được xếp hạng từ tám nhà cung cấp (tính đến 16 tháng 10 năm 2026) giao dịch vị thế thật, nên năng lực được đo bằng lãi lỗ chứ không phải bằng tuyên bố.
Về phần còn lại của tấm bản đồ lịch, bài tham chiếu tính mùa vụ của S&P 500 của chúng tôi bao quát quy luật từng tháng nằm bên dưới chu kỳ bốn năm.
Câu hỏi thường gặp
Năm nào của chu kỳ tổng thống tốt nhất cho cổ phiếu?
Năm 3, năm tiền bầu cử. Từ 1928 đến 2025, tổng lợi suất trung bình của nó là +17,8%, với 92% số năm dương. Từ 1950, mọi năm tiền bầu cử đều đóng cửa dương, trung bình +20,8%. Năm tiền bầu cử kế tiếp là 2027.
Năm nào tệ nhất trong chu kỳ tổng thống?
Năm 2, năm giữa kỳ: trung bình +7,1%, trung vị +5,0% và dương 58% số lần trong giai đoạn 1928–2025. Đây cũng là vị trí duy nhất yếu đi trong thời kỳ hiện đại, trung bình +5,9% kể từ 1980, và có mức sụt giảm trung bình trong năm lớn nhất, khoảng 17,5% kể từ 1950.
Điều gì xảy ra với cổ phiếu sau bầu cử giữa kỳ?
Năm tiền bầu cử kế tiếp dương trong 22 trên 24 trường hợp (92%), trung bình +17,8%. Sau một năm giữa kỳ âm, nó dương 9 trên 10 lần và trung bình +20,7%. Tính từ ngày bầu cử, S&P 500 cao hơn sau 12 tháng ở cả 19 kỳ bầu cử giữa kỳ kể từ 1950. Năm 2026, Đảng Dân chủ giành cả Thượng viện lẫn Hạ viện, chấm dứt thế kiểm soát trọn vẹn của Đảng Cộng hòa (theo công bố của AP và NBC News, tính đến 1h50 ET ngày 4 tháng 11 năm 2026).
Đã bao giờ một năm tiền bầu cử âm chưa?
Hai lần trên 24: 1931 (−43,8%) và 1939 (−1,1%). Kể từ 1939 đã có 21 năm tiền bầu cử dương liên tiếp, trung bình +20,3%.
Thị trường chứng khoán năm 2026, một năm giữa kỳ, đang diễn biến ra sao?
Tốt hơn khuôn mẫu năm giữa kỳ. Tính đến 15 tháng 10 năm 2026, S&P 500 tăng 13,1% theo giá, với mức sụt sâu nhất 9,1% và mức đóng cửa kỷ lục 7.818,93 điểm ngày 6 tháng 10. Trong lịch sử, các năm tiền bầu cử thường yếu hơn sau những năm giữa kỳ mạnh. Ngày bầu cử là 3 tháng 11 năm 2026.
Đảng nào nắm Nhà Trắng có quan trọng không?
Không theo cách mà bộ dữ liệu này có thể phân xử. Với khoảng một tá nhiệm kỳ mỗi đảng kể từ 1928, cắt theo đảng cho ra mẫu quá nhỏ để tách khỏi chu kỳ kinh tế. Bài tham chiếu về các năm bầu cử tổng thống và nghiên cứu của chúng tôi về chính quyền chia rẽ qua 49 khóa Quốc hội xử lý trực tiếp các lát cắt theo đảng.
Tôi có nên giao dịch theo chu kỳ tổng thống?
Bảng lãi kép phản đối điều đó. Chỉ nắm giữ các năm 3 biến 100 đô la thành 3.596 đô la kể từ 1928; nắm giữ mọi năm biến nó thành 1.157.001 đô la. Chu kỳ hữu ích như một tỷ lệ nền cho biết một năm bình thường ở mỗi vị trí trông ra sao, không phải một chỉ dẫn để ở trong tiền mặt 75% thời gian.
Phương pháp và giới hạn
Lợi suất là tổng lợi suất hằng năm của S&P 500 (tăng giá cộng cổ tức tái đầu tư) lấy từ bộ dữ liệu lợi suất lịch sử của NYU Stern do Aswath Damodaran duy trì, bao phủ 1928–2025 — 98 năm dương lịch trọn vẹn. Bộ dữ liệu đó là tham chiếu học thuật tiêu chuẩn cho lợi suất tài sản Mỹ dài hạn và được tự do tra cứu, nên mọi con số ở đây đều có thể tái lập.
Vị trí chu kỳ được gán bằng số học từ năm dương lịch: năm 4 (bầu cử) là bất kỳ năm nào chia hết cho 4; năm 1 là năm kế tiếp, và cứ thế. Con số 2026 từ đầu năm là một phép đo riêng — lợi suất giá của S&P 500 từ mức đóng cửa 6.845,50 điểm ngày 31 tháng 12 năm 2025 đến mức đóng cửa 7.744,06 điểm ngày 15 tháng 10 năm 2026, lấy từ lịch sử chỉ số của Yahoo Finance và đối chiếu chéo với dữ liệu chỉ số của CNBC. Nó không gồm cổ tức nên thấp hơn con số tổng lợi suất tương đương khoảng 1 điểm, và nó là một năm dở dang chứ không phải một năm. Mức sụt giảm của các năm giữa kỳ và các con số sau bầu cử được tính từ cùng chuỗi giá đóng cửa hằng ngày đó.
Bốn giới hạn phải đi kèm với bất kỳ cách dùng bảng này:
Cỡ mẫu. 24–25 quan sát mỗi rổ. Đây là thống kê mô tả, không phải kiểm định ý nghĩa, và không hàm ý bất kỳ giá trị p nào.
Đuôi dày. Các số trung bình nằm trên những phân phối chứa −43,8% và +52,6%. Trung vị là ước lượng trung tâm trung thực hơn cho mọi rổ, và biểu đồ điểm ở trên là bản tóm tắt trung thực hơn bất kỳ cột nào.
Chồng lấn trạng thái. Kỷ nguyên mạnh nhất của năm 3 (từ 1950 trở đi) cũng là kỷ nguyên mở rộng hậu chiến, giảm phát Volcker và bốn thập kỷ lãi suất đi xuống. Tách "năm tiền bầu cử" khỏi "trạng thái lãi suất giảm" là bất khả với 24 điểm dữ liệu.
Thiên lệch sống sót của chính cách đặt vấn đề. Lý thuyết chu kỳ tổng thống trở nên nổi tiếng vì quy luật mạnh trong chính mẫu đã sinh ra nó. Một phần sức mạnh bề ngoài là do chọn lọc.
Không điều nào trong số này là lời khuyên đầu tư. Đây là một bảng tham chiếu với toàn bộ phép tính được phơi bày.
Đọc thêm
- Các năm bầu cử giữa kỳ và thị trường chứng khoán: 1950–2026
- S&P 500 trong các năm bầu cử tổng thống: dữ liệu 1928-2024
- Tính mùa vụ của S&P 500: tháng tốt nhất và tệ nhất 1950–2026
- Mọi thị trường gấu của S&P 500 kể từ 1929: thời lượng và phục hồi
- Mỗi thị trường gấu mất bao lâu để phục hồi: 1929-2022
- Mọi chu kỳ tăng lãi suất của Fed kể từ 1983: S&P 500 và cổ phiếu chip
- Mọi chu kỳ giảm lãi suất của Fed kể từ 1980: cổ phiếu, trái phiếu và vàng
- 20 ngày tệ nhất trong lịch sử S&P 500 và điều gì đã đến sau đó
- Bế tắc chính trị có tốt cho chứng khoán? 49 khóa Quốc hội
- Ngành nào mạnh nhất sau bầu cử giữa kỳ: 100 năm dữ liệu
- Trung tâm tham chiếu bầu cử và chính trị
- Xem tất cả bảng tham chiếu thị trường của SimianX
Nguồn tham khảo
- NYU Stern — lợi suất hằng năm lịch sử của cổ phiếu, trái phiếu và tín phiếu do Damodaran tổng hợp
- Wikipedia — chỉ số S&P 500, thành phần và lịch sử
- Yahoo Finance — lịch sử giá hằng ngày của S&P 500 (^GSPC)
- Investopedia — giải thích lý thuyết chu kỳ bầu cử tổng thống
- Stock Trader's Almanac — nghiên cứu gốc của Yale Hirsch về chu kỳ bốn năm
- Cục Dự trữ Liên bang — lịch FOMC và các tuyên bố chính sách
- Hạ viện Hoa Kỳ — lịch sử thay đổi ghế trong các kỳ bầu cử giữa kỳ