 Bởi Marcus Reeve
Chu kỳ giữa nhiệm kỳ: dữ liệu S&P 500 qua 19 cuộc bầu cử
Cập nhật tháng 10 năm 2026 · Dữ liệu S&P 500 tính đến phiên đóng cửa ngày 15 tháng 10 năm 2026
Trả lời nhanh: Kể từ năm 1950, S&P 500 luôn cao hơn sau 12 tháng kể từ cả 19 cuộc bầu cử giữa nhiệm kỳ, với mức tăng giá trung bình +15,1% (trung vị +14,5%; thấp nhất +1,1% giai đoạn 1986–87, cao nhất +33,2% giai đoạn 1954–55). Từ ngày bầu cử đến 31 tháng 12, chỉ số tăng trong 13 trên 19 chu kỳ, trung bình +2,6%.
>
Trong và ngay sau ngày bầu cử: trong 14 ngày bầu cử giữa nhiệm kỳ mà thị trường mở cửa (1970–2022), S&P 500 tăng 10 lần, trung bình +0,4%. Phiên giao dịch kế tiếp tăng trong 15 trên 19 chu kỳ (trung bình +0,6%), và tháng đầu tiên sau cuộc bỏ phiếu cũng vậy (trung bình +1,7%).
>
Giai đoạn mạnh nhất: từ cuối tháng 9 của năm giữa nhiệm kỳ đến cuối tháng 6 năm sau, S&P 500 tăng trong cả 19 chu kỳ, trung bình +20,1% — cửa sổ ba quý tốt nhất của chu kỳ bốn năm, so với +7,1% của mọi cửa sổ tương tự kể từ 1950.
>
Bế tắc hay một đảng nắm quyền: 14 kỳ bầu cử giữa nhiệm kỳ dẫn tới chính phủ chia rẽ được tiếp nối bằng mức tăng trung bình 12 tháng +15,1%; năm kỳ để một đảng kiểm soát cả Nhà Trắng lẫn hai viện, +15,0%.
>
Trái phiếu và USD: lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã giảm trong ba tháng sau 11 trên 16 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1962; xem lợi suất trái phiếu Mỹ và USD sau mỗi kỳ bầu cử giữa nhiệm kỳ.
>
2026: Cuộc bầu cử giữa nhiệm kỳ đã diễn ra vào thứ Ba, ngày 3 tháng 11 năm 2026. Tại phiên đóng cửa ngày 15 tháng 10 năm 2026, S&P 500 ở mức 7.744,06 — tăng 13,1% từ đầu năm và thấp hơn 1,0% so với mức đóng cửa kỷ lục ngày 6 tháng 10 — vượt xa một năm giữa nhiệm kỳ điển hình, khi mức tăng trung vị tính đến giữa tháng 10 chỉ là 2,9%.
>
Kết quả (tính đến 1:50 sáng ET, ngày 4 tháng 11 năm 2026): Đảng Dân chủ giành quyền kiểm soát cả Thượng viện lẫn Hạ viện, theo xác định của AP và NBC News. Theo kiểm đếm của AP lúc 1:30 sáng ET, Đảng Dân chủ đã giành thêm bảy ghế Thượng viện vốn do Đảng Cộng hòa nắm giữ và 16 ghế Hạ viện. Từ ngày 3 tháng 1 năm 2027, quyền lực sẽ bị chia tách giữa Quốc hội và Nhà Trắng.
Ngày bầu cử 2026: các mốc quan trọng
>
- 28 tháng 10: Fed công bố quyết định lãi suất lúc 14:00 giờ miền Đông Hoa Kỳ (ET), sáu ngày trước cuộc bỏ phiếu.
- Thứ Ba, 3 tháng 11: Ngày Bầu cử. Toàn bộ 435 ghế Hạ viện và 35 ghế Thượng viện được đưa ra bỏ phiếu. Thị trường chứng khoán Mỹ giao dịch theo giờ bình thường (9:30–16:00 ET). Các điểm bỏ phiếu bắt đầu đóng cửa lúc 18:00 ET (một phần bang Indiana và Kentucky); nơi đóng cửa muộn nhất là 1:00 ET ngày 4 tháng 11 (miền tây Alaska). Kết quả: Đảng Dân chủ giành cả Thượng viện lẫn Hạ viện (AP và NBC News xác định, 1:50 sáng ET ngày 4 tháng 11).
- Kết quả: quyền kiểm soát Quốc hội có thể mất nhiều ngày mới ngã ngũ. Năm 2018, hãng tin AP xác định kết quả Hạ viện ngay trong đêm bầu cử; năm 2022, quyền kiểm soát Thượng viện được định đoạt ngày 12 tháng 11 (Nevada) và Hạ viện ngày 16 tháng 11, tám ngày sau cuộc bỏ phiếu.
- 1 tháng 12: Georgia tổ chức bầu cử vòng hai cho mọi cuộc đua không có ứng viên nào giành được đa số.
- Kỳ họp "vịt què": Quốc hội khóa 119 sắp mãn nhiệm nhóm họp trở lại sau bầu cử; ngân sách hoạt động hiện hành của chính phủ kéo dài đến ngày 11 tháng 12 năm 2026.
- 3 tháng 1 năm 2027: Quốc hội khóa 120 mới tuyên thệ nhậm chức.
Cuộc bầu cử giữa nhiệm kỳ 2026 sẽ diễn ra vào ngày 3 tháng 11 năm 2026 — và nếu lịch sử là kim chỉ nam, những tháng quanh thời điểm đó quan trọng với thị trường chứng khoán hơn gần như bất kỳ sự kiện định kỳ nào khác trên lịch. Tính trung bình, năm bầu cử giữa nhiệm kỳ là năm yếu nhất trong chu kỳ tổng thống bốn năm đối với S&P 500. Những năm này cũng tạo ra các đợt sụt giảm trong năm sâu hơn, một vùng đáy tháng 9–tháng 10 nổi tiếng, và một trong những tín hiệu tăng giá đáng tin cậy nhất lịch sử thị trường: kể từ năm 1950, S&P 500 luôn cao hơn sau 12 tháng kể từ mọi cuộc bầu cử giữa nhiệm kỳ — 19 trên 19 lần.
Đây là tài liệu tham khảo đầy đủ: từng năm bầu cử giữa nhiệm kỳ kể từ 1950, lợi suất năm dương lịch, mức sụt giảm trong năm ước tính, điều xảy ra vào năm kế tiếp, vì sao mô hình này tồn tại, và bối cảnh hiện tại trên đường tới tháng 11 năm 2026.
Thị trường chứng khoán diễn biến thế nào sau bầu cử giữa nhiệm kỳ
Tính từ ngày bầu cử, kết quả nghiêng hẳn về một phía. Bảng dưới đây cho thấy lợi suất giá của S&P 500 từ giá đóng cửa ngày bầu cử giữa nhiệm kỳ đến phiên đóng cửa cuối cùng của năm đó, và trong 12 tháng tiếp theo, cho mọi kỳ bầu cử giữa nhiệm kỳ kể từ 1950.
| Bầu cử giữa nhiệm kỳ | S&P 500 ngày bầu cử | Ngày bầu cử → 31/12 | 12 tháng sau |
|---|---|---|---|
| 7 thg 11 1950 | 19,36 | +5,5% | +16,2% |
| 2 thg 11 1954 | 31,79 | +13,2% | +33,2% |
| 4 thg 11 1958 | 51,56 | +7,1% | +11,1% |
| 6 thg 11 1962 | 58,35 | +8,1% | +24,8% |
| 8 thg 11 1966 | 80,73 | −0,5% | +12,9% |
| 3 thg 11 1970 | 84,22 | +9,4% | +12,7% |
| 5 thg 11 1974 | 75,11 | −8,7% | +18,7% |
| 7 thg 11 1978 | 93,85 | +2,4% | +6,4% |
| 2 thg 11 1982 | 137,49 | +2,3% | +19,9% |
| 4 thg 11 1986 | 246,20 | −1,6% | +1,1% |
| 6 thg 11 1990 | 311,62 | +6,0% | +25,1% |
| 8 thg 11 1994 | 465,65 | −1,4% | +27,1% |
| 3 thg 11 1998 | 1.110,84 | +10,7% | +22,0% |
| 5 thg 11 2002 | 915,39 | −3,9% | +14,9% |
| 7 thg 11 2006 | 1.382,84 | +2,6% | +6,7% |
| 2 thg 11 2010 | 1.193,57 | +5,4% | +3,7% |
| 4 thg 11 2014 | 2.012,10 | +2,3% | +4,5% |
| 6 thg 11 2018 | 2.755,45 | −9,0% | +11,7% |
| 8 thg 11 2022 | 3.828,11 | +0,3% | +14,5% |
| Trung bình | +2,6% | +15,1% | |
| Trung vị | +2,4% | +14,5% | |
| Số lần tăng | 13 trên 19 | 19 trên 19 |
Phương pháp: lợi suất giá của S&P 500, không tính cổ tức. Điểm xuất phát là giá đóng cửa của chỉ số vào ngày bầu cử; từ 1950 đến 1966, NYSE đóng cửa vào Ngày Bầu cử, nên dùng giá đóng cửa của phiên giao dịch liền trước. "12 tháng sau" là giá đóng cửa vào cùng ngày dương lịch một năm sau đó (hoặc phiên giao dịch cuối cùng trước ngày đó). Trước tháng 3 năm 1957, chuỗi số liệu là chỉ số tiền thân gồm 90 cổ phiếu. Giá đóng cửa hằng ngày từ Yahoo Finance và CNBC khớp nhau ở mọi con số trong bảng này, và các hàng 2018, 2022 cũng trùng với chuỗi S&P 500 của FRED.
Bảng này cho thấy:
- Thành tích 12 tháng hoàn hảo, nhưng không đồng đều. Cả 19 giai đoạn đều tăng, nhưng biên độ trải từ +33,2% (1954–55) đến +1,1% (1986–87, giai đoạn hứng trọn cú sập tháng 10 năm 1987). Năm trong số 19 lần tăng dưới 7%: 1978–79, 1986–87, 2006–07, 2010–11 và 2014–15.
- Bảy tuần đầu nghiêng về tăng, nhưng chỉ nhẹ. Từ ngày bầu cử đến cuối năm, chỉ số tăng 13 trên 19 lần, trung bình +2,6%. Hai giai đoạn tệ nhất là 2018 (−9,0%, đợt bán tháo quý IV chạm đáy ngày 24 tháng 12) và 1974 (−8,7%), và cả hai đều được tiếp nối bằng mức tăng hai chữ số trong 12 tháng.
- Những năm yếu tạo đà cho cú bật mạnh nhất. Trong bảy năm giữa nhiệm kỳ mà S&P 500 vẫn giảm so với đầu năm tính đến giữa tháng 10 (1962, 1966, 1970, 1974, 1990, 2002, 2022), 12 tháng tiếp theo kể từ ngày bầu cử tăng trung bình +17,7% và chưa bao giờ thấp hơn 12,7%. Trong chín năm chỉ số đã tăng hơn 5% (1950, 1954, 1958, 1978, 1982, 1986, 1998, 2006, 2010), mức trung bình nhỏ hơn, +13,4%, thấp nhất là +1,1%.
- Tháng tốt nhất sau bầu cử giữa nhiệm kỳ là tháng 1. Qua 19 chu kỳ, tháng 1 của năm tiếp theo tăng trung bình +4,2% và tăng 17 lần; tháng 4 trung bình +3,4% và tăng 18 lần; chính tháng 11 của năm bầu cử trung bình +2,7% (tăng 15 trên 19 lần). Tháng 9 năm tiếp theo là tháng duy nhất có mức trung bình âm (−1,0%, chỉ tăng 6 lần). Bảng tính mùa vụ của S&P 500 của chúng tôi cho thấy các tháng đó so sánh ra sao qua mọi năm.
- Ai thắng không quan trọng như bạn nghĩ. 14 kỳ bầu cử giữa nhiệm kỳ dẫn tới chính phủ chia rẽ được tiếp nối bằng mức tăng trung bình 12 tháng +15,1%, năm kỳ giúp một đảng nắm toàn quyền kiểm soát là +15,0%, và sáu kỳ Hạ viện đổi chủ (1954, 1994, 2006, 2010, 2018, 2022) là +16,1% — quyền kiểm soát theo hồ sơ của các nhà sử học Hạ viện và Thượng viện. Nghiên cứu đầy đủ về cấu hình quyền lực có tại Bế tắc chính trị có tốt cho chứng khoán? 49 khóa Quốc hội; về các ngành dẫn dắt sau bầu cử, xem Ngành nào mạnh nhất sau bầu cử giữa kỳ: 100 năm dữ liệu.
Về hai tháng giữa ngày bỏ phiếu và Quốc hội mới, xem chứng khoán trong kỳ lame-duck: thị trường Mỹ tăng từ ngày bầu cử đến ngày 3/1 sau 18 trên 25 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1926, gần như cùng tỷ lệ với những tuần đó của bất kỳ năm nào.
Bầu cử giữa nhiệm kỳ chỉ là một mảnh của mô hình bốn năm: chu kỳ tổng thống, từng năm kể từ 1928 và cách S&P 500 vận động trong các năm bầu cử tổng thống hoàn thiện bức tranh.
Điều gì xảy ra với cổ phiếu vào ngày bầu cử và ngay sau đó
Trả lời ngắn gọn: S&P 500 thường tăng vào ngày bỏ phiếu giữa nhiệm kỳ và ngay sau đó, nhưng chỉ ở mức khiêm tốn: +0,4% trong một ngày bầu cử trung bình (tăng 10 trên 14 lần thị trường mở cửa), +0,6% ở phiên giao dịch kế tiếp (15 trên 19) và +1,7% trong tháng đầu tiên (15 trên 19). Những mức tăng lớn đến muộn hơn, trong ba quý từ cuối tháng 9 của năm giữa nhiệm kỳ đến cuối tháng 6 năm sau.
| Bầu cử giữa nhiệm kỳ | Ngày bầu cử | Phiên kế tiếp | Tuần đầu tiên | Tháng đầu tiên | Quý IV năm giữa nhiệm kỳ | 30/9 → 30/6 |
|---|---|---|---|---|---|---|
| 7 thg 11 1950 | — | +1,0% | +2,6% | +0,2% | +5,0% | +7,8% |
| 2 thg 11 1954 | — | +2,0% | +4,3% | +7,5% | +11,4% | +27,0% |
| 4 thg 11 1958 | — | +0,9% | +2,8% | +1,9% | +10,3% | +16,8% |
| 6 thg 11 1962 | — | +0,6% | +1,9% | +7,8% | +12,1% | +23,3% |
| 8 thg 11 1966 | — | +0,8% | +1,2% | +1,6% | +4,9% | +18,4% |
| 3 thg 11 1970 | +0,9% | +0,2% | +0,7% | +5,6% | +9,3% | +17,1% |
| 5 thg 11 1974 | +2,8% | −0,5% | −1,9% | −12,0% | +7,9% | +49,8% |
| 7 thg 11 1978 | −1,4% | +0,6% | −1,4% | +3,4% | −6,3% | +0,4% |
| 2 thg 11 1982 | +1,5% | +3,9% | +4,0% | +1,0% | +16,8% | +39,2% |
| 4 thg 11 1986 | +0,2% | +0,2% | +0,4% | +2,8% | +4,7% | +31,4% |
| 6 thg 11 1990 | −0,9% | −1,8% | +1,9% | +5,6% | +7,9% | +21,3% |
| 8 thg 11 1994 | +0,6% | −0,1% | −0,1% | −4,3% | −0,7% | +17,7% |
| 3 thg 11 1998 | −0,1% | +0,7% | +1,6% | +3,5% | +20,9% | +35,0% |
| 5 thg 11 2002 | +0,8% | +0,9% | −3,5% | −1,0% | +7,9% | +19,5% |
| 7 thg 11 2006 | +0,2% | +0,2% | +0,8% | +1,8% | +6,2% | +12,5% |
| 2 thg 11 2010 | +0,8% | +0,4% | +1,7% | +2,3% | +10,2% | +15,7% |
| 4 thg 11 2014 | −0,3% | +0,6% | +1,4% | +3,0% | +4,4% | +4,6% |
| 6 thg 11 2018 | +0,6% | +2,1% | −1,2% | −2,2% | −14,0% | +1,0% |
| 8 thg 11 2022 | +0,6% | −2,1% | +4,3% | +3,5% | +7,1% | +24,1% |
| Trung bình | +0,4% | +0,6% | +1,1% | +1,7% | +6,6% | +20,1% |
| Trung vị | +0,6% | +0,6% | +1,4% | +2,3% | +7,9% | +18,4% |
| Số lần tăng | 10 trên 14 | 15 trên 19 | 14 trên 19 | 15 trên 19 | 16 trên 19 | 19 trên 19 |
Ngày bầu cử = giá đóng cửa so với giá đóng cửa phiên liền trước. NYSE đóng cửa vào Ngày Bầu cử cho đến năm 1966, nên các ô đó để trống và các cửa sổ sau đó tính từ giá đóng cửa của phiên giao dịch liền trước, như trong bảng đầu tiên. Tuần đầu tiên = năm phiên giao dịch sau giá đóng cửa xuất phát; tháng đầu tiên = giá đóng cửa 30 ngày dương lịch sau đó (hoặc phiên giao dịch cuối cùng trước ngày đó). Quý IV = từ giá đóng cửa cuối cùng của tháng 9 đến giá đóng cửa cuối cùng của tháng 12; 30/9 → 30/6 = từ giá đóng cửa cuối cùng của tháng 9 năm giữa nhiệm kỳ đến giá đóng cửa cuối cùng của tháng 6 năm sau. Giá đóng cửa hằng ngày từ Yahoo Finance (^GSPC), đối chiếu với CNBC (.SPX).
- Bản thân ngày bầu cử gần như một lần tung đồng xu, chỉ hơi nghiêng về phía tăng. Biến động lớn nhất là +2,8% năm 1974 và −1,4% năm 1978.
- Ngày hôm sau thường nghiêng về tăng: tăng trong 15 trên 19 chu kỳ. Tốt nhất là +3,9% năm 1982; tệ nhất là −2,1% năm 2022 và −1,8% năm 1990.
- Quý IV của năm giữa nhiệm kỳ tăng trong 16 trên 19 chu kỳ, trung bình +6,6%, so với +4,2% (tăng 61 trên 76 lần) của mọi quý IV từ 1950 đến 2025. Ba lần giảm là 2018 (−14,0%), 1978 (−6,3%) và 1994 (−0,7%).
- Từ cuối tháng 9 đến cuối tháng 6 là "điểm ngọt" của cả chu kỳ. Giai đoạn này tăng trong 19 trên 19 chu kỳ, trung bình +20,1% (trung vị +18,4%). Trên toàn bộ 305 cửa sổ ba quý bắt đầu vào cuối một quý kể từ 1950, mức trung bình là +7,1%, và không có điểm xuất phát nào khác trong chu kỳ bốn năm đạt mức trung bình trên +14,2%. Giai đoạn tốt nhất là 1974–75 (+49,8%); yếu nhất là 1978–79 (+0,4%) và 2018–19 (+1,0%).
Cùng khoảng thời gian đó, Nasdaq Composite tăng trung bình +29,4% sau 13 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1974, nhưng giảm một lần (−0,5% trong giai đoạn 2018–19): xem Nasdaq sau bầu cử giữa nhiệm kỳ.
Vì sao năm giữa nhiệm kỳ là năm yếu nhất của chu kỳ tổng thống
Lý thuyết chu kỳ bầu cử tổng thống chia nhiệm kỳ bốn năm thành năm sau bầu cử (Năm 1), năm giữa nhiệm kỳ (Năm 2), năm trước bầu cử (Năm 3) và năm bầu cử (Năm 4). Các con số lịch sử nói lên tất cả:
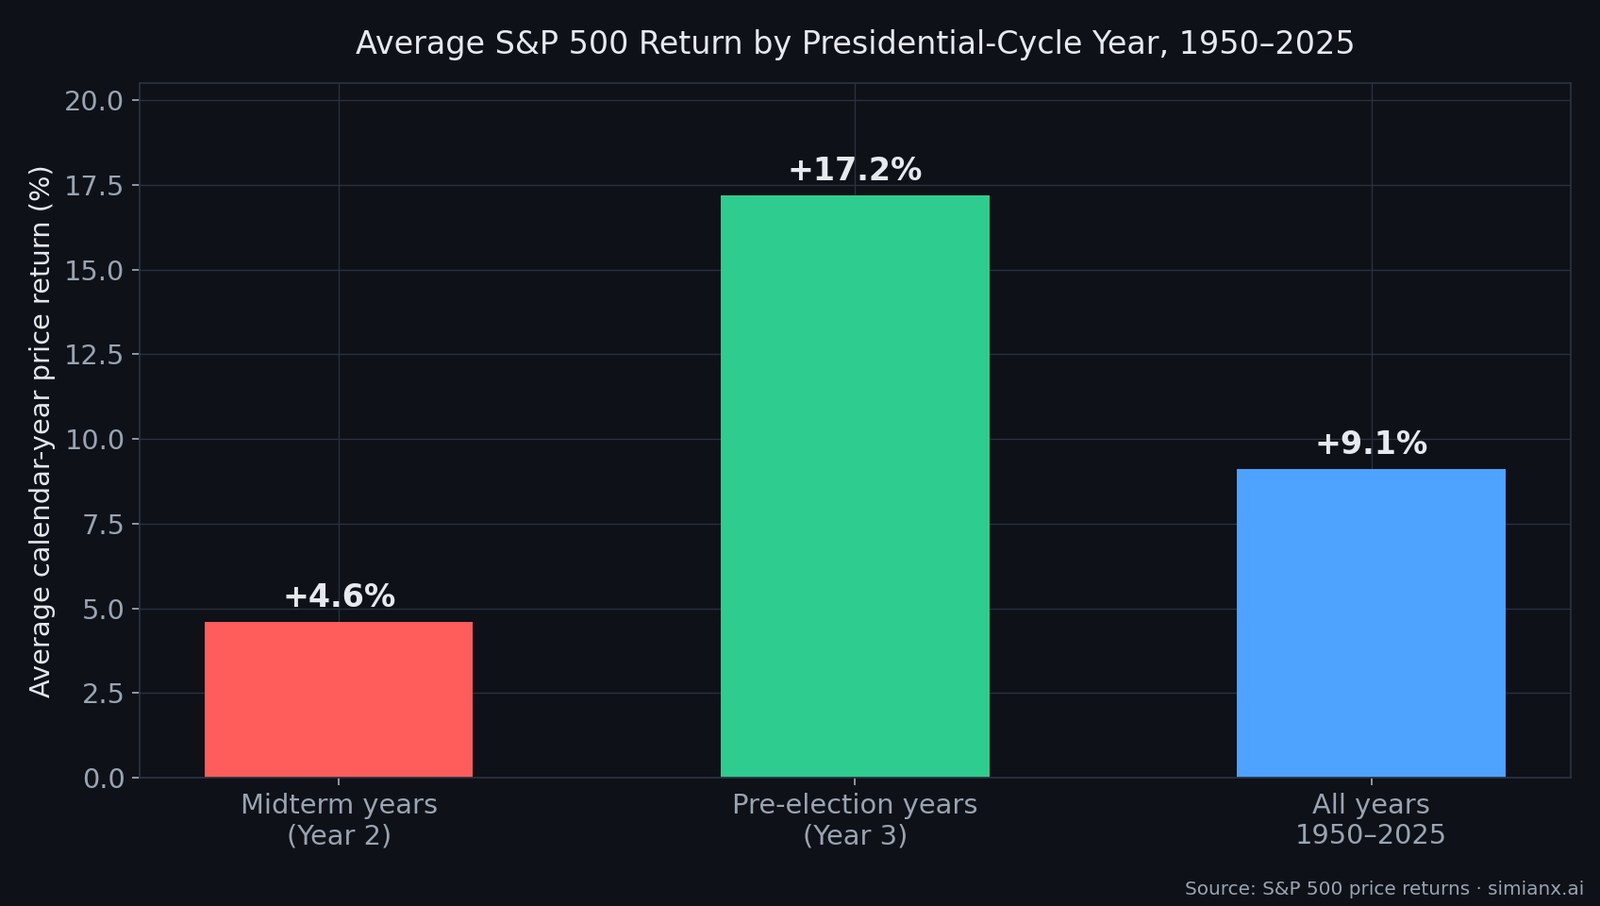
- Năm giữa nhiệm kỳ (Năm 2): lợi suất giá trung bình của S&P 500 là +4,6% kể từ 1950 — yếu nhất trong bốn năm.
- Năm trước bầu cử (Năm 3): trung bình +17,2% — mạnh nhất, với cách biệt lớn.
- Mọi năm 1950–2025: trung bình khoảng +9,1%, để so sánh.
Khoảng cách hơn mười hai điểm phần trăm giữa Năm 2 và Năm 3 chính là cốt lõi của mô hình giữa nhiệm kỳ. Không phải năm giữa nhiệm kỳ chắc chắn tệ; mười một trong mười chín năm kể từ 1950 vẫn đóng cửa trong sắc xanh. Vấn đề là con đường đi qua năm giữa nhiệm kỳ gập ghềnh hơn, các đợt giảm sâu hơn, và mức tăng lớn thường chỉ đến sau khi cuộc bầu cử ngã ngũ.
Nếu bạn muốn xem tính mùa vụ này theo từng tháng, tài liệu tham khảo song hành của chúng tôi về tính mùa vụ của S&P 500 và những tháng tốt nhất, tệ nhất kể từ 1950 ghép tự nhiên với bảng này.
Từng năm bầu cử giữa nhiệm kỳ kể từ 1950: bảng tham khảo
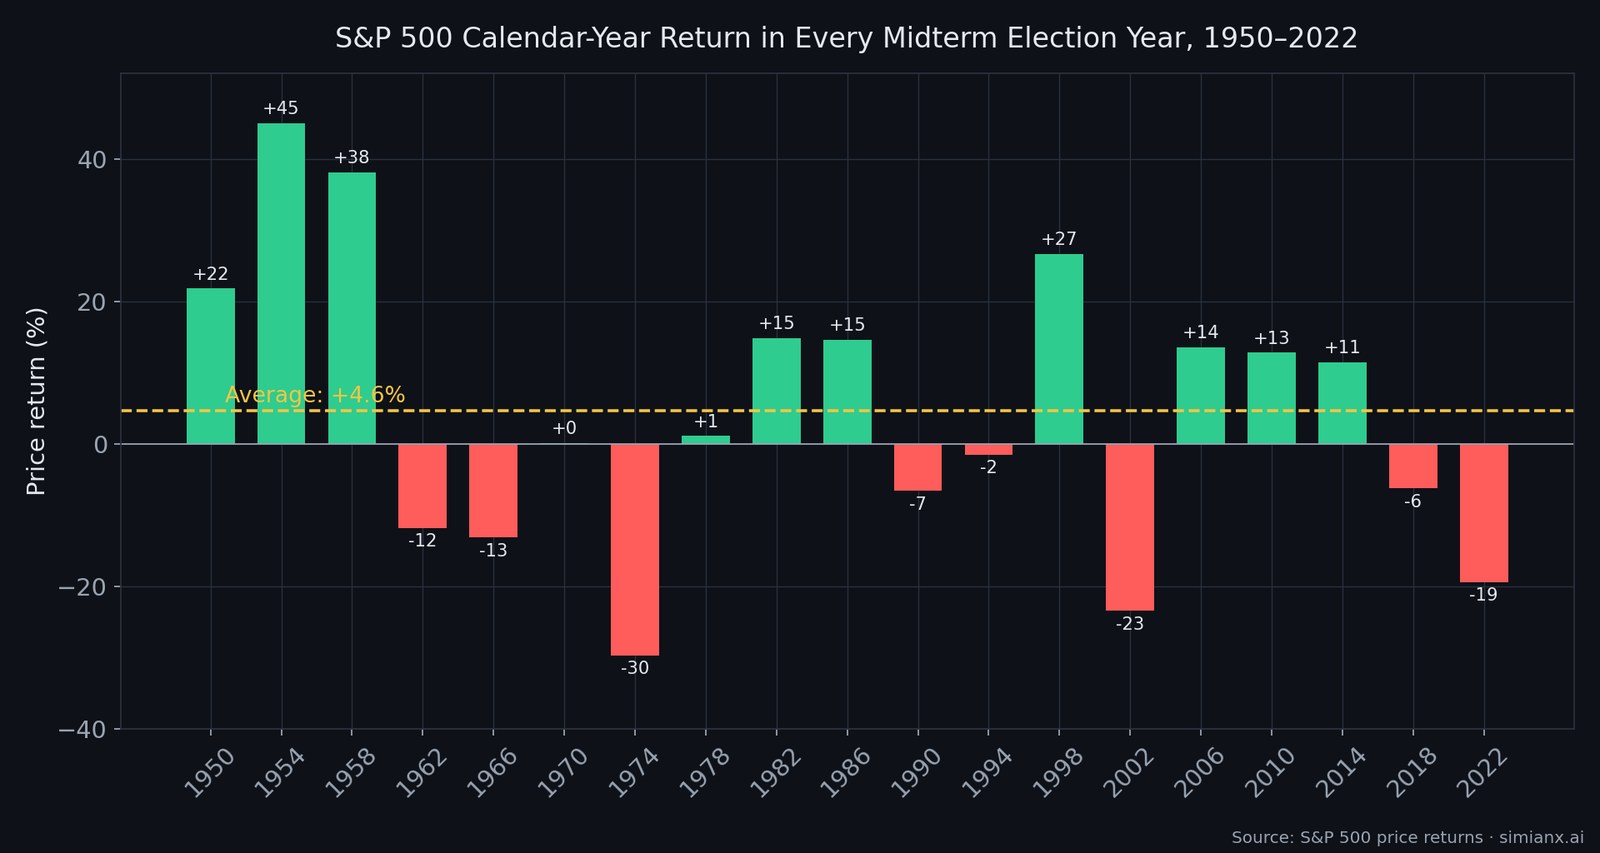
| Năm giữa nhiệm kỳ | Tổng thống | Lợi suất S&P 500 | Mức giảm tối đa (ước tính) | Năm kế tiếp (Năm 3) |
|---|---|---|---|---|
| 1950 | Truman (D) | +21,8% | −14% | +16,3% |
| 1954 | Eisenhower (R) | +45,0% | −4% | +26,4% |
| 1958 | Eisenhower (R) | +38,1% | −4% | +8,5% |
| 1962 | Kennedy (D) | −11,8% | −26% | +18,9% |
| 1966 | Johnson (D) | −13,1% | −22% | +20,1% |
| 1970 | Nixon (R) | +0,1% | −26% | +10,8% |
| 1974 | Nixon/Ford (R) | −29,7% | −38% | +31,5% |
| 1978 | Carter (D) | +1,1% | −14% | +12,3% |
| 1982 | Reagan (R) | +14,8% | −16% | +17,3% |
| 1986 | Reagan (R) | +14,6% | −9% | +2,0% |
| 1990 | G.H.W. Bush (R) | −6,6% | −20% | +26,3% |
| 1994 | Clinton (D) | −1,5% | −9% | +34,1% |
| 1998 | Clinton (D) | +26,7% | −19% | +19,5% |
| 2002 | G.W. Bush (R) | −23,4% | −34% | +26,4% |
| 2006 | G.W. Bush (R) | +13,6% | −8% | +3,5% |
| 2010 | Obama (D) | +12,8% | −17% | +0,0% |
| 2014 | Obama (D) | +11,4% | −7% | −0,7% |
| 2018 | Trump (R) | −6,2% | −20% | +28,9% |
| 2022 | Biden (D) | −19,4% | −25% | +24,2% |
Lợi suất giá của S&P 500, không gồm cổ tức. Mức giảm là sụt giảm từ đỉnh xuống đáy trong năm hoặc kéo dài vào năm đó, đã làm tròn.
Ba điều nổi bật từ bảng này:
- Con số trung bình che giấu một phân phối hình tạ. Các năm giữa nhiệm kỳ dồn về hai cực — những năm khổng lồ như 1954 (+45,0%) và 1958 (+38,1%) nằm cạnh các thảm họa như 1974 (−29,7%) và 2002 (−23,4%). Mức trung bình +4,6% là phần dư của cuộc giằng co, không phải kết quả điển hình.
- Năm 3 gần như không bao giờ gây thất vọng. Trong mười chín năm trước bầu cử tiếp theo, chỉ 2015 (−0,7%) đóng cửa rõ rệt dưới 0, còn 2011 đi ngang. Mười bảy trên mười chín năm tăng điểm, trong đó bảy năm tăng hơn 20%.
- Những năm giữa nhiệm kỳ tồi tệ dồn nỗi đau lên trước. Các kết quả năm dương lịch tệ nhất — 1974, 2002, 2022 — đều chạm đáy vào tháng 10 của năm giữa nhiệm kỳ và sau đó Năm 3 tăng lần lượt +31,5%, +26,4% và +24,2%.
Mức sụt giảm của năm giữa nhiệm kỳ: sâu hơn trung bình
Lợi suất năm dương lịch đánh giá thấp mức độ khắc nghiệt của những năm này khi bạn thực sự sống trong chúng. Mức giảm từ đỉnh xuống đáy trong năm ở các năm giữa nhiệm kỳ trung bình khoảng −17%, so với khoảng −14% cho mọi năm — và phân phối có đuôi dày:
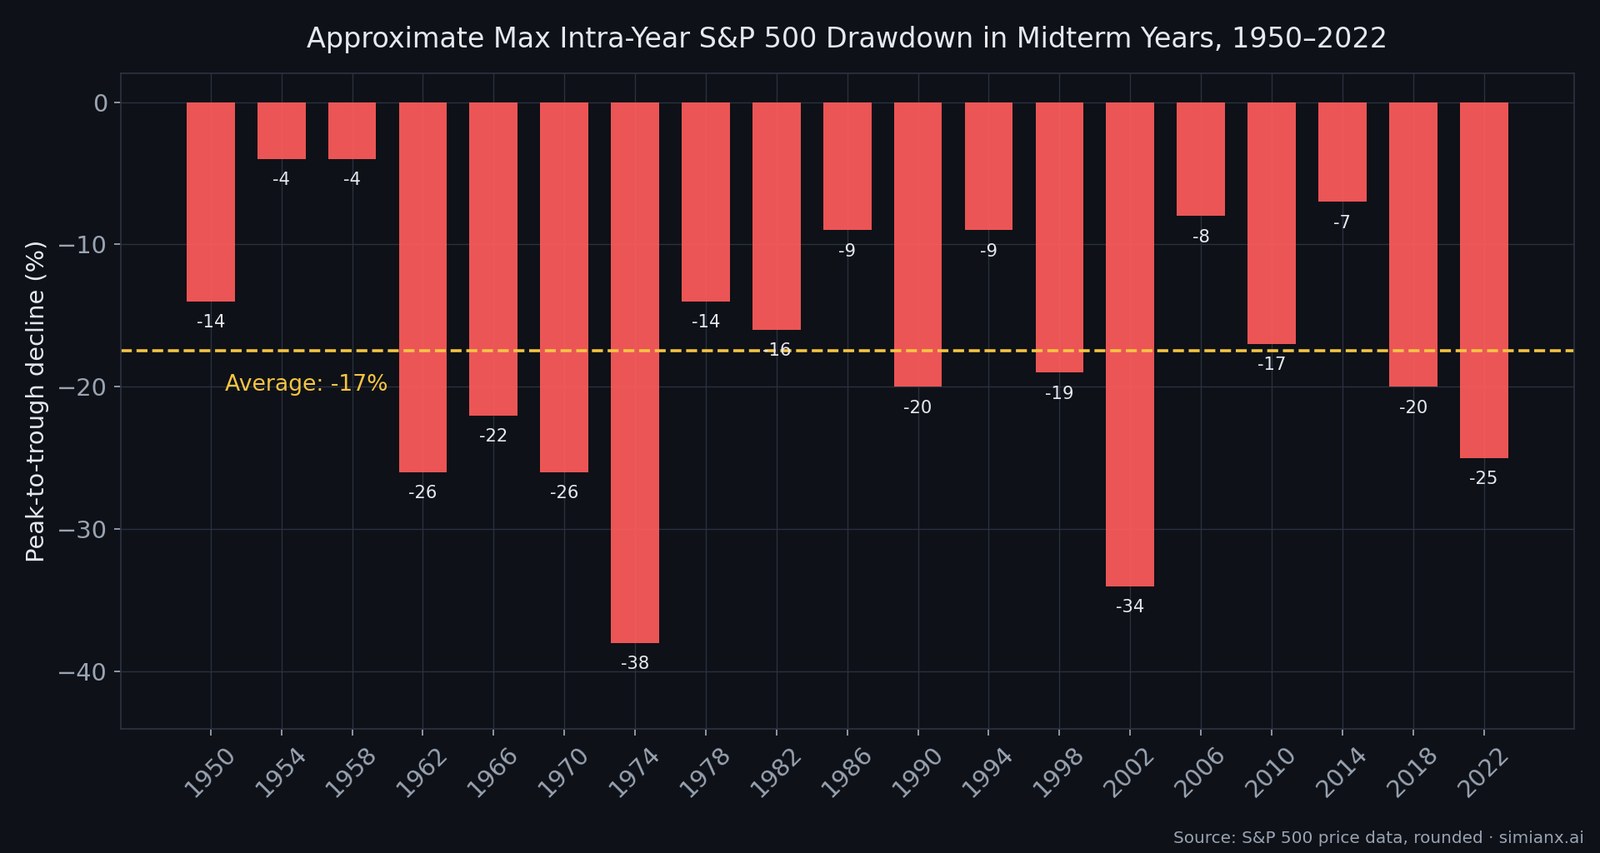
Những đợt giảm sâu nhất của năm giữa nhiệm kỳ đều đi kèm một cú sốc vĩ mô: 1974 (−38% trong năm, chặng thứ hai của thị trường gấu khủng hoảng dầu mỏ 1973-74), 2002 (−34%, đợt tháo gỡ bong bóng dot-com cộng các bê bối kế toán), 1962 (−26%, cú «Kennedy Slide»), 1970 (−26%, suy thoái và tiền tệ thắt chặt) và 2022 (−25%, chu kỳ tăng lãi suất nhanh nhất của Fed trong bốn thập kỷ). Để có bối cảnh đầy đủ về những đợt giảm sâu nhất, xem tài liệu của chúng tôi về mọi thị trường gấu của S&P 500 kể từ 1929.
Kết luận thực tiễn: mức giảm hai chữ số trong năm giữa nhiệm kỳ là chuẩn mực lịch sử, không phải tín hiệu có gì bất thường đổ vỡ. Mười bốn trong mười chín năm giữa nhiệm kỳ kể từ 1950 chứng kiến mức giảm từ đỉnh xuống đáy 9% trở lên.
Đáy trước bầu cử: tháng 9–tháng 10 là vùng đáy
Đặc điểm hữu dụng nhất của chu kỳ giữa nhiệm kỳ là đáy thường đến vào lúc nào. Trong mười chín năm giữa nhiệm kỳ kể từ 1950, đáy thị trường của chu kỳ tập trung mạnh vào những tuần ngay trước cuộc bầu cử:
- Đáy tháng 10: 1966, 1974, 1990, 1998, 2002, 2014 và 2022 đều ghi nhận đáy năm giữa nhiệm kỳ vào tháng 10.
- Đáy mùa hè: 1962 (tháng 6), 1970 (tháng 5), 1982 (tháng 8), 2010 (tháng 7).
- Ngoại lệ: 2018, khi cú sập tháng 12 đẩy đáy ra sau cuộc bầu cử, tới ngày 24 tháng 12 — lời nhắc rằng không bản đồ mùa vụ nào là sự bảo đảm.
Diễn biến năm 2022 là ví dụ kinh điển: S&P 500 chạm đáy 3.577 điểm ngày 12 tháng 10 năm 2022 — hai mươi bảy ngày trước cuộc bầu cử giữa nhiệm kỳ 8 tháng 11 — rồi tăng khoảng 22% trong mười hai tháng tiếp theo và lập đỉnh lịch sử mới đầu năm 2024.
Chồng lên sự yếu kém thông thường của tháng 9 (tháng 9 trung bình là tháng tệ nhất trong năm), mùa thu phiên bản giữa nhiệm kỳ trong lịch sử là cửa sổ «mua trong sợ hãi» đáng tin cậy nhất của cả chu kỳ bốn năm. Quý IV của năm giữa nhiệm kỳ đến quý II của năm trước bầu cử là chuỗi ba quý mạnh nhất chu kỳ trong lịch sử.
19 trên 19: 12 tháng sau bầu cử giữa nhiệm kỳ
Đây là con số thống kê khiến bảng này đáng được đánh dấu: tính từ ngày bầu cử, S&P 500 luôn cao hơn sau một năm kể từ mọi cuộc bầu cử giữa nhiệm kỳ từ 1950. Mười chín cuộc bầu cử, mười chín cửa sổ 12 tháng dương, với mức tăng trung bình quanh +15%.
Chuỗi này đã sống sót qua những điều kiện khắc nghiệt: trụ vững qua dư chấn cấm vận dầu 1973-74, đợt tăng nóng 1987, khủng hoảng Vùng Vịnh 1990, đống đổ nát hậu bong bóng 2002, nỗi sợ nợ công châu Âu 2010 và cú sốc lạm phát 2022. Cơ chế khá đơn giản — đến ngày bầu cử, thị trường thường đã hấp thụ xong đợt giảm của năm giữa nhiệm kỳ, tâm lý đã được gột rửa, và một nguồn bất định chính trị lớn được giải tỏa chỉ sau một đêm.
Không chuỗi nào là quy luật tự nhiên, và mười chín quan sát là mẫu khiêm tốn. Nhưng xét về xác suất nền, đây là một trong những mô hình sạch nhất lịch sử thị trường — độ tin cậy sánh với tín hiệu suy thoái trong bảng tham khảo đảo ngược đường cong lợi suất của chúng tôi, và sạch hơn nhiều so với phần lớn truyền thuyết mùa vụ.
Để xem cùng các khung thời gian chia theo quy mô doanh nghiệp, hãy đọc cổ phiếu vốn hóa nhỏ so với vốn hóa lớn sau bầu cử giữa nhiệm kỳ: nhóm thập phân vị nhỏ nhất chỉ vượt nhóm lớn nhất trong năm tiếp theo sau 12 trên 25 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1926.
Vì sao mô hình giữa nhiệm kỳ tồn tại?
Bốn cách giải thích gánh phần lớn trọng lượng:
- Giải tỏa bất định. Thị trường định giá rủi ro chính trị quanh năm; cuộc bầu cử xóa nó chỉ trong một đêm, bất kể kết quả. Độ biến động ngụ ý quanh kỳ bầu cử giữa nhiệm kỳ xẹp xuống một cách đáng tin cậy sau khi bỏ phiếu.
- Bế tắc là một lợi thế. Đảng của tổng thống đã mất ghế Hạ viện trong đại đa số các kỳ bầu cử giữa nhiệm kỳ kể từ Thế chiến II. Thị trường trong lịch sử coi chính phủ chia rẽ là sự ổn định chính sách — ít cú xoay lập pháp lớn phải định giá lại hơn.
- Chu kỳ tài khóa. Các chính quyền có xu hướng nhận nỗi đau kinh tế sớm trong nhiệm kỳ (Năm 1-2) và đẩy kích thích, chi tiêu cùng chính sách thân thiện thị trường về phía tái tranh cử (Năm 3-4). Mức trung bình +17,2% của Năm 3 một phần chính là động cơ đó hiện lên trong giá.
- Trùng hợp tiền tệ. Nhiều đợt giảm của năm giữa nhiệm kỳ (1974, 1982, 2018, 2022) trùng với các chu kỳ thắt chặt của Fed đạt đỉnh hoặc xoay chiều gần cửa sổ bầu cử — biến đợt phục hồi hậu giữa nhiệm kỳ thành cú hích kép. Công cụ theo dõi trực tiếp kỳ vọng thị trường về việc Fed hạ lãi suất của chúng tôi cập nhật vị trí hiện tại của biến số này.
Tuy vậy, biến động không phải lúc nào cũng sụp xuống sau ngày bỏ phiếu: VIX thấp hơn một tháng sau đó chỉ ở 5 trên 9 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1990 (VIX sau bầu cử giữa nhiệm kỳ).
Bế tắc hay càn quét: kết quả có quan trọng không?
Ít hơn những gì các dòng tít gợi ý. Lợi suất trung bình lịch sử dưới chính phủ chia rẽ tương đương — và trong nhiều nghiên cứu còn nhỉnh hơn — so với khi một đảng kiểm soát trọn vẹn. Sở thích bộc lộ của thị trường là bản thân sự ngã ngũ, không phải đảng nào: chuỗi 12 tháng thắng lợi bao gồm cả những cuộc bầu cử đảng cầm quyền thua đậm (1994, 2010, 2018) lẫn những lần họ trụ vững (1962, 1998, 2022).
Trả lời ngắn gọn: ở cấp độ chỉ số, kết quả bầu cử gần như không tạo ra khác biệt.
| Kết quả bầu cử giữa nhiệm kỳ | Số chu kỳ | Mức tăng trung bình của S&P 500, 12 tháng sau ngày bầu cử |
|---|---|---|
| Chính phủ chia rẽ | 14 | +15,1% |
| Một đảng kiểm soát Nhà Trắng và cả hai viện | 5 | +15,0% |
| Hạ viện đổi chủ | 6 | +16,1% |
| Hạ viện không đổi chủ | 13 | +14,6% |
Quyền kiểm soát theo hồ sơ của các nhà sử học Hạ viện và Thượng viện; cửa sổ 12 tháng giống với bảng đầu tiên.
Thứ thực sự lay chuyển các nhóm ngành là cấu trúc của kết quả — ủy ban nào đổi chủ, kỳ vọng về thuế, năng lượng, quốc phòng và chống độc quyền thay đổi ra sao. Đó là câu hỏi chọn cổ phiếu chứ không phải chỉ số — và vì thế việc quan sát mức độ tập trung chỉ số của Magnificent 7 tương tác thế nào với bất kỳ đợt xoay vòng hậu bầu cử nào quan trọng hơn trong 2026 so với các chu kỳ trước: bảy cổ phiếu hiện gánh khoảng một phần ba tỷ trọng S&P 500.
Đợt tăng sau bầu cử giữa nhiệm kỳ không kéo theo mọi nhóm ngành: cổ phiếu ngân hàng chỉ vượt thị trường trong 12 tháng tiếp theo sau 10 trên 25 kỳ bầu cử giữa nhiệm kỳ kể từ năm 1926 (bảng đầy đủ).
Các ETF ngành xây nhà vượt S&P 500 trong ba tháng sau cả năm kỳ bầu cử giữa nhiệm kỳ từ 2006 đến 2022, dù chính khoảng thời gian này cũng có lợi cho cổ phiếu xây nhà trong hầu hết các năm (cổ phiếu xây nhà sau bầu cử giữa nhiệm kỳ).
Bối cảnh 2026: theo dõi gì trước ngày 3 tháng 11
Bầu cử giữa nhiệm kỳ 2026 đến khi S&P 500 ở gần đỉnh lịch sử sau nửa đầu năm đầy biến động — đợt xả rủi ro tháng 2–tháng 3, cú tăng vọt giá dầu liên quan Iran đã hạ nhiệt cùng đà xuống thang, và đợt tăng nhờ chi tiêu hạ tầng AI đã lan rộng vượt khỏi Nvidia sang các cổ phiếu điện lực, mạng và bộ nhớ. Đối chiếu khuôn mẫu lịch sử, có ba điều đáng theo dõi từ tháng 6 đến tháng 11:
- Ngân sách cho mức giảm. Lịch sử bảo bạn hãy mặc định một đợt giảm hai chữ số từ đỉnh xuống đáy tại thời điểm nào đó trong 2026. Nếu nó đến trong cửa sổ tháng 8–tháng 10, bản đồ giữa nhiệm kỳ nói rằng đó là vùng tích lũy có xác suất cao nhất chu kỳ — không phải lúc cắt giảm rủi ro. Bảng điều khiển cảnh báo sớm sụt giảm bằng AI của chúng tôi theo dõi độ rộng thị trường, chênh lệch tín dụng và tín hiệu điều chỉnh dự báo hằng ngày, đúng cho kịch bản này.
- Biến số Fed. Như 2022 và 2018, tương tác giữa lộ trình thắt chặt/nới lỏng và cửa sổ bầu cử sẽ quyết định đợt phục hồi hậu giữa nhiệm kỳ có một hay hai cú hích thuận chiều.
- Crypto như thước đo khẩu vị rủi ro. Bitcoin trong lịch sử luôn khuếch đại chính những nhịp hồi nhẹ nhõm hậu bất định mà cổ phiếu thể hiện — bảng tham khảo riêng của nó về phản ứng với từng lần Fed hạ lãi suất kể từ 2019 vần điệu rất sát với mô hình hậu giữa nhiệm kỳ.
S&P 500 đang ở đâu so với mô hình giữa nhiệm kỳ (15 tháng 10 năm 2026)
- Ngày bầu cử: thứ Ba, ngày 3 tháng 11 năm 2026 — 19 ngày sau lần cập nhật này. Toàn bộ 435 ghế Hạ viện và 35 ghế Thượng viện (33 cuộc đua thường kỳ cộng với các cuộc bầu cử đặc biệt tại Ohio và Florida) được đưa ra bỏ phiếu, theo tổng quan bầu cử Thượng viện 2026. Thị trường chứng khoán Mỹ vẫn mở cửa vào Ngày Bầu cử.
- Từ đầu năm: S&P 500 đóng cửa ở mức 7.744,06 ngày 15 tháng 10, tăng 13,1% so với 6.845,50 cuối năm 2025. Chỉ ba năm giữa nhiệm kỳ kể từ 1950 dẫn trước nhiều hơn vào giữa tháng 10: 1954 (+27,8%), 1958 (+26,5%) và 1950 (+18,2%). Năm giữa nhiệm kỳ trung vị chỉ tăng 2,9% tại cùng thời điểm.
- Mức sụt giảm: đợt giảm sâu nhất theo giá đóng cửa của năm 2026 đến nay là −9,1% (từ 6.978,60 ngày 27 tháng 1 xuống 6.343,72 ngày 30 tháng 3), xấp xỉ một nửa mức sụt giảm trong năm trung bình −17% của các năm giữa nhiệm kỳ trước đây. Chỉ số lập kỷ lục đóng cửa 7.818,93 vào ngày 6 tháng 10.
- Lịch sử gợi ý điều gì: những năm giữa nhiệm kỳ mạnh vẫn luôn được tiếp nối bằng mức tăng, nhưng nhỏ hơn. Chín năm đã tăng hơn 5% tính đến giữa tháng 10 có mức tăng trung bình +13,4% trong 12 tháng sau bầu cử, so với +17,7% sau bảy năm giảm. Trường hợp tương đồng nhất về mức tăng từ đầu năm, 1986 (+13,0% tính đến 15 tháng 10), chỉ mang lại +1,1% vì cú sập tháng 10 năm 1987 rơi vào đúng giai đoạn đó.
Kết quả (tính đến 1:50 sáng ET, ngày 4 tháng 11 năm 2026): Đảng Dân chủ giành quyền kiểm soát cả Thượng viện lẫn Hạ viện, theo xác định của AP và NBC News. Theo kiểm đếm của AP lúc 1:30 sáng ET, Đảng Dân chủ đã giành thêm bảy ghế Thượng viện vốn do Đảng Cộng hòa nắm giữ và 16 ghế Hạ viện. Từ ngày 3 tháng 1 năm 2027, quyền lực sẽ bị chia tách giữa Quốc hội và Nhà Trắng.
Cách giao dịch năm giữa nhiệm kỳ bằng AI
Xác suất nền theo mùa là điểm khởi đầu, không phải chiến lược. Cách dùng bảng này là kết hợp thời điểm (sự yếu kém mùa thu của năm giữa nhiệm kỳ, sức mạnh hậu bầu cử) với xác nhận trực tiếp từ độ rộng thị trường, vị thế và dữ liệu vĩ mô — chính xác là công việc mà AI đa tác tử được sinh ra để làm.
Trên SimianX, bảng xếp hạng mô hình AI cho 30 mô hình AI từ 6 nhà cung cấp chạy trên P&L giao dịch thật, để bạn thấy mô hình nào đang thực sự chèo lái thị trường 2026 thay vì chỉ backtest — chúng tôi đã viết mô hình AI nào là trader giỏi nhất từ dữ liệu đó. Nếu bạn muốn mô hình này được thực thi mà không tốn thời gian nhìn màn hình, AI autopilot có thể chạy liên tục quy trình quy tắc + AI quanh các sự kiện như cuộc bầu cử 3 tháng 11 — cơ chế được trình bày trong hướng dẫn vận hành bot giao dịch AI 24/7 ở chế độ tự lái, và các gói khởi đầu miễn phí.
Câu hỏi thường gặp
Bầu cử giữa nhiệm kỳ Mỹ 2026 diễn ra khi nào?
Cuộc bầu cử đã diễn ra vào thứ Ba, ngày 3 tháng 11 năm 2026. Toàn bộ 435 ghế Hạ viện và 35 trên 100 ghế Thượng viện được bầu, bao gồm các cuộc bầu cử đặc biệt tại Ohio và Florida, và thị trường chứng khoán Mỹ vẫn mở cửa. Đảng Dân chủ giành cả Thượng viện lẫn Hạ viện (AP và NBC News xác định).
Năm bầu cử giữa nhiệm kỳ có tốt cho cổ phiếu không?
Tính trung bình, đó là năm yếu nhất của chu kỳ bốn năm: +4,6% cho S&P 500 kể từ 1950 so với +9,1% cho mọi năm. Nhưng mười một trong mười chín năm giữa nhiệm kỳ vẫn đóng cửa tăng, và sự yếu kém tập trung ở chín đến mười tháng đầu năm.
Thị trường chứng khoán ra sao sau bầu cử giữa nhiệm kỳ?
Kể từ 1950, S&P 500 cao hơn sau 12 tháng ở cả mười chín kỳ bầu cử giữa nhiệm kỳ, với mức tăng trung bình khoảng 15%. Quý IV của năm giữa nhiệm kỳ đến quý II năm kế tiếp là chuỗi ba quý mạnh nhất của cả chu kỳ.
Thị trường chứng khoán diễn biến thế nào vào ngày bầu cử?
Thường không nhiều. Trong 14 ngày bầu cử giữa nhiệm kỳ kể từ 1970 (trước đó NYSE đóng cửa vào Ngày Bầu cử), S&P 500 tăng 10 lần, trung bình +0,4%; biến động lớn nhất là +2,8% (1974) và −1,4% (1978). Phiên giao dịch kế tiếp tăng trong 15 trên 19 chu kỳ, trung bình +0,6%.
Năm giữa nhiệm kỳ tệ nhất với S&P 500 là năm nào?
1974, với −29,7% trong năm dương lịch và khoảng −38% từ đỉnh xuống đáy, giữa thị trường gấu khủng hoảng dầu mỏ. 2002 (−23,4%) và 2022 (−19,4%) là các á quân thời hiện đại. Cả ba đều chạm đáy vào tháng 10 và sau đó Năm 3 đều tăng hơn 24%.
Thị trường thường chạm đáy vào lúc nào trong năm giữa nhiệm kỳ?
Tháng 10 là tháng tạo đáy áp đảo — 1966, 1974, 1990, 1998, 2002, 2014 và 2022 đều chạm đáy ở đó. Đáy mùa hè (tháng 5–tháng 8) bao phủ phần lớn các trường hợp còn lại. 2018 là ngoại lệ nổi tiếng, tạo đáy ngày 24 tháng 12, sau cuộc bầu cử.
Đảng nào thắng bầu cử giữa nhiệm kỳ có quan trọng không?
Trong lịch sử, không quan trọng bằng việc bất định được giải tỏa. Lợi suất trung bình dưới chính phủ chia rẽ ngang bằng hoặc vượt khi một đảng kiểm soát trọn vẹn, và chuỗi 12 tháng thắng lợi hậu bầu cử trải dài qua cả thất bại lẫn chiến thắng của đảng cầm quyền. Nhóm ngành thắng thua phụ thuộc kết quả; mô hình ở cấp chỉ số thì hầu như không.
Cổ phiếu có tăng từ ngày bầu cử giữa nhiệm kỳ đến cuối năm không?
Thường là có, nhưng khiêm tốn. Kể từ 1950, S&P 500 tăng từ ngày bầu cử đến 31 tháng 12 trong 13 trên 19 kỳ giữa nhiệm kỳ, trung bình +2,6% (trung vị +2,4%). Mức giảm lớn nhất trong khoảng thời gian đó là năm 2018 (−9,0%) và 1974 (−8,7%); mức tăng lớn nhất là năm 1954 (+13,2%).
Tháng nào tốt nhất sau bầu cử giữa nhiệm kỳ?
Tháng 1 của năm tiếp theo: tăng trung bình +4,2% và tăng trong 17 trên 19 chu kỳ sau bầu cử giữa nhiệm kỳ kể từ 1950. Tháng 4 bám sát phía sau (+3,4%, tăng 18 trên 19 lần), và tháng 11 của năm bầu cử tăng trung bình +2,7%. Tháng 9 năm tiếp theo là yếu nhất (−1,0%).
S&P 500 diễn biến ra sao sau bầu cử giữa nhiệm kỳ 2022?
Chỉ số đóng cửa ở mức 3.828,11 vào ngày bầu cử 8 tháng 11 năm 2022, chỉ tăng +0,3% đến cuối năm và đạt 4.382,78 vào ngày 8 tháng 11 năm 2023 — mức tăng 12 tháng +14,5%. Đáy của năm (3.577,03 ngày 12 tháng 10 năm 2022) xuất hiện 27 ngày trước cuộc bỏ phiếu.
Hạ viện đổi chủ có làm thay đổi đà tăng sau bầu cử giữa nhiệm kỳ không?
Không theo cách đo lường được. Sáu kỳ bầu cử giữa nhiệm kỳ mà Hạ viện đổi chủ (1954, 1994, 2006, 2010, 2018, 2022) được tiếp nối bằng mức tăng trung bình 12 tháng +16,1%, so với +14,6% của 13 kỳ không đổi chủ — chênh lệch nằm gọn trong biên độ kết quả thông thường. Kết quả chính phủ chia rẽ và thống nhất có mức trung bình lần lượt là +15,1% và +15,0%.
Năm 2026 có đi theo mô hình năm giữa nhiệm kỳ không?
Cho đến nay thì không. Tại phiên đóng cửa ngày 15 tháng 10 năm 2026, S&P 500 tăng 13,1% từ đầu năm và chỉ cách kỷ lục 1,0%, trong khi năm giữa nhiệm kỳ trung vị chỉ tăng 2,9% tại thời điểm đó; mức giảm tệ nhất trong năm, −9,1%, chỉ bằng khoảng một nửa mức trung bình của các năm giữa nhiệm kỳ. Trong lịch sử, các năm giữa nhiệm kỳ mạnh vẫn được tiếp nối bằng mức tăng 12 tháng, nhưng trung bình nhỏ hơn.
Đọc Thêm
- Sao Thủy nghịch hành ảnh hưởng chứng khoán? Dữ liệu từ 1950
- Lịch kinh tế Mỹ tháng 11/2026 (giờ Việt Nam): CPI, Fed, NFP
- Chu kỳ tổng thống: lợi suất S&P 500 theo từng năm một
- Năm bầu cử tổng thống và S&P 500: Dữ liệu 1928–2024
- Ngành nào mạnh nhất sau bầu cử giữa kỳ: 100 năm dữ liệu
- Bế tắc chính trị có tốt cho chứng khoán? 49 khóa Quốc hội
- Bầu cử giữa kỳ Mỹ 2026: 12 cổ phiếu, ba kịch bản Quốc hội
- Cổ phiếu quốc phòng có tăng sau bầu cử giữa kỳ 2026?
- Bầu cử giữa kỳ 2026 tác động gì tới UNH, HUM, CVS?
- Bầu cử giữa kỳ 2026 và cổ phiếu năng lượng: XOM, CVX, FSLR
- Lãi suất Fed tháng 9/2026: hết cửa cắt giảm trước bầu cử?
- Bán tháo công nghệ đã phản ánh? 10 cổ phiếu, 18 cuộc chiến
- VIX sau bầu cử giữa kỳ Mỹ: mọi kỳ bầu cử giữa kỳ từ 1990
- Nasdaq sau bầu cử giữa kỳ Mỹ: mọi kỳ bầu cử từ 1974-2022
- Giá dầu sau bầu cử giữa kỳ Mỹ: WTI và Brent, 1986-2022
Nguồn & đọc thêm
- Bầu cử giữa nhiệm kỳ Hoa Kỳ — Wikipedia
- Lý thuyết chu kỳ bầu cử tổng thống — Investopedia
- Dữ liệu lịch sử S&P 500 — S&P Dow Jones Indices
- Lịch sử giá hằng ngày S&P 500 (^GSPC) — Yahoo Finance
- Chỉ số S&P 500 (.SPX) — CNBC
- S&P 500 (SP500) — FRED, Ngân hàng Dự trữ Liên bang St. Louis
- Phân bổ đảng phái tại Hạ viện Hoa Kỳ — U.S. House History, Art & Archives
- Phân bổ đảng phái tại Thượng viện Hoa Kỳ — U.S. Senate Historical Office
- Bầu cử Thượng viện Hoa Kỳ 2026 — Wikipedia
- Tài liệu song hành trên SimianX: tính mùa vụ theo tháng của S&P 500, mọi thị trường gấu của S&P 500 kể từ 1929, và bảng đảo ngược đường cong lợi suất.
Hiệu suất quá khứ không bảo đảm kết quả tương lai. Tài liệu này chỉ nhằm cung cấp thông tin và giáo dục, không phải lời khuyên đầu tư.