 Bởi Muke
Tài liệu tham chiếu lợi nhuận ConocoPhillips: EPS, sản lượng, dòng tiền và cổ phiếu COP
ConocoPhillips công bố lợi nhuận điều chỉnh đạt $3.27 trên mỗi cổ phiếu cho Q3 2026 vào ngày 5 tháng 11, cao hơn gấp đôi mức $1.61 cùng kỳ năm trước và vượt mức đồng thuận $2.97 của Zacks công bố ngày 29 tháng 10. Giá bán cao hơn là động lực chính: công ty thực hiện được $61.40 trên mỗi thùng dầu quy đổi, cao hơn 32% so với một năm trước, trong khi sản lượng 2.302 triệu BOE mỗi ngày vẫn thấp hơn 4%.
Trang này là tài liệu tham chiếu về lợi nhuận của ConocoPhillips. Trang tập hợp EPS, sản lượng, giá thực hiện và dòng tiền do công ty báo cáo trong bảy quý vào một bảng, đối chiếu kết quả Q3 2026 với ước tính và hướng dẫn, đồng thời liệt kê biến động của cổ phiếu COP vào mỗi ngày công bố báo cáo. Câu hỏi mà trang muốn trả lời cũng chính là câu hỏi của bài xem trước ban đầu: giá dầu cao đang chuyển hóa thành khả năng tạo tiền mặt bền vững, hay chỉ là một quý mạnh?
Cập nhật ngày 5 tháng 11 năm 2026 (giờ Thái Bình Dương, Mỹ), sau khi ConocoPhillips công bố kết quả Q3 2026 trước giờ mở cửa thị trường Mỹ. Nguồn: các thông cáo lợi nhuận theo Form 8-K của công ty cùng dữ liệu bổ sung, Form 10-Q Q3 2026, bản ghi cuộc họp báo cáo lợi nhuận ngày 6 tháng 8, dự báo của EIA và các ước tính của giới phân tích có ghi ngày. Giá là giá đóng cửa hằng ngày từ Polygon.io, được đối chiếu chéo với Cboe. Số liệu báo cáo, ước tính và các phép tính của chúng tôi đều được ghi chú rõ trong toàn bài. Bài không bao gồm bình luận từ cuộc họp ngày 5 tháng 11.
Tổng quan lợi nhuận Q3 2026 của ConocoPhillips
| Hạng mục | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| EPS điều chỉnh | $3.27 | $3.24 | $1.61 |
| EPS theo GAAP | $3.34 | $3.23 | $1.38 |
| Lợi nhuận ròng | $4,001M | $3,931M | $1,726M |
| Doanh số và doanh thu hoạt động khác | $19,435M | $19,161M | $15,031M |
| Sản lượng (MBOED) | 2,302 | 2,248 | 2,399 |
| Giá thực hiện bình quân chung ($/BOE) | $61.40 | $62.33 | $46.44 |
| Tiền mặt từ hoạt động kinh doanh (CFO) | $7,172M | $7,176M | $5,366M |
| Chi đầu tư vốn và đầu tư | $3,133M | $3,024M | $2,866M |
| Dòng tiền tự do (CFO trừ capex) | $4,039M | $4,152M | $2,500M |
| Mua lại cổ phiếu | $2,401M | $2,000M | $1,274M |
| Cổ tức thường đã chi trả | $1,007M | $1,025M | $975M |
Nguồn: thông cáo lợi nhuận và thông tin bổ sung Q3 2026 của ConocoPhillips (Form 8-K, Exhibit 99.1 và 99.2). CFO của Q3 2025 do chúng tôi tính theo định nghĩa của công ty (dòng tiền hoạt động không bao gồm thay đổi vốn lưu động ròng: $5,878M − $512M). Dòng tiền tự do theo định nghĩa của công ty: CFO trừ chi đầu tư vốn và đầu tư.
EPS theo GAAP quý này cao hơn EPS điều chỉnh do khoản lợi ích thuế $126 triệu, chủ yếu từ việc hoàn nhập một khoản dự phòng thuế, vốn được công ty loại khỏi lợi nhuận điều chỉnh.
Kết quả thực tế so với kỳ vọng
| Chỉ tiêu | Kỳ vọng | Thực tế | Đánh giá |
|---|---|---|---|
| EPS điều chỉnh | $2.97 (đồng thuận Zacks, 29 tháng 10) | $3.27 | Vượt khoảng 10% |
| Doanh thu | Khoảng $18.2B (đồng thuận Zacks, 29 tháng 10) | $19.4B doanh số và doanh thu hoạt động khác | Cao hơn |
| Sản lượng | 2,290 đến 2,320 MBOED (hướng dẫn của công ty, 6 tháng 8) | 2,302 MBOED | Trong biên độ, thấp hơn điểm giữa 3 MBOED |
| Hoàn vốn cho cổ đông năm 2026 | 45% CFO (mục tiêu của công ty) | 42.9% CFO từ đầu năm đến nay (chúng tôi tính) | Đúng lộ trình, theo công ty |
Ước tính là các quan sát tại một thời điểm có ghi ngày, không phải hướng dẫn của công ty. Các nhà cung cấp khác công bố những con số khác, vì vậy mức vượt kỳ vọng phụ thuộc vào ước tính mà bạn sử dụng.
Lợi nhuận ConocoPhillips theo quý, Q1 2025 đến Q3 2026
| Quý | EPS điều chỉnh | EPS theo GAAP | Sản lượng (MBOED) | Giá thực hiện ($/BOE) | Brent dated ($/thùng) | CFO ($M) | Mua lại cổ phiếu ($M) |
|---|---|---|---|---|---|---|---|
| Q1 2025 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| Q2 2025 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| Q3 2025 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| Q4 2025 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| Q1 2026 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| Q2 2026 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| Q3 2026 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
Nguồn: các thông cáo lợi nhuận hằng quý của ConocoPhillips (Form 8-K, Exhibit 99.1) cho EPS; thông tin bổ sung Q3 2026 cho sản lượng, giá, dòng tiền và mua lại cổ phiếu. CFO = tiền thuần từ hoạt động kinh doanh trừ thay đổi vốn lưu động ròng, theo định nghĩa của công ty (chúng tôi tính cho các quý trước Q2 2026).
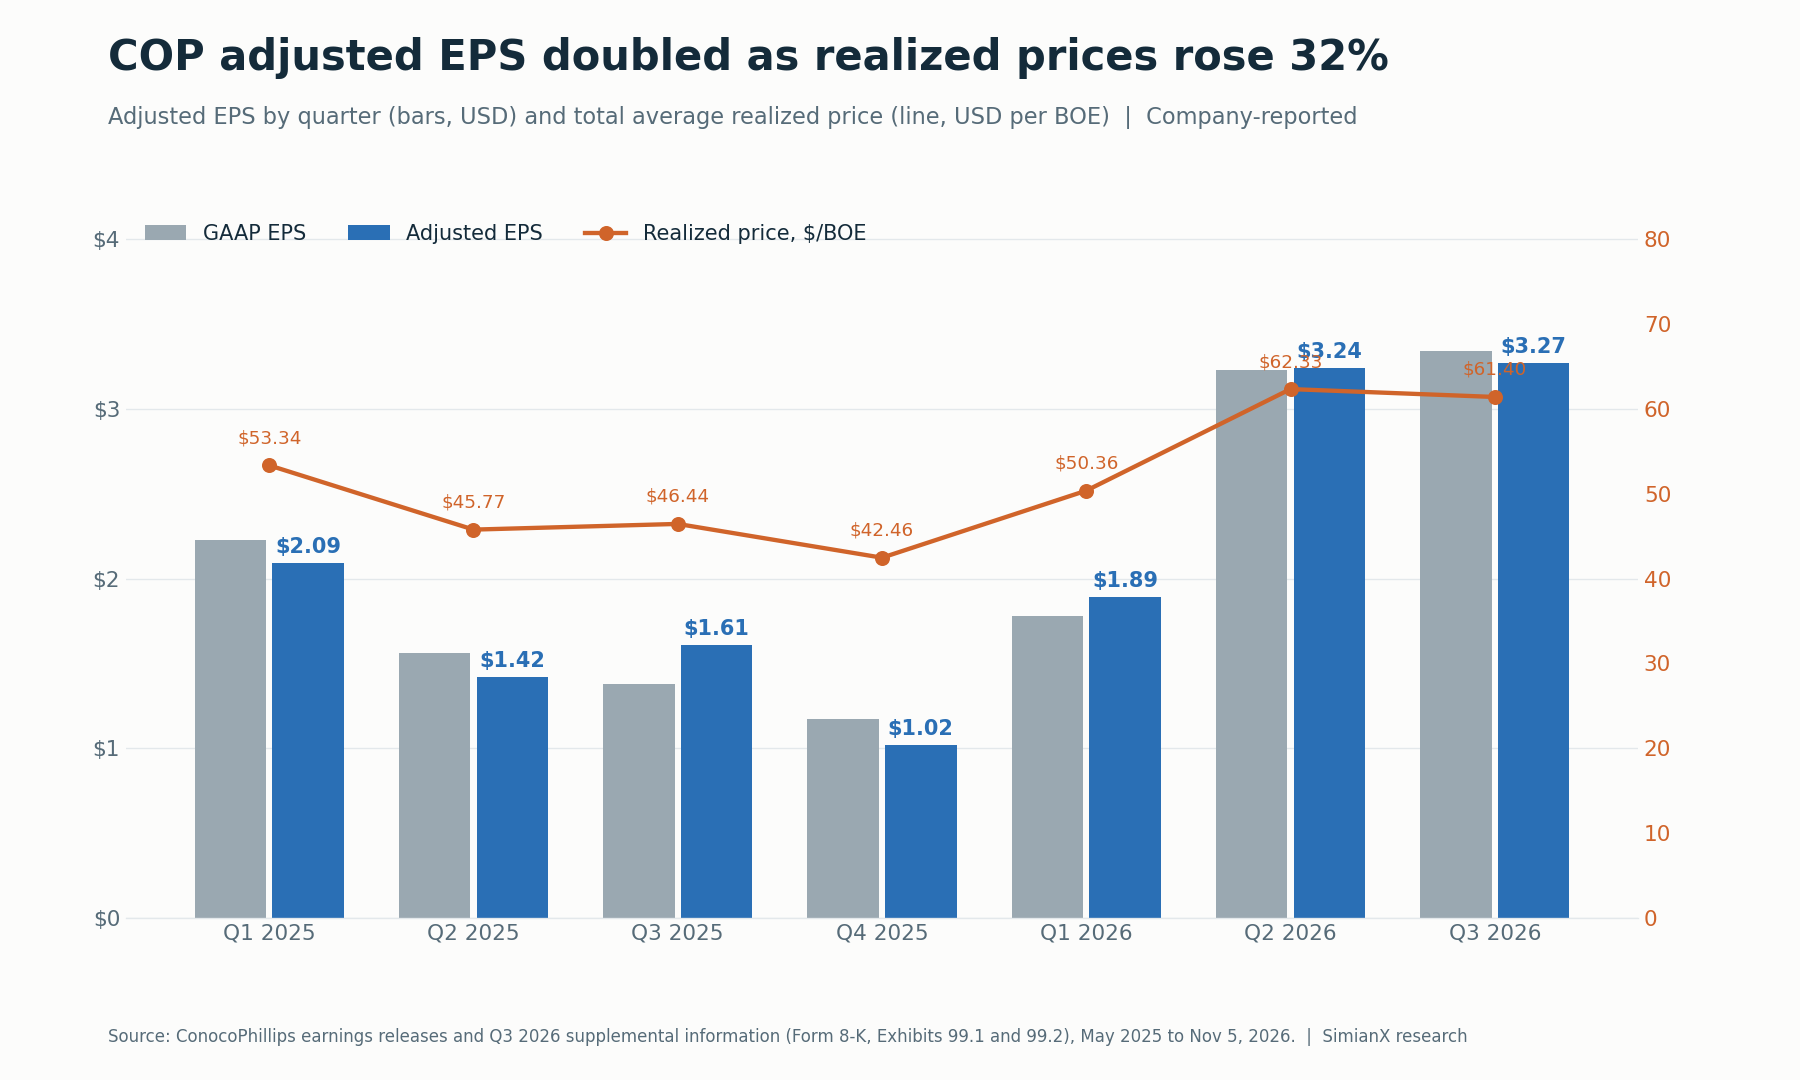
EPS điều chỉnh bám theo giá thực hiện chặt chẽ hơn nhiều so với bám theo sản lượng.
Có hai xu hướng nổi bật. Thứ nhất, EPS gần như tăng gấp đôi từ Q4 2025 đến Q3 2026 trong khi sản lượng giảm, nên đây là câu chuyện về giá chứ không phải về tăng trưởng. Thứ hai, lợi nhuận Q3 2026 giữ được mức của Q2 dù giá Brent bình quân thấp hơn khoảng $7.50 mỗi thùng. Giá khí tự nhiên mạnh hơn đã hỗ trợ: giá khí thực hiện tăng lên $5.70 trên mỗi nghìn feet khối từ $2.58 trong Q2, còn giá Japan crude cocktail (JCC), mức giá chi phối một số hợp đồng LNG khu vực châu Á - Thái Bình Dương, vọt lên $111.24 mỗi thùng từ $67.14.
Sản lượng: Trở lại trong biên độ hướng dẫn, vẫn thấp hơn năm 2025
Sản lượng Q3 đạt 2,302 nghìn thùng dầu quy đổi mỗi ngày (MBOED), tăng 54 MBOED so với Q2 nhưng thấp hơn 97 MBOED so với Q3 2025. Bảng đối chiếu của chính công ty tách riêng phần bán tài sản khỏi xu hướng nền:
| Đối chiếu sản lượng | Q3 2026 | Q3 2025 |
|---|---|---|
| Sản lượng báo cáo (MBOED) | 2,302 | 2,399 |
| Trừ: tài sản đã hoàn tất thoái vốn | (8) | (65) |
| Sản lượng nền pro forma | 2,295 | 2,334 |
| Thay đổi nền | −40 MBOED, khoảng −2% |
Nguồn: thông cáo lợi nhuận Q3 2026, Bảng 3. Tổng có thể không khớp do làm tròn.
Như vậy, khoảng 57 MBOED trong mức giảm so với cùng kỳ đến từ việc bán các tài sản không cốt lõi tại Lower 48, bao gồm gói tài sản trị giá $1.7 tỷ hoàn tất vào tháng 7, và khoảng 40 MBOED đến từ chính hoạt động kinh doanh. Công ty cho biết tăng trưởng tự thân tại Lower 48 đã bị bù trừ hoàn toàn, thậm chí nhiều hơn, bởi tác động của xung đột Trung Đông đối với Qatar và tiền bản quyền cao hơn tại Surmont ở Canada.
Số liệu chi tiết theo mảng củng cố lời giải thích đó:
- Lower 48: 1,517 MBOED, tăng từ 1,479 trong Q2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 và Bakken 191 MBOED. Công ty báo cáo hiệu suất hoàn thiện giếng tại Permian đạt kỷ lục, với số giờ bơm nhiều hơn 15% so với mức bình quân năm trước.
- Qatar: khí tự nhiên từ các công ty liên kết góp vốn, chủ yếu là các liên doanh Qatar LNG, phục hồi lên 1,009 triệu feet khối mỗi ngày từ 865 trong Q2, nhưng vẫn thấp hơn mức 1,226 của Q3 2025. Trong cuộc họp tháng 8, ban lãnh đạo cho biết Ras Laffan đã “phần lớn bị đóng giếng” trong Q2 và triển vọng Q3 giả định sản lượng sẽ tăng dần trở lại.
- Canada: sản lượng bitum giảm xuống 95 nghìn thùng mỗi ngày từ 123 một năm trước, phản ánh mức tiền bản quyền Surmont cao hơn mà công ty đã nêu.
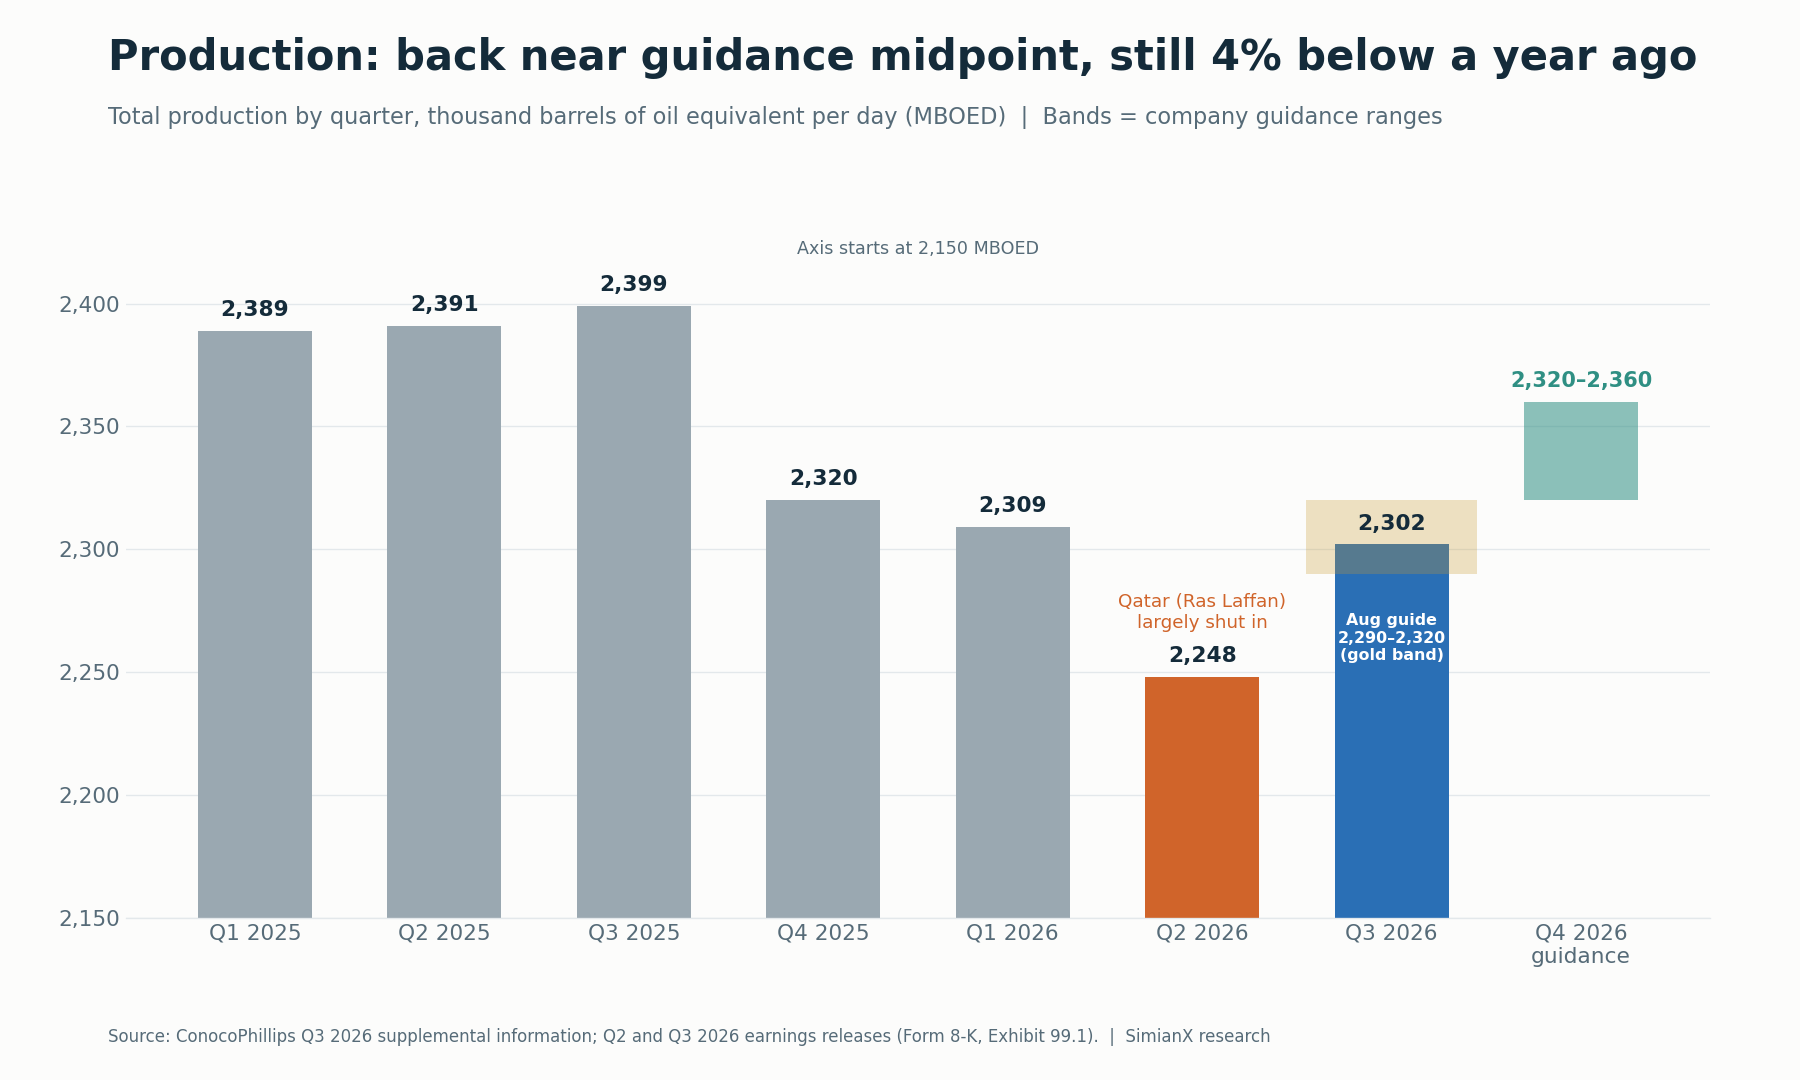
Hướng dẫn Q4 2026 ở mức 2.32 đến 2.36 triệu BOE mỗi ngày hàm ý tăng trưởng khoảng 1.7% tại điểm giữa.
Triển vọng sản lượng Q4 2026 là 2.32 đến 2.36 triệu BOE mỗi ngày. Hướng dẫn chi đầu tư vốn và chi phí vận hành điều chỉnh cho cả năm được giữ nguyên.
Giá dầu và khí: Q3 chưa phải đỉnh
Giá trong quý ở mức cao, nhưng quý IV còn khởi đầu ở mức cao hơn. ConocoPhillips báo cáo giá dated Brent bình quân $97.00 và WTI $85.79 trong Q3. Theo dữ liệu FRED về giá giao ngay Brent, giá bình quân tháng 10 năm 2026 vào khoảng $123.93 mỗi thùng. Sau đó, Brent giảm từ $120.15 ngày 30 tháng 10 xuống $107.03 ngày 3 tháng 11.
Báo cáo Short-Term Energy Outlook ngày 6 tháng 10 của EIA đưa ra khung dự báo:
| Chỉ tiêu hàng hóa | Số liệu EIA | Trạng thái |
|---|---|---|
| Brent, bình quân tháng 9 năm 2026 | $114 mỗi thùng | Đã công bố |
| Brent, bình quân Q4 2026 | $105 mỗi thùng | Dự báo |
| Brent, cả năm 2026 | $96 mỗi thùng | Dự báo |
| Brent, cả năm 2027 | $84 mỗi thùng | Dự báo |
Nguồn: Cơ quan Thông tin Năng lượng Mỹ (EIA), ngày 6 tháng 10 năm 2026. Báo cáo STEO tiếp theo dự kiến công bố ngày 10 tháng 11 năm 2026. Dự báo không phải là giá thực hiện.
EIA cho rằng giá cao là do gián đoạn tại Trung Đông và thị trường dầu diesel khan hiếm. Điều này tác động đến COP theo hai chiều. Giá tham chiếu cao nâng giá thực hiện trên toàn danh mục. Nhưng chính cuộc xung đột đó cũng làm giảm sản lượng Qatar của COP. Để xem lịch sử dài hơn về diễn biến cổ phiếu khi giá dầu tăng vọt, hãy đọc Khủng hoảng dầu mỏ và chứng khoán: S&P 500 từ 1973 đến 2026.
Một cách thực tế để theo dõi vài quý tới:
- ConocoPhillips thực sự đã thực hiện được mức giá nào, tính trên mỗi BOE và theo từng sản phẩm?
- Đường cong giá kỳ hạn hàm ý điều gì cho Q4 và năm 2027?
- Một định giá xuyên chu kỳ nên giả định mức giá nào? Dự báo Brent $84 cho năm 2027 của EIA thấp hơn nhiều so với mức của Q3.
Dòng tiền tự do: Hãy kiểm tra định nghĩa trước
ConocoPhillips báo cáo hai thước đo tiền mặt, và chúng có thể chênh lệch nhau. Tiền thuần từ hoạt động kinh doanh theo GAAP bao gồm biến động vốn lưu động. Thước đo phi GAAP của công ty là tiền mặt từ hoạt động kinh doanh (CFO) thì loại bỏ phần này. Trong Q3 2026, hai con số gần như bằng nhau:
| Thước đo dòng tiền | Q3 2026 | Chín tháng 2026 |
|---|---|---|
| Tiền thuần từ hoạt động kinh doanh (GAAP) | $7,195M | $18,924M |
| Thay đổi vốn lưu động hoạt động ròng | $23M | ($811M) |
| Tiền mặt từ hoạt động kinh doanh (CFO, phi GAAP) | $7,172M | $19,735M |
| Chi đầu tư vốn và đầu tư | ($3,133M) | ($9,105M) |
| Dòng tiền tự do (theo CFO) | $4,039M | $10,630M |
| Tiền thu từ thoái vốn (không thuộc FCF) | $1,566M | $1,756M |
Nguồn: thông cáo lợi nhuận Q3 2026, Bảng 2, và thông tin bổ sung về dòng tiền. CFO và FCF chín tháng là tổng các số liệu hằng quý do chúng tôi cộng lại.
Trong nửa đầu năm, khoảng chênh lệch khá lớn: dòng tiền hoạt động theo GAAP là $11,729M trong khi CFO là $12,563M, do vốn lưu động hút tiền mặt. Vì vậy, so sánh một con số GAAP của kỳ này với một con số CFO của kỳ khác có thể phóng đại hoặc che giấu một xu hướng.
Tiền thu từ bán tài sản cũng cần được tách riêng. Khoản $1.6 tỷ thu từ thoái vốn trong Q3 giúp củng cố bảng cân đối kế toán, nhưng đó là dòng tiền vào một lần, không phải tiền mặt hoạt động định kỳ.
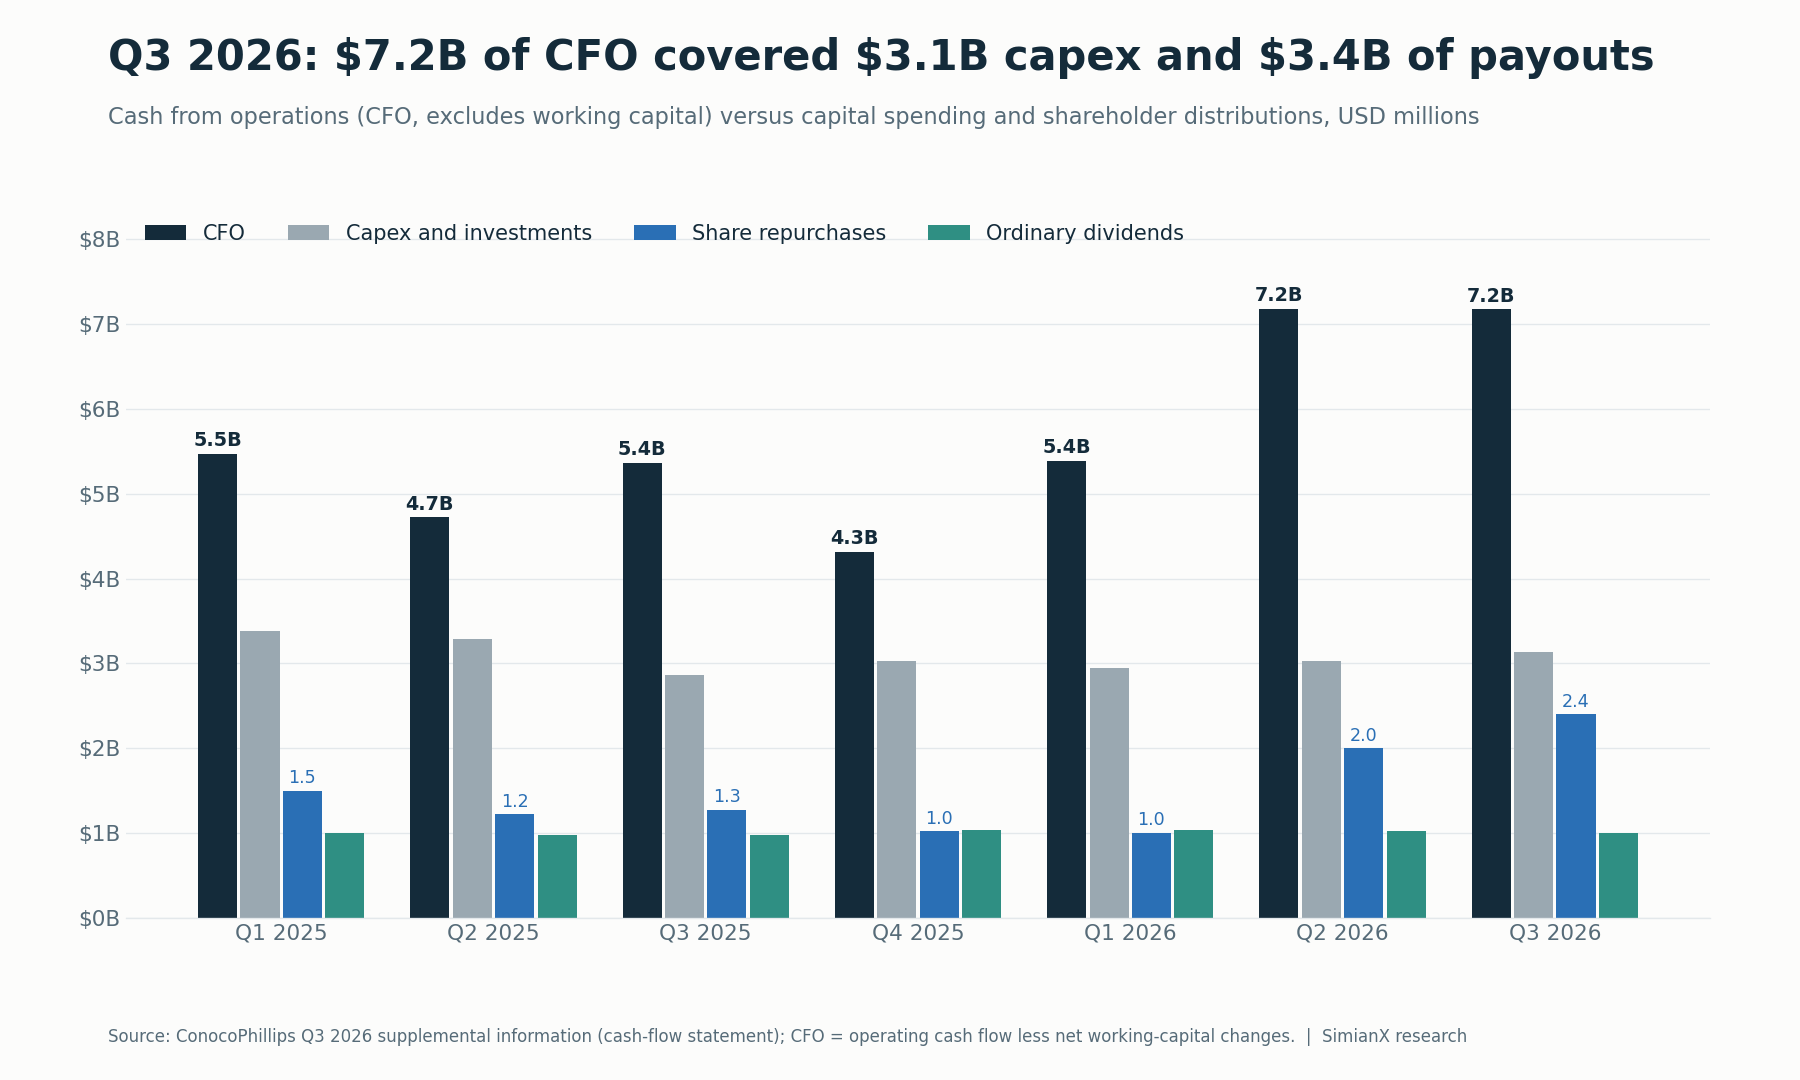
Hai quý với CFO khoảng $7.2 tỷ đã tài trợ cho cả ngân sách đầu tư ổn định lẫn các đợt mua lại cổ phiếu lớn hơn nhiều.
Tiền mặt và đầu tư ngắn hạn cuối quý đạt $10.4 tỷ, cộng thêm $1.1 tỷ đầu tư dài hạn, so với tổng nợ khoảng $23.3 tỷ ($878M nợ ngắn hạn cộng $22,384M nợ dài hạn).
Cổ tức và mua lại cổ phiếu COP: Mức tăng 11% và mục tiêu 45%
ConocoPhillips đã nâng cổ tức thường hằng quý thêm 11%, từ $0.84 lên $0.93 mỗi cổ phiếu, chi trả ngày 1 tháng 12 năm 2026 cho cổ đông có tên trong danh sách vào ngày 16 tháng 11. Với giá đóng cửa ngày 4 tháng 11 là $136.94, mức cổ tức quy năm mới $3.72 tương ứng tỷ suất cổ tức khoảng 2.7% (chúng tôi tính).
Công ty cho biết đang đi đúng lộ trình để hoàn trả 45% CFO cho cổ đông trong năm 2026. Phép tính của chúng tôi dựa trên số liệu báo cáo:
| Giai đoạn | Mua lại cổ phiếu | Cổ tức | Tổng | CFO | Tỷ lệ trên CFO |
|---|---|---|---|---|---|
| Nửa đầu năm 2026 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| Q3 2026 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| Chín tháng 2026 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
Nguồn: thông tin bổ sung về dòng tiền; các tỷ lệ phần trăm do chúng tôi tính.
Để kết thúc năm ở mức 45%, khoản phân phối trong Q4 cần bằng khoảng 45% CFO của Q4 cộng thêm chừng $0.4 tỷ (0.45 × $19,735M − $8,471M ≈ $410M). Đây là một phép tính, không phải cam kết của công ty: mục tiêu được tính theo năm, và số tiền cụ thể phụ thuộc vào dòng tiền Q4.
Form 10-Q cho thấy hoạt động mua lại dồn về cuối quý và được thực hiện khi giá tăng dần: 5.9 triệu cổ phiếu với giá bình quân $112.09 trong tháng 7, 5.4 triệu cổ phiếu ở mức $125.96 trong tháng 8 và 8.0 triệu cổ phiếu ở mức $132.39 trong tháng 9. Tổng cộng khoảng 19.3 triệu cổ phiếu với giá bình quân gần $124 (chúng tôi tính). Số cổ phiếu đang lưu hành giảm xuống 1,182.3 triệu vào ngày 30 tháng 9 từ 1,201.3 triệu vào ngày 30 tháng 6, giảm khoảng 1.6% chỉ trong một quý. Hạn mức mua lại hiện hành vẫn còn khoảng $20.3 tỷ.
Willow, LNG và mục tiêu dòng tiền tự do $7 tỷ
Luận điểm dài hạn của ban lãnh đạo dựa trên khoảng $7 tỷ dòng tiền tự do tăng thêm vào năm 2029, mục tiêu được tân CEO Andy O’Brien tái khẳng định trong thông cáo Q3, kèm theo nhận định rằng “2029 không phải là điểm kết thúc.” Các thành phần chính:
| Động lực | Tình trạng Q3 2026 | Cần kiểm chứng tiếp theo |
|---|---|---|
| Willow (Alaska) | Chế tạo mô-đun đã hoàn thành hơn 75%; dòng dầu đầu tiên đúng tiến độ vào đầu năm 2029 | Phần vốn còn lại và lịch chạy thử |
| Mốc chi phí dự án | Tổng vốn dự án $8.5 đến $9.0 tỷ (cập nhật tháng 11 năm 2025) | Bất kỳ điều chỉnh nào đối với biên độ này |
| Cường độ vốn | Trong cuộc họp tháng 8, O’Brien khi đó còn là CFO cho biết “đỉnh capex của Willow đã ở phía sau chúng tôi” | Liệu tổng capex có thực sự giảm khi Willow đi vào vận hành |
| Hợp đồng bao tiêu (offtake) LNG | Mở rộng lên 13 MTPA từ 12 MTPA trong Q2 | Ngày bắt đầu, cơ chế giá và biên lợi nhuận của từng hợp đồng |
| Các dự án mở rộng Qatar North Field | Vào tháng 8, ban lãnh đạo dự kiến mọi sự chậm trễ đối với dòng khí đầu tiên hoặc chuyến hàng đầu tiên sẽ “tính bằng tháng, không phải cả năm” | Ngày khởi động và độ tin cậy của hoạt động xuất khẩu |
Nguồn: thông cáo lợi nhuận Q3 2026 và Q3 2025; bản ghi cuộc họp báo cáo lợi nhuận ngày 6 tháng 8 năm 2026.
Có một điểm khác biệt dễ bị bỏ qua. Hợp đồng bao tiêu LNG không phải là sản lượng thuộc phần vốn góp. Một hợp đồng bao tiêu cho ConocoPhillips quyền mua và tiếp thị LNG do bên khác sản xuất. Nó không làm tăng sản lượng báo cáo. Form 10-Q cho biết trong năm 2026 công ty đã bổ sung khoảng $9 tỷ nghĩa vụ mua trong tương lai cho bao tiêu LNG, tàu vận chuyển và các năng lực khác. Những cam kết này có thể tạo ra biên lợi nhuận tiếp thị, nhưng biên lợi nhuận đó phụ thuộc vào giá hợp đồng và chi phí vận chuyển, chứ không phải con số trọng tải công bố.
Ban lãnh đạo mới và Iraq: Những câu hỏi về phân bổ vốn
Thay đổi nhân sự lãnh đạo có hiệu lực từ ngày 1 tháng 9 năm 2026. Theo Form 8-K của công ty, Andy O’Brien trở thành chủ tịch (president) kiêm CEO, Ryan Lance trở thành chủ tịch điều hành hội đồng quản trị, và Kontessa (Konnie) Haynes-Welsh trở thành phó chủ tịch cấp cao kiêm CFO. Q3 2026 là quý đầu tiên do đội ngũ mới báo cáo.
Cơ hội mới quan trọng nhất nằm ở Iraq. Vào tháng 7, ConocoPhillips đồng ý mua 42% vốn chủ sở hữu trực tiếp trong một liên doanh không giữ vai trò điều hành cùng một công ty con của bp, nhằm hỗ trợ tái phát triển bốn mỏ dầu đang khai thác tại khu vực Kirkuk. Form 10-Q nêu giá mua $0.4 tỷ trước điều chỉnh, bao gồm $0.2 tỷ thanh toán trả chậm, và giao dịch dự kiến hoàn tất trước cuối năm 2026. Sở hữu 42% liên doanh không đồng nghĩa với 42% toàn bộ sản lượng các mỏ; hiệu quả kinh tế phụ thuộc vào các điều khoản hợp đồng. Công ty cũng đã ký một thỏa thuận vào tháng 6 để tăng sản lượng khí tại Syria, và không kỳ vọng thỏa thuận này có tác động đáng kể trong năm 2026.
Phản ứng của cổ phiếu COP sau mỗi báo cáo lợi nhuận
ConocoPhillips công bố báo cáo trước giờ mở cửa thị trường, nên phản ứng được tính là biến động từ giá đóng cửa phiên trước đến giá đóng cửa ngày công bố.
| Báo cáo | Ngày công bố | Giá đóng cửa phiên trước | Giá đóng cửa ngày công bố | Biến động |
|---|---|---|---|---|
| Q4 2024 | 06/02/2025 | $100.21 | $99.94 | −0.27% |
| Q1 2025 | 08/05/2025 | $87.71 | $88.82 | +1.27% |
| Q2 2025 | 07/08/2025 | $93.11 | $92.60 | −0.55% |
| Q3 2025 | 06/11/2025 | $87.70 | $85.66 | −2.33% |
| Q4 2025 | 05/02/2026 | $107.59 | $104.98 | −2.43% |
| Q1 2026 | 30/04/2026 | $128.25 | $125.78 | −1.93% |
| Q2 2026 | 06/08/2026 | $115.04 | $116.76 | +1.50% |
| Q3 2026 | 05/11/2026 | $136.94 | $135.46 | −1.08% |
Nguồn: giá đóng cửa hằng ngày từ Polygon.io, đối chiếu chéo với Cboe. Biến động do chúng tôi tính.
Trong tám kỳ báo cáo, COP giảm vào sáu ngày công bố, và biến động bình quân khoảng −0.7%. EPS công bố mạnh không phải lúc nào cũng nâng được giá cổ phiếu trong ngày.
Báo cáo Q3 cũng đến sau một đợt tăng mạnh. COP đóng cửa ở mức kỷ lục $154.03 ngày 30 tháng 10 năm 2026, rồi giảm 11.1% trong ba phiên xuống $136.94 ngày 4 tháng 11 khi Brent đi xuống. Dù vậy, cổ phiếu vẫn tăng 46.3% trong năm 2026 tính đến ngày 4 tháng 11, vượt Exxon Mobil (+40.7%), Chevron (+42.4%), Occidental (+39.4%), EOG Resources (+40.0%) và quỹ ETF năng lượng XLE (+42.1%). Quỹ ETF S&P 500 SPY tăng 12.4%. Bản thân ngày 5 tháng 11 là một ngày bán tháo trên diện rộng tại thị trường Mỹ: COP giảm 1.08% xuống $135.46 trong ngày công bố, trong khi SPY giảm 4.41%, nên cổ phiếu trụ vững hơn thị trường khoảng 3.3 điểm (giá đóng cửa từ Cboe, đối chiếu với Yahoo Finance).
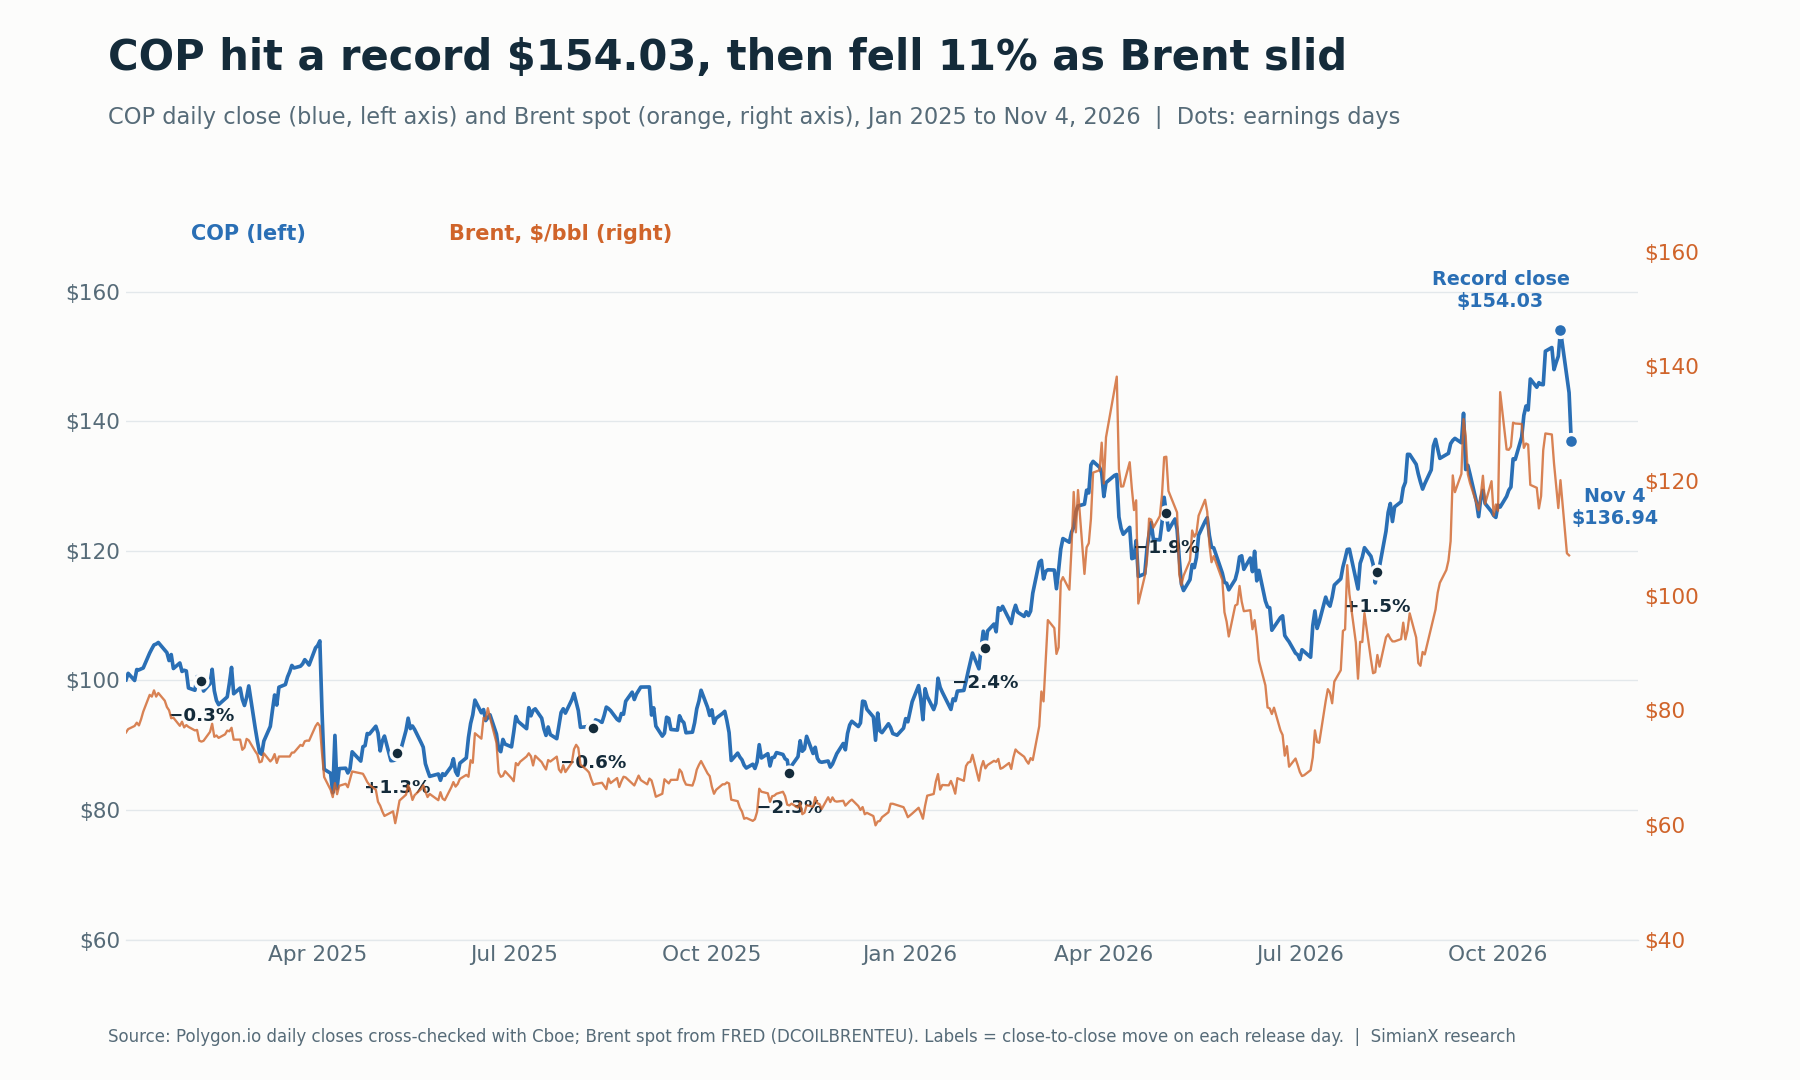
COP bám sát Brent trong suốt năm 2026, đó là lý do giá dầu quan trọng với cổ phiếu này hơn bất kỳ lần vượt kỳ vọng lợi nhuận đơn lẻ nào.
Diễn biến của cổ phiếu năng lượng quanh các kỳ bầu cử được phân tích trong Bầu cử giữa kỳ 2026 và cổ phiếu năng lượng: XOM, CVX, FSLR và Giá dầu sau bầu cử giữa kỳ Mỹ: WTI và Brent, 1986-2022.
Điều gì có thể dẫn dắt COP sau báo cáo lợi nhuận?
| Kịch bản | Dấu hiệu cần theo dõi | Diễn giải đầu tư |
|---|---|---|
| Kịch bản lạc quan | Sản lượng Q4 bằng hoặc trên 2.36M BOE/ngày, Qatar phục hồi hoàn toàn, giá thực hiện gần mức tháng 10, tỷ lệ chi trả trên 45% CFO | Khả năng tạo tiền đủ mạnh để duy trì cả mức tăng cổ tức 11% lẫn các đợt mua lại cổ phiếu lớn |
| Kịch bản cơ sở | Sản lượng trong biên độ hướng dẫn; Brent dần tiến về mức dự báo $105 cho Q4 của EIA; tỷ lệ chi trả gần 45% | Một năm tốt về dòng tiền, không làm thay đổi luận điểm dài hạn |
| Kịch bản bi quan | Brent giảm trở lại về mức dự báo $84 cho năm 2027 của EIA, gián đoạn mới tại Trung Đông, Willow chậm tiến độ hoặc đội chi phí | Tiền mặt có thể phân phối giảm; mua lại cổ phiếu bị cắt trước, vì cổ tức là cam kết cố định |
Đây là các kịch bản phân tích, không phải dự báo hay xác suất được gán.
Câu hỏi thường gặp
ConocoPhillips công bố lợi nhuận Q3 2026 khi nào?
Vào thứ Năm, ngày 5 tháng 11 năm 2026, trước giờ mở cửa thị trường Mỹ, với cuộc họp trực tuyến lúc 12:00 trưa giờ miền Đông nước Mỹ.
Lợi nhuận Q3 2026 của ConocoPhillips có vượt ước tính không?
Có. EPS điều chỉnh $3.27 cao hơn mức đồng thuận $2.97 của Zacks công bố ngày 29 tháng 10, vượt khoảng 10%. EPS theo GAAP là $3.34. Ước tính từ các nhà cung cấp khác có sự khác biệt.
ConocoPhillips đã tăng cổ tức bao nhiêu?
Tăng 11%, từ $0.84 lên $0.93 mỗi cổ phiếu mỗi quý, chi trả ngày 1 tháng 12 năm 2026 cho cổ đông có tên trong danh sách vào ngày 16 tháng 11 năm 2026.
Vì sao sản lượng của ConocoPhillips thấp hơn năm ngoái?
Trong mức giảm 97 MBOED so với cùng kỳ của Q3, khoảng 57 MBOED đến từ việc bán các tài sản không cốt lõi tại Lower 48. Phần còn lại 40 MBOED, khoảng 2%, phản ánh tác động của xung đột Trung Đông đối với Qatar và tiền bản quyền Surmont cao hơn, được bù đắp một phần bởi tăng trưởng tại Lower 48.
Giá dầu ảnh hưởng thế nào đến lợi nhuận của ConocoPhillips?
Ảnh hưởng trực tiếp. EPS điều chỉnh tăng từ $1.02 trong Q4 2025 lên $3.27 trong Q3 2026 trong khi sản lượng giảm, vì giá thực hiện tăng từ $42.46 lên $61.40 mỗi BOE. Chi phí, tiền bản quyền, thuế và cơ cấu giá khí và LNG có thể bù trừ một phần biến động này.
Hướng dẫn Q4 2026 của ConocoPhillips là gì?
Sản lượng 2.32 đến 2.36 triệu BOE mỗi ngày. Hướng dẫn chi đầu tư vốn cả năm và chi phí vận hành điều chỉnh không thay đổi.
Kết luận: Vượt kỳ vọng nhờ giá, kỷ luật tiền mặt tốt hơn
Q3 2026 của ConocoPhillips là một quý vượt kỳ vọng rõ ràng, được xây dựng trên giá chứ không phải sản lượng. Quý này mang lại $7.2 tỷ CFO, $4.0 tỷ dòng tiền tự do, số lượng cổ phiếu giảm 1.6% và cổ tức tăng 11%. Sản lượng nằm trong biên độ hướng dẫn, với Qatar đang phục hồi.
Phép thử khó hơn vẫn còn ở phía trước. Brent đã giảm khỏi mức đỉnh của tháng 10, EIA dự báo giá dầu $84 vào năm 2027, và cổ phiếu đã mất 11% trước khi báo cáo được công bố. Bước tiếp theo của COP phụ thuộc vào việc Willow, danh mục LNG và cường độ vốn thấp hơn có thể tiếp tục giúp dòng tiền tăng trưởng hay không khi giá dầu không còn hào phóng như năm 2026. Để xem thêm các tài liệu tham chiếu theo quý gần đây, hãy đọc McDonald’s theo quý: kết quả Q3 2026, doanh số so sánh và Vì sao cổ phiếu Caterpillar giảm? KQKD Q3 2026, đơn tồn đọng.
Bài viết này là nghiên cứu tài chính, không phải tư vấn đầu tư cá nhân hóa hay khuyến nghị mua hoặc bán chứng khoán.
Đọc Thêm
- Khủng hoảng dầu mỏ và chứng khoán: S&P 500 từ 1973 đến 2026
- Bầu cử giữa kỳ 2026 và cổ phiếu năng lượng: XOM, CVX, FSLR
- Giá dầu sau bầu cử giữa kỳ Mỹ: WTI và Brent, 1986-2022
- Biến động Dầu Lay động Cổ phiếu Mỹ: Bản đồ Ngành theo $10
- McDonald’s theo quý: kết quả Q3 2026, doanh số so sánh
- Vì sao cổ phiếu Caterpillar giảm? KQKD Q3 2026, đơn tồn đọng
Nguồn tham khảo
- ConocoPhillips: thông cáo lợi nhuận Q3 2026 (Form 8-K, Exhibit 99.1), ngày 5 tháng 11 năm 2026
- ConocoPhillips: thông tin bổ sung chi tiết Q3 2026 (Form 8-K, Exhibit 99.2)
- ConocoPhillips: Form 10-Q cho quý kết thúc ngày 30 tháng 9 năm 2026
- ConocoPhillips: thông cáo lợi nhuận Q2 2026 (Form 8-K, Exhibit 99.1), ngày 6 tháng 8 năm 2026
- ConocoPhillips: bản ghi cuộc họp báo cáo lợi nhuận Q2 2026, ngày 6 tháng 8 năm 2026
- ConocoPhillips: kế nhiệm lãnh đạo (Form 8-K, Item 5.02), ngày 6 tháng 8 năm 2026
- ConocoPhillips: thông cáo lợi nhuận Q1 2026 (Form 8-K, Exhibit 99.1), ngày 30 tháng 4 năm 2026
- ConocoPhillips: thông cáo lợi nhuận Q4 2025 (Form 8-K, Exhibit 99.1), ngày 5 tháng 2 năm 2026
- ConocoPhillips: thông cáo lợi nhuận Q3 2025 kèm cập nhật chi phí Willow, ngày 6 tháng 11 năm 2025
- ConocoPhillips: thông cáo lợi nhuận Q2 2025 (Form 8-K, Exhibit 99.1), ngày 7 tháng 8 năm 2025
- ConocoPhillips: thông cáo lợi nhuận Q1 2025 (Form 8-K, Exhibit 99.1), ngày 8 tháng 5 năm 2025
- EIA: thông cáo Short-Term Energy Outlook, ngày 6 tháng 10 năm 2026
- EIA: Short-Term Energy Outlook
- FRED: giá dầu thô Brent giao ngay (DCOILBRENTEU)
- Zacks: xem trước lợi nhuận Q3 của ConocoPhillips, ngày 29 tháng 10 năm 2026
- SEC EDGAR: danh mục hồ sơ của ConocoPhillips


