
 Bởi Muke
Tham chiếu kết quả thực tế quý 3/2026 của D-Wave: Lợi nhuận theo quý, backlog, tiền mặt và phản ứng của cổ phiếu QBTS
D-Wave Quantum công bố doanh thu quý 3/2026 đạt 4.51 triệu USD trước giờ mở cửa thị trường Mỹ vào thứ Ba, ngày 10 tháng 11, cao hơn 2.1% so với mức đồng thuận 4.42 triệu USD và tăng 20.7% từ 3.74 triệu USD cùng kỳ năm trước. Lỗ ròng là 48.2 triệu USD, tương đương 0.13 USD/cổ phiếu, lớn hơn mức lỗ 0.10 USD mà giới phân tích dự kiến nhưng nhỏ hơn nhiều so với 0.41 USD của quý 3/2025, khi chi phí chứng quyền làm phình khoản lỗ. Bookings đạt 1.9 triệu USD, nghĩa vụ thực hiện còn lại giảm xuống 38.3 triệu USD từ 40.7 triệu USD tại ngày 30/6, và tiền mặt cùng chứng khoán khả mại cuối quý là 503.4 triệu USD. D-Wave không đưa ra hướng dẫn doanh thu. QBTS đóng cửa ở mức 10.48 USD ngày 10/11, giảm 8.6% so với giá đóng cửa trước báo cáo là 11.47 USD, trong khi ETF Nasdaq-100 (QQQ) giảm 0.7%.
Trang này là tài liệu tham chiếu về kết quả kinh doanh của D-Wave. Ban đầu được viết dưới dạng bài xem trước, trang đã được chuyển thành trang kết quả. Trang tổng hợp mười một quý kết quả do công ty báo cáo vào một bảng, chấm điểm quý 3/2026 so với mức đồng thuận và so với các câu hỏi đặt ra trước khi công bố, theo dõi bookings (đơn đặt hàng mới) và backlog 38.3 triệu USD, theo dõi tiền mặt và mức pha loãng, đồng thời liệt kê diễn biến cổ phiếu QBTS sau mỗi báo cáo trong 12 báo cáo quý gần nhất. Câu hỏi vẫn là câu hỏi mà bản nháp ban đầu đặt ra: liệu sổ đơn hàng có thể chuyển thành doanh thu và tiền mặt trước khi chi phí hoạt động và cổ phiếu mới bào mòn quá nhiều giá trị đó hay không? Quý 3 đưa ra câu trả lời một phần: doanh thu tăng, nhưng đơn hàng mới không bù đắp được khối lượng công việc đã bàn giao.
Cập nhật ngày 10 tháng 11 năm 2026 (giờ Thái Bình Dương Hoa Kỳ), sau khi thị trường Mỹ đóng cửa, với kết quả quý 3/2026 của D-Wave và giá đóng cửa ngày 10/11. Đăng lần đầu ngày 9 tháng 11 dưới dạng bài xem trước. Giá QBTS ngày 10/11 là giá đóng cửa phiên chính thức từ Polygon.io, được đối chiếu với Nasdaq.com. Số liệu quý 3/2026 lấy từ thông cáo kết quả kinh doanh ngày 10/11 của công ty (mẫu 8-K, Exhibit 99.1) và tài liệu thuyết trình cho nhà đầu tư (Exhibit 99.2), được đối chiếu với bản đăng trên trang tin tức của D-Wave. Nguồn trước kỳ báo cáo: các thông cáo kết quả kinh doanh theo mẫu 8-K của D-Wave, mẫu 10-Q và 10-K cùng các hồ sơ khác trên SEC EDGAR, thông cáo báo chí của công ty, bản ghi cuộc gọi công bố kết quả quý 2/2026, các ước tính có ghi ngày từ FXEmpire và Earnings Whispers, và giá đóng cửa hằng ngày từ Polygon.io. Số liệu báo cáo, ước tính và tính toán của chúng tôi đều được ghi chú rõ trong toàn bài.
Tóm tắt kết quả quý 3/2026 của D-Wave
| Hạng mục | Quý 3/2026 | Quý 3/2025 | Thay đổi |
|---|---|---|---|
| Doanh thu | $4.51M | $3.74M | +20.7% |
| Lợi nhuận gộp GAAP | $2.39M | $2.67M | −10.6% |
| Biên lợi nhuận gộp GAAP | 52.9% | 71.4% | −18.5 điểm % |
| Chi phí hoạt động GAAP | $55.9M | $30.4M | +83.7% |
| Lỗ ròng | $48.2M | $140.0M | −65.6% |
| Lỗ ròng trên mỗi cổ phiếu | −$0.13 | −$0.41 | +$0.28 |
| Lỗ EBITDA điều chỉnh (non-GAAP) | $37.7M | $20.6M | +82.7% |
| Bookings | $1.9M | $2.4M | −19% |
| Nghĩa vụ thực hiện còn lại (RPO) | $38.3M | $2.9M | +1,221% |
| Tiền mặt và chứng khoán khả mại | $503.4M | $836.2M | −39.8% |
Nguồn: thông cáo kết quả kinh doanh quý 3/2026 của D-Wave (mẫu 8-K, Exhibit 99.1) và tài liệu thuyết trình cho nhà đầu tư (Exhibit 99.2), 10/11/2026. Mức thay đổi của bookings và RPO do công ty công bố; các mức thay đổi còn lại là tính toán của chúng tôi.
Cơ cấu doanh thu giải thích biên lợi nhuận thấp hơn. Doanh thu dịch vụ chuyên nghiệp tăng 1.5 triệu USD lên 2.0 triệu USD và doanh thu QCaaS tăng 0.8 triệu USD lên 2.2 triệu USD, trong khi doanh thu bán hệ thống giảm 1.5 triệu USD. Công ty cho rằng biên lợi nhuận gộp giảm chủ yếu do tỷ trọng lớn hơn của dịch vụ chuyên nghiệp có biên thấp. Hơn 100 khách hàng tạo ra doanh thu trong quý, 48% trong số đó là doanh nghiệp thương mại.
Kết quả thực tế so với kỳ vọng
| Thước đo | Kỳ vọng trước báo cáo | Thực tế | Đánh giá |
|---|---|---|---|
| Doanh thu | $4.42M (đồng thuận FXEmpire, 9/11); khoảng $4.0M (Earnings Whispers) | $4.51M | Vượt 2.1%; cao hơn cả hai ước tính |
| Lỗ ròng trên mỗi cổ phiếu (GAAP) | −$0.10 (FXEmpire, 16 nhà phân tích; Earnings Whispers cũng −$0.10); “whisper” −$0.16 | −$0.13 | Hụt 0.03 USD so với đồng thuận; tốt hơn con số whisper |
| Tín hiệu quý 3 của ban lãnh đạo | Doanh thu “tăng nhẹ” so với $3.08M của quý 2 | +46.7% so với quý 2 | Vượt xa mức “tăng nhẹ” |
| Bookings | $2.4M trong quý 3/2025; $2.1M trong quý 2/2026 | $1.9M | Thấp hơn cả hai |
| RPO | $40.7M tại 30/6 | $38.3M | Giảm 5.9% so với tháng 6 |
| Lỗ EBITDA điều chỉnh | $37.1M trong quý 2/2026 | $37.7M | Lớn hơn một chút |
| Hai lần giao hệ thống | Dự kiến trong quý 4 (cuộc gọi tháng 8) | Thông cáo không cập nhật | Vẫn đang chờ |
Các con số vượt, hụt và phần trăm là tính toán của chúng tôi. D-Wave chỉ báo cáo EPS GAAP; −0.13 USD là lỗ ròng trên mỗi cổ phiếu cơ bản và pha loãng, tính trên 374.1 triệu cổ phiếu bình quân gia quyền.
Bức tranh trước báo cáo mà trang này dựa vào được giữ lại bên dưới để đối chiếu.
Trước báo cáo: Thị trường đã kỳ vọng gì
| Hạng mục | Số liệu | Nguồn và ngày |
|---|---|---|
| Ngày báo cáo | Thứ Ba, 10/11/2026, trước giờ mở cửa thị trường Mỹ; webcast 8:00 sáng ET | Thông báo của D-Wave, 27/10/2026 |
| EPS đồng thuận | −0.10 USD (16 nhà phân tích), so với −0.41 USD trong quý 3/2025 | FXEmpire, 9/11; Earnings Whispers cũng là −0.10 USD |
| Doanh thu đồng thuận | 4.42 triệu USD (FXEmpire); khoảng 4.0 triệu USD (Earnings Whispers) | so với 3.739 triệu USD trong quý 3/2025 |
| Con số “whisper” của Earnings Whispers | −0.16 USD/cổ phiếu | Earnings Whispers, 3/11 |
| Tín hiệu quý 3 từ chính ban lãnh đạo | Doanh thu “tăng nhẹ” so với 3.08 triệu USD của quý 2; quý 4 “tăng đáng kể” | Cuộc gọi kết quả quý 2/2026, 6/8 |
| Quý 2/2026 so với ước tính | Doanh thu 3.08 triệu USD so với kỳ vọng 4.11 triệu USD; EPS GAAP −0.13 USD | FXEmpire; thông cáo quý 2 |
| Backlog (RPO) tại 30/6 | 40.7 triệu USD, 57% đến hạn trong 12 tháng | Thông cáo quý 2/2026 |
| Tiền mặt và chứng khoán khả mại | 546.2 triệu USD tại 30/6 | Thông cáo quý 2/2026 |
| Giá đóng cửa gần nhất của QBTS | 11.47 USD (9/11/2026); −56.1% từ đầu năm | Polygon.io |
| QBTS so với các mã cùng ngành năm 2026 | IONQ −21.2%, RGTI −41.4%, QUBT −33.1%; ETF Nasdaq-100 (QQQ) +10.6% | Polygon.io, đến 9/11 |
Ước tính của giới phân tích là ảnh chụp từ bên thứ ba, không phải hướng dẫn (guidance) của công ty; D-Wave không công bố mục tiêu doanh thu hay EPS theo quý. Bản nháp ban đầu cũng trích dẫn số liệu của MarketBeat (4.37 triệu USD, −0.1021 USD) mà chúng tôi không mở được nên đã loại bỏ.
Thước đo hữu ích là chính lời lẽ của ban lãnh đạo. Một quý đạt 4.42 triệu USD sẽ cao hơn quý 2 tới 43.7%, tức là nhiều hơn mức “tăng nhẹ”. Con số khoảng 4.0 triệu USD của Earnings Whispers tương đương mức tăng 30% so với quý trước. Dù theo cách nào, thị trường cũng đang kỳ vọng nhiều hơn những gì công ty nói hồi tháng 8, nên việc doanh thu “hụt” so với đồng thuận tự nó không có nghĩa là kế hoạch giao hàng bị chậm trễ. Con số thực tế 4.51 triệu USD cao hơn quý 2 tới 46.7%: vượt cả hai ước tính và vượt xa mức “tăng nhẹ”.
Kết quả kinh doanh theo quý của D-Wave, quý 1/2024 đến quý 3/2026
| Quý | Doanh thu | Lợi nhuận gộp | Lỗ ròng GAAP | EPS | Lỗ EBITDA điều chỉnh | Bookings | RPO cuối quý |
|---|---|---|---|---|---|---|---|
| Quý 1/2024 | $2.47M | $1.66M | $17.3M | −$0.11 | $12.9M | $4.5M | $7.4M |
| Quý 2/2024 | $2.18M | $1.39M | $17.8M | −$0.10 | $13.9M | $0.7M | $8.1M |
| Quý 3/2024 | $1.87M | $1.04M | $22.7M | −$0.11 | $13.8M | $2.3M | $4.0M |
| Quý 4/2024 | $2.31M | $1.47M | $86.1M | −$0.37 | $15.3M | $18.3M | $19.4M |
| Quý 1/2025 | $15.00M | $13.88M | $5.4M | −$0.02 | $6.1M | $1.6M | $6.4M |
| Quý 2/2025 | $3.10M | $1.98M | $167.3M | −$0.55 | $20.0M | $1.3M | $5.3M |
| Quý 3/2025 | $3.74M | $2.67M | $140.0M | −$0.41 | $20.6M | $2.4M | $2.9M |
| Quý 4/2025 | $2.75M | $1.78M | $42.3M | −$0.12 | $25.0M | $13.4M | $13.4M |
| Quý 1/2026 | $2.86M | $1.82M | $18.4M | −$0.05 | $32.8M | $33.4M | $42.4M |
| Quý 2/2026 | $3.08M | $1.70M | $48.0M | −$0.13 | $37.1M | $2.1M | $40.7M |
| Quý 3/2026 | $4.51M | $2.39M | $48.2M | −$0.13 | $37.7M | $1.9M | $38.3M |
Nguồn: thông cáo kết quả kinh doanh theo mẫu 8-K của D-Wave (Exhibit 99.1) cho EPS, lỗ EBITDA điều chỉnh và bookings; doanh thu, lợi nhuận gộp, lỗ ròng và RPO lấy từ hồ sơ XBRL của công ty (mẫu 10-Q và 10-K). Doanh thu và lợi nhuận gộp quý 4 là tính toán của chúng tôi (cả năm trừ chín tháng đầu năm). Bookings và lỗ EBITDA điều chỉnh của quý 1 và quý 2/2024, cùng lỗ EBITDA điều chỉnh quý 3/2024, được suy ra từ các so sánh cùng kỳ trong thông cáo năm 2025. Số liệu quý 3/2026 lấy từ thông cáo kết quả kinh doanh ngày 10/11/2026; trước đó mức đồng thuận của FXEmpire là doanh thu 4.42 triệu USD và lỗ 0.10 USD/cổ phiếu.
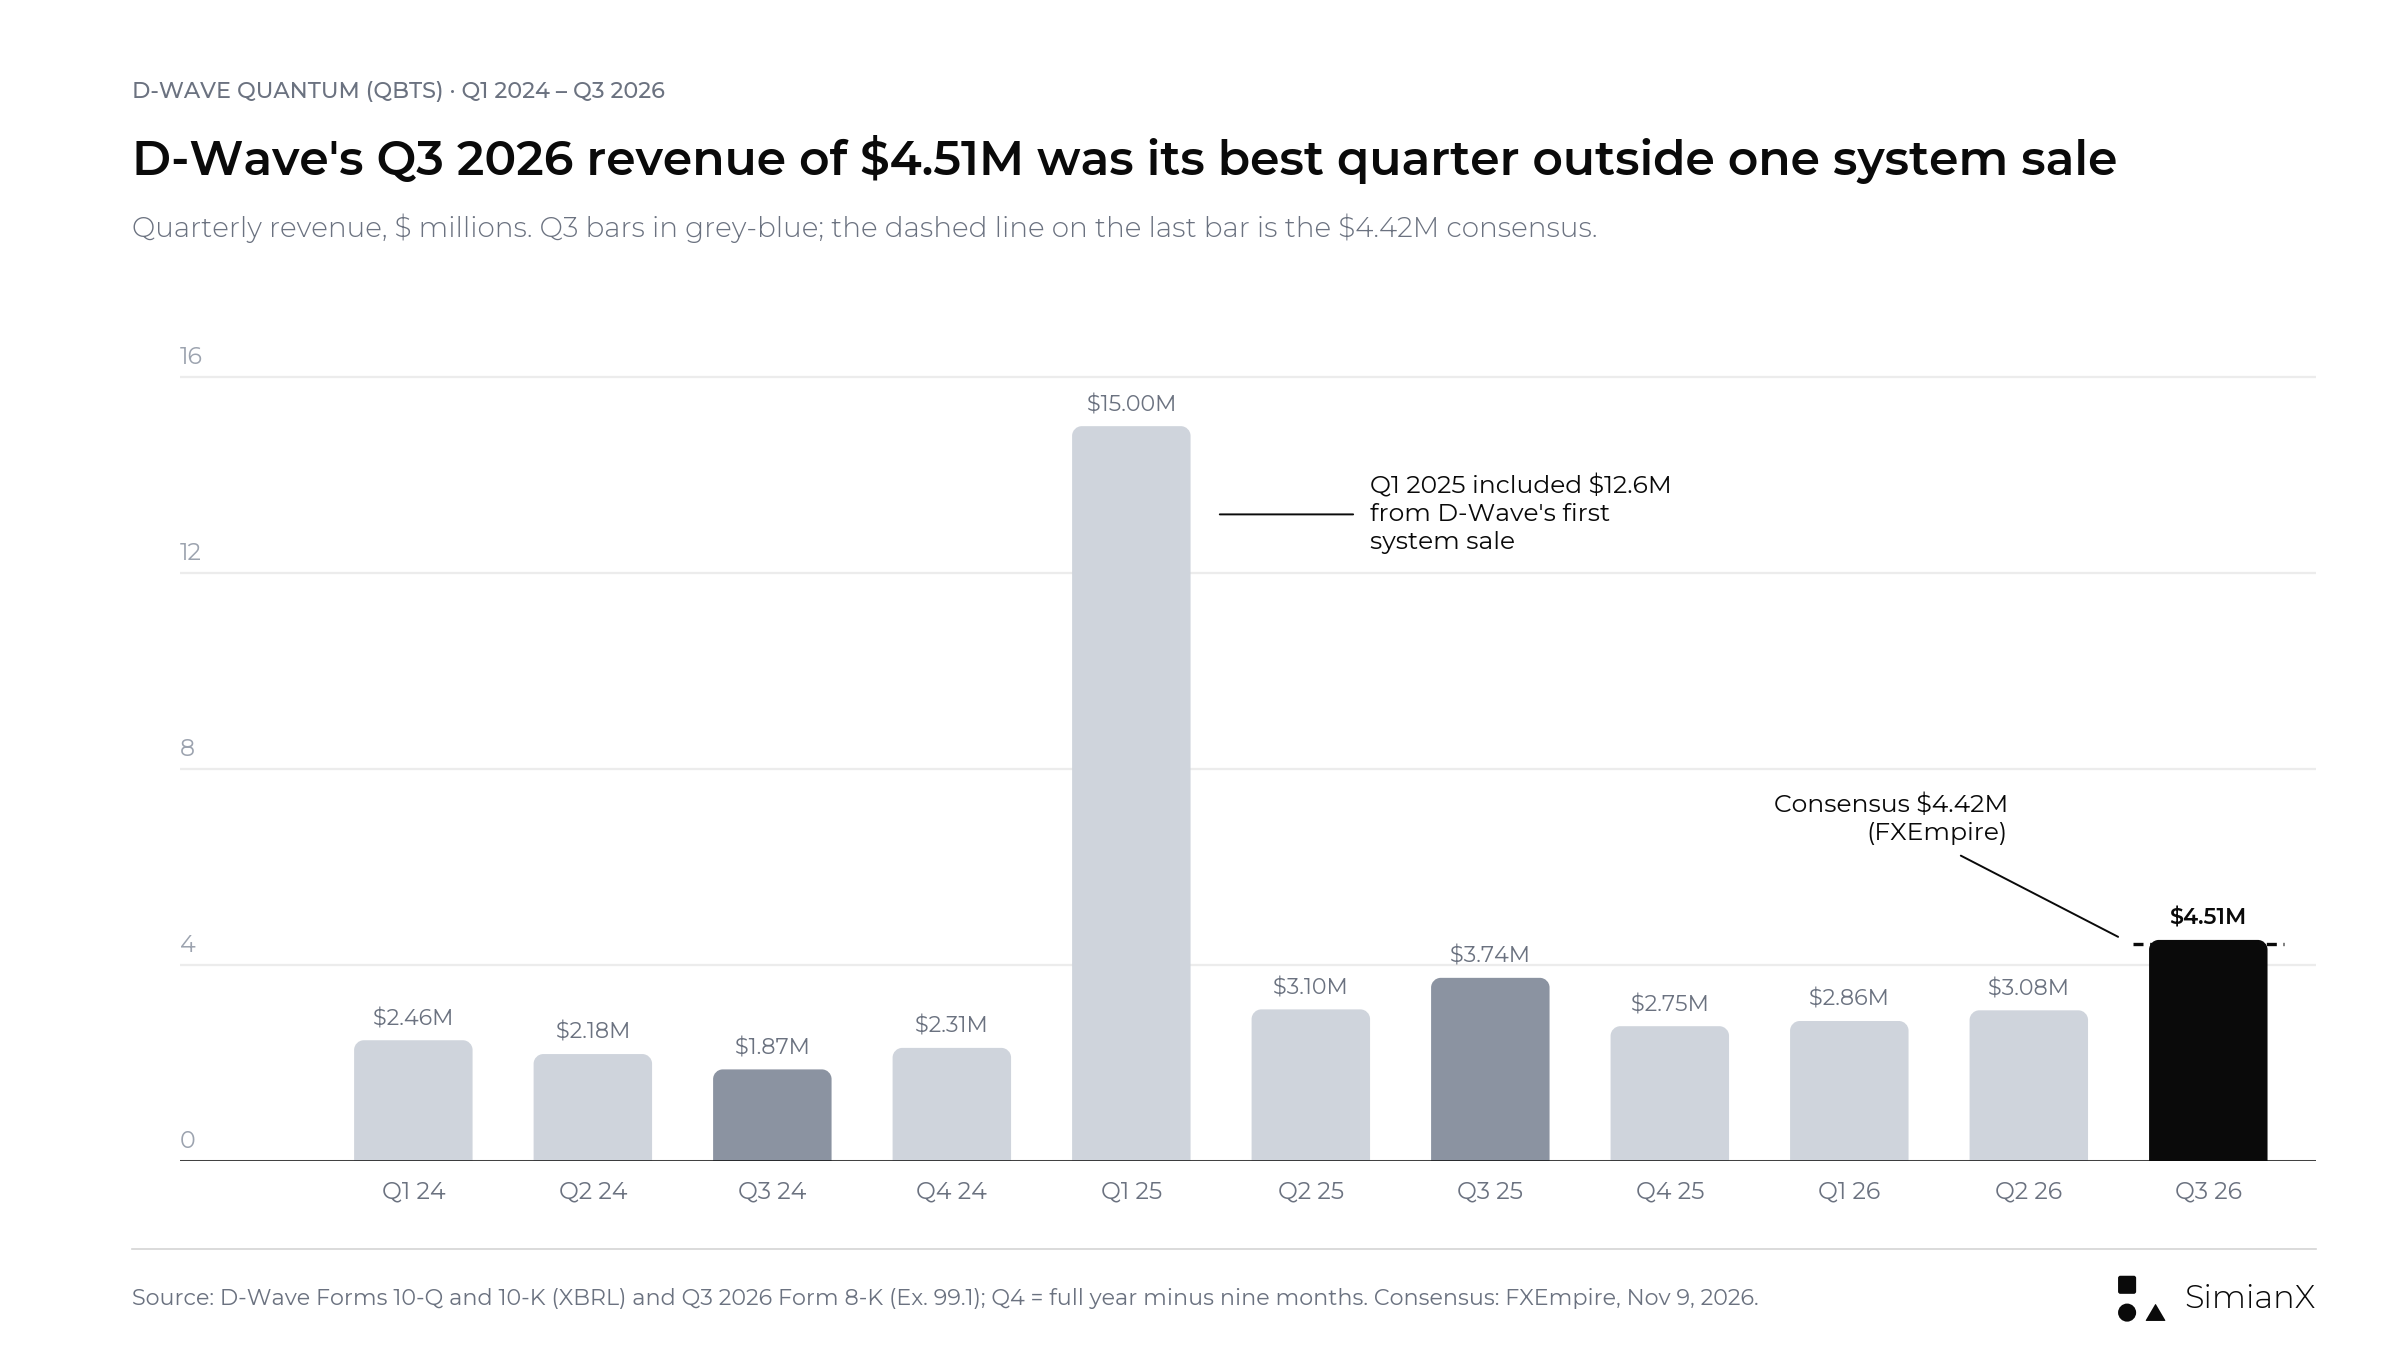
Ngoài quý 1/2025, quý có 12.6 triệu USD từ lần bán hệ thống annealing (ủ lượng tử) đầu tiên của D-Wave, doanh thu theo quý trước đây chỉ dao động trong khoảng 1.9 triệu đến 3.7 triệu USD. Quý 3/2026, với 4.51 triệu USD, là quý cao nhất nếu loại trừ thương vụ đó và nhỉnh hơn mức đồng thuận 4.42 triệu USD (đường nét đứt).
Có ba điểm nổi bật. Thứ nhất, doanh thu gần như không thay đổi trong hai năm rưỡi nếu loại trừ một thương vụ bán hệ thống; 4.51 triệu USD của quý 3/2026 là bước tăng rõ rệt đầu tiên, và nó đến từ dịch vụ chuyên nghiệp và QCaaS chứ không phải từ bán hệ thống. Thứ hai, lỗ ròng GAAP dao động theo các khoản chi phí chứng quyền không dùng tiền mặt: quý 2 và quý 3/2025 ghi nhận khoản lỗ lớn do đánh giá lại giá trị hợp lý của chứng quyền, và toàn bộ chứng quyền đại chúng còn lại đã được mua lại (redeem) vào tháng 11/2025. Thứ ba, lỗ EBITDA điều chỉnh, vốn loại bỏ các khoản chi phí đó, đã tăng qua từng quý kể từ quý 1/2025, từ 6.1 triệu lên 37.7 triệu USD trong quý 3/2026. Dòng cuối cùng này là thước đo rõ ràng nhất về chi phí vận hành doanh nghiệp.
Bookings và backlog của D-Wave: Tăng trưởng năm mạnh, đà tăng theo quý yếu hơn
Bookings, nghĩa vụ thực hiện còn lại và doanh thu đo lường các giai đoạn khác nhau của quá trình thương mại hóa.
Bookings là các đơn đặt hàng của khách hàng được kỳ vọng sẽ tạo ra doanh thu trong tương lai. Nghĩa vụ thực hiện còn lại (remaining performance obligations, RPO) là giá giao dịch của các đơn hàng không thể hủy ngang mà dịch vụ chưa được thực hiện, tức phần doanh thu đã ký hợp đồng nhưng chưa được ghi nhận. Không thước đo nào trong hai thước đo này tương đương với doanh thu quý đã được ghi nhận.
Việc so sánh giữa các kỳ khá bộc lộ.
| Chỉ số | Quý 1/2026 | Quý 2/2026 | Điều mà phép so sánh cho thấy |
|---|---|---|---|
| Bookings theo quý — số báo cáo | 33.4 triệu USD | 2.1 triệu USD | Đơn hàng tập trung rất lớn vào quý 1 |
| RPO cuối quý — số báo cáo | 42.4 triệu USD | 40.7 triệu USD | Backlog giảm so với quý trước |
| Bookings nửa đầu năm — số báo cáo | — | 35.5 triệu USD | Tăng khoảng 1,120% từ 2.9 triệu USD |
| Tỷ trọng bookings nửa đầu năm đến từ quý 1 — tính toán của chúng tôi | 94.1% | — | Một quý 1 lớn chi phối tổng nửa năm |
| Thay đổi RPO so với quý trước — tính toán của chúng tôi | — | −4.0% | Tăng trưởng theo năm không đồng nghĩa với việc tiếp tục mở rộng theo quý |
Nguồn: thông cáo quý 1 và quý 2/2026 của D-Wave. Bookings nửa đầu năm bao gồm 2.3 triệu USD bookings của Quantum Circuits được chốt ngay trước thương vụ mua lại.
Báo cáo quý 3/2026 nối dài phép so sánh này:
| Chỉ số | Quý 2/2026 | Quý 3/2026 | Điều mà phép so sánh cho thấy |
|---|---|---|---|
| Bookings theo quý — số báo cáo | 2.1 triệu USD | 1.9 triệu USD | Quý nhỏ thứ hai liên tiếp |
| RPO cuối quý — số báo cáo | 40.7 triệu USD | 38.3 triệu USD | Giảm 5.9% so với tháng 6 và 9.7% so với đỉnh tháng 3 (tính toán của chúng tôi) |
| Bookings lũy kế từ đầu năm — số báo cáo | 35.5 triệu USD (sáu tháng) | 37.4 triệu USD (chín tháng) | Tăng 611% từ 5.3 triệu USD |
| Tỷ trọng bookings chín tháng đến từ quý 1 — tính toán của chúng tôi | — | 89.3% | Quý 1 vẫn chiếm phần lớn cả năm |
Nguồn: thông cáo và tài liệu thuyết trình cho nhà đầu tư quý 3/2026 của D-Wave. Bookings chín tháng bao gồm cùng khoản 2.3 triệu USD bookings của Quantum Circuits.
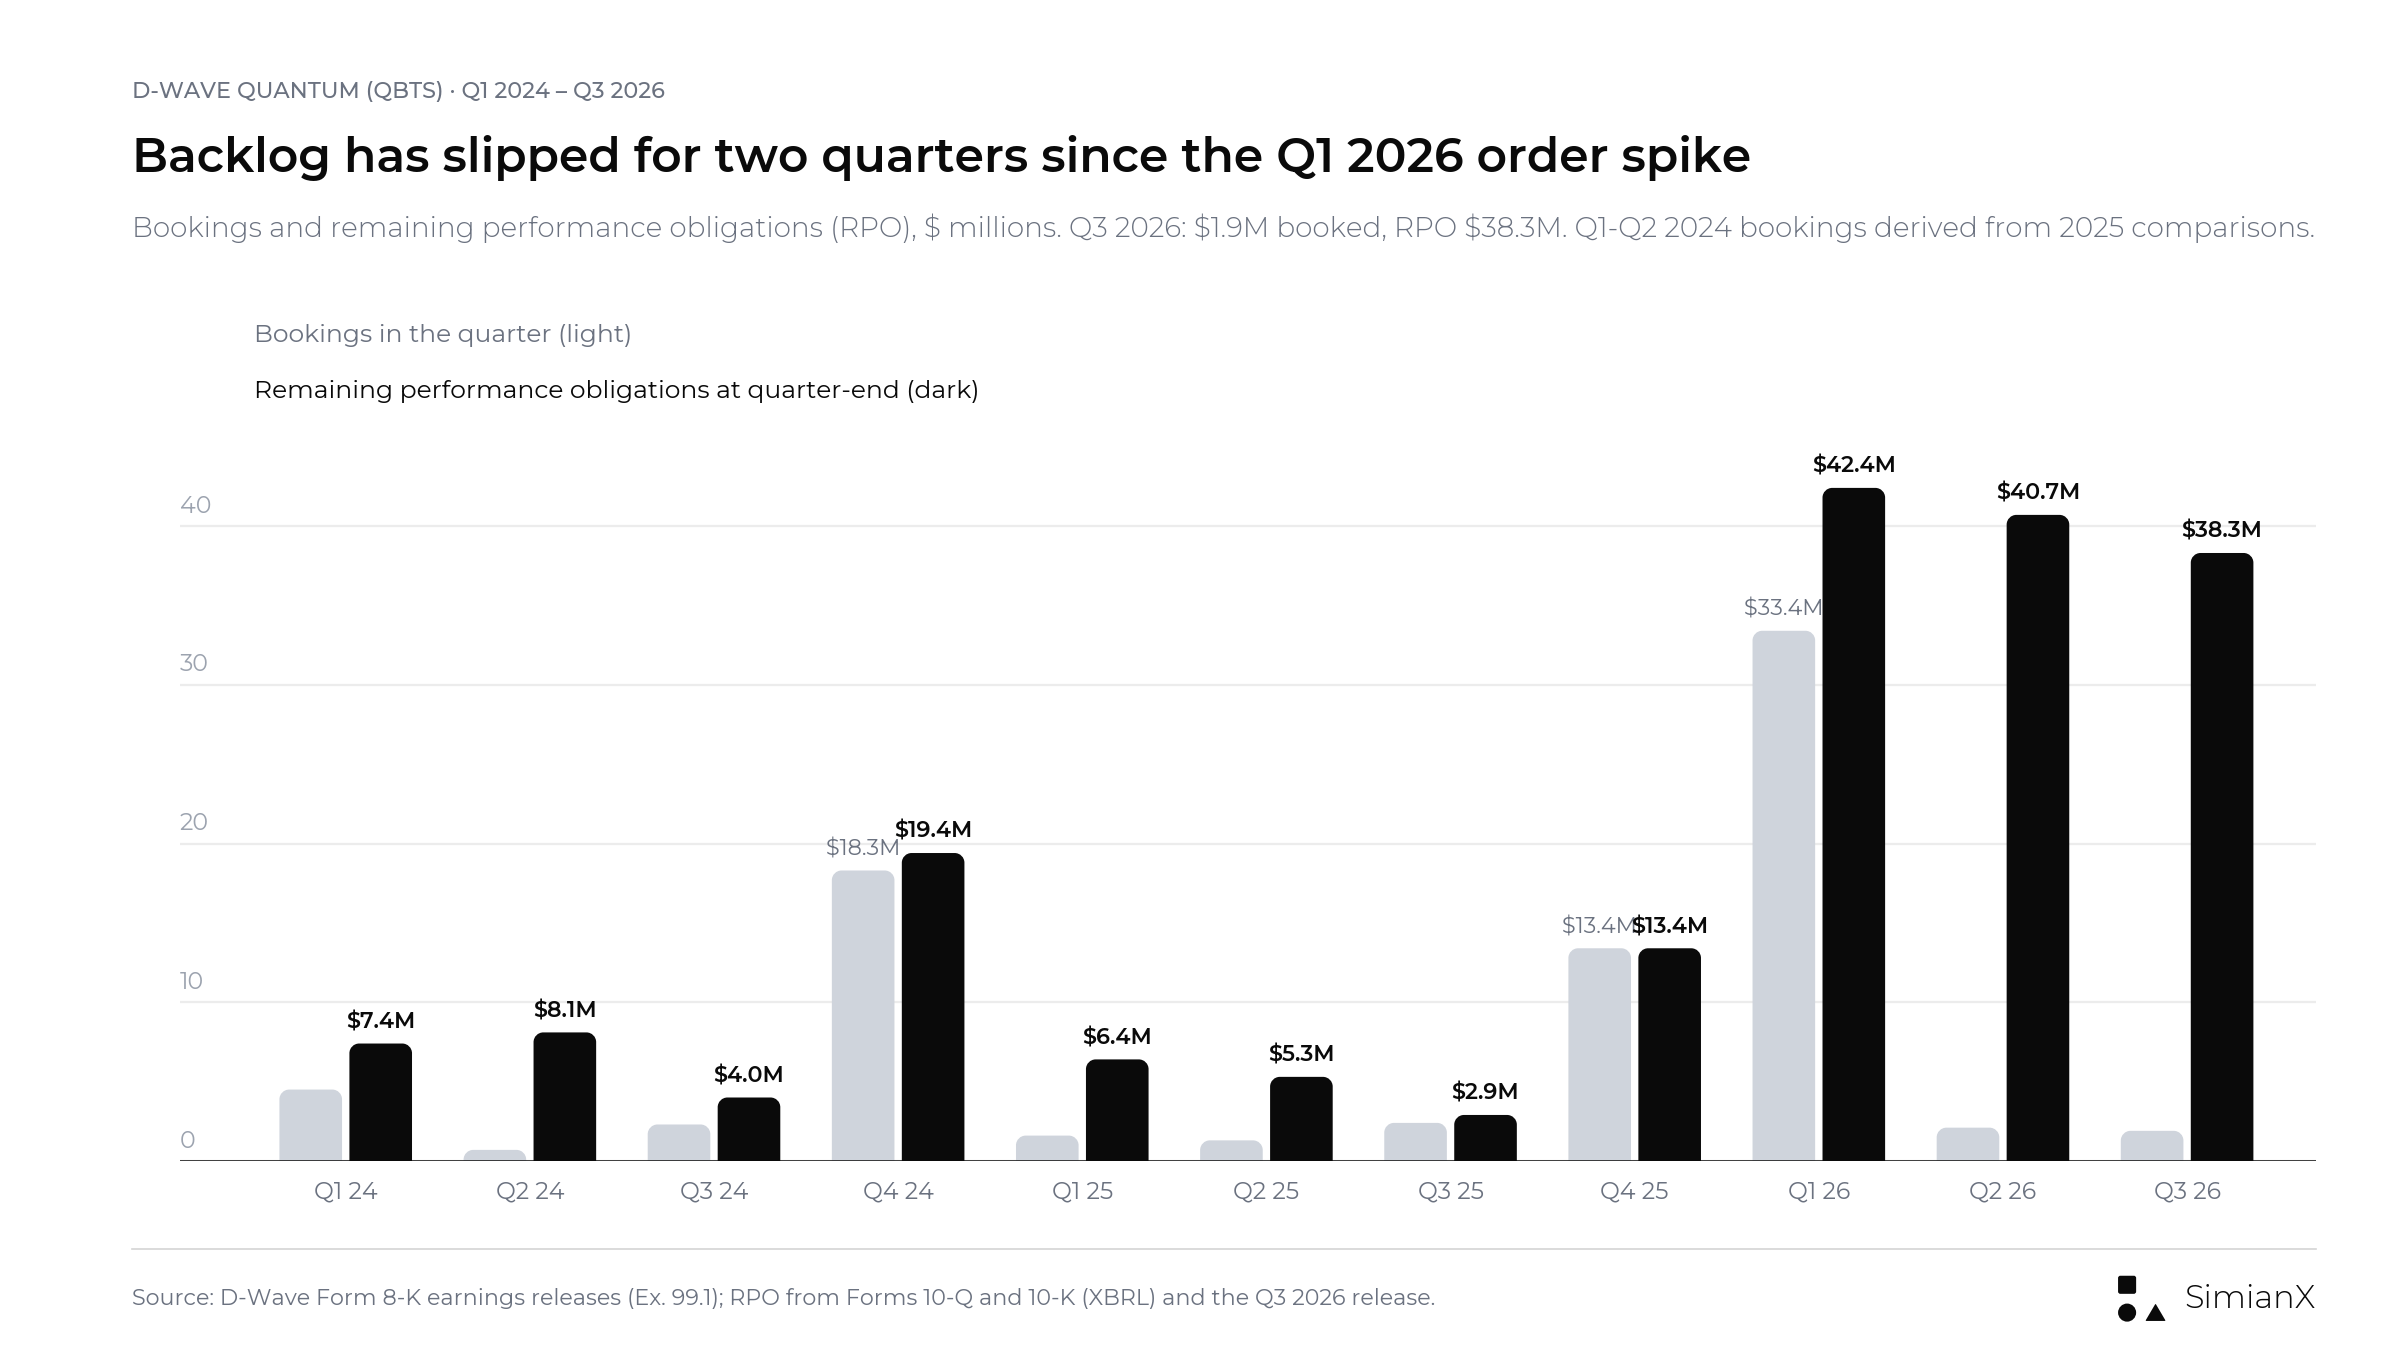
Sổ đơn hàng tăng vọt trong quý 1/2026 nhờ hai hợp đồng lớn; quý 2 và quý 3 chỉ bổ sung 2.1 triệu và 1.9 triệu USD, và RPO giảm xuống 38.3 triệu USD.
D-Wave báo cáo RPO cuối tháng 6 tăng 668% so với cùng kỳ năm trước, từ 5.3 triệu lên 40.7 triệu USD. Đó là mức tăng trưởng đáng kể. Tuy nhiên, so sánh tháng 6 với tháng 3 lại cho một nhận xét khác: RPO giảm 1.7 triệu USD. Quý 3 lặp lại mô thức này: RPO cuối tháng 9 tăng 1,221% từ 2.9 triệu USD cùng kỳ năm trước, nhưng thấp hơn 2.4 triệu USD so với ngày 30/6.
Cả hai nhận định đều có thể đúng. Câu hỏi hữu ích hơn là liệu backlog có được bổ sung khi doanh thu được ghi nhận hay không. Backlog giảm có thể là lành mạnh nếu công ty đang nhanh chóng hoàn thành công việc theo hợp đồng. Nó kém tích cực hơn nếu đơn hàng mới suy yếu trong khi lịch giao hàng bị lùi lại.
Vì vậy, nhà đầu tư cần một bảng đối chiếu giải thích RPO đầu kỳ, phần bổ sung, doanh thu đã ghi nhận và mọi thay đổi hợp đồng. Bookings và RPO có định nghĩa khác nhau, nên không nên ép chúng vào một phép đối chiếu máy móc mà không kiểm tra các hợp đồng cơ sở. Chỉ để kiểm tra sơ bộ cho quý 3: 40.7 triệu USD RPO đầu kỳ cộng 1.9 triệu USD bookings trừ 4.5 triệu USD doanh thu cho ra khoảng 38.1 triệu USD, sát với con số 38.3 triệu USD được báo cáo (tính toán của chúng tôi).
Khi nào bookings của D-Wave trở thành doanh thu?
D-Wave cho biết khoảng 57% RPO cuối tháng 6 dự kiến trở thành doanh thu trong 12 tháng tiếp theo, và 72% trong vòng hai năm. Ba tháng trước đó, các con số là 54% và 71% trên số dư 42.4 triệu USD. Tại ngày 30/9, các con số là 59% và 71% trên 38.3 triệu USD.
| Khung thời gian ghi nhận | Tại 31/3/2026 ($42.4M) | Tại 30/6/2026 ($40.7M) | Tại 30/9/2026 ($38.3M) |
|---|---|---|---|
| Trong vòng 12 tháng | 54% ≈ 22.9 triệu USD | 57% ≈ 23.2 triệu USD | 59% ≈ 22.6 triệu USD |
| Trong vòng 24 tháng | 71% ≈ 30.1 triệu USD | 72% ≈ 29.3 triệu USD | 71% ≈ 27.2 triệu USD |
| Sau 24 tháng | 29% ≈ 12.3 triệu USD | 28% ≈ 11.4 triệu USD | 29% ≈ 11.1 triệu USD |
Tỷ lệ phần trăm do công ty công bố; giá trị bằng USD là tính toán của chúng tôi. Giá trị 24 tháng đã bao gồm giá trị 12 tháng. Không được cộng các con số này với nhau.
Lịch trình này cho thấy vì sao nhà đầu tư không nên coi toàn bộ backlog là doanh thu ngắn hạn hoặc cho rằng tất cả thuộc về năm dương lịch 2026. Nó cũng giải thích vì sao một thông báo đơn hàng lớn có thể song hành với doanh số báo cáo khiêm tốn.
Hạng mục lớn nhất là hợp đồng mua hệ thống trị giá 20 triệu USD của Florida Atlantic University, được ghi nhận bookings trong quý 1 với dự kiến triển khai trước cuối năm 2026. Trong cuộc gọi tháng 8, giám đốc tài chính (CFO) khi đó là John Markovich cho biết D-Wave vẫn dự kiến giao hai hệ thống annealing trong phần còn lại của năm, nhiều khả năng đều trong quý 4, với “một phần doanh thu chuyển sang năm 2027 liên quan đến việc lắp đặt và hiệu chuẩn các hệ thống này”. Tài liệu thuyết trình của D-Wave mô tả doanh thu hệ thống được ghi nhận chủ yếu khi giao hàng và hoàn tất hiệu chuẩn.
Cuộc gọi công bố kết quả nên làm rõ liệu các kỳ vọng ghi nhận đó có thay đổi hay không, liệu việc nghiệm thu của khách hàng hay các mốc lắp đặt có đang tiến triển, và bao nhiêu phần công việc theo hợp đồng giờ rơi vào năm 2027 hoặc muộn hơn. Bản thân thông cáo quý 3 không cập nhật gì về hai lần giao hệ thống trong quý 4 hay hệ thống của Florida Atlantic University, trường chỉ được nhắc đến như một bên tham gia bản beta trình mô phỏng gate-model.
Thu tiền là một câu hỏi riêng. Khoản thanh toán của khách hàng có thể đến trước khi ghi nhận doanh thu, trong khi một phần doanh thu đã ghi nhận có thể chưa thu được tiền. Thông tin công bố tốt nhất sẽ kết nối cả ba giai đoạn: cam kết hợp đồng, ghi nhận kế toán và thu tiền.
Không phải mọi lần giao hệ thống đều là cùng một loại giao dịch thương mại
Một rủi ro lớn khi phân tích cổ phiếu lượng tử là coi mọi máy tính được lắp đặt đều là một thương vụ bán hệ thống. Các thỏa thuận của D-Wave minh họa vì sao cách tiếp cận đó không đáng tin cậy.
Thông tin công bố quý 1/2026 nêu một hợp đồng mua hệ thống trị giá 20 triệu USD của Florida Atlantic University và một thỏa thuận riêng trị giá 10 triệu USD trong hai năm về điện toán lượng tử dạng dịch vụ cho doanh nghiệp (quantum computing as a service, truy cập qua đám mây) với một công ty thuộc Fortune 100.
Thỏa thuận tại Ý có cấu trúc khác. Thông cáo quý 3/2025 của D-Wave mô tả một thỏa thuận trị giá 10 triệu euro cho 50% công suất của một hệ thống Advantage2 trong năm năm, kèm quyền chọn mua toàn bộ hệ thống.
| Thỏa thuận | Cấu trúc thương mại được công bố | Vì sao sự khác biệt quan trọng |
|---|---|---|
| Florida Atlantic University | Hợp đồng mua hệ thống trị giá 20 triệu USD | Doanh thu phần lớn theo tiến độ giao hàng và hiệu chuẩn |
| Thỏa thuận QCaaS doanh nghiệp | 10 triệu USD trong hai năm | Giá trị hợp đồng được ghi nhận dần theo thời gian, không trong một quý |
| Thỏa thuận công suất tại Ý | 10 triệu euro cho 50% công suất trong năm năm, kèm quyền chọn mua | Việc lắp đặt không tự động tạo ra một thương vụ bán toàn bộ hệ thống |
Nguồn: thông cáo quý 3/2025 và quý 1/2026 của D-Wave.
Ngày 15/10/2026, D-Wave thông báo hệ thống Advantage2 tại Ý, do Swiss Quantum Technology tài trợ và mang tên VoltaB1, đã đến Lombardia để lắp đặt tại Villa Saporiti ở Como. Sự kiện này diễn ra sau ngày kết thúc quý 30/9. Nó có liên quan đến triển vọng, nhưng không nên được mô tả là một lần giao hàng đã hoàn tất trong quý 3, cũng không nên dùng để giả định một khoản doanh thu cụ thể khi chưa kiểm tra các điều khoản ghi nhận trong hợp đồng. Thông cáo quý 3 ghi nhận hệ thống này đã được giao để lắp đặt, do Swiss Quantum Technology SA tài trợ, và cho biết doanh thu bán hệ thống trong quý 3 thấp hơn 1.5 triệu USD so với cùng kỳ năm trước.
Sự phân biệt này đặc biệt quan trọng khi đánh giá kỳ vọng của ban lãnh đạo rằng hai hệ thống sẽ được giao vào cuối năm 2026. Hai lần giao hàng không nhất thiết là hai thương vụ bán thiết bị giống hệt nhau về mặt kinh tế.
Chất lượng doanh thu quan trọng hơn một quý đột biến
Một giao dịch bán hệ thống có thể làm thay đổi hẳn tăng trưởng quý nhưng lại cho biết tương đối ít về mảng kinh doanh định kỳ.
Doanh thu nửa đầu năm 2025 của D-Wave bao gồm 13.7 triệu USD gắn với lần bán hệ thống annealing đầu tiên. Phép so sánh đó giải thích phần lớn mức giảm 67% của doanh thu nửa đầu năm 2026, xuống còn 5.9 triệu USD. Trong quý 2/2026, doanh số hệ thống chỉ đóng góp 0.26 triệu USD trên tổng 3.08 triệu USD.
Bài học không phải là bỏ qua doanh số hệ thống. Chúng là một phần của hoạt động kinh doanh. Bài học là tránh diễn giải một phép so sánh doanh số thiết bị thất thường như thước đo đầy đủ về nhu cầu khách hàng liên tục.
Điện toán lượng tử dạng dịch vụ (QCaaS) mang lại một góc nhìn khác. Mẫu 10-Q quý 2/2026 cho thấy doanh thu QCaaS đạt 1.86 triệu USD, tăng 50% từ 1.24 triệu USD cùng kỳ năm trước. Các ứng dụng sản xuất (production) đóng góp 37.3% doanh thu QCaaS nửa đầu năm, khoảng 1.3 triệu USD, so với 9.8% cùng kỳ năm trước. Khách hàng thương mại chiếm 62.4% doanh thu quý 2, so với 45.1% một năm trước.
Các số liệu này gợi ra một câu hỏi cụ thể hơn: liệu khách hàng có đang chuyển từ thử nghiệm sang sử dụng vận hành lặp lại hay không? Ngược lại, biên lợi nhuận gộp giảm xuống 55.4% từ 63.8%, chủ yếu do chi phí nhân sự cao hơn. Trong quý 3/2026, doanh thu QCaaS tăng lên 2.2 triệu USD từ 1.4 triệu USD và dịch vụ chuyên nghiệp lên 2.0 triệu USD từ 0.5 triệu USD, trong khi biên lợi nhuận gộp GAAP giảm sâu hơn, xuống 52.9% từ 71.4%, vì dịch vụ chuyên nghiệp có biên thấp chiếm tỷ trọng doanh thu lớn hơn.
Ngày 18/8, D-Wave và NTT DOCOMO công bố ứng dụng sản xuất thứ hai trong vận hành mạng. Ứng dụng này giảm 65.3% lưu lượng đỉnh hằng ngày của tín hiệu đăng ký vị trí và 7.0% của tín hiệu paging (tìm gọi). Đó là kết quả riêng của ứng dụng này, không phải bằng chứng rằng mọi khách hàng đều đạt được kết quả tương tự. Dù vậy, một triển khai sản xuất thứ hai mang nhiều thông tin thương mại hơn một danh sách dự án thí điểm không phân biệt.
Đối với quý 3, bằng chứng hữu ích sẽ bao gồm việc gia hạn hợp đồng, ứng dụng bổ sung tại các khách hàng hiện có, doanh thu liên quan đến sản xuất và sự tham gia rộng hơn ngoài một vài khách hàng lớn. Thông cáo bổ sung các kênh phân phối thay vì giá trị hợp đồng được công bố: quan hệ đối tác chiến lược với CGI, biên bản ghi nhớ với LG CNS và thỏa thuận gia hạn sản xuất nhiều năm với SkyWater.
Lỗ GAAP nhỏ hơn không nhất thiết có nghĩa là hoạt động tốt hơn
Quý trước của D-Wave cho thấy vì sao con số tiêu đề trong báo cáo kết quả cần được đối chiếu.
| Thước đo | Quý 2/2025 | Quý 2/2026 | Diễn giải |
|---|---|---|---|
| Lỗ ròng GAAP — số báo cáo | 167.3 triệu USD | 48.0 triệu USD | Mức lỗ báo cáo nhỏ hơn đáng kể |
| Chi phí đánh giá lại chứng quyền — số báo cáo | Cao hơn khoảng 142.0 triệu USD trong năm 2025 | Không có (chứng quyền đã được mua lại vào tháng 11/2025) | Một khoản chi phí kế toán lớn của năm trước đã biến mất |
| Chi phí hoạt động GAAP — số báo cáo | 28.5 triệu USD | 55.0 triệu USD | Tăng 93% |
| Lỗ EBITDA điều chỉnh — số báo cáo | 20.0 triệu USD | 37.1 triệu USD | Thước đo hoạt động điều chỉnh xấu đi |
Nguồn: thông cáo quý 2/2026 và mẫu 10-Q của D-Wave.
Dựa trên số liệu làm tròn, lỗ ròng GAAP giảm khoảng 71.3%, trong khi lỗ EBITDA điều chỉnh tăng khoảng 85.5%. Các diễn biến tưởng như trái ngược này chủ yếu được giải thích bởi chi phí chứng quyền của năm trước.
Hiệu ứng tương tự cũng có trong phép so sánh quý 3. Khoản lỗ ròng 140.0 triệu USD của quý 3/2025, tương đương 0.41 USD/cổ phiếu, cũng bao gồm chi phí chứng quyền. Khoản lỗ quý 3/2026 được báo cáo là 48.2 triệu USD, tương đương 0.13 USD/cổ phiếu, nhỏ hơn 65.6% so với cùng kỳ năm trước, chủ yếu vì khoản chi phí chứng quyền 121.9 triệu USD đã biến mất, trong khi lỗ EBITDA điều chỉnh nới rộng 83% lên 37.7 triệu USD. Quý 1/2026 có thêm một yếu tố gây nhiễu thứ hai: khoản lợi ích thuế thu nhập 28.5 triệu USD từ thương vụ mua Quantum Circuits đã giữ lỗ ròng quý đó ở mức 18.4 triệu USD.
Điều này không khiến kết quả GAAP trở nên vô nghĩa. Nó có nghĩa là chỉ so sánh lỗ ròng sẽ cho một bức tranh chưa đầy đủ về tiến bộ hoạt động. Đối với quý 3, nhà đầu tư nên tách riêng:
- Tăng trưởng doanh thu và lợi nhuận gộp.
- Chi tiêu cho nghiên cứu và phát triển.
- Chi phí bán hàng và quản lý.
- Các khoản liên quan đến mua lại và ảnh hưởng thuế.
- Thù lao không dùng tiền mặt và các ảnh hưởng kế toán.
EBITDA điều chỉnh cũng chưa đầy đủ. Việc loại trừ thù lao bằng cổ phiếu không làm mất đi ý nghĩa của nó đối với cổ đông, và thước đo EBITDA không phản ánh hết mọi nhu cầu tiền mặt. Sự cải thiện mạnh nhất sẽ thể hiện đồng thời ở hiệu quả hoạt động, dòng tiền và các chỉ số tính trên mỗi cổ phiếu.
Tốc độ đốt tiền của D-Wave: Thanh khoản mua thêm thời gian, không tự động mang lại lợi nhuận
D-Wave báo cáo tiền mặt và chứng khoán đầu tư khả mại đạt 546.2 triệu USD tại ngày 30/6/2026, giảm từ mức kỷ lục 884.5 triệu USD vào cuối năm 2025. Hơn 90% mức giảm so với 819.3 triệu USD cùng kỳ năm trước là tiền mặt trả cho thương vụ Quantum Circuits, mà tài liệu dành cho nhà đầu tư ghi là khoảng 250 triệu USD. Tại ngày 30/9, con số này là 503.4 triệu USD, thấp hơn 42.8 triệu USD so với ngày 30/6.
| Thước đo | Thời điểm/kỳ | Số tiền báo cáo |
|---|---|---|
| Tiền mặt và chứng khoán đầu tư khả mại | 31/12/2025 | 884.5 triệu USD |
| Tiền mặt và chứng khoán đầu tư khả mại | 31/3/2026 | 588.4 triệu USD |
| Tiền mặt và chứng khoán đầu tư khả mại | 30/6/2026 | 546.2 triệu USD |
| Tiền mặt và chứng khoán đầu tư khả mại | 30/9/2026 | 503.4 triệu USD |
| Dòng tiền chi cho hoạt động kinh doanh | Nửa đầu năm 2026 | 73.5 triệu USD |
| Dòng tiền chi cho hoạt động kinh doanh | Nửa đầu năm 2025 | 34.6 triệu USD |
| Dòng tiền chi cho hoạt động kinh doanh | Chín tháng đầu năm 2026 | 109.0 triệu USD |
| Dòng tiền chi cho hoạt động kinh doanh | Quý 3/2026 (tính toán của chúng tôi) | 35.6 triệu USD |
| Mua sắm tài sản và thiết bị | Nửa đầu năm 2026 | 5.5 triệu USD |
| Mua sắm tài sản và thiết bị | Chín tháng đầu năm 2026 | 13.0 triệu USD |
Nguồn: thông cáo quý 4/2025, quý 1/2026, quý 2/2026 và quý 3/2026 của D-Wave và mẫu 10-Q quý 2/2026.
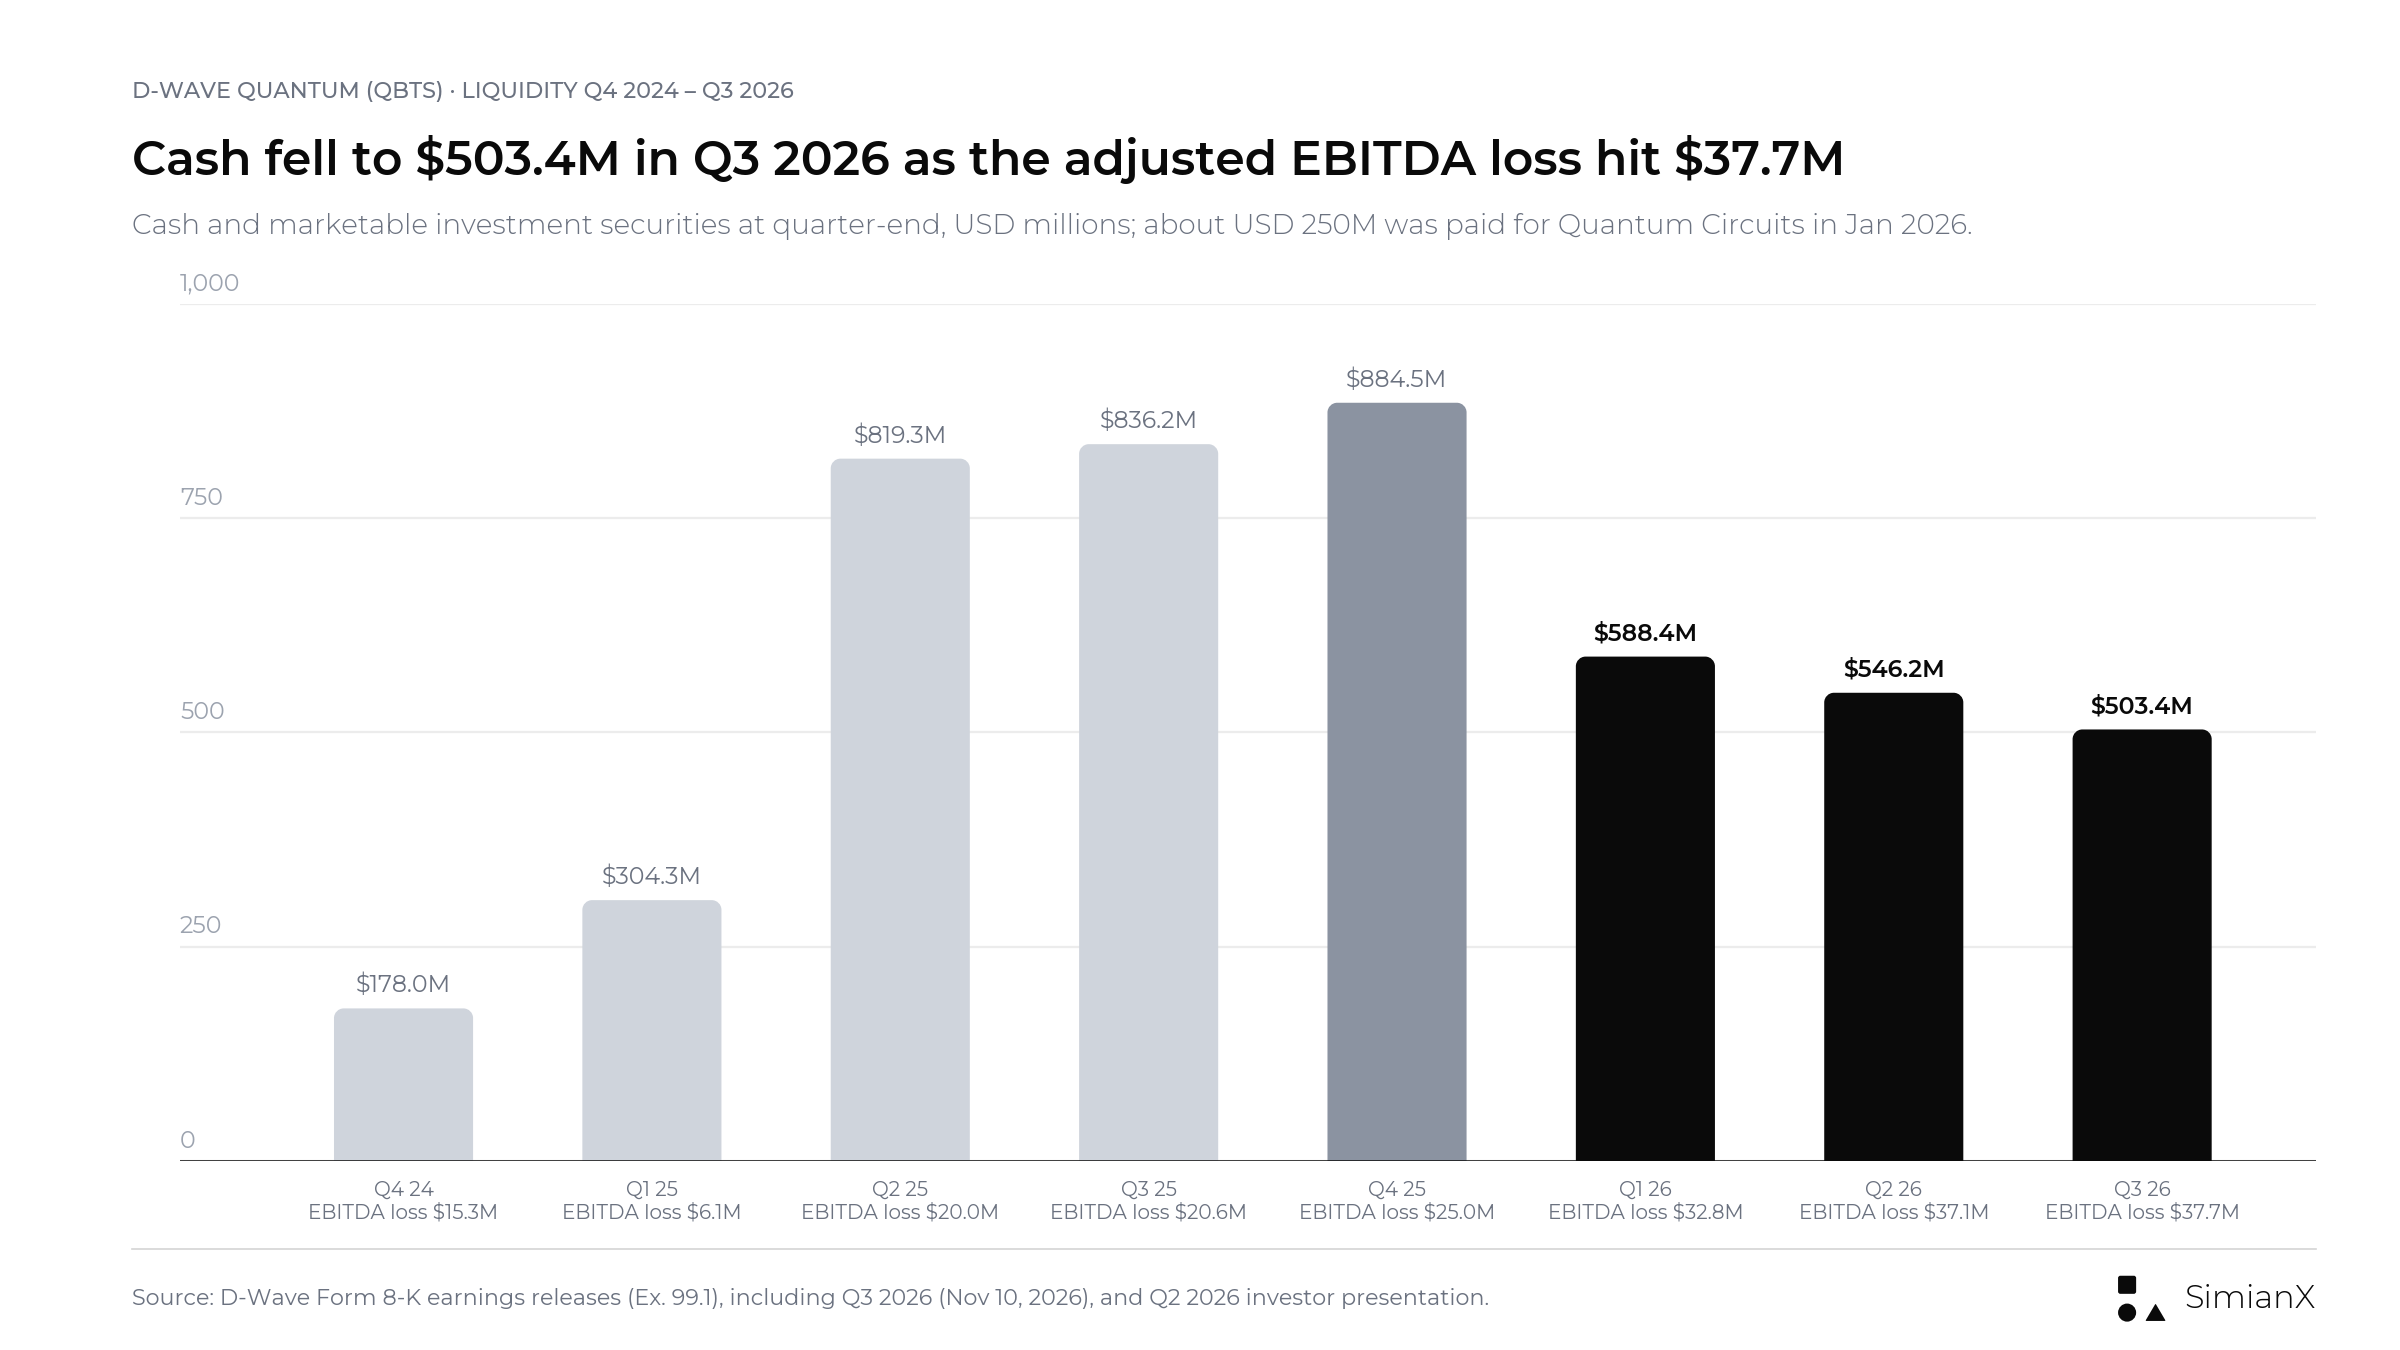
Việc bán cổ phần đã tạo nên khoản tiền mặt lớn trong năm 2025; thương vụ mua lại và khoản lỗ hoạt động ngày càng tăng đã làm nó vơi đi trong năm 2026, còn 503.4 triệu USD tại ngày 30/9.
Quy đổi mức sử dụng tiền mặt cho hoạt động của nửa đầu năm ra cả năm cho kết quả 73.463 triệu USD × 2 = 146.9 triệu USD. Chia thanh khoản cuối tháng 6 cho con số này cho thấy khoảng 3.7 năm đủ trang trải mức sử dụng tiền mặt cho hoạt động theo dữ liệu quá khứ. Với số liệu chín tháng, kết quả tương tự: 109.0 triệu USD ÷ 9 × 12 = 145.4 triệu USD mỗi năm, và thanh khoản cuối tháng 9 là 503.4 triệu USD đủ trang trải khoảng 3.5 năm.
Đây là phép tính tĩnh, không phải dự báo về thời gian hoạt động còn lại (runway). Nó không bao gồm chi tiêu vốn trong tương lai, các thương vụ mua lại, huy động vốn, khoản thu từ chính phủ và thay đổi trong nhu cầu hoạt động. Mẫu 10-Q ghi nhận rằng D-Wave đã hoàn tất mọi đợt phát hành theo các chương trình bán cổ phiếu trực tiếp ra thị trường (at-the-market) và hạn mức vốn cổ phần (equity line) trước đó trong năm 2025, sau khi huy động 536.7 triệu USD qua các đợt chào bán at-the-market chỉ riêng trong nửa đầu năm đó.
Với quý 3, câu hỏi hữu ích nhất là liệu công ty có giải thích được cách khoản chi tiêu tăng thêm thúc đẩy các mốc thương mại hoặc kỹ thuật cụ thể hay không. Số dư tiền mặt lớn giúp giảm áp lực huy động vốn trước mắt. Nó không chứng minh rằng khoản chi tiêu sẽ mang lại lợi nhuận thỏa đáng.
Pha loãng cổ phiếu QBTS: Hỗ trợ từ chính phủ có cái giá bằng vốn cổ phần
Thỏa thuận tài trợ của chính phủ hồi tháng 9 có ý nghĩa quan trọng về tài chính, nhưng không nên được mô tả là 100 triệu USD doanh thu thông thường từ khách hàng.
Ngày 4/9/2026, D-Wave ký một Other Transaction Agreement (thỏa thuận giao dịch đặc thù nằm ngoài khuôn khổ hợp đồng mua sắm thông thường) theo CHIPS and Science Act cho khoản tài trợ lên tới 100 triệu USD từ Bộ Thương mại Hoa Kỳ. Đợt đầu tiên trị giá 53,552,620 USD sẽ được cấp ngay sau ngày trao tài trợ. Phần còn lại đến trong bốn đợt gắn với các mốc lắp đặt thiết bị, chế tạo nguyên mẫu, tích hợp quy trình và hiệu chuẩn bộ xử lý quy mô lớn, trong thời gian tối đa năm năm.
Ngày 8/9, D-Wave phát hành 7,095,721 cổ phiếu với giá 14.093 USD/cổ phiếu cho Bộ này theo một Securities Issuance Agreement (thỏa thuận phát hành chứng khoán). Giá được ấn định ở mức chiết khấu 15% so với mức thấp nhất trong ba giá đóng cửa tham chiếu. QBTS đóng cửa trong khoảng 16.5 đến 17.7 USD trong những ngày quanh thời điểm ký kết.
| Cấu phần tài trợ | Điều khoản được công bố | Hàm ý cho nhà đầu tư |
|---|---|---|
| Khoản tài trợ tối đa | Lên tới 100 triệu USD | Không phải bằng chứng cho thấy toàn bộ số tiền đã được nhận |
| Đợt tài trợ đầu tiên | 53.6 triệu USD được cấp sau ngày 4/9 | Việc nhận tiền và cách hạch toán cần được xác nhận |
| Phần tài trợ còn lại | 46.4 triệu USD trong bốn đợt gắn với các mốc | Việc thực hiện ảnh hưởng đến khả năng tiếp cận phần còn lại |
| Cổ phần đã phát hành | 7,095,721 cổ phiếu giá 14.093 USD | Tăng khoảng 1.9% so với 369.3 triệu cổ phiếu đang lưu hành tại ngày 5/8 (tính toán của chúng tôi) |
| Giới hạn chuyển nhượng | Bộ chỉ được bán tương ứng với số tiền tài trợ đã giải ngân | Việc bán lại diễn ra dần dần trừ khi D-Wave đồng ý |
Nguồn: mẫu 8-K của D-Wave (8/9) và mẫu 8-K/A (9/9), cùng bản bổ sung bản cáo bạch bán lại ngày 10/9.
Bản bổ sung bản cáo bạch ngày 10/9 đăng ký số cổ phiếu này để bán lại và nêu rõ D-Wave sẽ không nhận được tiền từ bất kỳ giao dịch bán nào của Bộ. Việc đăng ký cho phép khả năng bán lại; nó không chứng minh rằng đã có cổ phiếu nào được bán. Chính các yếu tố rủi ro của D-Wave gọi đợt phát hành này là gây pha loãng và cho biết cách hạch toán thỏa thuận chưa được hoàn tất. Tại giá đóng cửa ngày 9/11, số cổ phiếu của chính phủ trị giá khoảng 81 triệu USD, thấp hơn 18.6% so với giá phát hành.
Điều này tạo ra ba vấn đề riêng biệt:
- Thực tế đã nhận được bao nhiêu tiền tài trợ?
- Khoản tài trợ đó được phản ánh thế nào trong báo cáo tài chính?
- Số lượng cổ phiếu lớn hơn ảnh hưởng thế nào đến cổ đông hiện hữu?
Thông cáo quý 3 trả lời được một phần của hai câu hỏi đầu. Bảng cân đối kế toán tại ngày 30/9 ghi nhận 100.0 triệu USD “tiền phát hành cổ phần chưa thu” (uncollected equity issuance proceeds) như một khoản giảm trừ vốn chủ sở hữu, bằng đúng giá trị của 7,095,721 cổ phiếu với giá 14.093 USD (tính toán của chúng tôi). Như vậy, khoản tài trợ được hạch toán như tiền thanh toán cho số cổ phiếu đó, và toàn bộ số tiền vẫn chưa được thu vào cuối quý. Tài liệu thuyết trình cho nhà đầu tư quý 3 mô tả phần nắm giữ của Bộ là cổ phần thiểu số, không kiểm soát, được nhận như một điều kiện của khoản tài trợ.
Sự tham gia của chính phủ có thể củng cố một chương trình phát triển, nhưng vẫn kèm theo cái giá về quyền sở hữu. Không nên bỏ qua bên nào trong sự đánh đổi đó.
Lộ trình điện toán lượng tử của D-Wave chạy theo một chiếc đồng hồ khác
D-Wave hoàn tất thương vụ mua Quantum Circuits vào ngày 20/1/2026, bổ sung một chương trình mô hình cổng (gate-model) có sửa lỗi bên cạnh mảng annealing lượng tử. Lộ trình gate-model được công bố ngày 1/6 bao gồm nhiều mục tiêu riêng biệt.
| Năm mục tiêu | Cột mốc do công ty công bố | Trạng thái sau báo cáo quý 3 |
|---|---|---|
| 2026 | Giao hệ thống 17 qubit vật lý | Vẫn được ghi cho năm 2026 trong tài liệu thuyết trình quý 3 |
| 2027 | Hoàn thành hệ thống 49 qubit vật lý | Mục tiêu phát triển |
| 2028 | Hoàn thành hệ thống 181 qubit vật lý | Mục tiêu phát triển |
| 2030 | Hoàn thành hệ thống 10 qubit logic | Mục tiêu dài hạn |
| 2032 | Hoàn thành hệ thống 100 qubit logic hỗ trợ hơn một triệu phép toán | Mục tiêu dài hạn |
Nguồn: thông cáo quý 2/2026 của D-Wave, trong đó nhắc lại lộ trình ngày 1/6. Ở mảng annealing, công ty nhắm tới hệ thống 20,000 qubit vào năm 2029 và 100,000 qubit vào năm 2031.
Không được trình bày các mục tiêu này như năng lực đã đạt được. Qubit vật lý và qubit logic (qubit đã sửa lỗi, được ghép từ nhiều qubit vật lý) cũng là hai thước đo khác nhau, và số qubit thô không nên được dùng như một bảng xếp hạng chung giữa các kiến trúc.
D-Wave ra mắt bản beta trình mô phỏng gate-model vào ngày 1/10, với các bên tham gia gồm BBVA, FirstQFM, Florida Atlantic University và Jülich Supercomputing Centre. Đó là một cột mốc phát triển sau kỳ báo cáo quý 3, không phải bằng chứng về doanh thu gate-model đáng kể trong quý 3. Trong cuộc gọi tháng 8, CEO Alan Baratz cho biết ông không kỳ vọng doanh thu QCaaS đáng kể từ các hệ thống gate-model “cho đến khi chúng ta tiến tới khung thời gian năm 2032”.
Do đó, phép thử của kỳ báo cáo này có hai mặt: liệu quá trình thương mại hóa ngắn hạn có tiến triển, và liệu việc phát triển dài hạn có còn đáng tin cậy mà không để chi tiêu mất kiểm soát.
Tách kết quả quý 3 khỏi các thông báo sau ngày 30/9
Nhà đầu tư nên sắp xếp tin tức theo kỳ báo cáo mà tin đó có thể ảnh hưởng.
| Thông báo | Ngày | Cách diễn giải phù hợp |
|---|---|---|
| Chuyển niêm yết từ NYSE sang Nasdaq | 27/7/2026 | Không ảnh hưởng đến kết quả |
| Ứng dụng sản xuất thứ hai với NTT DOCOMO | 18/8/2026 | Diễn biến được công bố trong quý 3 |
| CFO John Markovich nghỉ hưu; Greg Golkov làm quyền CFO | Có hiệu lực từ 2/9/2026 | Chuyển giao nhân sự tài chính trong quý 3 |
| Khoản tài trợ của Bộ Thương mại và việc phát hành cổ phiếu | 4–8/9/2026 | Vấn đề huy động vốn và hỗ trợ phát triển trong quý 3 |
| Bản beta trình mô phỏng gate-model | 1/10/2026 | Cột mốc sản phẩm sau khi kết thúc quý |
| Hệ thống tại Ý đến Como | 15/10/2026 | Diễn biến giao hàng sau khi kết thúc quý |
| Biên bản ghi nhớ với LG CNS | 28/10/2026 | Không ràng buộc; không có giá trị hợp đồng |
| Nâng cấp bộ giải lai (hybrid solver) Stride | 4/11/2026 | Cập nhật phần mềm sau khi kết thúc quý |
| Quan hệ đối tác chiến lược với CGI | Nêu trong thông cáo quý 3, 10/11/2026 | Không công bố giá trị hợp đồng |
| Gia hạn hợp tác sản xuất nhiều năm với SkyWater | Nêu trong thông cáo quý 3, 10/11/2026 | Thỏa thuận cung ứng, không phải doanh thu từ khách hàng |
| Bổ nhiệm Bernard Gavgani và Kevan Krysler vào hội đồng quản trị | Nêu trong thông cáo quý 3, 10/11/2026 | Quản trị; không ảnh hưởng đến kết quả |
Nguồn: thông báo của công ty và hồ sơ nộp SEC.
Thông báo về Stride ngày 4/11 mô tả kết quả tốt hơn trong các bài kiểm tra chuẩn của công ty, bao gồm giải pháp cân bằng dây chuyền lắp ráp tốt hơn trong 15 giây so với kết quả phiên bản trước tìm được trong 120 giây, cùng chương trình đào tạo mới cho nhà phát triển. Điều đó có thể liên quan đến mức sử dụng trong tương lai. Tự thân nó không phải bằng chứng về một hợp đồng trọng yếu mới hay doanh thu đã ghi nhận. Thỏa thuận với LG CNS, được công bố tại hội nghị Qubits Asia của D-Wave ở Seoul, được nêu rõ là không ràng buộc.
Nguyên tắc tương tự cũng áp dụng cho việc chuyển giao nhân sự tài chính. Công ty cho biết việc Markovich từ nhiệm không xuất phát từ bất đồng nào về kế toán hay công bố thông tin. Golkov, phó chủ tịch cấp cao phụ trách tài chính của D-Wave từ năm 2023, sẽ phát biểu trong cuộc gọi. Nhà đầu tư nên đánh giá mức độ rõ ràng của truyền thông tài chính trong giai đoạn chuyển giao mà không coi thay đổi nhân sự là bằng chứng của vấn đề kế toán.
Ngày 10/11: Cổ phiếu QBTS giao dịch thế nào sau kết quả quý 3
| Thước đo (10/11/2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| Giá đóng cửa phiên trước (9/11) | $11.47 | $35.34 | $12.98 | $6.86 | $679.35 |
| Giá đóng cửa (10/11) | $10.48 | $34.96 | $12.15 | $6.30 | $674.76 |
| Thay đổi | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
Nguồn: giá đóng cửa ngày 10/11/2026 từ Polygon.io, được đối chiếu với Nasdaq.com; IonQ dùng giá đóng cửa chính thức của Nasdaq là 34.96 USD (Polygon ghi 34.99 USD). Mức thay đổi là tính toán của chúng tôi.
- Mở cửa: QBTS mở cửa ở mức 11.06 USD, thấp hơn 3.6% so với giá đóng cửa phiên trước, sau thông cáo phát hành trước giờ mở cửa.
- Biên độ trong ngày: 10.11 đến 11.40 USD; cổ phiếu không lúc nào giao dịch trên mức đóng cửa phiên trước 11.47 USD và đóng cửa cao hơn mức thấp nhất 3.7%.
- Các mã cùng ngành: Quantum Computing Inc. đóng cửa giảm 8.2% và Rigetti giảm 6.4%, nên một phần mức giảm là chung cho các cổ phiếu lượng tử nhỏ hơn; IonQ và ETF Nasdaq-100 giảm khoảng 1%.
- Xét theo số liệu: phiên giao dịch đặt doanh thu vượt nhẹ dự báo bên cạnh mức lỗ trên mỗi cổ phiếu lớn hơn dự kiến, quý bookings nhỏ thứ hai liên tiếp và RPO thấp hơn.
Phản ứng của cổ phiếu QBTS với kết quả kinh doanh: 12 báo cáo kể từ năm 2024
Cách QBTS giao dịch vào ngày báo cáo có ý nghĩa với bất kỳ ai theo dõi kỳ công bố này, vì cổ phiếu thường xuyên biến động mạnh hơn nhiều so với những gì số liệu quý cho thấy.
| Quý được báo cáo | Ngày báo cáo | Giá đóng cửa trước đó | Giá đóng cửa ngày báo cáo | Biến động QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| Quý 4/2023 | 28/3/2024 | $2.10 | $2.04 | −2.9% | +4.6% | −0.6% | −2.9% | −0.2% |
| Quý 1/2024 | 13/5/2024 | $1.30 | $1.37 | +5.4% | +0.7% | +9.5% | +1.0% | +0.2% |
| Quý 2/2024 | 8/8/2024 | $0.81 | $0.80 | −1.2% | +4.6% | +6.8% | −3.7% | +3.1% |
| Quý 3/2024 | 14/11/2024 | $1.78 | $1.87 | +5.1% | −2.2% | −8.8% | +65.4% | −0.7% |
| Quý 4/2024 | 13/3/2025 | $5.82 | $6.91 | +18.7% | −2.1% | −2.2% | +1.3% | −1.8% |
| Quý 1/2025 | 8/5/2025 | $6.89 | $10.42 | +51.2% | +9.3% | +11.5% | +19.2% | +1.0% |
| Quý 2/2025 | 7/8/2025 | $17.58 | $17.17 | −2.3% | −1.8% | −2.1% | −2.5% | +0.3% |
| Quý 3/2025 | 6/11/2025 | $31.02 | $28.39 | −8.5% | +3.6% | −7.9% | −7.3% | −1.9% |
| Quý 4/2025 | 26/2/2026 | $19.65 | $20.14 | +2.5% | +21.7% | +5.7% | +4.1% | −1.2% |
| Quý 1/2026 | 12/5/2026 | $24.03 | $22.35 | −7.0% | −1.8% | −7.0% | +15.7% | −0.9% |
| Quý 2/2026 | 6/8/2026 | $21.39 | $19.41 | −9.3% | −0.5% | −1.5% | −1.2% | −0.4% |
| Quý 3/2026 | 10/11/2026 | $11.47 | $10.48 | −8.6% | −1.1% | −6.4% | −8.2% | −0.7% |
Nguồn: giá đóng cửa hằng ngày từ Polygon.io; ngày báo cáo theo các hồ sơ mẫu 8-K (Item 2.02) của D-Wave, tất cả đều được công bố trước giờ mở cửa thị trường Mỹ. Các cột cổ phiếu cùng ngành thể hiện biến động trong cùng ngày của IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) và ETF Nasdaq-100 (QQQ); chúng chỉ mang tính bối cảnh, không phải phản ứng với kết quả kinh doanh của các công ty đó. Giá đóng cửa quý 3/2026 được đối chiếu với Nasdaq.com.
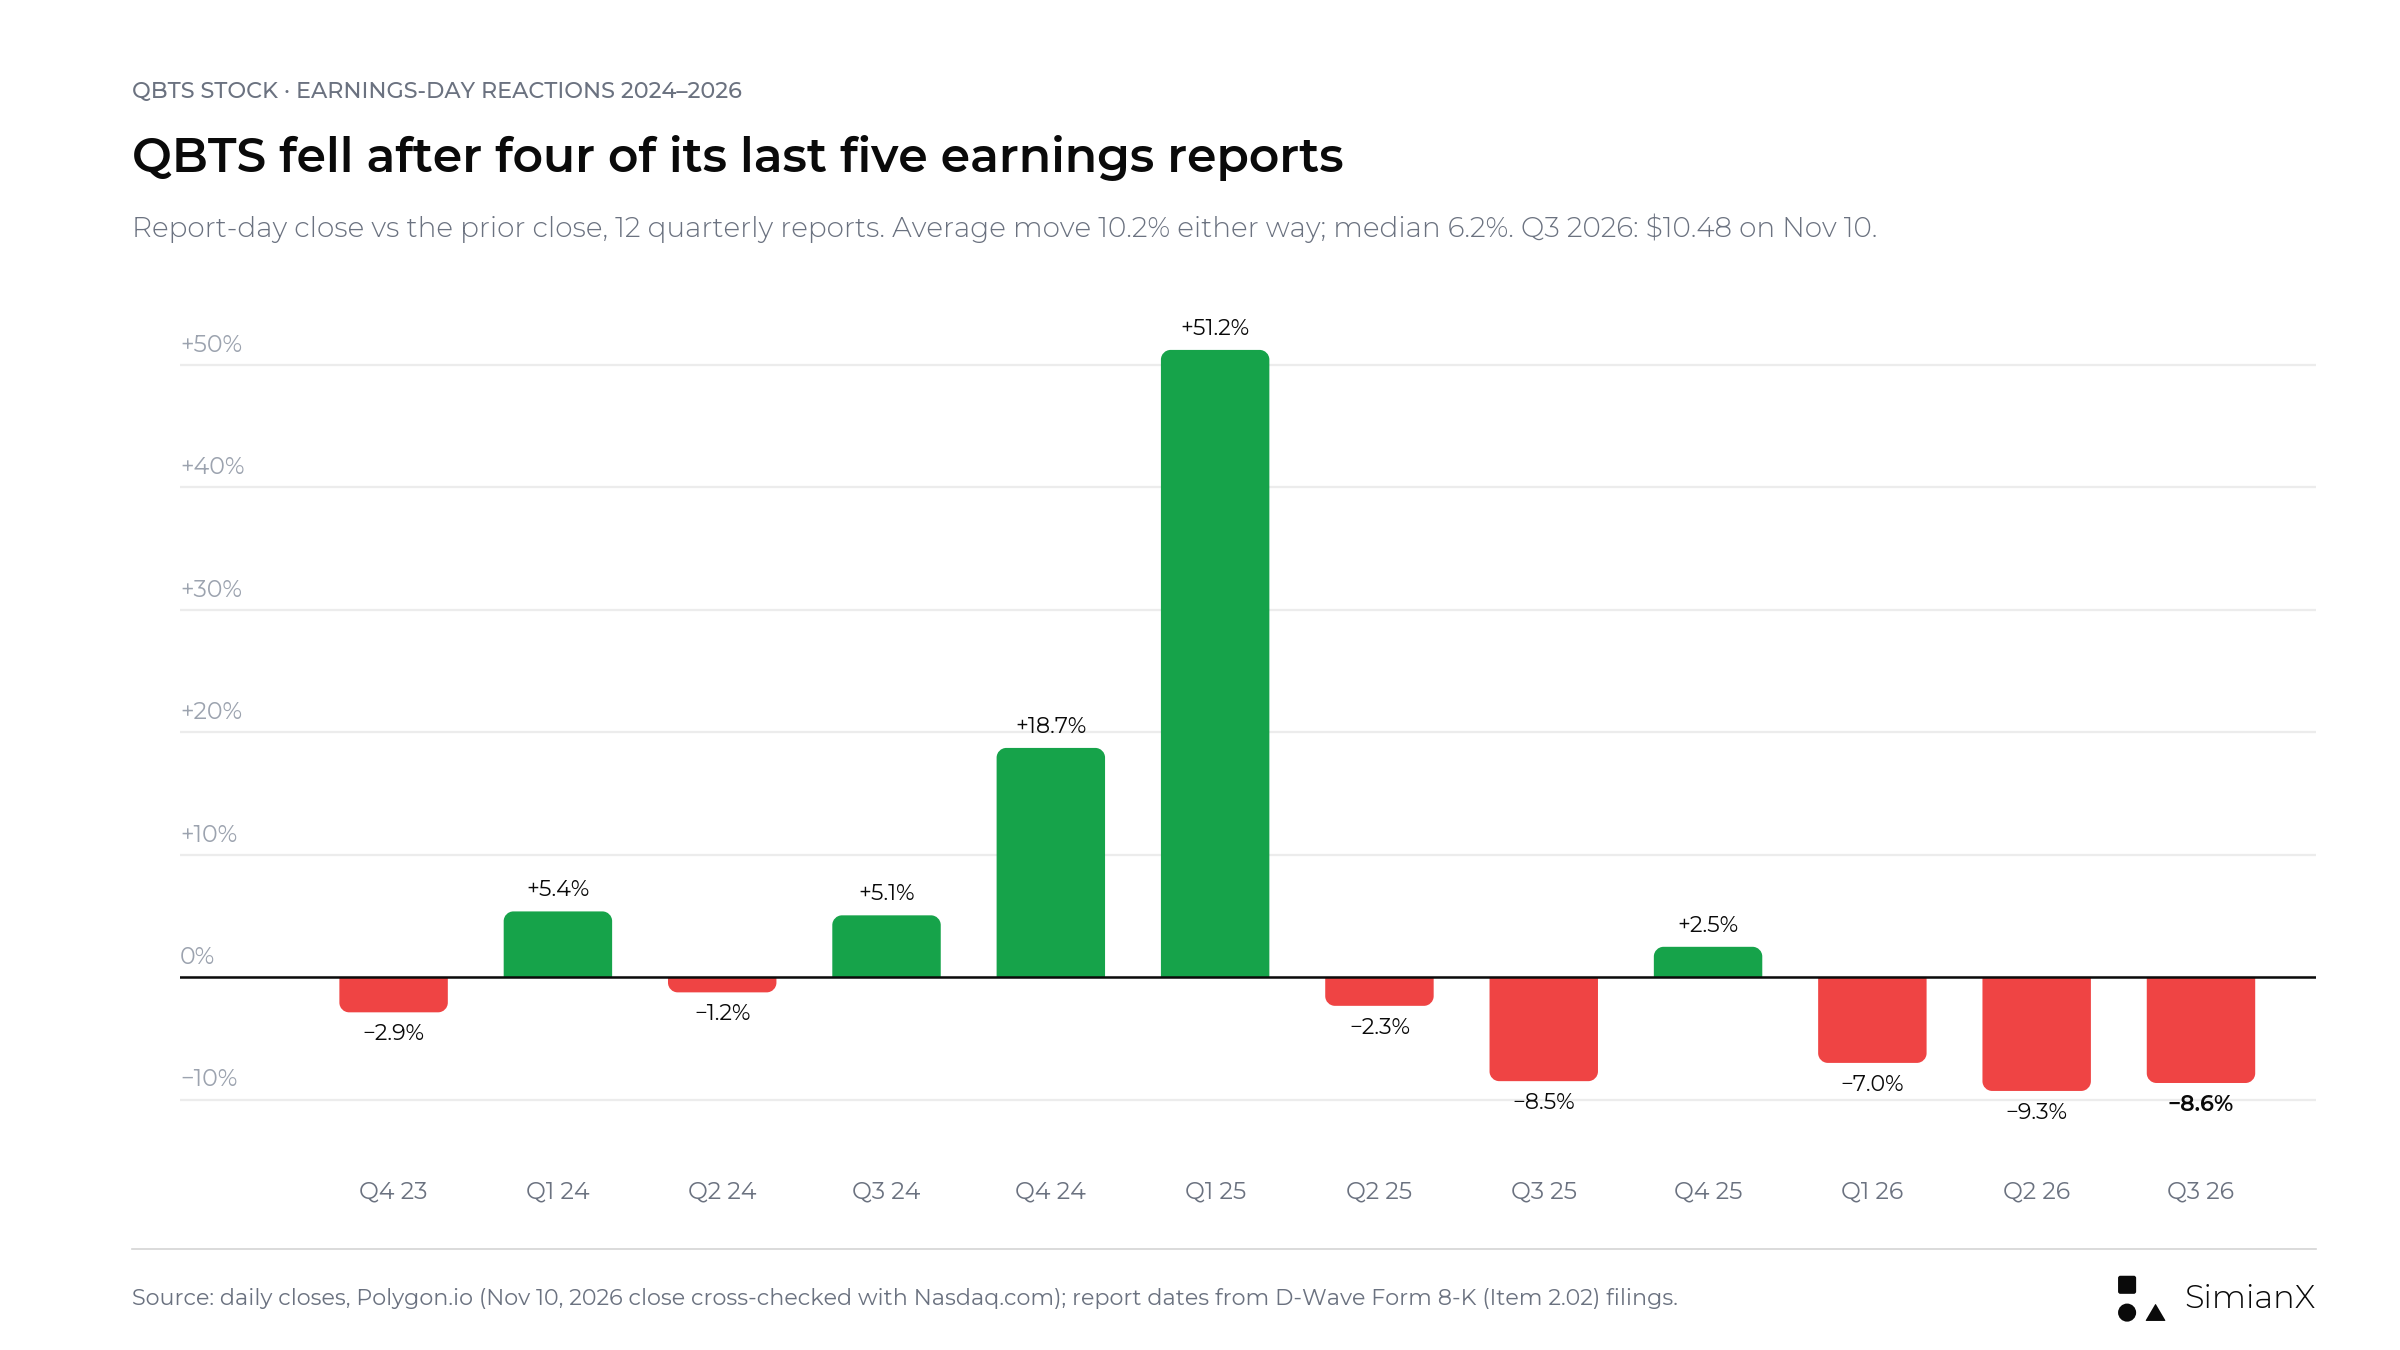
Qua 12 báo cáo, biến động trung bình vào ngày báo cáo là 10.2% theo cả hai chiều và trung vị là 6.2%; phiên +51.2% hồi tháng 5/2025 làm lệch số trung bình. Quý 3/2026 là −8.6%.
Những mô thức đáng chú ý, xét như dữ liệu lịch sử chứ không phải dự báo:
- QBTS đến nay tăng trong 5 trên 12 ngày báo cáo và giảm trong 7 ngày, trong đó có bốn trong năm lần báo cáo gần nhất; ngày báo cáo quý 3/2026 đóng cửa ở mức −8.6%.
- Hai phiên tăng mạnh nhất, +18.7% và +51.2%, đến cùng báo cáo quý 4/2024, khi bookings bao gồm thương vụ bán hệ thống đầu tiên của D-Wave, và báo cáo quý 1/2025, khi thương vụ đó được ghi nhận là doanh thu. Các báo cáo không có hợp đồng lớn mới phần lớn chỉ tạo ra biến động nhỏ hoặc âm.
- Vào tháng 8/2026, QBTS giảm 9.3% trong khi ba cổ phiếu thuần lượng tử còn lại biến động dưới 2%. Cú hụt này mang tính riêng của công ty: doanh thu 3.08 triệu USD so với kỳ vọng 4.11 triệu USD.
- Kể từ giá đóng cửa trước báo cáo đó, QBTS đã giảm 46.4%, so với −11.5% của IONQ, −22.6% của RGTI và −22.7% của QUBT. Cổ phiếu đang thấp hơn 64.4% so với mức đóng cửa cao nhất 52 tuần là 32.19 USD (22/12/2025).
- Cổ phiếu giảm 12.8% vào ngày 5/11/2026, khi ETF Nasdaq-100 giảm 6.5% trong đợt bán tháo sau bầu cử giữa kỳ Mỹ, rồi bật tăng 18.0% và 7.4% trong hai phiên tiếp theo.
Điều gì có thể tác động đến QBTS sau khi công bố kết quả?
Chất xúc tác quan trọng nhất có thể là sự thay đổi trong lộ trình kỳ vọng của doanh nghiệp, hơn là một chênh lệch nhỏ trong EPS quý. Một báo cáo mạnh hơn sẽ kết nối sổ đơn hàng với giao hàng, doanh thu và tiền mặt.
| Kịch bản | Bằng chứng cần tìm | Diễn giải |
|---|---|---|
| Kịch bản lạc quan | Bookings mới bổ sung backlog; hai lần giao hệ thống vẫn đúng tiến độ trong quý 4; QCaaS mở rộng; chi tiêu được giải thích rõ | Quá trình thương mại hóa trở nên dễ thẩm định hơn |
| Kịch bản cơ sở | Doanh thu tăng, nhưng các giao dịch lớn vẫn tập trung vào quý 4; mức sử dụng tiền mặt vẫn cao | Có tiến bộ nhưng rủi ro thực thi chưa giảm một cách quyết định |
| Kịch bản bi quan | Việc ghi nhận doanh thu dời sang năm 2027; đơn hàng mới không bù đắp được RPO; chi phí tăng nhanh hơn bằng chứng thương mại | Khoảng cách giữa cơ hội và kết quả tài chính nới rộng |
Đây là các kịch bản nghiên cứu định tính, không phải dự báo có trọng số xác suất.
Báo cáo được chấm điểm ra sao: doanh thu tăng và QCaaS mở rộng, phù hợp với kịch bản cơ sở, nhưng bookings 1.9 triệu USD không bổ sung được backlog, vốn đã giảm xuống 38.3 triệu USD, và thông cáo không cập nhật về hai lần giao hệ thống trong quý 4. Điều đó đặt quý 3 ở giữa cột cơ sở và cột bi quan, với hai lần giao hàng quý 4 là yếu tố quyết định.
Định giá vẫn quan trọng ngay cả khi khả năng thực thi được cải thiện. Dựa trên 369.3 triệu cổ phiếu được báo cáo ngày 5/8 cộng thêm 7.1 triệu cổ phiếu phát hành cho Bộ Thương mại, QBTS ở mức giá đóng cửa trước báo cáo 11.47 USD tương ứng với giá trị thị trường khoảng 4.3 tỷ USD (ước tính của chúng tôi; số lượng cổ phiếu đã thay đổi kể từ đó do các khoản thưởng cổ phần). Doanh thu bốn quý gần nhất được báo cáo là 12.4 triệu USD, nên cổ phiếu đang giao dịch ở mức khoảng 350 lần doanh thu lũy kế bốn quý (trailing). So với 546 triệu USD tiền mặt và chứng khoán tại ngày 30/6, phần lớn giá trị đó dựa vào tăng trưởng trong tương lai. Tính cả quý 3, doanh thu lũy kế bốn quý là 13.2 triệu USD, tức khoảng 330 lần ở cùng mức giá trước báo cáo, và tiền mặt cùng chứng khoán là 503 triệu USD.
Các con số này là phép tính số học, không phải giá mục tiêu hay khuyến nghị. Chúng cho thấy vì sao tăng trưởng cuối cùng phải đủ lớn và bền vững để hỗ trợ mức giá mà nhà đầu tư đang trả. Một doanh nghiệp tốt hơn vẫn có thể là một khoản đầu tư đáng thất vọng nếu định giá đã giả định một mức tiến bộ lớn hơn nhiều.
Bảy câu hỏi cho cuộc gọi công bố kết quả
Các câu hỏi sau sẽ giúp báo cáo hữu ích hơn đáng kể:
- RPO đã thay đổi thế nào? Bao nhiêu phần phản ánh hợp đồng mới, công việc đã ghi nhận hay các điều chỉnh khác?
- Những lần giao hàng nào vẫn đúng tiến độ? Cả hai hệ thống annealing có còn dự kiến giao trong quý 4 không, và còn những bước lắp đặt, hiệu chuẩn hay nghiệm thu nào?
- Bao nhiêu doanh thu dời sang năm 2027? Thời điểm dự kiến có thay đổi kể từ tháng 8 không?
- Tăng trưởng QCaaS mang tính định kỳ đến đâu? Khách hàng có gia hạn và bổ sung ứng dụng sản xuất không?
- Điều gì đang thúc đẩy mức sử dụng tiền mặt? Những khoản chi tăng thêm nào là tạm thời, định kỳ hay gắn với cột mốc?
- Đã nhận được bao nhiêu tiền tài trợ từ chính phủ? Khoản này được phân loại thế nào, và những cột mốc nào còn lại?
- Số lượng cổ phiếu cập nhật là bao nhiêu? Cổ phiếu phát hành cho Bộ Thương mại và các khoản thưởng thù lao mới ảnh hưởng thế nào đến các chỉ số trên mỗi cổ phiếu?
Những câu trả lời chính xác sẽ có giá trị hơn một danh sách đối tác dài hơn mà không công bố ý nghĩa tài chính.
Danh sách kiểm tra quý 3/2026: Thông cáo đã trả lời những gì
- RPO: 38.3 triệu USD, giảm 2.4 triệu USD so với tháng 6; 59% dự kiến được ghi nhận trong 12 tháng và 71% trong 24 tháng. Thông cáo không đưa ra bảng đối chiếu phần bổ sung và doanh thu đã ghi nhận.
- Giao hàng: không cập nhật về hai lần giao hệ thống trong quý 4; hệ thống Advantage2 tại Ý đã được giao để lắp đặt vào tháng 10.
- Doanh thu dời sang năm 2027: thông cáo không đề cập.
- QCaaS: 2.2 triệu USD, tăng từ 1.4 triệu USD; ứng dụng sản xuất thứ hai của NTT DOCOMO được nêu ra.
- Sử dụng tiền mặt: lỗ EBITDA điều chỉnh 37.7 triệu USD; dòng tiền chi cho hoạt động kinh doanh chín tháng 109.0 triệu USD; thanh khoản 503.4 triệu USD.
- Tài trợ của chính phủ: thỏa thuận chính thức cho khoản tài trợ lên tới 100 triệu USD; toàn bộ 100.0 triệu USD được ghi nhận là tiền phát hành cổ phần chưa thu tại ngày 30/9.
- Số lượng cổ phiếu: 374.1 triệu cổ phiếu bình quân gia quyền trong quý 3, so với 342.2 triệu cùng kỳ năm trước.
Câu hỏi thường gặp
D-Wave đã công bố kết quả kinh doanh quý 3/2026 khi nào?
Vào thứ Ba, ngày 10/11/2026, trước giờ mở cửa thị trường Mỹ. Thông cáo được nộp cho SEC dưới dạng Exhibit 99.1 của mẫu 8-K, và webcast diễn ra lúc 8:00 sáng giờ miền Đông Hoa Kỳ với CEO Alan Baratz và quyền CFO Greg Golkov.
D-Wave có vượt dự báo lợi nhuận quý 3/2026 không?
Về doanh thu thì có: 4.51 triệu USD so với mức đồng thuận 4.42 triệu USD của FXEmpire. Về lợi nhuận trên mỗi cổ phiếu thì không: lỗ ròng 0.13 USD/cổ phiếu so với mức lỗ đồng thuận 0.10 USD, dù tốt hơn con số “whisper” lỗ 0.16 USD của Earnings Whispers. Bookings đạt 1.9 triệu USD và RPO giảm xuống 38.3 triệu USD.
Ước tính kết quả kinh doanh quý 3/2026 của QBTS là bao nhiêu?
Trước báo cáo, FXEmpire cho thấy mức lỗ đồng thuận 0.10 USD/cổ phiếu từ 16 nhà phân tích và doanh thu 4.42 triệu USD. Earnings Whispers cũng cho thấy mức lỗ 0.10 USD, trên doanh thu khoảng 4.0 triệu USD, với con số “whisper” là lỗ 0.16 USD. Đây là ước tính của bên thứ ba, không phải hướng dẫn của công ty.
Kết quả quý 3/2025 của D-Wave ra sao?
Doanh thu đạt 3.74 triệu USD, bookings 2.4 triệu USD và lỗ ròng GAAP 140.0 triệu USD, tương đương 0.41 USD/cổ phiếu, phần lớn do chi phí chứng quyền không dùng tiền mặt. Lỗ EBITDA điều chỉnh là 20.6 triệu USD.
Backlog của D-Wave có giống doanh thu không?
Không. RPO thể hiện các nghĩa vụ theo hợp đồng chưa được thực hiện. D-Wave kỳ vọng khoảng 59% trong số 38.3 triệu USD tại ngày 30/9 sẽ được ghi nhận trong 12 tháng, vì vậy không nên coi backlog là doanh thu đã thu được.
Vì sao mức lỗ GAAP nhỏ hơn có thể không phản ánh cải thiện hoạt động?
Các ảnh hưởng kế toán chi phối phép so sánh. Các quý của năm trước có chi phí chứng quyền lớn, trong khi lỗ EBITDA điều chỉnh tăng từ 20.6 triệu USD trong quý 3/2025 lên 37.7 triệu USD trong quý 3/2026.
Thỏa thuận với chính phủ có loại bỏ rủi ro pha loãng không?
Không. Giao dịch bao gồm việc phát hành 7,095,721 cổ phiếu, và nó không làm mất đi ý nghĩa của các khoản thưởng thù lao hay quyết định huy động vốn trong tương lai. Hỗ trợ tài trợ và pha loãng quyền sở hữu phải được đánh giá cùng nhau.
Cổ phiếu QBTS phản ứng thế nào với báo cáo quý 3/2026?
QBTS đóng cửa ở mức 10.48 USD ngày 10/11, giảm 8.6% so với giá đóng cửa phiên trước 11.47 USD, sau khi mở cửa ở 11.06 USD và có lúc xuống 10.11 USD. Cùng ngày, Quantum Computing Inc. giảm 8.2% và Rigetti giảm 6.4%, trong khi ETF Nasdaq-100 giảm 0.7%.
QBTS thường biến động bao nhiêu vào ngày công bố kết quả?
Trong 12 báo cáo gần nhất, tính cả quý 3/2026, biến động trung bình vào ngày báo cáo là 10.2% theo cả hai chiều và trung vị là 6.2%. Cổ phiếu giảm sau bốn trong năm báo cáo gần nhất.
Điều gì sẽ khiến báo cáo kết quả của D-Wave tích cực một cách thuyết phục?
Tổ hợp mạnh nhất sẽ là chuyển đổi doanh thu đáng tin cậy, nhu cầu theo hợp đồng được bổ sung, mức sử dụng sản xuất mở rộng và sử dụng tiền mặt có kỷ luật. Một mức EPS vượt nhẹ kỳ vọng mà không có những bằng chứng đó sẽ để các rủi ro thương mại hóa chính vẫn chưa được giải quyết.
Kết luận: Doanh thu vượt dự báo, lỗ lớn hơn dự báo và backlog mỏng đi
Báo cáo quý 3/2026 của D-Wave mang lại doanh thu cao nhất nếu loại trừ thương vụ bán hệ thống, 4.51 triệu USD so với kỳ vọng 4.42 triệu USD, nhưng cũng là mức lỗ 0.13 USD/cổ phiếu so với 0.10 USD, chỉ 1.9 triệu USD bookings mới và backlog giảm xuống 38.3 triệu USD. Bước tiếp theo vẫn là biến các cam kết thương mại thành doanh thu được ghi nhận và tiền mặt, đồng thời giữ cho chi tiêu và các cột mốc công nghệ đáng tin cậy.
Kịch bản lạc quan có những nền tảng có thể xác định: nhu cầu theo hợp đồng, các triển khai sản xuất, hỗ trợ của chính phủ và một chương trình phát triển rộng hơn. Vấn đề chưa được giải quyết là những nền tảng đó trở thành một doanh nghiệp bền vững hiệu quả đến đâu, trong khi cổ phiếu đã giảm hơn một nửa trong năm nay.
Báo cáo nên được đánh giá qua bốn lăng kính:
- Chuyển đổi: Công việc theo hợp đồng có trở thành doanh thu đúng tiến độ không?
- Tính lặp lại: Mức sử dụng của khách hàng có tăng vượt ra ngoài các giao dịch đơn lẻ không?
- Kỷ luật vốn: Chi tiêu có thúc đẩy các cột mốc đo lường được không?
- Quyền sở hữu: Tăng trưởng kinh doanh có tạo ra giá trị trên mỗi cổ phiếu không?
Trong quý 3, khả năng chuyển đổi và tính lặp lại cải thiện nhẹ, còn kỷ luật vốn và quyền sở hữu thì không. Từ đây, hãy theo dõi hai lần giao hệ thống trong quý 4, liệu bookings có phục hồi từ mức 1.9 triệu USD hay không, và tiền mặt so với khoản lỗ EBITDA điều chỉnh hằng quý 37.7 triệu USD. Một câu trả lời mạnh trên tất cả các thước đo đó sẽ củng cố luận điểm đầu tư. Thêm nhiều thông báo mà không có sự chuyển đổi tài chính rõ ràng hơn sẽ không giải quyết được vấn đề. Với một công ty đang dựa vào một backlog lớn trong khi chi tiêu nặng, tài liệu tham chiếu backlog so với nợ của CoreWeave cho thấy cùng câu hỏi chuyển đổi ở quy mô lớn hơn nhiều.
Để tiếp tục theo dõi, hãy sử dụng công cụ phân tích cổ phiếu bằng AI của SimianX để sắp xếp các thông tin công bố tiếp theo theo bảng chấm điểm kết quả kinh doanh này.
Bài viết này là nghiên cứu tài chính và phân tích minh họa, không phải lời khuyên đầu tư cá nhân hóa hay khuyến nghị mua hoặc bán chứng khoán.
Đọc Thêm
- Cổ phiếu CoreWeave 2026: Backlog 104 tỷ USD vs nợ 35 tỷ USD
- Chứng khoán Mỹ lao dốc sau bầu cử 2026: điều gì tiếp theo?
- Bán tháo công nghệ đã phản ánh? 10 cổ phiếu, 18 cuộc chiến
- Cổ phiếu chip sau đợt bán tháo 11/2026: LRCX, AMAT và TXN
- Bong bóng AI 2026 so với mọi bong bóng công nghệ từ 1929
- Lịch công bố kết quả kinh doanh Magnificent 7 quý 3/2026
Nguồn tham khảo
- D-Wave: Thông cáo kết quả kinh doanh quý 3/2026 (mẫu 8-K, Exhibit 99.1), 10/11/2026
- D-Wave: Tài liệu thuyết trình cho nhà đầu tư quý 3/2026 (mẫu 8-K, Exhibit 99.2), 10/11/2026
- D-Wave: Mẫu 8-K công bố kết quả quý 3/2026, 10/11/2026
- Trang tin tức D-Wave: D-Wave Reports Third Quarter 2026 Results, 10/11/2026
- D-Wave: Thông báo ngày công bố kết quả quý 3/2026 và webcast, 27/10/2026
- D-Wave: Thông cáo kết quả kinh doanh quý 2/2026 (mẫu 8-K, Exhibit 99.1), 6/8/2026
- D-Wave: Tài liệu thuyết trình cho nhà đầu tư quý 2/2026, 6/8/2026
- D-Wave: Mẫu 10-Q cho quý kết thúc ngày 30/6/2026
- D-Wave: Thông cáo kết quả kinh doanh quý 1/2026 (mẫu 8-K, Exhibit 99.1), 12/5/2026
- D-Wave: Thông cáo kết quả kinh doanh quý 4 và cả năm 2025 (mẫu 8-K, Exhibit 99.1), 26/2/2026
- D-Wave: Thông cáo kết quả kinh doanh quý 3/2025, bao gồm thỏa thuận công suất tại Ý, 6/11/2025
- D-Wave: Thông cáo kết quả kinh doanh quý 2/2025, 7/8/2025
- D-Wave: Thông cáo kết quả kinh doanh quý 1/2025, 8/5/2025
- D-Wave: Thông cáo kết quả kinh doanh quý 4 và cả năm 2024, 13/3/2025
- D-Wave: Thông cáo kết quả kinh doanh quý 3/2024, 14/11/2024
- D-Wave: Mẫu 8-K về khoản tài trợ của Bộ Thương mại Hoa Kỳ, 8/9/2026
- D-Wave: Mẫu 8-K/A về số cổ phiếu phát hành cho Bộ Thương mại Hoa Kỳ, 9/9/2026
- D-Wave: Bản bổ sung bản cáo bạch bán lại (mẫu 424B7), 10/9/2026
- D-Wave: Mẫu 8-K về việc CFO nghỉ hưu, 25/8/2026
- D-Wave: Mẫu 8-K/A về việc bổ nhiệm quyền CFO, 22/9/2026
- D-Wave: Hoàn tất thương vụ mua Quantum Circuits, 20/1/2026
- D-Wave: Mẫu 8-K về việc chuyển niêm yết sang Nasdaq, 14/7/2026
- D-Wave và NTT DOCOMO: Ứng dụng sản xuất thứ hai, 18/8/2026
- D-Wave: Chương trình beta trình mô phỏng gate-model, 1/10/2026
- D-Wave: Máy tính lượng tử annealing đầu tiên của Ý đến Como, 15/10/2026
- D-Wave và LG CNS: Biên bản ghi nhớ, 28/10/2026
- D-Wave: Bộ giải lai Stride và chương trình đào tạo nhà phát triển, 4/11/2026
- The Motley Fool: Bản ghi cuộc gọi công bố kết quả quý 2/2026 của D-Wave
- FXEmpire: Ước tính kết quả kinh doanh của QBTS
- Earnings Whispers qua Finviz: Phép thử quý 3 của D-Wave, 3/11/2026
- SEC EDGAR: Danh mục hồ sơ của D-Wave Quantum Inc.


