Bởi Muke
Kết quả kinh doanh quý 3/2026 của TSMC và phản ứng cổ phiếu: Dữ liệu 20 quý
Trả lời nhanh: Ngày 15/10/2026, TSMC báo cáo lợi nhuận ròng quý 3/2026 đạt 763,06 tỷ Đài tệ (NT$), tăng 68,7% so với cùng kỳ năm trước, trên doanh thu kỷ lục 46,72 tỷ USD. Dù vậy, ADR TSM vẫn đóng cửa giảm 1,8% trong ngày ở mức 422,25 USD và giảm thêm 2,3% xuống 412,61 USD vào ngày 16/10. Đây là ngày công bố kết quả thứ ba liên tiếp TSM giảm giá dù lợi nhuận tăng trên 50%. Trong 20 lần công bố kể từ tháng 1/2022, TSM tăng ở 12 ngày công bố và giảm ở 8 ngày, với mức biến động trung vị +2,65%.
Ngày nghiên cứu: 19/10/2026. Giá Mỹ là giá đóng cửa NYSE đến hết ngày 16/10/2026; giá Đài Loan là giá đóng cửa TWSE. Số liệu doanh nghiệp lấy từ thông cáo kết quả kinh doanh của TSMC nộp lên SEC theo Form 6-K. Các phép tính và kịch bản được ghi chú tách biệt với dự báo của công ty.
Lợi nhuận quý 3 của TSMC tăng vọt 69%, doanh thu lập kỷ lục và ban lãnh đạo dự báo một quý mạnh nữa. Thế nhưng cổ phiếu lại giảm.
Mâu thuẫn bề ngoài này sẽ dễ hiểu hơn khi nhà đầu tư tách bạch ba điều: tăng trưởng so với năm ngoái, kết quả so với kỳ vọng, và mức giá thị trường sẵn sàng trả cho lợi nhuận tương lai.
Trang này làm hai việc. Thứ nhất, giải thích từng bước phản ứng tháng 10/2026: TSMC đã báo cáo gì, mỗi thị trường giao dịch khi nào, mức vượt kỳ vọng thực sự lớn đến đâu, và điều gì thay đổi ở biên lợi nhuận, dự báo và chi tiêu vốn. Thứ hai, lưu giữ một bảng tham chiếu cố định về mọi phản ứng của cổ phiếu TSMC trong ngày công bố kết quả kể từ 2022, để quý mới nhất được đánh giá dựa trên lịch sử thay vì dựa trên tiêu đề tin tức.
Kết luận cốt lõi khá rõ ràng: kết quả kinh doanh ủng hộ đà tăng trưởng tiếp diễn, trong khi đợt giảm của cổ phiếu phản ánh mức định giá kém hào phóng hơn của thị trường, làn sóng bán tháo rộng khắp ngành bán dẫn và những câu hỏi còn bỏ ngỏ về lợi suất của các khoản đầu tư lớn. Đây là dữ liệu và phân tích, không phải khuyến nghị: SimianX không công bố giá mục tiêu cho TSMC.
TSMC đã báo cáo gì cho quý 3/2026?
TSMC công bố các kết quả sau cho quý kết thúc ngày 30/9/2026:
| Chỉ tiêu | Kết quả quý 3/2026 |
|---|---|
| Doanh thu | 1.494,24 tỷ NT$ |
| Doanh thu tính bằng USD | 46,72 tỷ USD |
| Tăng trưởng doanh thu, tính bằng Đài tệ | +50,9% so với cùng kỳ |
| Tăng trưởng doanh thu, tính bằng USD | +41,2% so với cùng kỳ |
| Lợi nhuận ròng | 763,06 tỷ NT$ |
| Tăng trưởng lợi nhuận ròng | +68,7% so với cùng kỳ |
| EPS pha loãng, cổ phiếu phổ thông | 29,43 NT$ |
| EPS pha loãng trên mỗi đơn vị ADR | 4,60 USD |
| Biên lợi nhuận gộp | 66,4% |
| Biên lợi nhuận hoạt động | 58,7% |
| Biên lợi nhuận ròng | 51,1% |
Doanh thu tăng 17,6% so với quý trước tính bằng Đài tệ (16,2% tính bằng USD), trong khi lợi nhuận ròng tăng 8,0%. Các số liệu này lấy từ thông cáo kết quả kinh doanh chính thức của TSMC, đồng thời được nộp lên SEC dưới dạng Form 6-K.
Sự khác biệt về đồng tiền rất quan trọng. Mức tăng doanh thu 50,9% tính bằng Đài tệ và 41,2% tính bằng USD mô tả cùng một doanh nghiệp được đo bằng hai đồng tiền khác nhau. Nhà đầu tư nên dùng nhất quán một đồng tiền khi so sánh tốc độ tăng trưởng.
TSMC cũng nâng dự báo cả năm: ban lãnh đạo hiện kỳ vọng doanh thu 2026 tăng khoảng 44% tính bằng USD, cao hơn mức "nhỉnh hơn 40%" đưa ra hồi tháng 7, theo bản ghi cuộc họp công bố kết quả và Focus Taiwan.
Con số lợi nhuận tiêu đề rất ấn tượng. Nhưng nó trả lời một câu hỏi nhìn về quá khứ: TSMC làm tốt hơn bao nhiêu so với một năm trước? Giá cổ phiếu còn phản ánh những gì nhà đầu tư đã kỳ vọng và những gì họ dự đoán cho vài năm tới.
Mọi phản ứng của cổ phiếu TSMC sau báo cáo kết quả kể từ 2022
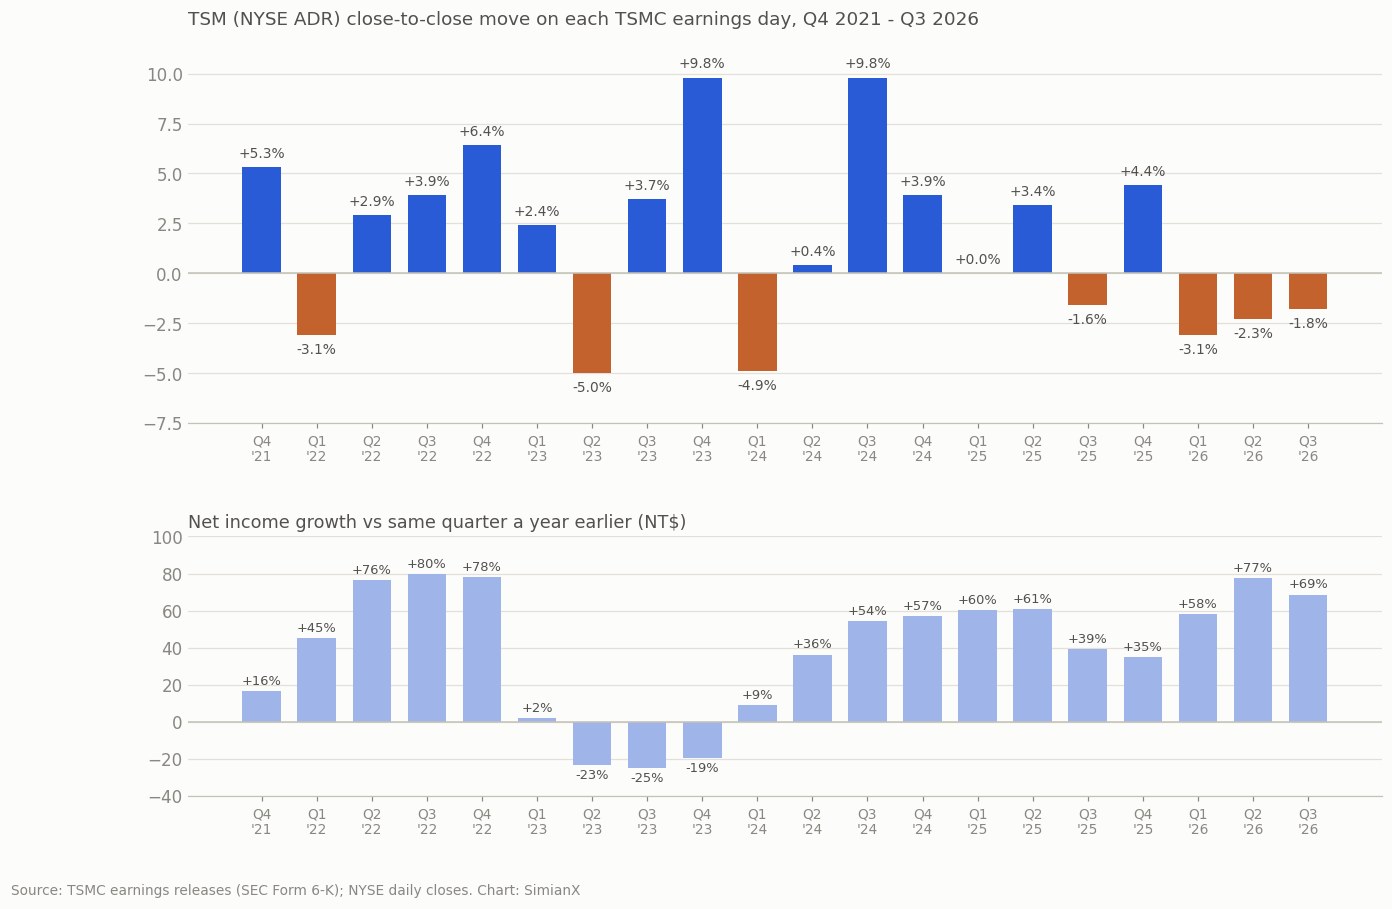
TSMC công bố kết quả tại Đài Bắc sau khi thị trường Đài Loan đóng cửa, tức là giữa đêm ở New York. Vì vậy, ADR niêm yết tại Mỹ phản ứng ngay trong ngày công bố, còn cổ phiếu Đài Loan phản ứng ở phiên Đài Loan kế tiếp. Bảng đo ADR từ giá đóng cửa ngày hôm trước đến giá đóng cửa ngày công bố, biến động 5 ngày từ giá đóng cửa hôm trước đến phiên thứ năm sau công bố, và cổ phiếu phổ thông Đài Loan (2330) trong phiên đầu tiên sau công bố.
| Quý | Ngày công bố | Lợi nhuận ròng (tỷ NT$) | Lợi nhuận ròng so với cùng kỳ | Biên lợi nhuận gộp | EPS trên ADR | TSM ngày công bố | TSM 5 ngày | Đài Loan (2330) phiên kế tiếp |
|---|---|---|---|---|---|---|---|---|
| Quý 3/2026 | 15/10/2026 | 763,06 | +68,7% | 66,4% | $4,60 | −1,8% | n/a | −0,8% |
| Quý 2/2026 | 16/7/2026 | 706,56 | +77,4% | 67,7% | $4,31 | −2,3% | −0,9% | −7,3% |
| Quý 1/2026 | 16/4/2026 | 572,48 | +58,3% | 66,2% | $3,49 | −3,1% | +2,0% | −2,6% |
| Quý 4/2025 | 15/1/2026 | 505,74 | +35,0% | 62,3% | $3,14 | +4,4% | +2,4% | +3,0% |
| Quý 3/2025 | 16/10/2025 | 452,30 | +39,1% | 59,5% | $2,92 | −1,6% | −4,6% | −2,4% |
| Quý 2/2025 | 17/7/2025 | 398,27 | +60,7% | 58,6% | $2,47 | +3,4% | +1,7% | +2,2% |
| Quý 1/2025 | 17/4/2025 | 361,56 | +60,3% | 58,8% | $2,12 | 0,0% | +8,9% | +0,4% |
| Quý 4/2024 | 16/1/2025 | 374,68 | +57,0% | 59,0% | $2,24 | +3,9% | +7,3% | +1,4% |
| Quý 3/2024 | 17/10/2024 | 325,26 | +54,2% | 57,8% | $1,94 | +9,8% | +5,6% | +4,8% |
| Quý 2/2024 | 18/7/2024 | 247,85 | +36,3% | 53,2% | $1,48 | +0,4% | −6,4% | −3,5% |
| Quý 1/2024 | 18/4/2024 | 225,49 | +8,9% | 53,1% | $1,38 | −4,9% | −1,8% | −6,7% |
| Quý 4/2023 | 18/1/2024 | 238,71 | −19,3% | 53,0% | $1,44 | +9,8% | +13,2% | +6,5% |
| Quý 3/2023 | 19/10/2023 | 211,00 | −24,9% | 54,3% | $1,29 | +3,7% | −2,4% | +1,8% |
| Quý 2/2023 | 20/7/2023 | 181,80 | −23,3% | 54,1% | $1,14 | −5,0% | −3,6% | −3,3% |
| Quý 1/2023 | 20/4/2023 | 206,99 | +2,1% | 56,3% | $1,31 | +2,4% | −4,1% | −0,4% |
| Quý 4/2022 | 12/1/2023 | 295,90 | +78,0% | 62,2% | $1,82 | +6,4% | +11,3% | +2,8% |
| Quý 3/2022 | 13/10/2022 | 280,87 | +79,7% | 60,4% | $1,79 | +3,9% | −0,8% | +4,3% |
| Quý 2/2022 | 14/7/2022 | 237,03 | +76,4% | 59,1% | $1,55 | +2,9% | +8,0% | +3,7% |
| Quý 1/2022 | 14/4/2022 | 202,73 | +45,1% | 55,6% | $1,40 | −3,1% | −5,7% | −1,9% |
| Quý 4/2021 | 13/1/2022 | 166,23 | +16,4% | 52,7% | $1,15 | +5,3% | −5,8% | +1,7% |
Biến động 5 ngày của quý 3/2026 chưa có (phiên thứ năm sau công bố là ngày 22/10/2026). Lợi nhuận ròng và EPS theo số liệu công bố lần đầu. Biến động ADR quý 1/2025 là +0,05%.
Bảng cho thấy điều gì
- 12 lần tăng, 8 lần giảm. TSM tăng ở 12 trong 20 ngày công bố. Mức biến động trung vị là +2,65% và mức biến động tuyệt đối trung bình là 3,9%.
- Tăng trưởng lợi nhuận không dự đoán được phản ứng. Hai trong ba ngày tốt nhất xảy ra khi lợi nhuận đang co lại: quý 4/2023 (lợi nhuận ròng −19,3%, cổ phiếu +9,8%) và quý 3/2023 (−24,9%, +3,7%). Sáu lần TSM giảm trong ngày công bố dù lợi nhuận đang tăng, trong đó có cả ba lần công bố năm 2026.
- Xu hướng năm 2026 là điều mới. Quý 1, quý 2 và quý 3/2026 có tăng trưởng lợi nhuận ròng lần lượt 58,3%, 77,4% và 68,7%, vậy mà ADR giảm 3,1%, 2,3% và 1,8%. Đây là chuỗi ba lần giảm liên tiếp duy nhất trong ngày công bố trong bảng.
- Cổ phiếu Đài Loan thường biến động mạnh hơn. Cổ phiếu Đài Loan giảm 7,3% trong phiên sau báo cáo quý 2/2026, mạnh hơn nhiều so với ADR, vì nó còn hấp thụ cả cuộc họp công bố kết quả lẫn phiên giao dịch Mỹ qua đêm.
- Biên lợi nhuận lên mức kỷ lục rồi hạ nhiệt. Biên lợi nhuận gộp tăng từ 52,7% ở quý 4/2021 lên 67,7% ở quý 2/2026, rồi giảm xuống 66,4% ở quý 3/2026 khi tiến trình nâng sản lượng 2nm bắt đầu.
Để xem phân tích tương tự với khách hàng lớn nhất của TSMC, hãy đọc NVDA sau báo cáo tài chính: mọi phản ứng kể từ 2016.
Trước hết, cổ phiếu TSMC nào đã giảm, và khi nào?
TSMC giao dịch dưới dạng cổ phiếu phổ thông tại Đài Loan với mã 2330 và dưới dạng chứng chỉ lưu ký Mỹ (ADR) tại New York với mã TSM (một ADR tương đương năm cổ phiếu phổ thông).
Hai thị trường hoạt động vào thời điểm khác nhau. Gộp biến động của chúng thành một "phản ứng với kết quả kinh doanh" có thể dẫn đến lời giải thích sai.
| Ngày và thị trường | Biến động ghi nhận | Diễn giải |
|---|---|---|
| 14/10, ADR tại Mỹ | Giảm 3,40% xuống 430,00 USD | Lực bán xuất hiện trước khi công bố kết quả |
| 15/10, cổ phiếu phổ thông Đài Loan | Giảm 2,01% xuống 2.440 NT$ | Phiên giao dịch chính thức kết thúc trước cuộc họp công bố kết quả |
| 15/10, ADR tại Mỹ | Giảm 1,80% xuống 422,25 USD | Nhà đầu tư đã có thể đánh giá kết quả và cuộc họp |
| 16/10, cổ phiếu phổ thông Đài Loan | Giảm 0,82% xuống 2.420 NT$ | Phiên Đài Loan trọn vẹn đầu tiên sau khi có kết quả |
| 16/10, ADR tại Mỹ | Giảm thêm 2,28% xuống 412,61 USD | Đà yếu kéo dài trong một đợt bán tháo bán dẫn rộng hơn |
Phiên giao dịch Đài Loan được Focus Taiwan ghi nhận.
Vì sao lịch giao dịch của Đài Loan lại quan trọng?
Phiên giao dịch chính thức của Sở Giao dịch Chứng khoán Đài Loan kết thúc lúc 13:30. Cuộc họp công bố kết quả ngày 15/10 của TSMC bắt đầu lúc 14:00 giờ Đài Loan. Do đó, mức giảm trong phiên chính thức ngày 15/10 của cổ phiếu Đài Loan không thể được quy cho việc nhà đầu tư phản ứng với những phát biểu lần đầu đưa ra trong cuộc họp đó. Những phát biểu ấy có thể ảnh hưởng đến các phiên sau, bao gồm phiên ADR tại Mỹ tối hôm đó. Nguồn: quy định giao dịch của TWSE, trang kết quả hàng quý của TSMC.
Đây không chỉ là chi tiết kỹ thuật. Nó cho thấy áp lực bán đã hiện diện trước khi ban lãnh đạo thảo luận về triển vọng. Tính đến giá đóng cửa ngày 14/10, TSM đã giảm 11,5% so với giá đóng cửa 485,80 USD ngày 5/10.
Trình tự thời gian ủng hộ cách giải thích từ bối cảnh thị trường rộng hơn. Nó không ủng hộ việc coi mọi đợt giảm là phán quyết tiêu cực về cuộc họp công bố kết quả.
Lý do thứ nhất: Lợi nhuận tăng 69% nhưng chỉ vượt kỳ vọng 2,2%
Nhà đầu tư thường nhầm lẫn tốc độ tăng trưởng với mức độ bất ngờ. Reuters cho biết LSEG SmartEstimate trước công bố cho lợi nhuận quý là 746,3 tỷ NT$. TSMC đạt khoảng 763,1 tỷ NT$. Nguồn: bản tin kết quả kinh doanh của Reuters.
Cách tính là:
Mức bất ngờ lợi nhuận = lợi nhuận thực tế ÷ lợi nhuận kỳ vọng − 1
Kết quả là mức vượt khoảng 2,2%.
Hai phép so sánh kể hai câu chuyện khác nhau:
- So với năm ngoái: lợi nhuận tăng gần 69%.
- So với ước tính đã công bố: lợi nhuận vượt kỳ vọng khoảng 2,2%.
Một công ty có thể tăng trưởng vượt trội mà không tạo ra bất ngờ vượt trội.
Hãy xem một ví dụ minh họa. Nếu nhà đầu tư kỳ vọng lợi nhuận tăng từ 10 USD lên 17 USD, kết quả thực tế 17,40 USD tương ứng mức tăng 74% trong năm nhưng chỉ vượt kỳ vọng khiêm tốn. Cổ phiếu có tăng hay không phụ thuộc một phần vào những gì nhà đầu tư đã phản ánh vào giá.
Vì vậy, tăng trưởng mà TSMC báo cáo khẳng định sức mạnh của doanh nghiệp. Nhưng tự nó không chứng minh rằng cổ phiếu bị định giá thấp trước khi công bố.
Lý do thứ hai: Phần lớn sức mạnh doanh thu đã được thấy trước
TSMC công bố doanh thu hằng tháng, giúp nhà đầu tư có nhiều thông tin trước kỳ báo cáo quý hơn so với hầu hết các công ty khác.
Ngày 8/10, TSMC công bố doanh thu tháng 9 đạt 511,86 tỷ NT$, tăng 54,6% so với cùng kỳ. Công ty cũng báo cáo doanh thu từ tháng 1 đến tháng 9 đạt 3.898,73 tỷ NT$. Nguồn: báo cáo doanh thu tháng 9 của TSMC.
Đến ngày công bố kết quả, nhà đầu tư đã có thể tính phần lớn doanh thu của quý bằng Đài tệ.
Điều đó khiến sự chú ý chuyển sang những thông tin còn bất định:
- Khả năng sinh lời của sản xuất
- Tác động của thuế và các khoản ngoài hoạt động kinh doanh
- Khả năng tạo tiền mặt
- Chi tiêu vốn
- Dự báo cho quý tiếp theo
- Chi phí mở rộng ra nước ngoài
Doanh thu 46,72 tỷ USD của TSMC vượt điểm giữa dự báo trước đó (44,6–45,8 tỷ USD, điểm giữa 45,2 tỷ USD) khoảng 3,4%. Con số này vượt cận trên của khoảng dự báo khoảng 2,0%. Nguồn: thông cáo quý 2/2026 của TSMC kèm dự báo quý 3.
Đó là những so sánh tích cực. Tuy nhiên, doanh số hằng tháng đã công bố từ trước làm giảm yếu tố bất ngờ của con số doanh thu quý.
Đó là lý do "doanh thu kỷ lục" và "cổ phiếu giảm" có thể cùng tồn tại. Thị trường phản ứng mạnh nhất với thông tin làm thay đổi kỳ vọng của nó.
Lý do thứ ba: Biên lợi nhuận giảm so với quý trước
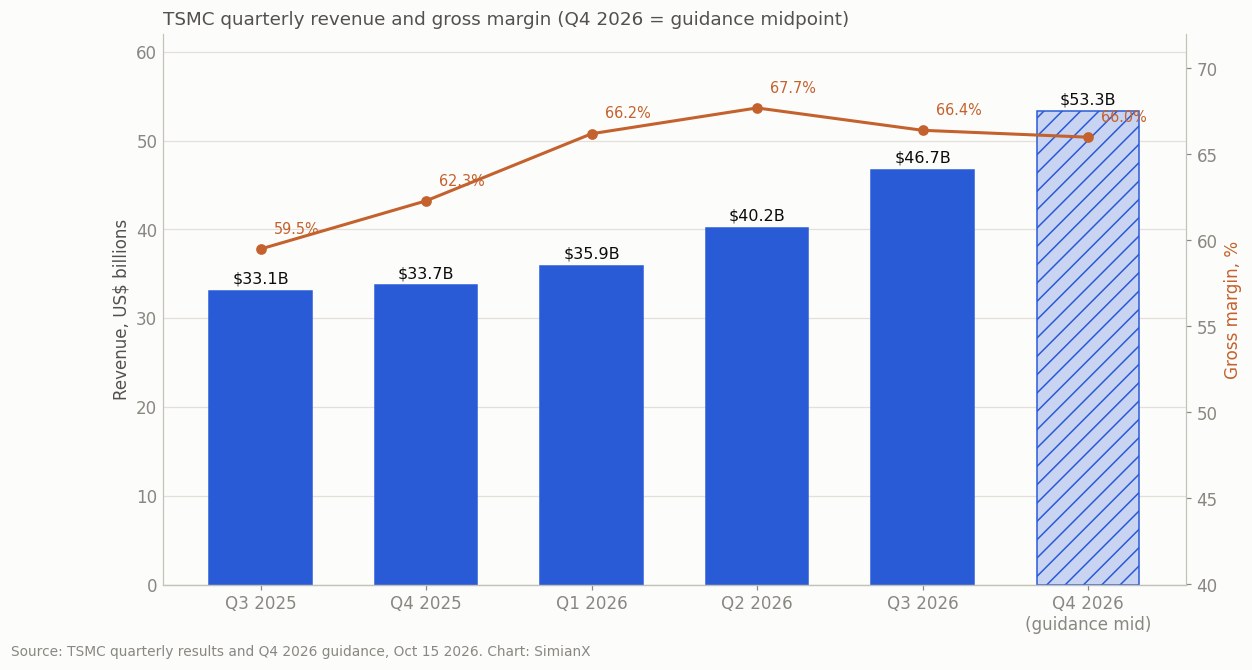
Biên lợi nhuận gộp quý 3 ở mức 66,4%, thấp hơn 67,7% của quý 2.
TSMC cho rằng mức giảm 1,3 điểm phần trăm chủ yếu do biên lợi nhuận bị pha loãng bởi tiến trình nâng sản lượng tiến trình 2nm. Dù vậy, biên lợi nhuận gộp vẫn cao hơn nhiều so với mức 59,5% cùng kỳ năm trước. Nguồn: trang kết quả quý 3/2026 của TSMC.
Cả hai nhận định đều quan trọng:
- Khả năng sinh lời theo năm cải thiện đáng kể.
- Khả năng sinh lời so với quý trước chững lại.
Sẽ không chính xác nếu mô tả quý này là một sự sụp đổ biên lợi nhuận trên diện rộng. Nhưng bỏ qua mức giảm so với quý trước cũng là thiếu sót.
Vì sao một quy trình sản xuất tốt hơn ban đầu có thể làm giảm biên lợi nhuận?
Một tiến trình mới cần chi tiêu lớn trước khi đạt hiệu quả ổn định.
Giai đoạn sản xuất ban đầu có thể bao gồm:
- Hiệu suất sử dụng thiết bị thấp hơn
- Chu kỳ sản xuất dài hơn
- Hỗ trợ kỹ thuật bổ sung
- Công việc cải thiện tỷ lệ thành phẩm (yield)
- Chi phí khấu hao mới
- Chi phí cao hơn trên mỗi con chip dùng được
Khi sản xuất đi vào ổn định, nhà sản xuất có thể phân bổ chi phí cố định cho sản lượng lớn hơn và tăng số chip hoạt động được trên mỗi tấm wafer.
Điều đó cho nhà đầu tư hai cách diễn giải hợp lý.
Cách diễn giải lạc quan là chi phí hôm nay hỗ trợ vị thế dẫn đầu sản xuất ngày mai. Cách diễn giải bi quan là các lần chuyển đổi công nghệ dồn dập cùng việc mở rộng toàn cầu tốn kém có thể tiếp tục ăn mòn ngày càng nhiều lợi ích từ tăng trưởng doanh thu.
Vài quý tới sẽ giúp phân biệt hai kết cục đó.
Dự báo quý 4 của TSMC có gây thất vọng?
Dự báo mạnh về doanh thu và thận trọng hơn về biên lợi nhuận.
| Chỉ tiêu | Thực tế quý 3 | Dự báo quý 4 | Điểm giữa quý 4 |
|---|---|---|---|
| Doanh thu | 46,72 tỷ USD | 52,3–54,3 tỷ USD | 53,3 tỷ USD |
| Biên lợi nhuận gộp | 66,4% | 65%–67% | 66,0% |
| Biên lợi nhuận hoạt động | 58,7% | 56,5%–58,5% | 57,5% |
Đây là các số liệu công bố trong thông cáo kết quả kinh doanh của TSMC, dựa trên giả định tỷ giá 31,8 Đài tệ đổi 1 USD.
Tại điểm giữa, doanh thu sẽ tăng khoảng 14,1% so với quý trước, trong khi biên lợi nhuận gộp giảm 0,4 điểm phần trăm.
Sự kết hợp đó có thể khiến những nhà đầu tư muốn cả tăng trưởng doanh thu nhanh lẫn biên lợi nhuận tiếp tục mở rộng thất vọng. Tuy nhiên, muốn khẳng định chắc chắn rằng dự báo "thấp hơn đồng thuận" cần có một chuỗi số liệu đồng thuận đáng tin cậy, có dấu thời gian. Riêng các con số công ty công bố không đủ để xác lập điều đó.
Biên lợi nhuận thấp hơn không nhất thiết có nghĩa là lợi nhuận thấp hơn
Dùng số liệu doanh thu và biên lợi nhuận đã công bố:
- Doanh thu quý 3 nhân với biên lợi nhuận gộp cho ra lợi nhuận gộp khoảng 31,0 tỷ USD.
- Doanh thu điểm giữa quý 4 nhân với biên lợi nhuận gộp điểm giữa cho ra khoảng 35,2 tỷ USD.
Phép tính minh họa này cho thấy lợi nhuận gộp tính bằng USD tăng khoảng 13,4% so với quý trước, dù tỷ lệ biên lợi nhuận thấp hơn.
Đây không phải là dự báo lợi nhuận ròng. Tỷ giá, chi phí, thuế và các khoản ngoài hoạt động kinh doanh cũng có tác động.
Dù vậy, phép tính này giải thích vì sao triển vọng hoạt động vẫn tích cực ngay cả khi nhà đầu tư tranh luận về khả năng sinh lời.
Lý do thứ tư: Làn sóng bán tháo lan sang cổ phiếu AI và bán dẫn
Đợt giảm của TSMC diễn ra giữa lúc thị trường đánh giá lại cổ phiếu công nghệ trên diện rộng.
Ngày 15/10, ADR của công ty có lúc giảm tới 5,3% trong phiên (xuống 407,13 USD) trước khi hồi phục và đóng cửa giảm 1,8%. Reuters mô tả đợt bán tháo kéo dài ở cổ phiếu công nghệ và chip, xuất phát từ lo ngại về chi tiêu cho AI và lãi suất cao hơn; nhà vận hành trung tâm dữ liệu AI CoreWeave giảm thêm 1,8% sau khi lao dốc 15% một ngày trước đó. Nguồn: bản tin thị trường toàn cầu của Reuters. Các công ty thiết kế chip như Nvidia cũng giao dịch dựa trên cùng những kỳ vọng về chi tiêu AI. Quỹ iShares Semiconductor ETF (SOXX) giảm 0,9% ngày 15/10 và 4,1% ngày 16/10, nên vào ngày 16/10, TSM thực ra trụ vững hơn toàn ngành chip.
Bằng chứng ủng hộ kết luận rằng điều kiện của ngành đã góp phần vào đà yếu của TSMC. Nó không cho phép phân bổ chính xác bao nhiêu phần trăm mức giảm cho từng nguyên nhân. Chính cơ chế lãi suất và nguồn vốn cho AI này đã thúc đẩy đợt đảo chiều đà tăng AI năm 2026 trước đó, và toàn bộ lịch sử các đợt sụt giảm của cổ phiếu chip có trong bài mọi thị trường giá xuống của chỉ số bán dẫn SOX.
Lãi suất cao hơn tác động thế nào đến một công ty có lợi nhuận mạnh?
Lãi suất cao hơn có thể tác động đến TSMC qua hai kênh.
Thứ nhất, nhà đầu tư có thể áp dụng tỷ lệ chiết khấu cao hơn cho dòng tiền tương lai, làm giảm giá trị hiện tại của doanh nghiệp.
Thứ hai, chi phí vốn trở nên đắt hơn đối với các khách hàng xây dựng trung tâm dữ liệu và mua hạ tầng điện toán. Điều đó có thể thay đổi thời điểm hoặc quy mô kế hoạch đầu tư của họ.
Vì vậy, TSMC có thể vẫn có lãi trong khi hệ số định giá thu hẹp và nhà đầu tư trở nên thận trọng hơn về nhu cầu ở hạ nguồn.
Một bảng cân đối kế toán vững mạnh mang lại sự bảo vệ, nhưng không thể ngăn những thay đổi trong định giá của thị trường.
Lý do thứ năm: Nhà đầu tư xem xét lợi suất của khoản chi tiêu vốn khổng lồ
TSMC giữ nguyên ngân sách chi tiêu vốn năm 2026 ở mức 60–64 tỷ USD.
Đó là một cam kết lớn, nhưng không phải là mức tăng mới tại kỳ công bố kết quả tháng 10: ban lãnh đạo "tái khẳng định" khoảng này trong cuộc họp, và Focus Taiwan đưa tin ngân sách không đổi. Ban lãnh đạo nói thêm rằng capex giai đoạn 2026–2028 dự kiến cao hơn đáng kể so với ba năm trước đó.
Điều này điều chỉnh một cách hiểu phổ biến về đợt bán tháo: nhà đầu tư đang đánh giá một cam kết chi tiêu cao, chứ không phản ứng với một đợt tăng ngân sách mới công bố trong tháng 10.
Ngân sách này hàm ý gì cho quý 4?
Báo cáo tài chính của TSMC cho thấy chi tiêu vốn khoảng 40,64 tỷ USD trong chín tháng đầu năm. Lấy ngân sách cả năm trừ đi khoản này cho ra khoảng 19,36–23,36 tỷ USD trong quý 4 nếu công ty kết thúc năm trong khoảng đã nêu. Đây là phép tính dựa trên ngân sách của ban lãnh đạo, không phải một dự báo riêng cho quý. Nguồn: báo cáo tài chính quý 3/2026 của TSMC.
Một quý chi tiêu lớn có thể làm giảm dòng tiền tự do ngay cả khi doanh thu và lợi nhuận báo cáo tăng.
Câu hỏi dài hạn là liệu thiết bị và nhà máy mới có tạo ra lợi suất cao hơn chi phí vốn hay không. Một nhà máy bán dẫn tạo ra giá trị khi nhu cầu khách hàng, giá bán và hiệu suất sử dụng bù đắp được chi phí xây dựng và vận hành. Riêng tăng trưởng doanh thu không thể chứng minh rằng mọi dự án mở rộng sẽ đạt được điều đó. Câu hỏi tương tự bao trùm toàn bộ làn sóng xây dựng hạ tầng AI; xem capex AI 2026: Big Tech nay chi 96% dòng tiền.
Nhà máy ở nước ngoài đặt ra câu hỏi chi phí lâu dài
Ban lãnh đạo ước tính các nhà máy ở nước ngoài sẽ pha loãng biên lợi nhuận gộp năm 2026 của công ty gần 2 điểm phần trăm, với mức pha loãng nới rộng lên 3 đến 4 điểm phần trăm trong vài năm tới.
Trong phần hỏi đáp, ban lãnh đạo xác nhận khoảng 3–4 điểm đó áp dụng cho vài năm tới. Nhà đầu tư không nên trình bày nó như một dự báo mới chính xác chỉ riêng cho năm 2027.
Ban lãnh đạo cũng cho biết khả năng mở rộng tại Texas, cùng các cuộc trao đổi với một khách hàng về công suất Terafab dự kiến của họ, vẫn đang được thảo luận. Đây là những cuộc thảo luận thăm dò, không phải một dự án đã hoàn tất với các thông số kinh tế được công bố. Nguồn: bản ghi cuộc họp công bố kết quả của TSMC.
Sản xuất ở nước ngoài có thể cải thiện khả năng tiếp cận khách hàng và khả năng chống chịu về địa lý. Nó cũng có thể làm tăng chi phí lao động, xây dựng và vận hành.
Những tác động đó tạo ra một sự đánh đổi: một công ty đa dạng hóa địa lý hơn có thể xứng đáng với mức chiết khấu rủi ro thấp hơn, trong khi một mạng lưới sản xuất đắt đỏ hơn có thể làm giảm biên lợi nhuận. Nhà đầu tư phải cân nhắc cả hai khi chọn mức định giá.
Quý này có cho thấy nhu cầu AI đang suy yếu?
Kết quả kinh doanh cho thấy rất ít bằng chứng về sự sụp đổ tức thời của nhu cầu đối với năng lực sản xuất tiên tiến của TSMC.
Bài trình bày và báo cáo quản trị của công ty cho thấy:
- Điện toán hiệu năng cao (HPC) chiếm 68% doanh thu.
- Điện thoại thông minh chiếm 21%.
- Các tiến trình tiên tiến từ 7nm trở xuống chiếm 79% doanh thu wafer.
- Tiến trình 2nm đóng góp 8% doanh thu wafer.
- Tiến trình 3nm đóng góp 33%.
Các chỉ số này dùng mẫu số khác nhau: doanh thu theo nền tảng và doanh thu wafer không nên được coi là có thể thay thế cho nhau. Nguồn: bài trình bày quý 3/2026 của TSMC.
HPC rộng hơn AI
Điện toán hiệu năng cao bao gồm nhiều thứ hơn các bộ tăng tốc AI. Nhà đầu tư không nên gắn nhãn toàn bộ doanh thu HPC là "doanh thu AI." Dù vậy, tỷ trọng HPC ngày càng tăng cho thấy hoạt động kinh doanh của TSMC đã dịch chuyển sang các ứng dụng điện toán có yêu cầu sản xuất khắt khe. Trong cuộc họp, ban lãnh đạo cho biết nhu cầu bộ tăng tốc AI đang lan sang các tác vụ agentic AI, bao gồm CPU và chip mạng.
Mối lo mang tính hướng tới tương lai nhiều hơn: liệu các khách hàng AI có tiếp tục tạo ra đủ giá trị kinh tế để duy trì kế hoạch chi tiêu của họ?
Đơn đặt hàng chip có thể vẫn mạnh trước khi chi tiêu hạ tầng chậm lại. Vì vậy, nhà đầu tư theo dõi nhiều tầng trong chuỗi giá trị:
| Tầng | Bằng chứng cần xem xét |
|---|---|
| Sản xuất bán dẫn | Hiệu suất sử dụng, nhu cầu wafer, tỷ lệ thành phẩm và giá bán |
| Hệ thống phần cứng | Lượng máy chủ xuất xưởng và tỷ lệ chuyển đổi đơn hàng |
| Hạ tầng đám mây | Hiệu suất sử dụng công suất và chi phí vốn |
| Dịch vụ AI | Doanh thu, tỷ lệ giữ chân khách hàng và khả năng tạo tiền mặt |
| Mức độ ứng dụng trong doanh nghiệp | Mức tăng năng suất và sự sẵn lòng chi trả |
Điểm yếu ở một tầng không tự động phủ nhận các tầng khác. Tuy nhiên, nó có thể thay đổi kỳ vọng về nhu cầu tương lai. Mảng bộ nhớ của cùng chuỗi này được phân tích trong bài phân tích SK Hynix và lịch sử cổ phiếu Samsung Electronics của chúng tôi.
Vì sao tiến trình nâng sản lượng 2nm vẫn củng cố luận điểm đầu tư
Công nghệ 2nm của TSMC sử dụng bóng bán dẫn nanosheet và nhắm tới cải thiện hiệu năng, mức tiêu thụ điện và mật độ. Công ty định vị nó cho cả điện thoại thông minh lẫn điện toán hiệu năng cao. Nguồn: tổng quan công nghệ tiên tiến của TSMC.
Với những khách hàng bị giới hạn bởi điện năng, khả năng làm mát và diện tích chip, cải tiến sản xuất có thể mang lại giá trị kinh tế vượt xa giá wafer. Một con chip hiệu quả hơn có thể giảm chi phí vận hành toàn bộ hệ thống. Điều đó mang lại cho nhà sản xuất dẫn đầu sức mạnh định giá tiềm năng, một lý do khiến Nvidia vẫn không thể thay thế TSMC.
Tuy nhiên, nhà đầu tư nên đánh giá hiệu quả kinh tế thực tế:
- Khách hàng có áp dụng tiến trình này ở quy mô lớn không?
- Tỷ lệ thành phẩm có cải thiện không?
- Giá bán có bù được chi phí sản xuất tăng thêm không?
- Tiến trình này có mang lại lợi suất hấp dẫn sau khấu hao không?
- Đóng gói tiên tiến có theo kịp sản xuất wafer không?
Vị thế dẫn đầu công nghệ có giá trị nhất khi chuyển hóa thành năng lực sản xuất đáng tin cậy và lợi suất tiền mặt.
Dòng tiền nói gì về chất lượng lợi nhuận?
Bằng chứng từ dòng tiền là đối trọng quan trọng với những lo ngại về chi tiêu đầu tư.
Trong quý 3, TSMC báo cáo khoảng:
| Chỉ tiêu dòng tiền | Tỷ NT$ |
|---|---|
| Dòng tiền hoạt động | 919,77 |
| Chi tiêu vốn | 443,21 |
| Dòng tiền tự do | 476,56 |
Dòng tiền tự do tăng từ mức 287,36 tỷ NT$ trong quý 2. Báo cáo quản trị cũng công bố dự trữ tiền mặt ròng 2.985,40 tỷ NT$ (tiền mặt và chứng khoán khả mại trừ nợ chịu lãi). Nguồn: báo cáo quản trị quý 3/2026 của TSMC.
Những con số này ủng hộ quan điểm rằng việc mở rộng của TSMC dựa trên lượng tiền mặt tự tạo và nguồn lực tài chính dồi dào.
Vẫn còn hai lưu ý.
Thứ nhất, dòng tiền theo quý biến động theo thuế, vốn lưu động và các khoản thanh toán thiết bị. Không nên nhân một quý mạnh với bốn mà không điều chỉnh.
Thứ hai, mức tăng tổng số dư tiền mặt bao gồm các dòng tiền đầu tư khác liên quan đến tín dụng thuế đầu tư của Mỹ. Không nên mô tả toàn bộ mức tăng số dư tiền mặt là dòng tiền tự do hoạt động mang tính định kỳ.
Đối với nhà đầu tư, phép thử hữu ích là khả năng tạo tiền mặt bền vững sau chi tiêu vốn qua nhiều quý.
Đây cũng là một nhiệm vụ phù hợp cho quy trình nghiên cứu trên SimianX AI: so sánh lợi nhuận, khả năng tạo tiền mặt và nhu cầu đầu tư, rồi đối chiếu các số liệu gốc với hồ sơ của công ty.
Cổ phiếu TSMC có rẻ sau đợt giảm?
Đợt điều chỉnh đã cải thiện giá mua vào. Việc nó có tạo ra món hời hay không phụ thuộc vào lợi nhuận tương lai và hệ số định giá mà nhà đầu tư cho là hợp lý.
TSM đóng cửa ngày 16/10 ở mức 412,61 USD, thấp hơn khoảng 15,1% so với giá đóng cửa 485,80 USD ngày 5/10. Đây là so sánh giữa hai mức giá đóng cửa có ngày cụ thể, không phải nhận định về mức đỉnh mọi thời đại của cổ phiếu.
Quy đổi lợi nhuận ADR quý 3 đã báo cáo là 4,60 USD ra cả năm cho kết quả 18,40 USD.
Ở mức 412,61 USD, cổ phiếu giao dịch ở khoảng 22,4 lần con số lợi nhuận quý được quy đổi theo năm đó.
Đây không phải P/E trượt (trailing) cũng không phải P/E dự phóng theo đồng thuận. Đây là một điểm tham chiếu đơn giản với những hạn chế đáng kể:
- Một quý có thể không đại diện cho cả năm.
- Quy đổi tiền tệ có thể làm thay đổi lợi nhuận ADR.
- Biên lợi nhuận có thể cải thiện hoặc suy yếu.
- Thuế và các khoản ngoài hoạt động kinh doanh biến động.
- Khấu hao mới đi kèm với đầu tư vốn.
Ma trận định giá minh họa
Bảng sau sử dụng lợi nhuận ADR hằng năm giả định và các hệ số P/E giả định. Đây là dữ liệu đầu vào cho phân tích, không phải dự báo của công ty hay giá mục tiêu.
| Giả định EPS ADR hằng năm | P/E 18× | P/E 22× | P/E 26× |
|---|---|---|---|
| $17 | $306 | $374 | $442 |
| $20 | $360 | $440 | $520 |
| $23 | $414 | $506 | $598 |
Bảng cho thấy vì sao tăng trưởng lợi nhuận mạnh không đảm bảo lợi suất đầu tư mạnh.
Nếu lợi nhuận tăng 20% nhưng hệ số định giá giảm từ 25 lần xuống 20 lần, giá cổ phiếu hàm ý sẽ giảm khoảng 4%.
Tăng trưởng lợi nhuận và thay đổi định giá cùng tác động. Nhà đầu tư cần một quan điểm có cơ sở về cả hai.
Kịch bản lạc quan và bi quan sau quý 3 là gì?
Kịch bản lạc quan
Lập luận lạc quan cho rằng TSMC vẫn là nhà cung cấp then chốt cho một thị trường điện toán đang tăng trưởng, trong khi các khoản đầu tư sản xuất mới củng cố năng lực phục vụ khách hàng.
Theo cách diễn giải này:
- Sản xuất tiên tiến vẫn khó sao chép.
- Các tiến trình mới đáp ứng nhu cầu hiệu năng và năng lượng của khách hàng.
- Chi phí sản xuất ban đầu giảm khi tỷ lệ thành phẩm ổn định.
- Sản lượng tăng thêm chuyển hóa nhu cầu thành doanh thu.
- Khả năng tạo tiền mặt mạnh tài trợ cho việc mở rộng.
- Giá cổ phiếu thấp hơn cải thiện lợi suất kỳ vọng.
Luận điểm này không đòi hỏi mọi công ty ứng dụng AI đều thành công. Nó cần một thị trường chip tiên tiến đủ lớn và bền vững.
Kịch bản bi quan
Lập luận bi quan tập trung vào mối quan hệ giữa kỳ vọng nhu cầu và các cam kết sản xuất.
Theo cách diễn giải này:
- Khách hàng có thể tiết chế chi tiêu sau giai đoạn xây dựng nhanh.
- Sản xuất ở nước ngoài làm tăng chi phí mang tính cấu trúc.
- Thiết bị mới làm tăng khấu hao.
- Hiệu suất sử dụng cao có thể khó duy trì.
- Lợi nhuận hiện tại mạnh khiến nhà đầu tư đánh giá quá cao khả năng sinh lời ở trạng thái bình thường.
- Lợi suất yêu cầu cao hơn tiếp tục gây áp lực lên hệ số định giá.
TSMC có thể vẫn là một công ty mạnh về công nghệ trong khi mang lại lợi suất đáng thất vọng cho cổ đông mua vào ở giá đắt.
Khung kịch bản
| Kịch bản | Kết quả kinh doanh | Bằng chứng ủng hộ |
|---|---|---|
| Lạc quan | Nhu cầu mạnh và hiệu quả sản xuất tốt hơn tạo ra tăng trưởng tiền mặt bền vững | Tỷ lệ thành phẩm cải thiện, hiệu suất sử dụng tốt và chuyển đổi tiền mặt mạnh |
| Cơ sở | Doanh thu mở rộng trong khi chi phí đầu tư và nước ngoài hạn chế mức tăng biên lợi nhuận | Doanh số vững với dòng tiền tự do theo quý không đều |
| Bi quan | Chi tiêu của khách hàng chậm lại trong khi công suất mới và khấu hao ập đến | Hiệu suất sử dụng yếu đi, tồn kho tăng và điều chỉnh giảm lợi nhuận |
Các kịch bản này giúp sắp xếp sự bất định. Tự chúng không cung cấp xác suất đáng tin cậy.
Nhà đầu tư nên theo dõi gì tiếp theo?
Một kế hoạch theo dõi hữu ích tập trung vào một nhóm nhỏ chỉ báo.
- Doanh thu hằng tháng: So sánh quý đang diễn ra với dự báo của công ty bằng đồng tiền nhất quán. TSMC công bố doanh thu tháng 10 vào khoảng ngày 10/11.
- Biên lợi nhuận gộp: Xác định xem chi phí tiến trình mới có ổn định khi sản xuất đi vào nề nếp hay không.
- Biên lợi nhuận hoạt động: Kiểm tra xem tăng trưởng doanh thu có bù được mức tăng chi phí nghiên cứu và các chi phí hoạt động khác hay không.
- Chi tiêu vốn: Theo dõi chi tiêu tiền mặt so với ngân sách cả năm và ngân sách 2027 dự kiến được công bố cùng kết quả quý 4 vào tháng 1.
- Dòng tiền tự do: Xem xét nhiều quý thay vì một giai đoạn thuận lợi.
- Đầu tư của khách hàng: Theo dõi việc triển khai và hiệu suất sử dụng hạ tầng thực tế, bên cạnh các cam kết chi tiêu đã công bố.
- Hiệu quả kinh tế ở nước ngoài: Tìm bằng chứng cho thấy năng suất và giá bán bù đắp được chi phí khu vực cao hơn.
- Tồn kho và khoản phải thu: Số dư tăng có thể là cảnh báo sớm khi so với tăng trưởng doanh thu.
- Điều chỉnh lợi nhuận dự phóng: Xác định xem ước tính của giới phân tích tăng, giữ nguyên hay giảm sau công bố.
- Diễn biến cổ phiếu tương đối: So sánh TSM với các chỉ số chuẩn ngành bán dẫn để tách điểm yếu của công ty khỏi áp lực ngành.
Cách diễn giải phụ thuộc vào việc các chỉ báo này kết hợp với nhau ra sao.
Cổ phiếu giảm trong khi ước tính lợi nhuận ổn định hoặc cải thiện có thể cho thấy định giá bị nén. Cổ phiếu giảm kèm hiệu suất sử dụng yếu đi và các lần hạ dự báo lợi nhuận lặp lại cho thấy một thay đổi hoạt động nghiêm trọng hơn.
Nhà đầu tư có nên mua TSMC sau kỳ báo cáo?
Quý này củng cố lý do để nghiên cứu TSMC như một khoản nắm giữ dài hạn. Nó không biến cổ phiếu thành cơ hội mua tự động ở bất kỳ mức giá nào.
Với cổ đông hiện hữu, câu hỏi quan trọng là lý do sở hữu có thay đổi hay không. Một đợt giảm một phần do điều kiện của ngành khác với bằng chứng rằng vị thế dẫn đầu sản xuất hoặc nhu cầu khách hàng đã suy giảm.
Với nhà đầu tư mới, câu hỏi là liệu một mô hình lợi nhuận và định giá thận trọng có mang lại lợi suất thỏa đáng hay không.
Một quy trình ra quyết định thực tế:
- Chọn thời gian nắm giữ thực tế.
- Ước tính lợi nhuận trong nhiều điều kiện hoạt động.
- Áp dụng một dải hệ số định giá.
- Tính đến rủi ro Đài Loan, tỷ giá và chu kỳ ngành.
- Quyết định mức giá mua bù đắp được bao nhiêu sự bất định.
- Xem lại luận điểm khi có bằng chứng hoạt động mới.
Mua theo từng đợt có thể giảm sự phụ thuộc vào một thời điểm mua duy nhất, nhưng không bảo vệ khỏi một luận điểm kinh doanh sai.
Kỷ luật hữu ích nhất là viết ra những gì sẽ thay đổi quyết định đầu tư. Đó có thể là biên lợi nhuận suy giảm kéo dài, đầu tư của khách hàng yếu đi, hoặc mức định giá đã giả định một kết cục thuận lợi bất thường.
Câu hỏi thường gặp: Vì sao cổ phiếu TSMC giảm sau kết quả quý 3?
Vì sao cổ phiếu TSMC giảm dù lợi nhuận tăng 69%?
Tốc độ tăng trưởng so sánh lợi nhuận với năm trước, trong khi mức vượt so với ước tính lợi nhuận đã công bố chỉ khoảng 2,2%. Cổ phiếu còn chịu tác động của đợt bán tháo bán dẫn rộng hơn, áp lực định giá và những câu hỏi về chi phí sản xuất. TSM đóng cửa giảm 1,8% ngày 15/10 và giảm 2,3% ngày 16/10.
TSM thường phản ứng thế nào với báo cáo kết quả?
Trong 20 lần công bố từ tháng 1/2022 đến tháng 10/2026, ADR tăng ở 12 ngày công bố và giảm ở 8 ngày, với mức biến động trung vị +2,65% và mức biến động tuyệt đối trung bình 3,9%. Những ngày tốt nhất là +9,8% (quý 4/2023 và quý 3/2024); tệ nhất là −5,0% (quý 2/2023). Ba lần công bố gần nhất, đều trong năm 2026, đều đi kèm đợt giảm.
TSMC có trượt dự báo doanh thu quý 3 không?
Không. Doanh thu báo cáo 46,72 tỷ USD vượt cận trên khoảng dự báo 44,6–45,8 tỷ USD của công ty. Các công bố doanh thu hằng tháng đã giúp nhà đầu tư nắm khá rõ tình hình quý trước kỳ báo cáo.
TSMC có tăng chi tiêu vốn thêm lần nữa vào tháng 10 không?
Không. Ban lãnh đạo tái khẳng định khoảng 60–64 tỷ USD cho năm 2026. Quy mô và lợi suất tương lai của ngân sách đó vẫn là những câu hỏi quan trọng dù không có đợt tăng mới.
Biên lợi nhuận giảm có nghĩa là TSMC đang mất vị thế cạnh tranh?
Mức giảm so với quý trước chủ yếu được quy cho tiến trình nâng sản lượng 2nm, cùng với các nhà máy nước ngoài là yếu tố kéo lùi thêm. Nhà đầu tư cần bằng chứng tiếp theo về tỷ lệ thành phẩm, hiệu suất sử dụng và giá bán trước khi kết luận đây là tổn hại cạnh tranh lâu dài.
Khi nào TSMC công bố kết quả tiếp theo?
TSMC công bố kết quả quý 4/2026 vào giữa tháng 1/2027; công ty xác nhận ngày chính xác trên lịch quan hệ nhà đầu tư. Doanh thu hằng tháng của tháng 10, tháng 11 và tháng 12 sẽ được công bố trước, vào khoảng ngày 10 của mỗi tháng kế tiếp.
Đợt giảm sau kỳ báo cáo có phải là cơ hội mua?
Có thể, nếu các giả định lợi nhuận thận trọng vẫn cho thấy lợi suất hấp dẫn ở mức giá mua. Giá thấp hơn là một lợi thế, nhưng nhà đầu tư vẫn cần tính đến cường độ vốn, chu kỳ chi tiêu của khách hàng và rủi ro địa chính trị.
Kết luận: Lợi nhuận mạnh gặp một thị trường khắt khe hơn
Báo cáo quý 3 của TSMC cho thấy tăng trưởng đáng kể và khả năng tạo tiền mặt mạnh. Đợt giảm giá cổ phiếu phản ánh một nhóm câu hỏi khác: bao nhiêu phần tăng trưởng đã được kỳ vọng, công suất sản xuất mới sẽ tốn kém đến đâu, và lợi nhuận tương lai xứng đáng với mức định giá nào.
Trình tự thời gian là yếu tố then chốt. Lực bán bắt đầu trước khi công bố kết quả, và phiên chính thức ngày 15/10 của Đài Loan kết thúc trước cuộc họp. ADR tại Mỹ sau đó giao dịch sau khi có kết quả giữa lúc ngành bán dẫn thoái lui trên diện rộng.
Các chi tiết tài chính cũng không ủng hộ một lời giải thích tiêu cực đơn giản. Doanh thu vượt dự báo, triển vọng cả năm được nâng lên, và dự báo doanh số quý tới hàm ý tiếp tục mở rộng. Biên lợi nhuận chững lại, nhưng tỷ lệ biên thấp hơn vẫn có thể đi kèm lợi nhuận tính bằng USD cao hơn. Chi tiêu vốn vẫn lớn, nhưng ngân sách cả năm được tái khẳng định chứ không tăng.
Bảng 20 quý đặt phản ứng này vào đúng tỷ lệ: mức giảm 1,8% nhỏ hơn biên độ biến động trung bình của TSM trong ngày công bố kết quả, và cổ phiếu từng giảm sau những quý mạnh trước đây. Với nhà đầu tư, cơ hội phụ thuộc vào mối quan hệ giữa lợi nhuận tiền mặt tương lai và mức giá trả hôm nay.
Bạn có thể chạy phân tích AI đa mô hình trực tiếp cho TSM trong phòng phân tích trực tiếp SimianX, xem các chỉ số cơ bản trên trang cổ phiếu TSM, hoặc tham khảo thêm các bảng tham chiếu trong thư viện bài viết SimianX.
Cách trang này được cập nhật: sau mỗi báo cáo hàng quý của TSMC (giữa tháng 1, tháng 4, tháng 7 và tháng 10), một dòng mới được thêm vào đầu bảng phản ứng và các thống kê được tính lại. Cập nhật lần cuối ngày 19/10/2026; lần cập nhật tiếp theo sau báo cáo quý 4/2026 vào tháng 1/2027.
Đọc Thêm
- Cổ phiếu TSMC 2026: xưởng đúc mà Nvidia không thể thay thế
- Báo cáo tài chính Nvidia: phản ứng cổ phiếu NVDA từ 2016
- Cổ phiếu chip bán dẫn: mọi cú sập của chỉ số SOX 1995–2026
- Đảo chiều đà tăng AI 2026: Vì sao cổ phiếu bán dẫn lao dốc
- Chi tiêu AI Bùng nổ: TSMC Xác nhận Nhu cầu của Nvidia
- Cổ phiếu SK Hynix tăng 8%: siêu chu kỳ AI có thật?
- Giá cổ phiếu Samsung 2026: lịch sử giá, lợi nhuận, dự báo
- KOSPI sụp đổ 2026: mọi đợt sập chứng khoán Hàn Quốc
- Capex AI 2026: 96% dòng tiền của các đại gia công nghệ
- Xem thêm các bảng tham chiếu trong chuyên mục Lịch sử thị trường
Nguồn tham khảo
- TSMC — thông cáo kết quả kinh doanh quý 3/2026 (15/10/2026)
- SEC EDGAR — Form 6-K của TSMC, kết quả quý 3/2026 (15/10/2026)
- SEC EDGAR — Form 6-K của TSMC, kết quả quý 2/2026 và dự báo quý 3 (16/7/2026)
- SEC EDGAR — danh mục hồ sơ của TSMC (mọi thông cáo kết quả hàng quý từ 2022)
- TSMC — kết quả, dự báo và thư viện tài liệu quý 3/2026
- TSMC — báo cáo tài chính quý 3/2026
- TSMC — báo cáo quản trị quý 3/2026
- TSMC — bài trình bày quý 3/2026
- TSMC — bản ghi cuộc họp công bố kết quả quý 3/2026
- TSMC — báo cáo doanh thu tháng 9/2026 (8/10/2026)
- TSMC — tổng quan công nghệ 2nm
- TWSE — quy định giờ giao dịch
- Reuters via Investing.com — lợi nhuận quý 3 so với LSEG SmartEstimate (15/10/2026)
- Reuters via MarketScreener — đợt bán tháo cổ phiếu công nghệ và chip ngày 15/10 (15/10/2026)
- Focus Taiwan — phiên giao dịch chứng khoán Đài Loan ngày 15/10
- Focus Taiwan — triển vọng doanh thu và ngân sách vốn không đổi