
 Bởi Muke
Chấm điểm Ngày Nhà đầu tư 2026 của GXO: Mục tiêu 2030, triển vọng 2027 và thành tích thực hiện phía sau
Trả lời nhanh: Tại Ngày Nhà đầu tư ngày 16/11/2026, GXO Logistics (NYSE: GXO) đặt mục tiêu đến năm 2030 gồm tăng trưởng doanh thu hữu cơ trên 7% mỗi năm trong giai đoạn 2027-2030, biên EBITA điều chỉnh trên 6,5% (từ mức 4,1% năm 2025) và tỷ lệ chuyển đổi dòng tiền tự do đạt 40% đến 50% EBITDA điều chỉnh. Triển vọng sơ bộ cho năm 2027 là tăng trưởng hữu cơ trên 5,5% và biên EBITDA điều chỉnh trên 7,1%. GXO cũng cam kết dành khoảng 1 tỷ USD cho mua lại cổ phiếu đến năm 2030 và đưa tỷ lệ đòn bẩy ròng về khoảng 2,0 lần. Cổ phiếu đóng cửa ở 57,20 USD, tăng 4,70%, trong một phiên mà quỹ SPDR S&P 500 ETF (SPY) giảm 1,91%. Bối cảnh rất quan trọng: GXO đã trượt phần lớn các mục tiêu năm 2027 đặt ra tại Ngày Nhà đầu tư đầu tiên vào tháng 1/2023, và kể từ đó cổ phiếu chỉ tăng 16,8%, so với mức tăng 87,1% của SPY.
Bài viết này chấm điểm các mục tiêu mới theo bảy chỉ số: tăng trưởng hữu cơ, hợp đồng mới và tỷ lệ chuyển hóa pipeline, biên EBITA điều chỉnh, khoản tiết kiệm nhờ năng suất, tỷ lệ chuyển đổi dòng tiền tự do, đòn bẩy và hoàn trả vốn cho cổ đông. Với mỗi chỉ số, bài viết so sánh vị thế hiện tại của GXO, những gì ban lãnh đạo cam kết ngày 16/11 và những gì công ty đã thực hiện được so với kế hoạch dài hạn trước đó.
Cập nhật ngày 16/11/2026, sau giờ đóng cửa thị trường Mỹ. Nguồn: thông cáo báo chí và bài thuyết trình Ngày Nhà đầu tư của GXO (Form 8-K, Exhibit 99.1 và 99.2), báo cáo kết quả kinh doanh hằng quý của GXO nộp trên SEC EDGAR, và giá hằng ngày từ Polygon.io được đối chiếu với Nasdaq.com. Các số liệu ghi "SimianX tính toán" là của chúng tôi; mọi số liệu khác do công ty công bố. EBITDA điều chỉnh, EBITA điều chỉnh, tăng trưởng hữu cơ, dòng tiền tự do, tỷ lệ chuyển đổi dòng tiền tự do và ROIC là các chỉ tiêu phi GAAP (non-GAAP) theo định nghĩa của GXO.
GXO đã công bố gì tại Ngày Nhà đầu tư 2026
GXO đã nộp thông cáo báo chí Ngày Nhà đầu tư cùng bài thuyết trình 86 slide lên SEC lúc 8:57 sáng giờ miền Đông nước Mỹ (ET) ngày 16/11, ngay trước sự kiện bắt đầu lúc 9:00 sáng tại Sở Giao dịch Chứng khoán New York. CEO Patrick Kelleher, CFO Mark Suchinski cùng ban lãnh đạo trình bày kế hoạch với tiêu đề "A New Playbook for Growth" (Cẩm nang tăng trưởng mới).
"Các mục tiêu tài chính nhiều năm mà chúng tôi công bố hôm nay phản ánh niềm tin của chúng tôi vào khả năng tạo ra giá trị bền vững, tăng trưởng lũy kế cho cổ đông đến cuối thập kỷ này", ông Kelleher cho biết trong thông cáo.
| Chỉ số | Thực tế 2025 | Dự báo 2026 (tái khẳng định ngày 3/11) | Triển vọng sơ bộ 2027 | Mục tiêu 2030 |
|---|---|---|---|---|
| Tăng trưởng doanh thu hữu cơ | 3,9% | 4% đến 5% | Trên 5,5% | Trên 7% mỗi năm, 2027-2030 |
| Biên EBITDA điều chỉnh | 6,7% | Không công bố (EBITDA điều chỉnh 945-965 triệu USD) | Trên 7,1% | Không công bố |
| Biên EBITA điều chỉnh | 4,1% | 4,2% đến 4,3% | Trên 4,5% | Trên 6,5% |
| Tỷ lệ chuyển đổi dòng tiền tự do (FCF / EBITDA điều chỉnh) | 29,4% | 30% đến 40% | Không công bố | 40% đến 50% |
| EPS pha loãng điều chỉnh | 2,51 USD | 2,95 đến 3,15 USD | Không công bố | Trên 20% mỗi năm, 2025-2030 |
| ROIC, bao gồm lợi thế thương mại và tài sản vô hình | 9% | Không công bố | Không công bố | Cao hơn mức 2025 trên 500 bp |
| Tỷ lệ đòn bẩy ròng | 2,5 lần | 2,7 lần tại 30/9/2026 | Trả khoản vay có kỳ hạn 275 triệu USD trong nửa đầu năm 2027 | Khoảng 2,0 lần theo thời gian |
Nguồn: thông cáo và bài thuyết trình Ngày Nhà đầu tư của GXO (Form 8-K, 16/11/2026); kết quả quý 4/2025 và quý 3/2026 của GXO. Biên EBITDA điều chỉnh năm 2025 (881 triệu USD trên doanh thu 13,178 tỷ USD) là số liệu SimianX tính toán.
Có hai thay đổi về định nghĩa rất dễ bị bỏ qua nhưng lại quan trọng đối với cách đọc các mục tiêu mới.
Thứ nhất, thước đo biên lợi nhuận chủ đạo đã chuyển từ EBITDA điều chỉnh sang EBITA điều chỉnh. EBITA điều chỉnh đã trừ khấu hao tài sản cố định và chỉ loại trừ phần phân bổ tài sản vô hình có được từ các thương vụ mua lại, nên phản ánh cả chi phí của robot, băng chuyền và phần mềm mà GXO đang lắp đặt. Điều đó khiến nó trở thành thước đo khắt khe hơn cho một kế hoạch dựa nhiều vào tự động hóa. GXO dự báo chi phí khấu hao năm 2027 ở mức 370 triệu đến 390 triệu USD.
Thứ hai, ROIC được định nghĩa lại. Chỉ số "ROIC hoạt động" mà GXO công bố kể từ khi được tách ra (spin-off) không tính lợi thế thương mại và tài sản vô hình; chỉ số này đạt 45,6% trong 12 tháng tính đến 30/9/2026. Thước đo mới bao gồm lợi thế thương mại và tài sản vô hình, đồng thời loại trừ các hợp đồng thuê hoạt động. Theo cách tính này, ROIC năm 2025 là 9%, và mục tiêu là cộng thêm hơn 500 điểm cơ bản vào năm 2030.
Cổ phiếu GXO phản ứng thế nào trong Ngày Nhà đầu tư
GXO mở cửa ở 55,52 USD, cao hơn 1,6% so với giá đóng cửa 54,63 USD ngày 13/11. Cổ phiếu dao động trong khoảng 54,53 đến 57,66 USD và kết thúc phiên giao dịch chính ở 57,20 USD, tăng 2,57 USD hay 4,70%, theo giá đóng cửa chính thức lúc 4:00 chiều trên Nasdaq.com. Thanh giá ngày của Polygon.io cho cùng phiên hiển thị 57,16 USD, thấp hơn 4 cent; giá đóng cửa chính thức là 57,20 USD. Khoảng 2,55 triệu cổ phiếu được giao dịch, gấp khoảng 1,7 lần mức trung bình 20 phiên (khối lượng hợp nhất của Polygon.io).
Thị trường chung đi xuống: SPY đóng cửa ở 739,96 USD, giảm 1,91%, nên GXO vượt trội 6,6 điểm phần trăm. Ngày Nhà đầu tư nối dài đà tăng bắt đầu từ kết quả quý 3. GXO tăng 9,48% ngày 4/11, phiên ngay sau khi công bố kết quả quý 3, và đã tăng 9,9% so với giá đóng cửa 52,03 USD ngày 3/11. Dù vậy, cổ phiếu vẫn thấp hơn 12,8% so với mức đóng cửa cao nhất 52 tuần là 65,59 USD (20/2/2026) và cao hơn 29,5% so với mức đóng cửa thấp nhất 52 tuần là 44,17 USD (24/9/2026). Từ đầu năm đến nay, cổ phiếu tăng 8,7%, gần như tương đương mức 8,5% của SPY.
Tổng quan 7 chỉ số
| # | Chỉ số | Số liệu mới nhất | Mục tiêu GXO đặt ra ngày 16/11 | Điều cần thay đổi |
|---|---|---|---|---|
| 1 | Tăng trưởng doanh thu hữu cơ | 6,4% trong quý 3/2026; 4,7% trong chín tháng đầu năm | Trên 5,5% năm 2027; trên 7% mỗi năm giai đoạn 2027-2030 | Tăng trưởng bình quân 2,9% mỗi năm giai đoạn 2023-2025 (SimianX tính toán) |
| 2 | Hợp đồng mới và pipeline | Pipeline kỷ lục 3,1 tỷ USD; 1,01 tỷ USD hợp đồng mới trong chín tháng đầu năm, tăng 24% | Hơn 850 triệu USD doanh thu năm tới đã được đảm bảo khi bước vào năm 2027 | Mới đảm bảo 630 triệu USD cho năm 2027 tại ngày 30/9 |
| 3 | Biên EBITA điều chỉnh | 4,1% năm 2025; 3,9% trong chín tháng đầu năm 2026 | Trên 4,5% năm 2027; trên 6,5% năm 2030 | Mở rộng ít nhất 240 bp |
| 4 | Tiết kiệm nhờ năng suất | Hệ thống quản lý lao động (LMS) và GXO IQ đang ở giai đoạn triển khai ban đầu | 240-310 triệu USD tiết kiệm EBITA ròng theo mức hằng năm (run-rate), 2027-2030 | LMS tại hơn 300 địa điểm và GXO IQ tại hơn 400 địa điểm vào năm 2030 |
| 5 | Tỷ lệ chuyển đổi dòng tiền tự do | 29,4% năm 2025 (12,5% nếu loại trừ bán tài sản, SimianX tính toán) | 30% đến 40% năm 2026; 40% đến 50% vào năm 2030 | Quý 4/2026 phải tạo ra 218-320 triệu USD FCF |
| 6 | Đòn bẩy ròng | 2,7 lần tại 30/9/2026 | Khoảng 2,0 lần; hạng tín nhiệm đầu tư | Giảm đòn bẩy khoảng 0,7 lần |
| 7 | Mua lại cổ phiếu, ROIC, EPS | Mua lại 100 triệu USD cổ phiếu năm 2026; ROIC 9%; EPS điều chỉnh 2,51 USD năm 2025 | Khoảng 1 tỷ USD mua lại cổ phiếu đến năm 2030; EPS điều chỉnh tăng trên 20% mỗi năm | EPS điều chỉnh khoảng 6,25 USD trở lên vào năm 2030 (SimianX tính toán) |
Nguồn: hồ sơ của GXO. Mức tăng trưởng bình quân 2023-2025 và con số EPS năm 2030 (2,51 USD tăng kép 20% mỗi năm trong năm năm) là số liệu SimianX tính toán.
Chỉ số 1: Tăng trưởng doanh thu hữu cơ
Tăng trưởng hữu cơ loại bỏ tác động của biến động tỷ giá và các thương vụ mua lại. Điều này quan trọng với GXO vì công ty đã mua tập đoàn logistics Anh Wincanton vào ngày 29/4/2024 và có phần lớn doanh thu bằng đồng bảng Anh và euro. Tăng trưởng hữu cơ của GXO đạt 15,4% năm 2022, sau đó chậm lại còn 2,3% năm 2023, 2,5% năm 2024 và 3,9% năm 2025. Con số này đạt 4,7% trong chín tháng đầu năm 2026, và mức 6,4% trong quý 3 là tốc độ nhanh nhất của công ty trong hơn ba năm.
Kế hoạch mới đòi hỏi một bước nhảy vọt. Bài thuyết trình của GXO vạch ra lộ trình doanh thu: 4% đến 5% năm 2026, trên 5,5% năm 2027 và trên 7% mỗi năm giai đoạn 2027-2030. Chưa có quý nào đạt 7% kể từ quý 4/2022 (7,5%).
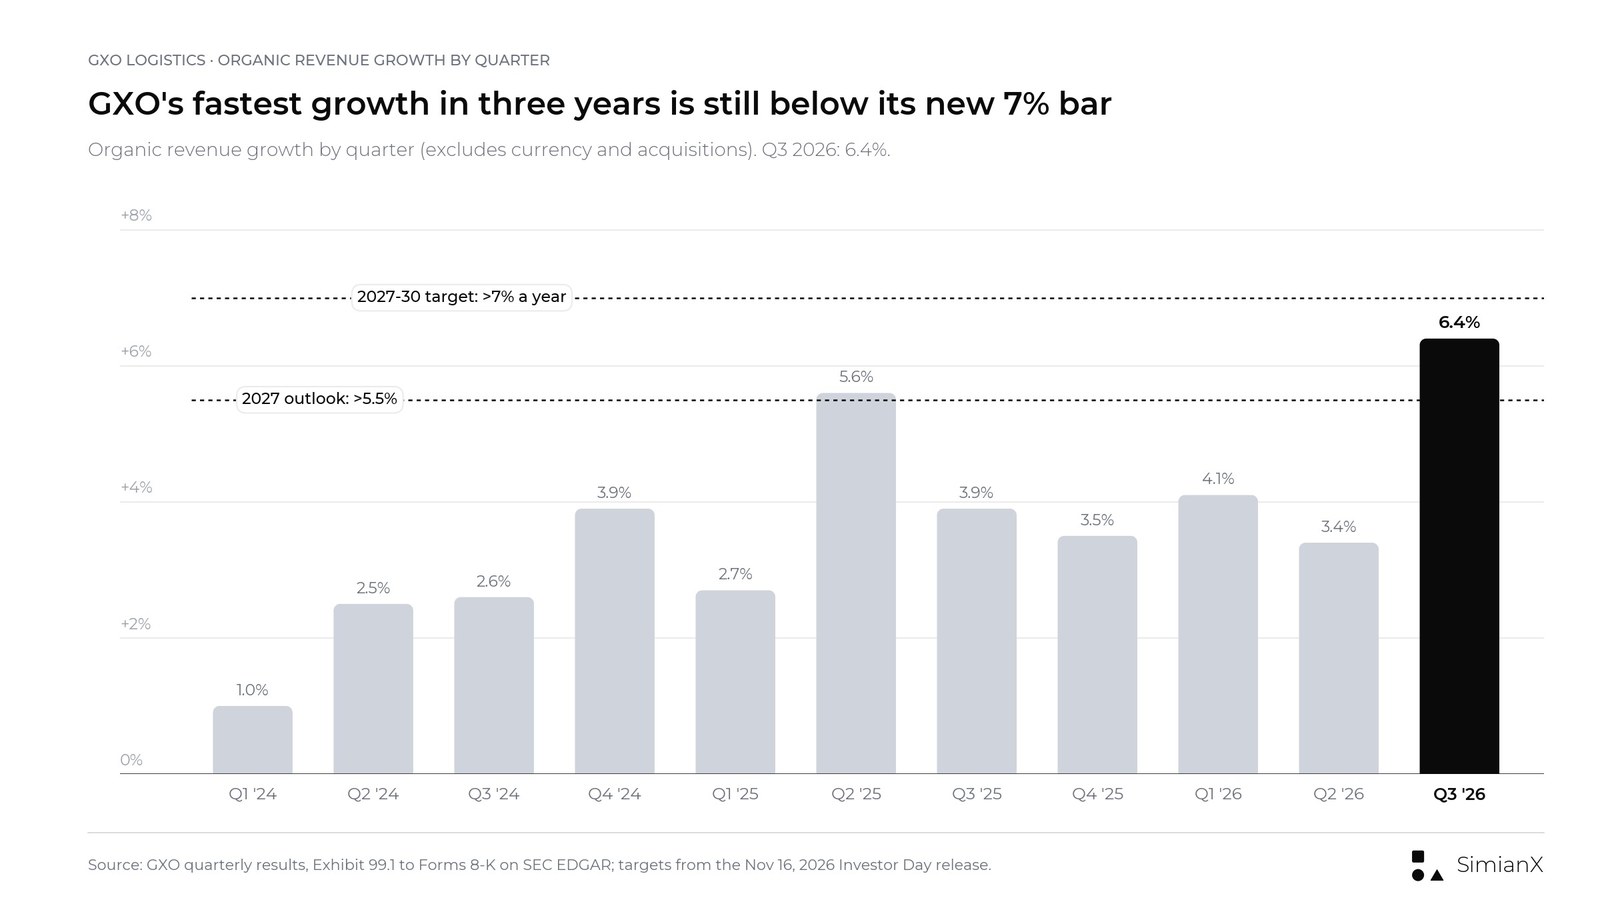
Tăng trưởng hữu cơ theo quý của GXO. Mức 6,4% trong quý 3/2026 là quý tốt nhất trong ba năm nhưng vẫn thấp hơn mục tiêu mới 7%.
GXO nêu năm động lực: thị trường kho bãi mà công ty ước tính quy mô khoảng 1,1 nghìn tỷ USD, tăng khoảng 6% mỗi năm (theo nghiên cứu của bên thứ ba được công ty trích dẫn); xu hướng thuê ngoài (khoảng 70% thị trường vẫn do doanh nghiệp tự vận hành); các ngành trọng điểm chiến lược như trung tâm dữ liệu, hàng không vũ trụ và quốc phòng, khoa học sự sống; giành thêm thị phần tại Bắc Mỹ; và cơ hội "wallet share" (tăng tỷ trọng trong chi tiêu logistics của khách hàng hiện hữu) trị giá hơn 30 tỷ USD. Doanh thu mất đi do khách hàng rời bỏ (churn) và việc sàng lọc danh mục hợp đồng tác động ngược chiều với các động lực này.
Bắc Mỹ là yếu tố quyết định, và chính bài thuyết trình của GXO cũng thẳng thắn về điều này. Doanh thu hữu cơ tại Mỹ tăng với tốc độ kép 1,4% mỗi năm từ 2022 đến 2025, so với 4,4% của thị trường Bắc Mỹ. Bắc Mỹ chiếm 24% doanh thu năm 2025, còn Vương quốc Anh chiếm 48%. Những tín hiệu ban đầu từ đội ngũ kinh doanh mới khả quan hơn: giá trị hợp đồng mới tại Bắc Mỹ tăng 52% trong chín tháng đầu năm 2026, và pipeline Bắc Mỹ tăng 87% so với cùng kỳ trong quý 3.
Điều cần theo dõi: liệu tăng trưởng hữu cơ hằng quý có duy trì trên 5,5% trong suốt năm 2027 hay không. Một quý mạnh chưa đủ để xác lập xu hướng 7%.
Chỉ số 2: Hợp đồng mới và tỷ lệ chuyển hóa pipeline
| Chỉ tiêu | Q3/2025 | Q3/2026 |
|---|---|---|
| Hợp đồng mới trong quý | 280 triệu USD | 375 triệu USD (+34%) |
| Hợp đồng mới, chín tháng đầu năm | 814 triệu USD | 1.013 triệu USD (+24%) |
| Pipeline bán hàng | 2,3 tỷ USD | 3,1 tỷ USD |
| Tỷ trọng Bắc Mỹ trong pipeline | 31% | 43% |
| Doanh thu tăng thêm của năm tới đã đảm bảo tại ngày 30/9 | 690 triệu USD (cho năm 2026) | 630 triệu USD (cho năm 2027) |
Nguồn: bài thuyết trình kết quả quý 3/2026 của GXO (Form 8-K, 3/11/2026). Giá trị hợp đồng mới là doanh thu quy năm theo tỷ giá cuối quý.
Pipeline bán hàng (danh mục hợp đồng tiềm năng đang đàm phán) là cải thiện rõ ràng nhất dưới thời ban lãnh đạo mới: 3,1 tỷ USD vào cuối tháng 9, tăng từ 2,3 tỷ USD một năm trước. Khoảng 40% hợp đồng mới năm 2026 đến từ các ngành tăng trưởng chiến lược của GXO: hàng không vũ trụ và quốc phòng, công nghệ và trung tâm dữ liệu, công nghiệp, và khoa học sự sống.
Tuy nhiên, có một vướng mắc về thời điểm. Tại ngày 30/9, GXO đã đảm bảo 630 triệu USD doanh thu tăng thêm cho năm 2027 từ các hợp đồng đã ký, thấp hơn mức 690 triệu USD đảm bảo cho năm 2026 vào cùng thời điểm năm trước, dù giá trị hợp đồng mới tăng 34%. Tại Ngày Nhà đầu tư, công ty cho biết dự kiến bước vào năm 2027 với hơn 850 triệu USD doanh thu năm tới đã được đảm bảo, tương đương hơn 6% doanh thu năm trước. Con số này so với 568 triệu USD khi bước vào năm 2024, 627 triệu USD khi bước vào năm 2025 và 774 triệu USD khi bước vào năm 2026. Để đi từ 630 triệu USD lên hơn 850 triệu USD, các hợp đồng ký trong quý 4 cần đóng góp thêm khoảng 220 triệu USD doanh thu năm 2027 (SimianX tính toán).
Tỷ lệ giữ chân khách hàng là nửa còn lại của bài toán. GXO cho biết tỷ lệ giữ chân doanh thu của mình vào khoảng 95%, nghĩa là mỗi năm phải bù đắp khoảng năm điểm phần trăm doanh thu trước khi có bất kỳ mức tăng trưởng ròng nào. Hợp đồng mới đã đảm bảo trên 6% doanh thu chỉ chuyển thành tăng trưởng hữu cơ trên 5,5% nếu sản lượng với khách hàng hiện hữu cũng tăng.
Điều cần theo dõi: con số doanh thu năm tới đã đảm bảo mà GXO công bố cùng kết quả quý 4. Một con số trên 850 triệu USD sẽ xác nhận triển vọng; một con số quanh 700 triệu USD thì không.
Chỉ số 3: Biên EBITA điều chỉnh
Đây là con số trung tâm của kế hoạch. EBITA điều chỉnh năm 2025 đạt 543 triệu USD, tương ứng biên 4,1% trên doanh thu 13,178 tỷ USD. GXO dự báo biên 4,2% đến 4,3% cho năm 2026, trên 4,5% cho năm 2027 và trên 6,5% cho năm 2030, tức mở rộng hơn 240 điểm cơ bản.
Trong chín tháng đầu năm 2026, biên lợi nhuận ở mức 3,9%, không đổi so với cùng kỳ. Trong quý 3, biên giảm xuống 4,5% từ 4,8%. Đó cũng là vấn đề mà kết quả quý 3 đã bộc lộ ở EBITDA điều chỉnh: doanh thu tăng 5,7%, nhưng EBITDA điều chỉnh đi ngang ở 251 triệu USD và biên EBITDA điều chỉnh giảm xuống 7,0% từ 7,4%.
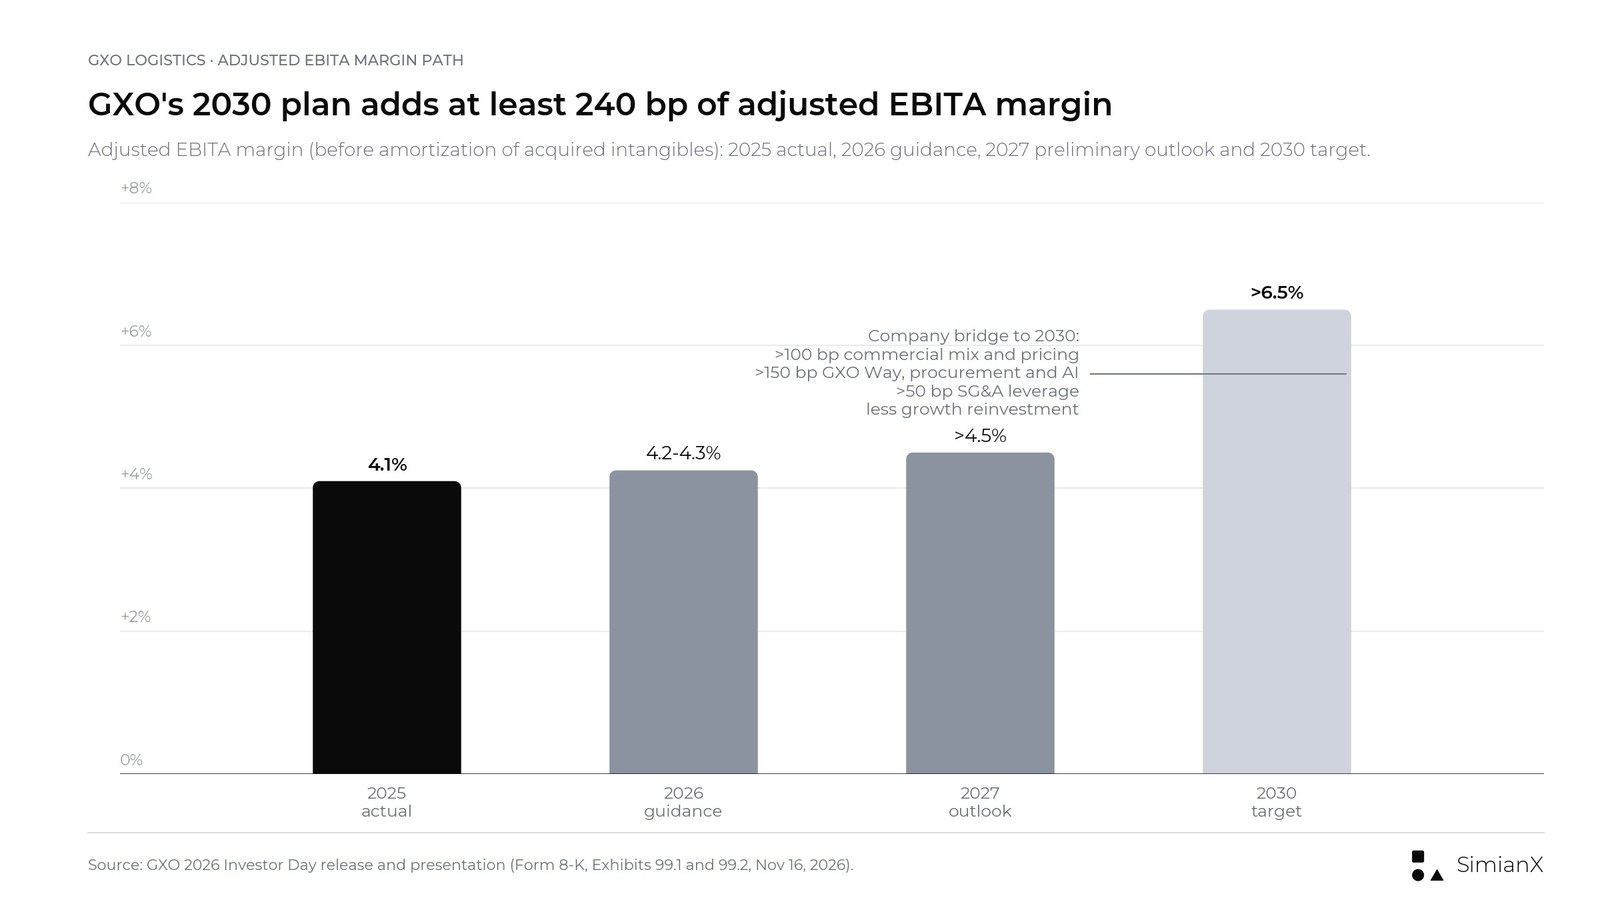
Lộ trình biên EBITA điều chỉnh của GXO từ số liệu thực tế năm 2025 đến mục tiêu năm 2030, kèm cầu nối biên lợi nhuận của công ty.
Bài thuyết trình của GXO chia mức mở rộng này thành bốn phần:
- Hơn 100 bp từ các biện pháp thương mại: dịch chuyển cơ cấu sang các ngành có biên lợi nhuận cao hơn và sang Bắc Mỹ, định giá kỷ luật với hợp đồng mới và hợp đồng gia hạn, rút khỏi hoặc định giá lại các hợp đồng có tỷ suất sinh lời thấp.
- Hơn 150 bp từ GXO Way và công nghệ: hệ thống quản lý lao động, mua sắm toàn cầu, tự động hóa và AI trong kho (Chỉ số 4).
- Hơn 50 bp từ đòn bẩy SG&A: dịch vụ dùng chung và AI ở bộ phận hỗ trợ (back office), bao gồm kế hoạch giảm số hệ thống quản lý kho (WMS) từ 30 xuống 4 và số hệ thống hoạch định nguồn lực doanh nghiệp (ERP) từ 8 xuống 1 vào năm 2030.
- Trừ đi phần tái đầu tư cho tăng trưởng, mức mở rộng ròng đạt hơn 240 bp.
Lịch sử dài hơn giải thích vì sao giới đầu tư hoài nghi. Tính theo EBITDA điều chỉnh, biên lợi nhuận của GXO là 7,7% năm 2021 và 8,1% năm 2022, rồi giảm xuống 7,6% năm 2023, 7,0% năm 2024 và 6,7% năm 2025 (SimianX tính toán từ số liệu công bố). Triển vọng năm 2027 trên 7,1% chỉ đưa biên này trở lại xấp xỉ mức năm 2024.
Điều cần theo dõi: biên EBITA điều chỉnh cả năm 2026. Kết quả trong khoảng 4,2% đến 4,3% sẽ là bước đầu tiên trên lộ trình mới; kết quả bằng hoặc thấp hơn 4,1% nghĩa là mục tiêu năm 2027 bắt đầu từ một điểm xa hơn.
Chỉ số 4: GXO Way, LMS và GXO IQ
Chương trình năng suất là phần cụ thể nhất của kế hoạch, và lần đầu tiên GXO gắn mục tiêu bằng tiền cho từng đòn bẩy.
| Đòn bẩy | Tiết kiệm EBITA ròng theo mức hằng năm, 2027-2030 | Tổng cơ hội (ước tính của ban lãnh đạo) |
|---|---|---|
| Hệ thống quản lý lao động (LMS) | 70-90 triệu USD | Khoảng 270 triệu USD |
| Mua sắm toàn cầu | 50-70 triệu USD | Đã tính trọn trong kế hoạch |
| Tự động hóa, AI trong kho và công nghệ thích ứng | 50-70 triệu USD | Khoảng 230 triệu USD |
| Các đòn bẩy GXO Way khác | 70-80 triệu USD | Khoảng 200 triệu USD |
| Tổng | 240-310 triệu USD | Khoảng 700 triệu USD |
Nguồn: bài thuyết trình Ngày Nhà đầu tư 2026 của GXO. GXO cho biết tổng cơ hội là ước tính của ban lãnh đạo, không phải dự báo tài chính. Các đòn bẩy khác gồm rà soát hợp đồng, thiết bị nâng hạ và xếp dỡ (như xe nâng), mức độ hoàn thiện của địa điểm, dịch vụ kinh doanh toàn cầu và chi phí tiện ích (điện, nước).
Hệ thống lao động là đòn bẩy đơn lẻ lớn nhất vì lao động chiếm khoảng 60% chi phí kho bãi của GXO. Hiện công ty chưa có hệ thống tiêu chuẩn hóa và theo dõi phần lớn năng suất bằng bảng tính. GXO dự kiến triển khai một hệ thống LMS thống nhất (phần mềm quản lý năng suất lực lượng lao động trong kho) tới khoảng 80 địa điểm năm 2027, khoảng 210 năm 2028, khoảng 280 năm 2029 và hơn 300 năm 2030, bao phủ khoảng 5 tỷ USD chi phí lao động có thể tối ưu. GXO cho biết các địa điểm sử dụng LMS có hiệu suất lao động cao hơn 5% đến 15% so với địa điểm không có. Mảng mua sắm nhắm tới khoảng 6 tỷ USD chi tiêu có thể tối ưu mỗi năm.
GXO IQ, nền tảng kho thông minh ứng dụng AI của công ty, đã vận hành tại cả ba khu vực từ quý 1/2026, với mục tiêu triển khai tại khoảng 50 địa điểm trong năm nay. Kế hoạch mới đặt mục tiêu khoảng 120 địa điểm vận hành vào cuối năm 2027 và hơn 400 địa điểm vào cuối năm 2030. Bài thuyết trình còn có một phiên trò chuyện về robot hình người với nhà cung cấp Apptronik; GXO cho rằng chi phí robot hình người sẽ giảm mạnh và thời gian hoàn vốn so với lao động dự kiến từ một đến hai năm. Robot hình người đã trở thành một chủ đề riêng trên thị trường, như thương vụ IPO của Unitree đã cho thấy.
Một phép kiểm tra chéo hữu ích: khoản tiết kiệm 240 triệu đến 310 triệu USD trên doanh thu khoảng 14 tỷ USD tương đương khoảng 170 đến 220 điểm cơ bản biên lợi nhuận (SimianX tính toán), phù hợp với mức "hơn 150 bp" mà GXO quy cho GXO Way và công nghệ.
Điều cần theo dõi: số địa điểm triển khai LMS và khoản tiết kiệm thực tế trong các báo cáo quý. GXO không công bố lộ trình tiết kiệm theo từng năm.
Chỉ số 5: Tỷ lệ chuyển đổi dòng tiền tự do
GXO định nghĩa dòng tiền tự do là dòng tiền từ hoạt động kinh doanh trừ chi đầu tư cộng tiền thu từ bán tài sản và thiết bị, và tỷ lệ chuyển đổi dòng tiền tự do là dòng tiền tự do chia cho EBITDA điều chỉnh, chứ không phải chia cho lợi nhuận ròng. Cả hai định nghĩa đều quan trọng để hiểu các con số dưới đây.
| Năm | Dòng tiền hoạt động | Chi đầu tư (capex) | Tiền thu từ bán tài sản | Dòng tiền tự do | Tỷ lệ chuyển đổi (công bố) | Tỷ lệ chuyển đổi không tính bán tài sản |
|---|---|---|---|---|---|---|
| 2021 | 455 triệu USD | 250 triệu USD | 11 triệu USD | 216 triệu USD | Trên 30% | 33,6% |
| 2022 | 542 triệu USD | 342 triệu USD | 40 triệu USD | 240 triệu USD | 33,0% | 27,5% |
| 2023 | 558 triệu USD | 274 triệu USD | 18 triệu USD | 302 triệu USD | 40,8% | 38,3% |
| 2024 | 549 triệu USD | 359 triệu USD | 61 triệu USD | 251 triệu USD | 30,8% | 23,3% |
| 2025 | 434 triệu USD | 324 triệu USD | 149 triệu USD | 259 triệu USD | 29,4% | 12,5% |
| 9 tháng 2026 | 263 triệu USD | 204 triệu USD | 7 triệu USD | 66 triệu USD | Không có ý nghĩa | Không có ý nghĩa |
Nguồn: bảng đối chiếu dòng tiền tự do trong thông cáo kết quả quý 4 và quý 3/2026 của GXO. Cột cuối cùng, (dòng tiền hoạt động trừ chi đầu tư) chia cho EBITDA điều chỉnh, là số liệu SimianX tính toán.
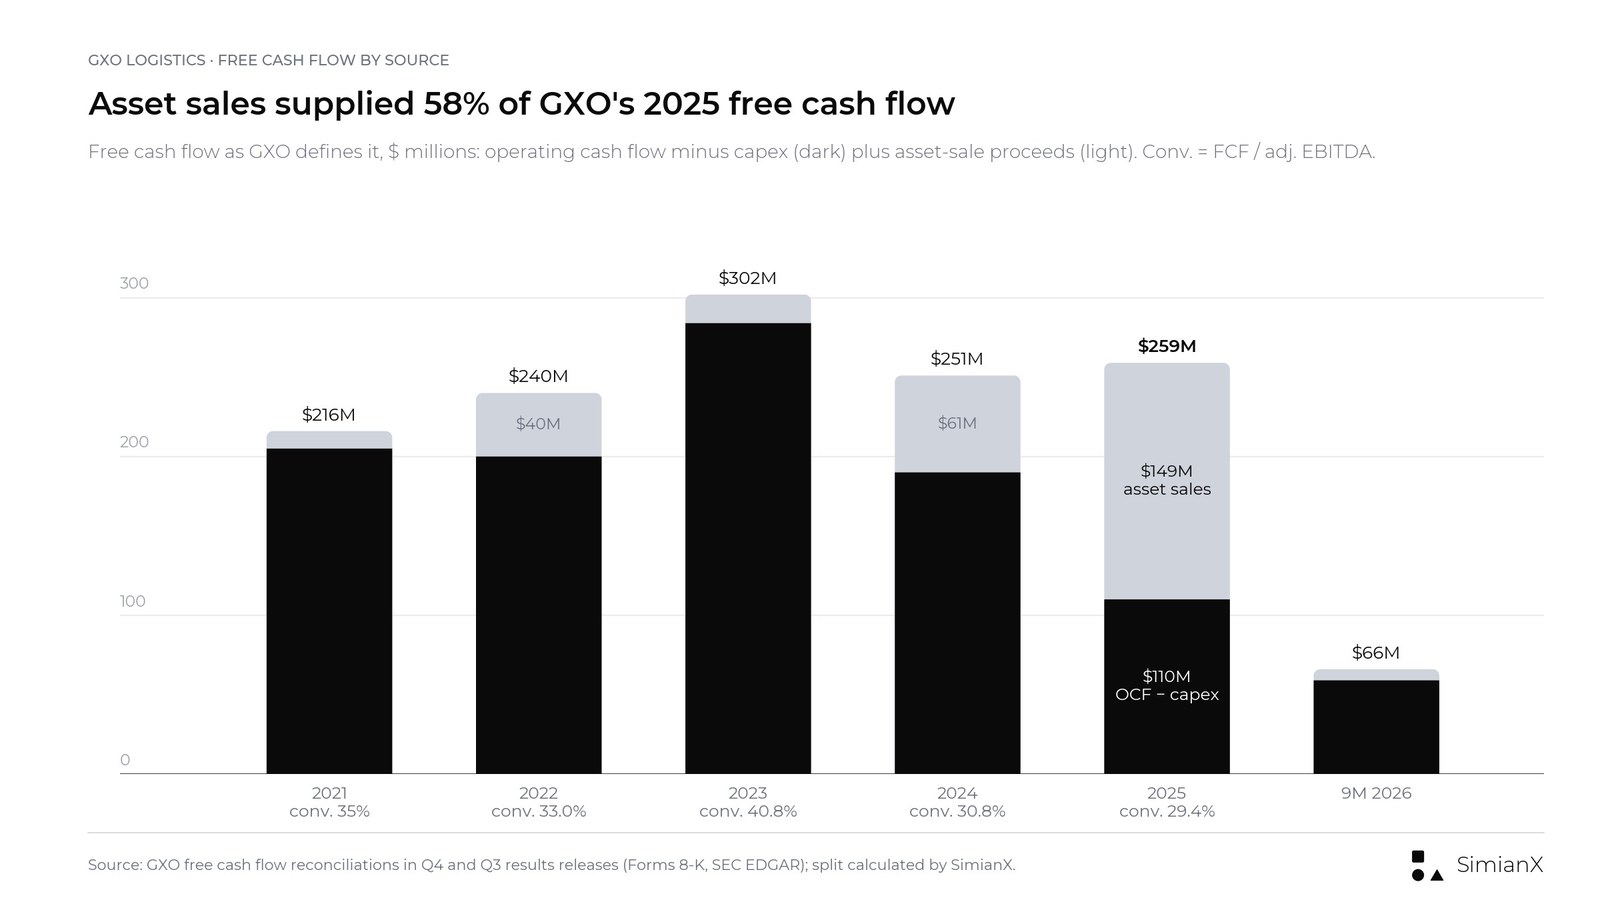
Năm 2025, 149 triệu USD trong tổng số 259 triệu USD dòng tiền tự do của GXO đến từ việc bán tài sản và thiết bị.
Việc bán tài sản cũng giải thích kết quả quý 3. Dòng tiền tự do giảm xuống 85 triệu USD từ 187 triệu USD, nhưng quý 3/2025 có 99 triệu USD tiền thu từ bán tài sản, so với 3 triệu USD năm nay. Trước khoản thu này, dòng tiền hoạt động trừ chi đầu tư là 82 triệu USD so với 88 triệu USD. Tính chung chín tháng, chỉ tiêu này cải thiện lên 59 triệu USD từ mức âm 5 triệu USD. Áp lực thực sự nằm ở dòng tiền hoạt động, giảm 76 triệu USD trong quý do khoản phải thu tăng: báo cáo lưu chuyển tiền tệ chín tháng của GXO cho thấy dòng tiền ra 215 triệu USD do khoản phải thu, so với 76 triệu USD một năm trước.
Dự báo năm 2026 đặt ra yêu cầu khắt khe cho quý 4. Tỷ lệ chuyển đổi 30% đến 40% trên 945 triệu đến 965 triệu USD EBITDA điều chỉnh tương đương 284 triệu đến 386 triệu USD dòng tiền tự do cả năm. Với 66 triệu USD đã tạo ra đến hết tháng 9, quý 4 phải mang về 218 triệu đến 320 triệu USD (SimianX tính toán). Quý 4 tốt nhất của GXO kể từ khi tách ra là 163 triệu USD năm 2025, trong đó có 48 triệu USD từ bán tài sản, và quý tốt nhất nói chung là 191 triệu USD trong quý 3/2023.
Cho năm 2030, GXO đặt mục tiêu tỷ lệ chuyển đổi 40% đến 50%. Công ty cho biết khoảng 10 điểm phần trăm sẽ đến từ vốn lưu động (điều khoản thanh toán chuẩn hóa, lập hóa đơn và thu tiền nhanh hơn, các hợp đồng được định giá để khách hàng thanh toán sớm hơn), chi đầu tư được giữ ở mức 2% đến 3% doanh thu (2,5% năm 2025 và khoảng 2,0% trong chín tháng đầu năm 2026, SimianX tính toán), và chi phí tiền mặt một lần giảm xuống khi quá trình tích hợp Wincanton hoàn tất. Với tỷ lệ chuyển đổi trên 40%, GXO dự phóng dòng tiền hoạt động lũy kế hơn 3,5 tỷ USD từ 2027 đến 2030, chi đầu tư khoảng 1,5 tỷ USD và dòng tiền tự do hơn 2,0 tỷ USD.
Điều cần theo dõi: dòng tiền tự do quý 4/2026 và bao nhiêu phần trong đó đến từ bán tài sản.
Chỉ số 6: Đòn bẩy ròng và bảng cân đối kế toán
Tại ngày 30/9/2026, GXO có 340 triệu USD tiền mặt, tổng nợ 2,818 tỷ USD (bao gồm 497 triệu USD nợ thuê tài chính và các khoản nợ khác) và nợ ròng 2,480 tỷ USD. Trên cơ sở EBITDA điều chỉnh 12 tháng gần nhất là 925 triệu USD, đòn bẩy ròng ở mức 2,7 lần. Tiền mặt giảm từ 854 triệu USD vào cuối năm 2025 sau khi công ty trả 401 triệu USD nợ và mua lại 102 triệu USD cổ phiếu trong chín tháng đầu năm.
Đòn bẩy dao động trong khoảng 2,5 đến 3,1 lần kể từ khi thương vụ Wincanton hoàn tất vào tháng 4/2024; cuối năm 2023, con số này là 1,6 lần. Khung tài chính mới cam kết duy trì bảng cân đối ở hạng tín nhiệm đầu tư, tỷ lệ đòn bẩy ròng (nợ ròng chia cho EBITDA điều chỉnh 12 tháng gần nhất) khoảng 2,0 lần theo thời gian và trả khoản vay có kỳ hạn 275 triệu USD trong nửa đầu năm 2027. Với EBITDA 12 tháng gần nhất hiện nay, mức 2,0 lần tương đương nợ ròng khoảng 1,85 tỷ USD, thấp hơn mức tháng 9 khoảng 630 triệu USD (SimianX tính toán). Tăng trưởng EBITDA có thể thu hẹp một phần khoảng cách đó mà không cần giảm nợ.
Điều cần theo dõi: việc trả khoản vay có kỳ hạn trong nửa đầu năm 2027 và liệu hoạt động mua lại cổ phiếu có tiếp tục khi đòn bẩy vẫn trên 2,5 lần hay không.
Chỉ số 7: Mua lại cổ phiếu, ROIC và EPS điều chỉnh
GXO đưa ra thứ tự ưu tiên: dành 2% đến 3% doanh thu cho chi đầu tư, duy trì bảng cân đối ở hạng tín nhiệm đầu tư, trả lại vốn dư thừa cho cổ đông, và chỉ thực hiện M&A một cách chọn lọc tại Bắc Mỹ, châu Á - Thái Bình Dương hoặc để bổ sung năng lực mới. Các con số mới:
- Mua lại cổ phiếu: quy mô khoảng 1 tỷ USD đến năm 2030, hơn 200 triệu USD mỗi năm, được tài trợ từ dòng tiền tự do. GXO đã mua lại 100 triệu USD cổ phiếu trong năm 2026 tính đến tháng 9 (2,1 triệu cổ phiếu với giá bình quân 47,46 USD) và còn 200 triệu USD trong hạn mức được phê duyệt. Với 113,0 triệu cổ phiếu đang lưu hành, 1 tỷ USD tương đương khoảng 15% giá trị vốn hóa của GXO tại giá đóng cửa 57,20 USD (SimianX tính toán).
- Tiền mặt khả dụng: slide nguồn và sử dụng vốn của GXO cho thấy hơn 1,7 tỷ USD sẵn có cho việc hoàn trả vốn cổ đông và M&A chọn lọc từ 2027 đến 2030, sau chi đầu tư và khoản vay có kỳ hạn.
- ROIC: 9% năm 2025 theo định nghĩa mới, với mục tiêu cải thiện hơn 500 bp vào năm 2030.
- EPS điều chỉnh: tăng trên 20% mỗi năm từ 2025 đến 2030. Từ mức cơ sở 2,51 USD năm 2025, điều đó hàm ý khoảng 6,25 USD trở lên vào năm 2030 (SimianX tính toán). Dự báo năm 2026 là 2,95 đến 3,15 USD.
EPS điều chỉnh là nơi khoảng cách giữa lời hứa và thành tích rộng nhất. EPS điều chỉnh của GXO là 2,09 USD năm 2021, 2,85 USD năm 2022, 2,59 USD năm 2023, 2,80 USD năm 2024 và 2,51 USD năm 2025. Bốn năm sau khi tách ra, EPS điều chỉnh vẫn thấp hơn mức năm 2022.
GXO theo quý: Q1/2024 đến Q3/2026
| Quý | Doanh thu | Tăng trưởng công bố | Tăng trưởng hữu cơ | EBITDA điều chỉnh | Biên EBITDA đ/c | EPS pha loãng đ/c | Dòng tiền tự do |
|---|---|---|---|---|---|---|---|
| Q1/2024 | 2.456 triệu USD | 5,7% | 1,0% | 154 triệu USD | 6,3% | 0,45 USD | −17 triệu USD |
| Q2/2024 | 2.846 triệu USD | 18,9% | 2,5% | 187 triệu USD | 6,6% | 0,55 USD | 31 triệu USD |
| Q3/2024 | 3.157 triệu USD | 27,8% | 2,6% | 223 triệu USD | 7,1% | 0,79 USD | 110 triệu USD |
| Q4/2024 | 3.250 triệu USD | 25,5% | 3,9% | 251 triệu USD | 7,7% | 1,00 USD | 127 triệu USD |
| Q1/2025 | 2.977 triệu USD | 21,2% | 2,7% | 163 triệu USD | 5,5% | 0,29 USD | −48 triệu USD |
| Q2/2025 | 3.299 triệu USD | 15,9% | 5,6% | 212 triệu USD | 6,4% | 0,57 USD | −43 triệu USD |
| Q3/2025 | 3.395 triệu USD | 7,5% | 3,9% | 251 triệu USD | 7,4% | 0,79 USD | 187 triệu USD |
| Q4/2025 | 3.507 triệu USD | 7,9% | 3,5% | 255 triệu USD | 7,3% | 0,87 USD | 163 triệu USD |
| Q1/2026 | 3.298 triệu USD | 10,8% | 4,1% | 200 triệu USD | 6,1% | 0,50 USD | −31 triệu USD |
| Q2/2026 | 3.441 triệu USD | 4,3% | 3,4% | 219 triệu USD | 6,4% | 0,59 USD | 12 triệu USD |
| Q3/2026 | 3.590 triệu USD | 5,7% | 6,4% | 251 triệu USD | 7,0% | 0,89 USD | 85 triệu USD |
Nguồn: kết quả kinh doanh hằng quý của GXO, Exhibit 99.1 của các Form 8-K trên SEC EDGAR. Biên lợi nhuận quý 4/2024 và quý 4/2025 do SimianX tính toán; các quý khác khớp với biên lợi nhuận GXO công bố. Tăng trưởng công bố từ quý 2/2024 đến quý 1/2025 bao gồm Wincanton, được hợp nhất từ ngày 29/4/2024. EBITDA điều chỉnh quý 1/2026 bao gồm khoản lợi ròng 12,5 triệu USD so với cùng kỳ, chủ yếu từ việc rút sớm khỏi một địa điểm và thời điểm ghi nhận chi phí chấm dứt hợp đồng. Dòng tiền tự do bao gồm tiền thu từ bán tài sản 99 triệu USD trong quý 3/2025, 48 triệu USD trong quý 4/2025 và 45 triệu USD trong quý 4/2024.
Có ba xu hướng nổi bật. Hoạt động kinh doanh mang tính mùa vụ, với quý 1 yếu nhất và quý 4 mạnh nhất cả về biên lợi nhuận lẫn dòng tiền. Tăng trưởng doanh thu công bố đã phóng đại mức tăng trưởng thực chất trong bốn quý sau thương vụ Wincanton. Và biên lợi nhuận không được mở rộng: biên EBITDA điều chỉnh quý 3 là 7,1% năm 2024, 7,4% năm 2025 và 7,0% năm 2026.
Với năm 2026, dự báo EBITDA điều chỉnh 945 triệu đến 965 triệu USD, so với 670 triệu USD đạt được đến hết tháng 9, hàm ý quý 4 đạt 275 triệu đến 295 triệu USD, cao hơn 8% đến 16% so với 255 triệu USD của quý 4/2025 (SimianX tính toán).
Mục tiêu Ngày Nhà đầu tư 2023 so với kết quả thực tế của GXO
GXO trở thành công ty độc lập vào ngày 2/8/2021, khi được tách ra (spin-off) khỏi XPO thành một công ty niêm yết riêng, cũng là cấu trúc tách doanh nghiệp mà FedEx hiện đang áp dụng cho mảng vận tải hàng hóa. Tại Ngày Nhà đầu tư đầu tiên vào ngày 12/1/2023, CEO khi đó là Malcolm Wilson đã đặt ra các mục tiêu cho năm 2027. GXO điều chỉnh các mục tiêu này vào ngày 24/4/2024, gộp thêm Wincanton và hạ các con số. Lần cuối công ty tái khẳng định mục tiêu năm 2027 là trong bài thuyết trình kết quả kinh doanh tháng 8/2024; các thông cáo kết quả sau đó không còn nhắc đến, và tài liệu tháng 11/2026 thay thế chúng bằng triển vọng năm 2027 dựa trên biên lợi nhuận nêu ở trên. Patrick Kelleher trở thành CEO vào tháng 8/2025.
| Mục tiêu 2027 (đặt ngày 12/1/2023) | Điều chỉnh ngày 24/4/2024 | Kết quả GXO đạt được | Đánh giá |
|---|---|---|---|
| Tăng trưởng doanh thu hữu cơ 8% đến 12% mỗi năm, 2021-2027 | Khoảng 10% mỗi năm, 2024-2027 | 15,4% (2022), 2,3% (2023), 2,5% (2024), 3,9% (2025); khoảng 5,9% mỗi năm từ 2021 đến 2025 (SimianX tính toán) | Trượt |
| Doanh thu khoảng 17 tỷ USD | 15,5 tỷ đến 16,0 tỷ USD | 13,2 tỷ USD năm 2025, nhờ các thương vụ mua lại; khoảng 13,8 tỷ USD trong 12 tháng tính đến tháng 9/2026 | Chậm tiến độ |
| EBITDA điều chỉnh khoảng 1,6 tỷ USD (khoảng 17% mỗi năm từ mức 611 triệu USD năm 2021) | 1,25 tỷ đến 1,30 tỷ USD (khoảng 15% mỗi năm từ 2024) | 881 triệu USD năm 2025; dự báo 945 triệu đến 965 triệu USD cho năm 2026 | Trượt |
| Biên EBITDA điều chỉnh hàm ý khoảng 9,4% (SimianX tính toán) | Khoảng 7,8% đến 8,4% (SimianX tính toán) | 6,7% năm 2025; triển vọng năm 2027 hiện là trên 7,1% | Trượt |
| Tỷ lệ chuyển đổi dòng tiền tự do trên 30% | Trên 30% | 33,0% (2022), 40,8% (2023), 30,8% (2024), 29,4% (2025) | Phần lớn đạt, nhờ bán tài sản |
| Dòng tiền tự do lũy kế khoảng 2 tỷ USD, 2021-2027 | Không nhắc lại | 1,27 tỷ USD giai đoạn 2021-2025, cộng 66 triệu USD trong chín tháng đầu năm 2026 | Chỉ đạt được nếu năm 2026 và 2027 hoàn thành mục tiêu dòng tiền |
| ROIC hoạt động trên 30% | Trên 30% | 46% năm 2024; 45,6% trong 12 tháng tính đến tháng 9/2026 | Đạt theo định nghĩa cũ; 9% theo định nghĩa mới |
| Không đặt | Tăng trưởng EPS điều chỉnh trên 15% mỗi năm, 2024-2027 | 2,80 USD (2024), 2,51 USD (2025), dự báo 2,95 đến 3,15 USD cho năm 2026 | Chậm tiến độ |
Nguồn: thông cáo của GXO ngày 12/1/2023 và 24/4/2024; thông cáo kết quả cả năm 2022-2026. Biên lợi nhuận hàm ý bằng EBITDA của từng mục tiêu chia cho con số doanh thu tương ứng.
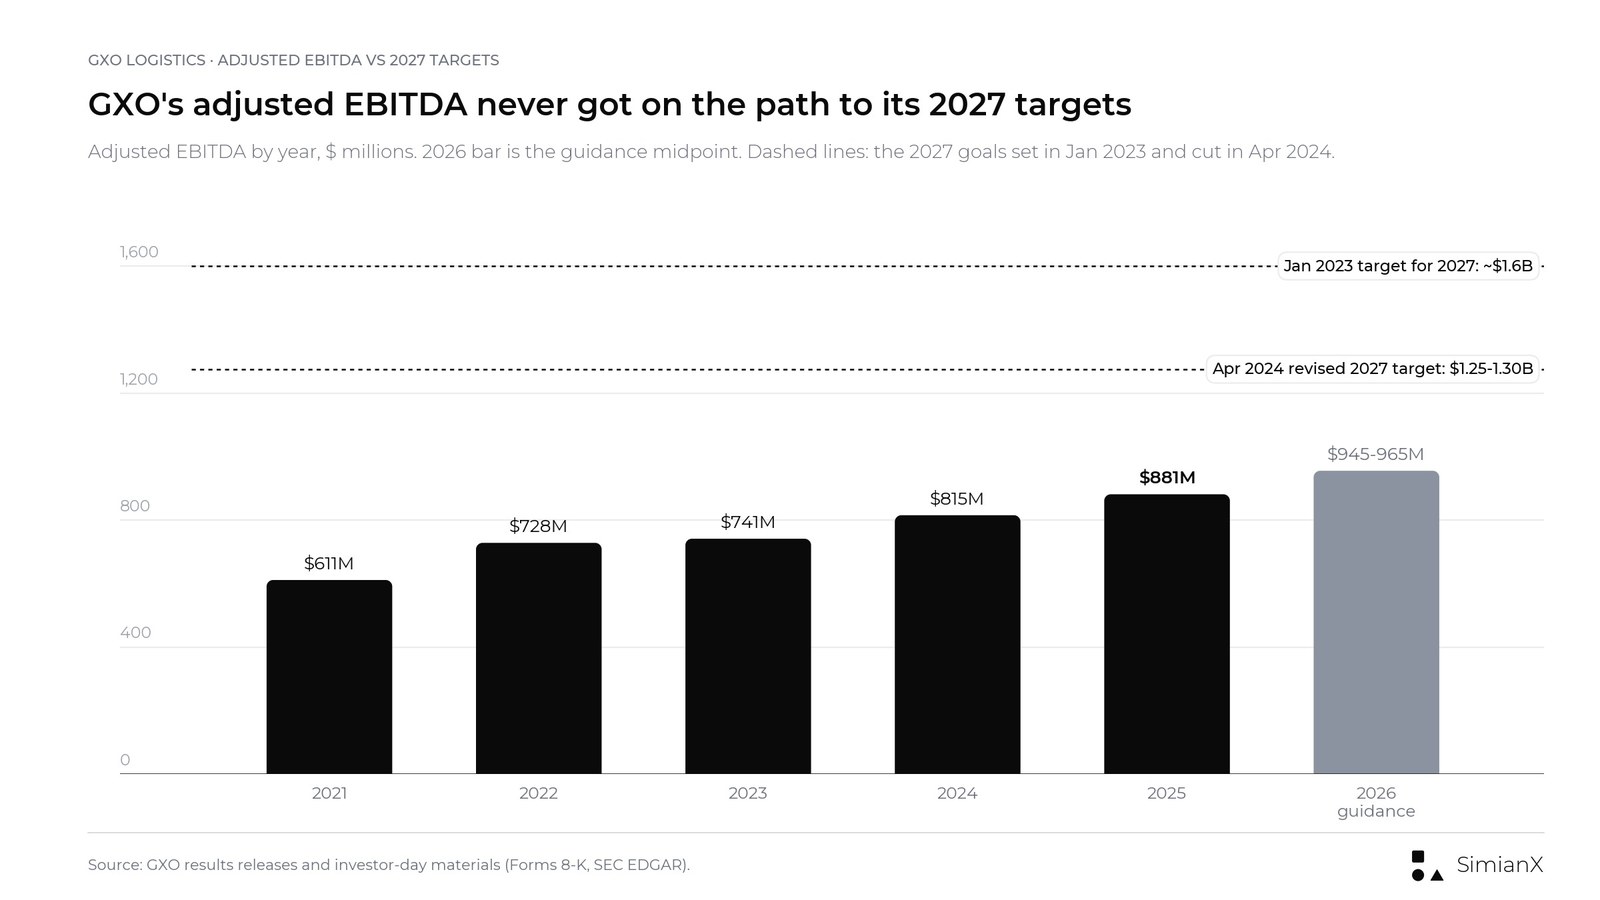
EBITDA điều chỉnh của GXO tăng mỗi năm kể từ 2021 nhưng chưa bao giờ đạt tốc độ mà một trong hai phiên bản mục tiêu năm 2027 đòi hỏi.
Xu hướng rất rõ ràng. GXO đạt các mục tiêu phụ thuộc vào kỷ luật vốn (ROIC hoạt động và phần lớn là tỷ lệ chuyển đổi tiền mặt) và trượt các mục tiêu phụ thuộc vào tăng trưởng và biên lợi nhuận. Cũng như với các mục tiêu cuối năm cho S&P 500 của Phố Wall, hồ sơ của các dự báo trước là bối cảnh tốt nhất để đánh giá dự báo mới.
Phán quyết của thị trường nằm ở giá cổ phiếu. GXO đóng cửa ở 48,96 USD ngày 11/1/2023, buổi tối các mục tiêu đầu tiên được công bố, và tăng 5,96% vào ngày hôm sau. Từ mức đóng cửa đó đến ngày 16/11/2026, cổ phiếu tăng 16,8%, trong khi SPY tăng 87,1% (lợi nhuận theo giá, SimianX tính toán từ giá đóng cửa của Polygon.io và Nasdaq.com). Vào ngày các mục tiêu năm 2027 bị cắt giảm, 24/4/2024, cổ phiếu giảm 2,07%.
Lịch sử dự báo của GXO, 2023-2026
| Năm | Chỉ tiêu | Dự báo ban đầu | Dự báo cuối cùng | Thực tế |
|---|---|---|---|---|
| 2023 | Tăng trưởng hữu cơ | 6% đến 8% (12/1) | 2% đến 4% (7/11) | 2,3% |
| 2023 | EBITDA điều chỉnh | 700-730 triệu USD | 730-755 triệu USD | 741 triệu USD |
| 2023 | EPS pha loãng điều chỉnh | 2,30-2,50 USD (14/2) | 2,55-2,65 USD | 2,59 USD |
| 2024 | Tăng trưởng hữu cơ | 2% đến 5% (13/2) | 2% đến 5% | 2,5% |
| 2024 | EBITDA điều chỉnh | 760-790 triệu USD | 805-835 triệu USD (gồm Wincanton) | 815 triệu USD |
| 2024 | EPS pha loãng điều chỉnh | 2,70-2,90 USD | 2,73-2,93 USD | 2,80 USD |
| 2025 | Tăng trưởng hữu cơ | 3% đến 6% (12/2) | 3,5% đến 6,5% | 3,9% |
| 2025 | EBITDA điều chỉnh | 840-860 triệu USD | 865-885 triệu USD | 881 triệu USD |
| 2025 | EPS pha loãng điều chỉnh | 2,40-2,60 USD | 2,43-2,63 USD | 2,51 USD |
| 2026 | Tăng trưởng hữu cơ | 4% đến 5% (10/2) | 4% đến 5% (tái khẳng định 3/11) | 4,7% đến hết tháng 9 |
| 2026 | EBITDA điều chỉnh | 930-970 triệu USD | 945-965 triệu USD | 670 triệu USD đến hết tháng 9 |
| 2026 | EPS pha loãng điều chỉnh | 2,85-3,15 USD | 2,95-3,15 USD | 1,98 USD đến hết tháng 9 |
| 2026 | Tỷ lệ chuyển đổi FCF | 30% đến 40% | 30% đến 40% | 66 triệu USD FCF đến hết tháng 9 |
Nguồn: thông cáo kết quả kinh doanh hằng quý của GXO, 2023-2026. Dự báo tỷ lệ chuyển đổi FCF năm 2023 là khoảng 30%, năm 2024 là 30% đến 40% và năm 2025 là 25% đến 35%; tỷ lệ thực tế lần lượt là 40,8%, 30,8% và 29,4%.
Hồ sơ dự báo có hình mẫu rõ ràng. GXO đưa EBITDA điều chỉnh về trong khoảng dự báo cuối cùng ở cả ba năm gần nhất, và ở nửa trên của khoảng vào năm 2025. Tăng trưởng hữu cơ rơi vào nửa dưới của khoảng dự báo trong các năm 2023, 2024 và 2025, và năm 2023 thấp hơn rất nhiều so với dự báo ban đầu 6% đến 8%. Đó cũng là sự phân hóa thấy ở các mục tiêu dài hạn: khả năng tạo lợi nhuận đáng tin cậy, còn tăng trưởng doanh thu là mắt xích yếu. Kế hoạch 2030 phụ thuộc vào tăng trưởng nhiều hơn bất kỳ dự báo nào trước đây.
Cổ phiếu GXO phản ứng thế nào với kết quả kinh doanh và các Ngày Nhà đầu tư
| Phiên | Sự kiện | Giá đóng cửa GXO | Biến động GXO | Biến động SPY | GXO trừ SPY |
|---|---|---|---|---|---|
| 12/1/2023 | Ngày Nhà đầu tư; đặt mục tiêu 2027 | 51,88 USD | +5,96% | +0,36% | +5,6 điểm % |
| 15/2/2023 | Kết quả Q4/2022 | 50,53 USD | −5,00% | +0,32% | −5,3 điểm % |
| 10/5/2023 | Kết quả Q1/2023 | 54,71 USD | +2,90% | +0,47% | +2,4 điểm % |
| 3/8/2023 | Kết quả Q2/2023 | 63,54 USD | −1,75% | −0,29% | −1,5 điểm % |
| 8/11/2023 | Kết quả Q3/2023 | 54,28 USD | +3,75% | +0,07% | +3,7 điểm % |
| 14/2/2024 | Kết quả Q4/2023 | 54,49 USD | −1,20% | +0,91% | −2,1 điểm % |
| 24/4/2024 | Kết quả sơ bộ Q1/2024; hạ mục tiêu 2027 | 49,10 USD | −2,07% | −0,05% | −2,0 điểm % |
| 8/5/2024 | Kết quả Q1/2024 | 50,93 USD | −0,49% | +0,01% | −0,5 điểm % |
| 6/8/2024 | Kết quả Q2/2024 | 47,48 USD | −3,79% | +0,92% | −4,7 điểm % |
| 5/11/2024 | Kết quả Q3/2024 | 57,70 USD | −1,54% | +1,21% | −2,8 điểm % |
| 13/2/2025 | Kết quả Q4/2024 | 36,31 USD | −15,08% | +1,06% | −16,1 điểm % |
| 8/5/2025 | Kết quả Q1/2025 | 39,71 USD | +4,28% | +0,70% | +3,6 điểm % |
| 6/8/2025 | Kết quả Q2/2025 | 50,49 USD | +3,08% | +0,77% | +2,3 điểm % |
| 5/11/2025 | Kết quả Q3/2025 | 52,54 USD | −5,11% | +0,35% | −5,5 điểm % |
| 11/2/2026 | Kết quả Q4/2025 | 63,35 USD | +9,22% | −0,02% | +9,2 điểm % |
| 6/5/2026 | Kết quả Q1/2026 | 49,91 USD | +0,12% | +1,39% | −1,3 điểm % |
| 5/8/2026 | Kết quả Q2/2026 | 47,62 USD | −9,07% | −0,20% | −8,9 điểm % |
| 4/11/2026 | Kết quả Q3/2026 | 56,96 USD | +9,48% | +1,65% | +7,8 điểm % |
| 16/11/2026 | Ngày Nhà đầu tư; đặt mục tiêu 2030 | 57,20 USD | +4,70% | −1,91% | +6,6 điểm % |
Nguồn: giá đóng cửa hằng ngày của Polygon.io, đối chiếu với Nasdaq.com; số liệu ngày 16/11 sử dụng giá đóng cửa chính thức trên Nasdaq.com. Biến động tính từ giá đóng cửa phiên trước đến giá đóng cửa phiên sau. GXO thường công bố kết quả sau giờ đóng cửa, nên phản ứng diễn ra ở phiên kế tiếp. Ngoại lệ: thông cáo Ngày Nhà đầu tư tháng 1/2023 được phát hành tối hôm trước, còn kết quả sơ bộ tháng 4/2024 và báo cáo quý 2/2024 được công bố trước giờ mở cửa, nên các phản ứng đó diễn ra ngay trong ngày.
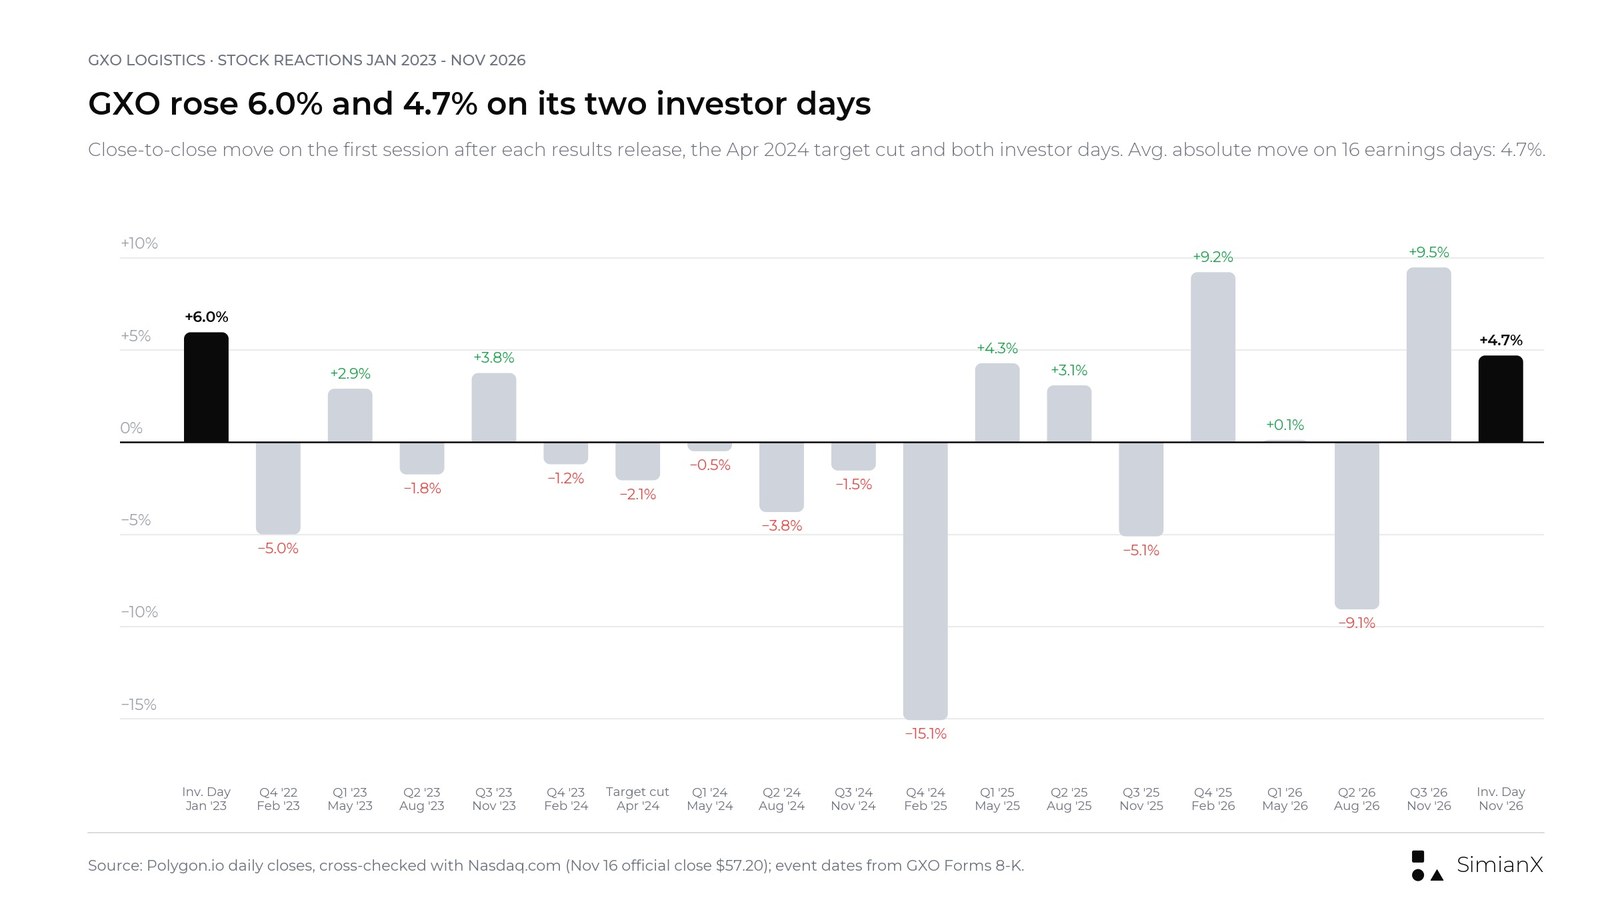
Biến động giá đóng cửa so với phiên trước của GXO trong các ngày công bố kết quả và Ngày Nhà đầu tư kể từ tháng 1/2023.
Qua 16 lần công bố kết quả kinh doanh kể từ tháng 2/2023, GXO tăng bảy lần và giảm chín lần, với biên độ biến động tuyệt đối trung bình 4,7%. Biến động lớn nhất là cú giảm 15,08% ngày 13/2/2025, khi GXO đưa ra dự báo năm 2025 với EPS điều chỉnh 2,40 đến 2,60 USD, thấp hơn mức 2,80 USD vừa công bố cho năm 2024. Bốn lần công bố gần nhất tạo ra các biến động +9,2%, +0,1%, −9,1% và +9,5%. Cả hai Ngày Nhà đầu tư đều đẩy cổ phiếu tăng trong ngày, 5,96% năm 2023 và 4,70% năm 2026; mức tăng lần đầu không duy trì được.
Điều gì sẽ tác động đến cổ phiếu GXO từ đây
| Kịch bản | Bằng chứng trong bốn đến sáu quý tới | Cách diễn giải khả dĩ |
|---|---|---|
| Kịch bản lạc quan | FCF quý 4/2026 từ 218 triệu USD trở lên mà không cần bán tài sản lớn; hơn 850 triệu USD doanh thu năm 2027 đã được đảm bảo; tăng trưởng hữu cơ hằng quý trên 5,5% | Thị trường bắt đầu định giá kế hoạch 2030 như một kế hoạch đáng tin cậy |
| Kịch bản cơ sở | Tăng trưởng hữu cơ 4% đến 6%; biên EBITA điều chỉnh nhích dần về 4,5%; đòn bẩy giảm dần về 2,5 lần | Cổ phiếu giao dịch dựa trên lợi nhuận ngắn hạn, không dựa trên năm 2030 |
| Kịch bản bi quan | Tăng trưởng hữu cơ quay về quanh 3%; FCF lại dựa vào bán tài sản; triển khai LMS chậm tiến độ | Nhà đầu tư coi mục tiêu 2030 là sự lặp lại của mục tiêu 2027 |
Đây là các kịch bản phân tích, không phải mục tiêu giá hay khuyến nghị đầu tư.
Rủi ro đối với kế hoạch 2030
Phụ thuộc nhiều vào Vương quốc Anh
Vương quốc Anh chiếm 48% doanh thu năm 2025 của GXO, và hợp đồng lớn nhất từ trước đến nay của công ty, ký với National Health Service Supply Chain (đơn vị chuỗi cung ứng của Hệ thống Y tế Quốc gia Anh), có giá trị trọn đời khoảng 2,5 tỷ USD. Nhu cầu tiêu dùng, chi phí lao động tại Anh và biến động của đồng bảng có ảnh hưởng lớn bất thường đến kết quả kinh doanh.
Lao động và năng lực thực thi
Lao động chiếm khoảng 60% chi phí kho bãi. Lạm phát tiền lương, thiếu hụt nhân sự và việc áp dụng LMS chậm có thể triệt tiêu khoản tiết kiệm mà kế hoạch trông cậy.
Chi phí khởi động và thời điểm chuyển hóa pipeline
Các hợp đồng mới cần địa điểm, thiết bị, hệ thống và nhân sự trước khi có doanh thu. Một pipeline chuyển thành hợp đồng muộn hơn kế hoạch sẽ làm chậm tăng trưởng và gây áp lực lên biên lợi nhuận.
Tỷ giá
Phần lớn doanh thu được tạo ra bằng đồng bảng Anh và euro. Tăng trưởng hữu cơ loại trừ tác động tỷ giá, nhưng doanh thu, EBITDA và EPS công bố thì không.
Đòn bẩy và phân bổ vốn
Đòn bẩy ròng 2,7 lần để lại ít dư địa hơn so với mức 1,6 lần mà GXO duy trì trước thương vụ Wincanton. Việc mua lại hơn 200 triệu USD cổ phiếu mỗi năm và giảm đòn bẩy đều dùng chung một nguồn dòng tiền tự do.
Hiệu quả từ công nghệ
GXO kỳ vọng AI, tự động hóa và robot hình người sẽ nâng cao năng suất, nhưng các mục tiêu tiết kiệm là ước tính của ban lãnh đạo, và đường cong chi phí robot hình người trong bài thuyết trình chỉ mang tính minh họa.
Câu hỏi thường gặp
Ngày Nhà đầu tư 2026 của GXO diễn ra khi nào?
GXO tổ chức Ngày Nhà đầu tư 2026 vào ngày 16/11/2026 tại Sở Giao dịch Chứng khoán New York, bắt đầu lúc 9:00 sáng giờ miền Đông nước Mỹ. Thông cáo báo chí và bài thuyết trình được nộp lên SEC theo Form 8-K ngay sáng hôm đó.
Các mục tiêu tài chính năm 2030 của GXO là gì?
GXO đặt mục tiêu tăng trưởng doanh thu hữu cơ trên 7% mỗi năm từ 2027 đến 2030, biên EBITA điều chỉnh trên 6,5% vào năm 2030 (vượt mức 4,1% của năm 2025 hơn 240 điểm cơ bản), tỷ lệ chuyển đổi dòng tiền tự do đạt 40% đến 50% EBITDA điều chỉnh, EPS điều chỉnh tăng trên 20% mỗi năm từ 2025 đến 2030 và ROIC vượt mức năm 2025 hơn 500 điểm cơ bản.
Triển vọng năm 2027 của GXO là gì?
Triển vọng sơ bộ năm 2027 gồm tăng trưởng doanh thu hữu cơ trên 5,5%, biên EBITDA điều chỉnh trên 7,1% và biên EBITA điều chỉnh trên 4,5%. GXO cũng dự kiến trả khoản vay có kỳ hạn 275 triệu USD trong nửa đầu năm 2027.
GXO có đạt các mục tiêu đặt ra tại Ngày Nhà đầu tư 2023 không?
Phần lớn là không. Các mục tiêu tháng 1/2023 yêu cầu tăng trưởng hữu cơ 8% đến 12% mỗi năm và EBITDA điều chỉnh khoảng 1,6 tỷ USD vào năm 2027. Tăng trưởng hữu cơ của GXO bình quân khoảng 2,9% mỗi năm từ 2023 đến 2025, và EBITDA điều chỉnh năm 2025 là 881 triệu USD. Các mục tiêu đã bị hạ vào tháng 4/2024 và nay được thay thế bằng kế hoạch 2030. GXO đã đạt mục tiêu ROIC hoạt động và phần lớn đạt mục tiêu chuyển đổi tiền mặt.
Cổ phiếu GXO phản ứng thế nào với Ngày Nhà đầu tư?
GXO đóng cửa ở 57,20 USD ngày 16/11/2026, tăng 4,70%, trong khi SPY giảm 1,91%. Trước đó, cổ phiếu đã tăng 9,48% vào ngày 4/11 sau kết quả quý 3.
GXO tính tỷ lệ chuyển đổi dòng tiền tự do như thế nào?
GXO lấy dòng tiền tự do chia cho EBITDA điều chỉnh. Công ty tính dòng tiền tự do bằng dòng tiền từ hoạt động kinh doanh trừ chi đầu tư, cộng tiền thu từ bán tài sản và thiết bị. Năm 2025, 149 triệu USD tiền thu từ bán tài sản chiếm 58% trong 259 triệu USD dòng tiền tự do.
Kết quả quý 3/2026 của GXO ra sao?
Doanh thu đạt 3,590 tỷ USD, tăng 5,7%, với tăng trưởng hữu cơ 6,4%. EBITDA điều chỉnh đi ngang ở 251 triệu USD, EPS pha loãng điều chỉnh tăng lên 0,89 USD từ 0,79 USD và dòng tiền tự do đạt 85 triệu USD. Giá trị hợp đồng mới đạt 375 triệu USD, tăng 34%, và pipeline đạt mức kỷ lục 3,1 tỷ USD.
Khi nào GXO công bố kết quả tiếp theo?
GXO chưa công bố ngày báo cáo kết quả quý 4/2026. Ba báo cáo quý 4 gần nhất được công bố vào các ngày 10/2/2026, 12/2/2025 và 13/2/2024.
Kết luận: Kế hoạch chi phí đáng tin cậy gắn với kế hoạch tăng trưởng chưa được chứng minh
Kế hoạch 2030 cụ thể hơn kế hoạch 2023. Nó nêu tên các đòn bẩy, định lượng chúng (240 triệu đến 310 triệu USD tiết kiệm ròng), đặt các mốc triển khai cho hệ thống lao động và GXO IQ, đồng thời áp dụng thước đo khắt khe hơn cho biên lợi nhuận (EBITA điều chỉnh) và hiệu quả sinh lời (ROIC bao gồm lợi thế thương mại). Đó là một kế hoạch dễ theo dõi hơn.
Điểm yếu vẫn là điểm đã khiến các mục tiêu 2027 thất bại: tăng trưởng. GXO đang đề nghị nhà đầu tư tin rằng một công ty tăng trưởng hữu cơ 2% đến 4% mỗi năm trong giai đoạn 2023-2025 sẽ tăng trên 5,5% năm 2027 và trên 7% mỗi năm sau đó. Mọi mục tiêu khác, từ đòn bẩy biên lợi nhuận đến dòng tiền tự do dùng để tài trợ 1 tỷ USD mua lại cổ phiếu, đều dựa trên giả định đó.
Các mốc kiểm chứng tiếp theo sẽ đến nhanh. Kết quả quý 4/2026 sẽ cho thấy liệu GXO có thể tạo ra từ 218 triệu USD dòng tiền tự do trở lên trong một quý mà không dựa vào bán tài sản hay không, và liệu công ty có bước vào năm 2027 với hơn 850 triệu USD doanh thu đã được đảm bảo hay không. Hai con số đó sẽ nói lên nhiều điều về kế hoạch 2030 hơn đà tăng trong Ngày Nhà đầu tư.
Bài viết chỉ nhằm mục đích nghiên cứu, không phải lời khuyên đầu tư cá nhân hay khuyến nghị mua hoặc bán bất kỳ chứng khoán nào.
Đọc Thêm
- FedEx 2026: tách Freight, phụ phí nhiên liệu & cổ phiếu FDX
- Lợi nhuận Tetra Tech theo quý: Kết quả Q4 FY2026 và TTEK
- Cổ phiếu công nghiệp sau bầu cử giữa kỳ: dữ liệu 1926-2022
- Cổ phiếu Unitree sau IPO: tăng 460% rồi mất một nửa giá
- Dự báo S&P 500 2027: mục tiêu của Phố Wall và độ chính xác
Tài liệu tham khảo
- GXO: GXO công bố mục tiêu tài chính năm 2030 tại Ngày Nhà đầu tư (16/11/2026)
- SEC EDGAR: Form 8-K của GXO, Exhibit 99.1, thông cáo báo chí Ngày Nhà đầu tư
- SEC EDGAR: Form 8-K của GXO, Exhibit 99.2, bài thuyết trình Ngày Nhà đầu tư 2026
- SEC EDGAR: Thông cáo kết quả kinh doanh quý 3/2026 của GXO, Exhibit 99.1
- SEC EDGAR: Bài thuyết trình kết quả quý 3/2026 của GXO
- GXO: GXO công bố kết quả kinh doanh quý 3/2026
- SEC EDGAR: Thông cáo kết quả kinh doanh quý 2/2026 của GXO
- SEC EDGAR: Thông cáo kết quả kinh doanh quý 4 và cả năm 2025 của GXO
- SEC EDGAR: Thông cáo Ngày Nhà đầu tư tháng 1/2023 của GXO với các mục tiêu năm 2027
- SEC EDGAR: Thông cáo ngày 24/4/2024 của GXO điều chỉnh mục tiêu năm 2027
- GXO: Thông báo tổ chức Ngày Nhà đầu tư 2026
- GXO Investor Relations: lịch sự kiện
- Nasdaq.com: lịch sử giá cổ phiếu GXO
- Investopedia: EBITDA
- Investopedia: Dòng tiền tự do
- Investopedia: Tăng trưởng hữu cơ
- Investopedia: Lợi nhuận trên vốn đầu tư (ROIC)


