核心偏热、股市反涨:给我们的8月CPI前瞻打分
2026年8月CPI报告已经公布,而且恰恰出现了市场最担心的情况:核心通胀比预期高出0.1个百分点。随后市场却做了我们认为它大概率不会做的事:上涨。标普500指数收盘上涨0.86%至7656.98点,结束了四连跌;与此同时,市场对美联储下周加息的押注升至约90%。
9月10日,我们发布了一篇详细的8月CPI前瞻,给出了数字预测、情景推演和实操清单。这篇后续文章逐条给那篇前瞻打分:哪些判断对了,哪些错了,更重要的是,错的判断为什么会错。事后不检验的预测,只能算观点。
2026年8月CPI报告:实际数据
| 指标 | 一致预期 | 实际(2026年8月) | 2026年7月 |
|---|---|---|---|
| 整体CPI,环比 | +0.4% | +0.4% | +0.1% |
| 整体CPI,同比 | 3.4% | 3.4% | 3.4% |
| 核心CPI,环比 | +0.2% | +0.3% | +0.2% |
| 核心CPI,同比 | 2.4% | 2.4% | 2.5% |
资料来源:美国劳工统计局2026年9月11日CPI报告。
整体数据和同比数据都与一致预期完全吻合,偏差只出现在一处:核心CPI环比上涨0.3%,而不是0.2%。核心同比2.4%仍是2021年3月以来的最低水平,这说明今年的通胀回落有多少是基数效应,而不是真正的降温。
整体数据背后的细节:
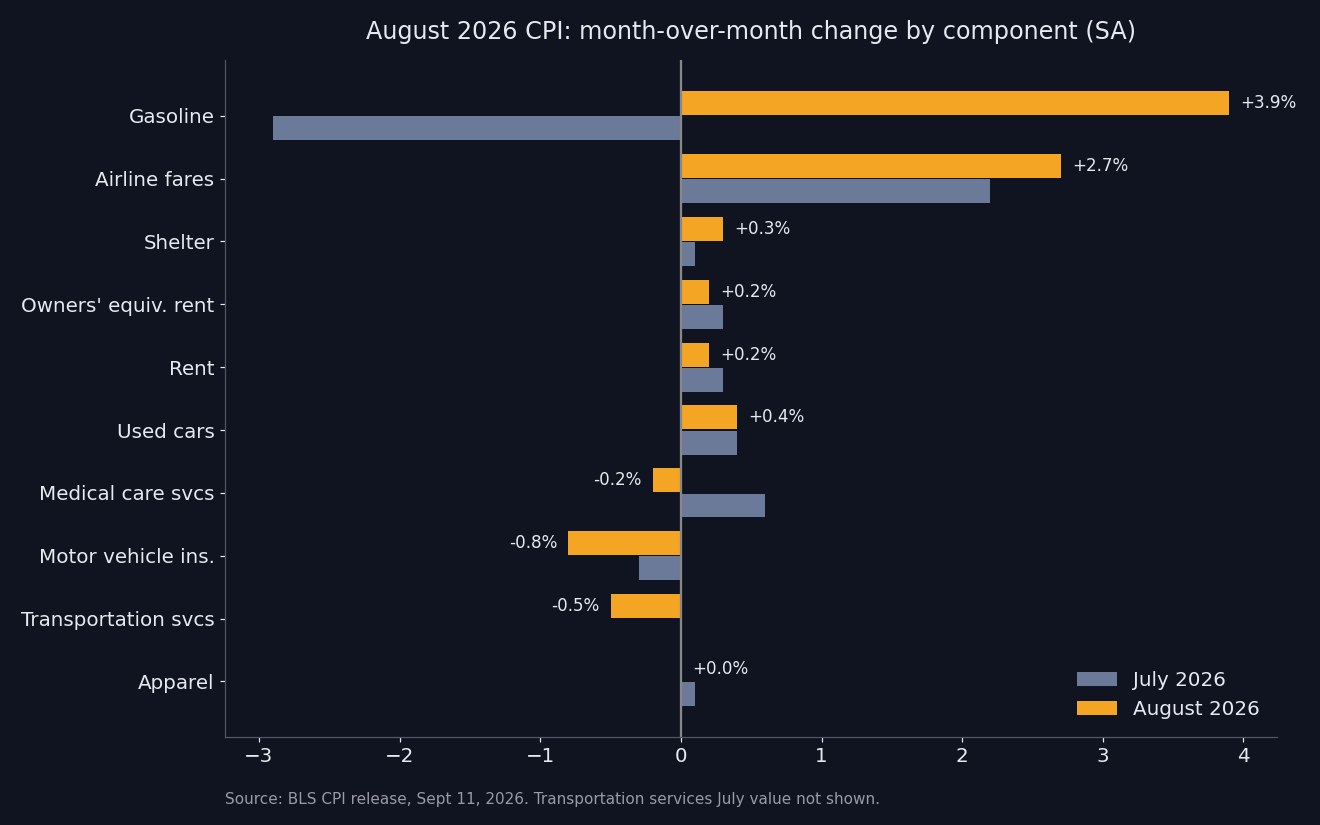
- 能源环比+2.1%(同比+16.3%)。汽油+3.9%(同比+27.4%),劳工统计局称汽油贡献了"整体月度涨幅的三分之一以上"。
- 住房+0.3%,此前连续两个月为0.1%。业主等价租金和租金各只上涨0.2%,其余涨幅来自住房中较小的分项,包括外出住宿(酒店等)。
- 机票+2.7%(同比+23.4%),继7月上涨2.2%之后又一个偏热的月份。
- 二手车+0.4%,新车+0.3%,服装持平。
- 医疗服务−0.2%,机动车保险−0.8%,交通服务−0.5%。
- 食品+0.1%,食品同比通胀为2.7%。
成绩单:我们的CPI前瞻哪里对、哪里错
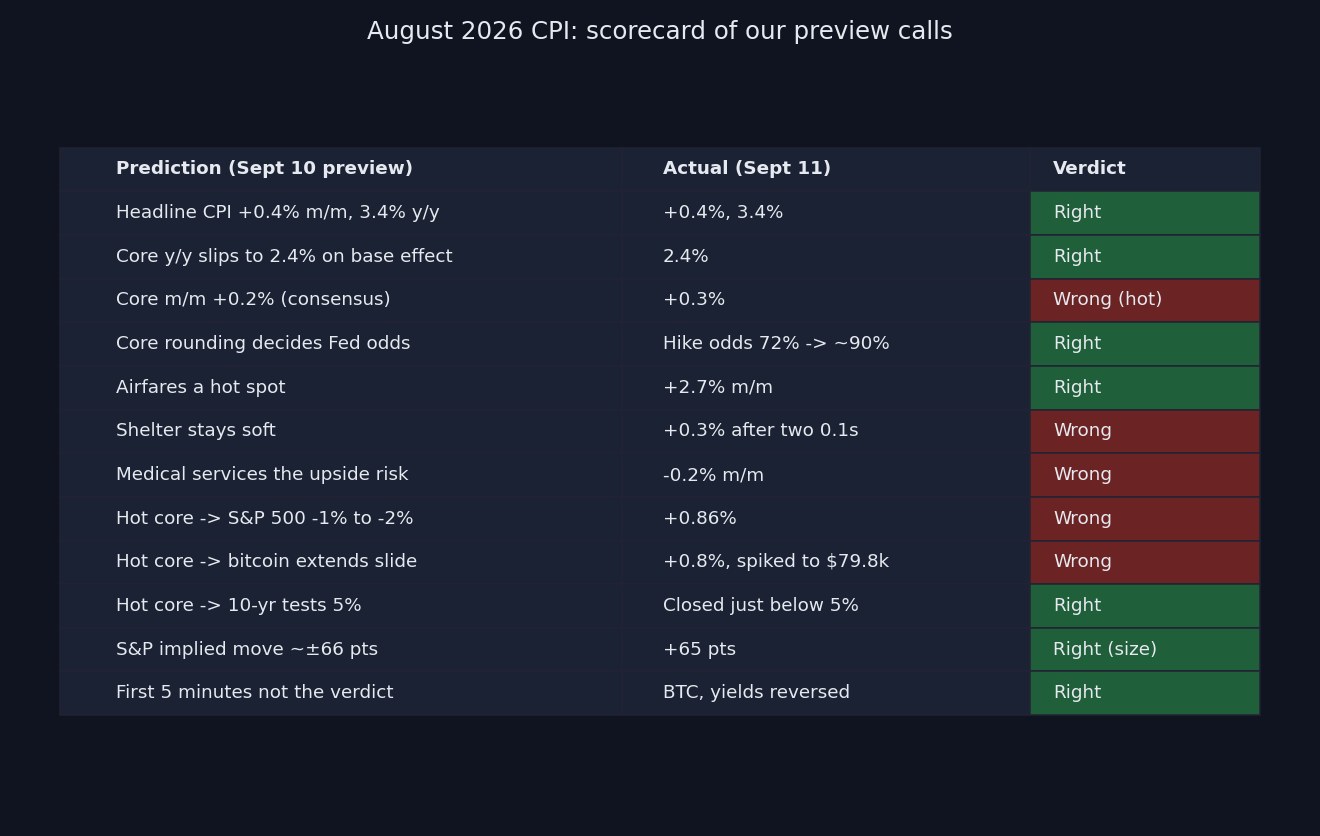
| 我们9月10日的判断 | 9月11日的实际情况 | 结论 |
|---|---|---|
| 整体环比+0.4%、同比3.4% | +0.4%、3.4% | ✅ 正确 |
| 基数效应令核心同比降至2.4% | 2.4% | ✅ 正确 |
| 核心环比+0.2%(与一致预期相同) | +0.3% | ❌ 错误 |
| 核心的四舍五入决定美联储之争 | 加息概率72% → 约90% | ✅ 正确 |
| 机票是最该关注的分项 | +2.7% | ✅ 正确 |
| 住房继续偏软 | 连续两个0.1%后升至+0.3% | ❌ 错误 |
| 医疗服务是上行风险 | −0.2% | ❌ 错误 |
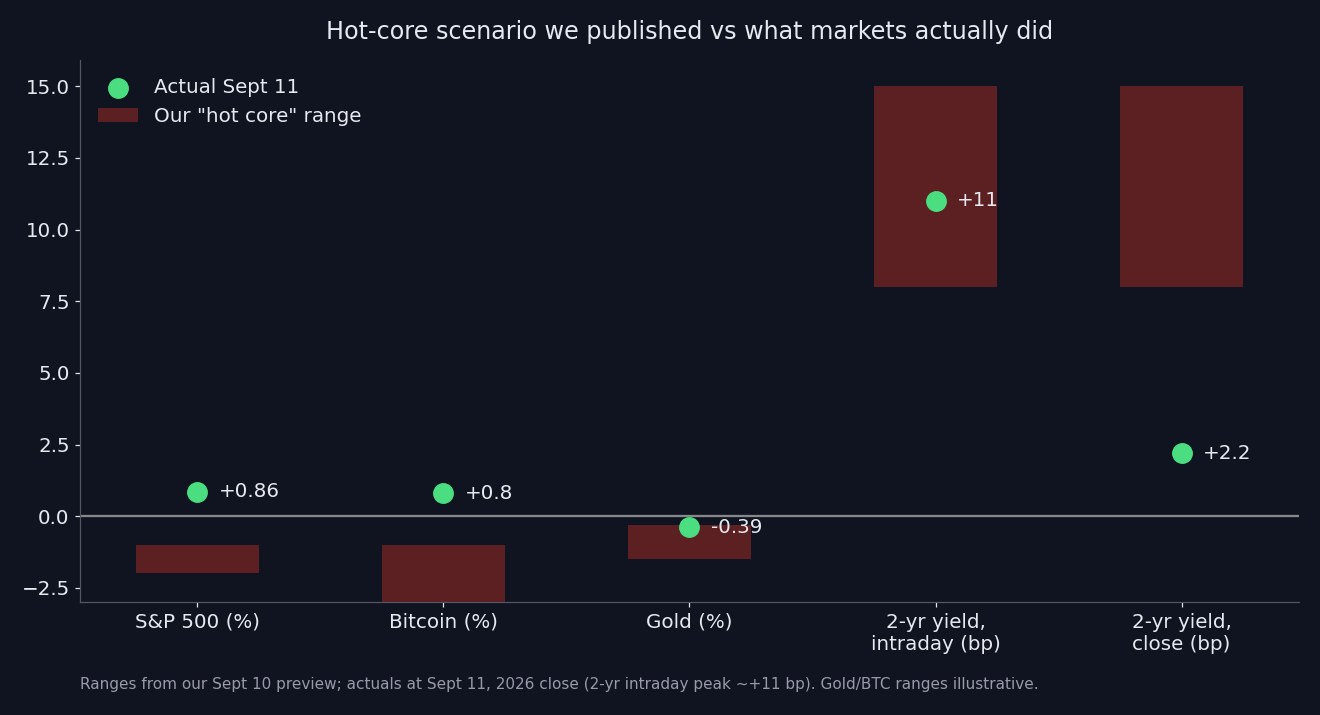
| 核心偏热 → 标普500下跌1%至2% | +0.86% | ❌ 错误 |
| 核心偏热 → 比特币延续跌势 | +0.8%,一度触及79,837美元 | ❌ 错误 |
| 核心偏热 → 10年期收益率考验5% | 收于略低于5% | ✅ 正确 |
| 标普500隐含波幅约±66点 | +65点 | ✅ 幅度对、方向错 |
| "前五分钟不是最终结论" | 比特币和收益率盘中反转 | ✅ 正确 |
六个完全正确、五个完全错误、一个对错参半。比数量更重要的是规律:我们对数据的判断大多正确,对市场反应的判断大多错误。这是两种不同的能力,二者之间的差距才是这次数据真正的教训。
我们判断正确的地方
1. 整体数据与基数效应
整体CPI因汽油跳升至0.4%、同比维持3.4%,这是简单的算术:2025年8月的0.4%移出计算窗口,2026年8月的0.4%取而代之。同样的逻辑也解释了为何核心同比会降至2.4%,尽管实际上并没有降温:去年8月0.3%的核心移出了12个月窗口。两者都完全应验。
汽油的估计方向正确,但过于保守。我们根据AAA每周均价估算,未经季节调整的加油站价格约上涨3%;经季节调整的CPI汽油指数则上涨3.9%。8月的季节因子通常会压低汽油读数,今年加油站价格飙升的幅度大到足以抵消这一效应。
2. 核心的四舍五入就是全部胜负手
我们认为,核心CPI 0.1个百分点的差异比整体CPI 0.3个百分点的差异更重要,因为只要能源不渗透进核心,美联储就会把它当作供给冲击看待。市场正是这样解读的。根据芝商所FedWatch工具和市场报道,加息定价从周四的约72%升至数据公布后的约87%至90%,而一周前还只有约50%。整体数据与一致预期相符,这一跃升完全来自核心CPI的0.1个百分点。
3. 机票是关键信号
我们指出机票是"单这一项就可能为核心增加几个百分点零头"的分项。它在7月上涨2.2%之后,8月又上涨2.7%。这是霍尔木兹石油冲击传导至核心服务最直接的渠道:航空燃油直接进入票价。连续两个月偏热,就是趋势而非噪音。
4. 前五分钟确实不是最终结论
这是前瞻中最实用的建议,而它的应验几乎像教科书一样:
- 比特币在美东时间上午8:30前交投于77,057美元附近,数据公布时跌至76,700美元,下影线探至76,000至76,300美元区间,随后在8:38反弹至77,410美元,并一度冲高至79,837美元。
- 2年期美债收益率盘中上涨近11个基点,落在我们偏热情景8至15个基点的区间内,但收盘仅上涨2.2个基点至4.572%。
- 股指期货先是震荡,随后标普500收于接近当日高点。
凡是追第一根K线交易的人,在上述每一个走势中都站错了方向。
5. 波动的幅度
期权市场对标普500的定价波幅约为±66点,指数最终收涨65.28点。市场对波动率的估计几乎完美,只是方向被我们判断反了,而且这个数字本就是期权市场给出的,并非我们自己的。随着事件风险过去,VIX随后下跌11%至15.84。
我们判断错误的地方,以及原因
错误1:核心数据跟随了一致预期
我们对核心的判断就是华尔街的0.2%,与克利夫兰联储实时预测(同比2.38%)和Kalshi(2.38%)的指向一致。所有人都猜错了,跟随一致预期本身是可以辩护的。但我们还列出了风险点,而且列错了。这就引出了第二个错误。
错误2:我们以为热度来自医疗,实际上来自住房
我们把7月上涨0.6%的医疗服务列为最可能把核心推到0.3%的分项,结果它下跌了0.2%。机动车保险再度下跌(−0.8%),尽管机票飙升,交通服务整体仍下跌0.5%。
我们视为可靠"刹车"的住房反而成了推手。在连续两个月0.1%之后,住房上涨0.3%。业主等价租金和租金各只上涨0.2%,所以波动来自更易变的角落,例如酒店和外出住宿。
教训是:一个长期趋势明确的分项出现一个疲软月份,并不代表进入了新阶段。住房在夏季放缓之前多年都维持在0.3%至0.4%,我们把两个月的回落当成了信息,而它更可能只是噪音。核心中权重最大的分项出现均值回归,本应被我们列为头号风险。
错误3:"核心偏热则股市下跌"的规则忽略了油价
这是最大的错误。我们的情景图认为,核心偏热会把标普500压低1%至2%、推高收益率并延续比特币的跌势。结果核心确实偏热,股市却上涨近1%。
我们的情景图忽略了三件事:
- 同一天早上油价朝相反方向运动。伊朗官方媒体称,德黑兰将与海湾国家在阿曼会晤,讨论霍尔木兹海峡问题。布伦特原油下跌2.8%至104.61美元,WTI下跌2.4%至100.05美元,从周四约108美元和104美元以上的高点回落。在一个通胀问题完全源于能源的市场里,一条关于霍尔木兹的可信外交消息,比核心CPI的0.1个百分点更有分量。我们的情景图把CPI当成当天唯一变化的变量,而事实并非如此。
- 加息早已基本被定价。加息概率在数据公布前已从一周前的约50%升至72%,四连跌也已经把股价打低。一个印证已定价预期的偏热数据,消除的是不确定性,而不是增加不确定性。这就是为什么在一个"坏"数据面前,VIX反而下跌了11%。
- 仓位因素朝另一个方向起作用。我们写道,由于仓位偏鹰,偏冷情景才最具爆发力。同样的逻辑也适用于偏热情景:所有人都已经为加息做好对冲,偏热的数据几乎找不到新的卖家。我们正确识别了拥挤交易,却只把结论用在了情景树的一个分支上。
错误4:比特币并不是单纯的利率交易
我们把比特币描述为一种高贝塔的流动性资产,认为它会在偏热数据后下跌。结果它在冲高至79,837美元之后,收于约77,146美元,上涨约0.8%。原因与股市相同:油价回落和事件风险消除,压过了利率的冲击。美元指数几乎持平在99.1附近,"强美元压制加密资产"的渠道根本没有启动。黄金是偏热情景中唯一大致应验的判断,小幅下跌0.39%至约4390美元,但即便如此,它也从盘中约4317美元的低点有所反弹。
错误5:服务类PPI偏软的意义被我们高估了
我们曾写道,周四偏软的服务类PPI"略微降低了核心CPI偏热的风险"。事实并非如此:PPI所对应的服务项目(例如机票)走向了相反方向,而住房根本不在PPI之中。对于核心CPI而言,PPI是一个远比我们暗示的更弱的信号。
更深层的教训:数据预测与市场预测是两项不同的任务
说前瞻"大体正确"很有诱惑力,因为数据判断基本应验了。但这样说就错过了重点。读者看CPI前瞻,不是为了知道整体数字是多少,而是为了决定如何处理自己的风险敞口。以此为标准,情景推演是那篇文章中最薄弱的部分。
核心错误是结构性的。以单一变量(这里是核心CPI)为条件的情景图,隐含地假设其他所有变量保持不变。当央行面对的问题是石油冲击、而石油市场又在对实时外交新闻作出反应时,这个假设非常脆弱。更好的框架应当做到三点:
- 推演联合结果,而不是单一变量。"核心偏热+油价下跌"与"核心偏热+油价上涨"是不同的情景,应当各占一行。
- 以已定价的预期为基准衡量意外程度。一个把加息概率从72%推到90%的偏热数据,与一个把概率从30%推到70%的数据相比,冲击要小得多,即便两者的CPI数字完全一样。
- 在两个分支上都考虑仓位因素。如果市场已经为坏消息做好准备,坏消息往往反而是一种解脱。
我们会把这三点都纳入下一次前瞻。
接下来:9月16日联邦公开市场委员会会议
市场目前定价9月16日加息25个基点的概率约为90%,目标区间将从3.50%–3.75%升至3.75%–4.00%。在7月会议上,已有三名官员投票支持加息,而8月偏热的核心数据给了他们想要的依据。由于加息已基本被定价,真正影响市场的变量将转向:
- 点阵图。中位数显示的是一次加息,还是一轮加息的开始?
- 主席凯文·沃什的定调。委员会会把这次加息描述为防范能源传导的保险,还是紧缩周期的开端?
- 油价。阿曼的霍尔木兹谈判对通胀路径的影响,比任何单月CPI都大。持续的局势缓和可能让9月成为最后一次加息;谈判破裂则会让第二次加息成为可能。
- 10月中旬公布的9月CPI。如果核心再出现一次0.3%,就更难被忽视,尤其是在住房已不再提供掩护的情况下。
如需在议息决议前后获得实时分析,可以在SPY、英伟达或苹果等超大市值个股,或比特币上开启SimianX实时分析会话,多智能体AI会在声明和新闻发布会进行时重新评估图表。你也可以设置自动驾驶交易在波动中执行风控规则,并关注市场脉搏,第一时间获知异常波动。埃克森美孚和雪佛龙等能源股仍将跟随霍尔木兹的新闻标题波动。
背景阅读:我们的7月CPI前瞻、7月CPI报告分析和CPI与加密货币实战手册,记录了本轮通胀周期此前的各个阶段。
常见问题
2026年8月CPI报告显示了什么?
8月整体CPI环比上涨0.4%,同比上涨3.4%,均符合预期。剔除食品和能源的核心CPI环比上涨0.3%,比0.2%的预期高出0.1个百分点,同比上涨2.4%。
通胀高于预期,股市为什么还上涨?
有报道称伊朗与海湾国家将在阿曼讨论霍尔木兹海峡问题,油价随之下跌近3%,缓解了通胀问题背后的能源担忧。加息此前也已基本被定价,因此这份报告消除的是不确定性,而不是增加不确定性。标普500上涨0.86%,VIX下跌11%。
美联储会在2026年9月16日加息吗?
市场定价加息25个基点至3.75%–4.00%的概率约为90%,高于CPI公布前一天的72%和一周前的约50%。7月已有三名联邦公开市场委员会成员投票支持加息。
8月核心通胀上升的主要推手是什么?
主要是住房(在连续两个月0.1%后上涨0.3%)和机票(航空燃油成本传导,上涨2.7%)。医疗服务、汽车保险和交通服务整体下跌,避免了核心通胀进一步走高。
比特币对8月CPI作何反应?
数据公布后,比特币先跌至约76,000至76,700美元,随后反转,一度冲高至79,837美元,收于约77,146美元,上涨约0.8%。油价回落和事件风险消除,比加息概率上升更重要。
这次前瞻最有价值的教训是什么?
把数据预测和市场预测分开。我们大部分数字都判断对了,却误判了市场反应,因为情景图把CPI当成当天唯一变化的因素。油价、事先的仓位布局和已被定价的美联储预期,结果更为重要。
结论
我们的8月CPI前瞻对数据的判断相当准确:整体数据、核心的基数效应、机票的成本传导,以及市场对核心四舍五入的高度关注,都如文中所述应验了。但它对市场的判断很差,因为它只问了"如果CPI偏热会怎样",却没有问"那天早上还有什么会动"。核心确实偏热,但一个已基本被定价的加息、拥挤的鹰派对冲,以及油价的急跌,压倒了它。
诚实的总结,正是我们希望别人也能给出的那种:通胀判断对了,市场反应判断错了。下一次前瞻,我们将推演联合结果,而不是单一变量。
本文仅供参考,不构成投资建议。市场数据截至2026年9月11日收盘。