Accenture、Dell 與私有 AI 這場賭注:要看盤面,不要看新聞稿
埃森哲(Accenture)在與戴爾(Dell)談成私有 AI 合作之後的股價表現,並不是標題所暗示的那個簡單故事。2026 年 10 月 8 日,埃森哲收在 208.36 美元,上漲 5.96%,成交 1210 萬股,而前一個交易日為 520 萬股——距離該公司與戴爾科技宣布成立 Accenture Dell Business Group 只過了幾個小時。
這項合作是真的,在策略上也說得通。埃森哲將針對戴爾的產品組合培訓 3000 位以上的從業人員;戴爾則提供為 AI 準備好的伺服器、儲存設備、網路以及底層的基礎設施。鎖定的客戶,是那些想要具備自主行動能力的 AI、卻不願把資料、智慧財產或法規遵循責任交給公有雲的企業。
但有三個事實讓最直接的解讀變得複雜,而這三點在新聞報導裡都沒有出現:
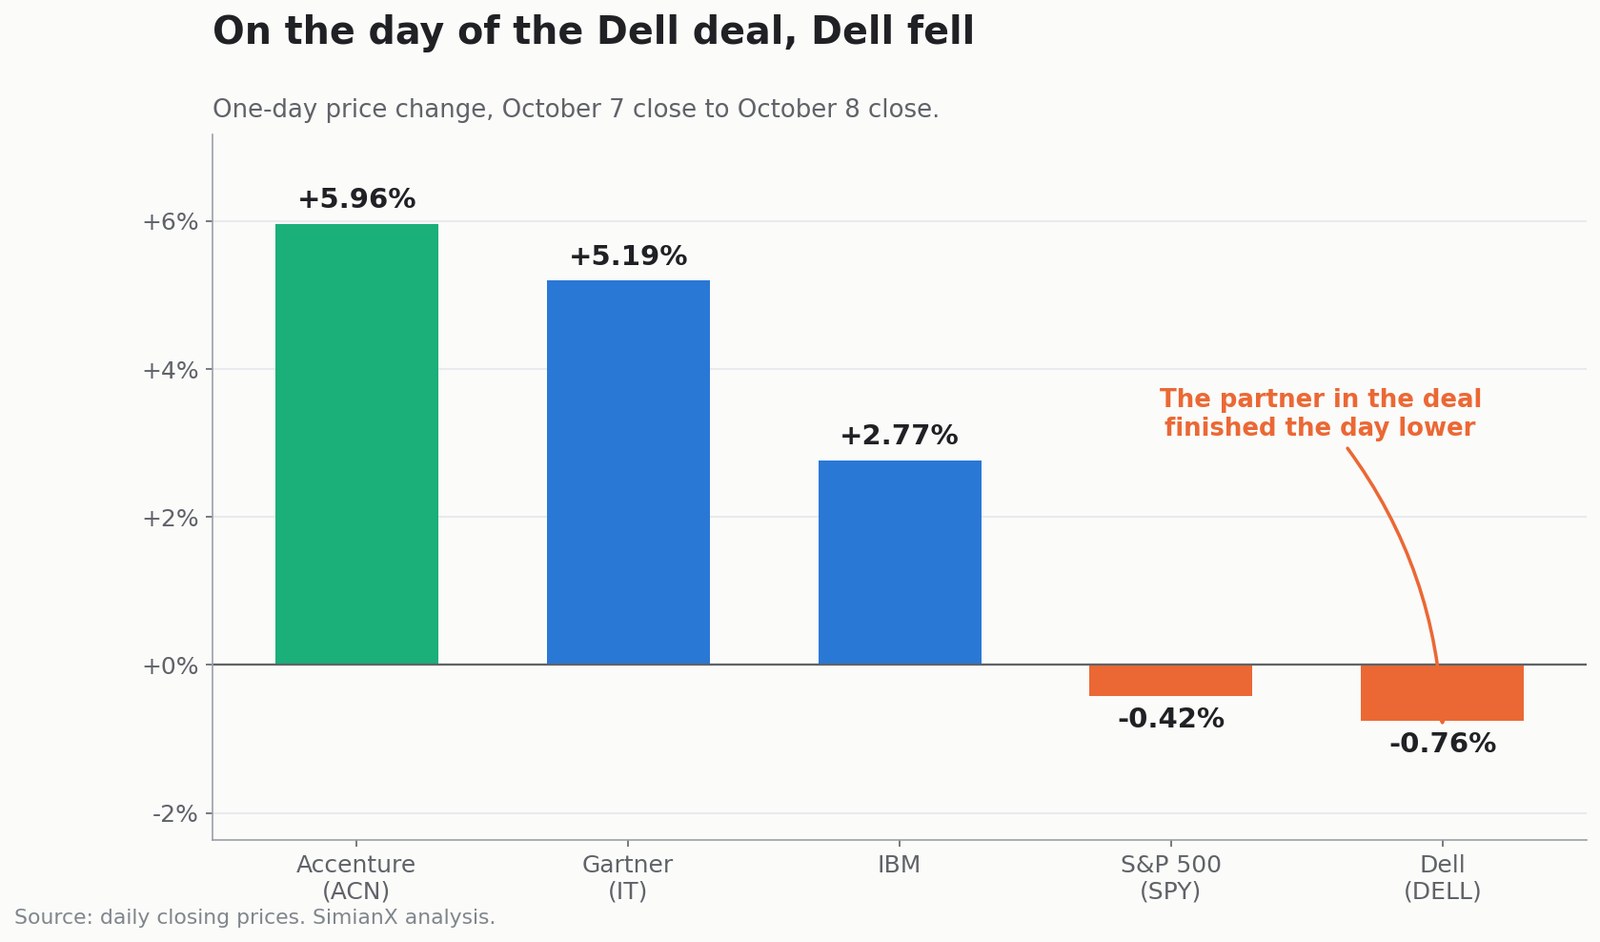
- 戴爾當天是跌的。 合作的另一方收跌 0.76%,而埃森哲上漲 5.96%。
- 什麼都沒宣布的 Gartner 上漲 5.19%,同時標普 500 指數下跌 0.42%。整個科技服務族群是一起動的。
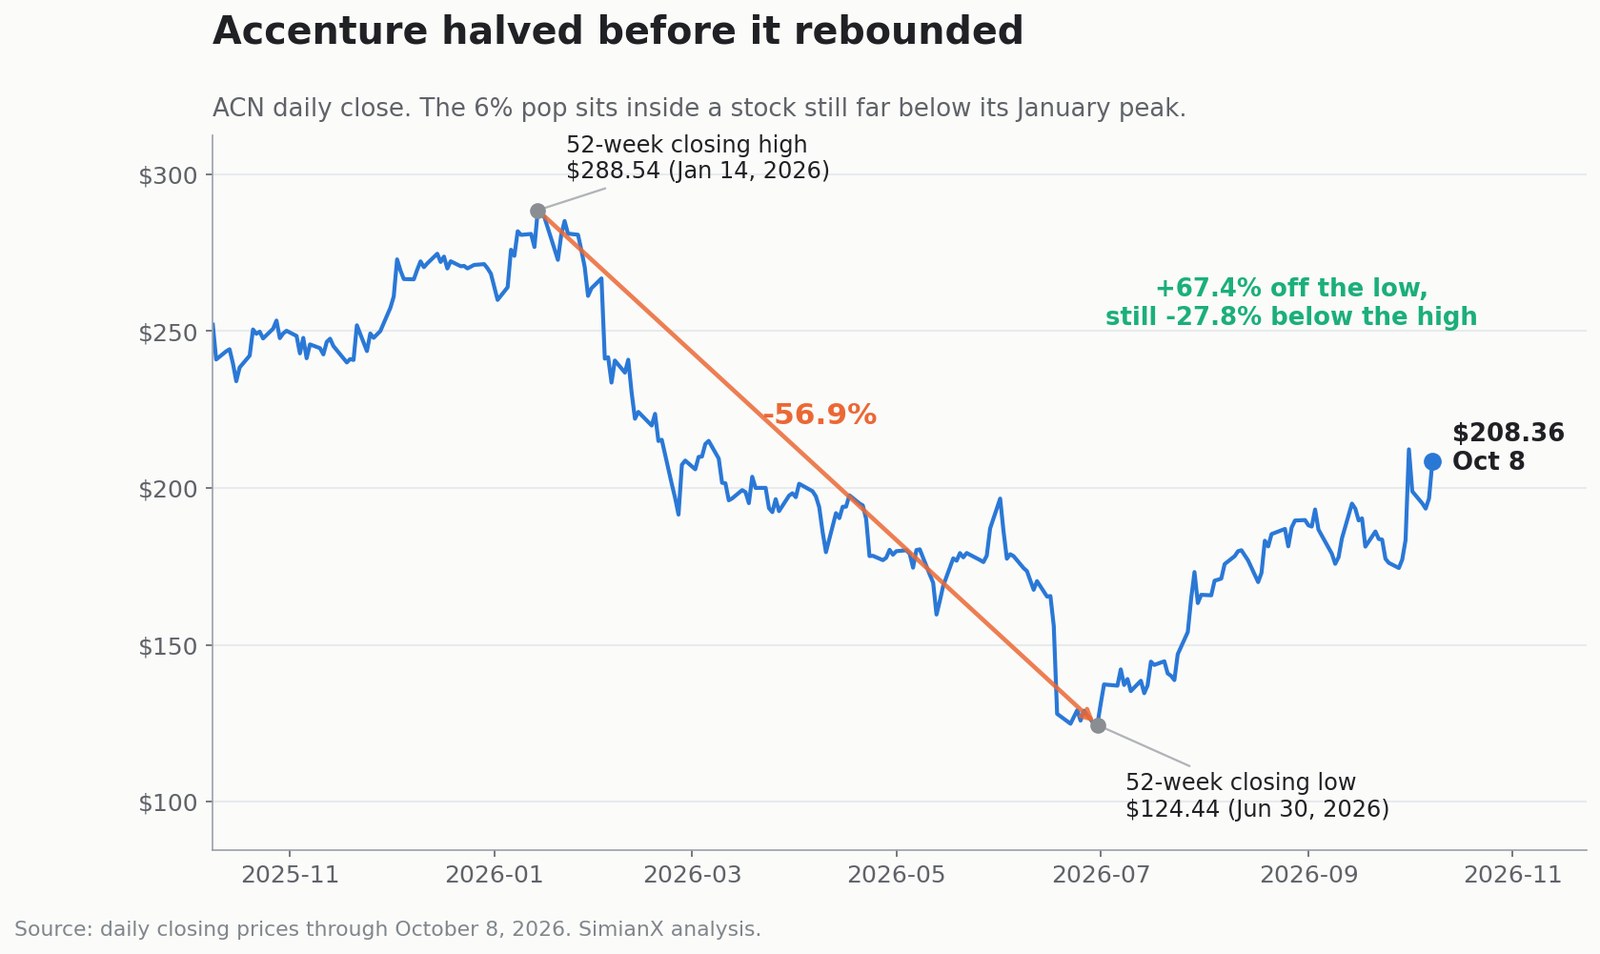
- 埃森哲仍比 1 月的高點低 27.8%。 該股在 2026 年 1 月 14 日觸及 288.54 美元,到 6 月 30 日下跌 56.9% 至 124.44 美元,之後反彈 67.4%。這 6% 的跳升,只是一段長得多的路程裡來得很晚的一步。
這份公告同樣沒有揭露任何合約金額、營收承諾、在手訂單、排他條款或獲利率預測。埃森哲自己的前瞻性陳述段落承認,這項合作"可能無法實現預期的效益"。
本文依據的是已簽署的公告、埃森哲 2026 會計年度的財報與法說會、戴爾最新公布的那一季,以及真實的交易資料。以下展開第一波報導漏掉的六個重點:證明這是族群性行情的橫斷面證據;這次跳升所處的那一波跌幅有多深;戴爾的 AI 業務與整個埃森哲之間的規模落差;2027 年獲利率展望講出的兩個不同故事;為創新高的股東回饋提供資金的那筆負債;以及該展望對本業成長的隱含意義。
這項合作鞏固了埃森哲在一個真實市場裡的位置。它目前還沒有改動財務模型裡的任何一行,而隨它上漲的股價,距離年初的水準依然很遠。
所有市場與財務資訊均反映至 2026 年 10 月 8 日收盤的資料。本文僅供學習參考,並非個人化的投資建議。
埃森哲股價真的是因為戴爾才漲 6% 的嗎?
順序很重要。埃森哲 10 月 7 日收在 196.64 美元,10 月 8 日收在 208.36 美元,漲幅 5.96%。成交量從 520 萬股跳到 1210 萬股。
時間點與Accenture Dell Business Group 的公告相符,因此把這項合作當成一個有貢獻的催化劑是合理的;把它當成全部的解釋就不合理。
埃森哲在這之前僅一週才公布第四會計季的財報。10 月 1 日該股上漲 15.78%——是它過去一年最大的單日漲幅——因為營收超出展望上緣,而 2027 年的展望也比市場原先擔心的要好。
完整的順序,包含早期報導略過的兩個交易日:
| 日期 | ACN 收盤 | 漲跌 | 背景 |
|---|---|---|---|
| 2026 年 9 月 30 日 | 183.37 美元 | +3.53% | 財報前布局 |
| 2026 年 10 月 1 日 | 212.30 美元 | +15.78% | 財報優於預期與 2027 年展望 |
| 2026 年 10 月 2 日 | 198.90 美元 | −6.31% | 獲利了結 |
| 2026 年 10 月 5 日 | 195.05 美元 | −1.94% | 繼續回吐 |
| 2026 年 10 月 6 日 | 193.40 美元 | −0.85% | 緩步走低 |
| 2026 年 10 月 7 日 | 196.64 美元 | +1.68% | 止穩 |
| 2026 年 10 月 8 日 | 208.36 美元 | +5.96% | 宣布與戴爾合作 |
ACN 開盤 197.73 美元,最低探至 193.22 美元,收盤接近當日高點 209.06 美元。盤中的買方力道明顯越來越強。
橫斷面比較說明這並不是埃森哲自己的事件
要檢驗一個屬於單一公司的催化劑,最乾淨的方法就是看這次波動是否只發生在這家公司身上。答案是沒有。
| 資產 | 10 月 8 日漲跌 |
|---|---|
| 埃森哲(ACN) | +5.96% |
| Gartner(IT) | +5.19% |
| IBM | +2.77% |
| 標普 500(SPY) | −0.42% |
| 戴爾(DELL) | −0.76% |
由此得到兩個觀察。第一,合作的另一方戴爾收跌。 如果市場相信這個事業群值好幾十億美元,那份價值也會付給戴爾。第二,完全沒有戴爾相關公告的 Gartner 上漲 5.19%,IBM 上漲 2.77%,而指數卻是下跌的。在一個大盤走弱的日子裡,整組科技服務與研究公司被同步重新評價。
這種型態與族群性重新評價——也就是投資人對 AI 如何影響服務型業務的看法出現轉變——的契合度,遠高於與一份新聞稿的契合度。戴爾的消息很可能提供了藉口與方向;它沒有提供 6% 的獨立價值。
這 6% 的跳升坐落在什麼樣的背景裡
少了造就它的那條路徑,單日漲幅能說明的事情相當有限。
| ACN 參考點 | 水準 | 日期 |
|---|---|---|
| 52 週最高收盤價 | 288.54 美元 | 2026 年 1 月 14 日 |
| 52 週最低收盤價 | 124.44 美元 | 2026 年 6 月 30 日 |
| 自高點到低點跌幅 | −56.9% | 1 月 14 日至 6 月 30 日 |
| 自低點反彈 | +67.4% | 6 月 30 日至 10 月 8 日 |
| 仍低於高點 | −27.8% | 截至 10 月 8 日 |
| 最差單日 | −17.97% | 2026 年 6 月 18 日 |
埃森哲在五個半月裡失去一半以上的市值,之後收回了跌幅的三分之二。"6% 跳升之後該不該買 ACN?"這個問題,實質上就是"那一輪 57% 的減值是對的嗎?"——因為市場用 2026 年上半年把 AI 評價成勞力密集型科技服務的生存威脅,又用下半年收回其中一部分評價。
戴爾的公告裡沒有任何內容能終結這場爭論。它只是一個更大的討論裡的一個資料點:AI 究竟是擴大還是壓縮了顧問業的機會。
埃森哲與戴爾到底宣布了什麼?
埃森哲與戴爾合作已經超過 20 年。10 月的公告把這段關係正式化為一個專責事業群,用來在客戶自己掌控的環境裡部署 AI。埃森哲董事長兼執行長茱莉.史威特(Julie Sweet)把它描述為協助客戶"從 AI 的企圖心走向規模化執行與可衡量的業務成果"。麥可.戴爾(Michael Dell)則把它描述為協助企業"從對 AI 感興趣走向真正採用"。
這個事業群整合了:
- 埃森哲的策略顧問服務與產業專業
- 埃森哲的落地執行能力與受管理服務
- 戴爾為 AI 準備好的伺服器、儲存與網路產品
- Dell AI Factory 架構
- 私有、主權與新型雲端服務商
- 依任務分流的開放模型與開放權重模型
- 具備自主行動能力的 AI 加速器
- 端到端的基礎設施與維運支援
初期鎖定的產業是金融服務、生命科學、醫療照護、製造、工業、高科技,以及政府與國防——也就是資料存放地與可稽核性份量最重的那些領域。
公告還提到 RHAELM,一家英國的 AI 基礎設施與解決方案供應商,作為標竿客戶,其主權雲端的建置因這個組合而加速。RHAELM 正是埃森哲 2026 年 1 月公告中以 Sovereign AI(S-AI)之名出現的那家公司,它與 Palantir 一起在歐洲、中東與非洲地區建置由戴爾與 NVIDIA 驅動的 AI 資料中心。布萊德.路易斯(Bradd Lewis)在兩份新聞稿裡都以執行長身分被引述。
公告裡缺了什麼
這份新聞稿沒有揭露:
- 任何客戶的最低支出承諾
- 任一方預期的年度營收
- 已簽約的在手訂單或訂單量
- 已作出承諾的客戶數量
- 雙方各自需要投入的資金
- 營收分潤安排
- 排他性
- 個別專案的獲利率
- 產生實質財務貢獻的時間表
成立事業群能改善商業協作、培訓與交付,但它本身不會產生營收。埃森哲自己的風險文字很直白:這項合作"可能無法實現預期的效益"。
這與我們在Generac 與亞馬遜的交易裡追蹤過的"標題與承諾之間的距離"屬於同一類:那裡 80 億美元的標題,實際上靠的是 24 億美元真正承諾的交付量;而在Akamai 與 Anthropic 的 116 億美元合約裡,在產生營收之前必須先支出 48 億美元。這次連標題數字都沒有——以它自己的方式來說,反而更誠實。
與戴爾的合作鞏固了埃森哲的競爭位置,但它還無法當成現金流寫進評價模型。
什麼是私有 AI?
私有 AI 指的是部署在某個組織、或受到嚴格治理的服務供應商所掌控的基礎設施之內的 AI 系統:自建資料中心、私有雲、網路邊緣、專用代管機房、國家主權雲,或是上述幾者的混合組合。
私有 AI 不是對公有雲的否定。多數企業都會採用混合架構:敏感的工作負載留在私有環境,彈性或敏感度較低的負載則使用公有運算資源。
| 標準 | 私有 AI | 公有雲 AI |
|---|---|---|
| 資料掌控 | 更多直接控制權 | 責任共同分擔 |
| 前期成本 | 通常較高 | 初期承諾較低 |
| 成本可預測性 | 使用率穩定時很有吸引力 | 有彈性,但規模放大後可能變貴 |
| 可擴充性 | 受自有運算資源限制 | 彈性極高 |
| 可客製化程度 | 高 | 取決於供應商 |
| 資料存放地 | 較容易精確界定 | 取決於地區與條款 |
| 硬體換新風險 | 由客戶承擔 | 由供應商承擔 |
| 部署複雜度 | 較高 | 較容易起步 |
| 最適合 | 敏感、受法規管理、可預測的負載 | 波動的負載與試驗探索 |
急迫感來自自主性。聊天機器人只是回答問題。而一個自主代理可以調閱機密紀錄、修改業務物件、執行程式碼、核准一筆交易,或呼叫另一套系統。代理的權限越大,治理就越重要——把整個流程閉環留在受控邊界之內,也就越有吸引力。
私有 AI 為什麼可能成為一個大的投資題材?
有四股力量在支撐這個市場,而它們全都比任何單一供應商的統計數字更耐久。
1. 資料主權正在變成採購條件
各類組織越來越必須掌控:資料存放在哪裡、適用哪個司法管轄、誰有存取權限、由哪些模型處理、提示詞與輸出是否被保留、專有資訊是否被用來訓練外部模型,以及自動化決策要如何稽核。
埃森哲在自己 2026 年 1 月的新聞稿中引用的研究發現,60% 的歐洲組織計畫在兩年內增加主權 AI 的投資。
2. 推論正在往資料旁邊移動
前沿模型的訓練依然集中在少數資金雄厚的實驗室。企業端採用的主要是推論。把大規模的私有資料集搬到外部代管的模型那裡,會帶來延遲、頻寬、安全性與資料輸出費用等問題;有時把模型搬到資料旁邊反而更簡單。
3. 開放權重模型拓寬了選擇
企業不再被綁在單一的代管介面上。埃森哲在其開放權重模型策略中描述了依負載搭配開放模型與專有模型、並在它們之間分流的做法:日常事務用小型的本機模型,產業流程用專門模型,困難的推理用雲端上的前沿模型,敏感的智慧財產用私有模型。
4. 可預測的使用率可能改善單位經濟性
公有雲在起步速度與彈性上佔優勢。而一個穩定、高流量的推論負載,放在專用運算資源上最終可能更便宜。戴爾宣傳其 AI Factory 在某些負載上相較公有模型介面能大幅降低支出,但任何這類數字都取決於使用率、硬體、能耗、模型設計與折舊假設:那是供應商的算術,不是普世常數。
原則比百分比更牢靠:當負載敏感、可預測且被持續使用時,私有基礎設施才有吸引力。 若非如此,它只是一種昂貴的方式去擁有折舊。
埃森哲為什麼處在受益的位置?
埃森哲不生產繪圖處理器,也不生產伺服器。它的機會在於成為硬體、模型、企業資料與業務流程之間的整合層。
一次私有 AI 的部署通常需要:篩選應用情境、更新資料架構、挑選基礎設施與模型、設計治理與安全機制、把代理接上既有軟體、重新設計流程、培訓員工、監控模型行為,並持續維運這套環境好幾年。這份清單與埃森哲的顧問服務與受管理服務業務幾乎完全重疊。
客戶觸及面
埃森哲服務約 9000 家客戶,並以 317 家鑽石級客戶結束 2026 會計年度——那是它對最大客戶關係的稱法。該年度它錄得 141 筆金額達 1 億美元以上的單季客戶訂單,創下新高。
生態系中立
埃森哲與戴爾、NVIDIA、Microsoft、AWS、Google Cloud、Oracle、SAP、ServiceNow、OpenAI、Anthropic、Palantir 與 Databricks 等都有合作。多數企業並不想要綁在單一供應商上的 AI 策略,而埃森哲賺的正是協助它們比較、混搭並治理這些互相競爭的系統的錢。
2026 會計年度,它最大的十家生態系夥伴貢獻了超過 60% 的營收;與八家新興 AI 與資料夥伴相關的訂單成長超過兩倍。戴爾正加入埃森哲計畫自 2027 年起每年評述的那一組生態系夥伴。
AI 人才規模
埃森哲表示,2026 會計年度結束時擁有將近 11 萬名 AI 與資料從業人員,而原先的目標是 8 萬名。員工完成約 4600 萬小時的培訓;公司在學習與發展上投入約 10 億美元,在研發上投入 10 億美元。
受戴爾培訓的 3000 位從業人員,約占埃森哲約 81.4 萬名員工的 0.37%。這個數字的意義不在人力規模,而在於它是一支瞄準單一基礎設施堆疊的專責商業團隊。
埃森哲的數字支撐看多的論點嗎?
埃森哲走到這一步時的基本面,比 2026 年上半年所暗示的更穩健。依據2026 會計年度財報:
| 2026 會計年度指標 | 結果 | 變動 |
|---|---|---|
| 營收 | 741.8 億美元 | 以美元計 +6%,以當地貨幣計 +5% |
| 顧問服務營收 | 368.8 億美元 | 美元 +5%,當地貨幣 +3% |
| 受管理服務營收 | 373.0 億美元 | 美元 +8%,當地貨幣 +6% |
| 新簽訂單 | 845.4 億美元 | 當地貨幣 +5% |
| 美國會計準則營業利益率 | 15.4% | +70 個基點 |
| 調整後營業利益率 | 15.8% | +20 個基點 |
| 美國會計準則稀釋每股盈餘 | 13.56 美元 | +12% |
| 調整後稀釋每股盈餘 | 13.97 美元 | +8% |
| 營業活動現金流 | 123.6 億美元 | +8% |
| 自由現金流 | 116.2 億美元 | +7% |
| 回饋股東金額 | 115 億美元 | +38% |
第四季營收 186.8 億美元,超出展望上緣。該季 221.7 億美元的訂單帶來 1.2 的訂單出貨比,其中受管理服務為 1.4,顧問服務為 1.0。該季又有將近 100 家客戶啟動各自的第一個進階 AI 專案,使全年度總數超過 400 家。
這些數字說明 AI 正在創造需求。但它們並沒有把可歸因於私有 AI 的營收單獨列出,也沒有提到戴爾。
2027 年展望真正暗示了什麼?
埃森哲預估 2027 年以當地貨幣計算營收成長 3% 至 6%,並伴隨:
- 美國會計準則營業利益率 15.9% 至 16.1%
- 美國會計準則稀釋每股盈餘 14.39 至 14.81 美元
- 營業活動現金流 119 億至 127 億美元
- 自由現金流 110 億至 118 億美元
- 至少 95 億美元回饋股東
- 固定資產新增 9 億美元,高於原先的 7.43 億美元
- 單季股利提高 5%,至每股 1.71 美元
真正重要的數字是本業成長
管理層預期併購帶來的貢獻為 2% 至 2.5%。從 3% 至 6% 中扣掉這一塊,隱含的本業成長區間就只剩大約 0.5% 至 4%。在區間下緣,埃森哲的核心業務幾乎沒有成長。
獲利率展望講出了兩個不同的故事
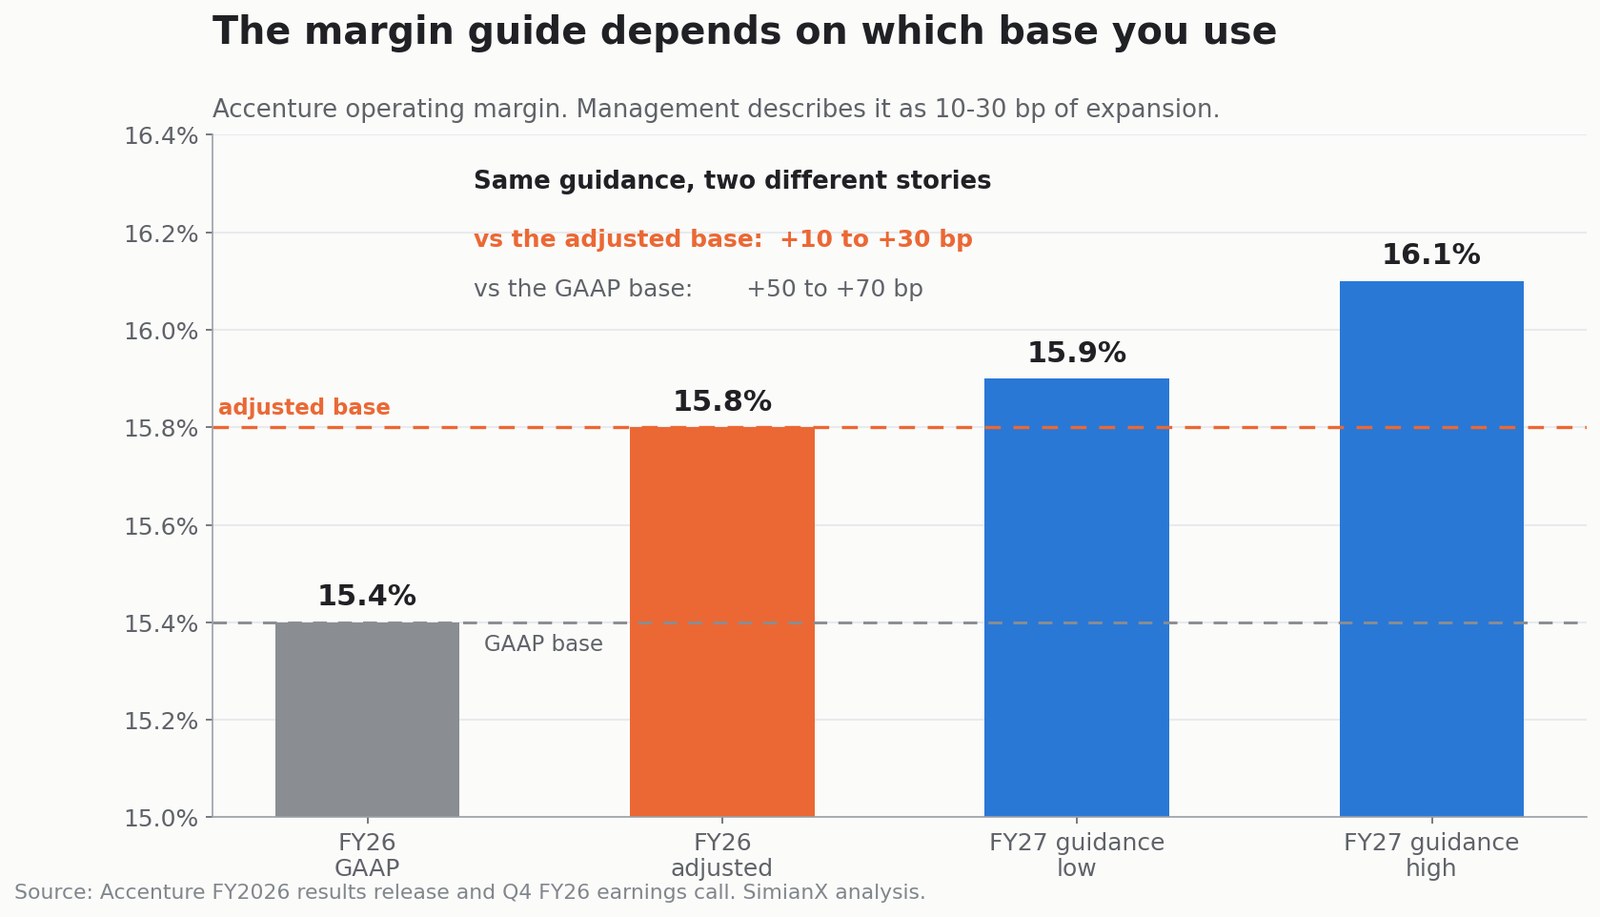
這裡的敘述方式值得留意。15.9% 至 16.1% 的營業利益率,比2026 年 15.4% 的美國會計準則利益率高出 50 至 70 個基點——聽起來像是一次有意義的擴張。但若以 2026 年調整後 15.8% 的利益率為基準衡量,同一份展望只值 10 至 30 個基點。
茱莉.史威特在法說會上用的是第二種敘述,並附上一個條件:2026 年的價格"整體穩定",但"第四季我們在許多業務領域看到更低的價格",而 2027 年的展望"包含我們 10 至 30 個基點的獲利率擴張,假設的是競爭將持續激烈"。
這等於管理層在告訴投資人:它的獲利率展望幾乎是走平的,而且已經把價格壓力算進去了。
與戴爾的合作能做到多大?
沒有給出任何營收目標,因此任何估算都只是示意。衡量規模門檻的一種方式,是假設每位受戴爾培訓的從業人員能帶來多少年營收。這不是預測,而且這些從業人員也不會全職投入戴爾相關專案。
| 每位從業人員的示意營收 | 3000 位從業人員 | 占 2026 年營收比重 |
|---|---|---|
| 20 萬美元 | 6 億美元 | 0.8% |
| 30 萬美元 | 9 億美元 | 1.2% |
| 40 萬美元 | 12 億美元 | 1.6% |
就算是一支效率極高的 3000 人團隊,單獨計算也只能貢獻個位數低段的營收比重。它真正的價值在於它能帶出的更大型轉型專案:策略、資料現代化、資訊安全、應用程式開發、流程重新設計、培訓、雲端整合、受管理的基礎設施,以及跨多年的維運。
把這支受戴爾培訓的團隊理解成一個商業與交付的催化劑最為恰當,而不是一個財報分部。
戴爾的動能是真的——而這一部分正好就是問題
戴爾帶來的是極為驚人的 AI 基礎設施數字。在截至 2026 年 7 月 31 日的 2027 會計年度第二季,戴爾公布創新高營收 470 億美元,成長 58%,其中包括:
- 609 億美元的 AI 伺服器訂單
- 164 億美元的 AI 伺服器營收,是一年前的兩倍
- 950 億美元的 AI 伺服器在手訂單
- 基礎設施解決方案事業群營收 318 億美元,成長 89%
- 該事業群營業利益 47.8 億美元,成長 225%
戴爾把 2027 會計年度營收展望上調 250 億美元至 1920 億美元,並把為 AI 最佳化的伺服器營收展望提高到約 740 億美元。
最後這個數字值得停下來想一想。戴爾預期在一個會計年度裡賣出約 740 億美元的 AI 伺服器。而埃森哲 2026 年的總營收是 741.8 億美元。
| 對照項 | 戴爾 | 埃森哲 |
|---|---|---|
| 戴爾 2027 年 AI 伺服器展望 vs 埃森哲 2026 年總營收 | 740 億美元 | 741.8 億美元 |
| 戴爾第二季 AI 伺服器訂單 vs 埃森哲 2026 年訂單 | 609 億美元 | 845.4 億美元 |
| 戴爾基礎設施事業群單季營業利益 vs 埃森哲全年營業利益 | 47.8 億美元 | 約 114.2 億美元 |
| 戴爾第二季 AI 伺服器營收 vs 埃森哲第四季營收 | 164 億美元 | 186.8 億美元 |
戴爾的一條產品線,在一個季度裡簽下的金額,相當於埃森哲整整一年簽單量的 72%。戴爾的基礎設施分部在單季賺到的利益,相當於埃森哲全年營業利益的 42%。
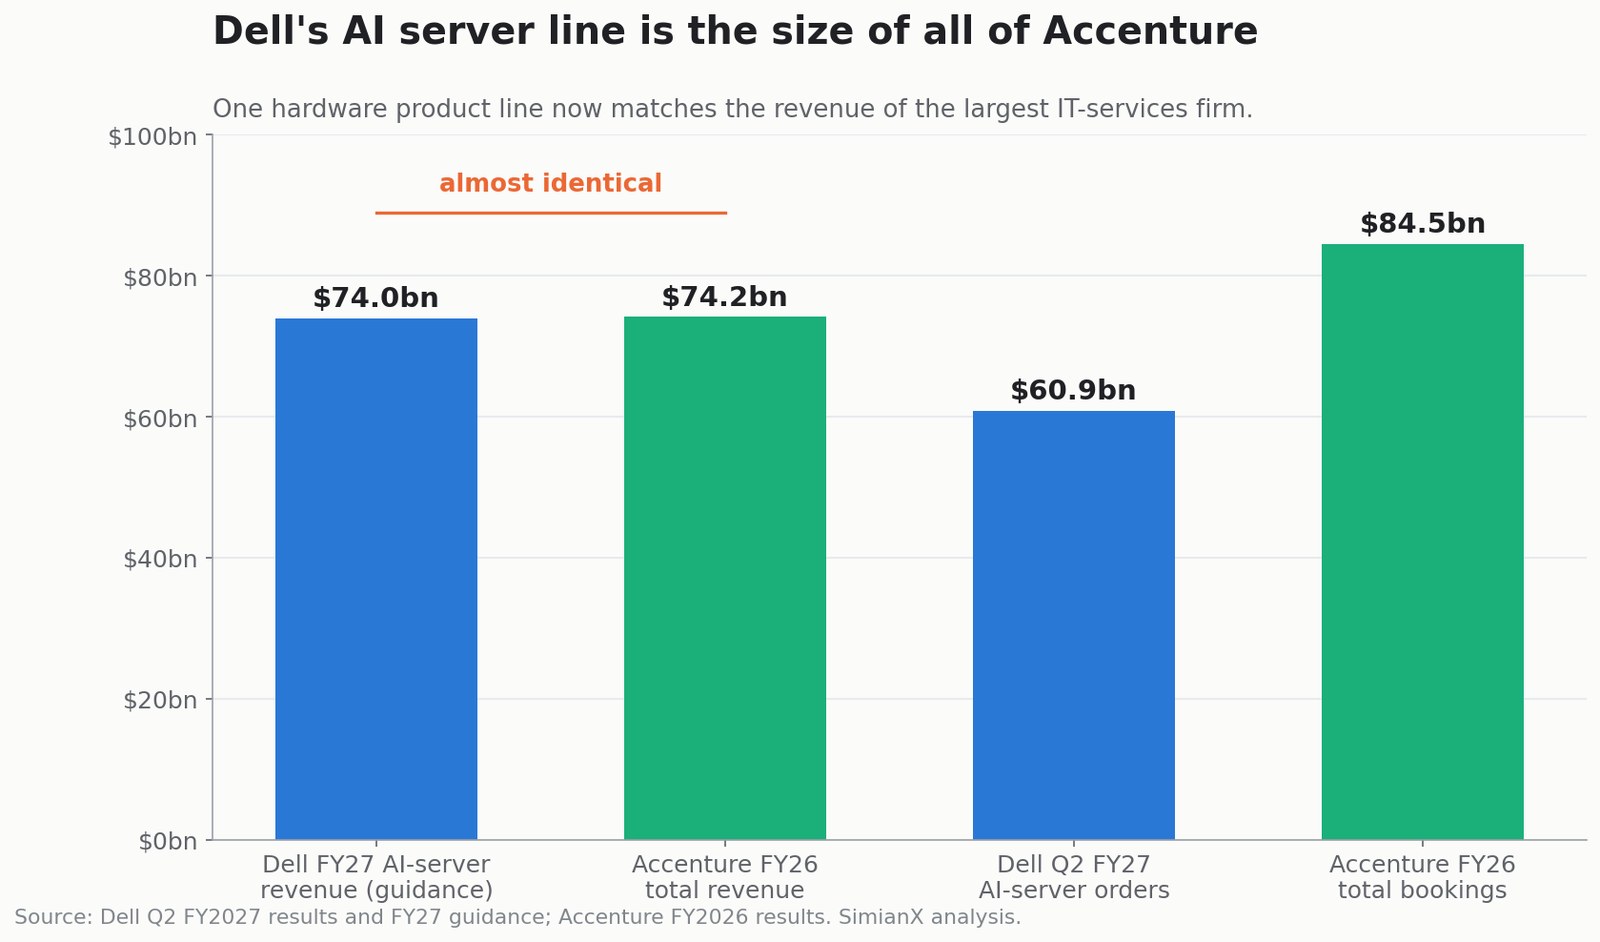
這件事是雙面的。它讓戴爾成為一個在企業市場有真實拉力的強大夥伴;它同時也顯示 AI 的利潤今天落在哪裡——而那不是服務層。
市場早就選好了一邊
最清楚的證據是過去一年的報酬。
| 資產 | 一年漲跌 |
|---|---|
| 戴爾(DELL) | +268% |
| 標普 500(SPY) | +15% |
| 埃森哲(ACN) | −17% |
| Gartner(IT) | −20% |
| IBM | −21% |
在指數上漲 15%、主要 AI 硬體供應商接近翻兩倍再翻一倍的一年裡,整組科技服務與研究公司跌了約五分之一。投資人正在為賣運算資源的那一層付錢,並對賣人力的那一層打折。
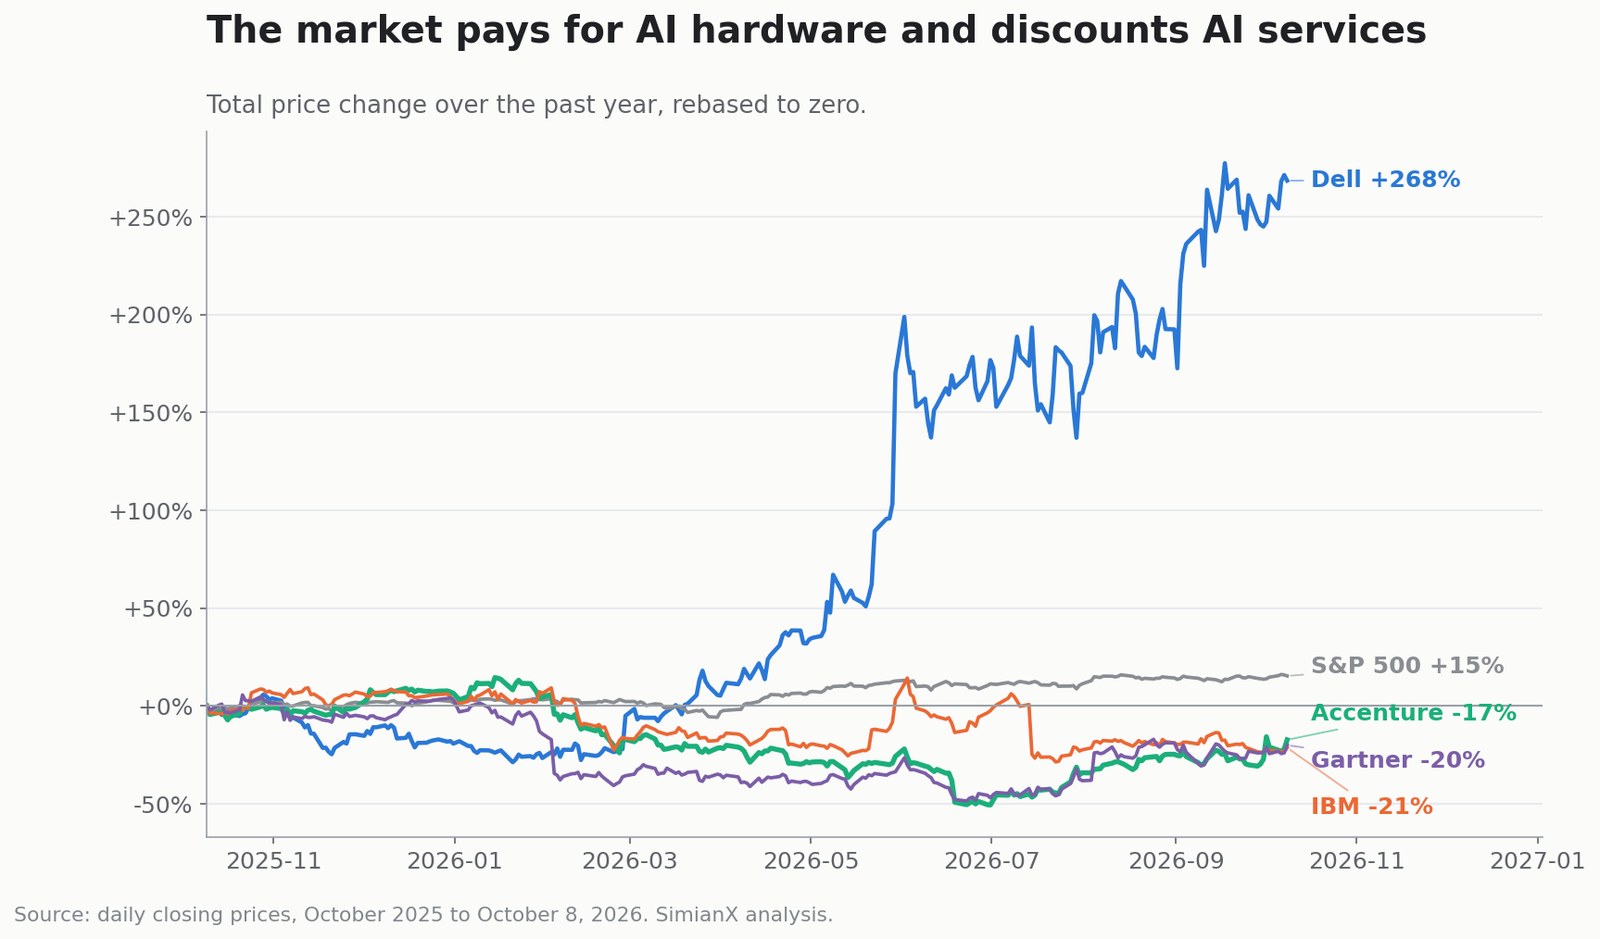
Accenture Dell Business Group 把這兩邊接了起來。對看多埃森哲的人來說,這正是重點:一條不必買硬體也能分享硬體熱潮的路徑。對看空的人來說,它提醒著在這段關係裡定價權握在誰手上。
AI 這場賭注內部的這種輪動,正是我們在AI 高階主管開始呼籲放慢前沿腳步、半導體公司下跌而大型平台上漲時檢視過的同一種動態。資本並沒有離開 AI;它只是持續在各層之間遷移。
私有 AI 比公有雲 AI 更有吸引力嗎?
不該把私有 AI 讀成一個贏家全拿的替代品。能長久存在的架構是混合架構。
| 工作負載 | 可能的位置 |
|---|---|
| 實驗性原型 | 公有雲 |
| 短期內波動極大的需求 | 公有雲 |
| 大型前沿模型訓練 | 超大規模雲端業者或專業 AI 雲 |
| 敏感的病患或財務資料 | 私有或主權環境 |
| 工廠產線上的推論 | 網路邊緣或私有環境 |
| 可預測的高流量推論 | 私有、專用或混合 |
| 一般員工生產力 | 軟體即服務或公有雲 |
| 機密的政府工作負載 | 主權、隔離或離線環境 |
| 多模型的自主代理流程 | 混合 |
私有部署在使用率不足時會在經濟上失敗,而且隨著晶片與模型往前走,它可能很快就過時。公有雲則持續把運算資源與換新的風險轉移給供應商。
因此能長久成立的論點不是"私有打敗公有",而是:企業 AI 將要求更高的架構多樣性,而那些能把私有、主權、邊緣與公有系統整合起來的公司,可能取得不成比例的價值。 這比任何"把一切搬回自有機房"的預測都更有利於埃森哲。
ACN 看多的論點是什麼?
AI 催生更大型的轉型專案
部署一個模型很容易;圍繞它重新設計流程、資料架構、控制機制與人力團隊就不容易。埃森哲參與整個週期。
私有 AI 解開受法規管理的預算
銀行、保險公司、製藥企業、製造商與政府部門,一直很慢才把敏感負載搬到公有 AI。私有與主權基礎設施可能釋放那些被法規遵循鎖住的預算。
受管理服務可以複利成長
受管理服務在 2026 年創造 373.0 億美元營收,成長速度快於顧問服務,並在第四季取得 1.4 的訂單出貨比。維運基礎設施、監控代理、更新模型與管理安全,都是重複性的工作。
這門生意產生真正的現金
2026 年自由現金流為 116.2 億美元,而固定資產支出只有 7.43 億美元——那只是雲端或硬體供應商必須支出的一小部分。這筆錢支撐著股利、庫藏股與併購。
評價並不苛刻
以 10 月 8 日 208.36 美元的收盤價與 6.053 億股加權平均稀釋股數計算,埃森哲的市值約為 1261 億美元。
| 指標 | 數值 |
|---|---|
| 股價 / 2027 年美國會計準則每股盈餘中值(14.60 美元) | 14.3 倍 |
| 市值 / 2026 年自由現金流 | 10.9 倍 |
| 市值 / 2027 年自由現金流中值 | 11.1 倍 |
| 自由現金流報酬率(2027 年中值) | 9.0% |
| 市值 / 2026 年營收 | 1.70 倍 |
一家擁有 9000 家客戶、年度簽單 845 億美元的企業,提供 9% 的自由現金流報酬率,這並不算貴。
ACN 看空的論點是什麼?
看空的論點並不是埃森哲會消失,而是 AI 侵蝕以人力為基礎的服務經濟的速度,快過新增 AI 工作補回來的速度。
AI 減少可計費工時
如果一個過去需要 100 位顧問的專案現在只需要 70 位,客戶最終會要求更低的價格。管理層確認了第四季在許多領域出現更低的價格。
效率紅利可能被客戶拿走
超過 65% 的訂單已經是固定價格,其中包括按成果計費的工作。這在交付順利時形成營運槓桿,交付不順時則形成獲利率風險。
招募已經因為 AI 而放緩
2026 年員工人數成長 5%,人均營收上升。在把這一點與自主代理交付相調和時,史威特表示埃森哲預期明年會在所有市場招募,"但速度會更低,部分原因是 AI"。一家預期放慢招募的服務公司,正在就"按人頭算營收"的模式說出某些事情。
合作關係不是護城河
戴爾也和其他系統整合商合作;埃森哲也和競爭的基礎設施供應商合作。這段關係看起來並不排他。IBM、Capgemini、勤業眾信、Kyndryl、DXC、Infosys 與塔塔顧問服務都在爭奪同一批預算。
財報上的成長倚賴併購
埃森哲 2026 年投入 49 億美元完成 17 筆併購,並預期 2027 年再投入約 50 億美元,其中 2027 年成長的 2% 至 2.5% 來自買進來的營收。商譽從 225 億美元升至 268 億美元。
創新高的股東回饋有一部分靠負債支撐
這正是新聞報導系統性漏掉的那一項。2026 年埃森哲產生 116.2 億美元自由現金流,向股東回饋 115 億美元——相當於其中的 99%——同時還在併購上花了 49 億美元。
回饋加上併購合計 164.0 億美元,而自由現金流為 116.2 億美元,缺口 47.8 億美元。這個缺口由第四季 50 億美元的債券發行填補。長期負債從 50.3 億美元翻倍至 100.0 億美元,淨現金則從約 63.3 億美元降至 27.2 億美元。
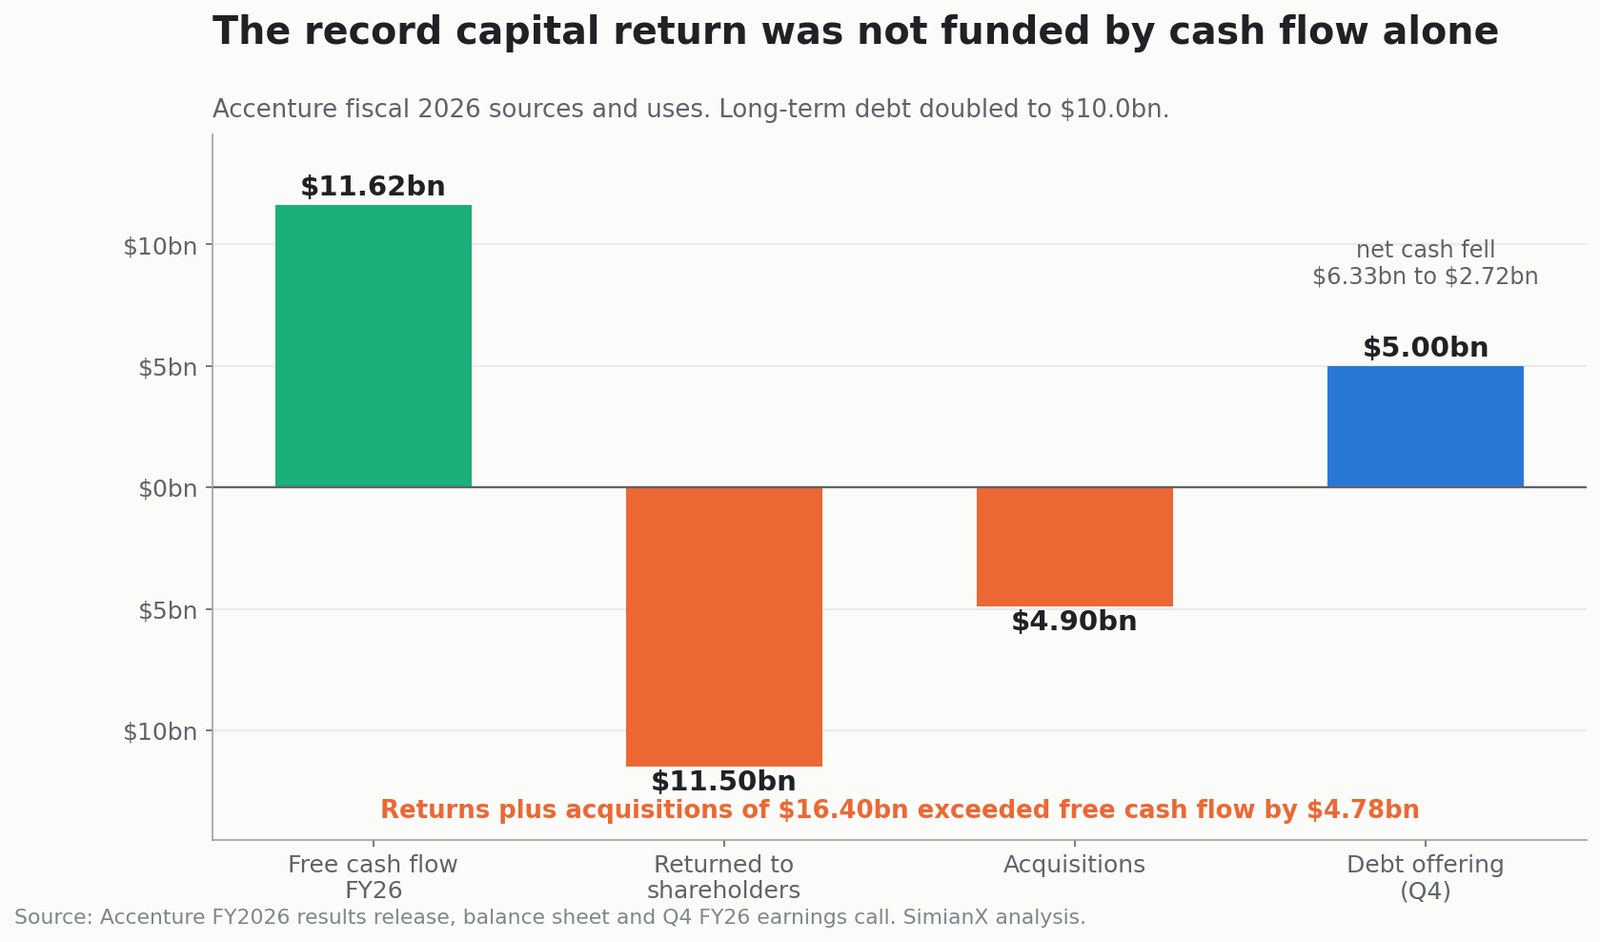
這些都不構成財務吃緊——埃森哲依然處在投資等級評等的淨現金狀態。但當你知道資產負債表為此挪出了空間,而 2027 年展望又已經承諾至少再回饋 95 億美元時,"創新高的 115 億美元股東回饋"讀起來就是另一回事了。
修復行情早就發生過了
從 9 月 30 日到 10 月 8 日的六個交易日裡,ACN 上漲 13.6%,並且比 6 月低點高出 67.4%。財報帶來的寬慰與私有 AI 的樂觀情緒,有很大一部分已經反映在股價裡。
ACN 評價情境分析
以 2027 年美國會計準則每股盈餘展望的中值 14.60 美元計算:
| 2027 年本益比 | 隱含股價 | 解讀 |
|---|---|---|
| 12 倍 | 175 美元 | AI 壓低價格,本業成長接近零 |
| 15 倍 | 219 美元 | 成熟企業的穩定成長,加上強勁的現金回饋 |
| 18 倍 | 263 美元 | 私有 AI 拉抬本業成長,獲利率守住 |
| 21 倍 | 307 美元 | 埃森哲重新贏回 AI 轉型溢價 |
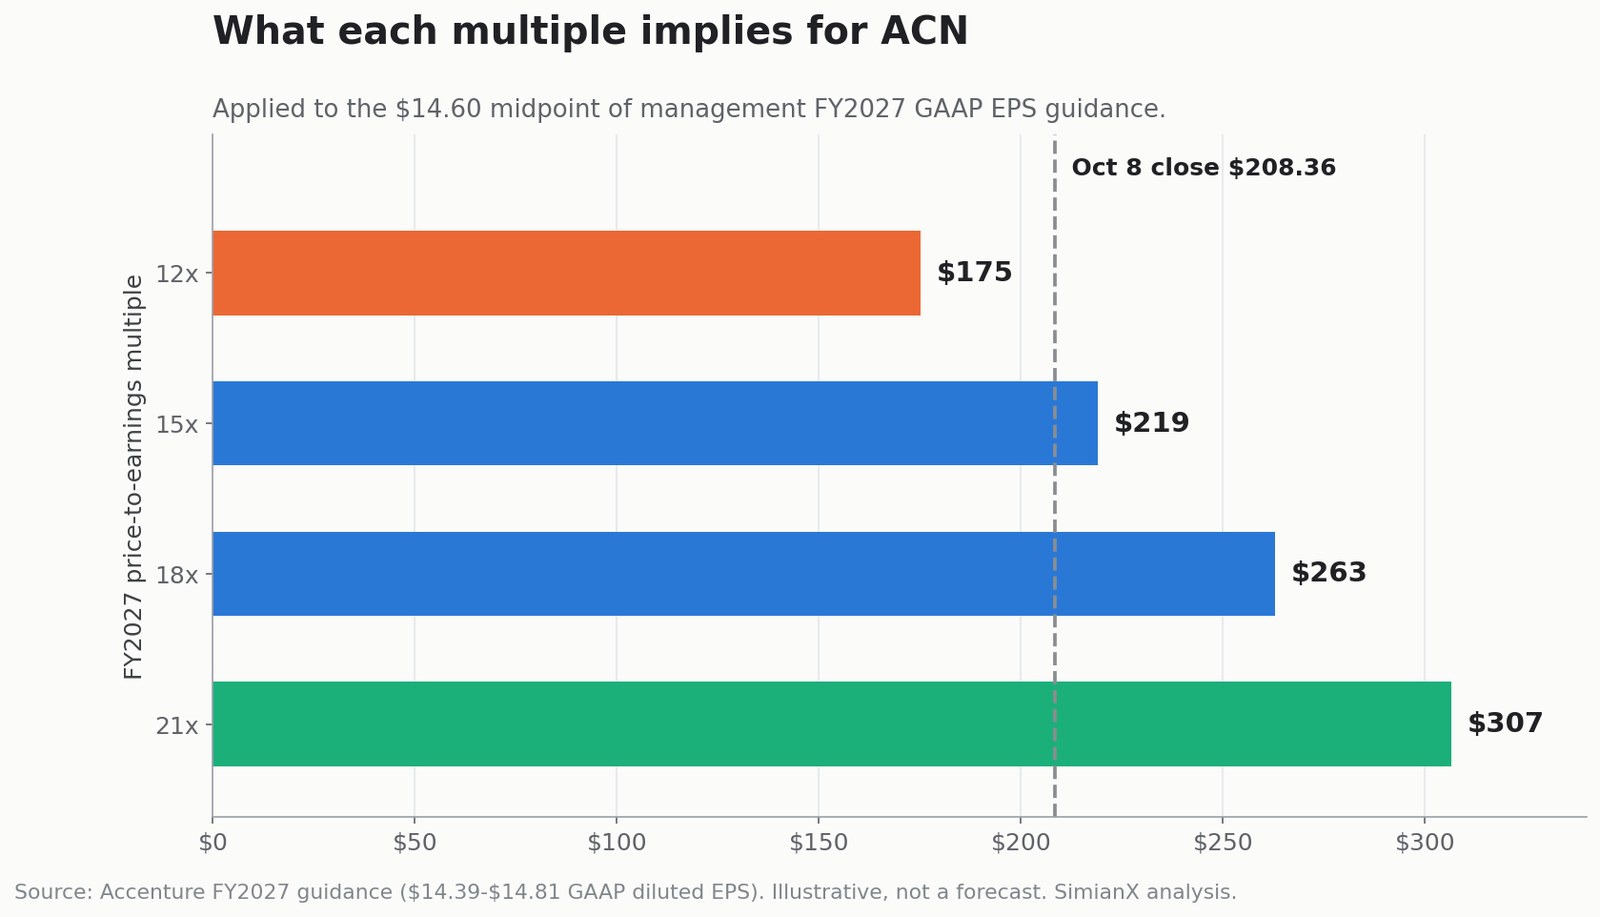
在 208.36 美元,市場把埃森哲評價在謹慎情境與基準情境之間,約 14.3 倍。請留意這代表什麼:就算是 263 美元的 18 倍情境,也仍會讓該股比 2026 年 1 月的高點低 9%。要回到 288 美元,需要評價倍數擴張與獲利成長同時發生。
這項分析固定了每股盈餘,並忽略併購、匯率與總體經濟狀況。它顯示:溫和的漲幅並不需要英雄式的評價倍數——而完整的修復則需要。
哪些股票可能從私有 AI 這場賭注中受益?
| 層級 | 代表公司 | 受益方式 | 主要風險 |
|---|---|---|---|
| 晶片與加速器 | NVIDIA、AMD | 加速器需求 | 評價與供給循環 |
| 伺服器與儲存 | 戴爾、HPE、Supermicro | 企業 AI 基礎設施 | 硬體獲利率、零組件成本 |
| 網路 | Broadcom、Arista、Cisco | 高速互連 | 客戶集中度 |
| 顧問與整合 | 埃森哲、IBM、Capgemini | 策略、部署、受管理服務 | AI 自動化可計費的工作 |
| 私有雲軟體 | Broadcom/VMware、Red Hat、Nutanix | 工作負載調度 | 授權與競爭 |
| 資訊安全 | Palo Alto Networks、CrowdStrike、Zscaler | 保護模型、資料與代理 | 市場擁擠 |
| 資料平台 | Snowflake、Databricks、Oracle | 整備企業資料 | 雲端業者競爭 |
| 模型供應方 | OpenAI、Anthropic、開放生態系 | 企業採用模型 | 商品化、運算成本 |
埃森哲是參與其中的輕資本方式:它不必把數十億美元的繪圖處理器放進自己的資產負債表。代價是,相較於一家成功的伺服器或加速器製造商,它的上行空間在比例上沒那麼爆發——過去一年相當嚴厲地展示了這一點。
同樣的紀律也適用於鄰近的企業軟體公司。MongoDB 18% 的重挫顯示,當市場對一家軟體公司的 AI 敘事產生懷疑時,重新評價可以有多快;而關於 Meta 資本支出的爭論則顯示,同樣的檢視也落到了所有這些基礎設施的買方身上。工業軟體正在收斂到同一個問題上,施耐德電機對 PTC 的 226 億美元出價把這一點講得很明白——那筆交易同樣把 Dell AI Factory 的基礎設施與一個服務與資料層結合在一起。
像 SimianX AI 這樣的多代理研究平台,有助於比較基本面、公開申報文件與互相對立的解讀,而不是照著標題下單:
- SimianX AI — 多模型研究與即時市場分析
- SimianX 加密貨幣排行榜 — 即時追蹤互相競爭的模型表現
- SimianX 文章 — 針對股票與數位資產的申報文件級研究
ACN 的投資人該盯什麼?
- 透過 Accenture Dell Business Group 具名公布的客戶
- 管理層是否會開始量化與戴爾或私有 AI 相關的訂單
- 本業營收成長,對照 2027 年展望隱含的 0.5% 至 4%
- 顧問服務的訂單出貨比——第四季為 1.0;若能站穩 1.0 之上,將代表可自由支配的需求回來了
- 受管理服務成長,重複性的私有 AI 維運會最先在這裡顯現
- 關於價格的說法——第四季已在許多領域出現更低的價格
- 人均營收,如果 AI 在內部真的有效,這個數字應該上升
- 營業利益率,對照 15.9% 至 16.1% 區間,並以調整後基準衡量
- 受戴爾培訓的從業人員數量是否突破 3000
- 受法規管理產業中的正式上線案例,這比試行專案更重要
- 資本回饋如何籌資——用現金還是繼續借債
- 併購的貢獻,把買來的成長與本業需求分開看
6% 跳升之後該買埃森哲的股票嗎?
相對於它創造現金的能力,評價是合理的。但戴爾的公告本身,不構成買進的理由。
對以下看法有信心的人,這個論點成立:企業 AI 的落地將需要大量顧問服務;私有與主權模式能解開受法規管理的預算;埃森哲能維持其生態系中立;受管理服務能複利成長;本業成長在 2027 年之後會改善。
對以下看法有信心的人,這個論點不成立:AI 在結構上壓縮了對顧問的需求;效率紅利被客戶拿走;私有 AI 仍屬小眾;併購掩蓋了疲弱的本業需求;或者這波反彈已經跑在證據前面。
平衡的讀法是:埃森哲是一家評價溫和、創造現金能力強勁的服務公司,正處在一場還沒裁決的爭論之中——AI 究竟是它的順風,還是它的顛覆者。 市場在 2026 年上半年把這場爭論評價為 −57%,之後收回了三分之二。這兩次波動,都不是由一份合作新聞稿引發的。
關於埃森哲與私有 AI 的常見問題
埃森哲與戴爾的私有 AI 合作是什麼?
埃森哲與戴爾成立了 Accenture Dell Business Group,協助企業在私有、混合與主權基礎設施上部署 AI。埃森哲提供策略、整合與受管理服務;戴爾提供為 AI 準備好的基礎設施與軟體。埃森哲計畫針對戴爾的產品組合培訓 3000 位以上的從業人員。
埃森哲股價為何在 2026 年 10 月 8 日上漲 6%?
ACN 在公告當日收漲 5.96%。但戴爾同日下跌 0.76%,Gartner 在沒有任何這類公告的情況下上漲 5.19%,標普 500 指數下跌 0.42%——因此這次波動看起來在很大程度上屬於族群性。它也發生在 10 月 1 日強勁財報之後,那天該股上漲 15.78%。
私有 AI 會推升埃森哲的營收嗎?
它可能帶出顧問服務、資料現代化、資訊安全、整合與受管理服務的工作。但埃森哲並未揭露與 Accenture Dell Business Group 相關的營收目標、在手訂單或客戶承諾,也沒有單獨列出私有 AI 的營收。
私有 AI 比公有雲便宜嗎?
對敏感、可預測且被持續使用的負載,可能比較便宜。對試驗探索、波動的需求,以及無力有效率維運基礎設施的組織,公有雲通常仍然更便宜。使用率不足的私有運算資源是昂貴的。
ACN 距離高點還有多遠?
52 週最高收盤價是 2026 年 1 月 14 日的 288.54 美元。10 月 8 日 208.36 美元的收盤價比它低 27.8%,而這是在 6 月 30 日跌到 124.44 美元低點(跌幅 56.9%)、之後反彈 67.4% 之後的結果。
公告之後 ACN 的股價被低估了嗎?
以約 14.3 倍 2027 年美國會計準則每股盈餘展望中值、自由現金流報酬率接近 9% 來看,評價屬於溫和水準——不便宜,也沒有被拉伸。結局取決於本業成長、定價能力,以及 AI 能否證明自己對一個勞力密集的模式是淨效益。
結論:私有 AI 是下一個大賭注嗎?
私有 AI 具備一個耐久企業週期所需的材料:敏感資料、法規壓力、自主代理負載、開放權重模型、可預測的推論需求,以及對雲端成本的真實擔憂。埃森哲與戴爾的合作針對這一點設計得不錯:戴爾提供基礎設施,埃森哲把它接到資料、流程、治理與維運上。
埃森哲帶著真實的優勢入場:741.8 億美元營收、845.4 億美元訂單、116.2 億美元自由現金流、將近 11 萬名 AI 與資料從業人員、約 9000 家客戶,以及一個溫和的前瞻評價倍數。
但證據必須來自財務報表,而不是來自公告。這筆交易沒有揭露任何經濟條件。2027 年展望隱含的本業成長最低可能只有 0.5%。獲利率展望以調整後基準計僅為 10 至 30 個基點,而且已經假設競爭激烈。創新高的股東回饋需要一筆 50 億美元的債券發行來支撐。而市場一年的裁決——戴爾 +268%、埃森哲 −17%——說明今天的投資人相信,企業 AI 的價值流向了賣運算資源的那一方。
結論是建設性中立且取決於證據。私有 AI 很可能真的會成為一個大賭注,埃森哲也處在能夠參與的位置。但確認將來自訂單、本業成長與獲利率——不會來自又一個合作標題,也不會來自一個被整個族群共同分享的 6% 漲幅日。
用 SimianX AI 追蹤 ACN 的即時基本面、申報文件、新聞與互相對立的多空解讀,並持續用財務報表真正揭露的內容去檢驗私有 AI 這個論點。
延伸閱讀
- PTC股價:施耐德205美元報價仍低於自家52週收盤高點
- AKAM股價:116億美元Anthropic大單須先投48億
- Generac 與亞馬遜:80 億標題背後的 24 億美元
- MongoDB重挫18.5%:執行長轉戰Meta,七次暴跌全比較
- AI領袖呼籲放緩前沿:晶片股應聲下跌,科技巨頭卻逆勢上漲
- Muse之後的META:AI代理撐得起1450億美元資本支出嗎
- 黃仁勳是否在吹大AI泡沫?拆解輝達繁榮背後的資金與循環融資
研究來源
- 埃森哲與戴爾宣布成立 Accenture Dell Business Group
- 埃森哲 2026 會計年度第四季與全年財報
- 埃森哲 2026 會計年度第四季法說會紀錄
- 埃森哲的開放權重模型策略
- Sovereign AI 選擇埃森哲與 Palantir 建置歐洲、中東與非洲地區的 AI 基礎設施
- 埃森哲投資人關係
- 戴爾 2027 會計年度第二季財報
- 搭載 NVIDIA 的 Dell AI Factory
- 戴爾主權 AI 總覽
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- ACN 歷史股價資料
- ACN 評價與市場統計


