Ericssons drittes Quartal gegen das Quartal gelesen, mit dem es verglichen wird
Ericsson legte am 15. Oktober 2026 sein drittes Quartal vor, und die Schlagzeile sah schlecht aus: bereinigtes EBITA 36% niedriger, Nettogewinn 49% niedriger, verwässerter Gewinn je Aktie 47% niedriger. Die Aktie stieg trotzdem — ERIC B schloss in Stockholm 6,8% höher, nachdem sie zwischenzeitlich +10,9% erreicht hatte, und das Nasdaq-ADR legte 11,8% zu.
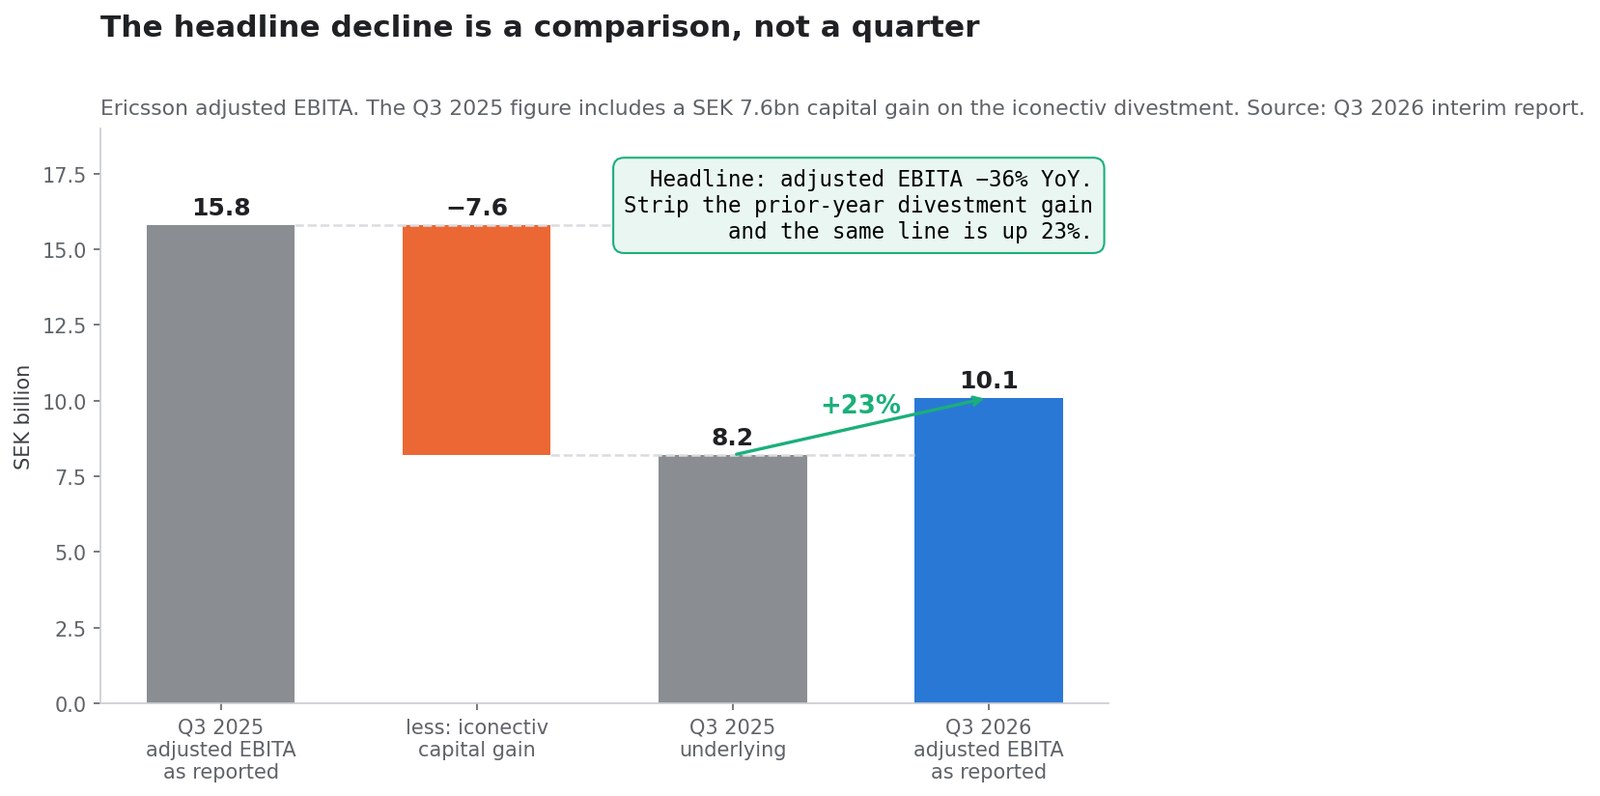
Beides stimmt. Die Überleitung steht in einer einzigen Zeile des Berichts: Das dritte Quartal 2025 enthielt einen Veräußerungsgewinn von 7,6 Milliarden schwedischen Kronen aus dem Verkauf von iconectiv. Rechnet man ihn heraus, stieg dieselbe Zeile des bereinigten EBITA von 8,2 auf 10,1 Milliarden Kronen — ein Plus von 23%.
Diese Seite ist ein Rechenbuch, keine Reaktion. Sie trennt, was gewachsen ist, von dem, womit verglichen wird, beziffert den Teil der Verbesserung, der aus Lizenzen statt aus Funktechnik stammt, stellt die Juli-Prognose dem Oktober-Ergebnis gegenüber und hält fest, was das Unternehmen zu 2027 gesagt hat. Jede Zahl stammt aus einem bei der SEC eingereichten Dokument: dem Bericht zum dritten Quartal 2026, dem Bericht zum zweiten Quartal 2026, der Umbau-Mitteilung vom selben Tag und dem CEO-Wechsel vom Juni 2026.
Die Angaben beruhen auf Dokumenten, die bis zum 15. Oktober 2026 veröffentlicht wurden. Alle Beträge in schwedischen Kronen, sofern nicht anders angegeben. Dies ist Recherche und Information, keine persönliche Anlageberatung.
Der Vergleich, nicht das Quartal
Drei Zahlen der Mitteilung fallen um rund die Hälfte. Alle drei werden an einem Quartal gemessen, das einen einmaligen Veräußerungsgewinn enthielt.
| Position | Q3 2026 | Q3 2025 wie berichtet | Q3 2025 ohne den Gewinn | Veränderung auf bereinigter Basis |
|---|---|---|---|---|
| Bereinigtes EBITA | 10,1 Mrd. SEK | 15,8 Mrd. SEK | 8,2 Mrd. SEK | +23% |
| Bereinigte EBITA-Marge | 17,0% | 28,1% | 14,6% | +240 Bp. |
| Verwässertes EPS | 1,77 SEK | 3,33 SEK | 1,61 SEK | +9,9% |
Die 7,6 Milliarden standen unter „sonstige betriebliche Erträge und Aufwendungen", einer Position, die im Jahresvergleich von 7,7 auf 0,1 Milliarden fiel. Der Bericht sagt es unverblümt: Das EBITA „sank auf 9,2 (15,5) Mrd. und spiegelt einen Veräußerungsgewinn von 7,6 Mrd. im Vorjahreszeitraum sowie höhere Restrukturierungsaufwendungen wider. Ohne den Veräußerungsgewinn verbesserte sich die Profitabilität."
Die EPS-Zeile verlangt dieselbe Behandlung. Ericsson vermerkt, das „Vorjahres-EPS enthielt einen Veräußerungsgewinn von 1,72 SEK je Aktie". 3,33 minus 1,72 ergibt 1,61 Kronen gegenüber gelieferten 1,77 — ein Plus von 9,9%, kein Einbruch um 47%. Der Abstand zwischen diesen beiden Beschreibungen desselben Quartals ist der ganze Grund, warum eine Aktie wochenlang in einen Bericht hineinfallen und am Tag selbst 11% steigen kann.
Wie die Schlagzeilenzahlen tatsächlich aussahen
| Kennzahl | Q3 2026 | Q3 2025 | Veränderung | Jan–Sep 2026 | Jan–Sep 2025 |
|---|---|---|---|---|---|
| Nettoumsatz | 59,5 Mrd. SEK | 56,2 Mrd. SEK | +6% berichtet, +7% organisch | 161,5 Mrd. SEK | 167,4 Mrd. SEK |
| Bruttoergebnis | 28,0 Mrd. SEK | 26,8 Mrd. SEK | +5% | 75,4 Mrd. SEK | 80,0 Mrd. SEK |
| Bereinigte Bruttomarge | 47,7% | 48,1% | −40 Bp. | 48,0% | 48,2% |
| Bereinigtes EBITA | 10,1 Mrd. SEK | 15,8 Mrd. SEK | −36% | 22,6 Mrd. SEK | 30,2 Mrd. SEK |
| EBIT | 8,9 Mrd. SEK | 15,2 Mrd. SEK | −41% | 16,2 Mrd. SEK | 27,5 Mrd. SEK |
| Nettogewinn | 5,8 Mrd. SEK | 11,3 Mrd. SEK | −49% | 10,8 Mrd. SEK | 20,1 Mrd. SEK |
| Verwässertes EPS | 1,77 SEK | 3,33 SEK | −47% | 3,24 SEK | 5,94 SEK |
| Freier Cashflow vor M&A | 4,9 Mrd. SEK | 6,6 Mrd. SEK | −26% | 11,2 Mrd. SEK | 11,9 Mrd. SEK |
| Nettoliquidität zum Periodenende | 60,7 Mrd. SEK | 51,9 Mrd. SEK | +17% | — | — |
Zwei Kostenzeilen verdienen Beachtung. Die Restrukturierungsaufwendungen lagen bei −0,9 Mrd. gegenüber −0,3 Mrd. im Vorjahr, in neun Monaten bei −5,3 Mrd. gegenüber −1,2 Mrd. Das Finanzergebnis drehte auf −0,9 Mrd. von −0,2 Mrd., was das Unternehmen auf Rückstellungen für Zinsen im Zusammenhang mit der Beilegung von Steuerfragen sowie einen Währungssicherungseffekt zurückführt. Keine von beiden steckt in der bereinigten Zahl; beide sind Zahlungsmittel oder zahlungsmittelnah.
Die Steuerzeile trägt ein Vorwärtssignal: Ericsson erwartet nun einen effektiven Steuersatz von 28% für das Gesamtjahr gegenüber 25% im Jahr 2025, „was vor allem die Auswirkungen erhöhter Restrukturierungskosten und von Rückstellungen für die Beilegung von Steuerfragen widerspiegelt".
Was im Juli in Aussicht gestellt und was im Oktober geliefert wurde
Das ist der Teil, den eine Tagesschlagzeile nicht transportieren kann, und zugleich der sauberste verfügbare Test, ob das Quartal eine Überraschung oder ein Plan war.
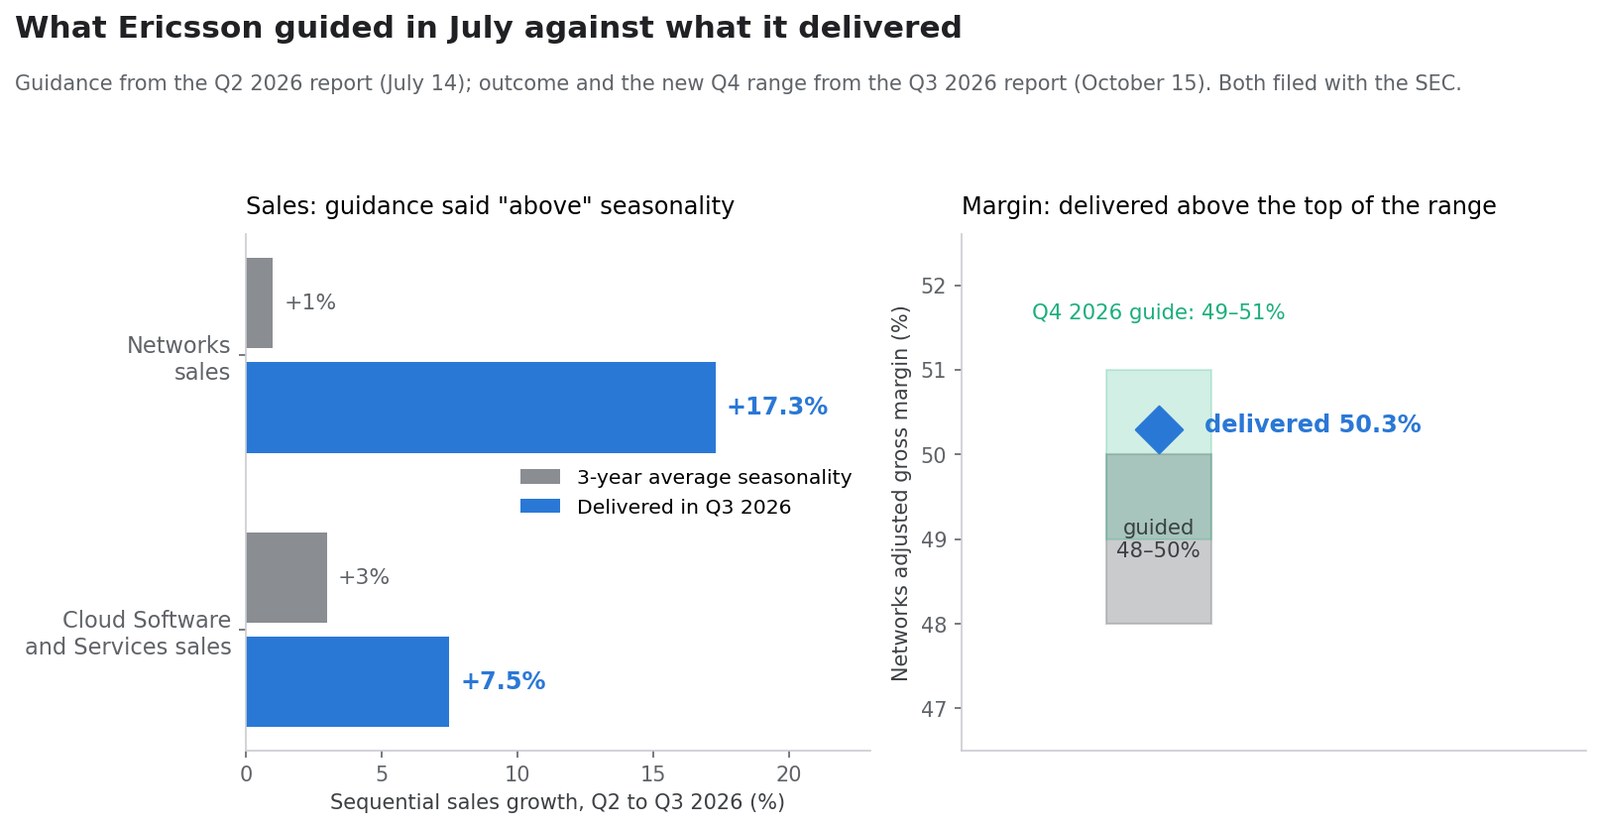
Im Bericht zum zweiten Quartal vom 14. Juli 2026 veröffentlichte Ericsson seine Planungsannahmen für das dritte Quartal. Der Q3-Bericht nannte anschließend das Ergebnis.
| Am 14. Juli in Aussicht gestellt | Was das in Zahlen hieß | Am 15. Oktober geliefert |
|---|---|---|
| Umsatzwachstum bei Networks „über" der dreijährigen Durchschnittssaisonalität | Der Dreijahresschnitt Q2→Q3 liegt bei +1% | +17,3% (33,0 → 38,7 Mrd. SEK) |
| Bereinigte Bruttomarge bei Networks von 48% bis 50% | — | 50,3% — über der Obergrenze der Spanne |
| Wachstum bei Cloud Software and Services „weitgehend" saisonüblich | Der Dreijahresschnitt Q2→Q3 liegt bei +3% | +7,5% (14,7 → 15,8 Mrd. SEK) |
| Währungsannahme für Q3: USD:SEK 9,7, EUR:SEK 11,0 | — | Der Kassakurs lag am Berichtstag nahe 9,94 Kronen je Dollar |
Das Management kündigte dem Markt ein über dem saisonüblichen Niveau liegendes Networks-Quartal an und lieferte das Siebzehnfache der durchschnittlichen sequenziellen Bewegung aus drei Jahren. Das ist der Beat. Und genau deshalb wiegt der Ausblick schwerer als der Rückvergleich.
Für das vierte Quartal unterstellt Ericsson nun USD:SEK 10,0 und EUR:SEK 11,3, erwartet bei Networks und Cloud Software ein „weitgehend" saisonübliches Umsatzwachstum — für Networks sind das sequenziell +17%, für Cloud Software +29% — und stellt die bereinigte Bruttomarge von Networks auf 49% bis 51%, einen vollen Punkt über der vor drei Monaten gesetzten Spanne.
Das Segment-Rechenbuch
| Segment | Umsatz Q3 2026 | Organisches Wachstum | Bereinigtes EBITA | Bereinigte EBITA-Marge | Rollierende vier Quartale |
|---|---|---|---|---|---|
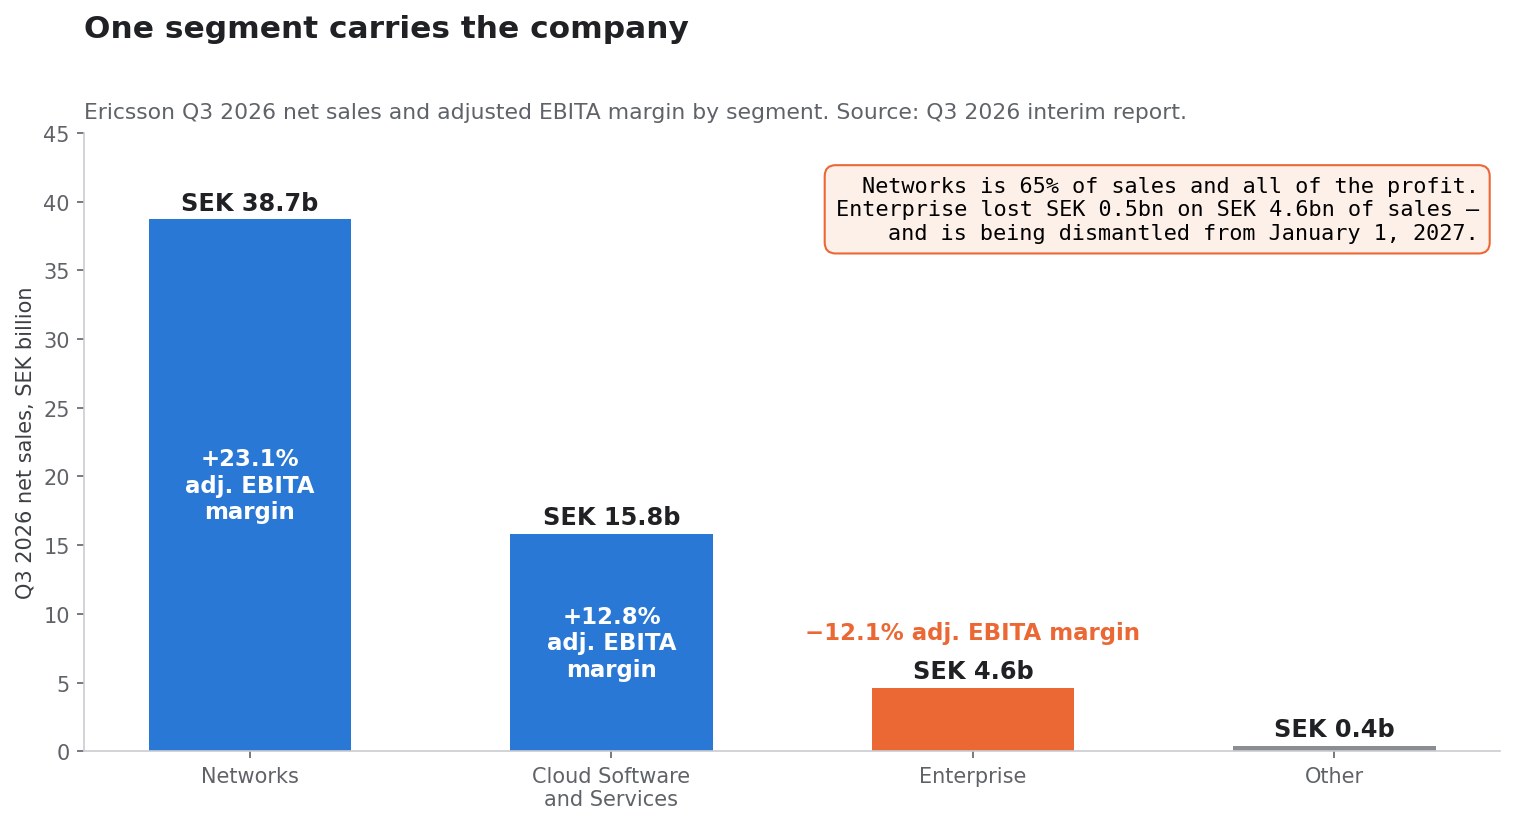
| Networks | 38,7 Mrd. SEK | +9% | 9,0 Mrd. SEK | 23,1% (20,3%) | 148,9 Mrd. SEK bei 21,0% |
| Cloud Software and Services | 15,8 Mrd. SEK | +3% | 2,0 Mrd. SEK | 12,8% (12,5%) | 62,4 Mrd. SEK bei 13,1% |
| Enterprise | 4,6 Mrd. SEK | +1% | −0,5 Mrd. SEK | −12,1% (138,7%) | 17,8 Mrd. SEK bei −22,2% |
| Other | 0,4 Mrd. SEK | — | — | — | — |
Networks steht für 65% des Konzernumsatzes und faktisch für den gesamten Gewinn. Die bereinigte EBITA-Marge von 23,1% ist der höchste Quartalswert der drei Spalten, die der Bericht ausweist, und die rollierende Vierquartalsmarge von 21,0% zeigt, dass es sich nicht um ein Einzelquartalsartefakt handelt.
Der Enterprise-Vergleich wirkt absurd — 138,7% Marge vor einem Jahr gegen −12,1% heute —, weil der iconectiv-Gewinn von 7,6 Milliarden in genau diesem Segment gebucht wurde. Ohne ihn verlor Enterprise damals Geld wie heute. Rollierend über vier Quartale ist es ein Geschäft mit 17,8 Mrd. SEK Umsatz bei −22,2%, also rund 4 Mrd. operativer Jahresverlust gegenüber einem Konzern, der auf Segmentebene etwa 35 Mrd. verdient.
Diese Zahl ist der Grund für die Strukturankündigung desselben Tages.
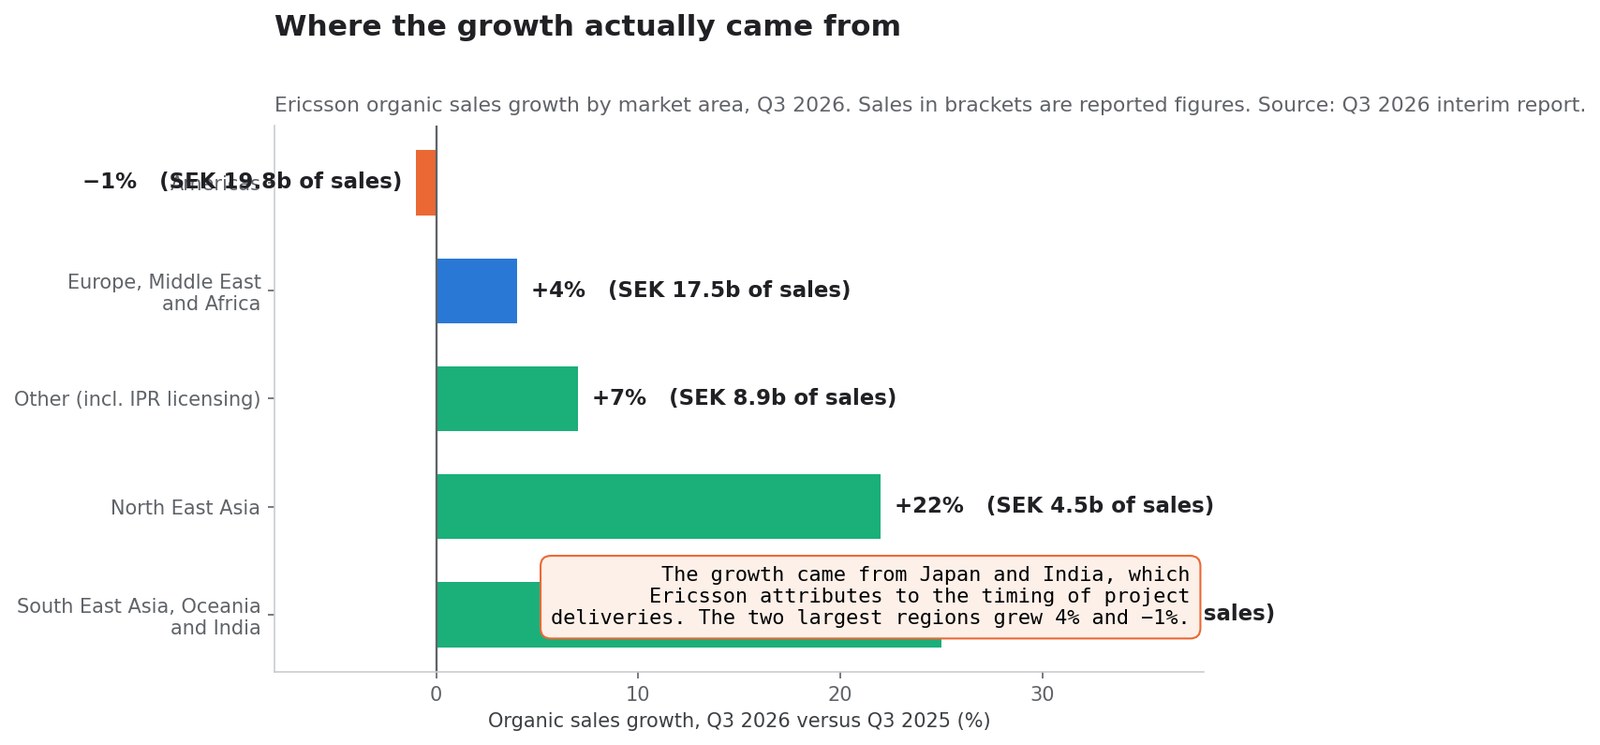
Woher das Wachstum tatsächlich kam
| Marktregion | Umsatz Q3 2026 | Organisches Wachstum | Organisch Jan–Sep |
|---|---|---|---|
| Amerika | 19,8 Mrd. SEK | −1% | −1% |
| Europa, Naher Osten und Afrika | 17,5 Mrd. SEK | +4% | +5% |
| Südostasien, Ozeanien und Indien | 8,8 Mrd. SEK | +25% | +14% |
| Nordostasien | 4,5 Mrd. SEK | +22% | +15% |
| Other (inklusive IPR-Lizenzen) | 8,9 Mrd. SEK | +7% | +1% |
| Gesamt | 59,5 Mrd. SEK | +7% | +4% |
Die beiden zweistellig gewachsenen Regionen sind die beiden kleinsten, und Ericsson führt beide auf Terminierung statt auf Nachfrage zurück: In Nordostasien kam das Wachstum „vor allem aus Japan, gestützt durch höhere Projektlieferungen"; in Südostasien, Ozeanien und Indien aus der „Terminierung von Projektlieferungen in Südostasien und Indien".
Amerika — mit einem Drittel des Konzernumsatzes die größte Region — ging organisch um 1% zurück, mit „leichtem Wachstum in Nordamerika, ausgeglichen durch geringere Umsätze in Lateinamerika". Über neun Monate liegt Amerika organisch 1% und berichtet 8% im Minus.
Diese Asymmetrie ist die ehrliche Fassung des Bärenarguments. Ein Quartal, dessen sequenzielles Wachstum das Siebzehnfache des dreijährigen Saisonschnitts beträgt und sich auf die Regionen konzentriert, in denen das Management ausdrücklich Lieferterminierung nennt, hat etwas von den angrenzenden Quartalen geborgt. Ericssons eigener Q4-Ausblick — Wachstum „weitgehend" saisonüblich statt darüber — passt zu dieser Lesart.
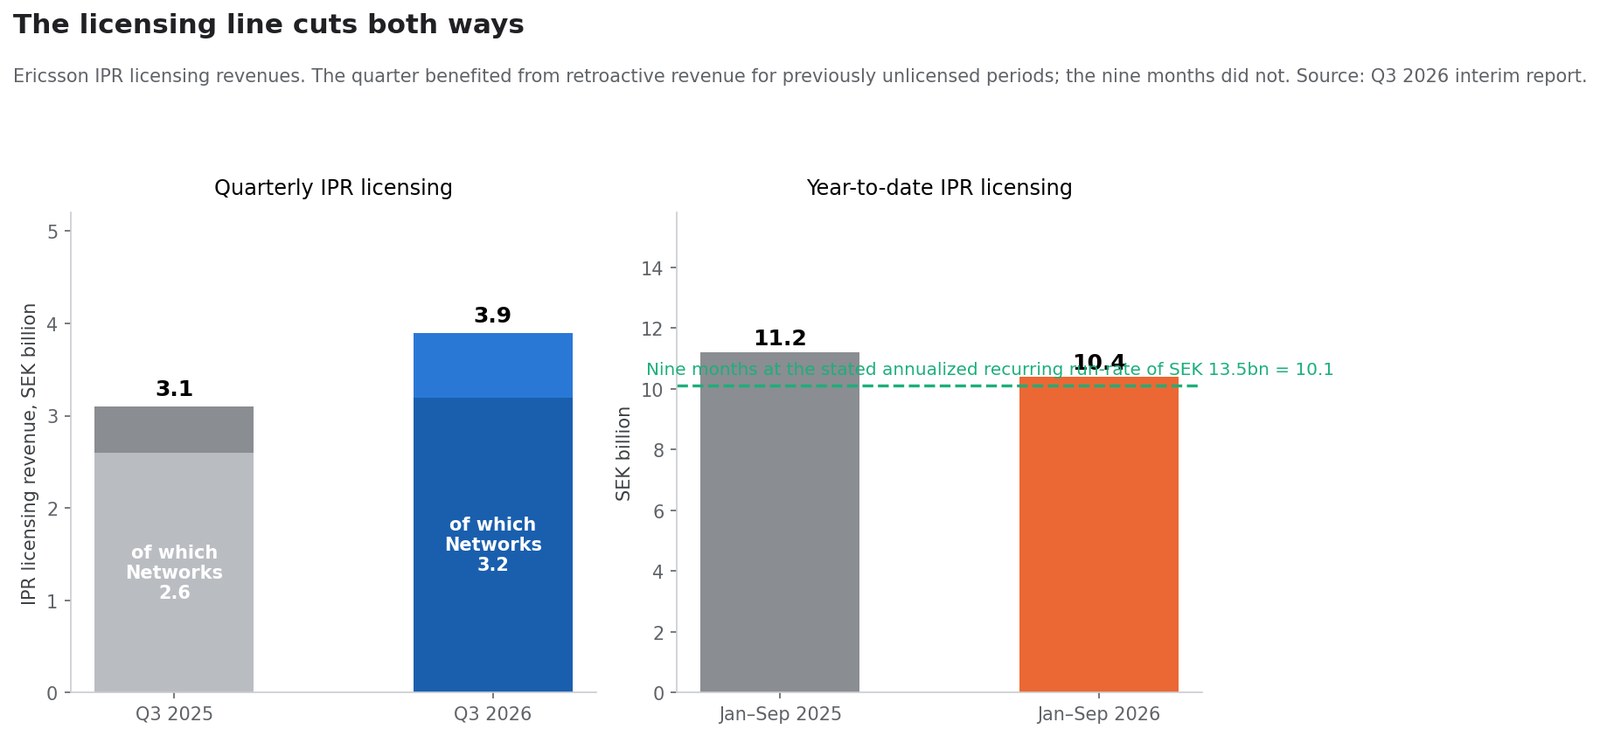
Die Lizenzzeile schneidet in beide Richtungen
Lizenzen auf geistiges Eigentum sind der margenstärkste Erlös, den Ericsson hat, und sie bewegten sich in diesem Quartal.
| IPR-Lizenzerlöse | Q3 2026 | Q3 2025 | Jan–Sep 2026 | Jan–Sep 2025 |
|---|---|---|---|---|
| Konzern gesamt | 3,9 Mrd. SEK | 3,1 Mrd. SEK | 10,4 Mrd. SEK | 11,2 Mrd. SEK |
| davon in Networks | 3,2 Mrd. SEK | 2,6 Mrd. SEK | — | — |
| davon in Cloud Software and Services | 0,7 Mrd. SEK | 0,6 Mrd. SEK | — | — |
Ericsson schreibt, der Quartalsanstieg sei „teilweise durch rückwirkende Erlöse für zuvor nicht lizenzierte Zeiträume getrieben" worden, und verortet 82% der IPR-Lizenzerlöse im Segment Networks. Zudem nennt das Unternehmen eine annualisierte wiederkehrende IPR-Run-Rate von rund 13,5 Mrd. SEK, was über neun Monate etwa 10,1 Mrd. entspricht.
Beide Hälften der Tabelle zählen. Dem Quartal halfen rückwirkende Lizenzen; den neun Monaten schadete das Fehlen der größeren rückwirkenden Erlöse aus 2025. Seit Jahresbeginn liegt IPR 0,8 Mrd. im Minus. Wer den Lizenzrückenwind aus Q3 gutschreibt, sollte den Lizenzgegenwind des Jahresverlaufs ebenso belasten.
Wie viel der Verbesserung war Funktechnik und wie viel Lizenzgebühr
Das ist die Rechnung des Lesers, nicht die des Unternehmens, und sie beruht auf einer offen genannten Annahme: Lizenzerlöse verursachen kaum Zusatzkosten, ein IPR-Anstieg fällt also fast vollständig ins EBITA.
- Das bereinigte Konzern-EBITA verbesserte sich ohne den Vorjahresgewinn um 1,9 Mrd. (von 8,2 auf 10,1).
- Die IPR-Lizenzerlöse des Konzerns stiegen um 0,8 Mrd. (von 3,1 auf 3,9).
- Unter dieser Annahme entfallen rund 42% der Verbesserung auf Lizenzen.
Derselbe Test innerhalb von Networks:
- Das bereinigte EBITA von Networks stieg um 1,8 Mrd. (von 7,2 auf 9,0).
- Das IPR in Networks stieg um 0,6 Mrd. (von 2,6 auf 3,2).
- Lizenzen erklären damit etwa ein Drittel der Networks-Verbesserung.
Es bleiben also rund 1,1 Mrd. Gewinnverbesserung aus dem Ausrüstungsgeschäft selbst, bei 9% organischem Umsatzwachstum, und der Bericht nennt dafür „einen positiven Effekt aus dem Produktmix und rückwirkenden IPR-Lizenzerlösen, teilweise ausgeglichen durch gestiegene Komponentenkosten". Die operative Verbesserung ist echt. Sie ist nur kleiner, als die Margenausweitung in der Schlagzeile nahelegt, und ein Teil wiederholt sich nicht in gleicher Höhe.
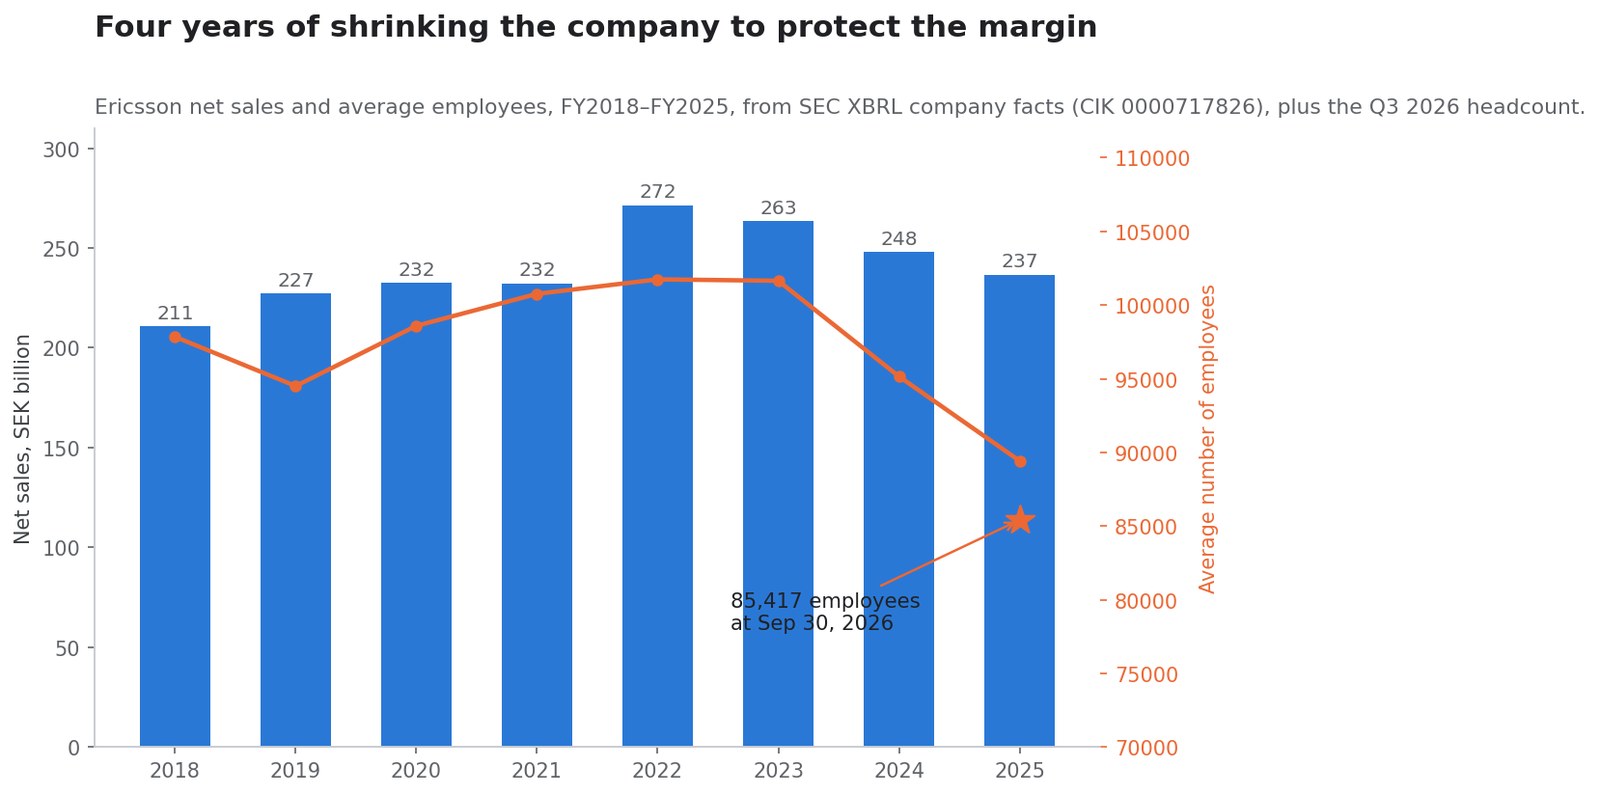
Vier Jahre Schrumpfen, um die Marge zu schützen
| Geschäftsjahr | Nettoumsatz | Durchschnittliche Mitarbeiterzahl |
|---|---|---|
| 2018 | 210,8 Mrd. SEK | 97.843 |
| 2019 | 227,2 Mrd. SEK | 94.503 |
| 2020 | 232,4 Mrd. SEK | 98.589 |
| 2021 | 232,3 Mrd. SEK | 100.757 |
| 2022 | 271,5 Mrd. SEK | 101.741 |
| 2023 | 263,4 Mrd. SEK | 101.644 |
| 2024 | 247,9 Mrd. SEK | 95.154 |
| 2025 | 236,7 Mrd. SEK | 89.425 |
Quelle: SEC-XBRL-Unternehmensdaten, CIK 0000717826.
Der Umsatz erreichte 2022 mit 271,5 Mrd. seinen Höchststand und liegt seither 12,8% niedriger. Die durchschnittliche Mitarbeiterzahl gipfelte im selben Jahr und liegt 12,1% darunter. Der Personalabbau setzte sich über die Jahresdaten hinaus fort: 85.417 Beschäftigte zum 30. September 2026 gegenüber 86.536 drei Monate zuvor und 89.898 ein Jahr zuvor — 4.481 Menschen weniger im Jahresvergleich, also 5,0%.
Das ist der Mechanismus hinter der Margengeschichte. Die bereinigte EBITA-Marge von Networks stieg binnen eines Jahres von 20,3% auf 23,1%, während das Unternehmen 5% weniger Menschen beschäftigte und 2025 48,9 Mrd. für F&E ausgab gegenüber 53,5 Mrd. im Jahr 2024. Kostendisziplin dieser Art verbessert eine Marge zuverlässig und eine Wachstumsrate überhaupt nicht.
Ein neuer Vorstandschef und ein Umbau am ersten Tag
Der Q2-Bericht im Juli trug einen Kommentar von Börje Ekholm. Der Q3-Bericht trägt einen von Per Narvinger, der schreibt, er sei „begeistert, das Unternehmen in dieser Zeit des raschen technologischen Wandels zu führen".
Die Übergabe ist dokumentiert. Am 16. Juni 2026 gab Ericsson bekannt, dass Narvinger, damals Leiter des Business Area Networks, President und CEO wird, während Ekholm zum 30. September 2026 ausscheidet und bis zum 15. Juni 2027 als Executive Advisor tätig bleibt. Am 18. Juni ernannte das Unternehmen David Hammarwall mit Wirkung zum 1. Oktober 2026 zum Leiter des Business Area Networks.
Q3 2026 ist damit das Übergabequartal: Die Ergebnisse wurden unter einem Vorstandschef erwirtschaftet und von einem anderen präsentiert, an dessen erstem Berichtstag.
Diesen Tag nutzte er für eine Umstrukturierung, eingereicht als separate Pressemitteilung:
- Die Marktregionen Nordostasien und Südostasien, Ozeanien und Indien verschmelzen zum 1. Januar 2027 zu einer Region Asien-Pazifik, geleitet von Patrick Johansson, derzeit Leiter EMEA. Die Suche nach einer neuen EMEA-Leitung beginnt.
- Das Business Area Enterprise Wireless Solutions wird aufgelöst. Neutral Host und Ericsson Private 5G wandern in das Business Area Networks; Wireless WAN wird ein eigenständiges Geschäft, das an die Leitung der Marktregion Amerika berichtet.
- Drei Mitglieder des Executive Teams — Åsa Tamsons, Chafic Nassif und Andres Vicente — geben ihre Positionen zum 31. Dezember 2026 ab.
Liest man das neben der Segmenttabelle, ist die Logik wenig subtil. Die beiden zusammengelegten Marktregionen sind die beiden kleinsten. Das zerlegte Geschäftsfeld ist jenes, das rollierend 4 Mrd. pro Jahr verliert. Ein neuer Vorstandschef konsolidiert die Teile, die sich nicht selbst tragen, in jenen, der es tut.
Wie die Bilanz aussieht
| Position | 30. September 2026 | Vergleich |
|---|---|---|
| Bruttoliquidität | 98,0 Mrd. SEK | +6,7 Mrd. sequenziell |
| Nettoliquidität | 60,7 Mrd. SEK | 51,9 Mrd. ein Jahr zuvor, +17% |
| Verpflichtungen aus Altersversorgung | 14,3 Mrd. SEK | 18,0 Mrd. zum 30. Juni |
| Durchschnittliche Restlaufzeit der Mutterkonzern-Schulden | 2,9 Jahre | 2,5 Jahre zum 30. Juni |
| Ausstehende Aktien, unverwässert | 3.257 Mio. | 3.333 Mio. ein Jahr zuvor, −2,3% |
| Eigene Aktien | 114,1 Mio. | 38,0 Mio. zum 31. Dezember 2025 |
Der Finanzierungscashflow war ein Zufluss von 0,4 Mrd. und kombinierte 4,5 Mrd. Aktienrückkäufe mit 5,5 Mrd. neuer Kreditaufnahme, was eine im September begebene Anleihe über 500 Mio. Euro widerspiegelt. Im Quartal kaufte Ericsson 49.225.701 B-Aktien für 4,8 Mrd. zurück; seit Jahresbeginn sind es 78.761.682 Aktien für 8,1 Mrd.
Der operative Cashflow lag bei 6,5 Mrd. gegenüber 7,9 Mrd., und der Bericht nennt „höhere Vorräte, die die Terminierung von Projektlieferungen und höhere Komponentenpreise widerspiegeln". Derselbe Druck, vor dem das Management für 2027 warnt, ist im Working Capital bereits sichtbar.
Was Ericsson über 2027 gesagt hat
Im Bericht stehen vier Zukunftsaussagen, und drei davon sind Warnungen:
- „Der RAN-Markt ist flach." Die von Ericsson selbst zitierte Quelle stimmt zu: Dell'Oro erwartet, dass der globale Markt für Funkzugangsnetz-Ausrüstung 2026 stabil bleibt.
- „Komponentenkosten sind im nächsten Jahr ein Gegenwind für die Bruttomarge." Das steht im CEO-Kommentar und erneut in der Erörterung der Networks-Marge, wo gestiegene Komponentenkosten einen günstigen Mix teilweise aufzehren.
- „Die Restrukturierungsaufwendungen für 2026 werden auf erhöhtem Niveau erwartet", und der Jahressteuersatz steigt teils deswegen auf 28%.
- Der eine positive Punkt: Die Prognose für die bereinigte Bruttomarge bei Networks steigt für das vierte Quartal auf 49–51%, von 48–50% vor drei Monaten.
Ein Unternehmen, das seine wichtigste Marge für das nächste Quartal anhebt und zugleich warnt, dass die Einsatzkosten im Jahr danach beißen, zeigt, wo der Angelpunkt liegt. Die Frage für 2027 ist nicht die Nachfrage — das Management hat bereits gesagt, der Markt sei flach —, sondern ob Preis, Mix und Umbau eine steigende Komponentenrechnung auffangen können.
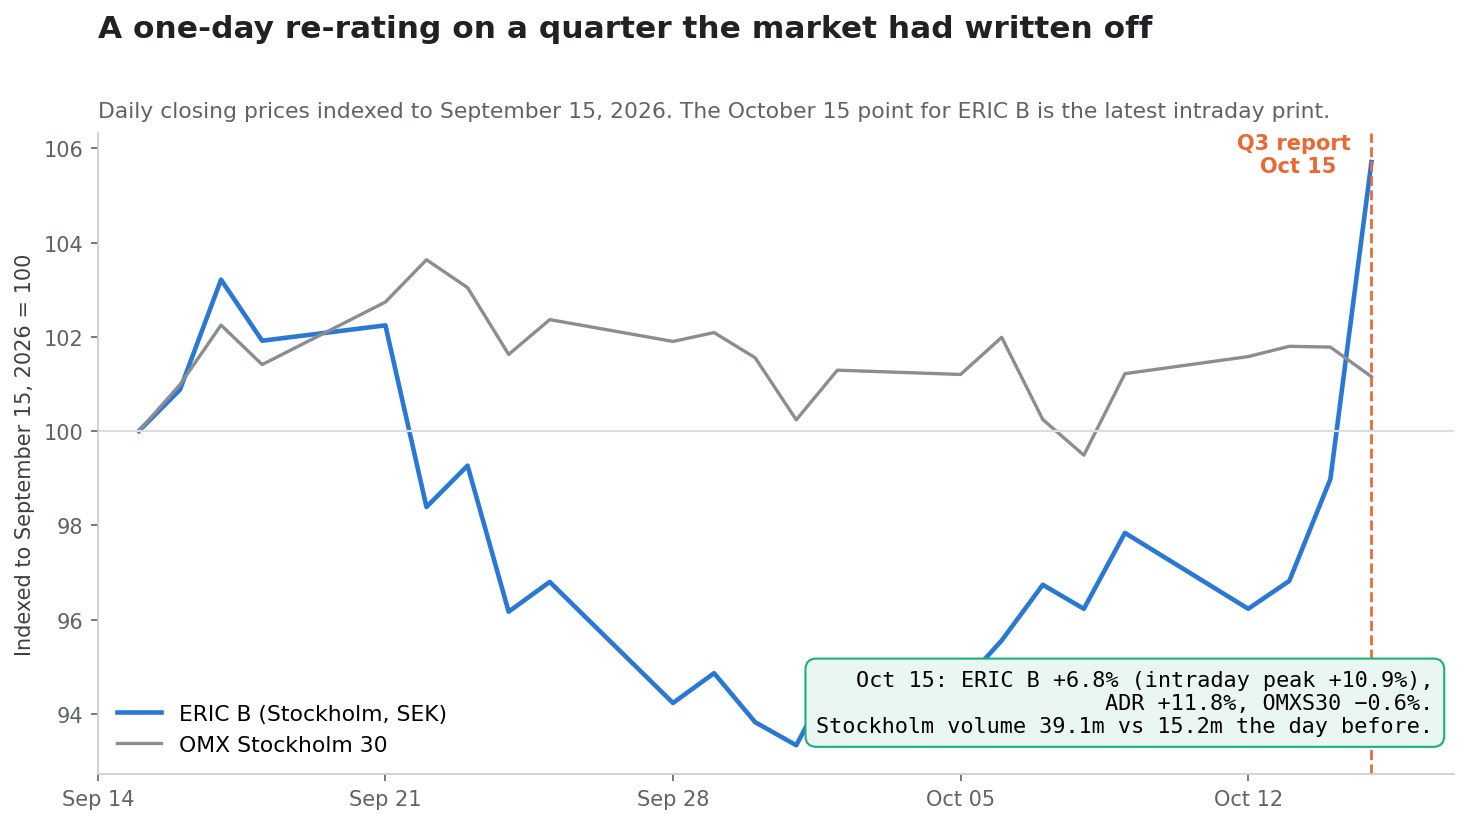
Wie der Markt es bewertet hat
| Notierung | Vorheriger Schluss | 15. Oktober | Veränderung | Volumen |
|---|---|---|---|---|
| ERIC B (Stockholm, SEK) | 97,10 | 103,70, Tageshoch 107,65 | +6,8%, Spitze +10,9% | 39,1 Mio. ggü. 15,2 Mio. |
| ERIC ADR (Nasdaq, USD) | 9,58 | 10,71 | +11,8% | 41,0 Mio. ggü. 18,9 Mio. |
| OMX Stockholm 30 | 3.276,27 | 3.256,08 | −0,62% | — |
Zwei Details halten das ehrlich. Erstens weichen die beiden Notierungen voneinander ab, weil sie in unterschiedlichen Währungen und zu unterschiedlichen Zeiten gehandelt werden; bei 103,70 Kronen und einem Dollarkurs nahe 9,94 ist die Stammaktie rund 10,44 US-Dollar wert, das ADR notiert bei 10,71. Zweitens begann die Bewegung von einer gedrückten Basis: ERIC B ging rund 23,7% unter dem Sechsmonatshoch in die Veröffentlichung.
Der Markt war auf die Schlagzeile positioniert und bepreiste die Überleitung neu. So sieht ein Tag mit dem 2,6-fachen Volumen und einem ADR-Plus von 11% aus.
Bewertung nach der Bewegung
Bei 103,70 Kronen und 3.257 Millionen ausstehenden Aktien beträgt die Marktkapitalisierung von Ericsson rund 338 Mrd. SEK, also etwa 34 Mrd. US-Dollar. Mit 60,7 Mrd. Nettoliquidität liegt der Unternehmenswert nahe 277 Mrd. SEK.
Dem steht das für die drei berichtenden Segmente ausgewiesene rollierende Vierquartals-EBITA gegenüber:
| Segment | Rollierender Vierquartalsumsatz | Bereinigte EBITA-Marge | Implizites bereinigtes EBITA |
|---|---|---|---|
| Networks | 148,9 Mrd. SEK | 21,0% | 31,3 Mrd. SEK |
| Cloud Software and Services | 62,4 Mrd. SEK | 13,1% | 8,2 Mrd. SEK |
| Enterprise | 17,8 Mrd. SEK | −22,2% | −4,0 Mrd. SEK |
| Summe der drei Segmente | — | — | 35,5 Mrd. SEK |
Damit liegt der Unternehmenswert beim rund 7,8-Fachen des bereinigten EBITA auf Segmentebene. Die Zahl schließt das Segment Other und nicht zugeordnete Konzernkosten aus, taugt also eher als Anker denn als präzises Multiple — aber sie rahmt die Frage korrekt. Wer zu diesem Preis kauft, zahlt weniger als das Achtfache für ein Geschäft, dessen größtes Segment 21% Marge verdient, und bekommt 60,7 Mrd. Nettoliquidität dazu, im Tausch gegen einen flachen Endmarkt und einen Komponentenkosten-Gegenwind.
Die Rechnung, die das ändern würde, ist schlicht. Fällt der Enterprise-Verlust von rund 4 Mrd. pro Jahr durch den Umbau weg — kein unvernünftiges Basisszenario, da das Geschäft zerlegt wird —, liegt derselbe Unternehmenswert auf etwa 39,5 Mrd., also dem 7,0-Fachen. Ein verlustbringendes Segment zu reparieren ist für dieses Multiple mehr wert als ein Punkt RAN-Wachstum.
Szenarien
| Szenario | Was zutreffen muss | Finanzieller Pfad | Bewertungsfolge |
|---|---|---|---|
| Bullisch | Q4 landet auf der angehobenen Networks-Margenspanne von 49–51%; der Umbau beseitigt den Großteil des Enterprise-Verlusts im Laufe von 2027; Komponentenkosten werden durch Preis und Mix ausgeglichen | Die bereinigte Konzern-EBITA-Marge hält sich im hohen Zehnerbereich; Rückkäufe laufen bei 4–5 Mrd. je Quartal weiter | Das Multiple nähert sich der historischen Prämie, sobald das verlustbringende Segment nicht mehr abzieht |
| Basis | Die asiatische Projektterminierung dreht in den nächsten zwei Quartalen; RAN bleibt flach, wie Dell'Oro erwartet; Komponentenkosten kosten 2027 einen Punkt Bruttomarge, teils ausgeglichen | Organisch weitgehend flache Umsätze; Margen halten durch Kostensenkung statt durch Wachstum | Etwa das heutige Multiple, wobei die Nettoliquidität die Arbeit macht |
| Bärisch | Die Q3-Stärke war vorgezogen; Amerika bleibt negativ; die Komponenteninflation übersteigt die Preisreaktion; die Restrukturierung bleibt über 2026 hinaus erhöht | Die bereinigte EBITA-Marge fällt Richtung der 14% der neun Monate zurück; das Rückkauftempo sinkt | Zurück auf das Niveau vor der Veröffentlichung |
Das Basisszenario lautet nicht „das dritte Quartal annualisieren". Es lautet, dass ein Quartal 17% über der Saisonalität in einem flachen Markt ein Terminierungsereignis ist und dass die dauerhaften Verbesserungen — Personalbestand, Mix, der Enterprise-Umbau — jene sind, die eine Kapitalisierung verdienen.
Was die Frage entscheiden würde
Die These löst sich über Offenlegungen auf, nicht über ein einzelnes Quartal:
- Die bereinigte Networks-Bruttomarge in Q4 gegen die Spanne von 49–51%. Ericsson hat die Obergrenze der eigenen Spanne einmal übertroffen; ein zweites Mal hieße, dass die Preise gegen die Komponentenkosten halten.
- Organisches Wachstum in Amerika. Minus 1% im Quartal und minus 1% über neun Monate. Die größte Region muss drehen, bevor „Erholung" etwas bedeutet.
- Ob Asien das Quartal zurückgibt. Nordostasien +22% und Südostasien, Ozeanien und Indien +25% wurden beide der Lieferterminierung zugeschrieben. Q4 und Q1 beobachten.
- IPR-Lizenzen seit Jahresbeginn. 10,4 Mrd. gegenüber der annualisierten Run-Rate von 13,5 Mrd. deuten auf ein schwaches viertes Quartal hin, sofern keine neuen Vereinbarungen landen.
- Enterprise-Verluste nach der Zerlegung. Das Segment verschwindet zum 1. Januar 2027 als Berichtseinheit. Zu beobachten ist, ob der Verlust mit ihm verschwindet oder lediglich nach Networks umzieht.
- Restrukturierungsaufwendungen 2027. Für 2026 als „erhöht" avisiert; ein zweites erhöhtes Jahr hieße, der Umbau kostet mehr, als er spart.
- Der effektive Steuersatz. 28% für 2026 erwartet gegenüber 25% im Jahr 2025, teils getrieben von Steuerrückstellungen.
- Rückkauftempo. 8,1 Mrd. seit Jahresbeginn und eine um 2,3% gesunkene Aktienzahl. Eine Verlangsamung ohne Ergebnisbegründung wäre das Signal, dass die Bilanz geschont wird.
- Personalbestand. 85.417 und fallend. Davon hängt die Margengeschichte ab — und das Ausführungsrisiko ebenso.
Mehrere dieser Punkte lassen sich mit den Aktien-Tools von SimianX AI in eine automatisierte Beobachtungsliste einbinden, die Einreichungen, Segmentangaben und Kursreaktionen gemeinsam verfolgt:
- SimianX AI — die Research-Plattform
- Live-Analyse-Kommandozentrale — Multi-Agenten-Analyse von
ERICin Echtzeit - Market Pulse — Ereigniserkennung bei Einzelwerten
- Crypto Leaderboard — Leistungsvergleich Modell für Modell
- Punkte und Preise — wie die Nutzung funktioniert
Häufig gestellte Fragen
Warum stieg die Ericsson-Aktie, obwohl der Gewinn um 49% fiel?
Weil der Rückgang ein Vergleichseffekt ist. Das dritte Quartal 2025 enthielt einen Veräußerungsgewinn von 7,6 Mrd. SEK aus dem Verkauf von iconectiv. Ohne ihn stieg das bereinigte EBITA von 8,2 auf 10,1 Mrd., also um 23%, und das verwässerte EPS von zugrunde liegenden 1,61 auf 1,77 Kronen. Der Umsatz wuchs zudem organisch um 7% in einem Markt, den Ericsson selbst als flach beschreibt.
Hat Ericsson die eigene Prognose übertroffen?
Ja, in beiden veröffentlichten Punkten. Im Juli stellte das Unternehmen ein Networks-Umsatzwachstum „über" der dreijährigen Durchschnittssaisonalität von sequenziell +1% in Aussicht und lieferte +17,3%; es nannte für die bereinigte Networks-Bruttomarge 48–50% und lieferte 50,3%.
Wie viel der Verbesserung kam aus Patentlizenzen?
Die IPR-Lizenzerlöse stiegen konzernweit um 0,8 Mrd. gegenüber einer Verbesserung des bereinigten EBITA um 1,9 Mrd. ohne den Vorjahresgewinn. Lizenzen verursachen kaum Zusatzkosten, sie erklären damit rund 42% der Verbesserung. Innerhalb von Networks liegt der Anteil bei etwa einem Drittel.
Erholt sich der 5G-Markt?
Nicht nach der von Ericsson zitierten Quelle. Dell'Oro erwartet, dass der globale Markt für RAN-Ausrüstung 2026 stabil bleibt, und der CEO-Kommentar selbst sagt, „der RAN-Markt ist flach". Das Wachstum dieses Quartals kam aus der Projektterminierung in Japan und Indien, aus höheren Lizenzerlösen und aus Kostensenkung — nicht aus einem größeren Markt.
Wer führt Ericsson jetzt?
Per Narvinger ist seit dem 1. Oktober 2026 President und CEO und folgte Börje Ekholm, der am 30. September ausschied und bis zum 15. Juni 2027 Executive Advisor bleibt. Die Ernennung wurde am 16. Juni 2026 bekannt gegeben. Q3 2026 ist Narvingers erstes berichtetes Quartal.
Was passiert mit dem Segment Enterprise?
Es wird aufgelöst. Ab dem 1. Januar 2027 wandern Neutral Host und Ericsson Private 5G in das Business Area Networks, und Wireless WAN wird ein eigenständiges Geschäft unter der Marktregion Amerika. Rollierend über vier Quartale ist Enterprise ein Geschäft mit 17,8 Mrd. SEK Umsatz und einer bereinigten EBITA-Marge von −22,2%.
Was ist das größte Risiko für 2027?
Die Komponentenkosten. Ericsson stellt im Bericht zweimal fest, dass sie im nächsten Jahr ein Gegenwind für die Bruttomarge sind, und der Effekt zeigt sich bereits in den Vorräten. Bei flachem RAN-Markt müssen Preis und Mix den Ausgleich tragen.
Weiterführende Artikel
- SpaceX-Spektrum: AT&T, Verizon und T-Mobile im Vergleich
- Crown Castle und der vierte Netzbetreiber: SpaceX statt DISH
- SK Hynix Aktie +8 %: Ist der KI-Superzyklus wirklich echt?
Quellen
- Ericsson — Bericht zum dritten Quartal 2026, bei der SEC eingereicht
- Ericsson — Bericht zum zweiten Quartal 2026, bei der SEC eingereicht
- Ericsson — Vereinfachung der Konzernstruktur und Änderungen im Executive Team
- Ericsson — Per Narvinger zum President und CEO ernannt, Börje Ekholm tritt ab
- Ericsson — David Hammarwall zum Leiter des Business Area Networks ernannt
- SEC EDGAR — Einreichungen der LM Ericsson Telephone Company, CIK 0000717826
- SEC XBRL — Unternehmensdaten von Ericsson
- Dell'Oro Group — Marktforschung zu mobilen Funkzugangsnetzen