 Von Marcus Reeve
Die 20 schlimmsten Tage der S&P-500-Geschichte – und was danach kam
Kurze Antwort: Der schlimmste Tag der S&P-500-Geschichte war der Schwarze Montag, der 19. Oktober 1987, als der Index 20,47 % tiefer schloss. Von den neun Tagen dieser Top-20-Liste seit 1950 lag der S&P 500 in acht Fällen in der nächsten Sitzung höher und in acht Fällen ein Jahr später höher (Median +24,3 %). Der jüngste große Verlusttag, der 5. November 2026 (−4,36 %), gehört nicht zu den Top 20: Seit 1950 belegt er Rang 46.
Aktualisiert am 9. November 2026: Der 5. November 2026 ist als jüngster großer Verlusttag ergänzt, mit dem Schlusskurs der folgenden Sitzung. Aktualisiert im Oktober 2026: Tabelle der Folgerenditen für die Crash-Tage der Neuzeit ergänzt, toter Link entfernt.
Der schlimmste einzelne Tag der S&P-500-Geschichte war Montag, der 19. Oktober 1987 – der „Schwarze Montag" –, als der Index in einer einzigen Sitzung mit einem Minus von 20,47 % schloss. Kein anderer Tag in fast einem Jahrhundert Marktdaten kommt dem nahe. Doch der Schwarze Montag ist nur die Schlagzeile. Darunter liegt eine Liste von Paniksitzungen, die sich von der Weltwirtschaftskrise bis zum Corona-Crash erstreckt, und das Nützlichste an ihrer Betrachtung ist nicht die Größe der Einbrüche. Es ist das, was in den Tagen, Wochen und Jahren unmittelbar danach geschah.
Dies ist die vollständige Referenztabelle der 20 größten prozentualen Tagesverluste des S&P 500 (und seines Vorgängers vor 1957, des S&P Composite), nach Schlussverlust geordnet, mit dem Auslöser hinter jedem einzelnen. Sie ist bewusst als Ergänzung zu zwei längeren Artikeln auf dieser Seite angelegt: Jeder S&P-500-Bärenmarkt seit 1929, der die langsamen Rückgänge von Hoch zu Tief misst, und Wie lange jeder Bärenmarkt zur Erholung brauchte, der den Weg zurück nach oben misst. Jene verfolgen den Marathon; dieser verfolgt die heftigsten einzelnen Schritte darin.
Was als „Crash-Tag" zählt – die Methodik
Ein Crash-Tag ist nicht dasselbe wie ein Bärenmarkt. Ein Bärenmarkt ist ein Rückgang von Hoch zu Tief um 20 % oder mehr, der sich über Monate oder Jahre hinziehen kann. Ein Crash-Tag ist eine einzelne Sitzung – eine Bewegung von Schluss zu Schluss –, deren Verlust zu den größten je verzeichneten Tagesverlusten zählt.
Die nachstehende Tabelle ordnet die Tage nach der prozentualen Veränderung des Schlussniveaus des S&P 500, wobei ab 1957 der moderne Index und davor der S&P Composite (sein direkter Vorgänger) verwendet wird. Ein paar Grundregeln halten die Liste ehrlich:
- Prozente, nicht Punkte. Ein Rückgang um 500 Punkte ist 2026 Routine; ein Rückgang um 50 Punkte war 1929 katastrophal. Nur prozentuale Bewegungen sind über ein Jahrhundert hinweg vergleichbar.
- Schlusskurse, nicht Intraday. Intraday-Maße (wie der „Flash Crash" vom Mai 2010, der kurz einbrach und sich dann vor Schluss teilweise erholte) bringen die Rangfolge durcheinander. Schluss zu Schluss ist der sauberere und meistzitierte Standard.
- Nur Kurs, nicht Gesamtrendite. Dividenden werden ausgeklammert, was die Konvention für Crash-Tabellen ist. Auf Basis der Gesamtrendite sind alle folgenden Erholungen etwas schneller als angegeben.
Verschiedene Datenanbieter weichen bei den ältesten Tagen um einige Hundertstel Punkte voneinander ab, betrachte die Nachkommastellen also als auf etwa ein Zehntel Punkt genau. Die Struktur der Tabelle – welche Epochen dominieren, wie sich die Tage ballen – ist über jede seriöse Quelle hinweg stabil, einschließlich der Wikipedia-Zusammenstellung der größten täglichen S&P-500-Veränderungen.
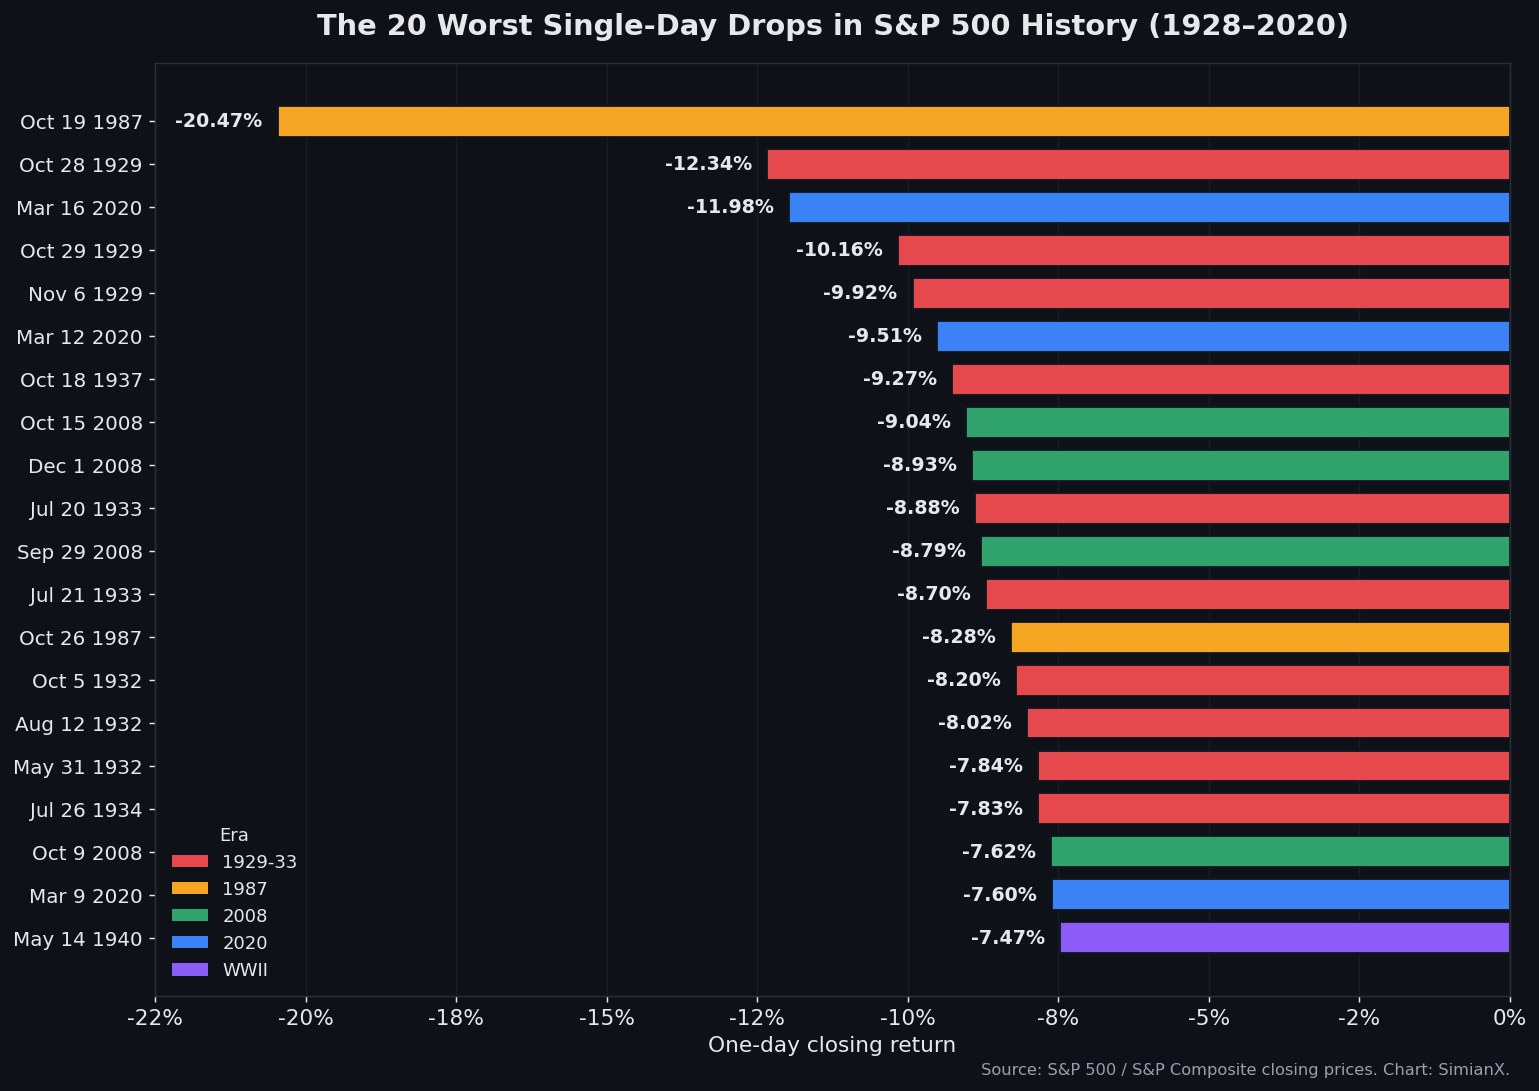
Die 20 schlimmsten Tagesverluste der S&P-500-Geschichte
Hier ist die vollständige Tabelle, vom schlimmsten zum am wenigsten schlimmen geordnet. Die größten Marktbewegungen kannst du in Echtzeit auf Market Pulse verfolgen.
| Rang | Datum | Tagesschluss | Auslöser / Kontext |
|---|---|---|---|
| 1 | 19. Oktober 1987 | −20,47 % | Schwarzer Montag – Kaskade aus Portfolio-Insurance und Programmhandel |
| 2 | 28. Oktober 1929 | −12,34 % | Wall-Street-Crash – das Abrutschen in die Weltwirtschaftskrise |
| 3 | 16. März 2020 | −11,98 % | COVID-19 – landesweite Lockdowns beginnen |
| 4 | 29. Oktober 1929 | −10,16 % | „Schwarzer Dienstag" – Panikverkäufe bei Rekordvolumen |
| 5 | 6. November 1929 | −9,92 % | Nachbeben des Crashs von 1929 |
| 6 | 12. März 2020 | −9,51 % | „Schwarzer Donnerstag" der Corona-Krise – die WHO erklärt die Pandemie |
| 7 | 18. Oktober 1937 | −9,27 % | Die „Roosevelt-Rezession" von 1937/38 |
| 8 | 15. Oktober 2008 | −9,04 % | Globale Finanzkrise – die Kreditmärkte frieren ein |
| 9 | 1. Dezember 2008 | −8,93 % | Das NBER erklärt offiziell die Rezession |
| 10 | 20. Juli 1933 | −8,88 % | Umkehr der Depressionszeit nach der Frühjahrsrally |
| 11 | 29. September 2008 | −8,79 % | Das Repräsentantenhaus lehnt die erste TARP-Abstimmung ab |
| 12 | 21. Juli 1933 | −8,70 % | Anschlussverkäufe der Depressionszeit |
| 13 | 26. Oktober 1987 | −8,28 % | Nachbeben des Schwarzen Montags |
| 14 | 5. Oktober 1932 | −8,20 % | Weltwirtschaftskrise |
| 15 | 12. August 1932 | −8,02 % | Weltwirtschaftskrise |
| 16 | 31. Mai 1932 | −7,84 % | Bodenbildungsphase der Weltwirtschaftskrise |
| 17 | 26. Juli 1934 | −7,83 % | Ausverkauf der Depressionszeit |
| 18 | 9. Oktober 2008 | −7,62 % | Globale Finanzkrise |
| 19 | 9. März 2020 | −7,60 % | COVID-19 plus der Ölpreiskrieg zwischen Saudi-Arabien und Russland |
| 20 | 14. Mai 1940 | −7,47 % | Zweiter Weltkrieg – die Nazi-Truppen durchbrechen nach Frankreich |
Was danach kam: Renditen nach den Crash-Tagen der Neuzeit
Neun der 20 schlimmsten Tage fallen in die Zeit nach 1950, in die Jahre 1987, 2008 und 2020. Für diese neun zeigt die Tabelle, wie sich der S&P 500 in der folgenden Sitzung, in den folgenden 21 Sitzungen (etwa ein Monat) und im folgenden Jahr bewegte.
| Crash-Tag | Tagesschluss | Nächste Sitzung | 21 Sitzungen später | Ein Jahr später |
|---|---|---|---|---|
| 19. Oktober 1987 | −20,47 % | +5,33 % | +8,1 % | +24,3 % |
| 26. Oktober 1987 | −8,28 % | +2,42 % | +8,2 % | +24,0 % |
| 29. September 2008 | −8,79 % | +5,42 % | −15,0 % | −4,1 % |
| 9. Oktober 2008 | −7,62 % | −1,18 % | +2,3 % | +17,8 % |
| 15. Oktober 2008 | −9,04 % | +4,25 % | +0,4 % | +20,8 % |
| 1. Dezember 2008 | −8,93 % | +3,99 % | +10,7 % | +35,9 % |
| 9. März 2020 | −7,60 % | +4,94 % | −3,2 % | +41,1 % |
| 12. März 2020 | −9,51 % | +9,29 % | +11,3 % | +59,0 % |
| 16. März 2020 | −11,98 % | +6,00 % | +16,6 % | +66,1 % |
| Durchschnitt (9 Tage) | — | +4,50 % | +4,4 % | +31,7 % |
Die nächste Sitzung lag in acht von neun Fällen höher (im Schnitt +4,50 %), der folgende Monat in sieben und das folgende Jahr in acht (Median +24,3 %). Die Ausnahme ist der 29. September 2008, der Tag, an dem das Repräsentantenhaus die erste TARP-Abstimmung ablehnte: Einen Monat später lag der Index 15,0 % tiefer und ein Jahr später 4,1 % tiefer, weil die Krise noch im Gang war. Die Tage aus der Zeit der Weltwirtschaftskrise erzählen eine andere Geschichte: In diesem Cluster folgten auf mehrere der schlimmsten Sitzungen weitere Verluste im Folgejahr, weil der Bärenmarkt von 1929–1932 anhielt (siehe jeder Bärenmarkt des S&P 500 seit 1929).
Methode: Kursrenditen ab dem Schlusskurs des Crash-Tages; „ein Jahr später" ist der Schlusskurs am selben Kalenderdatum ein Jahr später oder, falls dann nicht gehandelt wurde, am nächsten Handelstag. Zwei unabhängige tägliche Kursreihen des Index stimmen in jeder Zeile auf 0,01 Prozentpunkte überein. Tage vor 1950 fehlen in dieser Tabelle, weil die veröffentlichten Tagesdaten der 1930er-Jahre je nach Quelle um bis zu etwa einen halben Prozentpunkt abweichen (der 28. Oktober 1929 steht zum Beispiel mit −12,34 % in der oben verwendeten Zusammenstellung und mit −12,94 % in einer anderen weit verbreiteten Kursreihe).
Der jüngste große Verlusttag: 5. November 2026
Am Donnerstag, dem 5. November 2026, fiel der S&P 500 um 4,36 % auf 7.353,73, nach 7.688,62 am Vortag. Von dieser Top-20-Liste, deren Grenze bei −7,47 % liegt, ist das weit entfernt. Unter den Tagesschlusskursen seit 1950 belegt der Tag Rang 46, und es war der größte Tagesverlust des Index seit dem 4. April 2025 (−5,97 %) während des Zoll-Ausverkaufs. Chipaktien führten den Ausverkauf zwei Sitzungen nach den US-Zwischenwahlen an; Ursachen, Branchenbewegungen und wichtige Marken stehen in US-Börse bricht nach Midterms 2026 ein: Wie geht es weiter?.
| 5. November 2026 | Wert |
|---|---|
| Schlusskurs des S&P 500 | 7.353,73 (−4,36 %) |
| Rang unter den Tagesverlusten seit 1950 | 46 |
| Größter Tagesverlust seit | 4. April 2025 (−5,97 %) |
| Abstand zum Rekordschluss vom 6. Oktober 2026 bei 7.818,93 | −5,9 % |
| VIX-Schluss | 28,18, nach 16,61 |
| Nächste Sitzung (6. November) | +0,31 % auf 7.376,86; VIX 25,64 |
| 21 Sitzungen später | Noch offen (Zeitraum endet am 7. Dezember 2026) |
| Ein Jahr später | Noch offen (5. November 2027) |
Was bisher folgte: Der S&P 500 stieg in der nächsten Sitzung um 0,31 %, ein viel kleinerer Rückprall als die durchschnittlichen +4,50 % nach den neun Top-20-Tagen der Neuzeit oben. Das entspricht der Bilanz gewöhnlicher großer Verluste. Bei den 63 einzelnen Rückgängen des S&P 500 um 3 % oder mehr seit 1950 lag der Median der nächsten Sitzung bei +0,3 %, der des folgenden Monats bei +0,8 % und der der folgenden drei Monate bei +6,1 %. Es war ein großer Minustag, aber kein Crash-Tag in der Größenordnung dieser Tabelle.
Die vier Cluster: Crash-Tage ziehen im Rudel
Das zentrale Muster der Tabelle ist, dass die 20 schlimmsten Tage nicht gleichmäßig über 95 Jahre verteilt sind. Sie ballen sich in vier Clustern – und sonst fast nirgends.
1929–1937: die Weltwirtschaftskrise
Elf der 20 schlimmsten Tage fallen in die Depressionszeit (1929 bis 1937). Das war kein einzelner Crash, sondern ein langsamer, mehrjähriger Zusammenbruch, bei dem der Index von seinem Hoch 1929 bis zu seinem Tief 1932 rund 86 % verlor – der tiefste Bärenmarkt der S&P-500-Geschichte. Die schlimmsten Tage kamen in Wellen: die Panik vom Oktober 1929, die Kapitulation von 1932, die Scheinerholung von 1933 und der Rückfall von 1937. Wenn eine Wirtschaft wirklich bricht, vervielfachen sich die Crash-Tage.
Oktober 1987: der Schwarze Montag
Der Schwarze Montag ist der Ausreißer, weil er von keiner Rezession begleitet wurde. Die Wirtschaft wuchs weiter; die Unternehmensgewinne stiegen weiter. Der Tageseinbruch von 20,47 % war größtenteils ein mechanisches Ereignis – „Portfolio-Insurance"-Absicherungsprogramme verkauften automatisch Futures, während die Kurse fielen, was die Kurse weiter drückte, was wiederum mehr Verkäufe auslöste, in einer Rückkopplungsschleife. Der S&P 500 beendete 1987 dennoch mit einem Kursplus von rund 2 %. Es ist das reinste Beispiel für einen Crash, den die zugrunde liegende Wirtschaft nicht rechtfertigte.
2008: die globale Finanzkrise
Vier der 20 schlimmsten Tage gehören zum Herbst 2008, als die Pleite von Lehman Brothers und das Einfrieren der Kreditmärkte eine Serie von Sitzungen zwischen -7 % und -9 % hervorbrachten. Der Einbruch vom 29. September kam an dem Tag, an dem das US-Repräsentantenhaus gegen die erste Fassung der Bankenrettung TARP stimmte – ein seltener Fall, in dem man auf eine einzige namentliche Abstimmung zeigen und zusehen kann, wie bis Handelsschluss fast 9 % des Marktwerts verdampfen.
2020: der Corona-Crash
Das schnellste Cluster von allen. Vier der 20 schlimmsten Tage ereigneten sich in einem einzigen Dreiwochenfenster im März 2020, als die Pandemie die Weltwirtschaft lahmlegte. Es brachte den drittschlimmsten Tag aller Zeiten hervor (-11,98 % am 16. März) – und wurde dann zur schnellsten je verzeichneten großen Erholung, wobei der Index sein altes Hoch in etwa sechs Monaten zurückeroberte.
Warum die besten Tage direkt neben den schlimmsten wohnen
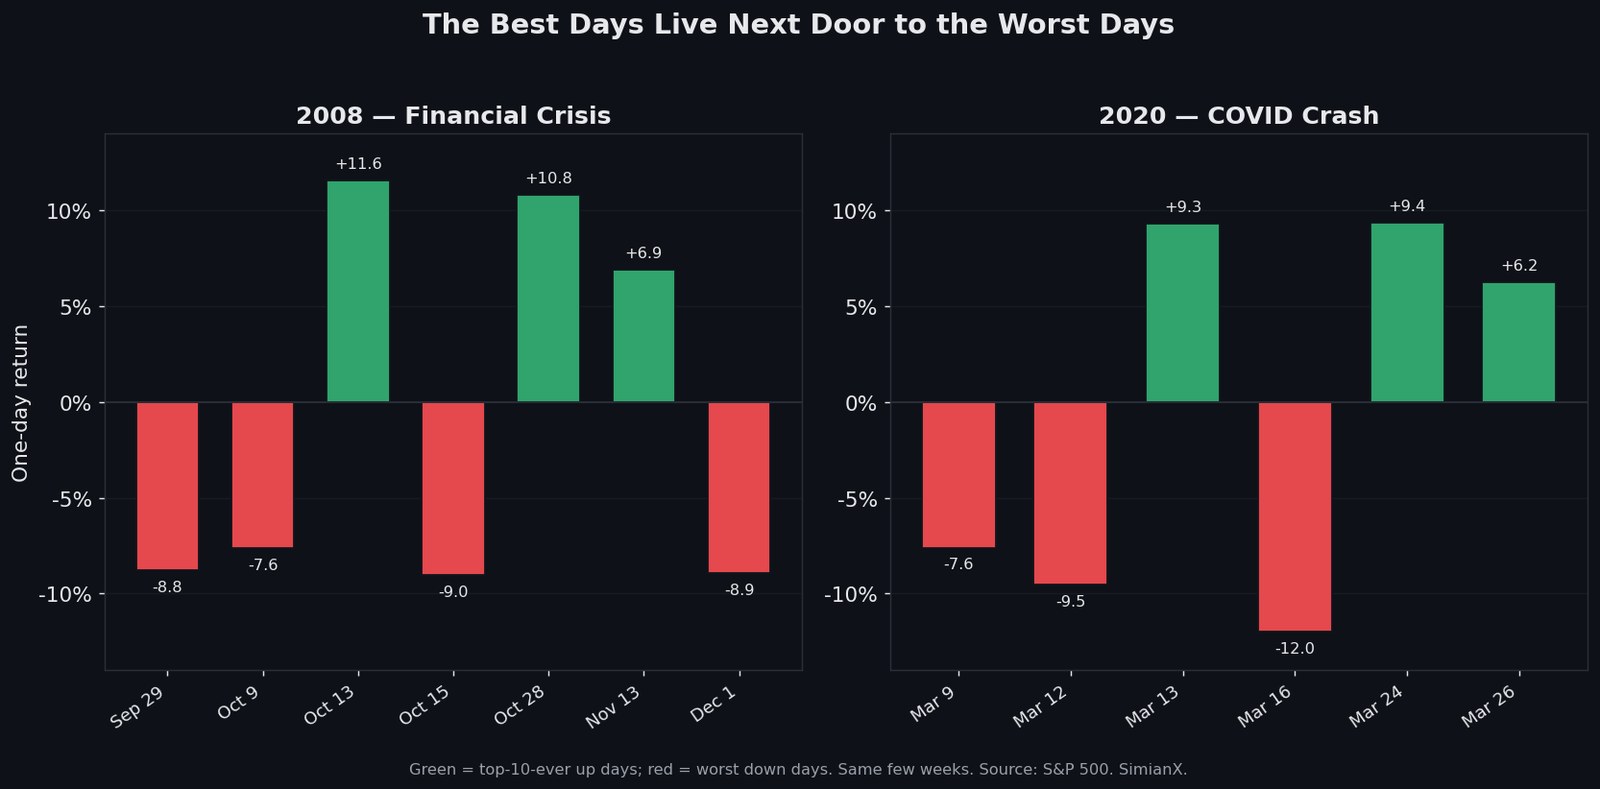
Schau dir die Diagramme von 2008 und 2020 oben an, und ein Muster fällt auf: Die größten Gewinntage der Marktgeschichte ereignen sich mitten in den größten Verlusttagen. Sie liegen nicht in ruhigen Bullenmärkten. Sie liegen im Auge des Sturms.
Die Belege:
- Am Tag nach dem -20,47 % des Schwarzen Montags erholte sich der S&P, und zwei Sitzungen später (21. Oktober 1987) stieg er um +9,10 % – selbst einer der größten Tagesgewinne aller Zeiten.
- In der tiefsten Phase der Krise von 2008 stieg der 13. Oktober 2008 um +11,58 % – der größte prozentuale Tagesgewinn seit den 1930er-Jahren – nur Tage nach einem Absturz von -7,62 %. Zwei Wochen später legte der 28. Oktober +10,79 % zu.
- Während des Corona-Crashs schoss der 24. März 2020 um +9,38 % nach oben (der beste Tag seit 1933), unmittelbar nach dem Tief von -11,98 % am 16. März, und der 13. März war bereits um +9,29 % gesprungen, am Tag nach einer Sitzung von -9,51 %.
Das ist kein Zufall. Extreme Volatilität ist symmetrisch: Dieselbe Angst, dieselben Zwangsverkäufe und dieselbe dünne Liquidität, die einen -9-%-Tag erzeugen, erzeugen ein oder zwei Sitzungen später einen +9-%-Tag, wenn überverkaufte Bedingungen zurückschnappen und Schnäppchenjäger und die Eindeckung von Short-Positionen hereinströmen. Volatilität ballt sich. Crash-Tage und Rallytage sind zwei Seiten desselben ungeordneten Kursverlaufs.
Die Mathematik des Verkaufens in Panik
Genau diese Symmetrie macht den Versuch, „im Crash zu verkaufen und wieder einzusteigen, sobald es ruhig ist", so gefährlich. Wenn die besten Tage direkt neben den schlimmsten liegen, dann ist ein Anleger, der nach einem Crash-Tag flieht, mit überwältigender Wahrscheinlichkeit während der Erholung in bar.
Die Rechnung: Laut dem Guide to the Markets von J.P. Morgan Asset Management wuchs eine über die 20 Jahre von 2003 bis 2022 voll im S&P 500 investierte Anlage von 10.000 Dollar auf rund 64.844 Dollar – eine annualisierte Rendite nahe 9,8 %. Verpasse nur die 10 besten Tage dieser zwei Jahrzehnte, und dieselben 10.000 Dollar enden bei etwa 29.708 Dollar. Verpasse die 20 besten Tage, und du liegst unter 18.000 Dollar. Verpasse die 30 besten, und du kommst nominal gerade so auf null. Die eigenen Daten des Hauses zeigen, dass sieben der zehn besten Tage innerhalb von etwa zwei Wochen um die zehn schlimmsten Tage herum auftraten.
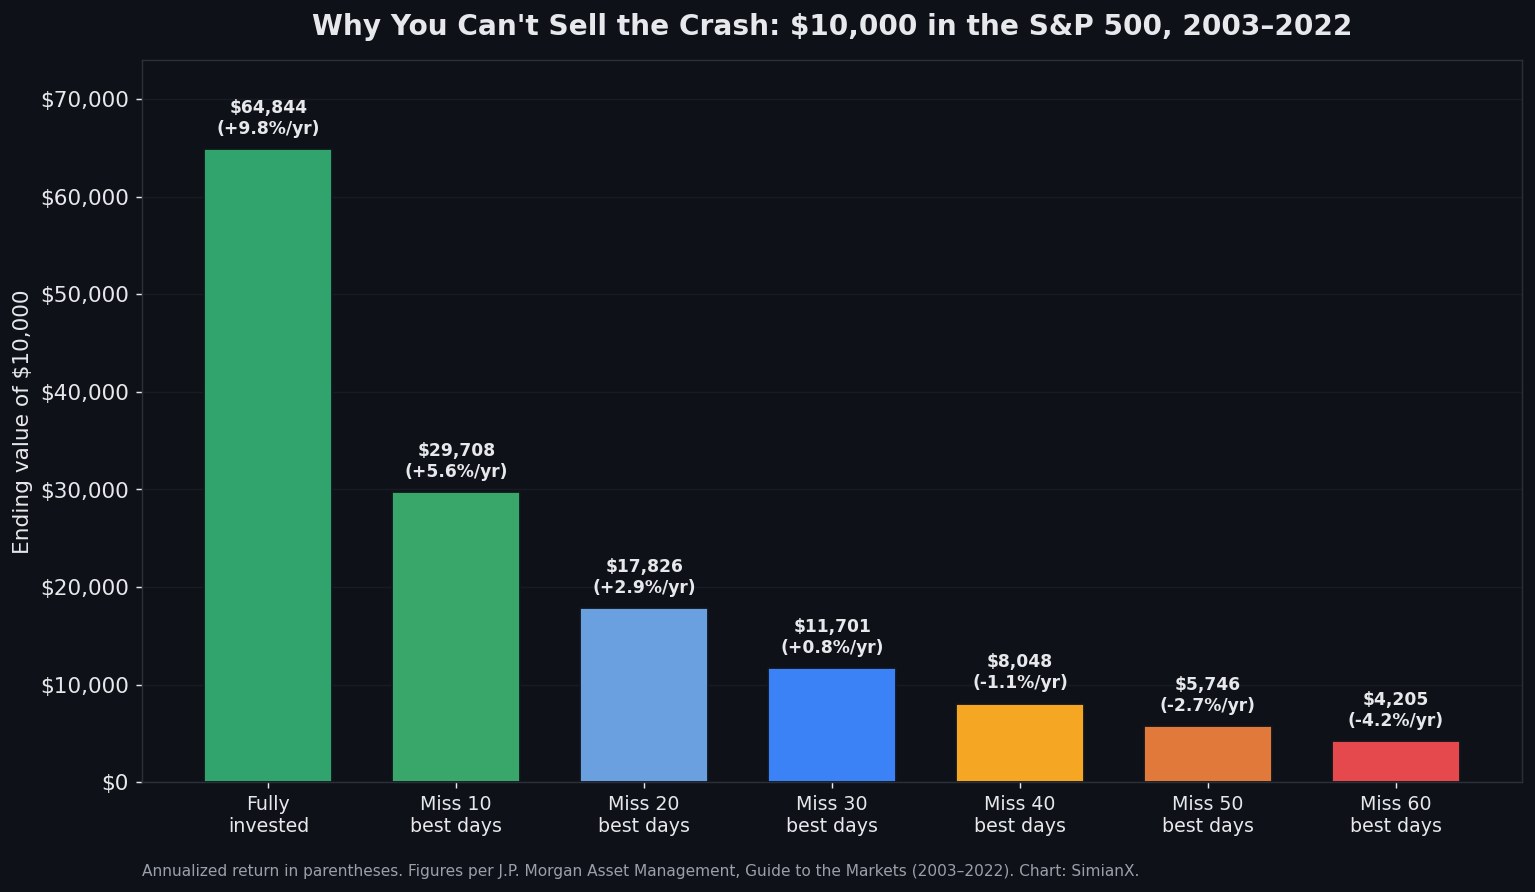
Die Lehre lautet nicht „Crashs sind egal". Sie sind offensichtlich wichtig – die Bärenmärkte, zu denen sie gehören, brauchten zwischen sechs Monaten und 25 Jahren zur vollständigen Erholung. Die Lehre ist enger und präziser: Der Crash-Tag selbst ist fast nie der richtige Tag zum Verkaufen, weil der Erholungstag meist in Reichweite ist und das Verpassen einer Handvoll dieser Erholungen langfristig mehr Schaden anrichtet als das Durchsitzen des gesamten Rückgangs.
Was die schlimmsten Tage für deine Geldanlage bedeuten
Aus der Tabelle ergeben sich drei dauerhafte Erkenntnisse:
- Die Größe eines einzelnen Tages ist nicht die Bedeutung dieses Tages. Der Schwarze Montag 1987 war der größte Crash aller Zeiten und war binnen rund zwei Jahren fast vollständig erholt, ohne Rezession. Viele kleinere Tage der Depressionszeit waren Teil eines Zusammenbruchs von 86 %, dessen Aufholung eine Generation dauerte. Der Kontext – Rezession oder nicht, strukturell oder mechanisch – zählt weit mehr als die auffällige Prozentzahl.
- Crash-Tage ballen sich sowohl mit Rezessionen als auch mit Erholungen. Wenn du -7-%-Sitzungen siehst, bist du statistisch nahe an +7-%-Sitzungen. Beide gehören zum selben volatilen Regime.
- Zeit im Markt schlägt das Timing des Crashs. Die „Verpasse die besten Tage"-Mathematik von J.P. Morgan ist aus genau einem Grund das meistwiederholte Schaubild der professionellen Finanzwelt: Es stimmt, und es widerspricht der Intuition.
Geraten KI-Handelsmodelle an den schlimmsten Tagen in Panik?
Menschliche Anleger verkaufen an Crash-Tagen; genau das ist das Problem, das die Tabelle offenlegt. Eine naheliegende Frage für 2026 ist also, ob KI-gesteuerte Handelssysteme disziplinierter sind, wenn das Kursband rot wird.
SimianX lässt Dutzende von Spitzen-KI-Modellen gegen Live-Märkte antreten und protokolliert jede Entscheidung, was es ermöglicht, dies wirklich zu messen, statt zu raten. Die begleitende Studie Verkaufen KI-Modelle in einem Crash aus Panik? schlüsselt auf, wie sich 31 verschiedene Modell-Bots verhielten, als die Kurse heftig fielen – welche erstarrten, welche kauften und welche genau im falschen Moment kapitulierten. Du kannst Modellen in der Live-Kommandozentrale in Echtzeit beim Durchdenken laufender Rückgänge zusehen, ihre Bilanzen auf der KI-Modell-Bestenliste vergleichen und – wenn du die Disziplin ohne die Bildschirmzeit willst – einen Autopiloten eine regelbasierte Linie durch die nächste -9-%-Sitzung halten lassen. (Für das Pendant bei Digitalwerten siehe Jeder Bitcoin-Crash von über 50 % und wie lange die Erholung dauerte.)
Häufig gestellte Fragen
Was war der schlimmste Tag der Börsengeschichte?
Prozentual war der schlimmste Tag der S&P-500-Geschichte der 19. Oktober 1987, der Schwarze Montag: ein Minus von 20,47 % von Schluss zu Schluss. Der Dow Jones Industrial Average fiel an diesem Tag um 22,6 %. Die größten Punktverluste sind alle jüngeren Datums, aber Punkte sind über Jahrzehnte nicht vergleichbar.
Was geschah nach dem Schwarzen Montag 1987?
Der S&P 500 stieg in der nächsten Sitzung um 5,33 % und am 21. Oktober um 9,10 %. 21 Sitzungen später lag er 8,1 % höher, ein Jahr später 24,3 % höher. Es gab keine Rezession, und der Index beendete 1987 mit einem Kursplus von rund 2 %.
Was ist der größte Tagesverlust an der Börse seit 2020?
Nach dem Corona-Crash im März 2020 war der größte Tagesverlust des S&P 500 ein Minus von 5,97 % am 4. April 2025 während des Zoll-Ausverkaufs, nach −4,84 % am 3. April. Keiner der beiden Tage gehört zu den 20 schlimmsten aller Zeiten. Der jüngste große Verlust war ein Minus von 4,36 % am 5. November 2026, der größte seit dem 4. April 2025.
War der Crash von 1929 schlimmer als 1987?
An einem einzelnen Tag nicht: Der 28. Oktober 1929 (−12,34 %) war kleiner als der Schwarze Montag. Aber 1929 leitete einen mehrjährigen Rückgang von rund 86 % ein, der die Weltwirtschaftskrise prägte, während 1987 ohne Rezession blieb und sich binnen etwa zwei Jahren erholte.
Steigt die Börse nach einem großen Einbruch?
Bei den neun schlimmsten Tagen seit 1950 lag der S&P 500 in acht Fällen in der nächsten Sitzung höher und in acht Fällen ein Jahr später höher, mit einem Median-Jahresgewinn von 24,3 %. Im Cluster von 1929–1932 folgten auf mehrere Crash-Tage weitere Verluste, weil der Bärenmarkt anhielt.
Wie schnell erholt sich der Markt nach einem Crash-Tag?
Oft binnen Tagen. Die größten Tagesgewinne der Geschichte (13. Oktober 2008 mit +11,58 %; 24. März 2020 mit +9,38 %; 21. Oktober 1987 mit +9,10 %) kamen wenige Sitzungen nach einem Rekordverlust. Die vollständige Erholung bis zu einem neuen Hoch dauert länger; siehe wie lange jeder Bärenmarkt bis zur Erholung brauchte.
Sollte ich nach einem großen Minustag verkaufen?
Dies ist eine Bildungsanalyse, keine persönliche Finanzberatung. Weil die besten Tage neben den schlimmsten liegen, verpassen Anleger, die in der Panik verkaufen, meist die Erholung; die Daten von J.P. Morgan zeigen, dass das Verpassen der 10 besten Tage in 20 Jahren das Endvermögen ungefähr halbierte.
Weiterführende Lektüre
- US-Börse bricht nach Midterms 2026 ein: Wie geht es weiter?
- Schlimmste Nasdaq-Tage: Jeder große Einbruch und was folgte
- Historie der VIX-Spitzen: jeder große Ausschlag seit 1990
- Jeder S&P-500-Bärenmarkt seit 1929: Wann war der letzte?
- Wie lange jeder Bärenmarkt zur Erholung brauchte: 1929–2022
- Verkaufen KI-Modelle in einem Crash aus Panik? Was 31 Bots offenbaren
- Jeder Bitcoin-Crash von über 50 %: Erholungszeiten seit 2011
- Inverse Zinskurve und US-Rezessionen: eine Referenztabelle
- Wie sich der S&P 500 bei Ölschocks verhält (1973–2026)
- Weitere Referenztabellen im Themenbereich Börsengeschichte: Crashs, Bärenmärkte und Erholungen
- Live-Werkzeuge: Market Pulse, die KI-Modell-Bestenliste, die Live-Kommandozentrale und die Autopiloten.
Datenquellen: Schlusskurse des S&P 500 und des S&P Composite gemäß der Wikipedia-Liste der größten täglichen S&P-500-Veränderungen; die Zahlen zum „Verpassen der besten Tage" stammen aus dem Guide to the Markets von J.P. Morgan Asset Management (2003–2022); die Folgerenditen wurden aus täglichen Schlusskursen des S&P 500 berechnet und zwischen zwei unabhängigen Kursreihen abgeglichen. Alle Diagramme von SimianX erstellt. Dieser Artikel dient Bildungszwecken und ist keine Anlageberatung.