Qué puede significar el IPC de agosto de 2026 para los mercados
El informe del IPC de agosto de 2026 se publica el viernes 11 de septiembre a las 8:30 a. m. (hora del Este de EE. UU.) y podría ser el dato de inflación más importante del año. Cinco días después, la Reserva Federal decidirá si sube los tipos por primera vez en este ciclo. Los futuros asignan a esa subida una probabilidad de aproximadamente dos entre tres. El Brent cerró por encima de 105 dólares el jueves. La rentabilidad del bono del Tesoro a 10 años está en el 4,91%, su nivel más alto desde 2023. El S&P 500 acumula cuatro sesiones seguidas de caídas.
Este avance recoge lo que espera Wall Street y explica por qué el dato general y el subyacente van a divergir. Después repasa, escenario por escenario, cómo es probable que reaccionen las acciones, los bonos, el dólar, el oro y las criptomonedas. Todas las cifras llevan fuente y fecha, para que la página siga siendo útil como referencia después de la publicación.
Previsión del IPC de agosto de 2026: las cifras de consenso
| Medida | Consenso (ago. 2026) | Julio 2026 (real) | Junio 2026 (real) |
|---|---|---|---|
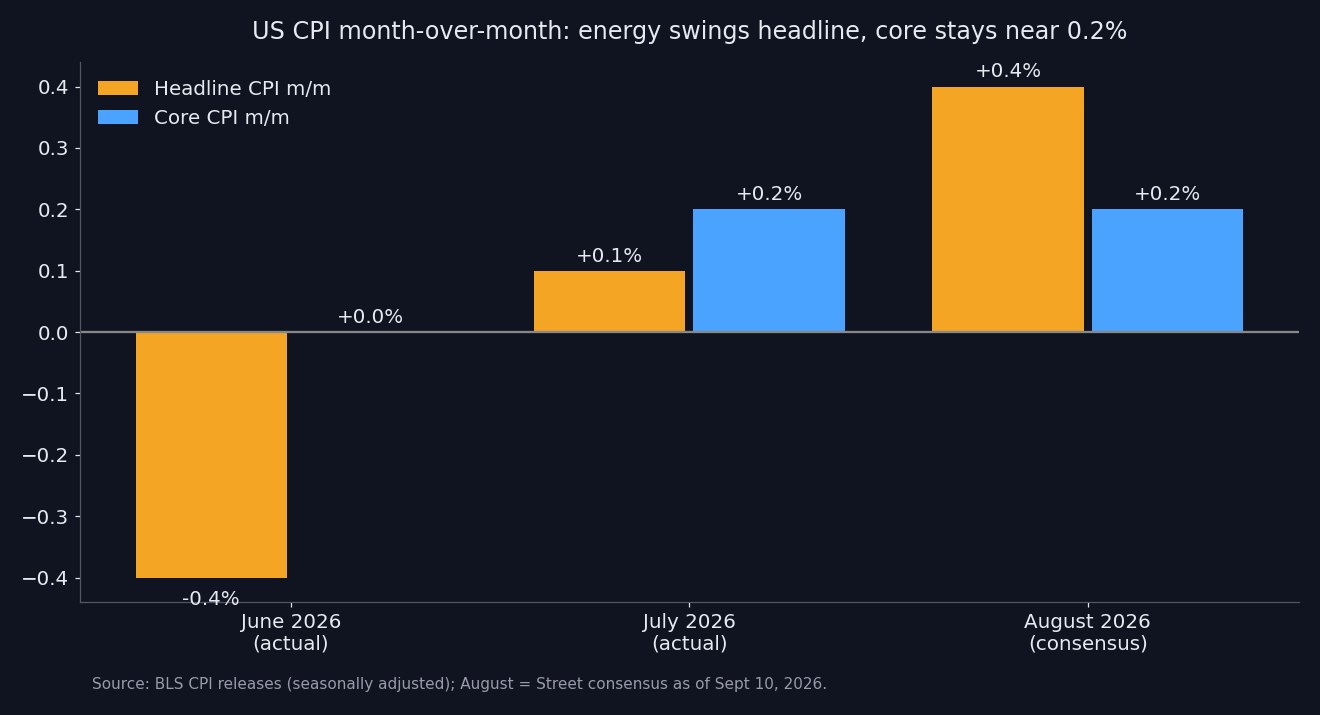
| IPC general, mensual | +0,4% | +0,1% | −0,4% |
| IPC general, interanual | 3,4% | 3,4% | — |
| IPC subyacente, mensual | +0,2% | +0,2% | 0,0% |
| IPC subyacente, interanual | 2,4% | 2,5% | 2,6% |
Fuentes: informe del IPC de julio de 2026 del BLS; consenso de mercado recopilado el 10 de septiembre de 2026.
Los indicadores independientes se agrupan muy cerca de ese consenso. El nowcast de inflación de la Fed de Cleveland sitúa el general en el 3,38% interanual y el subyacente en el 2,38%. Las lecturas implícitas en el mercado de predicciones Kalshi son 3,39% y 2,38%. Cuando Wall Street, un nowcast de la Fed y un mercado de predicciones coinciden con una diferencia de cinco centésimas o menos, el valor informativo del dato se traslada a los detalles. En concreto, a si el subyacente redondea a 0,2% o a 0,3%.
Por qué el IPC general se dispara mientras el subyacente se enfría
Las dos cifras se mueven en direcciones opuestas y por motivos distintos.
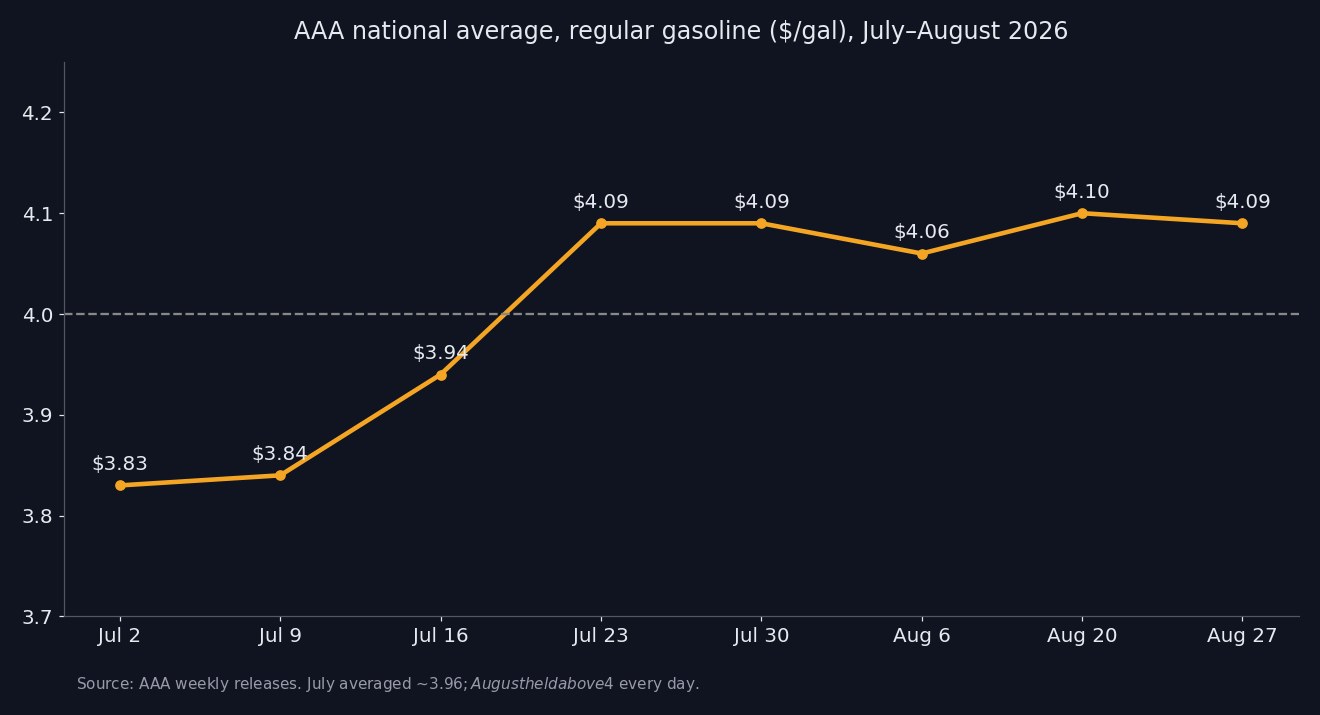
El general es una historia de energía. El conflicto en torno al estrecho de Ormuz ha reducido el tránsito de petroleros a unos 4,9 millones de barriles diarios, frente a 21,6 millones antes de la guerra. Según la AAA, el precio medio nacional de la gasolina regular se mantuvo por encima de 4 dólares el galón todos los días de agosto, algo inédito para ese mes y un récord para un mes de agosto. Julio promedió unos 3,96 dólares según las lecturas semanales de la AAA, y agosto quedó justo por debajo de 4,09. Eso supone una subida de alrededor del 3% en el surtidor antes del ajuste estacional. Es un giro brusco respecto a julio, cuando el componente de gasolina del IPC bajó un 2,9%. La energía ya sube un 14,7% interanual en el IPC, y la gasolina por sí sola, un 24,6%.
El subyacente es una historia de efecto base y vivienda. En agosto de 2025, el IPC subyacente subió un 0,3% mensual, y ese mes sale ahora de la ventana de 12 meses. Si el subyacente de agosto de 2026 marca 0,2%, la tasa anual baja del 2,5% al 2,4%, aunque en realidad nada se haya enfriado. La vivienda, el mayor componente del subyacente, ha estado floja: el índice de vivienda subió solo un 0,1% en julio, con el alquiler equivalente del propietario y los alquileres subiendo un 0,3% cada uno.
Los componentes que deciden el redondeo
Que el subyacente marque 0,2% o 0,3% a menudo depende de un puñado de partidas volátiles. Estas son las que conviene vigilar a las 8:30:
- Billetes de avión. Subieron un 2,2% en julio y un 25,5% interanual, porque el coste del combustible de aviación se traslada directamente. Otro salto añadiría por sí solo unas centésimas al subyacente.
- Servicios médicos. Subieron un 0,6% en julio tras un −0,1% en junio. Un segundo mes fuerte apuntaría a una tendencia y no a ruido.
- Coches y camionetas de segunda mano. +0,4% en julio. Los precios de las subastas mayoristas suelen anticipar en uno o dos meses los del IPC.
- Seguros de automóvil. −0,3% en julio tras un −2,0% en junio. La desinflación en esta partida ha hecho mucho trabajo silencioso en el subyacente.
- Ropa y artículos para el hogar. Las actas del FOMC de julio señalan que varios funcionarios creen que el traslado de los aranceles a los precios está "prácticamente completado". Una sorpresa en los bienes pondría en duda esa opinión de forma directa.
El índice de precios al productor ya adelantó la mezcla
El índice de precios al productor (IPP) del jueves anticipó la misma división. El IPP de demanda final subió un 0,4% en agosto, exactamente lo esperado, y avanza un 5,4% interanual. Más de tres cuartas partes de la subida vinieron de la energía, que saltó un 4,2%, con el gasóleo subiendo un 24,1%. Sin embargo, el IPP subyacente subió solo un 0,2%, frente a una previsión del 0,3%, y los servicios apenas un 0,1%.
Los economistas traducen varias partidas del IPP, sobre todo billetes de avión, servicios médicos y comisiones de gestión de carteras, en previsiones para el índice PCE, la medida de inflación preferida de la Fed. Un IPP de servicios flojo reduce ligeramente el riesgo de un IPC subyacente caliente. No lo elimina. Buena parte del choque energético también llega a los precios de consumo con retraso, a través de los fletes, los cargos de envío y los billetes de avión.
Qué está sopesando la Fed antes del 16 de septiembre
El contexto es inusual. La Fed no ha estado debatiendo cuándo bajar los tipos, sino si debe subirlos.
- Tipo oficial: 3,50%–3,75%, sin cambios en la reunión del 28 y 29 de julio.
- La votación: 9 a 3. Beth Hammack, Neel Kashkari y Lorie Logan votaron en contra y defendieron una subida de 25 puntos básicos. Bajo la presidencia de Kevin Warsh, tres votos discrepantes a favor del endurecimiento son una señal potente.
- Las actas: varios participantes argumentaron que "las condiciones financieras podrían no ser actualmente lo bastante restrictivas". El personal técnico siguió proyectando que la inflación bajaría en la segunda mitad del año.
- El mercado laboral: las nóminas no agrícolas de agosto aumentaron en 162.000 empleos, el triple de los 53.000 previstos, con el paro estable en el 4,1%. Eso eliminó el argumento de que «el mercado laboral se está resquebrajando» para seguir en pausa.
- Lo que descuenta el mercado: el jueves, el CME FedWatch mostraba en torno a un 69% de probabilidad de subida en septiembre. Polymarket mostraba alrededor de un 63%, frente a cerca del 52% antes del informe de empleo.
El dilema de la Fed es un caso de manual de choque de oferta. Un choque petrolero eleva los precios, pero también actúa como un impuesto sobre los consumidores que, con el tiempo, frena la demanda. A los bancos centrales se les enseña a «pasar por alto» la energía, siempre que no se filtre al subyacente ni a las expectativas. El dato subyacente de mañana es la prueba más clara de si esa filtración ya se ha producido. Por eso una diferencia de una décima en el subyacente importa más que una de tres décimas en el general.
Mapa de escenarios: cómo podrían reaccionar los mercados a cada dato
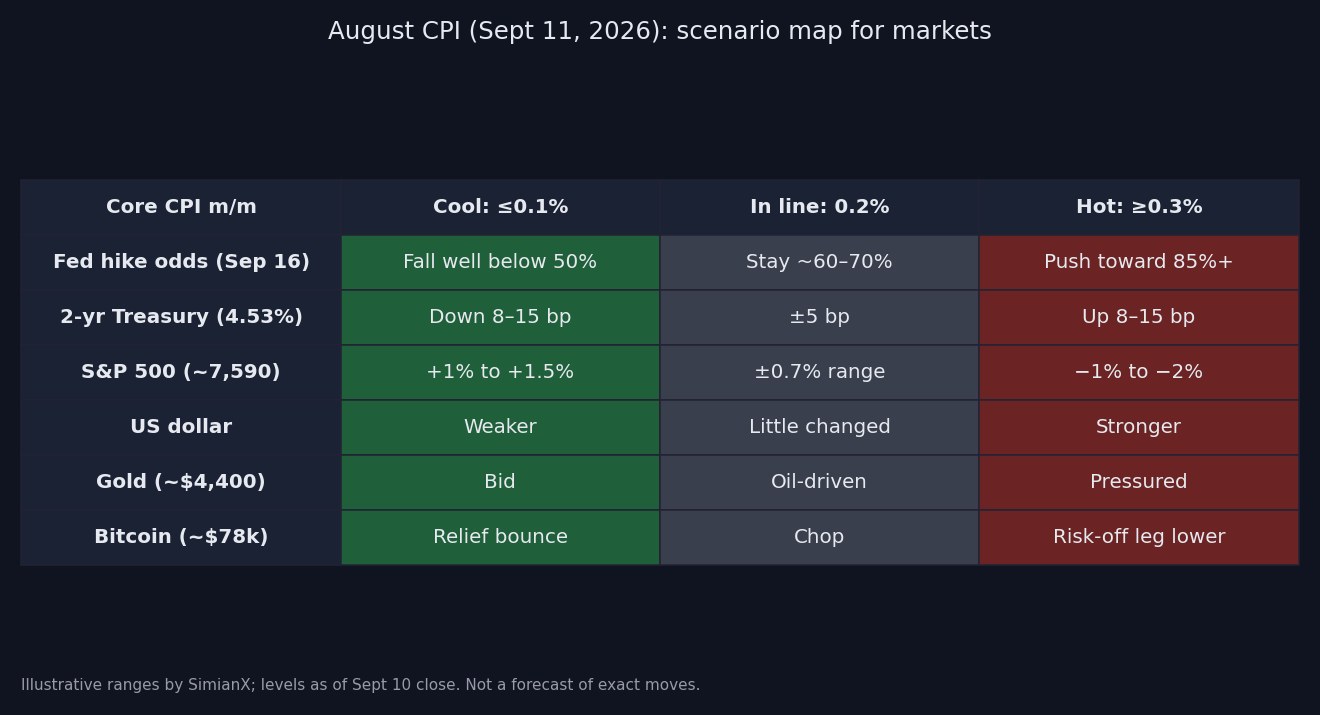
El mercado de opciones descuenta un movimiento del S&P 500 de unos ±66 puntos, alrededor del 0,9%, para el viernes. Es algo más que el ±0,6%–0,7% que ha registrado de media el índice en los días de IPC del último año. Los datos de posicionamiento señalan un soporte cerca de 7.600 y resistencias cerca de 7.680 y, después, 7.750.
Escenario 1 — Caliente: IPC subyacente del 0,3% o más
Es el mayor temor del mercado, porque confirmaría que la energía se está extendiendo a todo lo demás.
- Fed: la subida del 16 de septiembre pasaría a darse casi por segura, y los operadores empezarían a descontar una segunda.
- Bonos del Tesoro: la rentabilidad a 2 años, el tramo de la curva más sensible a la política monetaria, podría subir entre 8 y 15 puntos básicos desde el 4,53%. La de 10 años pondría a prueba el 5%, un nivel que no se ve desde 2007.
- Acciones: los valores de crecimiento de larga duración sufrirían más. Tecnológicas gigantes como NVIDIA, Apple y Microsoft cotizan según el descuento de sus flujos de caja futuros. Las pequeñas capitalizaciones también estarían en riesgo, por su mayor dependencia de la deuda a tipo variable. Una caída del 1% al 2% del S&P 500 encajaría con sorpresas al alza anteriores.
- Dólar: más fuerte, a medida que los diferenciales de tipos se amplían a su favor.
- Oro: presionado por unos tipos reales más altos. Los operadores señalan los 4.300 dólares y luego los 4.200 como soportes.
- Criptomonedas: Bitcoin cotiza por debajo de 80.000 dólares y se comporta como un activo de liquidez de beta alta en torno al IPC. Un dato caliente probablemente prolongaría su caída, y Ethereum y los tokens más pequeños caerían aún más.
Escenario 2 — En línea: general 0,4%, subyacente 0,2%
Es el resultado más probable y, paradójicamente, el que menos resuelve.
- Fed: las probabilidades de subida seguirían en la franja del 60% al 70%, y la decisión quedaría en la práctica en manos del comunicado y el gráfico de puntos del 16 de septiembre.
- Mercados: cabe esperar un alivio reflejo, ya que el riesgo de cola descontado era un subyacente caliente. Después, el movimiento se diluiría dentro del rango a medida que los operadores volvieran a fijarse en el petróleo. El IPC de julio siguió un patrón parecido: un dato en línea impulsó los futuros de las bolsas y rebajó las rentabilidades.
- Sectores: productoras de energía como ExxonMobil y Chevron seguirían cotizando al ritmo del crudo y no del IPC.
Escenario 3 — Frío: IPC subyacente del 0,1% o menos
Es el resultado menos probable y, potencialmente, el más explosivo, porque el posicionamiento se inclina hacia el endurecimiento.
- Fed: las probabilidades de subida podrían caer muy por debajo del 50%, lo que daría a los partidarios de esperar un argumento respaldado por los datos para dejar que el choque petrolero se disipe.
- Bonos del Tesoro: fuerte subida de precios en el tramo corto, con la rentabilidad a 2 años cayendo entre 8 y 15 puntos básicos.
- Acciones: cierre de posiciones cortas en valores de crecimiento sensibles a los tipos y en pequeñas capitalizaciones, con una posible subida del 1% al 1,5% del S&P 500.
- Oro y bitcoin: ambos probablemente subirían al bajar los tipos reales y el dólar. Los operadores ven los 4.500 dólares y luego los 4.700 como objetivos al alza del oro.
Historia: los mayores movimientos del S&P 500 en días de IPC
Históricamente, las sorpresas en el subyacente, y no en el general, han provocado las mayores reacciones. Una tabla de referencia con publicaciones destacadas:
| Fecha de publicación | Mes de referencia | La sorpresa | S&P 500 ese día |
|---|---|---|---|
| 13 sep. 2022 | Ago. 2022 | Subyacente +0,6% vs. +0,3% esperado | −4,32% |
| 10 nov. 2022 | Oct. 2022 | Subyacente +0,3% vs. +0,5% esperado | +5,54% |
| 14 nov. 2023 | Oct. 2023 | Subyacente +0,2% vs. +0,3%, general plano | +1,91% |
| 11 jul. 2024 | Jun. 2024 | General −0,1%, subyacente +0,1% (ambos flojos) | −0,88% (rotación hacia pequeñas capitalizaciones) |
| 12 ago. 2026 | Jul. 2026 | En línea: general +0,1%, subyacente +0,2% | Futuros al alza, rentabilidades a la baja |
Destacan tres lecciones:
- Una desviación de una décima en el subyacente puede valer varios puntos porcentuales en el índice cuando el próximo paso de la Fed está realmente en juego. Así fue en 2022, y así es ahora.
- Un buen dato no garantiza una sesión alcista. En julio de 2024, un dato flojo desencadenó una rotación violenta desde las grandes tecnológicas hacia las pequeñas capitalizaciones. El índice cayó aunque el mercado equiponderado subió.
- Los primeros cinco minutos no son el veredicto. Los algoritmos operan con el general. Las personas operan con el subyacente y la tendencia anualizada a tres meses, y a menudo revierten el primer movimiento en menos de una hora.
Para profundizar en cómo se manifiesta esto en los activos digitales, consulta nuestra guía práctica sobre el IPC y las oscilaciones del precio de las criptomonedas. Nuestro avance del IPC de julio y el análisis del informe del IPC de julio muestran cómo se resolvió el escenario del mes pasado.
Lista práctica para el día del IPC
- Lee el subyacente mensual con dos decimales. Un subyacente del 0,24% redondea a 0,2%, pero el mercado lo tratará como cercano al 0,3%. El BLS publica los niveles del índice sin redondear, así que calcula tú mismo la variación.
- Revisa el subyacente anualizado a tres meses. Es la tendencia de la que realmente habla la Fed. Un único 0,3% tras dos meses flojos se interpreta de forma muy distinta a un tercer dato firme consecutivo.
- Separa los servicios sensibles a la energía del resto. Billetes de avión, envíos y servicios de transporte muestran traslado de costes. Vivienda y sanidad muestran demanda de fondo.
- Vigila el bono a 2 años, no el Dow. Reajusta al instante las expectativas sobre la Fed y es el mejor indicador en tiempo real de cómo se está interpretando el dato.
- Ajusta el tamaño de las posiciones al movimiento implícito. Con cerca de ±0,9% descontado para el S&P 500 y un bitcoin que históricamente oscila varias veces eso en los días de IPC, es probable que salten los stops situados dentro del rango esperado.
Si quieres una segunda opinión de IA cuando salgan los datos, SimianX ejecuta análisis multiagente en directo. Abre una sesión de análisis en directo sobre SPY, una gran tecnológica o BTC y observa cómo los agentes técnico, de sentimiento y macro reevalúan el gráfico en tiempo real. O deja que un piloto automático aplique tus reglas de riesgo durante la volatilidad. Nuestro canal Market Pulse señala los movimientos inusuales en acciones y criptomonedas en el momento en que se producen.
Preguntas frecuentes
¿Cuándo se publica el informe del IPC de agosto de 2026?
El viernes 11 de septiembre de 2026 a las 8:30 a. m. (hora del Este), a cargo de la Oficina de Estadísticas Laborales de EE. UU.. El siguiente informe, correspondiente a septiembre, llegará a mediados de octubre.
¿Cuál es la previsión de consenso para el IPC de agosto?
IPC general del +0,4% mensual y del 3,4% interanual. IPC subyacente, que excluye alimentos y energía, del +0,2% mensual y del 2,4% interanual.
¿Por qué subiría la inflación general mientras baja la subyacente?
Los precios de la gasolina subieron en agosto por la interrupción en el estrecho de Ormuz, lo que eleva el IPC general. El subyacente baja en tasa interanual sobre todo porque una lectura más alta de agosto de 2025 (+0,3%) sale del cálculo.
¿Podría el informe del IPC llevar a la Fed a subir los tipos?
Sí. Tres miembros del FOMC ya votaron a favor de una subida en julio, y los futuros descuentan aproximadamente dos entre tres probabilidades de un alza de 25 puntos básicos el 16 de septiembre. Un subyacente del 0,3% o más haría muy probable la subida. Un 0,1% haría mucho más fácil justificar una pausa.
¿Cómo afecta el IPC al bitcoin y a las criptomonedas?
Las criptomonedas cotizan como activos de riesgo sensibles a la liquidez. Una inflación más alta implica expectativas de tipos más altos y un dólar más fuerte, lo que suele hundir el bitcoin. Una inflación más baja suele tener el efecto contrario. Las oscilaciones del BTC en los días de IPC suelen ser varias veces mayores que las del S&P 500.
¿Qué supondría un IPC «caliente» para los tipos hipotecarios?
Los tipos hipotecarios siguen al bono del Tesoro a 10 años, que hoy está en el 4,91%. Un subyacente caliente que empujara el 10 años hacia el 5% probablemente elevaría aún más los tipos de las hipotecas a 30 años. Eso añadiría presión a un mercado inmobiliario que ya lidia con costes altos.
Conclusión
El consenso es un salto del 0,4% en el IPC general, impulsado por la energía, y un subyacente estable en el 0,2%. Sobre el papel, es un resultado manejable. Pero con una Fed que debate abiertamente una subida, el bono a 10 años en máximos de varios años y el petróleo por encima de 100 dólares, la reacción del mercado es asimétrica: una desviación de una décima al alza en el subyacente probablemente importe más que cualquier otro resultado mañana. Lee el subyacente con dos decimales, vigila el bono a 2 años y deja que los primeros cinco minutos se asienten.
Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento de inversión. Los niveles de mercado corresponden al cierre del 10 de septiembre de 2026.