Subyacente caliente, bolsa al alza: la nota de nuestro avance del IPC de agosto
El informe del IPC de agosto de 2026 ya se ha publicado, y trajo justo lo que el mercado más temía: la inflación subyacente llegó una décima por encima de lo previsto. Después, el mercado hizo precisamente lo que dijimos que probablemente no haría: subió. El S&P 500 cerró con un alza del 0,86%, en 7.656,98 puntos, y cortó una racha de cuatro sesiones a la baja, mientras las probabilidades de que la Reserva Federal suba los tipos la semana que viene saltaban a cerca del 90%.
El 10 de septiembre publicamos un avance detallado del IPC de agosto, con previsiones numéricas, un mapa de escenarios y una lista de comprobación. Este artículo pone nota a aquel avance, punto por punto. Mostramos en qué acertamos, en qué fallamos y, lo más útil, por qué fallaron los errores. Una previsión que no se evalúa después es solo una opinión.
Informe del IPC de agosto de 2026: las cifras
| Medida | Consenso | Real (ago. 2026) | Julio 2026 |
|---|---|---|---|
| IPC general, mensual | +0,4% | +0,4% | +0,1% |
| IPC general, interanual | 3,4% | 3,4% | 3,4% |
| IPC subyacente, mensual | +0,2% | +0,3% | +0,2% |
| IPC subyacente, interanual | 2,4% | 2,4% | 2,5% |
Fuente: informe del IPC de la Oficina de Estadísticas Laborales de EE. UU., 11 de septiembre de 2026.
Las cifras generales e interanuales coincidieron exactamente con el consenso. La desviación estuvo en un solo sitio: el subyacente subió un 0,3% mensual, no un 0,2%. Con un 2,4%, la tasa interanual del subyacente sigue siendo la más baja desde marzo de 2021. Eso muestra cuánta de la desinflación de este año es efecto base y no un enfriamiento real.
Detrás de la cifra general:
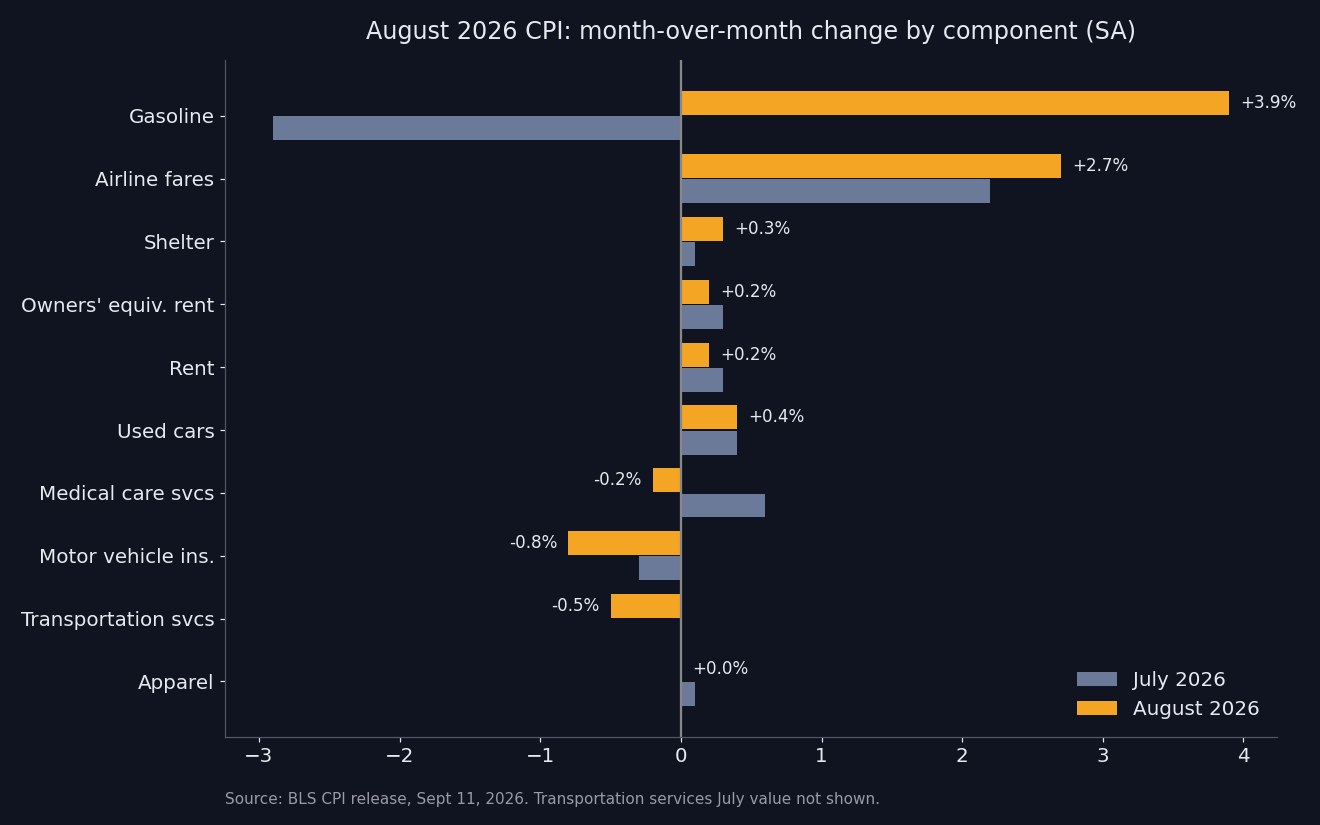
- Energía +2,1% en el mes (+16,3% interanual). Gasolina +3,9% (+27,4% interanual), que según el BLS explicó "más de un tercio de la subida mensual del índice general".
- Vivienda +0,3%, tras dos lecturas seguidas del 0,1%. El alquiler equivalente del propietario y los alquileres subieron solo un 0,2% cada uno, así que el resto vino de partidas menores de vivienda, como el alojamiento fuera del hogar.
- Billetes de avión +2,7% (+23,4% interanual), un segundo mes caliente tras el 2,2% de julio.
- Coches usados +0,4%, coches nuevos +0,3%, ropa sin cambios.
- Servicios médicos −0,2%, seguros de automóvil −0,8%, servicios de transporte −0,5%.
- Alimentos +0,1%, con una inflación alimentaria del 2,7% interanual.
Boletín de notas: en qué acertó y en qué falló nuestro avance del IPC
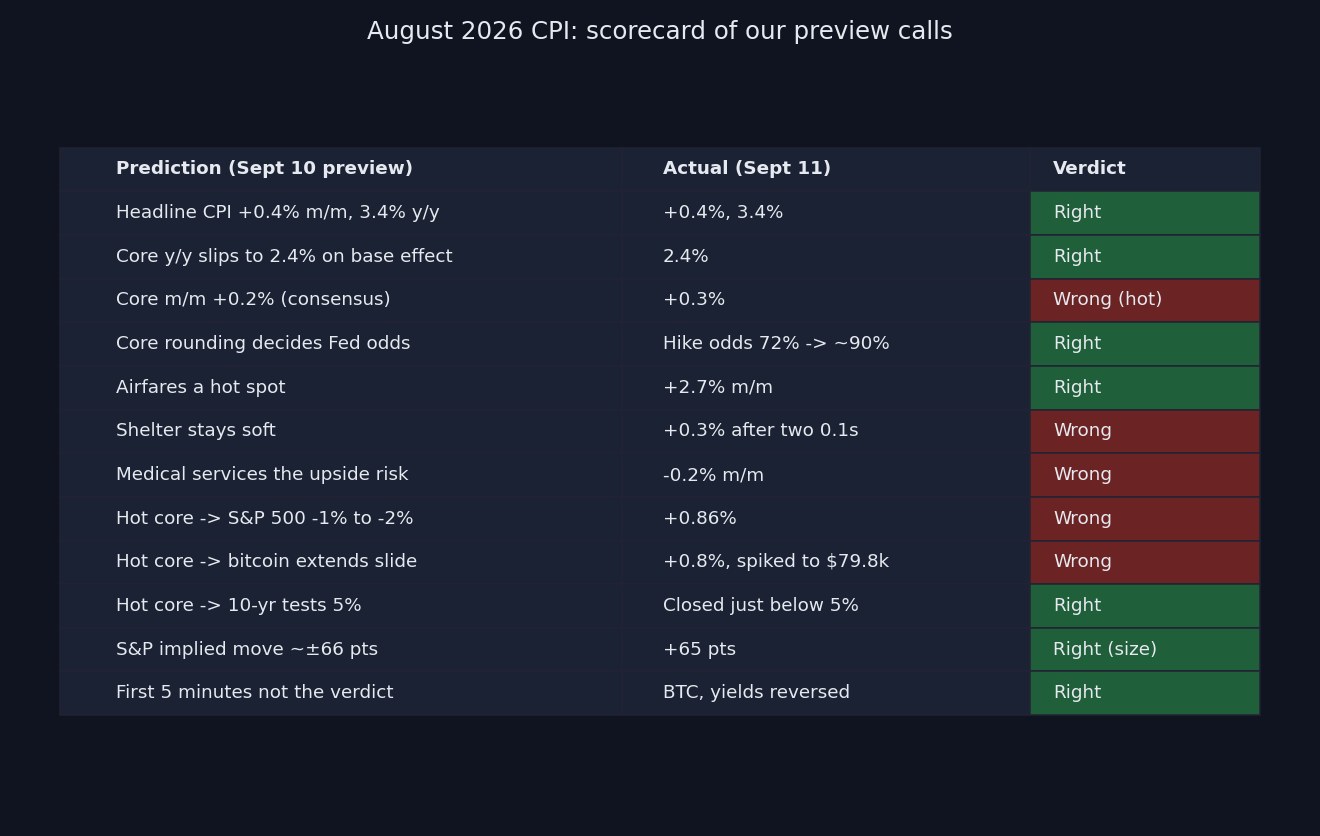
| Nuestra previsión del 10 de septiembre | Lo que pasó el 11 de septiembre | Veredicto |
|---|---|---|
| General +0,4% mensual, 3,4% interanual | +0,4%, 3,4% | ✅ Acierto |
| El subyacente interanual baja al 2,4% por efecto base | 2,4% | ✅ Acierto |
| Subyacente mensual +0,2% (en línea con el consenso) | +0,3% | ❌ Fallo |
| El redondeo del subyacente decide el debate de la Fed | Probabilidad de subida 72% → ~90% | ✅ Acierto |
| Los billetes de avión son la partida a vigilar | +2,7% | ✅ Acierto |
| La vivienda sigue floja | +0,3% tras dos 0,1% | ❌ Fallo |
| Los servicios médicos son el riesgo al alza | −0,2% | ❌ Fallo |
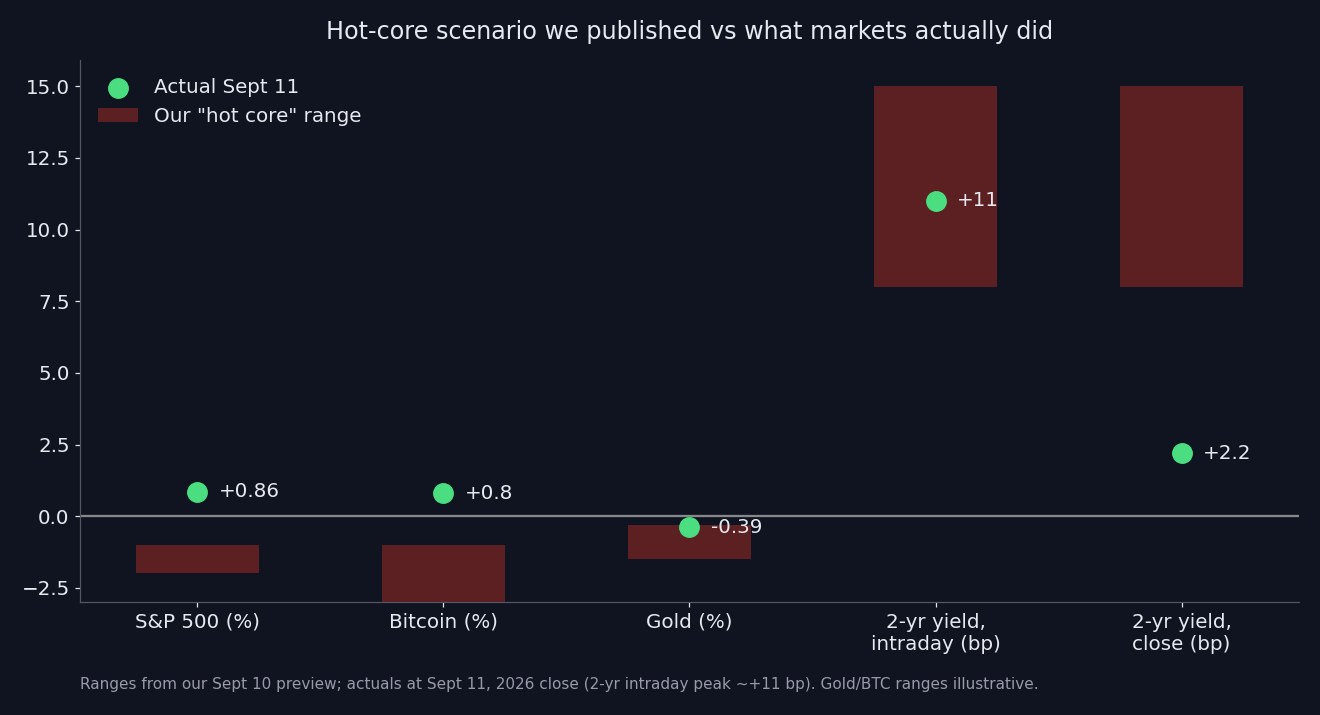
| Subyacente caliente → S&P 500 cae un 1%–2% | +0,86% | ❌ Fallo |
| Subyacente caliente → el bitcoin prolonga su caída | +0,8%, máximo de 79.837 $ | ❌ Fallo |
| Subyacente caliente → el 10 años pone a prueba el 5% | Cerró justo por debajo del 5% | ✅ Acierto |
| Movimiento implícito del S&P 500 de unos ±66 puntos | +65 puntos | ✅ Acierto en tamaño, fallo en signo |
| «Los primeros cinco minutos no son el veredicto» | Bitcoin y rentabilidades se dieron la vuelta | ✅ Acierto |
Seis aciertos limpios, cinco fallos limpios y un empate. El patrón importa más que el recuento. Acertamos casi todos los datos y fallamos casi toda la reacción del mercado. Son dos habilidades distintas, y la brecha entre ambas es la verdadera lección de este dato.
En qué acertamos
1. El dato general y el efecto base
La previsión de que el IPC general saltaría al 0,4% por la gasolina mientras la tasa interanual se mantenía en el 3,4% era aritmética sencilla. El 0,4% de agosto de 2025 salió del cálculo y el 0,4% de agosto de 2026 ocupó su lugar. La misma lógica explicaba por qué el subyacente bajaría al 2,4% interanual aunque nada se hubiera enfriado: el 0,3% del subyacente del agosto pasado salía de la ventana de 12 meses. Ambas cosas se cumplieron exactamente.
La estimación de la gasolina acertó la dirección, pero se quedó corta. A partir de las medias semanales de la AAA, calculamos que el precio en el surtidor subió cerca de un 3% antes del ajuste estacional. El índice de gasolina del IPC desestacionalizado subió un 3,9%. Los factores estacionales de agosto suelen restar a la gasolina; este año, el repunte en el surtidor fue lo bastante grande como para superarlos.
2. El redondeo del subyacente lo era todo
Sostuvimos que una diferencia de una décima en el subyacente importaba más que una de tres décimas en el general, porque la Fed trataría la energía como un choque de oferta salvo que se filtrara al subyacente. Así lo leyó exactamente el mercado. Según el CME FedWatch y la cobertura de mercado, la probabilidad descontada de subida pasó de alrededor del 72% el jueves a entre el 87% y el 90% tras el dato. Una semana antes rondaba el 50%. Con el general en línea con el consenso, ese salto vino de una sola décima de subyacente.
3. Los billetes de avión como señal
Señalamos los billetes de avión como la partida que «añadiría por sí sola unas centésimas al subyacente». Subieron un 2,7% después del 2,2% de julio. Es el canal más directo del choque petrolero de Ormuz hacia los servicios subyacentes: el combustible de aviación va directo al precio del billete. Dos meses calientes seguidos son una tendencia, no ruido.
4. Los primeros cinco minutos no fueron el veredicto
Fue el consejo más útil del avance, y se cumplió casi como en un manual:
- El bitcoin cotizaba cerca de 77.057 dólares antes de las 8:30 (hora del Este), cayó a 76.700 con el dato, con mechas entre 76.000 y 76.300, luego se dio la vuelta hasta 77.410 a las 8:38 y llegó a tocar 79.837 dólares.
- La rentabilidad del bono del Tesoro a 2 años subió casi 11 puntos básicos durante la sesión, dentro de nuestro rango de 8 a 15 para el escenario caliente, pero cerró solo 2,2 puntos básicos más arriba, en el 4,572%.
- Los futuros de las bolsas vacilaron, y después el S&P 500 cerró cerca de los máximos del día.
Quien operó la primera vela quedó en el lado equivocado de cada uno de esos movimientos.
5. El tamaño del movimiento
Las opciones descontaban un movimiento de unos ±66 puntos en el S&P 500. El índice cerró con una subida de 65,28 puntos. La estimación de volatilidad del mercado fue casi perfecta. Nosotros solo fallamos el signo, y la cifra era del mercado de opciones, no nuestra. Una vez superado el riesgo del evento, el VIX cayó un 11%, hasta 15,84.
En qué fallamos, y por qué
Fallo 1: seguimos el consenso en el subyacente
Nuestra previsión del subyacente era simplemente el 0,2% de Wall Street, la misma cifra que apuntaban el nowcast de la Fed de Cleveland (2,38% interanual) y Kalshi (2,38%). Todos fallaron, y seguir el consenso es una elección defendible. Pero además enumeramos los riesgos, y enumeramos los equivocados. Eso nos lleva al segundo fallo.
Fallo 2: esperábamos el calor en sanidad y vino de la vivienda
Señalamos los servicios médicos, que subieron un 0,6% en julio, como la partida con más probabilidades de llevar el subyacente al 0,3%. Cayeron un 0,2%. Los seguros de automóvil volvieron a bajar (−0,8%), y los servicios de transporte en conjunto cayeron un 0,5% pese al repunte de los billetes de avión.
El componente que tratamos como freno fiable, la vivienda, fue el que hizo el daño. Tras dos meses en el 0,1%, la vivienda subió un 0,3%. El alquiler equivalente del propietario y los alquileres subieron solo un 0,2% cada uno, así que el vaivén vino de los rincones más volátiles, como hoteles y alojamiento fuera del hogar.
La lección: un solo mes flojo en un componente con una tendencia larga no es un nuevo régimen. La vivienda llevaba años entre el 0,3% y el 0,4% antes de su pausa veraniega. Tratamos una caída de dos meses como información cuando probablemente era ruido. La reversión a la media del mayor componente del subyacente era el riesgo que debimos poner en primer lugar.
Fallo 3: la regla «subyacente caliente, bolsa a la baja» ignoró el petróleo
Fue el mayor error. Nuestro mapa de escenarios decía que un subyacente caliente haría caer el S&P 500 entre un 1% y un 2%, subir las rentabilidades y prolongar la caída del bitcoin. El subyacente salió caliente, y la bolsa subió casi un 1%.
El mapa pasó por alto tres cosas:
- El petróleo se movió en sentido contrario esa misma mañana. Los medios estatales iraníes informaron de que Teherán se reuniría con países del Golfo en Omán para hablar del estrecho de Ormuz. El Brent cayó un 2,8%, hasta 104,61 dólares, y el WTI un 2,4%, hasta 100,05 dólares, alejándose de los máximos del jueves, cerca de 108 y por encima de 104. En un mercado cuyo problema de inflación es entero energético, un titular diplomático creíble sobre Ormuz pesa más que una décima de subyacente. Nuestro mapa trató el IPC como la única variable que cambiaba ese día. No lo era.
- La subida ya estaba casi toda descontada. Las probabilidades habían pasado de alrededor del 50% una semana antes al 72% antes del dato, y cuatro sesiones seguidas de caídas ya habían abaratado las acciones. Un dato caliente que confirma lo descontado elimina incertidumbre en vez de añadirla. Por eso el VIX cayó un 11% ante una cifra «mala».
- El posicionamiento jugó en contra. Escribimos que el escenario frío era el explosivo porque el posicionamiento se inclinaba hacia el endurecimiento. La misma lógica valía para el escenario caliente: con todo el mundo ya cubierto ante una subida, a un dato caliente le quedaban pocos vendedores nuevos. Identificamos bien la operación saturada, pero sacamos la conclusión solo para una rama del árbol.
Fallo 4: el bitcoin no era una apuesta pura sobre tipos
Describimos el bitcoin como un activo de liquidez de beta alta que caería con un dato caliente. Cerró con una subida de alrededor del 0,8%, en 77.146 dólares, tras su máximo de 79.837. Por la misma razón que las acciones, el petróleo más barato y el fin del riesgo del evento pesaron más que el impulso de los tipos. Con el índice del dólar casi plano, cerca de 99,1, el canal «dólar fuerte que hunde las cripto» ni siquiera se activó. El oro fue la única previsión del escenario caliente que más o menos se cumplió, con una caída del 0,39%, hasta unos 4.390 dólares. Aun así, rebotó desde un mínimo intradía cercano a 4.317 tras el dato.
Fallo 5: el IPP de servicios flojo significaba menos de lo que dijimos
Escribimos que el IPP de servicios flojo del jueves «reduce ligeramente el riesgo de un IPC subyacente caliente». No lo hizo. Las partidas de servicios que alimenta el IPP, como los billetes de avión, fueron en sentido contrario, y la vivienda ni siquiera forma parte del IPP. Para el IPC subyacente, el IPP es una señal mucho más débil de lo que dimos a entender.
La lección de fondo: prever datos y prever mercados son tareas distintas
Es tentador decir que el avance fue «casi todo correcto» porque los datos se cumplieron. Sería no entender lo esencial. El lector no usa un avance del IPC para conocer la cifra general; lo usa para decidir qué hacer con su riesgo. Con ese criterio, el mapa de escenarios fue la parte más débil del texto.
El error central fue estructural. Un mapa de escenarios condicionado a una sola variable, aquí el IPC subyacente, supone implícitamente que todas las demás se quedan quietas. Un día en que el problema del banco central es un choque petrolero y el mercado del crudo reacciona a noticias diplomáticas en directo, esa suposición es frágil. Un marco mejor hace tres cosas:
- Mapea el resultado conjunto, no una variable. «Subyacente caliente con petróleo a la baja» y «subyacente caliente con petróleo al alza» son escenarios distintos y merecen filas distintas.
- Mide la sorpresa frente a lo descontado. Un dato caliente que lleva las probabilidades de subida del 72% al 90% es un choque menor que uno que las lleva del 30% al 70%, aunque las cifras de IPC sean idénticas.
- Tiene en cuenta el posicionamiento en ambas ramas. Si el mercado está preparado para malas noticias, la mala noticia suele ser un alivio.
Incorporaremos los tres puntos en nuestro próximo avance.
Lo que viene: el FOMC del 16 de septiembre
Los mercados descuentan ahora cerca de un 90% de probabilidad de una subida de 25 puntos básicos el 16 de septiembre. El rango objetivo pasaría del 3,50%–3,75% al 3,75%–4,00%. En la reunión de julio, tres funcionarios ya votaron a favor de subir, y el subyacente caliente de agosto les da los datos que buscaban. Con la subida casi descontada, las variables que moverán el mercado pasan a ser:
- El gráfico de puntos. ¿La mediana muestra una subida o el inicio de una serie?
- El enfoque del presidente Kevin Warsh. ¿Presentará el comité la subida como un seguro frente al traslado de la energía o como el comienzo de un ciclo de endurecimiento?
- El petróleo. Las conversaciones de Omán sobre Ormuz importan más para la trayectoria de la inflación que cualquier dato de IPC aislado. Una distensión duradera podría convertir la de septiembre en la última subida; una ruptura pondría en juego una segunda.
- El IPC de septiembre, a mediados de octubre. Un segundo subyacente del 0,3% sería mucho más difícil de ignorar, sobre todo ahora que la vivienda ya no ofrece cobertura.
Para seguir la decisión en directo, abre una sesión de análisis en directo de SimianX sobre SPY, una gran tecnológica como NVIDIA o Apple, o Bitcoin. La IA multiagente reevalúa el gráfico a medida que llegan el comunicado y la rueda de prensa. Configura un piloto automático para que aplique tus reglas de riesgo durante la volatilidad y sigue Market Pulse para ver los movimientos inusuales en cuanto se producen. Las energéticas como ExxonMobil y Chevron seguirán reaccionando a los titulares sobre Ormuz.
Como contexto, nuestro avance del IPC de julio, el análisis del informe del IPC de julio y la guía práctica sobre el IPC y las criptomonedas recogen los capítulos anteriores de este ciclo de inflación.
Preguntas frecuentes
¿Qué mostró el informe del IPC de agosto de 2026?
El IPC general subió un 0,4% en agosto y un 3,4% interanual, ambos en línea con las previsiones. El IPC subyacente, que excluye alimentos y energía, subió un 0,3%, una décima por encima del 0,2% previsto, y un 2,4% interanual.
¿Por qué subió la bolsa si la inflación fue más alta de lo esperado?
El petróleo cayó casi un 3% tras las noticias de conversaciones entre Irán y países del Golfo en Omán sobre el estrecho de Ormuz, lo que alivió los temores energéticos que están detrás del problema de inflación. Además, la subida de la Fed ya estaba casi toda descontada, así que el informe eliminó incertidumbre en vez de añadirla. El S&P 500 ganó un 0,86% y el VIX cayó un 11%.
¿Subirá la Fed los tipos el 16 de septiembre de 2026?
Los mercados descuentan cerca de un 90% de probabilidad de una subida de 25 puntos básicos hasta el 3,75%–4,00%, frente al 72% de la víspera del IPC y cerca del 50% de una semana antes. Tres miembros del FOMC ya votaron a favor de subir en julio.
¿Qué impulsó al alza la inflación subyacente en agosto?
Sobre todo la vivienda, que subió un 0,3% tras dos meses en el 0,1%, y los billetes de avión, que subieron un 2,7% por el traslado del coste del combustible de aviación. Los servicios médicos, los seguros de automóvil y los servicios de transporte en conjunto bajaron, lo que evitó un subyacente aún más caliente.
¿Cómo reaccionó el bitcoin al IPC de agosto?
El bitcoin bajó a unos 76.000–76.700 dólares justo después del dato, luego se dio la vuelta y llegó a tocar 79.837 dólares, para cerrar cerca de 77.146, con una subida de alrededor del 0,8%. El petróleo más barato y el fin del riesgo del evento pesaron más que las mayores probabilidades de subida de tipos.
¿Cuál fue la lección más útil del avance?
Separar la previsión de los datos de la previsión del mercado. Acertamos la mayoría de las cifras, pero fallamos la reacción del mercado, porque el mapa de escenarios trató el IPC como lo único que cambiaba ese día. El petróleo, el posicionamiento previo y las probabilidades de la Fed ya descontadas acabaron pesando más.
Conclusión
Nuestro avance del IPC de agosto acertó con los datos: el general, el efecto base del subyacente, el traslado a los billetes de avión y la obsesión del mercado por el redondeo del subyacente se cumplieron tal como los describimos. Falló con el mercado, porque preguntó «¿y si el IPC sale caliente?» sin preguntar «¿qué más se va a mover esa mañana?». El subyacente salió caliente, pero una subida casi descontada, unas coberturas de endurecimiento saturadas y una fuerte caída del petróleo pesaron más.
El resumen honesto es el que querríamos de cualquier otro: acierto en la inflación, fallo en la reacción. El próximo avance mapeará resultados conjuntos, no de una sola variable.
Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento de inversión. Los datos de mercado corresponden al cierre del 11 de septiembre de 2026.