 Ni Muke
Sanggunian sa Kita ng Airbnb: Mga Booking, Revenue, Free Cash Flow at Galaw ng ABNB Stock
Iniulat ng Airbnb noong Nobyembre 5 ang revenue nito sa Q3 2026 na $4.87 bilyon, tumaas nang 19% mula sa nakaraang taon, at diluted na kita na $3.16 bawat share, mas mataas sa $2.89 na consensus ng Zacks. Lumago nang 16% ang Gabi at Upuang Na-book, ang pinakamabilis na antas sa hindi bababa sa 11 quarter, at nagdagdag ang board ng bagong $12 bilyong awtorisasyon para sa buyback. Nagsara ang ABNB sa $170.13 sa regular na sesyon, bumaba nang 3.5% sa araw na bumagsak nang 4.4% ang S&P 500, saka na-trade sa $188.84 sa after-hours, 11.0% na mas mataas sa pagsasarang iyon.
Ang pahinang ito ay sanggunian sa kita ng Airbnb. Pinagsasama nito sa iisang talahanayan ang 11 quarter ng mga booking, revenue, tubo at free cash flow na iniulat ng kompanya, sinusukat ang resulta ng Q3 2026 laban sa mga tantiya ng analyst at laban sa sariling guidance ng management noong Agosto, at inililista kung paano gumalaw ang ABNB stock pagkatapos ng bawat isa sa huling 13 ulat. Ang tanong sa likod nito ay ang itinanong ng orihinal na draft: pumapasok ba ang Airbnb sa mas pangmatagalang yugto ng kumikitang paglago, o naipresyo na ba ng merkado sa loob lamang ng isang gabi ang isang pambihirang magandang quarter?
Na-update noong Nobyembre 5, 2026 (oras sa U.S. Pacific), matapos ilabas ng Airbnb ang Q3 2026 shareholder letter nito pagkasara ng merkado sa U.S. Mga pinagkunan: ang mga shareholder letter ng kompanya sa Form 8-K para sa Q2 at Q3 2026, ang Q3 2026 Form 10-Q nito, ang mga earnings release ng Expedia Group at Booking Holdings para sa Q3 2026, mga tantiya ng analyst na may petsa mula sa Zacks at Investing.com, at mga pang-araw-araw na closing price mula sa Polygon.io na kinumpara sa Cboe. Ang presyo sa after-hours ay isang quote na may petsa, hindi closing price; hindi pa nagbubukas ang regular na sesyon ng Nobyembre 6 nang isulat ang pahinang ito. May label sa buong pahina ang mga iniulat na numero, mga tantiya at ang sarili naming mga kalkulasyon.
Kita ng Airbnb sa Q3 2026: Pangkalahatang Tingin
| Item | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| Revenue | $4,869M | $3,608M | $4,095M |
| Paglago ng revenue (ex-FX) | 19% (16%) | 17% (13%) | 10% (10%) |
| Gabi at Upuang Na-book | 155.0M | 148.3M | 133.6M |
| Gross Booking Value (GBV) | $27.7B | $27.2B | $22.9B |
| Average daily rate (ADR) | $178.83 | $183.73 | $171.29 |
| Netong kita | $1,890M | $816M | $1,374M |
| Diluted EPS | $3.16 | $1.37 | $2.21 |
| Adjusted EBITDA (margin) | $2,509M (52%) | $1,261M (35%) | $2,051M (50%) |
| Netong cash mula sa operating activities | $1,508M | $1,270M | $1,356M |
| Free cash flow | $1,426M | $1,253M | $1,349M |
| Pagbili muli ng shares | $712M | $1.1B | $857M |
| Implied take rate (revenue ÷ GBV) | 17.6% | 13.3% | 17.9% |
Pinagkunan: Q3 2026 shareholder letter ng Airbnb (Form 8-K, Exhibit 99.1), Q2 2026 shareholder letter at Q3 2026 Form 10-Q. Ang 17.6% na take rate sa Q3 2026 ay numero ng kompanya; ang take rate sa Q2 2026 at Q3 2025 ay kalkulasyon namin gamit ang parehong depinisyon. Ang Q3 ang peak na quarter ng paglalakbay para sa Airbnb, kaya ikumpara ito sa Q3 2025, hindi sa Q2.
Tumaas nang 38% ang netong kita, mas mabilis kaysa revenue, at bahagi nito ay dahil sa buwis: bumaba nang $135 milyon ang provision para sa income tax dahil may $213 milyong valuation allowance ang Q3 2025 sa mga credit ng corporate alternative minimum tax (CAMT). Ang kita mula sa operasyon, na hindi apektado ng epektong iyon, ay tumaas nang 24% sa $2,021 milyon, at lumawak ang operating margin sa 41.5% mula 39.7%.
Aktuwal na Resulta vs. Inaasahan
| Sukatan | Inaasahan | Aktuwal | Hatol |
|---|---|---|---|
| Revenue | $4.75B (consensus ng Zacks, Nob 3); $4.69B hanggang $4.77B (guidance ng kompanya, Ago 6) | $4.869B | Lumampas sa Zacks nang 2.5%; 2.1% na mas mataas sa itaas na dulo ng guidance |
| Diluted EPS | $2.89 (consensus ng Zacks, Nob 3); $2.85 (Investing.com) | $3.16 | Lumampas nang 9.3% (Zacks) o 10.9% (Investing.com) |
| Paglago ng Gabi at Upuang Na-book | Mababang double digit (guidance) | 16% | Mas mataas |
| Paglago ng GBV | Nasa kalagitnaan ng teens (guidance) | 21% | Mas mataas |
| Implied take rate | "Halos kapantay" ng nakaraang taon (guidance) | 17.6%, bumaba mula sa humigit-kumulang 17.9% | Mas mababa |
| Adjusted EBITDA margin | Bahagyang mas mababa sa 50% ng Q3 2025 (guidance) | 52% | Mas mataas |
Ang mga tantiya ay mga obserbasyong may petsa mula sa third party, hindi guidance ng kompanya. Hindi naglalathala ang Airbnb ng adjusted EPS, kaya ang paghahambing ng EPS ay gumagamit ng iniulat na diluted EPS. Kalkulasyon namin ang mga porsiyento ng paglampas.
Mas kapaki-pakinabang na batayan ang hanay ng guidance dahil sinusukat nito ang naihatid laban sa mismong sinabi ng management noong Agosto. Apat sa limang item na may guidance ang lumabas na mas maganda kaysa ipinangako. Ang nag-iisang kulang, ang take rate, ay ipinaliliwanag sa ibaba at kadalasan ay epekto ng timing.
Kita ng Airbnb Kada Quarter, Q1 2024 hanggang Q3 2026
| Quarter | Gabi at Upuang Na-book | GBV | Revenue | Paglago ng revenue | Netong kita | Diluted EPS | Adjusted EBITDA | Free cash flow |
|---|---|---|---|---|---|---|---|---|
| Q1 2024 | 132.6M | $22.9B | $2,142M | 18% | $264M | $0.41 | $424M | $1,909M |
| Q2 2024 | 125.1M | $21.2B | $2,748M | 11% | $555M | $0.86 | $894M | $1,043M |
| Q3 2024 | 122.8M | $20.1B | $3,732M | 10% | $1,368M | $2.13 | $1,958M | $1,074M |
| Q4 2024 | 111.0M | $17.6B | $2,480M | 12% | $461M | $0.73 | $765M | $458M |
| Q1 2025 | 143.1M | $24.5B | $2,272M | 6% | $154M | $0.24 | $417M | $1,781M |
| Q2 2025 | 134.4M | $23.5B | $3,096M | 13% | $642M | $1.03 | $1,043M | $962M |
| Q3 2025 | 133.6M | $22.9B | $4,095M | 10% | $1,374M | $2.21 | $2,051M | $1,349M |
| Q4 2025 | 121.9M | $20.4B | $2,778M | 12% | $341M | $0.56 | $786M | $521M |
| Q1 2026 | 156.2M | $29.2B | $2,678M | 18% | $160M | $0.26 | $519M | $1,704M |
| Q2 2026 | 148.3M | $27.2B | $3,608M | 17% | $816M | $1.37 | $1,261M | $1,253M |
| Q3 2026 | 155.0M | $27.7B | $4,869M | 19% | $1,890M | $3.16 | $2,509M | $1,426M |
Pinagkunan: Q3 2026 shareholder letter ng Airbnb, quarterly summary at mga non-GAAP reconciliation (Form 8-K, Exhibit 99.1). Ang diluted EPS ay mula sa mga XBRL filing ng Airbnb sa SEC; ang EPS ng Q4 ay hinango bilang EPS ng buong taon bawas ang EPS ng siyam na buwan. Ang adjusted EBITDA at free cash flow ay mga non-GAAP na sukatan na itinakda ng kompanya.
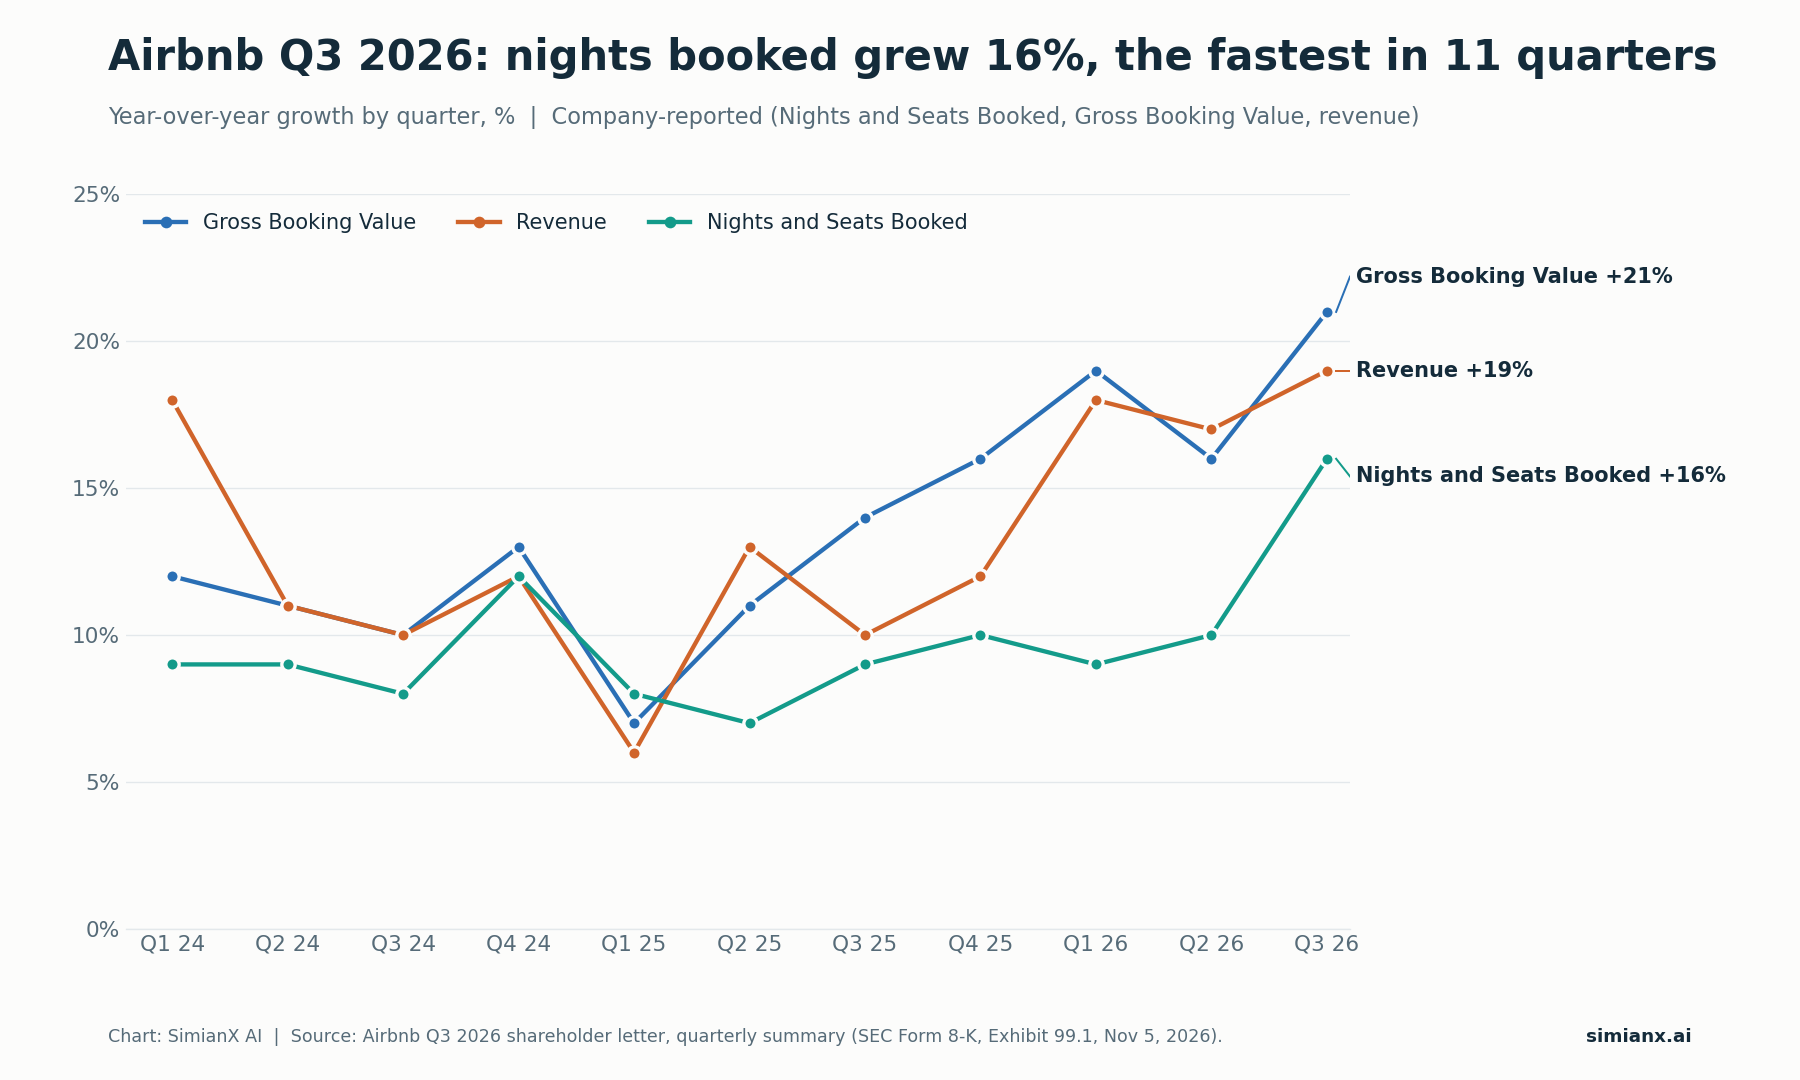
Lumago nang 7% hanggang 12% kada quarter ang mga gabing na-book sa loob ng dalawang taon; umakyat ito sa 16% noong Q3 2026.
Dalawang pattern ang namumukod-tangi. Una, ang pagbilis ay nasa volume, hindi lang sa presyo: tumalon sa 16% mula 10% noong Q2 ang paglago ng Gabi at Upuang Na-book, habang 4% lang ang itinaas ng ADR. Ikalawa, nahuli ang paglago ng revenue sa paglago ng GBV sa ikatlong sunod na quarter, dahil mas maraming bisita ang nagbu-book nang mas maaga at nagbabayad nang mas huli. Ang agwat na iyon ang pangunahing dapat maunawaan sa ulat na ito.
Bakit Tumalon ang Airbnb Stock? Apat na Katalista ang Sabay na Dumating
| Katalista | Ebidensya | Bakit mahalaga |
|---|---|---|
| Mas mabilis na demand | Gabi at Upuang Na-book +16%, mga unang beses na nag-book +13% | Nagmula ang paglago sa mas maraming biyahe, hindi lang sa mas mataas na presyo |
| Lumampas ang revenue at EPS | $4.869B na revenue at $3.16 na EPS vs inaasahang $4.75B at $2.89 | Itinataas ang batayan ng kita sa malapit na panahon |
| Mas mataas na outlook sa buong taon | Itinaas ang paglago ng revenue sa "high teens," ang adjusted EBITDA margin sa humigit-kumulang 36% | Pinahahaba ang kaso para sa paglago lampas sa Q3 |
| Bagong kapasidad sa buyback | Dagdag na $12B na awtorisasyon bukod sa natitirang $2.7B | Binibigyan ng puwang ang management na paliitin ang bilang ng shares |
Mga pinagkunan: Q3 2026 shareholder letter ng Airbnb at Q3 2026 Form 10-Q.
Mas mahalaga ang kombinasyon kaysa sa alinmang iisang item. Puwedeng balewalain ang paglampas sa revenue kung humihina ang guidance, hindi gaanong kaakit-akit ang malakas na guidance kung mas mabilis lumaki ang gastos kaysa benta, at puwedeng magmukhang depensibo ang buyback kapag bumabagal ang negosyo. Dito, nakuha ng merkado sa iisang gabi ang momentum sa operasyon, mas magandang outlook at mas malaking kapasidad na ibalik ang kapital. Iyan ang paliwanag sa matalim na repricing; pero hindi nito pinatutunayan na mananatili ang bawat dolyar ng itinaas sa after-hours.
Nobyembre 5: Mahinang Regular na Sesyon, Saka Pagtalon sa After-Hours
Binabago ng konteksto ng trading kung paano dapat basahin ang headline na "10% na pagtalon." Inilabas ng Airbnb ang resulta nito pagkasara ng merkado sa isang araw ng matinding bentahan sa mga U.S. stock, na tinalakay nang detalyado sa Pagbagsak ng US Stocks Pagkatapos ng Midterms 2026: Ano Na?
| Sesyon sa U.S. | Pagsasara ng ABNB | Pang-araw-araw na pagbabago | Pang-araw-araw na pagbabago ng SPY |
|---|---|---|---|
| Oktubre 30, 2026 | $164.39 | −1.24% | −1.77% |
| Nobyembre 2, 2026 | $171.11 | +4.09% | −0.48% |
| Nobyembre 3, 2026 | $166.96 | −2.43% | +0.30% |
| Nobyembre 4, 2026 | $176.37 | +5.64% | +1.65% |
| Nobyembre 5, 2026 | $170.13 | −3.54% | −4.41% |
| Nobyembre 5, after-hours (7:59 p.m. ET) | $188.84 (quote) | +11.0% vs pagsasara | wala |
Mga pinagkunan: pang-araw-araw na closing price mula sa Polygon.io, na tugma sa historical data ng Cboe hanggang Nobyembre 4 at sa opisyal na closing quote ng Cboe noong Nobyembre 5; ang after-hours quote ay mula sa Stock Analysis. Bumagsak nang 4.36% ang S&P 500 index noong Nobyembre 5.
Ang aming mga kalkulasyon mula sa mga presyong iyon:
- Kumpara sa pagsasara noong Nobyembre 5: $188.84 ÷ $170.13 − 1 = +11.0%.
- Kumpara sa pagsasara noong Nobyembre 4: $188.84 ÷ $176.37 − 1 = +7.1%. Bahagi ng reaksyon ang bumawi sa bentahan noong Nobyembre 5.
- Kumpara sa 52-week intraday high na $193.45 (Agosto 24): humigit-kumulang 2.4% na mas mababa rito. Ang 52-week closing high ay $190.50 (Agosto 25).
- Kumpara sa all-time closing high na $216.84 (Pebrero 11, 2021): humigit-kumulang 12.9% na mas mababa rito.
- Mula simula ng taon: ang $170.13 na pagsasara noong Nobyembre 5 ay 25.4% na mas mataas sa $135.72 na pagsasara sa katapusan ng 2025.
Mas nakatagal ang ABNB kaysa merkado sa regular na sesyon: bumaba ito nang 3.5% habang bumaba nang 4.4% ang SPY. Tumaas din ang stock nang 5.6% noong Nobyembre 4, isang araw matapos mag-ulat ang Booking Holdings, kaya bahagi ng optimismo sa demand sa paglalakbay ay nasa presyo na bago pa magsalita ang Airbnb.
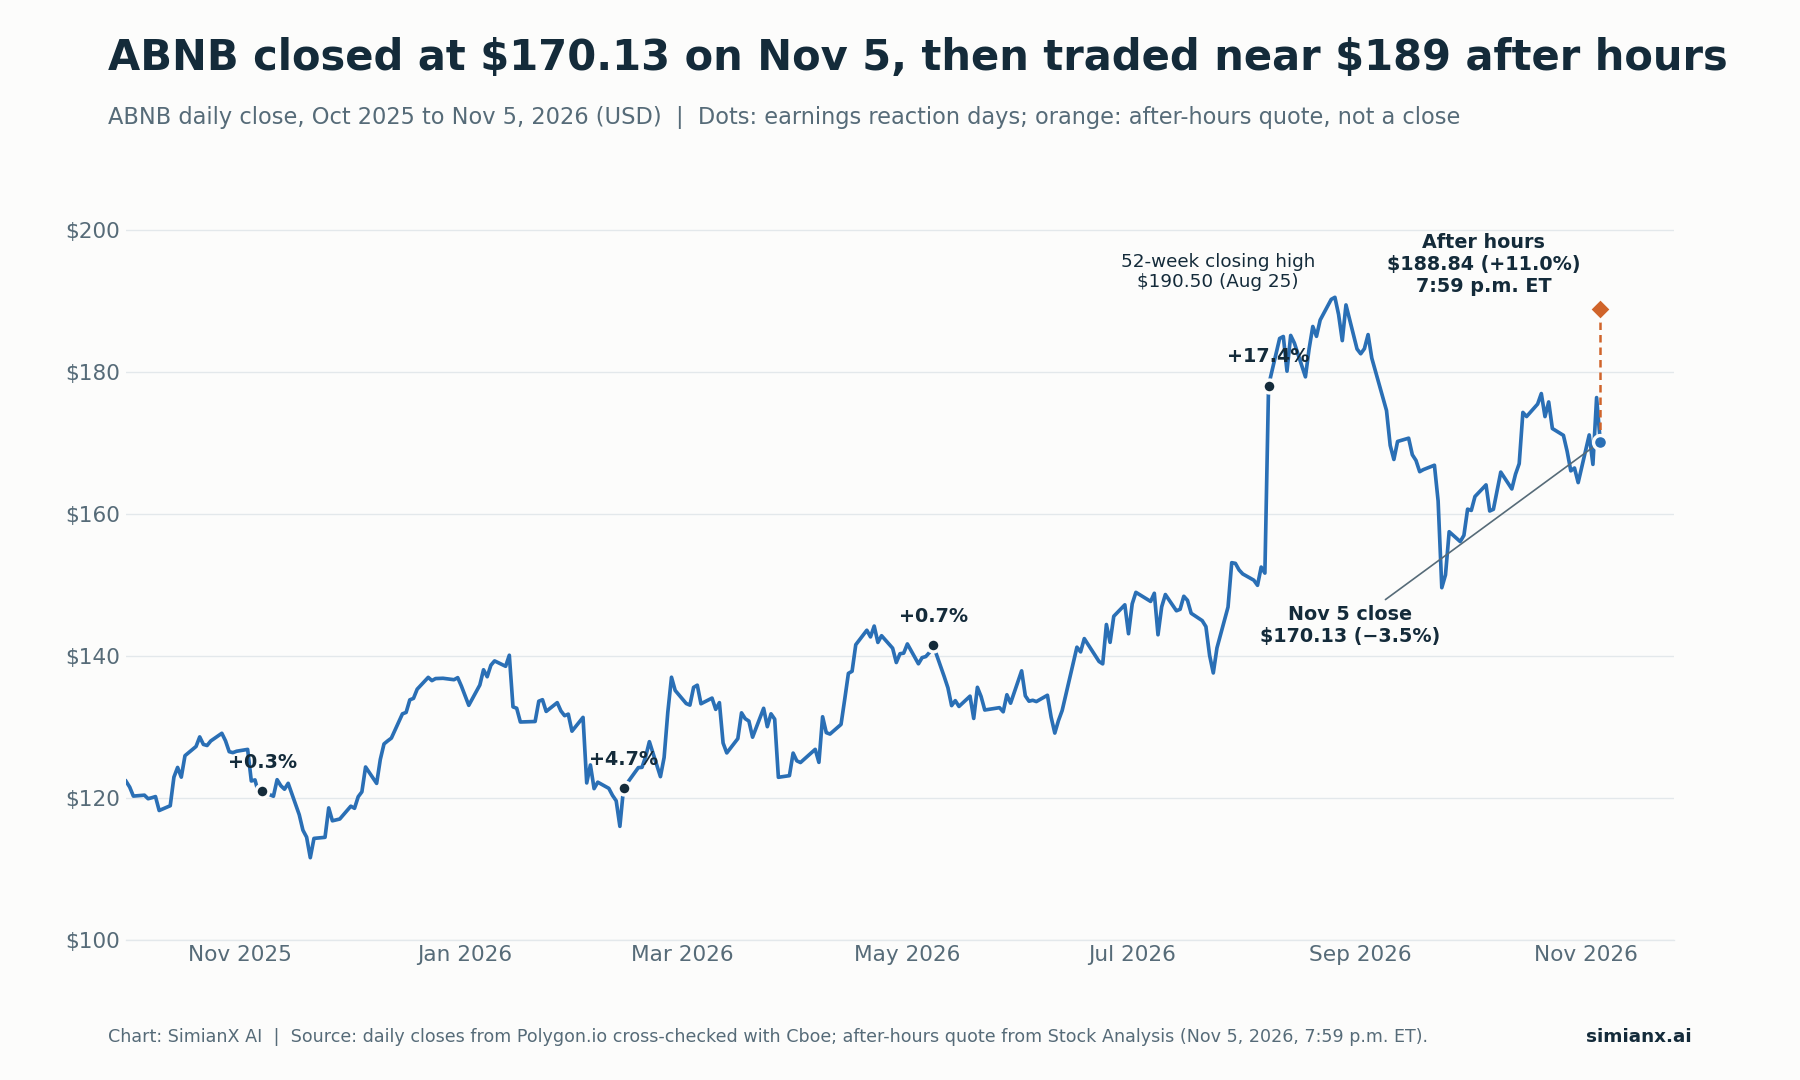
Ibinalik ng after-hours quote ang ABNB malapit sa mga high nito noong Agosto; ang regular na sesyon sa Nobyembre 6 ang pagsubok ng kumpirmasyon.
Reaksyon ng ABNB Stock Pagkatapos ng Bawat Earnings Report Mula 2023
Inilalabas ng Airbnb ang resulta pagkasara ng merkado sa U.S., kaya lumalabas ang reaksyon sa susunod na sesyon.
| Petsa ng ulat | Quarter na iniulat | Pagsasara bago ang ulat | Pagsasara sa susunod na sesyon | Galaw ng ABNB | SPY sa parehong sesyon |
|---|---|---|---|---|---|
| Ago 3, 2023 | Q2 2023 | $140.88 | $140.17 | −0.5% | −0.5% |
| Nob 1, 2023 | Q3 2023 | $119.47 | $115.50 | −3.3% | +1.9% |
| Peb 13, 2024 | Q4 2023 | $150.82 | $148.20 | −1.7% | +0.9% |
| May 8, 2024 | Q1 2024 | $157.90 | $147.05 | −6.9% | +0.6% |
| Ago 6, 2024 | Q2 2024 | $130.47 | $113.01 | −13.4% | −0.7% |
| Nob 7, 2024 | Q3 2024 | $147.37 | $134.61 | −8.7% | +0.4% |
| Peb 13, 2025 | Q4 2024 | $141.04 | $161.42 | +14.4% | 0.0% |
| May 1, 2025 | Q1 2025 | $124.01 | $125.26 | +1.0% | +1.5% |
| Ago 6, 2025 | Q2 2025 | $130.50 | $120.03 | −8.0% | −0.1% |
| Nob 6, 2025 | Q3 2025 | $120.53 | $120.88 | +0.3% | +0.1% |
| Peb 12, 2026 | Q4 2025 | $115.96 | $121.35 | +4.7% | +0.1% |
| May 7, 2026 | Q1 2026 | $140.46 | $141.49 | +0.7% | +0.8% |
| Ago 6, 2026 | Q2 2026 | $151.64 | $178.07 | +17.4% | +0.6% |
| Nob 5, 2026 | Q3 2026 | $170.13 | Hinihintay pa (Nob 6) | +11.0% sa after-hours | wala |
Pinagkunan: pang-araw-araw na closing price mula sa Polygon.io na kinumpara sa Cboe; mga petsa ng ulat mula sa mga Form 8-K filing ng Airbnb. Ang mga galaw ay mula pagsasara hanggang pagsasara at kalkulasyon namin.
Sa 13 natapos na reaksyon, anim na beses tumaas ang ABNB at pitong beses bumaba. Ang average na galaw ay −0.3%, ang median ay −0.5%, at ang average na absolute na galaw ay 6.2%. Nagbago ang pattern kamakailan: tumaas ang stock pagkatapos ng bawat isa sa huling apat na ulat, matapos bumaba pagkatapos ng lima sa anim na ulat mula Agosto 2023 hanggang Nobyembre 2024. Sa kasaysayan, mahihinang punto ang mga ulat sa Q3 (−3.3%, −8.7% at +0.3% noong 2023 hanggang 2025), kaya hindi pangkaraniwan ang reaksyon sa after-hours ngayong quarter.
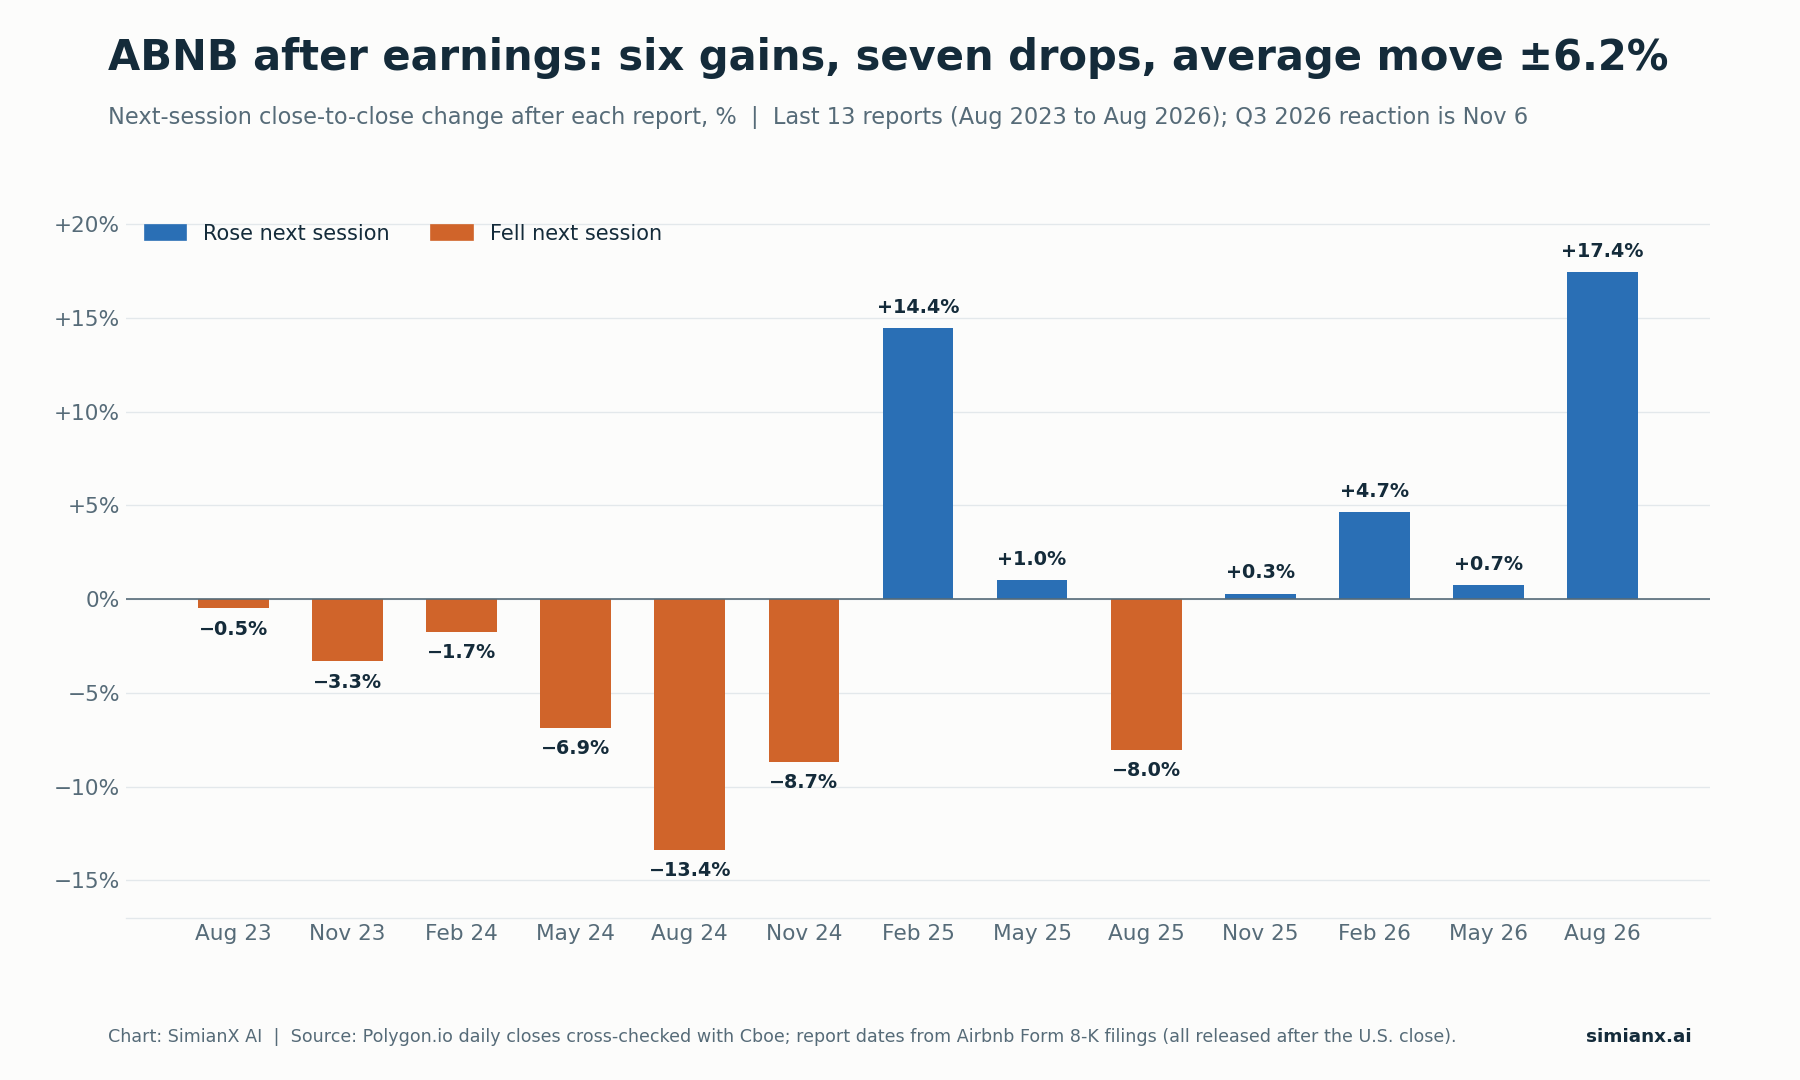
Humigit-kumulang −0.3% ang average na galaw, pero ang karaniwang paggalaw ay mga 6% pataas man o pababa.
Mga Booking: Mas Malaki ang Ambag ng Volume Kaysa Presyo
Direktang iniuulat ng Airbnb ang ADR, kaya hindi na kailangang tantiyahin ang hatian ng presyo at volume. Ang ADR ay $178.83 noong Q3 2026, tumaas nang 4% (5% kung hindi isasama ang epekto ng palitan), habang tumaas nang 16% ang Gabi at Upuang Na-book. Karamihan sa 21% na paglago ng GBV ay nagmula sa mas maraming gabi.
| Rehiyon | Paglago ng Gabi at Upuang Na-book | Pagbabago ng ADR (ex-FX) | Komento ng kompanya |
|---|---|---|---|
| North America | Mababang double digit, pinakamataas sa loob ng apat na taon | +6% | Mas magandang inbound na paglalakbay papunta sa U.S.; lumipat ang mix sa mas malalaking buong bahay |
| EMEA | Nasa kalagitnaan ng teens, bumibilis | +5% (+7%) | Malawak na pagbuti sa UK, France, Germany, Spain at Italy |
| Latin America | Lampas 20% | +8% (+4%) | Tumaas nang lampas 30% ang mga gabi ng mga bisitang mula Brazil |
| Asia Pacific | Lampas 20% | +1% | Tumaas sa mababang 20s ang mga gabi ng mga bisitang mula Japan; India, lampas 60% |
Pinagkunan: Q3 2026 shareholder letter ng Airbnb. Ibinigay ng kompanya ang mga rate ng paglago kada rehiyon bilang mga saklaw.
Iba pang senyales ng demand sa liham:
- Mga unang beses na nag-book ay lumago nang 13% taon-taon, ang pinakamabilis mula unang bahagi ng 2022.
- Mga booking sa app ay lumago nang 29% at umabot sa 66% ng kabuuang gabing na-book, mula 62% isang taon na ang nakalipas.
- Mga aktibong listing ay lumago sa mataas na single digit, kaayon ng mga nakaraang quarter, habang mas mabilis lumago ang mga available na gabi kaysa sa kabuuang supply.
- Mga hotel ay nananatiling single-digit na porsiyento ng mga gabing na-book; humigit-kumulang 35% ng mga bisitang hotel ang unang booking sa Airbnb ay kalaunang nag-book ng bahay.
Bahagi nito ay tailwind ng buong sektor, pero sinusuportahan din ng lawak ng pagbilis sa lahat ng apat na rehiyon ang kuwento ng mahusay na pagpapatupad na partikular sa kompanya. Ang pagsubok ay kung mananatili sa teens ang paglago ng volume kapag humirap na ang mga paghahambing sa 2027.
Take Rate at Reserve Now, Pay Later: Bakit Nahuli ang Revenue sa mga Booking
Lumago nang 21% ang GBV habang 19% ang revenue. Bumaba ang implied take rate (revenue na hinati sa GBV) sa 17.6% mula sa humigit-kumulang 17.9% isang taon na ang nakalipas, kahit na ang guidance noong Agosto ay nagsabing "halos kapantay" ng nakaraang taon ang take rate.
Dalawang dahilan ang ibinigay ng Airbnb:
- Reserve Now, Pay Later (RNPL, mag-book ngayon, magbayad mamaya). Mas maaga nang nagbu-book ang mga bisita. Itinatala ang GBV kapag ginawa ang booking, pero kinikilala ang revenue sa check-in, kaya ang mas maagang booking ay nagdaragdag ng GBV ngayon at revenue mamaya.
- Mas mataas na contra revenue (mga bawas sa revenue), kabilang ang mga insentibo at credit na kaugnay ng mga bagong inisyatiba sa negosyo, sa mas maliit na antas.
Nagdagdag ang 10-Q ng dalawang babala. Ang mga RNPL booking, na walang kailangang bayad sa oras ng pag-book, ay may mas mataas na cancellation rate kaysa sa mga tradisyonal na booking. At habang lumalaki ang RNPL, ang ugnayan ng GBV, revenue at mga natatanggap na cash ay "naging hindi na gaanong magkaugnay." Makikita ang epekto sa balance sheet: bumaba ang unearned fees (mga service fee na hindi pa kinikita) sa $1.536 bilyon noong Setyembre 30, 2026, mula $1.820 bilyon isang taon na ang nakalipas, dahil mas malapit na sa pananatili nagbabayad ang mga bisita.
Kaya ang pagkukulang sa take rate ay kadalasang usapin ng timing, hindi pagbabawas ng fee. Pinasimple nga ng Airbnb ang mga fee nito, inilipat ang halos lahat ng host sa iisang 15.5% na service fee, pero sinasabi nitong maaaring i-adjust ng mga host ang presyo para mapanatili ang parehong netong kita. Para sa Q4, inaasahan nitong bahagyang tataas ang take rate taon-taon. Kung patuloy na mauungusan ng GBV ang revenue nang walang ganoong pagbaliktad, mas magiging seryoso ang alalahanin.
Outlook: Guidance sa Q4 2026 at ang Itinaas na Buong Taon
| Item ng guidance | Dati (Agosto 6) | Na-update (Nobyembre 5) |
|---|---|---|
| Paglago ng revenue sa buong taon ng 2026 | Hindi bababa sa kalagitnaan ng teens | High teens |
| Adjusted EBITDA margin sa buong taon ng 2026 | Hindi bababa sa 35.5% | Humigit-kumulang 36% |
| Revenue sa Q4 2026 | wala | $3.22B hanggang $3.28B (16% hanggang 18% na paglago) |
| Epekto ng palitan sa Q4 | wala | Tailwind na humigit-kumulang 2 percentage point |
| Paglago ng GBV sa Q4 | wala | Nasa kalagitnaan ng teens |
| Paglago ng Gabi at Upuang Na-book sa Q4 | wala | Hindi bababa sa mababang double digit |
| Implied take rate sa Q4 | wala | Bahagyang tataas taon-taon |
| Adjusted EBITDA margin sa Q4 | wala | Bahagyang bababa mula Q4 2025, bahagi nito ay dahil sa timing ng marketing |
| Effective tax rate sa buong taon ng 2026 | High teens | Nasa kalagitnaan ng teens |
Pinagkunan: Q2 at Q3 2026 shareholder letter ng Airbnb. Mga forecast ito ng management, hindi resulta.
Ang aming cross-check sa mga bagong numero:
- Midpoint ng revenue sa Q4: ($3.22B + $3.28B) ÷ 2 = $3.25B, tumaas nang 17.0% mula $2.778B ng Q4 2025. Kung aalisin ang humigit-kumulang 2-point na tailwind sa palitan, ang guided na paglago ay mas malapit sa 14% hanggang 16% (isang pagtatantiya, hindi opisyal na constant-currency guidance).
- Implied na revenue sa buong taon: $11.155B na revenue sa siyam na buwan dagdag ang $3.25B na midpoint = $14.41B, tumaas nang 17.7% mula $12.241B ng 2025. Tugma iyan sa "high teens."
- Implied na margin sa Q4: humigit-kumulang 36% ng $14.41B ay mga $5.19B na adjusted EBITDA sa buong taon. Kapag ibinawas ang $4.289B na kinita sa unang siyam na buwan, mga $0.90B ang natitira para sa Q4, margin na malapit sa 27.6% kumpara sa 28.3% noong Q4 2025. Tugma iyan sa "bahagyang bababa."
Puwedeng magkasabay ang mas mataas na taunang target na margin at mas mahinang margin sa Q4, dahil ang Q3 ang seasonal peak. Ang tanong para sa 2027 ay kung maibabalik ng dagdag na marketing ang mga bisitang babalik nang hindi na kailangang bayaran para bumalik.
Free Cash Flow, mga Buyback at ang Bilang ng Shares
| Item ng cash at kapital | Q3 2026 | Siyam na buwan ng 2026 |
|---|---|---|
| Netong cash mula sa operating activities | $1,508M | $4,486M |
| Pagbili ng property at equipment | $82M | $103M |
| Free cash flow | $1,426M (29% margin) | $4,383M |
| Gastos sa stock-based compensation | $462M | $1,359M |
| Pagbili muli ng shares | $712M (4.4M shares) | $2.8B (20.4M shares) |
| Buwis na binayaran sa equity award ng mga empleyado | wala | $534M |
Mga pinagkunan: Q3 2026 shareholder letter ng Airbnb at Q3 2026 Form 10-Q. Ang free cash flow sa siyam na buwan ay kabuuan ng tatlong quarterly na numero.
Ang trailing 12-month free cash flow ay $4.904 bilyon, 35% na margin sa $13.933 bilyong revenue. Kasama sa free cash flow ng Q3 ang pagbili noong Hulyo ng isang property sa New York (tumalon ang capital spending sa $82 milyon mula $17 milyon noong Q2) at mga outflow sa working capital na kaugnay ng RNPL. Nasa $12.6 bilyon ang cash, short-term investments at restricted cash, at pumirma ang Airbnb ng bagong limang-taong $1.0 bilyong revolving credit facility noong Oktubre 30.
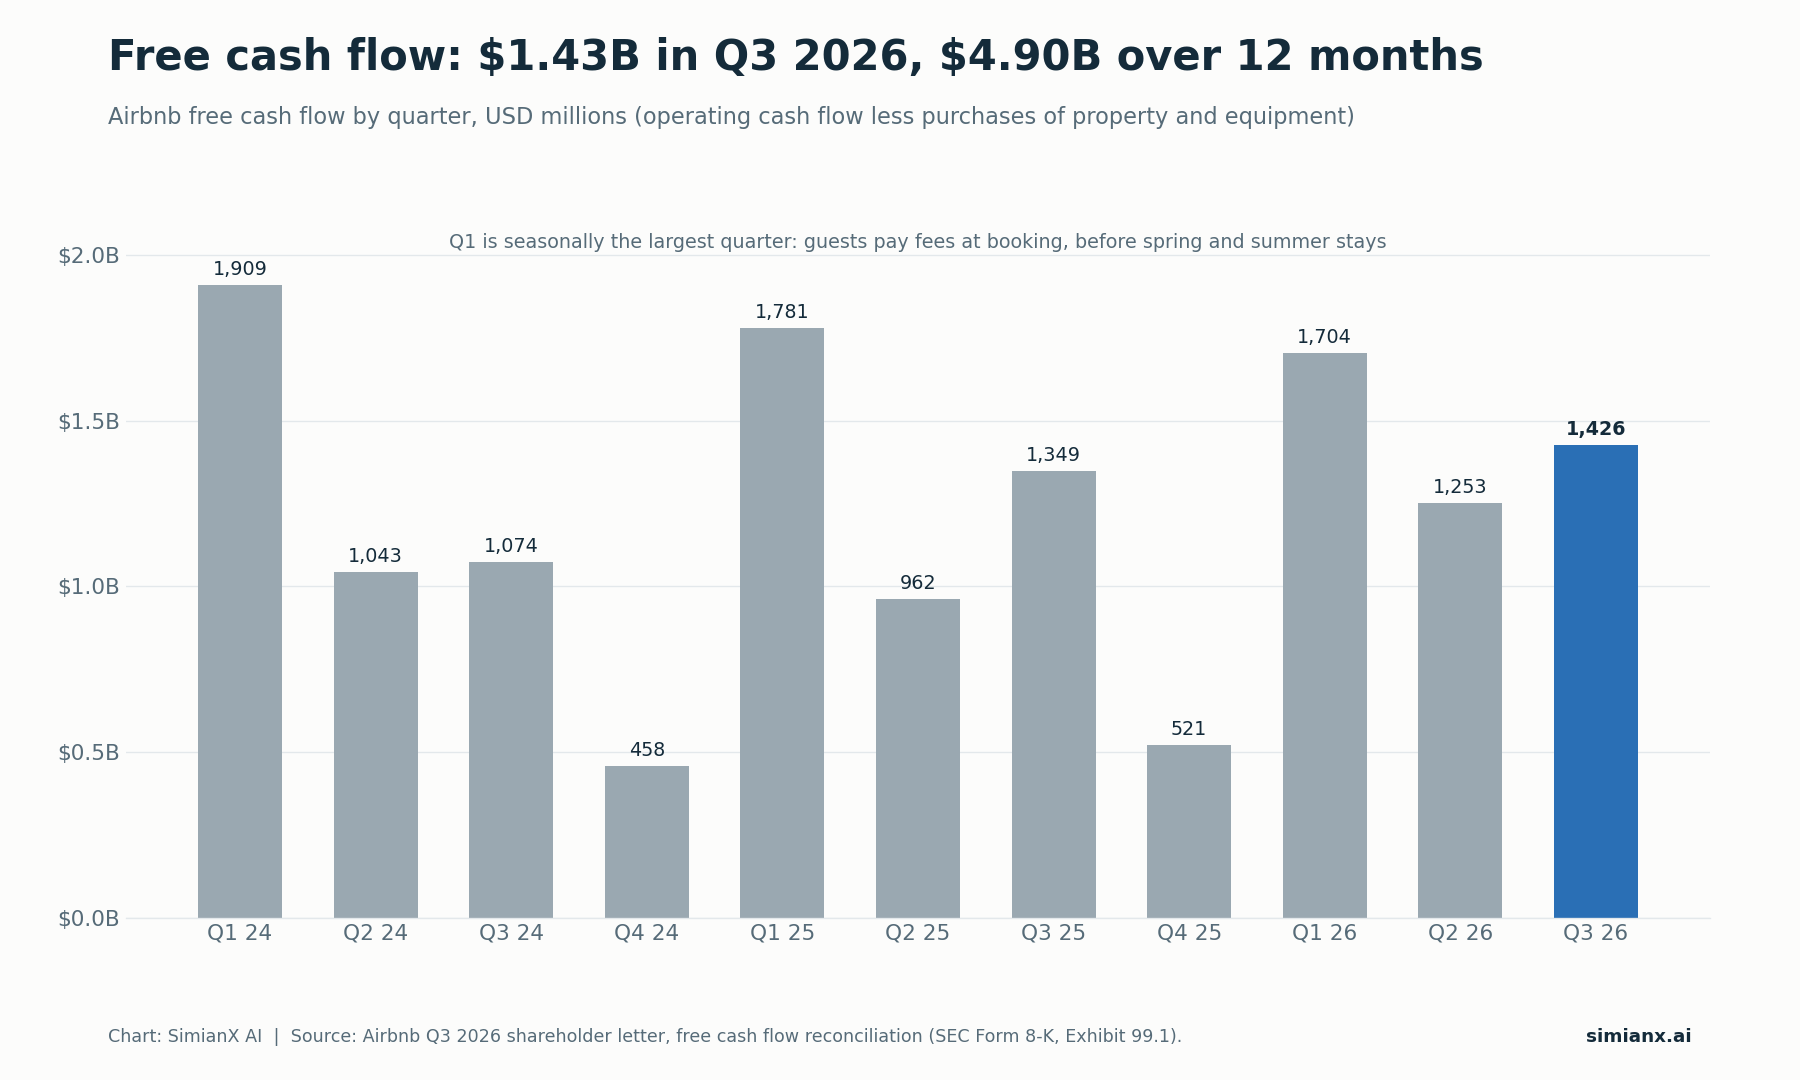
Seasonal ang free cash flow: nagbabayad ang mga bisita ng service fee sa oras ng pag-book, kaya Q1 ang pinakamalaking quarter at Q4 ang pinakamaliit.
Ang $12 bilyong buyback ay kapasidad, hindi gastos. Bumili muli ang Airbnb ng 4.4 milyong shares sa halagang $712 milyon noong Q3, sa average na $161.95 bawat share, kaya may natitirang $2.7 bilyon sa lumang programa. Nagdaragdag ang bagong awtorisasyon ng $12 bilyon, para sa kabuuang kapasidad na humigit-kumulang $14.7 bilyon. Walang expiration date ang programa at hindi nito obligado ang kompanya na bumili ng anumang shares.
Para sa sukat: $12 bilyon ÷ $188.84 = humigit-kumulang 63.5 milyong shares, mga 10% ng 628 milyong fully diluted shares na iniulat ng Airbnb noong Setyembre 30. Ito ay ilustratibong kalkulasyon ng kapasidad, hindi forecast. Ang sukatang mahalaga ay ang netong bilang ng shares, dahil patuloy na nagdaragdag ng shares ang stock-based compensation. Bumaba ang diluted weighted shares sa 597 milyon noong Q3 2026 mula 621 milyon isang taon na ang nakalipas, 3.9% na pagbaba. Mula nang magsimula ang mga buyback noong Q3 2022, sinasabi ng Airbnb na bumaba nang humigit-kumulang 10% ang fully diluted share count nito, sa halagang lampas $17 bilyon para sa mga repurchase at bayad sa buwis ng mga empleyado. Para sa mas maliit na kompanyang gumagawa ng kahalintulad na laki ng taya kaugnay ng bilang ng shares nito, tingnan ang Buyback ng On (ONON): $1B, 10% ng Shares vs $123M ng Nike.
AI sa Customer Support: Isang Nasusukat na Linya ng Gastos
Mas kumpletong numero tungkol sa AI ang ibinibigay ng Q3 letter ng Airbnb kaysa sa Q2 letter na pinagbatayan ng orihinal na draft. Noong Q3 2026, humigit-kumulang 40% ng lahat ng isyu sa customer support, hindi lang ang mga nagsimula sa AI assistant, ang nalutas nang walang human agent, mula sa ikatlong bahagi noong Q2 2026. Bumaba nang lampas 17% taon-taon ang gastos sa customer support kada booking, na malaking bahagi ay dahil sa AI assistant. (Noong Q2, sinabi ng kompanya na halos 45% ng mga isyung nagsimula sa AI assistant ang nalutas nang walang tao, at bumaba nang mga 16% ang gastos kada booking.)
Dalawang bagay ang dapat tandaan. Hindi nangangahulugan ang mas mababang gastos kada booking na bababa ang kabuuang gastos sa support; tumaas pa rin ang gastos sa operations at support sa $393 milyon mula $365 milyon habang lumalaki ang volume. At ang kapaki-pakinabang na pagsubok ay kung mananatili ang kalidad ng paglutas at ang pagbabalik ng mga bisita habang tumataas ang automation. Sinabi rin ng Airbnb na plano nitong simulan ang paglulunsad ng sarili nitong AI agent para sa pagpaplano ng biyahe para sa mga bisita sa unang kalahati ng 2027.
Airbnb vs. Booking Holdings at Expedia sa Q3 2026
| Sukatan sa Q3 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Paglago ng volume | 16% (Gabi at Upuang Na-book) | 7% (room nights) | 7% (na-book na room nights) |
| Paglago ng gross bookings | 21% | 10% | 11% |
| Paglago ng revenue | 19% | −1% iniulat, +9% adjusted | 12% |
| Petsa ng ulat | Nob 5 (pagkasara) | Nob 3 (pagkasara) | Nob 4 (pagkasara) |
| Galaw ng stock sa susunod na sesyon | Hinihintay pa (+11.0% sa after-hours) | +9.8% (Nob 4) | −13.7% (Nob 5) |
Mga pinagkunan: mga earnings release ng mga kompanya para sa Q3 2026 (Form 8-K, Exhibit 99.1); mga galaw ng stock mula sa pang-araw-araw na closing price ng Polygon.io, kalkulasyon namin. Kasama sa iniulat na revenue ng Booking ang $900 milyong bawas kaugnay ng isang usapin sa FTC, na hindi nito isinasama sa adjusted revenue. Magkakaiba ang depinisyon ng mga sukatan, kaya ito ay paghahambing ng direksyon, hindi kalkulasyon ng market share.
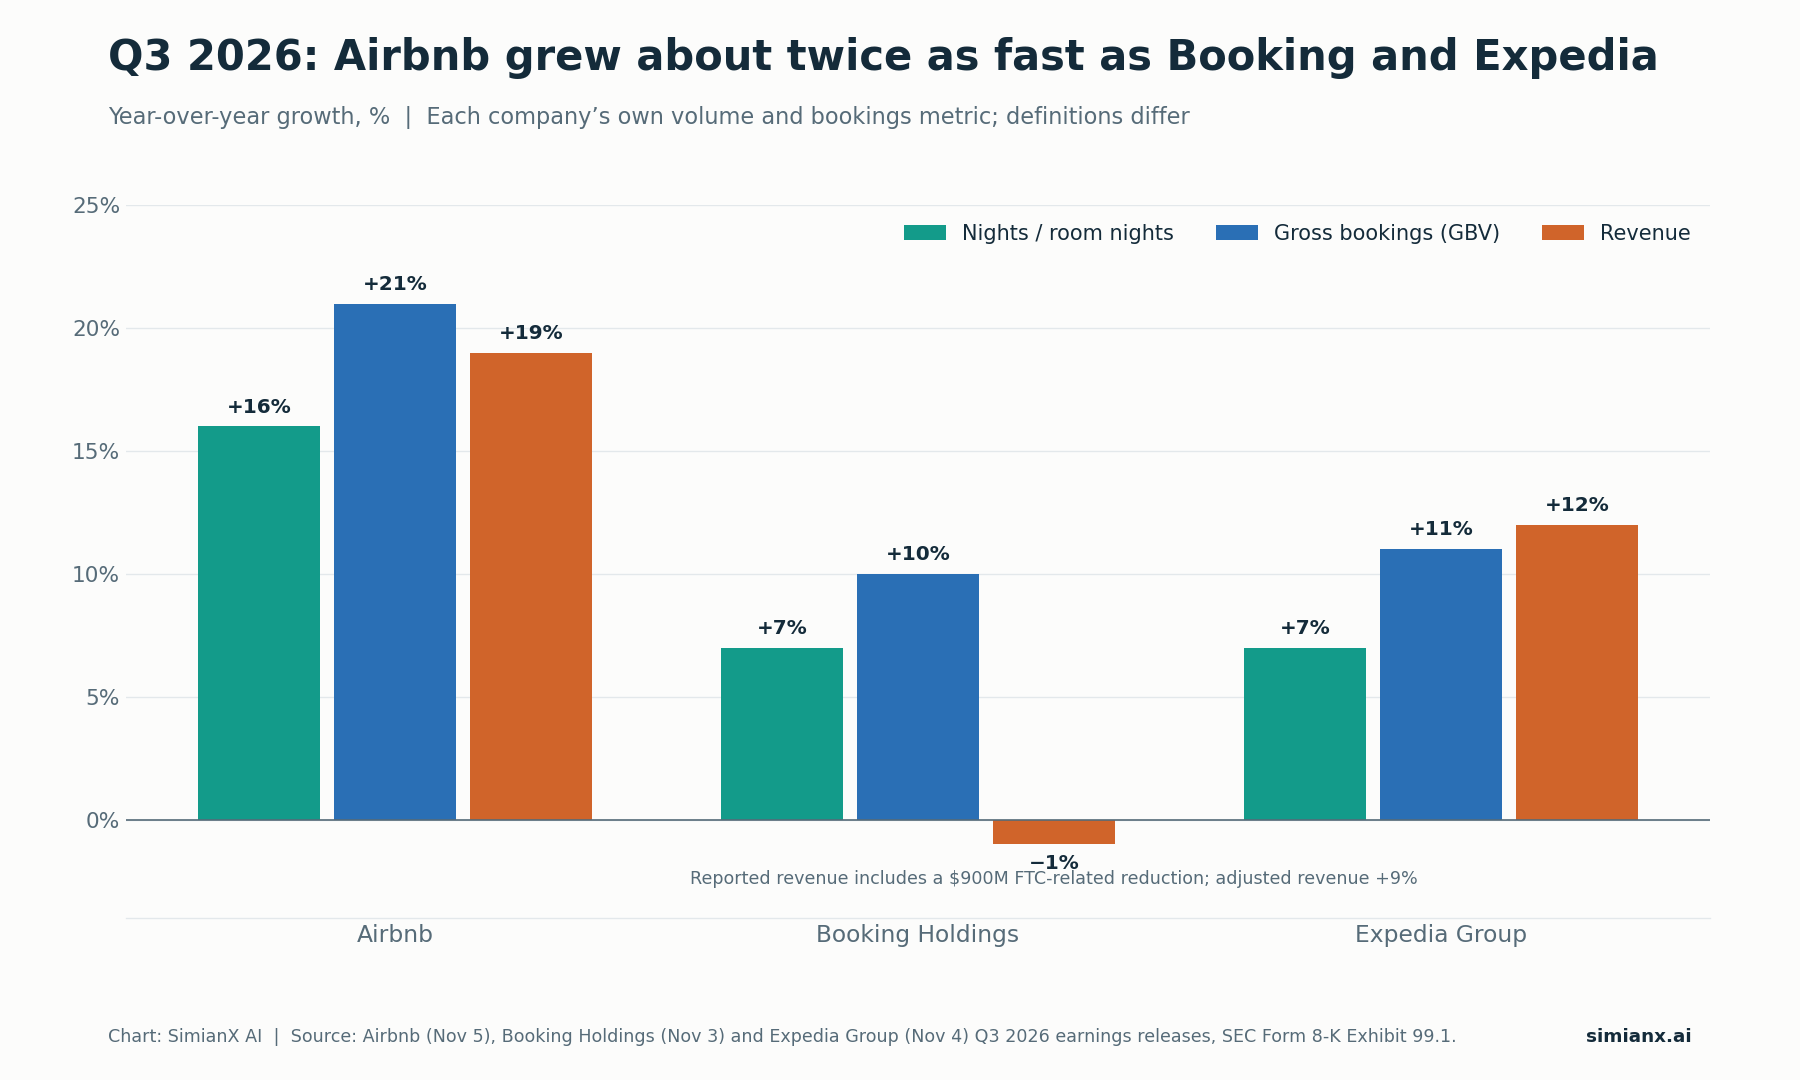
Matatag na demand sa paglalakbay ang iniulat ng tatlo; ang paglago ng volume ng Airbnb ay mahigit doble ng sa mas malalaki nitong kakumpitensya.
Sinusuportahan ng ebidensya mula sa mga kakumpitensya ang dalawang pagbasa nang sabay. Malusog ang demand sa paglalakbay sa buong sektor noong Q3, at halos doble ang bilis ng paglago ng Airbnb kumpara sa dalawang pinakamalaki nitong nakalistang kakumpitensya. Pero hindi lang paglago ang ginagantimpalaan ng merkado. Nalampasan ng Expedia ang sarili nitong guidance at itinaas ang outlook nito sa buong taon, ngunit bumagsak pa rin nang 13.7% ang shares nito noong Nobyembre 5, sa gitna ng malawakang bentahan, matapos itong mag-guide ng paglago ng gross bookings sa Q4 na 3.3% hanggang 5.2% lang. Ang guidance ng Airbnb sa Q4 para sa paglago ng GBV na nasa kalagitnaan ng teens ay mas malakas na senyales para sa hinaharap, at iyon ang pinakamalinaw na dahilan kung bakit naiba ang reaksyon nito sa after-hours.
Ang mga Pangunahing Panganib Pagkatapos ng Rally
Mas mataas na ang panimulang inaasahan
Itinataas ng 11% na galaw sa after-hours ang pamantayan para sa Q4 at 2027. Lumilipat ang tanong mula sa kung kaya bang lumago ng Airbnb tungo sa kung kaya ba nitong lampasan ang mas mahihigpit na inaasahan, simula sa sesyon ng Nobyembre 6.
Geopolitika at demand sa EMEA
Sinasabi ng shareholder letter na ang management ay "masusing nagbabantay sa mga kasalukuyang kaganapan sa EMEA," at nakasaad sa 10-Q na ang tunggalian sa Middle East ay "nagkaroon at maaaring patuloy na magkaroon ng epekto sa mga trend ng booking," bagaman hindi pa ito materyal. Matalim nang tumugon ang mga travel stock sa panganib na iyon dati, gaya ng ipinakita ng Iran De-eskalasyon 2026: Langis Down, Travel Stocks Up.
Mga kanselasyon sa RNPL at timing ng cash
Mas madalas makansela ang mga booking na walang paunang bayad. Kung tataas ang cancellation rate habang lumalawak ang RNPL, palalakihin ng paglago ng GBV ngayon ang revenue bukas, at patuloy na liliit ang unearned fees, na pinagmumulan ng float.
May gastos ang marketing at mga bagong negosyo
Tumaas nang 19% ang gastos sa sales at marketing noong Q3 sa $762 milyon, at pababa ang guidance sa margin ng Q4, bahagi nito ay dahil sa timing ng marketing. Puwedeng magdala ng mga bagong bisita ang mga hotel, serbisyo, car rental at mga partnership gaya ng kasunduan sa American Express na inilunsad noong Oktubre 22, pero magkakaiba ang gastos ng mga ito sa support, acquisition at monetization.
Nananatiling istruktural ang regulasyon
Kabilang sa mga pangunahing panganib na nakalista sa mga filing ng Airbnb ang mga batas na naglilimita sa kakayahan ng mga host na mag-alok ng listing, pati na ang mga alitan sa lodging tax at iba pang buwis na hindi income tax. Hindi ipinapalagay ng pahinang ito na may bagong regulasyong nagkabisa sa panahon ng earnings.
Kaya Bang Panatilihin ng Airbnb ang Paglago ng Revenue Nito?
| Senaryo | Ebidensyang dapat bantayan | Implikasyon |
|---|---|---|
| Bullish na senaryo | Nananatili sa teens ang paglago ng volume, bumabawi ang take rate habang nagko-convert ang mga RNPL booking, patuloy na tumataas ang free cash flow kada share | Nagiging pangmatagalang pagbuti sa operasyon ang muling pagbilis noong 2026 |
| Base na senaryo | Nananatiling malusog ang paglago pero bumabagal patungo sa mababang double digit habang humihirap ang mga paghahambing | Bumubuti ang negosyo, pero limitado ang upside sa valuation pagkatapos ng rally |
| Bearish na senaryo | Bumabagal ang volume, tumataas ang mga kanselasyon sa RNPL, umaakyat ang gastos sa acquisition o pinabibigat ng Middle East ang EMEA | Lumalabas na sobrang optimistiko ang rally sa after-hours tungkol sa ekonomiya ng negosyo sa hinaharap |
Mga kwalitatibong senaryo ito, hindi mga forecast na may timbang ng probabilidad.
Kailangan ng bullish na senaryo ng higit pa sa isa pang malakas na headline sa revenue. Kailangan nito ng ebidensya na bumabalik ang mga bagong bisita, na nananatiling kaakit-akit sa mga host ang supply, at na nagiging cash kada share ang dagdag na paglago pagkatapos ng dilution.
Mga Madalas Itanong
Kailan iniulat ng Airbnb ang kita nito sa Q3 2026?
Noong Huwebes, Nobyembre 5, 2026, pagkasara ng merkado sa U.S. Inihain sa SEC ang shareholder letter bilang Exhibit 99.1 ng isang Form 8-K, at idinaos ang conference call nang 2:00 p.m. PT.
Nalampasan ba ng Airbnb ang mga tantiya sa kita noong Q3 2026?
Oo. Ang $4.869 bilyong revenue ay lumampas sa $4.75 bilyong consensus ng Zacks nang 2.5% at nalampasan ang sariling guidance ng kompanya na $4.69 bilyon hanggang $4.77 bilyon. Ang $3.16 na diluted EPS ay lumampas sa $2.89 na consensus ng Zacks nang 9.3%.
Bakit tumalon ang Airbnb stock pagkatapos ng resulta nito sa Q3 2026?
Bumilis ang mga booking, lumampas sa mga tantiya ang revenue at EPS, itinaas ang guidance sa buong taon, at nagdagdag ang board ng $12 bilyong awtorisasyon sa buyback. Na-trade ang ABNB sa $188.84 sa after-hours, 11.0% na mas mataas sa $170.13 na pagsasara nito. Isa iyong after-hours quote, hindi resulta ng regular na sesyon.
Pareho ba ang Gross Booking Value at revenue?
Hindi. Ang GBV ay ang kabuuang halaga ng mga booking, kasama ang kita ng mga host, cleaning fee at mga buwis. Ang revenue ay ang bahaging napupunta sa Airbnb, na kinikilala sa check-in. Noong Q3 2026, ang revenue ay 17.6% ng GBV.
Garantiya ba ng $12 bilyong buyback na liliit ang bilang ng shares?
Hindi. Isa itong awtorisasyon na walang deadline at walang obligasyong bumili. Nakadepende ang netong epekto sa aktuwal na mga pagbili, sa mga presyong ibinayad at sa mga bagong shares na inilalabas para sa mga empleyado.
Ano ang guidance ng Airbnb para sa Q4 2026?
Revenue na $3.22 bilyon hanggang $3.28 bilyon, tumaas nang 16% hanggang 18% kasama ang humigit-kumulang 2 point na tailwind sa palitan, paglago ng GBV na nasa kalagitnaan ng teens, at adjusted EBITDA margin na bahagyang mas mababa kaysa sa Q4 2025. Para sa buong taon, paglago ng revenue na high teens at adjusted EBITDA margin na humigit-kumulang 36%.
Ano ang dapat bantayan ng mga investor sa susunod?
Ang regular na sesyon sa Nobyembre 6, saka ang volume ng mga booking sa Q4, ang take rate habang nagko-convert ang mga RNPL booking, mga trend ng kanselasyon, kahusayan ng marketing, free cash flow at ang diluted share count.
Hatol: Mas Malakas na Kaso para sa Paglago, Hindi Rerating na Walang Panganib
Ipinakita ng ulat ng Airbnb sa Q3 2026 ang tunay na pagbilis ng demand: 16% na paglago ng volume, revenue na lampas sa itaas na dulo ng guidance, 52% na adjusted EBITDA margin sa peak na quarter nito at $1.4 bilyong free cash flow. Mas maganda ito kaysa sa sarili nitong guidance noong Agosto sa apat sa limang item na may guidance, at itinaas nito ang buong taon.
Ang mas mahihinang bahagi ay timing at mga inaasahan. Nahuhuli ang revenue sa mga booking dahil sa RNPL, at ang 11% na pagtalon sa after-hours ay nag-iiwan ng mas maliit na puwang para sa pagkakamali. Apat na sukatan ang magpapasya kung mananatili ang rally:
- Demand: mananatili ba sa teens ang paglago ng volume?
- Monetization: babawi ba ang take rate habang nagche-check in ang mga RNPL booking?
- Kahusayan: nagbubunga ba ang gastos sa marketing at support?
- Alokasyon ng kapital: patuloy bang bababa ang bilang ng shares pagkatapos ng stock compensation?
Para sa iba pang sanggunian sa kita sa Q3 2026, tingnan ang Kita ng McDonald’s Kada Quarter: Resulta ng Q3 2026 at Comps at Tubo ng Coca-Cola Q3 2026: Dami ng Benta at Halaga ng KO.
Ang artikulong ito ay pananaliksik sa pananalapi, hindi personal na payo sa pamumuhunan o rekomendasyong bumili o magbenta ng mga securities.
Kaugnay na Babasahin
- Pagbagsak ng US Stocks Pagkatapos ng Midterms 2026: Ano Na?
- Iran De-eskalasyon 2026: Langis Down, Travel Stocks Up
- Robotaxi Partner ng Uber: Bawat Deal, Status at UBER Stock
- Kita ng McDonald’s Kada Quarter: Resulta ng Q3 2026 at Comps
- Buyback ng On (ONON): $1B, 10% ng Shares vs $123M ng Nike
- Tubo ng Coca-Cola Q3 2026: Dami ng Benta at Halaga ng KO
Mga Sanggunian
- Airbnb: Q3 2026 shareholder letter (Form 8-K, Exhibit 99.1), Nobyembre 5, 2026
- Airbnb: Form 8-K na nag-aanunsyo ng resulta sa Q3 2026, Nobyembre 5, 2026
- Airbnb: Form 10-Q para sa quarter na nagtapos noong Setyembre 30, 2026
- Airbnb: Q2 2026 shareholder letter kasama ang guidance sa Q3 (Form 8-K, Exhibit 99.1), Agosto 6, 2026
- Airbnb Newsroom: mga resulta sa pananalapi sa Q3 2026
- Expedia Group: earnings release sa Q3 2026, Nobyembre 4, 2026
- Booking Holdings: earnings release sa Q3 2026, Nobyembre 3, 2026
- Zacks sa pamamagitan ng Yahoo Finance: Mag-uulat ang Airbnb ng kita sa Q3, Nobyembre 3, 2026
- Investing.com: Lumampas nang $0.31 ang kita ng Airbnb, nalampasan ng revenue ang mga tantiya, Nobyembre 5, 2026
- Stock Analysis: quote ng ABNB, presyo sa after-hours at 52-week range
- Stock Analysis: makasaysayang pang-araw-araw na presyo ng ABNB
- SEC EDGAR: index ng mga filing ng Airbnb


