Ni Marcus Reeve
Ang Pagbagsak ng US Stock Market noong Nobyembre 5, 2026: Mga Sanhi, Datos at mga Antas na Dapat Bantayan
Noong Huwebes, Nobyembre 5, 2026, dalawang sesyon matapos ang midterm elections sa US, bumagsak ang S&P 500 nang 4.4% sa 7,353.73. Binura nito ang +1.58% na pagtaas pagkatapos ng halalan noong nakaraang araw, at higit pa. Nanguna ang semiconductors: bumaba nang 11.2% ang VanEck Semiconductor ETF (SMH), at bumagsak ang Nvidia, AMD, Micron at Qualcomm nang 9% hanggang 17%. Tumalon nang 69.7% ang Cboe Volatility Index (VIX) sa 28.18. Itinatala ng pahinang ito kung ano ang nangyari, ang mga sanhing tinukoy ng mga ulat sa mismong araw, kung paano ikinukumpara ang galaw sa bawat midterm mula 1950 at sa bawat katulad na isang-araw na pagbagsak, ang naging konklusyon ng AI research committee ng SimianX sa apat na stock na nasa gitna ng bentahan, at ang mga petsa at antas ng presyo na mahalaga sa susunod.
Mabilis na sagot: Ang pagbagsak noong Nobyembre 5 ay bentahan ng AI-infrastructure stocks na pinasimulan ng resulta ng midterm. Tumugon ang mga investor sa panganib na ang isang Kongresong kontrolado ng mga Demokrata, kasama ang mga Demokratikong gobernador na nangampanya laban sa data centers, ay maaaring magpabagal sa pagtatayo ng AI data centers. Dumagdag sa presyon sa chips ang mahinang forecast ng Qualcomm. Ito ang pinakamasamang ikalawang sesyon pagkatapos ng midterm election mula man lang noong 1950. Ang dating pinakamasama ay −2.3% noong 2002.
Resulta (hanggang 1:50 a.m. ET, 4 Nobyembre 2026): Nanalo ang mga Demokrata ng kontrol sa Senado at sa Kapulungan, ayon sa deklarasyon ng AP at NBC News. Sa bilang ng AP noong 1:30 a.m. ET, naagaw ng mga Demokrata ang pitong upuan sa Senado na hawak ng Republikano at 16 na upuan sa Kapulungan. Simula 3 Enero 2027 ay hindi na buong hawak ng partido ng White House ang Kongreso.
Para sa pangmatagalang pattern pagkatapos ng midterms, tingnan ang Stock Market Matapos ang Midterm: Bawat Siklo 1950–2026. Ang pahinang ito ay tungkol sa isang araw, Nobyembre 5, at kung ano ang karaniwang sumusunod sa ganitong araw.
Ano ang Nangyari noong Nobyembre 5, 2026: Ang mga Closing na Numero
| Merkado | Close ng Nob 3 (araw ng halalan) | Close ng Nob 4 | Close ng Nob 5 | Galaw noong Nob 5 |
|---|---|---|---|---|
| S&P 500 | 7,568.92 | 7,688.62 | 7,353.73 | −4.4% |
| Nasdaq Composite | 25,372.01 | 25,736.51 | 24,315.00 | −5.5% |
| Dow Jones Industrial Average | 51,786.72 | 53,356.12 | 51,523.06 | −3.4% |
| Russell 2000 | 2,812.45 | 2,856.95 | 2,729.89 | −4.4% |
| VIX | 20.83 | 16.61 | 28.18 | +69.7% |
| VanEck Semiconductor ETF (SMH) | 518.52 | 504.27 | 447.73 | −11.2% |
Makikita ang laki ng araw sa pinagmulan nito. Noong Miyerkoles, Nobyembre 4, tumaas ang S&P 500 nang 1.58%, ika-4 sa 20 araw pagkatapos ng midterm mula 1950. Bumaba ang VIX sa 16.61. Nasa Reaksiyon ng Stock Market sa Midterm 2026 at ang Kasaysayan ang buong reaksiyon kinabukasan, kumpara sa kasaysayan. Pagsapit ng close ng Huwebes, nasa −2.8% ang index kumpara sa close noong araw ng halalan na 7,568.92, kaya naglaho ang buong rally pagkatapos ng halalan. Nagsara ang S&P 500 nang 5.9% sa ibaba ng record close nitong 7,818.93 noong Oktubre 6, 2026. Iniulat ng Associated Press na bumaba ang bawat sektor ng S&P 500. Napansin ni Jared Blikre ng Yahoo Finance na anim na minuto lang pagkatapos ng pagbubukas ay nabura na ng Nasdaq Composite ang buong rally nito pagkatapos ng halalan.
Sa labas ng equities, ang mga galaw ay tugma sa paglipat sa mas ligtas na asset. Bumaba ang 10-year Treasury yield sa 4.83% mula 4.90% noong gabi ng Miyerkoles (AP). Nasa 4.95% ito noong gabi ng halalan at lumampas sa 5.30% noong nakaraang buwan. Tumaas ang ginto: umabot ang December futures sa $4,155.80 bawat onsa, pinakamataas mula Oktubre 22 (CNBC). Tumaas nang 2.6% ang Brent crude sa $97.11 bawat bariles, binawi ang bahagi ng halos 9% na pagbagsak noong nakaraang araw nang lumakas ang pag-asang huhupa ang digmaan sa Iran (AP). Bumaba nang humigit-kumulang 5% ang Bitcoin kasabay ng stocks (Yahoo Finance).
Bakit Bumagsak ang Stock Market: Apat na Sanhi, Bawat Isa may Pinagmulan
1. Ang resulta ng midterm, binasa bilang panganib sa data centers. Noong Miyerkoles, tinrato ng merkado ang tagumpay ng mga Demokrata bilang katapusan ng kawalang-katiyakan sa halalan. Noong Huwebes, pinresyuhan nito ang panganib sa polisiya. Iniulat ng CNBC na nangangamba ang mga investor na ang kontrol ng mga Demokrata sa Kongreso ay maaaring magdala ng mas maraming regulasyon sa pagpapalawak ng AI data centers. Dinagdagan pa ito ng mga panalo ng Demokrata sa pagka-gobernador, na nagbukas ng posibilidad ng mas mahigpit na pagsusuri sa antas ng estado. Sa Texas, tinalo ng Demokratang si Gina Hinojosa si Gov. Greg Abbott matapos manawagan ng agarang moratorium sa data centers sa estado (CNBC). Binanggit din ng CNBC ang panawagan ni Sen. Bernie Sanders para sa pambansang moratorium sa data centers, at ang resulta ng botohan sa ilang estado na tumutol sa mabilis na pagpapalawak ng AI. Ganito rin ang pagbasa ng AP: pinataas ng halalan ang posibilidad na ipahinto ng mga gobyerno ang pagtatayo ng data centers, na maaaring mangahulugan ng mas kaunting pagbili ng AI chips at mas mababang demand sa kuryente (AP). Noong Miyerkoles pa lang, tinawag na ni Ohsung Kwon ng Wells Fargo ang panalo ng Demokrata na posibleng "left-tail event sa AI trade." Ipinaliliwanag sa Bawal Na Ba ang AI sa US? Hindi: Ang Bill na 20-Taong Kulong ang mga panukalang batas at hakbang ng mga estado sa likod ng pangambang ito.
2. Ang guidance ng Qualcomm. Naglabas ng resulta ang Qualcomm pagkatapos ng sara ng merkado noong Nobyembre 4. Bahagyang lumampas sa tantiya ang fiscal fourth quarter nito, pero hindi ang outlook. Ang guidance sa adjusted EPS ng unang quarter ay $2.15 hanggang $2.35, laban sa consensus na $2.27. Bumaba nang 26% sa $5.14 bilyon ang benta ng handset chips, kulang sa $5.21 bilyong tantiya ng StreetAccount. Sinabi ng CNBC na pinipilit ng tumataas na gastos sa memory ang pagtaas ng presyo ng smartphones at pinahihina nito ang demand (CNBC). Nagsara ang shares ng Qualcomm na may galaw na −9.5% sa araw na iyon. Ang presyon sa gastos ng memory ay direktang tumatama sa supply chain ng handsets, at dumating ito sa araw na ibinebenta na ang buong chip sector.
3. Mahal na kapital, mahal na pagpapalawak. Ayon sa AP, ilang buwan nang umiindayog ang AI stocks dahil sa pangambang mapabagal ng mataas na gastos sa pangungutang ang pagtatayo ng bagong data centers. Ang target range ng Fed ay 3.75% hanggang 4.00%, at noong Huwebes ay pinepresyuhan pa rin ng futures ang 70.1% na tsansa ng rate hike sa Disyembre, mula 82.7% noong Miyerkoles (CME FedWatch sa pamamagitan ng CNBC). Sinabi ni Nigel Green, chief executive ng deVere Group, na ang kuryente, tubig, lupa at debt financing para sa AI buildout ay "biglang mukhang hindi na tiyak" (Proactive). Nasa AI Capex 2026: Halos 96% ng Cash Flow ng Big Tech ang Ginagastos ang konteksto: kapag halos kapantay na ng cash flow ang gastos, anumang dagdag na gastos dahil sa polisiya ay babagsak sa financing.
4. Positioning at isang siksikang trade. Mahina na ang chip group bago pa ang Huwebes. Bumaba nang 2.7% ang SMH noong Miyerkoles habang tumataas ang S&P 500, at bumaba ang Micron, Arm, CoreWeave, GE Vernova at Vistra sa araw na tumaas ang index. Ang Huwebes ang ikalawang yugto ng paglabas sa AI infrastructure, hindi kidlat sa maaliwalas na langit. Iniulat ng CNBC na bawat bahagi ng iShares Semiconductor ETF (SOXX) ay bumaba nang higit 6%. Tinamaan din ng parehong pattern ang Asia: bumaba nang 5.3% ang Kospi ng South Korea at nang 1.8% ang Nikkei 225 ng Japan (AP). Inilalarawan ng dati naming artikulo tungkol sa mekanismong ito, ang AI Momentum Unwind 2026: Bakit Bumabagsak ang Semiconductor Stocks, ang parehong pattern.
Ang hindi nagdulot nito. Maayos ang economic data ng araw na iyon. Ang initial jobless claims ay 189,000 laban sa tantiyang 197,000, at tumaas nang 3.6% ang productivity sa ikatlong quarter laban sa tantiyang 2.9%, habang bumaba nang 0.7% ang unit labor costs (CNBC). Bumaba ang Treasury yields sa halip na tumaas. Walang iisang macro shock. Isa itong sector-specific na repricing na sapat ang laki para hilahin pababa ang index.
Aling mga Sektor at Stock ang Nanguna sa Bentahan
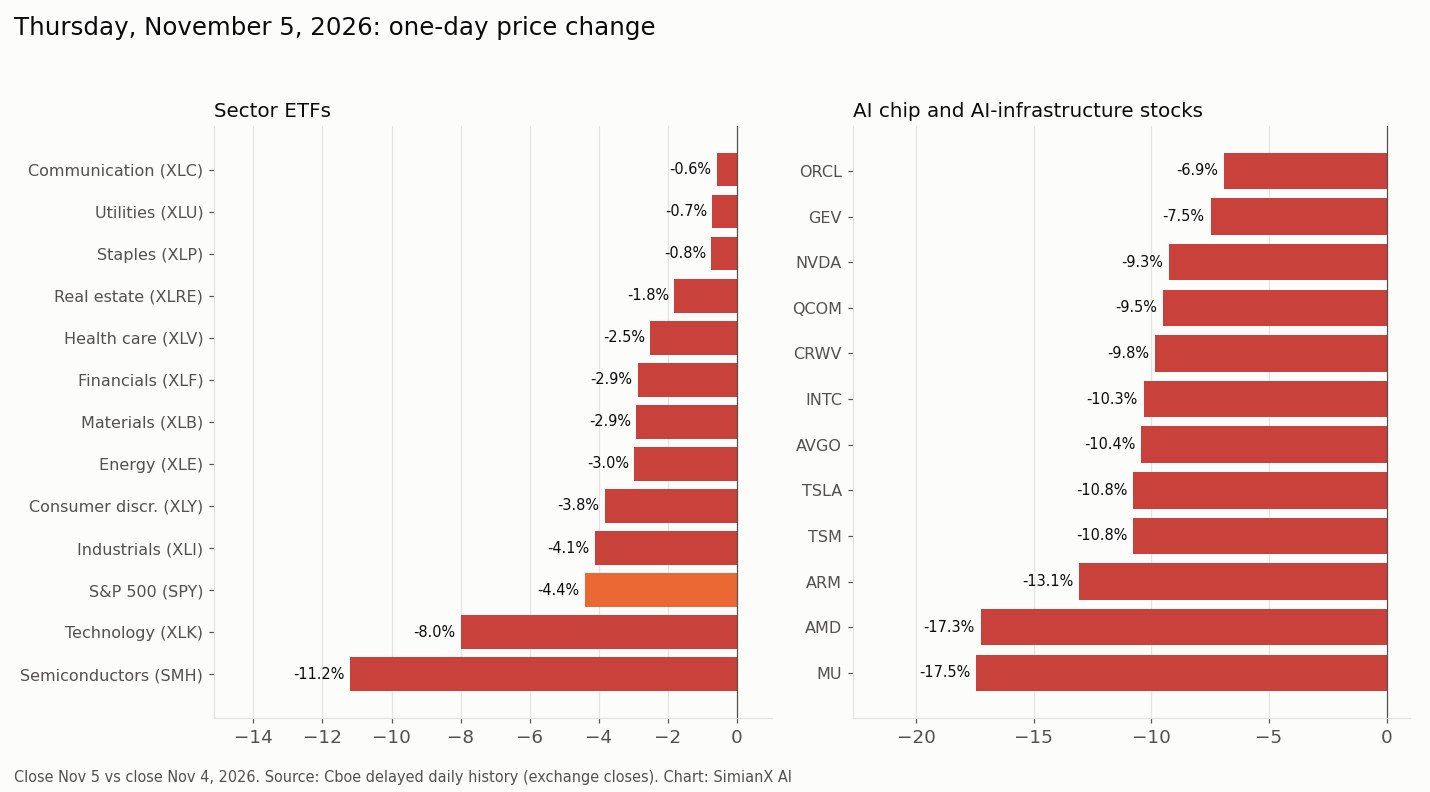
| Sector ETF | Galaw noong Nob 5 | vs S&P 500 |
|---|---|---|
| Semiconductor (SMH) | −11.2% | −6.9 |
| Teknolohiya (XLK) | −8.0% | −3.6 |
| Benchmark na S&P 500 (SPY) | −4.4% | — |
| Industriyal (XLI) | −4.1% | +0.2 |
| Consumer discretionary (XLY) | −3.8% | +0.5 |
| Enerhiya (XLE) | −3.0% | +1.4 |
| Materyales (XLB) | −2.9% | +1.4 |
| Pinansyal (XLF) | −2.9% | +1.5 |
| Kalusugan (XLV) | −2.5% | +1.9 |
| Real estate (XLRE) | −1.8% | +2.5 |
| Consumer staples (XLP) | −0.8% | +3.6 |
| Utilities (XLU) | −0.7% | +3.6 |
| Communication services (XLC) | −0.6% | +3.8 |
| Stock | Galaw noong Nob 4 | Galaw noong Nob 5 | Close ng Nob 5 |
|---|---|---|---|
| Micron (MU) | −7.0% | −17.5% | 656.39 |
| AMD | +1.0% | −17.3% | 404.40 |
| Arm (ARM) | −5.3% | −13.1% | 166.72 |
| TSMC (TSM) | −2.2% | −10.8% | 353.10 |
| Tesla (TSLA) | −3.3% | −10.8% | 343.69 |
| Broadcom (AVGO) | −2.0% | −10.4% | 291.53 |
| Intel (INTC) | −3.8% | −10.3% | 52.25 |
| CoreWeave (CRWV) | −9.9% | −9.8% | 43.66 |
| Qualcomm (QCOM) | +5.3% | −9.5% | 156.75 |
| Nvidia (NVDA) | −3.2% | −9.3% | 181.60 |
| GE Vernova (GEV) | −9.3% | −7.5% | 770.51 |
| Oracle (ORCL) | −1.9% | −6.9% | 115.16 |
| Meta (META) | +1.4% | −4.0% | 605.08 |
| Microsoft (MSFT) | +6.7% | −3.6% | 535.93 |
| Alphabet (GOOGL) | +3.2% | −2.2% | 282.57 |
| Amazon (AMZN) | +6.1% | −2.2% | 260.21 |
| Apple (AAPL) | +5.3% | −1.5% | 344.17 |
| AppLovin (APP) | +10.7% | +31.0% | 356.10 |
Ang ranking mismo ang kuwento. Ang 11.2% ng SMH ang pinakamalaki nitong isang-araw na pagbaba mula noong Marso 16, 2020 sa daily history ng Cboe, na nagsisimula noong 2004. Pinakakaunti ang ibinaba ng communication services, utilities at consumer staples, habang pinakamalaki ang sa semiconductors, technology at industrials. Halos kasinlaki ng index ang ibinaba ng consumer discretionary dahil malakas na bumagsak ang Tesla, isa sa pinakamalalaking timbang nito, at sinipi ng Yahoo Finance si Dan Ives ng Yorkville Ives & Co. na nagbabala ng mas mahirap na regulatory path para sa pagsasanib ng SpaceX at Tesla. Mas maliit ang ibinaba kaysa sa index ng pinakamalalaking software at platform names (Microsoft, Alphabet, Amazon, Apple) matapos nilang pangunahan ang rally noong Miyerkoles. Tugma ito sa isang argumentong iniulat ng CNBC: ang mas kaunting bagong data centers ay maaaring magpataas sa halaga ng kasalukuyang kapasidad at magpagaan sa gastos ng pinakamalalaking mamimili. Ang iilang tumaas nang araw na iyon ay dahil sa mga dahilang partikular sa kompanya. Tumaas nang humigit-kumulang 31% ang AppLovin matapos lampasan ang forecast sa revenue at kita at palakihin ang buyback nito hanggang $3.6 bilyon (AP).
Isang Viral na "AI Autopsy" Chart, Sinuri Laban sa mga Closing Price
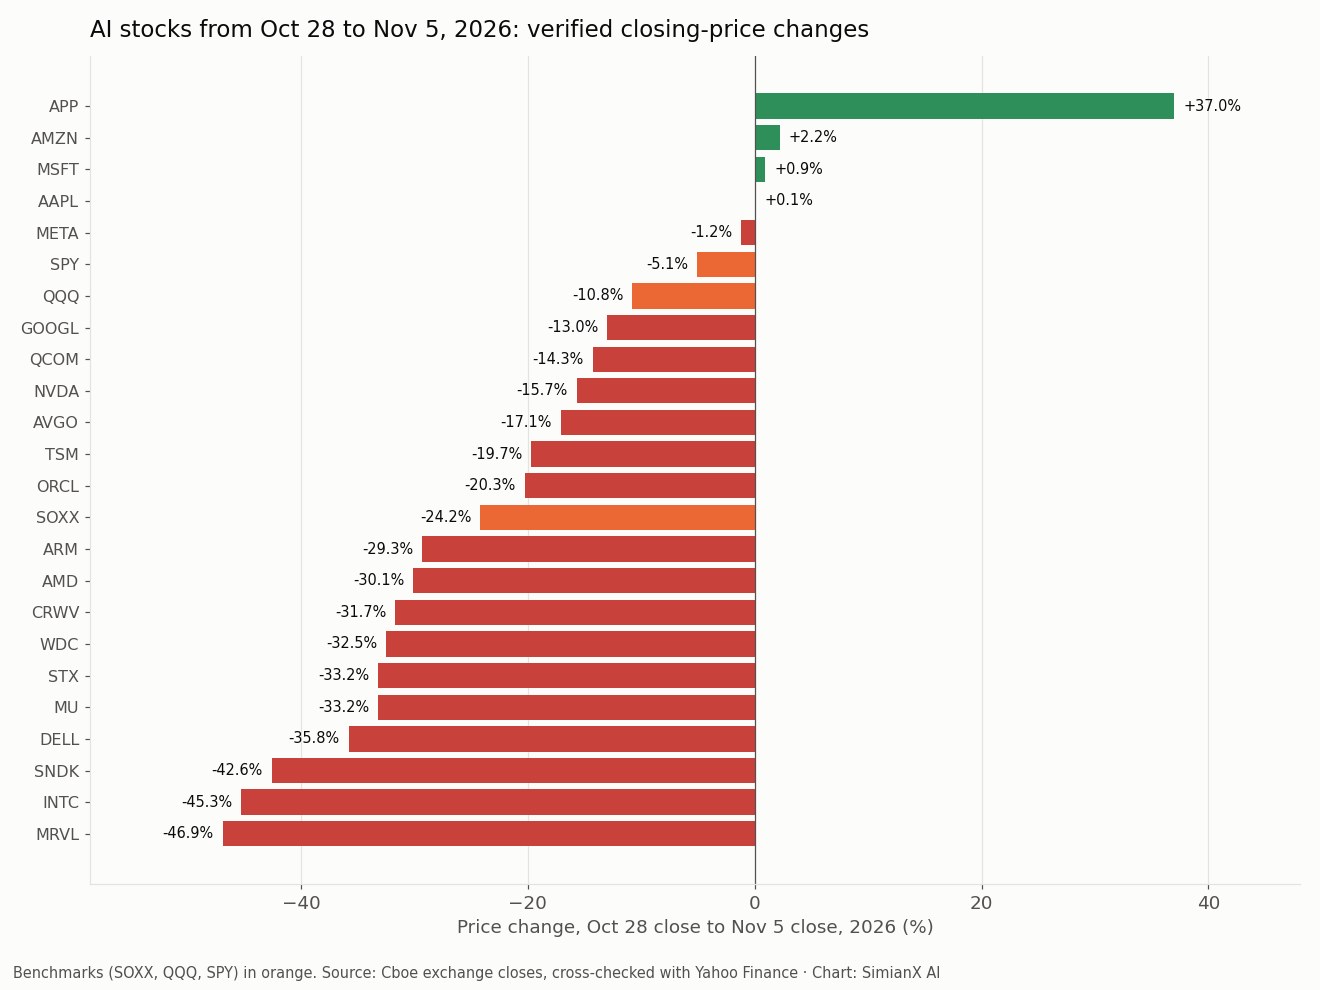
Isang larawang kumalat sa Chinese social media noong Nobyembre 5 ang nag-ranggo sa mga US AI stock ayon sa galaw mula sa close ng Oktubre 28 hanggang sa close ng Nobyembre 5, at hinati ang mga ito sa mga supplier na "binitay" at mga gumagastos na "pinawalang-sala". Ang tesis nito: nakatagal ang mga kompanyang gumagastos sa data centers, habang dinurog ang mga nagbebenta sa kanila ng chips, memory, storage at servers. Kinuwenta naming muli ang bawat numero mula sa mga closing price: opisyal na close ng Cboe, sinuri laban sa Yahoo Finance, at kinuha ang mga close ng Nobyembre 5 pagkatapos magsara ang merkado noong araw na iyon. Tugma sa amin ang lahat ng 23 numero nito, na hindi lalampas sa 0.1 point ang pagitan.
| Ticker | Numero sa chart | Beripikado, Okt 28 → Nob 5 | Pagkakaiba |
|---|---|---|---|
| MRVL | −46.9% | −46.9% | 0.0 |
| INTC | −45.3% | −45.3% | 0.0 |
| SNDK | −42.6% | −42.6% | 0.0 |
| DELL | −35.8% | −35.8% | 0.0 |
| MU | −33.2% | −33.2% | 0.0 |
| STX | −33.2% | −33.2% | 0.0 |
| WDC | −32.5% | −32.5% | 0.0 |
| CRWV | −31.7% | −31.7% | 0.0 |
| AMD | −30.1% | −30.1% | 0.0 |
| ARM | −29.3% | −29.3% | 0.0 |
| TSM | −19.7% | −19.7% | 0.0 |
| AVGO | −17.1% | −17.1% | 0.0 |
| NVDA | −15.7% | −15.7% | 0.0 |
| QCOM | −14.3% | −14.3% | 0.0 |
| GOOGL | −13.0% | −13.0% | 0.0 |
| APP | +37.0% | +37.0% | 0.0 |
| AMZN | +2.2% | +2.2% | 0.0 |
| MSFT | +0.9% | +0.9% | 0.0 |
| AAPL | +0.1% | +0.1% | 0.0 |
| META | −1.2% | −1.2% | 0.0 |
| SOXX | −24.2% | −24.2% | 0.0 |
| QQQ | −10.8% | −10.8% | 0.0 |
| SPY | −5.1% | −5.1% | 0.0 |
| ORCL | — | −20.3% | — |
Tama ang mga numero; bahagya lang ang tesis. Ang 12 supplier stock (NVDA, AMD, MU, AVGO, TSM, MRVL, INTC, ARM, DELL, STX, WDC, SNDK) ay bumaba nang 31.8% sa average, laban sa −24.2% ng SOXX, −10.8% ng QQQ at −5.1% ng SPY. Ang limang pinakamalaking gumagastos (MSFT, AMZN, GOOGL, META, ORCL) ay may average na −6.3%, pero may tinatagong hati ang average na iyon. Halos patag ang Microsoft (+0.9%), Amazon (+2.2%) at Meta (−1.2%), habang bumaba nang 13.0% ang Alphabet at ang Oracle, na wala sa chart, ay bumaba nang 20.3%, mas malaki pa kaysa sa TSMC. Tatlo lang sa lima ang tugma sa "nakaligtas ang mga gumagastos."
Hindi ebidensiya ng lohika ng AI spending ang +37.0% ng AppLovin. Halos lahat nito ay dumating noong Nobyembre 5, ang araw pagkatapos mag-ulat ang kompanya ng third-quarter results na lampas sa forecast at palakihin ang buyback nito (AP): tumaas lang ang stock nang 4.5% mula Oktubre 28 hanggang Nobyembre 4 at 31.0% sa Nobyembre 5 lamang.
May balita sa loob ng panahong ito ang ilan sa may pinakamalaking galaw. Lumabas ang mahinang guidance ng Qualcomm noong Nobyembre 4 (CNBC). Nag-ulat ang AMD noong Nobyembre 3 na halos dumoble ang data center revenue (CNBC), pero bumaba pa rin ito nang 30.1% sa panahong ito. Inilarawan ng CNBC ang Oktubre 29 bilang pinakamasamang araw ng Nasdaq mula Hunyo habang nagbebenta ng tech shares ang mga investor (CNBC). Para sa Marvell, Intel, Sandisk at Dell, ang apat na pinakamatarik na pagbaba, wala kaming nakitang sanhing partikular sa kompanya sa mapagkakatiwalaang ulat para sa mga petsang ito. Tugma ang mga galaw nila sa mas malawak na bentahan ng memory, storage at AI hardware, at hindi namin ito iniuugnay sa iisang sanhi. Tinatalakay sa Bawal Na Ba ang AI sa US? Hindi: Ang Bill na 20-Taong Kulong ang labanan sa polisiya ng data centers sa likod ng pagbagsak noong Nobyembre 5.
Ang Pinakamasamang Ikalawang Sesyon Pagkatapos ng Midterm Mula 1950
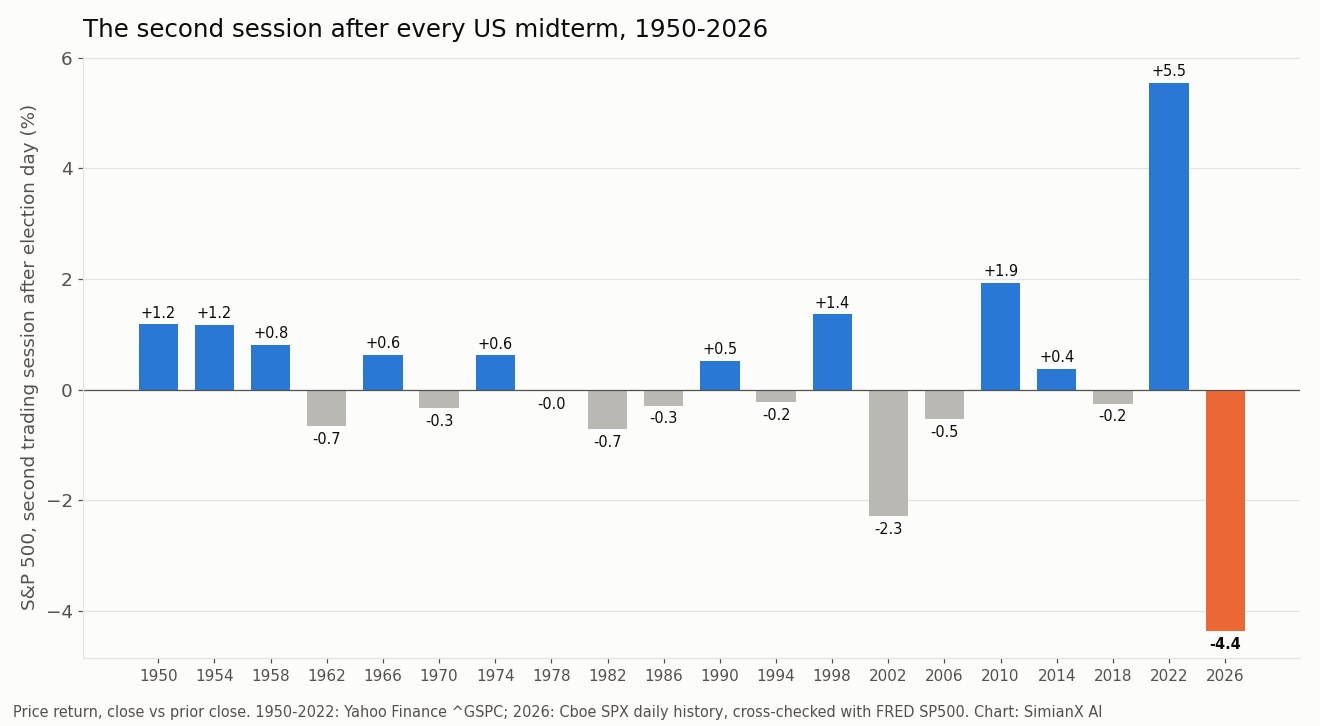
Kilalang pattern ng midterms ang rally kinabukasan, na tinalakay sa aming mga reference tungkol sa VIX pagkatapos ng midterms at Nasdaq pagkatapos ng midterms. Walang ganitong hilig ang ikalawang sesyon. Sa 19 na midterm mula 1950 hanggang 2022, nag-average ito ng +0.46%, na may 10 pagtaas at 9 na pagbaba. Bago ang 2026, ang pinakamasama ay −2.3% noong Nobyembre 7, 2002.
| Midterm | Kinabukasan (D+1) | Ikalawang sesyon (D+2) | 21 sesyon pagkatapos ng D+2 |
|---|---|---|---|
| 1950 | +1.0% | +1.2% | −0.4% |
| 1954 | +2.0% | +1.2% | +5.9% |
| 1958 | +0.9% | +0.8% | 0.0% |
| 1962 | +0.6% | −0.7% | +6.8% |
| 1966 | +0.8% | +0.6% | +1.4% |
| 1970 | +0.2% | −0.3% | +6.9% |
| 1974 | −0.5% | +0.6% | −12.8% |
| 1978 | +0.6% | 0.0% | +2.8% |
| 1982 | +3.9% | −0.7% | −0.1% |
| 1986 | +0.2% | −0.3% | +2.2% |
| 1990 | −1.8% | +0.5% | +6.9% |
| 1994 | −0.1% | −0.2% | −3.2% |
| 1998 | +0.7% | +1.4% | +4.7% |
| 2002 | +0.9% | −2.3% | −1.2% |
| 2006 | +0.2% | −0.5% | +2.5% |
| 2010 | +0.4% | +1.9% | +0.2% |
| 2014 | +0.6% | +0.4% | +1.4% |
| 2018 | +2.1% | −0.3% | −6.1% |
| 2022 | −2.1% | +5.5% | +0.9% |
| 2026 | +1.6% | −4.4% | wala pa |
Dalawang bagay ang kapansin-pansin. Una, ang 2026 lang ang taon sa talahanayan na may pagtaas na higit 1% sa D+1 na sinundan ng pagbaba na higit 2% sa D+2. Ang pinakamalapit na naunang hugis ay ang 2018: +2.1%, pagkatapos −0.3%, at saka 6.1% na pagdausdos sa sumunod na buwan nang magsimula ang bentahan noong ikaapat na quarter ng 2018. Ikalawa, kaunti lang ang sinabi ng galaw sa D+2 tungkol sa sumunod. Ang −2.3% na pagbaba noong 2002 ay sinundan ng −1.2% sa sumunod na 21 sesyon, at ang +5.5% na lundag noong 2022 (dahil sa mahinahong CPI report, hindi sa halalan) ay sinundan lang ng +0.9%. Basahin ang galaw noong Nobyembre 5 bilang pahayag tungkol sa panganib sa polisiya ng AI, hindi bilang senyales ng midterm cycle. Ang seasonal pattern ng midterm year sa aming talahanayan para sa 1950–2026 ay 12-buwang average, at hindi ito kinakansela ng isang araw.
Paano Ikinukumpara ang Pagbagsak noong Nobyembre 5: Bawat Katulad na Pagbaba ng S&P 500
Bago ang Nobyembre 5, nagkaroon ang S&P 500 ng 45 trading days mula Enero 1950 na may pagbaba na kasinlaki man lang ng 4.4% noong Huwebes. Inilalagay nito ang Huwebes sa humigit-kumulang 0.2% na pinakamasamang sesyon ng buong serye. Ang huling ganito kalaking pagbaba ay noong Abril 4, 2025 (−6.0%). Ang buong ranking ng pinakamalalaking araw ay nasa S&P 500 Crash History: 20 Pinakamasamang Araw at Pagkatapos, at ang katumbas para sa Nasdaq ay nasa Pinakamasasamang Araw ng Nasdaq.
Ano ang sumunod? Kinuha namin ang bawat araw ng S&P 500 na may pagbaba na 3% o higit pa mula 1950 at iniwan lang ang una sa bawat 21-sesyong window, para isang beses lang mabilang ang isang crash gaya ng 2008, hindi 14 na beses. Natira ang 63 episode.
| Pagkatapos ng −3% na araw (1950–2025, n = 63) | Median na return ng S&P 500 | Mga episode na tumaas |
|---|---|---|
| Susunod na trading day | +0.3% | 38/63 |
| 1 linggo (5 sesyon) | −0.3% | 29/63 |
| 1 buwan (21 sesyon) | +0.8% | 36/63 |
| 3 buwan (63 sesyon) | +6.1% | 44/63 |
| 12 buwan (252 sesyon) | +16.6% | 49/63 |
| Mga kamakailang −3% episode | Pagbaba | Sumunod na buwan | Sumunod na 3 buwan |
|---|---|---|---|
| 2020-03-27 | −3.4% | +12.7% | +18.4% |
| 2020-06-11 | −5.9% | +5.1% | +11.2% |
| 2020-09-03 | −3.5% | −1.3% | +6.1% |
| 2020-10-28 | −3.5% | +11.2% | +13.5% |
| 2022-04-29 | −3.6% | 0.0% | −0.3% |
| 2022-06-13 | −3.9% | +1.1% | +4.9% |
| 2022-08-26 | −3.4% | −10.1% | −0.8% |
| 2025-04-03 | −4.8% | +4.7% | +15.4% |
Dalawang bagay ang sinasabi ng talahanayan. Sa loob ng isang linggo at isang buwan, halos parang pag-toss ng barya ang isang malaking araw ng pagbagsak: halos patag ang median na return sa isang linggo at maliit ang median sa isang buwan. Sa tatlo at labindalawang buwan, malinaw na pumapabor ang tsansa sa mas mataas na presyo. Ang mga eksepsiyon ay nakatipon sa tunay na bear markets (2000–2002, 2008, unang bahagi ng 2020), kung saan ang unang −3% na araw ay simula at hindi katapusan. Kung ang Nobyembre 2026 ay isang beses na shock o unang yugto ng mas mahabang pagbaba ay nakasalalay sa kung magiging kuwento ng kita ang kuwento ng data centers, at iyan ang dahilan kung bakit mahalaga ang mga petsa sa ibaba.
Ang pattern na "tumaas nang malaki, saka bumagsak nang malakas." Ang pagtaas na hindi bababa sa 1.5% na sinundan sa susunod na sesyon ng pagbaba na hindi bababa sa 3% ay nangyari nang 24 na beses mula 1950 hanggang 2025. Karamihan sa mga pares na iyon ay nasa pabagu-bagong panahon: Oktubre 1987, 2008, Marso 2020 at ang bear market ng 2022. Ang dalawang pinakahuli bago ang 2026 ay noong Mayo 2022 (−6.3% ang S&P 500 sa sumunod na buwan) at noong Abril 10, 2025, ang araw pagkatapos ng rally dahil sa tariff pause (+10.9% sa sumunod na buwan). Ipinapakita ng pattern na nawalan ng angkla ang merkado, pero hindi nito pinipili ang direksiyon.
Ang Pagtalon ng VIX: Isa sa Pinakamalaki Mula 1990
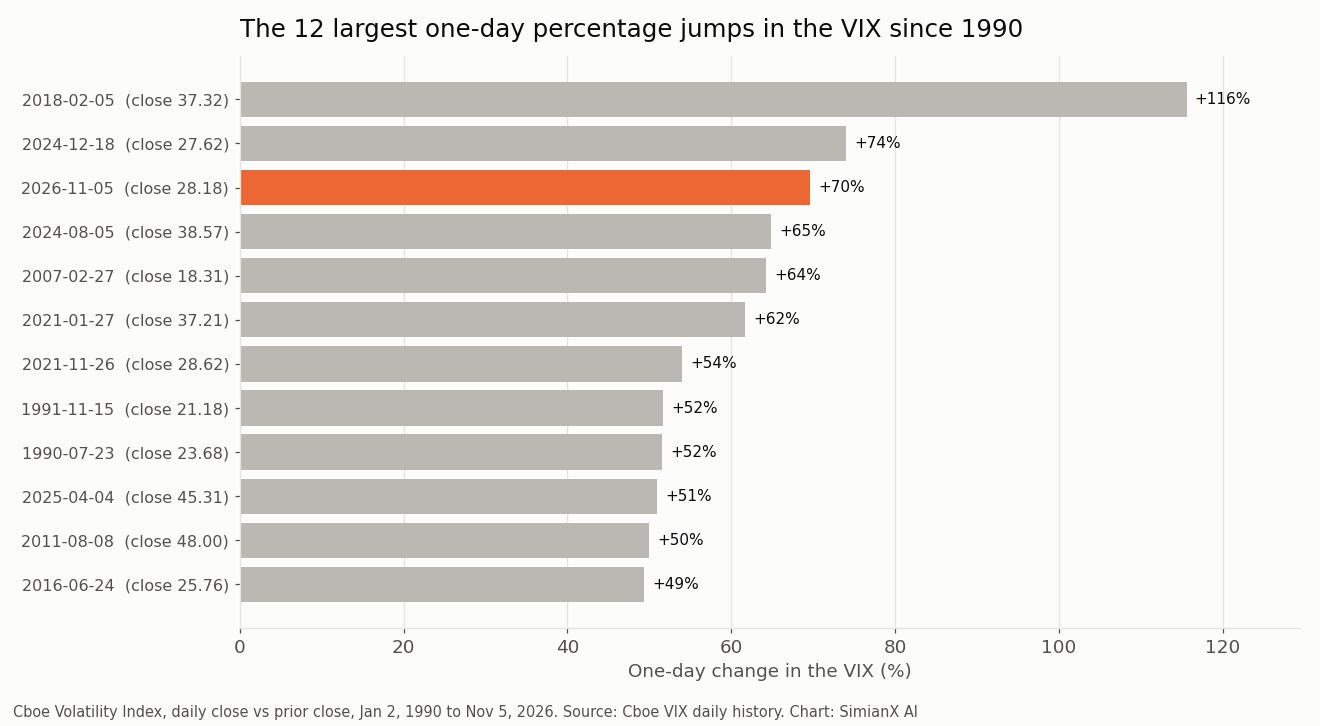
Tumaas ang VIX mula 16.61 sa 28.18, isang-araw na pagtaas na 69.7%. Sa daily history ng Cboe mula Enero 2, 1990, 2 sesyon lang ang nagtala ng mas malaking isang-araw na porsiyentong pagtaas, at ang pinakahuli ay noong Disyembre 18, 2024. Tinawag ito ni Grace O'Donnell ng Yahoo Finance na pinakamalaking isang-araw na pagtalon sa loob ng mahigit dalawang taon. Pinakamalaki ang porsiyentong pagtalon kapag mababa ang simula ng VIX, at mababa ang 16.61: noong Pebrero 5, 2018 ("Volmageddon") ay higit sa dumoble ito mula sa humigit-kumulang 17, at noong Disyembre 18, 2024 ay tumaas ito nang 74% matapos ang isang hawkish na pulong ng Fed. Walang alinman sa dalawa ang naging simula ng bear market. Pareho silang sinundan ng ilang linggong pabagu-bagong trading bago humupa ang volatility. Karagdagang konteksto sa VIX Spikes History: Bawat Malaking Volatility Spike Mula 1990 at sa aming reference sa VIX pagkatapos ng midterms.
Ano ang Sinabi ng AI Research Committee ng SimianX Tungkol sa NVDA, AMD, MU at QCOM
Pinatakbo namin ang sariling deep stock analysis ng SimianX, ang walong-agent na research committee, sa apat na stock na nasa gitna ng pagbagsak habang nagaganap ang bentahan. Apat na analyst (fundamentals, technicals, news at timing) ang kumukuha ng live data. Nagtatalo ang isang bull at isang bear researcher, pinapatakbo ng research manager ang debate, at ang risk manager ang naglalabas ng verdict na may entry, stop at target levels. Lahat ng apat na run ay gumamit ng default model ng account, ang GPT-6 Luna, na may swing horizon (2–8 linggo), mula 10:29 hanggang 10:37 a.m. Pacific time noong Nobyembre 5, 2026, habang gumagalaw pa ang mga presyo. Ito ang mga research view ng committee, itinala kung paano isinulat. Hindi ito investment advice at hindi ito prediksiyon.
| Stock | Verdict ng SimianX committee (output ng GPT-6 Luna, Nob 5, 10:29–10:37 a.m. PT) | Bilang ng posisyon (bull / neutral / bear) | Mga binanggit na antas | Ano ang magpapatunay na mali ito |
|---|---|---|---|---|
| Nvidia (NVDA) | Hold: walang trade hangga't hindi kinukumpirma ng presyo ang pagbasag sa support o pagbawi ng trend | 1 / 2 / 3 | Support na $181.55; mga antas ng pagbawi na $194.49 at $211.23 | Kumpirmadong close sa ibaba ng $181.55 (bearish) o tuloy-tuloy na pagbawi sa $194.49, saka $211.23 (bullish); ang resulta sa Nobyembre 17 sa alinmang direksiyon |
| AMD (AMD) | Sell, pero pagkatapos lang ng kumpirmadong pagbasag at bigong retest ng $403.71 support (reward/risk 1.4) | 1 / 1 / 4 | Break zone na $398–$403, stop na $456, target na $315 | Pagbawi sa $403.71, o tuloy-tuloy na pag-angat sa itaas ng $491.12 |
| Micron (MU) | Sell, pero pagkatapos lang ng daily close sa ibaba ng $655.85 at bigong pagbawi (reward/risk 1.5) | 1 / 2 / 3 | Break zone na $653–$656, stop na $829, target na $393 | Daily na pagbawi at paghawak sa itaas ng $655.85, o tuloy-tuloy na galaw sa itaas ng daily 200-day EMA na $770.56 |
| Qualcomm (QCOM) | Hold: hintayin ang tuloy-tuloy na pagbasag sa ibaba ng $153.35 | 1 / 1 / 4 | Support na $153.35, saka $144.11; resistance na $163.60 at $173.27–$175.88 | Ang pagbawi sa $163.60 ay nagpapahina sa breakdown case; ang $173.27–$175.88 ay halos magpapawalang-bisa rito |
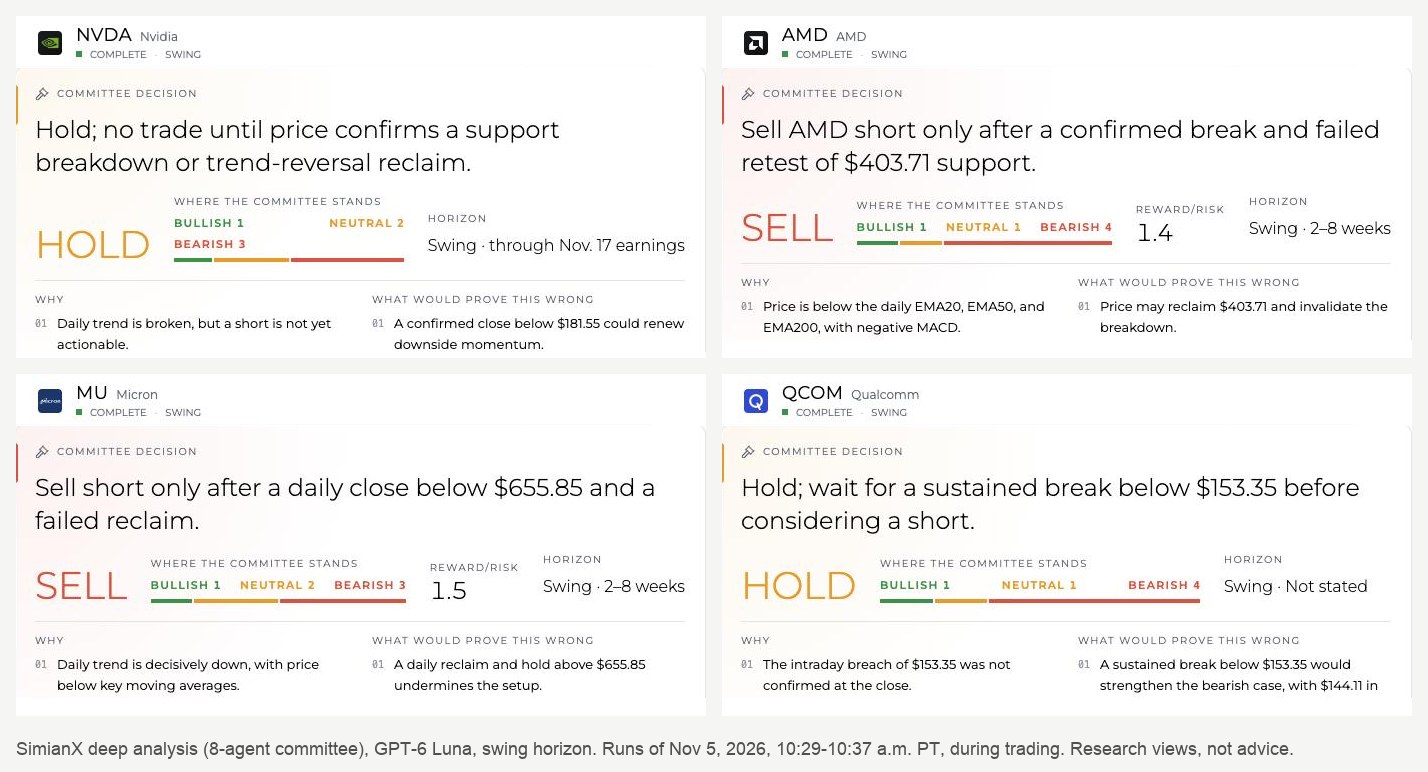
Mas mahalaga ang pagkakapareho ng apat na run kaysa sa alinmang label. Walang committee na nanawagang bumili sa pagbagsak, at wala ring nanawagang magbenta sa market price. Kondisyonal ang dalawang "Sell" verdict sa AMD at Micron: hinihintay ng bawat isa ang daily close sa ibaba ng isang tinukoy na support at bigong retest bago maging aktuwal ang short case. Ganoon din ang sinasabi ng dalawang "Hold" sa Nvidia at Qualcomm sa ibang paraan: naitulak na ng bentahan ang mga presyo sa support at oversold na teritoryo (26 ang 14-day RSI ng Nvidia sa panel), kaya gusto ng committee ng kumpirmasyon sa alinmang direksiyon bago kumilos. Sa bawat run, mas nangibabaw ang bearish na technical at news analysts kaysa sa fundamentals analyst. Neutral ang fundamentals analyst sa Nvidia, AMD at Micron, at bearish lang sa Qualcomm matapos ang mahina nitong guidance. Sa AMD, sinabi ng committee na hindi napunan ng malakas na revenue growth at ng humigit-kumulang $17 bilyong fourth-quarter revenue guidance ang 70.4% na year-over-year na pagbaba ng free cash flow sa ikatlong quarter. Sa Micron, tinawag nitong "sumisirit" ang fundamentals pero sinabing hindi nito napigil ang bentahan. Sa Nvidia, malinaw na itinakda ang horizon "hanggang sa earnings ng Nob. 17."
Dalawang paalala. Una, isinagawa ang mga run habang bukas ang merkado, at sa ilang bahagi ay tinawag ng mga agent na "close" ang live na intraday price. Ang mga antas sa itaas ay batay sa presyong nakita ng committee bandang 10:30 a.m. Pacific time, hindi sa huling close. Ikalawa, may "Metaphysics & Timing" analyst ang committee na gumagamit ng tradisyonal na mga paraan ng kalendaryo. Isinama namin ang posisyon nito sa bilang, pero ang mga antas sa talahanayan ay mula sa technical at risk analysis. Maaari mong patakbuhin ang parehong committee sa anumang US stock sa SimianX deep analysis, o bantayan ang isang symbol kada candle sa isang live session.
Ang Aming Pagsusuri: Tatlong Senaryo at ang mga Antas na Dapat Bantayan
Isang stock lang ang tinitingnan ng SimianX committee bawat beses. Ang sarili naming pananaw ay nagsisimula sa antas ng index. Ang Huwebes ay repricing ng iisang tema, ang AI buildout, dahil sa isang policy shock. Ang tanong sa mga susunod na linggo ay kung magbabago ang kita ng temang iyon, o ang multiple lang nito.
| Antas ng S&P 500 | Bakit mahalaga |
|---|---|
| 7,818.93 | Record close (Oktubre 6, 2026) |
| 7,688.62 | Close ng Nobyembre 4, ang pinakamataas pagkatapos ng halalan |
| 7,568.92 | Close noong araw ng halalan (Nobyembre 3) |
| 7,541.40 | Close ng Nobyembre 2, ang pinakamababa sa linggo bago ang halalan |
| 7,320 | 200-day moving average hanggang Nobyembre 4 |
| 7,037.04 | 10% sa ibaba ng record: ang karaniwang linya ng correction |
| 6,255.14 | 20% sa ibaba ng record: ang karaniwang linya ng bear market |
Senaryo 1: isang-araw na policy shock na humuhupa. Matatag ang economic data, bumaba ang yields, at nanguna sa index ang pinakamalalaking mamimili ng AI. Kung ipakikita ng resulta at guidance ng Nvidia sa Nobyembre 17 na buo pa ang orders, magmumukhang pattern ng Abril 10, 2025 o Setyembre 3, 2020 ang bentahan: isang marahas na araw sa loob ng uptrend, at babalik ang S&P 500 sa itaas ng 7,568.92 na close noong araw ng halalan sa loob ng ilang linggo. Mga senyales na dapat abangan: mahawakan ng SMH ang low ng Huwebes, bumalik ang VIX sa ibaba ng 20, at mabawi ng index ang 7,541–7,569.
Senaryo 2: kumakalat ang repricing at nagiging correction. Kung mula sa pangako sa kampanya ay magiging panukalang batas ang mga state moratorium, o kung mas maraming chip at AI-infrastructure company ang magbaba ng guidance gaya ng Qualcomm, maaaring lumalim pa ang multiple compression. Ang 10% na correction mula sa record ay nangangahulugang 7,037. Ang daan noong 2018 (malakas na D+1, saka 6.1% na pagdausdos sa sumunod na buwan) ang pinakamalapit na midterm precedent. Mga senyales na dapat abangan: close sa ibaba ng 200-day average malapit sa 7,320 na nananatili, at pagkalat ng bentahan mula sa AI names patungo sa financials at industrials.
Senaryo 3: range trade habang hinihintay ang data. Ang pinakakaraniwang kinalabasan pagkatapos ng −3% na araw ay isang pabagu-bagong buwan, hindi tuwid na linya. Siksik ang kalendaryo: jobs sa Nobyembre 6, CPI sa Nobyembre 10, PPI sa Nobyembre 13, Nvidia sa Nobyembre 17 at ang Fed sa Disyembre 9. Kayang galawin ng bawat isa ang index nang 1–2% nang mag-isa. Sa kasong ito, gagalaw ang index nang humigit-kumulang sa pagitan ng 200-day average at ng close noong araw ng halalan hanggang mag-ulat ang Nvidia.
Ang aming pagbasa: totoo ang panganib sa polisiya pero mabagal. Kailangan ng batas ang isang moratorium, at hindi uupo ang bagong Kongreso hanggang Enero 3, 2027, kaya malabong magbago ang malapit-na-panahong kita dahil lang sa halalan. Hindi nito sinusuportahan ang pagturing sa Huwebes bilang simula ng bear market. Hindi rin ibig sabihin na kailangang mahawakan ang low ng Huwebes. Nasa guidance ng Nvidia at sa inflation data na gagabay sa desisyon ng Fed sa Disyembre ang pasanin ng patunay ngayon. Mga senaryo at antas ang inilalarawan namin dito, hindi trades.
Ano ang Susunod: Mahahalagang Petsa Pagkatapos ng Pagbagsak noong Nobyembre 5
| Petsa (2026) | Kaganapan | Bakit mahalaga ngayon |
|---|---|---|
| Biy, Nob 6, 8:30 a.m. ET | October jobs report (BLS) | Sinusuportahan ng matatag na data ang kita pero pinananatiling presyo ang hike sa Disyembre; tingnan ang aming jobs report tracker |
| Mar, Nob 10, 8:30 a.m. ET | October CPI (BLS) | Ang pangunahing input sa desisyon ng Fed sa Disyembre; tingnan ang aming CPI tracker |
| Biy, Nob 13, 8:30 a.m. ET | October PPI (BLS) | Pipeline inflation, kasama ang enerhiya matapos ang pagsirit ng langis dahil sa digmaan sa Iran |
| Mar, Nob 17, pagkatapos ng sara | Resulta ng Nvidia sa Q3 fiscal 2027 (call 5 p.m. ET) | Ang pinakamalaking pagsubok kung buo pa ang demand sa AI; kasaysayan sa NVDA Pagkatapos ng Earnings |
| Nob–Dis | Lame-duck session ng papalabas na Kongreso | Mga deadline sa paggastos at anumang panukala sa AI o enerhiya; tingnan ang Stocks sa Lame-Duck Session |
| Mar–Miy, Dis 8–9 | FOMC meeting na may projections | Pinepresyuhan ng futures ang 70.1% na tsansa ng hike noong Nobyembre 5; tingnan ang Desisyon ng Fed sa Interest Rate |
| Lin, Ene 3, 2027 | Pag-upo ng ika-120 Kongreso | Ang pinakamaagang panahon na maaaring magsimula ang pederal na batas sa data centers |
FAQ
Bakit bumagsak ang US stock market noong Nobyembre 5, 2026?
Iniugnay ito ng mga ulat ng CNBC at AP sa mismong araw sa bentahan ng AI infrastructure pagkatapos ng midterms. Pinresyuhan ng mga investor ang panganib na ang isang Demokratikong Kongreso at mga Demokratikong gobernador, kabilang ang nahalal na gobernador ng Texas na si Gina Hinojosa na nagmungkahi ng moratorium sa data centers, ay magpabagal sa pagtatayo ng data centers. Dumagdag sa presyon sa chips ang mahinang forecast ng Qualcomm.
Gaano kalaki ang ibinagsak ng S&P 500 noong Nobyembre 5, 2026?
Bumagsak ito nang 4.4% sa 7,353.73, mula 7,688.62 noong Nobyembre 4. Bumaba nang 5.5% ang Nasdaq Composite at nang 3.4% ang Dow.
Ito ba ang pinakamasamang araw pagkatapos ng midterm election?
Para sa ikalawang sesyon pagkatapos ng midterm, oo, at malayo ang agwat mula 1950. Ang dating pinakamasama ay −2.3% noong Nobyembre 7, 2002. Ito rin ang pinakamalaking isang-araw na pagbaba ng S&P 500 mula noong Abril 4, 2025.
Aling mga stock ang pinakamalaki ang ibinagsak?
Mga chip at AI-infrastructure name: AMD −17.3%, Micron −17.5%, Qualcomm −9.5%, Nvidia −9.3% at Broadcom −10.4%. Bumaba nang 11.2% ang SMH. Tumaas ang AppLovin matapos ang malakas na earnings.
Ano ang karaniwang nangyayari pagkatapos ng 3% na isang-araw na pagbaba ng S&P 500?
Sa 63 magkakahiwalay na episode mula 1950, halos patag ang median na return pagkalipas ng isang linggo, +0.8% pagkalipas ng isang buwan, +6.1% pagkalipas ng tatlong buwan at +16.6% pagkalipas ng labindalawang buwan. Ang mga bear market gaya ng 2008 at unang bahagi ng 2020 ang pangunahing eksepsiyon.
Ano ang mahahalagang petsa na dapat bantayan?
Ang October jobs report (Nobyembre 6), CPI (Nobyembre 10), PPI (Nobyembre 13), resulta ng Nvidia (Nobyembre 17) at ang desisyon ng Fed (Disyembre 9). Uupo ang bagong Kongreso sa Enero 3, 2027.
Binabago ba ng resulta ng midterm ang pangmatagalang pattern ng stocks?
Hindi nang mag-isa. Sa kasaysayan, ang 12 buwan pagkatapos ng midterms ay kabilang sa pinakamalalakas na bahagi ng apat-na-taong siklo (detalye). Hindi iyon napagpapasyahan ng isang araw ng bentahang dulot ng polisiya, pero tinataasan nito ang pamantayan para sa kita ng AI.
Metodolohiya at mga Pinagkunan
Mga close ng S&P 500, VIX at Russell 2000: delayed daily history ng Cboe, sinuri laban sa Yahoo Finance. Kasaysayan mula 1950 hanggang Nobyembre 2, 2026: daily closes ng Yahoo Finance ^GSPC, idinugtong sa Cboe mula Nobyembre 3. Tugma sa FRED SP500 ang mga naunang sesyon ng mga seryeng ito. Mga numero ng Nasdaq Composite at Dow: Yahoo Finance, CNBC. Mga close ng ETF at stock: exchange data ng Cboe. Lahat ng return ay price return na hindi kasama ang dividends, close laban sa naunang close. Ang "ikalawang sesyon" ay ang ikalawang trading day pagkatapos ng araw ng halalan. Iniiwan lang ng forward-return statistics ang unang −3% na araw sa bawat 21-sesyong window. Ang mga sanhi ay iniuugnay sa mga ulat sa mismong araw ng binanggit na mga outlet. Ang mga output ng SimianX committee ay mula sa mga run noong Nobyembre 5, 2026 at mga research view, hindi investment advice.
Kaugnay na Babasahin
- Stock Market Matapos ang Midterm: Bawat Siklo 1950–2026
- VIX Pagkatapos ng Midterm: Bawat Midterm Election Mula 1990
- Nasdaq Pagkatapos ng Midterm: Bawat Midterm Mula 1974-2022
- S&P 500 Crash History: 20 Pinakamasamang Araw at Pagkatapos
- Semiconductor Stocks Crash: Bawat SOX Bear Market 1995–2026
- S&P 500 Bear Market History: Bawat Bear Market Mula 1929
- Mabuti ba sa stocks ang pagkabara sa pulitika? 49 Kongreso
- Reaksiyon ng Stock Market sa Midterm 2026 at ang Kasaysayan
Mga Sanggunian
- AP (sa pamamagitan ng WTOP): pagbagsak ng AI stocks, yumanig sa Wall Street
- CNBC: bumagsak ang Qualcomm pagkatapos ng earnings, nanguna sa bentahan ng chips pagkatapos ng halalan
- CNBC: bumaba ang AI data center stocks dahil sa panganib ng paghina matapos ang halalan sa Texas
- CNBC: live updates ng stock market, Nobyembre 5, 2026
- Yahoo Finance: stock market ngayong Huwebes, Nobyembre 5
- Federal Reserve: kalendaryo ng mga pulong ng FOMC
- BLS: iskedyul ng mga release sa Nobyembre 2026
- NVIDIA: conference call para sa resulta ng ikatlong quarter
- Cboe: VIX index
- FRED: S&P 500 (SP500)