 Ni Muke
Sanggunian sa Kita ng ConocoPhillips: EPS, Produksyon, Cash Flow at Stock ng COP
Iniulat ng ConocoPhillips ang adjusted na kita na $3.27 bawat share para sa Q3 2026 noong Nobyembre 5, higit sa doble ng $1.61 noong nakaraang taon at mas mataas sa $2.97 na consensus ng Zacks na inilathala noong Oktubre 29. Ang mas mataas na presyo ang nagpaangat dito: nakapag-realize ang kumpanya ng $61.40 bawat bariles ng katumbas na langis, 32% na mas mataas kaysa noong isang taon, habang ang produksyon na 2.302 milyong BOE bawat araw ay mas mababa pa rin nang 4%.
Ang pahinang ito ay sanggunian sa kita ng ConocoPhillips. Pinagsasama nito sa iisang talahanayan ang EPS, produksyon, realized na presyo at cash flow na iniulat ng kumpanya sa loob ng pitong quarter, inihahambing ang resulta ng Q3 2026 sa mga tantiya at guidance, at inililista kung paano gumalaw ang stock ng COP sa bawat araw ng ulat. Ang tanong na sinisikap nitong sagutin ay pareho sa tanong ng orihinal na preview: nagiging pangmatagalang paglikha ba ng cash ang mataas na presyo ng langis, o isang malakas na quarter lamang ito?
Na-update noong Nobyembre 5, 2026 (oras sa Pacific ng U.S.), matapos ilabas ng ConocoPhillips ang resulta nito sa Q3 2026 bago magbukas ang merkado sa U.S. Mga pinagkunan: ang mga earnings release ng kumpanya sa Form 8-K at ang kalakip na datos, ang Form 10-Q nito para sa Q3 2026, ang transcript ng earnings call noong Agosto 6, mga forecast ng EIA at mga tantiya ng analyst na may petsa. Ang mga presyo ay pang-araw-araw na closing price mula sa Polygon.io na kinumpirma sa Cboe. May label sa buong artikulo ang mga iniulat na numero, mga tantiya at ang sarili naming kalkulasyon. Hindi kasama ang mga pahayag mula sa call noong Nobyembre 5.
Buod ng Kita ng ConocoPhillips sa Q3 2026
| Item | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| Adjusted EPS | $3.27 | $3.24 | $1.61 |
| GAAP EPS | $3.34 | $3.23 | $1.38 |
| Netong kita | $4,001M | $3,931M | $1,726M |
| Benta at iba pang kita sa operasyon | $19,435M | $19,161M | $15,031M |
| Produksyon (MBOED) | 2,302 | 2,248 | 2,399 |
| Kabuuang average na realized na presyo ($/BOE) | $61.40 | $62.33 | $46.44 |
| Cash mula sa operasyon (CFO) | $7,172M | $7,176M | $5,366M |
| Capital expenditure at mga pamumuhunan | $3,133M | $3,024M | $2,866M |
| Free cash flow (CFO bawas capex) | $4,039M | $4,152M | $2,500M |
| Pagbili muli ng shares | $2,401M | $2,000M | $1,274M |
| Ordinaryong dibidendong naibayad | $1,007M | $1,025M | $975M |
Pinagkunan: earnings release at supplemental information ng ConocoPhillips para sa Q3 2026 (Form 8-K, Exhibits 99.1 at 99.2). Ang CFO para sa Q3 2025 ay sarili naming kalkulasyon gamit ang depinisyon ng kumpanya (operating cash flow nang hindi kasama ang netong pagbabago sa working capital: $5,878M − $512M). Ang free cash flow ay ayon sa depinisyon ng kumpanya: CFO bawas ang capital expenditure at mga pamumuhunan.
Mas mataas ang GAAP EPS kaysa sa adjusted EPS ngayong quarter dahil sa $126 milyong tax benefit, na pangunahing nagmula sa pagbaligtad ng isang tax reserve, na hindi isinasama ng kumpanya sa adjusted na kita.
Aktuwal na Resulta Kumpara sa Inaasahan
| Sukatan | Inaasahan | Aktuwal | Hatol |
|---|---|---|---|
| Adjusted EPS | $2.97 (consensus ng Zacks, Oktubre 29) | $3.27 | Nalampasan nang humigit-kumulang 10% |
| Kita (revenue) | Mga $18.2B (consensus ng Zacks, Oktubre 29) | $19.4B na benta at iba pang kita sa operasyon | Mas mataas |
| Produksyon | 2,290 hanggang 2,320 MBOED (guidance ng kumpanya, Agosto 6) | 2,302 MBOED | Pasok sa saklaw, 3 MBOED na mas mababa sa gitna |
| Capital return sa 2026 | 45% ng CFO (target ng kumpanya) | 42.9% ng CFO mula simula ng taon (aming kalkulasyon) | Nasa tamang landas, ayon sa kumpanya |
Ang mga tantiya ay obserbasyong may petsa, hindi guidance ng kumpanya. Iba-iba ang numerong inilathala ng ibang provider, kaya nakadepende kung gaano kalaki ang paglampas sa kung aling tantiya ang gagamitin mo.
Kita ng ConocoPhillips Kada Quarter, Q1 2025 hanggang Q3 2026
| Quarter | Adjusted EPS | GAAP EPS | Produksyon (MBOED) | Realized na presyo ($/BOE) | Brent dated ($/bbl) | CFO ($M) | Buyback ($M) |
|---|---|---|---|---|---|---|---|
| Q1 2025 | $2.09 | $2.23 | 2,389 | $53.34 | $75.66 | 5,467 | 1,500 |
| Q2 2025 | $1.42 | $1.56 | 2,391 | $45.77 | $67.82 | 4,721 | 1,222 |
| Q3 2025 | $1.61 | $1.38 | 2,399 | $46.44 | $69.07 | 5,366 | 1,274 |
| Q4 2025 | $1.02 | $1.17 | 2,320 | $42.46 | $63.69 | 4,318 | 1,022 |
| Q1 2026 | $1.89 | $1.78 | 2,309 | $50.36 | $80.61 | 5,387 | 1,006 |
| Q2 2026 | $3.24 | $3.23 | 2,248 | $62.33 | $104.52 | 7,176 | 2,000 |
| Q3 2026 | $3.27 | $3.34 | 2,302 | $61.40 | $97.00 | 7,172 | 2,401 |
Mga pinagkunan: mga quarterly earnings release ng ConocoPhillips (Form 8-K, Exhibit 99.1) para sa EPS; supplemental information ng Q3 2026 para sa produksyon, presyo, cash flow at buyback. CFO = netong cash mula sa operating activities bawas ang netong pagbabago sa working capital, ayon sa depinisyon ng kumpanya (aming kalkulasyon para sa mga quarter bago ang Q2 2026).
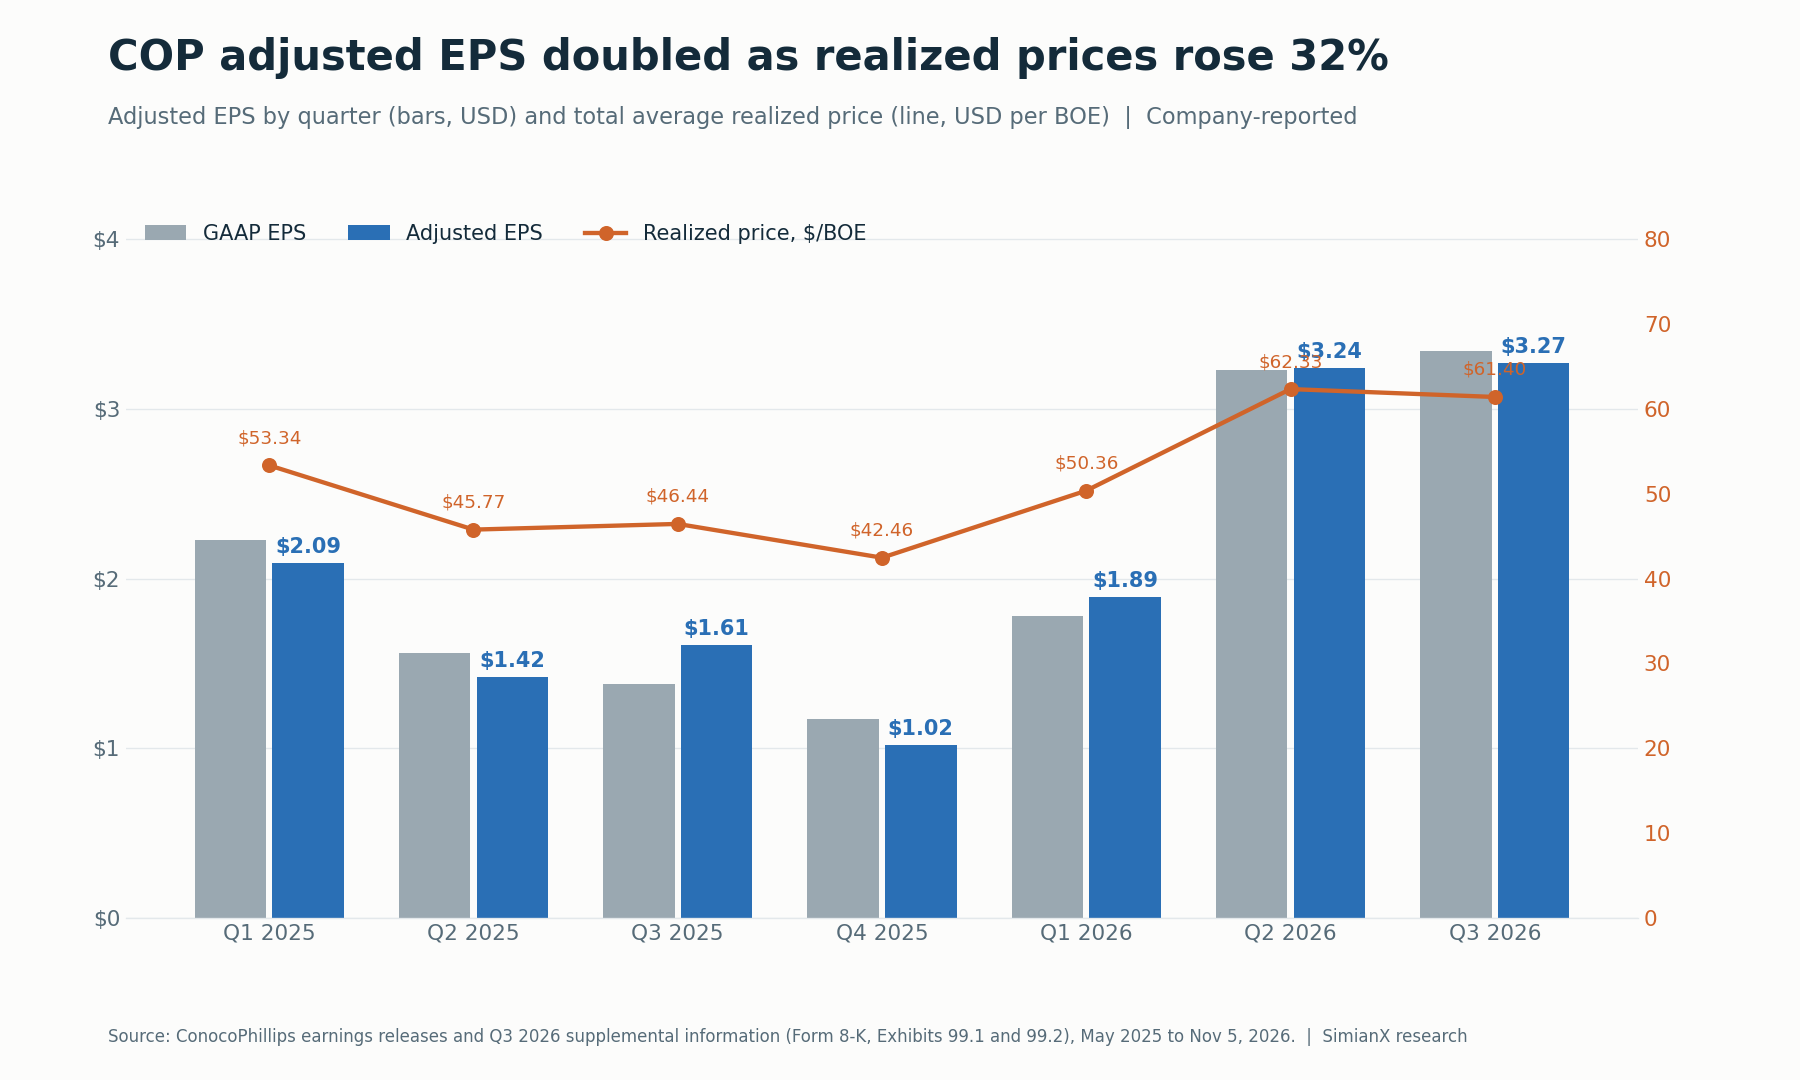
Mas malapit na sumusunod ang adjusted EPS sa realized na presyo kaysa sa dami ng produksyon.
Dalawang padron ang kapansin-pansin. Una, halos dumoble ang EPS mula Q4 2025 hanggang Q3 2026 habang bumaba ang produksyon, kaya kuwento ito ng presyo, hindi ng paglago. Ikalawa, nanatili ang kita ng Q3 2026 sa antas ng Q2 kahit humigit-kumulang $7.50 na mas mababa ang average ng Brent bawat bariles. Nakatulong ang mas malakas na presyo ng natural gas: tumaas ang realized na presyo ng gas sa $5.70 bawat libong cubic feet mula $2.58 noong Q2, at ang presyo ng Japan crude cocktail (JCC), na batayan ng ilang kontrata ng LNG sa Asia-Pacific, ay sumirit sa $111.24 bawat bariles mula $67.14.
Produksyon: Bumalik sa Loob ng Guidance, Mas Mababa Pa Rin sa 2025
Ang produksyon sa Q3 ay 2,302 libong bariles ng katumbas na langis bawat araw (MBOED), tumaas nang 54 MBOED mula Q2 ngunit 97 MBOED na mas mababa kaysa Q3 2025. Inihihiwalay ng sariling bridge ng kumpanya ang mga naibentang asset mula sa pinagbabatayang trend:
| Bridge ng produksyon | Q3 2026 | Q3 2025 |
|---|---|---|
| Iniulat na produksyon (MBOED) | 2,302 | 2,399 |
| Bawas: mga natapos na pagbebenta ng asset | (8) | (65) |
| Pro forma na pinagbabatayang produksyon | 2,295 | 2,334 |
| Pinagbabatayang pagbabago | −40 MBOED, mga −2% |
Pinagkunan: earnings release ng Q3 2026, Table 3. Maaaring hindi tumugma ang kabuuan dahil sa pag-round.
Kaya humigit-kumulang 57 MBOED ng pagbaba taon-sa-taon ay mula sa pagbebenta ng mga non-core na asset sa Lower 48, kasama ang $1.7 bilyong package na natapos noong Hulyo, at mga 40 MBOED ang mula mismo sa negosyo. Sinabi ng kumpanya na ang organikong paglago sa Lower 48 ay higit pang natabunan ng epekto ng labanan sa Gitnang Silangan sa Qatar at ng mas mataas na royalty sa Surmont sa Canada.
Sinusuportahan ng detalye bawat segment ang paliwanag na iyon:
- Lower 48: 1,517 MBOED, mula 1,479 noong Q2. Delaware Basin 757, Eagle Ford 369, Midland Basin 197 at Bakken 191 MBOED. Nag-ulat ang kumpanya ng rekord na kahusayan sa well completion sa Permian, na may 15% na mas maraming oras ng pagbomba kaysa sa average ng nakaraang taon.
- Qatar: ang natural gas mula sa mga equity affiliate, pangunahin ang mga joint venture ng Qatar LNG, ay nakabawi sa 1,009 milyong cubic feet bawat araw mula 865 noong Q2, ngunit mas mababa pa rin sa 1,226 noong Q3 2025. Sa call noong Agosto, sinabi ng pamunuan na ang Ras Laffan ay “halos nakasara” noong Q2 at ipinagpalagay ng outlook para sa Q3 ang unti-unting pagbalik ng produksyon.
- Canada: bumaba ang produksyon ng bitumen sa 95 libong bariles bawat araw mula 123 noong isang taon, na sumasalamin sa mas mataas na royalty sa Surmont na binanggit ng kumpanya.
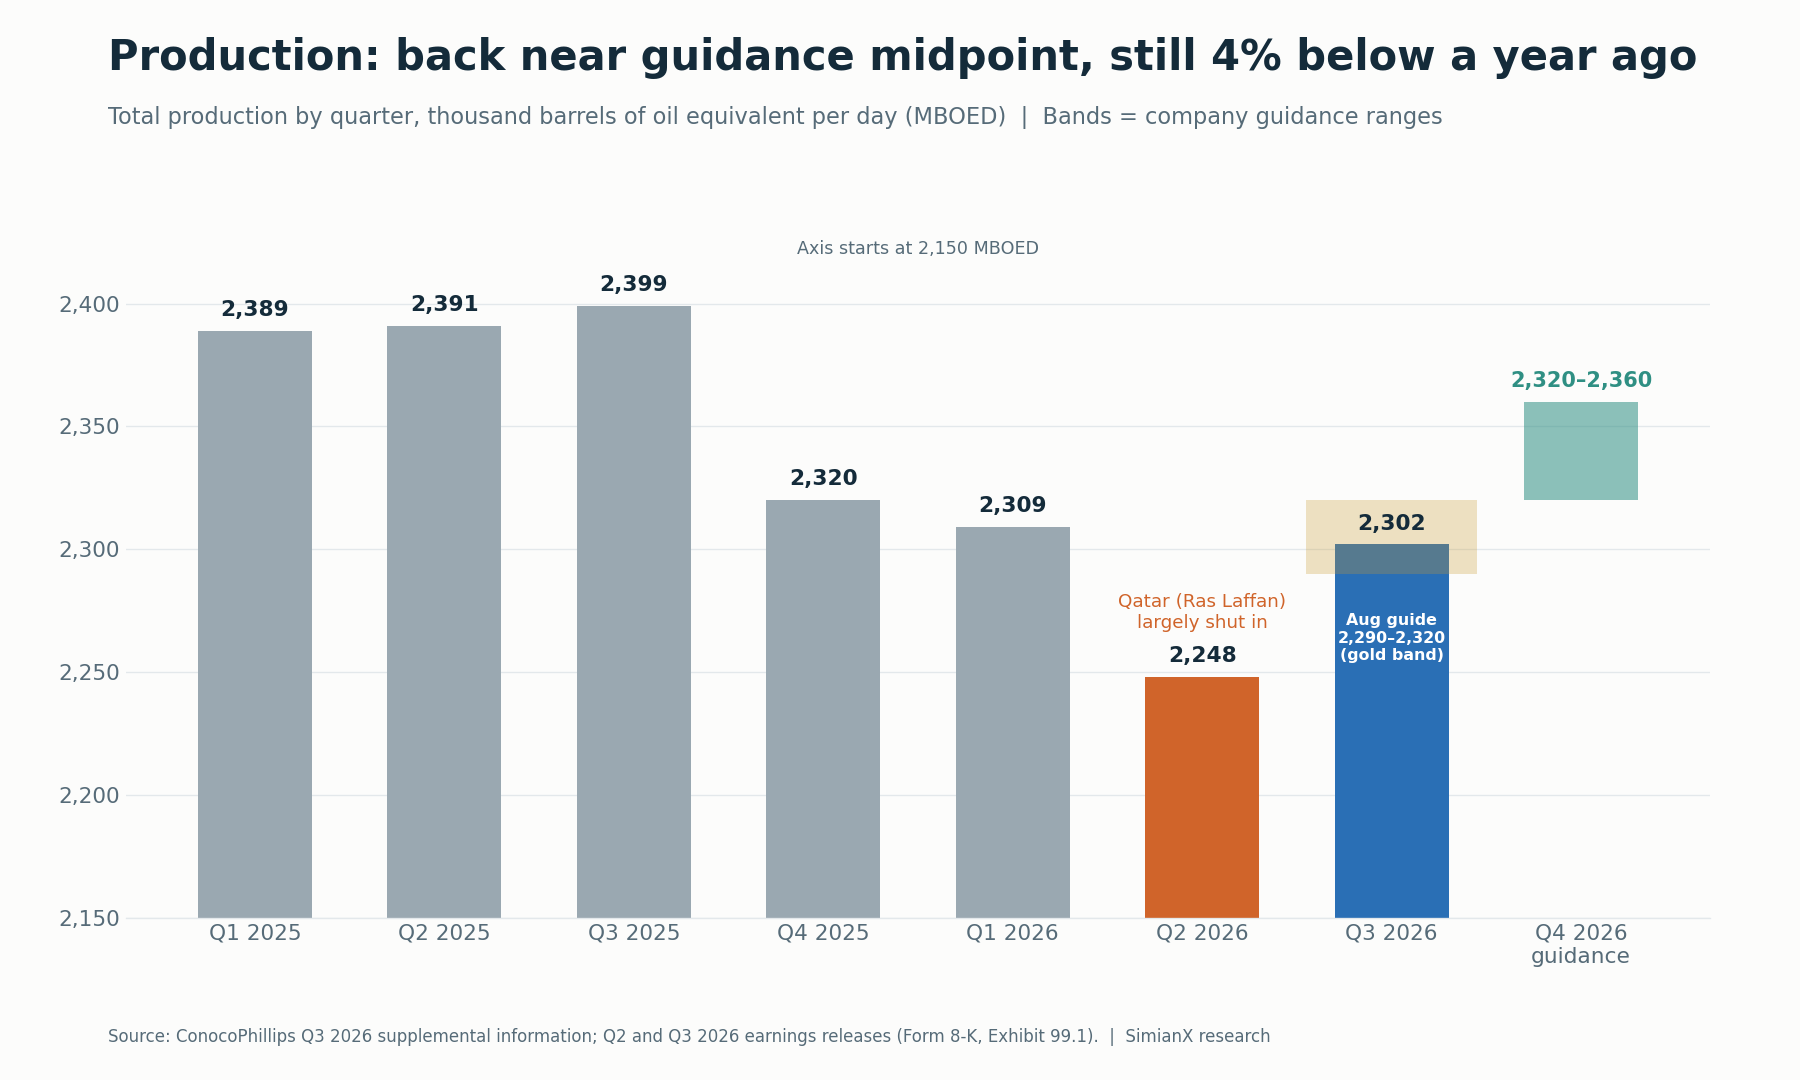
Ang guidance para sa Q4 2026 na 2.32 hanggang 2.36 milyong BOE bawat araw ay nagpapahiwatig ng mga 1.7% na paglago sa gitna ng saklaw.
Ang outlook sa produksyon para sa Q4 2026 ay 2.32 hanggang 2.36 milyong BOE bawat araw. Hindi binago ang guidance para sa buong taon sa capital spending at adjusted na gastos sa operasyon.
Presyo ng Langis at Gas: Hindi Q3 ang Rurok
Mataas ang presyo sa quarter, ngunit mas mataas pa ang simula ng ikaapat na quarter. Iniulat ng ConocoPhillips na ang dated Brent ay nag-average ng $97.00 at ang WTI ng $85.79 noong Q3. Ayon sa datos ng FRED para sa spot price ng Brent, ang buwanang average noong Oktubre 2026 ay mga $123.93 bawat bariles. Pagkatapos ay bumaba ang Brent mula $120.15 noong Oktubre 30 sa $107.03 noong Nobyembre 3.
Nagbibigay ng balangkas ng forecast ang Short-Term Energy Outlook ng EIA noong Oktubre 6:
| Sukatan ng commodity | Numero ng EIA | Katayuan |
|---|---|---|
| Brent, average noong Setyembre 2026 | $114 bawat bariles | Iniulat |
| Brent, average sa Q4 2026 | $105 bawat bariles | Forecast |
| Brent, buong taon ng 2026 | $96 bawat bariles | Forecast |
| Brent, buong taon ng 2027 | $84 bawat bariles | Forecast |
Pinagkunan: U.S. Energy Information Administration, Oktubre 6, 2026. Ang susunod na STEO ay nakatakda sa Nobyembre 10, 2026. Ang mga forecast ay hindi realized na presyo.
Iniuugnay ng EIA ang mataas na presyo sa mga pagkagambala sa Gitnang Silangan at sa masikip na merkado ng diesel. Mahalaga ito para sa COP sa dalawang direksyon. Itinataas ng mataas na benchmark ang realized na presyo sa buong portfolio. Ngunit ang parehong labanan din ang nagbawas sa volume ng COP sa Qatar. Para sa mas mahabang kasaysayan kung paano kumikilos ang mga stock kapag sumisirit ang langis, basahin ang Krisis sa Langis at S&P 500: Bawat Oil Shock Mula 1973–2026.
Isang praktikal na paraan ng pagbasa sa susunod na ilang quarter:
- Anong presyo talaga ang na-realize ng ConocoPhillips, bawat BOE at bawat produkto?
- Ano ang ipinahihiwatig ng forward curve para sa Q4 at 2027?
- Anong presyo ang dapat ipagpalagay ng isang through-cycle na valuation? Ang forecast ng EIA na $84 na Brent para sa 2027 ay malayong mas mababa sa antas ng Q3.
Free Cash Flow: Suriin Muna ang Depinisyon
Dalawang sukatan ng cash ang iniuulat ng ConocoPhillips, at maaaring magkaiba ang mga ito. Kasama sa GAAP na netong cash mula sa operating activities ang paggalaw ng working capital. Hindi naman ito kasama sa non-GAAP na cash mula sa operasyon (CFO) ng kumpanya. Noong Q3 2026, halos magkapareho ang dalawa:
| Sukatan ng cash flow | Q3 2026 | Siyam na buwan ng 2026 |
|---|---|---|
| Netong cash mula sa operating activities (GAAP) | $7,195M | $18,924M |
| Netong pagbabago sa operating working capital | $23M | ($811M) |
| Cash mula sa operasyon (CFO, non-GAAP) | $7,172M | $19,735M |
| Capital expenditure at mga pamumuhunan | ($3,133M) | ($9,105M) |
| Free cash flow (batay sa CFO) | $4,039M | $10,630M |
| Kinita mula sa pagbebenta ng asset (hindi bahagi ng FCF) | $1,566M | $1,756M |
Pinagkunan: earnings release ng Q3 2026, Table 2, at supplemental na impormasyon sa cash flow. Ang CFO at FCF para sa siyam na buwan ay sarili naming pagsusuma ng mga quarterly na numero.
Sa unang kalahati ng taon, malaki ang agwat: $11,729M ang GAAP operating cash flow habang $12,563M ang CFO, dahil sinipsip ng working capital ang cash. Kaya ang paghahambing ng GAAP na numero mula sa isang panahon sa CFO na numero mula sa ibang panahon ay maaaring magpalaki o magtago ng isang trend.
Dapat ding ihiwalay ang kinita mula sa pagbebenta ng asset. Pinatibay ng $1.6 bilyong kinita mula sa pagbebenta noong Q3 ang balance sheet, ngunit isang beses lamang na pagpasok ito ng pera, hindi paulit-ulit na cash mula sa operasyon.
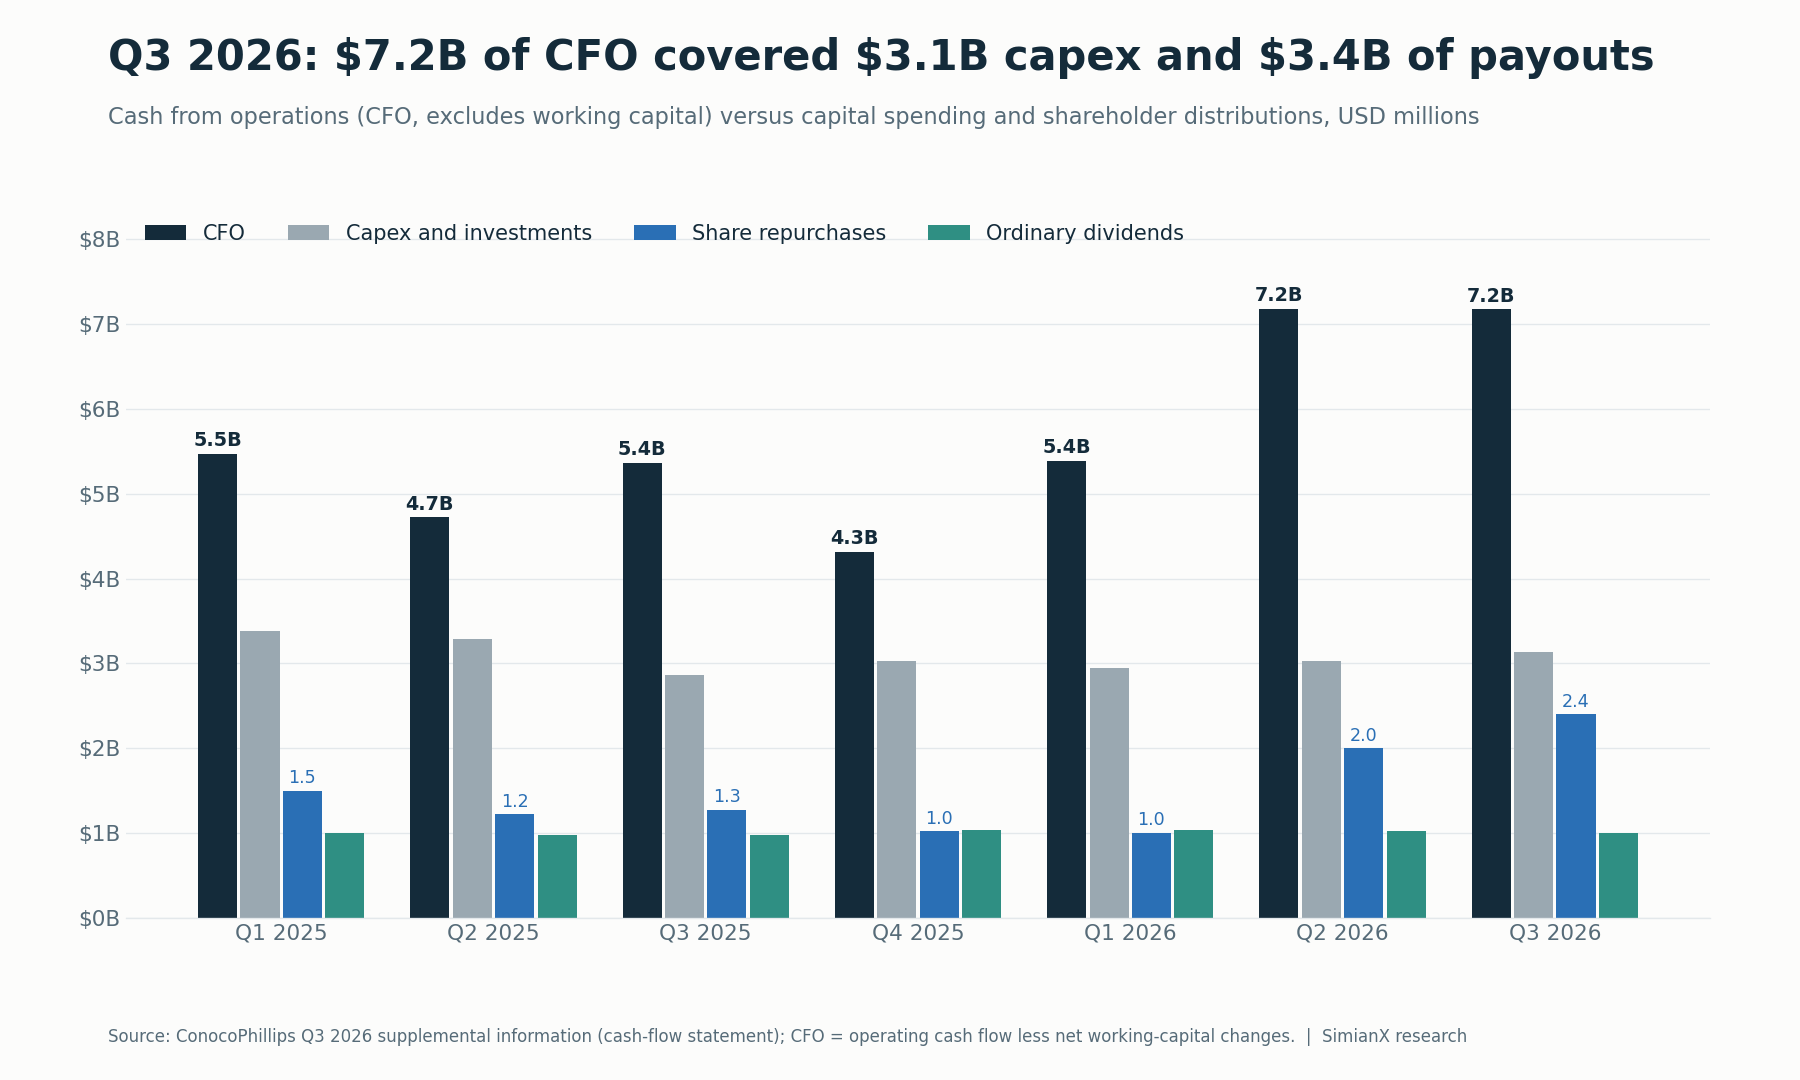
Dalawang quarter na may humigit-kumulang $7.2 bilyong CFO ang nagpondo sa parehong matatag na capital budget at sa mas malalaking buyback.
Sa pagtatapos ng quarter, $10.4 bilyon ang cash at short-term na pamumuhunan, dagdag ang $1.1 bilyong long-term na pamumuhunan, laban sa kabuuang utang na mga $23.3 bilyon ($878M na short-term at $22,384M na long-term).
Dibidendo at Buyback ng COP: Ang 11% na Pagtaas at ang 45% na Target
Itinaas ng ConocoPhillips nang 11% ang quarterly na ordinaryong dibidendo nito, mula $0.84 sa $0.93 bawat share, na babayaran sa Disyembre 1, 2026 sa mga shareholder na nakatala hanggang Nobyembre 16. Sa closing price na $136.94 noong Nobyembre 4, ang bagong taunang rate na $3.72 ay katumbas ng yield na mga 2.7% (aming kalkulasyon).
Sinabi ng kumpanya na nasa tamang landas ito para maibalik ang 45% ng CFO sa mga shareholder sa 2026. Ang aming kuwenta batay sa mga iniulat na numero:
| Panahon | Buyback | Dibidendo | Kabuuan | CFO | Bahagi ng CFO |
|---|---|---|---|---|---|
| Unang kalahati ng 2026 | $3,006M | $2,057M | $5,063M | $12,563M | 40.3% |
| Q3 2026 | $2,401M | $1,007M | $3,408M | $7,172M | 47.5% |
| Siyam na buwan ng 2026 | $5,407M | $3,064M | $8,471M | $19,735M | 42.9% |
Mga pinagkunan: supplemental na impormasyon sa cash flow; ang mga porsiyento ay aming kalkulasyon.
Para matapos ang taon sa 45%, kailangang katumbas ng mga distribusyon sa Q4 ang humigit-kumulang 45% ng CFO ng Q4 dagdag ang mga $0.4 bilyon (0.45 × $19,735M − $8,471M ≈ $410M). Kalkulasyon ito, hindi pangako ng kumpanya: taunan ang target, at nakadepende ang halaga sa dolyar sa cash flow ng Q4.
Ipinapakita ng Form 10-Q na mas mabigat ang buyback sa dulo ng quarter at isinagawa ito habang tumataas ang presyo: 5.9 milyong share sa average na $112.09 noong Hulyo, 5.4 milyon sa $125.96 noong Agosto at 8.0 milyon sa $132.39 noong Setyembre. Iyon ay mga 19.3 milyong share sa average na malapit sa $124 (aming kalkulasyon). Bumaba ang outstanding shares sa 1,182.3 milyon noong Setyembre 30 mula 1,201.3 milyon noong Hunyo 30, pagbaba na mga 1.6% sa loob lamang ng isang quarter. Mga $20.3 bilyon pa ang natitira sa kasalukuyang awtorisasyon.
Willow, LNG at ang $7 Bilyong Target sa Free Cash Flow
Nakasandig ang pangmatagalang argumento ng pamunuan sa humigit-kumulang $7 bilyong karagdagang free cash flow pagsapit ng 2029, na muling pinagtibay ng bagong CEO na si Andy O’Brien sa release ng Q3, at idinagdag niyang “hindi ang 2029 ang dulo.” Ang mga pangunahing bahagi nito:
| Tagapagtulak | Katayuan sa Q3 2026 | Ano ang susunod na susuriin |
|---|---|---|
| Willow (Alaska) | Mahigit 75% nang tapos ang paggawa ng mga module; nasa iskedyul ang unang langis para sa unang bahagi ng 2029 | Natitirang kapital at iskedyul ng commissioning |
| Benchmark ng gastos ng proyekto | $8.5 hanggang $9.0 bilyong kabuuang kapital ng proyekto (na-update noong Nobyembre 2025) | Anumang rebisyon sa saklaw na iyon |
| Intensidad ng kapital | Sa call noong Agosto, sinabi ni O’Brien, na CFO pa noon, na “nalampasan na natin ang rurok ng capex ng Willow” | Kung talagang bababa ang kabuuang capex habang nagsisimula ang Willow |
| LNG offtake (kontrata sa pagbili ng LNG) | Pinalawak sa 13 MTPA mula 12 MTPA noong Q2 | Petsa ng pagsisimula, presyo at margin ng bawat kontrata |
| Mga proyektong pagpapalawak ng Qatar North Field | Noong Agosto, inaasahan ng pamunuan na anumang pagkaantala sa unang gas o unang kargamento ay “ilang buwan lamang, hindi isang buong taon” | Petsa ng pagsisimula at pagiging maaasahan ng export |
Mga pinagkunan: mga earnings release ng Q3 2026 at Q3 2025; transcript ng earnings call noong Agosto 6, 2026.
May isang pagkakaiba na madaling makaligtaan. Ang LNG offtake ay hindi equity production. Binibigyan ng kontratang offtake ang ConocoPhillips ng karapatang bumili at magbenta ng LNG na gawa ng iba. Hindi ito nagdaragdag sa iniulat na produksyon. Sinasabi ng 10-Q na nagdagdag ang kumpanya ng mga $9 bilyong obligasyon sa pagbili sa hinaharap noong 2026 para sa LNG offtake, mga barko at iba pang kapasidad. Maaaring lumikha ng marketing margin ang mga pangakong ito, ngunit nakadepende ang margin sa presyo ng kontrata at gastos sa pagpapadala, hindi sa iniulat na tonelada.
Bagong Pamunuan at Iraq: Mga Tanong sa Paglalaan ng Kapital
Nagkabisa ang pagpapalit ng pamunuan noong Setyembre 1, 2026. Ayon sa Form 8-K ng kumpanya, si Andy O’Brien ang naging presidente at CEO, si Ryan Lance ang naging executive chair, at si Kontessa (Konnie) Haynes-Welsh ang naging senior vice president at CFO. Ang Q3 2026 ang unang quarter na iniulat ng bagong pangkat.
Ang pangunahing bagong oportunidad ay nasa Iraq. Noong Hulyo, pumayag ang ConocoPhillips na bumili ng 42% na direktang equity holding sa isang non-operated na joint venture kasama ang isang subsidiary ng bp na sumusuporta sa muling pagpapaunlad ng apat na gumagawang oil field sa lugar ng Kirkuk. Ayon sa 10-Q, ang presyo ng pagbili ay $0.4 bilyon bago ang mga adjustment, kasama ang $0.2 bilyong ipinagpalibang bayad, at inaasahang matatapos ang transaksyon bago matapos ang 2026. Ang 42% na bahagi sa venture ay hindi katumbas ng 42% ng lahat ng output ng mga field; nakadepende ang ekonomiya sa mga tuntunin ng kontrata. Lumagda rin ang kumpanya noong Hunyo ng kasunduan para pataasin ang produksyon ng gas sa Syria, na hindi nito inaasahang magiging materyal sa 2026.
Reaksyon ng Stock ng COP sa Bawat Ulat ng Kita
Nag-uulat ang ConocoPhillips bago magbukas ang merkado, kaya ang reaksyon ay ang paggalaw mula sa naunang closing price hanggang sa closing price sa araw ng release.
| Ulat | Petsa ng release | Naunang closing | Closing sa araw ng release | Paggalaw |
|---|---|---|---|---|
| Q4 2024 | Peb 6, 2025 | $100.21 | $99.94 | −0.27% |
| Q1 2025 | May 8, 2025 | $87.71 | $88.82 | +1.27% |
| Q2 2025 | Ago 7, 2025 | $93.11 | $92.60 | −0.55% |
| Q3 2025 | Nob 6, 2025 | $87.70 | $85.66 | −2.33% |
| Q4 2025 | Peb 5, 2026 | $107.59 | $104.98 | −2.43% |
| Q1 2026 | Abr 30, 2026 | $128.25 | $125.78 | −1.93% |
| Q2 2026 | Ago 6, 2026 | $115.04 | $116.76 | +1.50% |
| Q3 2026 | Nob 5, 2026 | $136.94 | $135.46 | −1.08% |
Pinagkunan: pang-araw-araw na closing price mula sa Polygon.io, kinumpirma sa Cboe. Ang mga paggalaw ay aming kalkulasyon.
Sa walong ulat, bumaba ang COP sa anim na araw ng release, at ang average na paggalaw ay mga −0.7%. Hindi palaging naiaangat ng malakas na headline EPS ang stock sa mismong araw.
Dumating din ang ulat ng Q3 matapos ang matarik na pag-akyat. Nagsara ang COP sa rekord na $154.03 noong Oktubre 30, 2026, pagkatapos ay bumagsak nang 11.1% sa tatlong session hanggang $136.94 noong Nobyembre 4 habang bumababa ang Brent. Kahit pagkatapos noon, tumaas pa rin ang stock nang 46.3% sa 2026 hanggang Nobyembre 4, nangunguna sa Exxon Mobil (+40.7%), Chevron (+42.4%), Occidental (+39.4%), EOG Resources (+40.0%) at sa energy ETF na XLE (+42.1%). Tumaas nang 12.4% ang S&P 500 ETF na SPY. Ang Nobyembre 5 mismo ay araw ng malawakang bentahan sa merkado ng U.S.: bumaba ang COP nang 1.08% sa $135.46 sa araw ng ulat habang bumagsak ang SPY nang 4.41%, kaya mga 3.3 puntos na mas maganda ang itinagal ng stock kaysa sa merkado (mga pagsasara mula sa Cboe, ikinumpara sa Yahoo Finance).
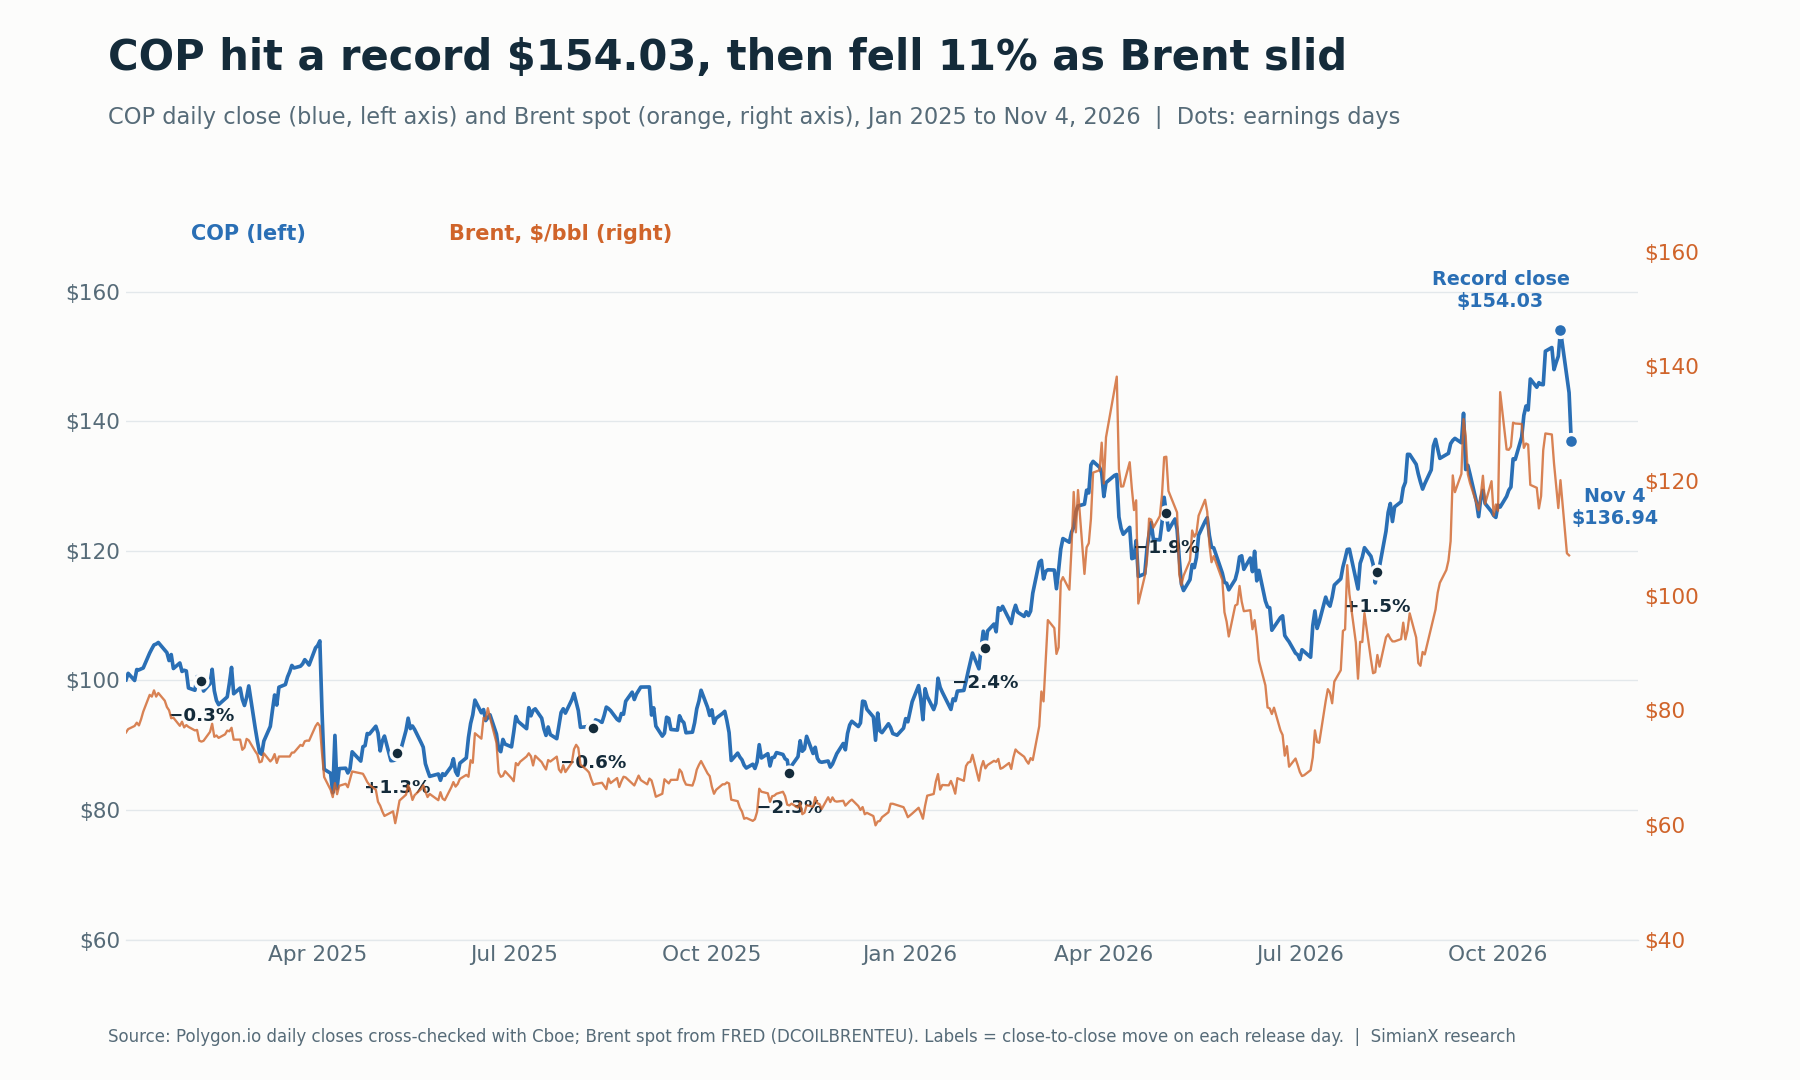
Malapit na sinundan ng COP ang Brent sa buong 2026, kaya mas mahalaga ang presyo ng langis sa stock kaysa sa alinmang solong paglampas sa tantiya ng kita.
Tinatalakay kung paano gumalaw ang mga energy stock sa panahon ng halalan sa Midterm 2026 at mga stock ng enerhiya: XOM, CVX at FSLR at Presyo ng Langis Matapos ang Midterm: WTI at Brent 1986-2022.
Ano ang Maaaring Magpagalaw sa COP Pagkatapos ng Ulat ng Kita?
| Senaryo | Ebidensyang dapat bantayan | Interpretasyon para sa pamumuhunan |
|---|---|---|
| Bull case | Output sa Q4 na nasa o higit sa 2.36M BOE/araw, ganap na nakabawi ang Qatar, realized na presyo na malapit sa antas ng Oktubre, payout na higit sa 45% ng CFO | Sapat na lakas ng paglikha ng cash para mapanatili ang 11% na paglago ng dibidendo at ang malalaking buyback |
| Base case | Output na pasok sa guidance; unti-unting lumalapit ang Brent sa $105 na forecast ng EIA para sa Q4; payout na malapit sa 45% | Magandang taon para sa cash, nang walang pagbabago sa pangmatagalang thesis |
| Bear case | Bumabalik ang Brent sa $84 na forecast ng EIA para sa 2027, mga bagong pagkaantala sa Gitnang Silangan, pagkaatrasado ng Willow o pagtaas ng gastos | Mas kaunting cash na maipamamahagi; buyback ang unang liliit, dahil ang dibidendo ang nakapirming pangako |
Ito ay mga analitikal na senaryo, hindi forecast o itinakdang probabilidad.
Mga Madalas Itanong
Kailan iniulat ng ConocoPhillips ang kita nito sa Q3 2026?
Noong Huwebes, Nobyembre 5, 2026, bago magbukas ang merkado sa U.S., na may conference call nang 12:00 ng tanghali, oras sa Eastern ng U.S.
Nalampasan ba ng ConocoPhillips ang mga tantiya sa kita para sa Q3 2026?
Oo. Ang adjusted EPS na $3.27 ay mas mataas sa $2.97 na consensus ng Zacks na inilathala noong Oktubre 29, paglampas na mga 10%. Ang GAAP EPS ay $3.34. Iba-iba ang mga tantiya mula sa ibang provider.
Gaano kalaki ang itinaas ng ConocoPhillips sa dibidendo nito?
Nang 11%, mula $0.84 sa $0.93 bawat share kada quarter, na babayaran sa Disyembre 1, 2026 sa mga shareholder na nakatala hanggang Nobyembre 16, 2026.
Bakit mas mababa ang produksyon ng ConocoPhillips kaysa noong nakaraang taon?
Sa 97 MBOED na pagbaba taon-sa-taon noong Q3, mga 57 MBOED ang mula sa pagbebenta ng mga non-core na asset sa Lower 48. Ang natitirang 40 MBOED, mga 2%, ay sumasalamin sa epekto ng labanan sa Gitnang Silangan sa Qatar at sa mas mataas na royalty sa Surmont, na bahagyang natumbasan ng paglago sa Lower 48.
Paano naaapektuhan ng langis ang kita ng ConocoPhillips?
Direkta. Tumaas ang adjusted EPS mula $1.02 noong Q4 2025 sa $3.27 noong Q3 2026 kahit bumaba ang produksyon, dahil umakyat ang realized na presyo mula $42.46 sa $61.40 bawat BOE. Maaaring tumumbas sa bahagi ng paggalaw na ito ang mga gastos, royalty, buwis at ang halo ng presyo ng gas at LNG.
Ano ang guidance ng ConocoPhillips para sa Q4 2026?
Produksyon na 2.32 hanggang 2.36 milyong BOE bawat araw. Hindi nagbago ang guidance para sa buong taon sa capital spending at adjusted na gastos sa operasyon.
Hatol: Paglampas na Hatid ng Presyo, na May Mas Mahusay na Disiplina sa Cash
Malinaw na nalampasan ng ConocoPhillips ang mga tantiya sa Q3 2026, at nakabatay ito sa presyo, hindi sa volume. Naghatid ang quarter ng $7.2 bilyong CFO, $4.0 bilyong free cash flow, 1.6% na pagbaba sa bilang ng shares at 11% na pagtaas ng dibidendo. Pasok sa guidance ang produksyon, habang nakababawi ang Qatar.
Nasa unahan pa ang mas mahirap na pagsubok. Bumaba na ang Brent mula sa mga rurok nito noong Oktubre, inaasahan ng EIA ang $84 na langis sa 2027, at nabawasan na nang 11% ang stock bago ang ulat. Ang susunod para sa COP ay nakadepende sa kung kayang panatilihin ng Willow, ng LNG portfolio at ng mas mababang intensidad ng kapital ang paglago ng cash flow kapag hindi na kasing-galante ng 2026 ang presyo ng langis. Para sa iba pang kamakailang quarterly na sanggunian, basahin ang Kita ng McDonald’s Kada Quarter: Resulta ng Q3 2026 at Comps at Bakit Bumaba ang Caterpillar Stock? Q3 2026 Kita at Backlog.
Ang artikulong ito ay pananaliksik sa pananalapi, hindi personalisadong payo sa pamumuhunan o rekomendasyong bumili o magbenta ng mga securities.
Kaugnay na Babasahin
- Krisis sa Langis at S&P 500: Bawat Oil Shock Mula 1973–2026
- Midterm 2026 at mga stock ng enerhiya: XOM, CVX at FSLR
- Presyo ng Langis Matapos ang Midterm: WTI at Brent 1986-2022
- Pabagu-bagong Presyo ng Langis at US Stocks: Sector Map kada $10
- Kita ng McDonald’s Kada Quarter: Resulta ng Q3 2026 at Comps
- Bakit Bumaba ang Caterpillar Stock? Q3 2026 Kita at Backlog
Mga Sanggunian
- ConocoPhillips: earnings release para sa Q3 2026 (Form 8-K, Exhibit 99.1), Nobyembre 5, 2026
- ConocoPhillips: detalyadong supplemental information para sa Q3 2026 (Form 8-K, Exhibit 99.2)
- ConocoPhillips: Form 10-Q para sa quarter na nagtapos noong Setyembre 30, 2026
- ConocoPhillips: earnings release para sa Q2 2026 (Form 8-K, Exhibit 99.1), Agosto 6, 2026
- ConocoPhillips: transcript ng earnings call para sa Q2 2026, Agosto 6, 2026
- ConocoPhillips: paghalili sa pamunuan (Form 8-K, Item 5.02), Agosto 6, 2026
- ConocoPhillips: earnings release para sa Q1 2026 (Form 8-K, Exhibit 99.1), Abril 30, 2026
- ConocoPhillips: earnings release para sa Q4 2025 (Form 8-K, Exhibit 99.1), Pebrero 5, 2026
- ConocoPhillips: earnings release para sa Q3 2025 na may update sa gastos ng Willow, Nobyembre 6, 2025
- ConocoPhillips: earnings release para sa Q2 2025 (Form 8-K, Exhibit 99.1), Agosto 7, 2025
- ConocoPhillips: earnings release para sa Q1 2025 (Form 8-K, Exhibit 99.1), Mayo 8, 2025
- EIA: release ng Short-Term Energy Outlook, Oktubre 6, 2026
- EIA: Short-Term Energy Outlook
- FRED: spot price ng Brent crude oil (DCOILBRENTEU)
- Zacks: preview ng kita ng ConocoPhillips sa Q3, Oktubre 29, 2026
- SEC EDGAR: index ng mga filing ng ConocoPhillips


